


恐慌出清但活水未至:6.2萬美元成為比特幣中期命運分水嶺


- 核心觀點:比特幣暴跌至6.2萬美元觸發投降式拋售,已實現虧損達歷史底部水平,槓桿多頭基本清算完畢,但廣泛需求仍缺席,6.2萬–6.6萬美元區間成為決定後市方向的關鍵防線。
- 關鍵要素:
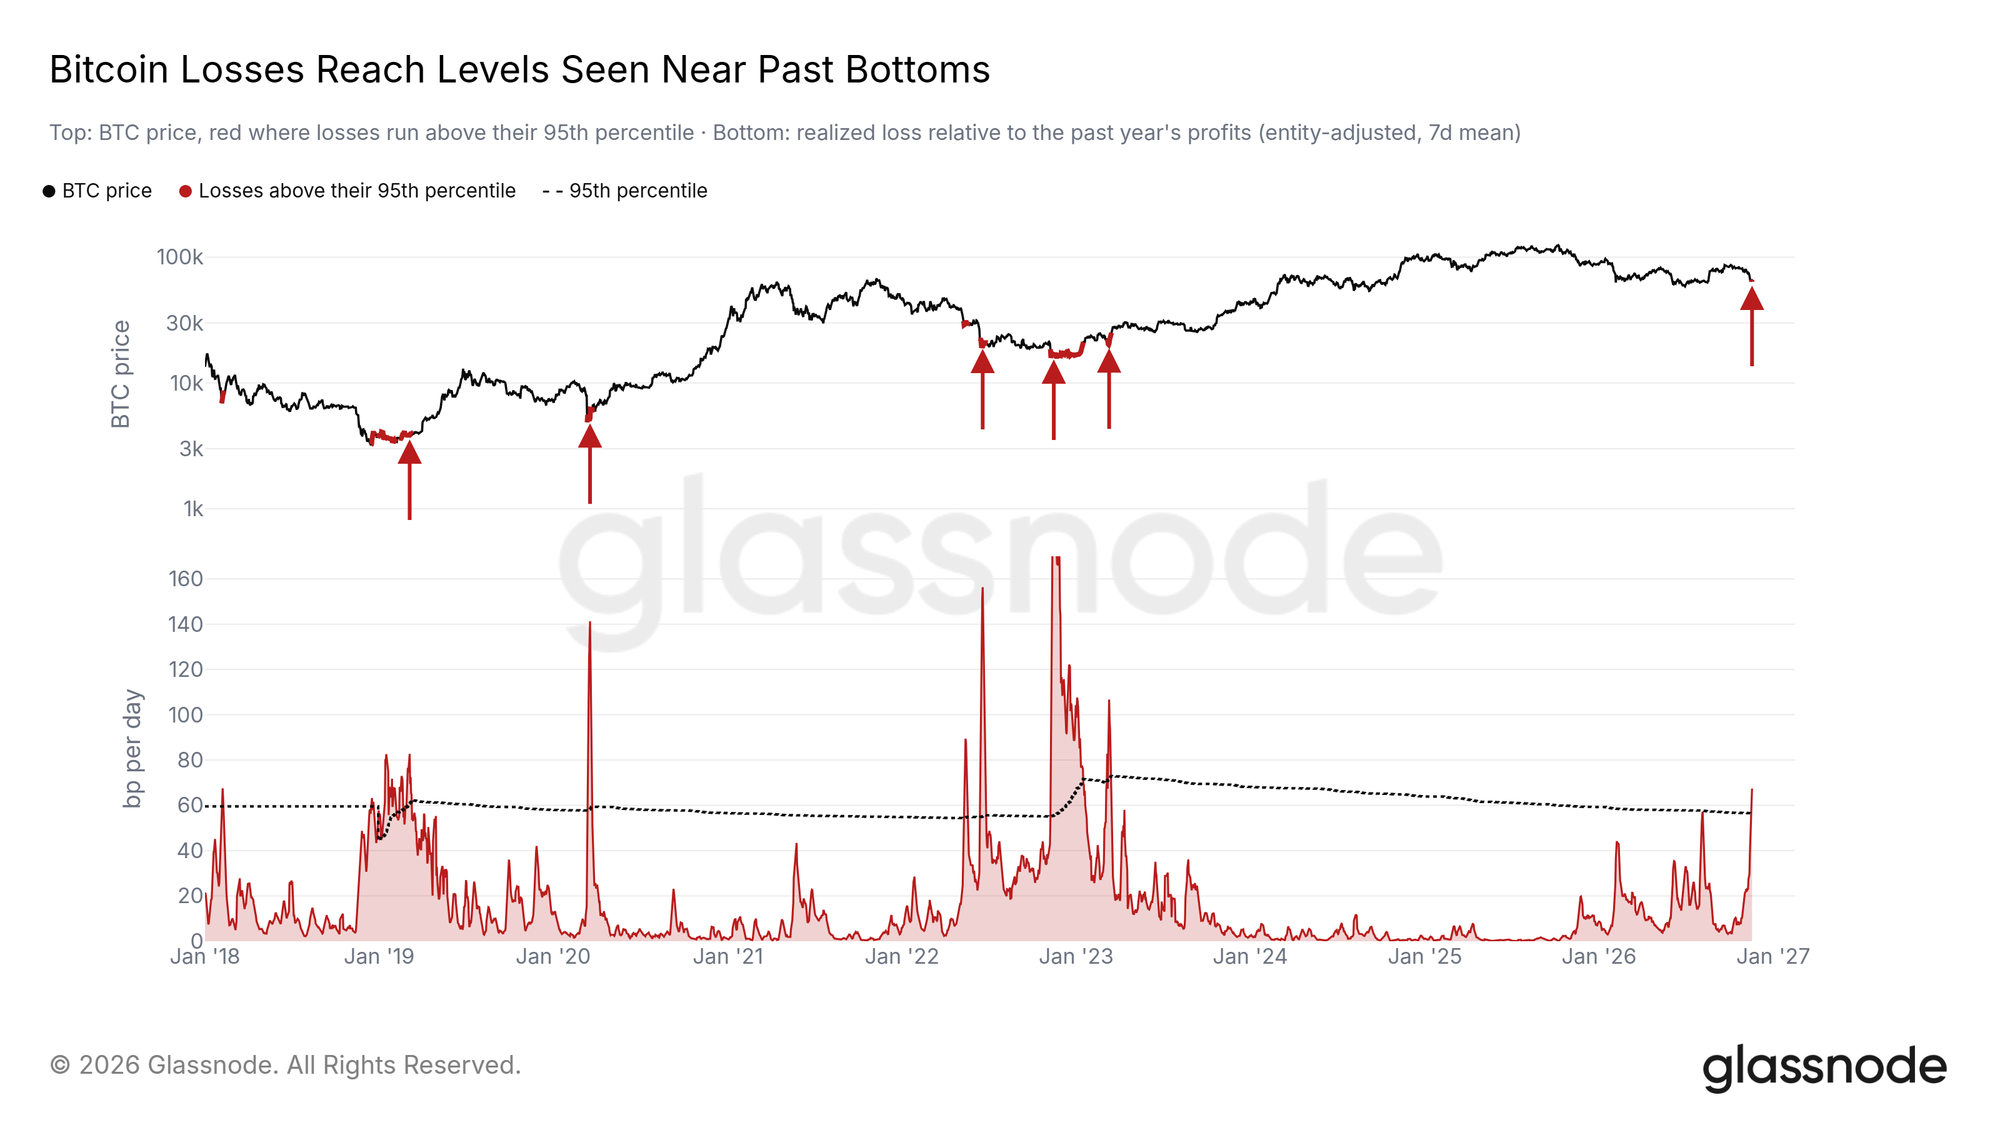
- 已實現虧損飆升至2018、2020、2022及2023年初市場底部才出現的水平,為近年首次重現,標誌近期買家認輸離場。
- 6.2萬–6.6萬美元區間聚集約五分之一籌碼,暴跌兩日增持約6.6萬枚BTC,成為下方唯一密集支撐;失守將打開通往5.85萬乃至5.37萬美元的空間。
- 11月13–14日出現2023年以來最大規模多頭清算,6.2萬美元上方強制賣壓大部分已釋放,殘餘倉位群位於5.95萬–6.22萬美元。
- Binance與Coinbase掛單買盤約為賣盤2.3倍,6萬美元附近為8月以來最大單一買盤檔位;Coinbase溢價於11月15日晚轉正後再度回落。
- 穩定幣供給90天內縮水4.2%,與短期國債收益率上行相關;MARA與Riot本月合計賣出約2.8萬枚BTC轉向AI數據中心;美國現貨ETF十日淨流出26億美元。
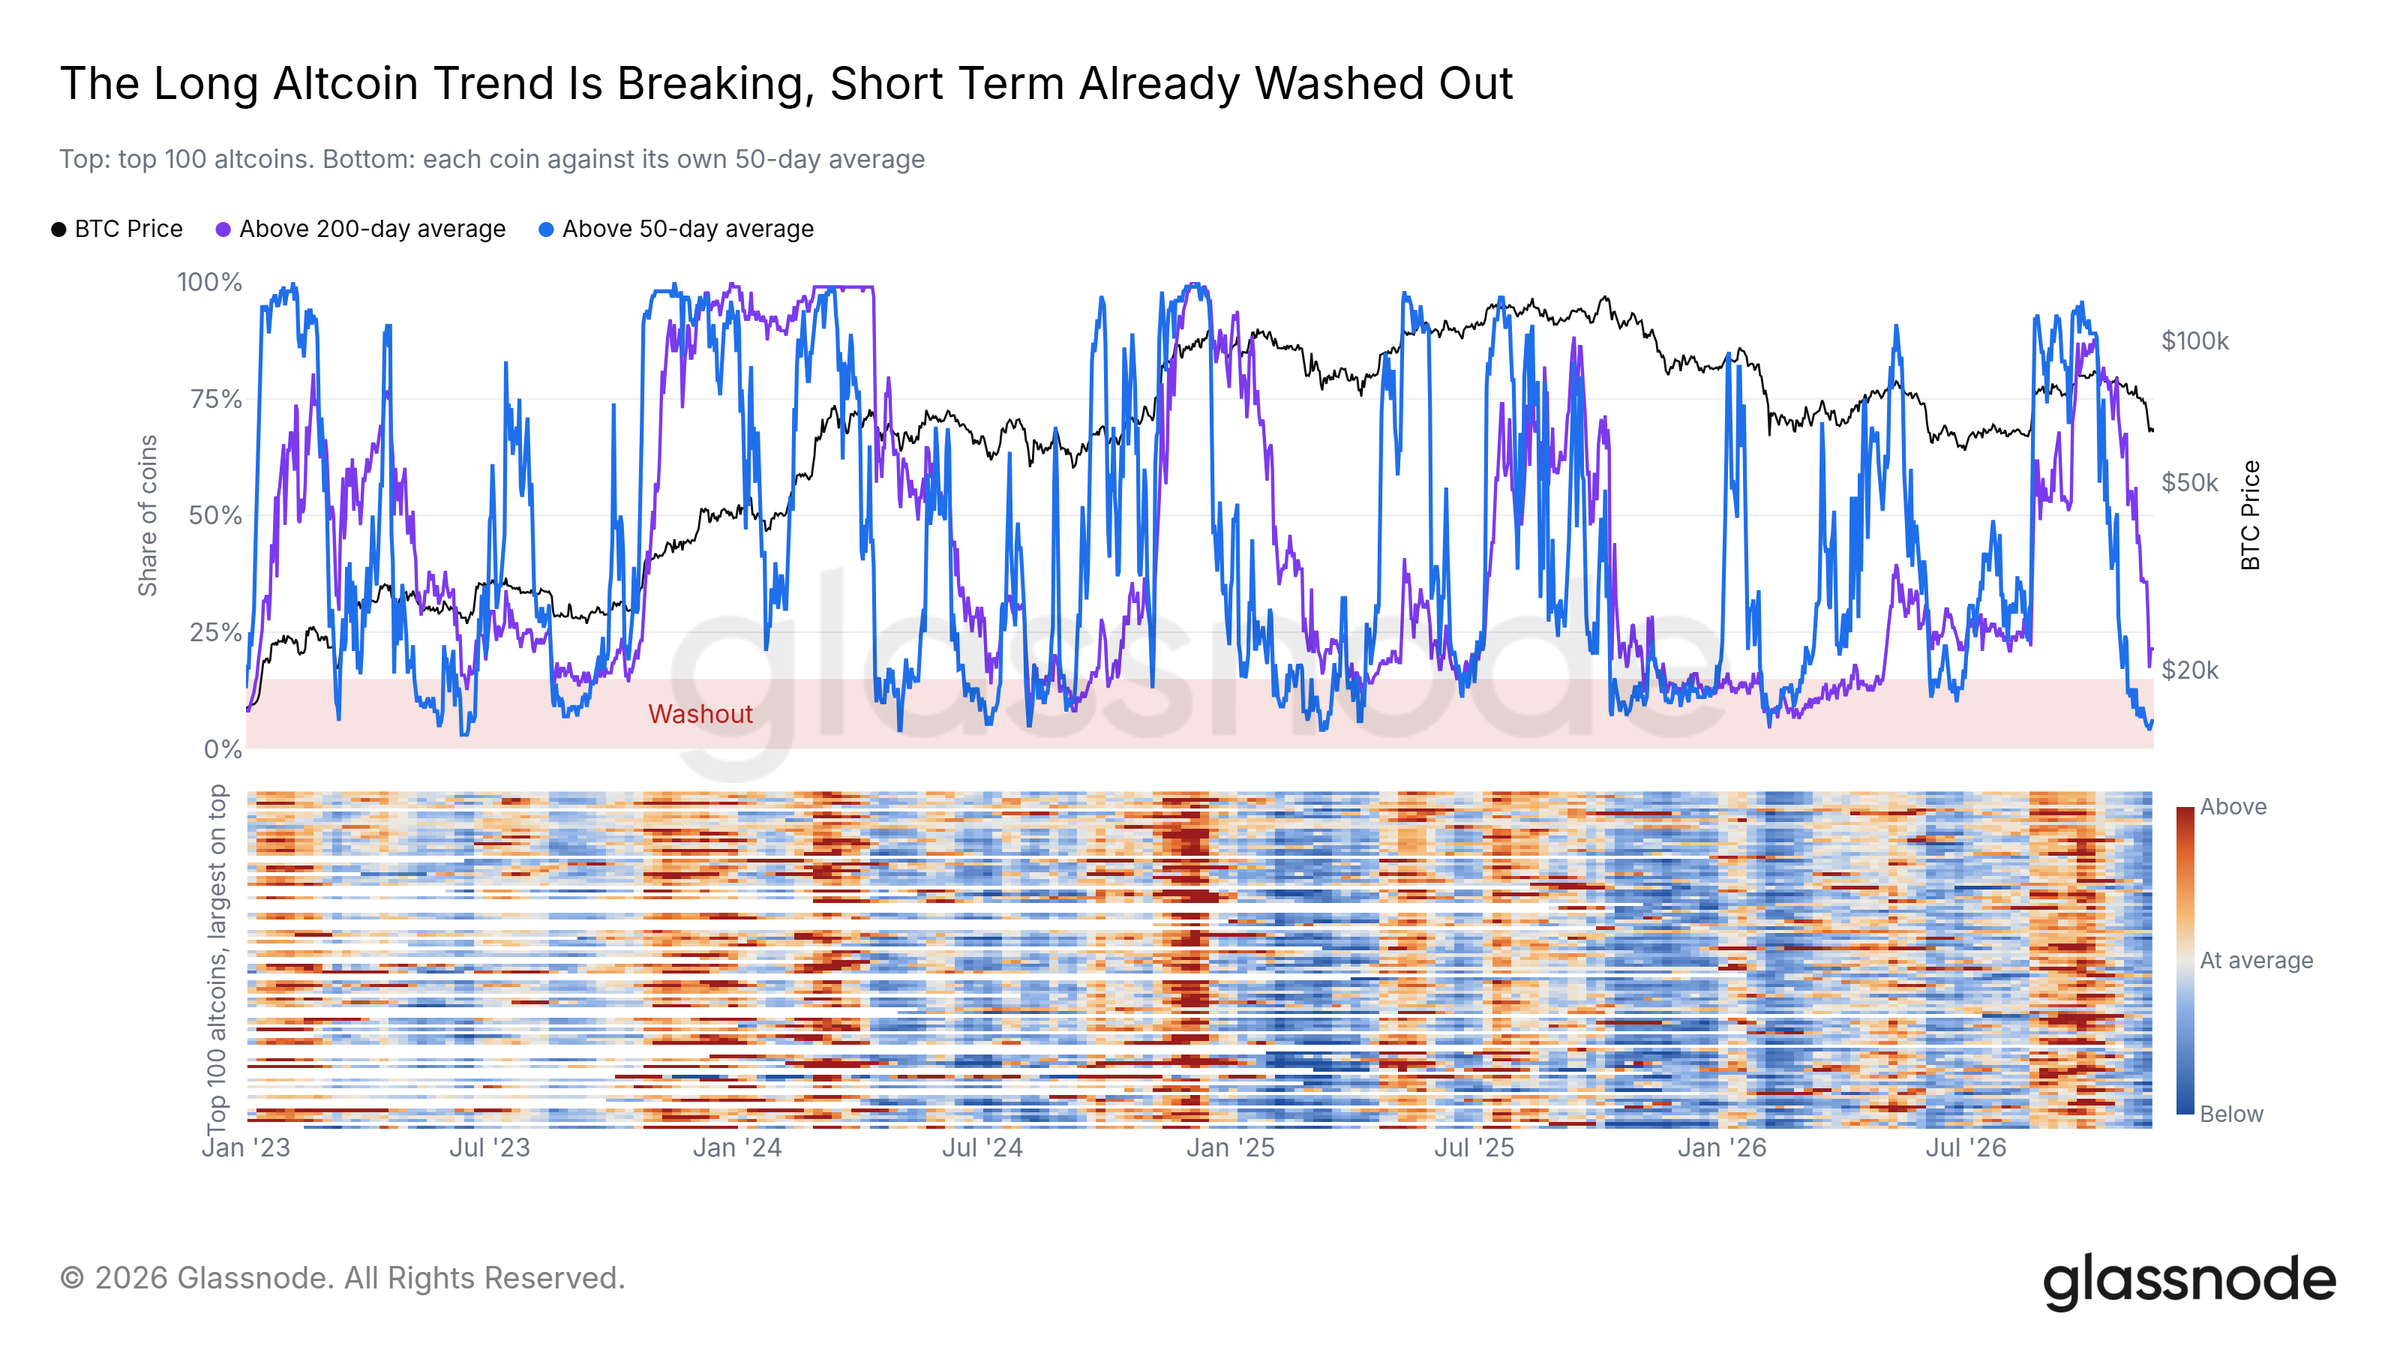
- 市值前100山寨幣僅6%站上50日均線,站上200日均線比例一週內從超三分之一降至21%,洗盤深度接近歷史局部低點特徵。
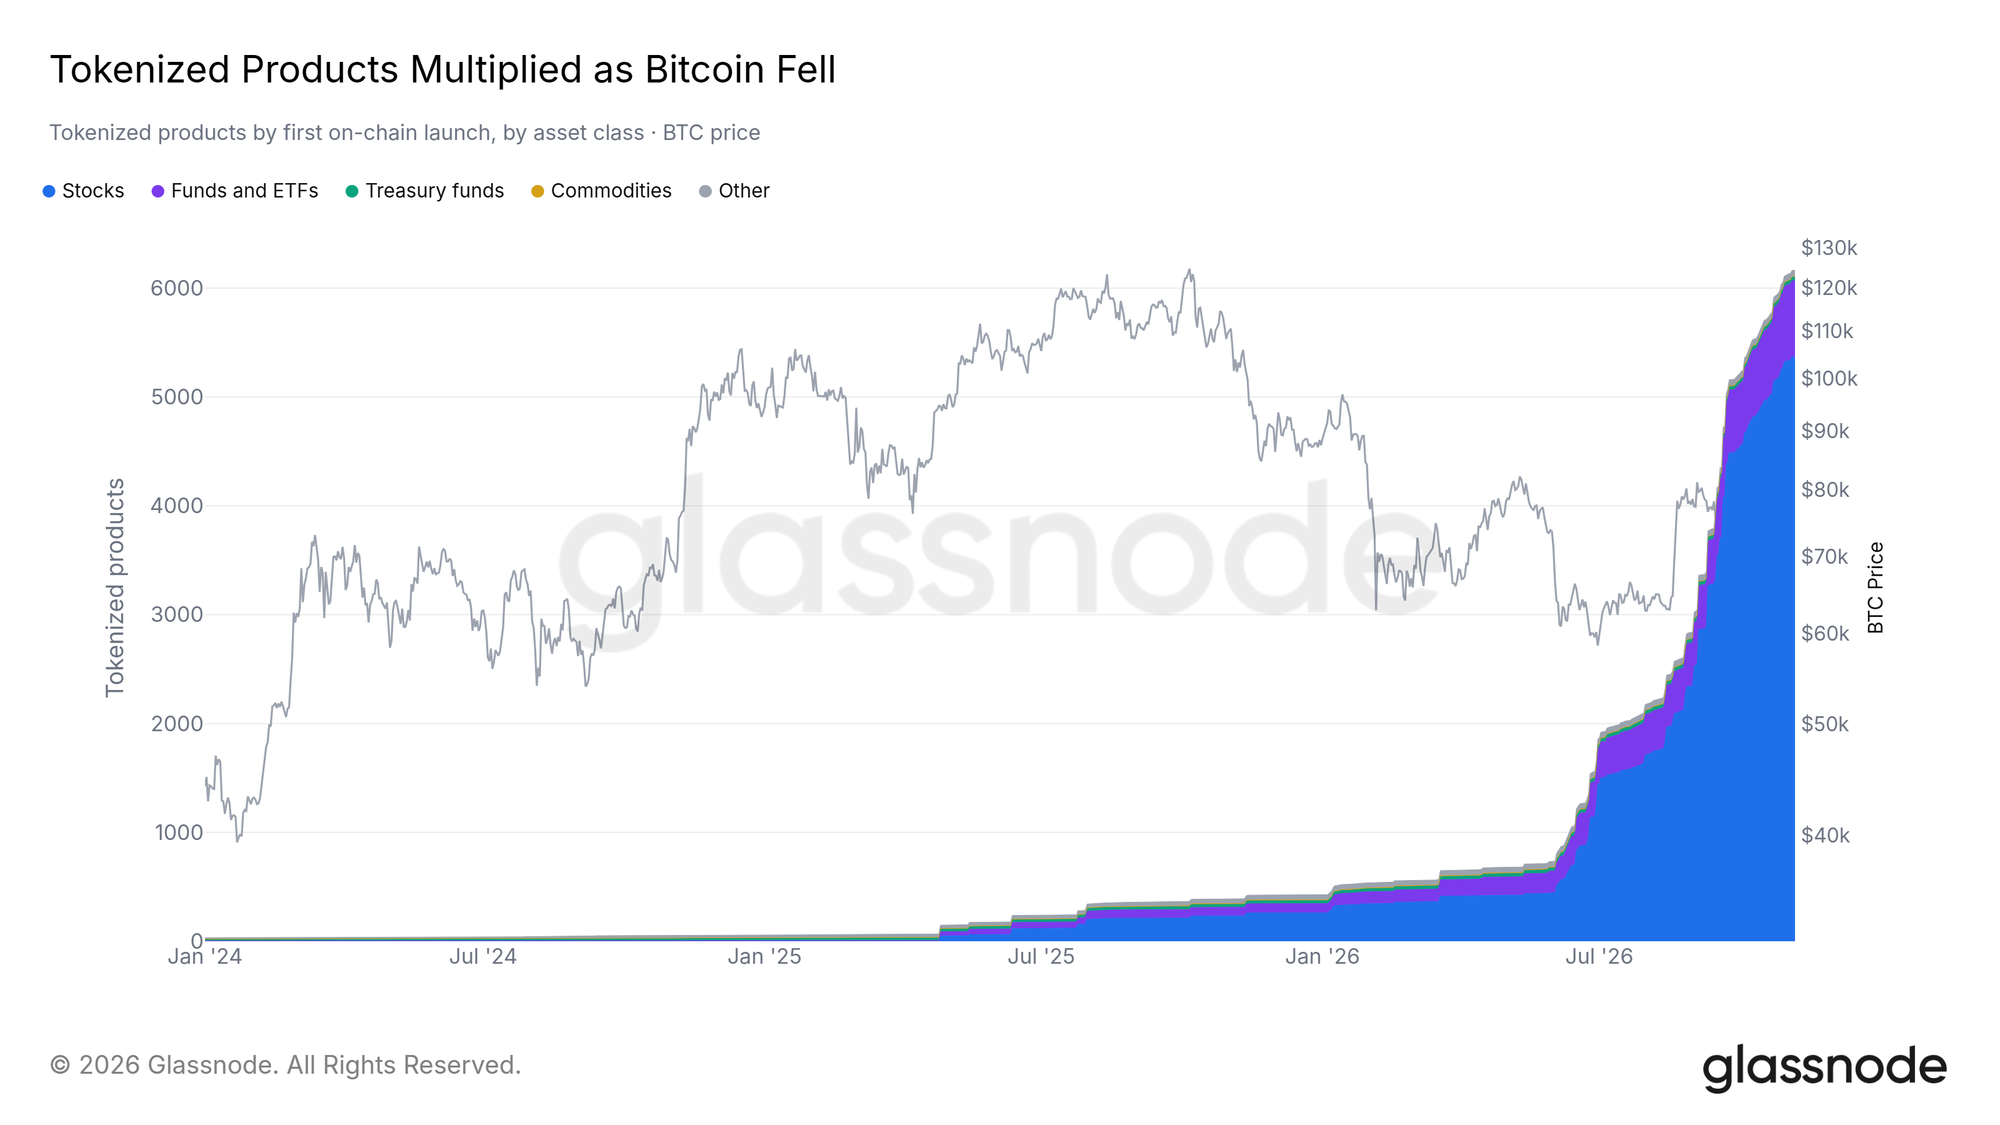
- 代幣化產品從年初428個增至約6200個,增量主要來自代幣化股票,與比特幣同期下跌15%形成對比。
原文作者:Glassnode
原文編譯:Chopper,Foresight News
投降開始了
11 月 15 日,比特幣價格暴跌至 6.2 萬美元,投資者拋售損失之大前所未見。為了跨年份比較,下面圖表把已實現虧損(代幣在低於買入價換手時鎖定的虧損)與過去一年兌現的已實現盈利進行了對比。
這個指標已經達到只在過往市場底部附近才出現的水平,比如 2018、2020、2022 年和 2023 年初,而且這是那之後第一次重現。這類指標飆通常標誌著投資者投降:在高位買入的人認輸,把幣賣給願意接手的人。
近期買家認虧
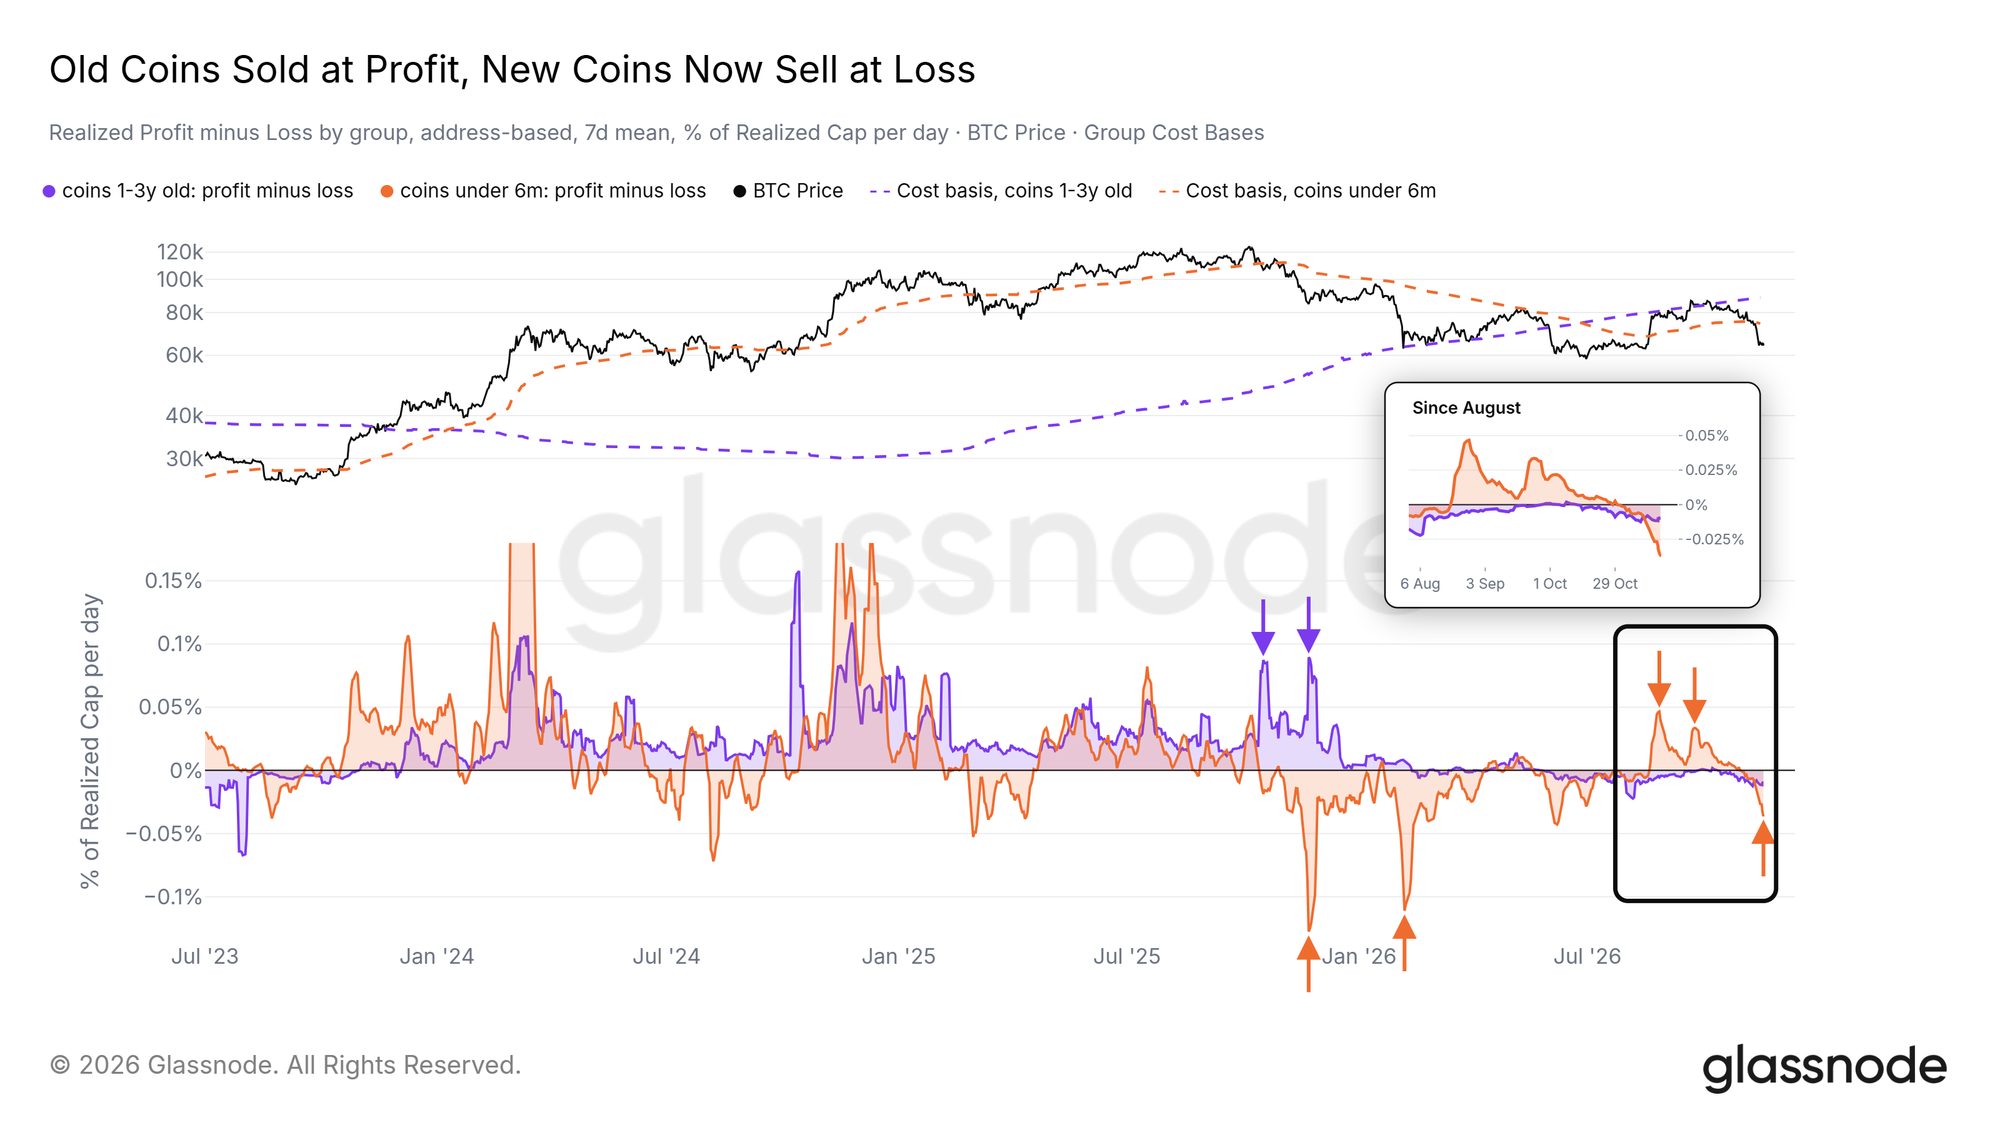
賣壓來自近期買家。持有 1 到 3 年的比特幣在 2025 年末兌現了最後一批大額利潤,此後一直保持安靜。持有不滿 6 個月的比特幣,在 2026 年初遭受了重大損失,又在 9、10 月的反彈中獲利了結,現在再次虧損賣出。
價格目前低於這兩類人的平均買入成本(圖中虛線)。只要價格停留在這條線下方,更多近期買家可能會選擇虧損賣出,而不是繼續等。
守住 8 月的密集區
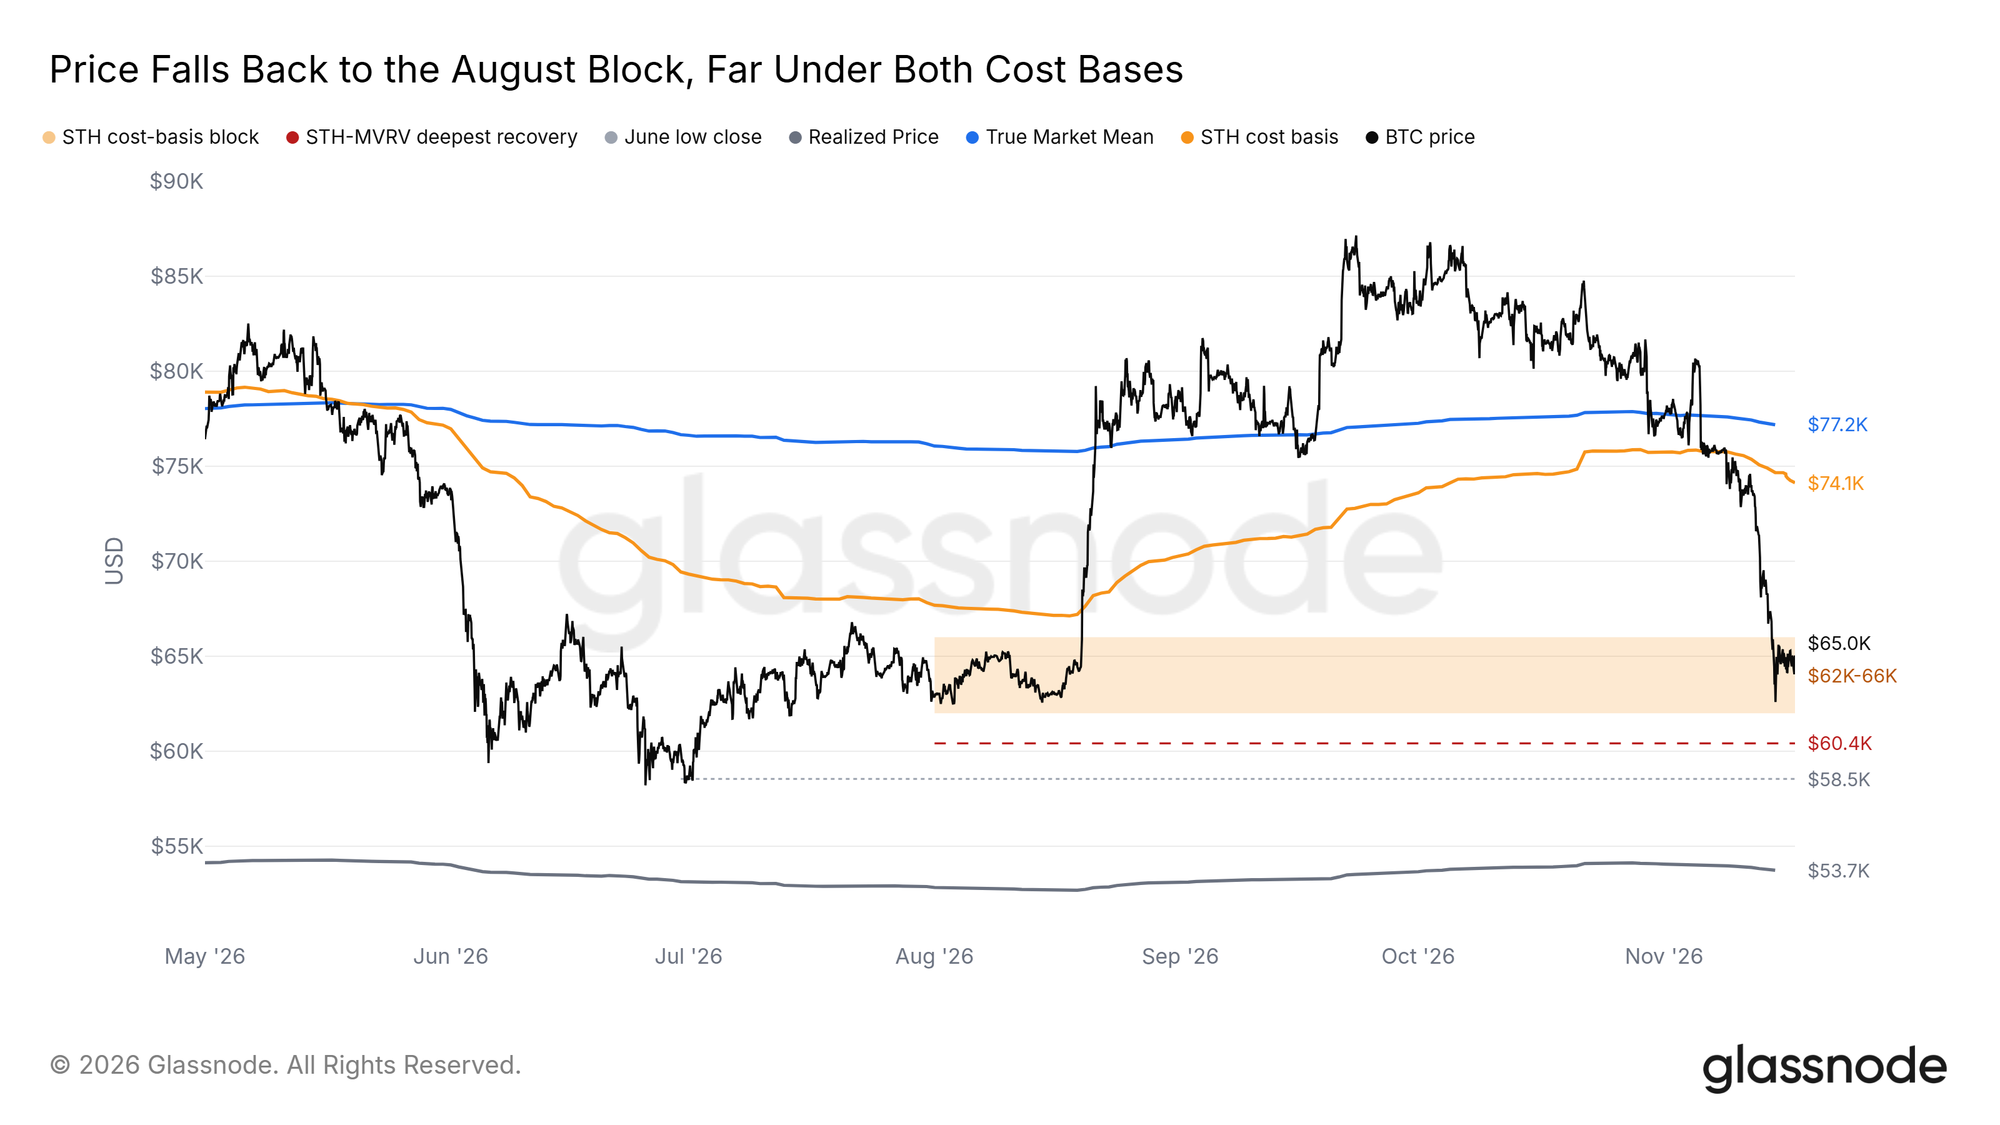
上週我們把 6.2 萬–6.6 萬美元這個區間標為價格下方唯一的密集支撐區域,這次暴跌已經跌到該區間。短期持有者成本基礎分布圖顯示了近期買家買入的位置。這個圍繞 8 月低點形成的區間,包含比特幣持有者約五分之一的籌碼,並且在拋壓最重的兩天裡增加了約 6.6 萬枚 BTC,說明有買家在買入。
讓它成為必須守住的位置,而它下方的風險很大。短期持有者在 6.2 萬美元下方買入的幣很少,而清算圖上最大的一簇多頭清算就在它下面。若日線收在該區間下方,8 月的買家全部轉為虧損,同時槓桿多頭被迫離場,一次破位就可能變成一輪急跌。往下的下一個位置是 6 月低點 5.85 萬美元。
上方,短期持有者成本基礎在 7.41 萬美元,那是近期買家一個整體回本的位置。
槓桿已被清洗
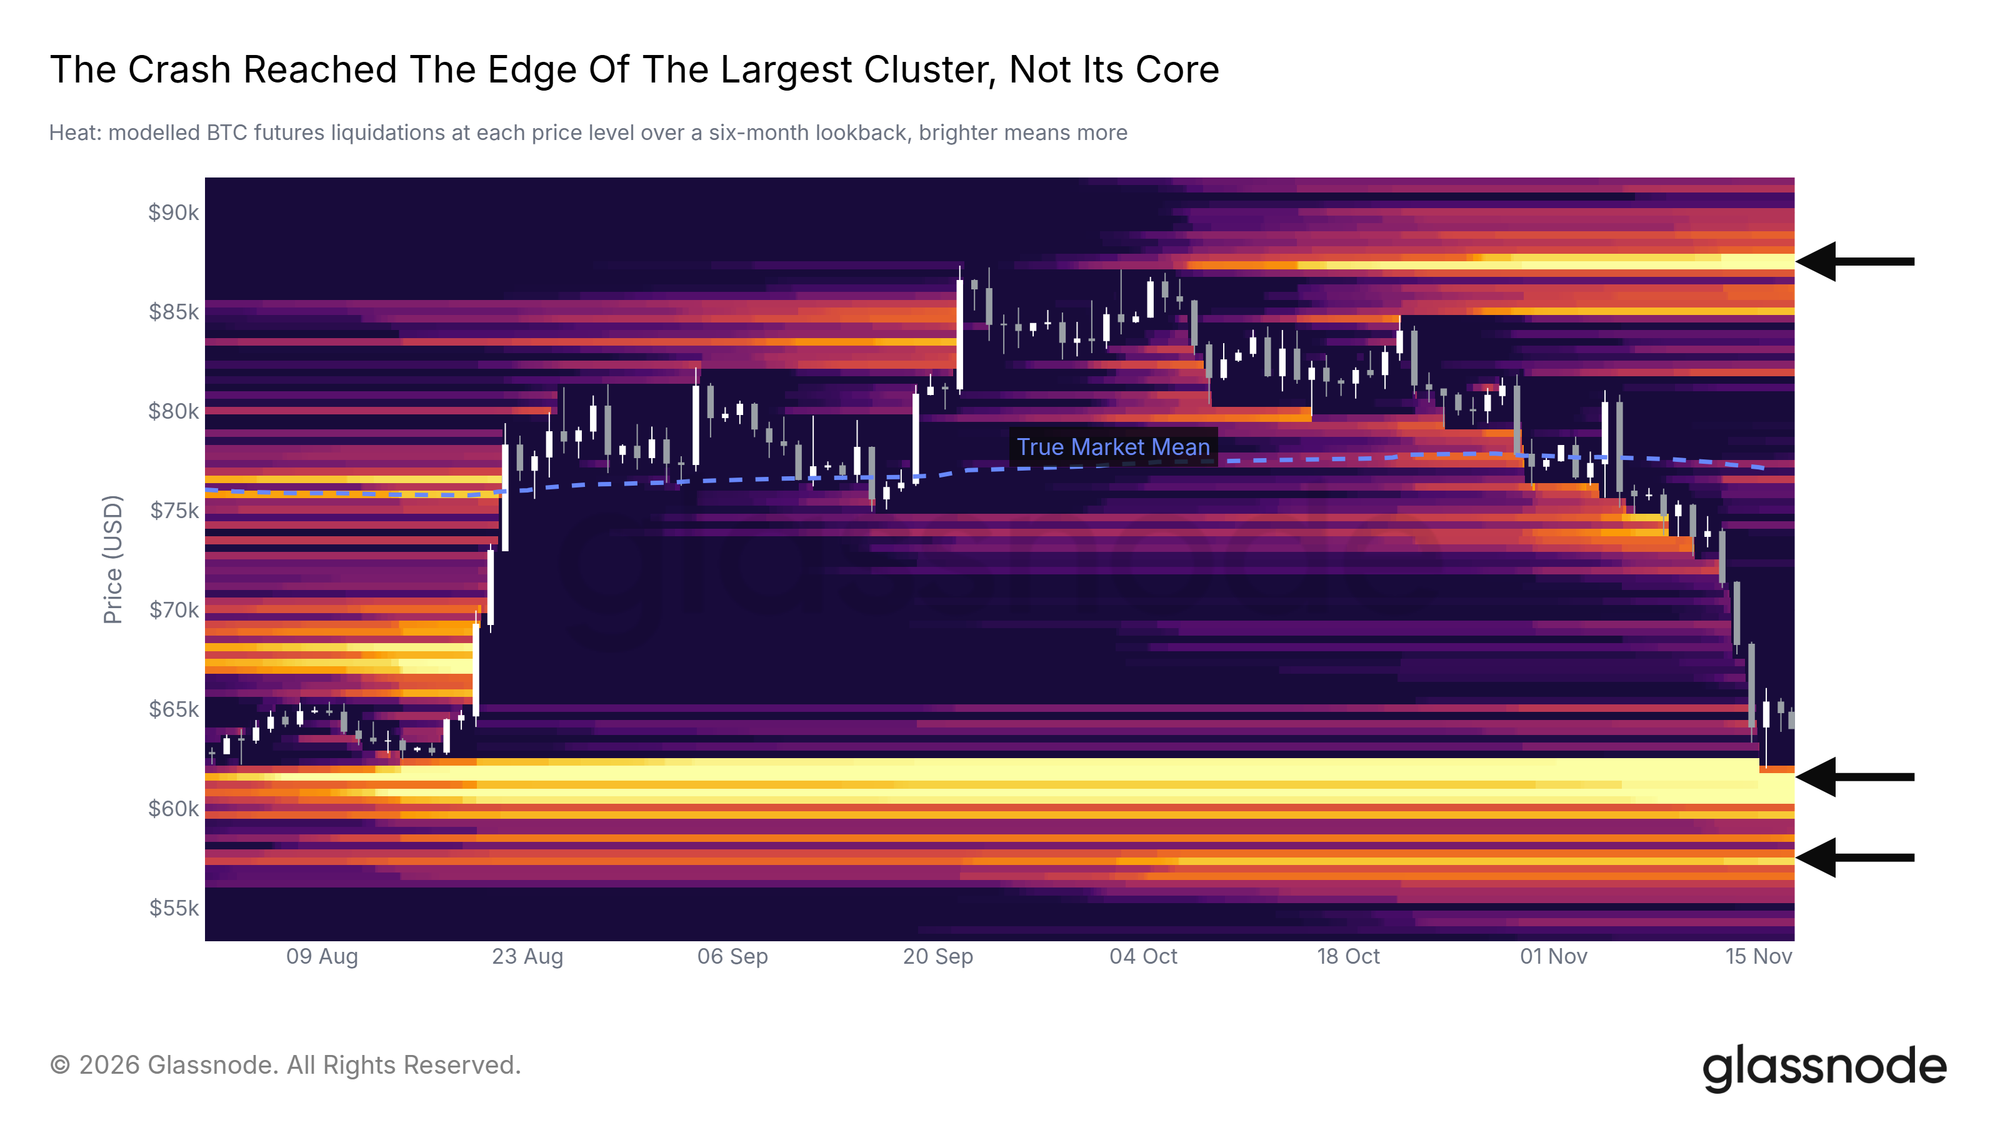
這次暴跌大規模清掉了槓桿多頭。以未平倉合約為基準衡量,11 月 13、14 日出現了 2023 年以來最大的幾批多頭清算。清算熱力圖模擬的是槓桿期貨倉位會被強制平倉的價格,它顯示,在 6.2 萬美元上方的多頭大部分已經不在了。上週,市場價格清算價格與 6 萬美元之間空隙看起來很小,而暴跌正好一口氣穿過了這個缺口。
該倉位群仍在價格下方,位於 5.95 萬–6.22 萬美元。如果價格再回到這裡,可能還有一輪最後清洗,不過 6.2 萬美元上方的強制賣壓大多已經釋放完了。最大的空頭倉位群則在很遠的上方,接近 8.75 萬美元。
買盤在下方等著
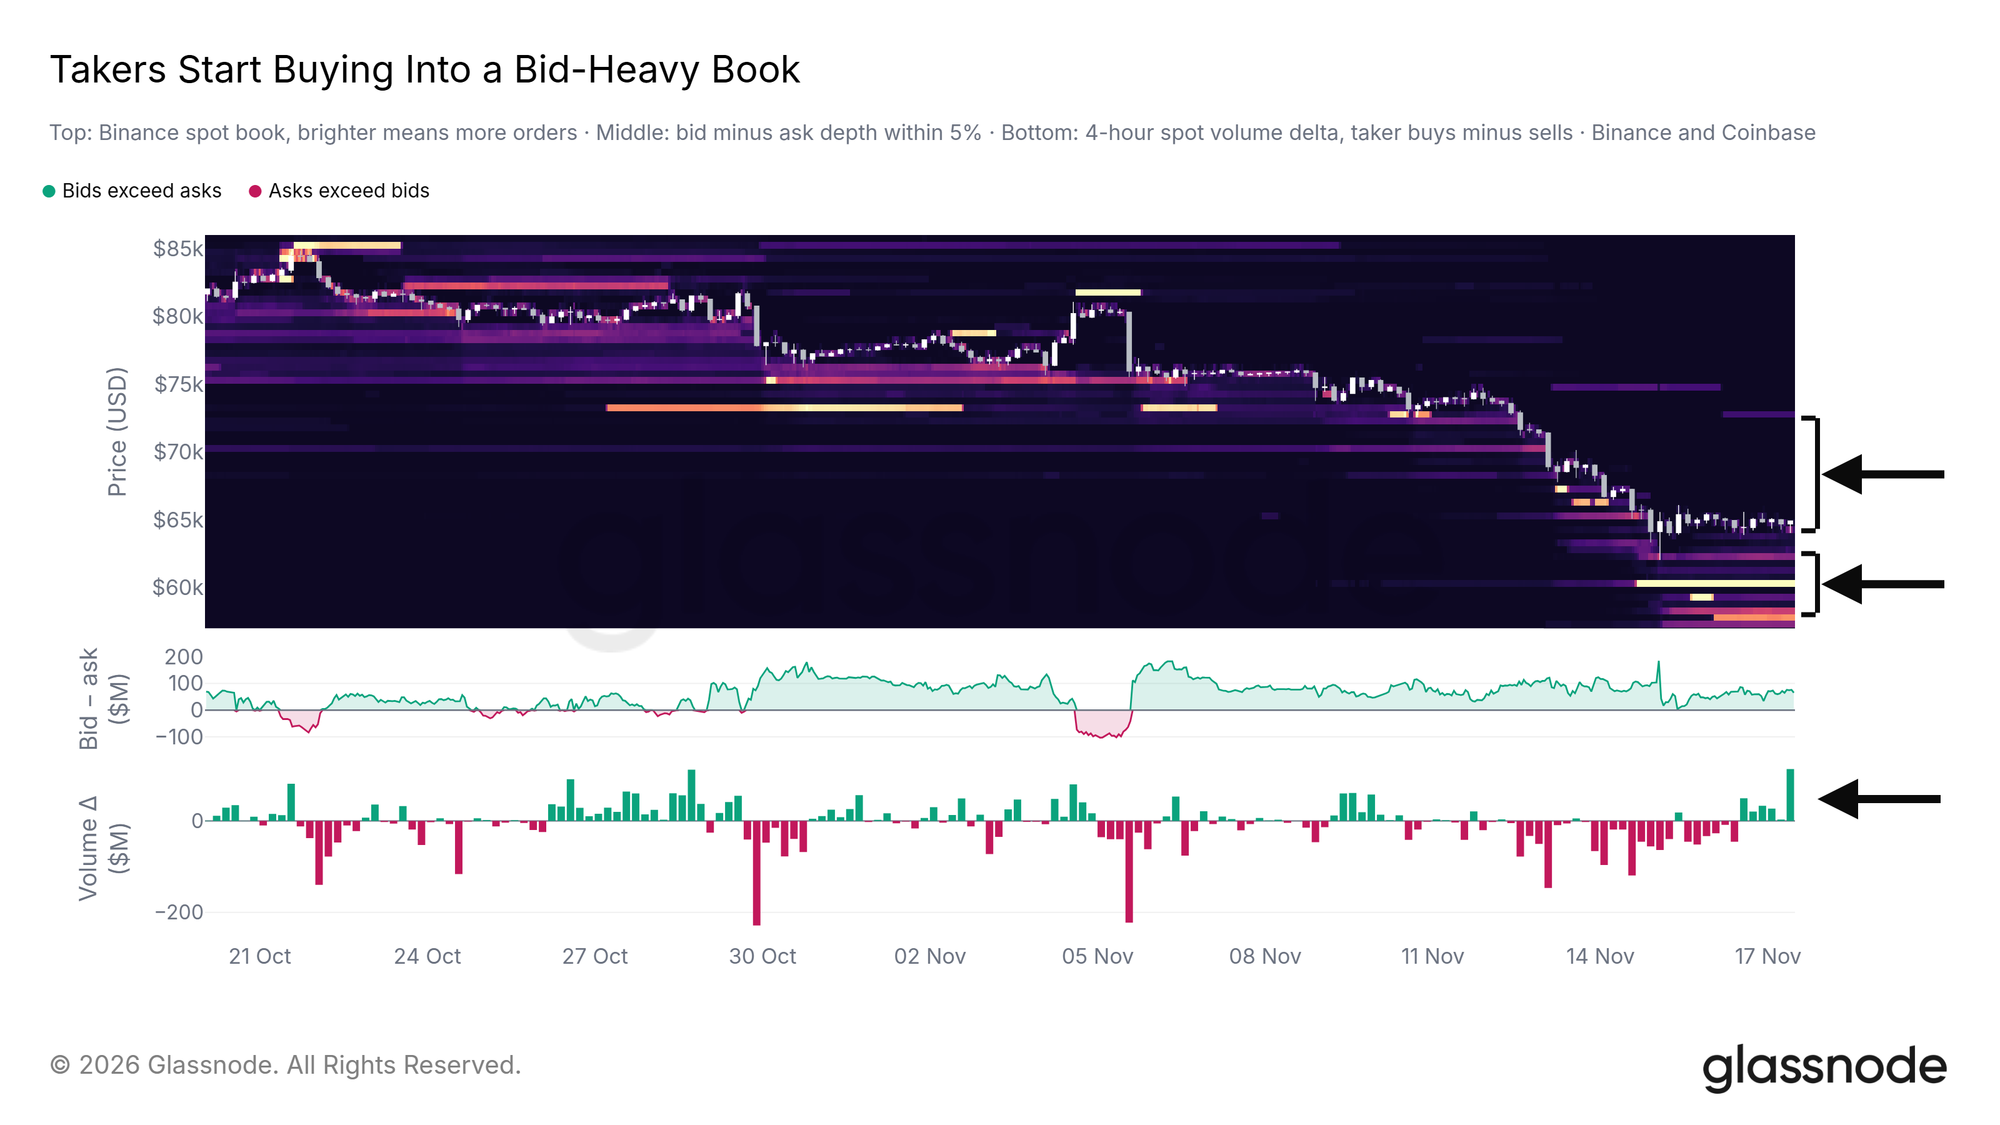
在價格上下 5% 的範圍內,Binance 與 Coinbase 的掛單買盤目前約為賣盤的 2.3 倍。自 8 月底以來,買盤通常只略微多於賣盤。熱力圖上最亮的區域在 6 萬美元附近,是 Binance 自 8 月以來最大的單一買盤檔位。
暴跌過程中,主動賣單一直在對著這些買盤砸貨,如圖中紅柱所示。過去一天,他們已轉為淨買入。掛單隨時可能被撤掉,所以這些買盤只有在被成交之後才真正重要。
市場低點時的溢價
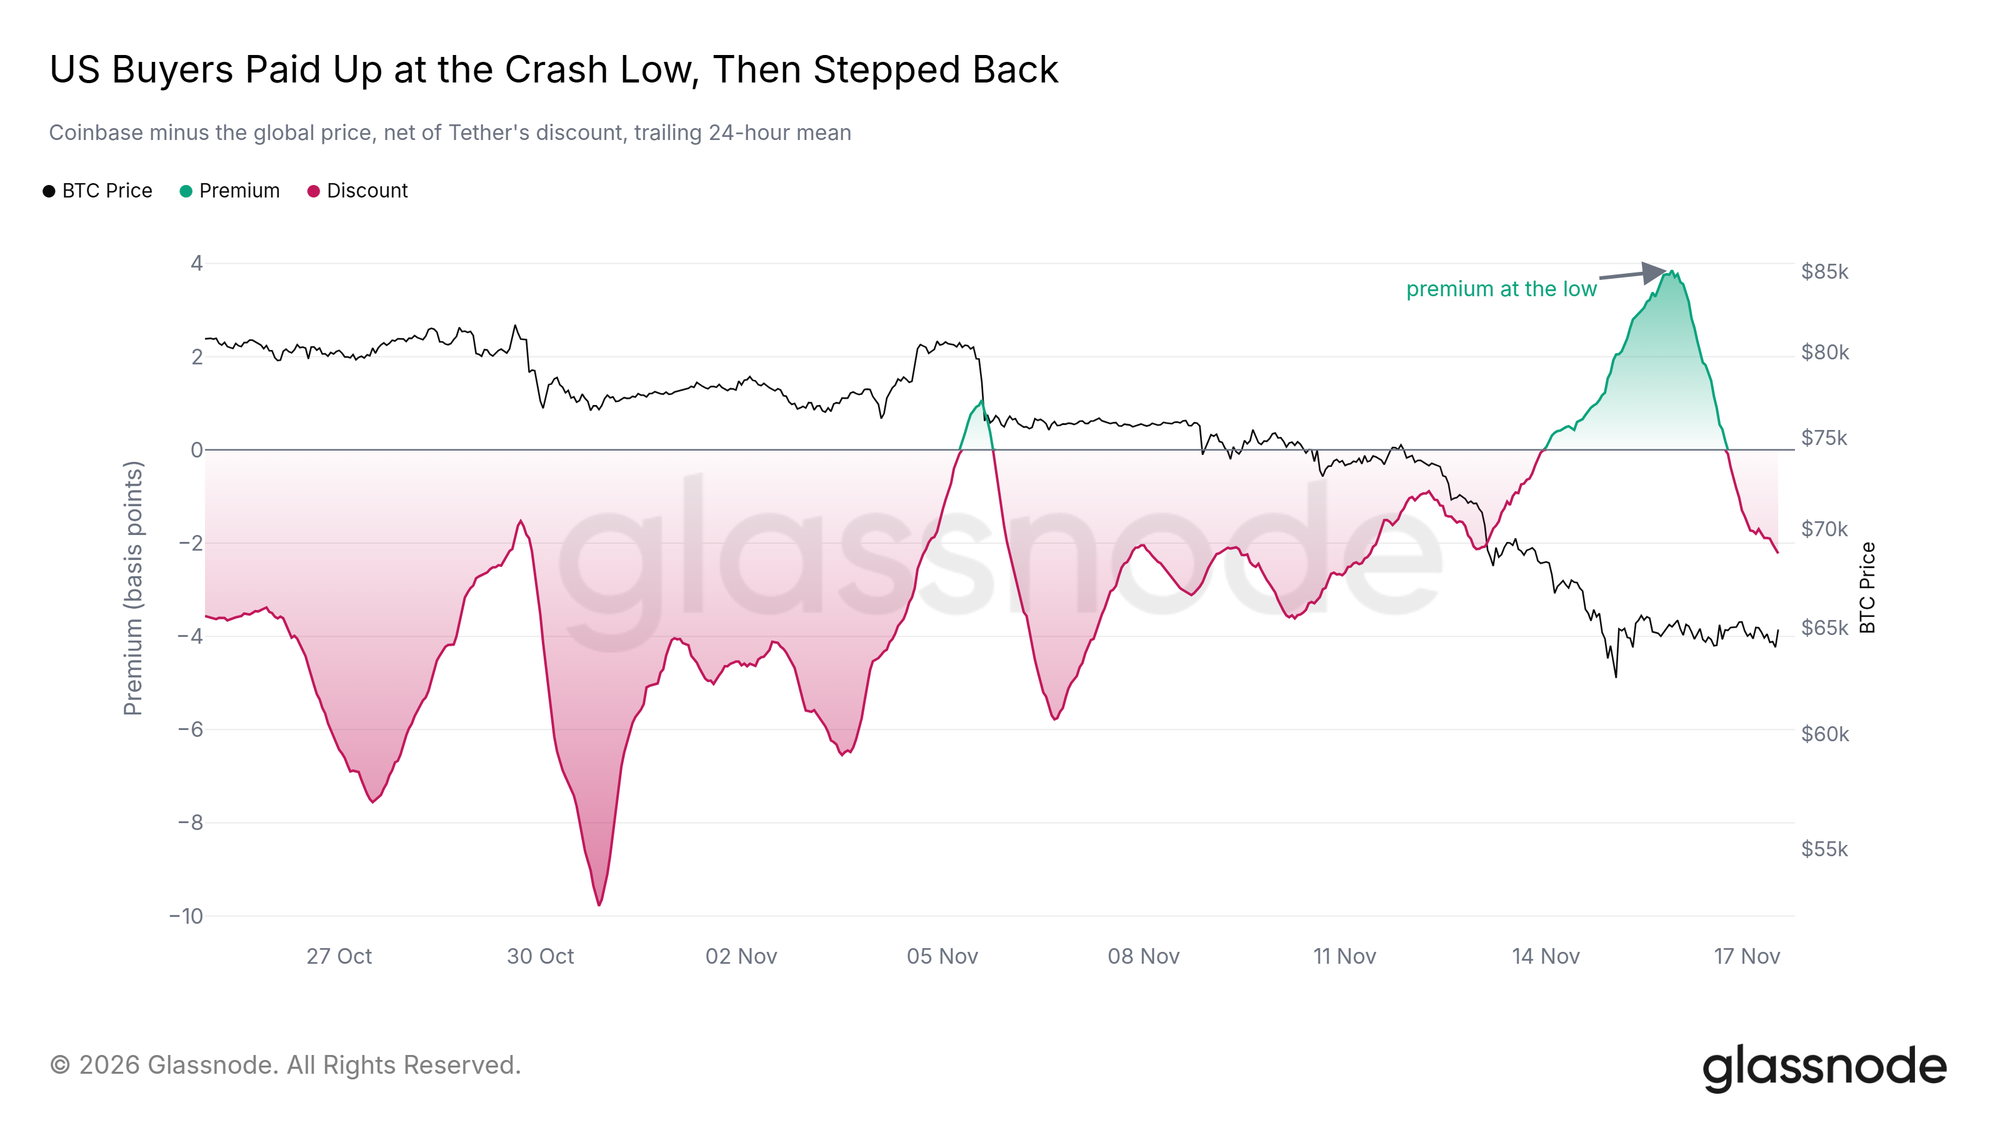
Coinbase Premium 指標比特幣在 Coinbase 上的價格與全球價格進行比較。自 10 月底以來,它幾乎每個小時都是負的。在見底的那個週末,隨著美國買家抬價買入,它轉為正溢價,並在 11 月 15 日晚上達到峰值。
此後它又滑回到小幅折價。如果溢價重新轉正並維持住,說明美國市場的需求真正回來了。
現金流向短期國債
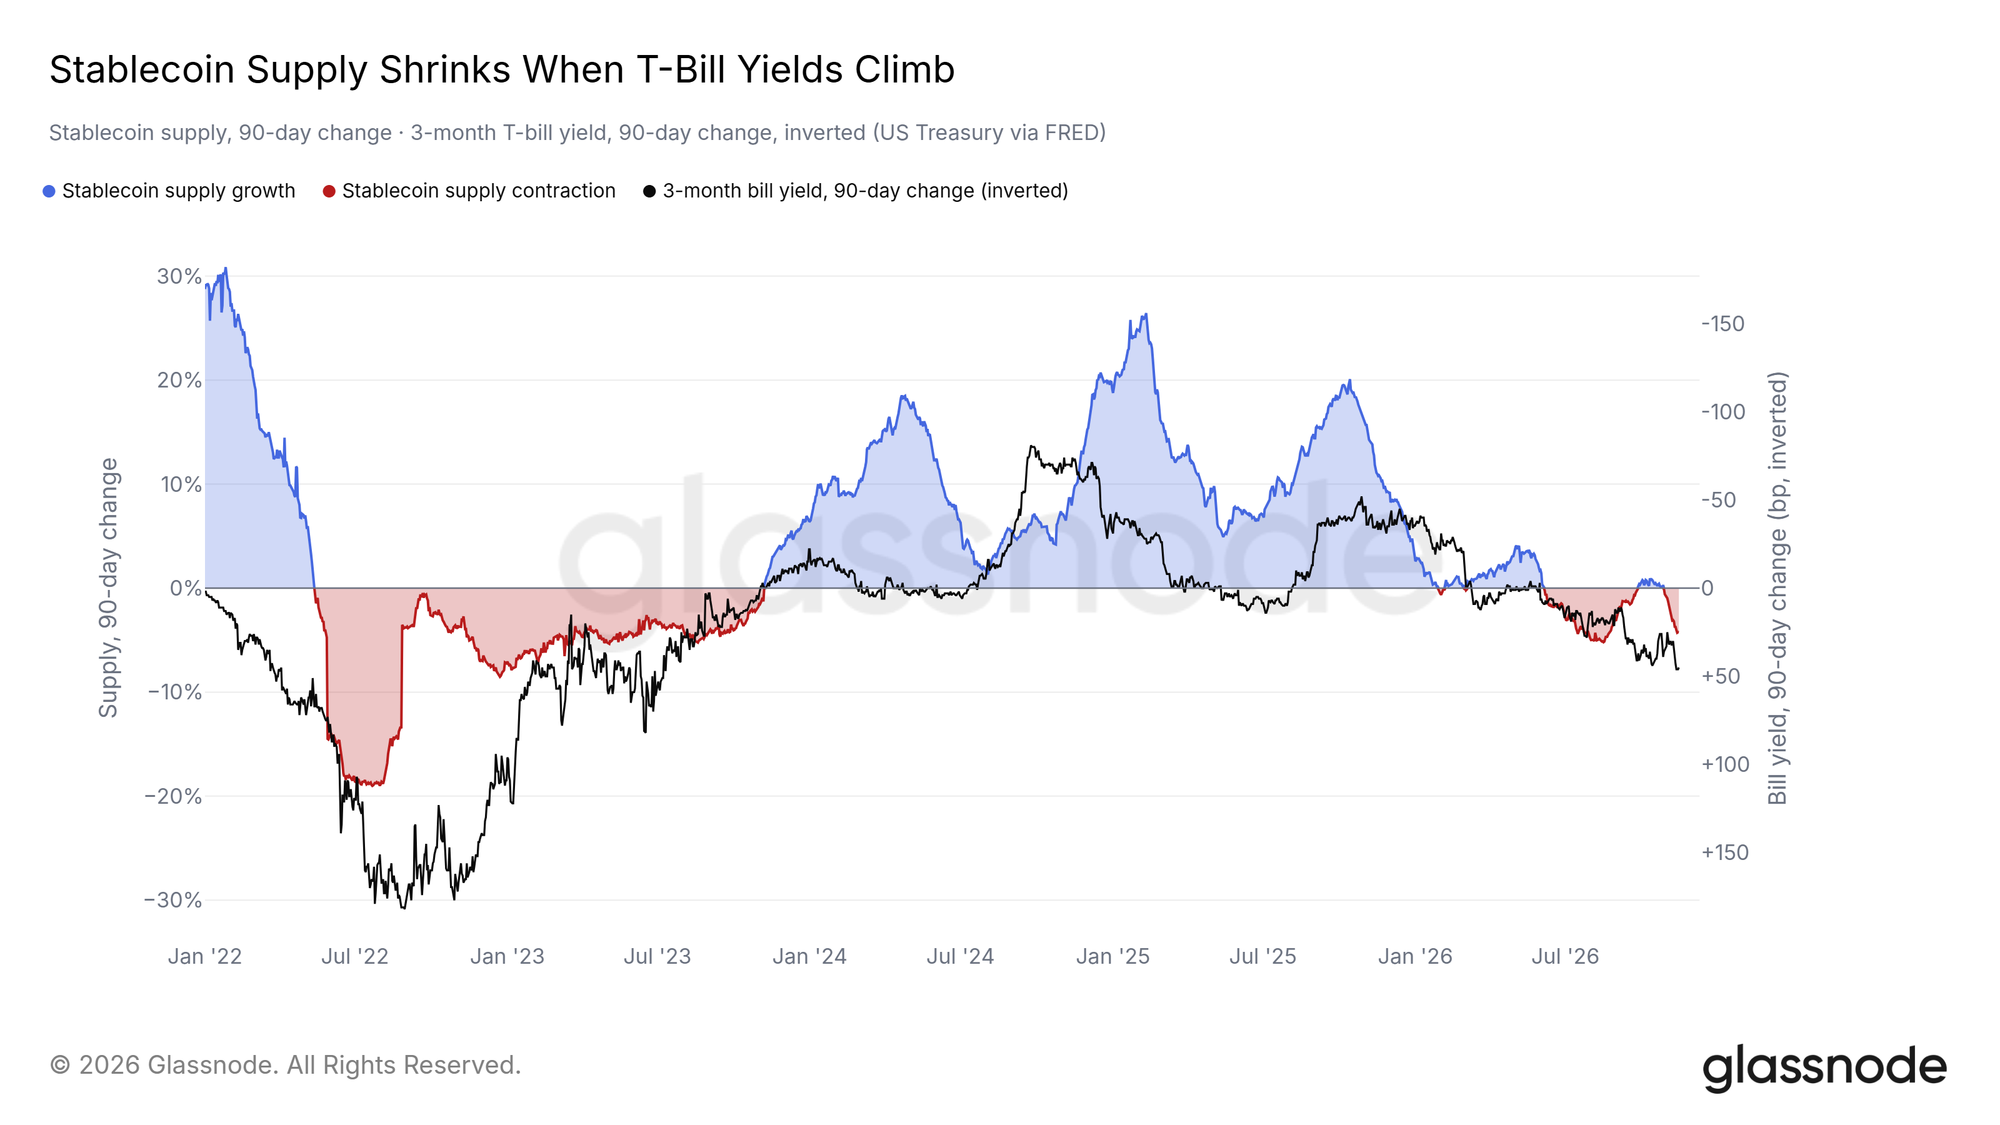
除了低點上的接盤,需求整體仍然稀薄。加密市場的穩定幣在過去 90 天縮水了 4.2%。
自 2022 年以來,穩定幣供給往往在短期國債收益率上行時收縮。穩定幣不給持有人任何利息,而發行方賺取背後國債的收益;一旦收益率走高,持有人就會把穩定幣換成短期國債或貨幣市場基金。3 個月期國庫券收益率在 90 天內上漲了約 45 個基點,穩定幣供給也隨之掉頭。2022 年國債收益率上行最快時,穩定幣供給 3 個月內縮了近五分之一。如果國債收益率停止上行,這股對加密現金的抽離大概率會緩解。
礦工賣幣養 AI
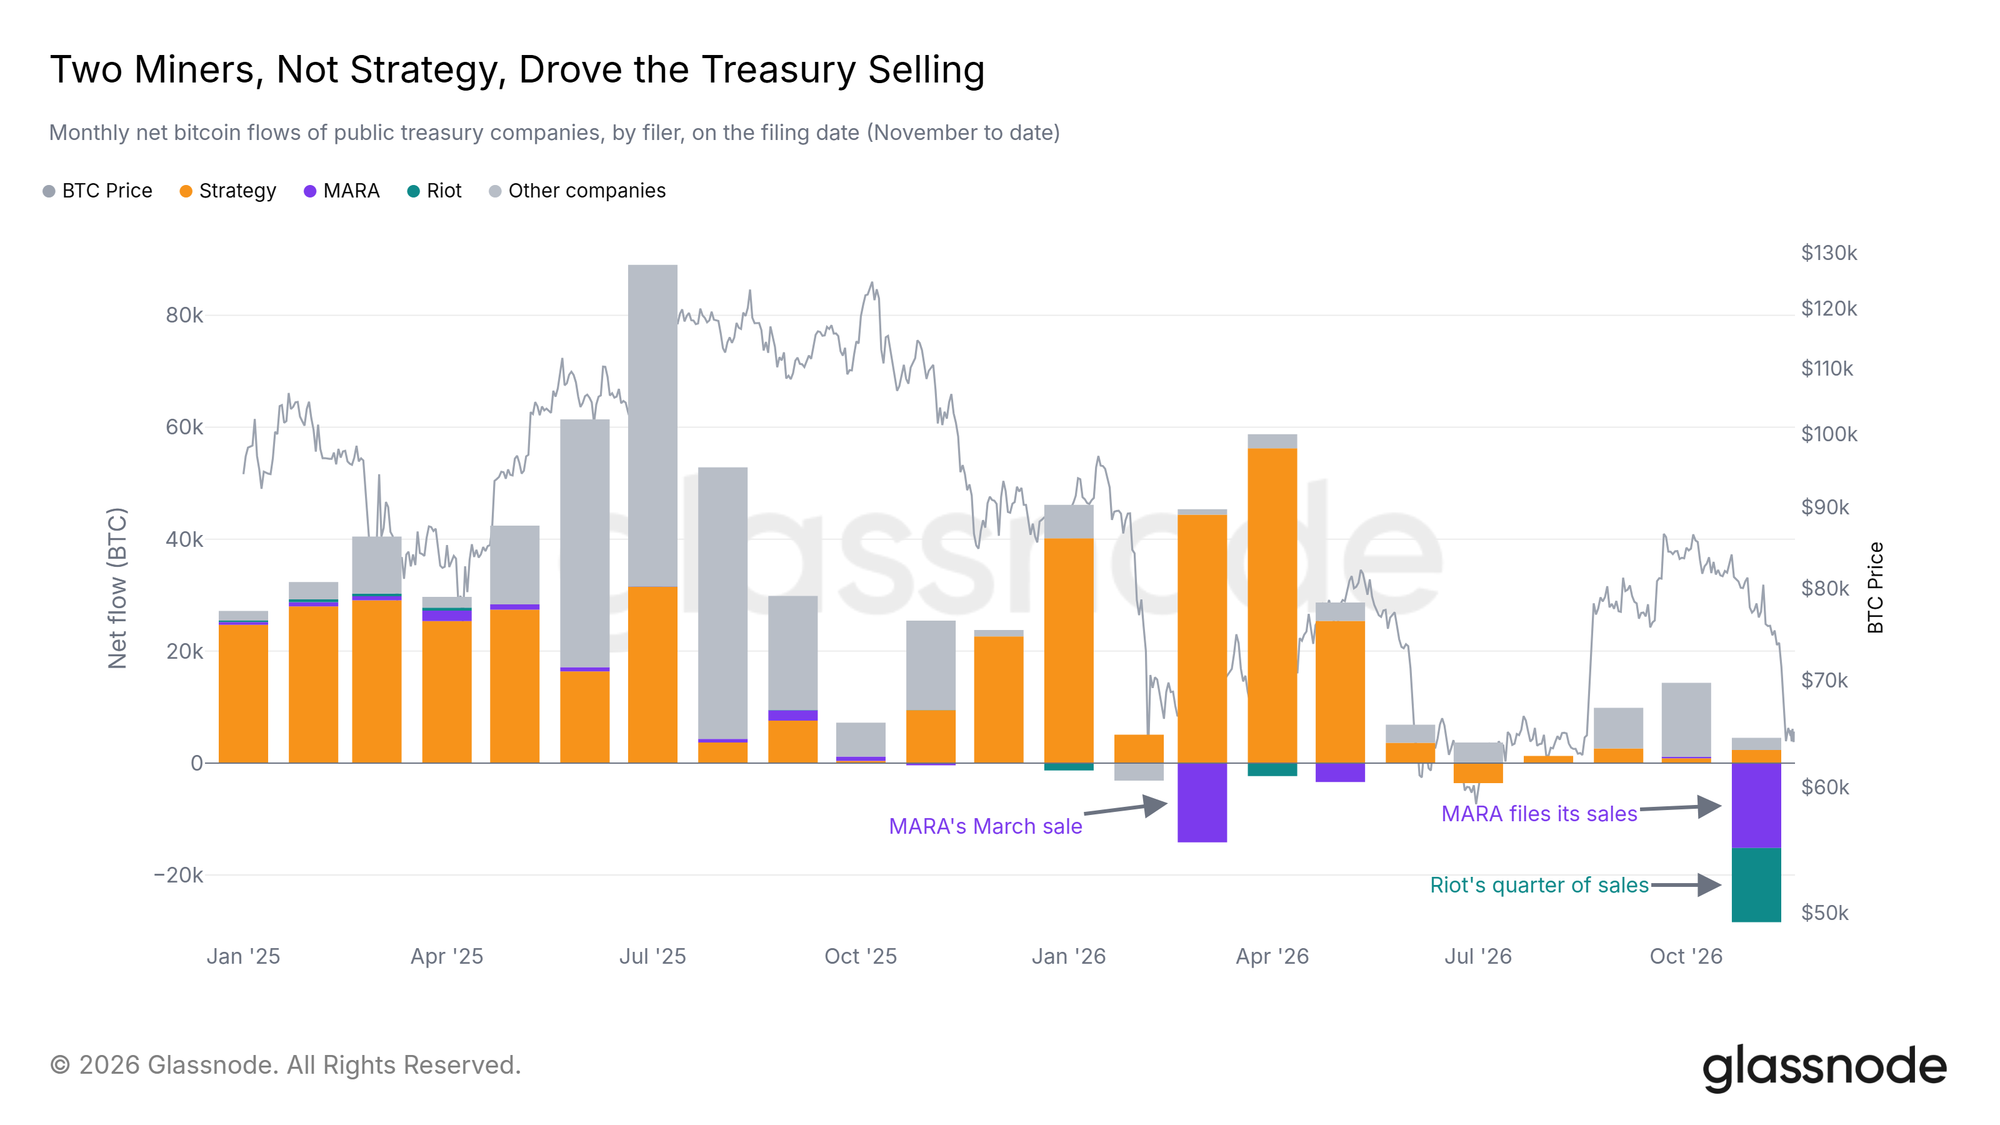
礦工也在賣。MARA 和 Riot 本月報告合計賣出約 2.8 萬枚 BTC,而 Strategy 繼續買入。兩家礦工都在轉向 AI 與高性能計算資料中心,賣幣用於支付這筆轉型。除了這兩家,比特幣財庫公司在 11 月是淨買入的。
美國現貨 ETF 也顯示出同樣的需求不足,截至 11 月 13 日的十個交易日裡,淨流出 26 億美元。
後續事件
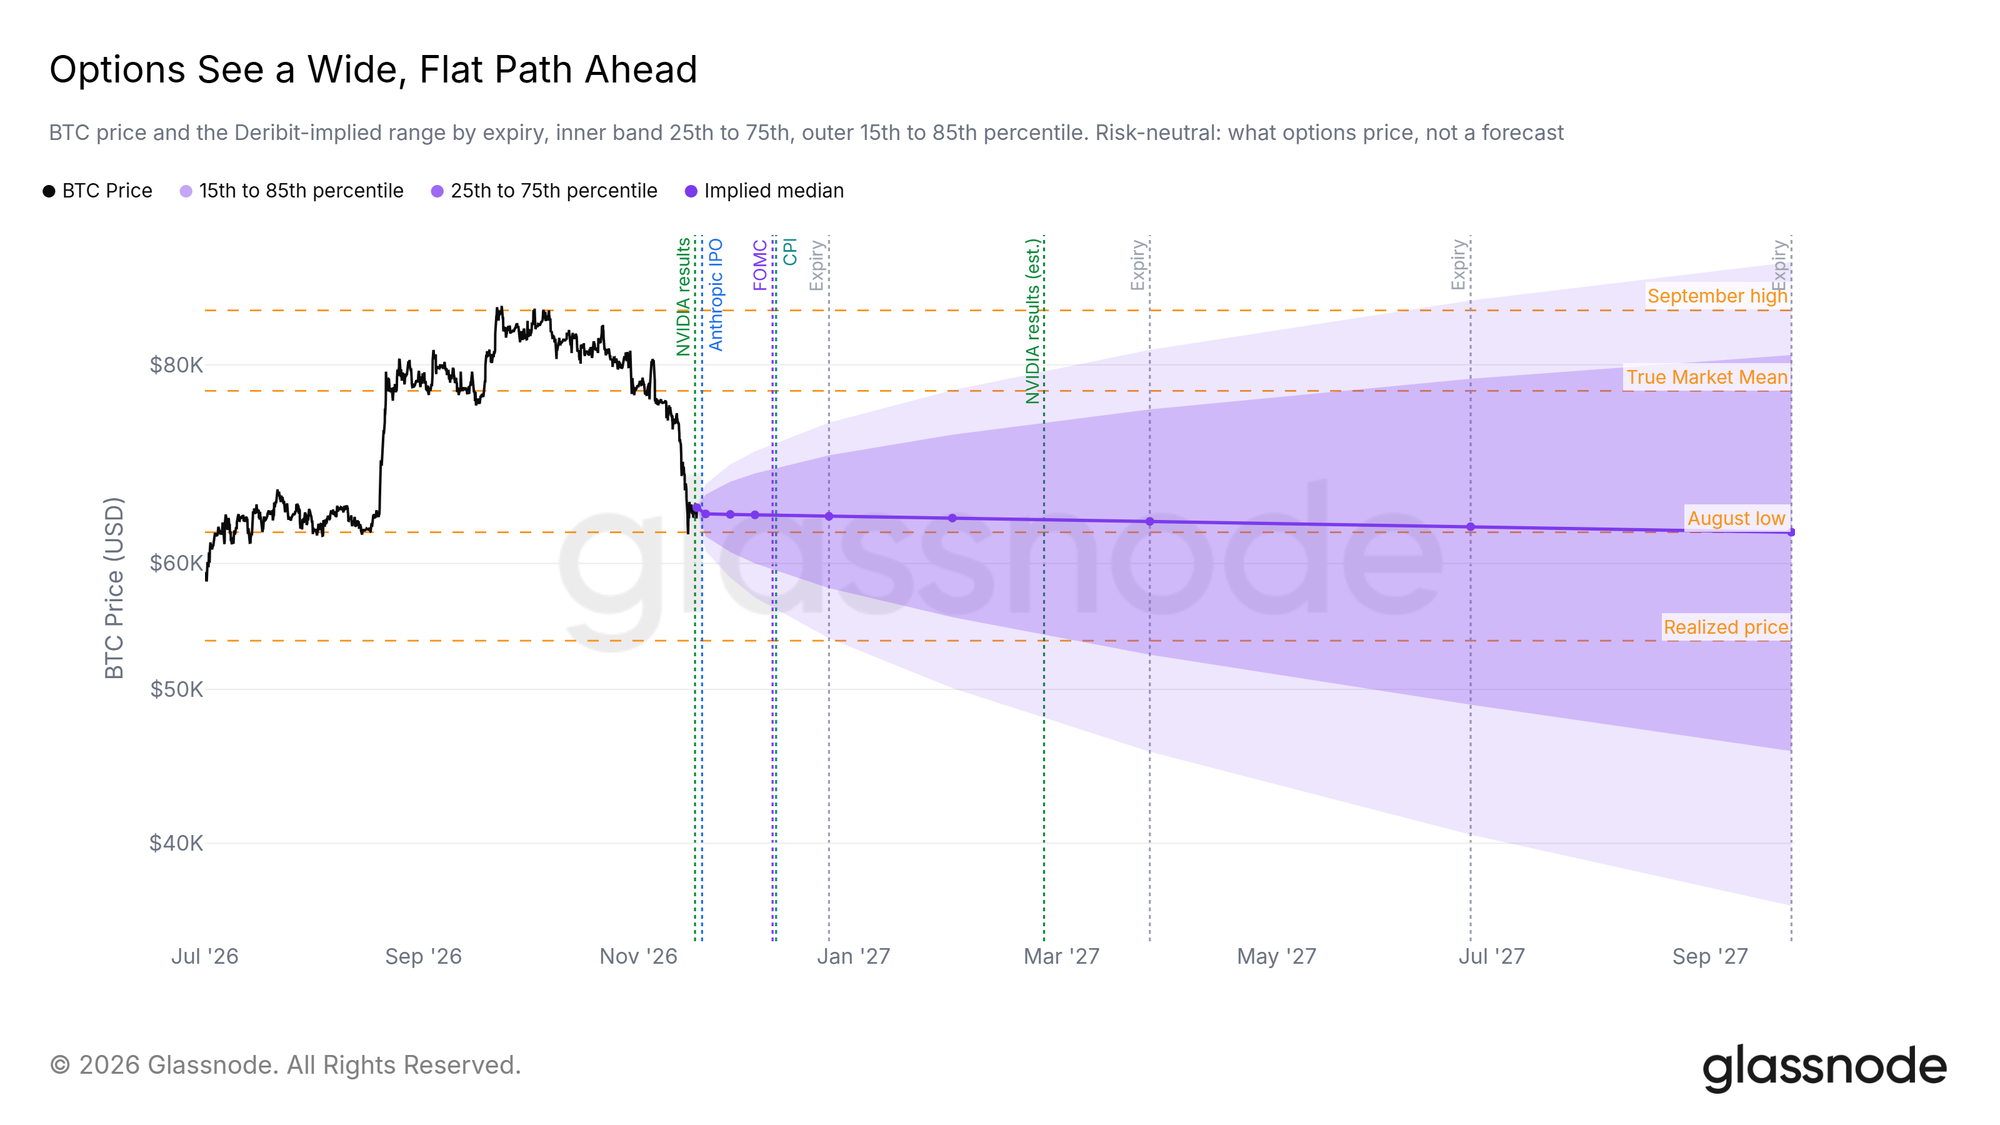
期權反映市場正在定價多少不確定性。Deribit 期權隱含的價格區間一路向 2027 年擴張,而區間中值貼近今天的價格。到 2027 年 9 月到期時,期權定價大約三分之一的概率比特幣結算在 5.37 萬美元的已實現價格之下,約有 20% 的概率結算在 9 月高點之上。
未來幾週,多項事件可能會影響這一價格區間。Anthropic 預計 11 月 19 日在 Nasdaq 開始交易;美聯儲 12 月 9 日議息,第二天出 11 月 CPI。
一次熟悉的山寨幣洗盤
在市值最大的 100 種山寨幣中,只有 6% 的價格在 50 日均線上方,已深陷洗盤區間。站上 200 日均線的比例一週內從超過三分之一降到 21%。
自 2023 年以來,每年最深的洗盤都出現在比特幣局部低點前後四天內,而每次 60 天後比特幣價格都會上漲。但更長的趨勢仍在破位:200 日均線上的比例尚未觸及過往低點。如果夏季低點最終成為週期低點,那麼這些先例表明,山寨幣的拋售潮已接近尾聲。
加密貨幣持續增長
比特幣難以引來新資金,但加密貨幣的其他部分仍在推進。把股票、基金和其他現實資產放上鏈的代幣化產品數量,從年初的 428 個增至 11 月初約 6200 個。同期比特幣跌了 15%。增量主要來自代幣化股票,交易也隨之搬上了加密貨幣交易所。
結論
比特幣經歷了一場洗盤,已實現虧損達到投降水平,槓桿被清空。在低點位置,8 月的密集區吸收了賣壓,主動賣單轉為買入,美國買家在 Coinbase 上支付了溢價。但廣泛需求仍然缺席,穩定幣在收縮、礦工在賣、資金在流出 ETF。
6.2 萬–6.6 萬美元這個區間是接下來要盯的那條線。收復 7.41 萬美元的短期持有者成本基礎,將確認底部正在形成。反之,日線收在 6.2 萬美元下方,會讓 8 月買家全部轉為虧損,而下方買家稀少、多頭清算密集,將打開通往 6 月低點 5.85 萬美元與已實現價格 5.37 萬美元之間的空間。





