


今晚PPI來襲,英偉達換帥、Nebius績優反跌:AI開始繳「時間稅」?


- 核心觀點:當10年期美債殖利率逼近5%,AI資產估值邏輯正從「講成長」轉向「驗兌現」,市場不再免費為遠期成長買單,治理连续性與盈利兌現時間開始直接進入估值。
- 關鍵要素:
- 英偉達CEO黃仁勳辭職,盤中一度跌14.35%,最終收跌4.34%;五家機構大幅下調目標價,市場重新定價「治理溢價」。
- Nebius第三季營收9.81億美元同比增長571%超預期,但因2026年指引低於預期、資本開支上調至270億美元、收入兌現推遲,股價反跌16.84%。
- 兩家公司同日被重新定價:英偉達交易治理風險,Nebius交易時間風險,反映AI估值規則整體轉變。
- AMD漲5.86%、博通漲5.54%,資金轉向第二供應來源;CoreWeave跌6.86%,資本市場密集型執行者更敏感。
- 10年期美債殖利率高企放大「時間稅」,PPI數據與11月17日英偉達財報成為關鍵驗證節點。
- 市場選股邏輯轉向:區分已兌現收入與等待產能者、資本開支能否按時轉化現金流、治理體系是否依賴關鍵人物。
一個給治理連續性打折,一個給盈利兌現時間打折。當 10 年期美債收益率逼近 5%,AI 資產或許正在從「講增長」切換到「驗兌現」。
AI 牛市開始繳的,可能不是「增長稅」,而是時間稅。11 月 12 日,AI 產業鏈出現了一個頗有意味的組合:上游核心晶片供應商英偉達突然換帥,盤中一度大跌 14.35%;幾乎與此同時,算力雲服務商 Nebius 公布了一份明顯超預期的三季度業績,股價卻反而收跌 16.84%。
兩家公司面對的是完全不同的問題。英偉達的問題是「誰來繼續掌舵」,Nebius 的問題是「什麼時候兌現」。但市場給出的答案偏向一致:過去只要增長足夠快,很多問題可以往後放;現在,治理、交付、資本開支和兌現時間,都開始直接進入估值。
這背後的宏觀環境也發生了變化。10 年期美債收益率逼近 5%,意味著資本的機會成本已經不能被忽略。對一家需要持續投入幾十億美元甚至數百億美元、收入又依賴未來產能釋放的 AI 公司而言,晚半年不再只是項目管理上的延期,而可能直接意味著更高的資金成本、更長的回收週期和更低的估值。
所以,11 月 12 日最值得關注的,並不是 AI 突然不值錢了,而是市場開始不再免費購買 AI 的遠期增長。
一、英偉達盤中跌 14%,市場砍掉的到底是什麼?
英偉達這次真正值得觀察的,不只是最終 4.34%的跌幅,而是盤中 14.35%的急跌以及隨後明顯的跌幅回補。據公司公告,黃仁勳辭去總裁、CEO 及董事會成員職務,即刻生效;CFO 科萊特·克雷斯出任臨時 CEO,前 Synopsys CEO Harvey Jones 出任董事會主席,董事會同時啟動新任 CEO 遴選。消息公布後,英偉達開盤 151.01 美元,最低觸及 148.80 美元,較前一交易日收盤一度下跌 14.35%,隨後跌幅快速收窄,最終收於 166.19 美元(近 40 個交易日的位置變化見圖 1)。
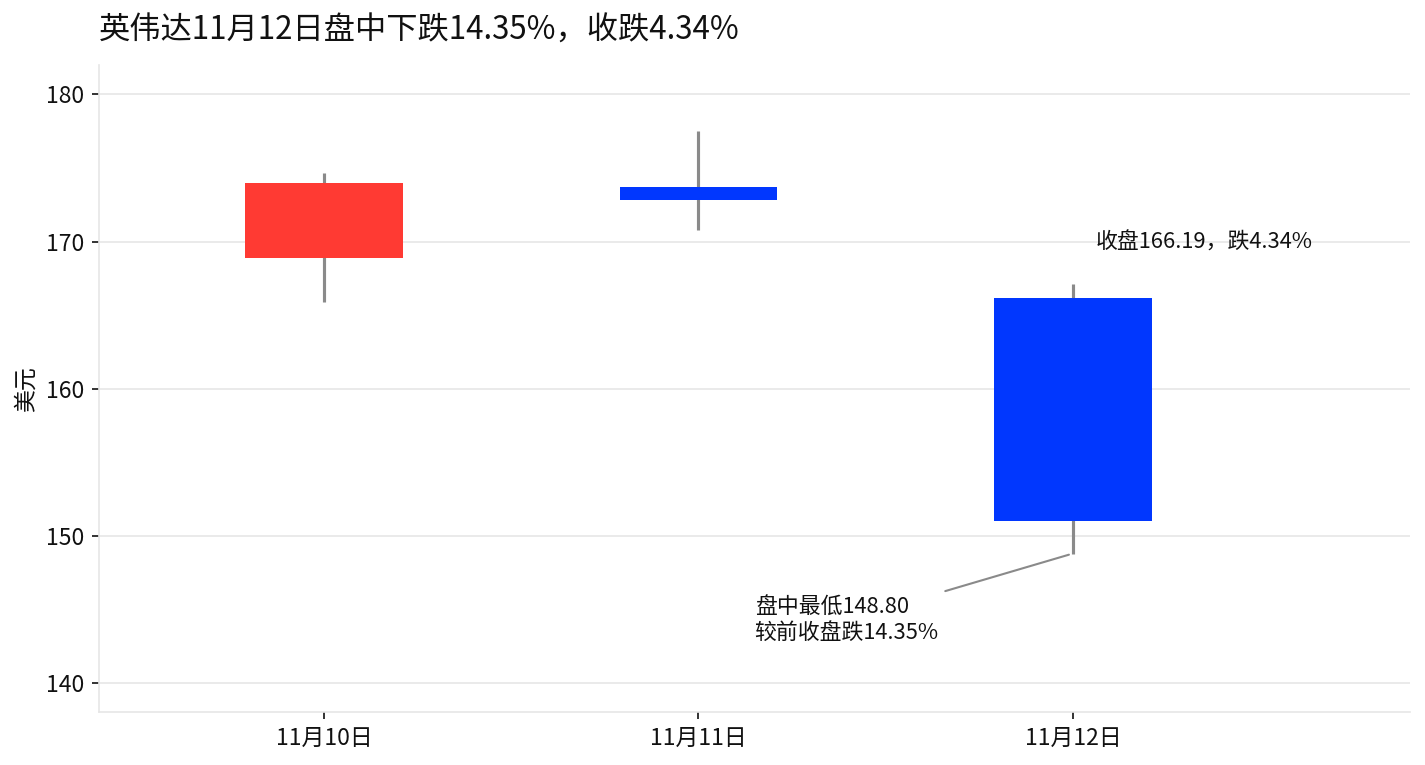
這種走勢本身已經提供了一個重要信號:市場第一時間賣出的可能不是「AI 需求」,而是治理風險。
如果投資者普遍認為英偉達基本面已經發生根本變化,盤中的大跌通常不會如此明顯地回補。價格重新站回 160 美元上方,說明仍有資金認為 GPU 需求、數據中心資本開支和英偉達現有生態並沒有因為 CEO 離任而立即消失。
真正快速發生變化的是估值。據媒體報導,貝爾德將英偉達目標價從 500 美元下調至 200 美元,伯恩斯坦從 400 美元降至 200 美元,Truist 從 346 美元降至 174 美元,花旗從 285 美元降至 225 美元,高盛下調至 220 美元(五家機構的新目標價見圖 2)。目標價的快速重排說明,市場正在嘗試回答一個過去很少被單獨討論的問題:黃仁勳本人在英偉達的估值溢價裡到底佔了多少?
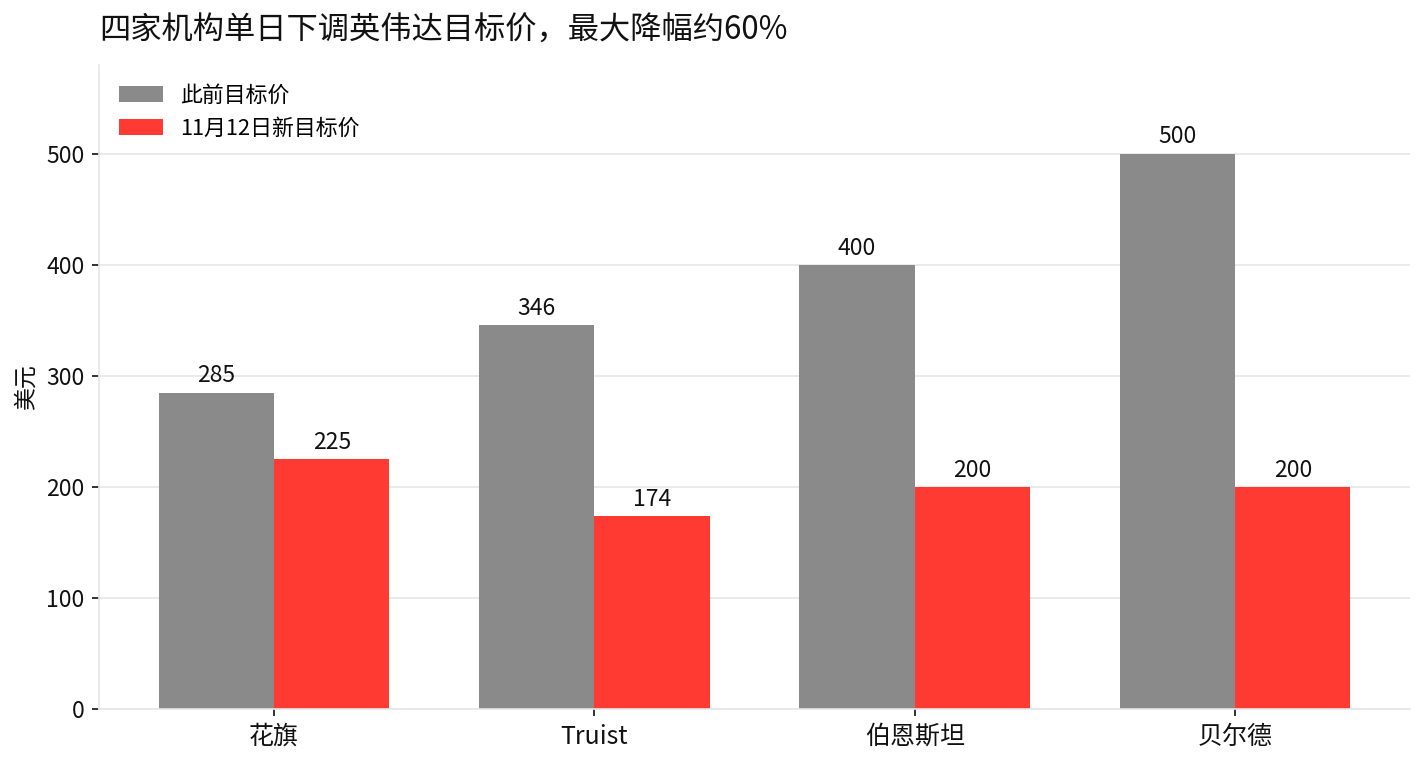
這並不等於英偉達的競爭優勢會隨著換帥消失。GPU 產品迭代、CUDA 生態、客戶關係、供應鏈協同和數據中心需求仍然是基本盤。真正需要重新驗證的是,這套體系能否在沒有黃仁勳親自掌舵的情況下繼續保持過去的決策速度和執行效率。
因此,11 月 17 日財報的重要性已經不只是「營收有沒有超預期」,而是要看管理層能否讓市場相信:換帥不會改變 AI 算力週期的兌現速度。
二、Nebius 為什麼「業績越好越跌」?市場已經開始給延期收費
如果說英偉達交易的是治理風險,那麼 Nebius 交易的就是更加直接的「時間風險」。
Nebius 三季度營收達到 9.81 億美元,同比增長 571%,高於市場預期的 9.08 億美元;調整後 EBITDA 達到 4.66 億美元,高於預期的 3.57 億美元;調整後淨利潤 9090 萬美元,而市場此前預期仍為虧損約 2.71 億美元。
單看三季度財報,這顯然不是一份應該被砸盤的業績。問題在於,市場已經不再只看剛剛過去的三個月,而是在重新計算未來 12 個月的資本回報。
2026 年全年營收指引落在 30 億至 34 億美元區間的低端,低於市場此前約 33.5 億美元的預期;與此同時,資本開支從此前 200 億至 250 億美元上調至約 270 億美元,2027 年進一步達到 400 億至 450 億美元。更關鍵的是,公司此前預計年化營收超過 70 億美元的時間點,從 2026 年 12 月推遲至 2027 年 2 月,部分第三方數據中心因為建設和電力供應延遲,原定 2026 年投運的算力容量推遲至 2027 年上半年(指引與預期的對照見圖 3)。
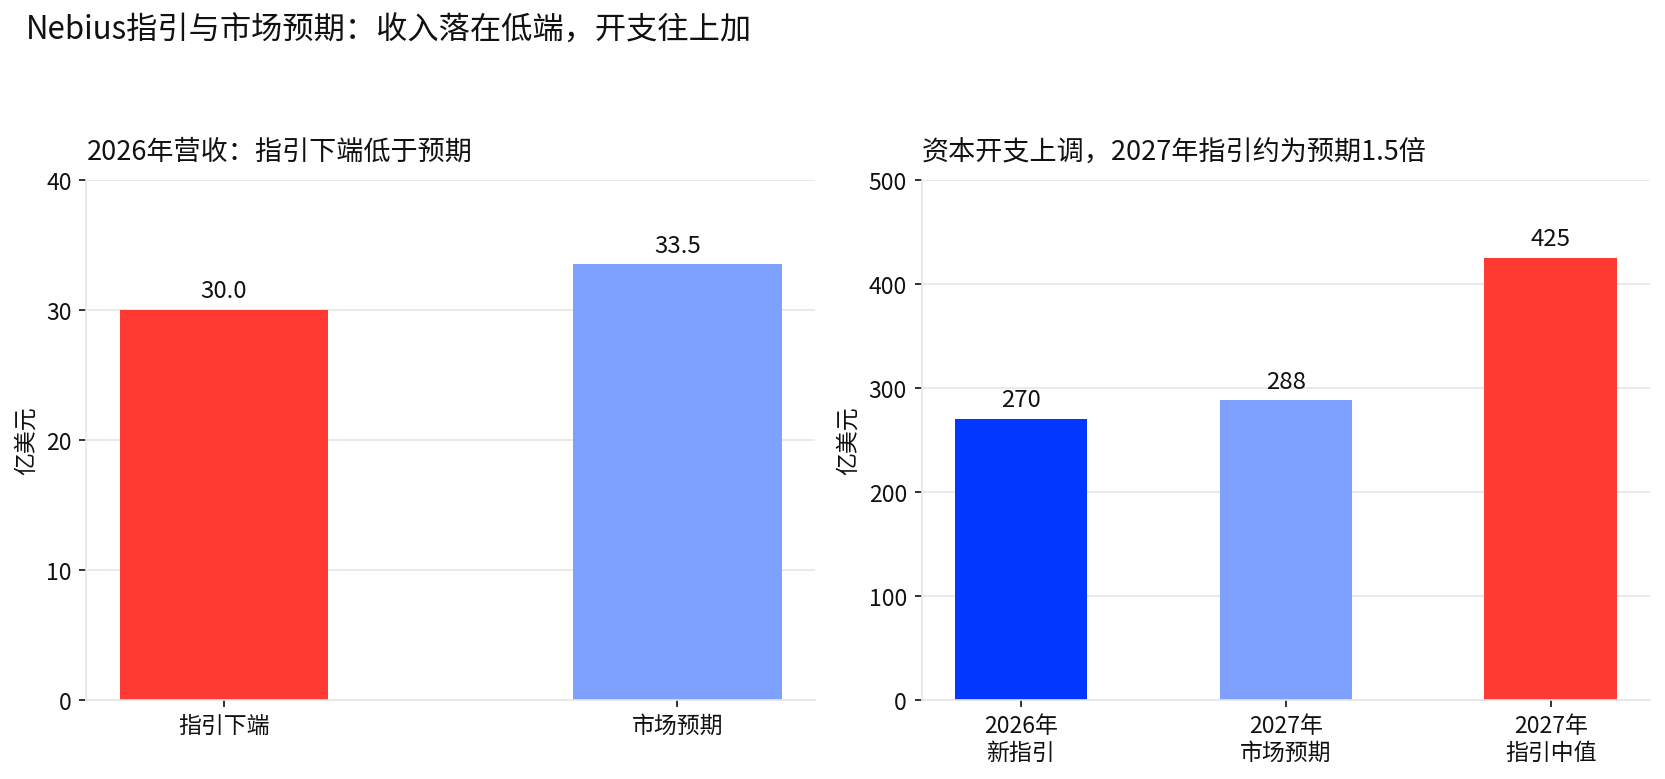
於是市場看到了一筆非常現實的賬:收入兌現晚了,但資本開支不僅沒有同步推遲,反而繼續增加。這就是 Nebius 股價為什麼沒有因為業績超預期而上漲。
AI 算力需求越旺盛,基礎設施投入往往越大;投入越大,資金佔用就越高;資金佔用越高,項目投產時間就越重要。當無風險利率很低時,市場可以對半年甚至一年後的收入保持耐心;當 10 年期美債收益率逼近 5%,等待本身就有成本。
因此,Nebius 這次並不是在告訴市場「AI 需求不好」,而是在告訴市場:即使需求很好,如果收入晚半年、資本開支繼續增加,股東也可能需要為這段等待承擔更多成本。
這也是「時間稅」真正的含義。
三、英偉達看「誰來做」,Nebius 看「什麼時候做成」:AI 估值規則正在改變
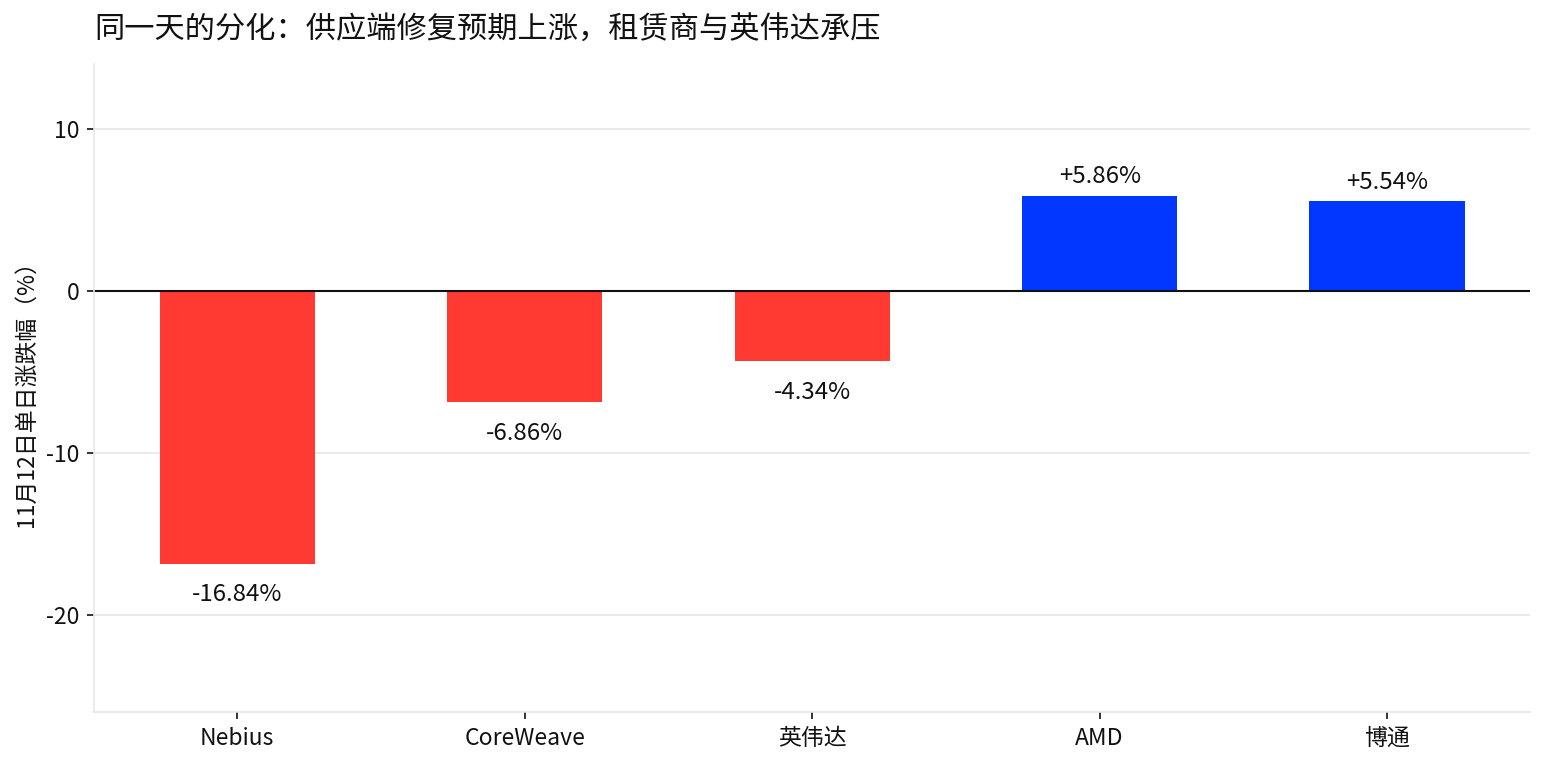
把兩家公司放在一起看,11 月 12 日的行情就不再是兩個孤立事件。英偉達被重新定價的是治理連續性,Nebius 被重新定價的是兌現時間,同一天整條鏈條的分化見圖 4。
過去這兩個變量很容易被高速增長掩蓋:只要市場相信 AI 需求會繼續爆發,CEO 是誰可以以後再說,產能晚幾個月也可以理解成需求太旺盛。
它仍然願意為增長付錢,但不再願意為所有遠期增長支付同樣的價格。投資者開始問得更加具體:收入什麼時候出現?需要多少資本開支?項目有沒有電、有多少產能已經真正投產?客戶合同能不能轉化成現金流?管理層是否有能力按原來的節奏執行?
這也是為什麼不能簡單把 11 月 12 日定義成「AI 牛市結束」。如果 AI 需求真的出現結構性下滑,那麼最先受到衝擊的應該是產業鏈收入和訂單本身。但目前這兩個案例更像是在說明另一件事:AI 需求仍然很強,但市場開始降低對「未來一定會兌現」的容忍度。
這對接下來的選股邏輯影響很大。過去可以重點尋找「AI 空間最大」的公司,現在需要進一步區分:誰已經開始賺錢,誰還在等待產能;誰的資本開支能夠快速轉化成收入,誰需要不斷融資;誰有穩定的治理和執行體系,誰的核心競爭力高度依賴某個關鍵人物。
四、這筆賬會沿著產業鏈傳導:AMD、博通受益,但不是無條件受益
英偉達換帥之後,最直接的相對交易已經出現在供應鏈。11 月 12 日,AMD 上漲 5.86%,收於 585.30 美元;博通上漲 5.54%,收於 364.36 美元,與英偉達形成明顯反差。市場在重新評估英偉達治理風險時,自然會把部分資金注意力轉向第二供應來源。
但這裡需要區分兩個概念:供應份額的重新排序,不等於 AI 需求總量增加。如果英偉達的治理風險只是短期事件,而數據中心資本開支繼續增長,那麼 AMD 和博通確實可能獲得更高的相對關注度;但如果後續英偉達財報證明 AI 資本開支本身正在放緩,那麼「資金從英偉達流向 AMD 和博通」就很難成為持續邏輯。
Nebius 和 CoreWeave 則是另一種風險。它們對算力需求高度敏感,同時也更加依賴融資條件、數據中心建設和產能投放。一旦利率維持高位,資本開支越大的公司,對融資成本和項目延期就越敏感。11 月 12 日 CoreWeave 下跌 6.86%,收於 56.60 美元,Nebius 跌幅更大,說明市場正在重新區分「AI 需求受益者」和「AI 資本密集型執行者」。
換句話說,下一階段 AI 產業鏈真正需要看的,不只是訂單有多少,而是訂單能不能在預定時間轉化成收入,再從收入轉化成現金流。這也是為什麼 Nebius 這次的反應,比單純的業績 miss 更值得關注。
五、今晚 PPI 是放大器:美債收益率越高,「時間稅」越貴
11 月 12 日的兩場拋售,並不是發生在真空裡。10 月 CPI 已經超預期,市場對 12 月利率決議的定價明顯偏向加息。今晚公布的 10 月 PPI,將進一步影響市場對通脹和利率路徑的判斷。
如果 PPI 繼續高於預期,市場對更高、更久的利率定價可能進一步升溫,高估值、長久期的 AI 資產就會面臨更大的折現壓力。反過來,如果 PPI 明顯降溫,美債收益率回落,部分此前被壓縮的 AI 估值溢價就可能重新獲得支撐。
所以現在看 AI 行情,不要只盯著美聯儲下一次加多少個基點,更要盯住 10 年期美債收益率怎麼走。因為對於需要多年資本投入才能兌現利潤的 AI 公司來說,利率決定的不是一個百分點的小數變化,而是未來現金流到底應該被打幾折。
這也是為什麼 11 月 17 日英偉達財報處在一個很敏感的位置:PPI 先給利率環境定調,英偉達再用財報驗證 AI 需求和盈利兌現,兩個變量疊加,市場對高估值 AI 資產的容忍度很可能繼續快速變化。
六、11 月 17 日英偉達財報:別只看「超預期」,真正要盯的是這幾件事
英偉達將於 11 月 17 日盤後發布 2027 財年三季度財報。據媒體報導,市場目前預計營收約 1088 億美元,每股收益約 2.47 美元。
但在換帥之後,這份財報已經不能再按照普通財報來讀。最重要的仍然是數據中心業務和下一季度指引。如果收入增長和訂單繼續強勁,說明 AI 資本開支週期本身沒有因為管理層變化而受到明顯影響;如果同時毛利率保持穩定,市場對「換帥衝擊基本面」的擔憂就會明顯降低。
新增變量則來自治理。臨時 CEO 克雷斯會如何解釋交接安排?董事會有沒有明確的正式繼任時間表?市場能不能看到一個足以證明戰略連續性的候選人?這些問題的答案,決定的是此前被砍掉的「治理溢價」能不能回來。
生態承諾同樣值得關注。包括對 Anthropic 的認購承諾、對 Nebius 等生態公司的持股和合作關係,如果出現明顯調整,市場會進一步追問英偉達未來的資本配置邏輯。
價格層面,166.19 美元可以作為財報前的重要觀察區域,而 148.80 美元則是 11 月 12 日盤中的極端事件低點。這裡不宜簡單理解成機械意義上的「支撐位」,更適合把它們看作市場對治理風險已經定價到什麼程度的兩個觀察點。如果財報後基本面繼續強勁、繼任安排明確,市場有機會逐步收回部分治理折價;如果基本面也開始出現變化,那麼此前的盤中低點就可能再次成為參考點。。
對 AMD、博通、Nebius 和 CoreWeave 也是同樣的邏輯:不要因為一天的相對強弱就急著下結論,要看 11 月 17 日之後這種相對強弱能不能持續。
寫在最後:也許 AI 牛市沒結束,但「免費等待」可能結束了
11 月 12 日的兩個案例,把 AI 估值正在發生的變化表現得非常直接。英偉達告訴市場,過去被視為理所當然的治理連續性,現在也需要重新定價;Nebius 則告訴市場,即使業績已經開始賺錢,只要收入兌現時間推遲、資本開支繼續上升,市場同樣會要求折價。
所以這輪行情真正變化的,不一定是 AI 需求,而是市場願意為未來支付多少錢,以及願意等多久。在 10 年期美債收益率逼近 5%、PPI 即將公布、英偉達財報臨近的環境裡,接下來判斷 AI 資產,不能再只問「誰的 AI 故事最大」,而要进一步問:誰已經把增長兌現成收入,誰已經把收入兌現成現金流,誰的資本開支能夠按時產生回報,誰又需要市場繼續耐心等待。
這也是接下來 AI 行情最值得觀察的分水嶺。如果 11 月 17 日英偉達財報證明需求仍然強勁,同時繼任安排清晰、生態承諾穩定,那麼這次調整更可能是一次治理溢價的重新定價,而不是 AI 產業趨勢反轉。反過來,如果治理不確定性繼續擴大,又疊加高利率、資本開支回報週期拉長,那麼 Nebius 身上已經出現的「時間稅」,就可能從個別公司的問題,擴散成整個 AI 基礎設施板塊的估值規則。AI 仍然可以增長,但市場開始要求它按時交卷。
免責聲明:
本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。





