BTC跌至6.8萬美元創3個月新低,AI資金鏈沒有回到加密


- 核心觀點:比特幣短期承壓,其交易屬性是高貝塔流動性資產而非數位黃金。輝達CEO離職為引信,真正驅動力是ETF機構流出、穩定幣萎縮與實際利率高企,在資金流轉向之前反彈均會被賣。
- 關鍵要素:
- 比特幣跌破7萬美元,最低68307美元,24小時跌7%,週線跌15%,創8月以來新低。
- 美國現貨比特幣ETF連續五日淨流出14.4億美元,IBIT九日流出20億美元,2026年首次有望全年淨流出。
- 穩定幣總供應30天減少142億美元,為2022年以來最大降幅,資金離場而非場內觀望。
- 10年期美債殖利率升至5.07%,美元指數103.08,黃金與比特幣同步下跌約3.4%,同被零收益資產重新定價。
- 24小時清算14.6億美元,其中13億為多頭;未平倉量仍超500億美元,級聯風險存在。
- 技術面跌破所有日線EMA及布林帶下軌,關鍵支撐70000美元,上行目標82300美元需資金流轉正。
原文來自 TradingNEWS,作者 Itai Smidt
編譯|速遞俠@Odaily星球日報
北京時間 11 月 13 日,比特幣跌破 7 萬美元,最低跌至 68307 美元,24 小時跌幅達 7%,創下 8 月19日以來新低。週線更難看,比特幣比上週同一天下跌 15%,有望錄得連續六週下跌。
跌勢從哪裡來?
觸發因素不在加密內部。美東時間上午 8:59,輝達(NVDA)宣布黃仁勳辭去總裁、執行長及董事會成員職務,即刻生效。該股開盤跌 14%,拋售蔓延至所有由 AI 熱情和流動性定價的資產。比特幣在公告後立刻跌破 73,000 美元,開盤一小時內失守 72,000 美元,創下 8 月以來最低位。
跨資產的形態定義了這次交易。納斯達克綜合指數下跌 0.63% 至 25,306.18 點;黃金下跌 3.39% 至 3,864.80 美元;比特幣下跌 3.41%。當避險金屬和風險資產在同一個上午跌出同樣的百分比,市場不是在風險偏好和風險規避之間做選擇。它在賣一切不產生收益的東西,因為 10 年期美債殖利率是 5.07%。
這就是本次預測的論點。比特幣交易的是高貝塔流動性資產,不是數位黃金。黃仁勳離職是引信,但穩定的驅動力是現貨 ETF 的機構流出、萎縮的穩定幣基數,以及讓持有零息資產變得昂貴的實質利率。在這三者中至少有一項轉向之前,反彈都會被賣。
上行情形是存在的,而且路徑清晰。比特幣已跌至布林帶下軌之下,盤中動能超賣。如果收復 76,230 至 78,905 美元之間的均線簇,上軌 82,700 美元就成為目標。要走到那裡,首先需要資金流向轉向。
輝達 CEO 衝擊與 AI 流動性向加密的傳導
輝達這件事透過三條渠道打到比特幣,且週四早上三條同時在運作。
第一條是純相關性。 2026 年大部分時間,比特幣和納斯達克交易的就是同一個風險複合體,而輝達正處在這個複合體的中心。當全球市值第二高的公司開盤跌 14%、自週日以來市值蒸發超過 5,500 億美元,每一個綁定在成長資產上的槓桿多頭組合都會被同時減記估值。
第二條是加密原生的。 代幣化股票敞口如今在加密衍生品場所全天候交易。辭呈公告後數分鐘內,某鏈上交易所的 NVDA 永續合約暴跌 12% 至 160.99 美元。一位持有 9,959 張 NVDA 合約的多頭被清算,損失 154 萬美元;另一個價值 3,100 萬美元的倉位浮虧。這些虧損打在同時持有比特幣和以太幣的保證金帳戶上。當一條腿的抵押品縮水,平台會賣掉其他腿來補保證金。
第三條與資金有關。 輝達一直用資產負債表為其自研晶片周邊的基礎設施融資,包括 3 月對新雲廠商 Nebius(NBIS)的 20 億美元投資。市場此前已經開始質疑這種循環融資模式。在臨時 CEO 到位之後,投資者開始追問:這些融資承諾會不會收縮。任何收縮都會緊縮 AI 基礎設施的融資,而今年大量流入加密的投機資金已經轉向 AI 交易。AI 一旦晃一下,這筆錢不會回到比特幣,它會整體撤出風險資產。
週四的數字對得上。CoreWeave(CRWV)一度跌 13.6%,Nebius 跌 16.2%。儲存晶片廠商 SanDisk(SNDK)跌 6% 至 8.5%。對 AI 資本槓桿最深的股票跌得最重,比特幣也跟著跌。
有一個細節對預測很重要:股市是在 AI 內部輪動,而不是離開 AI。 Broadcom(AVGO)漲 5.6%,AMD 漲 3.7%,交易員在押注輝達的對手。加密沒有這樣的輪動選項——不存在「比特幣界的 Broadcom」來吸收這筆錢。股票交易員能繞開的衝擊,在加密裡變成直接拋售。
輝達 11 月 17 日的財報現在也成了加密的催化劑。在臨時 CEO Colette Kress 治下交出一份乾淨的財報,能穩住 AI 複合體,屆時比特幣的相關性就會在上漲路上幫到它。
現貨 ETF 流出:11 月 11 日 2.999 億美元,五個交易日 14.4 億美元
對比特幣最穩定的壓力來自華爾街自己的管道。美國現貨比特幣 ETF 在週三(11 月 11 日)淨流出 2.999 億美元,是連續第五個交易日贖回。這輪連續流出從 11 月 5 日開始,至今已抽走 14.4 億美元。週三的流出是週二的 3.2 倍——一天放緩之後賣壓重新加速,前一日該類別只流出 9,500 萬美元。
損失主要來自 iShares Bitcoin Trust(IBIT)。週三它流出 2.6973 億美元,占當日總額的近 90%。Grayscale Bitcoin Trust(GBTC)交出 3,913 萬美元。當天唯一有流入的是摩根士丹利比特幣 ETF(MSBT),896 萬美元,規模太小不足以改變什麼。
IBIT 的連續流出比整個類別更長。這隻基金自 10 月 30 日起連續九個交易日淨流出,合計 20.0 億美元。最大的單日是 11 月 2 日的 4.053 億美元和 11 月 6 日的 4.03 億美元。IBIT 仍有 587.1 億美元淨資產,自成立以來累計淨流入 645.4 億美元。這意味著大量持有人還在場,但在 71,393 美元的價格上,其中越來越大一部分處於浮虧。
週度數字顯示潮水轉向有多快。截至 11 月 7 日當週淨流出 12.8 億美元,是 6 月末以來最大的單週流出,把 2026 年以來的流量推成約 -9.14 億美元。這是現貨產品 2024 年 1 月推出以來,該類別首次有望錄得全年淨流出。10 月已經虧了 5.15 億美元。
類別總量說明利害所在。現貨比特幣 ETF 持有 937 億美元淨資產,相當於比特幣市值的 6.24%,約 125 萬枚 BTC,累計淨流入 551 億美元。以太幣 ETF 也在流血,11 月 11 日淨流出 1.4481 億美元。
預測的邏輯很簡單。ETF 需求是 2024 和 2025 年上漲期間吸收礦工供給和長期持有者派發的邊際買家。現在這個買家在賣,訂單簿就必須在更低的價位上出清。贖回放緩會是見底的第一個信號;真正反轉成淨流入,才是 82,700 美元目標所需要的。
週四美股收盤後公布的流量數字,會顯示黃仁勳事件是否把 IBIT 推入連續第十個流出日。
清算:24 小時14.6億美元,其中13億是多頭
衍生品市場加速了這輪下跌。24 小時內加密清算總額超過 14.6 億美元,其中 13億打在多頭。輝達公告後的一個 20 分鐘窗口內,交易所強制平掉了 1.25 億美元的多頭槓桿,就在比特幣切穿 72,000 美元的時候。
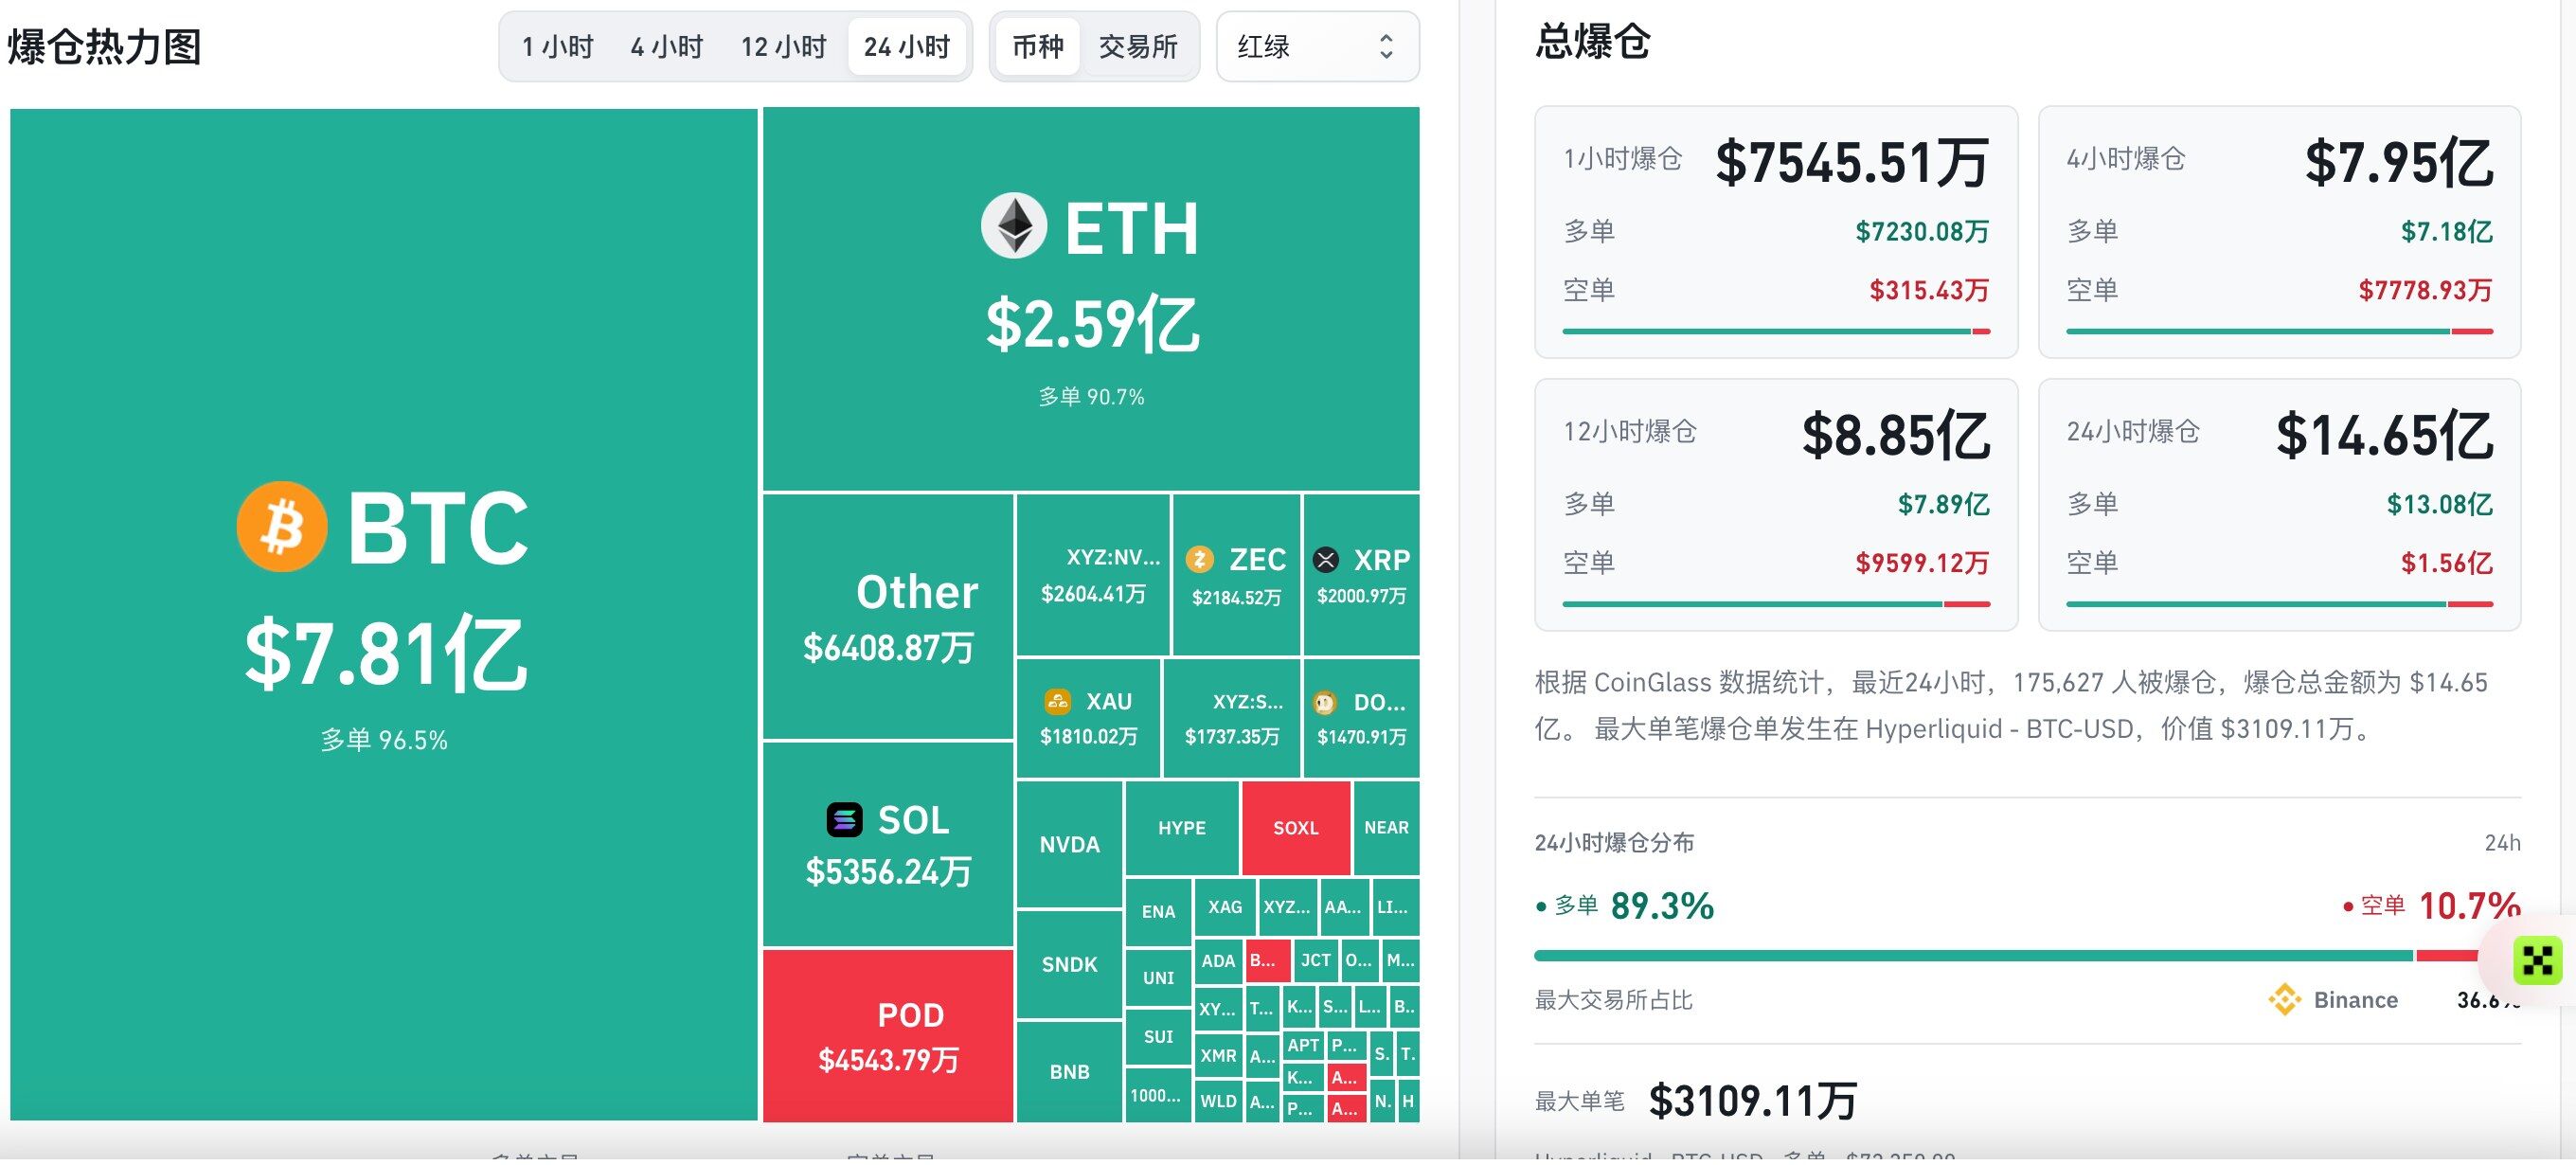
這些數字說明了誰被套住。本週早些時候抄底買向 74,000 美元、賭週三的 AI 反彈行情會延續到加密的交易員,被埋在當場。槓桿堆在 73,000 美元下方一點——市場自 11 月 10 日以來防守的支撐區——所以價格一破位,止損就一個接一個被觸發。
其實在輝達消息前的 24 小時裡,全市場清算額已經下降 63.67% 至 2.637 億美元,其中多頭占 64.5%。比特幣期貨未平倉量下降 2.9%,成交額下降 27.6%。市場當時在緩慢去槓桿。週四的衝擊把這道緩慢的放血變成了一次集中清空。
即便經歷這輪清算,比特幣期貨未平倉量仍在 500 億美元之上。這讓另一輪級聯的風險保持存在,系統裡仍有大量槓桿。如果現貨跌破下一條支撐帶,第二波強制拋售可能來得和第一波一樣快。
不過結構是雙面的。一個剛剛清掉 6.30 億美元多頭的市場,長端剩下的強制拋售不多了。下跌途中堆積的空頭反而成了任何反彈的燃料。24 小時窗口內的空頭清算是多頭總額的一小部分,說明空頭倉位還有空間建立。如果空頭在 71,000 美元附近擁擠起來,價格急速反轉回 74,000 美元完全可能發生,而宏觀敘事一個字都不用改。
資金費率告訴交易員哪一邊擁擠。負資金費率——空頭付錢給多頭持倉——今年已經幾次標示出局部底部。週四這種清空之後資金費率仍接近中性,意味著市場在清理而不是恐慌。
對預測的實際解讀是:衍生品解釋了這輪下跌的速度,不是它的方向。方向來自現貨——ETF 贖回和萎縮的穩定幣餘額。槓桿只決定價格多快到達現貨資金流把它送去的地方。
穩定幣供應 30 天減少 142 億美元:乾火藥問題
錢正在離開加密,最清楚的信號在穩定幣數據裡。過去 30 天穩定幣總供應減少 142 億美元,是 2022 年以來最大的 30 天降幅。穩定幣是加密的現金餘額。錢從銀行帳戶先進入 USDT 和 USDC,然後才買比特幣;投資者離開時,錢從同一條管道反向流出去。
142 億美元的抽水意味著,投資者不只是賣掉比特幣換成穩定幣然後在場內觀望。他們是在贖回穩定幣換回美元、離開。這筆錢已經沒法用來抄底。它躺在殖利率超過 4% 的國庫券裡,或者貨幣基金裡,或者已經轉進了股票。
利率背景解釋了原因。在聯邦基金目標區間 3.75% 至 4.00%、10 年期美債 5.07% 的環境下,現金在本輪週期裡第一次能拿到實質回報。穩定幣不給持有者任何東西,發行人賺的是國庫券殖利率。當現金能拿到 4% 以上,閒置穩定幣等比特幣買點這件事就變得昂貴,投資者於是現金離場。
收縮有一部分也要算在幣安被盜上。10 月 29 日,攻擊者從幣安熱錢包抽走 63 億美元,是有記錄以來最大的加密貨幣盜竊。穩定幣發行方凍結了約 28 億美元的被盜 USDT 和 USDC。被凍結的代幣實際上退出了流通,供應下降裡有這一部分來自那次凍結和隨後幾週的贖回。
加密總市值印證了資金外流。週四總市值下跌 4.57% 至 2.43 兆美元。比特幣占比 59.79%。這個比例高但沒有上升,說明資金不是在從山寨幣輪動進比特幣、把它當成相對避風港,而是在離開整個資產類別。
對預測來說,穩定幣供應是判斷底部要盯的數字。本輪週期每一次持久的比特幣上漲,都以穩定幣供應增長開始——新鮮的美元先進入系統,然後才到達 BTC。30 天變化走平,是失血停止的第一個信號;重新轉正,則會告訴交易員 82,700 美元這個目標是可融資的。
在那之前,每一次反彈都會撞上一個現金買家越來越少的池子。
宏觀的牆:10 年期 5.07%,美元指數 103.08,黃金跌 3.39%
比特幣真正的對手是債券市場。週四 10 年期美債殖利率上升 7 個基點至 5.07%。這個基準 9 月中首次站上 5%,是 2007 年 7 月以來最高,10 月 5 日創下 5.31% 的收盤高點,此後在 4.86% 至 5.13% 之間來回擺動。每一次重新回到 5% 上方,風險資產都會在幾天內被壓低。比特幣每一次都跟著這個模式走。
美元加劇了壓力。週四美元指數觸及 103.08,創年內新高,升息押注不斷升溫。比特幣以美元計價,美元走強會壓低它的價格,和壓低黃金一樣。強美元還會緊縮全球流動性,因為欠美元的離岸借款人必須賣資產來還。
黃金的走勢是最乾淨的證明。現貨金下跌 135.70 美元,跌幅 3.39%,至 3,864.80 美元。它在 10 月末跌破 4,000 美元,至今沒有收復。如果比特幣在交易數位黃金,像週四這樣的日子兩者應該分化——一個漲一個跌。實際上它們跌了幾乎同樣的百分比。兩者都在以 5.07% 的無風險利率和 103.08 的美元被重新定價。
實質殖利率決定了這筆帳。10 年期通膨保值國債(TIPS)在 10 月末達到 2.66% 的實質殖利率。投資者可以鎖定十年高於通膨 2.66% 的回報且沒有信用風險。比特幣什麼都不付,它的價值完全依賴未來的價格上漲。實質殖利率一升,比特幣要跑贏美債所需交付的漲幅就跟著升,願意接受這個賭注的買家就變少。
兩年期美債——與聯準會政策關聯最緊的期限——在週二的 10 月通膨數據後跳到 4.69% 以上。兩年期是對加密槓桿交易影響最大的利率,因為它決定了基差交易和保證金融資的成本。短端利率越高,買入現貨比特幣同時做空期貨賺利差的 cash-and-carry 交易收益就越低,ETF 流出的一部分就是這個頭寸被平掉。
比特幣的宏觀底線是 10 年期在 5%。持續回落到 5% 以下,會讓所有零收益資產的壓力緩解;回到 10 月 5.31% 的高點,則會讓 2026 年的低點重新進入視野。
10 月 CPI 與聯準會 12 月 8 日至 9 日的決議:加 25 還是 50 個基點
利率壓力可以追溯到週二的通膨數據。美國勞工統計局報告 10 月 CPI 環比上漲 0.4%,高於 0.3% 的共識;核心 CPI 環比上漲 0.3%,高於 0.2% 的預測。核心已經連續三個月錄得 0.3%——8 月、9 月、10 月。年化後相當於 3.7% 的核心增速,遠高於 9 月公布的 2.6% 核心年率。</