


沒有黃仁勳,NVIDIA還值多少錢?


- 核心觀點:因黃仁勳可能離任,Stifel將NVIDIA目標價從315美元下調至205美元,主要壓縮估值倍數,市場正為創辦人離任風險重新定價,估值可能面臨20%至30%折價。
- 關鍵要素:
- Stifel將2028財年預期本益比從20倍降至13倍,維持買入評級,預計近期業績仍有望小幅超預期。
- Dan Ives與Gene Munster此前估計黃仁勳離任或致估值下降20%至30%,當時離任機率僅10%至15%。
- 若盈利預期不變,20%至30%折價將把NVIDIA遠期本益比壓至約10至12倍。
- 伯恩斯坦下調評級至「與大盤持平」,目標價降至200美元;摩根士丹利移出首選股名單但維持增持。
- NVIDIA逾60人直接向黃仁勳匯報,其透過軟硬體配套與客戶融資合作維繫訂單增長,接班人難以複製。
- 若出口限制影響已計入預測的銷售額,盈利預期與估值倍數可能同時承壓。
重點摘要
- Stifel 已將領導層交接作為基準情景,將英偉達目標價從 315 美元下調至 205 美元,同時維持買入評級。
- 此次調整主要落在估值倍數上,Stifel 將 2028 財年預期市盈率從 20 倍降至 13 倍,仍預計近期業績有望小幅超出預期。
- Dan Ives 和 Gene Munster 此前估計,黃仁勳離任可能讓英偉達估值下降 20% 至 30%,但當時給出的離任概率僅為 10% 至 15%。
- 隨著撤換及接班人搜尋的報導出現,早期「離任風險已被股價消化」的判斷需要重新審視。
- TIKR 測算,在盈利預期不變的情況下,20% 至 30% 的折價會將英偉達遠期市盈率壓至約 10 至 12 倍。
- 如果後續出口限制影響已計入預測的銷售額,市場還需下調盈利預期,估值倍數和盈利可能同時承壓。
黃仁勳的標誌性皮衣,正在成為華爾街討論英偉達估值的一個隱喻。
11 月 10 日,Scott Galloway 在《Pivot》播客中形容,AI 行業當晚彷彿「全靠一件皮衣撐著」。隨著英偉達董事會對黃仁勳展開獨立調查,投資者開始為一個過去很少認真討論的情景定價——如果創始人離開,英偉達還值多少錢?
部分分析師給出的初步判斷是,估值可能下降 20% 至 30%。隨後,券商開始調整目標價。11 月 12 日,據 Investing.com 報導,Stifel 將英偉達目標價從 315 美元下調至 205 美元,降幅約 35%,同時維持買入評級。
截至報導發布時,英偉達尚未宣布領導層變動。但在 Stifel 的估值框架中,管理層交接已經成為基準情景。
黃仁勳的價值,開始體現為市盈率折價
Stifel 的調整,為「黃仁勳值多少錢」提供了一組具體數字。
該機構採用的 2028 財年預期每股收益為 15.65 美元,將用於計算目標價的市盈率從 20 倍降至 13 倍。按照這一基準,13 倍市盈率對應約 203 美元,與 205 美元的新目標價接近。
市盈率反映投資者願意為每一美元盈利支付多少價格。在盈利預測保持相近水平時,倍數下降意味著投資者對未來增長的信心減弱,願意支付的價格也隨之降低。
Stifel 對英偉達近期經營表現的判斷仍較積極。該機構預計,公司 11 月 17 日公布的 2027 財年第三季度業績有望小幅超出預期,供應仍是限制增長的主要因素,2028 財年盈利預測也存在上調空間。與此同時,接班人選、交接時間、核心高管能否留任,以及銷售渠道和出口合規安排如何調整,都增加了遠期增長的不確定性。
其他機構也在重新評估這一風險。據 Investing.com 報導,伯恩斯坦將英偉達評級從「跑贏大盤」下調至「與大盤持平」,目標價降至 200 美元。摩根士丹利將其移出首選股名單,但仍保留增持評級和 300 美元目標價。各家機構對盈利和估值的權衡,已經出現明顯分化。
黃仁勳的重要性,首先體現在英偉達的組織方式中。路透社 Breakingviews 專欄作者 Robert Cyran 指出,英偉達有超過 60 人直接向黃仁勳匯報,其下四名高管地位相當。這種圍繞創始人運轉的結構,使接班人需要同時承擔技術判斷、內部協調和客戶溝通等多重職責,也增加了緊急交接的難度。
公司外部的商業關係同樣考驗接班人。微軟、亞馬遜和谷歌等大型客戶持續採購英偉達晶片,也有動力開發成本更低的自研產品。黃仁勳通過擴充配套軟硬體,提高客戶更換供應商的成本,同時與 Apollo、黑石等機構建立融資合作,幫助客戶籌資採購晶片。Cyran 認為,對較小客戶的投資和融資支持,也有助於擴大買家群體,限制少數大型客戶的議價能力。
這套安排將產品競爭力、客戶融資和訂單增長聯繫在一起。接班人能否延續相關合作,會影響投資者對未來收入和利潤率的判斷,也決定了英偉達能夠保留多少估值溢價。
20% 至 30% 的衝擊,取決於離任概率
在 Stifel 調整目標價之前,Dan Ives 和 Gene Munster 已經嘗試量化黃仁勳離任的影響。
Yorkville Ives & Co. 的 Dan Ives 在 11 月 10 日表示,如果黃仁勳被解除執行長職務,英偉達的公司及股票價值可能下降 25% 至 30%。當時,他估計這種情況發生的概率約為 15%。
Deepwater Asset Management 的 Gene Munster 給出的衝擊幅度約為 20%。他認為,當時股價可能已反映約 25% 的離任概率,而他自己的判斷是 10% 至 15%。
TIKR 據此做了一項簡單的概率加權測算。按照 Ives 的判斷,25% 至 30% 的估值損失乘以 15% 的發生概率,對應整體估值約 3.75% 至 4.5% 的影響。按照 Munster 的判斷,影響約為 2% 至 3%。
基於這些假設,TIKR 在 11 月 11 日的文章中認為,連續兩個交易日的下跌可能已經消化了大部分離任風險。
但這一結論高度依賴消息發布的時間。
隨後,《華爾街日報》報導稱董事會正準備撤換黃仁勳,彭博社則報導稱,公司已聘請獵頭機構,並考慮任命臨時執行長。到 Stifel 發布最新判斷時,領導層交接已經進入其基準情景。此前 10% 至 15% 的概率假設,也就需要重新評估。
如果投資者認為離任越來越有可能發生,即使對離任後估值損失幅度的判斷保持不變,當前股價需要反映的風險折價也會擴大。判斷風險是否已經充分計入股價,需要同時估計離任概率,以及管理層更替對公司價值的實際影響。
盈利預期不變,英偉達可能降至 10 至 12 倍市盈率
TIKR 認為英偉達估值仍有支撐,依據是市場對其盈利增長的預期。
按照 TIKR 引用的一致預期,英偉達調整後每股收益將從截至 2027 年 1 月財年的 9.32 美元,升至截至 2029 年 1 月財年的 21.41 美元,兩年間增長超過一倍。
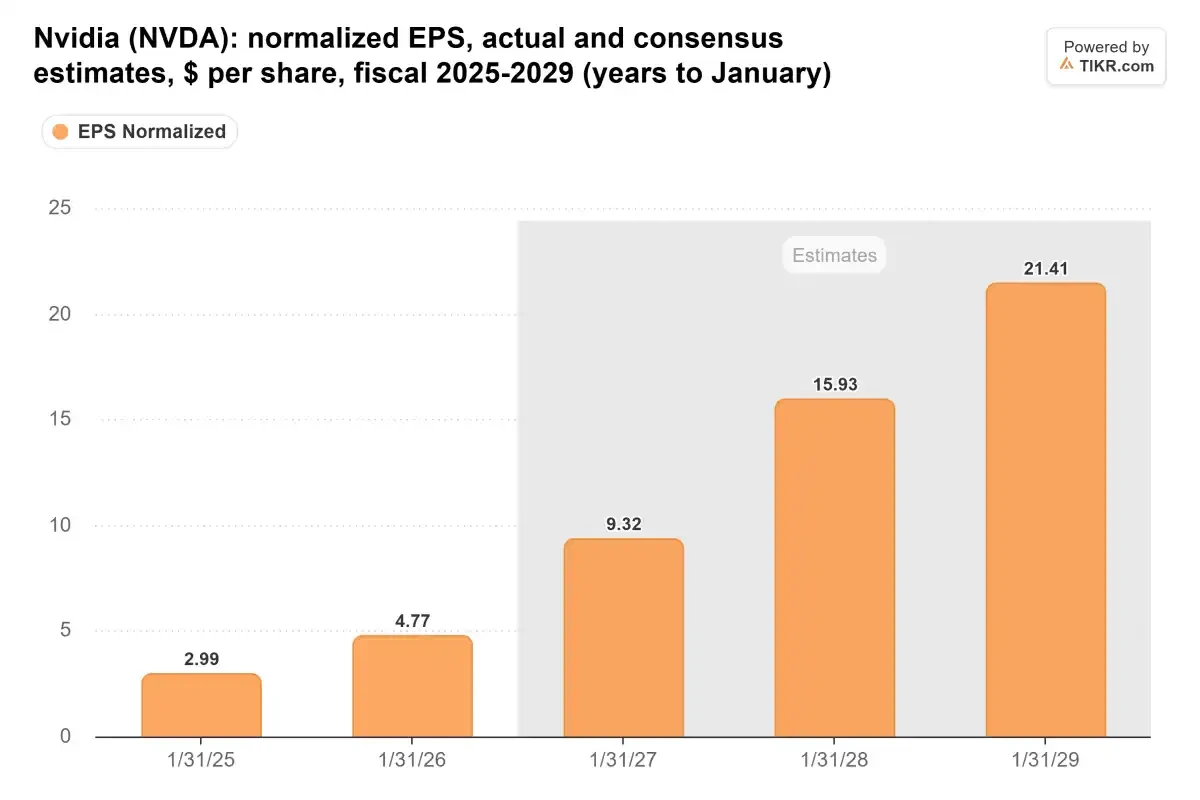
英偉達 2025-2029 財年調整後每股收益,單位為美元。灰色區域為市場一致預期。
TIKR 數據顯示,11 月 9 日,英偉達未來 12 個月預期市盈率約為 14.8 倍,處於過去三年的低位,低於同期約 30.1 倍的平均水平。

英偉達過去三年的未來 12 個月預期市盈率,圖中最新值為 14.75 倍。
如果盈利預測維持不變,股價在這一基礎上承受 20% 至 30% 的折價,對應市盈率約為 10.4 至 11.8 倍。這就是 TIKR 所說的「沒有黃仁勳,英偉達可能成為一隻 10 至 12 倍市盈率的股票」。
這項測算採用的是當時的股價和盈利預期。隨著價格及市場判斷變化,對應倍數也會變化。此外,TIKR 使用未來 12 個月預期盈利,Stifel 使用 2028 財年預期盈利,兩者的估值基準存在差異。
兩種測算共同反映出,市場仍預期英偉達利潤持續增長,但正在重新考慮應該為這些利潤支付多少價格。接班人尚未明確、管理層穩定性和戰略延續性,都可能成為壓低估值倍數的因素。
這部分折價最終會保留多少,取決於英偉達能否給出可信的交接安排,以及繼任者能否維持產品執行、客戶關係和融資合作。
如果盈利預測也下調,重估會進一步加深
上述測算還有一個共同前提——分析師預期中的利潤能夠兌現。
TIKR 指出,如果後續審查推動出口規則收緊,並影響已計入預測的銷售額,分析師就需要下調每股收益預期。屆時,目標價可能同時承受盈利下降和估值倍數收縮的壓力。
英偉達此前的業績展望已經假設沒有來自中國的數據中心計算業務收入。因此,後續政策的影響需要落實到具體客戶、地區和銷售渠道,觀察新增限制是否觸及現有收入預測。
11 月 17 日的財報將提供一次檢驗。公司此前給出的季度收入指引為 1,080 億美元,上下浮動 2%。Stifel 預計實際業績有望小幅超出預期,投資者還將關注後續增長指引,以及管理層對供應、客戶需求和領導層安排的說明。
「沒有黃仁勳,英偉達還值多少錢」,目前仍取決於兩組變數。公司如果繼續兌現盈利增長,市場主要調整的將是願意支付的市盈率;如果管理層變化進一步影響業務執行和訂單預期,盈利預測也可能面臨下修。
接班安排能否穩定核心團隊、產品計劃能否按期推進,以及客戶能否持續取得資金採購算力,將決定華爾街眼下給出的折價,是交接期間的風險補償,還是一次更持久的估值調整。





