


AI 算力債務狂飆:鏈上信貸能補上銀行缺口嗎?


- 核心觀點:AI 算力融資已成為債務生意,銀行只服務大型 neocloud,小營運商融資缺口由 GPU 抵押的鏈上信貸填補;但該市場佔 GPU 支持債務不足 1%,且面臨 GPU 快速貶值和行業整合風險。
- 關鍵要素:
- 2023 年以來 GPU 及資料中心融資共 110 筆、1970 億美元,92% 集中於 2025-2026 年;2025 年 7 月以來 49 筆明確貸款方交易中 32 筆由摩根大通、高盛等四大行牽頭。
- CoreWeave 信用違約互換創紀錄,市場定價其 5 年內違約機率超 60%;Gartner 預計 2030 年超 80% 的 neocloud 將停止獨立營運。
- 算力需求旺盛:H100 租金較去年 12 月上漲 45%,B200 時租從 5.78 美元漲至 6.47 美元,舊晶片仍供不應求。
- 鏈上樣本 USD.AI 已發起 20 筆融資共 5.31 億美元,貸款利率 10%-15%(中位數 12%),高於銀行次投資級約 9%-10%,賣點是准入與 7 天放款速度。
- GPU 抵押貸期限約 3 年、僅接受最新晶片,殘值保修 150 個基點;sUSDai 目標收益率 7%,借款人 12% 與存款人 7% 的利差流向保修、10% 協議抽成和閒置現金。
- GLX 機制將「養熟」貸款出售再貸,累計流轉超 2 億美元;CHIP 回購靠貸款利息,每拿下 1% 市場年資助約 580 萬美元回購,約佔當前流通市值 6.5%。
- 輝達主權 AI 收入今年增長逾兩倍超 300 億美元,海外中型新雲商成為鏈上貸款方目標借款人。
原文作者:@PinkBrains_io
原文編譯:AididiaoJP,Foresight News
AI 算力債務狂飆,鏈上信貸補上銀行缺口
馬斯克給 AI 算力熱潑了一盆冷水。他在回應 Chamath 時說,過去幾週,債務市場幾乎對一類公司關上了大門:收入嚴重依賴 AI 資料中心、缺少其他大額收入來源的公司。
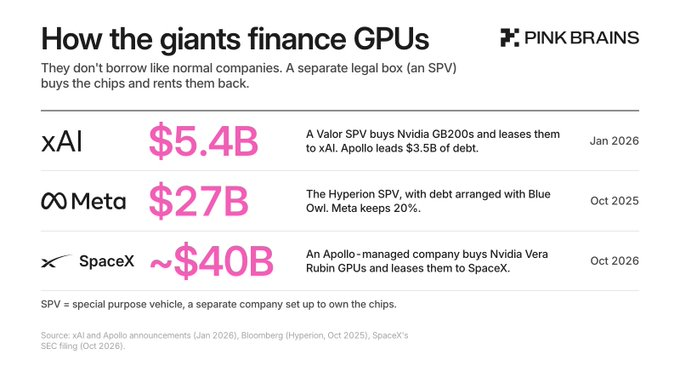
SpaceX 是個例外。它簽下 400 億美元金融租賃,用於採購輝達 Vera Rubin 晶片,牽頭方包括 Apollo 和高盛,預計年底前完成。SpaceX 稱這是史上最大 GPU 融資。它有投資級評級,還有 Starlink 和火箭發射兩塊收入。
馬斯克的判斷更冷峻:200 多家 neocloud 將迎來大規模出清和整合。neocloud 指只出租 GPU 的雲端公司,CoreWeave、Nebius、Lambda、Crusoe 以及數百家小公司都在其中。亞馬遜、谷歌、微軟則是「超大規模雲端廠商」。
信用市場已經在為此定價。10 月中旬,CoreWeave 的信用違約交換創下紀錄,意味著未來 5 年違約機率超過 60%。Gartner 預計,到 2030 年,超過 80% 的 neocloud 將停止獨立營運。
但算力需求還在漲。Silicon Data 的 neocloud 指數顯示,9 月 28 日至 10 月 27 日,專業 GPU 雲上的 B200 每小時租金從 5.78 美元漲到 6.47 美元。更說明問題的是 H100:它 2022 年上市,此後輝達已推出兩代新產品,按理說該貶值,租金卻比去年 12 月貴了 45%——需求旺到連舊晶片都搶手。
需求旺,營運商就得買更多 GPU。GPU 貴、擴張快,自有資金不夠,只能借錢。但銀行的錢只流向大 neocloud(GPU 雲廠商),只有幾百塊 GPU 的小營運商大多借不到。
融資缺口由此出現:小營運商手裡有租金收入、有晶片,卻拿不到銀行貸款。於是 GPU 開始變成抵押品,由穩定幣存款支持的鏈上信貸進場,補上銀行不願覆蓋的那一段。
一、算力變成債務生意,銀行只做大單
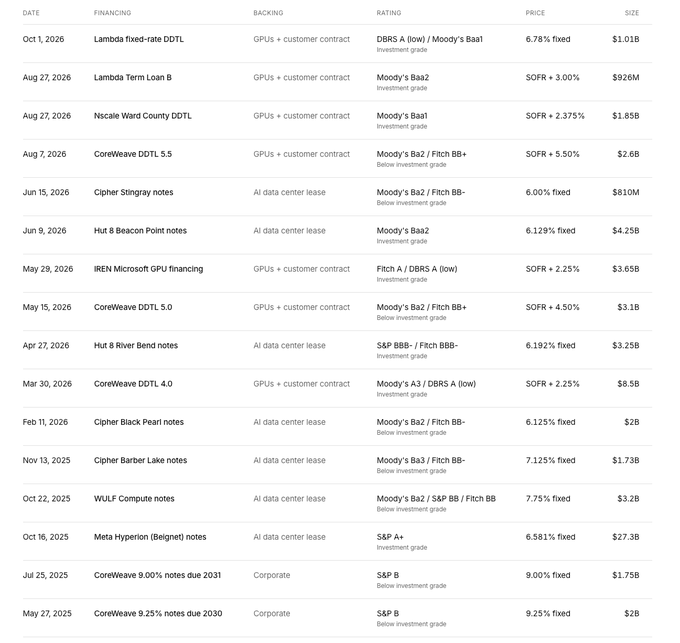
AI 算力已經是一門債務生意。American Compute 統計,2023 年以來有 110 筆公開的 GPU 和資料中心融資,合計 1970 億美元新資金,其中 92% 在 2025 年和 2026 年募集。
銀行主導市場。2025 年 7 月以來,49 筆明確貸款方的交易中,32 筆由摩根大通、高盛、摩根士丹利或三菱日聯牽頭。
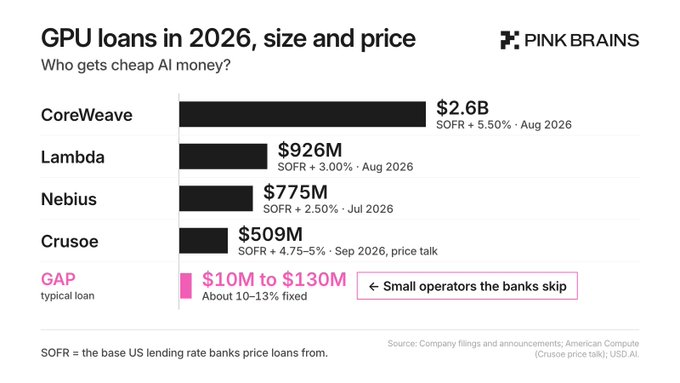
定價取決於租戶,而非晶片。2026 年,由投資級租賃合約支持的貸款利率為 SOFR+2.25% 至 3.0%;無評級或次投資級貸款利率為 SOFR+4.5% 至 5.5%,或 9% 至 10% 固定利率。SOFR 是以美國國債為抵押的隔夜借款利率,也是多數美國貸款的定價基礎。
CoreWeave 拿了名單上最大的一筆貸款,利率也是最高的。它的貸款利率比基準 SOFR 高 5.50 個百分點,比 Nebius 貴 3 個百分點。這個水平已經頂到銀行給次投資級借款人的區間上沿——借得最多,付得也最貴。
大買家通常不直接借公司貸款,而用 SPV。SPV 是一個獨立法律實體,買晶片、出租、背債,把晶片、租約和債務放在公司主體之外。
這套結構在頂端有效,往下走,經濟上就不划算了。據 The Token Dispatch,銀行盡調成本不隨交易規模變化。10 億美元貸款上,這是零頭;3000 萬美元貸款上,盡調成本可能直接讓交易泡湯。
關鍵變化是:銀行掌握了 GPU 信貸定價權,但只覆蓋大到值得盡調的借款人。誰來服務小 neocloud?鏈上信貸。
二、GPU 抵押貸:像車貸,不像房貸
USD.AI 是一個樣本。它用穩定幣存款放貸,拿 GPU 和租賃合約作抵押。10 月報告顯示,已發起 20 筆融資,合計 5.31 億美元,單筆從幾十萬美元到 1.289 億美元。
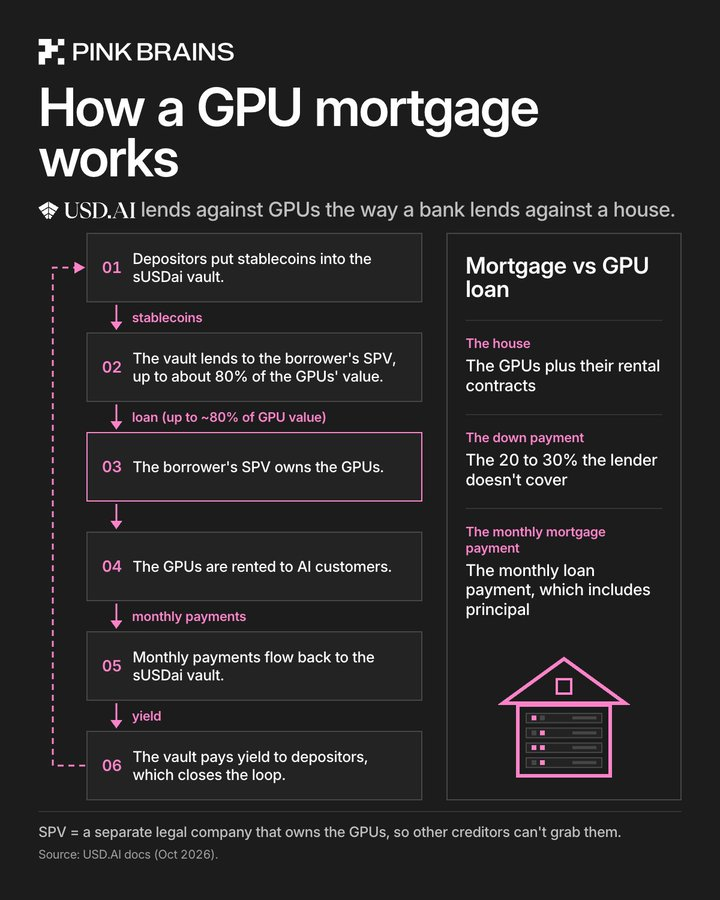
它把銀行的 SPV 結構下放到中型交易。借款人的 SPV 擁有 GPU,USD.AI 持有伺服器和 SPV 股權的第一優先留置權。貸款通常覆蓋 70% 至 80% 硬體成本,借款人自付其餘部分,資金放在託管帳戶,等伺服器安裝驗證後才放款。租金收入隨後還貸。
借款人付得比銀行貴。USD.AI 價目表從投資級租賃合約的 7%,到無合約部署的 15%。2026 年 1 月至 8 月追蹤的 15 筆貸款,利率在 10% 至 15%,中位數 12%。銀行次投資級借款人的固定利率約 9% 至 10%。賣點不是價格,是准入和速度:USD.AI 稱貸款可在 7 天內完成。
違約怎麼辦?代理方先嘗試讓 SPV 換營運商繼續運行,或整體出售以償還貸款;失敗後,才透過 IT 資產處置商逐台賣伺服器。
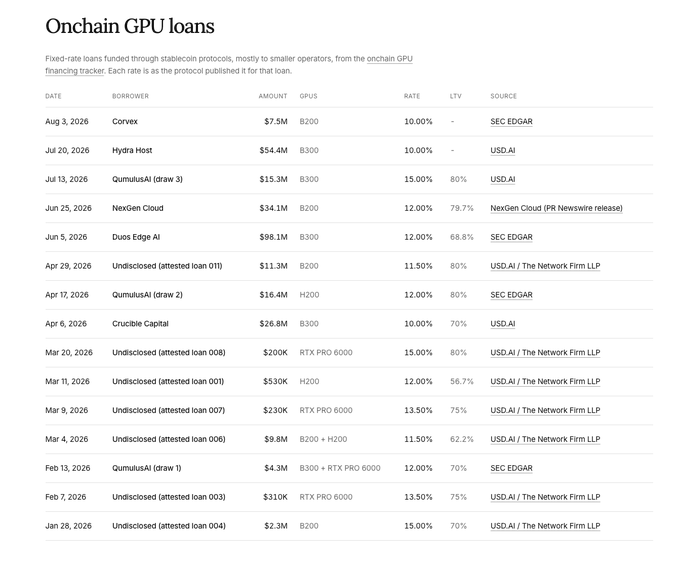
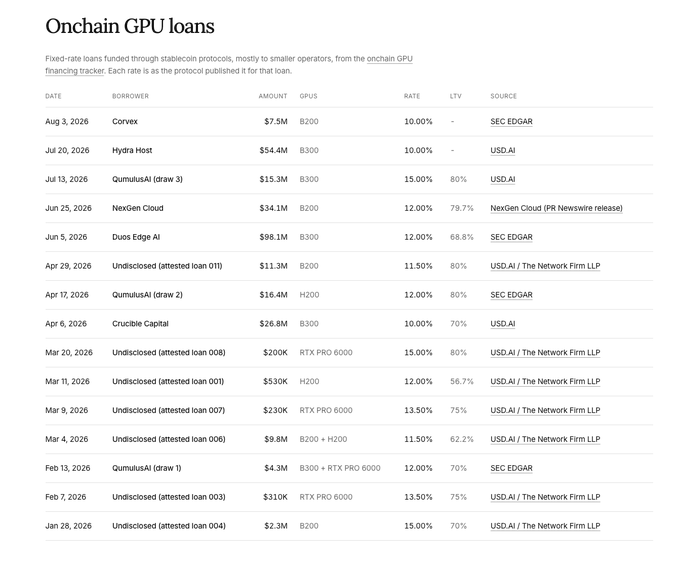
GPU 抵押貸更像車貸,不像房貸。房子能撐 100 年,GPU 兩三年就可能落伍。所以 USD.AI 貸款期限約 3 年,不是 30 年;抵押規則只接受最新晶片:B200、B300、GB200、GB300、VR200,以及 AMD 的 MI455X 和 MI430X。殘值保修每年 150 個基點,從收益中扣除,覆蓋部分轉售風險。
三、sUSDai 的收益從何而來
USDai 由 PYUSD 1:1 背書,PYUSD 儲備包括美國國債,USDai 本身不生息。質押後得到 sUSDai,這個金庫資助貸款並累積利息。只有 sUSDai 持有人承擔 GPU 信用風險。贖回每 30 天分批處理,受可用流動性限制,貸款期限約 3 年。
目標收益率叫 CHIP Hurdle Rate,為 7%。11 月 1 日,sUSDai 年化收益率為 6.53%,USD.AI 注入約 12.8 萬 USDai,把它抬到 7%。2026 年 1 月至 6 月初,平均收益率為 7.0%。
借款人支付的中位數利率約 12%,存款人賺約 7%,差額流向三個地方:150 個基點的殘值保修、協議對利息的 10% 抽成、等待放貸期間停在國債利率上的閒置現金。
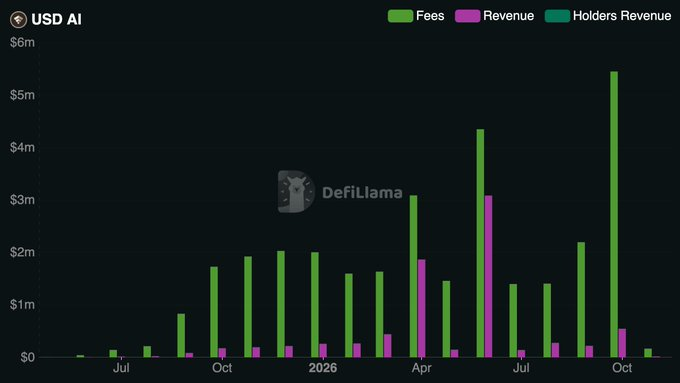
DefiLlama 顯示,10 月費用 487 萬美元,協議收入 48.7 萬美元。收入是費用的 10%,與協議從 sUSDai 收益中保留的淨息差一致。過去一年,協議毛收入 2475 萬美元;發起費會抬高協議分成,包括 6 月 4 日約 300 萬美元的收入高峰,次日 Duos 貸款公布。
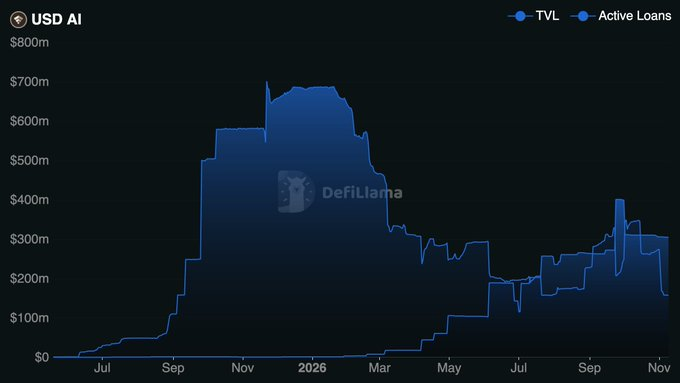
存款一度遠超貸款。峰值近 7 億美元時,貸款只有約 100 萬美元,流入與空投預期有關。到 10 月中旬,活躍貸款 1.77 億美元,另有 1.34 億美元託管等待晶片交付;DefiLlama 的 3.095 億美元活躍貸款,接近兩者之和。閒置現金仍賺息,但只賺國債利率。GLX 就是為了更快把閒置資金放出去。
四、GLX:把貸款賣出去,再貸一次
對 USD.AI 來說,持有 3 年期貸款,就意味著要承擔 3 年違約風險。而且借款人一旦規模做大,就可能轉去更便宜的銀行貸款——Sharon AI 就以 9.95% 的利率轉投了銀行。
資金端也有壓力。存款人每 30 天可贖回,貸款卻長達 3 年。類似期限錯配曾拖垮 Celsius。30 天排隊能減緩擠兌,但不能消除錯配。很多存款還是衝空投來的:峰值近 7 億美元,貸出不足 100 萬美元。10 月 15 日約 3.11 億美元已部署,其中 1.77 億美元活躍貸款、1.34 億美元託管。
GLX 在 10 月 1 日推出,打破存款與貸款的一一對應。sUSDai 資助一筆貸款,貸款經過數月按時還款「養熟」,再被出售,現金再去放新貸。外部貸款方也可在發起時加入。10 月 29 日,Silver Point Capital 和 Victory Park Capital 與 USD.AI 共同向 NexGen Cloud 提供 1.06 億美元 4 年期貸款,用於芬蘭 1728 塊 B300。GLX 累計流轉已超過 2 億美元。

價格上,最低按面值 100 出售,也就是不打折、按原價賣。100.5 以上是「商業指導價」,鼓勵賣到這個水平,但不是硬性最低價。99.5 是底價,只在一種情況下允許:30 天贖回排隊後,贖回請求仍超過可用現金,也就是流動性吃緊時,才允許微折出售。
收益上,出售所得 60% 歸營運 GLX 的 USD.AI Inc.,40% 歸 Yield Reserve。Yield Reserve 是一筆收益儲備金,用來把 sUSDai 的收益率補向 7% 的目標。折價出售不參與分成。
買家上,買家不能與提案方有經濟關聯,防止自買自賣。
舉例:1000 萬美元貸款按 100.5 賣出,5 萬美元收益分 3 萬和 2 萬。按 USD.AI 報價的 2% 至 3% 發起費,再貸這 1000 萬美元可賺 20 萬至 30 萬美元。錢賺在再貸,不在售價。
目前唯一一筆已退出的貸款,來自 Duos Edge AI。
2026 年 6 月 5 日,USD.AI 向納斯達克上市公司 Duos Technologies 的子公司 Duos Edge AI 發放 9810 萬美元 3 年期貸款,抵押品是 2304 塊 B300 晶片。若貸款壞帳,USD.AI 只能追討 SPV 和晶片,追不到 Duos 本身——風險被隔離在 SPV 裡。
9 月,另一家 GPU 營運商 Axe Compute 買下整個 SPV,替它還清約 8780 萬美元貸款。Axe 拿到的是一个已簽 5 年租約的算力集群,預期收入 3.646 億美元。
對 USD.AI 來說,這筆貸款不到 4 個月就收回大部分資金,可以繼續放貸。
五、CHIP 回購與規模天花板
對 CHIP 持有人,上述業務最終落到協議對 sUSDai 利息的 10% 抽成。金庫貸出越多,抽成越大。
GLX 有兩面。賣掉貸款會帶走利息,發起費歸 USD.AI Inc.;但現金回來再按約 12% 放貸,而不是躺在國債利率上。
回購已經啟動。sUSDai 淨息差在扣除 CHIP Foundation 成本後,100% 用於程序化購買 CHIP。USD.AI 沒有設固定金額或時間表。發起費留在 USD.AI Inc.,多餘部分可買 CHIP;貸款出售收益按 60% 和 40% 分配。USDai 的費用開關暫未打開。
按 10 月 26 日回購價計算,CHIP 流通市值約 9000 萬美元,對應 20 億枚、每枚 0.0448 美元。
回購程序一年能買多少,取決於按哪個口徑算:按過去 12 個月的平均水平,一年約買流通量的 2.5%;按現在的速度,約 6.5%。
10 月 26 日,也就是回購路由啟動前兩天,USD.AI Inc.還手動用 100 萬 USDC 買了約 2200 萬枚 CHIP,均價 0.044756 美元,占流通量約 1.1%。
這一筆相當於程序按過去口徑跑 5 到 6 個月、按當前速度跑 2 個月——買得又急又多。
長期目標是回購量超過獎勵發行量。排放已從第一季的 3% 降到第二季的 2.25%;一旦購買超過新發行,獎勵將轉向月度、收入資助的安排。多數 DeFi 回購靠交易費,CHIP 回購靠 GPU 貸款利息,只能隨貸款規模增長。
規模還很小。2026 年 GPU 支持債務募集 484 億美元,鏈上貸款方持有不到 1%。按約 12% 貸款利率和 10% 協議抽成,每拿下 1% 市場,一年約資助 580 萬美元 CHIP 回購,約當前流通市值 6.5%;拿下 5%,約三分之一。USD.AI 占鏈上部分 93%,GAIB、Forum Markets 和 Falcon Finance 排在後面。
六、鏈上 GPU 融資的增長邊界
GPU 貸款能成立,是因為抵押品能收租,且租金還在漲。風險也在資產上:GPU 貶值快,輝達新一代產品可能同時壓低租金和轉售價格,而鏈上貸款方服務的小 neocloud,正是最可能被整合的一群。
但增長的理由也不少。銀行基本已對小型營運商關閉大門,各州監管規則又不統一,這對能在幾天內完成放款的貸款方構成優勢。美國中期選舉後可能出台的資料中心限制,或將推動建設轉向更小規模的站點,更適合按集群快速放貸的模式。
美國以外的需求也在上升。輝達主權 AI 業務收入今年增長逾兩倍





