


On the night the Nasdaq plunged 6.4% intraday, wiping out $3 trillion, what happened across asset classes?


11 月 5 日,美股創下 2025 年 4 月關稅動盪以來最大單日跌幅。納指綜合跌 5.52%,納指 100 跌約 6.4%,標普 500 跌 4.35%,費城半導體指數跌 12%,創 2020 年以來最大跌幅。英偉達跌 9.26%,AMD 跌 17.26%,閃迪跌 22.26%,美光跌 17.46%。金融時報統計華爾街股票市值單日蒸發約 3.2 萬億美元,華爾街日報統計約 2.5 萬億美元,兩者統計的範圍不同。
這次暴跌確實有新的政策觸發因素:美國多地限制數據中心建設的地方公投獲得較高通過率,出口民調顯示 76%的選民反對在所在社區建設數據中心。桑德斯隨後提出「立即全國暫停數據中心建設」。截至目前,這還是政治表態,沒有進入國會審議程序的法案文本。
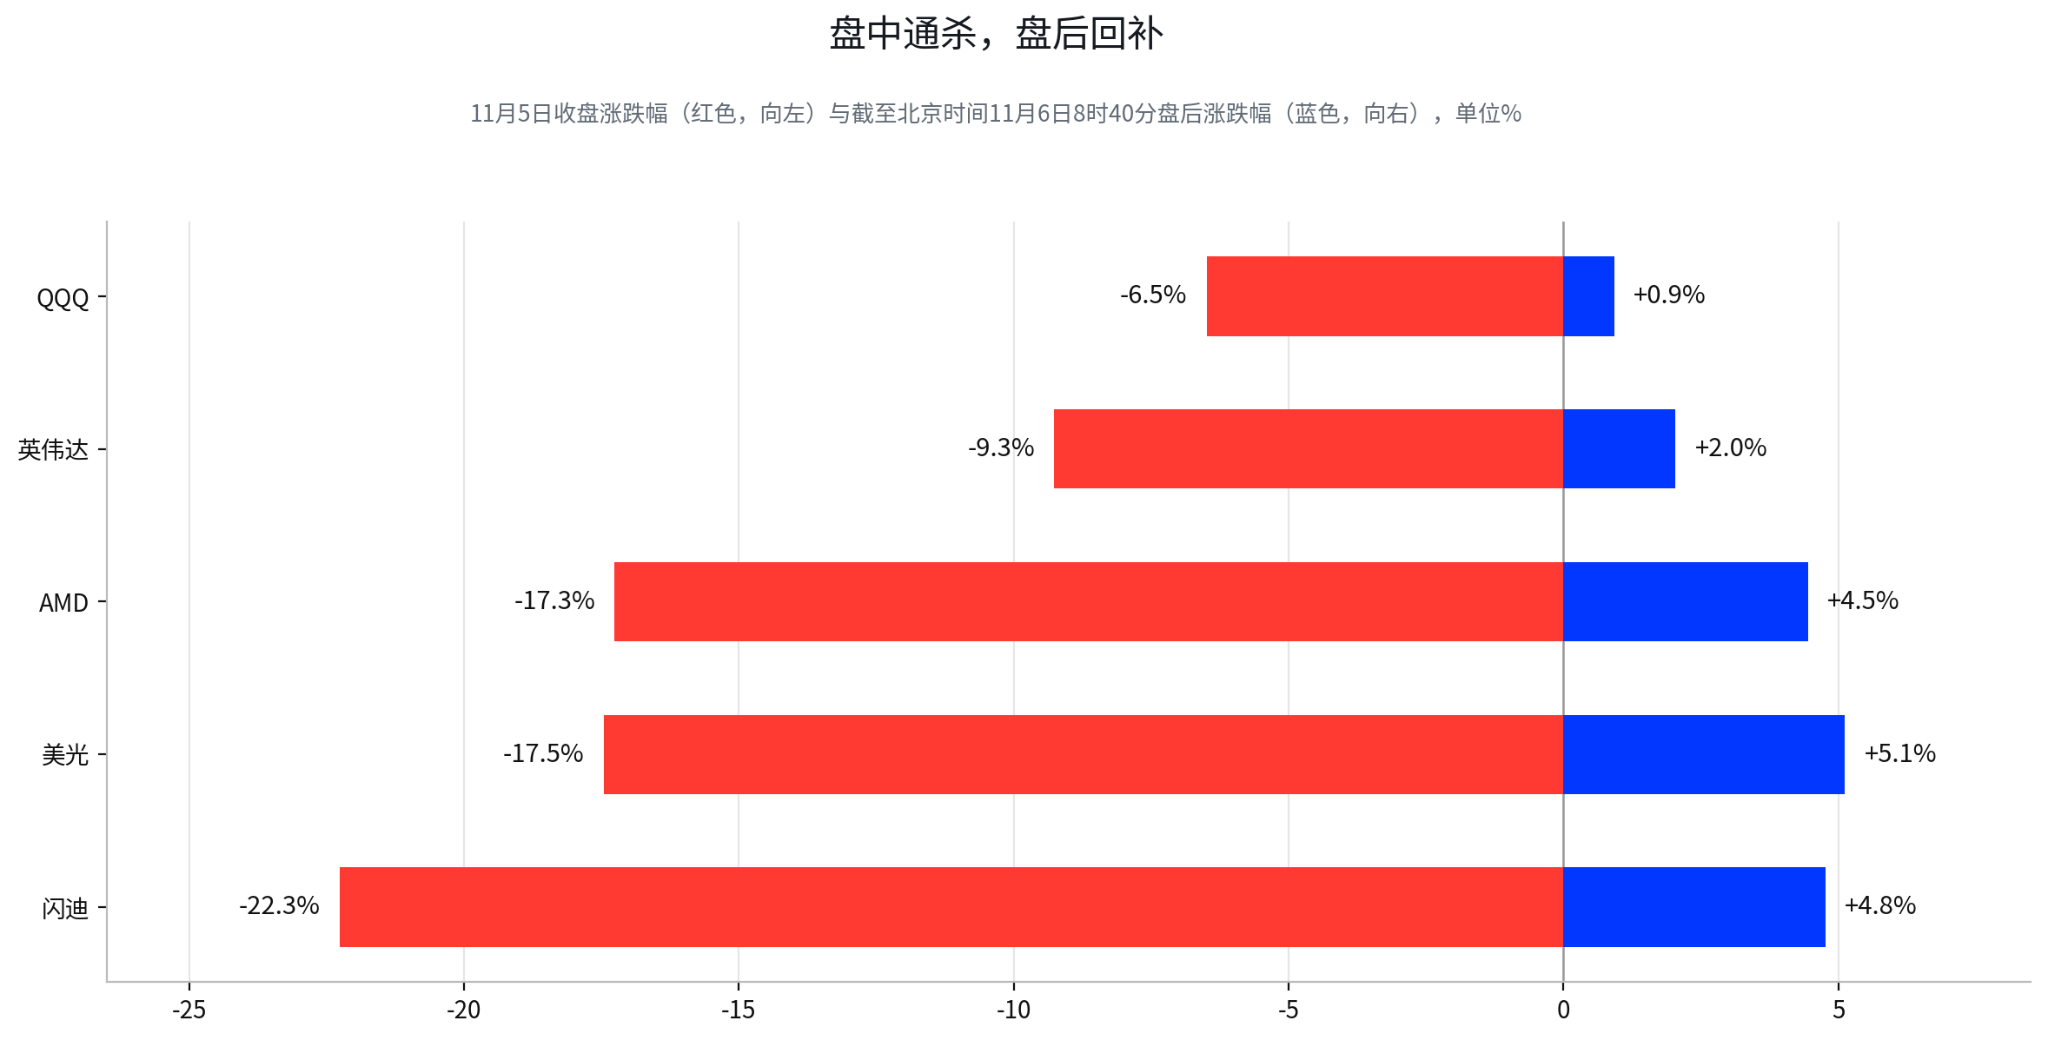
盤後市場迅速修復。截至北京時間 11 月 6 日 8 時 40 分,美光上漲 5.1%,閃迪上漲 4.8%,AMD 上漲 4.4%,英偉達上漲 2.0%,QQQ 較收盤回升 0.93%,納指 100 期貨轉漲約 0.4%。
盤中通殺、盤後修復之間,市場真正重新定價的是政策風險能不能傳導到數據中心資本開支,AI 需求有沒有消失還在其次。
一、從分化到通殺:真正爆的是擁擠倉位
政策消息只是引信,殺傷力來自過去兩年不斷堆積的資本開支預期和擁擠倉位。
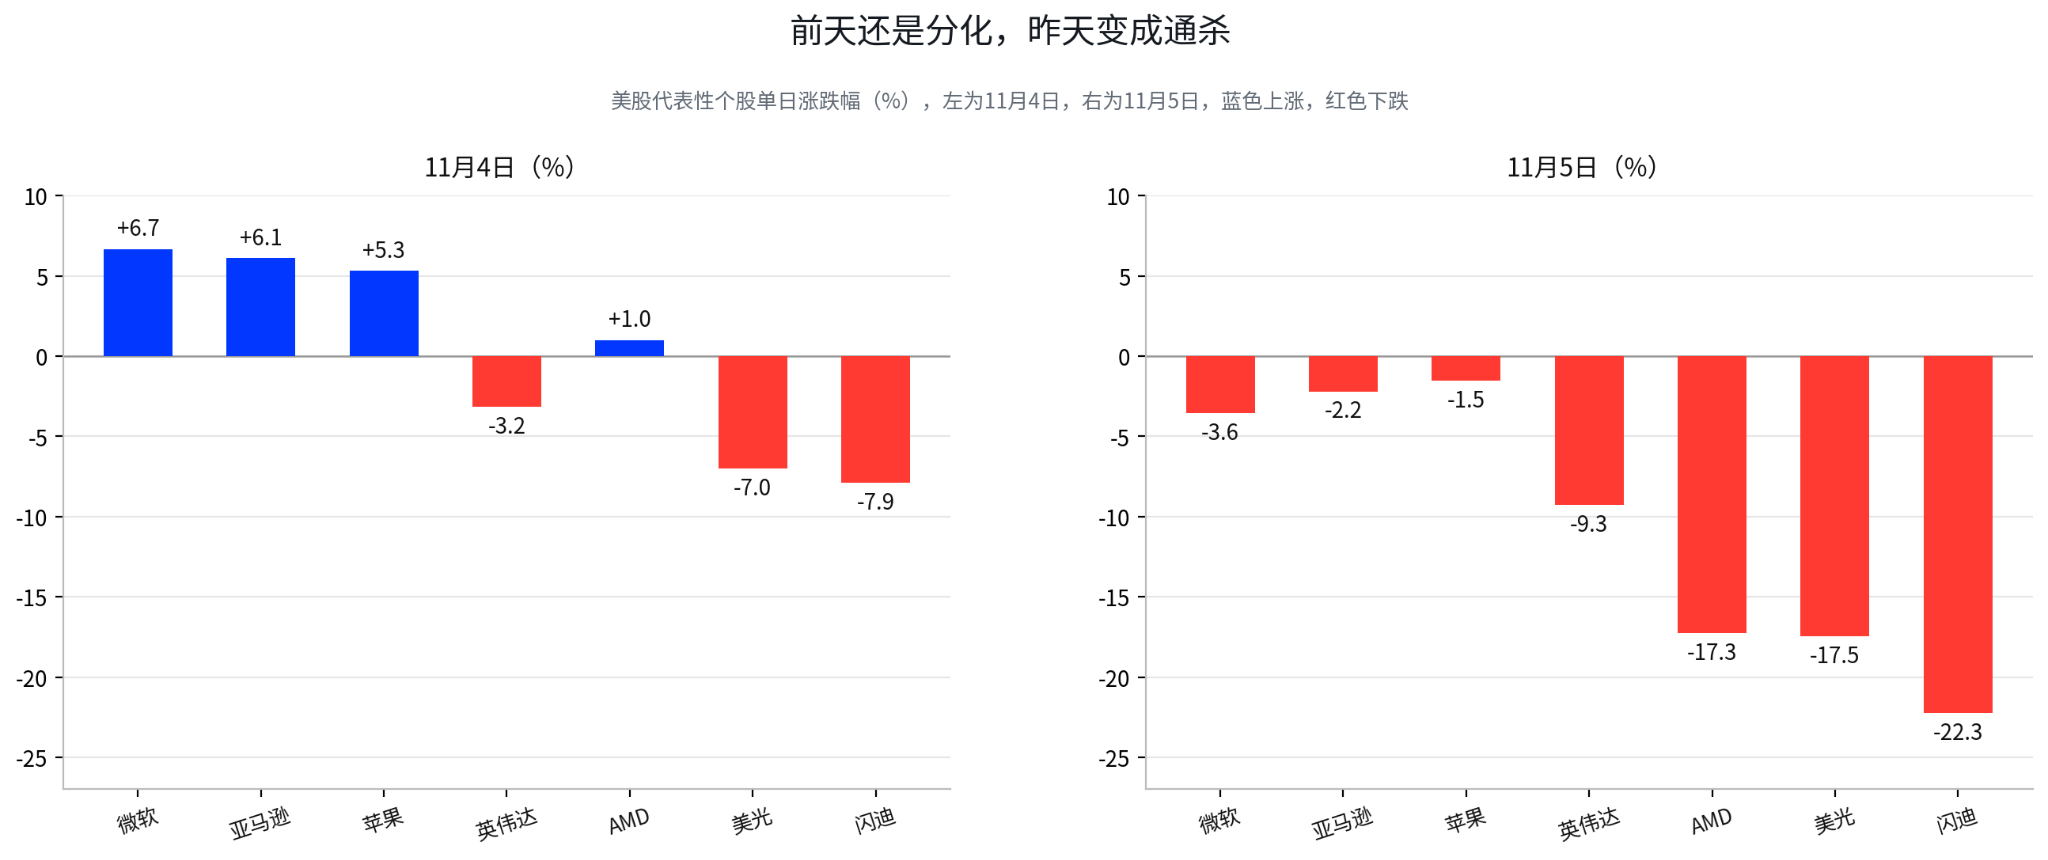
11 月 5 日的跌幅很難只用「民主黨贏了」解釋。前一天,美股 AI 鏈仍處於明顯分化,大型科技平台上漲,AI 硬件只是溫和回撤。一天之後,從 GPU、存儲到光通信、PCB 全面下跌,七姐妹市值單日蒸發超過萬億美元(報道轉述)。
過去一年,AI 硬件和數據中心建設反覆得到訂單、資本開支和盈利驗證,存儲超級週期、算力租賃等交易不斷強化。當市場已經把 AI 基礎設施的預期定價到很高的位置,任何一個可能讓資本開支放緩的變量,都會觸發集中獲利了結。11 月 5 日的地方公投恰好給了市場一個足夠強的理由:Redbud Consulting 追蹤的數據顯示,全美 44 項限制數據中心的地方措施中有 38 項通過,另有媒體統計為 41 項中 40 項,數目略有出入。出口民調則顯示 76%的選民反對在所在社區建設數據中心(均為報道轉述)。
桑德斯的表態因此需要準確定位。11 月 5 日,他在社交媒體發帖,引用各地公投結果,呼籲「立即全國暫停數據中心建設」。這是一條政治主張,沒有提交到委員會,也沒有法案文本。市場真正需要等待的,是地方層面的反對情緒能不能進入聯邦政策,再傳導到數據中心建設和雲廠商的資本開支。
當前市場交易的是一條還沒有走完的鏈條:
地方反對數據中心 → 聯邦政策收緊 → 數據中心建設放緩 → 雲廠商資本開支下修 → AI 硬件訂單減少 → 芯片與存儲盈利預期下修
11 月 5 日的股價直接跳到了最後一步,中間幾環都還沒有被確認。這一輪下跌更像一次高估值、高倉位 AI 交易的集中去槓桿,市場並沒有確認 AI 基礎設施週期結束。
二、存儲跌得最狠,市場砍的是離資本開支最近的訂單
存儲的跌幅接近算力核心的兩倍,資金先砍的是對新增資本開支最敏感的訂單。
英偉達跌了 9.26%,真正把跌幅拉開的是存儲。美光跌 17.46%,閃迪跌 22.26%,西部數據跌 17.35%,同期英偉達跌 9.26%,AMD 跌 17.26%。這個結構本身就是一個信號。
數據中心資本開支最終會通過服務器、GPU、HBM、DRAM、NAND 等環節傳導到產業鏈,存儲企業的盈利預期與新增數據中心需求之間連得更緊。一旦市場開始懷疑未來的數據中心建設速度,最先被調減的就是對新增資本開支最敏感、同時過去漲幅和持倉擁擠度也最高的訂單。
所以存儲跌得比 GPU 更狠,讀法是資金在優先下修 AI 基礎設施的邊際增量,AI 需求本身還沒有被證偽。這也是 11 月 5 日不能簡單定義成「AI 泡沫破裂」的原因。假如市場確認 AI 需求全面崩塌,雲廠商資本開支、訂單和盈利預期應該同步下修,目前真正發生的只是資金通過股價把過去過於樂觀的資本開支假設砍掉一部分。
盤後的反彈恰好說明了這一點。截至北京時間 8 時 40 分,美光漲 5.1%,閃迪漲 4.8%,AMD 漲 4.4%,英偉達漲 2.0%,QQQ 回升 0.93%。資金重新計算政治表態與真正改變資本開支之間的距離,前期跌幅最大的股票自然最先出現空頭回補和超跌反彈。
盤後反彈本身還證明不了趨勢反轉。盤後流動性較低,價格波動容易被放大,真正有價值的信號要等 11 月 6 日正常交易時段開盤以後:GPU 率先企穩而存儲繼續弱勢,說明資金在產業鏈內部重新定價。整個 AI 硬件鏈同步修復,更接近恐慌性去槓桿後的反彈。盤後漲幅迅速消失,則說明去槓桿還沒有結束。
三、港股漲的是平台,跌的是硬件
港股與美股 AI 硬件的背離,其實是同一筆輪動交易的兩端。
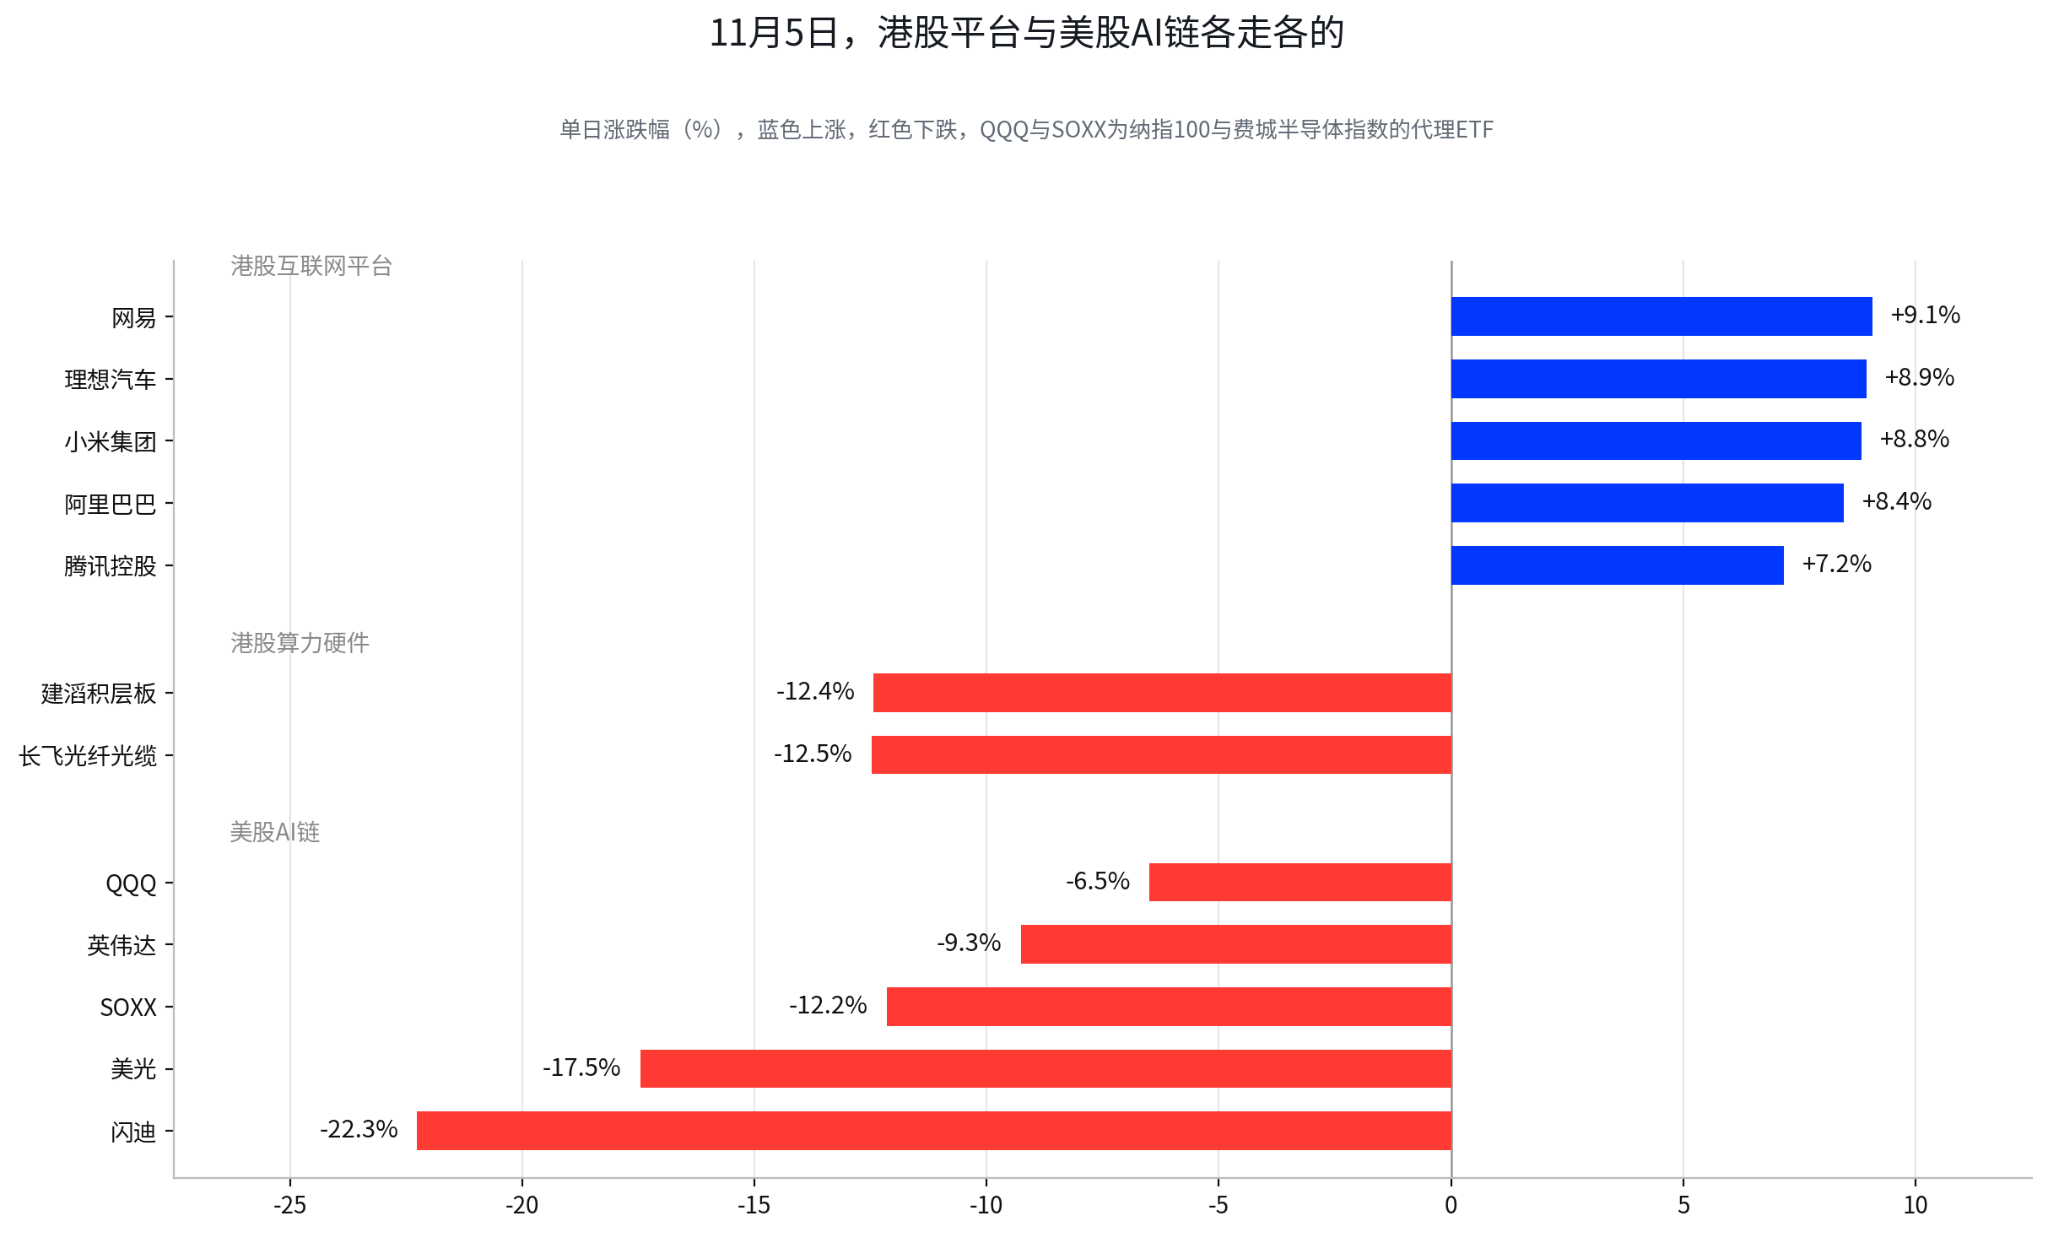
11 月 5 日,恒生指數上漲 3.67%,恒生科技指數上漲 5.55%,成交額放大至 3566.67 億港元,較前一交易日增加 50.56%,表面看與美股 AI 硬件的大跌完全相反。拆開來看,港股並沒有普漲,資金同樣在明顯的方向切換。
網易漲 9.07%,理想汽車漲 8.94%,小米漲 8.83%,阿里巴巴漲 8.45%,騰訊控股漲 7.17%。與此同時,建滔積層板跌 12.43%,長飛光纖光纜跌 12.48%,前一日表現強勢的算力硬件明顯承壓。
港股上漲的讀法是,資金壓低 AI 基礎設施的暴露之後,在科技資產內部重新選擇標的,避險行情只是表象。平台互聯網一端受益於估值修復和政策環境邊際改善,另一端則是資金從高估值、高資本開支敏感度的算力硬件撤出,兩端可以放進同一筆輪動交易裡理解。A 股當天低開高走,上證指數漲 0.10%,創業板指漲 0.87%,隆基綠能漲 3.92%,新能源方向的承接與這條輪動線索一致。
南向資金當天淨賣出約 213 億港元,也說明指數上漲並不等於南向資金全面回流,外圍資金、平台權重股和市場風格切換共同支撐了當天的行情。
後續要觀察的是這種輪動能不能持續。恒生科技繼續由平台股領漲而算力硬件持續跑輸,說明資金在主動壓低對 AI 基礎設施的暴露。算力硬件重新跑贏,說明 11 月 5 日的政策衝擊正在被快速消化。
四、方向確認之前,先盯法案文本、資本開支和鏈內分化
這輪行情能不能從一次擁擠交易出清,升級成真正的 AI 資本開支週期調整,答案集中在三處。
法案文本: 地方公投和政治表態只能證明數據中心建設面臨更大的社會阻力,真正影響估值的是限制條款有沒有進入法案、撥款或能源政策。聯邦層面出現明確的限制條款,市場才有理由進一步下調數據中心建設預期。始終停留在社交媒體表態,11 月 5 日的跌幅裡就包含大量情緒和倉位因素。
雲廠商資本開支: 微軟、谷歌、亞馬遜、Meta 最終願意花多少錢,比任何政治人物說了什麼都重要。雲廠商繼續維持甚至提高資本開支,11 月 5 日更像一次估值和倉位調整。未來幾個月出現項目延遲、訂單放緩和資本開支指引下調,存儲、光通信、服務器產業鏈才需要進一步下修盈利預期。
AI 鏈內部誰先止跌: GPU、存儲、光通信和 PCB 的相對表現,比單純看納指漲跌更有信息量。GPU 先穩而存儲繼續弱,指向市場在壓低存儲超級週期和擁擠交易的預期。整個 AI 硬件鏈同步反彈,說明恐慌正在消化。存儲、光通信、PCB 繼續創新低,市場就是在把政策風險進一步映射到整個資本開支週期。
11 月 5 日被打掉的東西可以定義清楚:市場此前默認 AI 資本開支只會上不會下,這個信心當天被砸出了一道裂縫。盤後芯片股的修復說明市場正在重新區分政治表態與政策落地,方向還沒有完全確認。
法案文本決定政策風險的級別,雲廠商資本開支決定基本面的真假,AI 鏈內部的分化決定資金究竟在換倉還是在撤退。
五、債金油匯都沒有被拖下水
這一輪拋售集中在股票內部的擁擠端,全資產的流動性擠兌沒有出現。
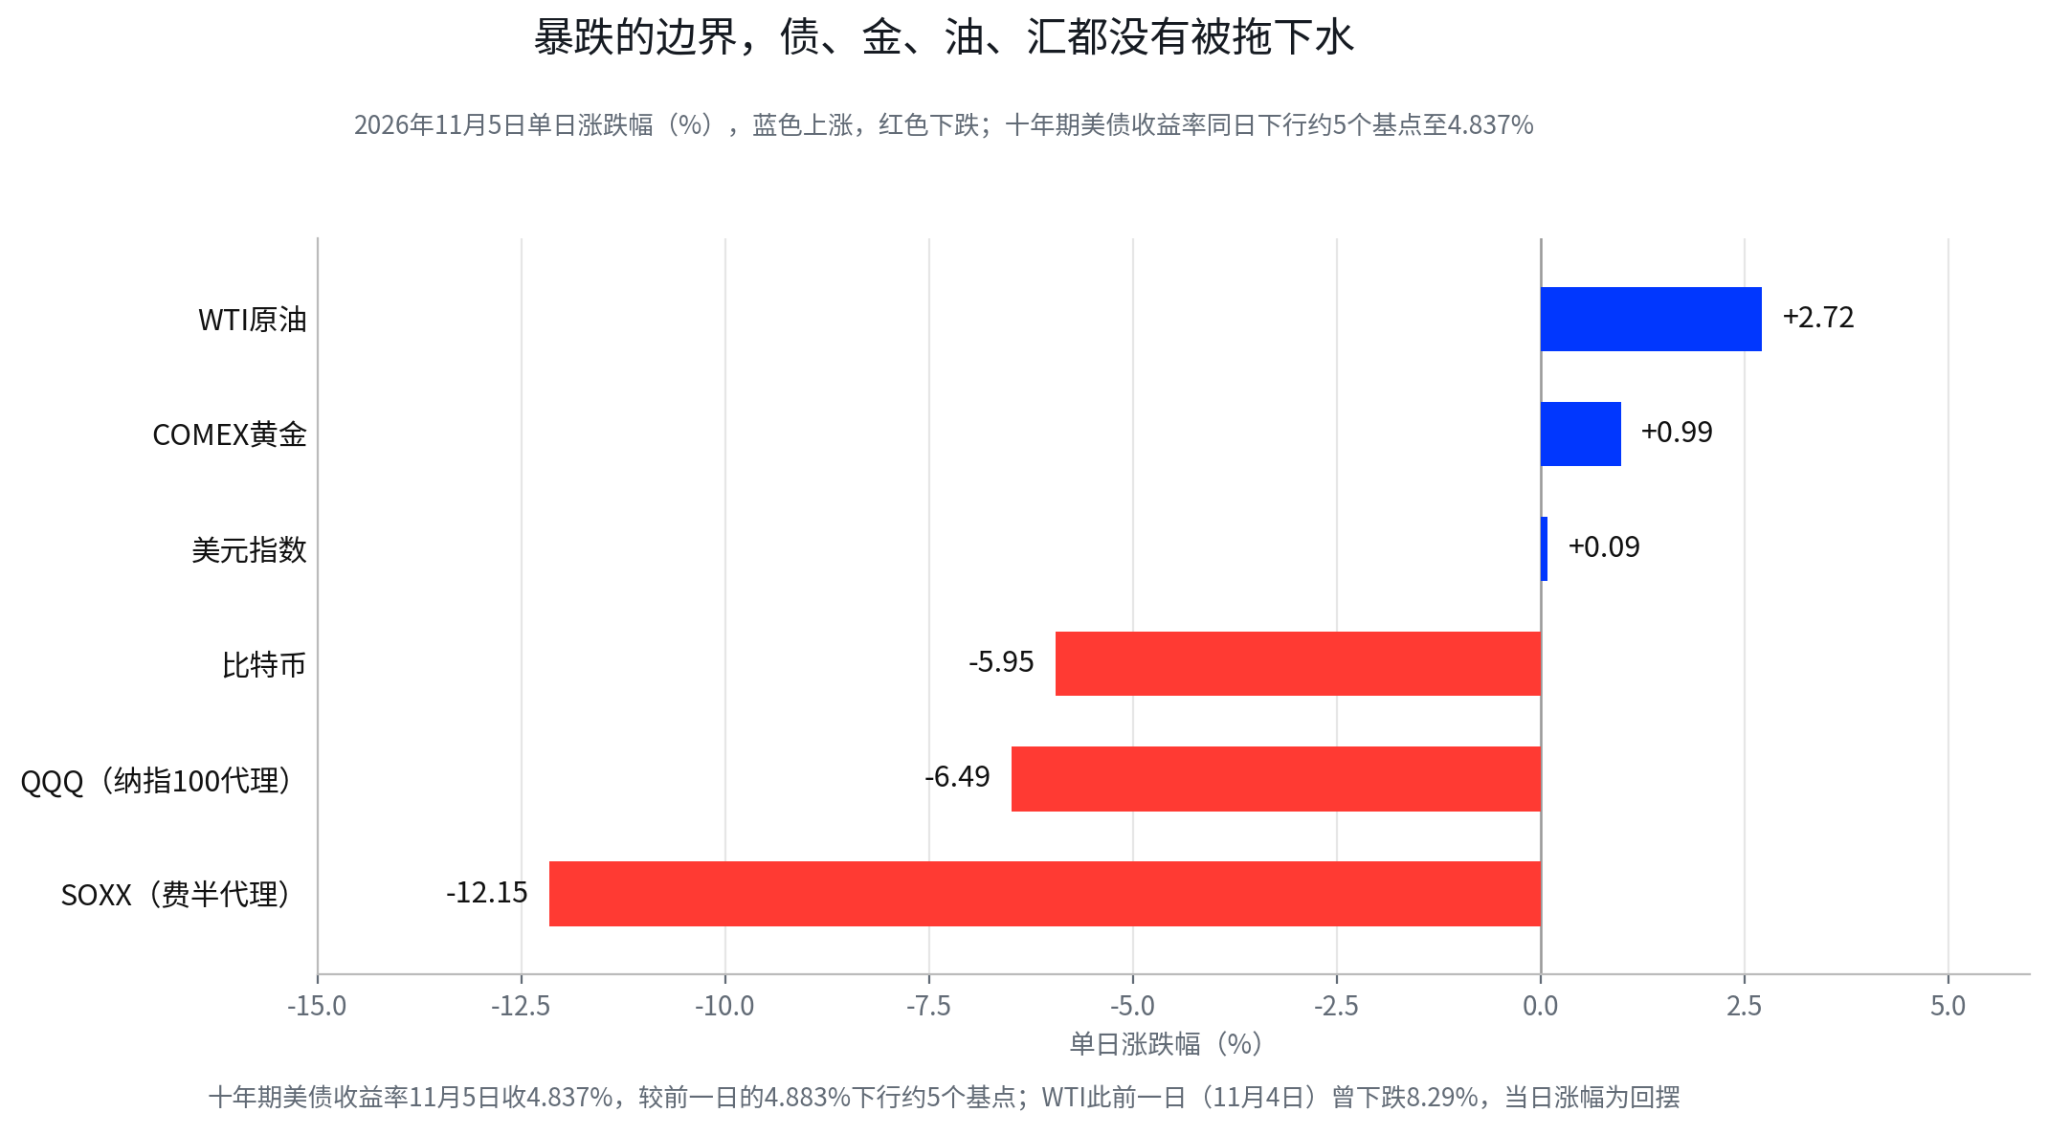
單看股票,這是流動性危機級別的跌幅。拉到全資產看,圖景完全不同。黃金在 11 月 4 日已經漲了 3.37%,11 月 5 日再漲 0.99%,避險買盤不但存在,而且是連續第二天進場。WTI 漲 2.72%,但要把前文交待清楚,它 11 月 4 日剛跌了 8.29%,當天的漲幅屬於暴跌後的回擺,不能當成需求走強的證據。
債券的答案更有意思。十年期美債收益率從 4.883%下行到 4.837%,只動了約 5 個基點,避險是有的,規模溫和。美元指數持平在 101.49 附近。如果把這次下跌理解成去槓桿擠兌,黃金會被一起賣掉換保證金,債券收益率會被恐慌買盤砸下去幾十個基點,兩個都沒有發生。
所以當晚的拋售有一條清晰的邊界,它畫在持倉擁擠度上,不畫在資產類別上。被賣掉的是倉位最滿、敘事最重的股票和加密,被接住的是有實際供需或者有利息的資產。比特幣跌 5.95%,恰好卡在這條邊界上,跌法跟著股票走,商品的屬性沒有顯現。
六、利潤證據當場兌現
同一條 AI 鏈在 11 月 5 日走出了兩個方向,差別在於拿不拿得出利潤證據。
AppLovin 的三季報是 11 月 4 日盤後發布的:營收 21.85 億美元,同比增長 55%,淨利潤 14.39 億美元,同比增長 72%,淨利率 66%,調整後 EBITDA 利潤率 84%,調整後 EBITDA 為 18.4 億美元,自由現金流 14 億美元(公司披露)。公司同時擴大了回購授權,四季報指引隱含環比 8%至 10%的收入增長(財報會議轉述)。於是出現了當晚最刺眼的畫面,費城半導體指數跌 12%的同一天,AppLovin 盤中上漲 31.04%。
位置同樣重要。AppLovin 的 52 週高點是 738.01 美元,兩日大漲 45%之後,股價距高點仍有約 52%的距離,五十二週分位只有 25.5%。它算不上抱團股的勝利,更像一張超跌之後被利潤證據強行點燃的修復券。市場沒有否定 AI,它驅逐的是那些只有營收沒有利潤的名字,獎勵的是能把 AI 折算成現金流的生意。
Cloudflare 把這種分裂演成了兩幕。11 月 5 日盤中,它跟著 AI 基建鏈下跌 8.03%。盤後財報發布:三季度營收 7.825 億美元,同比增長 39%,增速在加快,年化收入跨過 30





