


資料解讀7大L2:初始流動性分佈有何特徵?


原文作者:Keyrock
原文編譯:Luffy,Foresight News
歡迎來到我們深度資料報告系列的第2 部分,我們將揭露備受矚目的L2 網絡在主網啟動後最初幾天的鏈上效能表現。
在第1 部分分析中,我們觀察了ETH 在L2 啟動最初24 小時及隨後兩週內從以太坊流入L2 網絡的情況。第1 部分讓我們了解了這些網絡在獲取流動性、關注度和早期採用方面的表現,並考慮到市場環境(熊市或牛市)、基礎技術(ZK 與非ZK)和品牌認知度的不同,我們得出了三個主要結論:
對未來代幣分配的預期是推動ETH 早期遷移到新L2 的關鍵因素。
最初的24 小時遷移規模可作為接下來2 週表現的可靠衡量標準。
偏離結論#2 的網絡起步緩慢,隨後出現爆炸性成長。這些異常模式就是巨鯨大量儲值的結果。
在此基礎上,我們提出了下一個重要問題:一旦ETH 遷移到這些L2,它們會發生什麼事? L2 僅僅吸引ETH 是不夠的;這些網路上的應用程式還必須吸引流動性,以確保為用戶和交易者提供有吸引力的生態系統。
在第1 部分中,我們了解了哪些L2 在最初的幾個小時和幾天內吸引了最多的流動性。在第2 部分中,我們將回答這些L2 中的哪些應用程式在網路啟動後的前兩週內吸引了最多的ETH。
數據結論
我們對觀察到的7 個L2 網絡中的應用TVL 進行了分析,得出以下結論:
與永續合約、借貸和其他DeFi 協議相比,DEX 最初吸引的TVL 最多。 DEX 已經證明了它們對於任何新網絡的早期成功的重要性,並且在主網啟動後,用戶流動性會繼續流向這些應用程序。
流動性往往流向由L2 孵化或與之對齊的應用程式。流動性先集中於這些協議,然後分散到其他協議中。
L2 DEX 的潛在空投有助於吸引大量流動性,因為LP 尋求「一箭雙雕」——從提供的流動性中賺取收益,同時也瞄準未來的空投。
流動性挖礦機會可以為承諾短期收益的特定應用帶來流動性,從而顯著提高L2 的TVL。結果是L2 的TVL 集中在該應用程式中。
最著名和最受歡迎的DeFi 應用程序在L2 網絡上發布往往會稍微滯後一些。這些DeFi 應用似乎在等待其他應用測試L2 後再啟動。這裡值得注意的例外是開發L2 主網的公司擁有顯著聲譽的情況,像Consensys 和Coinbase 這樣久經考驗的公司最初會吸引更高品質的DeFi 項目。
數據範圍
與第1 部分一樣,我們觀察了2021 年至2023 年間啟動的7 個不同L2 網絡的鏈上ETH 流動。我們追蹤了每個L2 公共主網啟動後的前兩週內為L2 提供流動性的跨鏈應用程序。
有些L2 網絡在啟動之初就擁有大量應用程序,我們只觀察了啟動兩週內TVL 最多的10 個應用程序。
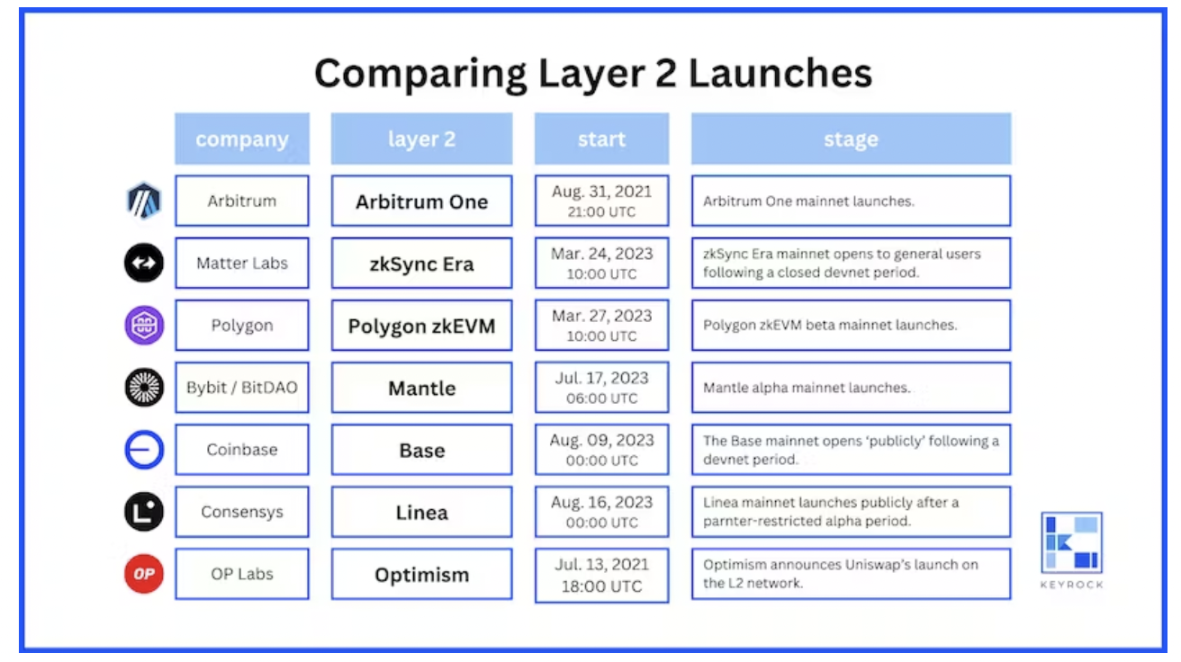
比較Layer 2 啟動
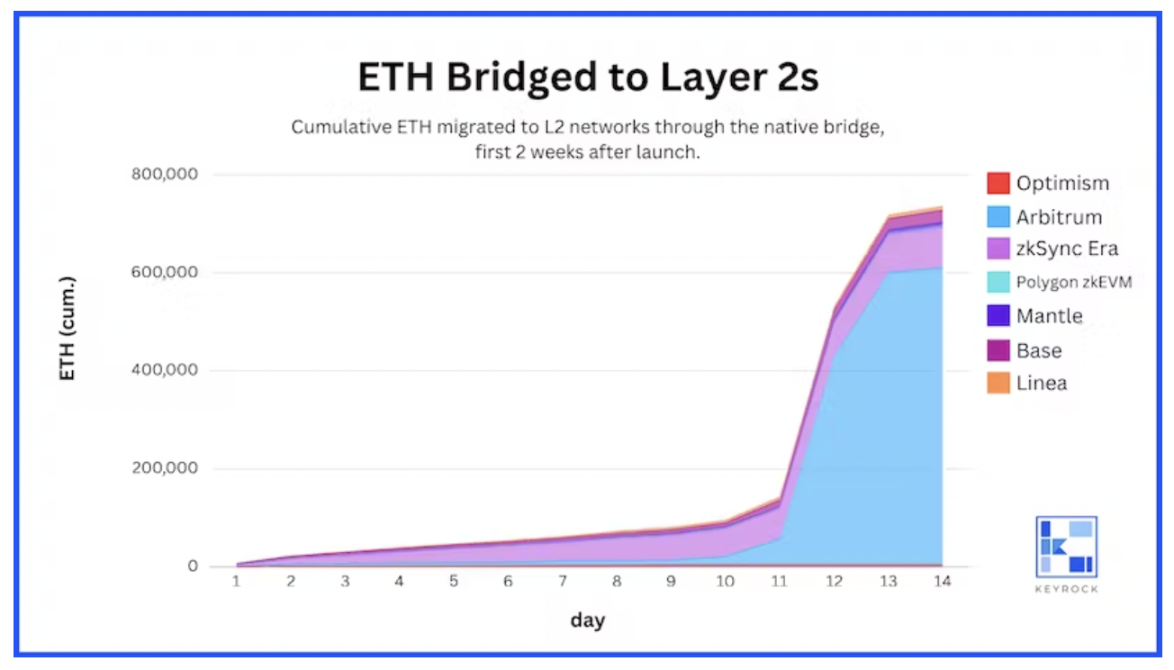
ETH 跨鏈到L2
Arbitrum
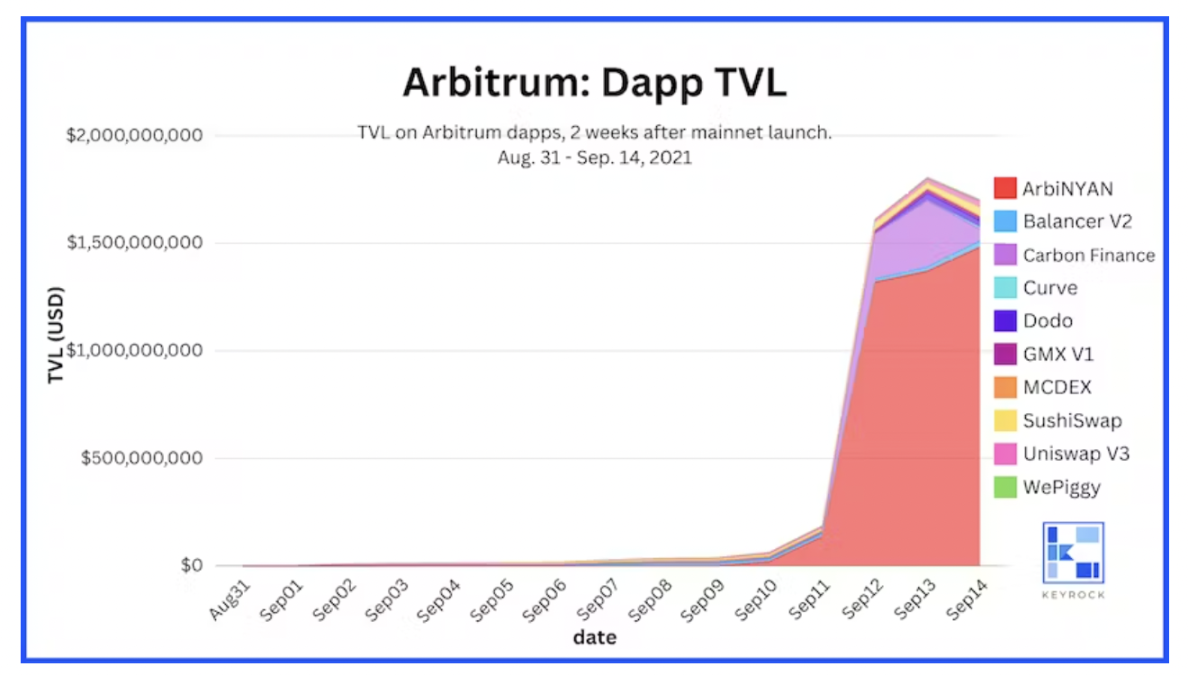
Arbitrum Dapp TVL
我們在2021 年8 月31 日Arbitrum One 主網啟動後的兩週觀察了應用程式TVL。
儘管於8 月31 日啟動,但直到9 月11 日,Arbitrum 應用程式的TVL 才顯著增加。應用程式活動與我們在第1 部分的最初觀察結果一致,表明Arbitrum 經歷了來自以太坊的ETH 的大量湧入。
9 月11 日,不到一小時就有180, 000 ETH 存入Arbitrum。截至9 月12 日,近600, 000 ETH 已從以太坊存入Arbitrum 主網。
在第1 部分中,我們沒有得出推動ETH 跨鏈大幅上漲的原因。然而,查看應用程式TVL 數據,可以發現9 月11 日將ETH 大量存入Arbitrum 主網背後的推動者是ArbiNYAN。
ArbiNYAN 是一種memecoin 流動性挖礦項目,在2021 年9 月爆發。它是第一個引起廣泛關注的原生Arbitrum 應用。正如今年的BALD 在Base 生態所扮演的角色,ArbiNYAN 將Arbitrum 推向了Web3 熱潮。
9 月10 日,Arbitrum 上排名前10 名的應用程式的總TVL 為61, 929, 474 美元。 ArbiNYAN 佔TVL 的31% (1,934 萬美元)。截至9 月12 日,Arbitrum 排名前10 名的應用程式的TVL 已飆升至1, 609, 246, 339 美元—— 48 小時內增長了2, 500% 。當時,ArbiNYAN 佔TVL 的82% (13.1 億美元)。
換句話說, 9 月12 日,光是ArbiNYAN 的TVL 就比2 天前整個Arbitrum 網絡的TVL 多了21 倍。
zkSync Era
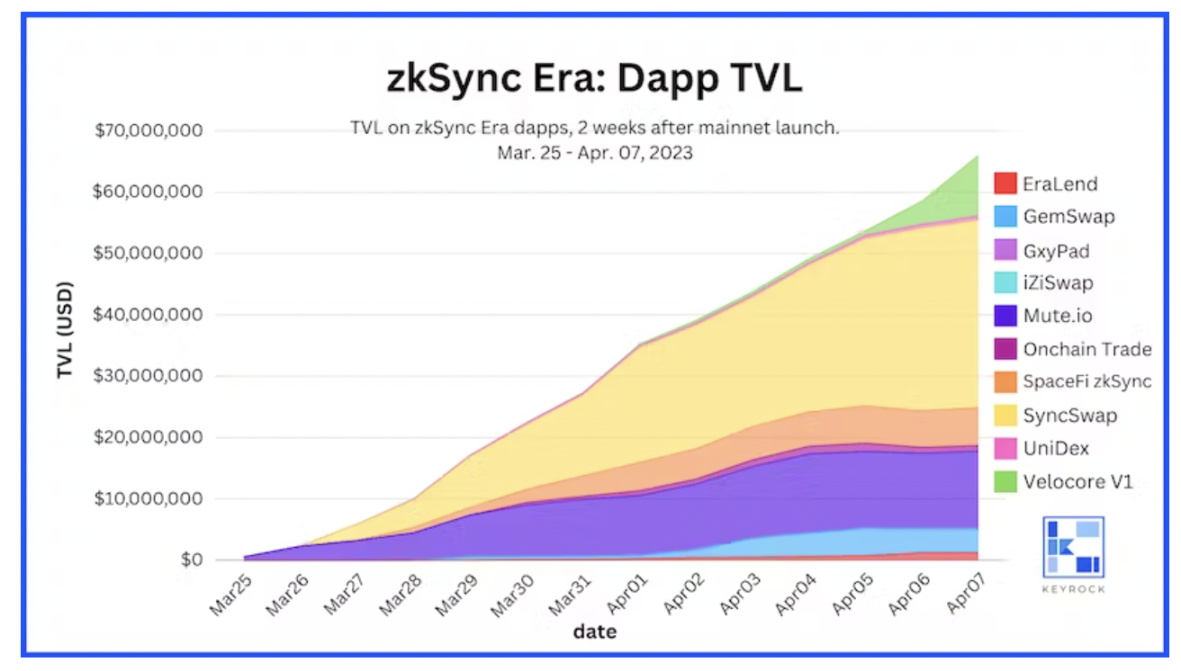
zkSync Era Dapp TVL
我們在2023 年3 月23 日zkSync Era 主網啟動後的兩週觀察了應用程式TVL。
ZkSync Era 在推出後的兩週內,從以太坊遷移到其主網路的ETH 數量穩步增長。另一方面,我們看到zkSync Era 的DeFi 應用程式中TVL 也經歷了類似的穩定成長,因為這些ETH 分佈在整個生態系統中。
兩週結束時,一款應用SyncSwap 脫穎而出,佔zkSync Era 的TVL 的46% (只統計排名前10 的應用)。我們還看到另外兩個協議Mute.io 和Velocore,兩週結束時他們的TVL 佔比都達到了兩位數。
SyncSwap 是一個建立在zkSync Era 之上的DEX。它是第一個在zkSync Era 上上線的原生DEX,因此在zkSync Era 推出後的前兩週就吸引了大量的流動性。由Uniswap 等以太坊生態領導者打造的DEX 仍然是最受歡迎的DeFi 協議之一,為早期LP 提供了熟悉的場所來進行交易和提供流動性。
我們得出的結論是,zkSync Era 在前兩週取得突破性成功(就ETH 遷移而言)的部分原因在於代幣空投預期。將資金遷移到zkSync Era 的ETH 持有者似乎更進一步,在跨鏈ETH 後向SyncSwap 提供了流動性。他們的動機可能是嘗試「一魚雙吃」: 同時取得zkSync Era 和SyncSwap 的代幣空投機會。
Polygon zkEVM
Polygon zkEVM Dapp TVL
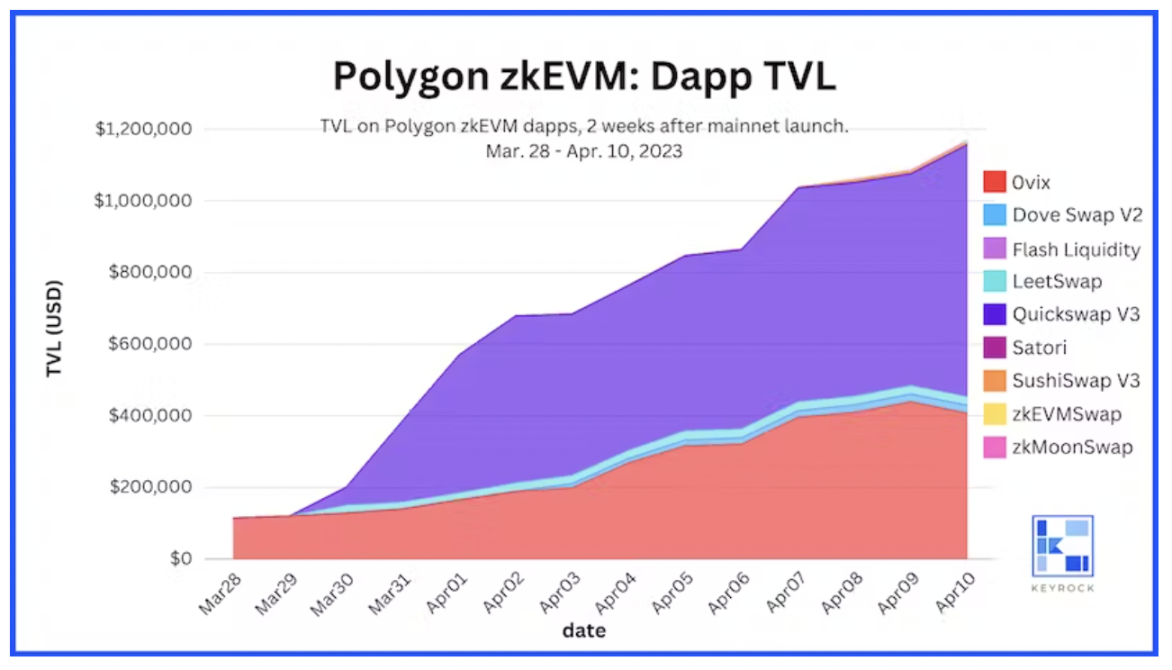
我們在2023 年3 月27 日Polygon zkEVM 主網啟動後的兩週觀察了應用程式TVL。
Polygon zkEVM 上的TVL 主要集中在兩個應用:Quickswap 和0 vix。
尤其是Quickswap V3,它佔據了主導地位,佔Polygon zkEVM TVL 的60% (117 萬美元中的70.4 萬美元)。 Quickswap 的成功是有原因的。在zkEVM 推出之前,Quickswap 已經是Polygon 上占主導地位的DEX,歷史上曾超越Uniswap。 Polygon 可以確保Quickswap 在zkEVM 上的發布被優先考慮,而早期的zkEVM 用戶可以放心,他們使用的是已經在其他地方得到驗證的DEX。
借貸平台0 vix 也是Polygon 生態系統的原生產品。儘管0 vix 在POlygon 上的借貸平台中相對較小(落後於Aave 和Compound),但它在zkEVM 上的早期推出提供了非DEX DeFi 原語(借貸),使其在zkEVM 的早期佔據了上風。
TVL 在Polygon 上的這種分佈揭示了與構建L2 的公司具有天然一致性的應用程序的優勢。奇怪的是,在主網啟動後的前兩週,zkEVM 上沒有任何主流DeFi 應用程式(Uniswap、Aave、Compound)。 Polygon 是Web3 領域的老玩家,擁有強大的品牌認知度和開發人員採用率。
一種可能性可能是zkEVM 是一個由zk 支援的L2,主流DeFi 應用程式在前兩週需要觀察和了解其他應用程式的表現。有趣的是,Base 和Linera 的情況似乎說明了這一點,這兩個平台都是由備受信任的實體(分別是Coinbase 和Consensys)建構的。然而,Base 在推出的前兩週就吸引了主流DeFi 應用,而Linea 卻沒有。 Linea 與zkEVM 一樣,是由zk 支援的L2。
Mantle
Mantle Dapp TVL
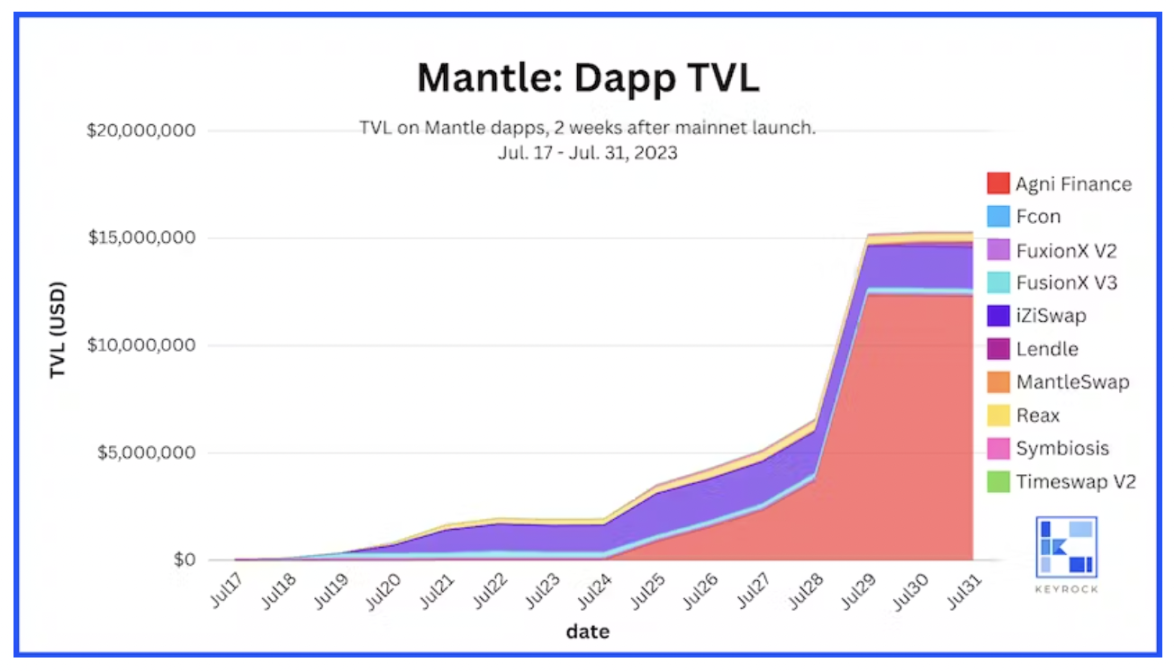
我們在2023 年7 月17 日Mantle 主網啟動後的兩週觀察了應用程式TVL。
兩週後,應用程式AgniFinance 和iZiSwap 佔據了Mantle 的大部分TVL。 7 月31 日,AgniFinance 擁有Mantle 超過80% 的TVL(只統計排名前10 名的應用)(1,230 萬美元/1,530 萬美元)。 iZiSwap TVL 佔12.6% (195 萬美元)。
AgniFinance 和iZiSwap 都是AMM,這再次表明DEX 能夠在L2 推出後捕獲大部分早期LP ETH。
在第1 部分中,我們討論了Mantle 奇怪的ETH 遷移模式。在主網啟動後的最初幾天,Mantle 的ETH 遷移速度相對緩慢。然後, 7 月28 日,單一地址將5, 000 ETH 遷移到Mantle,跨鏈ETH 總量瞬間從2, 500 增加到7, 500 。
在上圖中,我們可以看到Mantle 頂級應用的TVL 在7 月28 日飆升。數據顯示,AgniFinance 的TVL 飆升尤為明顯,這表明7 月28 日存入的5, 000 ETH 中,絕大多數都直接流向了AgniFinance。
Base
Base Dapp TVL
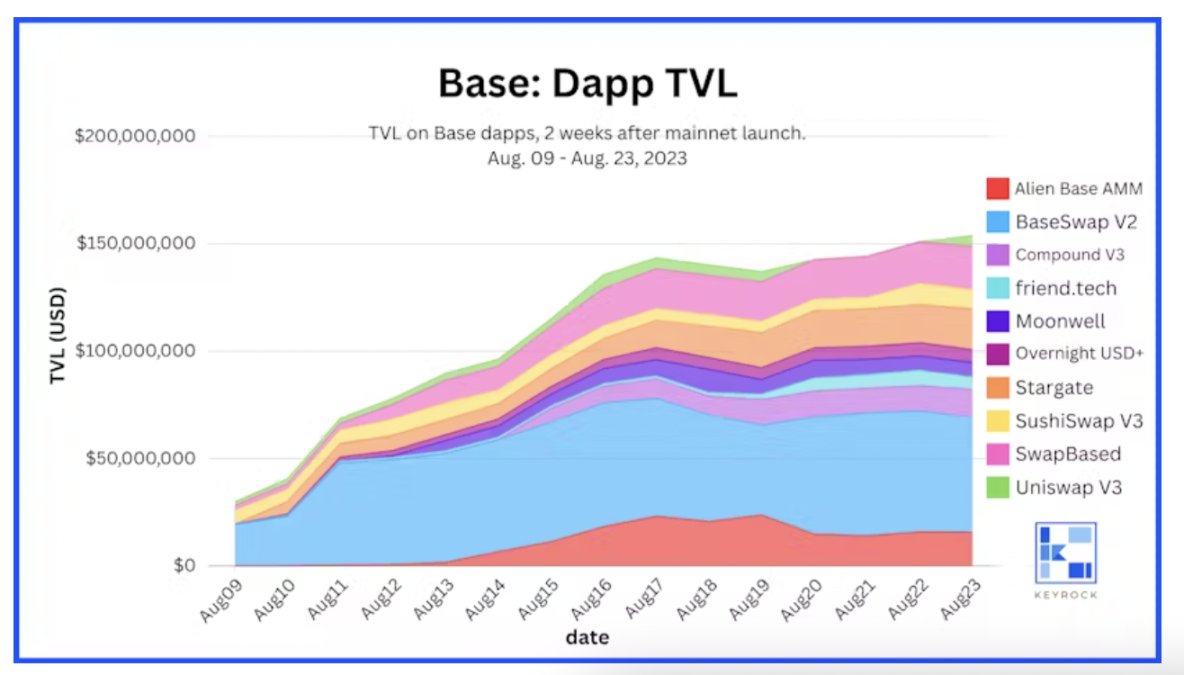
我們在2023 年8 月9 日Base 主網啟動後的兩週觀察了應用程式TVL。
兩週結束時,有6 個應用擁有超過5% 的TVL 佔比,並且沒有一個應用程式控制超過35% 的TVL。
在佔Base TVL 5% 以上的6 個應用中,其中4 個是DEX——再次支持了這樣的結論:DEX 最容易在全新的L2 上吸引流動性。 BaseSwap 貢獻了最大份額的TVL(約35% ),這再次表明:與L2 開發公司密切合作的應用程式在網路的早期階段具有優勢。
在觀察到的所有L2 啟動中,Base 吸引了最早期、最引人注目的DeFi 應用程式(Uniswap、SushisWap、Compound)。這可能歸功於Coinbase 的聲譽,以及Base 是使用OP Stack 建構的,而OP Stack 已經與Optimism 網絡經歷了長期的實踐檢驗。
有趣的是,Stargate 是我們觀察到的僅有的非原生跨鏈橋。這種異常現象可能是因為非原生跨鏈橋通常需要更多時間才能在全新網路上上線。
Linea
Linea Dapp TVL
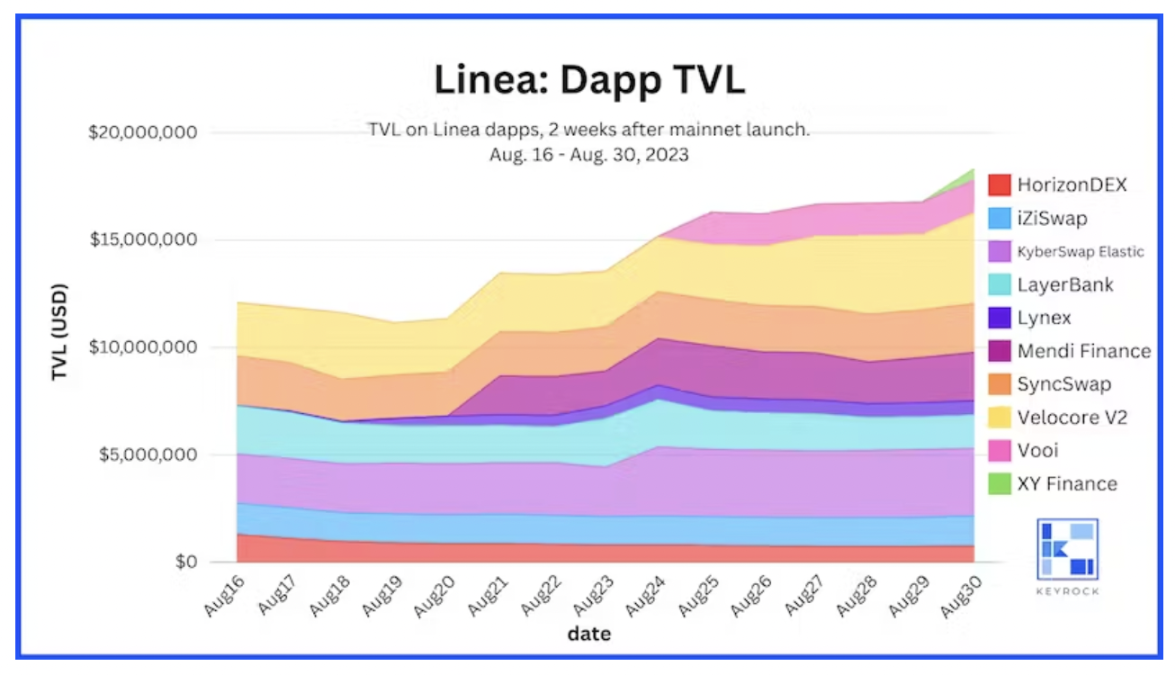
我們在2023 年8 月16 日Linea 主網啟動後的兩週觀察了應用程式TVL。
兩週結束時, 7 個應用的Linea TVL 佔比超過5% ,並且沒有一個應用控制了超過25% 的網路TVL。
在所有觀察到的L2 中,Base 和Linea 在啟動後兩週內的應用程式中TVL 多樣性和平衡性最高。 Linea 和Coinbase 都是在熊市中推出的,但這兩個網絡的架構和品牌不同。 Base 是更「經典」的L2 Rollup,建構在Optimism OP Stack 之上。 Linea 是一個ZK Rollup。
這兩條鏈之間引人注目的相似之處在於創建它們的公司具有良好的行業聲譽:Coinbase 和Consensys。兩家公司都擁有廣泛的認可、資金和用戶。
對於Base 和Linea 推出後的TVL 多樣性,一個相對簡單的結論是與他們的聲譽有關。與其他L2 相比,Coinbase 和Consensys 各自的聲譽在主網啟動之前可能會吸引更多開發者的興趣。開發人員可以花更多時間準備他們的應用程序,以便在主網啟動後儘快在Base 和Linea 上上線,因為預計會有大量用戶湧入。與其他TVL 高度集中在少數應用程式中的L2 相比,Base 和Linea 的流動性在主網啟動後很快就分散到更多的應用程式中。
Optimism
Optimism Dapp TVL
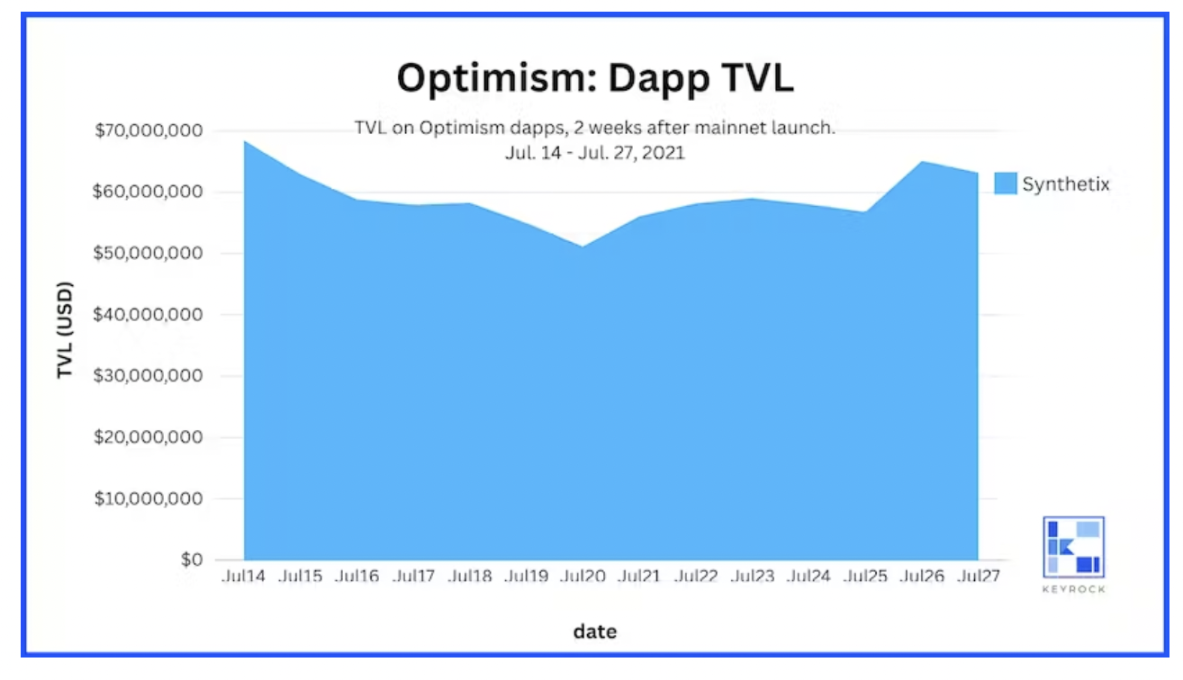
Optimism 在2021 年分階段推出了其L2 網絡。 7 月14 日是Optimism 宣布對Uniswap 提供支援的一個重要時刻。有趣的是,在這一消息發布後的兩週內,Optimism 的應用TVL 仍然完全由Synthetix 主導。
整個2021 年,Optimism 都在積極建設中,並在路線圖早期與Synthetix 建立了獨特的密切關係。早在2021 年初,就發布激勵計劃來激勵Synthetix 的流動性。到了7 月,我們看到這些激勵措施得到回報,在Optimism 宣布支持Uniswap 兩週後,Synthetix 的TVL 超過6000 萬美元。
結論
本報告系列揭示了新推出的L2 網絡應用程序中TVL 的分配趨勢。我們得出結論:
DEX 是早期L2 成功的關鍵,佔據了大部分初始TVL。
由L2 團隊本身開發或支援的應用程式在獲得早期流動性時具備明顯優勢。
L2 應用(尤其是DEX)的空投預期會吸引大量流動性。
流動性挖礦可能會導致TVL 急劇上升。
主流DeFi 應用通常會推遲在新L2 上的發布,除非L2 得到信譽良好的公司的支援。





