概覽16條L1公鏈Q3表現:Solana流通市值成長最快


原文作者:Peter Horton, Messari
原文編譯:Felix, PANews
本報告彙整並比較了16 個L1區塊鏈第三季的財務、網絡和生態狀況。這些L1公鏈包括:Aptos、Avalanche、BNB Chain、Cardano、Celo、Cosmos Hub、EOS、Fantom、Hedera、NEAR、Polkadot、Polygon、SKALE、Solana、Tezos 和WAX。
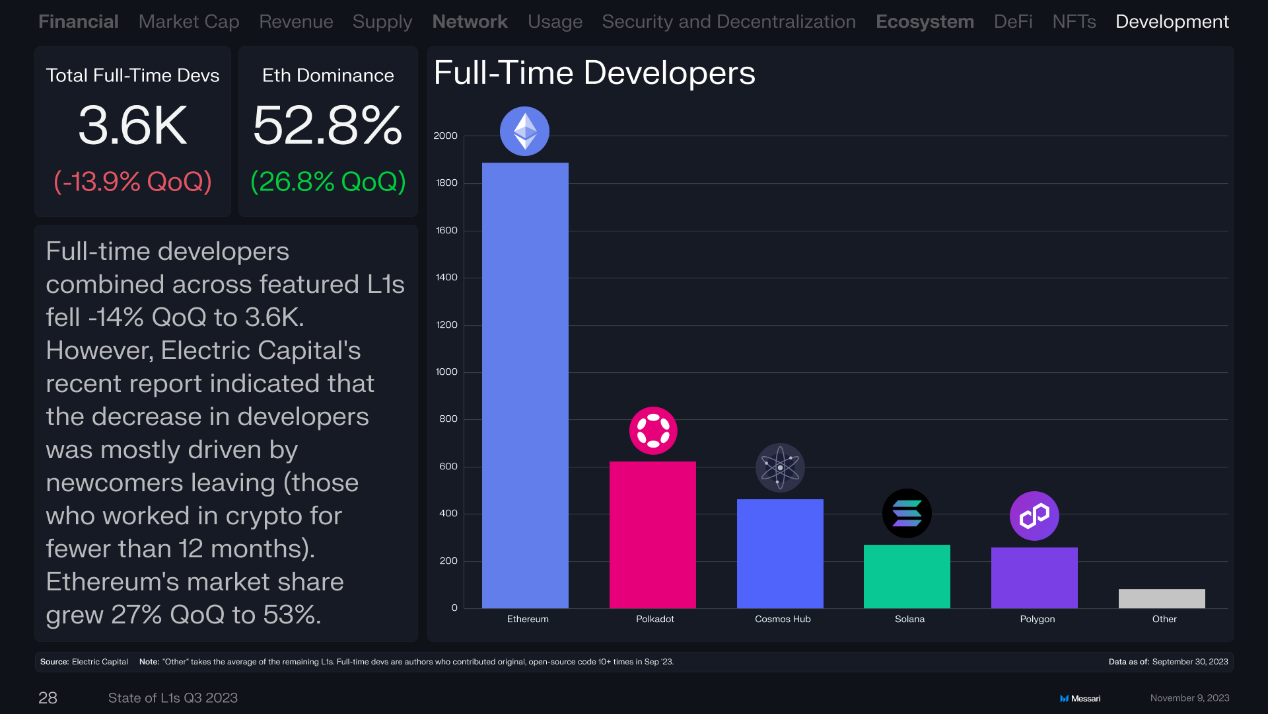
財務概覽
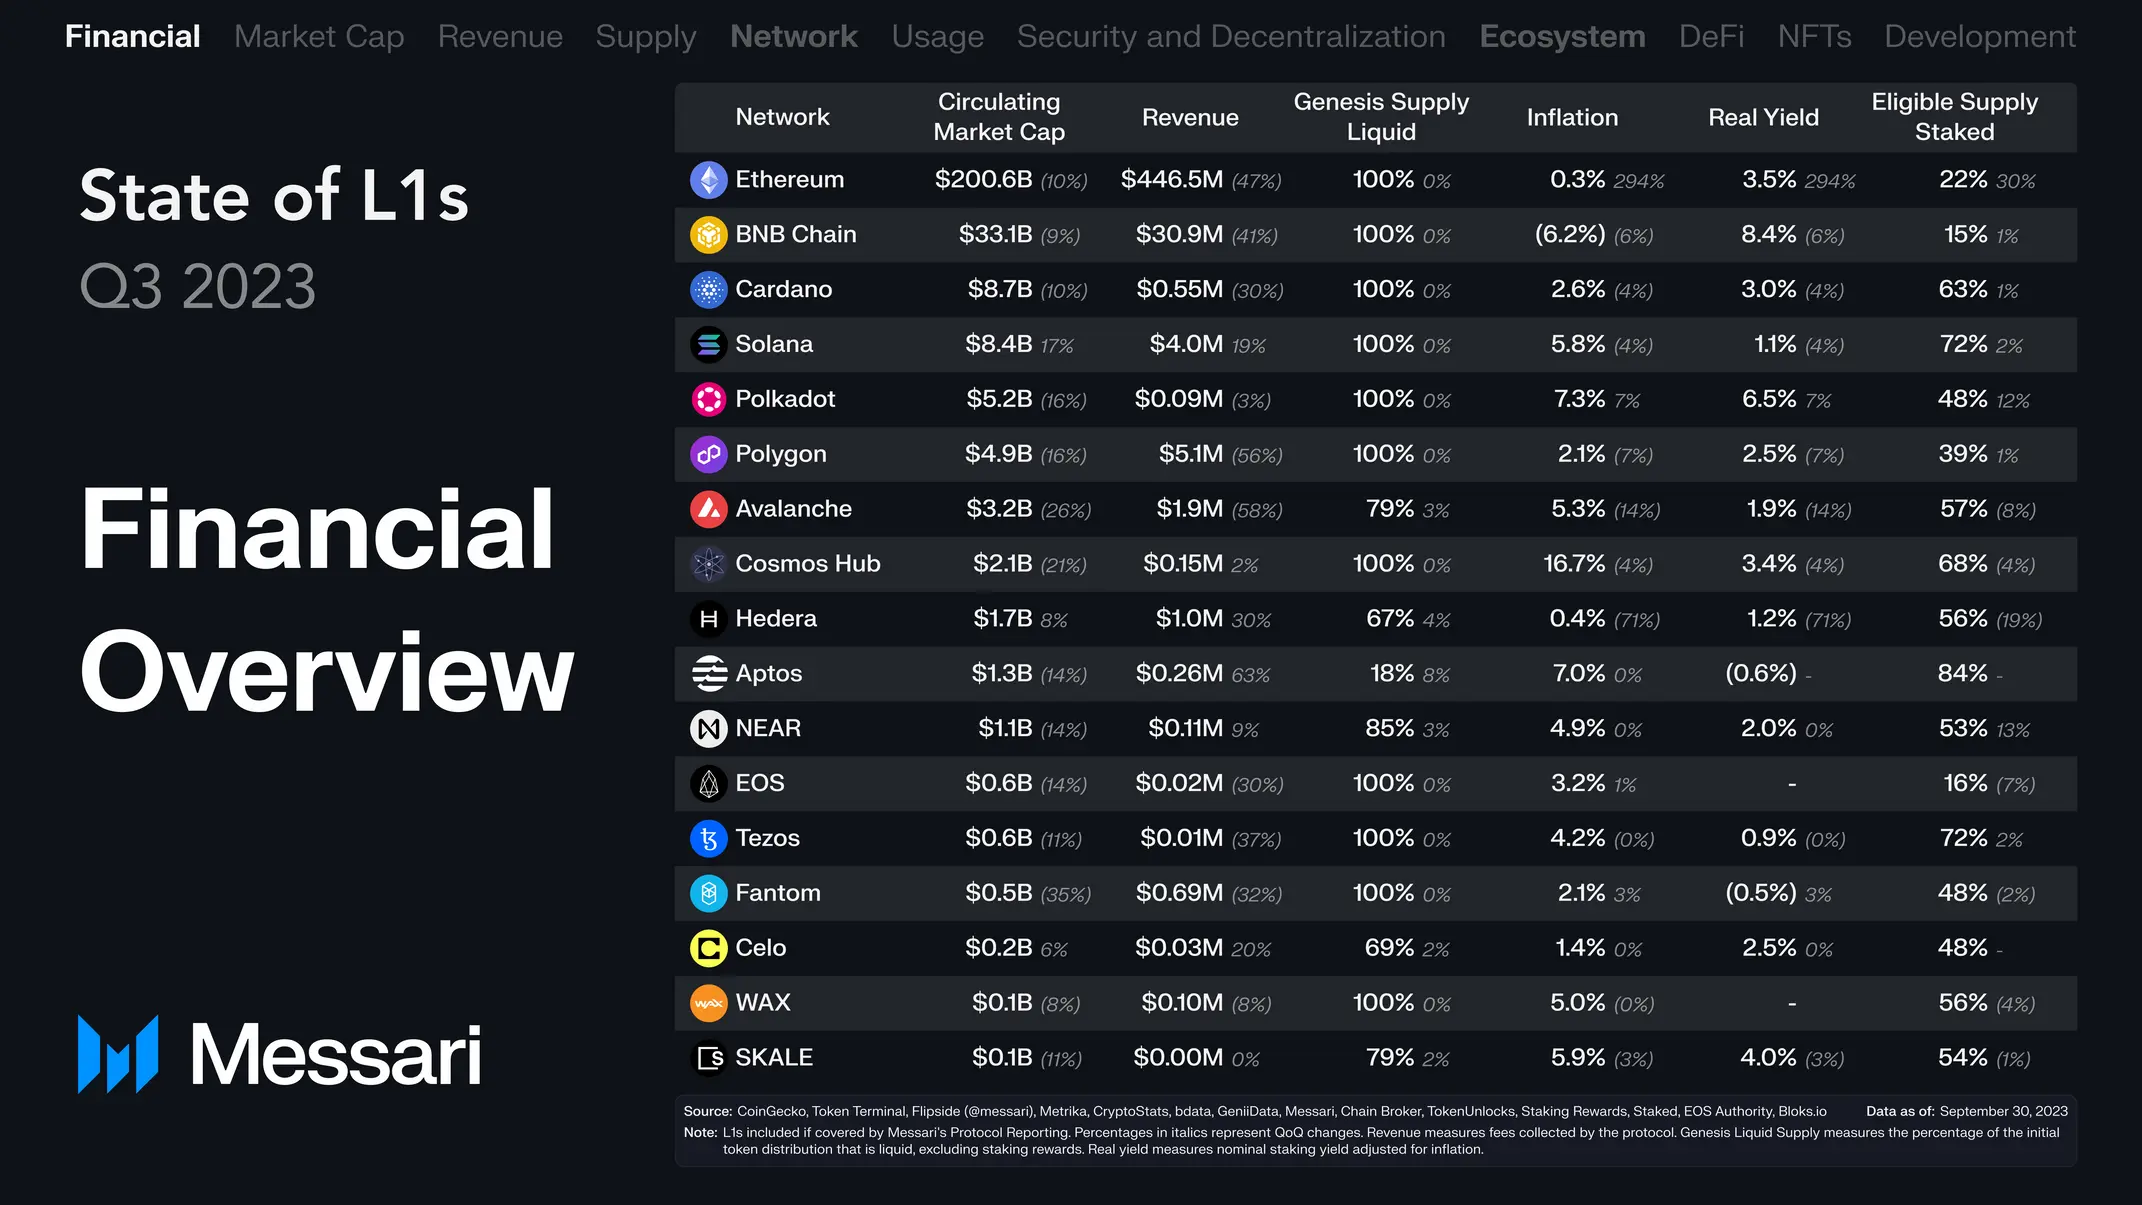
第三季市場較為平靜,主要是橫盤交易。 7 月中旬,美國SEC 針對Ripple 的訴訟做出有利的法庭裁決,引發了市場的上漲,但8 月期間的拋售回吐了漲幅。整體而言, 16 條公鏈的總市值為2,726 億美元,環比下跌9.8% ;以太坊佔73.6% ,環比下跌0.2% ,基本持平。
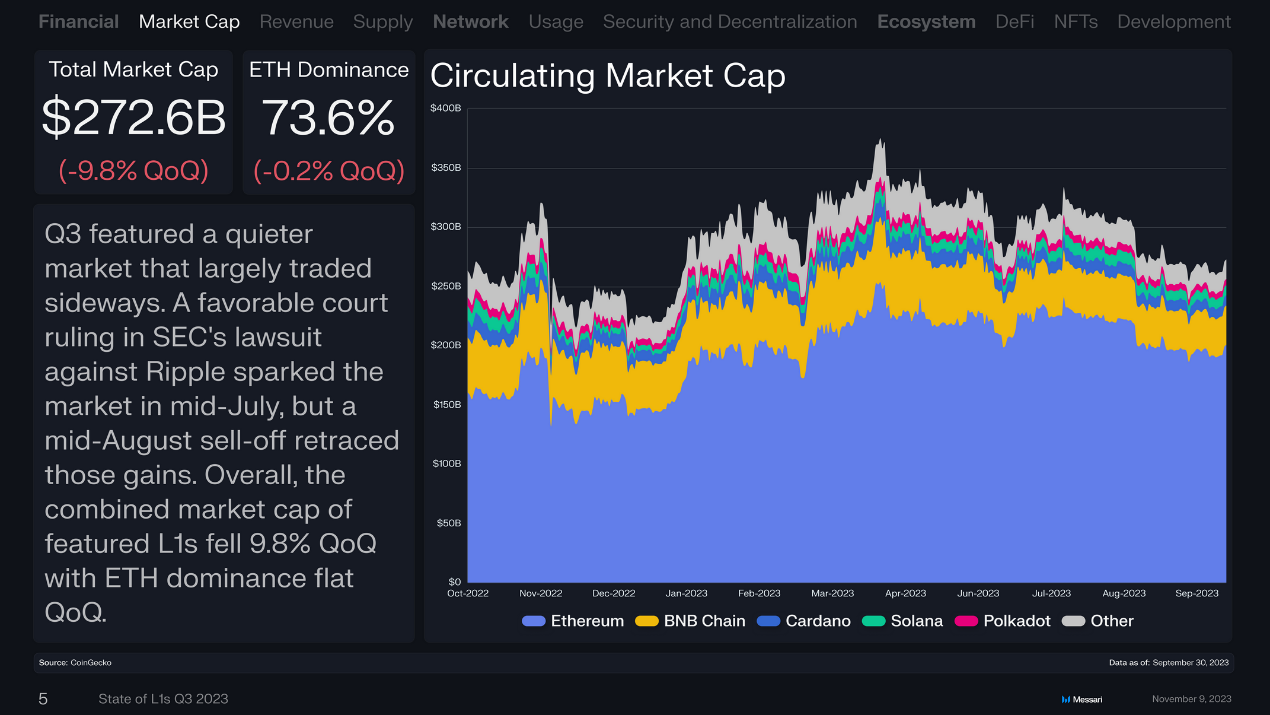
流通市值成長最高的是Solana(SOL),季增16.6% 達84 億美元;第二是Hedera(HBAR),季增7.6% 達17 億美元;第三是Celo(CELO),季增5.6% 達2 億美元。
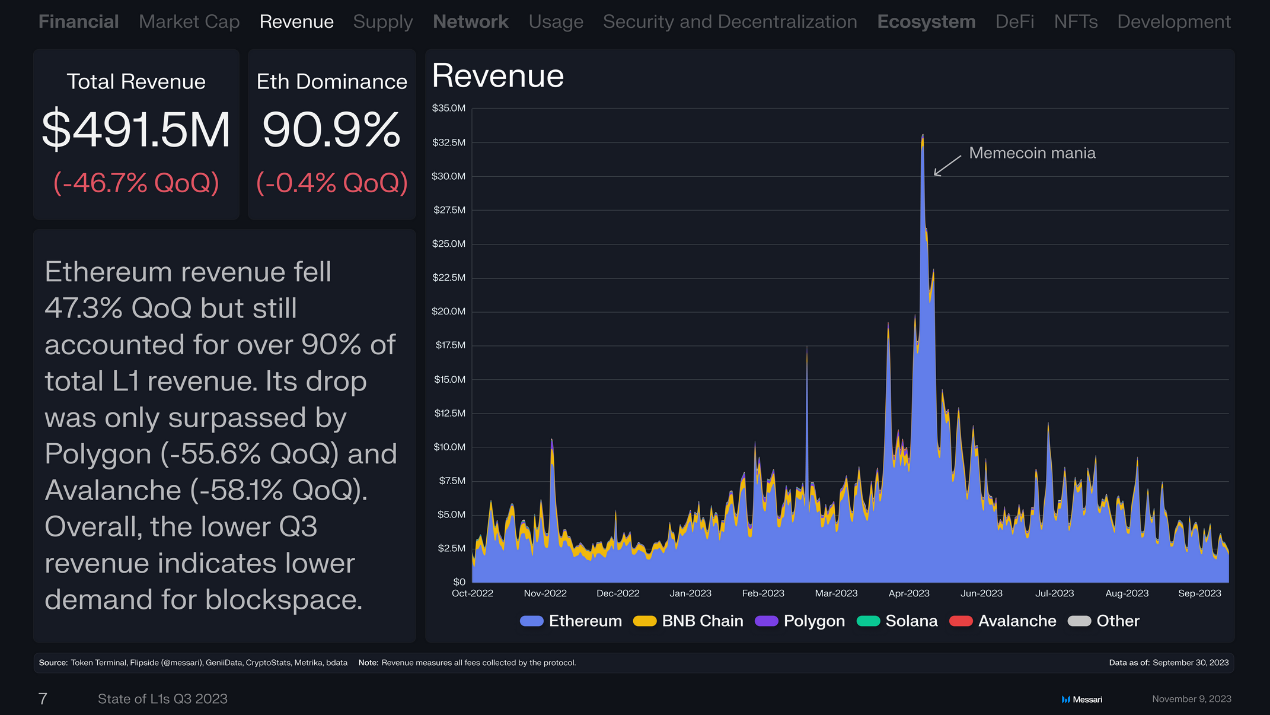
16 條公鏈總收入4.915 億美元,季減46.7% 。以太坊收入環比下降47.3% ,但仍佔16 條公鏈總收入的90% 以上。跌幅僅次於Polygon(季減55.6% )和Avalanche(季減58.1% )。總體而言,第三季收入較低表明對區塊空間的需求較低。
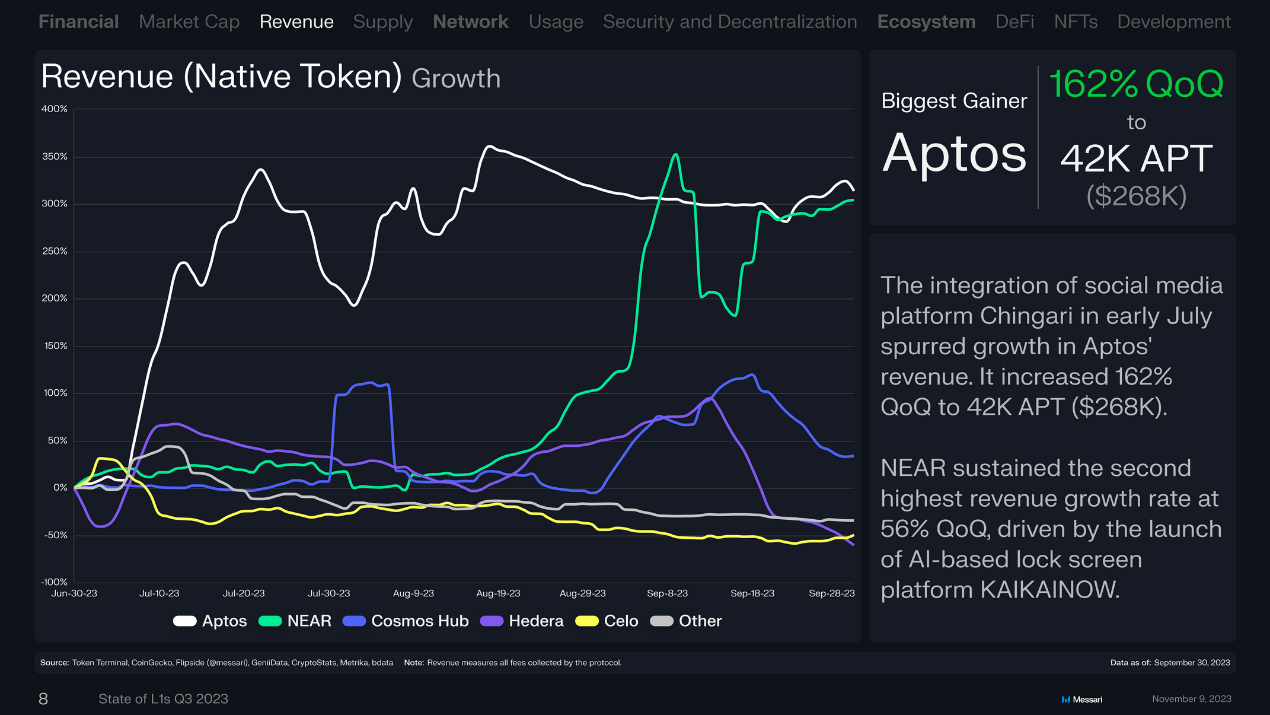
收入(原生代幣)增長
7 月初,印度短片社交應用Chingari 的上線刺激了Aptos 收入的成長。季度環比成長162% ,達到4.2 萬APT(約26.8 萬美元)。
在基於AI 的鎖定畫面平台KAIKAINOW 推動下,NEAR 保持了第二高的季度環比增長,增長56% 。 (附註:Cosmose AI 公司發布一款被稱為KAIKAINOW 的新技術,該技術使用了AI 和區塊鍊等技術,KAIKAINOW 基於NEAR 協議構建,可以幫助用戶在無需解鎖手機屏幕的情況下獲得信息以及和周圍的世界互動)
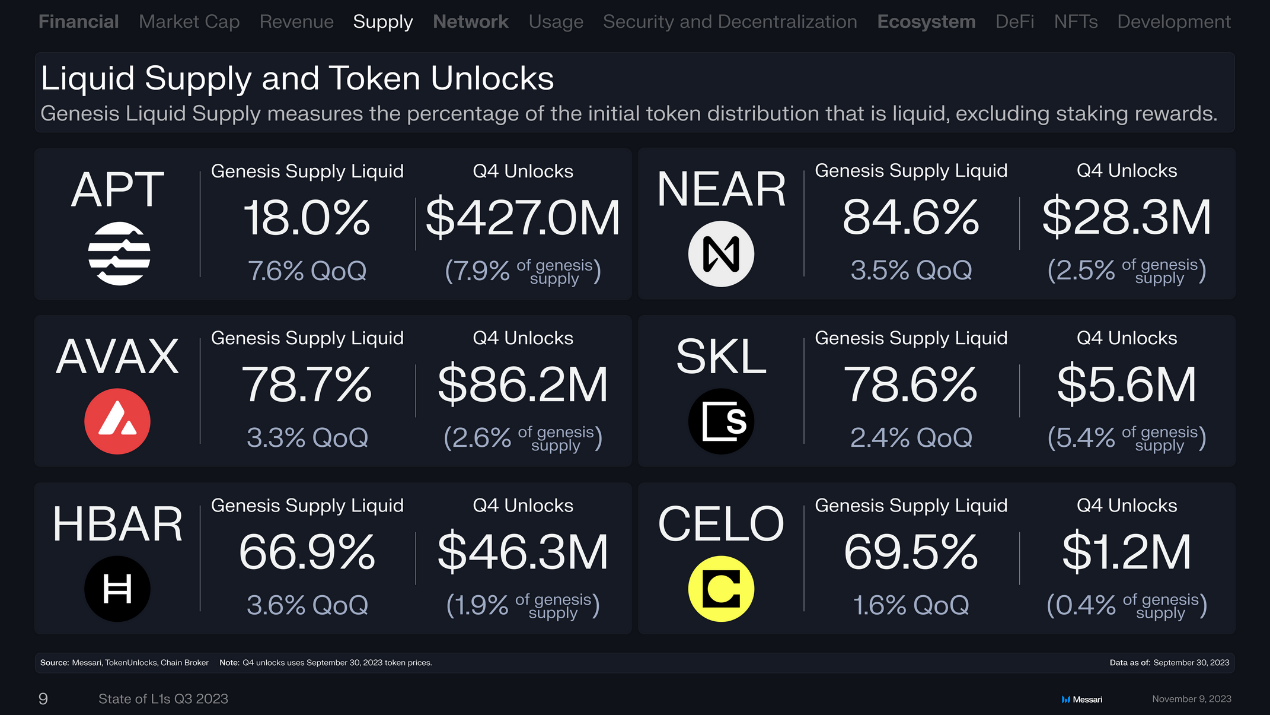
流動性供應和代幣解鎖
下圖是衡量流動性初始代幣分配的百分比,不包括質押獎勵,以及接下來Q4即將解鎖的金額。
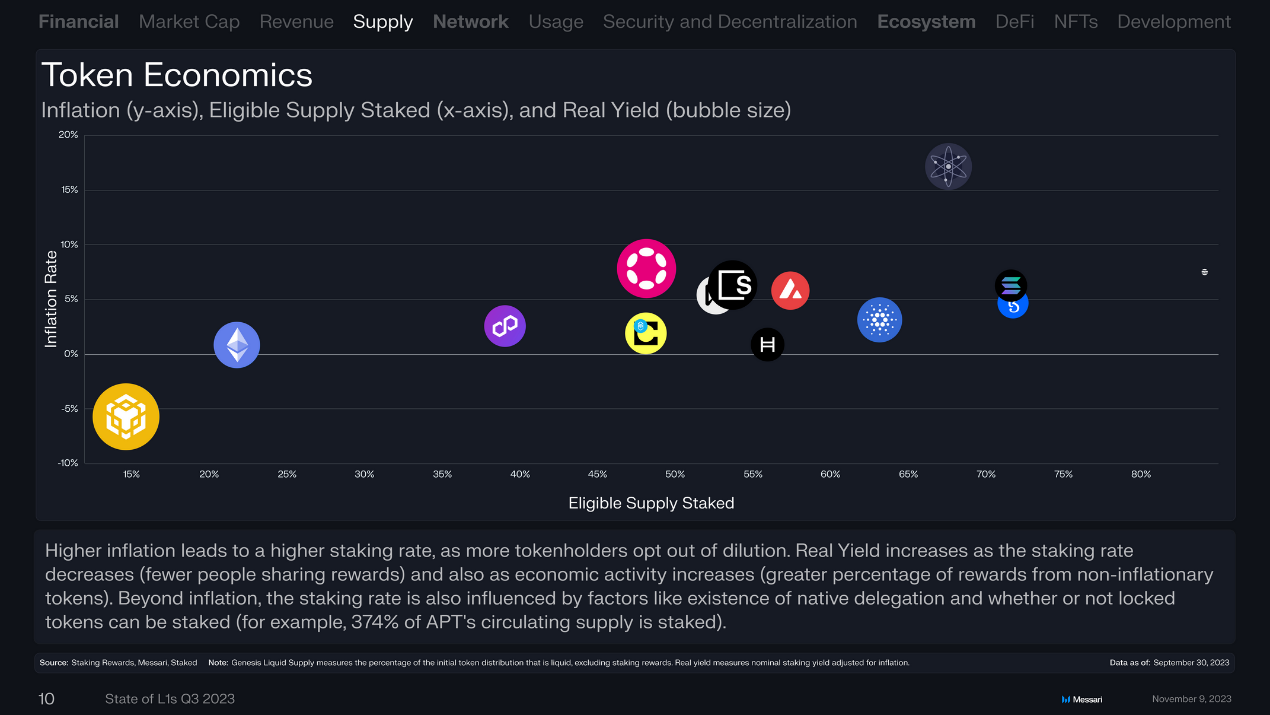
代幣經濟學
通貨膨脹(y 軸)、合格供應質押(x 軸)和實際收益(圓形大小)
更高的通貨膨脹導致更高的質押率,因為更多的代幣持有者選擇不稀釋。隨著質押率的降低(分享獎勵的人減少)以及經濟活動的增加(非通膨代幣的獎勵比例增加),實際收益率也會增加。除了通貨膨脹之外,質押率還受到原生委託的存在以及鎖定代幣是否可以質押等因素的影響(例如,APT 流通供應量的374% 被質押)
網絡概況
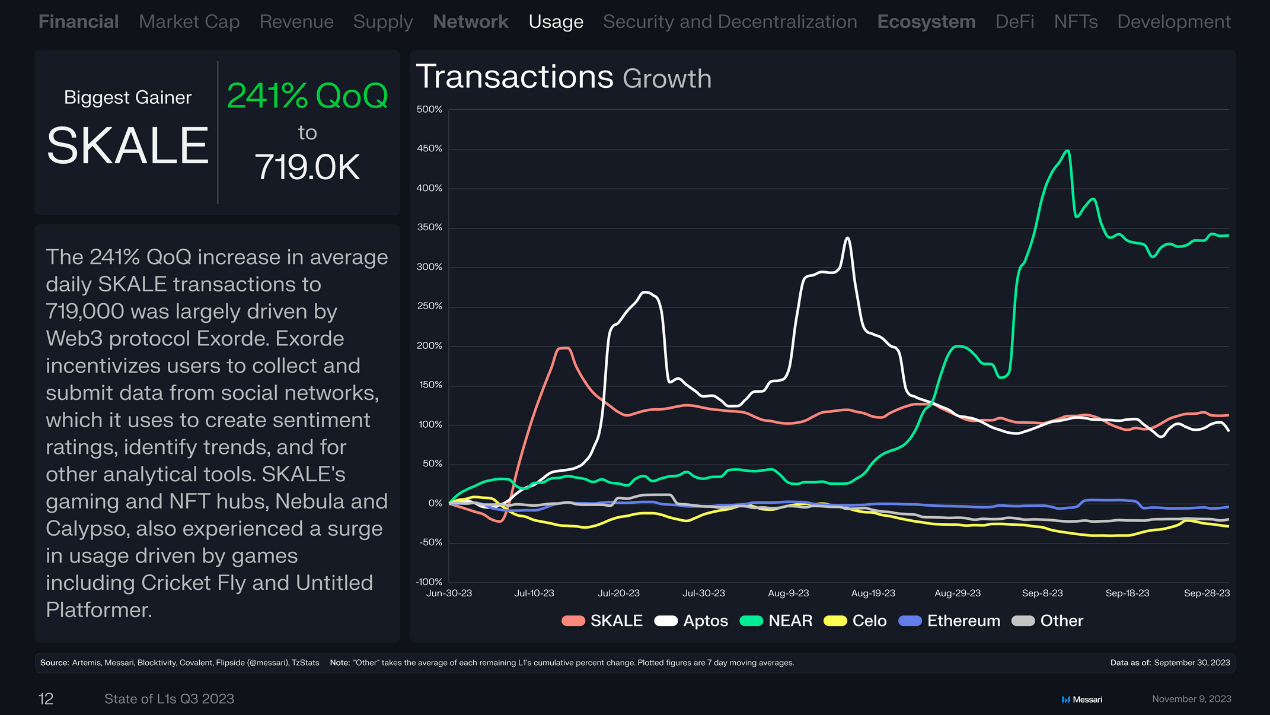
以太坊側鏈SKALE 日均交易量較上季成長241% 至71.9 萬筆,主要由Web3協議Exorde 推動。 Exorde 鼓勵用戶從社交網絡收集和提交數據,用於創建市場情緒評級、識別趨勢以及其他分析工具。
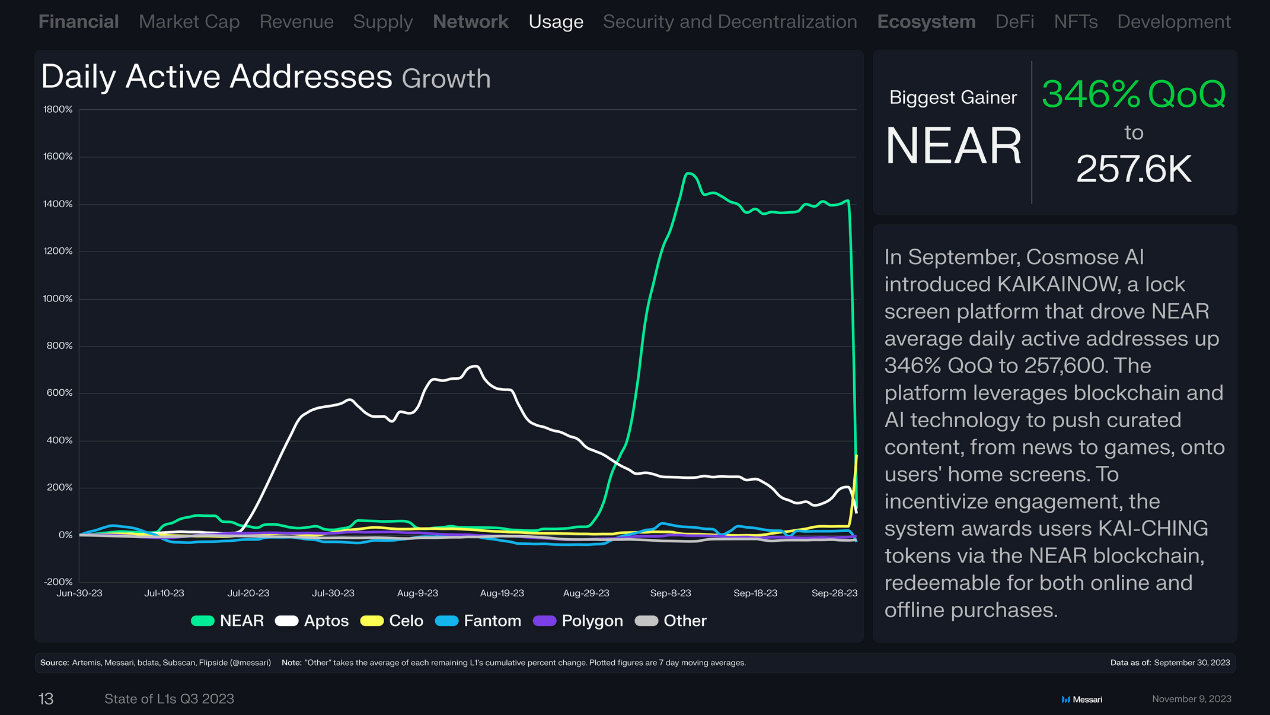
9 月,Cosmose Al 推出了KAlKAINOW 鎖定畫面平台,使NEAR 日均活躍地址較上季成長346% ,達25.76 萬個。該平台利用區塊鍊和人工智慧技術將新聞到遊戲的精選內容推送到用戶的主螢幕上。為了激勵用戶參與,系統透過NEAR 區塊鏈獎勵用戶KAl-CHING 代幣,可在線上和離線購買。
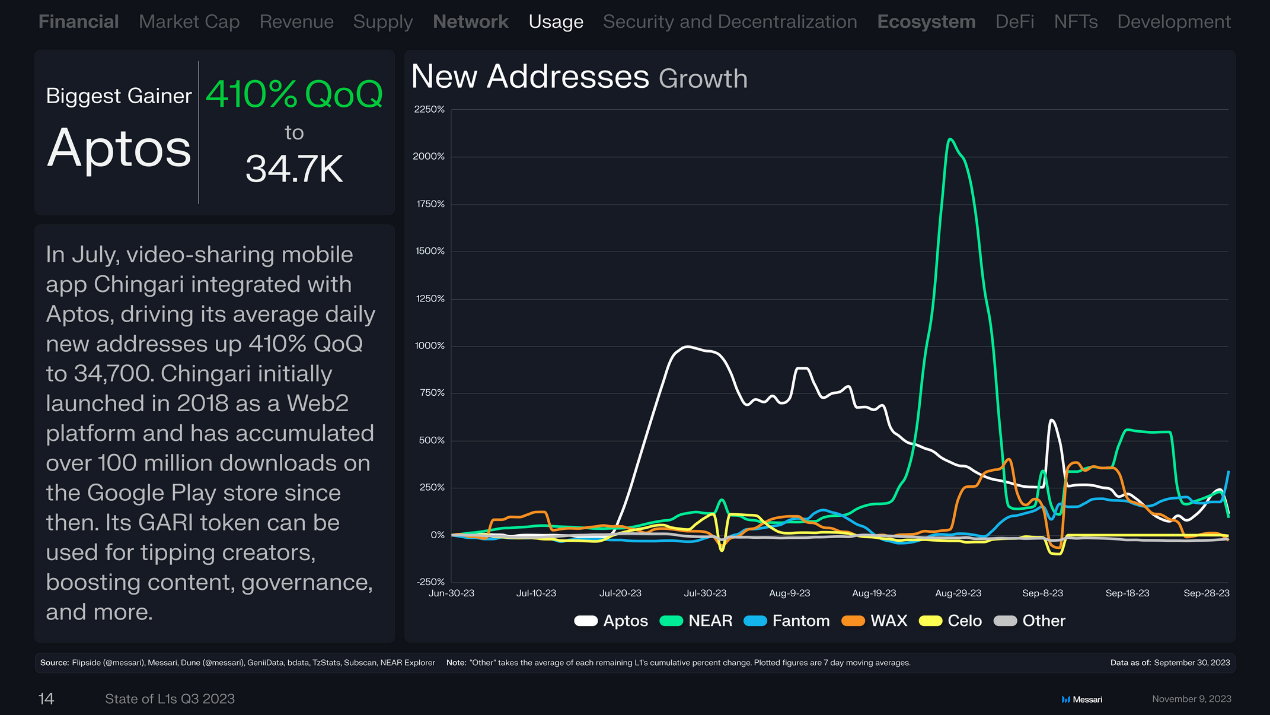
7 月,視頻共享行動應用程式Chingari 與Aptos 集成,使其日均新地址環比增長410% 至34700 個。 Chingari 最初於2018 年作為Web2平台推出,此後在Google Play 商店累計下載量超過1 億次。其GARI 代幣可用於給創作者打賞、提升內容、治理等。
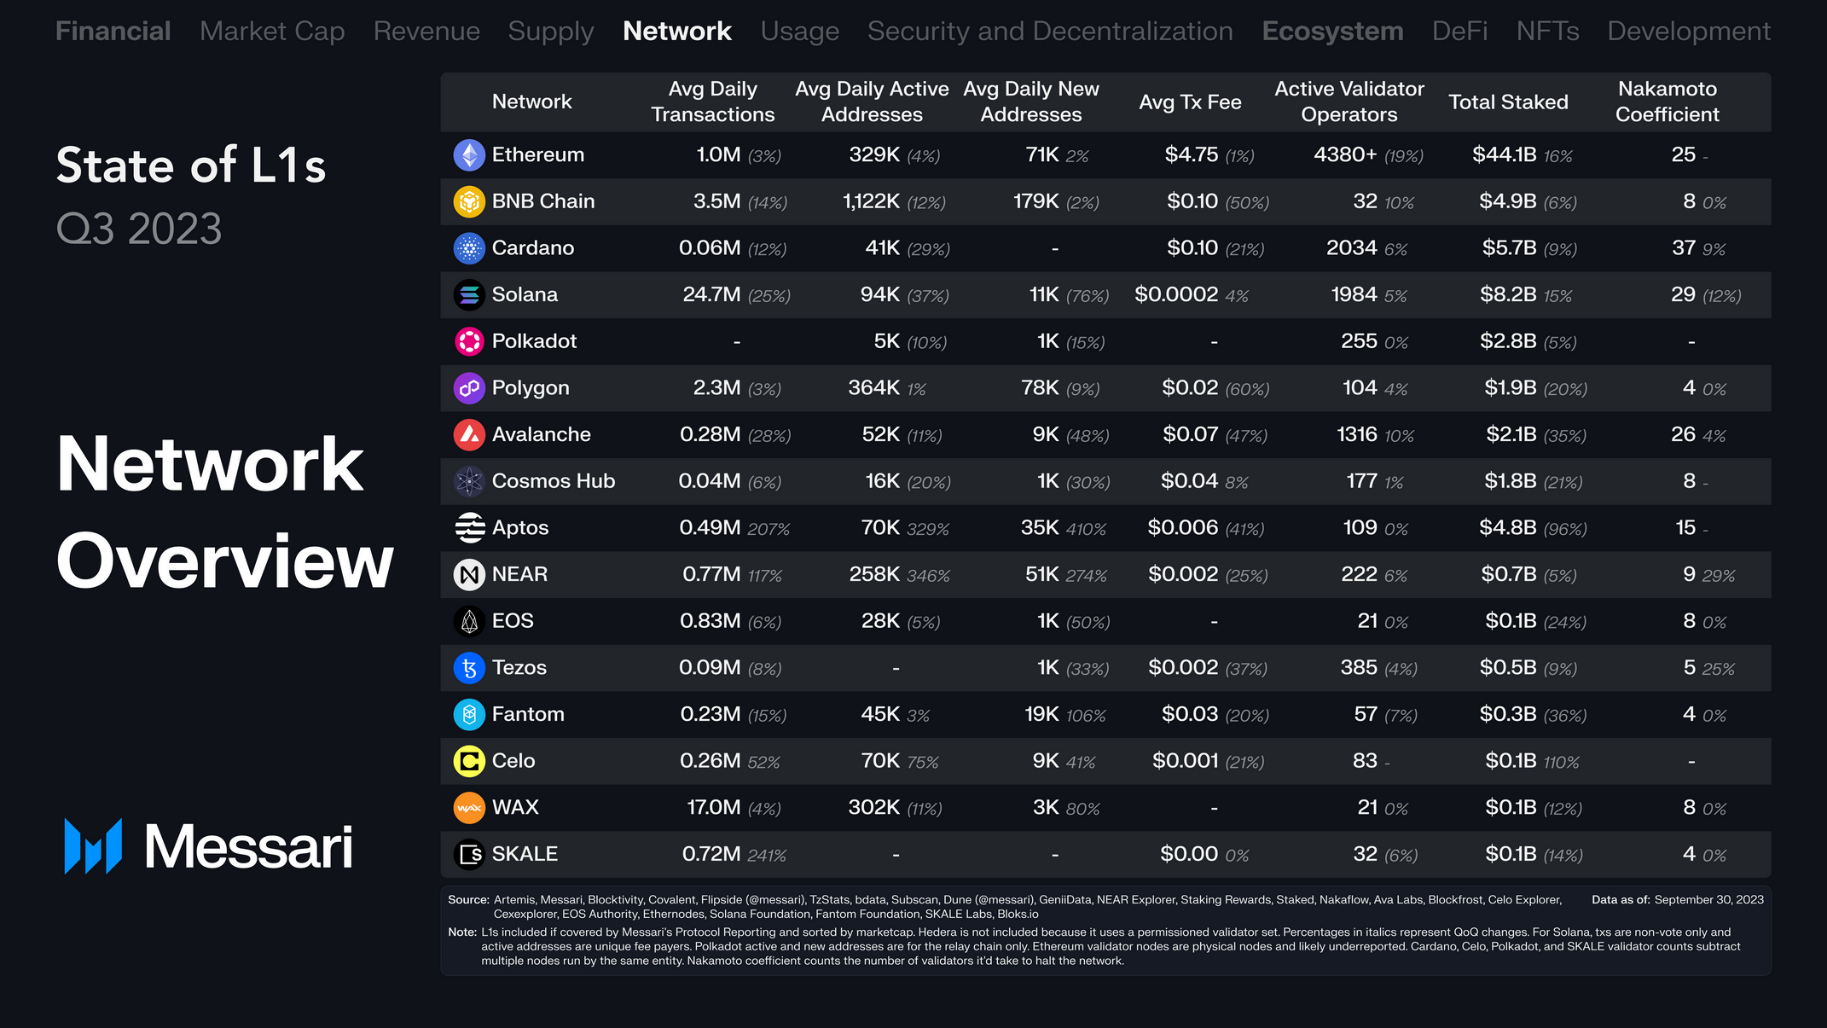
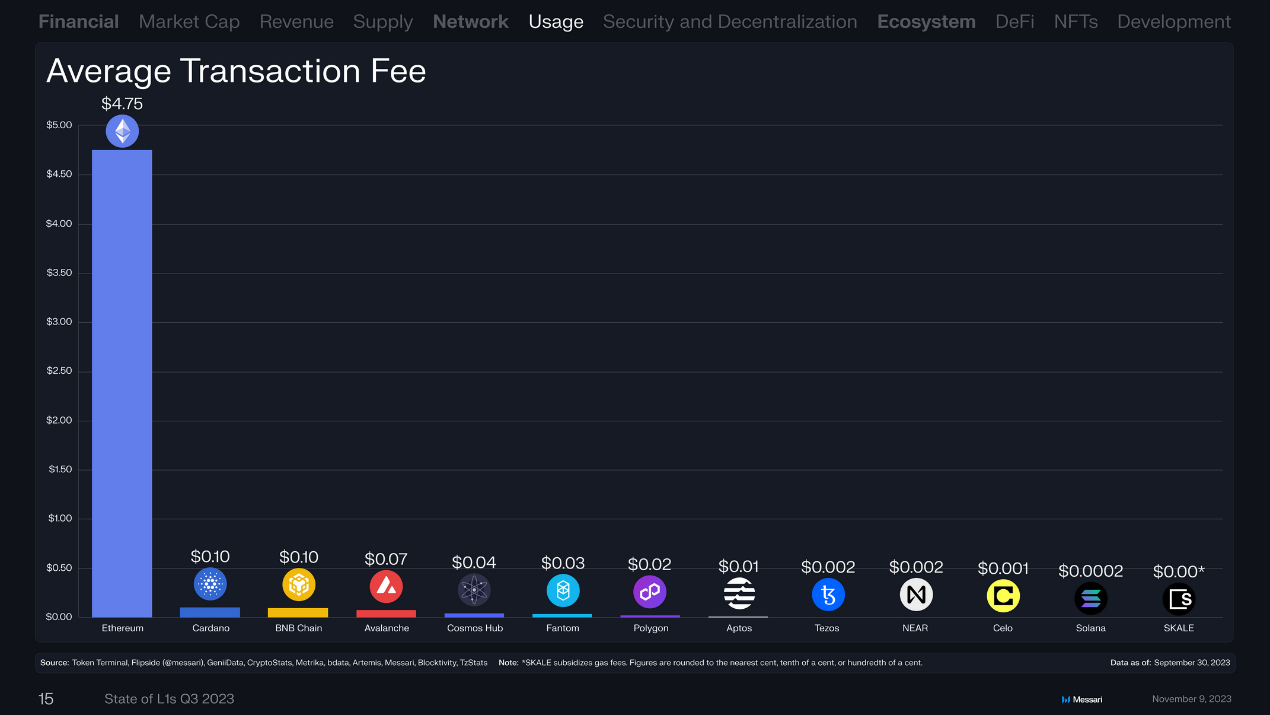
平均交易費用
以太坊鏈上平均交易費用為4.75 美元,遠遠超過其它公鏈。 Cardano 和BNB Chain 並列第二,平均交易費用為0.1 美元。其次是Avalanche(0.07 美元)、Cosmos Hub(0.04 美元)、Fantom(0.03 美元)、Polygon(0.02 美元)、Aptos(0.01 美元)、Tezos(0.002 美元)、NEAR(0.002 美元)、Celo(0.01 美元) 、Solana(0.0002 美元)。
總質押價值
以太坊鏈上總質押價值以440 億美元穩居第一,其次是Solana(82 億美元)、Cardano(57 億美元)、BNB Chain(49 億美元)、Aptos(48 億美元)、Polkadot(28億美元)、Avalanche(21 億美元)。
生態概覽
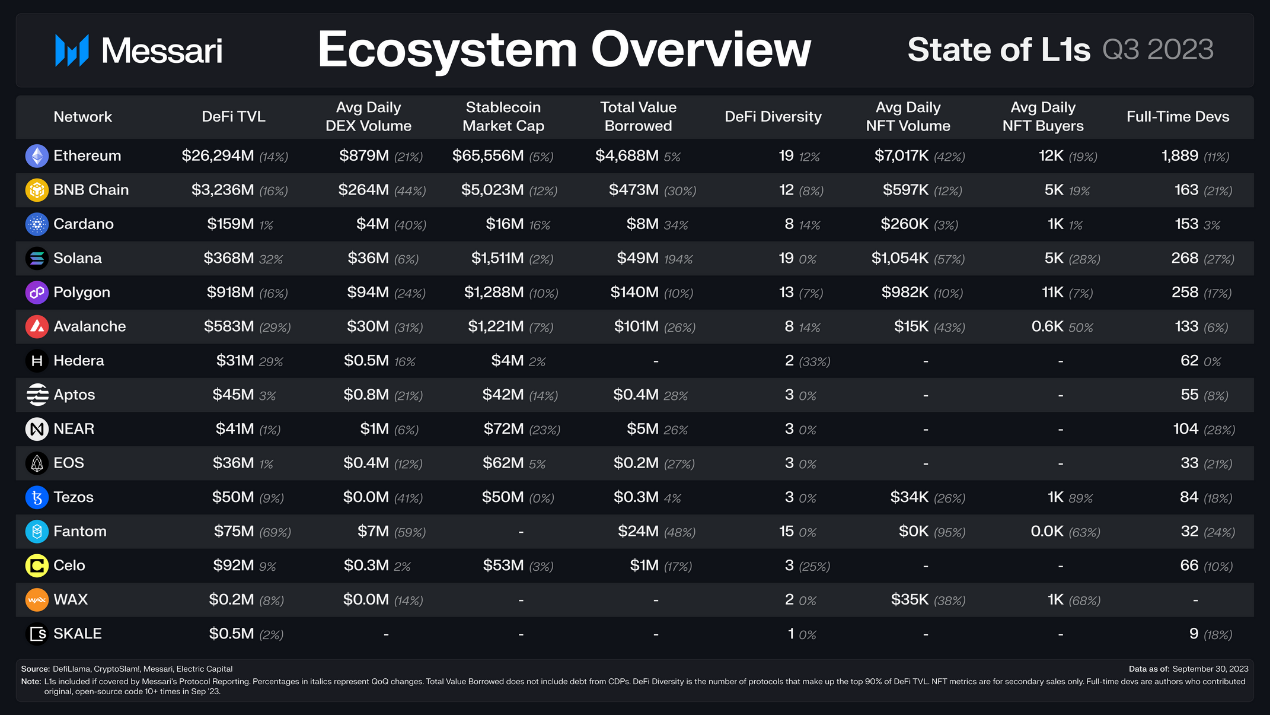
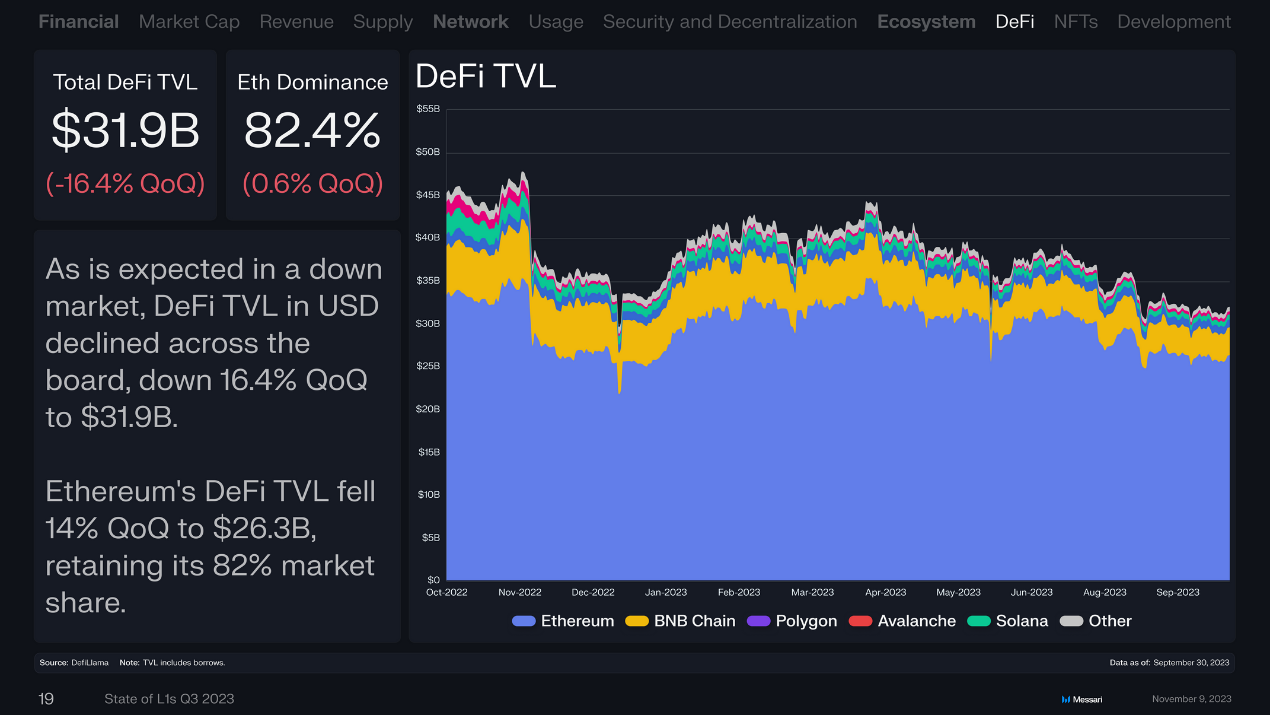
正如市場低迷所預期的那樣,以美元計價的DeFi TVL 全線下跌,環比下跌16.4% 至319 億美元。以太坊的DeFi TVL 環比下降14% 至263 億美元,但保住了82% 的市場份額。
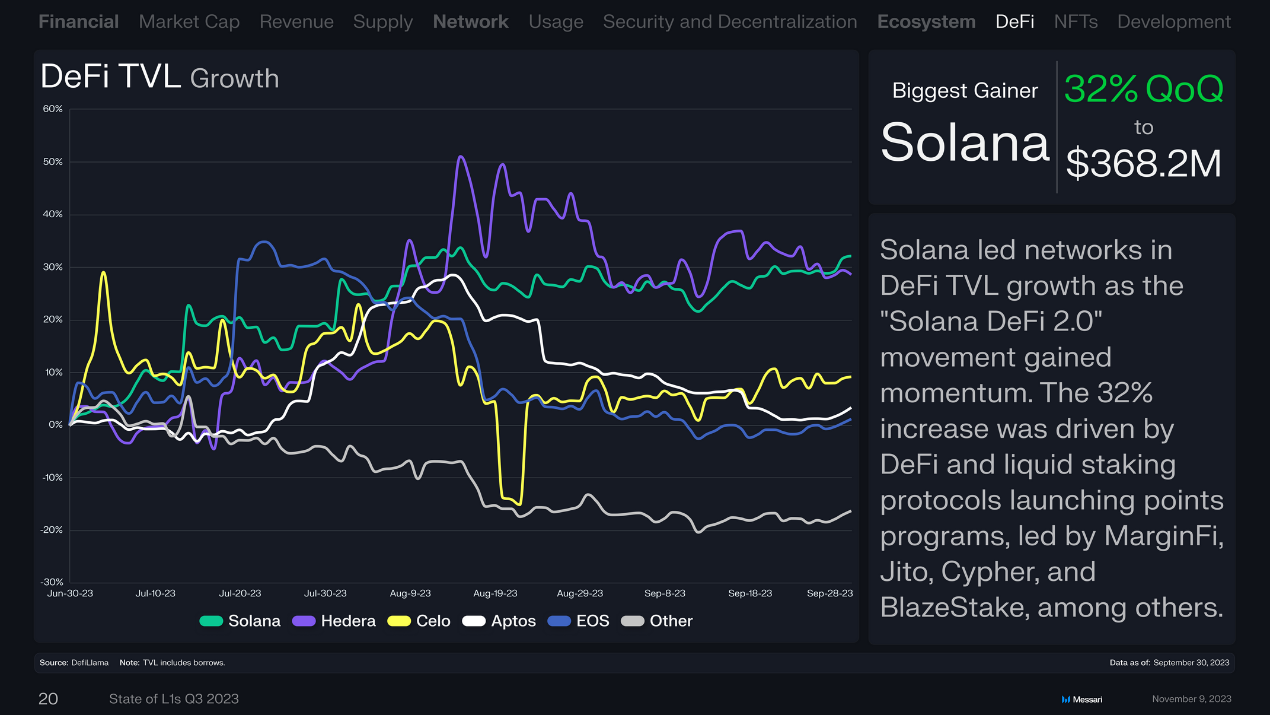
隨著「Solana DeFi 2.0 」勢頭強勁,Solana 在DeFi TVL 成長方面領先。 32% 的成長是由DeFi 和流動性質押協議啟動的積分計劃所推動,尤以MarginFiJito、Cypher 和BlazeStake 等協議為代表。
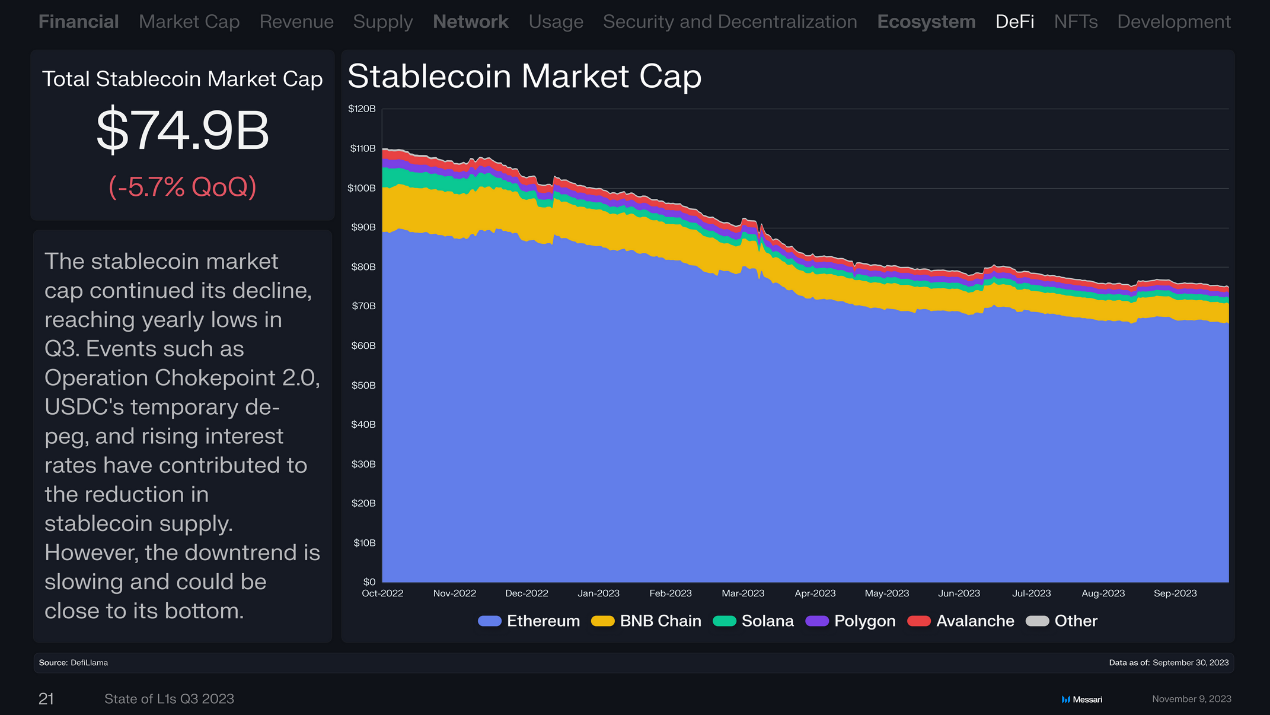
穩定幣市值749 億美元,持續下滑,季減5.7% 。第三季觸及年度低點。由監管機構推出的「阻斷手段2.0 」(Operation Chokepoint 2.0)、USDC 臨時脫鉤以及利率上升等事件導致了穩定幣供應量的減少。然而下降趨勢正在放緩,並可能接近底部。
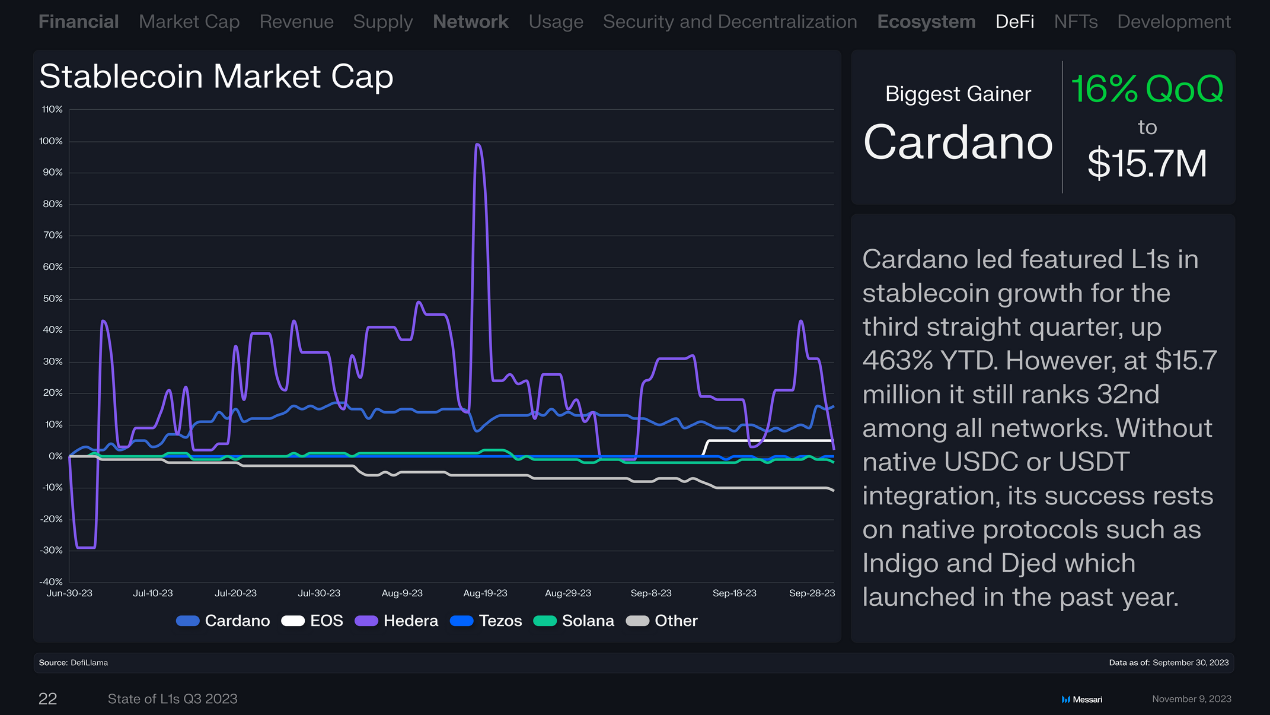
Cardano 連續第三個季度引領L1穩定幣成長,年初至今成長463% 。然而仍以1570 萬美元在所有網絡中排名第32 。在沒有原生USDC 或USDT 整合的情況下,Cardano 的成功依賴於去年推出的Indigo 和Djed 等原生協定。
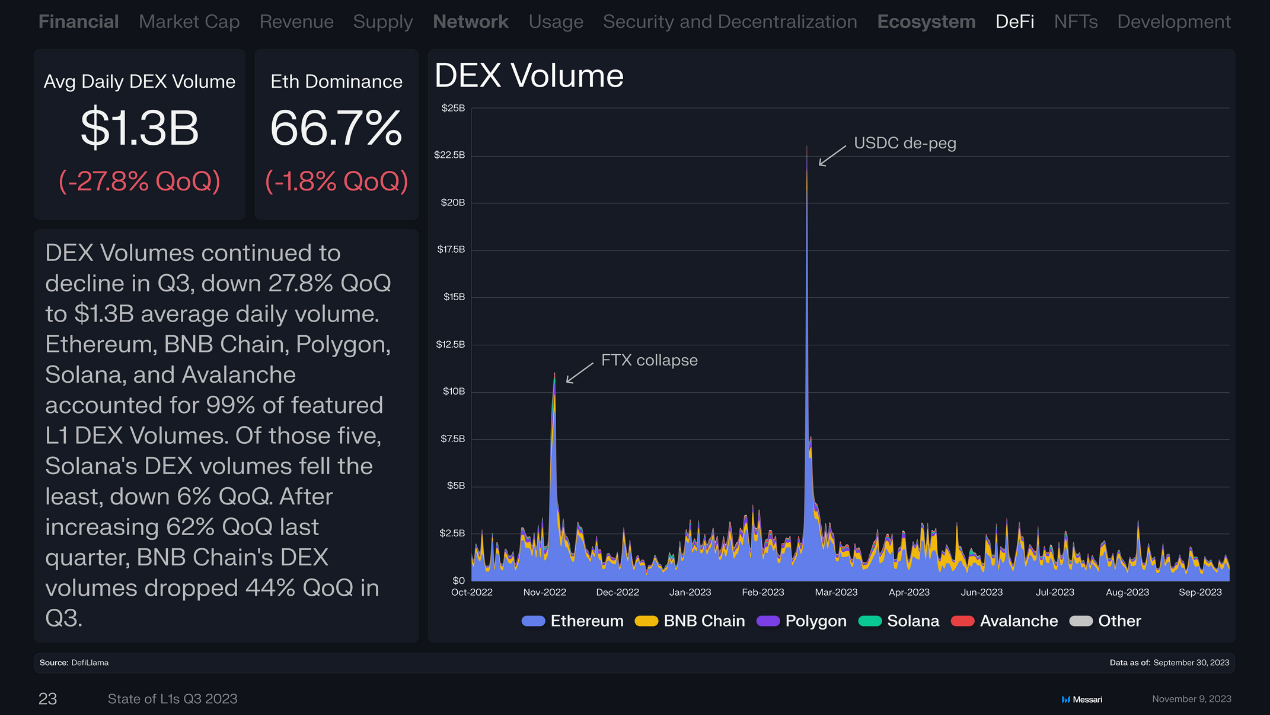
第三季DEX 交易量持續下降。季度減27.8% ,每日平均交易量為13 億美元。以太坊、BNB Chain、Polygon、Solana 和Avalanche 佔L1公鏈DEX 交易量的99% 。在這五條公鏈中,Solana 的DEX 交易量下降最少,季減6% 。繼上一季季增62% 後,BNB Chain 的DEX 交易量在第三季季減44% 。
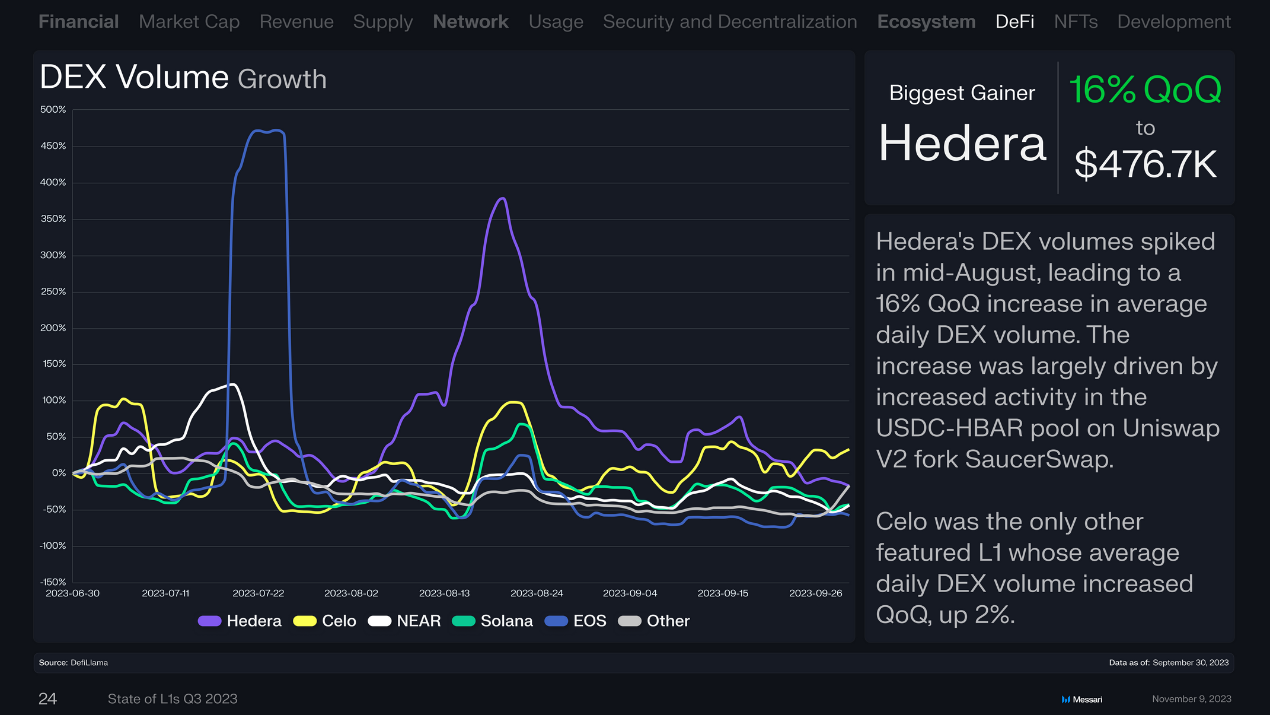
Hedera 的DEX 交易量在8 月中旬飆升,日均DEX 交易量較上季成長16% 。這一增長主要是由於Uniswap 的分叉項目SaucerSwap 上USDC-HBAR 池的活動增加所致。
Celo 是唯一一個日均DEX 交易量較上季成長2% 的主流L1區塊鏈。
DeFi 多元化
DeFi 多樣性衡量的是佔網路DeFi TVL 總量前90% 的協議數量。以太坊和Solana 位居第一和第二。
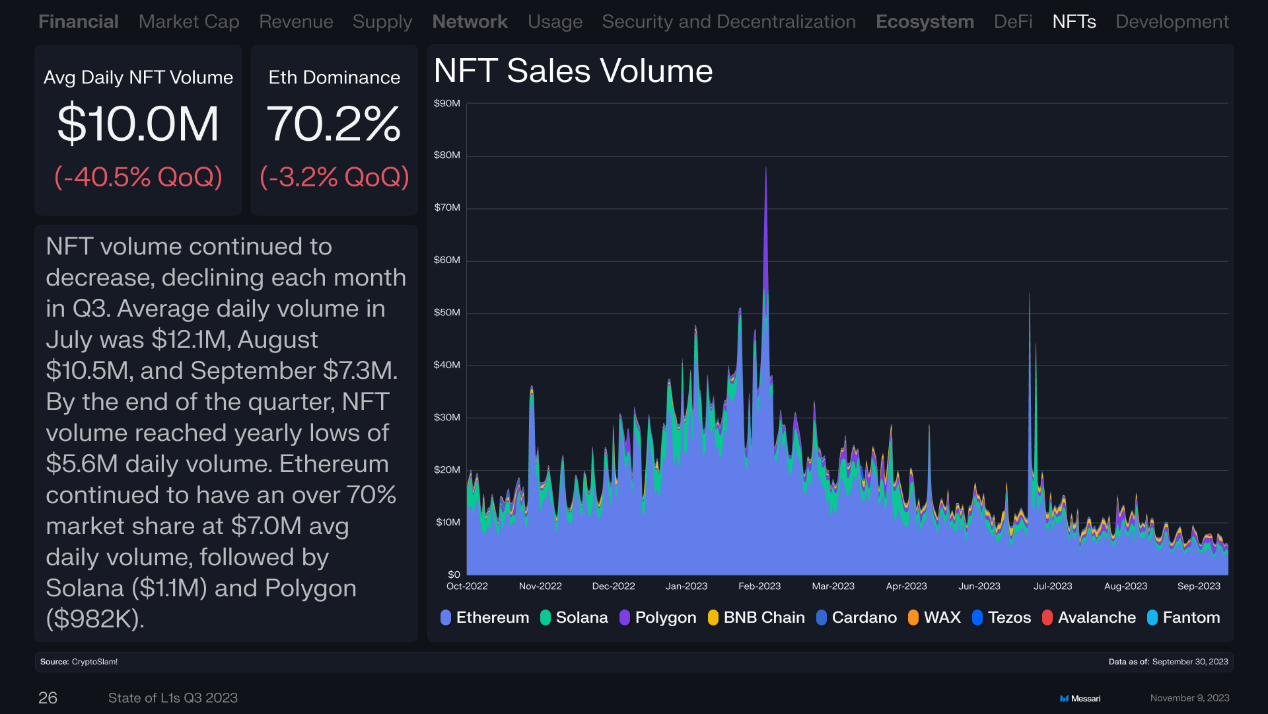
NFT 交易量持續下降,第三季每個月都在下降。 7 月每日平均交易量為1,210 萬美元, 8 月1,050 萬美元, 9 月7.3 萬美元。到本季末,NFT 交易量降至560 萬美元的年度低點。以太坊繼續以700 萬美元日均交易量佔據超過70% 的市場份額,其次是Solana( 110 萬美元)和Polygon( 98.2 萬美元)。
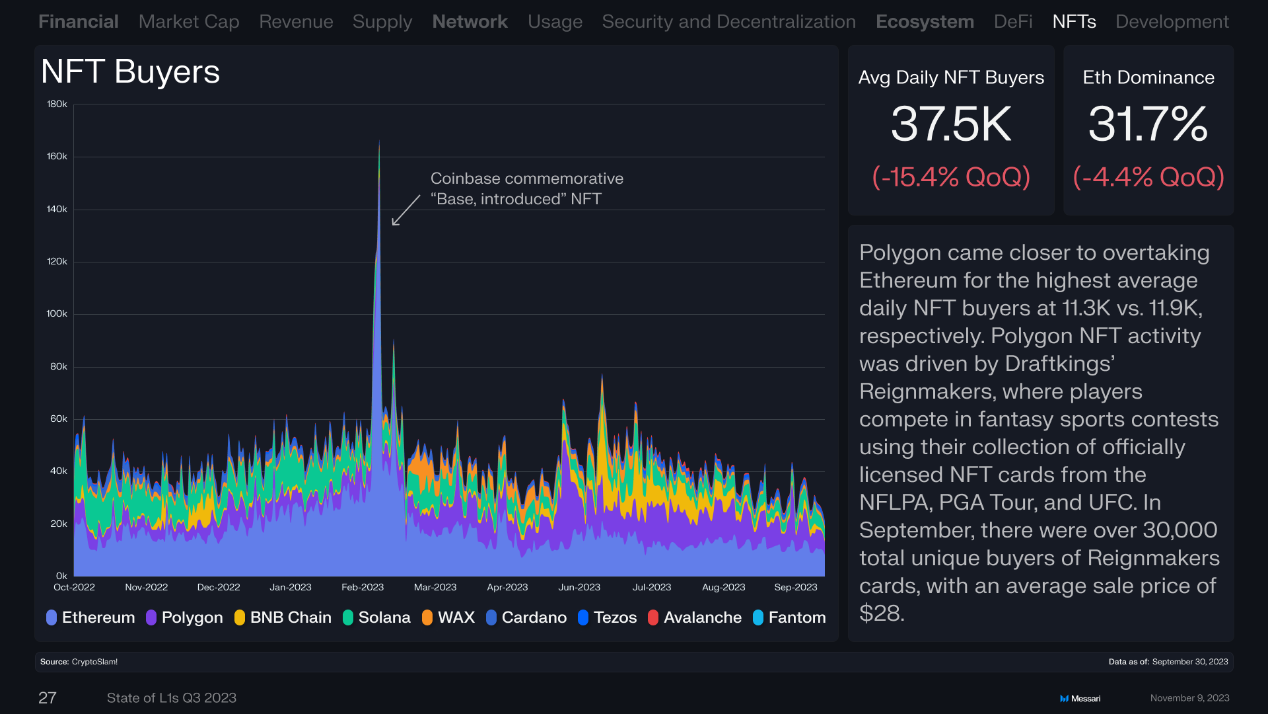
Polygon 接近以太坊,日均NFT 買家數量分別為1.13 萬和1.19 萬。 Polygon NFT 活動成長由DraftKings 的Reignmaker NFT 系列推動,玩家使用他們收集的NFLPA、PGA Tour 和UFC 官方授權NFT 卡參加奇幻體育比賽。 9 月份,Reignmaker 的獨立買家總數超過3 萬名,平均售價28 美元。
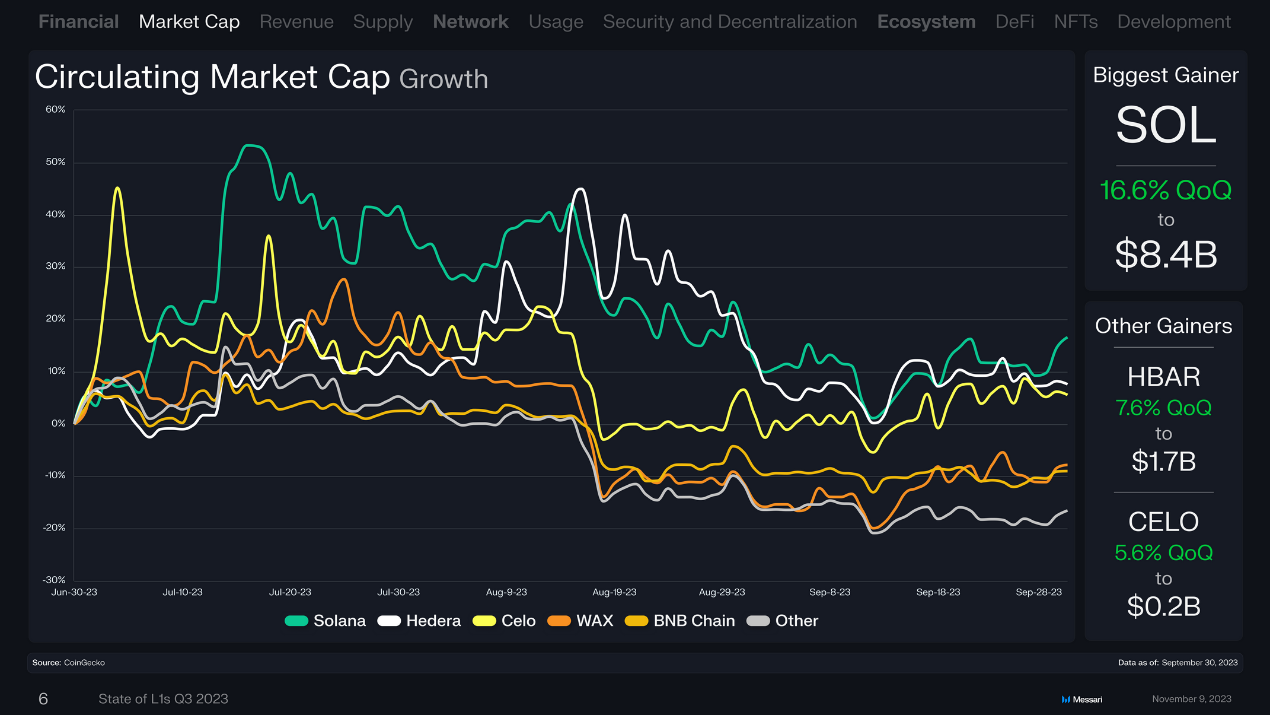
全職開發者數量較上季下降14% 至3.6 萬。然而,Electric Capital 最近的報告顯示,開發人員的減少主要是由於新人的離開(在加密領域工作不到12 個月的人)。以太坊的市場份額環比增長27% ,達到53% 。