


LD Capital匯率專題:美日匯率轉折點已至


原文作者:Lisa,LD Capital
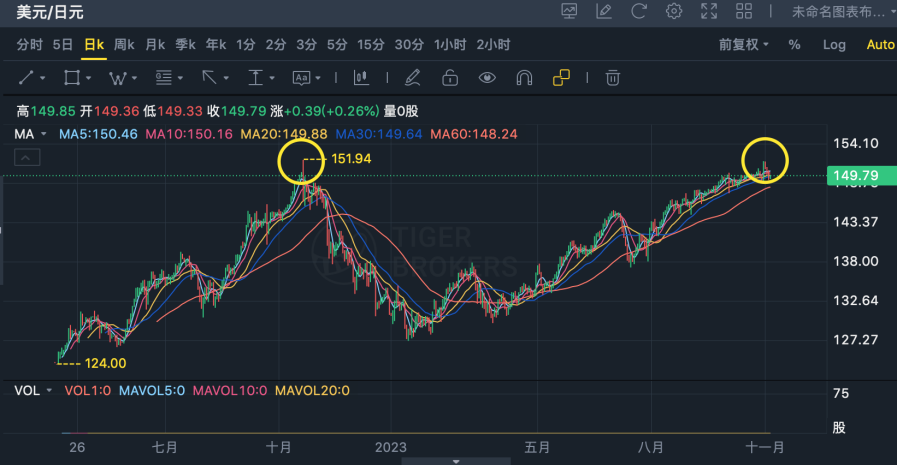
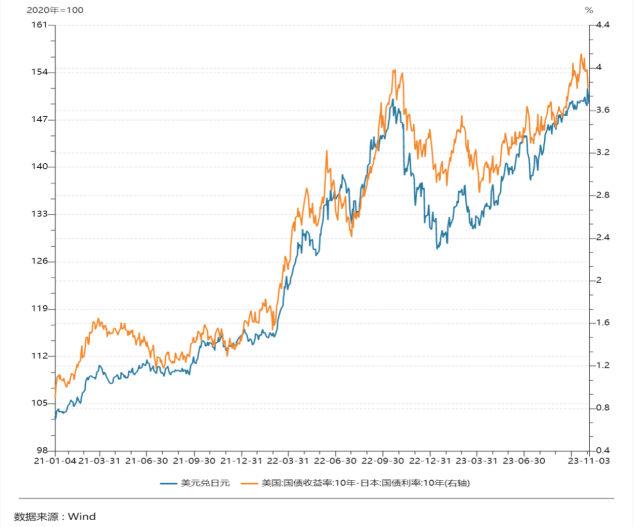
今年以來,在美日利差不斷擴大的背景下日圓大幅貶值,美日匯率在10 月31 日最高來到151.77 ,極度接近去年美日匯率的高點。同時日本核心CPI 增速自2022 年4 月開始持續高於2% ,剔除生鮮食品和能源後的核心CPI 增速也在2022 年10 月突破2% ,市場對日本央行(日本銀行,Bank of Japan )結束超寬鬆貨幣政策和退出YCC 的預期不斷升溫,全球「最鴿派」央行轉向。
一、日圓走勢回顧
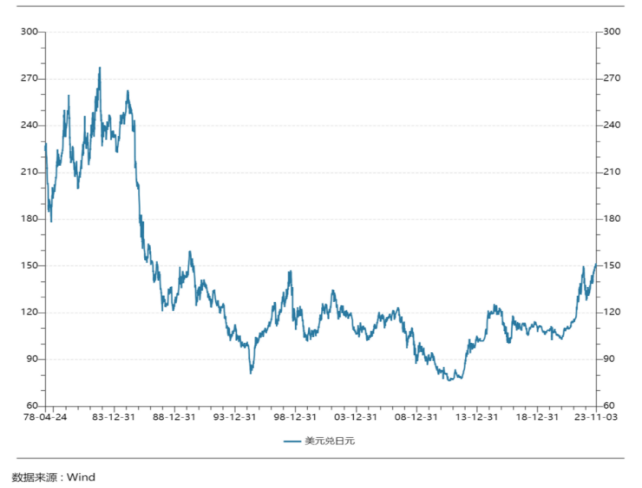
回顧歷史,過去40 年間日圓匯率大致經歷了以下幾個階段。
1985 年《廣場協議》後各大央行聯合幹預外匯市場以推動美元貶值,此後的3 年期間日圓匯率升值超過一倍,從1985 年9 月的243 日圓/美元來到至1988 年11 月的121日圓/美元。
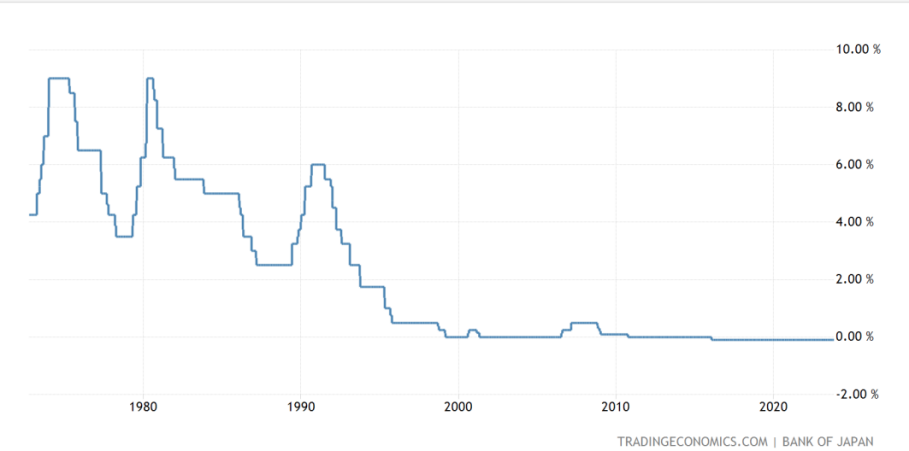
1989 年至1990 年日本央行為了遏制資產泡沫激進加息,從2.5% 加息至6% 導致1990 年初日本股市泡沫破滅,日元匯率在1990 年4 月升至160 日元/美元的水平,成為至今32 年以來的最高點。
日本央行基準利率
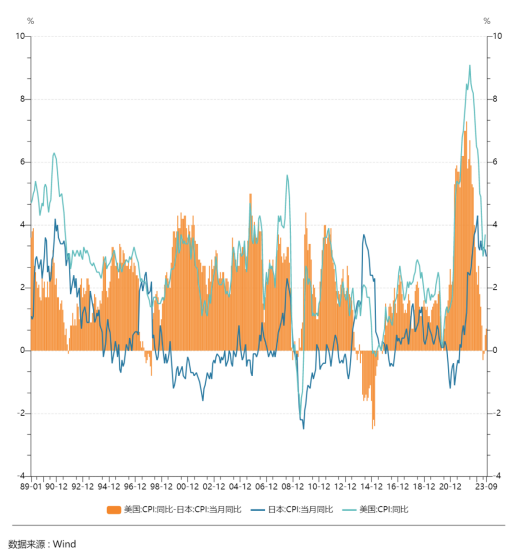
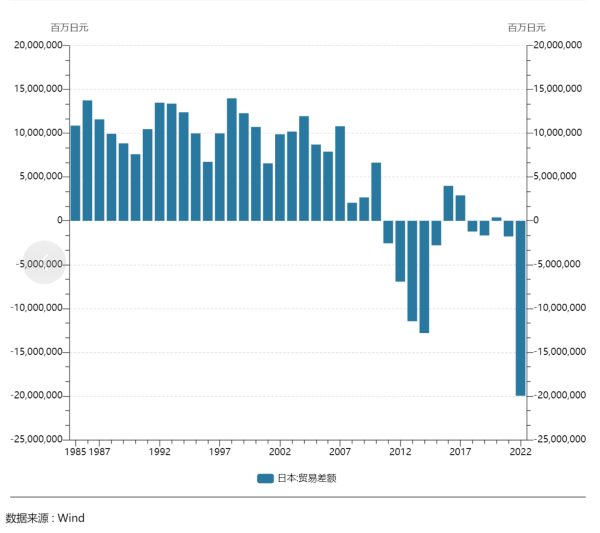
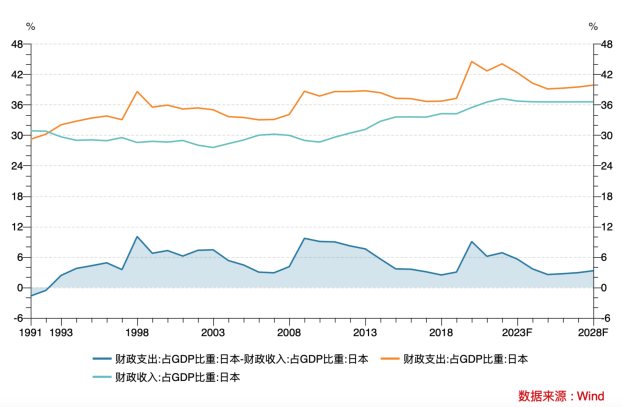
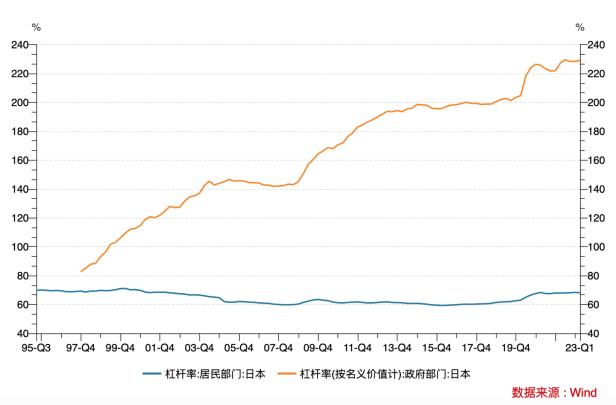
此後日圓匯率連續5 年升值至1995 年4 月的80 日圓/美元左右。背後的原因有(1)美日貨幣政策同步,美日利差總體處於相對低位;(2)泡沫破滅後日本通膨率大幅下降,美日CPI 增速之差擴大,通過購買力平價支撐了日元匯率;(3)雖然國內需求相對不足,日本優勢產業維持強勁出口支撐日本貿易順差的成長;(4)日本財政赤字擴大對民間投資形成的「擠出」效應,導致私人部門借貸成本上升、利率上檔等。
1996 年後日本的政策利率開始維持在零附近,使得日圓匯率主要隨著美聯準會等世界主要央行的貨幣政策而週期性波動。
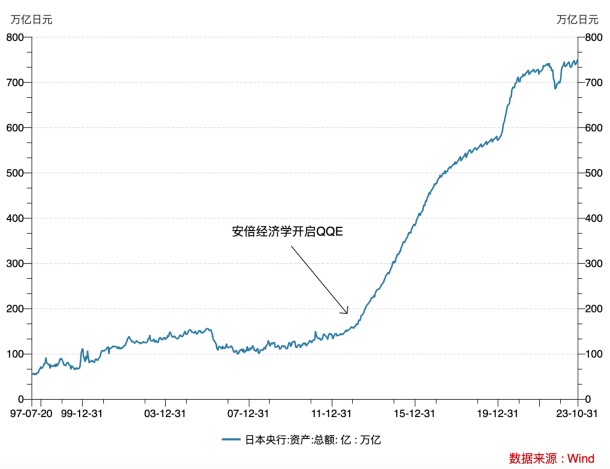
2012 年底安倍晉三上台後聯手央行行長黑田東彥推出了極度寬鬆的貨幣政策(QQE),並2016 年首次實施負利率政策和YCC,推動了日圓匯率的持續貶值。
2021 年以來的日圓匯率與美日利差高度連結。
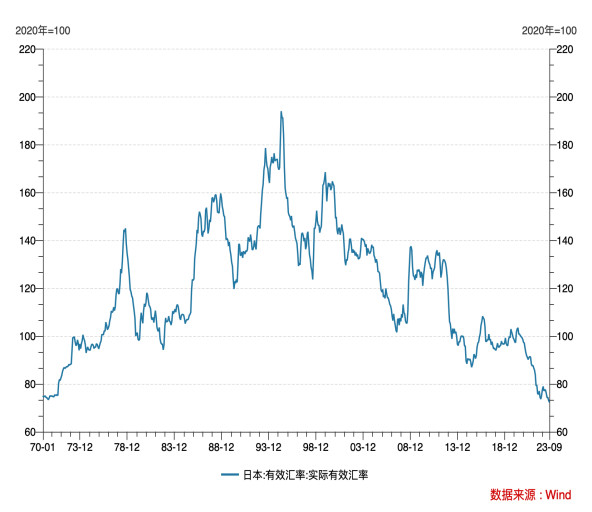
從實際有效匯率來看,日圓購買力從93 年開始震盪下降,已經來到1970 年以來的最低水平,遠低於歷史平均值。
二、YCC 的背景、影響與調整
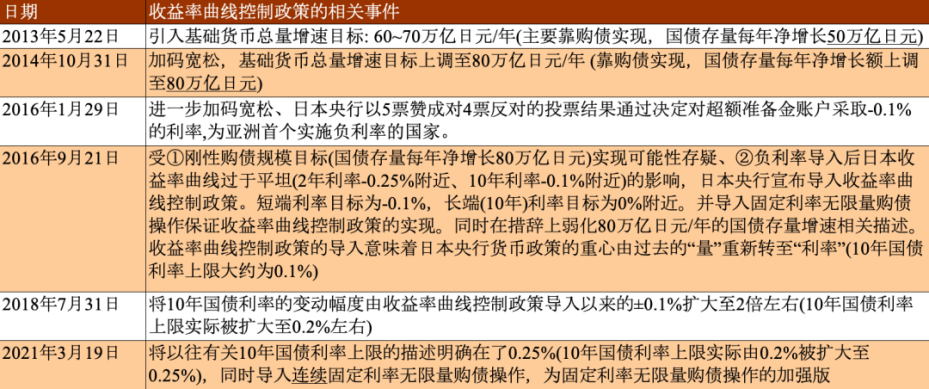
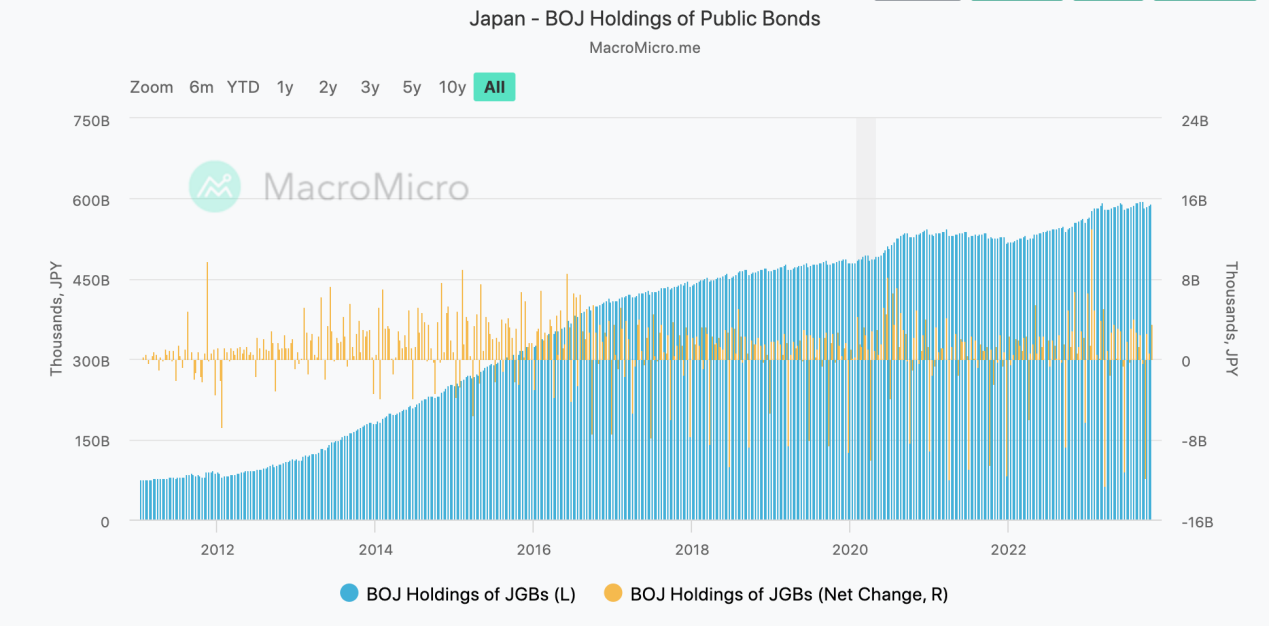
「安倍經濟學」開啟以來日本長期處於極度寬鬆的金融環境。為實現同比2% 的通膨目標,日本央行分別在2013 年和2014 年引入了每年增加60 ~ 70 兆日圓和80 兆日圓基礎貨幣總量的目標,主要方式由購債實現,日本央行持有國債存量每年應淨增加50 兆和80 兆日圓。
2016 年1 月進一步對超額準備金賬戶採取-0.1% 的利率,成為亞洲首個實施負利率的國家,但此後日本CPI 同比並未見明顯好轉。
資料來源:日本央行、中金看日銀系列研報
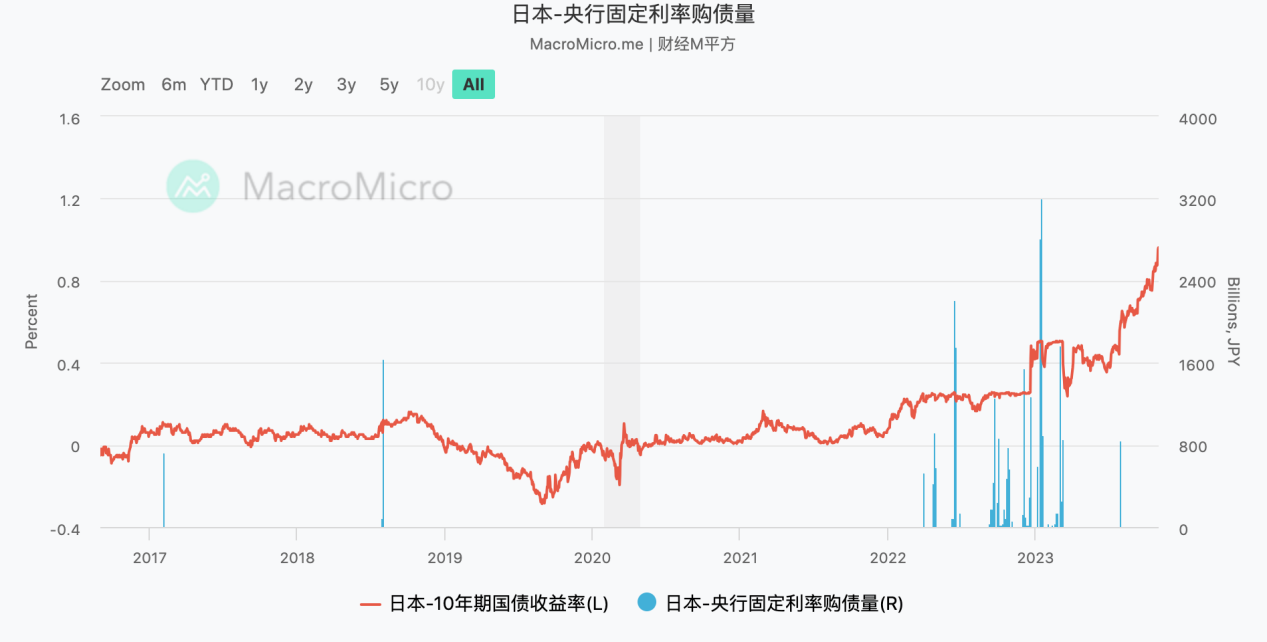
在此背景下, 2016 年9 月21 日的日本央行在議息會議中宣布引入收益率曲線控制政策(Yield Curve Control,YCC),透過「固定利率無限購債」將10 年期日本公債殖利率控制在其設定的目標區間範圍之內,其短端利率目標為-0.1% ,長端利率目標區間為± 0.1% ,自此日本央行貨幣政策重心重新由「量」轉至「利率」 。 YCC 與美聯儲的政策利率都是「價格型」貨幣政策,不同是美聯儲的聯邦基金利率指同業拆借市場的利率,其最主要的隔夜拆借利率,而YCC 控制的是長端利率。
歷史上日本央行實施的歷次固定利率無限量購債操作
日本央行所持國債資產(百萬日圓)
2018 年中YCC 的浮動範圍從± 0.1% 被調整為± 0.2% , 2021 年初被調整為± 0.25% , 2022 年12 月被調整為± 0.5% ,此次調整超出市場預期,在日本央行公告公佈後,日本10 年期公債殖利率從0.25% 大幅上行21 BP 至0.46% 。
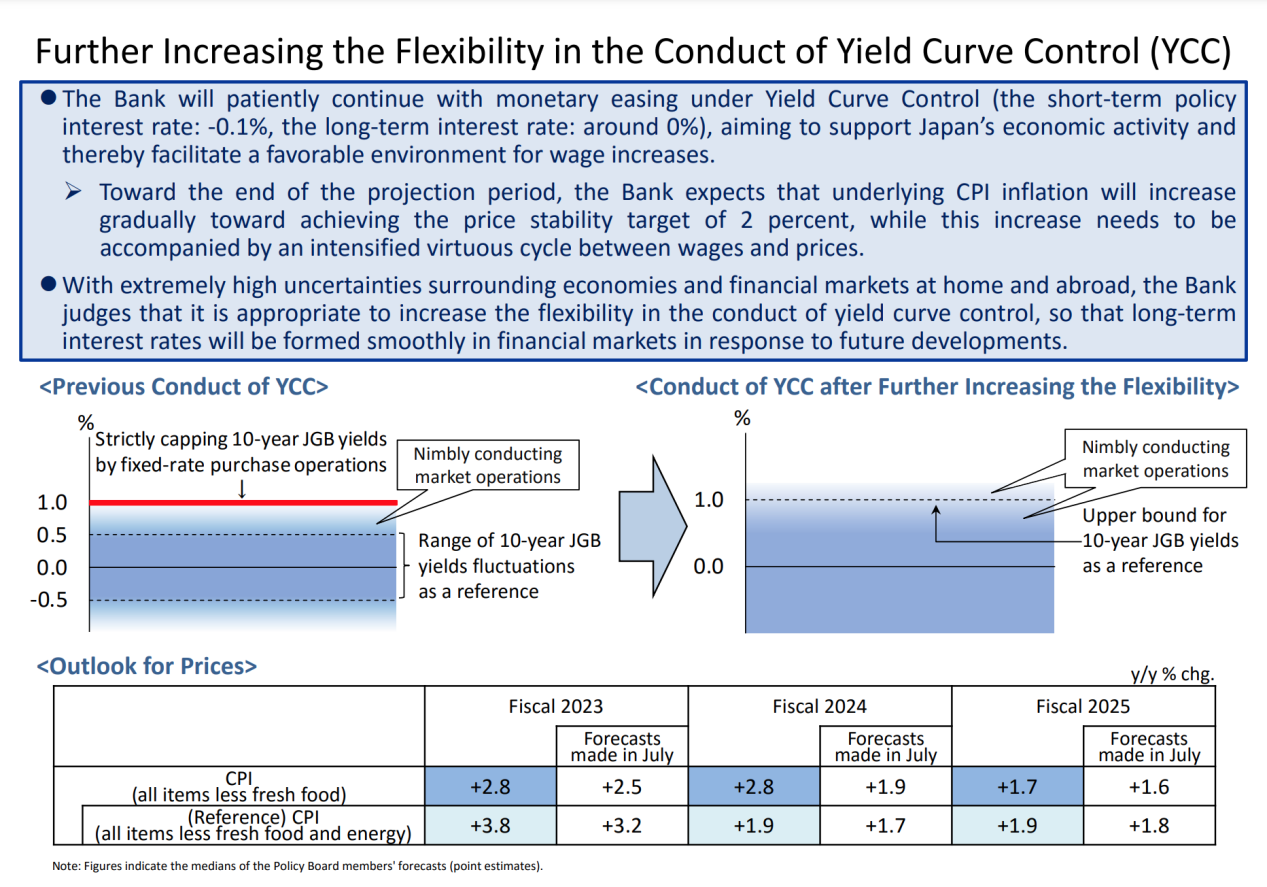
2023 年7 月28 日日本央行再次調整收益率曲線控制政策,將十年國債的「理論上限」從0.5% 上調至1% ,一方面保留了± 0.5% 的區間,另一方面表示調控將更靈活,允許10 年期公債收益率過0.5% 的上限,同時日本央行將通過固定利率收購的方式,在每個工作日以1% 的價格購買10 年期日本國債,從而實質將長端利率上限從0.5% 擴大至1% 。

這次會議之後日圓不同於2022 年12 月調整YCC 區間後的升值,依舊維持了貶值趨勢,日圓匯率從141 左右一路貶值至150 關口。背後主要的原因是(1)該次調整併未顯著超出市場預期;(2) 7 月會議後,日央行在10 年國債收益率突破0.6% 和0.65% 時便兩次通過計劃外的債券購買對國債市場進行幹預,使得9 月以前的10 年期日債收益率維持在0.65% 附近,日本央行對收益率上升速度和幅度容忍程度不如市場預期。
直到9 月9 日《讀賣新聞》刊登了植田和男在4 月出任日央行行長後的首次媒體採訪,採訪釋放了鷹派信號,暗示貨幣政策正常化加速,市場對日央行加息預期升溫,日債收益率開始上行,在下次議息會議(10 月31 日)前大幅上升至0.9% 的位置;(3)即使國債收益率上行明顯,美債收益率亦上行導緻美日利走闊,使得日圓貶值的動能並沒有抑制。
2023 年10 月31 日日本央行議息會議維持了短期利率-0.1% ,長期利率0% 的設定,但表示10 年期國債1% 的收益率只是作為參考而非絕對上限,實質上去除了1 %的上限。會後記者會中植田和男錶示10 年利率高於1% 之後日本央行會根據利率的水平與變化速度來機動對應。整體上日央行表態較為模糊,沒有明確提退出YCC,但當收益率上限不再是硬性規定而僅作為參考,一定程度上已經可以理解為實質性退出YCC,日本央行本次謹慎微妙的表態表現出中庸之道的智慧,上限沒有提高卻實質提高了,YCC 沒有放開卻給自己留下放開的退路,日央行不給市場亮底牌的同時給自己留下了見機行事的操作空間,原因也是日本經歷了失落的30 年,期間長期積累的債務、高企的資產負債表以及頑固的低通脹讓日本央行希望溫而緩慢地給這個史無前例的極端化貨幣政策掉頭,任何激進的舉措或者市場解讀很可能會日本再次使面臨危機。本次會議後市場認為日本央行偏鴿,當日美日匯率一度上行至151.7 附近。後續市場可能會進一步試探並觀察日央行對利率上行的容忍度和出手幹預國債市場的程度。
三、日本經濟持續修復
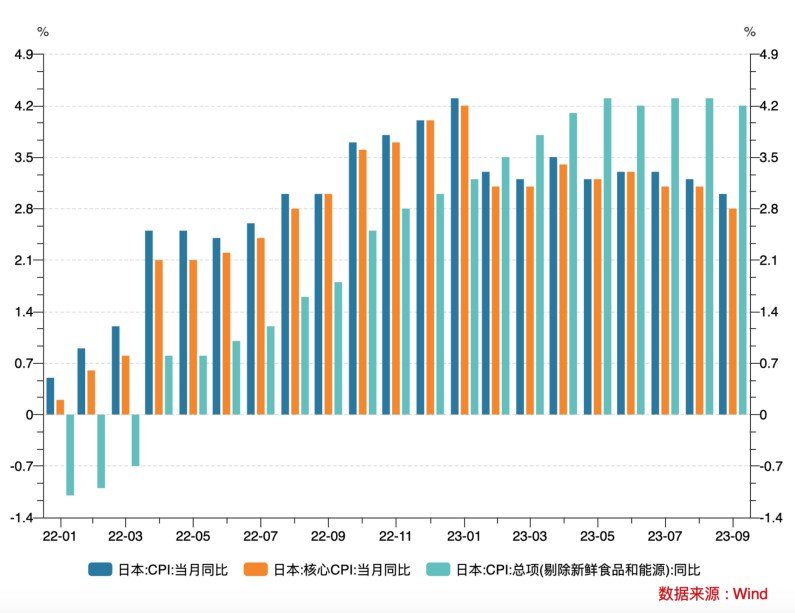
日本通膨走勢是決定央行政策和日圓匯率走勢的關鍵因素。日本通膨從2022 年以來不斷攀升,進入2023 年後CPI 從1 月的4.3% 回落至9 月的3% ,同時核心CPI(剔除新鮮食品與能源)保持較強韌性,年比從3.2 上升至4.2 % 。
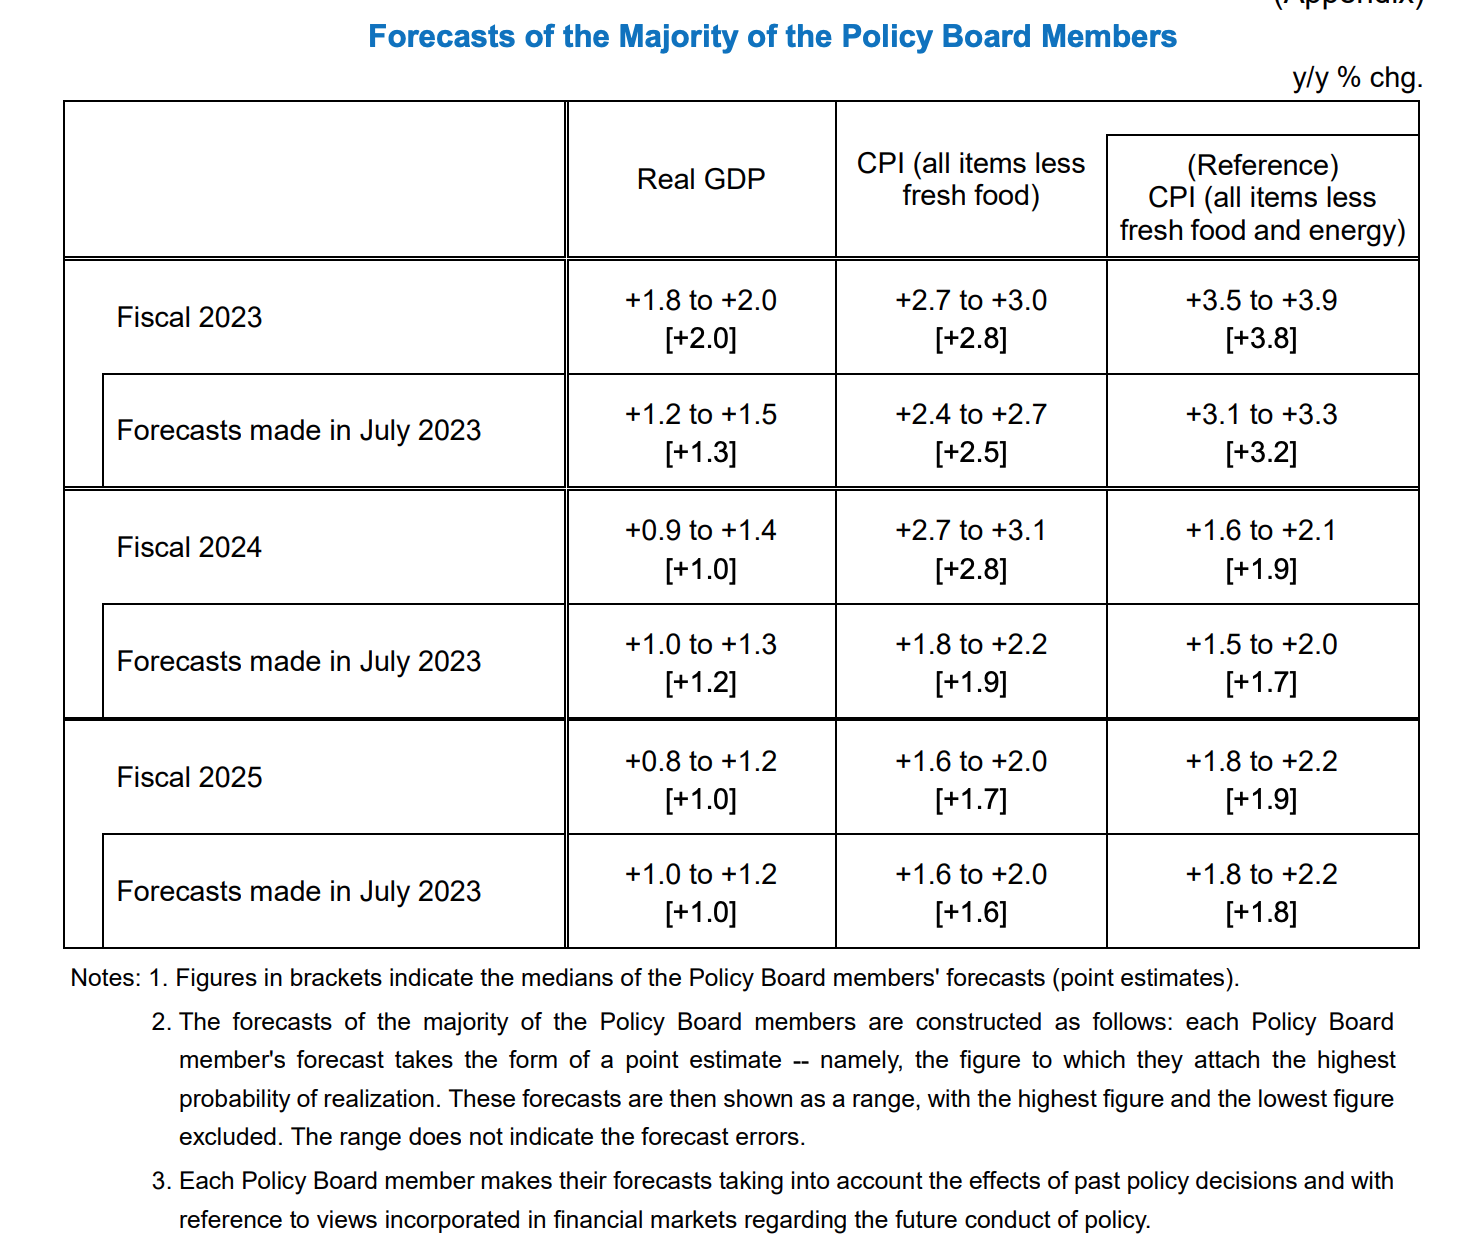
本次會議日央行上調了通膨和經濟成長預測,將2023 – 2025 財年CPI(剔除生鮮食品)年增率上調0.3 pct、 0.9 pct 和0.1 pct 至2.8% 、 2.8% 和1.7% ;2023 – 2025 財年的核心CPI(剔除新鮮食品與能源)較去年同期調高0.6 pct、0.2 pct 與0.1 pct 至3.8% 、 1.9% 與1.9% ;將2023 財年GDP 成長率年比預測中位數上調0.7 個百分點至2.0% , 2024 財年預測中位數下調0.2 個百分點至1.0% 。本次會議大幅上調通膨預測顯示日本內生通膨壓力進一步上升,日央行對實現2% 通膨目標的信心在增強。同時對通膨預測花了2 次1.9% 這個微妙的數字,剛好低於2% 的政策目標,體現了日本央行相對謹慎的態度,不希望市場過早price in 貨幣政策正常化的預期。
2022 年以來日本央行固守超寬鬆的政策立場的顧慮在於日本地屬島國資源匱乏,能源、糧食等進口依賴非常高,CPI 的上漲很大一部分來自日元貶值和大宗商品價格上漲導致的輸入性通膨,而非需求拉動型通膨;以及意圖對日本太久以來的通貨緊縮預期的逆轉。從薪資增速、產出缺口、GDP 等角度來看,目前日本經濟持續修復,該顧慮正逐漸被消化。
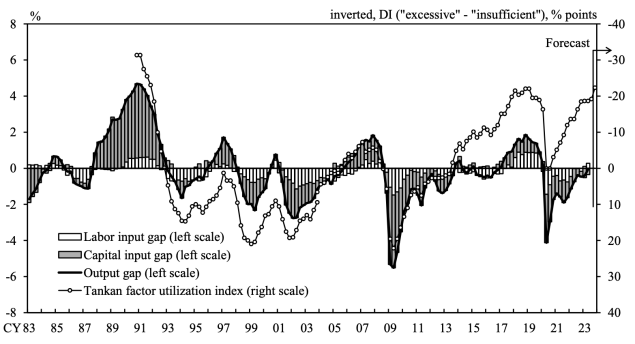
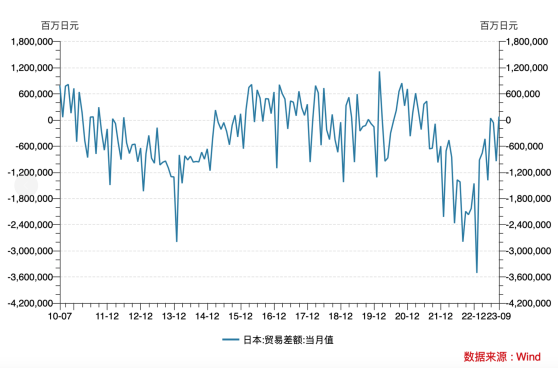
根據10 月4 日日本央行發布的數據產出缺口(現實產出與潛在產出的差值)不斷彌合,即將由負轉正;日本貿易逆差逐步收窄。
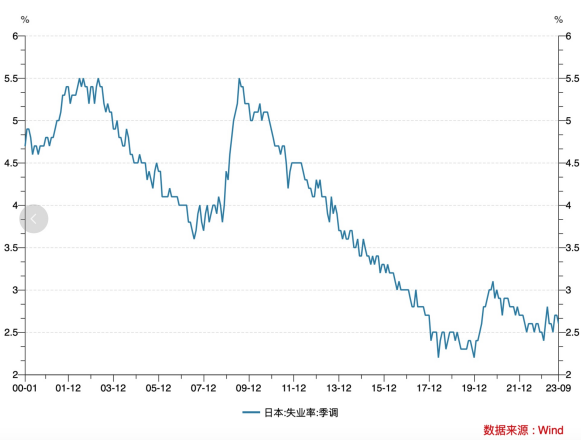
日本工資水準攀升,失業率處於歷史較低水平,日本勞動市場整體偏緊。日本全國勞動組織聯合會計畫2024 年「春鬥」中要求漲薪的比例目標為5% 以上,可能進一步推高2024 年春鬥薪資成長速度。可以看到日本在2022 – 2023 年期間日本首次扭轉了深陷十幾年的不漲薪態勢,打破了慢性通縮均衡,開始步入到需求拉動型漲薪與漲價的正循環,這是日本期待幾十年的經濟成果。
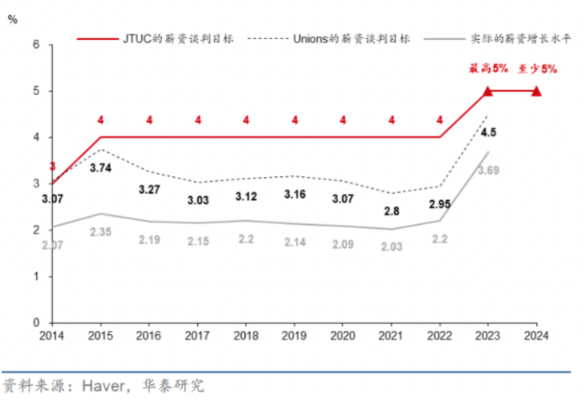
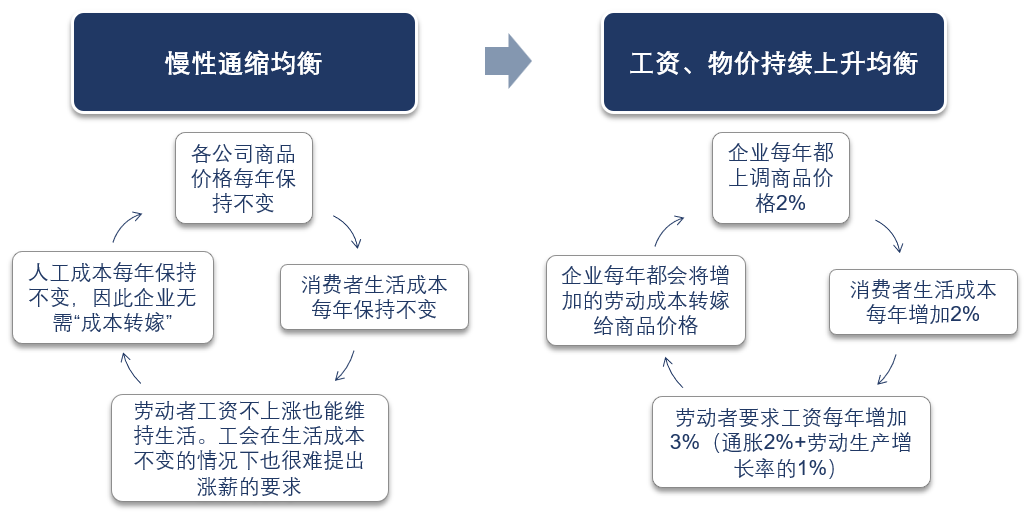
財政政策方面,岸田文雄政府推出超預期的刺激政策。日本政府11 月2 日召開臨時內閣會議,通過了一項總規模超過17 兆日圓的經濟刺激計劃,內容包括暫時性的所得稅減稅、補助金發放、延長能源價格補助等內容,總超過17 兆日圓。日本內閣府估計上述財政刺激對未來三年GDP 的提振將達到1.2 個百分點。
四、套息交易(carry trade)影響幾何
長期以來日本是全球利率的“窪地”,加上日圓流通性較好且金融體系完善使其成為全球套息交易中最好的負債標的。透過套息交易以賺取利差的日本家庭主婦被稱為“渡邊太太”,日本家庭的套息交易一般會承受匯率波動風險。國際金融機構的套息交易則一般會透過利率掉期借出日圓借入美元來鎖定匯率風險。由於央行所持日圓資產的比例較大且長期維持零利率,日圓往往跟隨美聯儲等海外主要經濟體貨幣週期的波動「逆向」調整。在全球降息週期內日圓套息交易減少,呈現相對強勢;在全球加息中套息交易頭寸增加,呈現相對弱勢,這促使日圓成為了「避險貨幣」。在1998 年亞洲金融危機、 2008 年全球金融危機、 2003 年非典疫情、 2020 年新冠疫情期間,日圓均展現相對強勢,體現避險屬性。
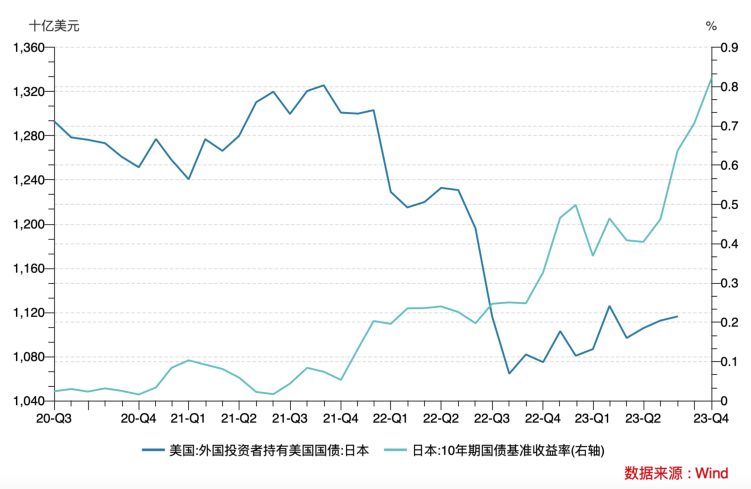
未來如果日本10 年期公債收益率持續上升會提高套息交易的成本,使得資本回流日本,推升美債收益率,同時對日圓形成升值的動力,這一系列的多米諾效應引發了市場對於日圓套息交易平倉導致全球流動性緊縮的擔憂。中金認為日本投資者大幅賣出美債的風險有限,主要原因一是自去年12 月中旬以來,日債10 年利率已上行幅度約70 個基點,但期間日本持有的美國國債不降反增, 2023 年年初以來日本投資者對外債(主要為美債)的累計淨買入額處於歷史較高的水平。
五、未來展望
隨著產出缺口轉正、薪資持續成長和通膨預期上升,日本正走出困擾其數十年的「低通膨」時代,日本央行的貨幣政策正常化是大勢所趨,日本國債利率有結構性上升的空間。預計日本央行為了避免市場巨額拋售國債和金融市場的大幅震盪,將採取相對模糊和謹慎的表態以緩步擴大和退出YCC 波動區間,與此同時保留對國債市場幹預的選項。另一方面,美聯儲11 月貨幣政策會議公佈再次暫停升息的決定, 10 月ISM 製造業PMI 和新增非農就業數據均不如預期,市場普遍認為美聯儲加息週期已到尾聲,而日本央行則處於本輪緊縮的開端,長期看美日債利差將收窄。同時從技術形態來看,美日匯率未突破去年151.94 附近的高點,形成雙頂形態,未來日圓較大機率將逆轉跌勢。





