


LD Capital宏觀週報(11.6):美股與加密幣「垃圾暴動」共振,踩踏式補倉進行時


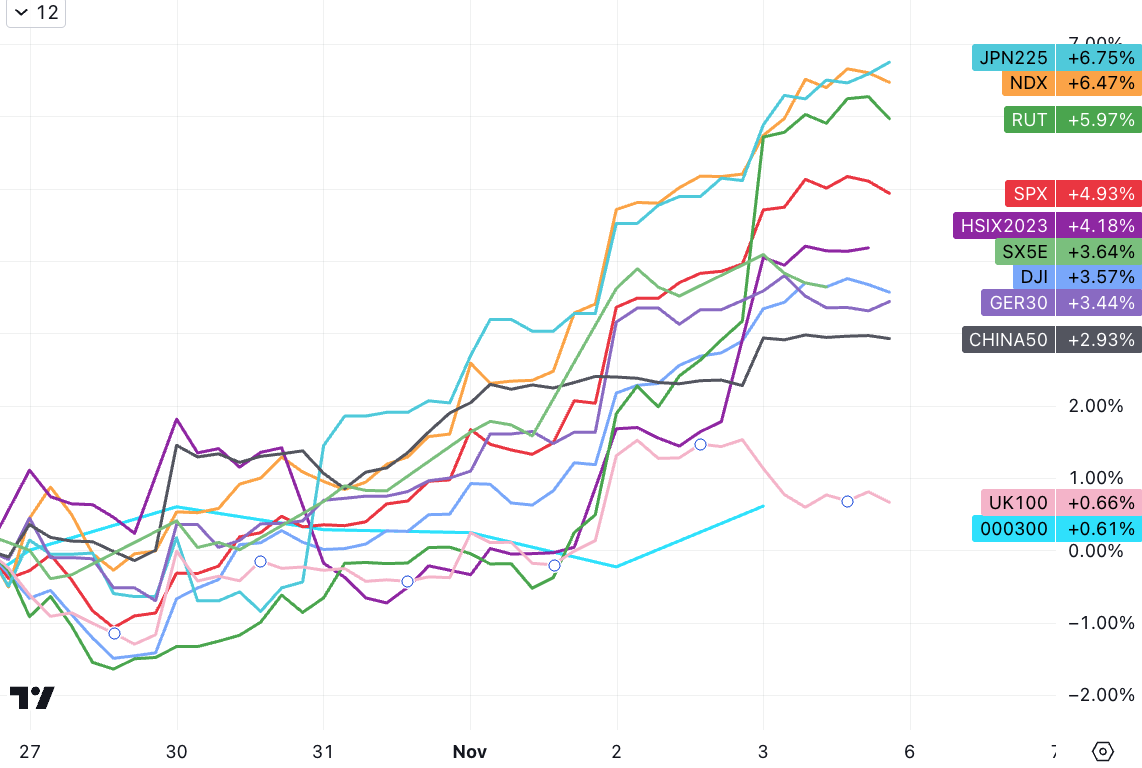
上週標普500 指數連續5 個交易日上漲,並創下自2022 年11 月以來最佳的周漲幅(+ 5.9% ),納斯達克指數上週漲幅6.5% ,為年內最佳週漲幅。圖形上有望打破過去3 個月來的調整通道。市場參與者對溫和的經濟數據(就業、通貨膨脹、製造業)和政策友好(FOMC+BOJ 偏鴿和財政部發債不及預期)的組合作出反應,這樣的背景讓人不免又想起goldilock time。從部位和情緒數據來看,這樣的反彈更像是空頭回補,高波動的情況仍將持續。
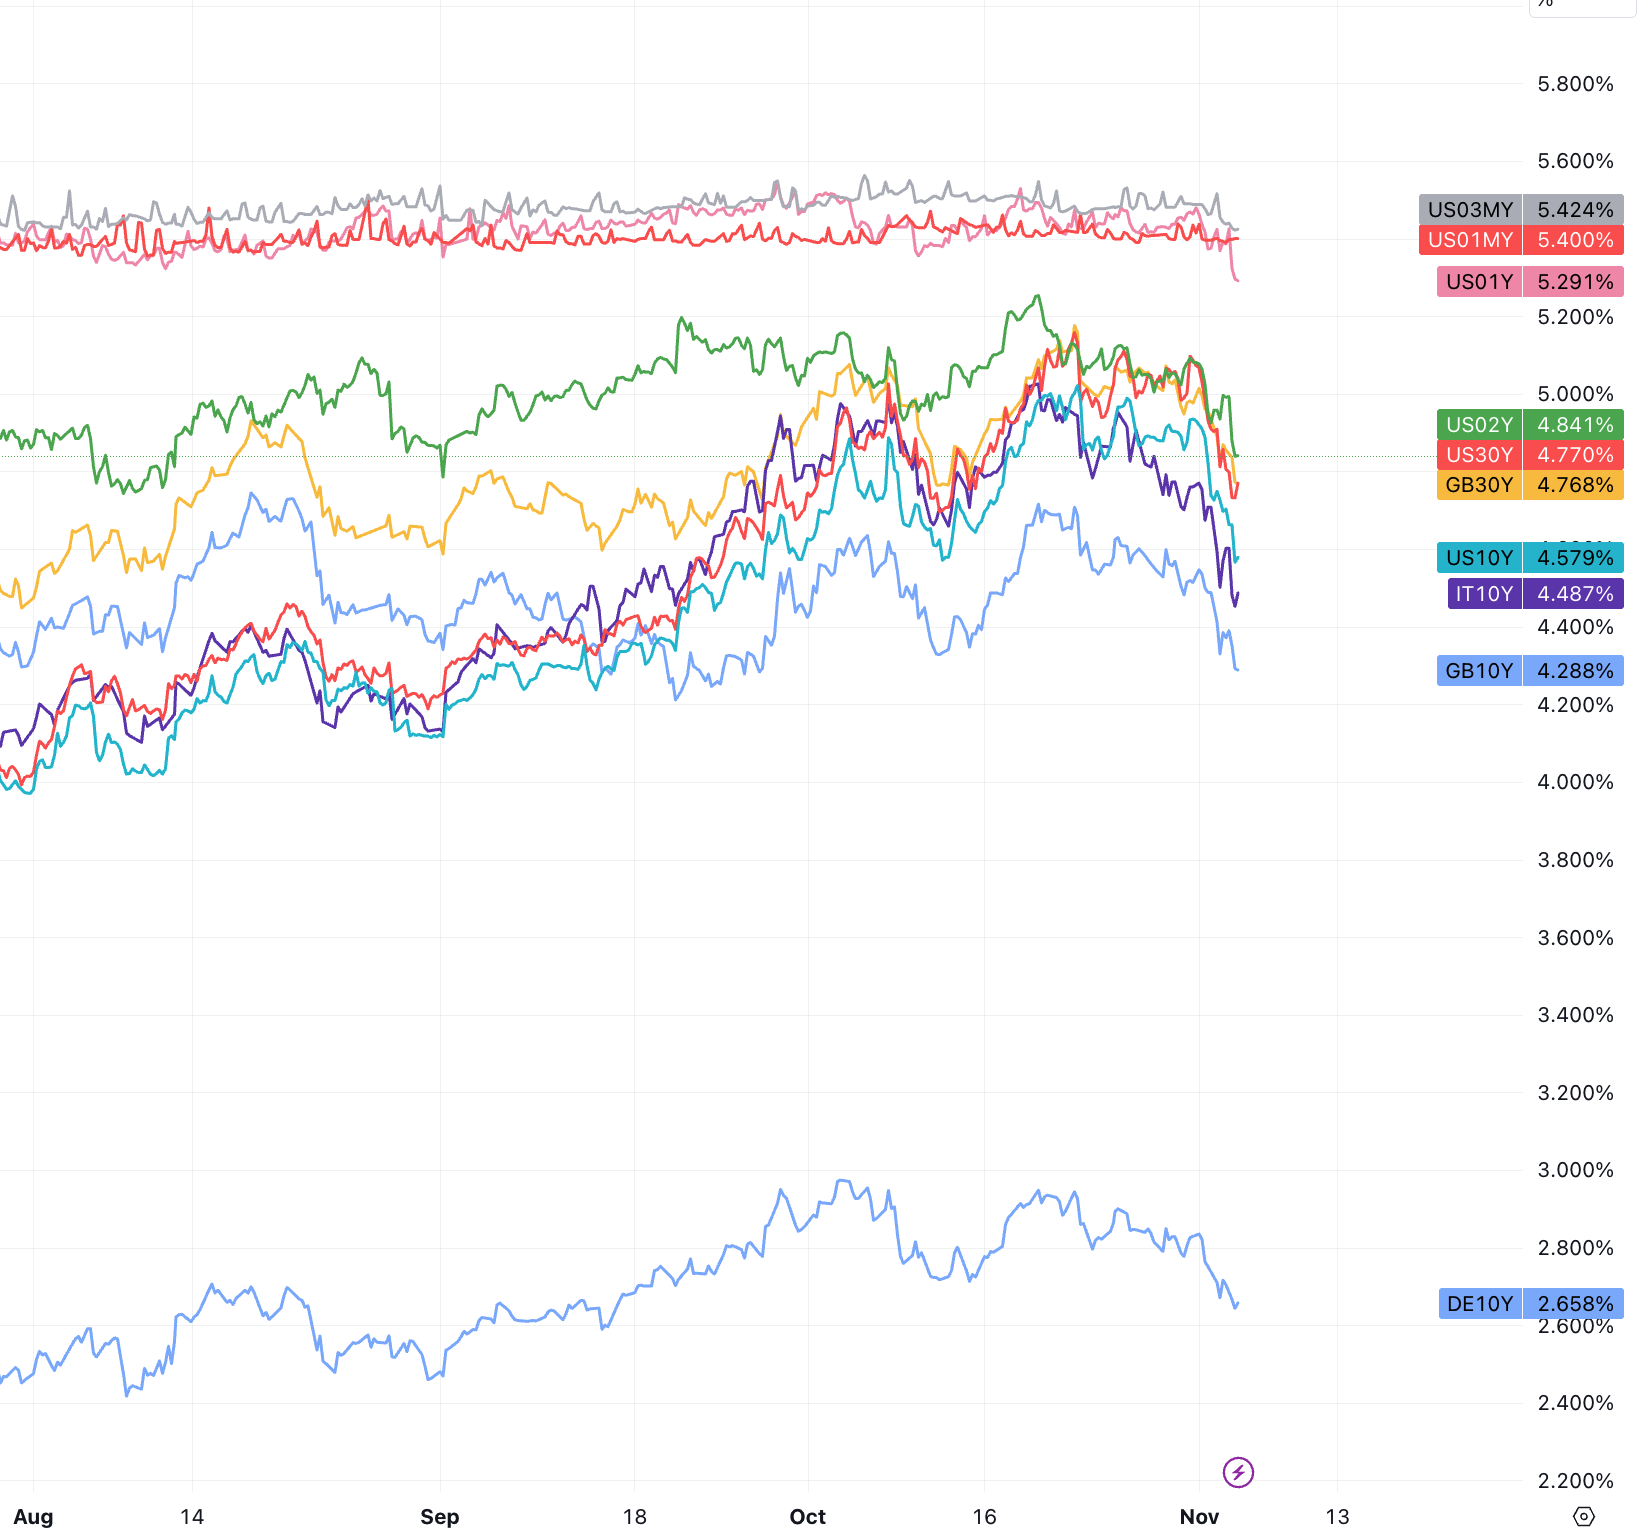
10 年期公債殖利率創下3 月以來的最高單週跌幅:
小型股代表Russel l2 000 創下2021 年1 月以來最強週度上漲:
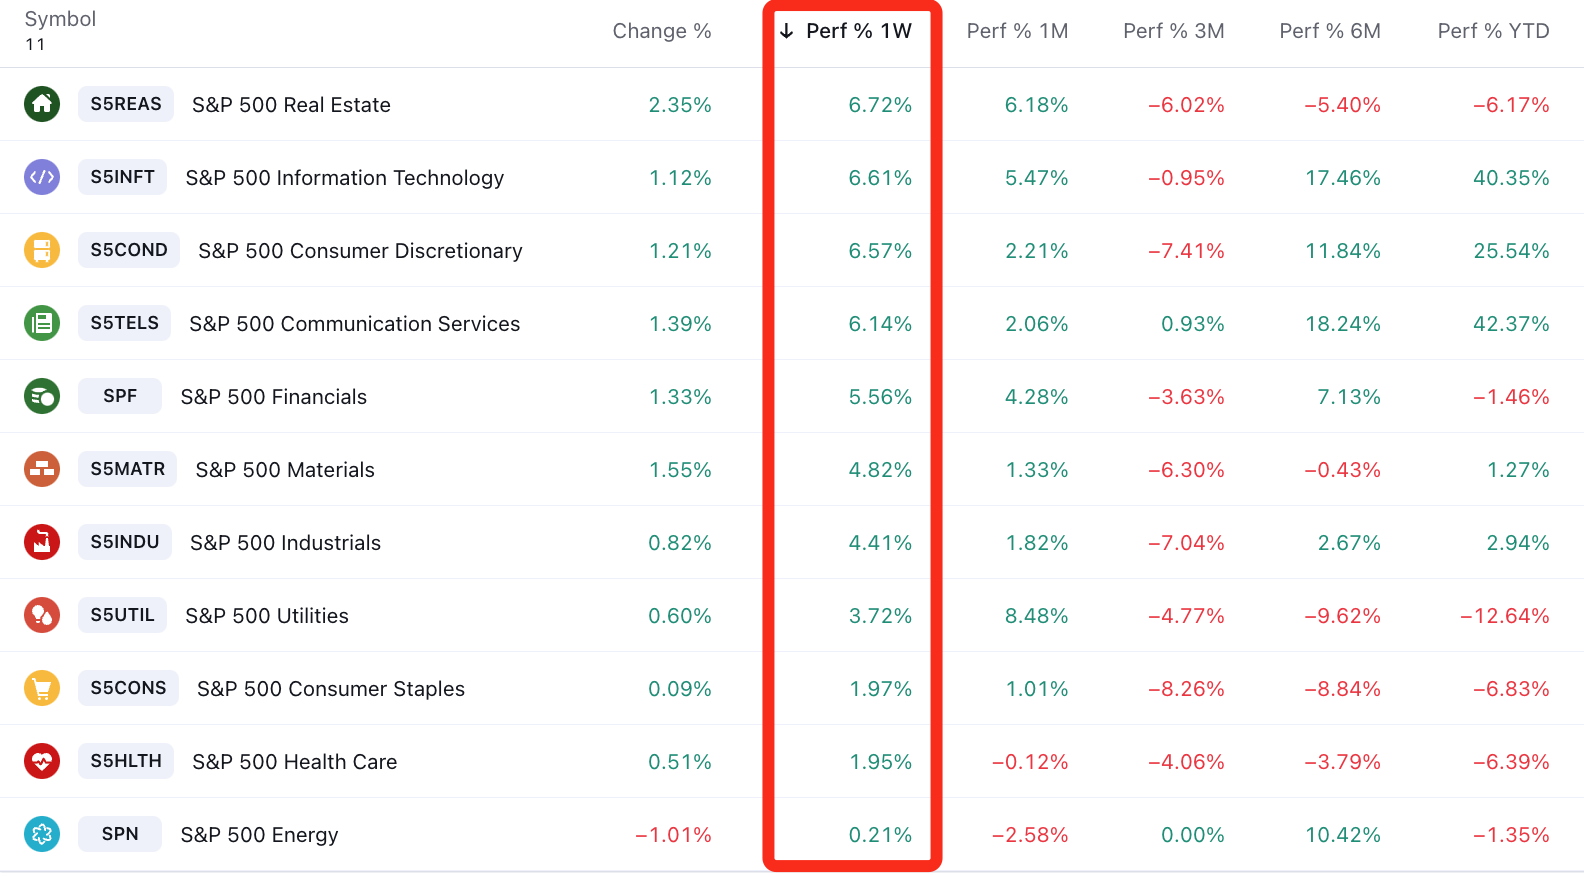
這使債券殖利率下降,同時上週的公司業績整體上也較為積極。受到高利率壓制許久的房地產、非必需消費品板塊大幅反彈領漲美股,科技、電信板塊漲幅也很大,均超過了6% ;表現最落後的是能源、醫療保健和消費必需品。
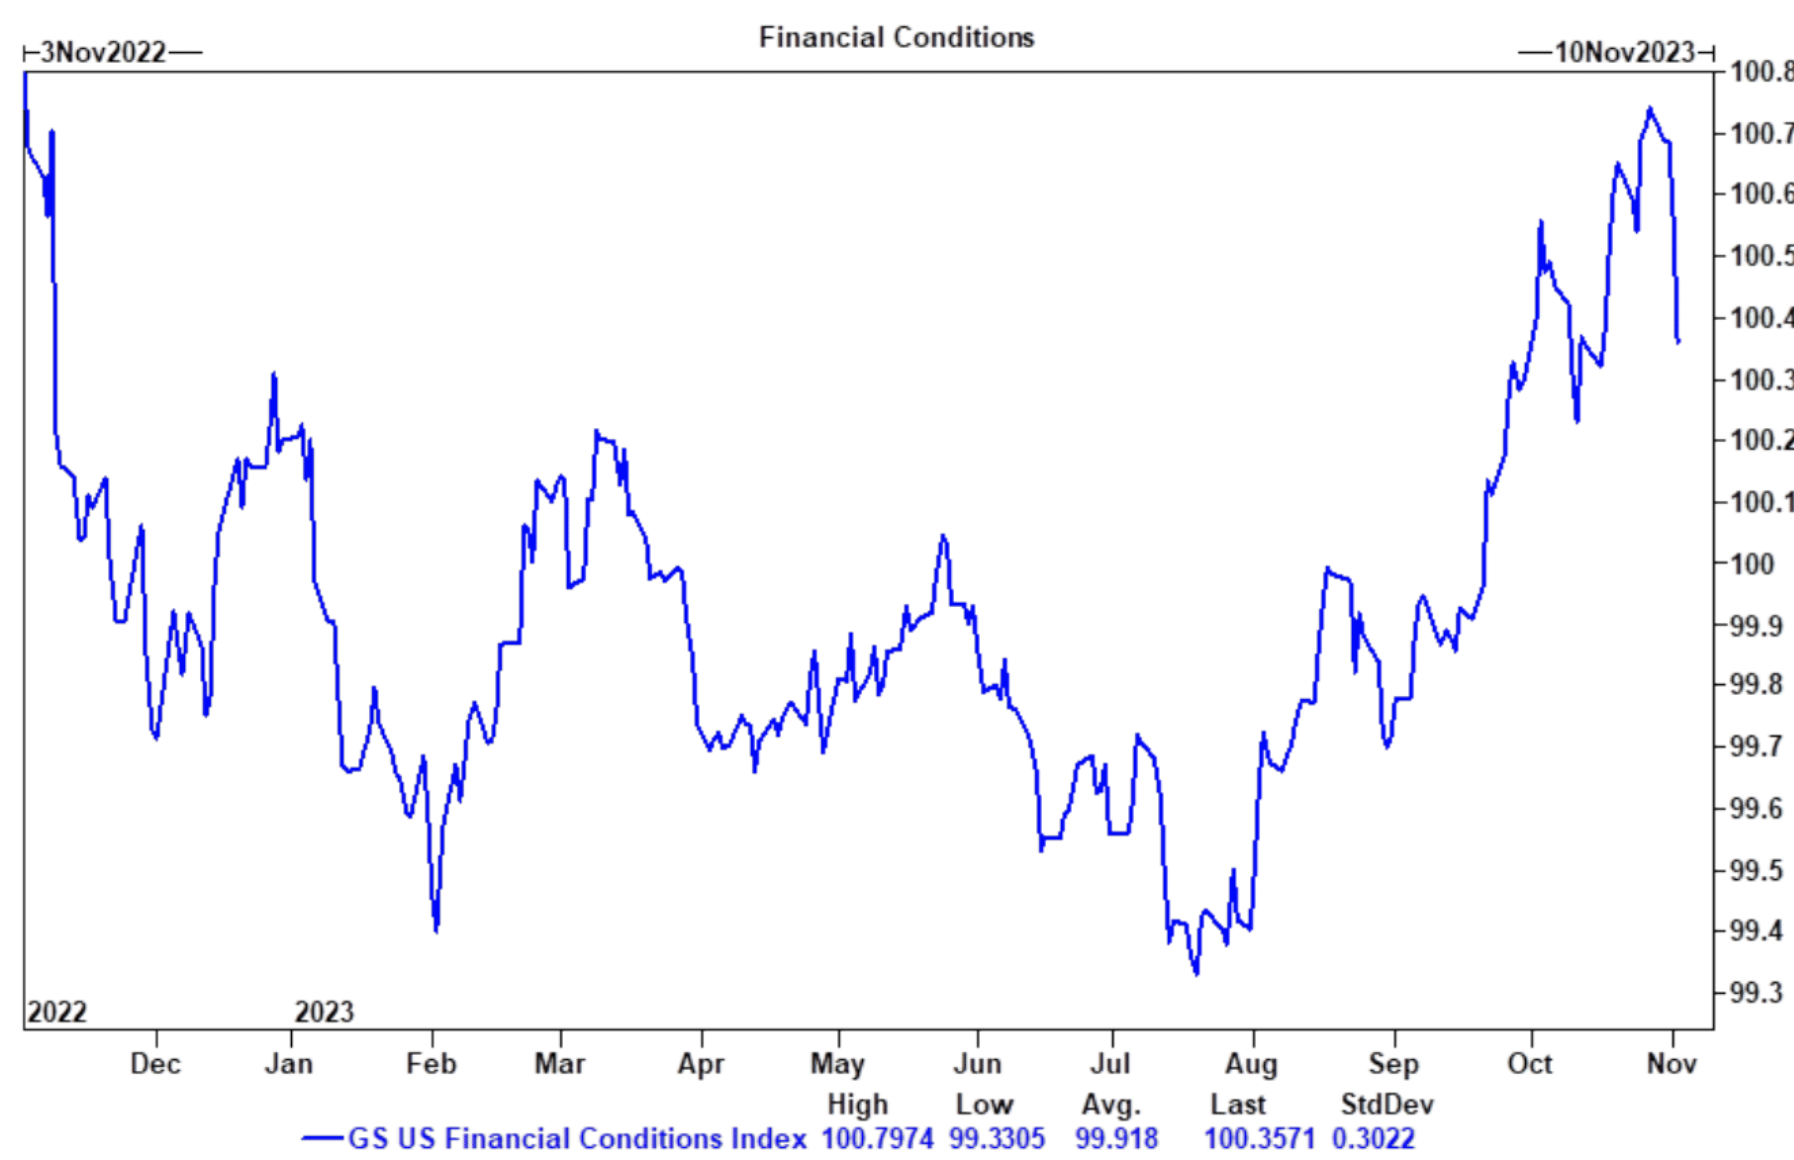
市場收益率的下降導致金融環境指數出現了去年11 月來最大的跌幅:
GS 的金融環境指數
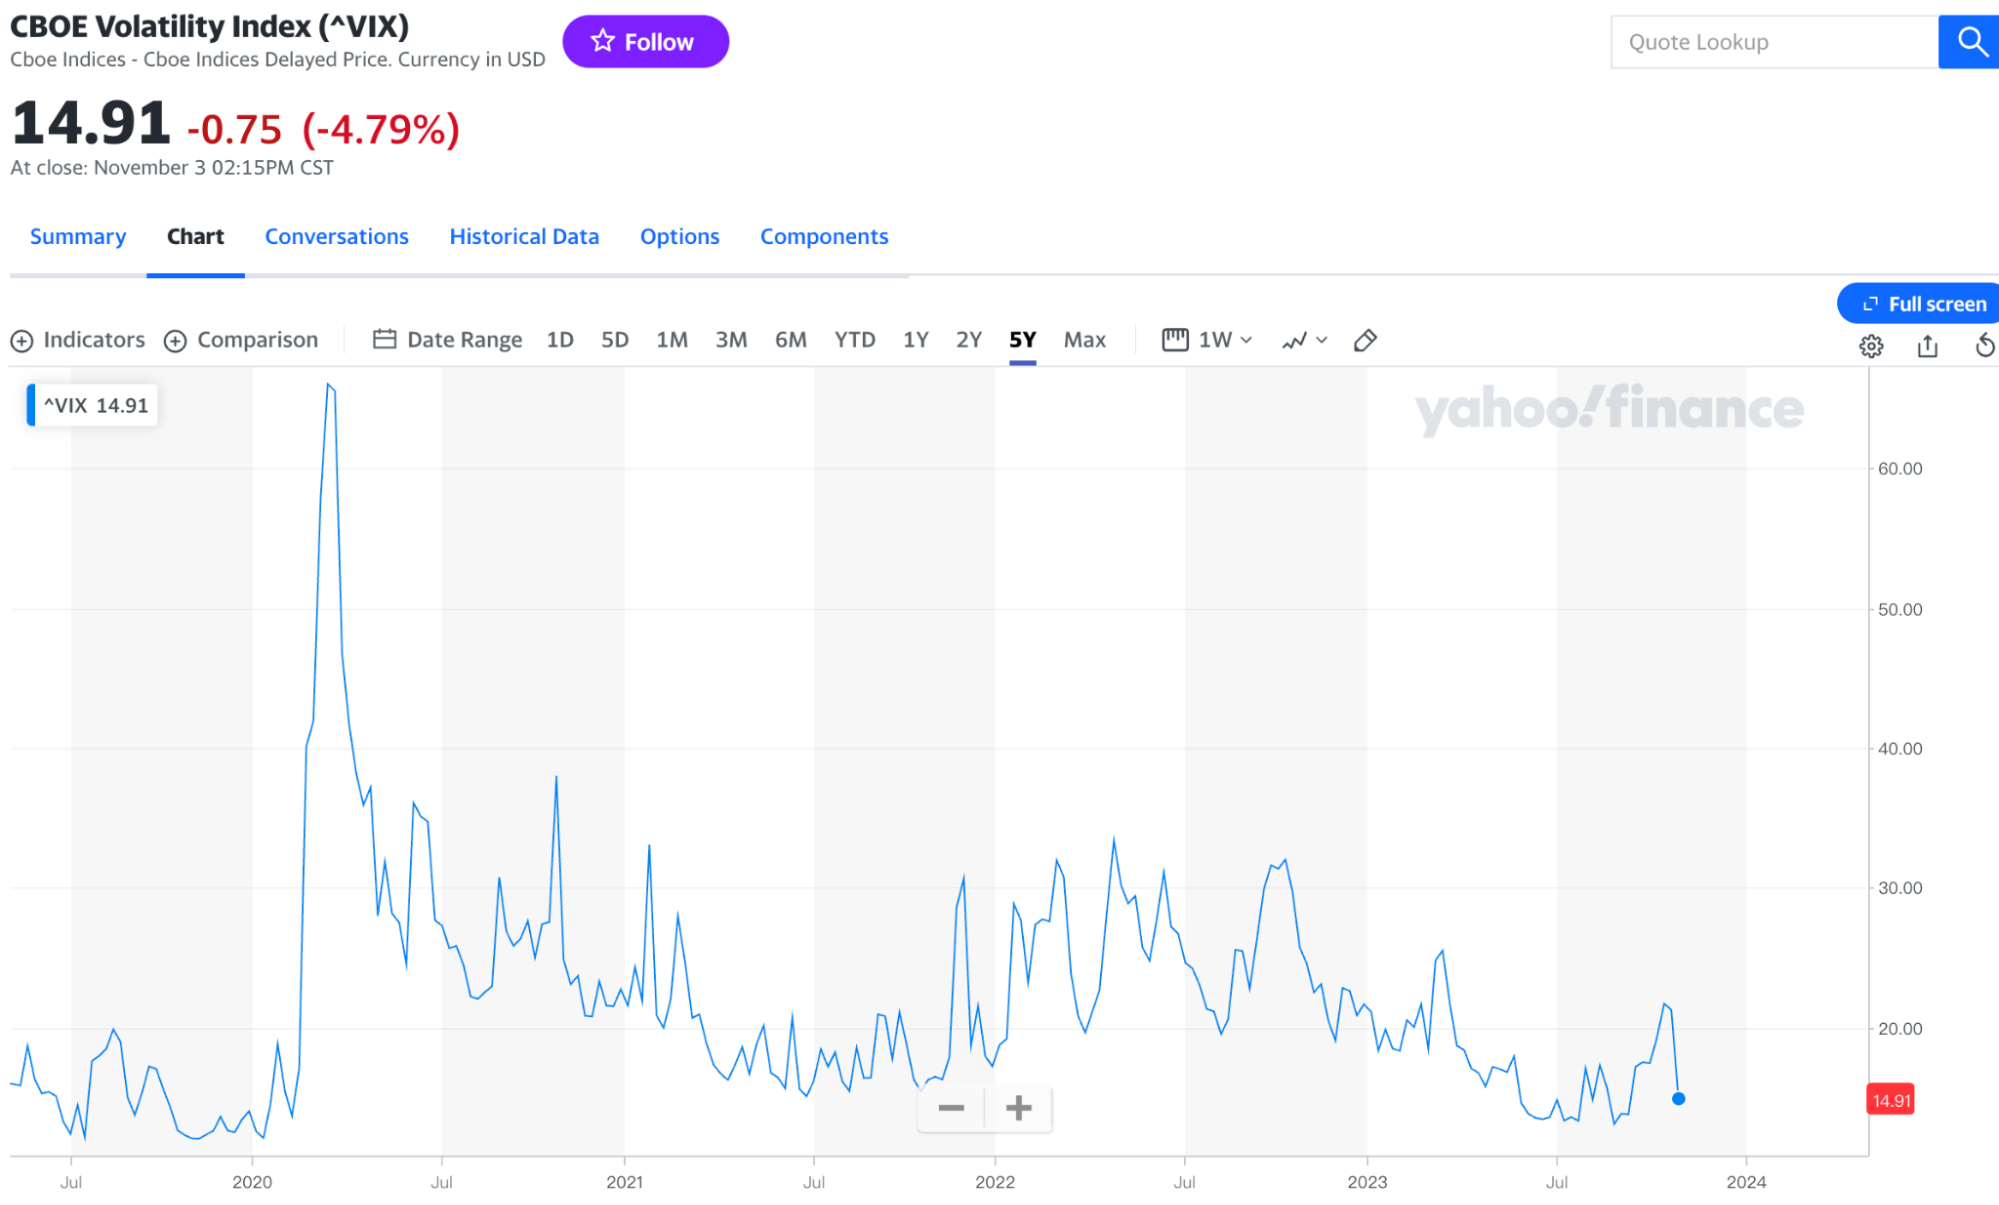
恐慌情緒明顯消退,VIX 大幅回落:
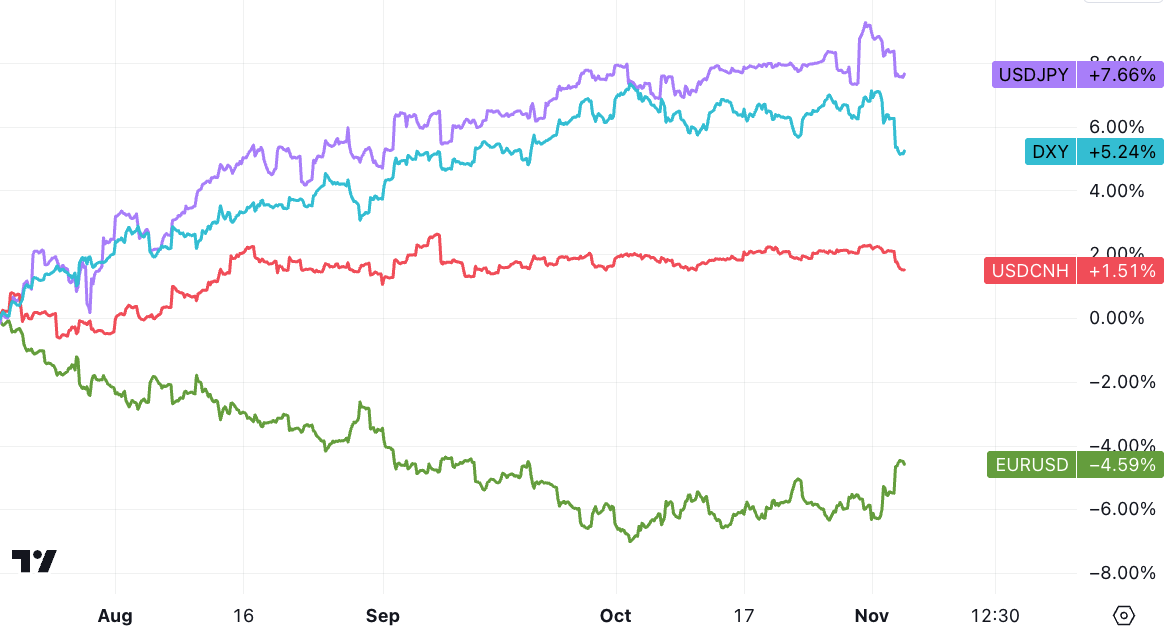
美元指數回調至9 月20 日來低點:
值得注意的是小型股本週漲幅7.5% ,為2021 年2 月以來最佳週漲幅,而「無獲利科技股」本周大漲15% ,為2022 年11 月以來最佳週漲幅,Cathie Wood的ARKK 更是創下有史以來最好的一周,上漲近19% :
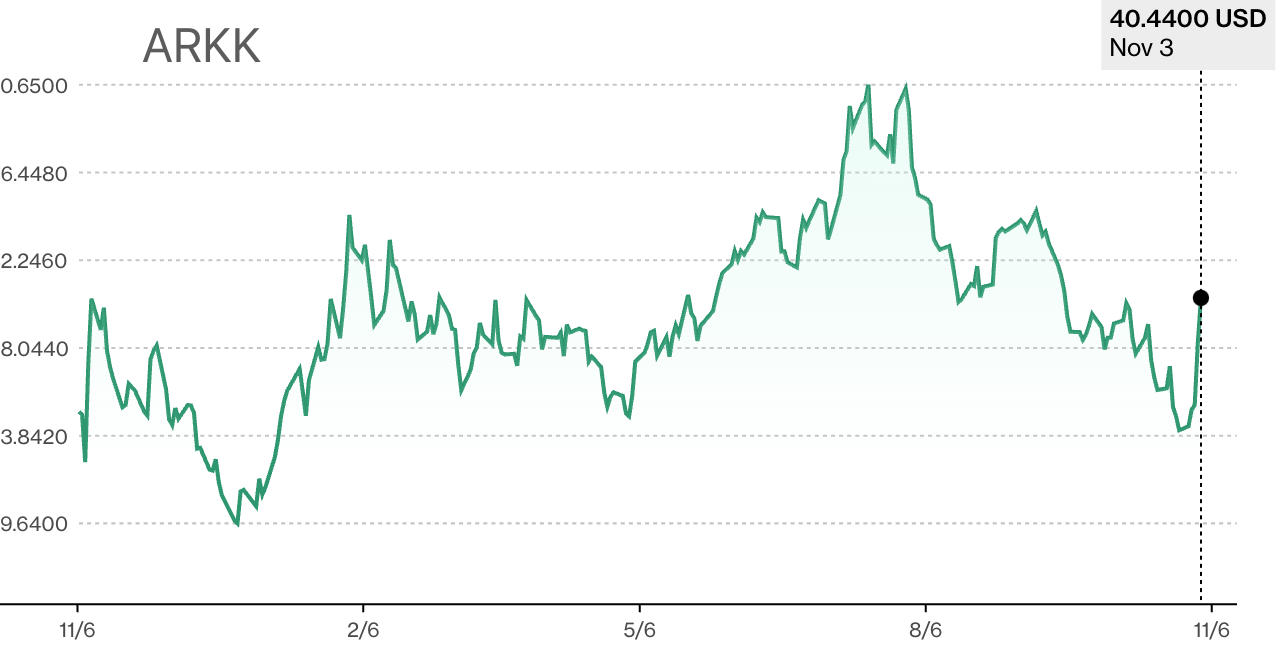
這種驚人的漲勢似乎與情緒的釋放關係比較大,這與加密貨幣市場形成了呼應,作為風險更高的無盈利科技概念資產Altcoin 上週漲了6.2% 對比BTC+ETH 僅上漲2.1% ,兩者單週漲幅差值創下3 個月來最高。
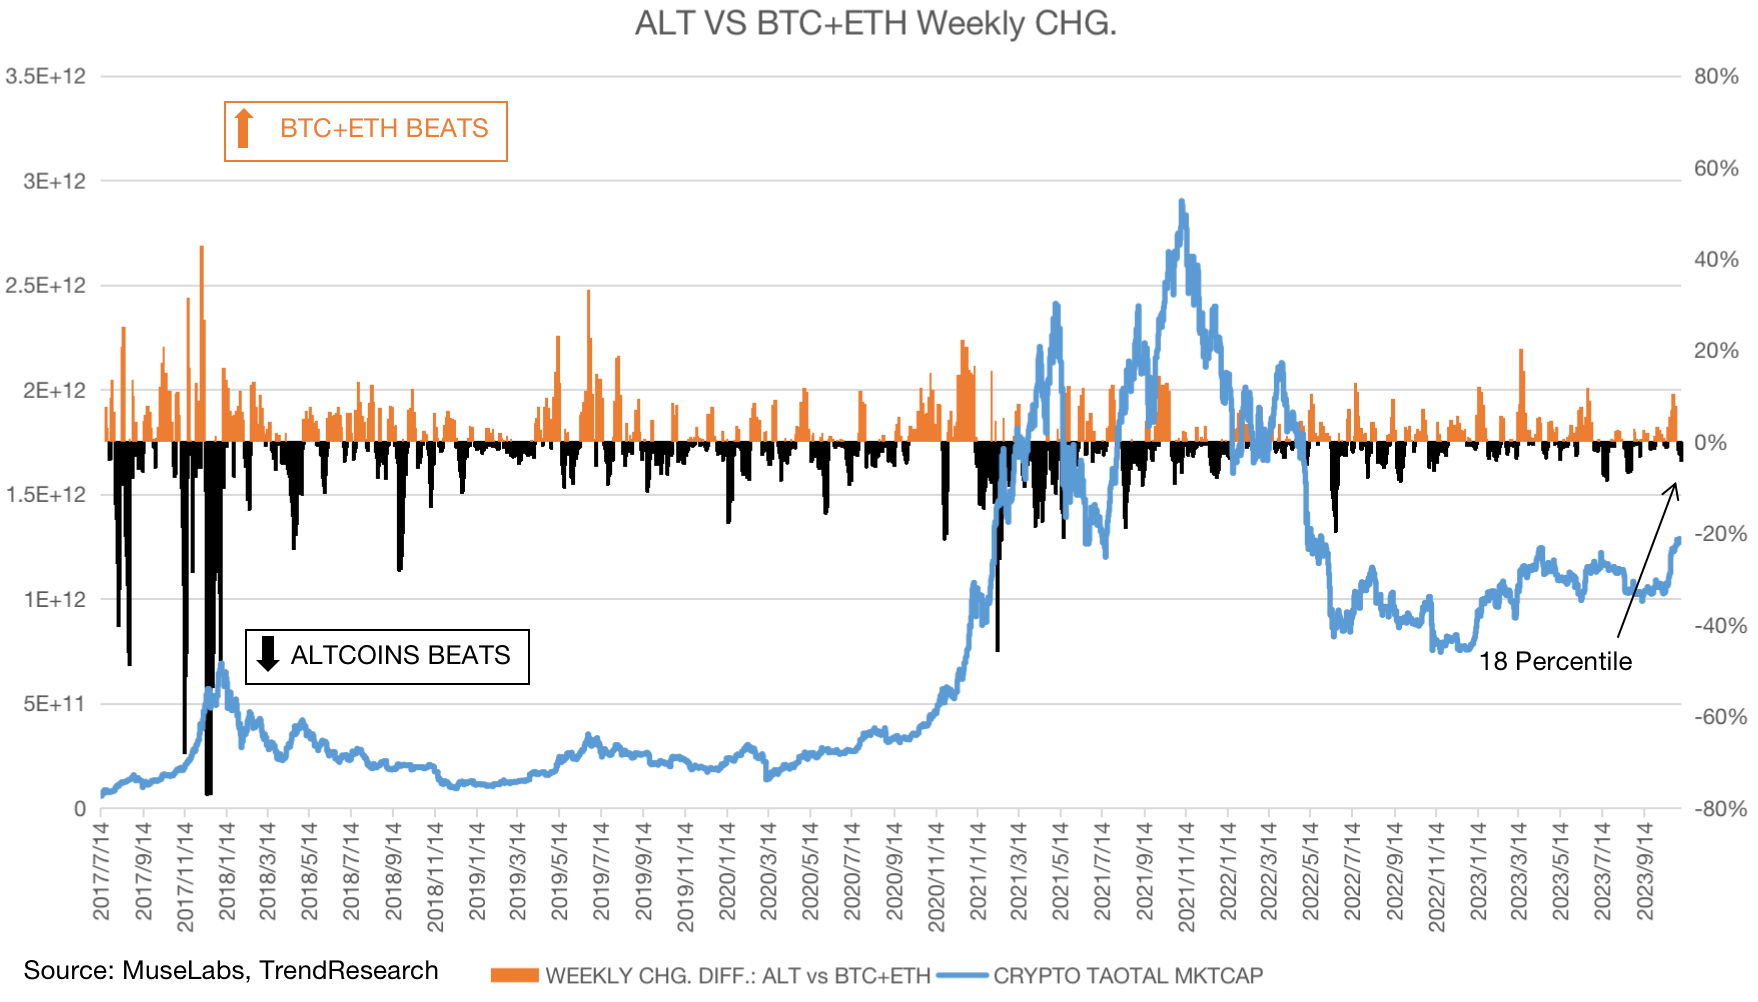
從2017 年以來的歷史來看,過去三次多頭初期,都有出現過ALTCOIN 顯著beats 的狀況,例如2017 年8 月、 2020 年6 月、 2021 年8 月。上週這樣的周變化差值僅為歷史18 百分位,說明如果這確實成為一波普遍上漲的加密牛市的話,ALTCOIN 的躁動還遠未達到誇張水平。
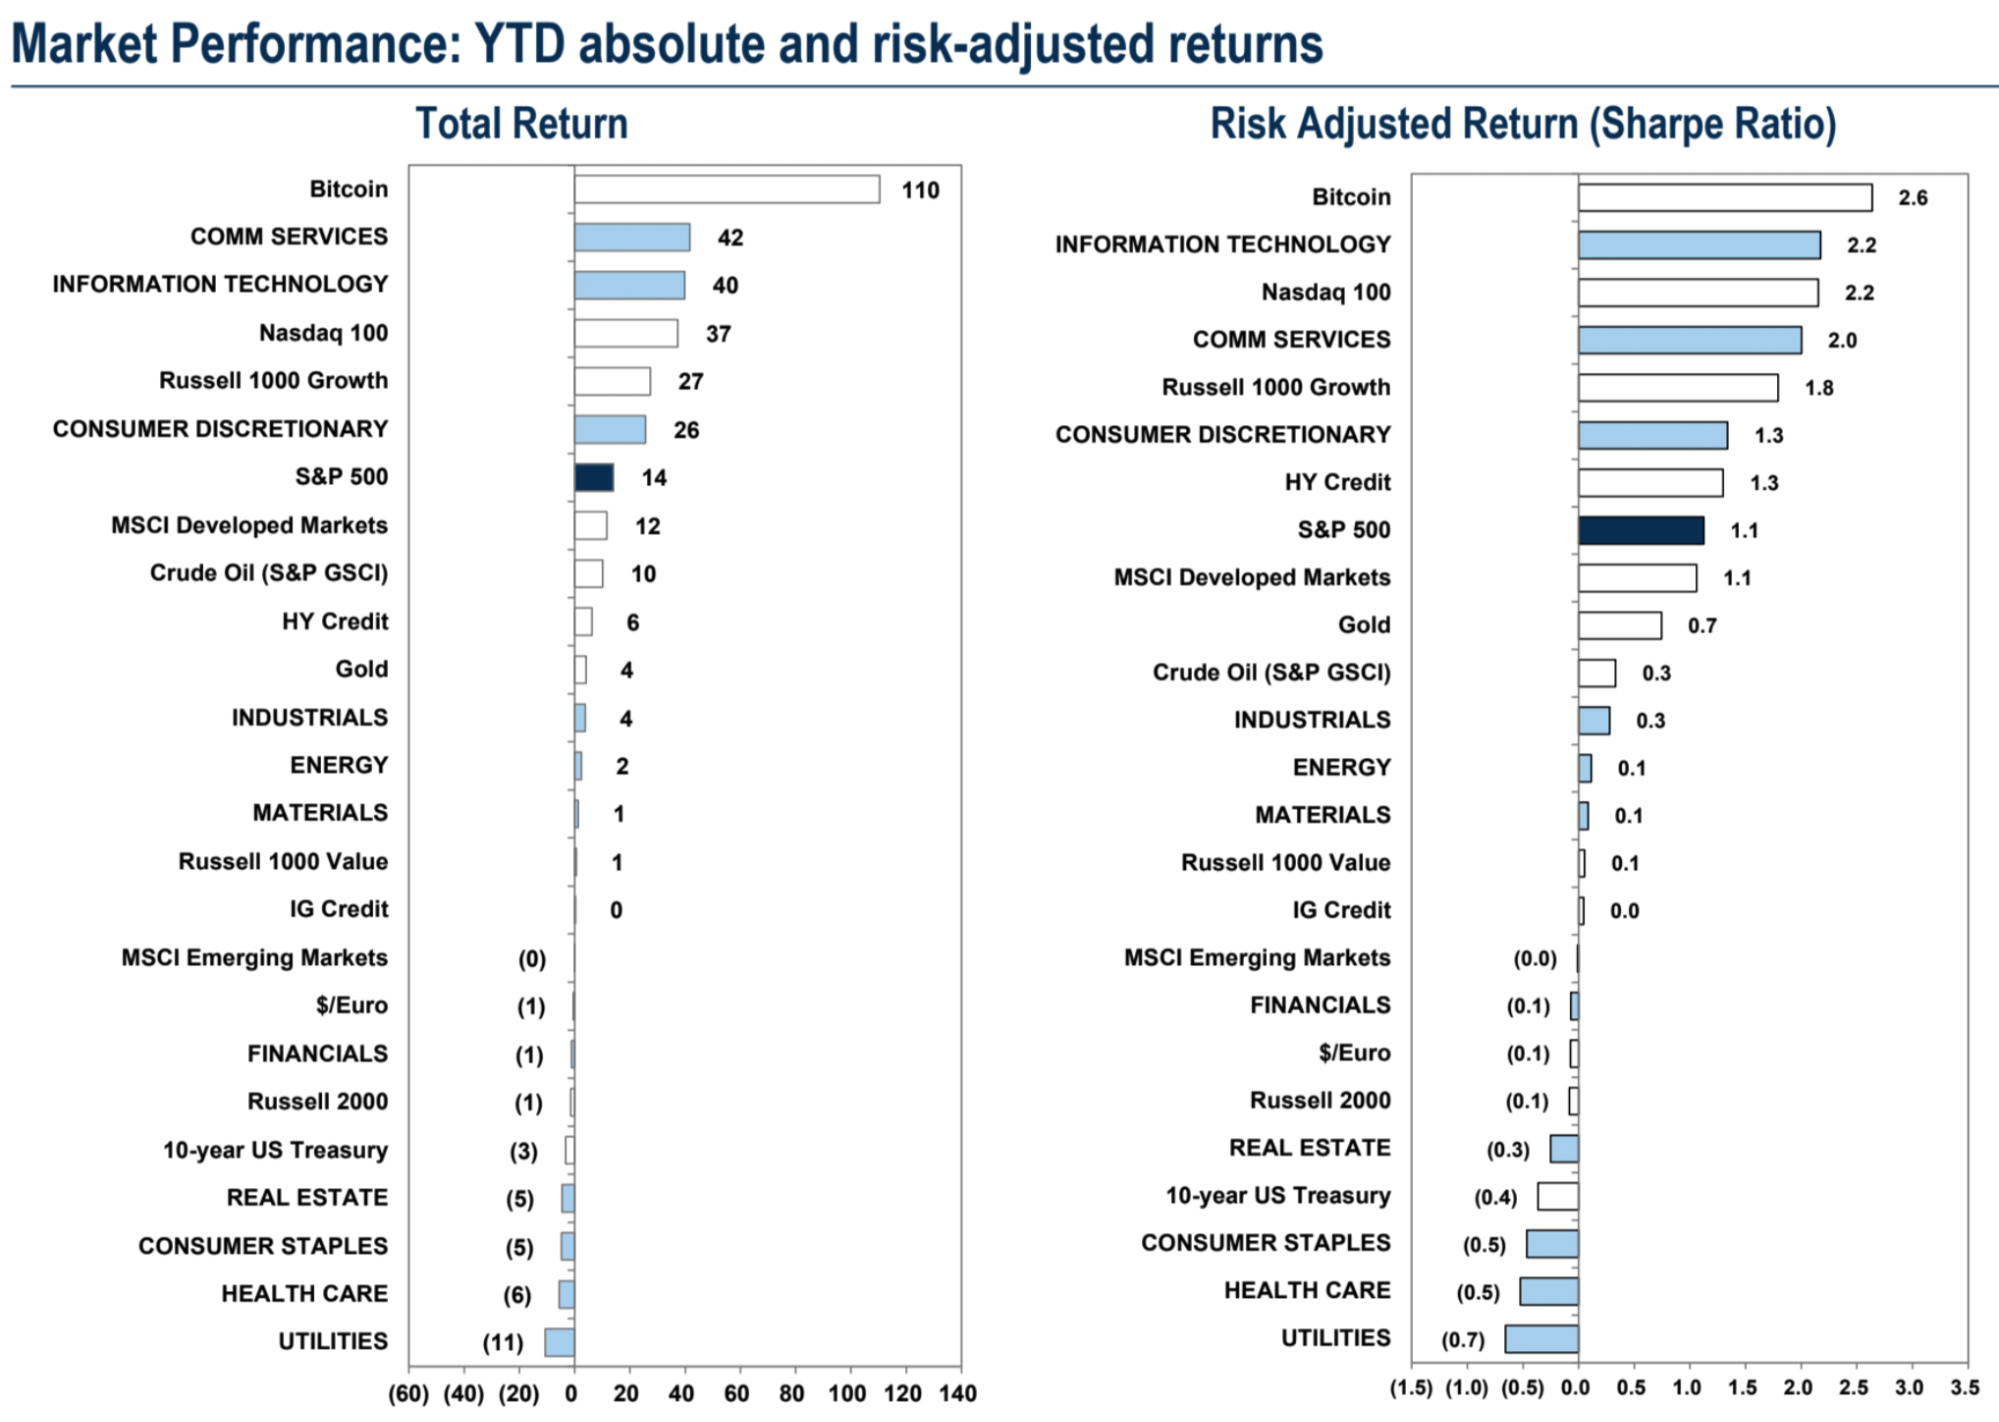
比特幣不管是名義回報率還是風險報酬比在今年都是冠絕所有大類資產:
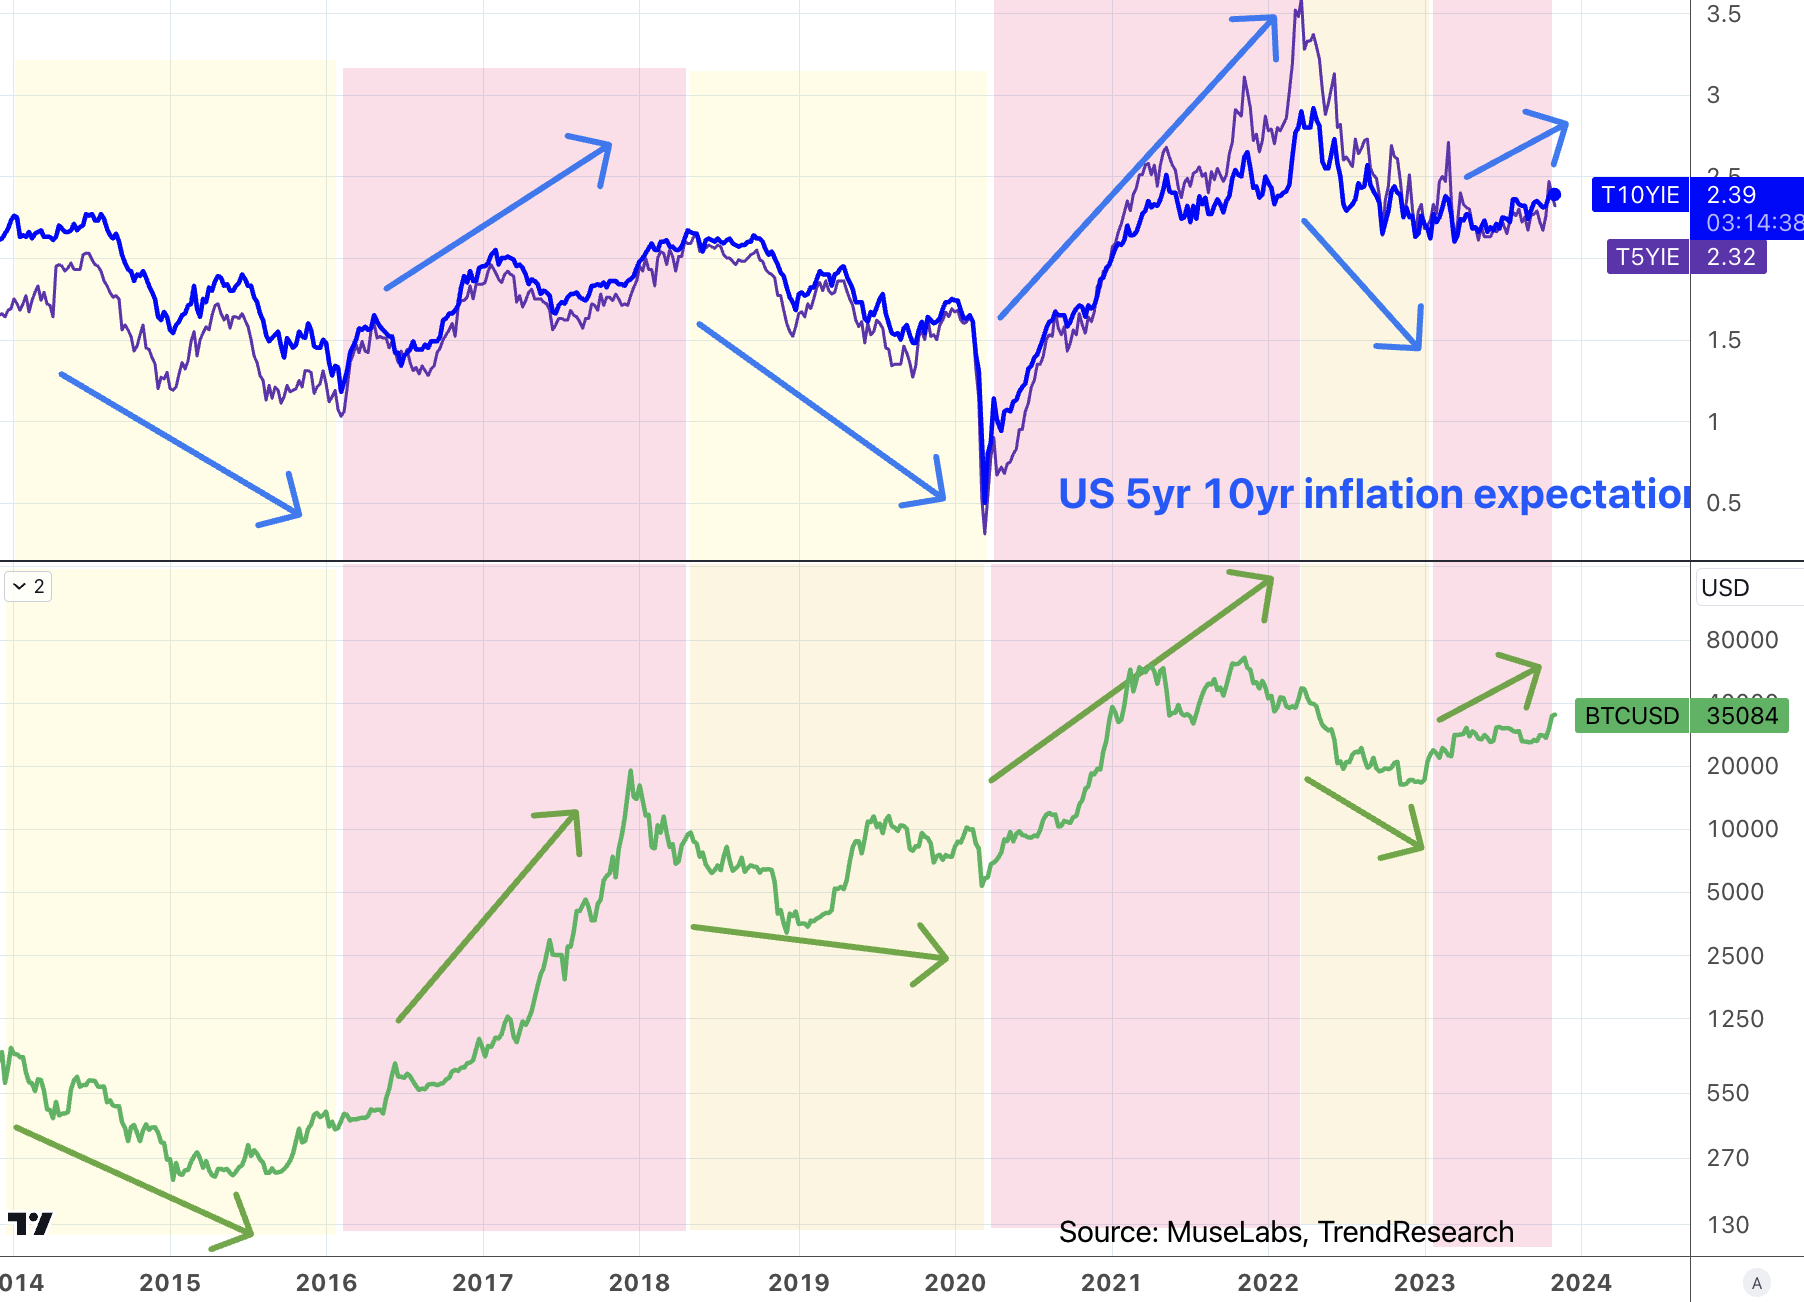
從歷史來看,我們認為BTC 作為另類資產的配置價值很大程度上是在依靠通膨陰影的支撐,以二級市場普遍參考的5 年、 10 年breakeven rate 作為通膨預期指標,BTC 的大牛市和熊市總是對應通膨預期的上升和下降。
如果Fed 政策利率就此見頂,會否帶動通膨預期也降溫(最近兩週5 yr 降了20 bp, 10 yr 降了10 bp),此後如果不是Godiloc 延續,那麼反過來看另類配置的需求可能也會減弱。另外也有一個好的情況是,Fed 政策利率見頂,但實際經濟發展繼續向好帶動通膨預期大幅上升,不過至少目前對4 季和明年1 季的經濟降溫預期還是很強(除去三季補庫存和一次性消費的支撐)。所以押注利率下降與另類資產上漲同時發生其實是有些矛盾的。
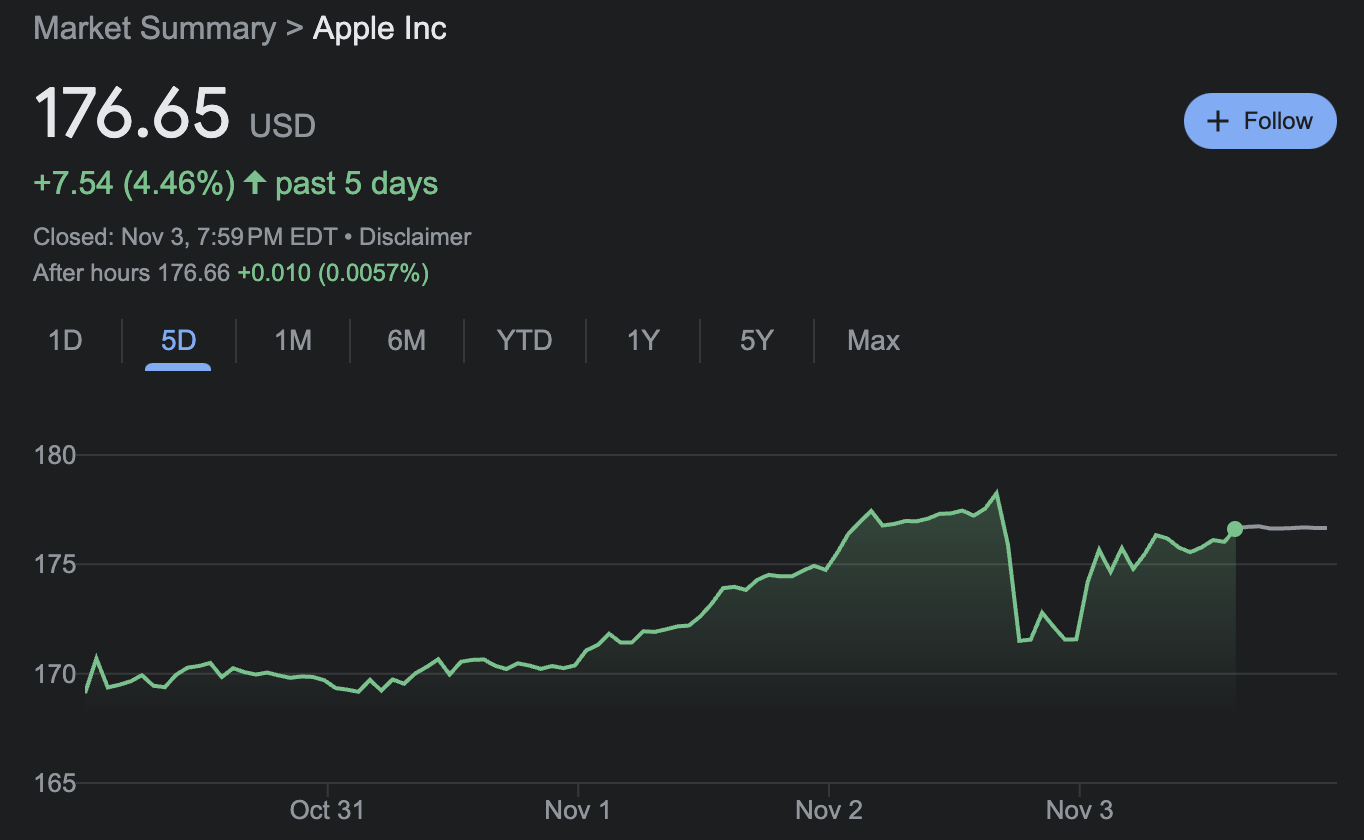
AAPL Q3營收和EPS 超預期,但也有多項指標不如預期,尤其是大中華區銷售疲軟,股價一度下跌3.4% 但最終收了回來,全周大漲4.5%
本週以色列的陸地入侵並未引發局勢迅速升級(即真主黨或伊朗進一步參與)。原油價格大跌5 美元,儘管美國眾議院通過擴大對伊朗石油製裁的法案。
鴿派的FOMC
聲明中幾乎沒有新內容,但存在的內容暗示偏鴿派的等待觀望態度,要看更強勁經濟活動是否會阻礙通膨目標進展。最重要的是,鮑威爾主席淡化了最近通貨膨脹預期的上升,再次提到儘管增長高於潛在水平但不足以再次加息,並承認最近的金融條件收緊實際上替代了加息。這也是市場喜聞樂見的內容。不過自7 月以來美聯儲立場未變,但美國金融條件收緊相當於大約75 個基點利率上調,這將拖累增長,最快可能在第四季體現,不會因為短期市場利率的回調而改變太多。
從9 月點陣圖看,本年內還有一次加息,由於Fed 一向不喜歡給市場意外,如果鮑威爾對近期經濟數據足夠自信,他應該在發布會上明確或至少暗示一下下次會議如何行動。結果還是強調數據驅動,並重申長端利率上漲會取代升息,市場就有理由可以認為本輪升息週期已經結束了,通膨預期就有可能剎不住。
美國政府Q4融資規模下降
美國財政部將4 個季度淨借款目標下調至7,760 億美元vs 預期8,520 億,且58% 為短期債券,這一下子緩解了市場對長債收益率的焦慮。 Q3美國財政部發行量1.01 兆美元債務。官方聲明將藉貸需求下降歸因於收入增加。另外本週進行的季度再融資拍賣也比預期少了20 億,至1,020 億。
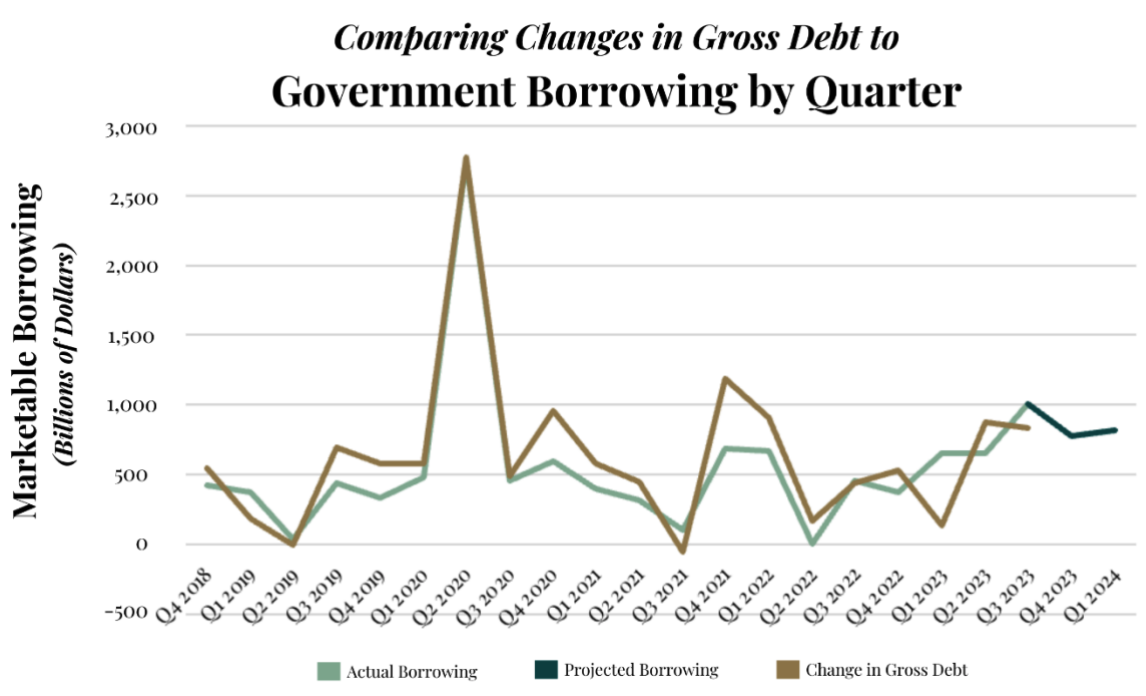
這樣的消息導致市場似乎高興過頭了, 30 yr 和10 yr 都跌了接近40 bp,考慮到供給壓力還在,這樣的跌幅可能超調了。來自債券市場的好消息很難持續太久。
日本央行+政府新刺激
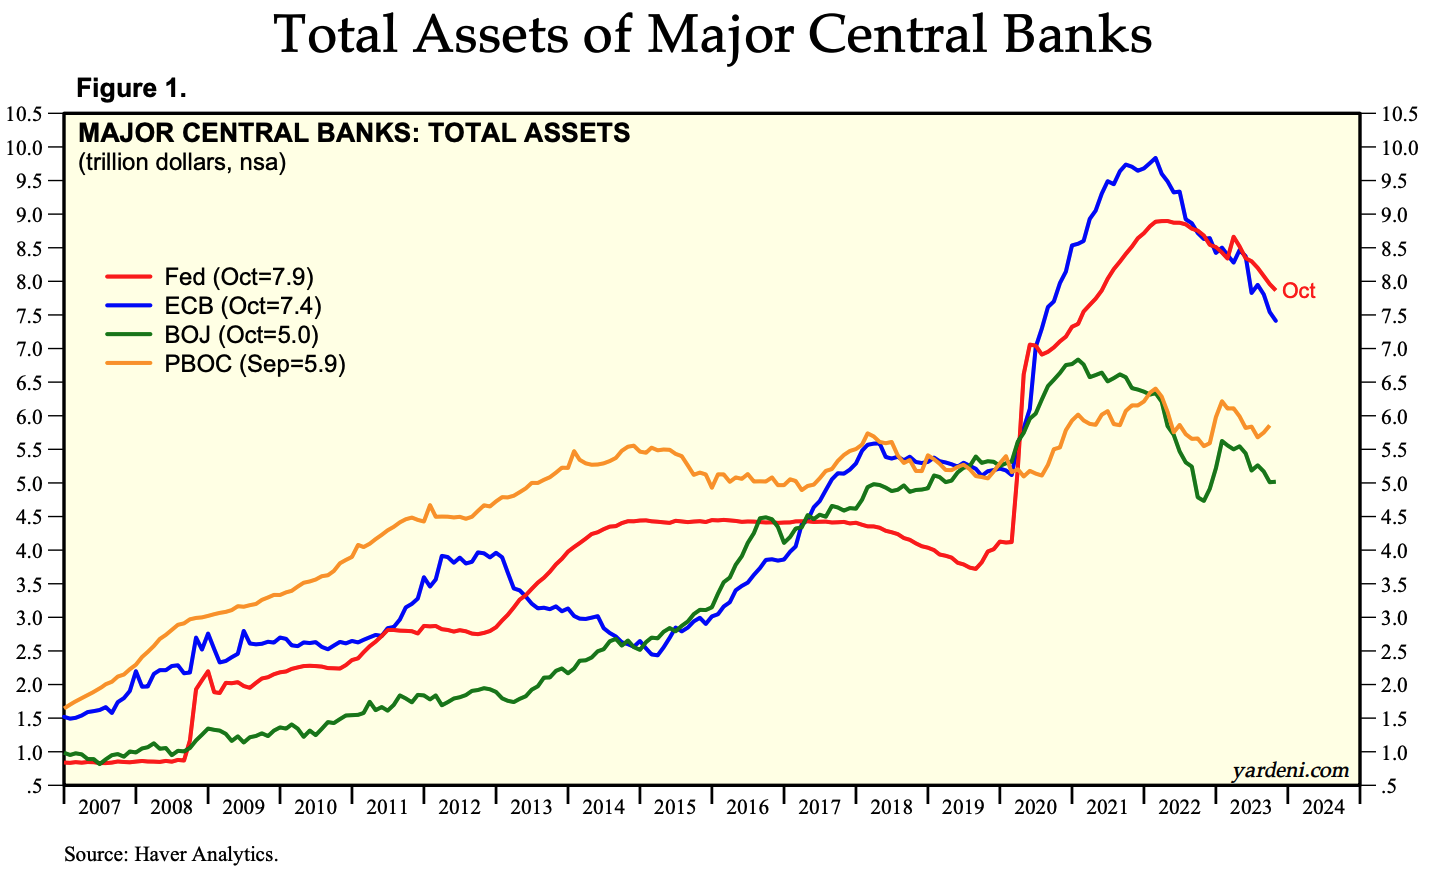
日本央行如市場傳聞,又一次放鬆對收益率曲線控制,但是方式極其曖昧,簡而言之就是日本央行現在可以允許日本國債10 年期收益率高於1% ,但不會讓它走得太遠。這導致日圓大跌至151.7 ,日股大漲7% 。看起來,BOJ 是鐵了心要棄匯率保債務了。不過也有分析認為這只是語言上的曖昧,實質上BOJ 取消JGB 10 yr 波動硬性限制就等於已經取消了YCC。所以我們看到日債殖利率上升,但股市和usdjpy 也一起漲,市場對這個事情的理解其實出現了分化。但總的來說現在押注日本收益率再回落肯定是不合適的,做多日元可能到了非常好的時機。
另外,上週五來自財政的消息被很多人忽略了,日本內閣批准了規模17 兆日圓(1,100 億美元)一攬子的經濟刺激計劃,主要內容包括納稅返還、能源價格補貼,鼓勵企業提高工資報酬,鼓勵國內投資在半導體以及推動人口增長等各方面的措施,高達GDP 的3.1% ,如果包括地方政府支出和國家支持貸款在內,該計劃的規模總計為21.8 萬億日元,高達GDP 的4% 。
日本是全球債務與GDP 比率最高(262% )的國家。
跟隨中國政府一起,日本中央政府的加槓桿將為市場輸出更多來自東方的現金,央行的縮表可能會被對沖。
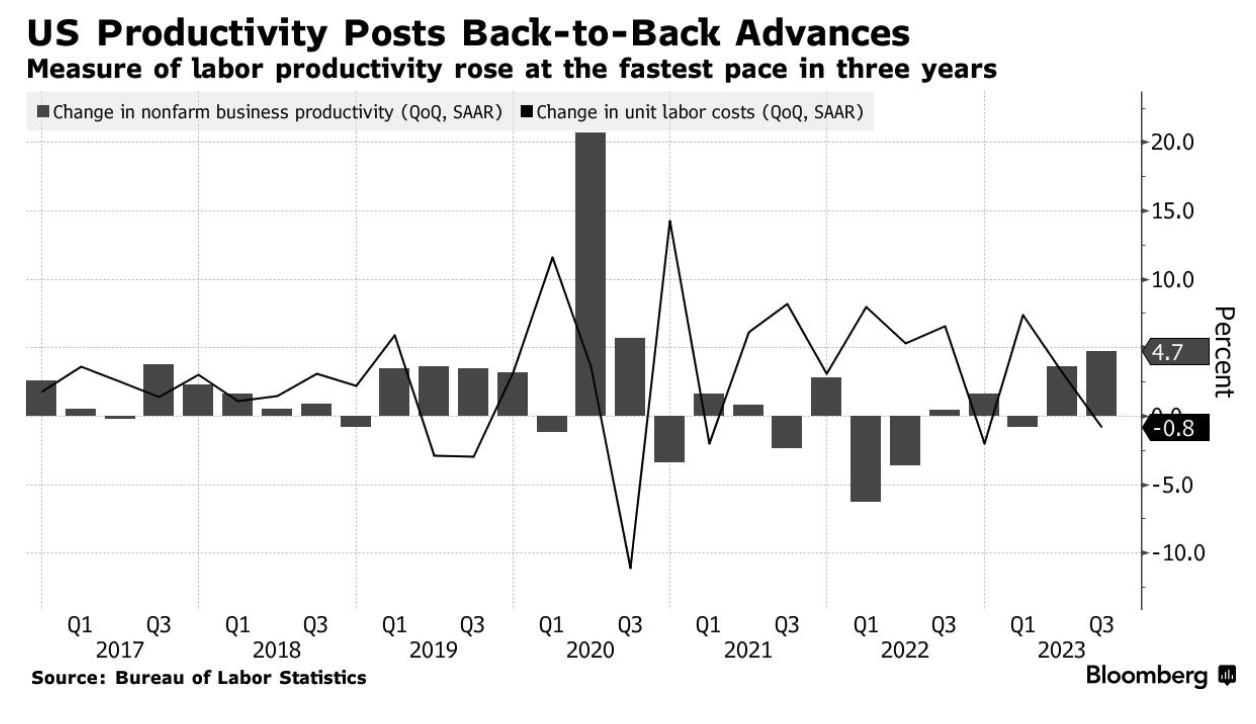
勞動成本與就業數字雙降
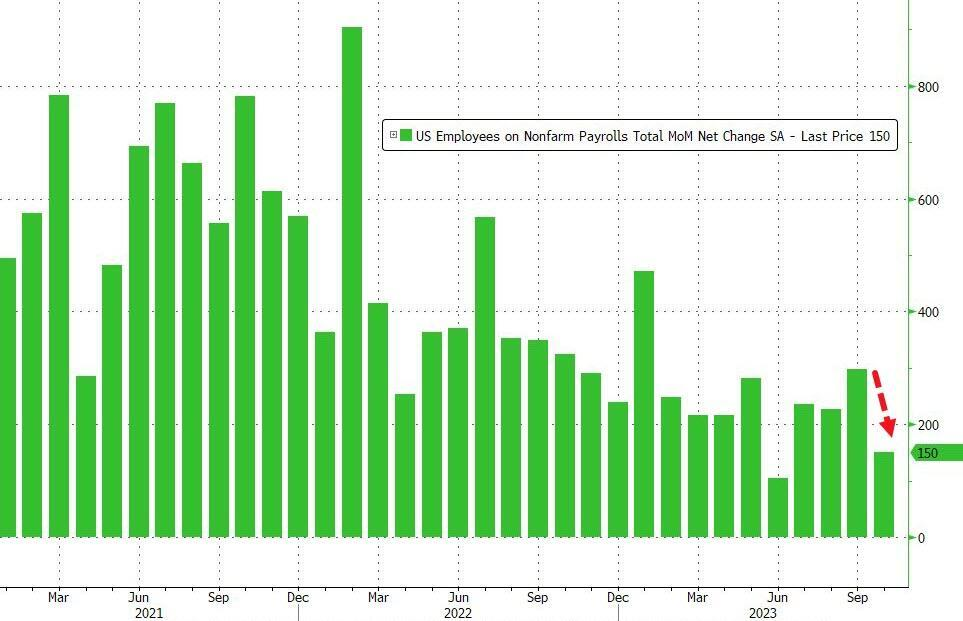
生產力繼上一季成長3.6% 後,第三季年化成長率達4.7% 。單位勞動成本繼第二季上升3.2% 後下降了0.8% 。這是自2022 年底以來的首次下降。可以說非常意外,原本市場預計會上漲0.7% 。疊加美國10 月非農新增就業人數超預期放緩至15 萬vs 預期18 萬,失業率升至3.9% 為2022 年1 月以來的高點。即便不考慮UAW 罷工帶來的3 萬多人就業,這個數字也比較差。
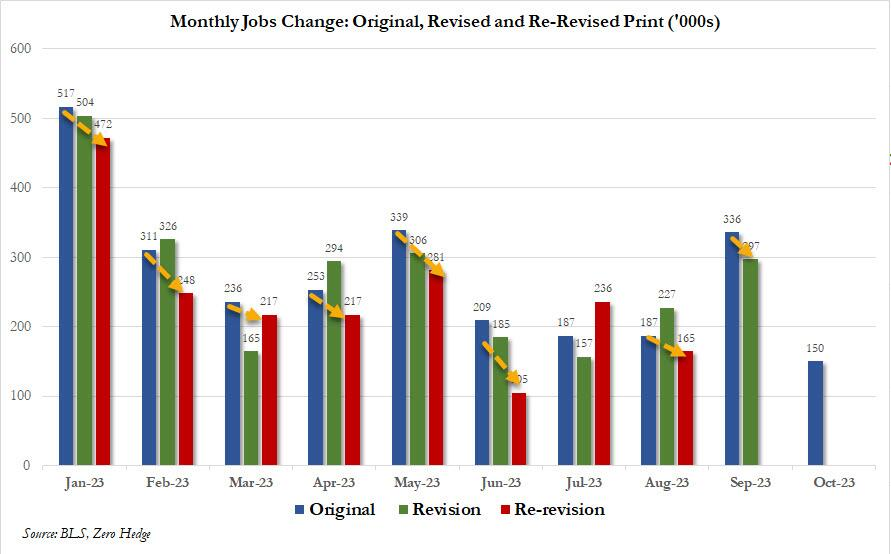
另外,不出意外的, 8、 9 月就業數字被大幅下調,今年前9 個月的數據有8 個月的都比初值下修,數據持續靠不住,這讓所有依賴數據的經濟學家、交易者都會倍感痛苦吧:
大選年的股市表現
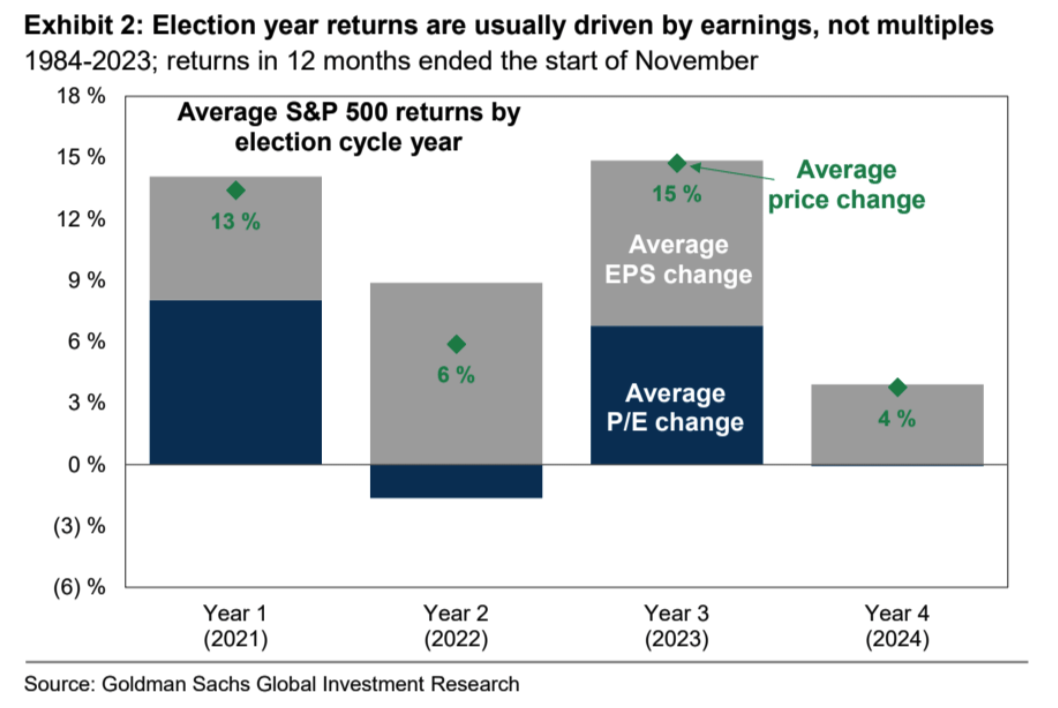
距離美國整體大選剛好還有1 年時間,美國政治將進入更複雜的一年,大選年股市回報率往往低於平均水平。自1932 年以來,大選前12 個月標普500 指數平均收益為7% ,而非大選年為9% 。最近歷史上,大選前股市表現更為疲軟, 1984 年至今的10 次總統大選前12 個月,標普500 指數平均收益僅4% 。
儘管大選年獲利通常會成長,但股市估值通常持平:
股市波動性通常高於平均值。 1984 年至今,大選前一年實際波動性平均值為18% ,而非大選年為16% 。
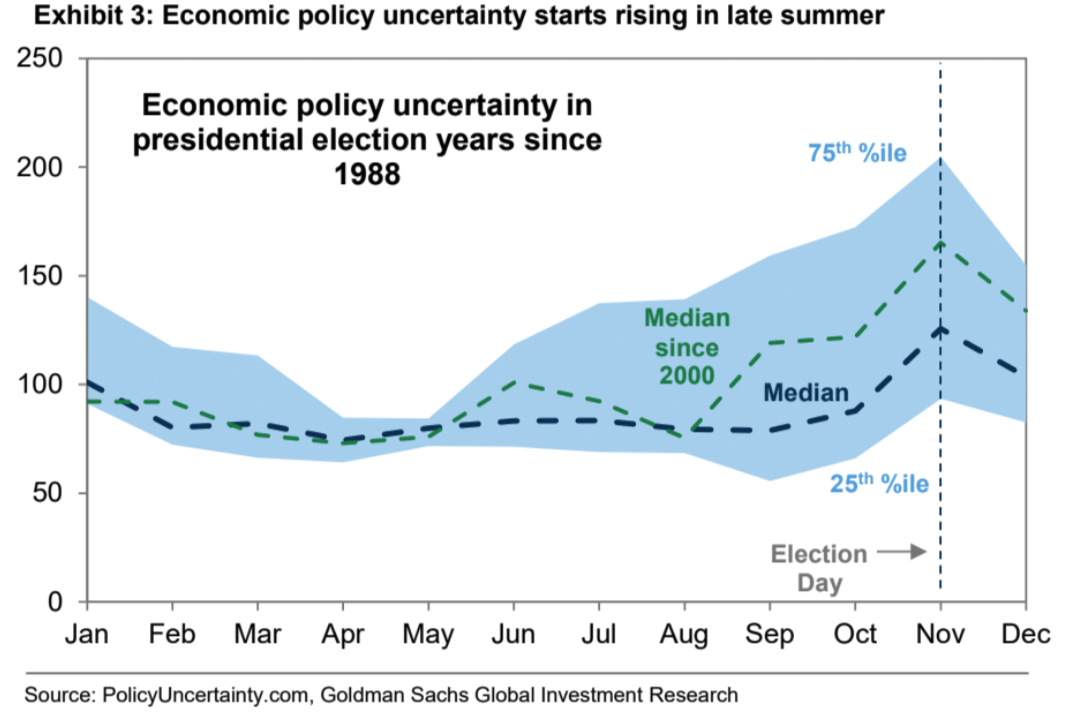
經濟政策不確定性指數通常在大選前上升。
總統大選過後,隨著不確定性消散,股市通常會強勁反彈。政策不確定性指數通常在大選後數週隨著投資者對大選結果的政策影響獲得更多明朗而下降。 1984 年至今中位數顯示,大選日到年底的8 週標普500 漲幅為5.0% ,而非大選年同期為2.6% 。
美銀美林首席Hartnett 認為明年的恐慌將真正引人注目:「如此多的憤怒、如此多的仇恨,但失業率卻如此之低;你能想像如果失業率達到5% ,社會會混亂嗎?這就是為什麼政策恐慌會在24 年初出現。”
部位
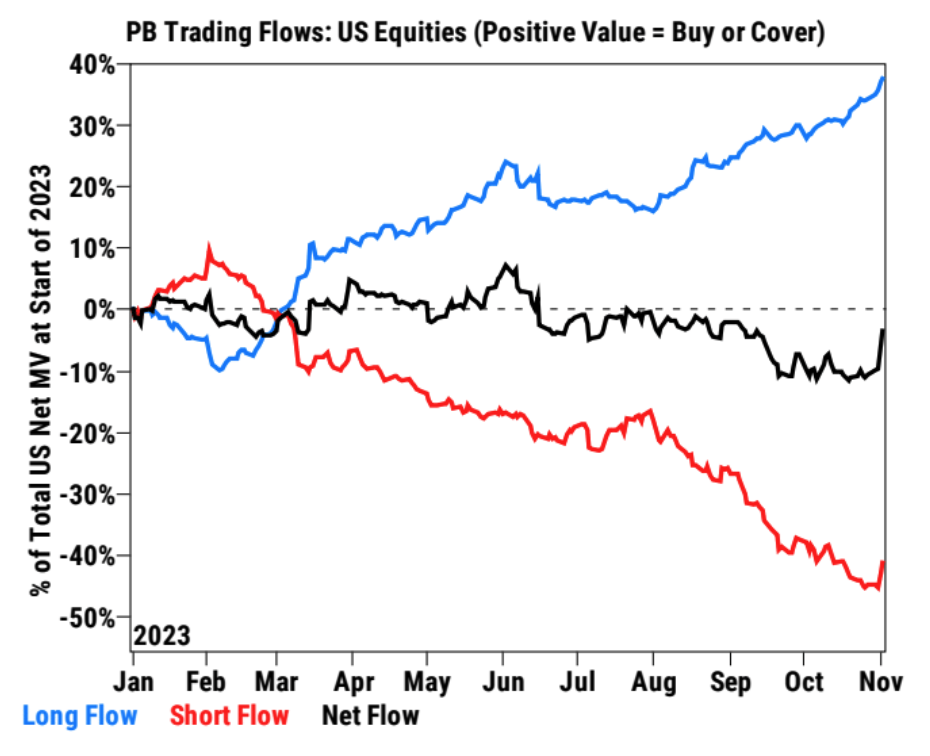
高盛Prime 數據:在FOMC 會議後,對沖基金積極淨買入美國股票,為2021 年12 月以來的最大5 日淨買入(在過去5 年中的99 百分位)。 short cover 和和買進做多都很明顯。
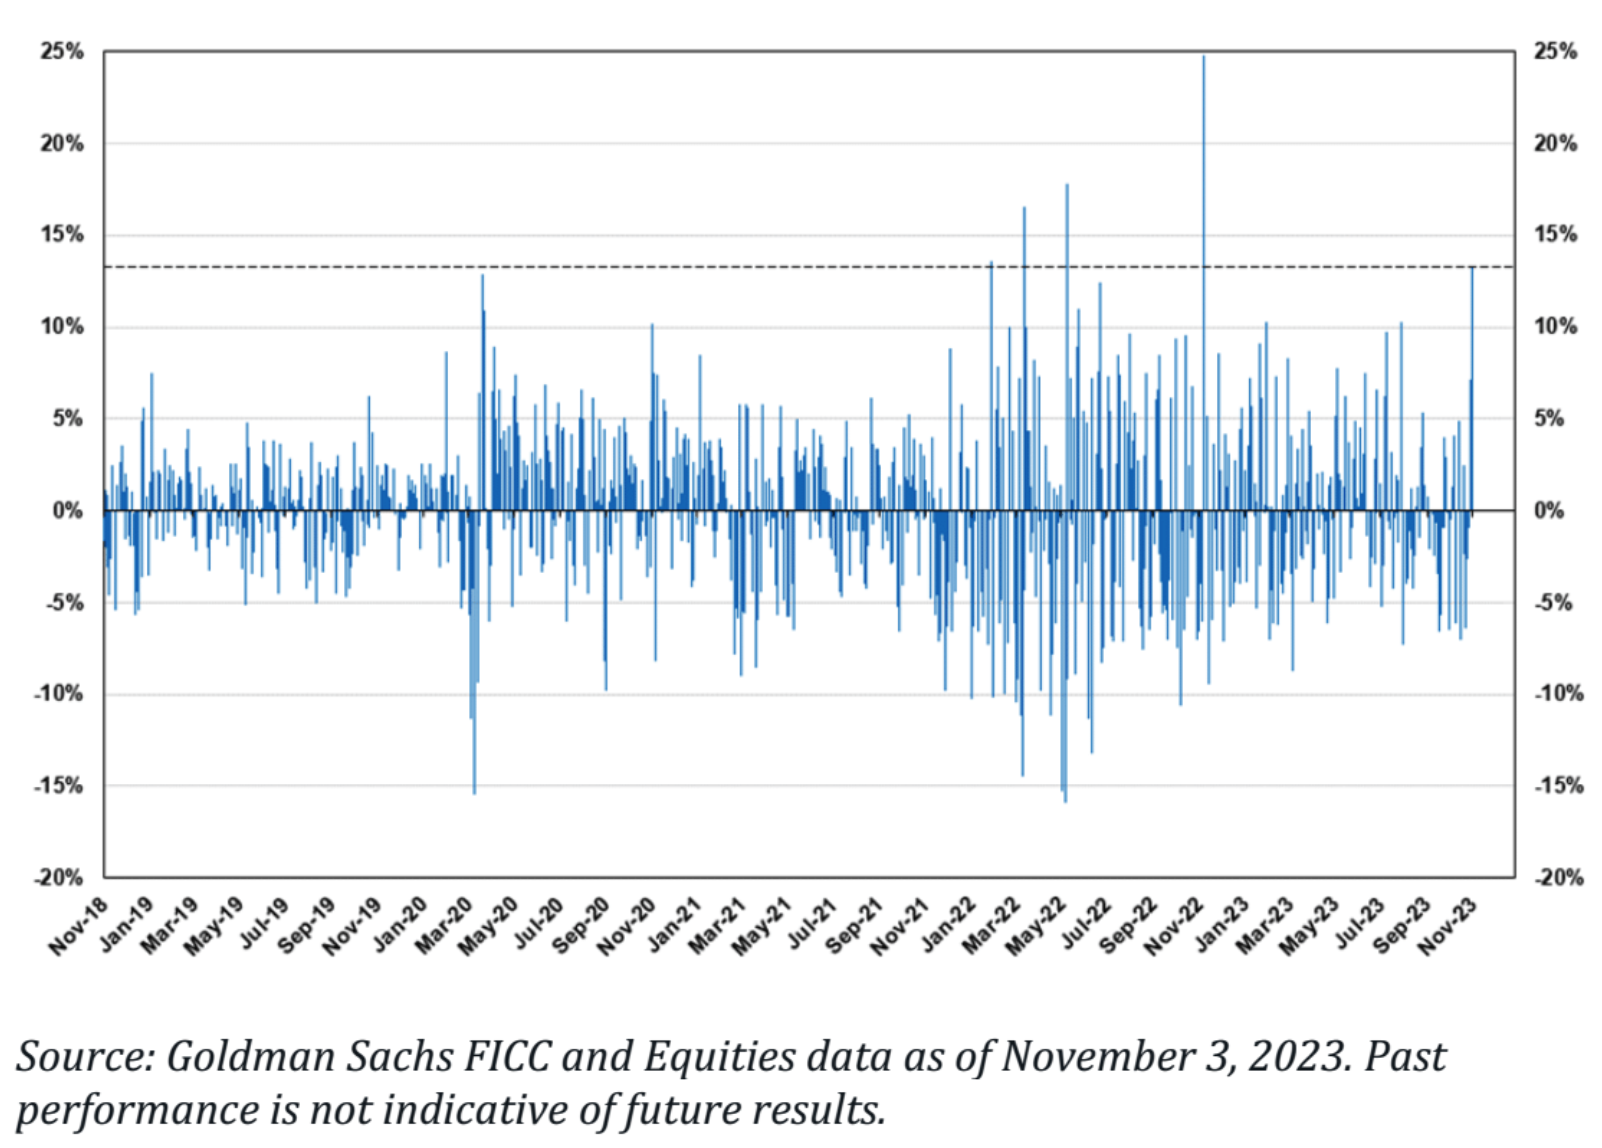
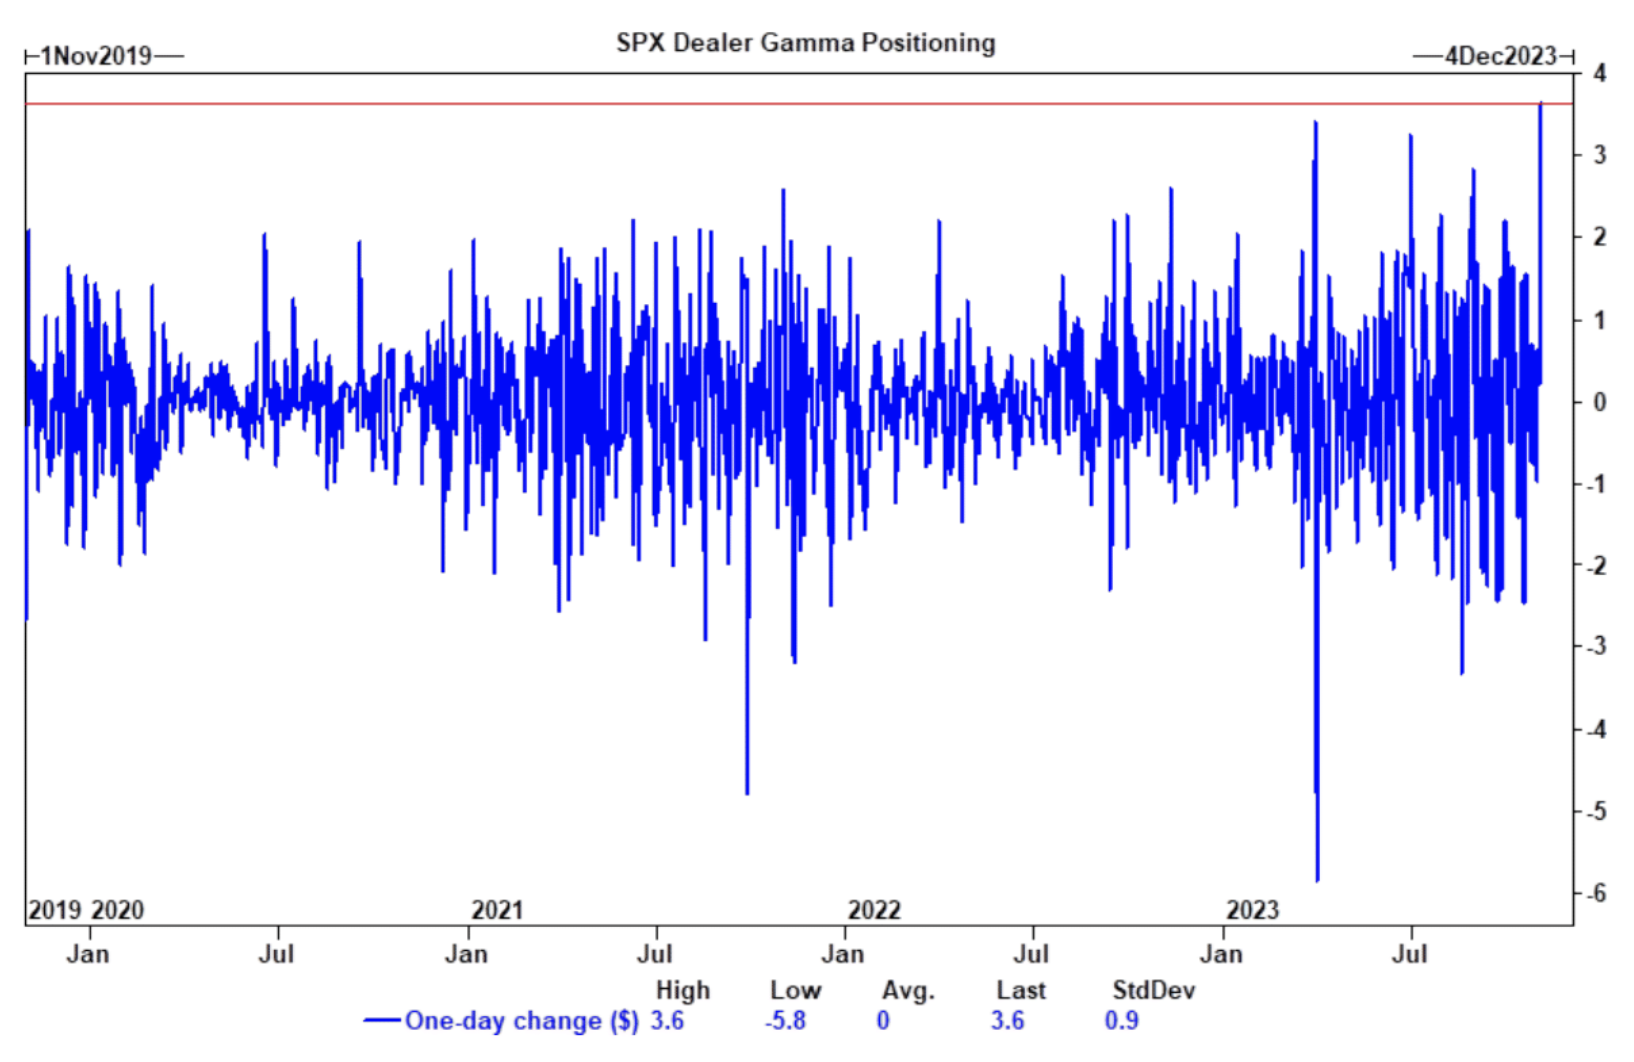
SPX Gamma 週四出現了有史以來最大的單日增加,表明市場在著急增加投資組合的風險敞口:
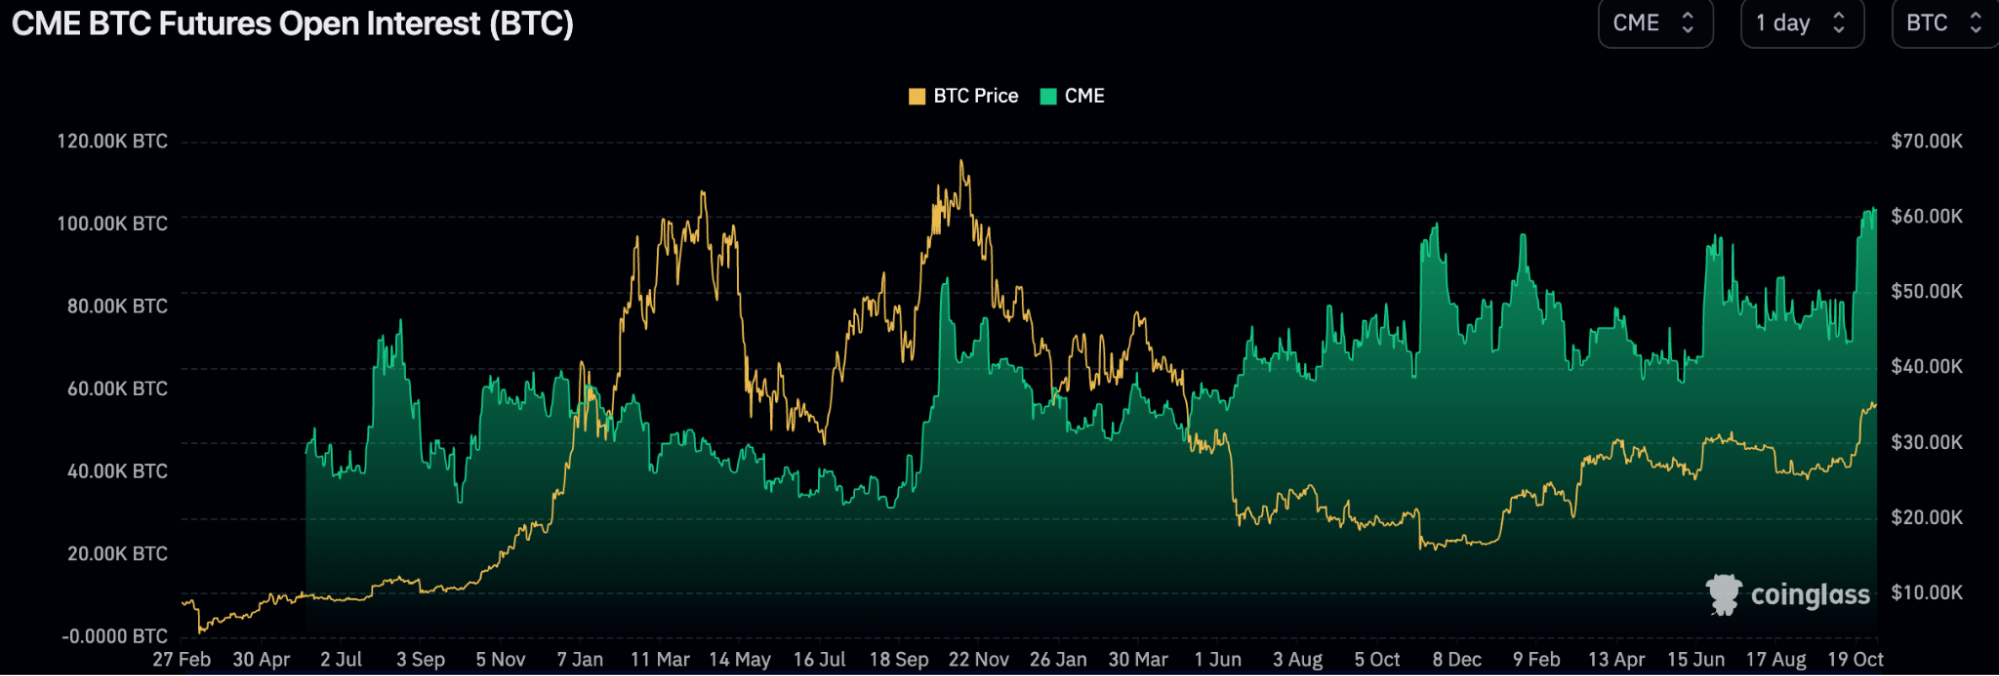
CME 的BTC 本位期貨合約未平倉數量上週刷新了歷史新高,儘管BTC 價格只有歷史峰值的53% :
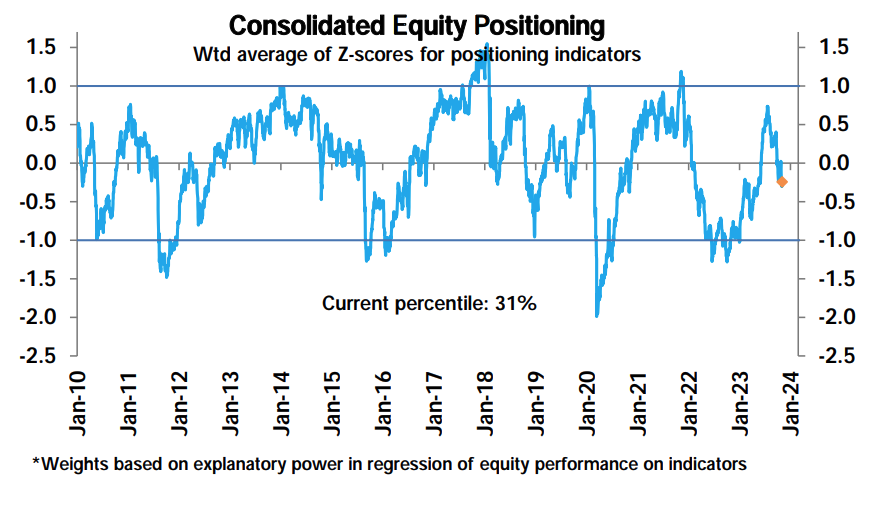
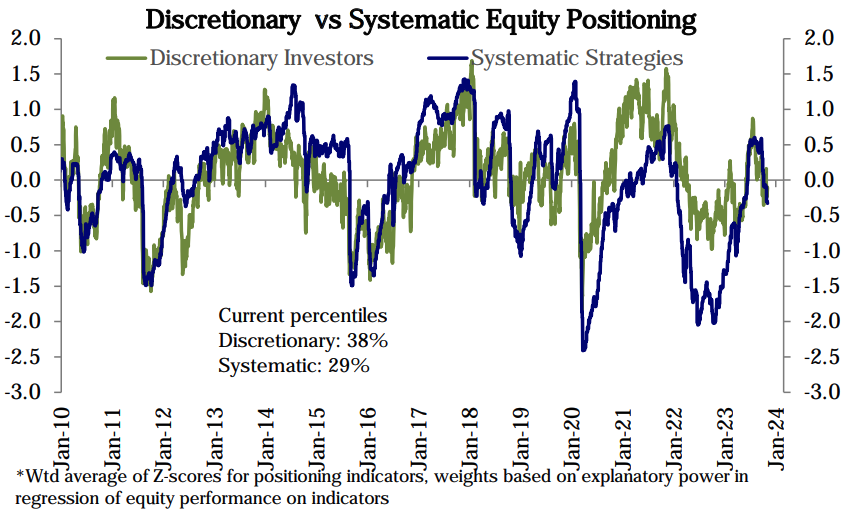
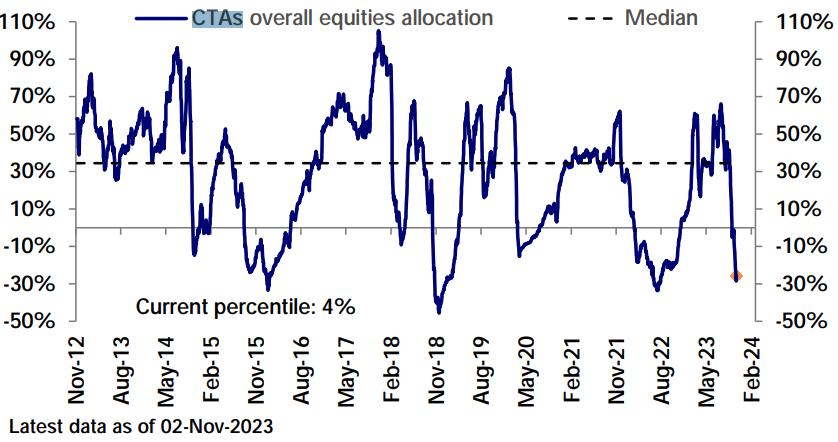
美股部位上周小幅下降,儘管市場大漲(懷疑統計因子有不少是滯後的導致),綜合股票部位33 百分位降至31 ,主觀投資者41 – 38 百分位,系統性投資者31 – 29 百分位:
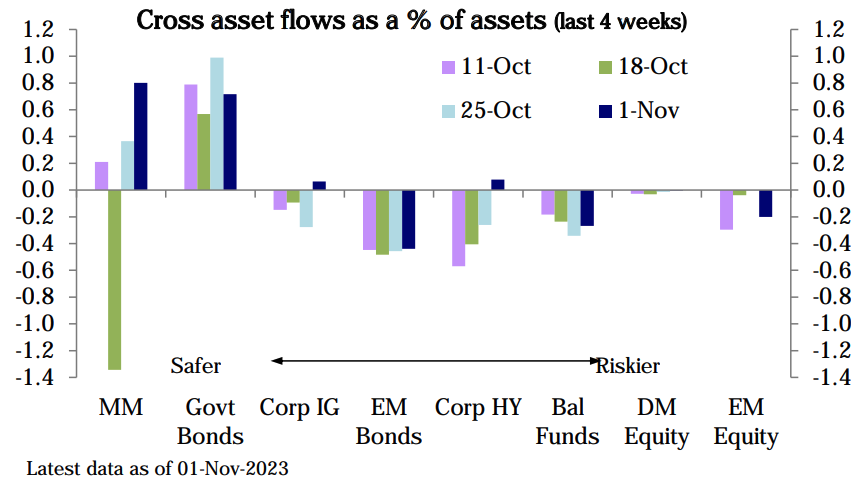
股票基金(-34 億美元)連續第四周出現資金流出由新興市場股票基金贖回主導(截至週三的數據)債券基金(22 億美元)連續第四周吸引了資金流入。貨幣市場基金(642 億美元)的流入加速,特別是在美國(662 億美元)
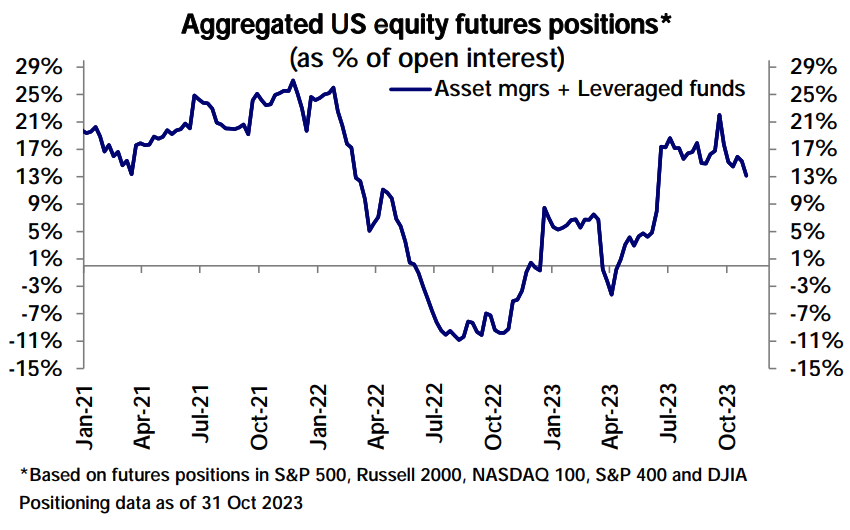
CFTC 期貨資料(截止週二),美國股票淨多頭頭寸下降,SP 500 和納斯達克100 的淨多頭頭寸減少,羅素2000 的淨空頭連續第四周減少。美元淨空頭頭寸減少。石油淨多頭頭寸略降。黃金淨多頭頭寸增加。
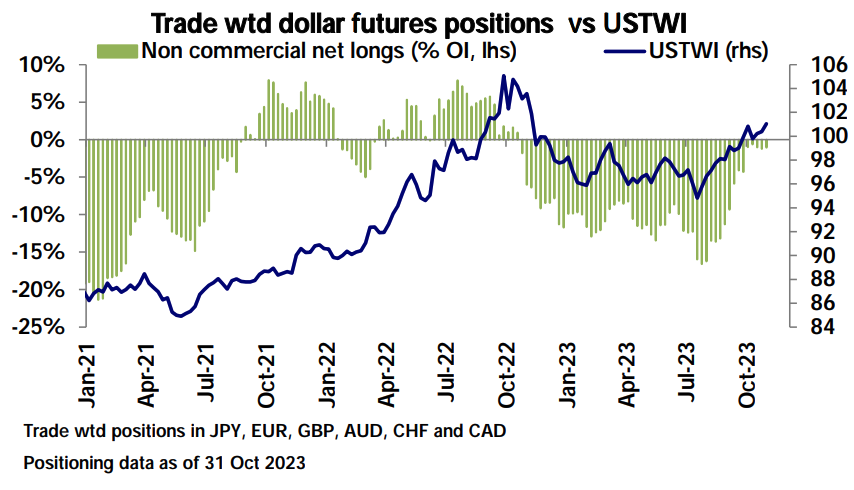
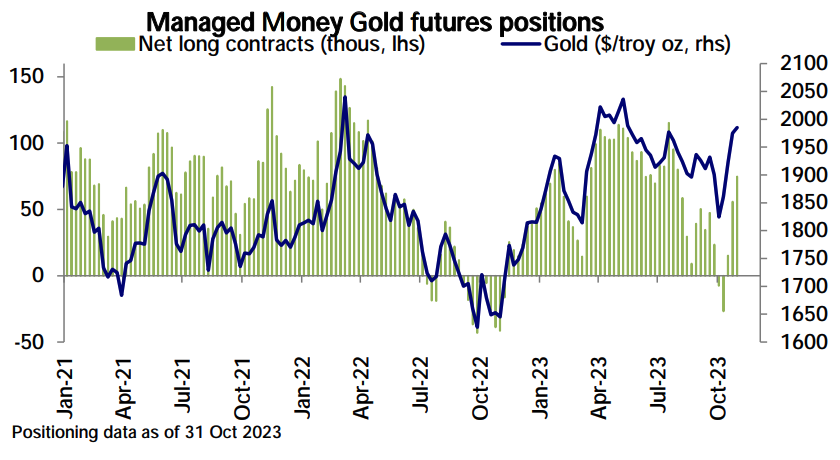
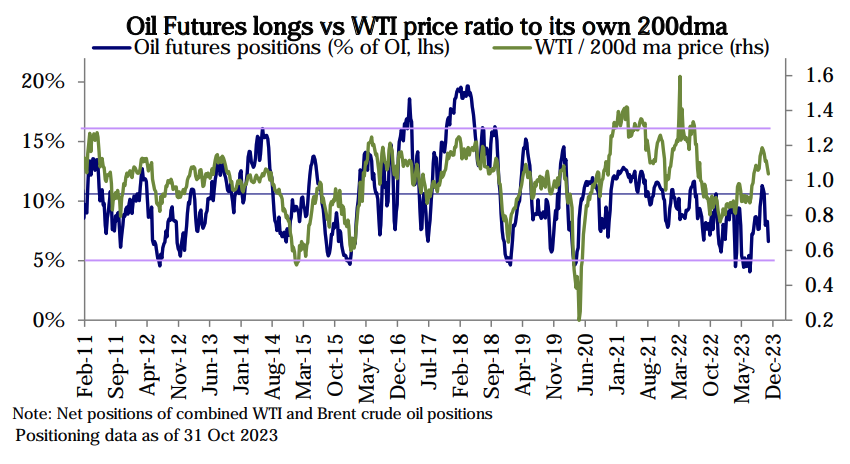
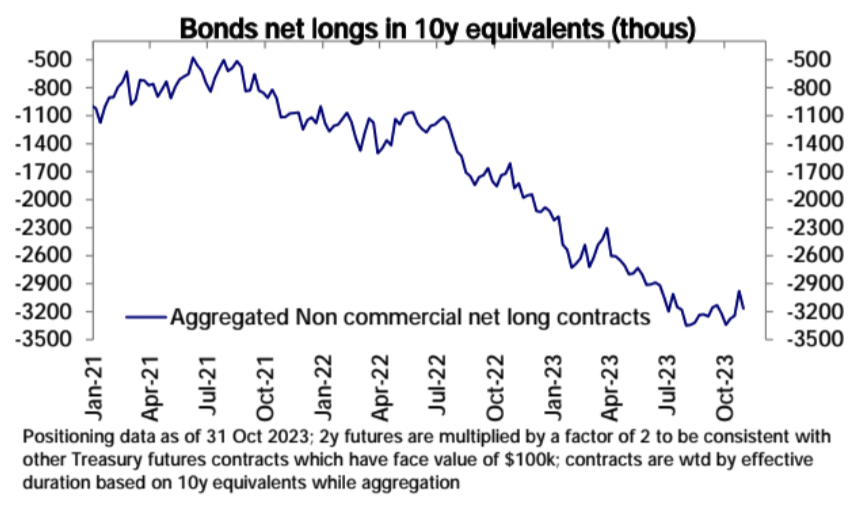
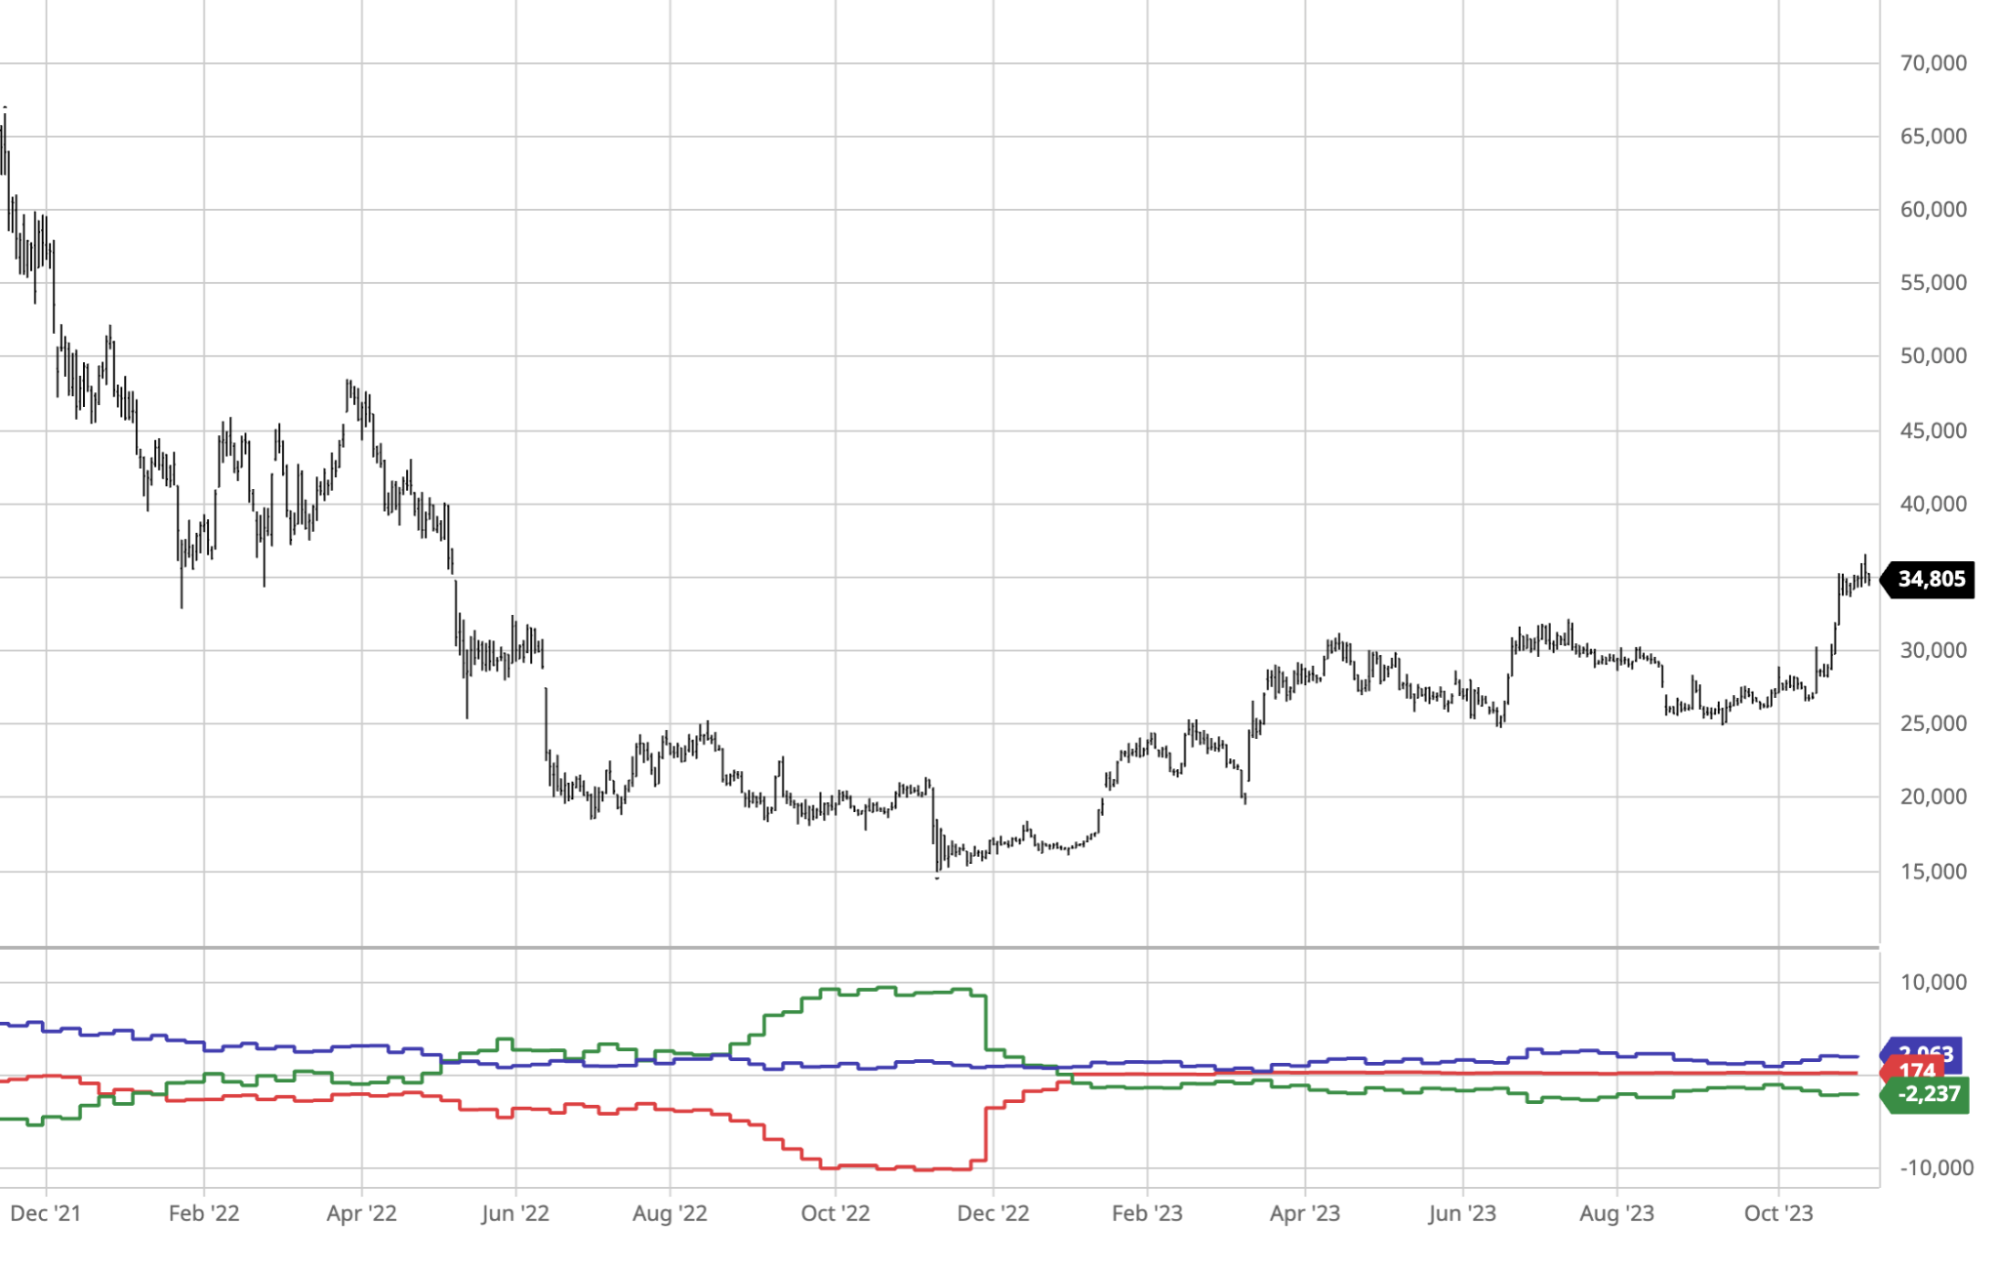
債券的空頭重新累積(但市場收益率是周三才開始大跌):
CME 比特幣投機性淨空頭小幅減少,下圖綠線,除了上週,再之前的三週投機性淨空頭一直呈現上升的狀態,儘管BTC 價格大漲:
情緒
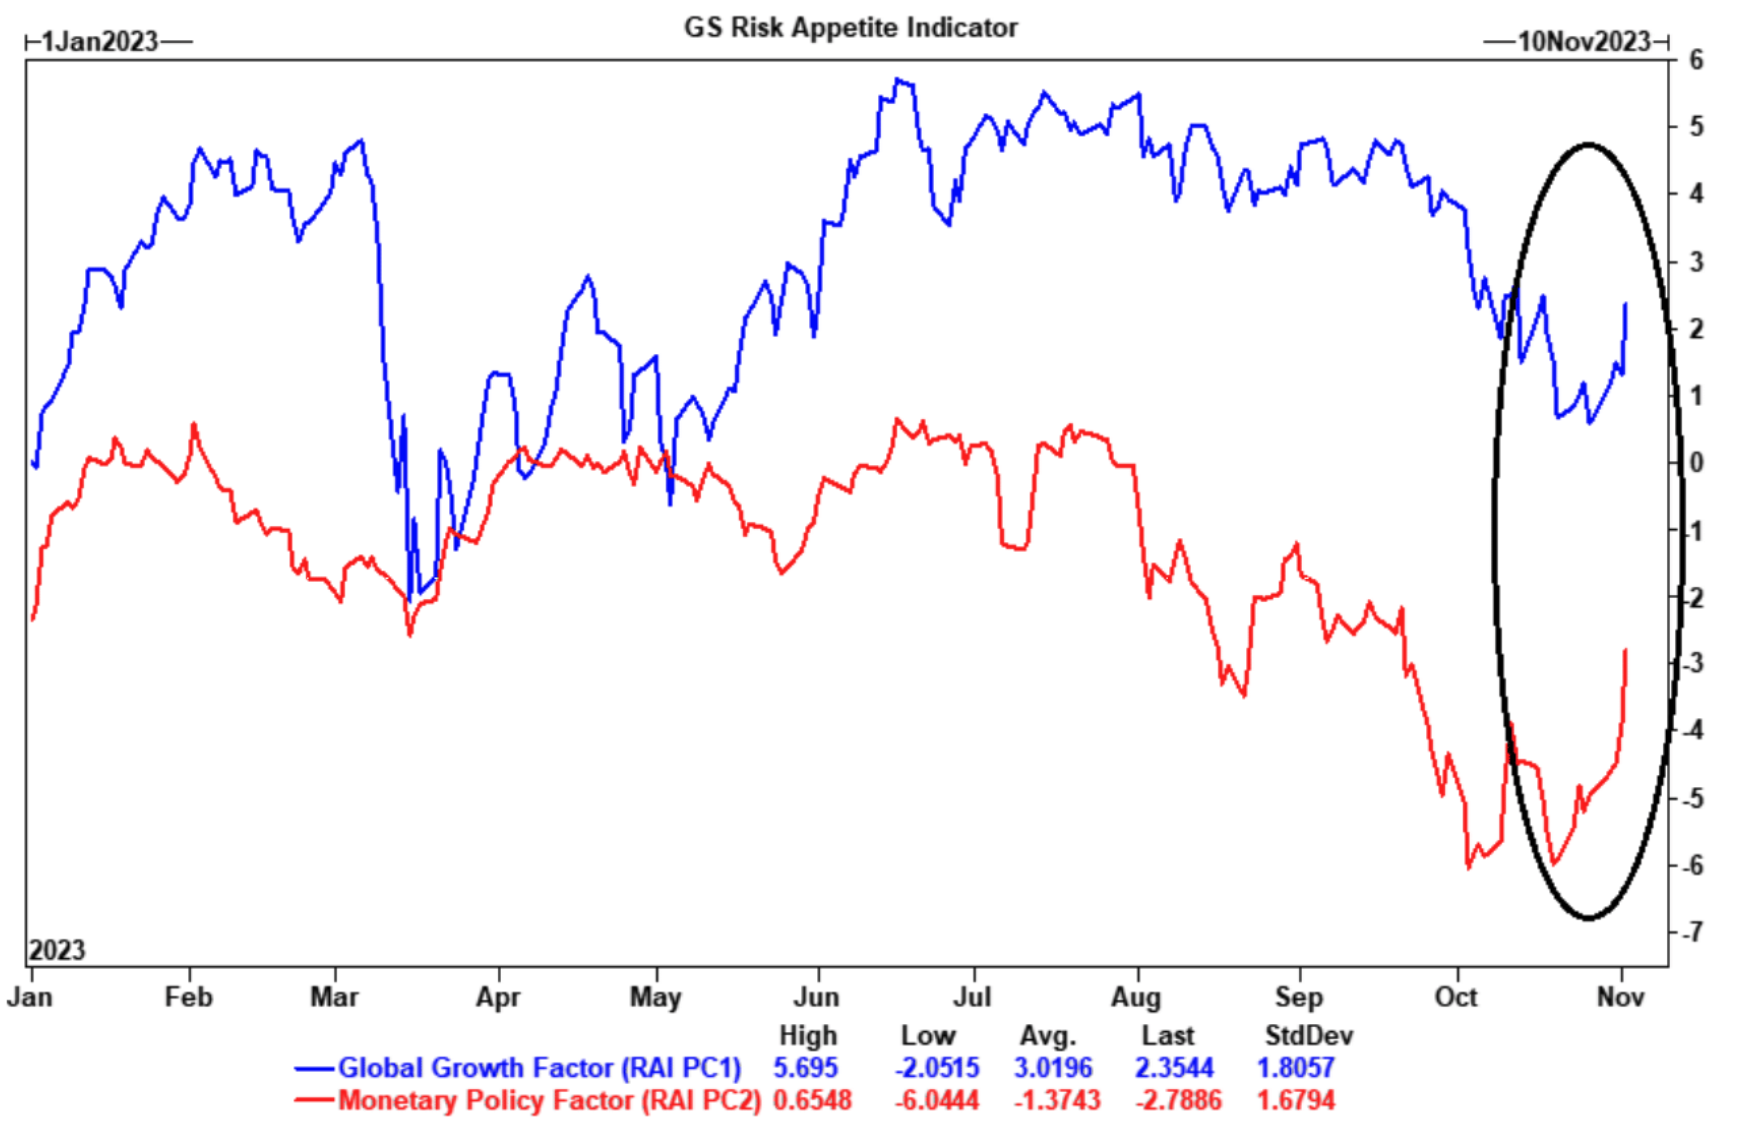
高盛內部風險偏好指標跳升,貨幣政策預期面向、全球成長預期面向雙雙出現了上升,與夏季初期所見的背景類似:
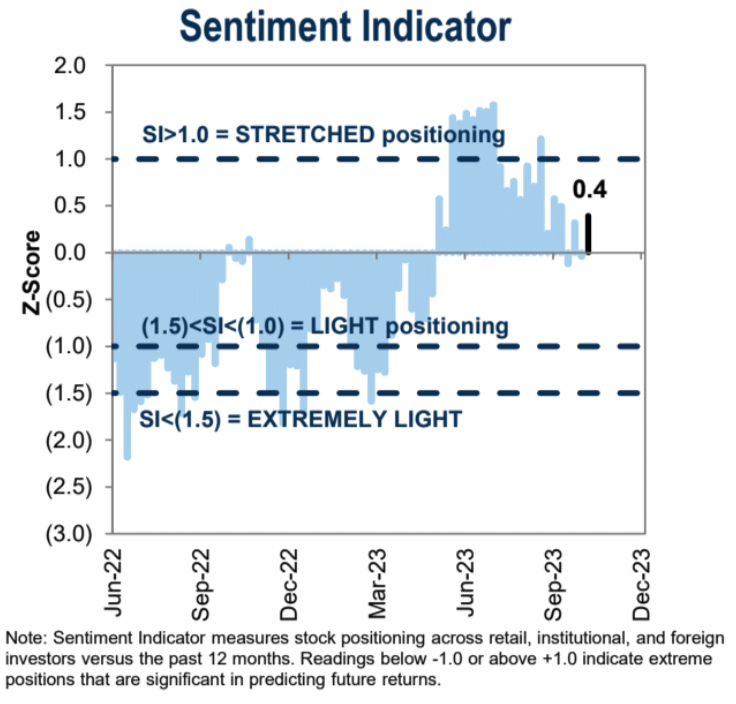
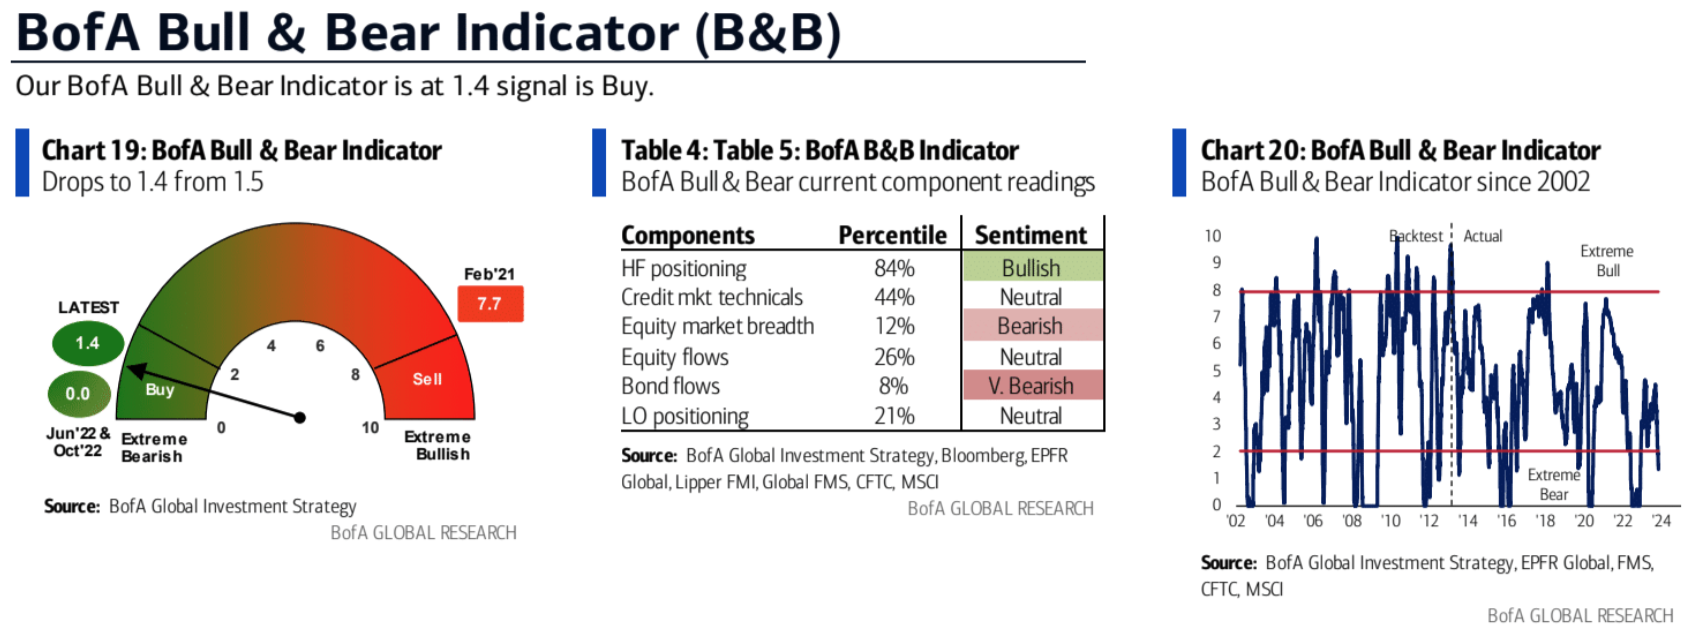
美國銀行多頭與熊市指數」指標上週跌至1.4 ,為22 年11 月以來的最低水平,連續第三週發出反向「買入」信號。歷史上看,在其觸發後的12 週內,股市平均上漲6% 。
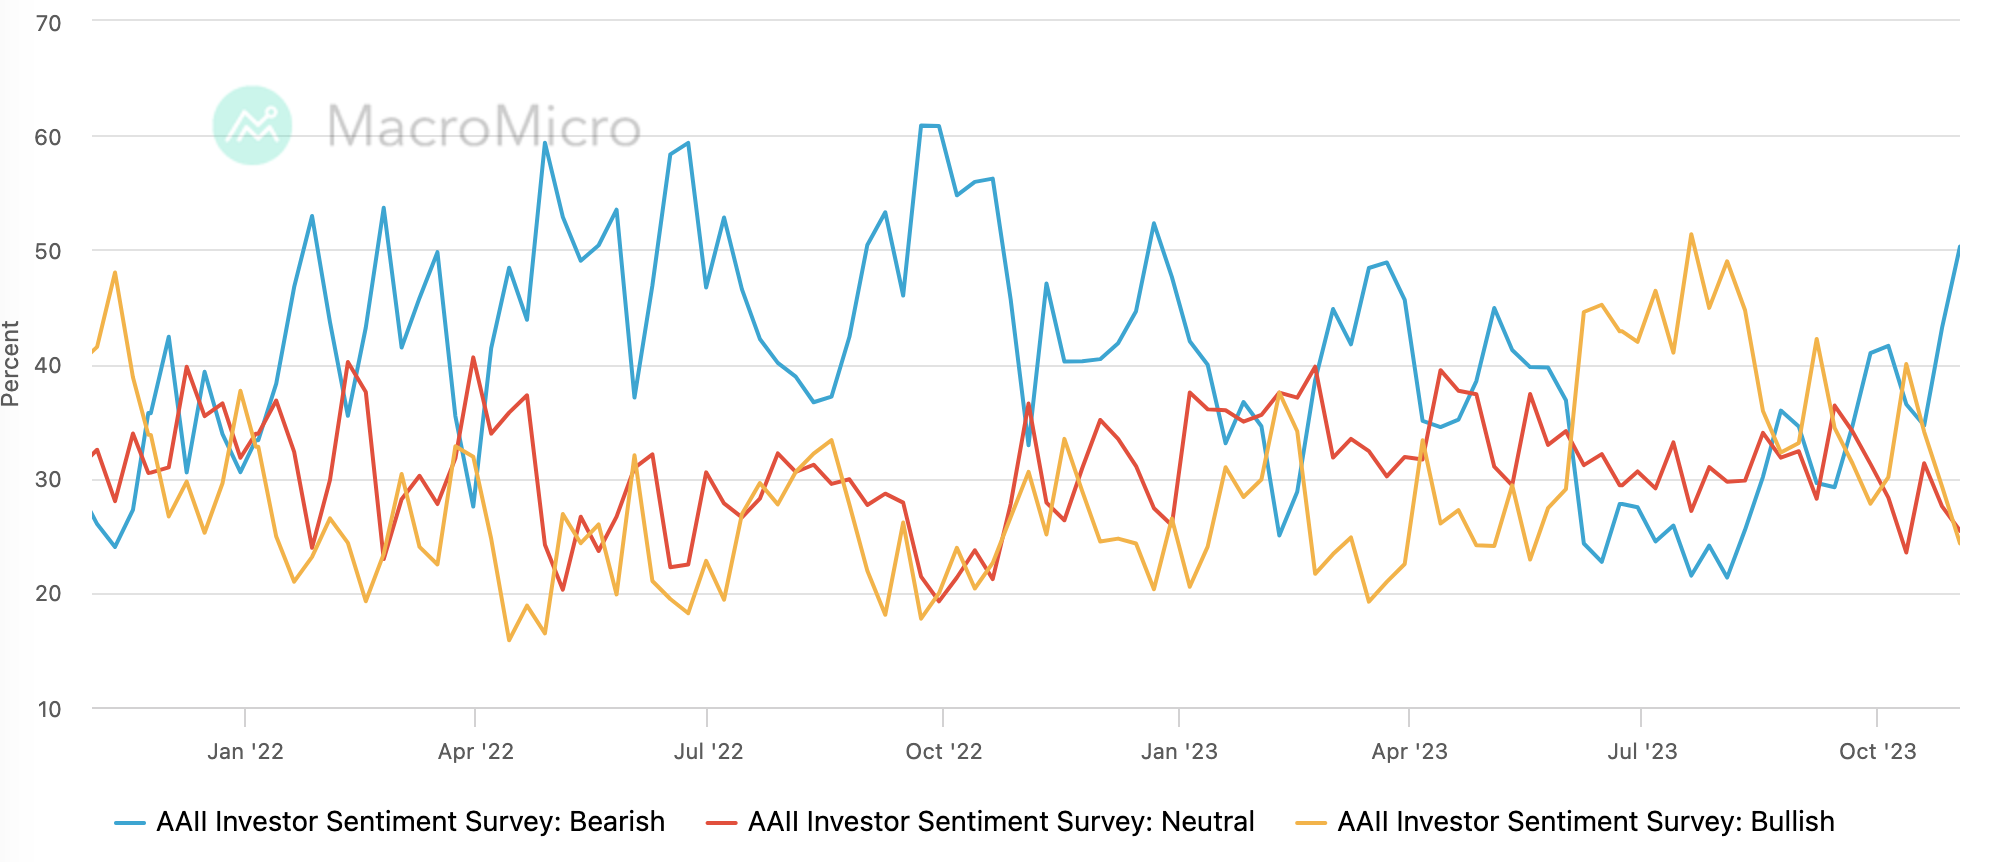
AAII 的情緒調查和行情罕見的出現了大幅背離,看空比例升至年內最高水準43.18 – 50.28% :
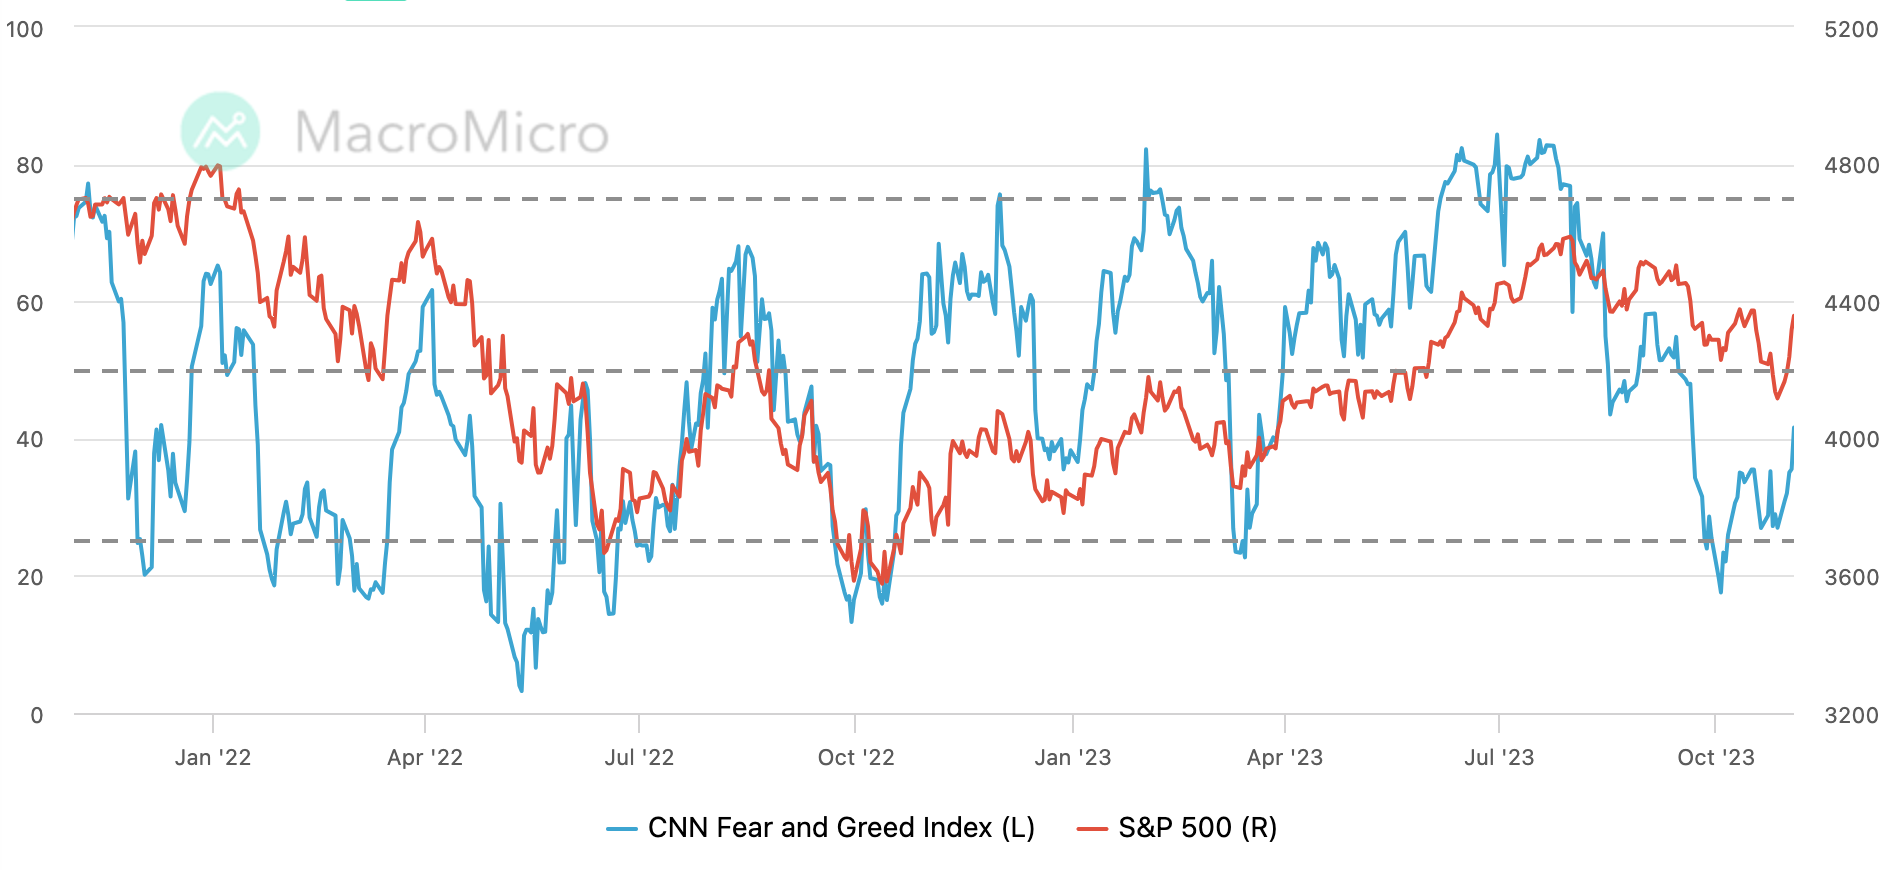
CNN 恐懼貪婪指數反彈至40 上方,仍低於中性:
本週展望
自從前週我們基於倉位和情緒數據call 美股市場需要反彈後,配合基本面和政策預期的轉變市場出現了激進的short cover,以及炒作之前超跌標地的行為,這樣的情緒有望持續一段時間,至少不預期本週(沒什麼重大事件)反轉。但從利率市場的超調和經濟放緩的大趨勢來看,本輪反彈的上限不高。





