LD Capital週報(10.23):真正的戰爭還沒開始


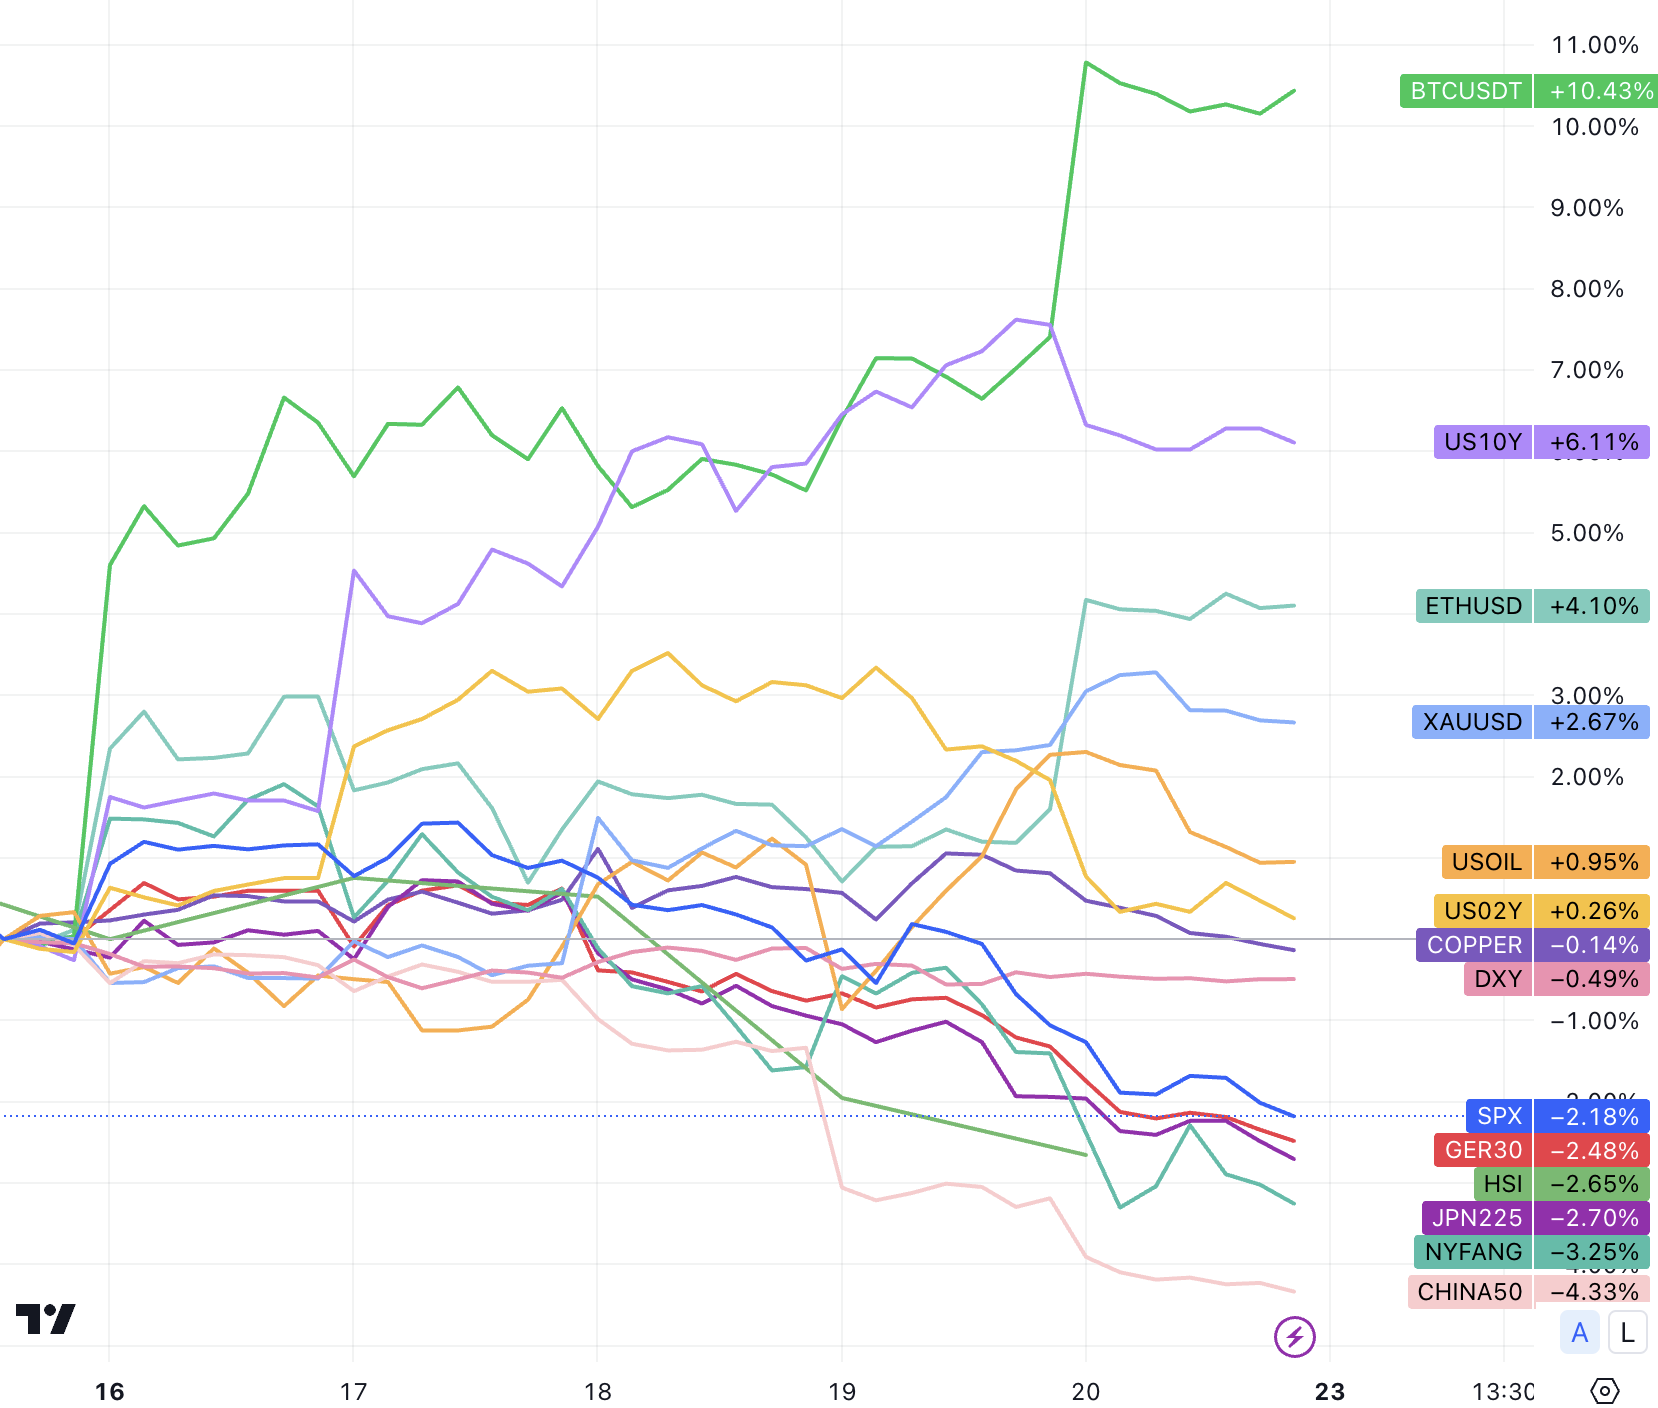
受到戰爭避險情緒影響以及Q3財報不如預期,國債利率新高,Fed 再發鷹聲,經濟數據好於預期(零售、初請失業金)的背景下,經過前兩周小幅上漲,美股指數上週大跌,NAS 100 跌超3% ,SP 500 跌2.5% ,收盤低於200 日均線,大科技公司上週領跌;此外歐亞股市也普遍下跌,德國30 跌2.4% ,China 50 跌4.3% (儘管中國GDP 大超預期4.9% ,deflator-1.4% ),JPN 225 跌2.7% 。美國小型股和中國股市跌破年初至今的低點。
金價上週上漲近3% ,創五個月來最高水平,上週宏觀面悉數逆風的背景下以BTC 為首的加密數字貨幣大漲,與我們前一周週報提出的觀點一致,在不確定性上升在的背景下,分散配置的需求會凸顯,黃金和數字貨幣這樣的另類資產會受益,儘管加密貨幣的行情啟動比黃金晚了一周。
在全球股市下跌的背景下加密貨幣能夠逆勢大漲,這打破了先前兩者正相關的趨勢,將有助於加密貨幣進一步恢復信心走出獨立行情。
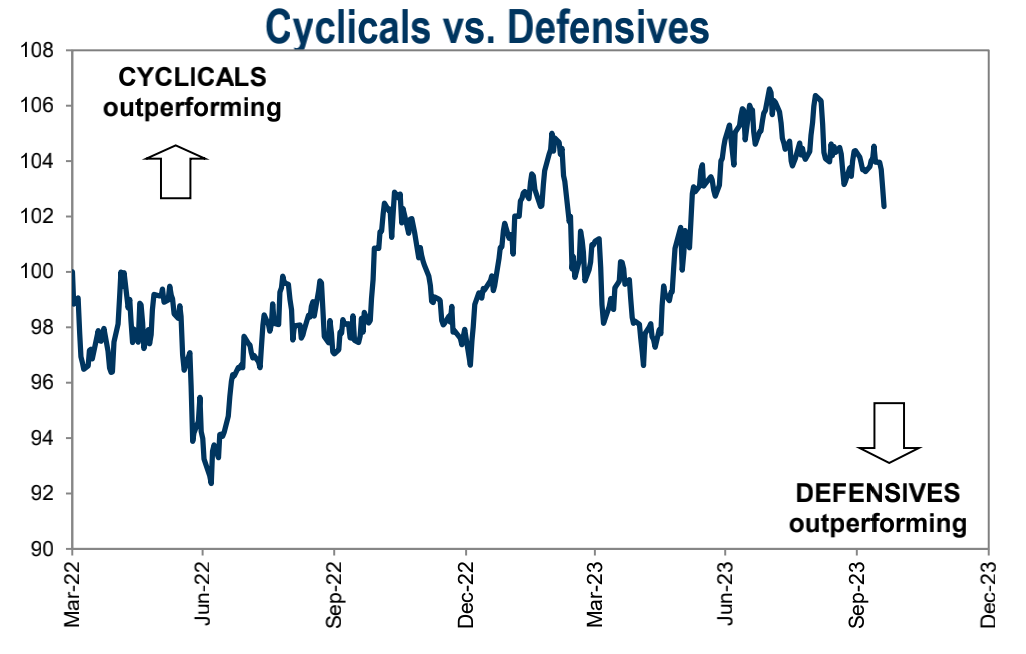
防禦類股票表現較強:
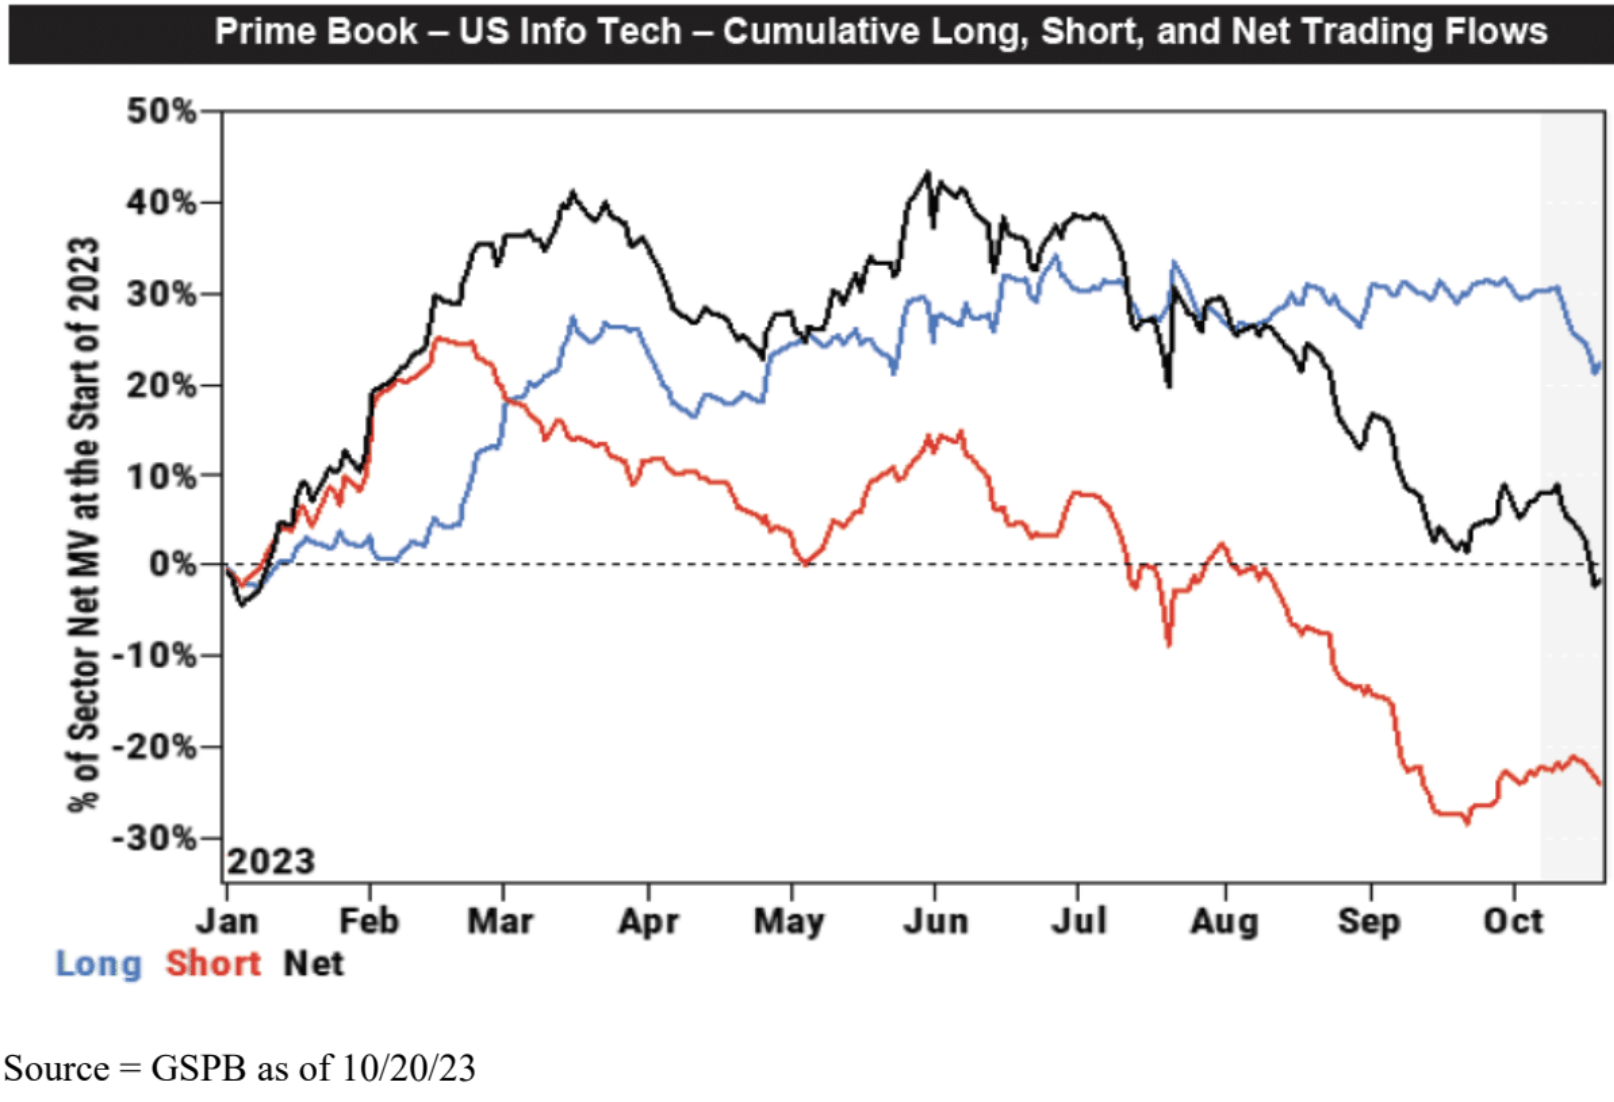
根據GS PrimeBook 數據上週資訊科技板塊在機構投資者中出現了較大規模的減倉和獲利了結行為,主要集中在品質較差的股票:
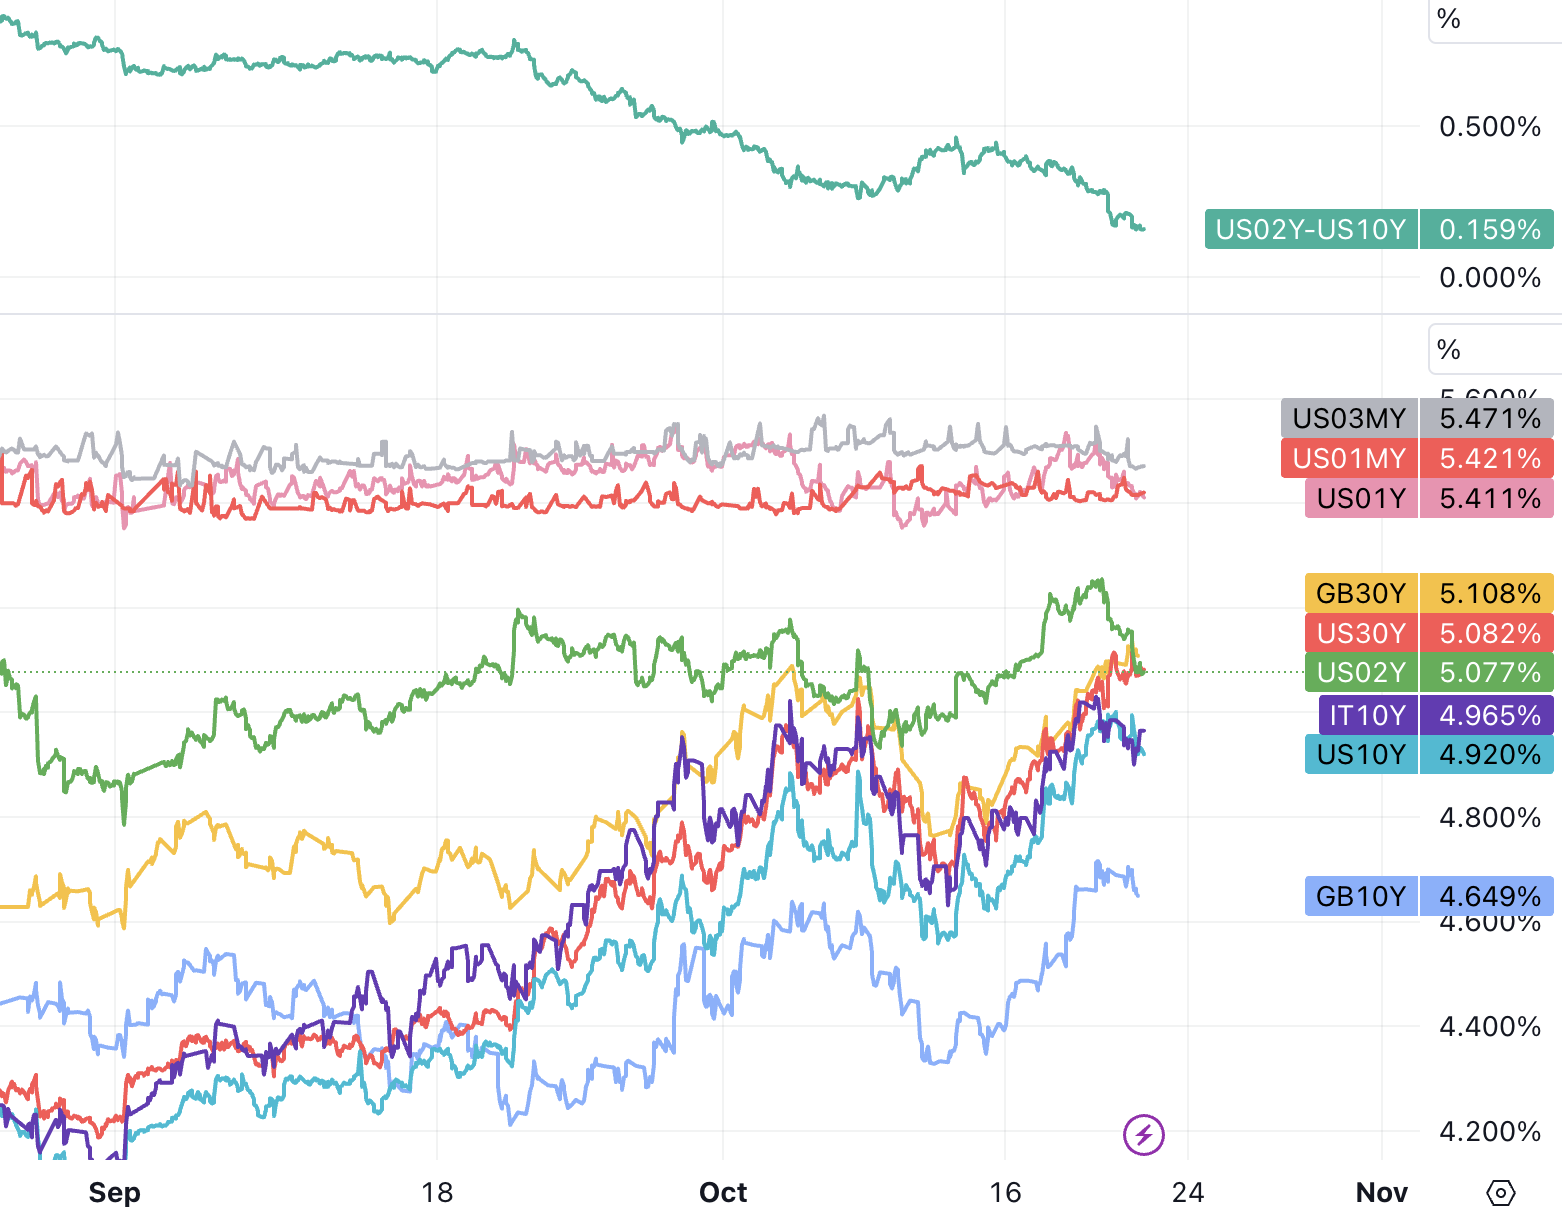
10 年期美國公債殖利率在周四盤中交易幾乎觸及5% ,刷新2007 年7 月以來的最高水準;30 年期美債週四週五連續兩天挑戰5.1% 關口,刷新2007 年5月以來最高水準。 8 月以來10 yr 和30 yr 上漲達到1 個百分點相當於4 次升息。此外歐洲主要國家國債也在挑戰多年來高點(DE 10 yr 2011 ,IT 10 yr 2012 ,GB 10 yr 2008)
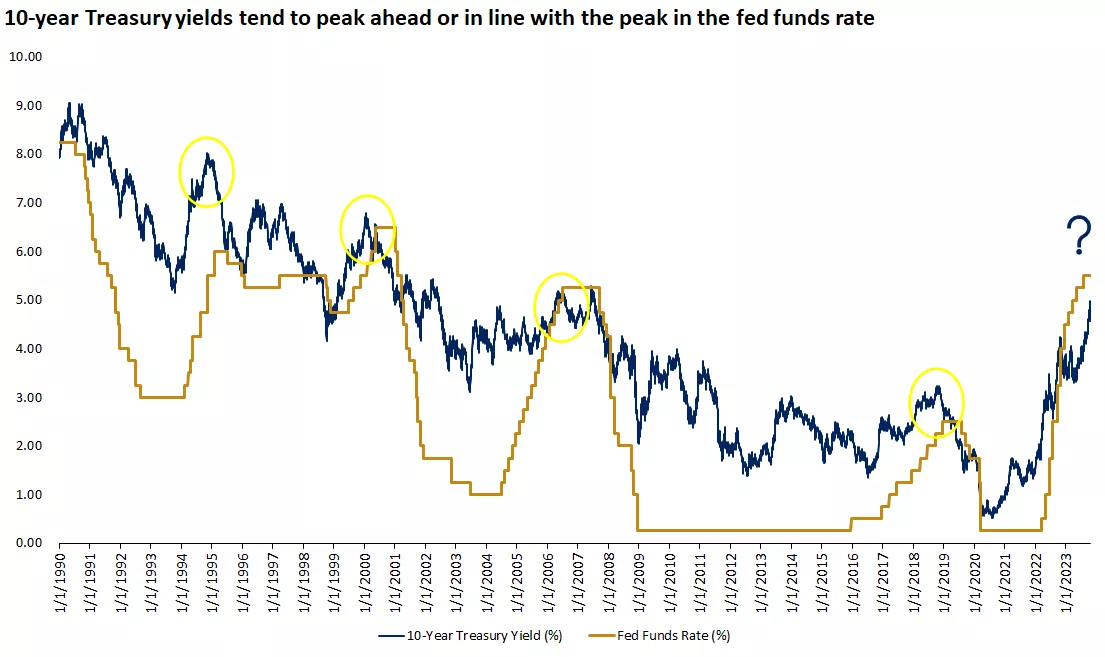
從歷史上看,美債收益率會提前於Fed 的政策利率見頂,如果我們預期美聯儲即將完成加息,那麼收益率也可能已經接近高峰水平。
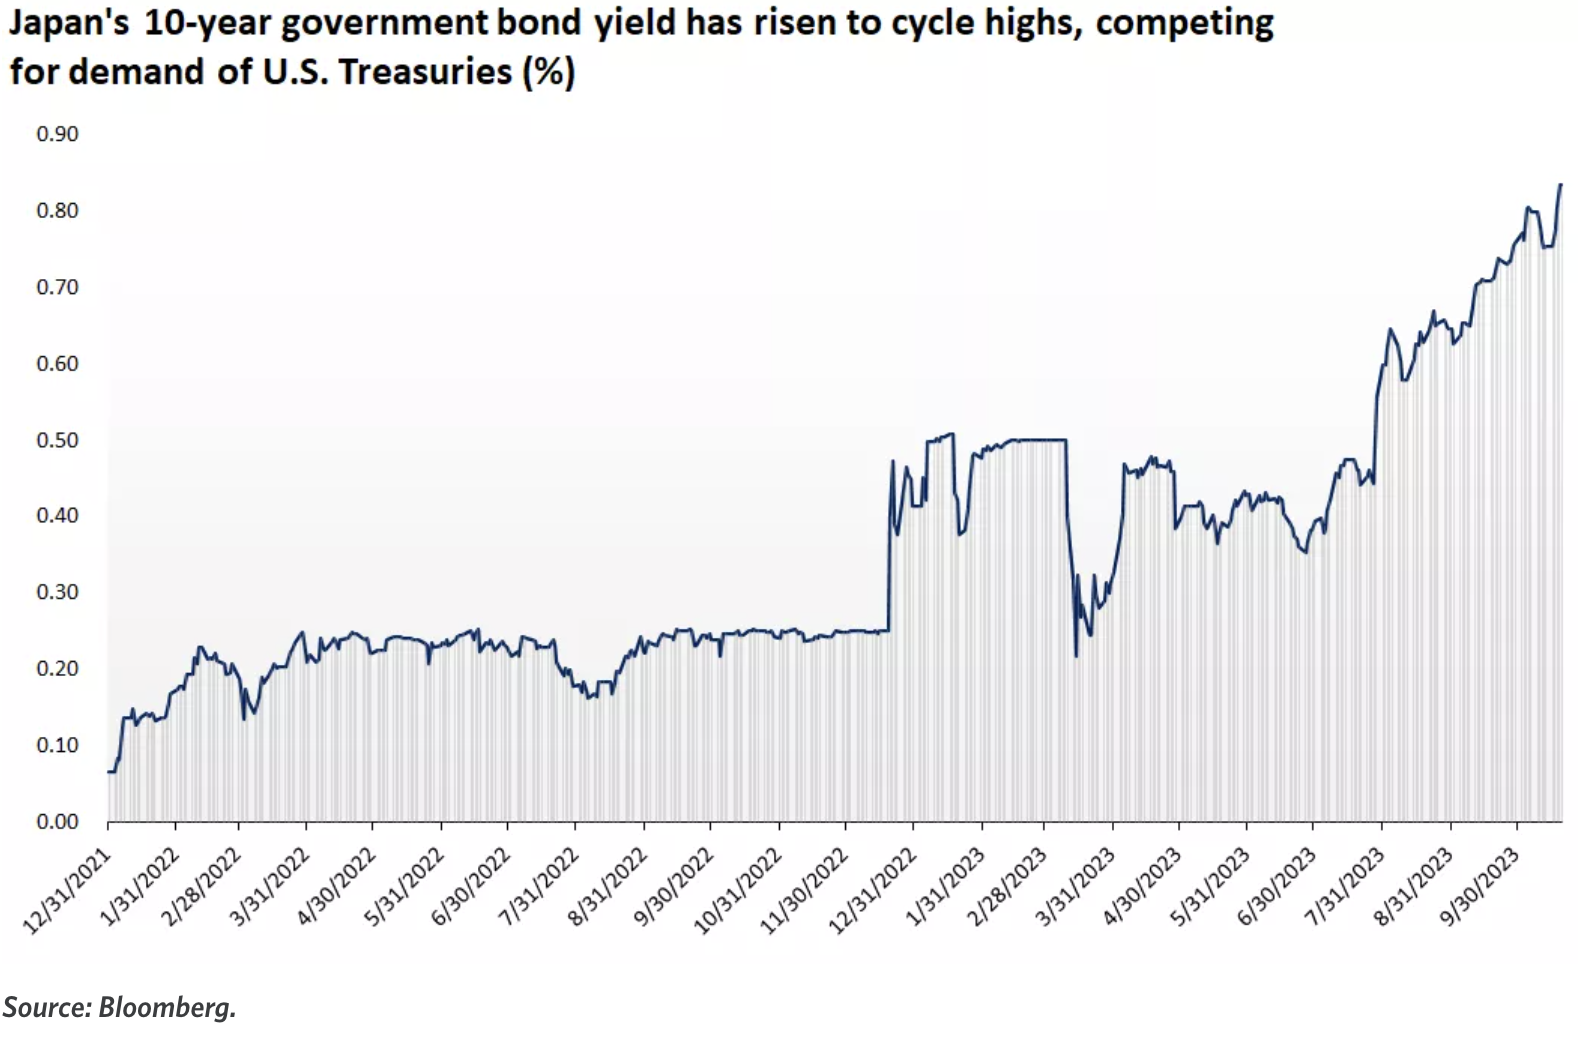
日本央行未能遏制10 年國債收益率突破0.8% 的水平(2013 年來最高),這可能進一步減少日資對美元資產的依賴:
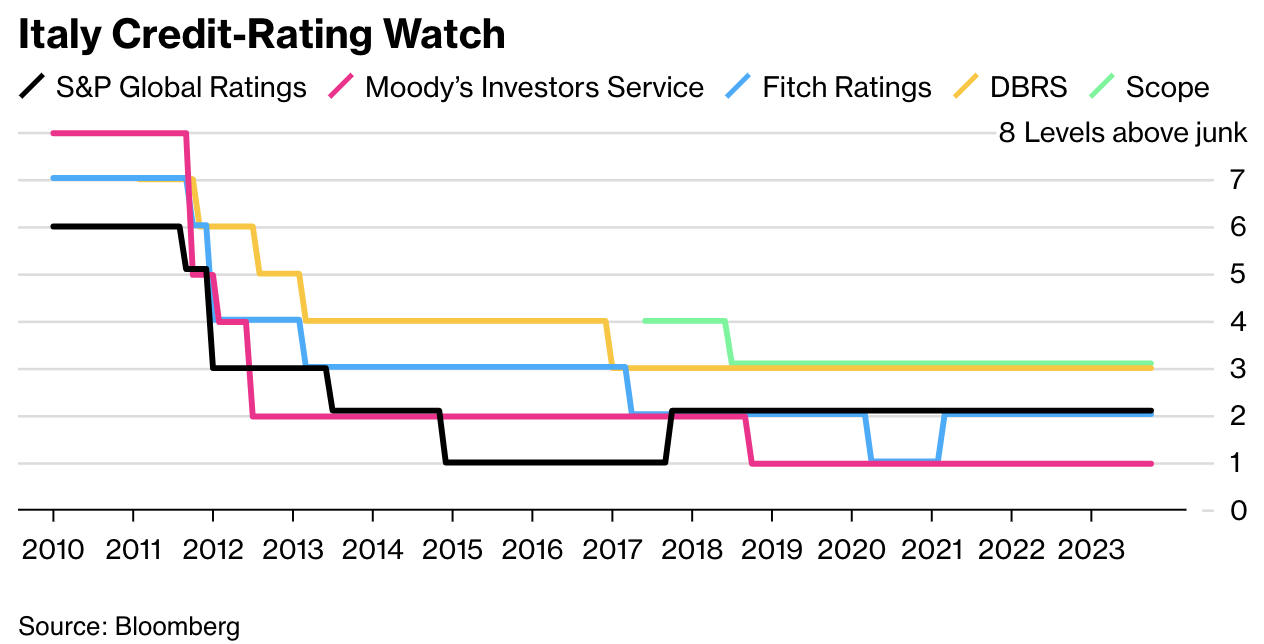
SP 確認義大利主權債務評級維持在BBB,前景穩定。目前義大利公債殖利率相對於德國和其他核心歐元區債券殖利率之間不斷擴大的差距可能會成為本週歐洲央行會議的焦點,關注會不會先透過PEPP 再投資計畫予以支持。
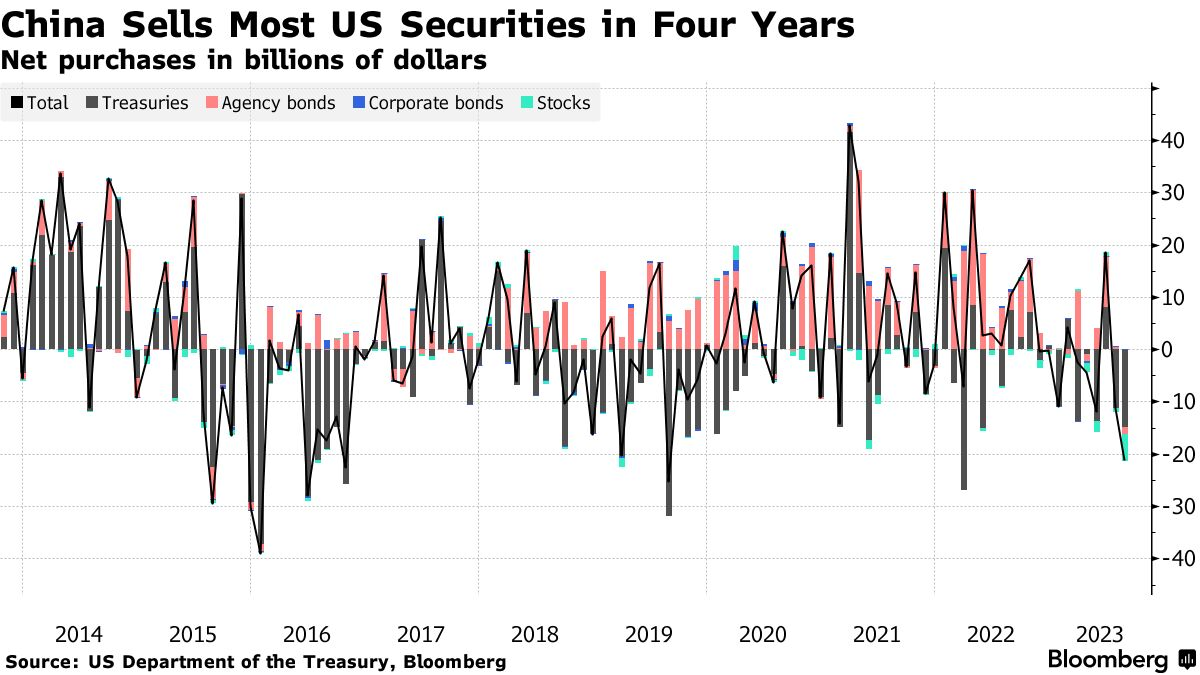
美國財政部週三公佈的數據顯示8 月份,中國投資者拋售的美國債券和股票達到212 億美元創四年來之最,其中包含創紀錄的51 億美元美國股票。這引發外界猜測— — 清算資產以獲得美元現金,以備日後需要透過介入操作捍衛人民幣。
3Q 財報進展
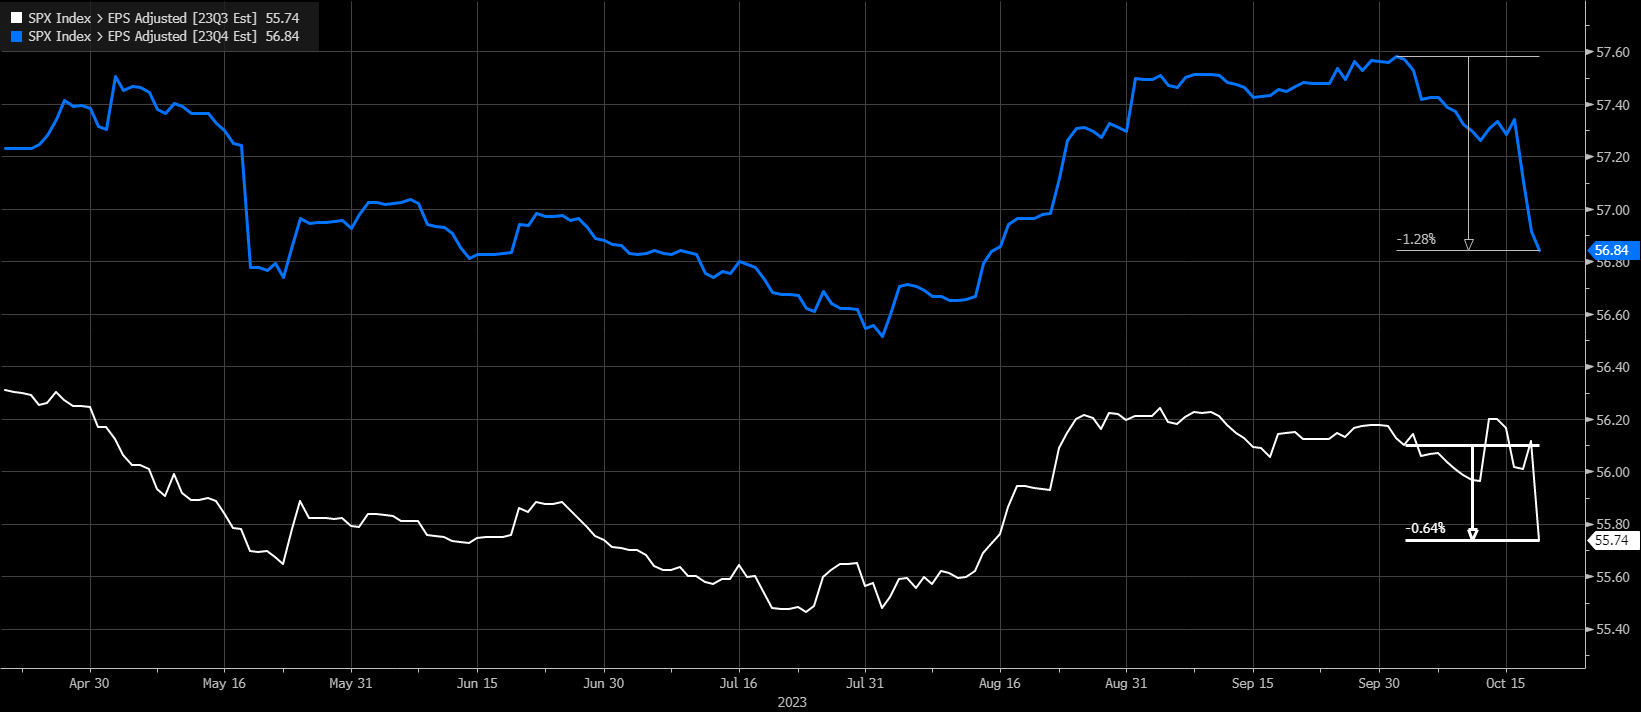
基於已經公佈財報的86 家公司實際業績,以及未公佈但預計業績的公司的預測,本季度標準普爾500 指數中的公司的盈利預期變差。
結合上周公布財報的公司,與去年同期相比,預計整體淨利潤將下降0.4% 。這一預期比前週的預期略有下調,前週共識預計將年增加0.4% 。
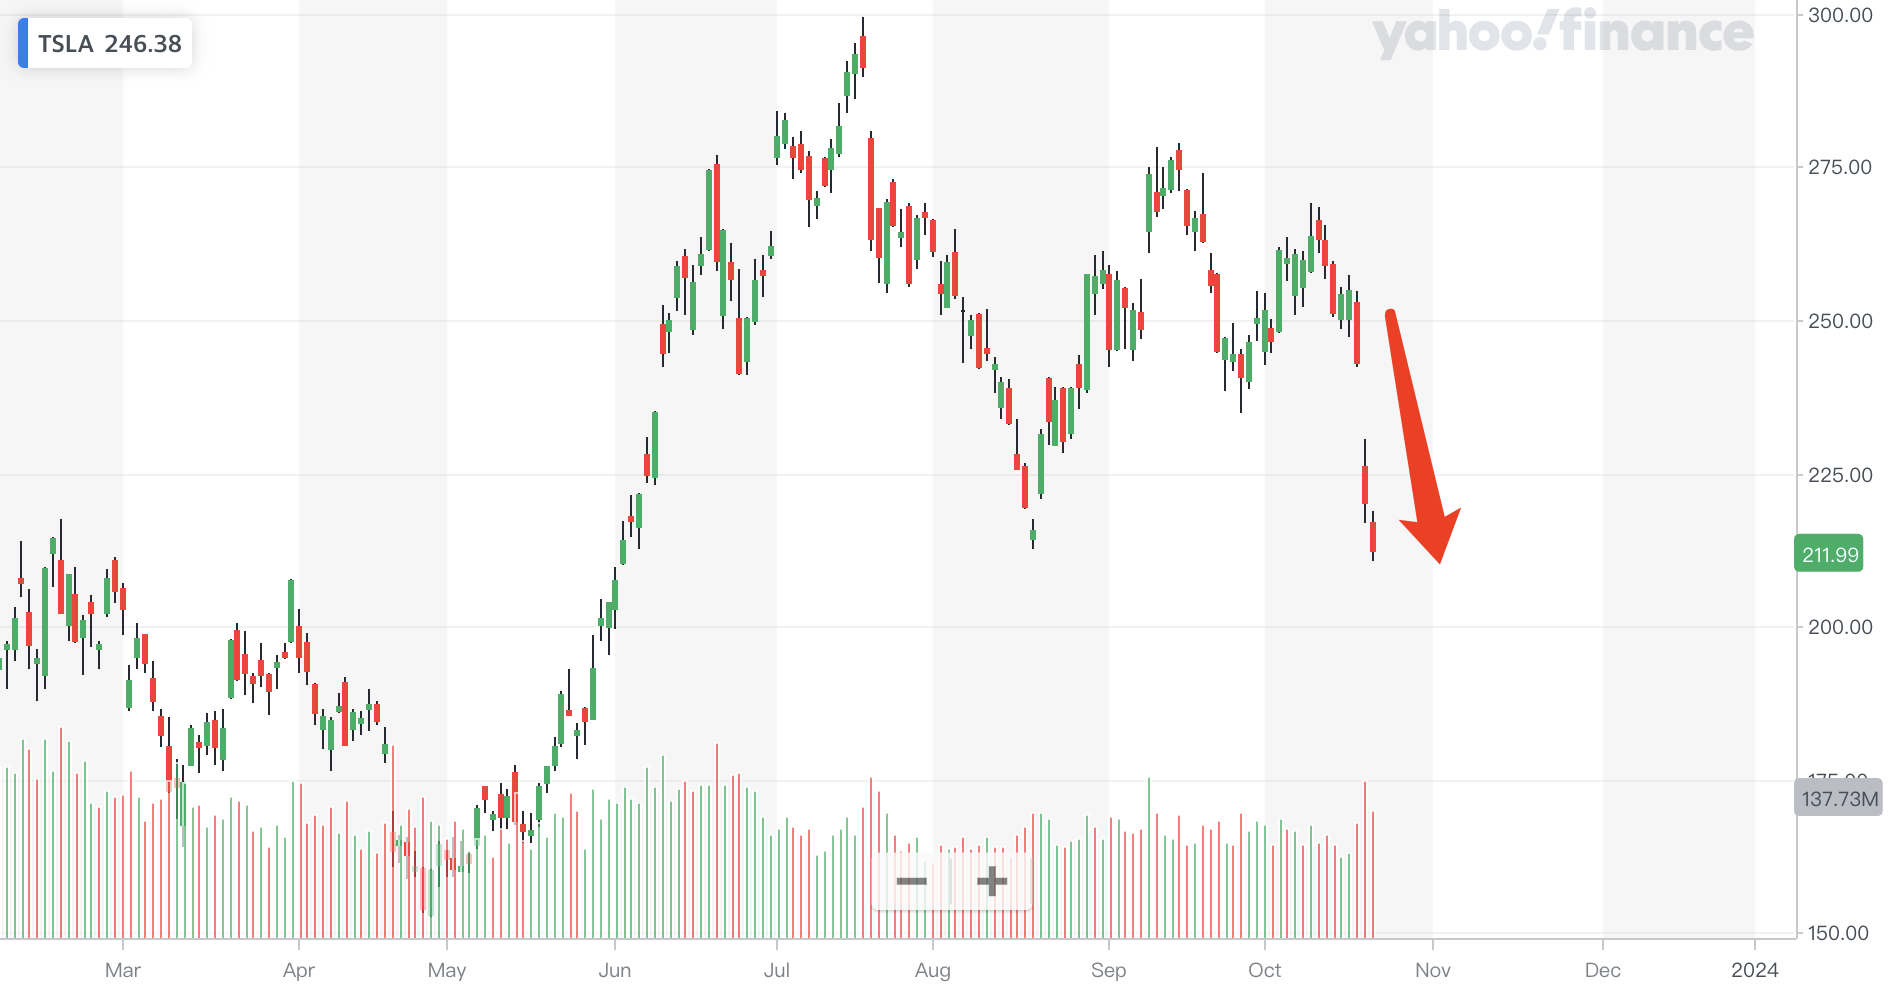
特別值得注意的是明星公司特斯拉,其發布的2023 年第三季財報顯示,特斯拉今年第三季營收約234 億美元,年增9% ,低於華爾街預期的243 億美元,為3 年來最慢增速;淨利為18.53 億美元,年減44% ,毛利率進一步下滑至17.9% ,較二季度的18.2% 下滑了0.3 個百分點,創4 年新低。在結合科技股普遍回檔的背景下,上週特斯拉股票大跌-15.22% ,市值蒸發超過1,000 億美元。
另一家與特斯拉命運相反的明星公司是台積電,上周公布的第三季營收為新台幣5 , 470 億元(合170 億美元),比去年同期下降11% 。淨利為新台幣2 , 110 億元,高於分析師預測的新台幣1 , 900 億元,但較去年同期下降25% 。但該公司預計明年半導體將出現更廣泛的複蘇,高階晶片需求將更強勁。所以TSMC 股價上週逆勢收漲1% 。
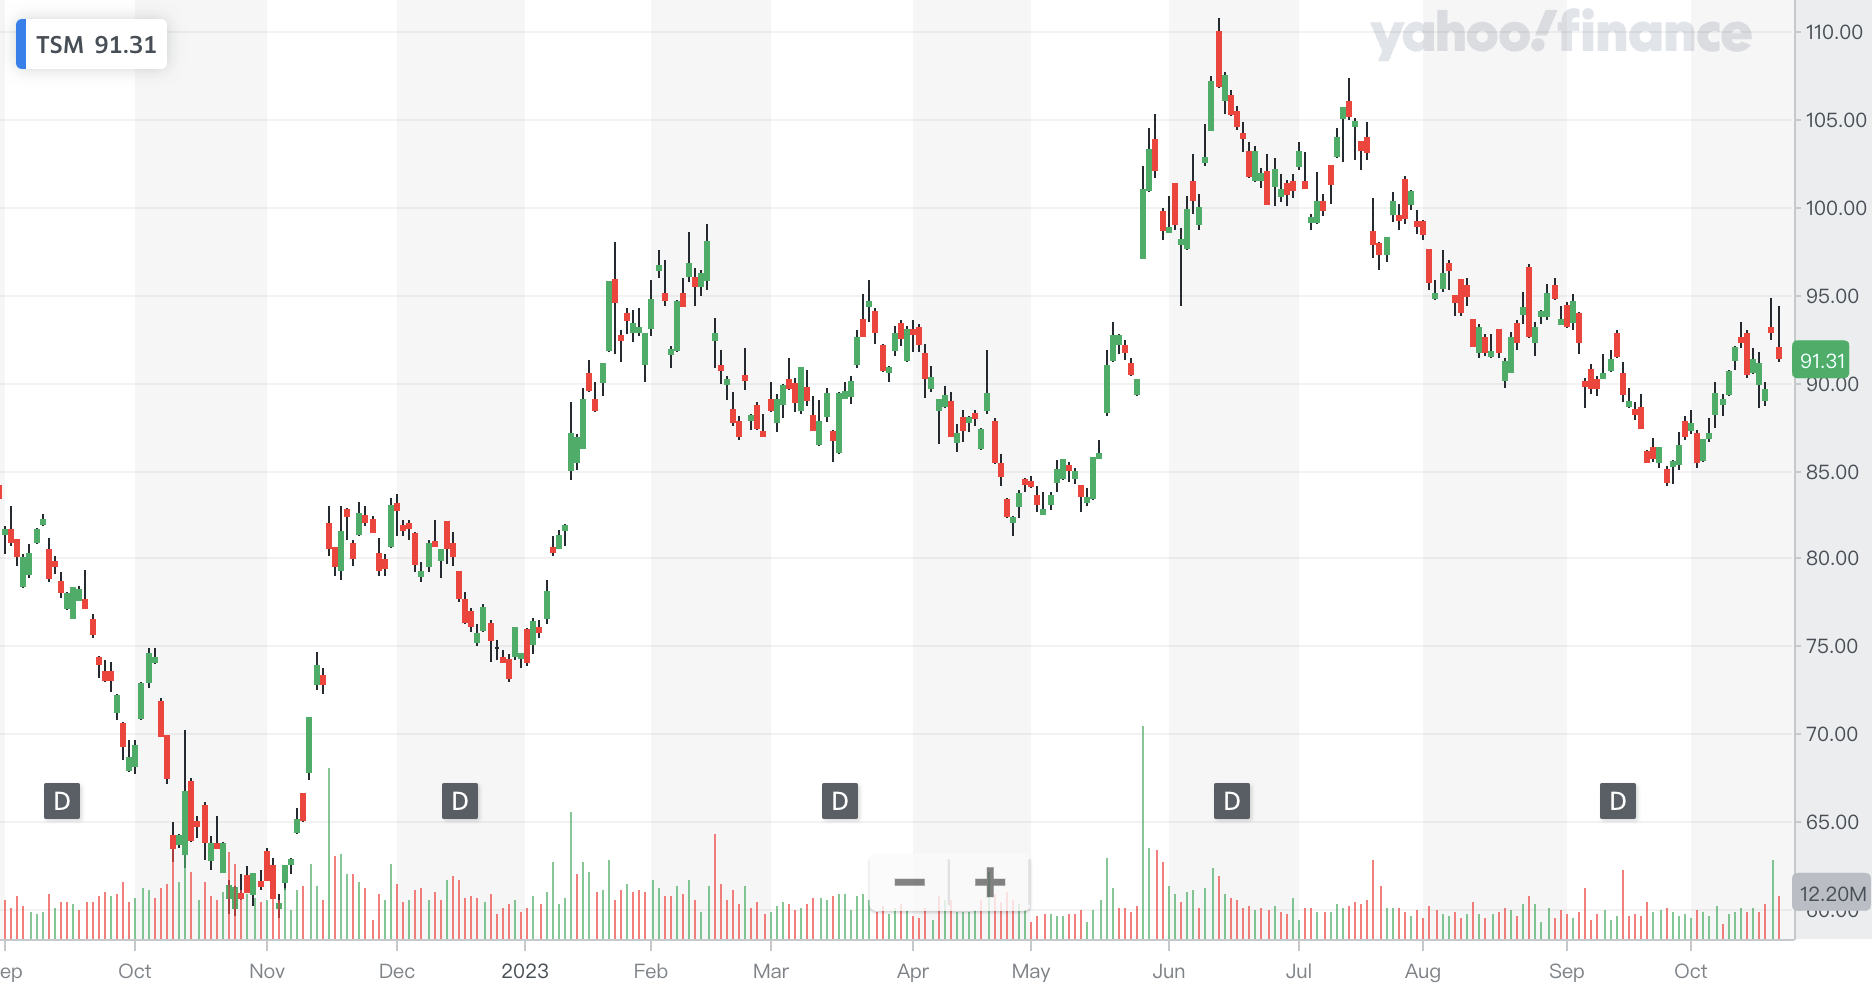
另外值得注意的是,包括高階人工智慧晶片在內的高效能運算部門的收入佔其總銷售額的42% ,低於上一季的44% ,但高於去年同期的39% 。
以哈戰爭進展
以色列國防軍以及被徵召的預備役軍人目前聚集在以色列與加薩的邊界上,隨時準備對加薩實施地面攻擊。
為了防止以哈戰爭升級,十幾個國家在過去的周末在開羅舉行和平高峰會,全球主要國家都派出了官員參會,但尷尬的是以色列拒絕出席。最後,因與會的阿拉伯和西方國家領袖和代表存在分歧,而沒有在會後發表聯合聲明。阿拉伯國家領導人在會上紛紛譴責以色列轟炸卡薩地帶,要求以色列立即結束行動。西方領導人大多強調平民應該受到保護,並呼籲為平民提供人道援助等。
拜登上週出訪以色列,在戰爭期間釋放支持信號尤其明顯。他隨後對國會提出140 億美元對以色列的援助(總額1000 億,財政大放水),他也表示不希望派遣美軍到烏克蘭領土上與俄羅斯交戰,但沒有針對以色列領土做出同樣的承諾。
消息人士透露,美國政府已向以色列施壓,要求推遲即將入侵加薩的行動,以便釋放更多哈馬斯人質。布林肯:「仍有10 名美國人在這場衝突中下落不明…我們知道他們中的一些人被哈馬斯扣押為人質,另有估計約200 名人質也被扣押在加薩。」但同時,美國軍方也正在向中東派遣更多導彈防禦系統,並根據準備部署命令增派美軍。
以色列方面態度強硬表示,無論人質發生什麼情況,都會瓦解哈馬斯。哈馬斯週六提出遣返兩名以色列婦女,但以色列拒絕接受她們,總理辦公室認為這是哈馬斯的宣傳把戲,以博得國際同情。
以色列國防軍發言人丹尼爾哈加里週六表示,以色列國防軍將從今天起增加對加薩的空襲。當被問及以色列是否因美國壓力而停止在加薩的地面行動時,哈加里表示,以色列軍方將在軍事條件最佳的情況下發起這樣的行動。
以色列總理警告真主黨如果參戰將對黎巴嫩造成「毀滅性的」。
據加薩巴勒斯坦衛生部週日稱,自10 月7 日以來,加薩的死亡人數已上升至4651 人,超過14245 人受傷。
目前看起來以哈戰爭可能還沒真正開始,美國也不太可能組織以色列派出地面不對,對油價的影響可能還會持續一段時間,中東國家可能將原油作為武器針對以色列及其盟友,例如Iran 外長上週號召所有穆斯林國家對以色列實施石油禁運,刺激油價再次上漲。
伊朗石油出口減少是短期最可能造成的後果。伊朗石油出口量目前位於2018 來最高的200 萬桶/日水平,這在很大程度上由於美國放鬆制裁。然而,由於伊朗公開支持哈馬斯和真主黨,可能會導緻美國對伊朗政策發生重大轉變,不過對於Opec 日超3000 萬桶的產量來說,影響不大。
同時別忘了上周美軍在伊拉克和敘利亞遭遇無人機攻擊,而海軍則遭遇了也門發射的無人機和巡弋飛彈。
另外美國能源部上週表示準備以每桶79 美元或更低的價格購買600 萬桶石油作為儲備。潛在購買的時間範圍是十二月和一月。這當然意味著零補充,因為石油很難跌到那麼低,在地緣政治風險達到多年來最高水準之際,美國戰略石油儲備國的石油狀態已經耗盡了一半:
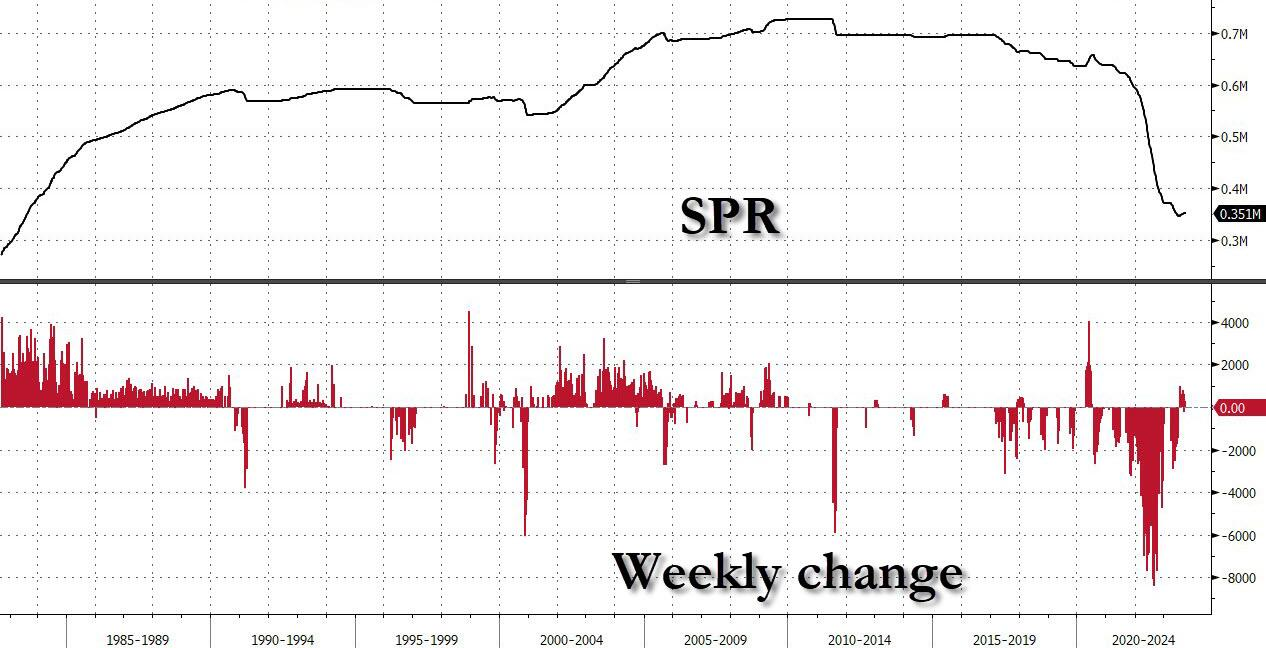
補充SPR 計劃的消息幫助推高了油價, 79 美元似乎成為油價新的下限。
美國會眾議院議長再次難產
上週提到的Jim Jordan 最終落選,有評論稱,從年初麥卡錫歷經15 輪投票才當選眾議長,到現在共和黨內部甚至難以推出一個公認的本黨人選,眾議長“難產”已經成為美國政壇數十年來遭遇的「最嚴重製度危機」之一。
由於政府臨時資金將於11 月17 日耗盡,隨著時間的推移政府關門的擔憂將回到市場。並且疊加拜登超過千億美元的同時軍援烏克蘭和以色列計劃,這導致市場為美國財政支出大幅增加而導緻美債更大的供給側壓+美國政府內亂定價,結果就是10 yr 再刷2007年來新高。
這裡多少有些美國的Truss Moment 的味道在裡面,想一下去年英國在通膨面前還大舉加赤字引發資本市場崩潰,帶來了史上最短命的英國首相Truss 女士。
Fed 官員鷹派講話
Fed Powell:暗示可能在11 月1 日結束的下一次政策會議上維持利率不變。但通膨仍過高,如果經濟情勢好的話,仍有可能升息。 (鷹派)
Fed Logan:目前完全沒有降息的打算,並不確定通膨正在回歸到2% 的水平。雖然看到通膨發展的一些令人鼓舞的現象,但仍然存在很高的水平,這有必要繼續保持限制性的金融狀況。 (鷹派)
Fed Bostic:美國經濟的長期均衡態勢仍然是朝著一個正向的方向發展,他認為在2024 年的年中之前都不會有降息的可能, 2024 年的下半年有一定機會。他相信通膨會回到2% 的政策目標,但美聯儲應該非常小心謹慎,而且要很有耐心,他強調美國經濟也不會進入衰退。 (鴿派)
Fed Harker:美國經濟非常健康,勞動市場非常強壯。再次強調傾向維持利率不變,同時密切監控經濟數據。 (鷹派)
Fed Mester:自己還是支持再加一次息。現在可能已經處在或接近利率的高峰。預計利率將在高峰維持一段時間。 QT 完全可以獨立於升息政策。 (鷹派)
專家觀點
摩根士丹利:收益率飆升相當於升息3 次,第四季放緩將促使Fed 轉向
國債殖利率上升導致金融環境明顯收緊。與9 月議息會議相比,根據摩根士丹利金融狀況指數(MSFCI) 的衡量,當前環境相當於再提高政策利率三次25 個基點。
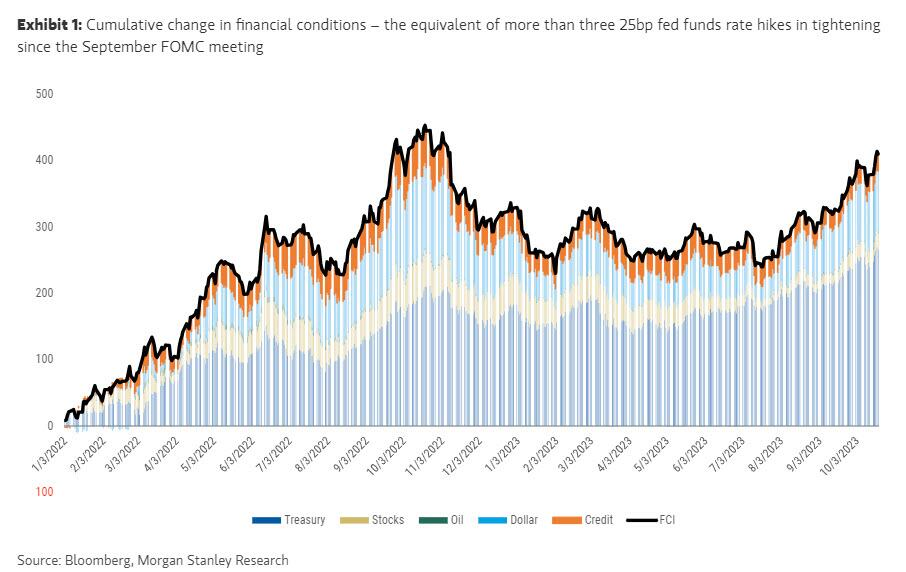
緊縮是外生因素還是內生因素造成的。持續的外生利率上升應該會減緩經濟成長,從而要求美聯儲隨著時間的推移調整政策利率的路徑,以抵消利率上升的拖累。相反,如果利率上升是一種內生反應,反映了在更多財政支持、更高生產力或兩者兼而有之的推動下經濟持續走強,那麼美聯儲可能認為沒有必要下調政策路徑。
「我們更傾向於前一種解釋而不是後者。我們認為,第三季的成長勢頭不太可能持續。摩根士丹利首席美國經濟學家Ellen Zentner 指出,第三季消費者支出受益於大型一次性活動— — Barbenheimer、Taylor Swift 的The Eras 巡演和Beyoncé 的Renaissance 巡演…這些事件的結束,加上學生貸款暫停的到期,將嚴重影響23 年第四季的實際個人消費,進而影響經濟成長。長期收益率上升導致的金融狀況趨緊只會加劇這種拖累。因此,我們預計第四季度的數據將顯示增長放緩,這將導致近期因期限溢價走低而導致的收益率飆升出現逆轉。 」
資金流動和倉位
美國貨幣市場基金出現自雷曼兄弟(2008 年第三季)以來最大規模的每週資金流出,-990 億美元:
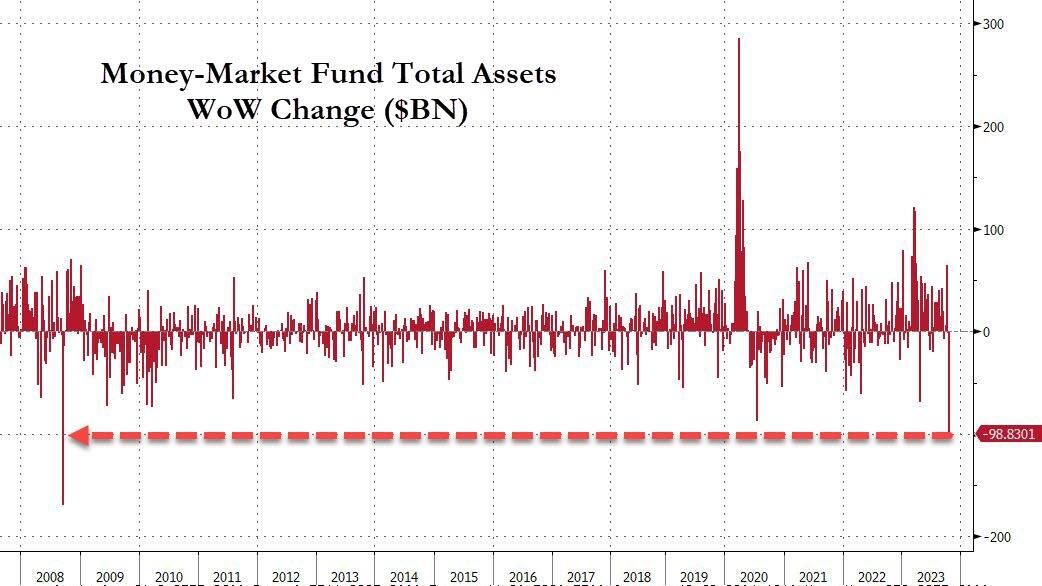
流出全部是機構資金(散戶流入):
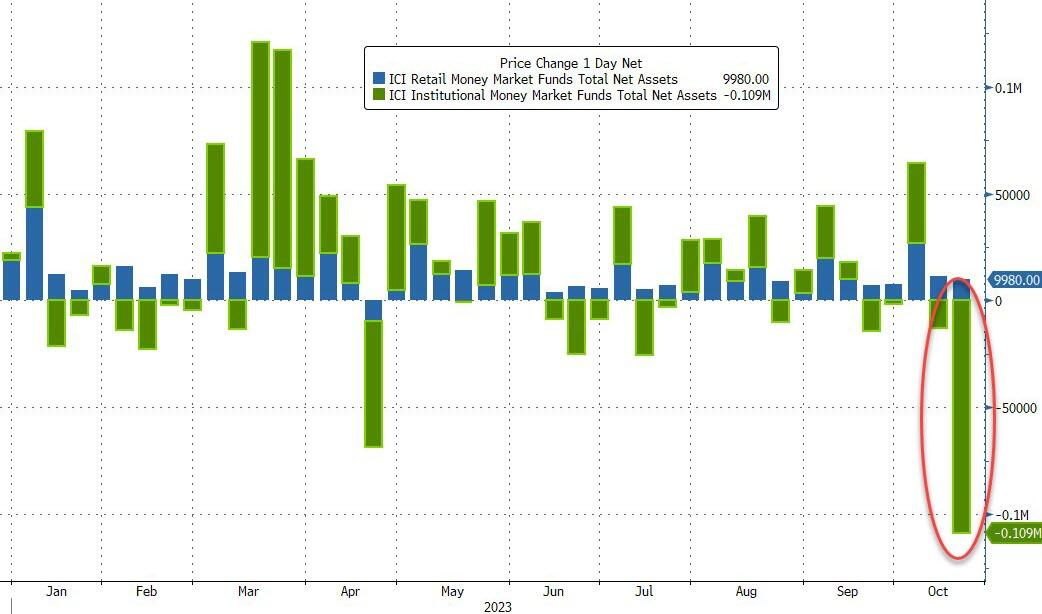
這可能是由延長納稅期限付款所推動的,但也可能是別的原因?
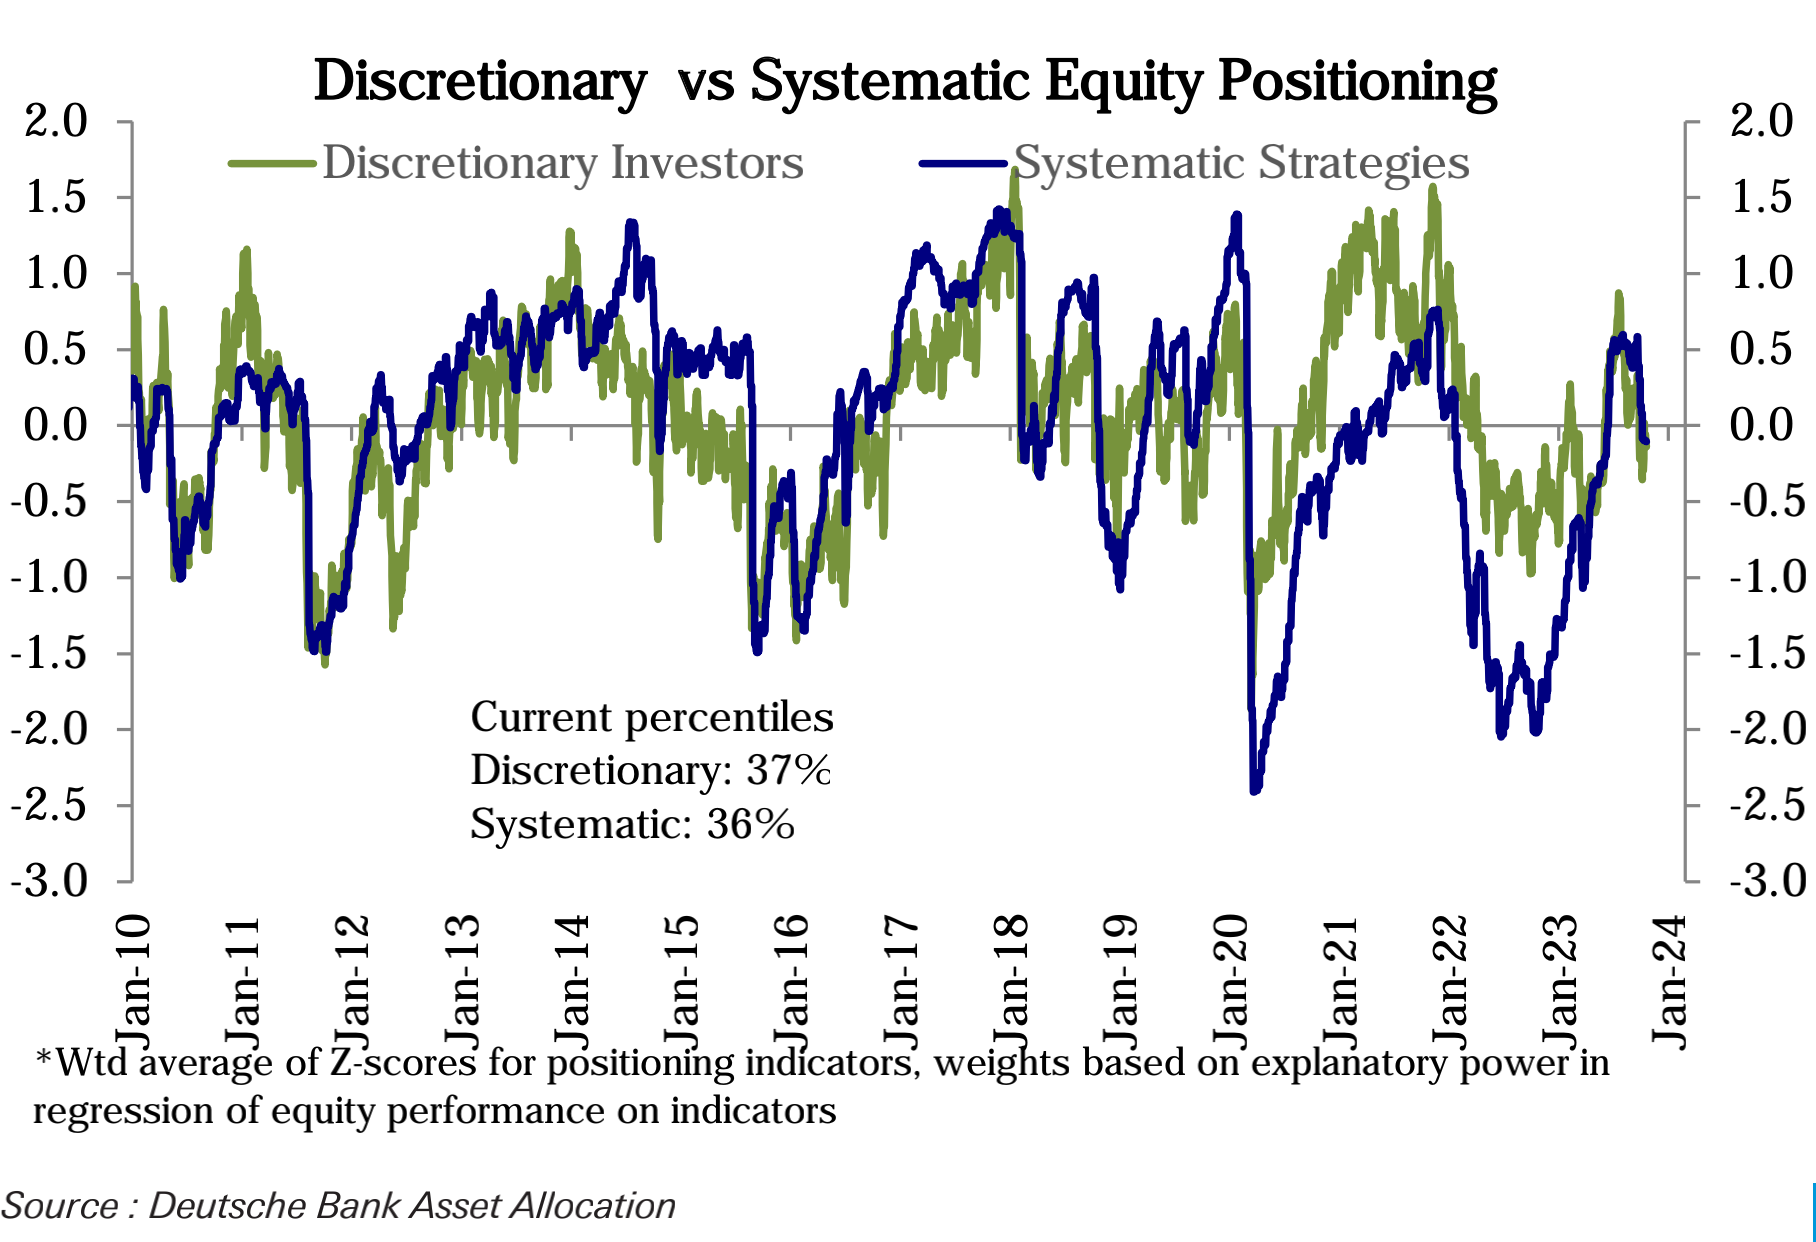
主觀投資者部位(第37 百分位)及系統性策略部位(第36 百分位)均略有下降,略低於中性:
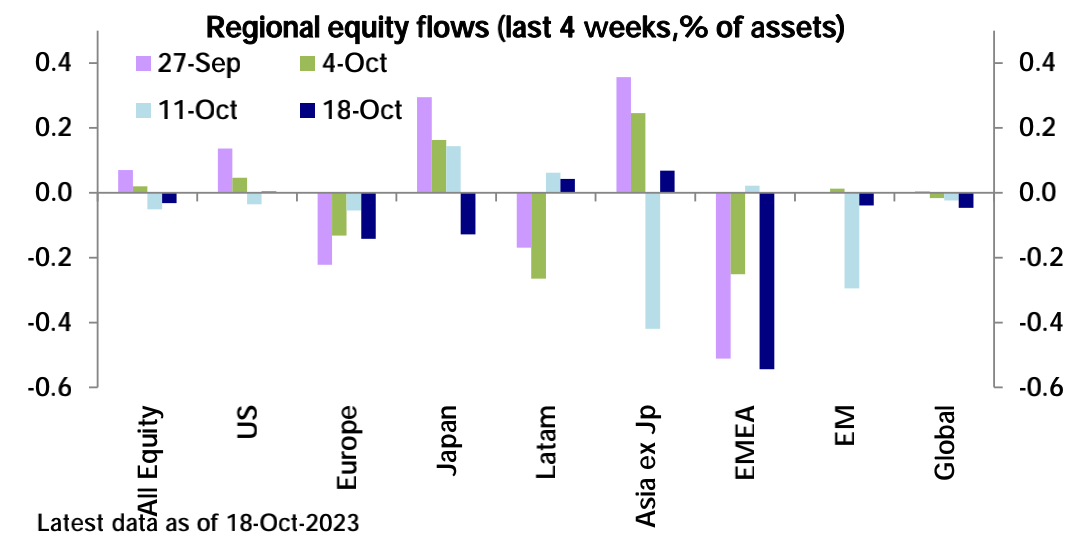
全球股票基金(減52 億美元)第二週出現了資金流出。美國( 3 億美元)獲得了微幅流入,而其他主要地區出現了流出。債券基金( 21 億美元)的流入速度比上週放緩。
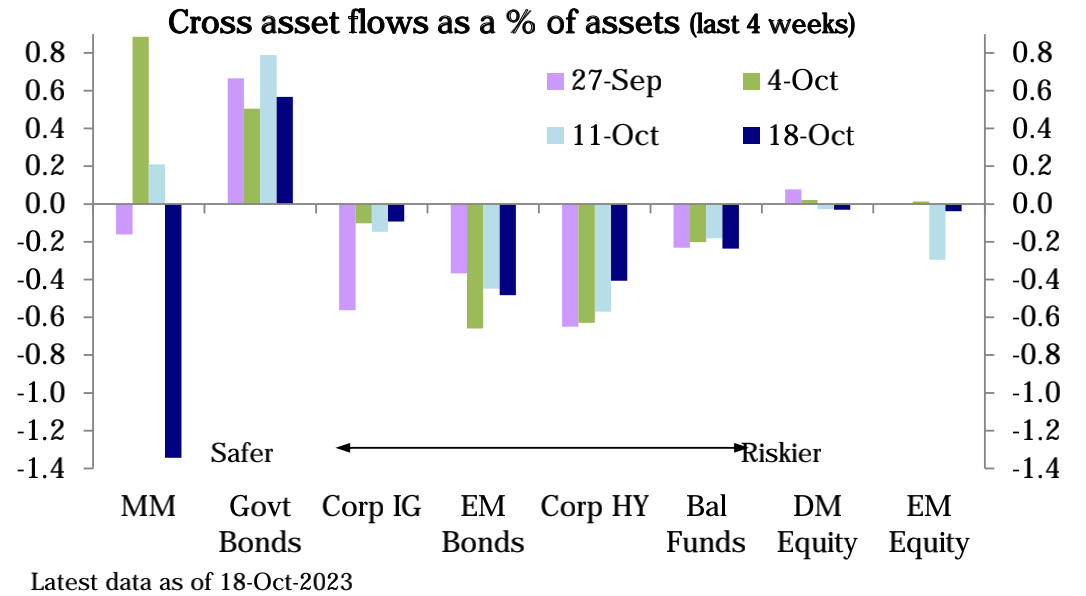
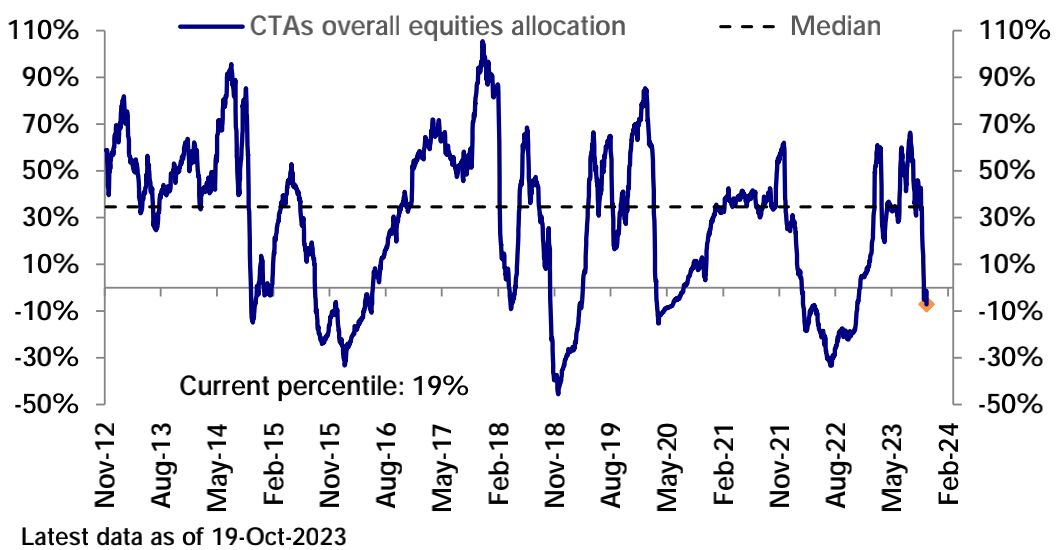
CTAs 繼續在上週首次自2022 年11 月以來做空股指後進一步削減其整體股票配置。
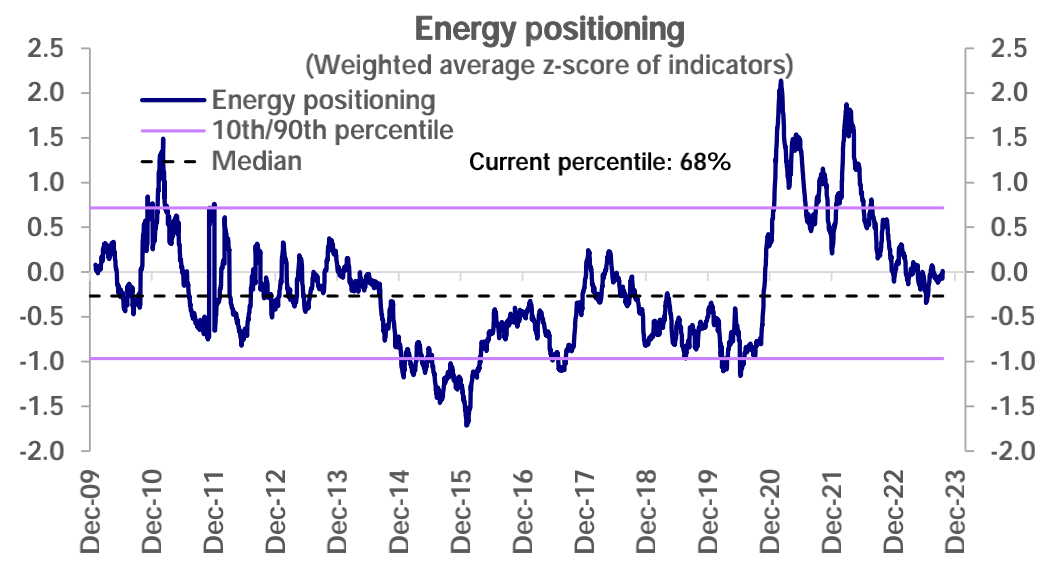
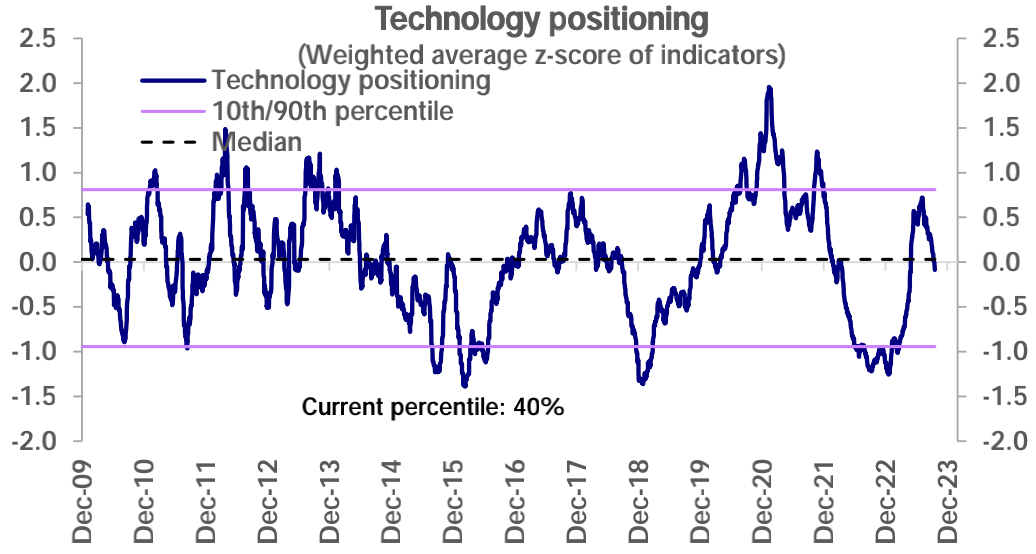
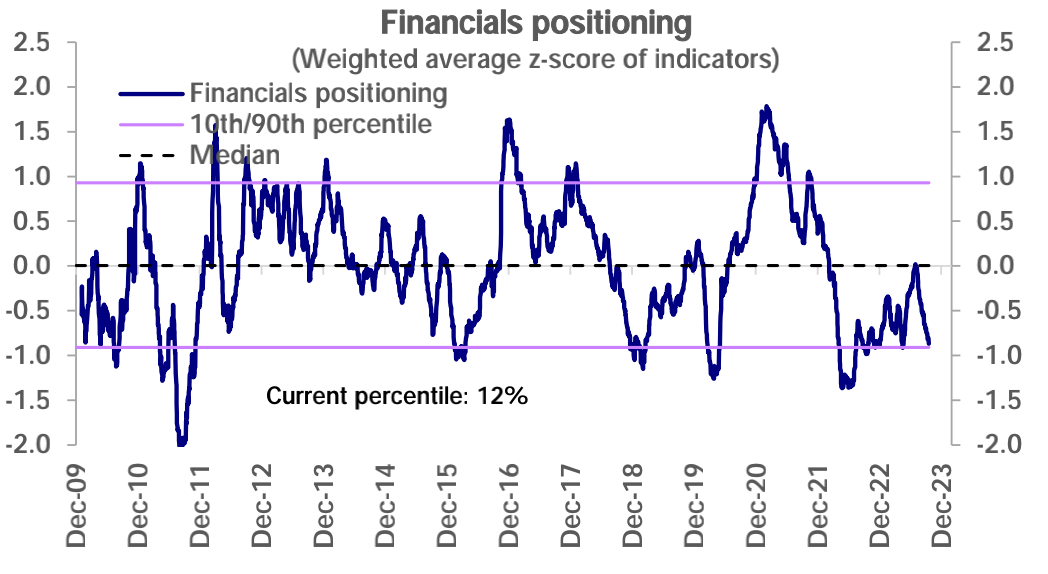
從產業來看,除了能源產業(第68 百分位)高於平均水準外的幾乎所有產業均有所下降且低於50 百分位,尤其材料( 27 百分位)、醫療保健( 17 百分位)和金融( 12 百分位)頭寸已經顯著低於平均水平,公用事業( 5 百分位)和房地產( 2 百分位)頭寸處於極端低位。
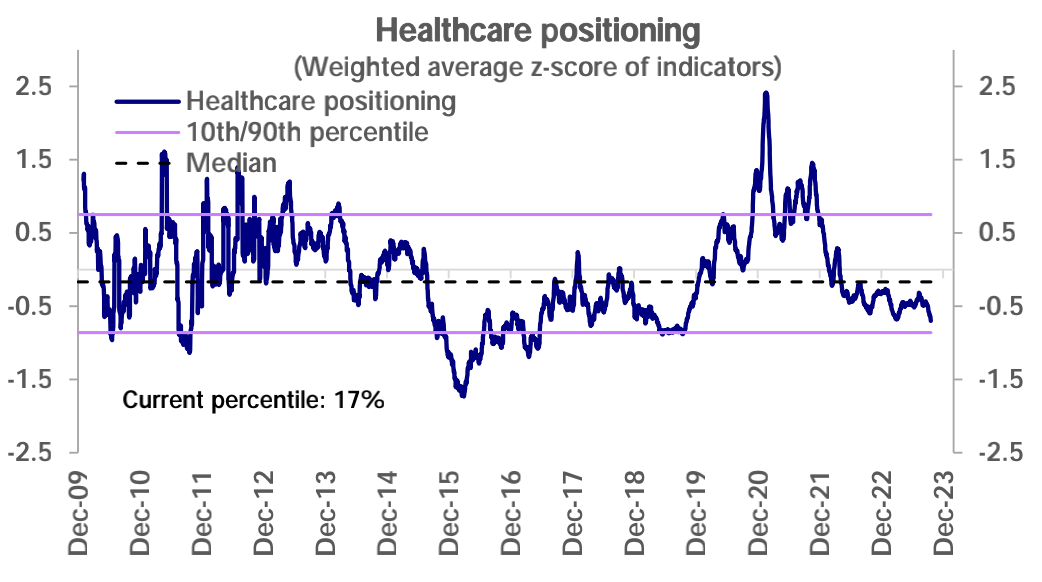
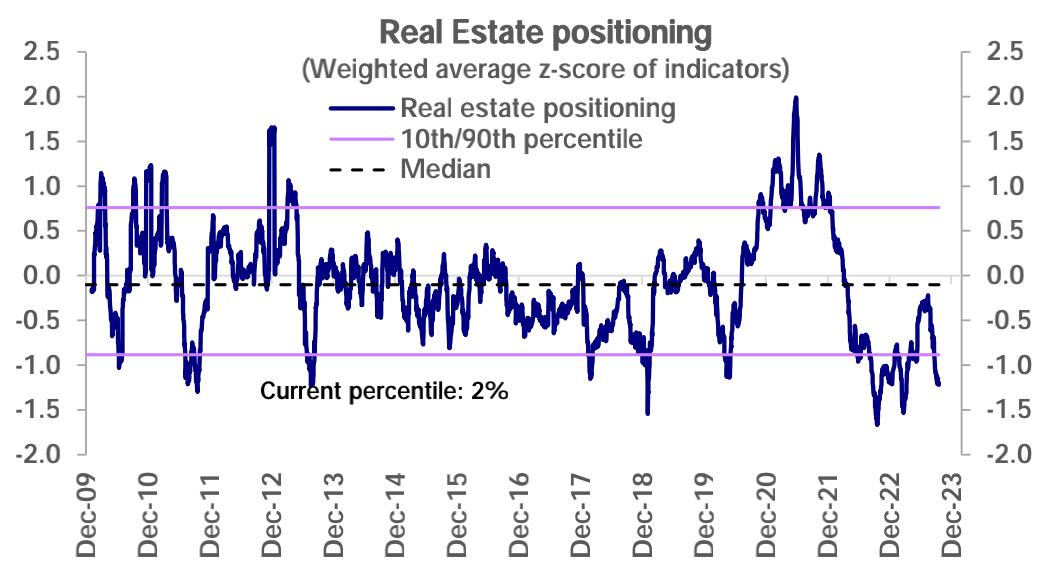
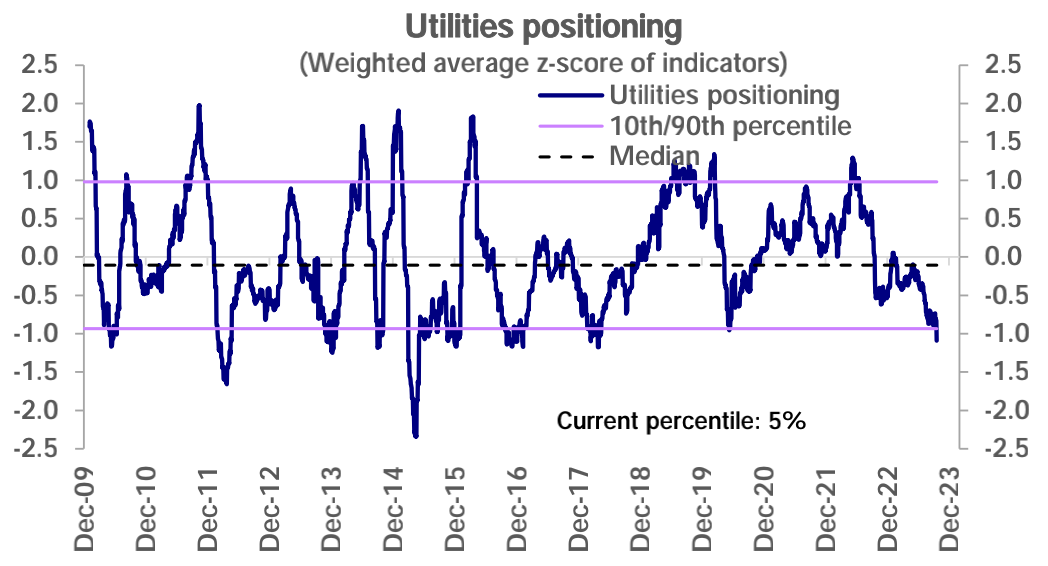
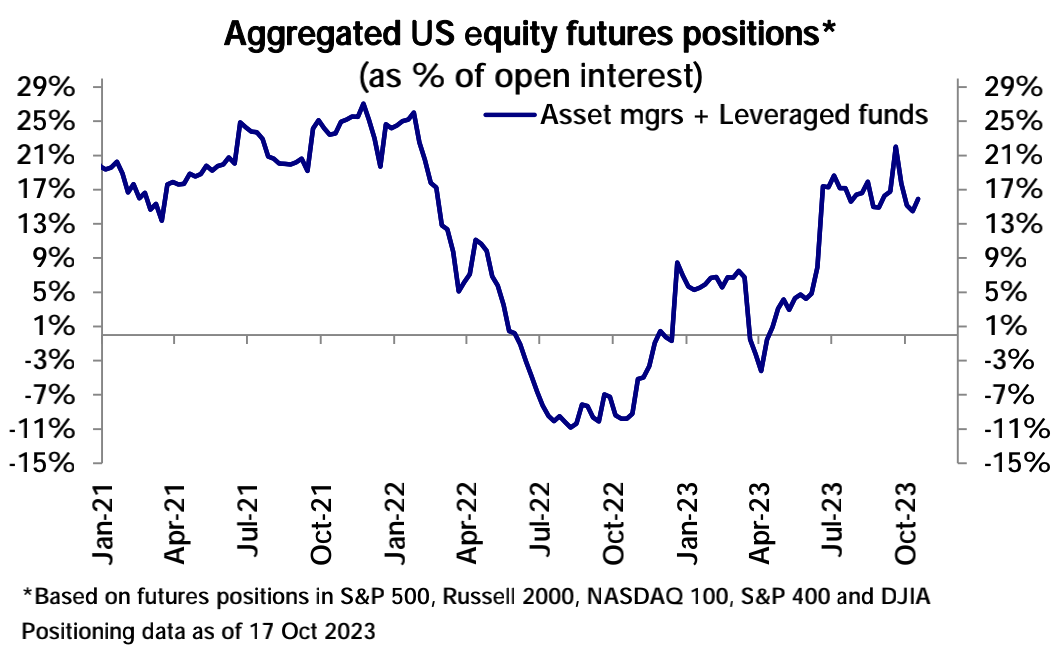
CFTC 期貨數據,股票總體淨多頭增加,因為標普500 和納斯達克100 的淨多頭增加,而羅素2000 的淨空頭減少。
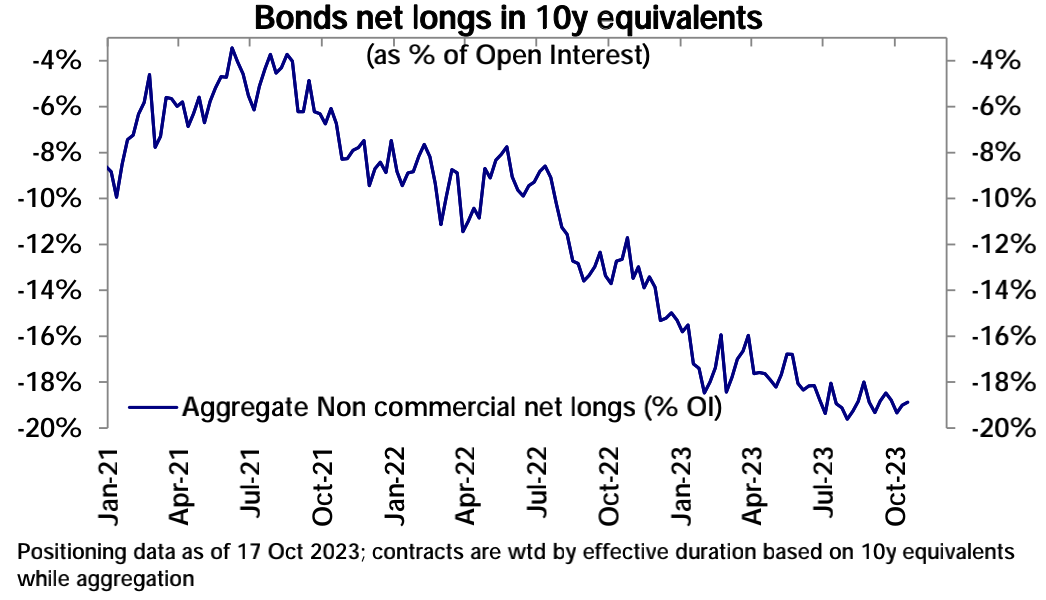
債券方面,整體淨空頭略有下降,因為10 年期和30 年期淨空頭的減少超過了2 年期和5 年期的增加。
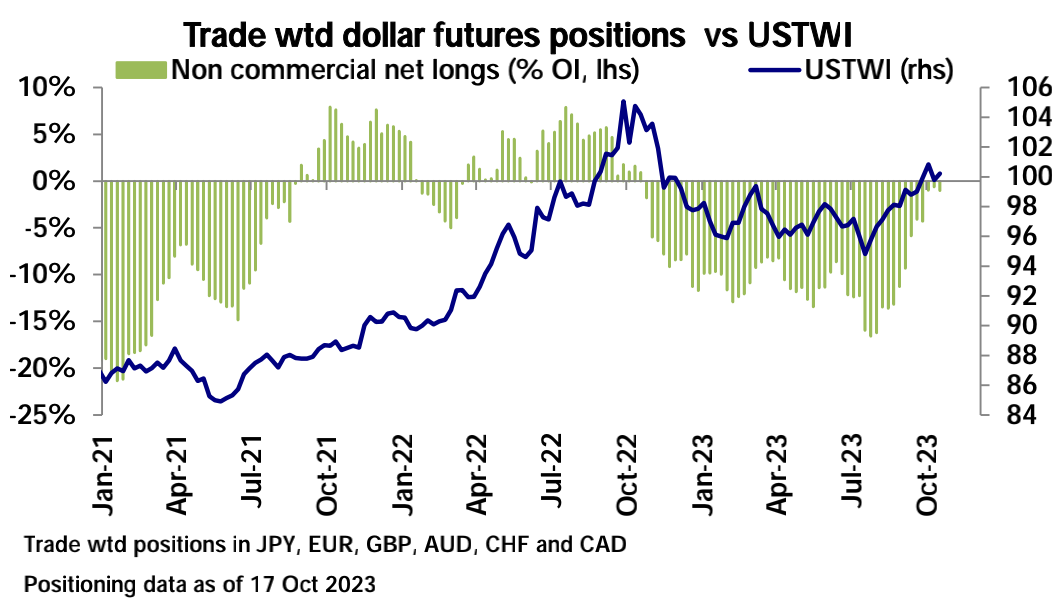
外匯方面,隨著歐元淨多頭的增加,美元整體淨空頭略有增加:
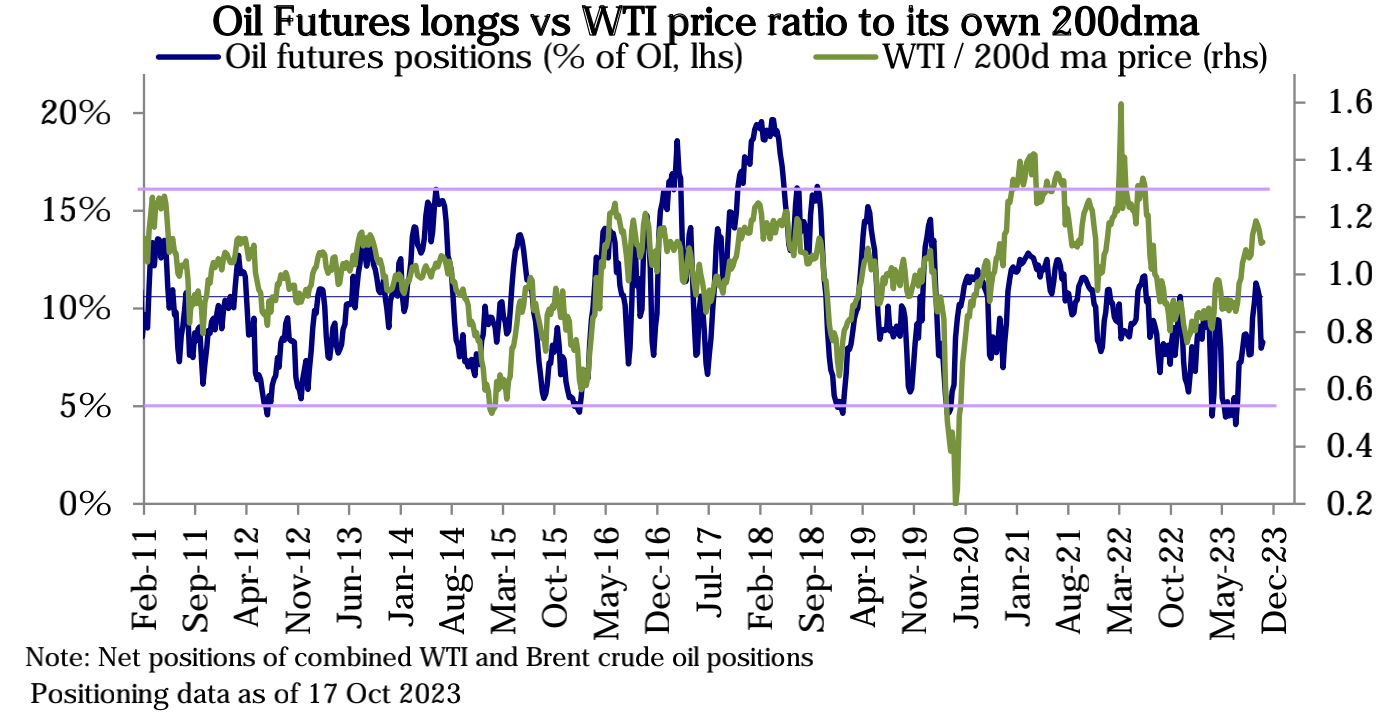
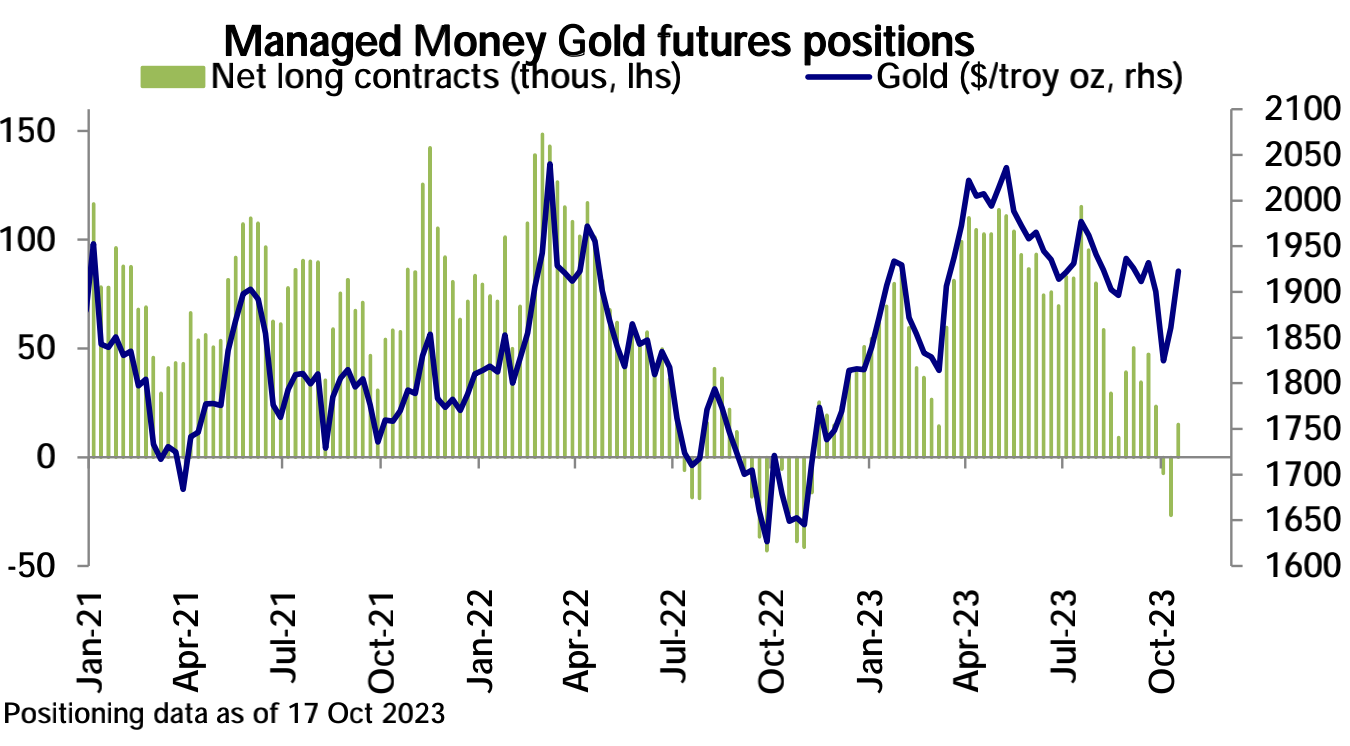
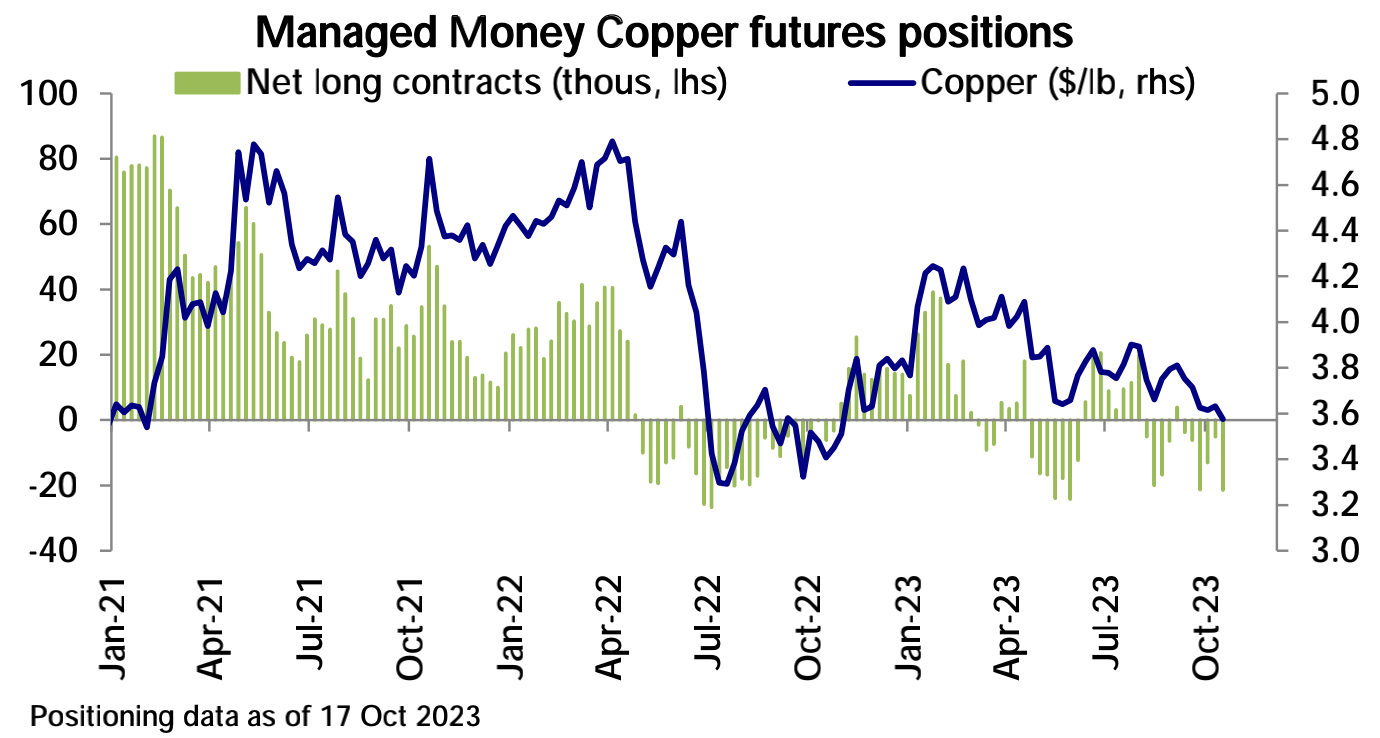
大宗商品方面,原油淨多頭小幅增加;白銀淨空頭基本持平,而黃金和白銀的頭寸從淨空頭轉為淨多頭;銅淨空頭進一步增加。
情緒指標
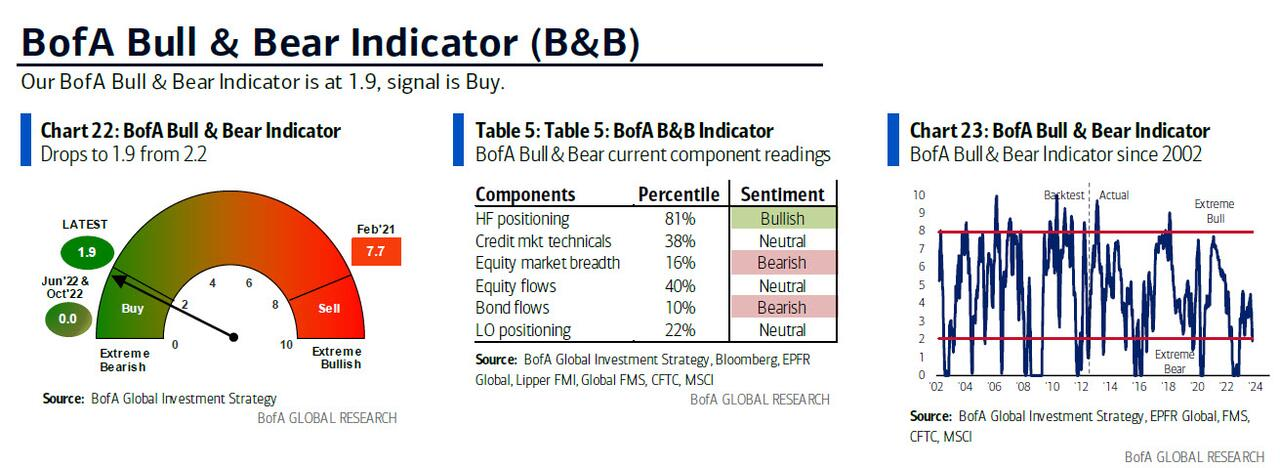
美國銀行牛熊指標邁入「極度看跌」區間,根據美國銀行首席投資策略師Hartnett 的說法,這意味著風險資產的反向買入信號已被觸發:從歷史上看,買入信號後的3個月報酬中位數意味著美國股票的上漲空間為5.4% ,全球股票的上漲空間為7.6% ,投資等級債券為9.1% 。
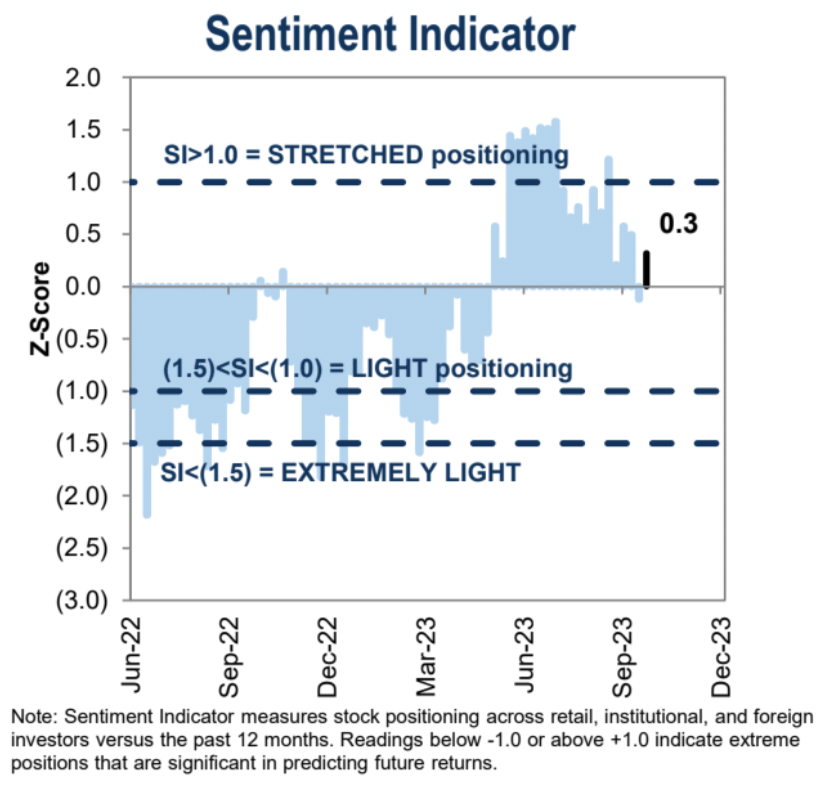
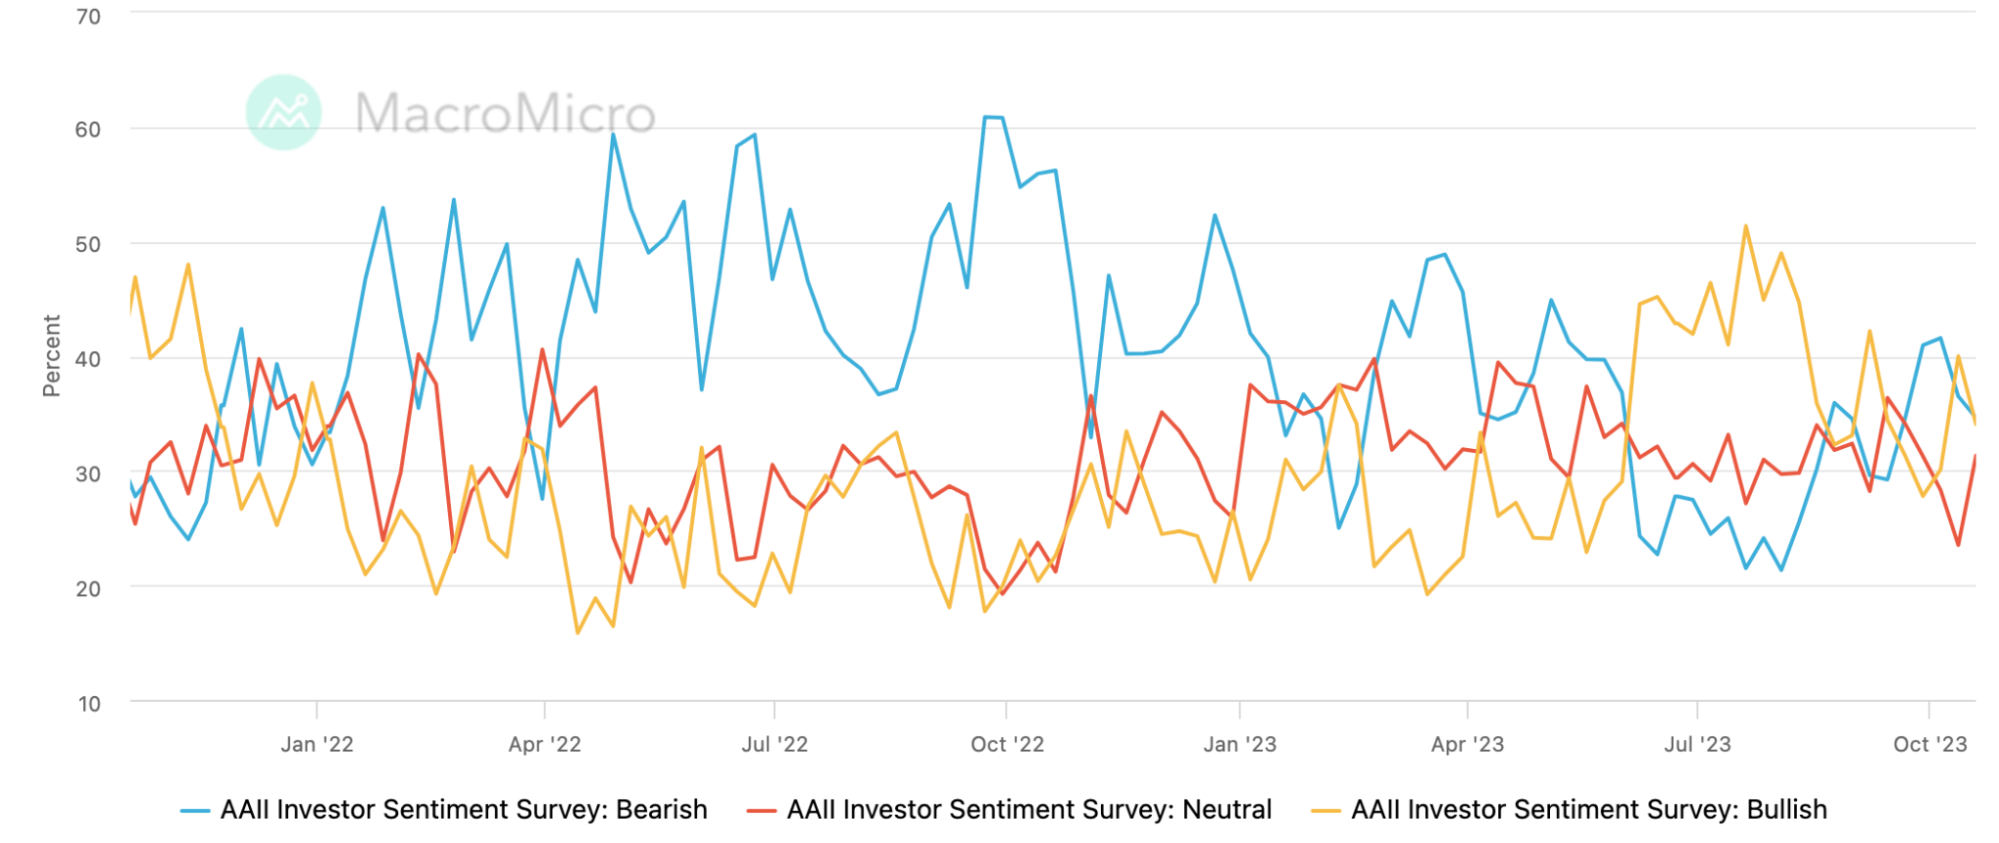
AAII 調查多空比例同時下降,中性觀點比例上升,凸顯行情進入糾結階段: