


LD Capital宏觀週報(10.16):怎麼看當下地緣風險上升?


市場概況
中東衝突超出市場預期,有升級態勢,市場在上週後半呈現明顯避險態勢,重新定價。期間美國30 yr 公債拍賣遇冷,收益率一度上漲,但不敵地緣衝突影響,最終全週長端收益率明顯走低,股市下跌,金銀油暴漲,加密貨幣下跌。
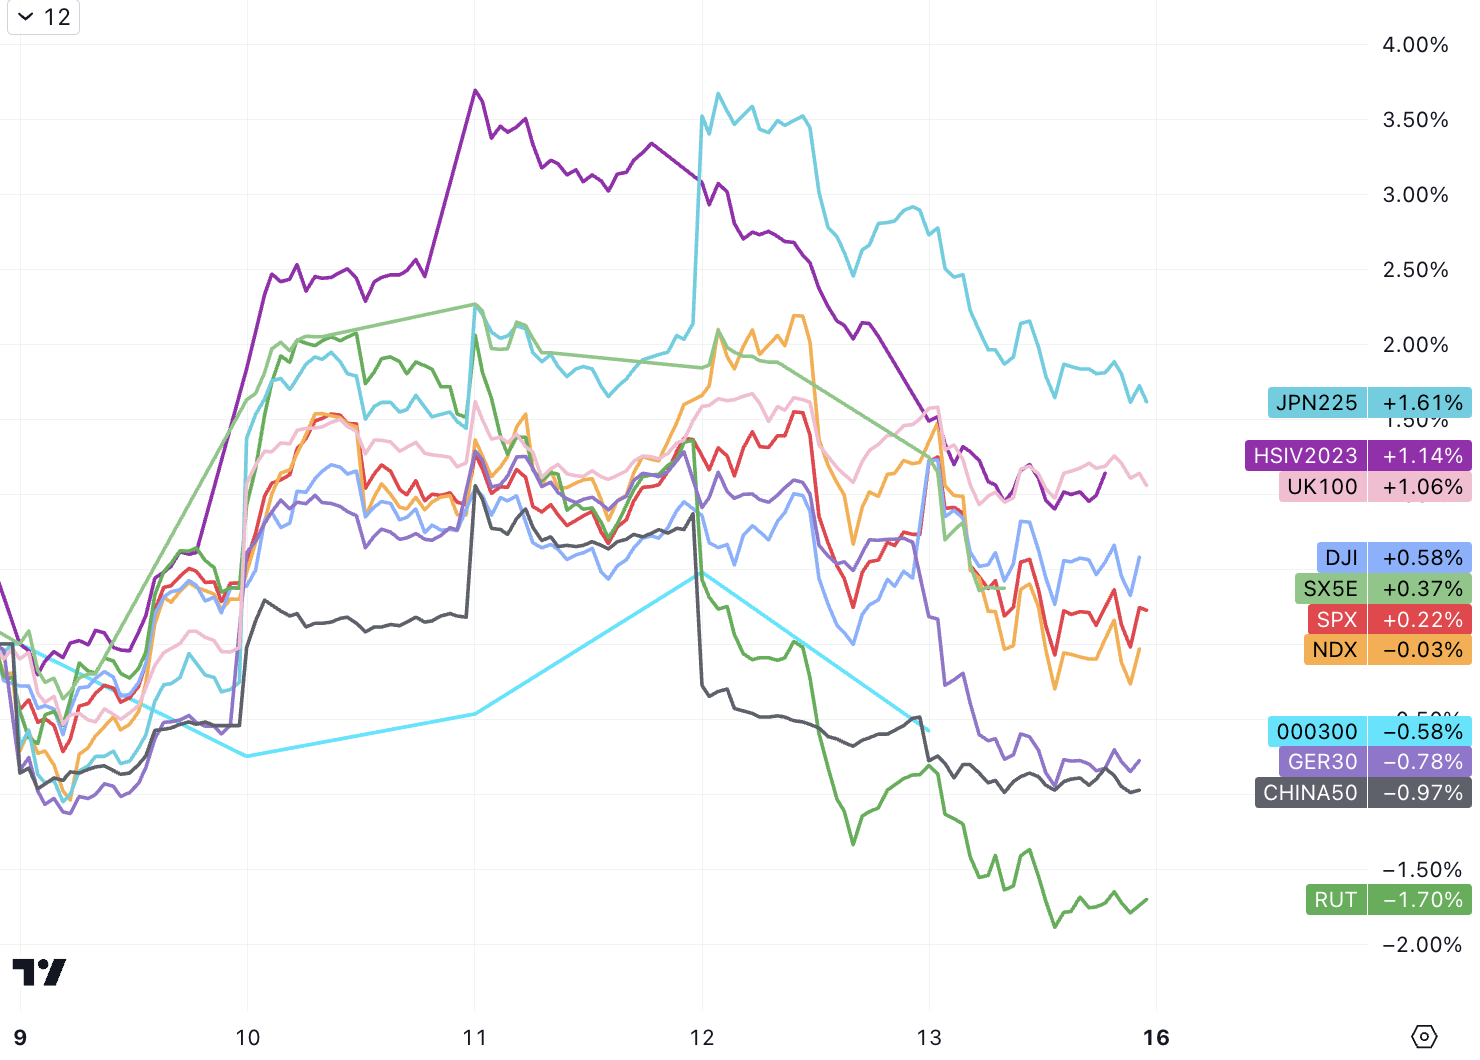
全球股市方面,正如我們前週晨會提到的一樣,股票市場在前半段並未對巴以沖突予以過多考慮,仍在消化多位Fed 官員口吻轉鴿的積極影響,整體上漲。週四週五期間疊加美國30 yr 拍賣遇冷、CPI 略超預期、初請失業金人數優於預期、通膨調查預期上升、巴以沖突沒有向好的方面發展反而進一步升級等影響大跌,但日股、美股、港股全週仍收漲:
上週的美國財報季開局良好,摩根大通、富國銀行、花旗Q3業績亮眼,主要利潤來源淨利息收入和收入數字都超預期。先前有人擔心信貸惡化造成的壞帳增加,以及存款成本上升造成的競爭,有可能導致銀行的淨利息收入下降,但實際上這兩點暫時都還沒反映出來,目前只反映出利率環境上升帶來的利差擴大的有利一面。
黃金全週表現強勢,BTC 這次未能體現避險屬性。週五SEC 不打算對法院對灰階比特幣ETF 的裁決提出上訴的消息後短暫拉升,這事件會導致SEC 需要重新審查Grayscale 的申請,但仍可以以其他理由拒絕通過:
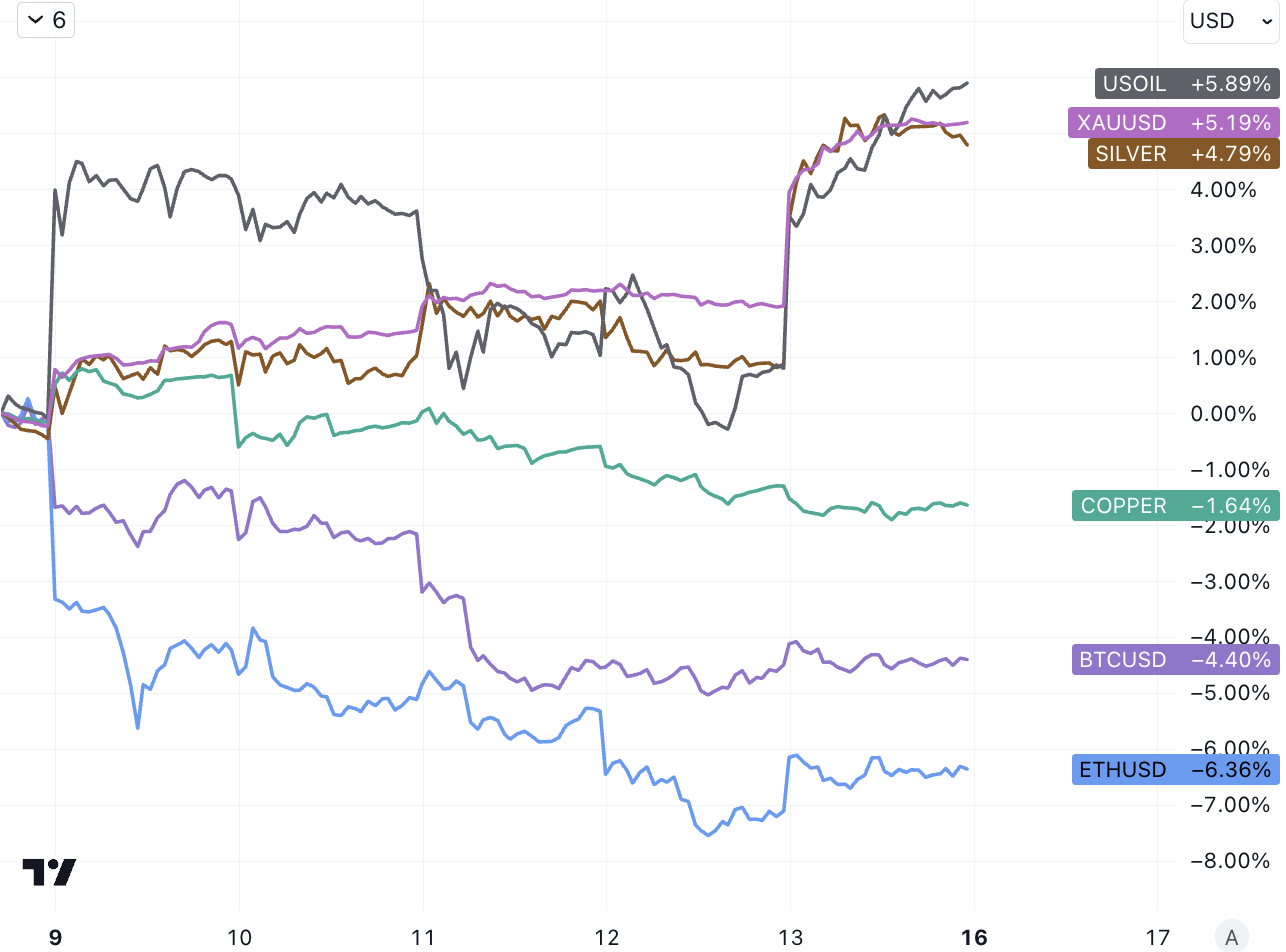
原油價格大漲6% ,但一種樂觀的觀點認為,石油的實際價格已經很高,很難想像會比現在的水平上漲兩三倍,全球經濟的石油密集程度遠不如以前,所以中東局勢對實際經濟以及通膨進程的影響將十分有限,這可能是市場前半段無視地緣政治風險的原因。
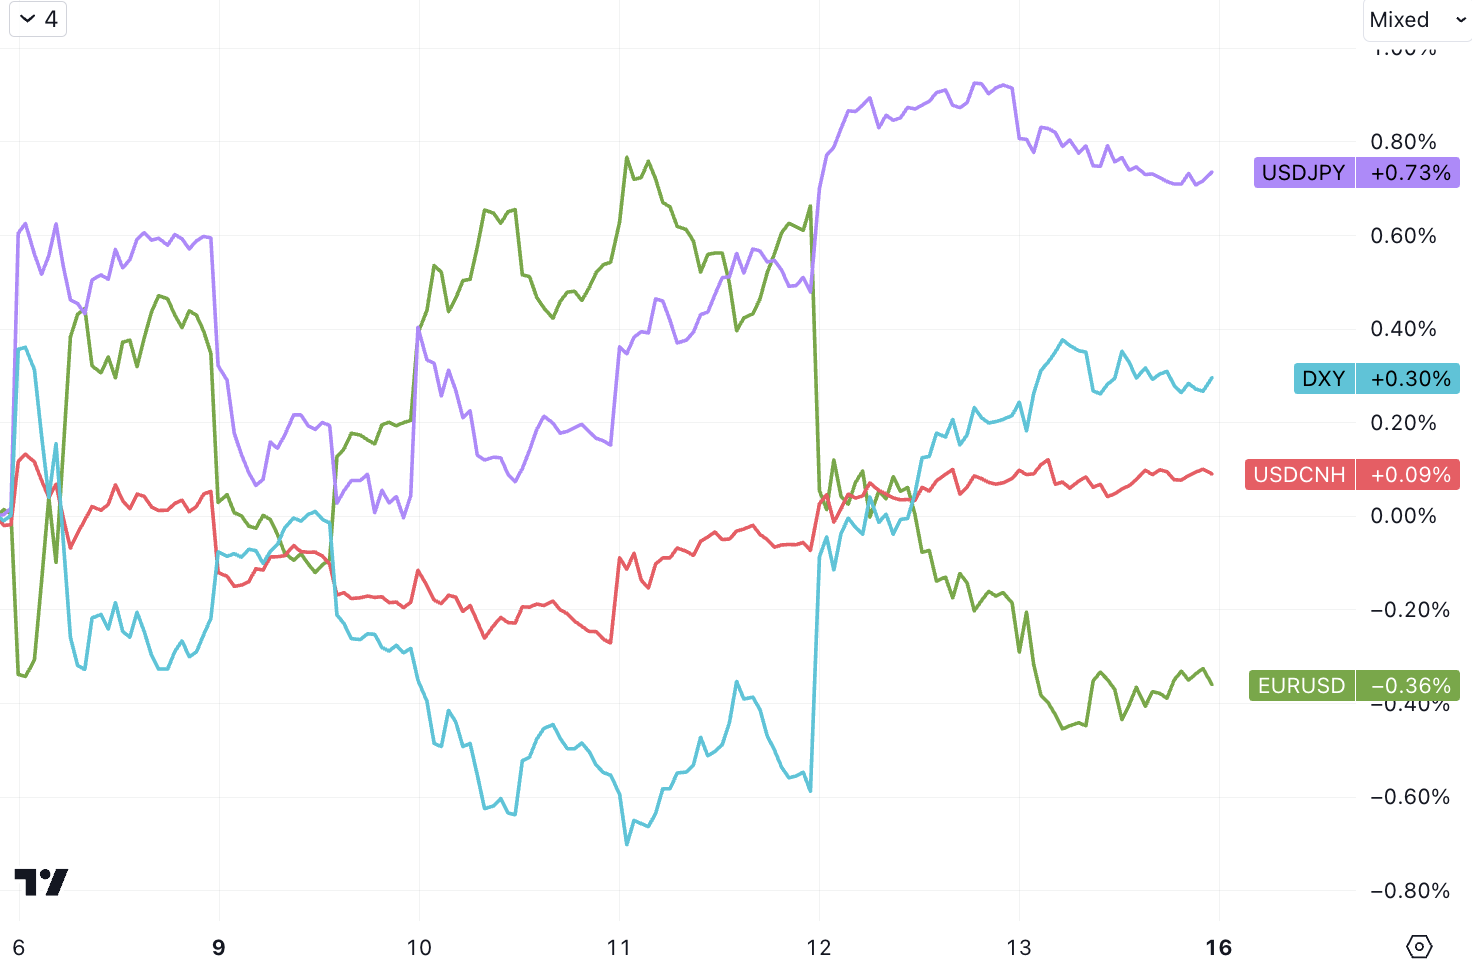
美元僅僅回調了一周,上週強勢反彈,DXY 回到106.6 上方,USDJPY 在150 整數位附近持續高位震盪:
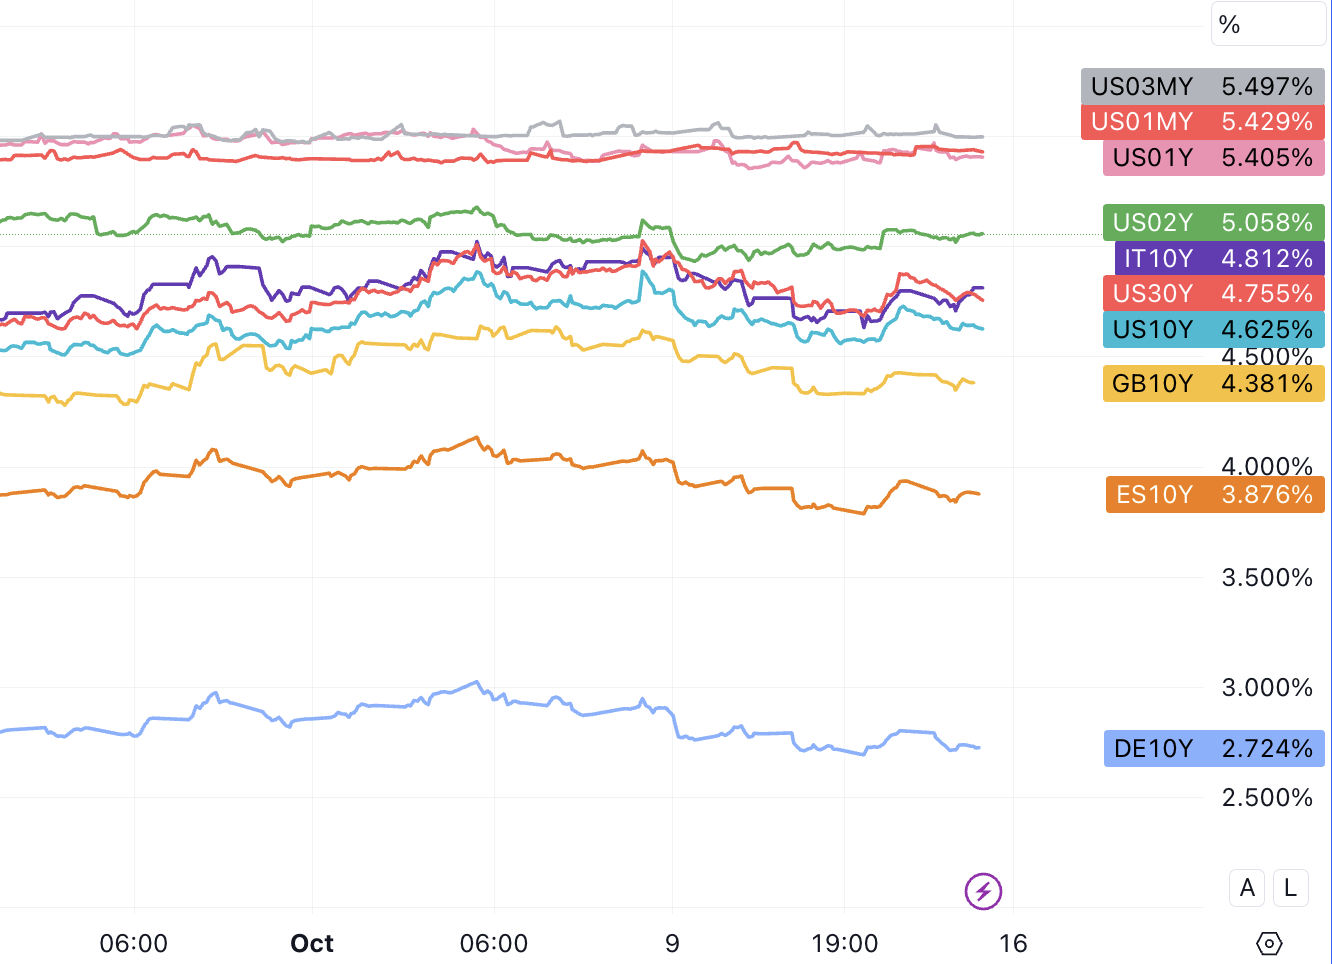
長端利率下跌明顯,短端變化不大。債券上週供給端的問題被市場關注。
上週三場新發拍賣都是比預期降價,尤其是最後這次30 yr,不僅是殖利率2007 年來新高,全場認購倍數也是明顯萎縮。在30 yr 拍賣之前,因為CPI 和初請失業金數據,美債收益率已經上漲了很大一部分,換句話說就是提早降價促銷。但是終端需求仍然不理想。
美國2023 財年聯邦預算赤字為1.7 兆美元, 2022 財年為1.38 兆美元,缺乏財政紀律是市場情緒悲觀的主要原因。這次拍賣的結果疊加前一天財政部擴大4 週, 8 週, 17 週bills 發行,規模創有史以來最高,讓人想起8 月美財政部宣布Q3天量融資計劃的重演(10 yr 3 週4 %飆升到4.46% ),現在和8 月不一樣的是,Fed 在貨幣政策收緊前景方面的口氣略有鬆動,但是美債收益率則高出太多。所以現在有一些觀點認為這次要是想壓住收益率上漲勢頭,得Powell 親自出面進行鴿派表態才行,所以現在可是一個不對稱的做多美債,包括黃金白銀,甚至是加密貨幣好時候。
目前債券市場的波動性已經超過了股票市場, 390 億美元的iShares 20+年期國債ETF(TLT)的三個月隱含波動率比SPDR SP 500 ETF(SPY)高出4 個百分點以上,這顛覆了它們的傳統關係,債券ETF 的波動率通常會平均低3 個百分點以上。儘管過去兩年TLT 跌了37% ,投資者仍不斷湧入TLT 基金,押註一旦收益率開始下降,就可能獲得超額收益。
另外值得住的是義大利10 yr 已經接近5% ,這是2012 年歐元區債務危機結束以來的最高水準。這令人擔憂,因為義大利是歐元區負債最重的成員國之一,而其政府的支出計畫仍然激進,在許多市場人士看來是不可持續的,義大利的公共債務佔GDP 的145 % ,比2012年危機時高出約15 個百分點,歐元區又一次的債務危機會來臨麼?
美聯儲是否已經完成加息週期是一個重要議題。目前市場偏向認為勞動市場已經鬆動通膨數據偏軟化,FOMC 應該放棄最後一次加息,下次會議暫停加息可以更輕鬆地在FOMC 內部達成共識。且如果第四季成長和通膨數據如預期發展, 12 月升息的理由也不充分。
如何看待地緣風險
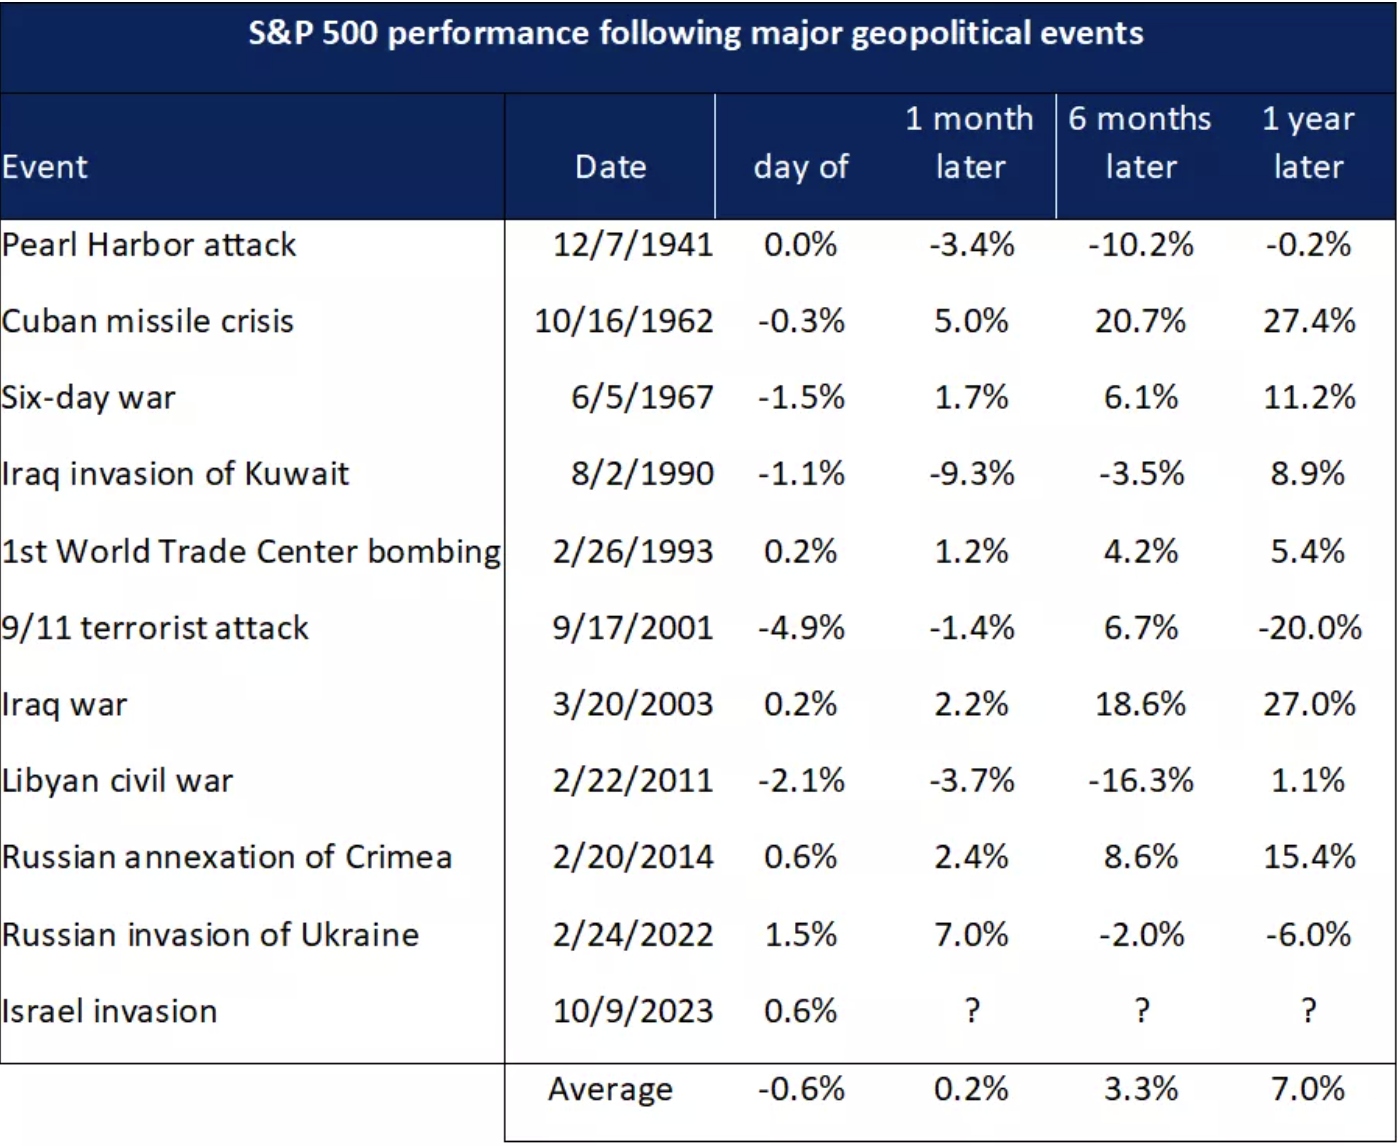
投資者天然會對不確定性感到厭惡,衝突發生後短期內股市可能會下跌,但這種影響通常是暫時的。回顧歷史,大多數情況下,即使在衝突發生後一個月內股市表現不佳,但6 個月或1 年後股市還是會反彈回升。股市價值的主要驅動因素還是可持續的獲利,地緣政治事件的衝擊多半會被基本面蓋過。
對於投資產業的影響:地緣政治風險上升的背景下,用於資產定價和趨勢判斷的量化模型意義會變弱。在全球貿易成長和很少的政治衝擊的支撐下,幾十年來的相對穩定使得預測成長、利率和通膨等宏觀經濟變量變得更加容易。當關於世界的基本假設更少且更簡單時,評估這些值將如何演變相對容易。
如今,經濟越來越受到政治和外交政策的影響,這超越圖表、資產負債表和比率有其自身的意義。試圖解析地緣政治事件只會為市場帶來更多的人為錯誤。不過有研究顯示,市場波動擴大了主動型基金的報酬範圍,考驗基金經理人的水平時刻到來了。在高波動環境下,投資組合多元化變得有吸引力,這包括商品、加密資產、藝術品等另類資產在內。
眼下中東局勢的風險點:會不會把伊朗、美國、沙烏地阿拉伯甚至俄羅斯等更多大國/能源大國參與進來。極端的「尾部風險」 — — 例如,台海會不會打起來,俄羅斯是否會在烏克蘭使用核武?
市場的行為模式往往傾向於要麼認為風險是可控的,價格擾動最小,要麼是災難性的,以至於完全拋棄風險敞口。會在兩個極端之間橫跳,而不會逐漸演變。
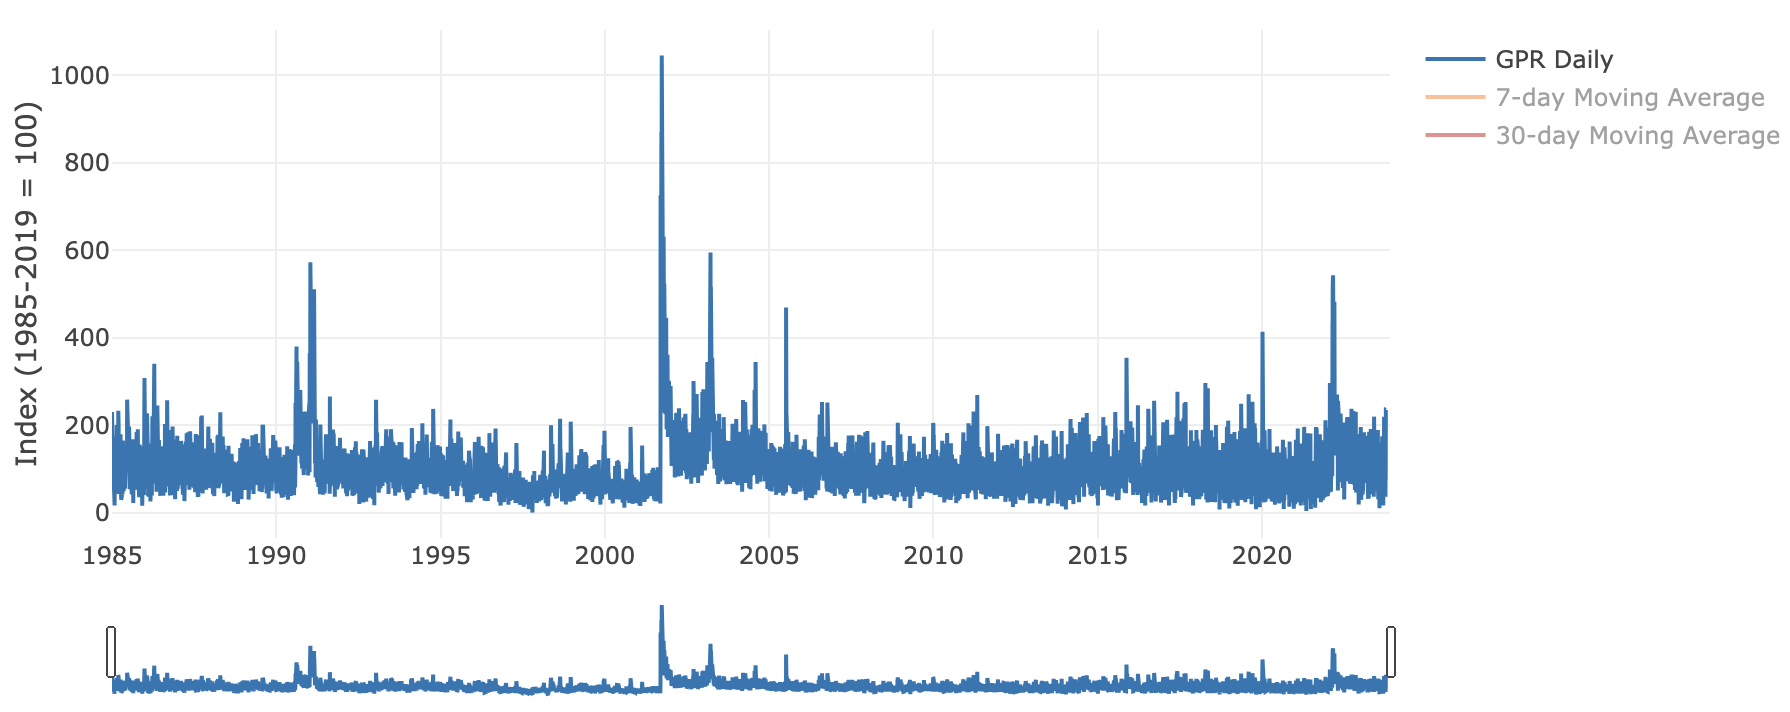
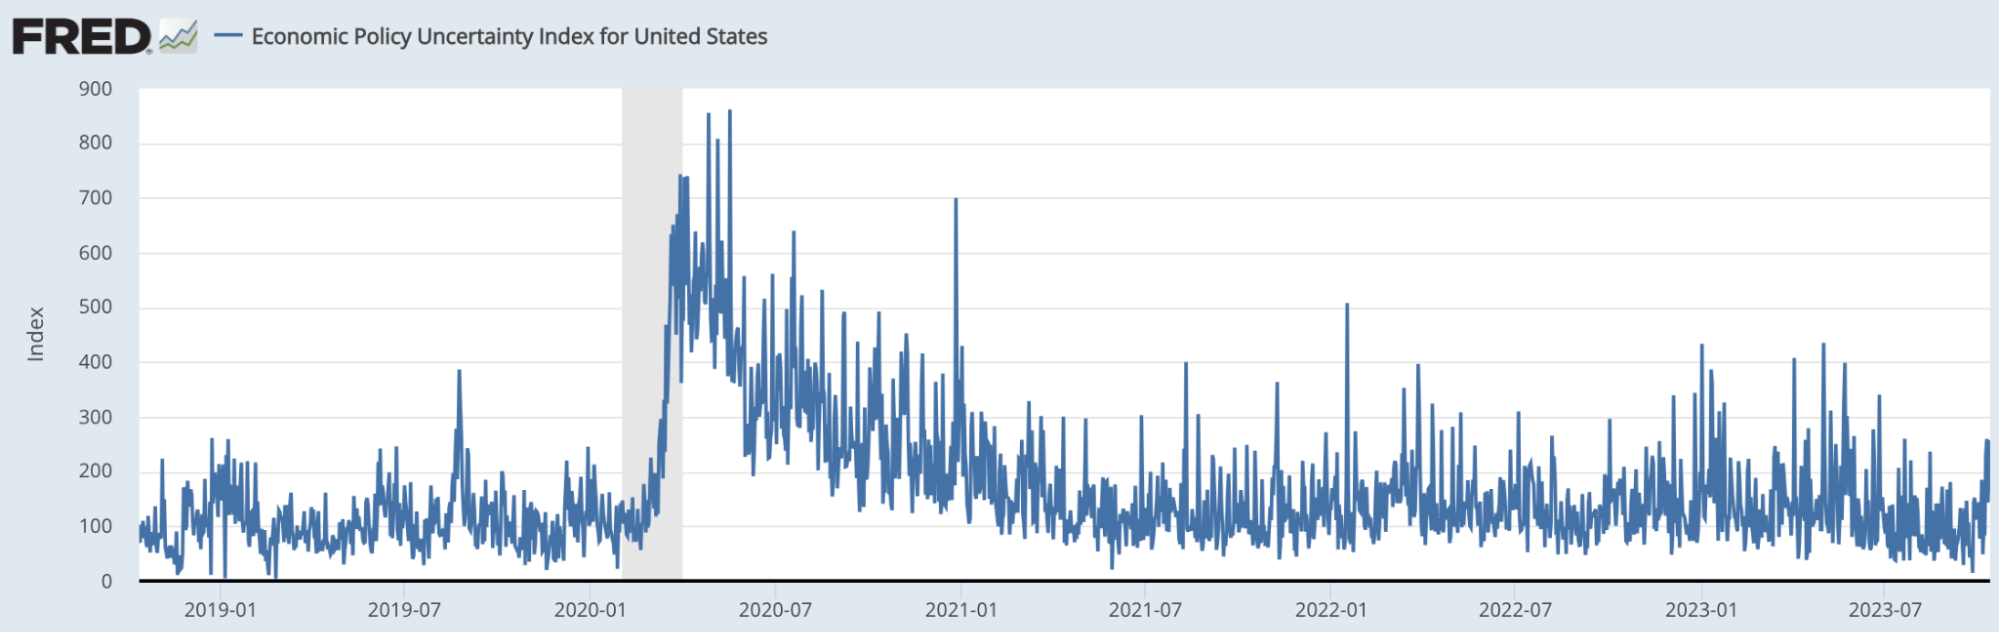
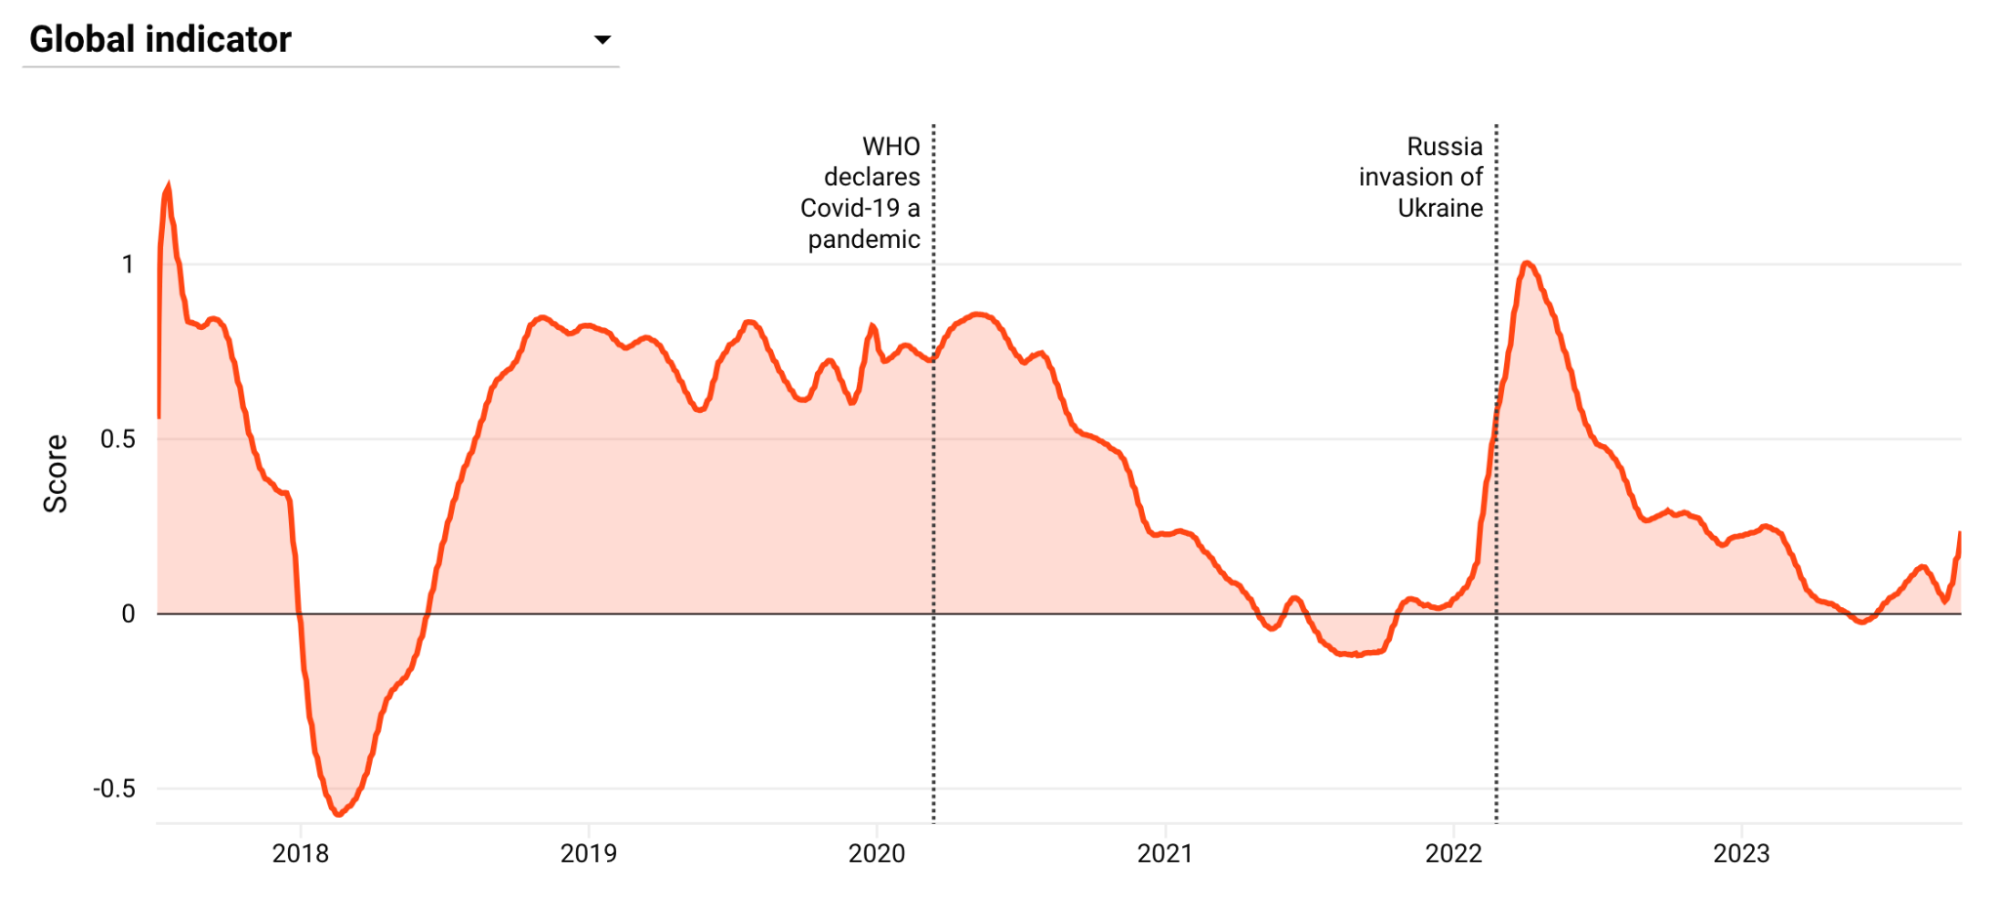
附高頻更新的三個風險index(原理是抓取分析師報告或傳統和社交媒體中與特定風險相關的關鍵字的頻率以及與之相關的情緒)目前升幅都還不大:
Dario Caldara and Matteo Iacoviello‘s geopolitical risk (GPR) index:
Economic Policy Uncertainty Index for United States:
BlackRock chart on its Geopolitical Risk Indicator:
市場要聞
週五一早,媒體報導Isreal 要求Gaza 被捕地區全部人口遷移至南部的消息震驚全球,成為市場最大的驅動因素,西方的媒體,包括bbc,cnn 都在討論加沙的人口一半都是兒童的這麼一個現象,輿論上也不像之前的週末一邊倒像以色列。
以色列總理本傑明·內塔尼亞胡週日發誓要“摧毀哈馬斯”,哈馬斯則告訴當地居民不要理會以色列向南移動的信息。世界衛生組織表示,以色列下令疏散加薩22 家醫院的命令是「對傷病員的死刑宣判」。
(Israel 曾兩次武力入侵Gaza。第一次是“鑄鉛行動”, 2009 年1 月進行了為期15 天的地面入侵。當時國防軍佔領了邊境附近的領土,目的是關閉用於走私糧食、戰士和武器的隧道。
第二次是2014 年的“保護邊緣行動”,以色列國防軍在該行動中在地面上待了19 天。
現在第三次地面入侵迫在眉睫。它看起來可能比以前任何時候都更大、更長、更暴力。 Gaza 是人口超過200 萬的密集地區,Isreal 報復心理極強,所謂盛怒之下什麼事都可能發生。而Hamas 深植於Gaza,植根於一系列慈善機構、學校和清真寺。將Hamas 從Gaza 分離幾乎是不可能的任務。早在14 年前,Hamas 在Gaza 有幾百公里長的隧道。現在Trump 發X 說現在事實上有兩個Gaza,一個是地面上的,一個是地下的。可以想像目前地下這個gaza 規模。現在最新的消息是Isreal 和Hezbollah 在以黎邊界已經交火,Hezbollah 自稱裝備了高精準武器,這個週末祈禱世界和平吧)
加薩當週日表示,迄今為止,以色列的報復性攻擊已造成超過2450 人死亡,其中四分之一是兒童,近萬人受傷。黎巴嫩真主黨宣佈在週末也和以色列開始了互相襲擊,專家猜測或將以色列軍隊地面攻擊加薩作為參戰節點。
就在今天凌晨,伊朗官方表示不會再旁觀,“如果明天繼續再加沙犯罪,那就太晚了。”
美國9 月整體CPI 超預期上漲,核心CPI 因房屋通膨難降連續第二個月環比上漲0.3% ,美聯儲的抗通膨「最後一公里」頗為艱難,綜合來看,房屋類計畫的黏性是這次名義通膨超預期的主要原因,其次是波動率一向偏大的能源和食品,而除去能源和食品的商品類已經是負貢獻。在核心服務類項目中, 9 月房屋指數季增由0.3% 加速至0.6% ,租金指數上漲0.5% ,業主等效租金指數較上季上漲0.6% 。
美國財政部擴大四周, 8 週, 17 週國庫券發行,規模創有史以來最高。美財長Yellen 稱美國並未排除對Iran 實施新的製裁。
外媒通報中國正在考慮成立新的規模數千億人民幣股市平準基金。該計劃可能會透過現有金融機構和專業管理基金投資國內股票。不只政府的資金,機構也將進行配對出資。
10 月以來,越來越多美聯儲官員演講強調了多次提到最近金融狀況的緊縮如果持續下去,可能會抵消進一步加息的需求。
Logan 說如果長期利率因期限溢價上升而保持較高水平,那麼進一步加息的必要性可能會降低,不過,如果經濟強勁是導致長期利率上升的原因,FOMC 可能需要採取更多行動。
Daly 表示絕對能夠想像到中性利率調整到2.5% ~ 3% 附近,收緊的金融狀況可能相當於一次升息。
Bostic 說Fed 不必再升息,除非通膨下降停滯。不認為美國會步入衰退。
Collins 說對於實現軟著陸吃現實樂觀態度,目前可能接近,也可能處於高峰利率。
Jefferson 表示正在密切關注收益率的變化,也在一個密切評估貨幣政策究竟能夠收緊到何種程度的關鍵位置,展望未來他表示自己很清楚更高的債券收益率會導致金融狀況收緊。
密西根大學消費者信心指數全面走低,通膨預期,不論短期或長期,都是全面上漲。
UAW 將罷工擴大到FORD 在Kentuky 的一家工廠,FORD 目前表示無法對UAW 要價答應更多。 Kaiser 則表示已經和工會達成初步協議,至少罷工規模不會再擴大。
週五Scalise 宣布退出眾議員議長競選,Trump 的支持者,之前敗於Scalise 的Jim Jordan 獲得GOP 內部提名,剛被罷免的凱文·麥卡錫表示支持Jordan 接替他的職位,共和黨內部對麥卡錫幾週前向民主黨妥協避免了政府部分關閉感到憤怒。
有民主黨批評Jordan 之前的言論煽動2021 年初暴民闖入國會,這個人的政治傾向保守,但在共和黨內極右翼看來顯然還不夠保守,所以這部分人不支持Jordan 上位。
從初步統計來看Jordan 依舊無法獲得足夠的內部支持,可能導致共和黨持續擺爛,如果眾議院無法正常運作,任何立法都無法在國會通過並提交給總統。
IRS 向微軟發出追繳高達289 億美元稅款的通知。微軟計劃通過行政上訴對這些通知提出異議,並願意在必要時走上司法程序。對微軟來說也有好消息,英國競爭與市場管理局(CMA) 批准了微軟對動視暴雪690 億美元收購案議。這筆創下遊戲史紀錄的收購案,歷經20 個月終於敲定。這次交易完成後,意味著微軟將成為世界上收入第三高的遊戲公司,僅次於騰訊和索尼。
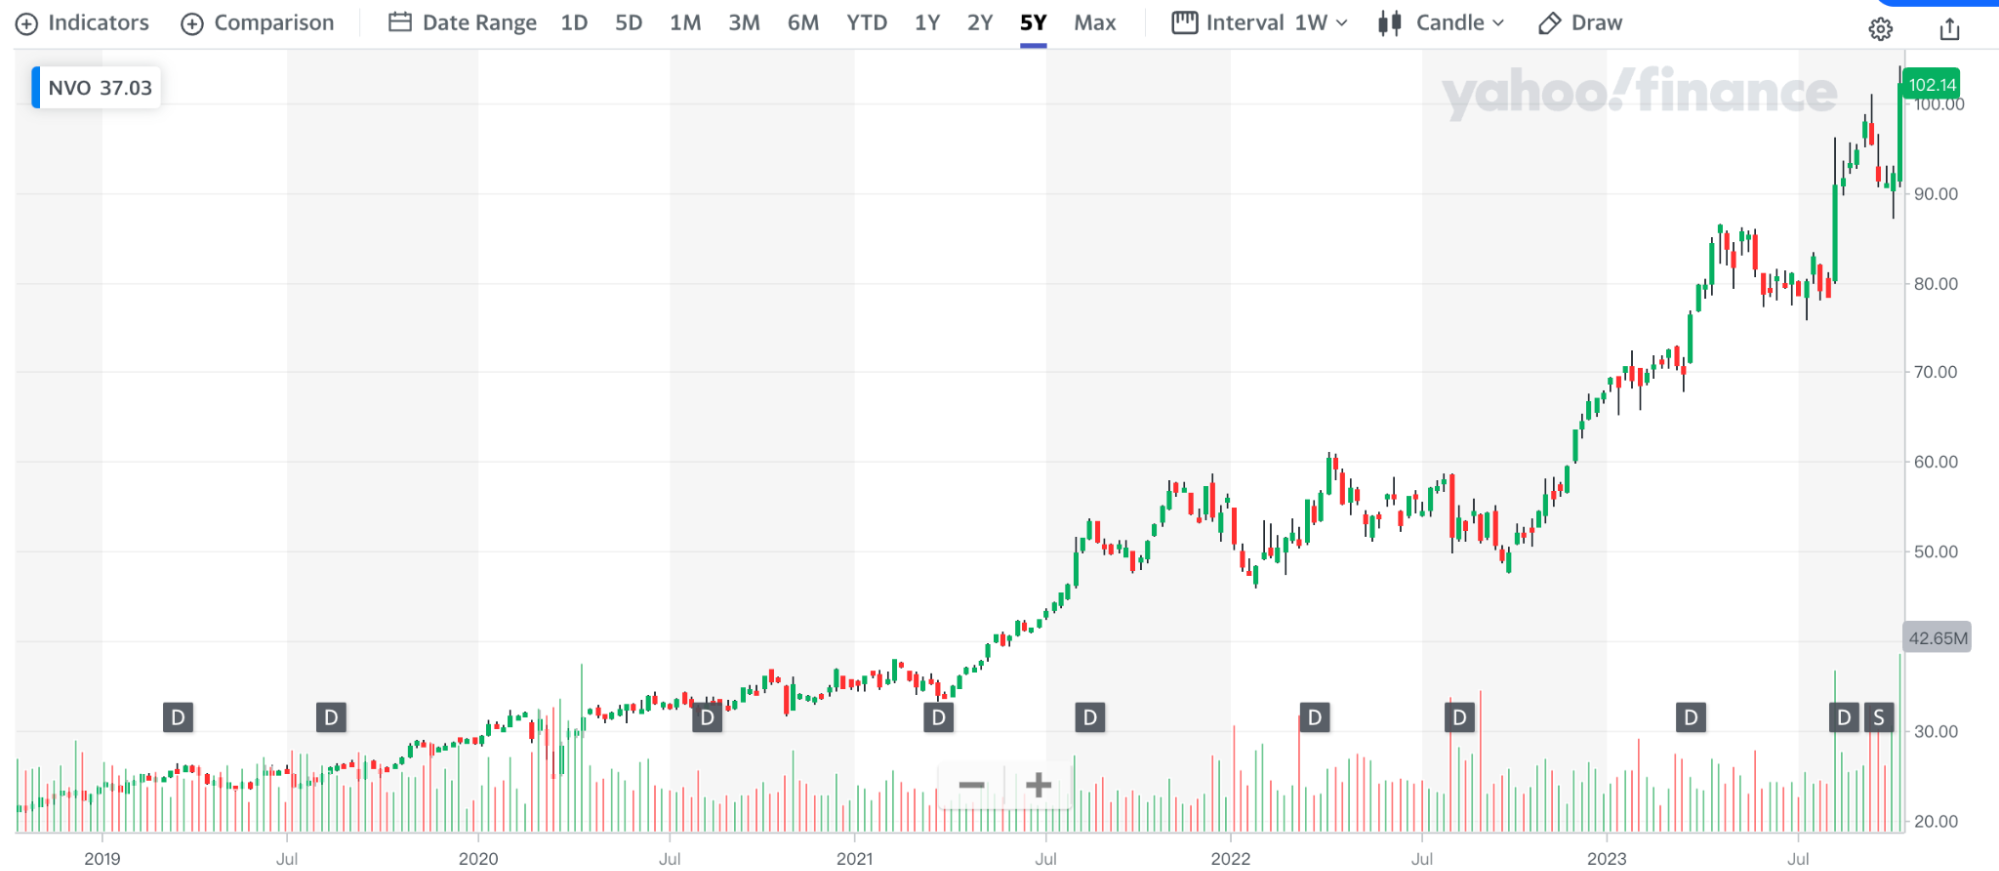
「減肥神藥」實在太火,諾和諾德上週年內三次上調預期,將全年收入成長預期從此的27 – 33% 上調至32% -38% ,並將稅前利潤(EBIT) 成長預期從先前的31 – 37% 上調至40 – 46% ,分析師預期為成長37.5% 。受此影響,諾和諾德股價一度大漲逾5% ,創下歷史新高,年初至今漲近50% 。市值超過奢侈品巨頭LVMH,成為歐洲最有價值的公司。
部位和資金流
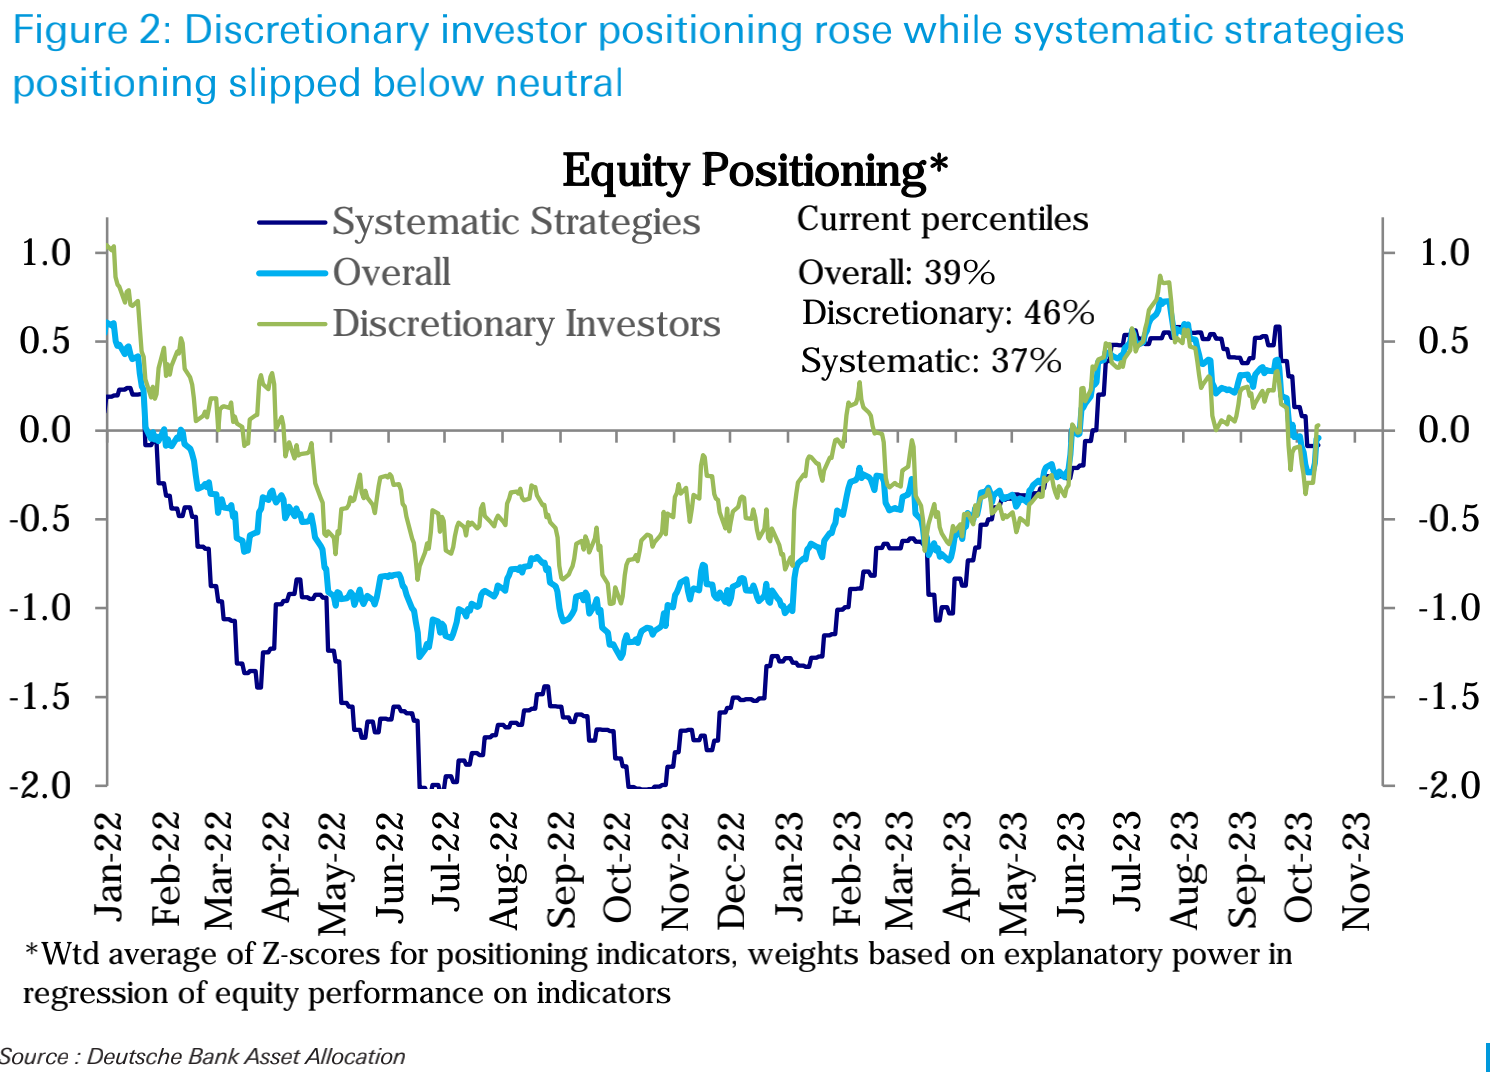
主觀投資者部位從中度空倉轉為中性(第46 百分位),然而係統性策略部位下降至略低於中性(第37 百分位):
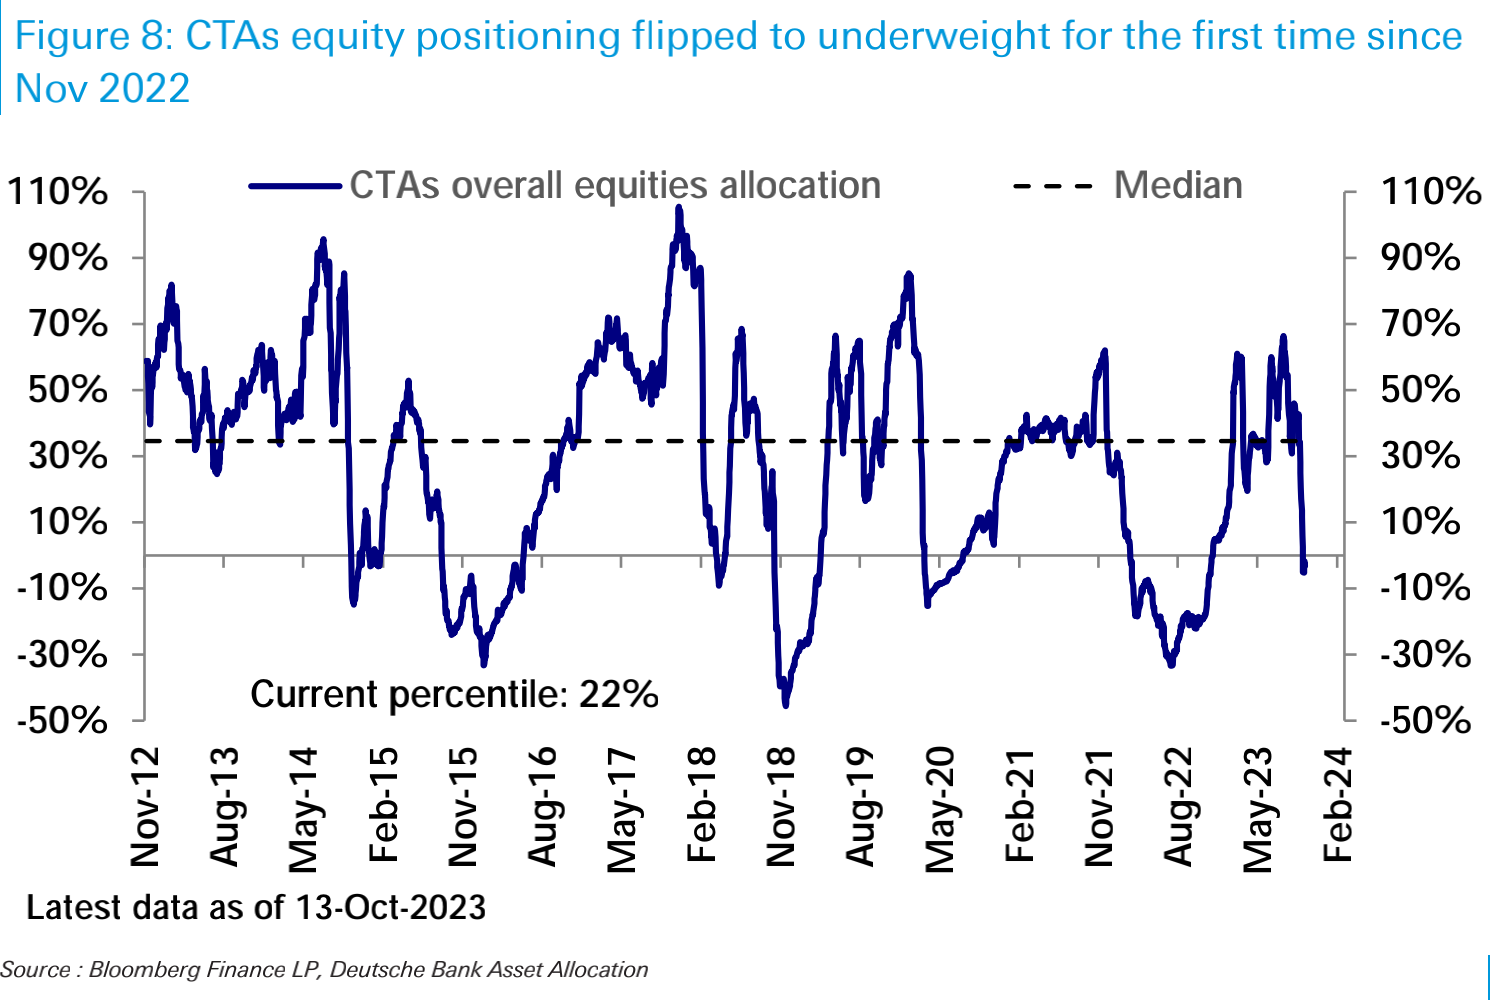
值得注意的是,CTA 資金總體上在近一年內首次轉為看空股市:
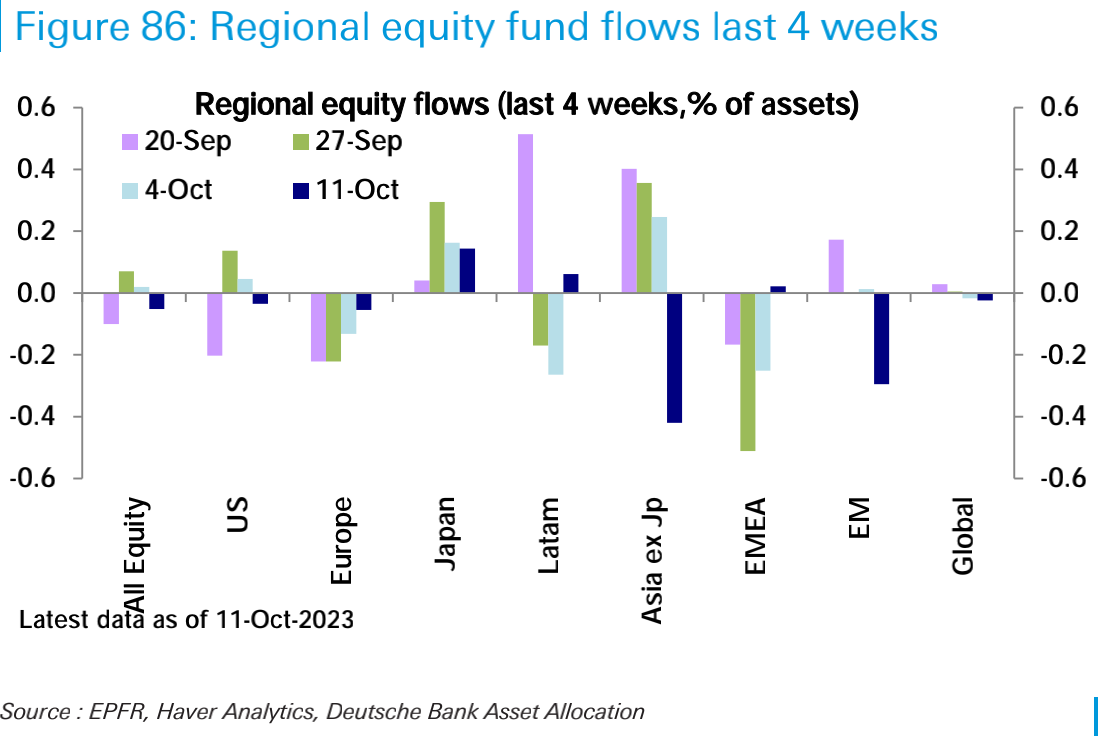
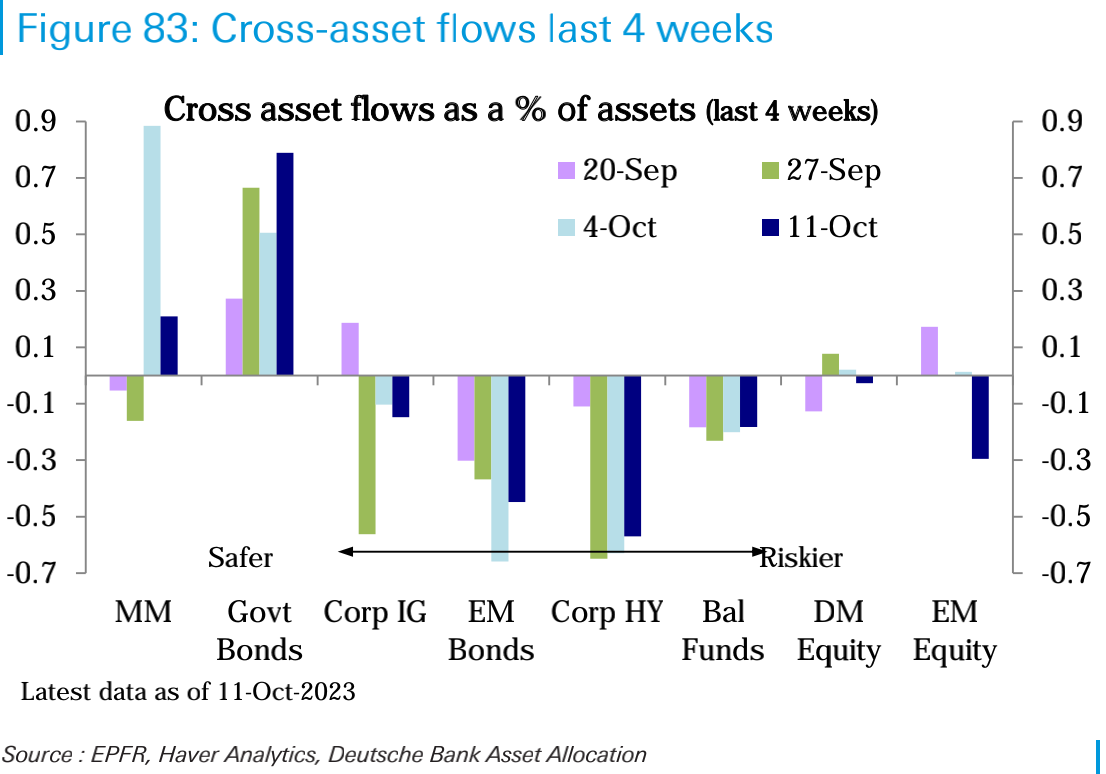
股票基金本週出現淨流出82 億美元,結束了前兩週的連續淨流入。新興市場(流出43 億美元)和美國(流出30 億美元)主導了流出
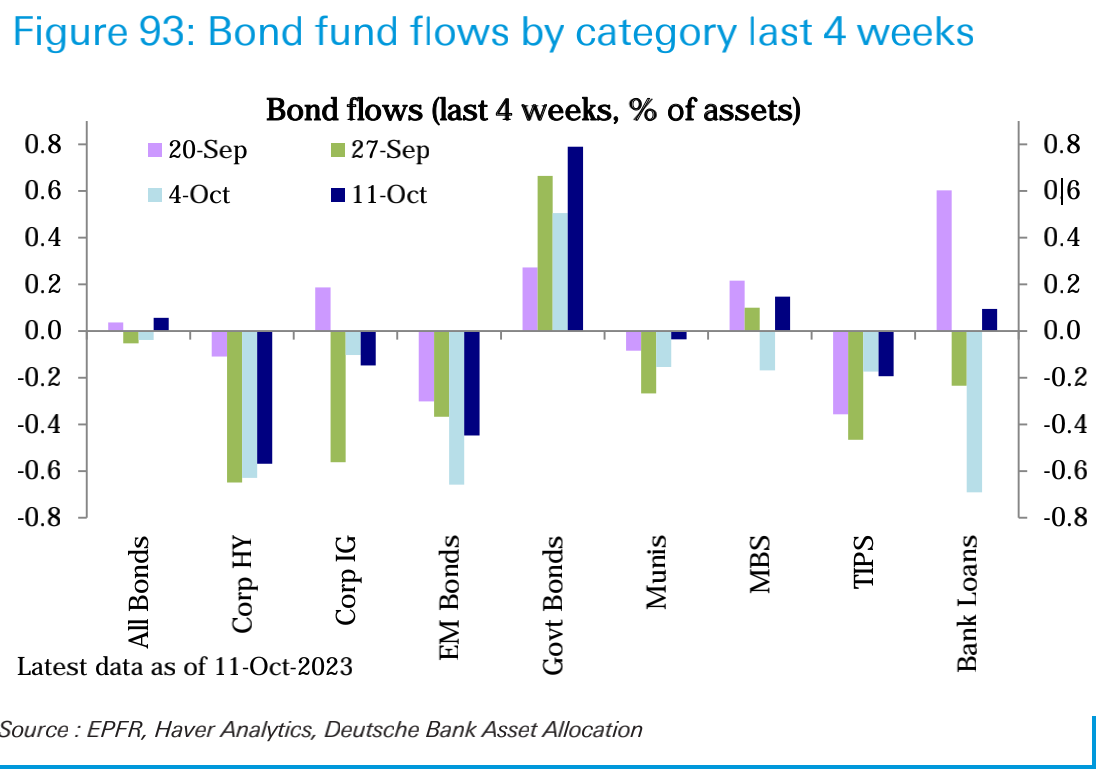
債券基金(流入37 億美元)在過去兩週淨流出後轉為淨流入,主要由於政府債券(流入72 億美元)淨流入加速至三個月新高推動:
貨幣市場基金(流入169 億美元),但規模遠小於上週:
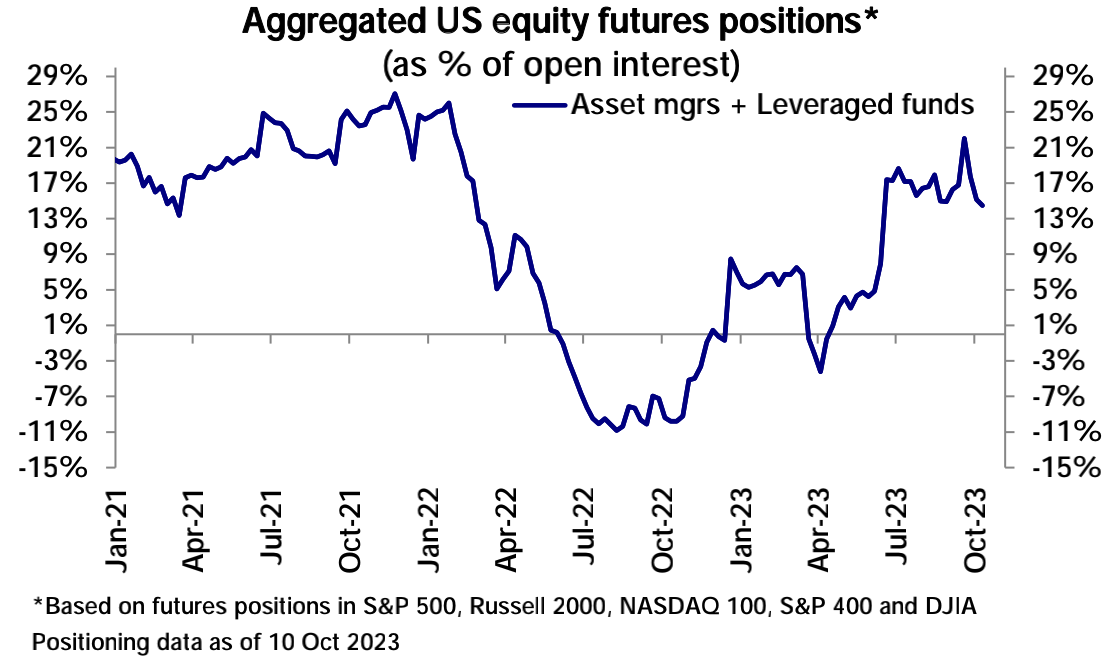
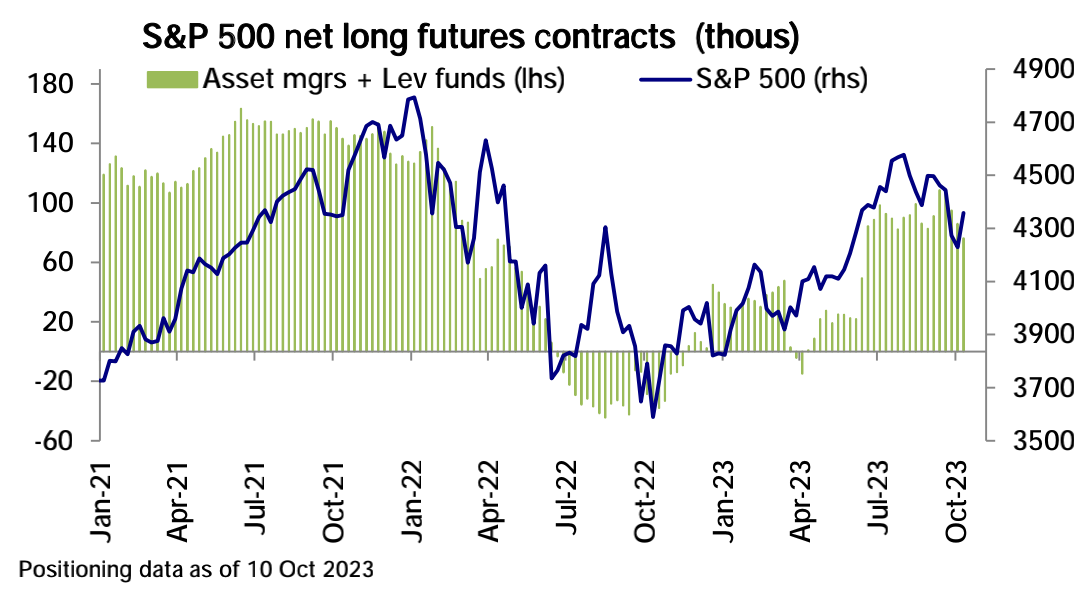
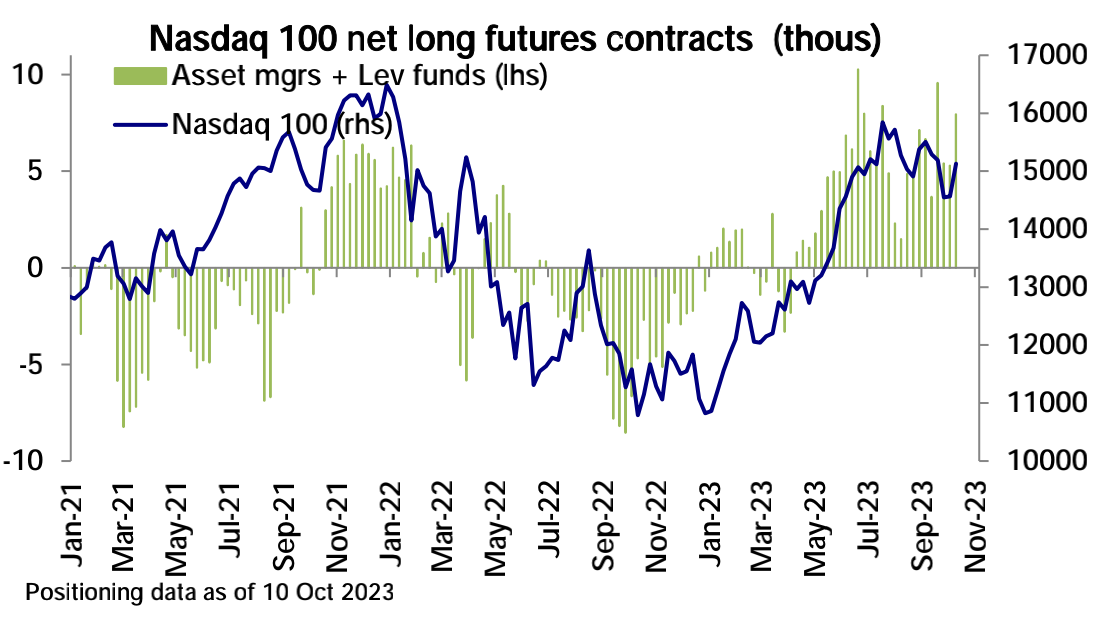
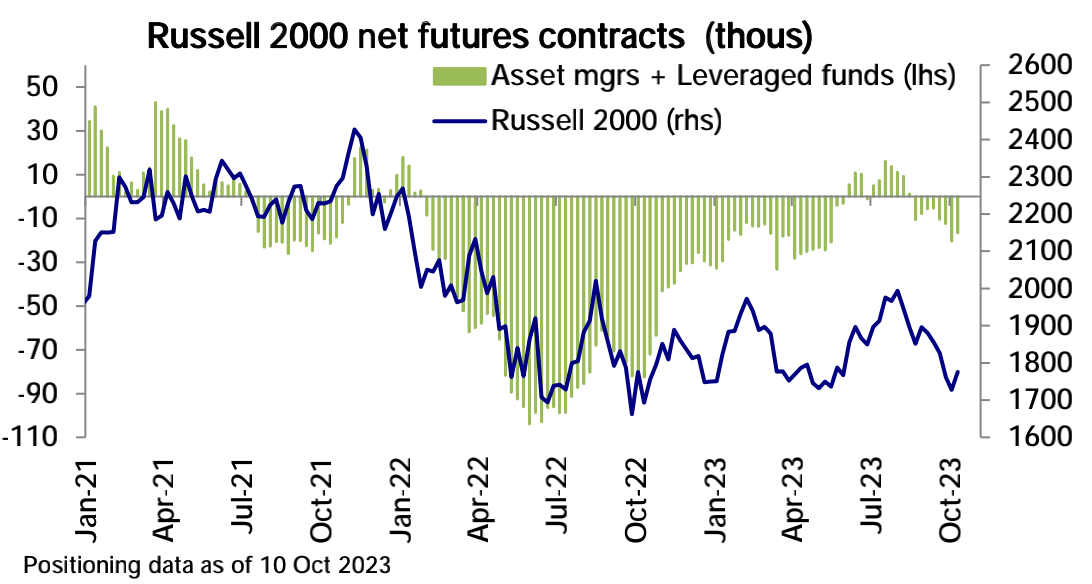
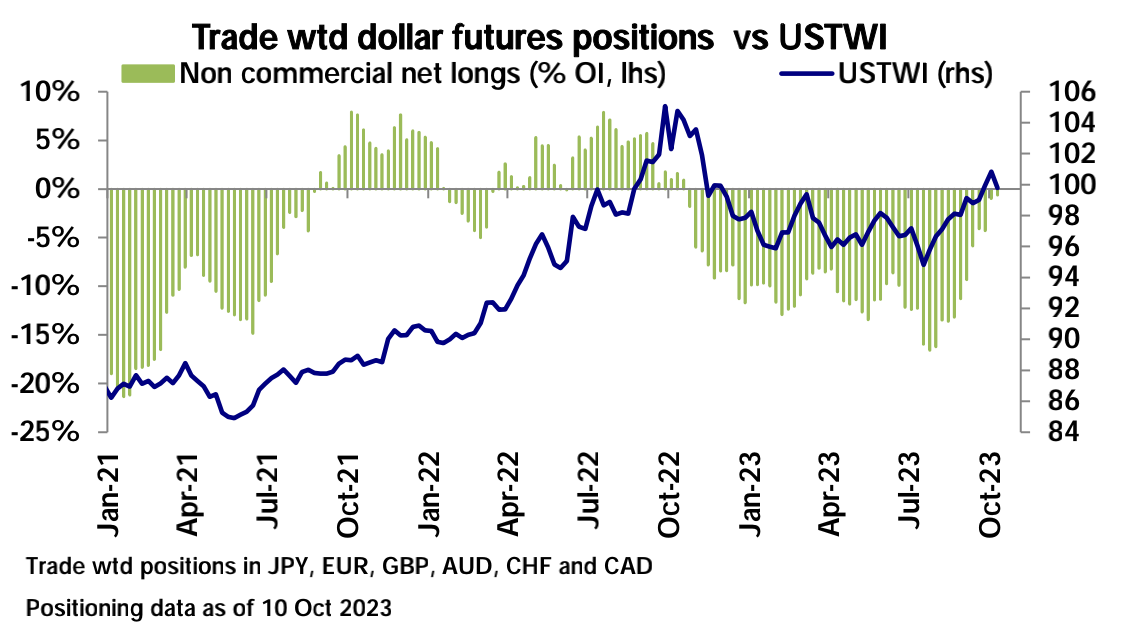
CFTC 數據,美國股指期貨淨多頭持股第三週下降。標普500 淨多頭持倉下降主導了這一趨勢,而納斯達克100 淨多頭持倉增加,而羅素2000 淨空頭持倉有所減少:
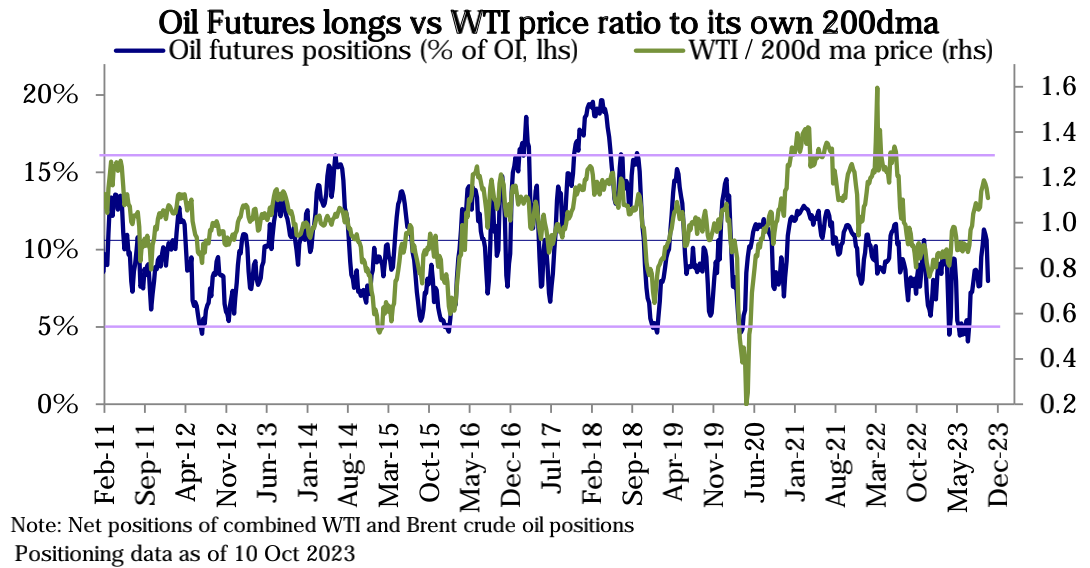
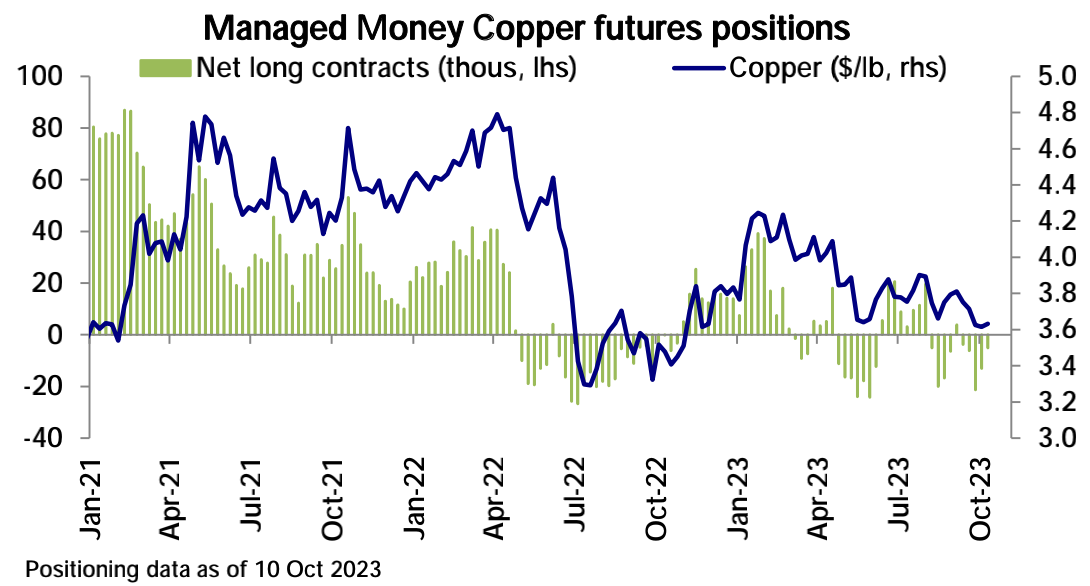
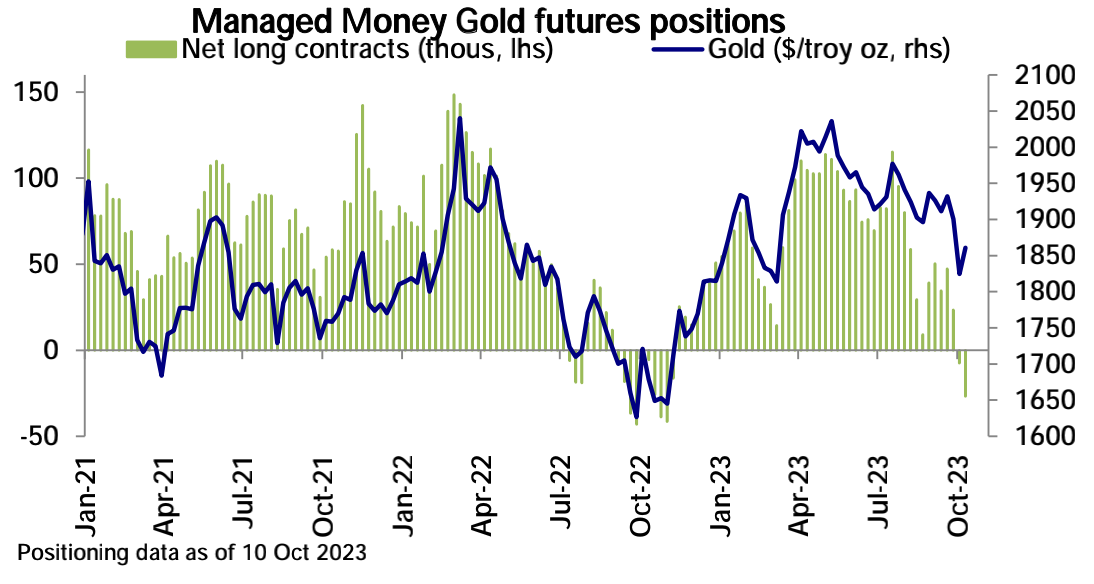
大宗商品方面,原油淨多頭持股下降,而黃金、白銀淨空頭持股增加。銅淨空頭持倉減少:
市場情緒
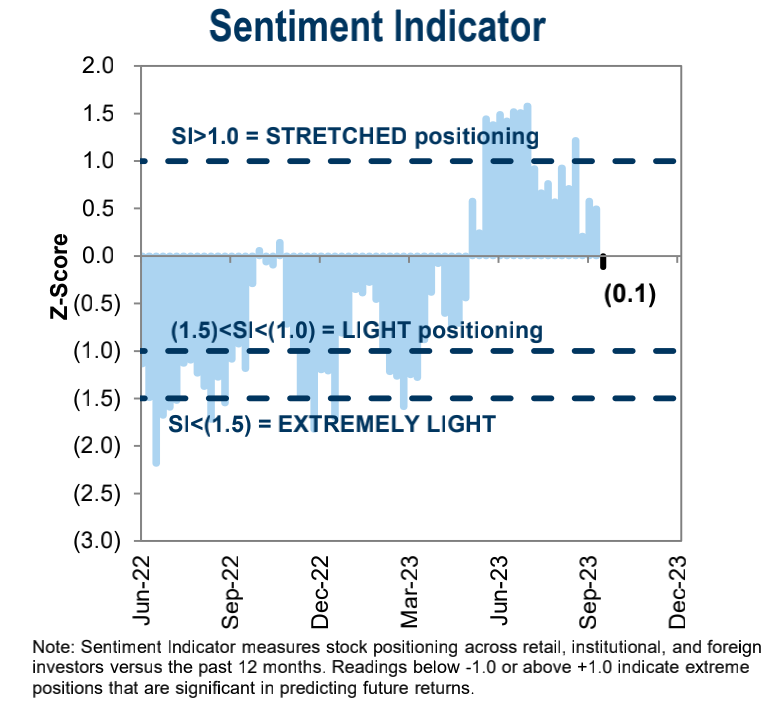
高盛的機構情緒指標回落至負值為5 月底以來最低:
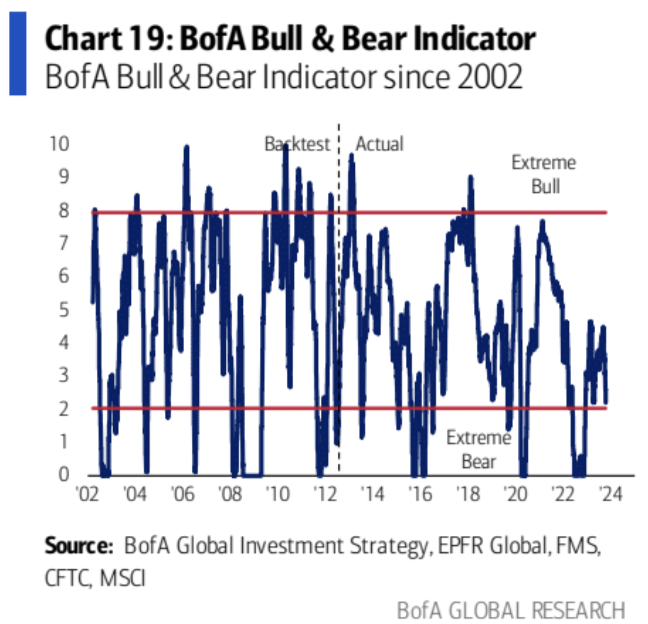
美銀的牛熊指標進一步下跌至2.2 , 2.0 以下為情緒過度悲觀的買入區域:
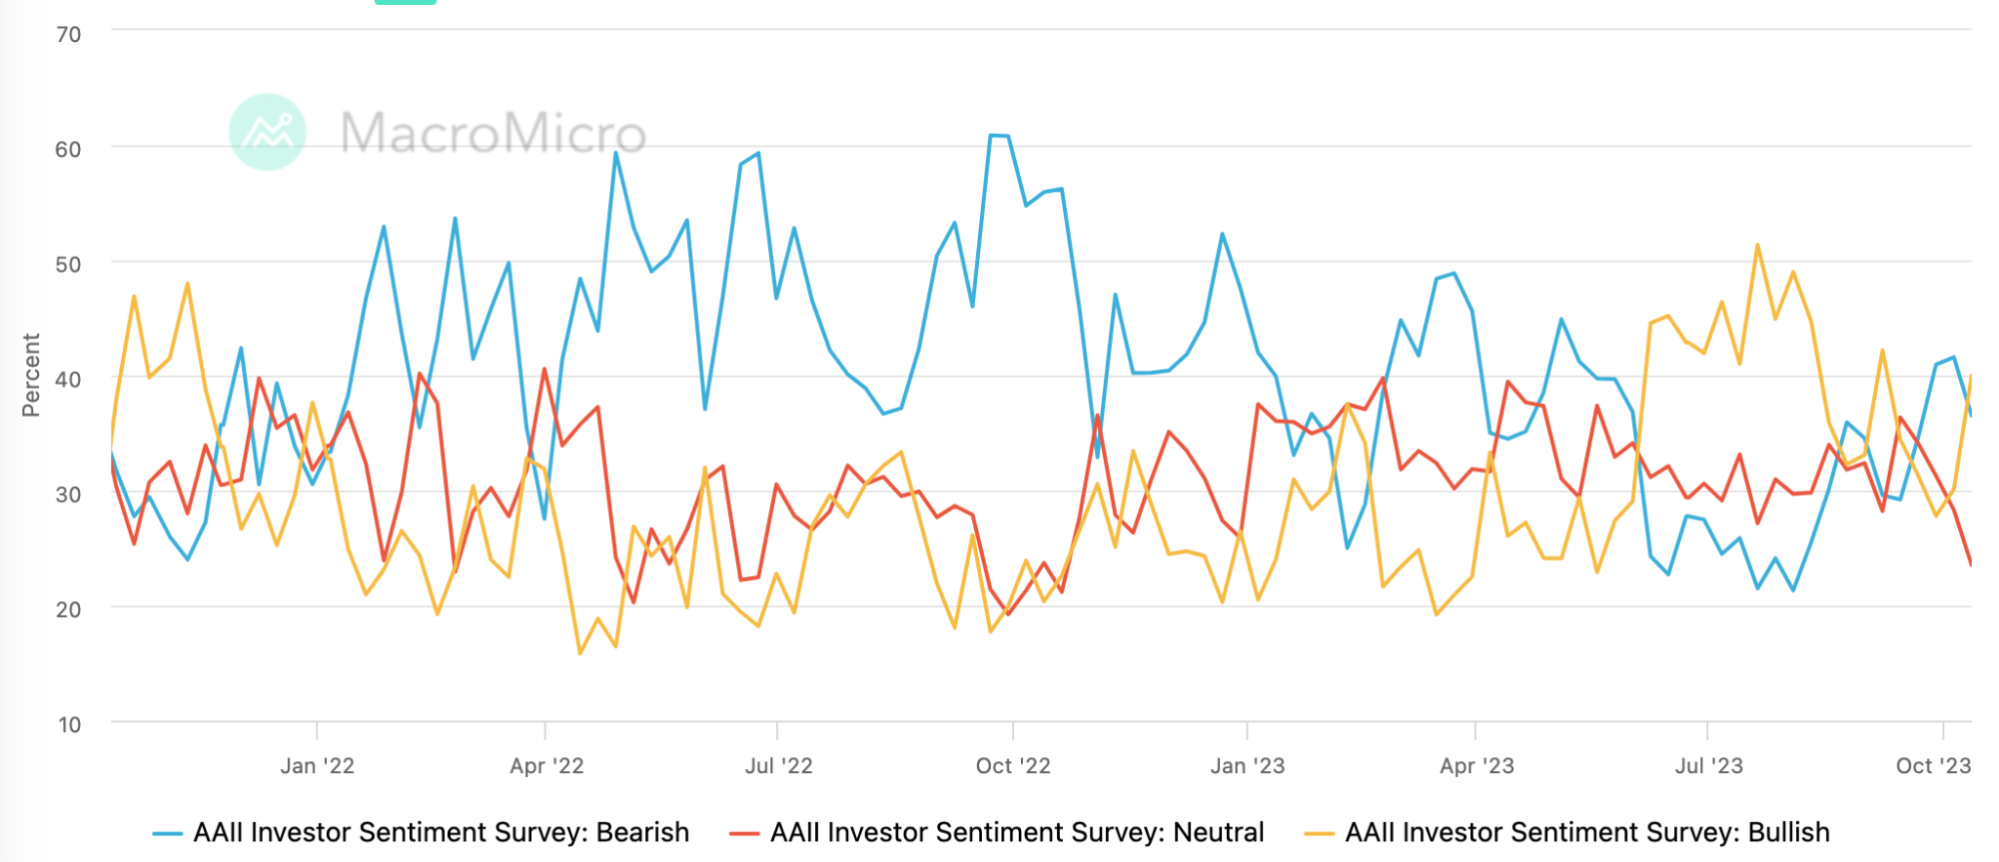
AAII 調查:看多情緒大幅上升,看空情緒下降,中性觀點比例跌至一年來最低:
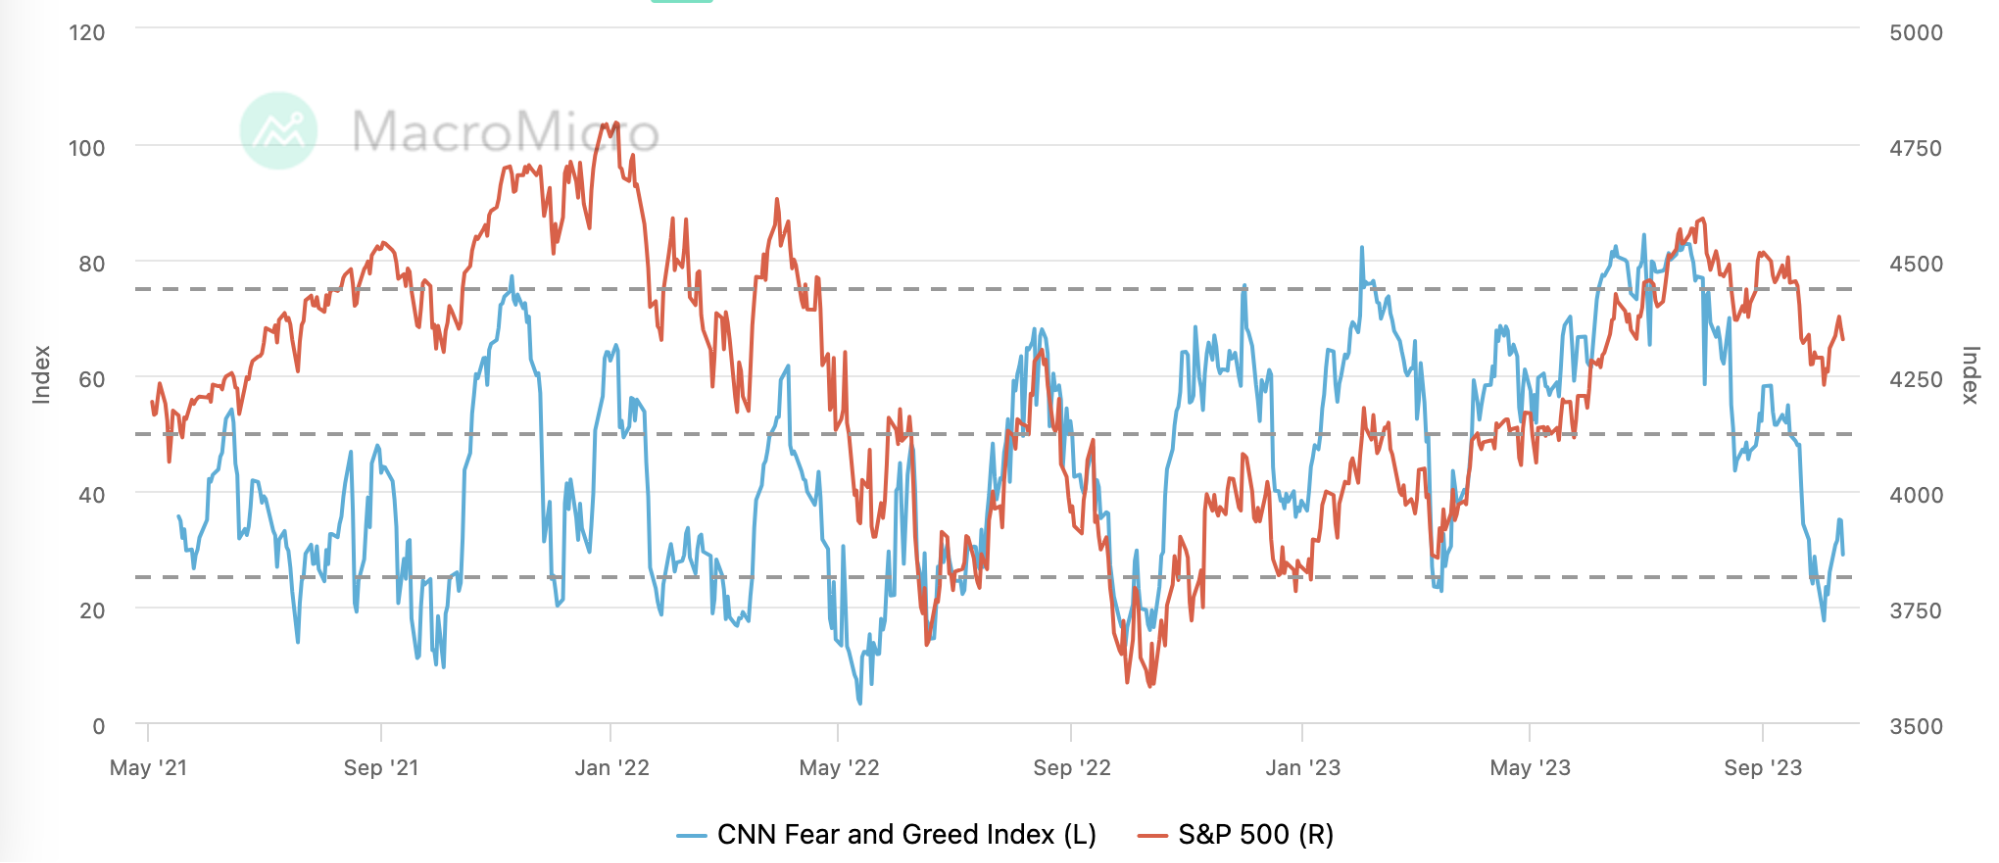
CNN 恐懼貪婪指標低位徘徊全週變化不大:
專家觀點
世界大戰,最危險的時刻
橋水基金達裡奧週四發表題為「向國際戰爭又邁進一步」的文章認為,巴以沖突升級為世界大戰的可能性已經達到50% 。 「我認為,這場戰爭有很高的風險會導致幾場不同類型的衝突在許多地方爆發,它造成的有害影響很可能會擴散到以色列和加薩以外地區…以色列和哈馬斯之間的衝突有可能點燃其他血腥戰鬥,現在世界大戰爆發的可能性是五五開。」達利歐認為這兩場衝突屬於更大規模權力鬥爭的一部分,將定義新世界秩序。
無獨有偶,吉米戴蒙在摩根大通本週第三季財報中表達了對未來全球局勢的擔憂:俄烏衝突和中東沖突,可能會對能源和糧食市場、全球貿易和地緣政治關係產生深遠影響。這可能是世界幾十年來最危險的時刻。
高盛:債券供給不成問題,殖利率不會再顯著上升
雖然財政赤字擴大導致國債發行增加,但目前的收益率水準已明顯高於經濟成長潛力,使國債對投資者俱有充分的吸引力,所以供給增加不會進一步推高收益率。另外:
儘管美聯儲正在縮減資產負債表,但其他央行仍在寬鬆政策,對收益率形成下行壓力。
經濟成長放緩和通膨回落也有利於限制收益率上行。
收益率上升本身將對經濟成長形成拖累,自我達成穩定的效應。
投資者對股票的偏好降低也將導致對固定收益的偏好提高,限制收益率大幅上行
高盛:美元見頂有助於外國資金買進美股
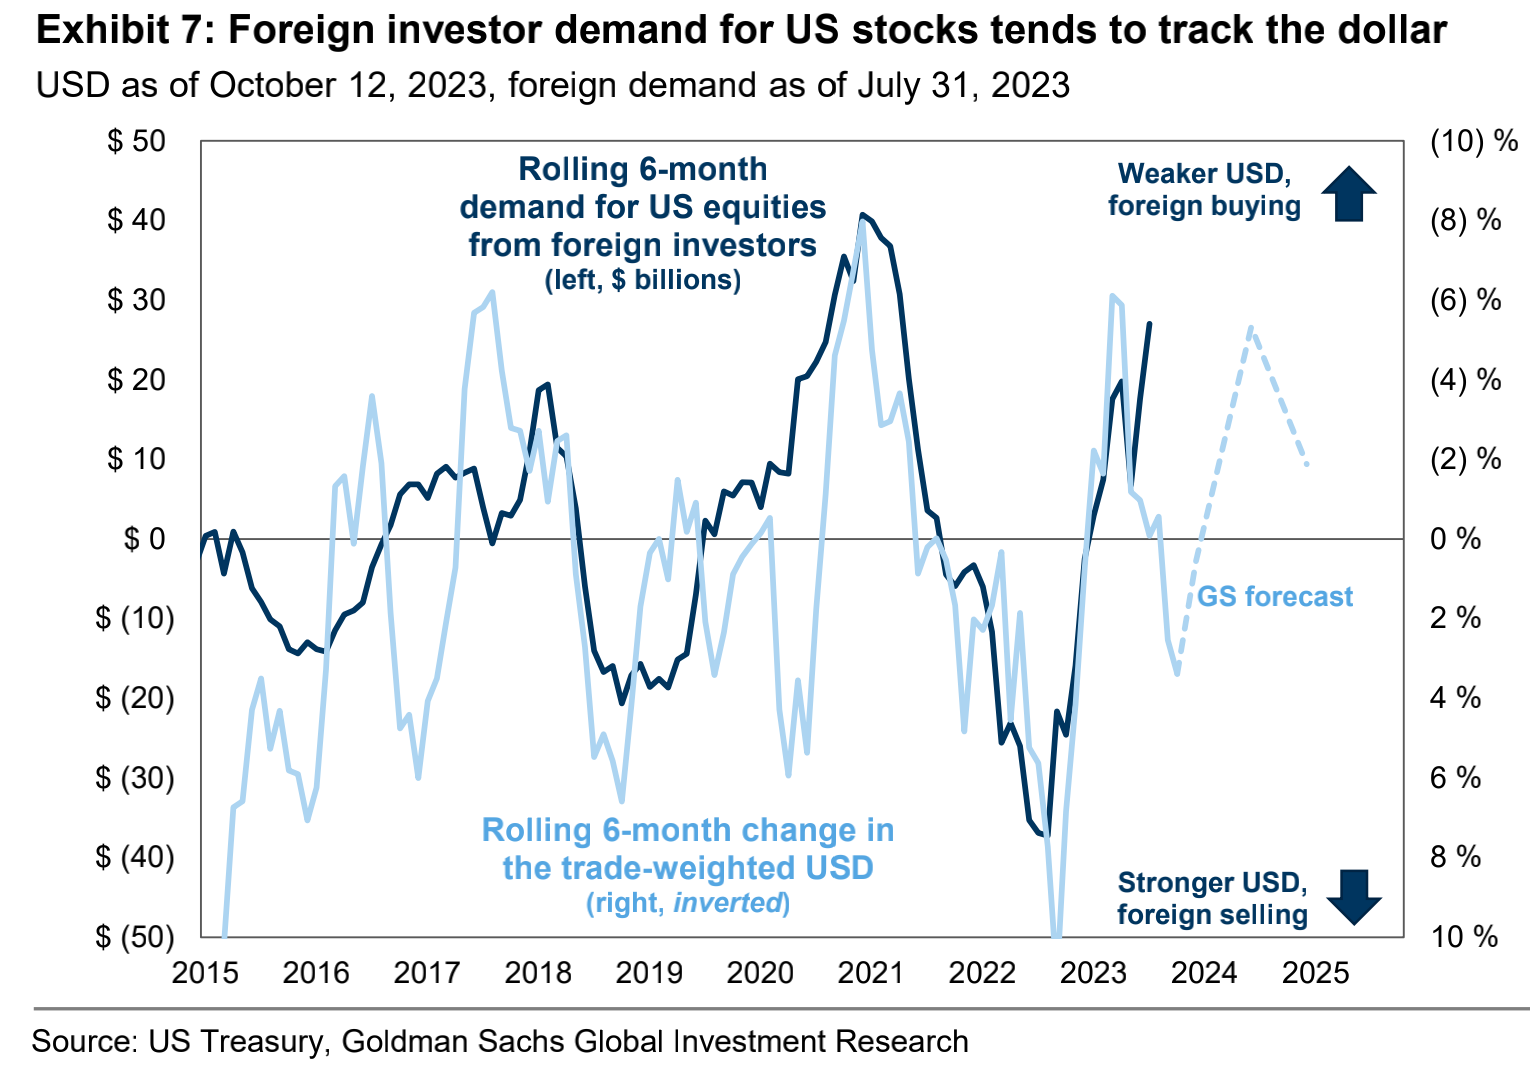
歷史數據顯示外資的美股買進和美元指數的走勢有明顯的負相關。
GS 預計美元將在2024 年底前溫和走弱,這意味著外國投資者對美股的需求將保持積極。 GS 預測外國投資者將在2023 年淨買進1,500 億美元的美股, 2024 年額外1,000 億美元。
GS Ryan Hammond:衰退與不衰退的股市歷史演進
歷史表明,如果經濟避免衰退,美國股票通常會在“鷹派高峰”之後反彈(見下圖)。自1965 年以來的11 個緊縮週期中,如果經濟沒有衰退, 2 年期美國國債收益率高峰之後,標普500 指數通常在後續3 個月內反彈8% ,後續12 個月內反彈23% 。如果在後續12 個月內發生衰退,股票通常會下跌。
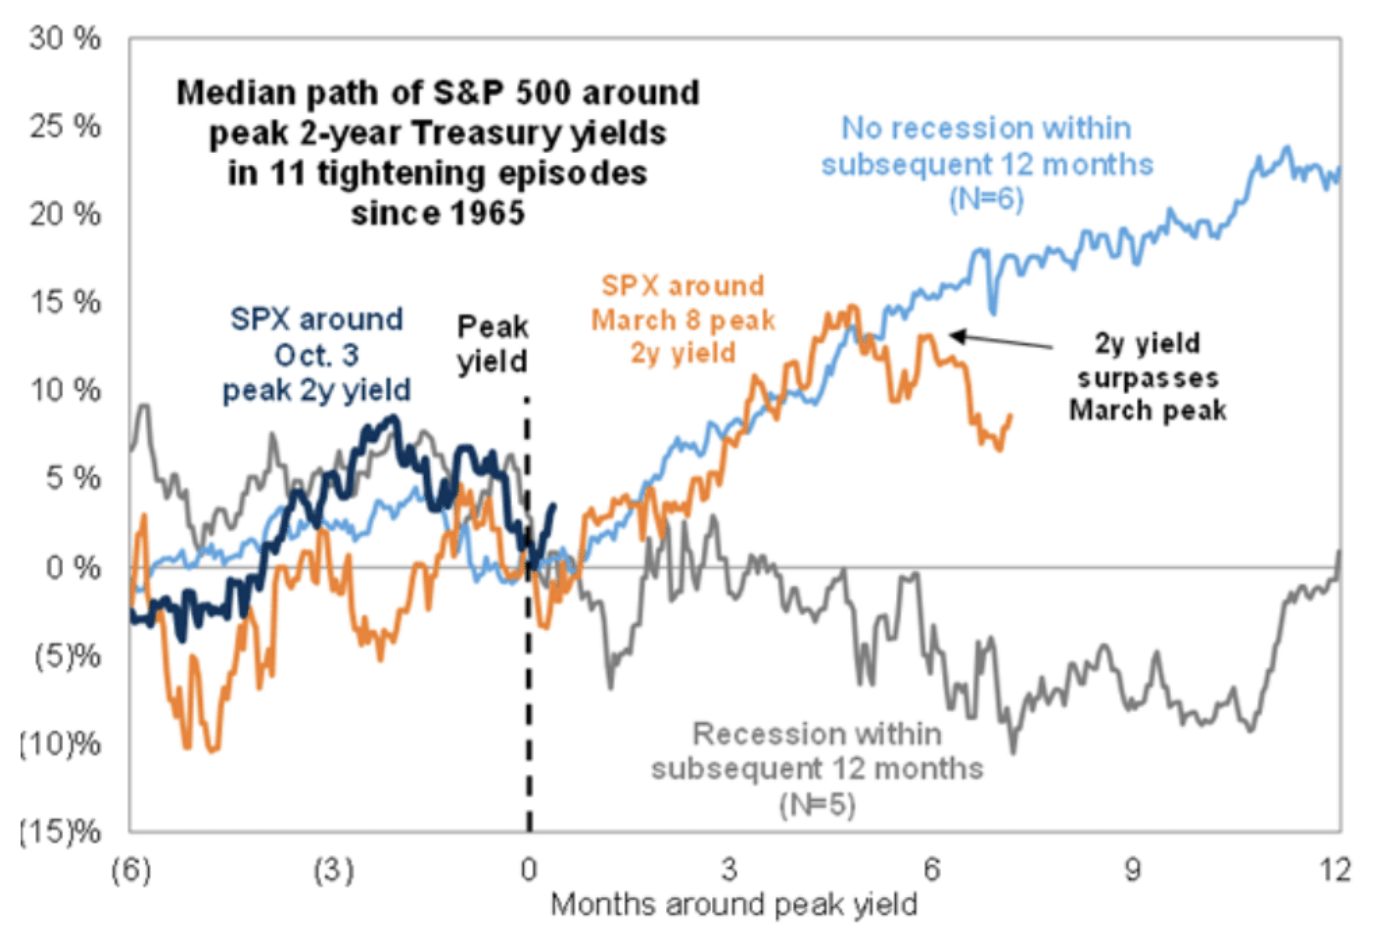
「我們假設美國實現軟著陸,我們預測標普500 指數將在年底升至4500 點(+ 3% ),在2024 年上半年升至4700 點(+ 8% )。雖然我們預計股票會繼續從當前水準較高,但我們的預測漲幅低於歷史上「鷹派高峰」的表現。與先前的美聯儲升息週期末相比,目前的估值水準更高,預期的獲利成長也更慢。絕對估值水準目前在歷史百分位排名第85 ,高於先前美聯儲升息週期末的平均(科技泡沫時期除外)。股票與實際收益率之間的收益率差距(作為ERP 的替代指標)也收窄至332 個基點,在歷史上排名第88 ,為2002 年以來最低。 」
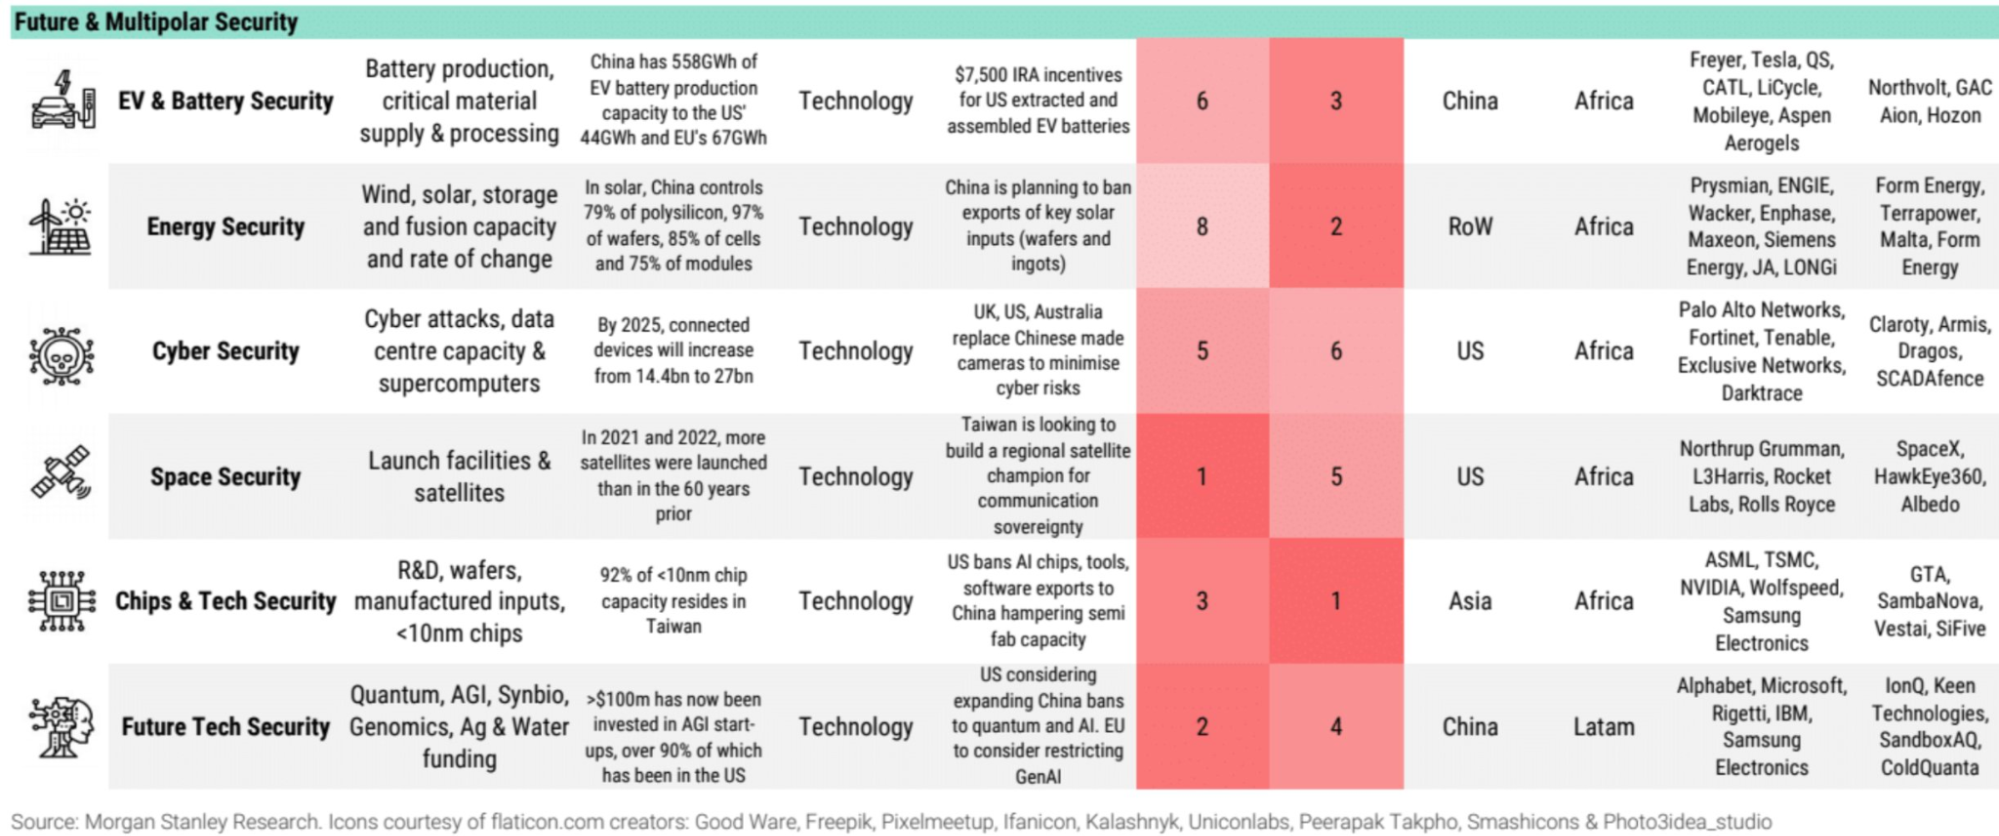
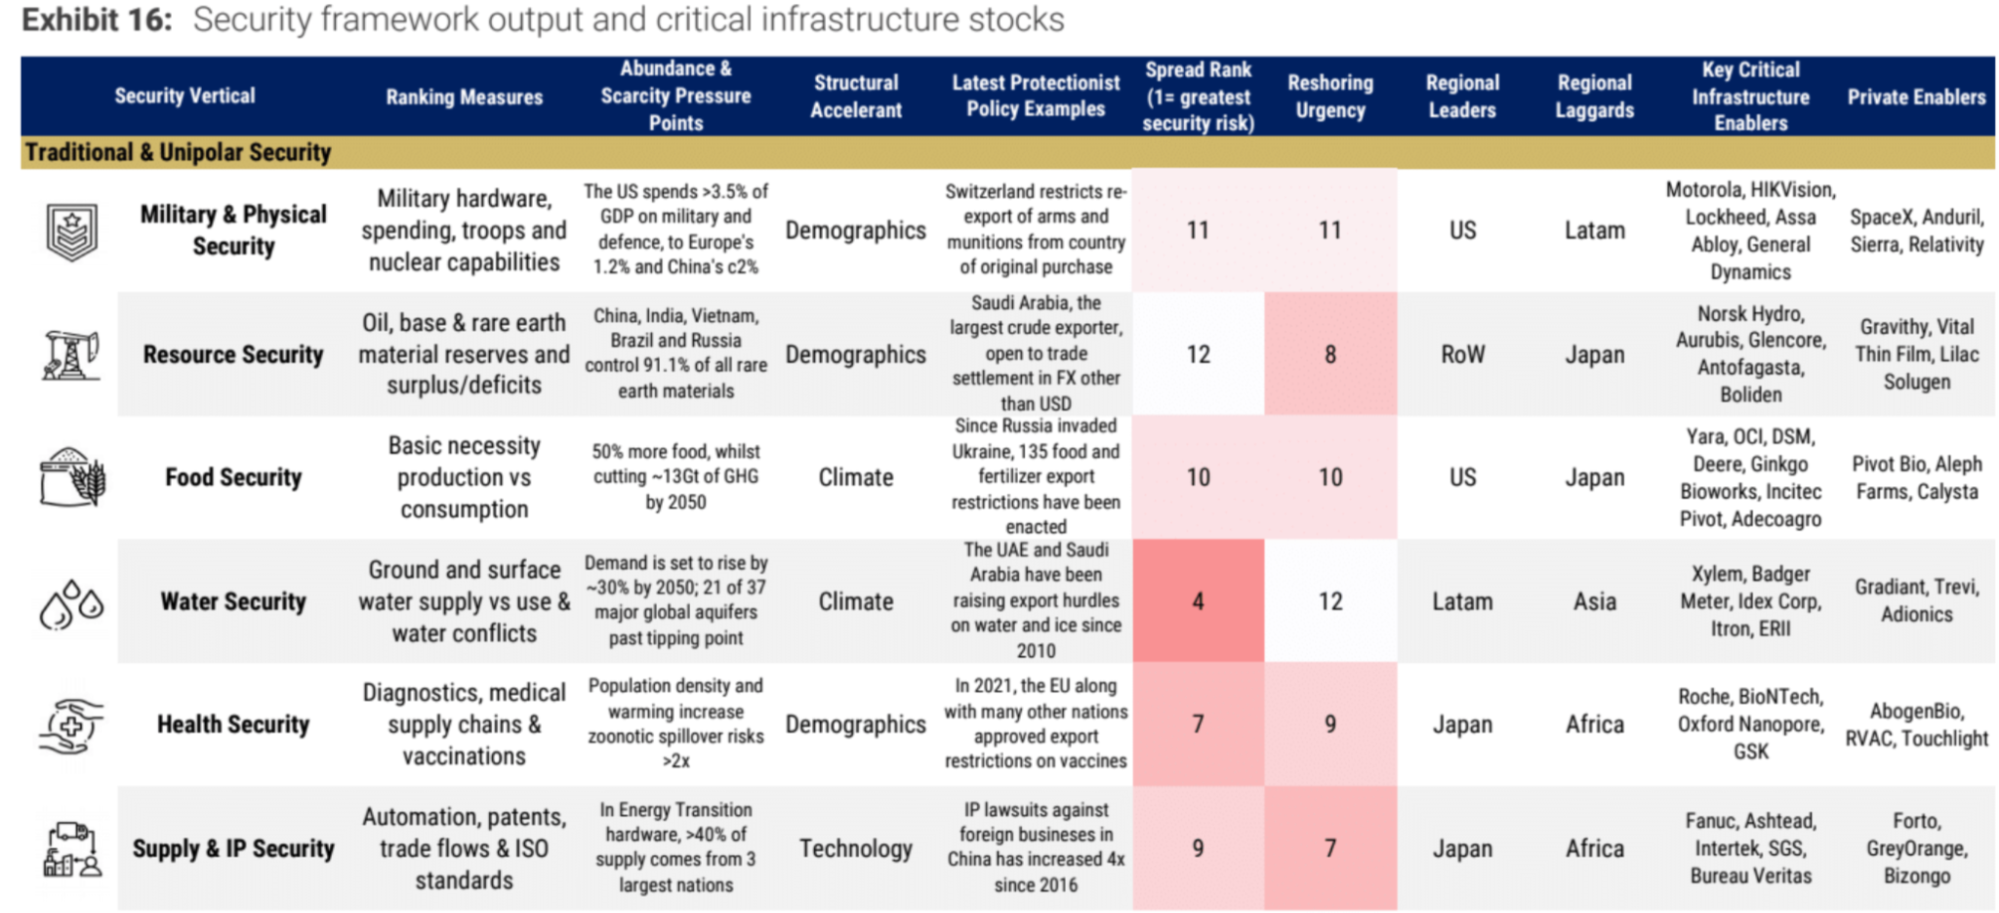
MorganStanley:在多極化世界中最具戰略安全性的80 個標的
包括軍事、資源、食物、航空、半導體、電池等行業。它們經營的領域與政府提高戰略自主能力的關鍵領域契合,所以有望在多極化世界中持續成長。
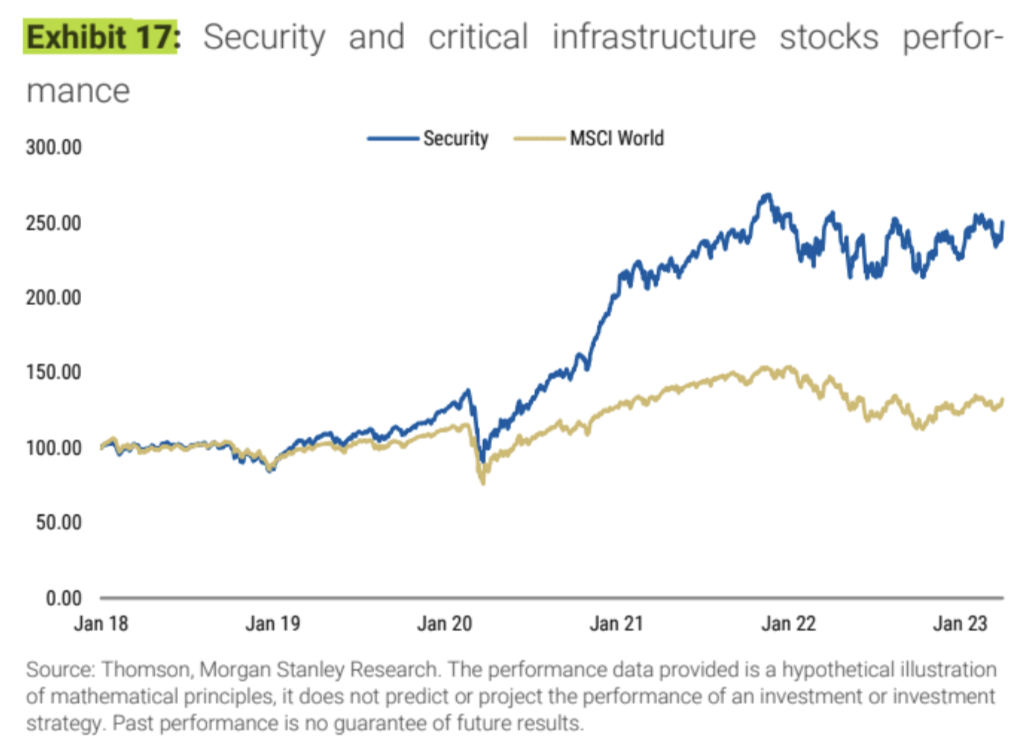
模擬組合回測的結果遠勝於大盤:
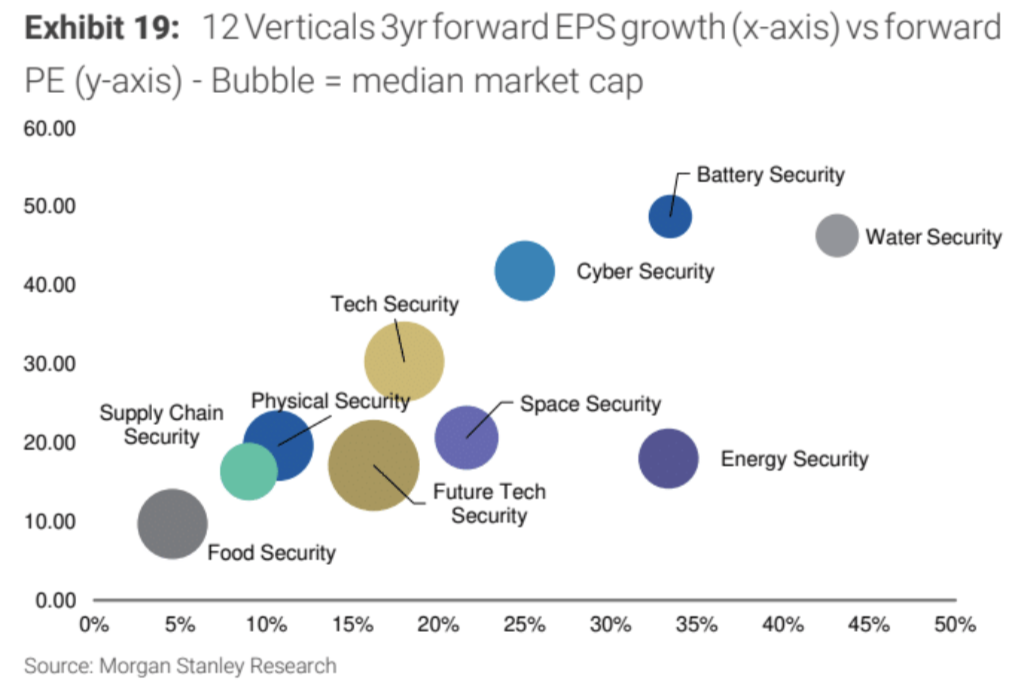
產業及個股的估值及成長預期情況,這樣看越靠右下的潛力越大:
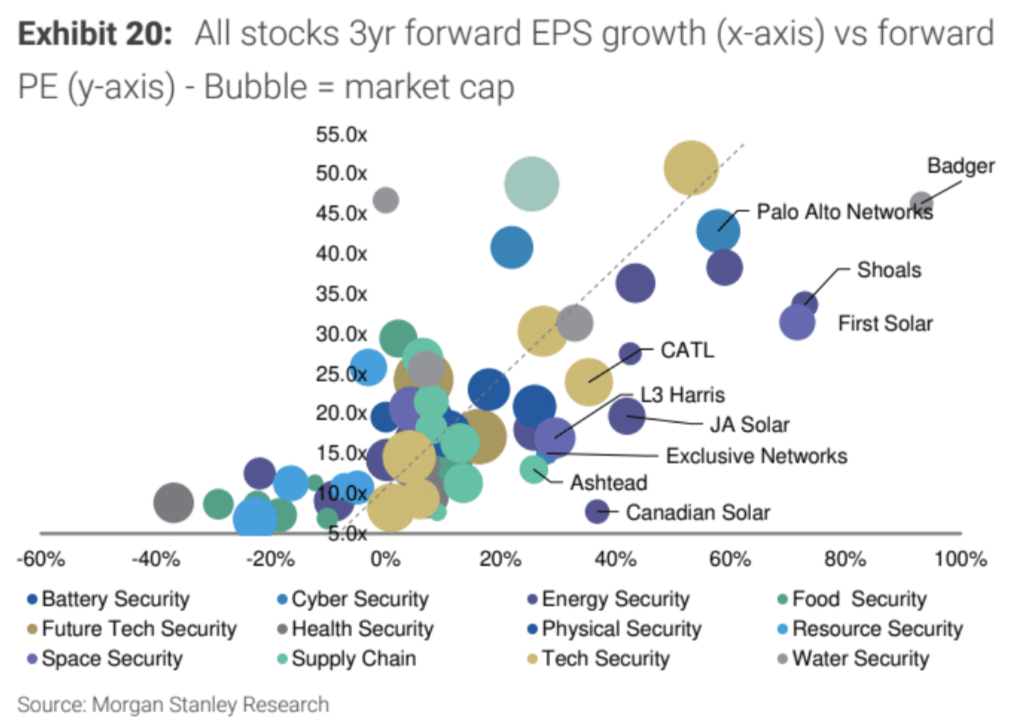
在這份報告挑選的80 家關鍵基礎設施公司中包括了一些中國公司,主要集中在以下幾個領域:
物理安全領域的海康威視。海康威視是全球最大的視頻監控產品和解決方案供應商之一,其安防和監控產品在中國市場佔有很大份額。
自然資源安全領域的中國有色金屬股份有限公司。該公司是中國最大的有色金屬生產和加工企業之一。
新能源汽車和電池安全領域的寧德時代。寧德時代是中國最大的動力電池製造商,在鋰電池領域處於技術領先地位。
未來技術安全領域的百度。百度透過人工智慧技術為中國和全球客戶提供網路搜尋、雲端服務等服務。





