


全面解讀跨鏈DEX WOOFi:交易機制、質押機制與代幣經濟學


原文作者:ASXN
原文編譯:深潮TechFlow
WOOFi 是一個跨鏈去中心化交易所,用戶可以在10 條不同的鏈上進行資產互換、賺取收益和質押。該交易所使用了一種新穎的合成主動做市(sPMM)算法來定價資產,透過檢索中心化交易所的訂單簿資料以及一個複雜的對沖機制來實現做市商的運作。與傳統的自動做市機制(AMM)相比,這可以實現更準確的定價、更有效率的流動性、最小化的無常損失以及防止競價交易的保護。
在過去一年中,WOOFi 積極追求積極的跨鏈擴張策略,並且經常成為新上線的EVM 相容鏈上的首批非原生去中心化交易所之一。
通過WOOFi 挖礦,WOOFi 提供了Supercharger Earn Vaults,這是一種不會造成無常損失的單向收益產品。 Supercharger Earn Vaults,本質上是資產負債率低的借貸產品,類似Maple 借貸,可以產生真實收益。
WOO 代幣持有者可以透過WOOFi 質押從這些協議費用中獲益。 WOOFi 質押使得用戶可以在多個鏈上質押WOO 並賺取協議費用,WOO 質押者的收益率一直保持在4% 左右,獎勵以USDC 的形式發放。
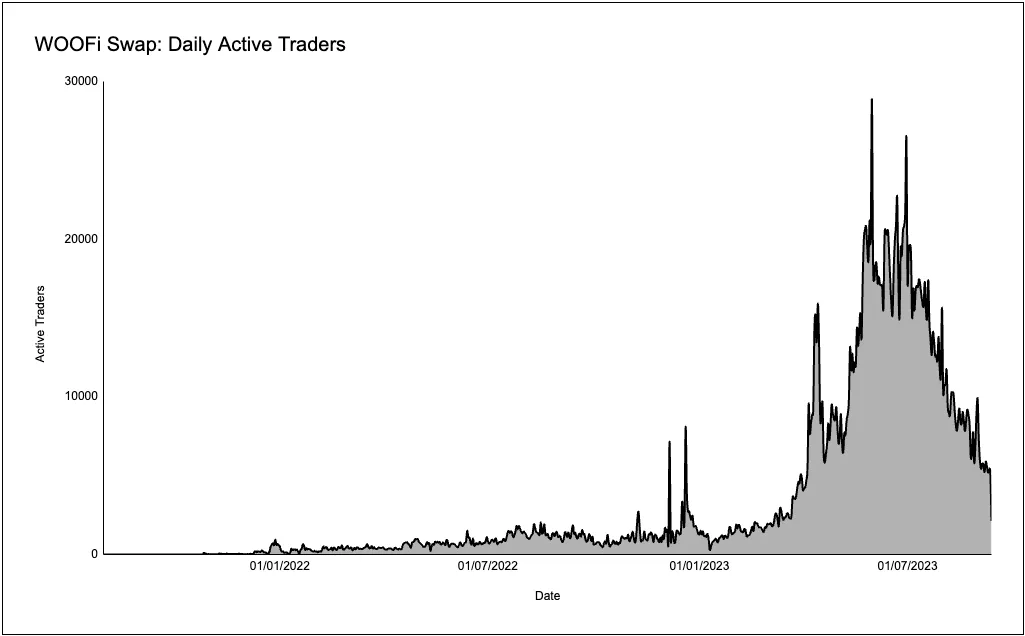
在過去一個月中,WOOFi 交易量的日均值達到了1,363 萬美元,使其成為區塊鏈領域交易量排名第20 的去中心化交易所。此外,WOOFi 在這個時期的每日平均活躍交易者數約為7,000 人。
交易機制
WOOFi 交易所使用了sPMM 算法,該算法旨在模擬中心化交易所的報價、買賣差價和市場深度。
相比之下,大多數去中心化交易所作為自動做市商(AMM)運作,並使用恆定乘積做市商模型。這些模型依賴xy = k 函數根據每個代幣的可用儲備餘額(x 和y)計算兩個代幣之間的價格。這曲線基於這樣一個原則:交易不應改變一對儲備餘額(x 和y)的乘積(k)。根據恆定乘積公式,代幣x 的價格計算為價格x = 儲備代幣y / 儲備代幣x。
另一方面,sPMM 演算法接收中心化交易所的訂單簿數據,使用中間價格(P 0)(買入和賣出價格的平均值)、買賣差價(s)(賣出價格和買入價格與中間價格的差值的比率)和滑點來決定交易價格。
訂單簿資料來源的中心化交易所由做市商選擇,取決於做市商選擇對沖的地方。使用自訂的鏈上價格預言機來接收資料。預言機主動推送價格更新;這意味著隨著中心化交易所價格的變動,新價格取代舊價格。當用戶進行兌換時,他們獲得基於鏈上最新有效參數的價格。鏈上資料由做市商自行決定基於價格偏差進行更新,通常約為0.1% (即價格變動0.1% 時更新)。
除了中間價格和買賣差價數據之外,WOOFi 還使用一個滑點係數(k)來模擬提取訂單簿數據的中心化交易所的流動性。它用於確保鏈上滑點與中心化交易所訂單簿上的滑點相匹配,即,在中心化交易所和WOOFi 交易所上執行相同交易的用戶,會經歷相似的滑點。
滑點係數確保鏈上報價具有足夠的競爭力以吸引聚合器的流量,同時也管理與對沖鏈上流量以維持市場中立並獲利相關的風險。
資產x 的價格:
AMM:
其中:y 是池中代幣y 的餘額,x 是池中代幣x 的餘額
WOOFi Swap:
以下是WOOFi Swap 的工作概述:
例子,使用者想要用USDC 買ETH:
用戶發起交易,用USDC 買ETH。
sPMM 演算法透過自訂的鏈上價格預言機從中心化交易所的訂單簿獲取中間價格和買賣差價資料。
根據買賣差價和流動性估算用戶將收到的ETH 數量,以匹配中心化交易所。
使用者透過流動性池收到ETH,支付USDC。
sPMM 池管理者對沖,與使用者採取相同部位以保持市場中立。 (即由於做市商賣出了ETH 獲得USDC,所以他們要買入ETH 支付USDC,或使用永續合約等其他工具增加ETH 頭寸)。
WOOFi 交易所基本狀況
最小化無常損失
向傳統AMM 提供流動性的用戶面臨顯著的無常損失。 AMM 池透過套利交易者買入承價過低的代幣和賣出溢價過高的代幣來重新平衡,直到AMM 價格與更廣泛的市場相符。這部分利潤是從流動性提供者那裡提取的,流動性提供者遭受無常損失,承受負滑點以重新調整池中的餘額。
在sPMM 模型中,使用者存入資產由sPMM 管理者進行管理。沒有惡意套利流量,即沒有從流動性提供者提取利潤的套利交易者。 sPMM 管理者對沖其部位維持市場中立,因此即使互換池失衡,也能透過在WOO X 上的部位補上資產。
例如:
用戶從WOOFi Swap 以20, 000 USDC 購買10 ETH。
理論上,池會失衡,ETH 更少而USDC 更多。
sPMM 管理者透過鏈下買入10 ETH 對沖頭寸,以彌補失衡。
預防MEV
由於WOOFi Swap 不使用AMM 定價模型,即價格並非來自底層資產池,因此不會受到競價交易機器人的影響,使用者免受三明治攻擊,流動性提供者(和使用者)免受即時流動性攻擊。
首先,三明治攻擊的工作方式會導致使用者執行價格不佳:
用戶提交透過AMM 購買資產X 的交易。
競價交易機器人在交易池中看到待處理的交易,在用戶交易前後各放一筆交易。
由於AMM 中的資產價格來自AMM 流動性池中的餘額,競價交易機器人可以透過購買資產X 來推高其價格。
用戶最終以被抬高的價格購買資產X。
該機器人以被抬高的價格賣出資產X。
即時流動性攻擊略複雜。在大多數情況下,即時流動性實際上為用戶提供了更好的兌換。其工作流程如下:
用戶在使用AMM 定價的DEX 提交大規模兌換交易。通常是集中流動性的AMM。
競價交易機器人/搜尋者在交易池中看到此交易,旨在從此池中流動性提供者的兌換交易費用中獲利。
在兌換發生之前,競價交易機器人會為將處理該交易的特定池中添加流動性。此流動性通常集中在單一價格變動(在集中流動性中)兌換最相關的地方。
然後進行兌換,並賺取提供交易所需流動性的費用。
兌換完成後,立即提取流動性和任何累積的費用。
競價交易機器人可能會在另一個交易平台對沖其庫存風險,機器人的最終利潤將是與對沖相關的交易費用、添加/移除流動性的交易費用和賺取的LP 費用之間的差額。
這通常會使兌換者獲得更好的兌換價格,因為他們兌換到更深的流動性提供者當中。但是,被動的流動性提供者會受損,因為主動的即時流動性稀釋了他們的交易費收益。他們沒有得到與所承擔風險相稱的補償。
最近發現,如果同時實施三明治攻擊,即時流動性實際上可能導致兌換者獲得更差的兌換價格。
跨鏈
在過去一年中,WOOFi 積極追求積極的跨鏈擴張策略,並且經常成為新上線的EVM 相容鏈(如Linea 和Base)上的首批非原生去中心化交易所。這項舉措是由他們的跨鏈互換所推動的。透過LayerZero 的跨鏈訊息傳遞協定和Stargate 的流動性,WOOFi 交易可以使用單筆簽名交易執行跨鏈交易。
然而,值得注意的是,WOOFi Swap 依賴Stargate 進行代幣橋接,與其他橋接解決方案相比,這往往更昂貴。為解決此問題,WOOFi 已經宣布了後續支援LayerZero 的OFT(跨鏈同質化代幣)標準和Chainlink 的CCTP。
上所數量有限
WOOFi 交易所無法提供許多幣種的互換,因為他們的sPMM 模型依賴中心化交易所進行定價。決定新增幣種上市需要考慮對沖的適用性,因此該平台優先選擇中心化交易所流動性強的代幣——特別是永續合約市場流動性強的代幣。到目前為止,WOOFi 交易所僅在本地支援11 個交易對:USDC、USDT、WOO、ETH、BTC、ARB、AVAX、BNB、MATIC、FTM 和OP。
不幸的是,儘管sPMM 模型具有減輕無常損失和減少競價交易等優勢,但其主要缺點之一是無法快速新增幣種上市,因為需要滿足流動性要求,特別是可持續流動性要求。
此外,目前上市數量有限,因為增加更多資產會增加所有資產的風險,如果一個資產跌至零。這是因為WOOFi 使用單一池設計。 WOOFi 正在探索為長尾資產提供獨立池以支援更多上市。 WOOFi 已經整合1inch 以應對上市數量有限的問題:在WOOFi 上不可交易的資產將透過1inch 路由。
例如,如果用戶正在交易資產A(在WOOFi 上不可用):
用戶在以太坊區塊鏈上將資產A 兌換為Arbitrum 區塊鏈上的ARB。
1inch 執行資產A 兌換USDC 的互換。
WOOFi 執行USDC 和ARB 的跨鏈互換。
資本效率
傳統AMM 需要大量流動性且資本效率相對較低,因為大多數交易集中在狹窄的價格範圍內完成。 WOOFi 交易所需要更少的總鎖定價值但可以實現類似的定價,因為使用了訂單簿數據進行定價以及專業做市商,而不是未充分利用的“懶散流動性”。
WOOFi 挖礦
WOOFi 透過WOOFi 挖礦介面提供Supercharger Earn Vaults,這是一種沒有無常損失的單向收益產品。 Supercharger Earn Vaults,讓用戶透過保險庫存入資產的方式,以固定的借貸利率向sPMM 池管理者藉出代幣。需要注意的是,sPMM 池管理者沒有為其藉貸提供抵押品。本質上,WOOFi 建構了一個類似Maple 借貸的無抵押借貸和資產支援證券產品。
sPMM 池管理者從儲值用戶借入,並將其存入流動性池。使用者只與流動性池互動,在那裡進行結算。
借貸利率是通過估計抵押非穩定幣貸款的利率並根據抵押率應用乘數計算的。
其中:B_i 是單一平台i 的借貸利率,X_i 是平台i 上非穩定幣資產的過抵押借貸利率,抵押率乘數來自借貸平台。
最終借貸利率B 的計算使用多個借貸平台,並使用Bi 的指數移動平均計算。
例如,假設ETH 的借貸利率只考慮三個平台:Aave、Compound 和Radiant:
Aave:借貸利率: 3% ,抵押率: 105%
Compound:借貸利率: 3.2% ,抵押率: 102%
Radiant:借貸利率: 2.8% ,抵押率: 110%
然後ETH 的最終借貸利率為:
sPMM 池管理者可以藉出保險庫中高達90% 的資產。保險庫的營運週期為7 天,最後24 小時內,管理者必須與使用者結算貸款。用戶可在此24 小時結算期間免費提取存款。此外,用戶可以選擇立即提取,提取費為0.3% 。
透過Supercharger Earn Vaults,,向sPMM 管理者藉出資產的用戶可以賺取借貸費,同時承擔交易對手風險。此外, Supercharger Earn Vaults 最小化了無常損失。
WOOFi 質押機制
WOOFi 質押1.0
WOOFi 協議透過真實收益質押機制給予WOO 代幣效用,WOO 質押者的收益率持續保持在4% ,獎勵以USDC 支付。最初,WOOFi 在2021 年12 月實現了WOO 代幣的質押,利用獨特的針對每個鏈的質押合約,將每個鏈上的所有互換費用的80% 分配給該鏈上的WOO 質押者。 WOO 質押者的贖回期為7 天,或支付5% 的費用立即贖回。在這一版本中,用戶可以在Polygon、Arbitrum、BNB 鍊和Avalanche 上質押。
在質押機制的第一版中,WOO 協議使用WOOFi 產生的80% 互換費用回購WOO 代幣並分配給WOO 質押者。這非常成功,超過1 億代幣質押在多個鏈上,質押者總共賺了460 萬WOO 代幣。
然而,WOOFi 部署在多個鏈上,每個鏈都有獨特的質押合約,這導致了不同鏈之間質押APR 的差異。這意味著在互換量與質押WOO 數量比較高的鏈上質押WOO 的用戶可以賺取更高的APR。這種設計並不理想,導致了WOOFi 質押2.0 的誕生。
WOOFi 質押2.0
在改進了WOOFi 質押1.0 的一些缺點後,WOOFi 推出了WOOFi 質押2.0 或跨鏈質押。通過與Layerzero 的跨鏈訊息傳遞協議的集成,WOOFi 使用戶能夠在多個支援的鏈上質押WOO 並賺取相同的收益,而與WOO 質押的位置無關。每個鏈上的所有WOOFi 費用都以該鏈的報價幣種收取(除BSC 使用USDT 外都為USDC),然後以USDC 而不是之前的WOO 代幣回購和分配的方式支付收益。
質押頁面新增了一個選擇加入的「自動重投」功能,用戶需要claim 他們的USDC 收益,然後兌換WOO 代幣並質押WOO 代幣。這就是質押2.0 中的WOO 回購的來源,自上線以來已經回購了超過100 萬WOO。
跨鏈機制:
使用者可以在這些鏈上質押WOO:Polygon、Arbitrum、BSC、Avalanche、Optimism 和以太坊。
WOOFi 收取每個鏈上WOOFi 部署的互換費用的80% 。
每週四,這些互換費用透過Layerzero 的協議橋接到Arbitrum,然後在接下來的7 天內流向WOO 質押者。
計算這筆收益時會考慮用戶在所有鏈上質押的全部WOO 餘額(和乘數點)。
乘數
在質押1.0 中,WOO 質押者的贖回期為7 天,或可透過支付5% 的費用選擇立即贖回。 WOOFi 質押2.0 取消了這些贖回限制,而是透過類似GMX 的乘數點(MP)系統激勵長期質押WOO。此乘數點系統在不增加通貨膨脹的情況下獎勵長期WOO 質押者。
乘數係統的工作方式如下:
用戶在任意支持的鏈上質押他們的WOO 代幣。
所有WOO 質押者以50% 的基礎年化利率賺取MP(例如,如果你質押1000 個WOO 一年,你將累積500 個MP)。
這些MP 本身也可以被質押,每一個MP 與1 個被質押的WOO 代幣具有相同的收益潛力(1 個被質押的MP 賺取的USDC 收益與1 個被質押的WOO 代幣相同)。
如果一個用戶決定贖回部分WOO 代幣,等量的MP 將被銷毀,這意味著他們失去了那些MP 的收益潛力。例如,如果用戶質押了1000 個WOO 和1000 個MP,他將賺取相當於2000 個被質押WOO 的USDC 收益。如果他們接著決定贖回100 個WOO(被質押總WOO 的10% ),那麼10% 的MP(100 個MP)將永久銷毀。
挑戰(MP APR 提升)
如前所述,MP 的基礎年化回報率為50% 。然而,透過完成「挑戰」或WOOFi 協議特定的任務,用戶可以將賺取MP 的速率提升到最高109.85% 的年化收益率。
有3 種方法可以提升MP 收益率:WOOFi 互換量、超級儲值保險庫存款和使用自動複投功能。要完成這些挑戰,WOO 質押者需要至少質押1800 個WOO,並且基於使用者質押的WOO 數量有一個分級制度。如果一個使用者完成了其質押層對應的所有挑戰,他們將在討論的三個類別中每個獲得1.3 倍的MP 收益率提升。為了從MP 中賺取這些收益提升,他們的MP 必須被質押。
例:質押了2000 WOO 的使用者將處於最低的有效質押層級。為了從交易量中獲得1.3 倍MP 收益率提升,該用戶需要在觀察的30 天週期內累積交易至少200 美元的交易量(包括跨鏈互換)。同樣,他們需要在超級預付保險庫中存入至少100 美元,持續30 天。要獲得最後一個1.3 倍提升,WOO 質押者必須啟用自動複投功能。
WOOFi NFT 增強收益
未來,WOOFi 將透過NFT 引入提升質押收益的新方式。有兩種計劃中的NFT 類型可以用來提升WOO 質押收益:
消耗型NFT —— 這些NFT 透過任務或挑戰獲得,然後可以被質押以獲得臨時收益提升。收益提升的幅度是基於所獲得的NFT 的稀有度。
頭像NFT —— 這些NFT 將提供永久的質押收益提升。
WOOFi 質押2.0 指標
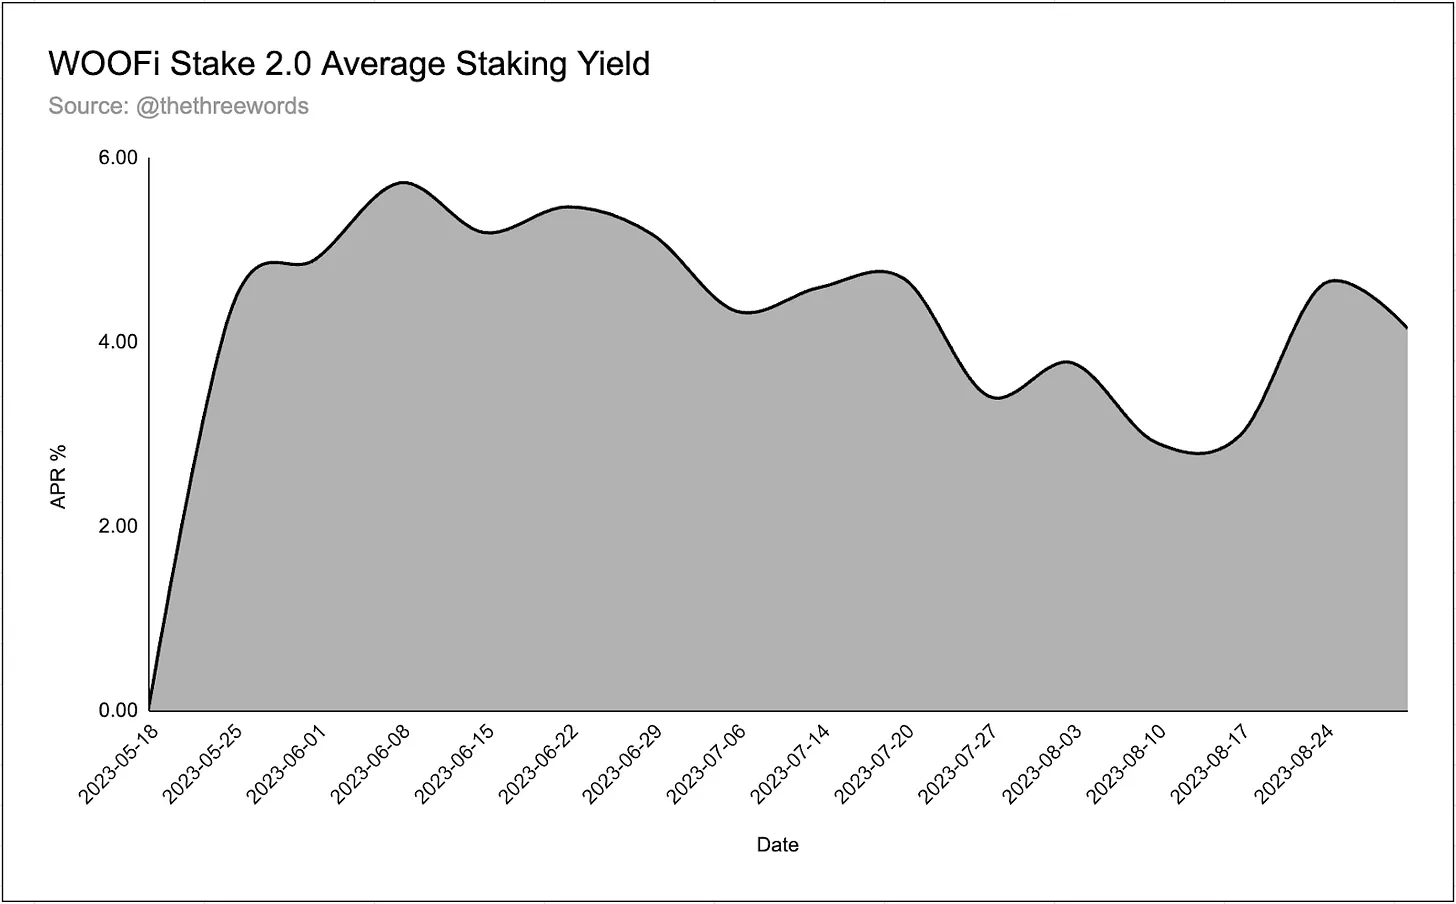
自從WOOFi 質押從1.0 遷移以來,我們看到總共有1.32 億WOO 質押在WOOFi 中。這些WOO 代幣從5 月18 日以來賺取了超過30 萬美元的USDC 收益,平均年化收益率為4.15% 。
儘管使用者可以在7 條不同的鏈上進行質押,但質押集中在Arbitrum(36.8% )、Avalanche(24.5% )和以太坊(16.3% )。
WOOFi Pro
除了在EVM 鏈上的標準sPMM 實施之外,WOOFi 還在實驗中心限額訂單簿模型(CLOB)。 CLOB 建立在Orderly 網路的「即插即用CLOB」交易所協議之上,讓WOOFi 外包風險引擎、配對引擎和資產池。
WOOFi Pro 面向專業交易員,允許更複雜的訂單類型、使用專業的交易介面和工具,同時允許那些交易員自我託管資產。
WOOFi Pro 的初始實施是在Near 上。這些現貨和永續合約市場的CLOB 交易量非常小,這些市場的總日交易量僅為低6 位數,這可能部分是因為Near 整體活躍度不高。
團隊已經從Near 轉移重心到成為跨鏈的,並將支援來自Arbitrum、Optimism、BSC、以太坊、Base、Linea 和Polygon 的跨鏈存款。此外,WOOFi Pro 的交易費用將在主線上線後(預計在2023 年第四季度啟動)與WOOFi 質押者分享。
競爭格局
目前,跨鏈互換在該領域相對少被開發,除了WOOFi 交易所以外,只有少數協議,主要是Hashflow 和SushiXSwap 實現了相關解決方案。
SushiSwap
SushiXSwap 是Sushi 使用LayerZero 的Stargate 建構的跨鏈AMM。 Sushiswap 最初於2020 年在以太坊上啟動,作為Uniswap 的一個分叉。
SushiXSwap 目前已與Optimism、Arbitrum、BSC、Avalanche、Polygon 整合。 SushiXSwap 未來將聚合更多的橋,重點是以模組化、可組合的方式建造SushiXSwap。 SushiXSwap 在跨鏈交易中利用Sushi 在每個鏈上的流動性。
Hashflow
Hashflow 是一個去中心化交易所,類似於WOOFi 交易所,提供非AMM 的跨鏈互換。與AMM 不同,Hashflow 使用專業做市商的RFQ 模型。
一個鏈下RFQ 引擎從管理鏈上流動性池的做市商接收報價。 RFQ 模型在鏈上處理結算和資產互換,而做市商在鏈下定價資產。
比較
Sushi 採用AMM 模型。該模型使用xy = k 函數根據各自的儲備餘額(x 和y)為兩個代幣確定價格。
相較之下,WOOFi 的sPMM 演算法和Hashflow 使用來自中心化交易所的訂單簿資料來設定交易價格。由於Hashflow 和WOOFi 的定價機制都不依賴AMM 定價模型,它們不容易受到競價交易機器人的操縱,保護用戶免受夾層攻擊,並保護流動性提供者和用戶免受即時流動性攻擊。
此外,眾所周知,傳統AMM 對流動性提供者構成風險。向這些AMM 提供流動性的人往往會遭受巨大的無常損失。
截至2023 年9 月,Sushi 跨越最多的鏈,共18 條鏈,其次是WOOFi,跨10 條鏈,Hashflow 跨6 條鏈。以24 小時交易量而言,Hashflow 領先,約1,646 萬美元,其次是WOOFi, 1,363 萬美元,Sushi 居尾, 1,231 萬美元。
然而,就過去30 天賺取的費用而言,Sushi 主導,高達1,080 萬美元,而WOOFi 僅產生75.1 萬美元,Hashflow 未賺取任何費用。在收入方面,Sushi 再次領先,達到1,475 萬美元,WOOFi 次之, 621 萬美元。按月均活躍用戶examining,Sushi 擁有顯著優勢,高達127.8 萬用戶,遠超過WOOFi 的7.1 萬和Hashflow 的4.7 萬。
值得注意的是,即使WOOFi 的用戶規模只有Sushi 的一小部分,其每日平均交易量仍高於Sushi。此外,與Sushi 相比,WOOFi 的收入與費用的比率相對更高,這表明WOOFi 的收入獲取更有效。
歷史和合作夥伴關係
概覽
WOO Trade 和WOO 生態系統由Kronos Research 於2019 年創立。 Kronos 活躍參與各種交易策略,如做市商、套利、商品交易顧問服務和高頻交易。通過在那時達到每日50 —— 100 億美元的交易量,他們在數字資產市場上已經小有名氣。
最初,WOO 代幣被稱為KRON,之後在2019 年12 月更名為WOO。在2019 年底和2020 年初,WOO 產品繼續取得進展,其WOO Trade 2.0 版本順利上線。他們的成功獲得了該領域頂級資本分配者的關注,並在2020 年9 月28 日成功完成了1000 萬美元的種子輪融資,投資方包括龍飛資本、分散式資本、QCP Capital 創投部門、 Hashkey和3AC。
2020 年期間,該平台繼續創下新的交易量高點,同時吸引機構交易員並與該領域的大玩家建立策略合作關係。 2020 年10 月29 日,WOO 代幣在Gate.io 開始交易,之後隔天在火幣上市。但是,WOOFi 交易所直到2021 年才正式上線,遠遲於Woo 團隊在中心化交易所領域證明自己的時間。
WOOFi 發展路線圖
2021 年10 月27 日,Woo Network 宣布WOOFi Swap 1.0 在BSC 上alpha 測試版上線。這標誌著Woo 正式進入鏈上流動性的世界,並成為DeFi 的參與者。
11 月,Woo 完成了A 輪融資,從Binance Labs 籌集了超過3000 萬美元。
2021 年12 月15 日,首版的WOOFi 質押在BSC 上線,允許用戶質押WOO。
2022 年2 月9 日,Woo 推出WOOFi 挖礦。
2022 年3 月2 日,WOOFi 交易所在Avalanche 網路上線。
3 月9 日,Woo 宣布WOOFi 進行了一系列開發:完成Verilog 審計的代碼審計,與Yield Yak 聚合器集成,並與數據導航台同時上線Debank。
2022 年4 月14 日,WOOFi 交易所在Fantom 網路上線。
2022 年3 月19 日,Woo 推出WOOFi 經紀商。
2022 年7 月16 日,Woo 宣布Avalanche、Fantom 和BSC 之間的跨鏈互換已經上線。 2 週後,Polygon 被添加。
2022 年7 月20 日,Polygon 冒險家NFT 發布,展示了WOOFi 跨鏈NFT 基礎設施的功能。
2022 年11 月9 日,WOOFi 交易所在Arbitrum 網上線。
2022 年12 月12 日,WOOFi 交易所在Optimism 網上。
2023 年1 月10 日,Woo Network 發布了經過修訂的代幣經濟模型,包括燃燒總發行量的24% 。
2023 年2 月3 日,WOO Ventures 空投了創投代幣給WOO X 和WOOFi 交易所的質押者。
2023 年3 月9 日,WOOFi 跨鏈互換退出測試階段,結合更多鍊和更好的使用者體驗。
2023 年4 月27 日,WOOFi 交易所在zkSync Era 上線。
2023 年5 月25 日,WOOFi 交換發布了WOOFi 質押2.0 ,透過LayerZero 合作夥伴關係在Arbitrum 上實現跨鏈質押。
2023 年7 月5 日,WOOFi 交換在其第10 個網絡Polygon zkEVM 網絡上啟動。
2023 年8 月4 日,與Burrito wallet 達成策略夥伴關係。
2023 年8 月10 日,WOOFi 交換在Linea 網路上上線。
8 月15 日,WOOFi 兌換在Base 網上。
WOO 代幣經濟學
代幣功能
WOO 代幣在WOO 生態系統的DeFi 和CeFi 產品中貫穿始終。因此,各種市場參與者持有WOO 代幣有多種原因:
真實收益— 如同討論的,當WOO 代幣被質押時,它會賺取80% 的WOOFi 的交換和收益費,用USDC 支付。目前WOO 的質押年化回報率約為5% ,已有超過1.3 億的WOO 被質押。
優惠優惠- WOO 代幣也從WOO X 中心化交易所獲得實用價值。與其他交易所代幣模型類似,WOO 可以被質押來解鎖零手續費區域,為CeFi 交易提供大幅度的手續費減免。其他優惠包括推薦獎金、免費提款以及永續合約和API 交易的費用折扣。
機構優惠- 在WOO X 上的交易公司和做市商被激勵質押WOO,以獲得手續費減免和提高API 限額。
代幣供應
WOO 的初始代幣分配如下:
但由於WOO 的Q1 代幣經濟學改版文章中提到的多種原因,WOO 團隊決定從生態系統和團隊部分銷毀約7.052 億WOO 代幣(總數30 億WOO 代幣的23.51% )。
首先,WOO Ventures 被停止,並且WOO 網絡決定銷毀剩餘的代幣數量(WOO Ventures 團隊獲得的總供應量的5% )。這導致了1.474 億WOO 代幣被發送到銷毀地址。
其次,WOO DAO 被停止。這使WOO 網絡銷毀了分配給WOO DAO 的2.591 億WOO 代幣,並發送了500 萬WOO 代幣到新成立的WOO Force,該機構將專注於社區參與。
最後,銷毀的剩餘2.986 億WOO 代幣來自保險基金。鑑於2022 年的事件(CeFi 崩潰,FTX 借款反對他們的波動代幣),WOO 網絡決定使用WOO 代幣支持WOO X 的保險基金,這些代幣與WOO X 的問題相關且具有波動性,這並不理想。因此,他們決定分配公司擁有的1 千萬美元的穩定幣來形成一個保險基金,該基金在WOO 網絡遭受損失或流動性來源違約時作為第一損失的分層。因此,保險基金中的WOO 代幣被銷毀。
Q1 代幣經濟學燃燒的結果是更好的代幣分配和減少了計劃歸屬的代幣數量。目前,WOO 代幣的流通量為17.41 億,而總供應量現在為22 億代幣。因此,已經有79.81% 的WOO 代幣在流通。
代幣分配和發行
目前Q1 代幣經濟學升級後的代幣分配如下:
投資者
WOO 代幣從早期開始就得到了空間內一些最大的資本配置者和風投公司的支持,分為幾個輪次。 WOO 網絡透過三種方式籌資:種子輪、發射台和A 輪。
種子輪
在2020 年9 月28 日,WOO 在獲得Dragonfly Capital、Three Arrows Capital、IOSG Ventures、QSN(QCP Capital 的創投部門)、Defi Capital、Fenbushi Capital、Chain Capital、One Boat Capital、Vector Capital、AKG Ventures、 Evernew Capital、Krypital Group、Axia 8 Ventures、The Cabin Capital、Hashkey Capital、SNZ 和Fenbushi Capital 的總共1000 萬美元投資後結束了他們的種子輪。
發射台
在2020 年10 月30 日,火幣全球在其平台上推出了WOO 交易。 WOO 網絡向火幣全球提供了900 萬WOO(他們初始流通代幣的10% )。
投資者
所有投資者都完全投資了,除了A 輪投資者,他們擁有總供應的2.27% (7,100 萬WOO)。 A 輪的鎖定期為3 年,有6 個月的懸崖期。鎖定開始於2021 年11 月1 日。目前還有大約13 個月,直到A 輪投資者完全投資。值得注意的是, 2022 年1 月,一小部分225 萬WOO 完成了鎖定期。
團隊和顧問
團隊和顧問部分(8.43% )被鎖定,並有一個根據每個團隊成員和他們的加入時間獨立的發射計劃。當一個WOO 員工加入時,他們會在加入公司時開始的4 年鎖定期內獲得WOO 代幣。
風險
智慧合約風險
WOOFi,像所有去中心化應用程式一樣,由於智慧合約的性質,面臨被利用/故障的風險。這是DeFi 面臨的一個無法避免的現實,我們仍然看到像Curve 和Balancer 這樣經過良好測試和受人尊敬的項目被利用。這裡還有一個分層的智
能合約風險,因為spMM 使用第三方協議在spMM 經理不使用超級充電器保險庫資產時獲得收益。 WOOFi 已經採取措施通過進行多次合約審核來檢查缺陷來減輕這種風險。 WOOFi 審計:
2021 年10 月,WOOFi 交換由Certik 和Verilog 審核。
2021 年12 月,WOOFi Stake 由Certik 審查。
2022 年2 月,WOOFi Earn 由Certik 審查。
2022 年7 月和8 月,WOOFi Earn Supercharger Vaults 分別由Certik 和Peckshield 審查。
2022 年10 月,WOOFi Swap v2 由Certik 審查。
2023 年5 月,WOOFi Staking v2 由Certik 審查。
中心化風險
Kronos Ventures,Kronos 的創投部門,孵化了WOO 網絡,因此在其當前狀態,WOOFi 在一個sPMM 經理,Kronos Research 上有很大依賴。如果Kronos 研究遇到任何財務問題或必須停止管理spMM,WOOFi 的流動性和功能可能會變得非常糟糕。最初,WOO X 非常依賴Kronos 研究作為做市商,但隨著交易所的進展,越來越多的做市商加入並分攤了Kronos 的交易量。這對交易所是一個健康的狀態,我們也會鼓勵和歡迎更多的sPMM 經理加入WOOFi。
Supercharger Vault 風險
用戶貸款給Kronos Research,這是sPMM Manager,沒有抵押品,透過Supercharger Vaults 賺取收益。這帶來了重大的交易對手風險,並可能導致資金損失,如果Kronos Research 由於智慧合約利用、對沖過程中的損失或其他問題而無法償還貸款。
跨鏈橋風險
WOO 代幣是多鏈的,這允許用戶在許多不同的鏈上質押WOO。雖然這對質押的可用性和簡單性很有幫助,但在各種跨鏈橋合約中鎖定的大量WOO 代幣由於這些協議的脆弱性而代表了一種尾部風險。跨鏈橋非常容易被利用,部分原因是跨鏈橋的複雜性和這些合約利用的有利性。
監管風險
WOOFi 面臨監管風險,就像大多數DeFi 一樣。收益的聚合和分配的基礎機制可能違反美國證券法,並將WOO 歸類為未註冊的證券。此外,執行WOOFi / WOO X 可能構成運作一個未經許可的交易所,類似於Coinbase 和Binance 目前在美國司法系統中面臨的情況。





