


SignalPlus宏觀研報(20230907):迎接糟糕的9月市場


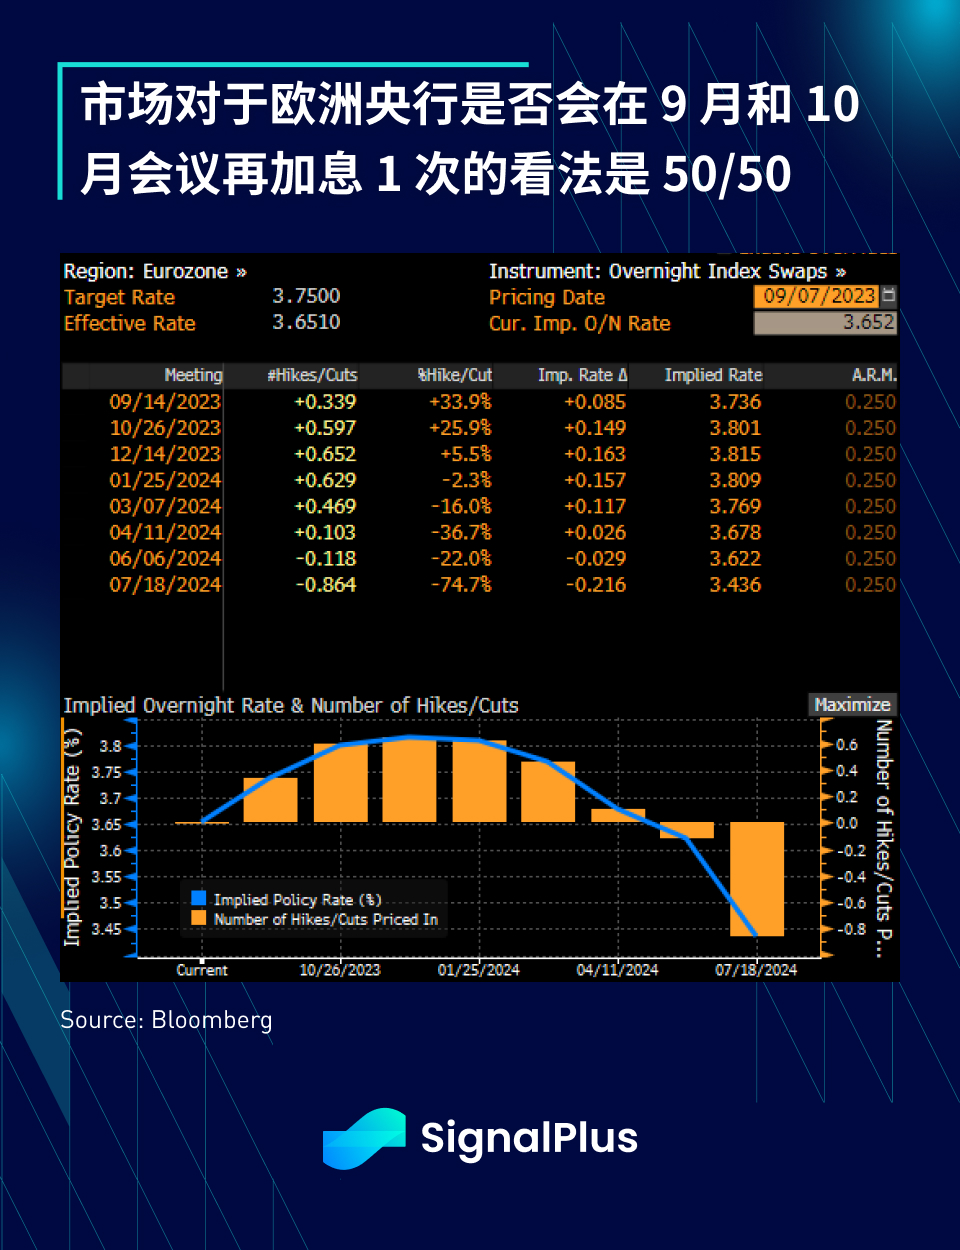
亞洲交易時段的寧靜被歐洲央行一系列的鷹派評論給打破(Knot 表示“市場低估了9 月加息的可能性”,Kazimir 稱“偏好在9 月加息”),推動2 年期德國國債收益率上漲7 個基點,壓過了疲軟的德國工廠訂單數據(環比下跌11.7% ) 帶來的影響,當前市場定價歐洲央行下週加息的可能性為33% ,市場對於歐洲央行是否會再加息1 次的看法是50/50 。
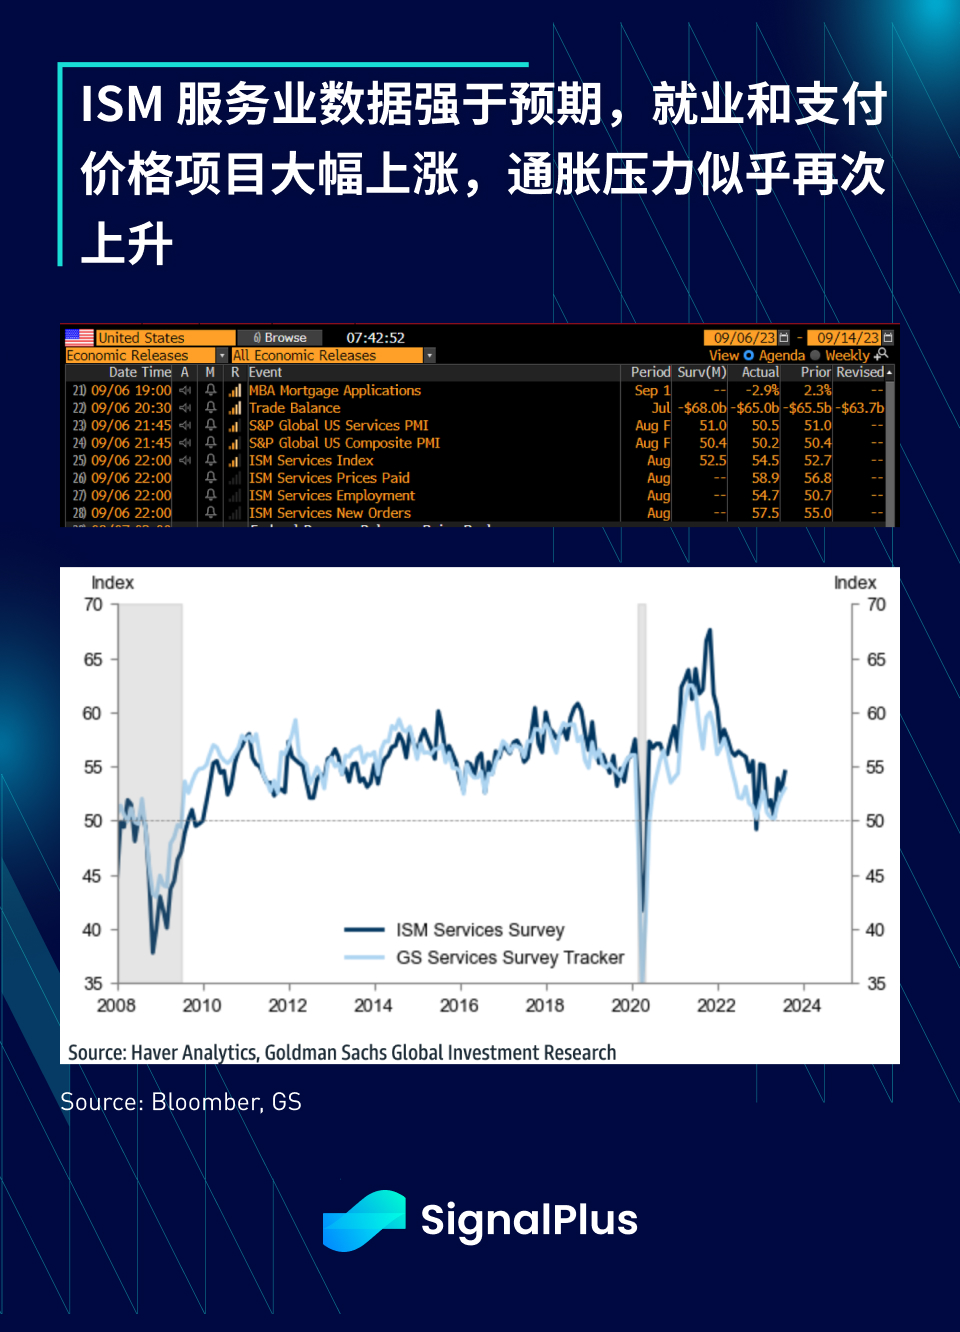
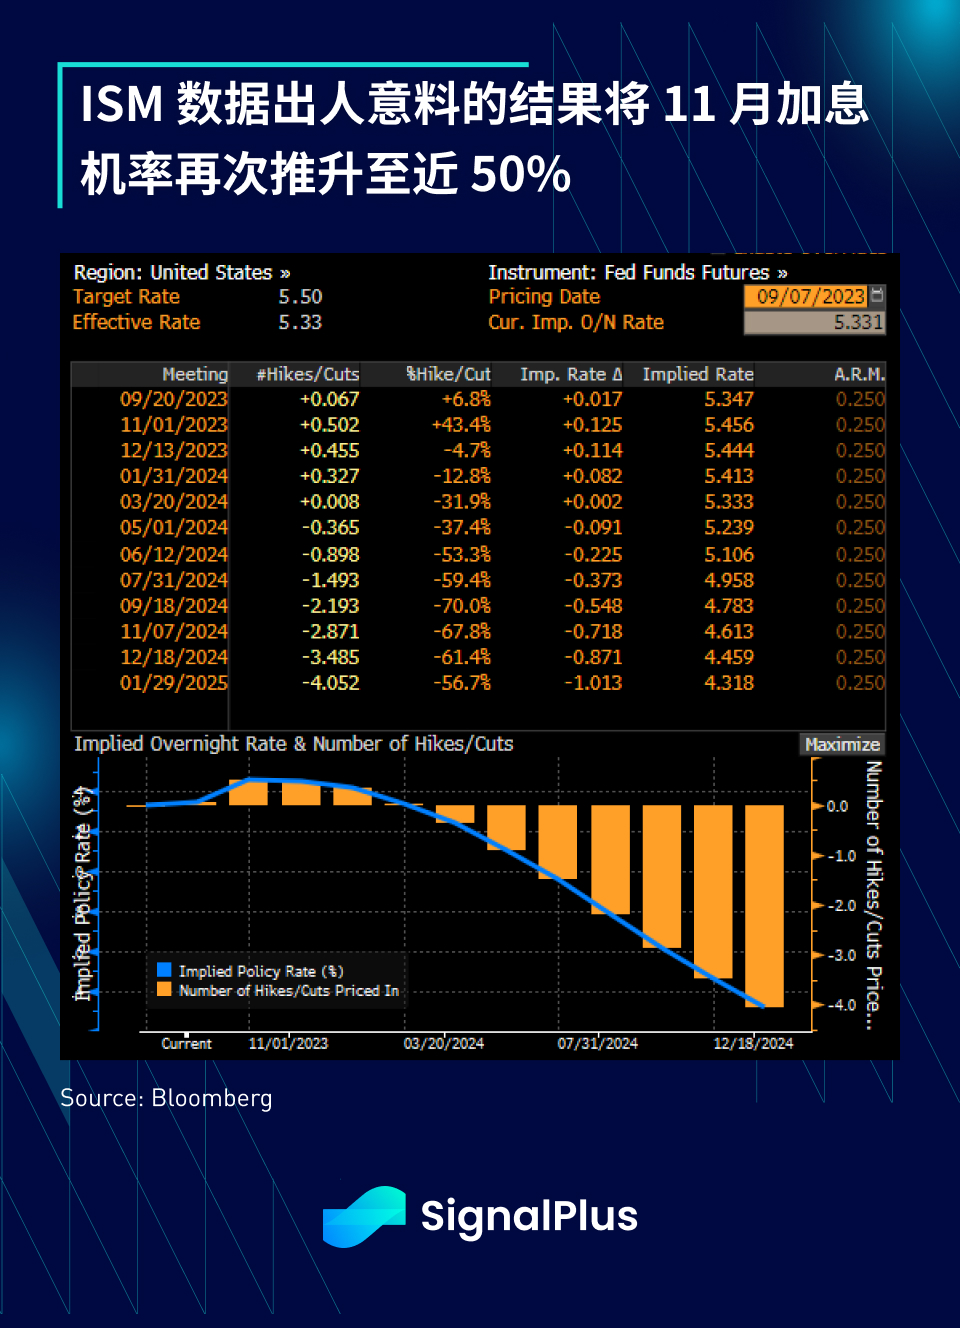
在美債方面,昨天有超過340 億美元的債券發行以鎖定融資利率(來自投資等級企業),債券收益率仍在試圖從中恢復,然而十分強勁的ISM 服務業指數將2 年期收益率再次推高至5% 以上, 11 月加息的可能性也回升至45% ;ISM 數據結果與近期疲軟的就業數據形成鮮明對比,其中就業項目處於2021 年11 月以來的最高水平,支付價格也躍升至58.9 (從56.8),新訂單則升至57.5 (從50)。
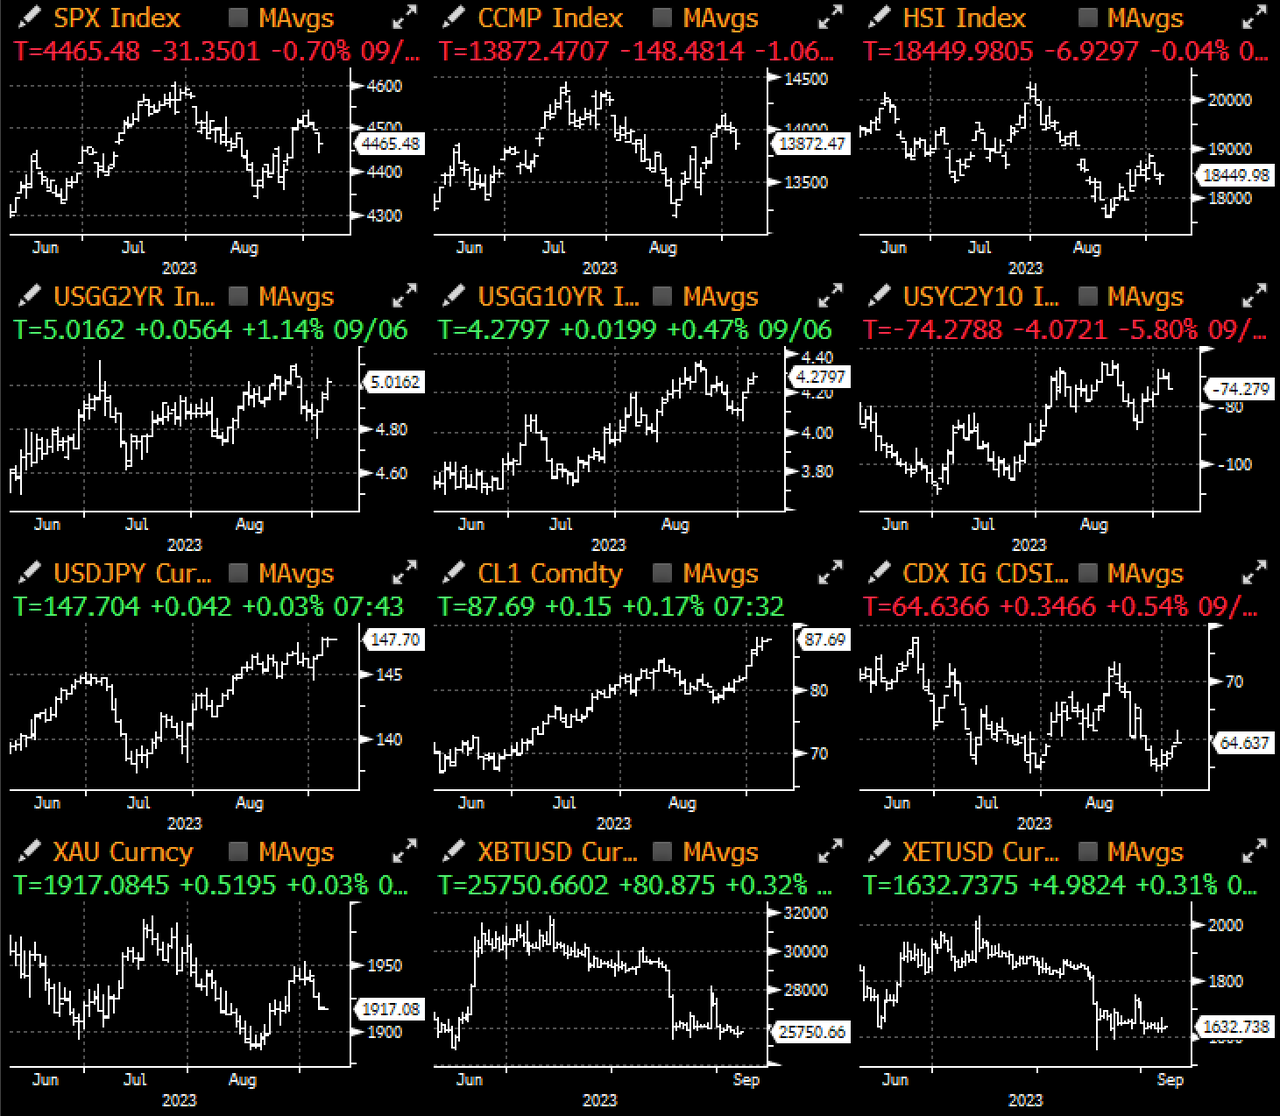
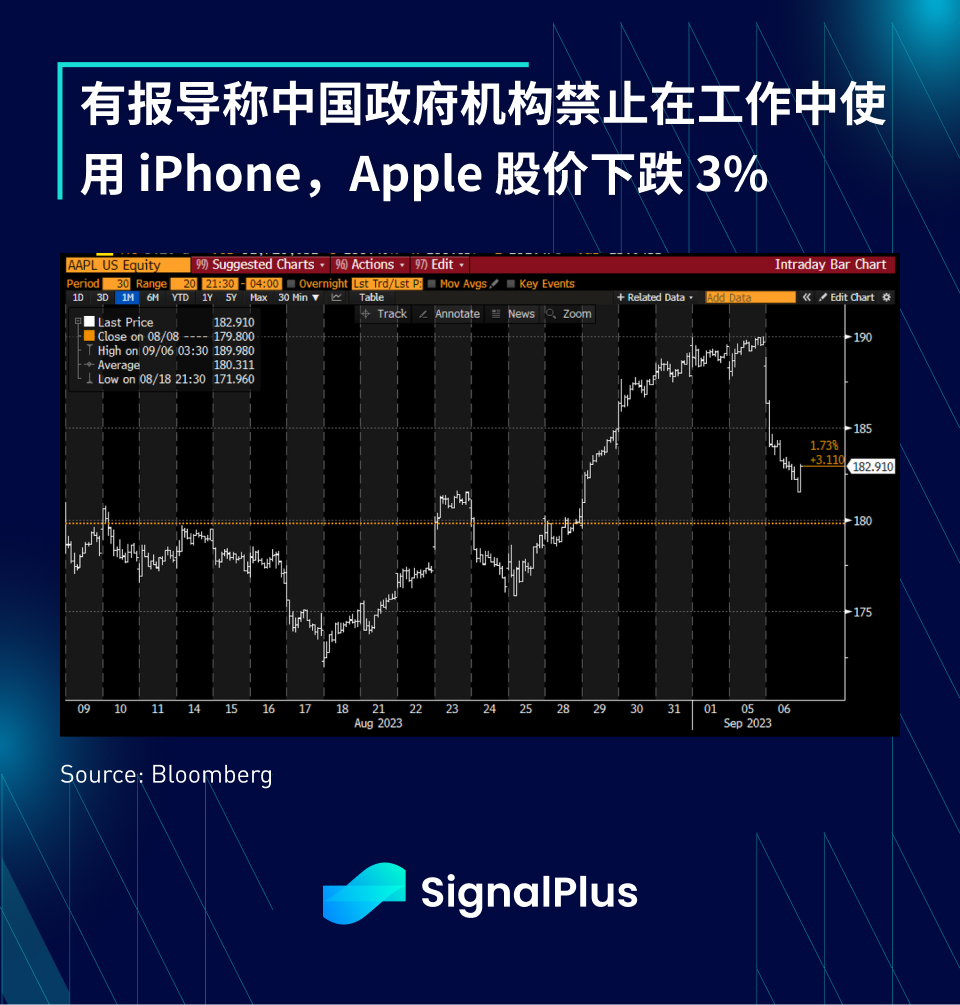
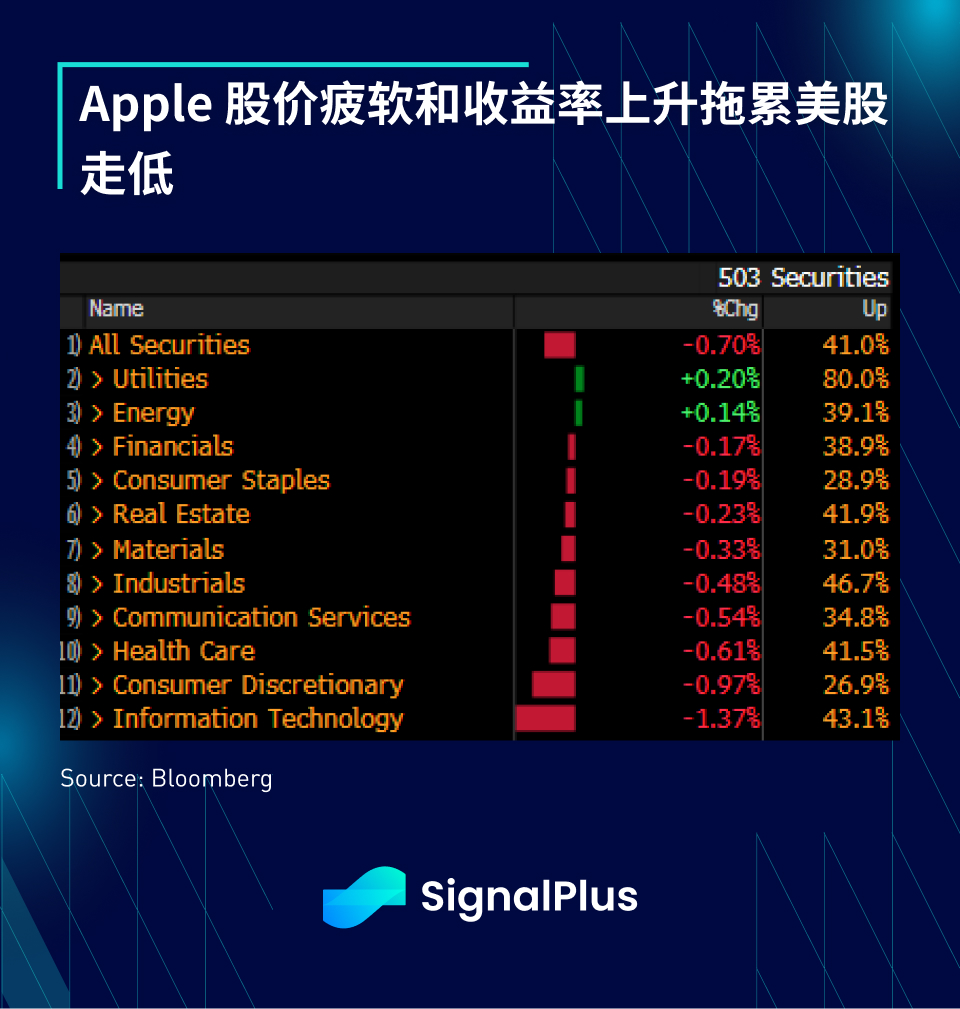
股市表現疲軟,Nasdaq 指數下跌近1% ,除了收益率上升的影響外,也有新聞指出中國政府機構禁止在工作中使用iPhone 和其他外國品牌的設備,Apple 股價受到拖累下跌3% ,帶動SPX 科技股指數下跌1.3% 。
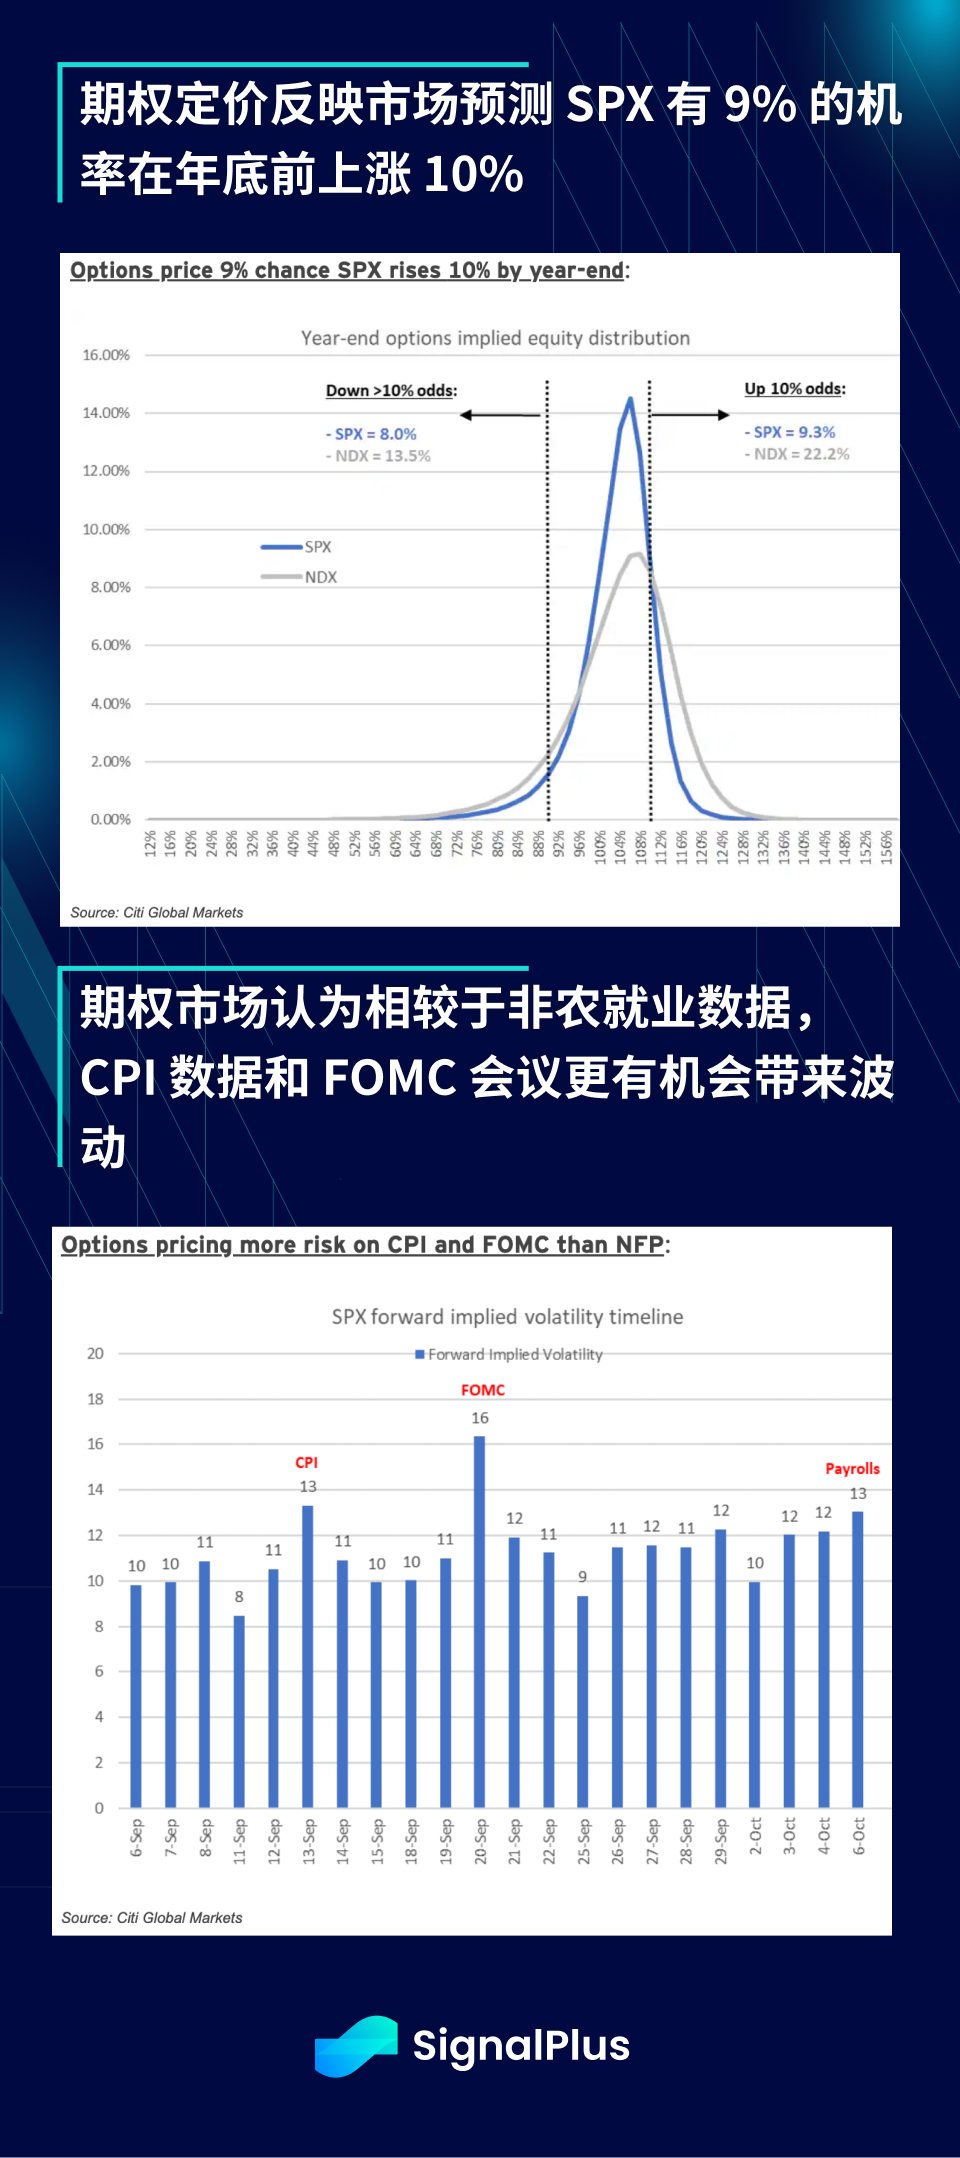
儘管股市遭遇下跌,股票期權頭寸仍然呈現樂觀的態度,隱含的價格機率預測分佈大幅“向右傾斜”,顯示仍看好SPX 和Nasdaq 指數上漲;同時,SPX 的隱含波動率仍非常穩定,市場不預期接下來的CPI 和非農就業數據會帶來太明顯的波動,甚至對於即將召開的FOMC 會議,反映出的溢價也比平常要小得多。
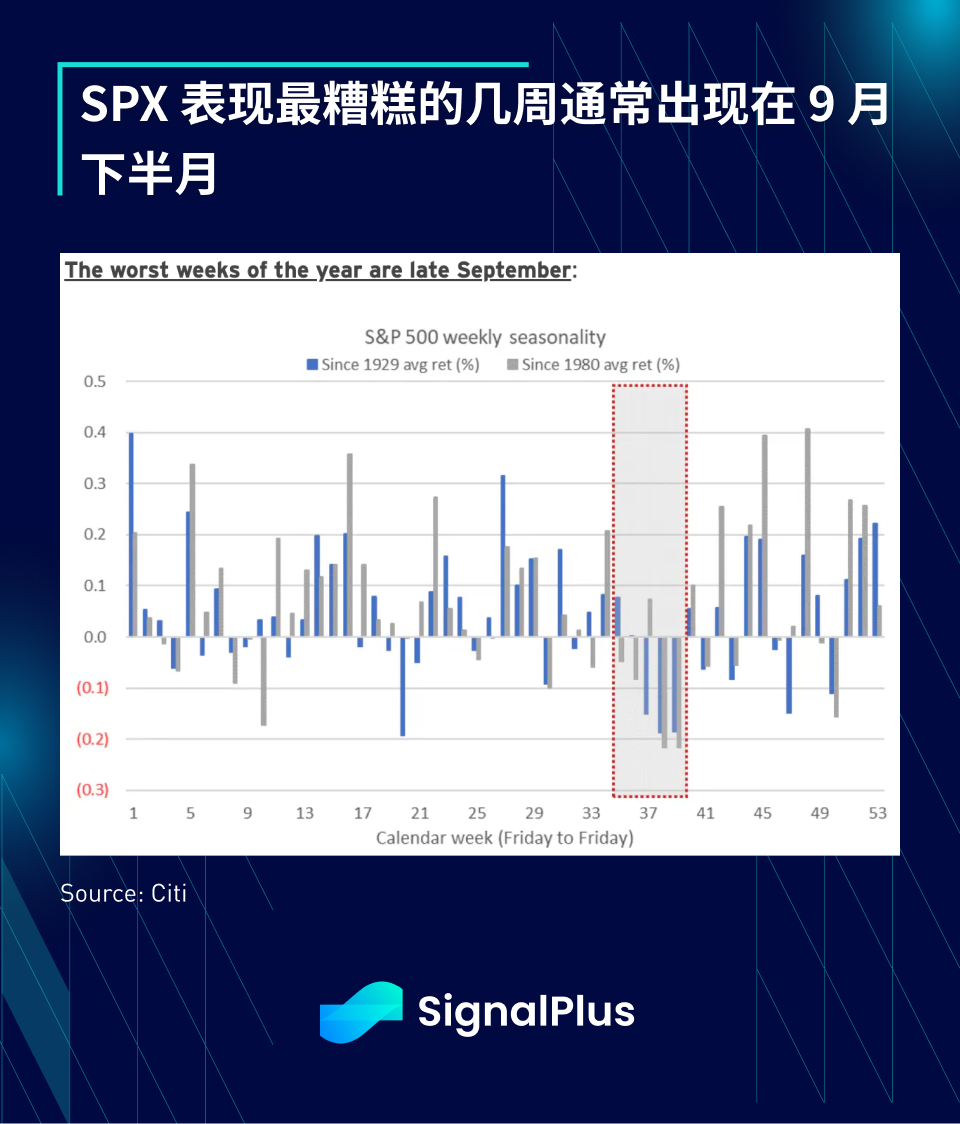
SP 500 的季節性表現不佳已經是眾所周知,歷史上最糟糕的幾週通常出現在9 月下半月,不過市場似乎對當前風險配置相當滿意,非常有信心地迎接9 月後半的到來。
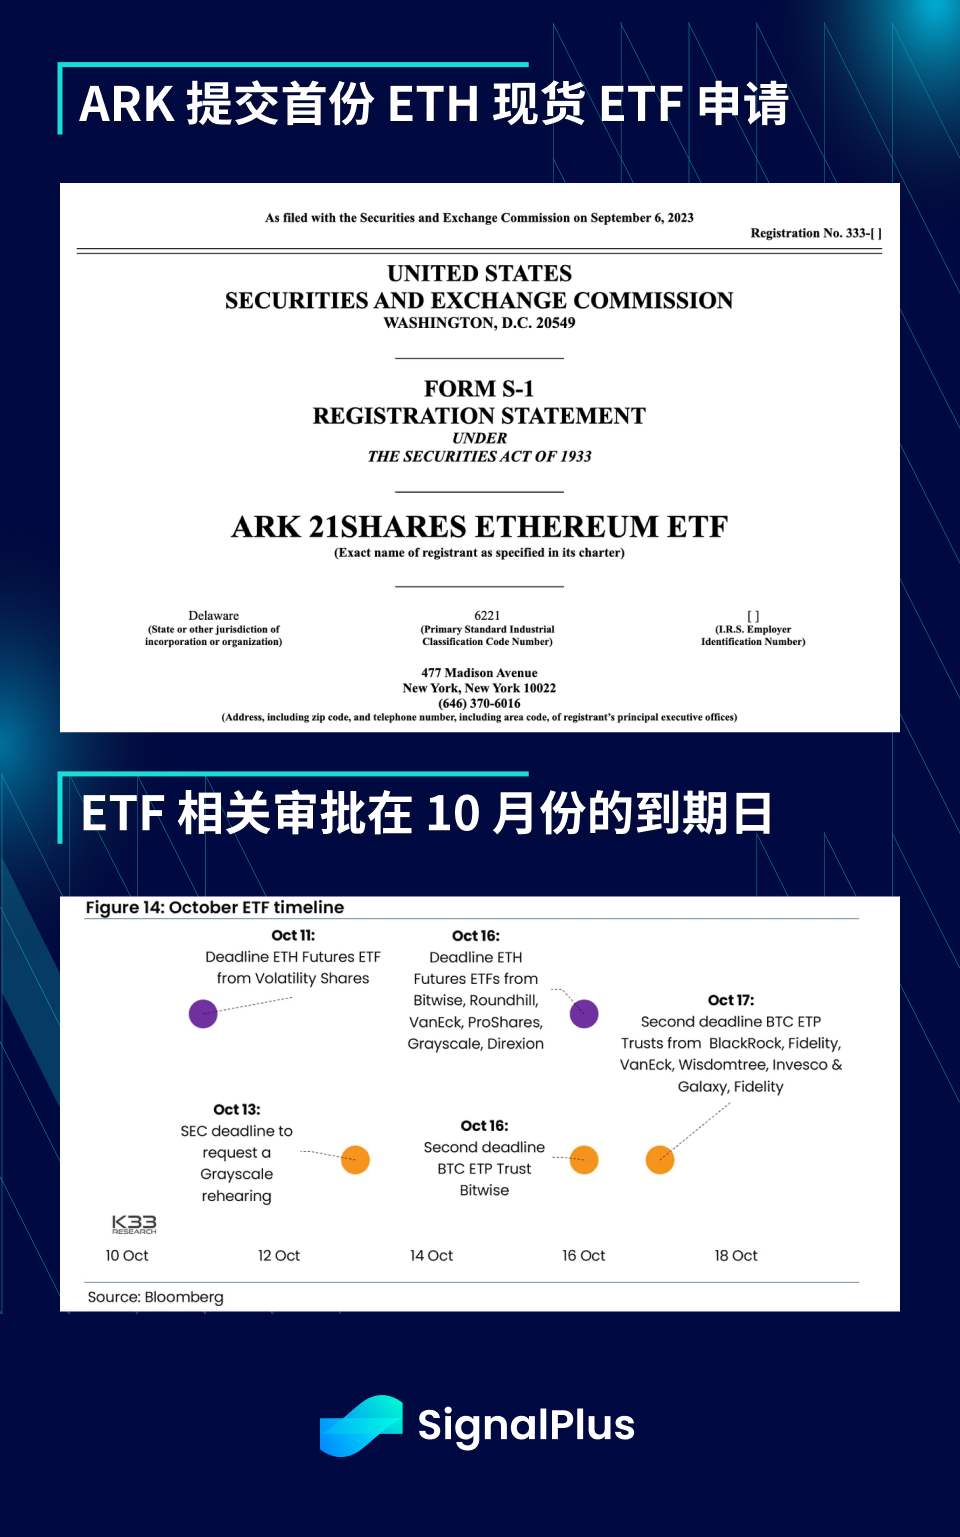
隨著ISM 服務業數據發布,本週不太可能再看到影響市場走勢的事件。在加密貨幣方面,儘管Cathie Wood 的ARK 昨天向SEC 提交了第一份現貨ETF 申請,不過加密貨幣價格沒有任何明顯的變動;對於SEC 和ETF 申請來說, 10 月將是一個繁忙的月份,許多BTC ETF 審批的“第二個截止日期”即將到來,ETH 期貨ETF 的“最終”截止日期以及SEC 就Grayscale 一案要求重新會議的窗口也將在這個月份到期。
您可在ChatGPT 4.0 的Plugin Store 搜索SignalPlus ,獲取實時加密資訊。如果想即時收到我們的更新,歡迎關注我們的推特賬號@SignalPlus_Web 3 ,或者加入我們的微信群(添加小助手微信:chillywzq)、Telegram 群以及Discord 社群,和更多朋友一起交流互動。
SignalPlus Official Website:https://www.signalplus.com





