


最大的BTC上市公司MSTR的隱憂


8 月1 日納斯達克上市公司MicroStrategy(MSTR)發布了2023 年2 季度報告,大手筆增持1.28 萬個BTC。市場普遍對槓桿購買比特幣的行為感到擔憂,該公司陸續花費了45.3 億美元購買比特幣,超過40 億美元是通過發行債券或股票融資得來的資金。通常過高的槓桿都不是好事,但對於MSTR 來說,這成了一種低成本低風險的玩法。不過由於軟件業務發展受限,公司其實沒有多餘的現金流,目前債券市場融資似乎有困難,只能通過配股融資滾動債務,相當於深度捆綁BTC 價格,BTC 在2025 償債期來臨之前如過不能大幅上漲,MSTR 的遊戲可能玩不下去。
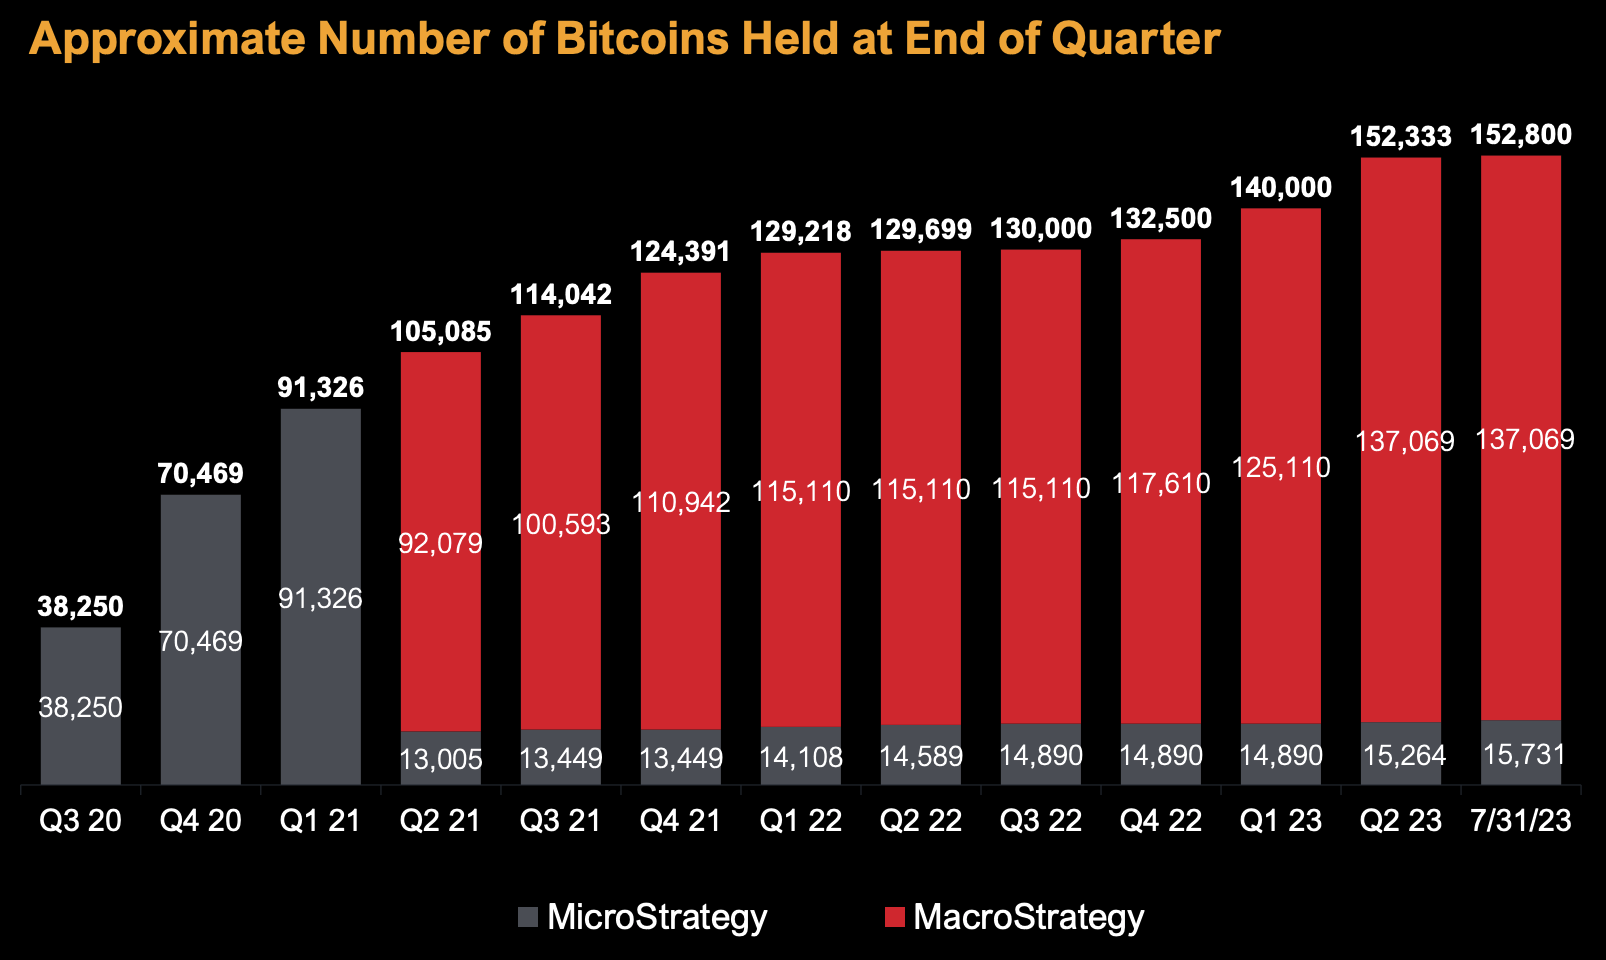
比特幣持有情況
作為最大的比特幣上市公司持有者,MicroStrategy 收購比特幣最初是作為保護其資產負債表的防禦策略,但現在已成為他們的第二個核心戰略。 MicroStrategy 有兩項公司戰略:收購和持有比特幣,以及發展其企業分析軟件業務。他們相信這兩種策略使他們的業務脫穎而出並提供長期價值。
該公司早期稱公司5000 萬美元以上的超額資本將投入比特幣,不過後續聲明中稱將持續監控市場狀況,以確定是否進行額外融資以購買更多比特幣。
MicroStrategy 於2020 年8 月開始投資比特幣,也就是新冠疫情爆發後不久圖片描述
圖片描述
二級標題
二級標題
二級標題
二級標題
債券發行
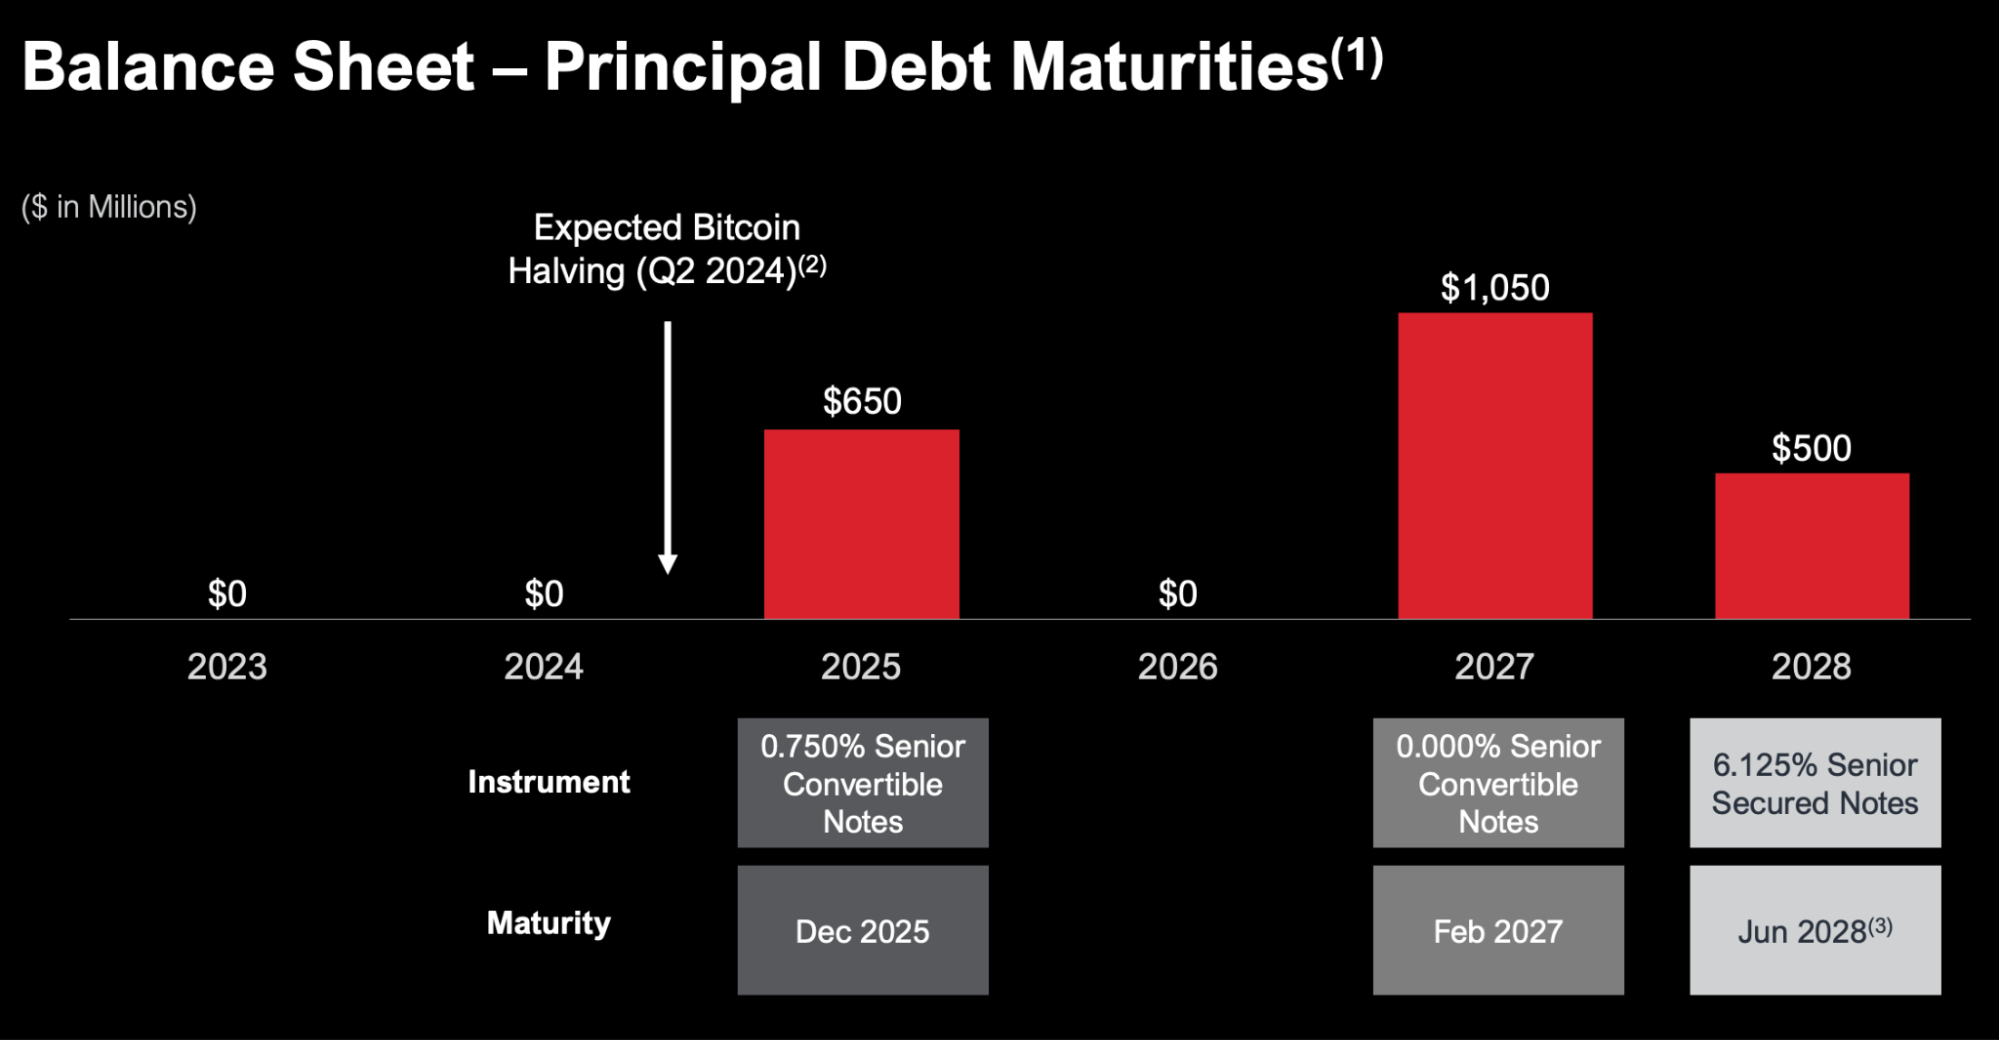
儘管MSTR 每個季度都在增持比特幣,而比特幣價格2021 年底以來大跌,但該公司債務結構相對穩健,共有約22 億美元債務,平均年固定利率為1.6% ,年度固定利息支出約為3600 萬美元,這主要因為該公司使用了可轉換債券(Convertible Notes)來融資。
截止最新的2023 年第二季度財報,公司的主要債務包括:
2028 年到期的6.125% 高級擔保債券(以比15, 731 枚特幣作為抵押),發行金額為5 億美元,年度利息支出約為3060 萬美元。 (2021 年6 月發行)
2025 年12 月到期的0.75% 利率可轉換高級債券,發行金額為6.5 億美元,年度利息支出約為490 萬美元。 (2020 年12 月發行)
圖片描述
圖片描述
來源:MSTR, TrendResearch
其中,可轉債是一種既具有債券性質又具有股票性質的混合型金融工具,以2021 年發行的10.5 億美元可轉債為例:
發行金額:發行金額為9 億美元,包含初始購買者有權在13 天期限內購買額外的1.5 億美元的票據。
票據性質:無擔保優先債務,沒有常規利息,本金金額不會增值。它們將在2027 年2 月15 日到期。
贖回:MicroStrategy 可以在2024 年2 月20 日或之後的某個時間,根據特定條件,以現金贖回票據,贖回價格等於票據本金的100% 加上任何已累積但未支付的特殊利息。
轉換:票據可以轉換為現金、MicroStrategy 的A 類普通股,或者兩者的組合。初始轉換率為每1000 美元本金的票據可轉換為0.6981 股,相當於每股約1432.46 美元的初始轉換價格。這比2021 年2 月16 日在納斯達克上MicroStrategy A 類普通股每股955.00 美元的最後報告售價溢價約50% 。票據持有人也可以在到期日之前轉換其票據,前提是股票的交易價格必須是行權價1400 的130% 。
通過發行可轉換債券,MicroStrategy 既籌集了資金,也不需要直接背負龐大的利息支出。同時,還控制了即刻的股權稀釋效應。
投資者為什麼願意選擇投資零息可轉債?主要原因包括兩點:
股票上漲潛力:可轉債可以在特定條件下轉換為公司的普通股。如果公司的股票價格上漲超過目標價,投資者可以選擇將債券轉換為股票,從而享受股票價格上漲帶來的收益。這是投資者選擇零息可轉債的主要動機之一。
二級標題
二級標題
股票發行
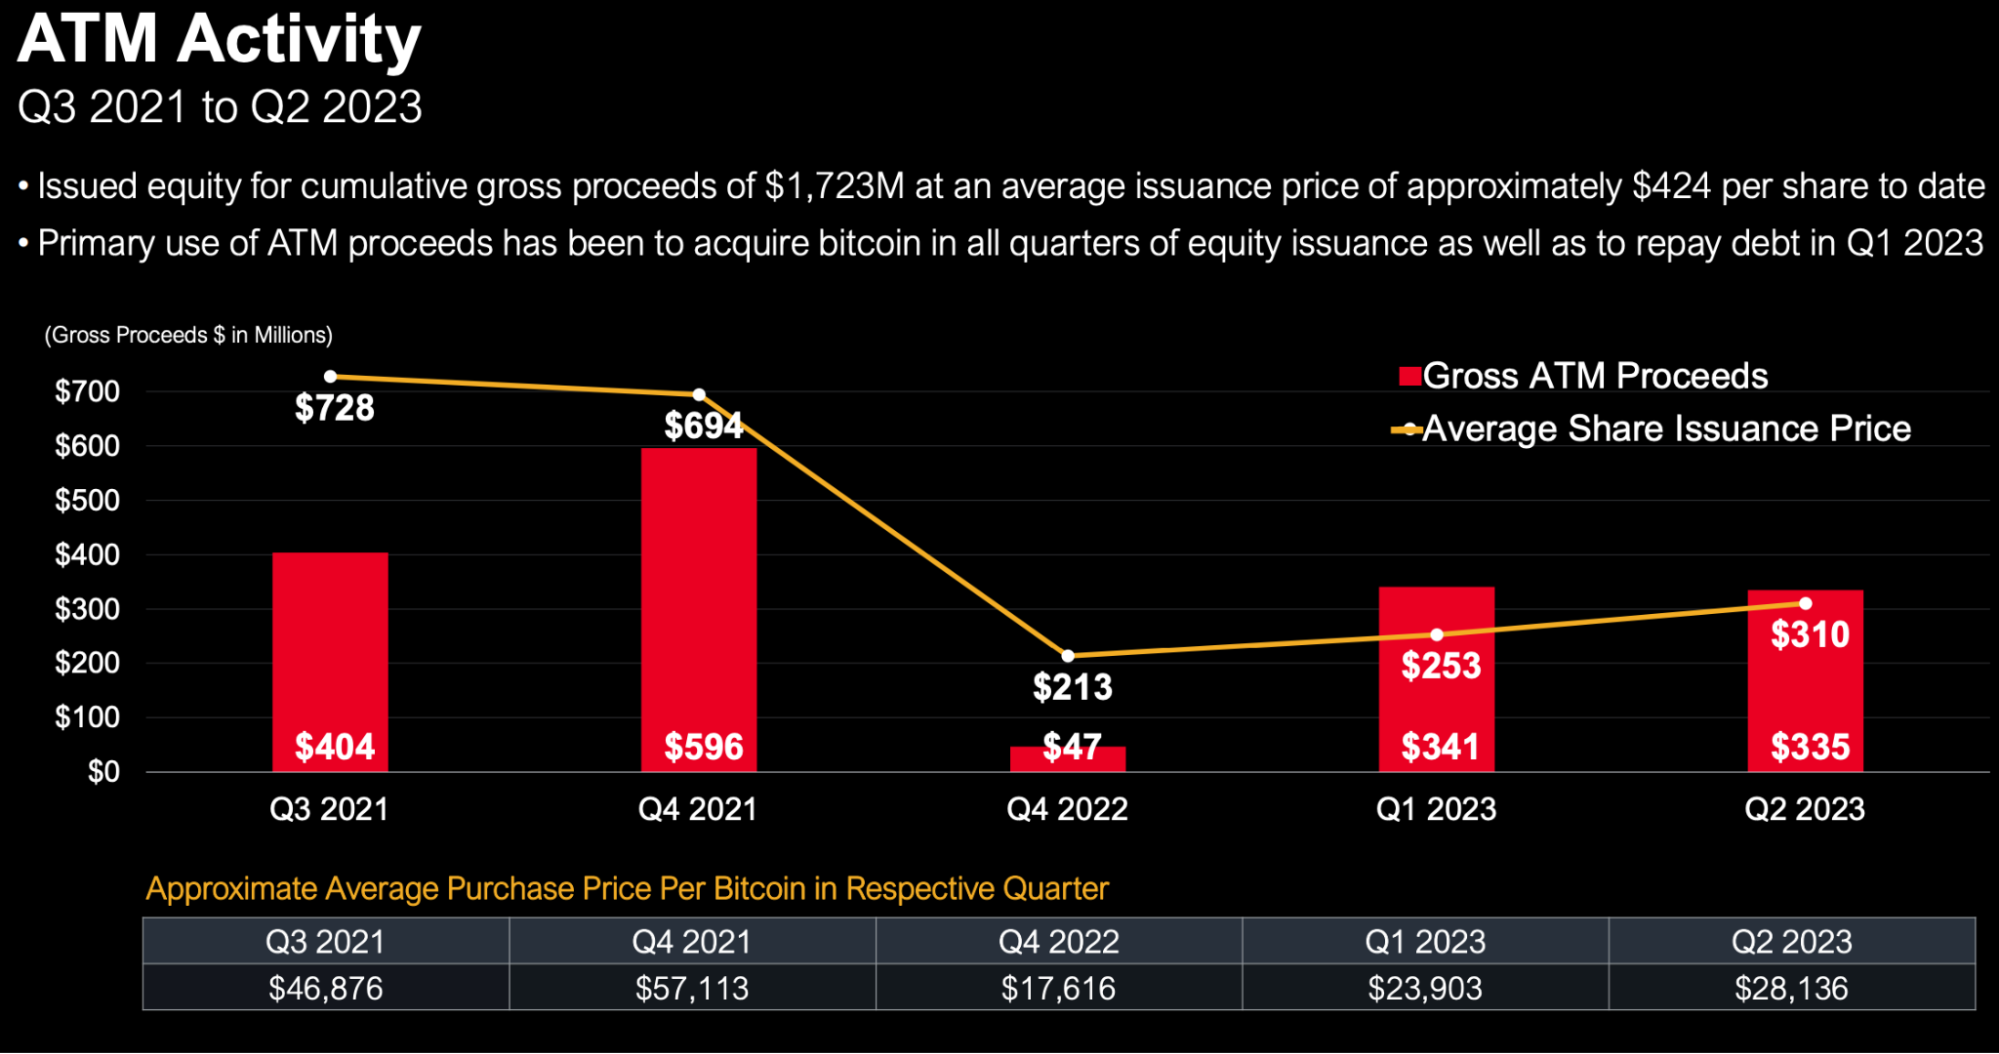
MicroStrategy 在2021 年、 2022 年和2023 年發行了總額為17.23 億美元的A 類普通股,平均出售價格為424 美元/股。這些股票發行的主要用途是在所有股票發行季度購買比特幣,以及在2023 年第一季度償還債務。
這些股票的發行時間分別是:
2021 年第三季度通過配股計劃融資4.04 億美元,發行價格平均為728 美元/股
2021 年第三季度融資5.96 億美元,發行價格平均為694 美元/股
2022 年第四季度融資0.47 億美元,發行價格平均為213 美元/股
2023 年第一季度融資3.41 億美元,發行價格平均為253 美元/股
圖片描述
圖片描述
來源:MSTR, TrendResearch
在2023 年8 月1 日隨著二季報的公佈,MSTR 宣布啟動新的7.5 億美元配股計劃,為歷史配股融資規模之最,目的仍是為了繼續支持公司大規模購買和持有比特幣的策略。
財務健康分析
圖片描述
圖片描述
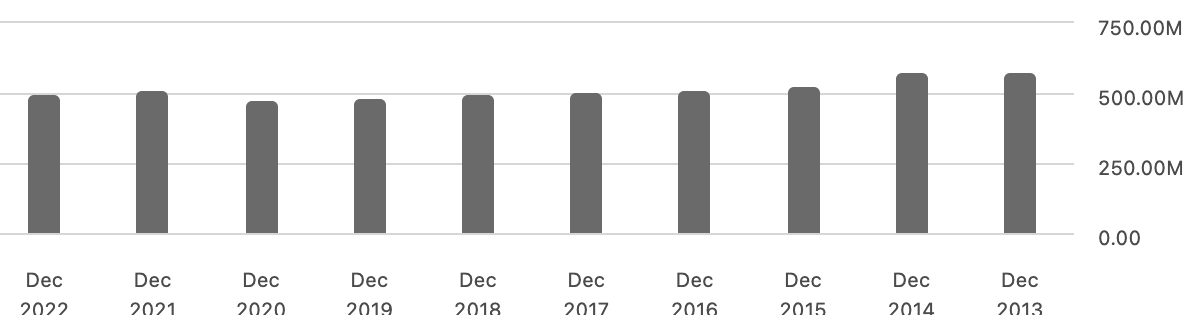
來源:TrendResearch, SeekingAlpha
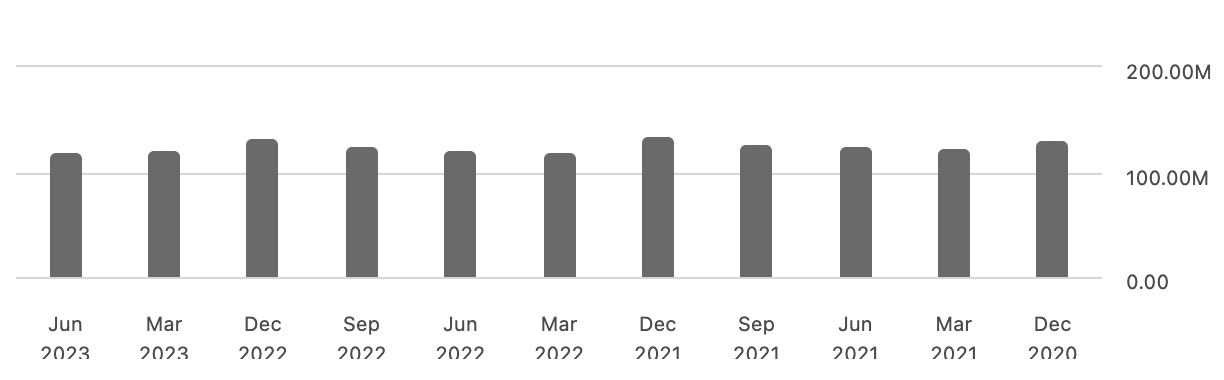
並且在今年的頭兩個季度以來收入亦幾乎沒有變化,維持在1.2 億美元水平。
圖片描述
圖片描述
來源:TrendResearch, SeekingAlpha
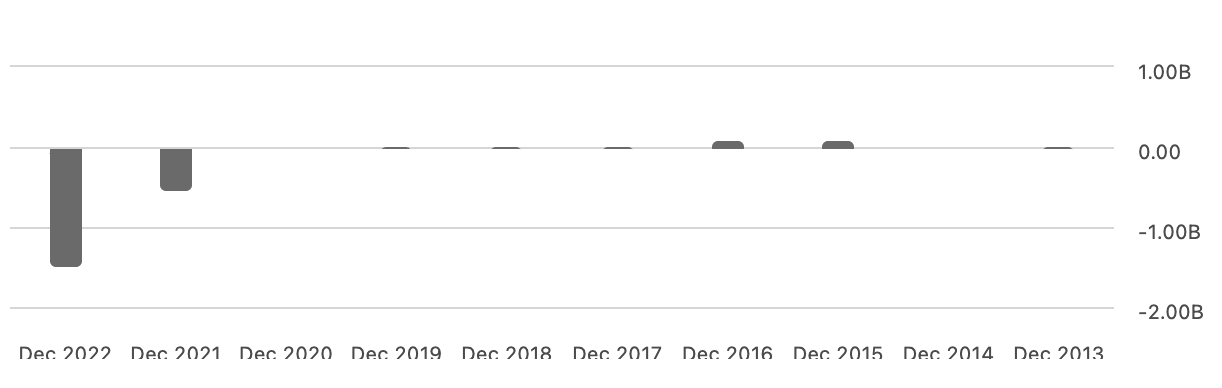
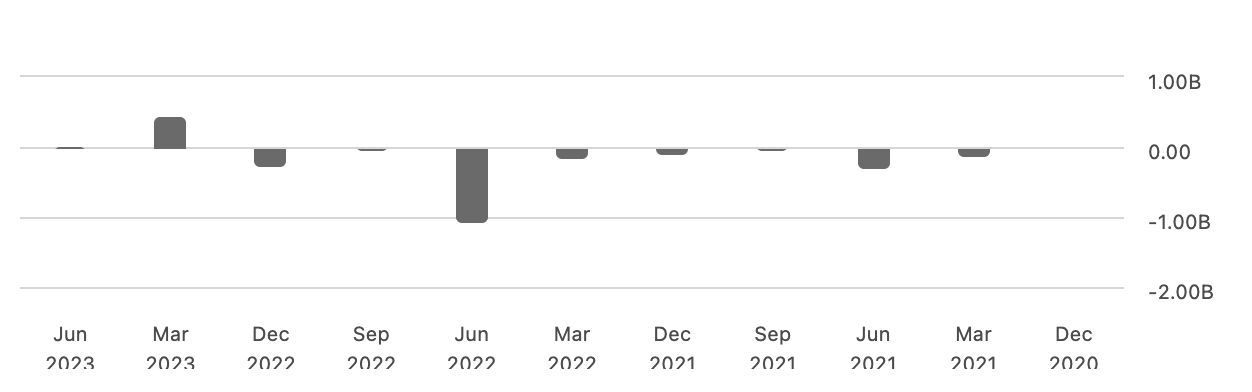
雖然財報上今年上半年MicroStrategy 錄得4.83 億美元淨利潤,但其軟件業務的運營仍然沒有盈利,上半年運營虧損為3000 萬美元。出現淨利潤主要是因為其記錄了5.135 億美元的所得稅收益。
圖片描述
圖片描述
來源:TrendResearch, SeekingAlpha
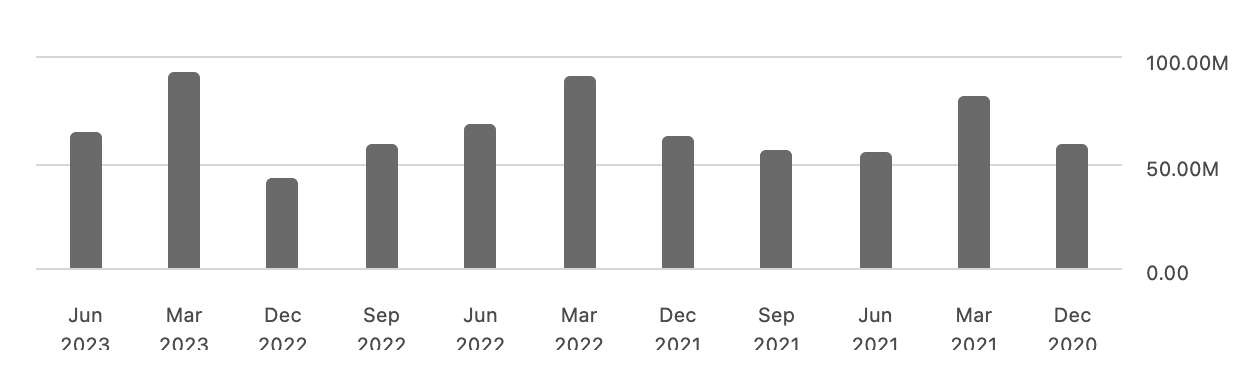
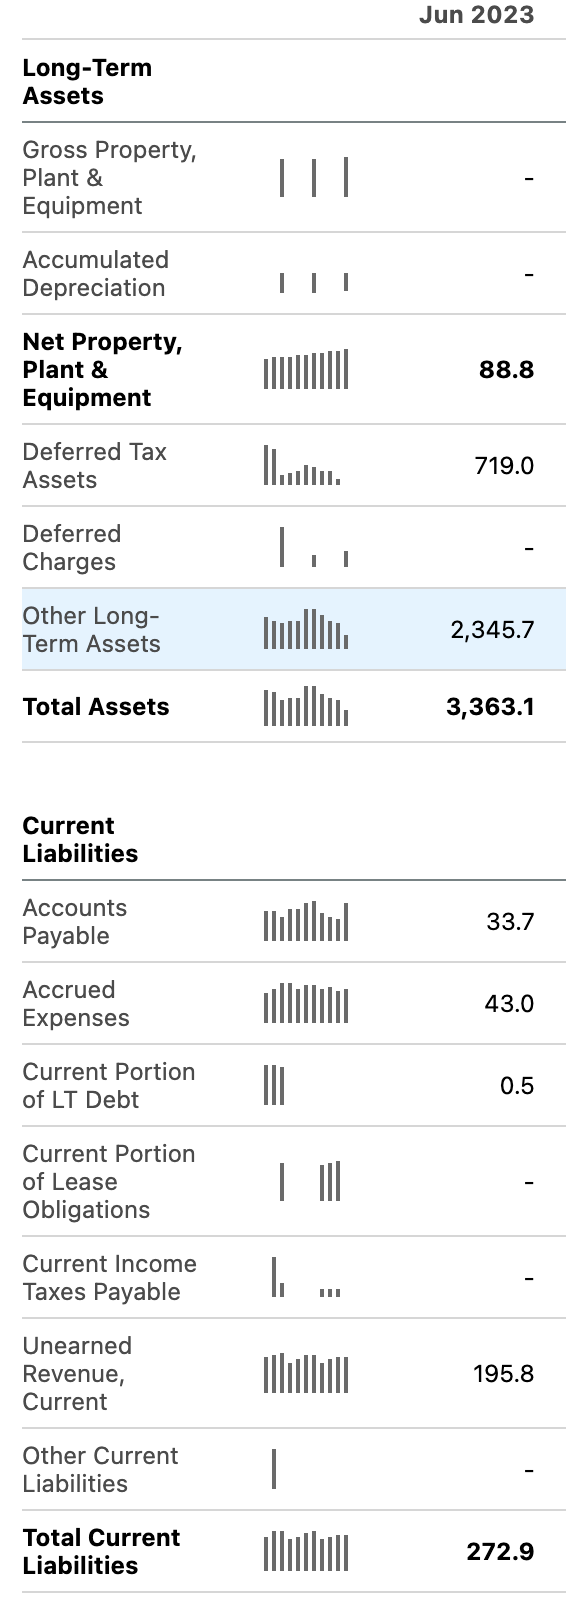
此外,儘管收入有5 億美元水平,但公司其實沒有多餘的現金流。雖然平均負債成本僅有1.6% ,負債每年產生3600 萬美元利息支出占公司現金儲備的超過一半以上,讓該公司不得不繼續發行新債券或者發行新股來籌集利息。如過現金儲備見底,有可能危及軟件業務的投入,進一步影響運營收入。
圖:MSTR 現金及等價物儲備(季度)
圖片描述
圖片描述
來源:TrendResearch, SeekingAlpha
MSTR 的業務模式雖然已經盡力的降低了債務壓力,但是總體由於傳統業務的表現不佳,所以整個公司的經營前景和比特幣的價格已經深度捆綁,如果比特幣價格不能在當前水平上實現持續上漲,MSTR 的持續募資可能會變得困難,例如本季度MSTR 宣布啟動史上最大的7.5 億美元配股計劃,目前尚不清楚落地情況如何,但消息宣布第二天該公司股票大跌6.4% 。
從MicroStrategy 的具體情況來看,直接發行新股相對常規債券成本更低,而發行可轉換債券的難度略高,需要精心設計條款來吸引投資者,在如今數字貨幣的熊市顯然不容易。
可以看到MSTR 的三期主要債券都發行於上輪BTC 牛市頂峰期間(2020 年12 月~ 2021 年6 月),而2021 年3 季度以後以配股融資為主,這也體現出MSTR 在債券市場融資可能面臨難度,或者難以承當高昂的利率,畢竟現在美國垃圾債的收益率基準是8% +,用這個成本滾動現有債務是是無法持續的,只能押注BTC 在2025 償債期來臨之前大幅上漲。





