


宏觀週報(7.24):科技大跌,小盤躁動,散戶極度樂觀


股票
股票
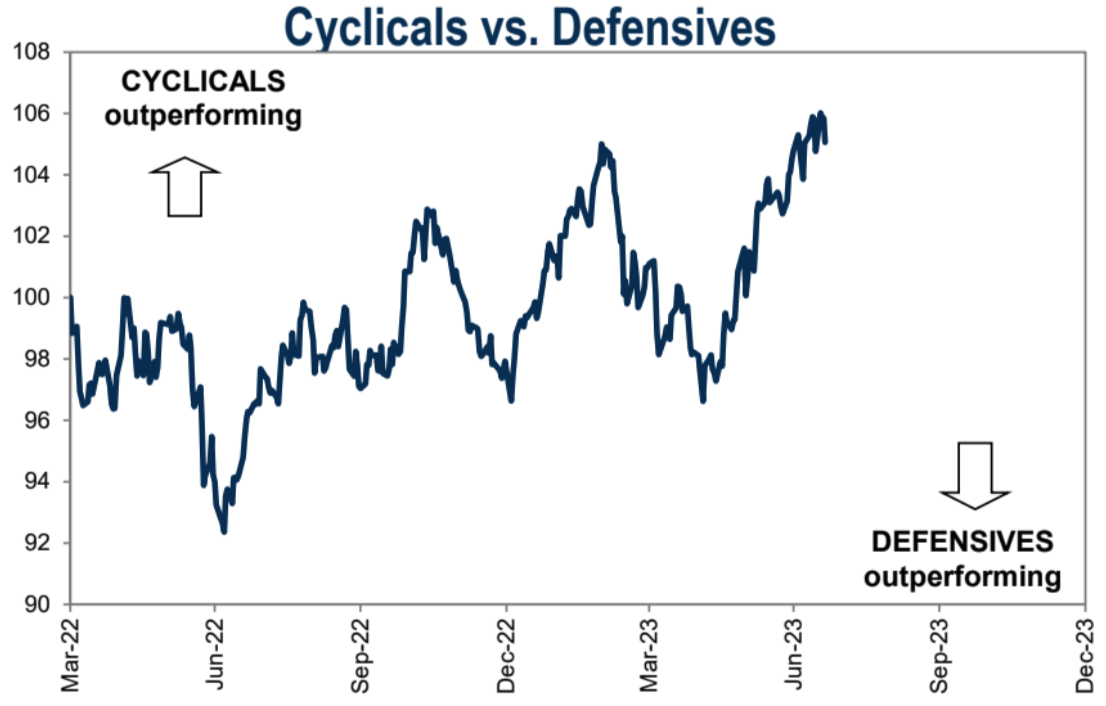
上周美股小幅上漲,納斯達克表現較差,盈利報告好壞參半。大型銀行大多取得了優秀的業績,一些分析師認為這可能表明經濟總體保持強勁,地區性銀行的分化較為明顯。科技股因盈利不穩定,一些主要股票下跌,而大型航空公司的盈利則好於預期。公用事業、能源和醫療保健是本週表現最好的板塊,而通信服務和工業是表現最差的板塊,上週市場總體更偏向防禦。
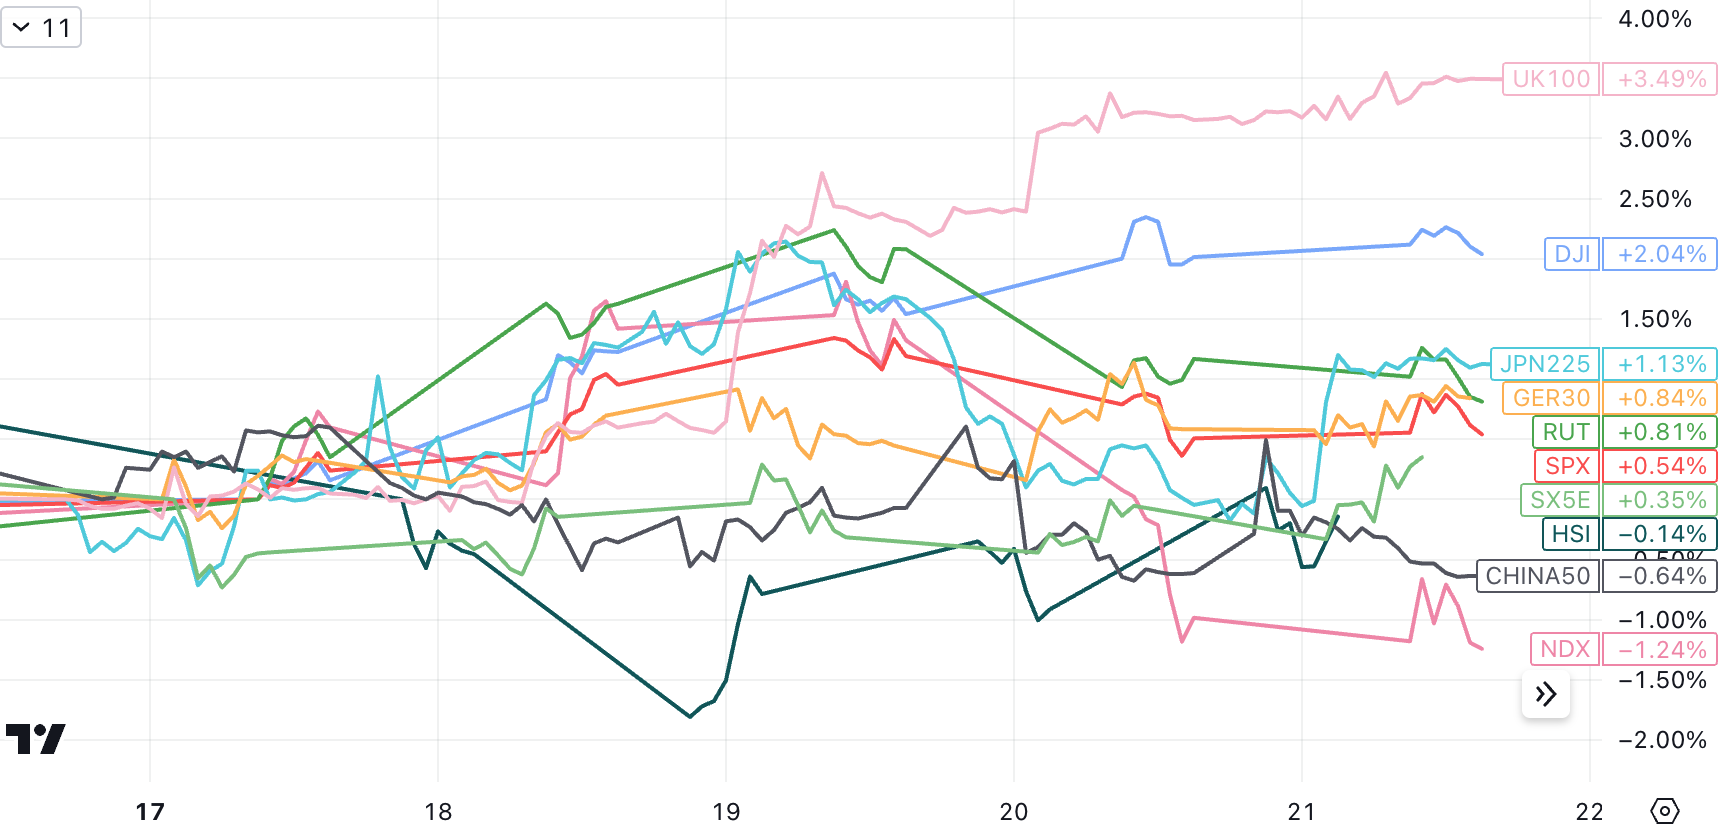
儘管今年大部分時候,以科技股為主的納斯達克指數的表現強勢,但該指數上週四出現了四個多月來最大單日跌幅。特斯拉、奈飛兩大重要公司財報數據不及預期,導致指數當天跌幅超過2% ,凸顯了高估值的科技股的脆弱性。其他部分,歐股、英股、日股均收漲,A 股和港股收跌。
5 月份以來美股市場的上漲很大程度上是由人們對Goldilocks 情景的樂觀情緒上升所推動的,在這種情況下,經濟狀況既不會太熱而無法阻止通脹進一步下降,也不會太冷而無法陷入衰退,目前的企業盈利也可以支撐這種預期。
值得注意的是,小盤股在不到三週的時間裡上漲了近7% ,這無疑是對成本壓力降低和經濟富有活力的回應。小盤股的持續優異表現是經濟復甦預期的重要信號,因為規模較小的公司通常對國內經濟狀況更為敏感,通常在經濟衰退之前和經濟衰退期間表現不佳,但隨著經濟前景開始轉好,業績表現出色。
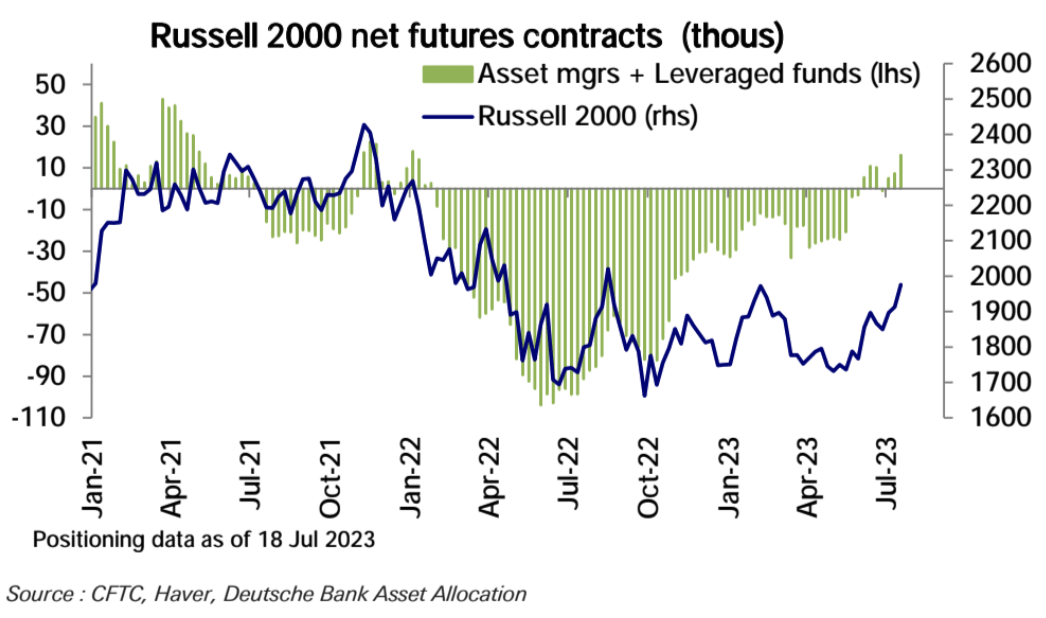
以羅素2000 指數衡量的小盤股,去年10 月觸底後漲幅不及大盤股。羅素2000 指數仍較2021 年峰值低近18% ,但標普500 和納斯達克100 距離2021 年的歷史高點只有5% 左右的距離了。
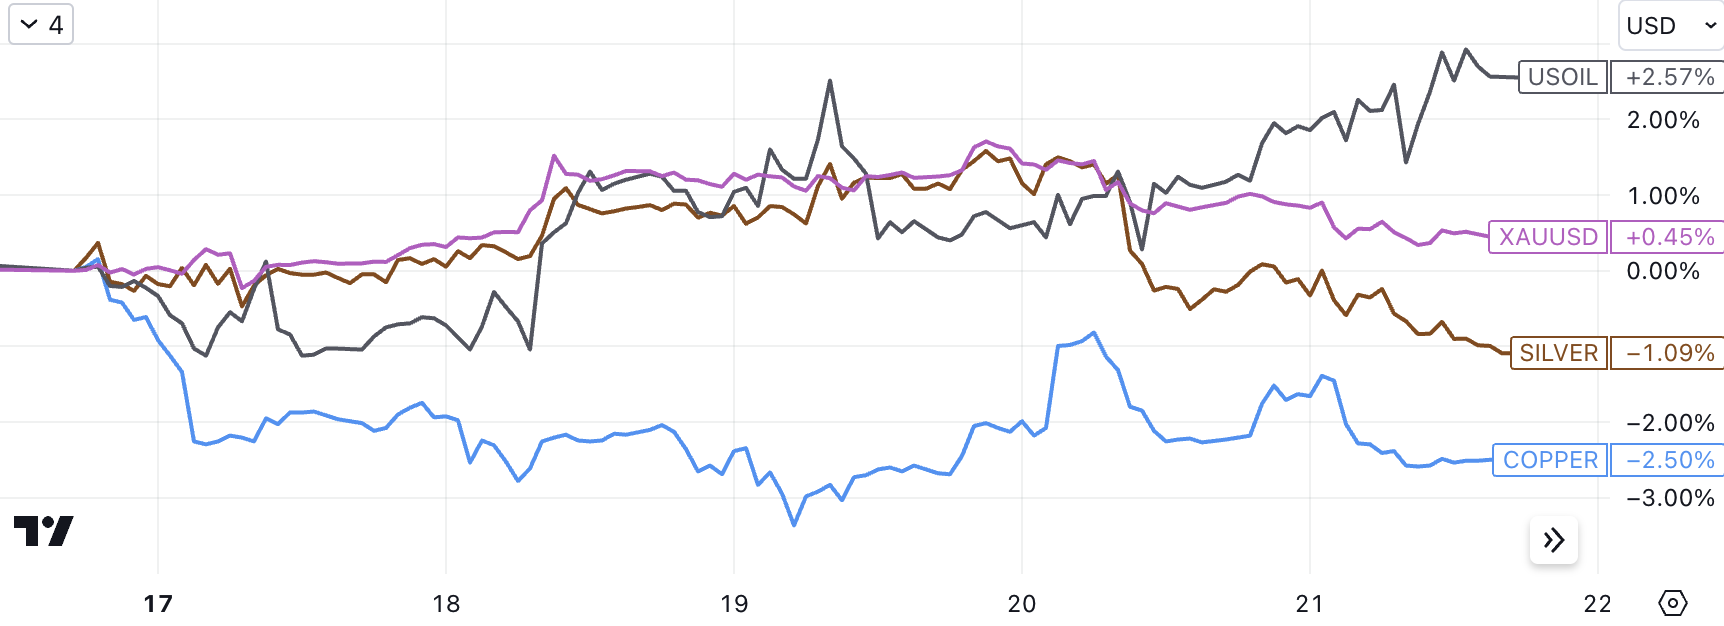
俄烏地緣局勢更加緊張,本已得到沙特和俄羅斯新增減產助力的國際原油繼續走高,最近一個月保持漲勢,與貴金屬和工業金屬拉開差距:
數字貨幣
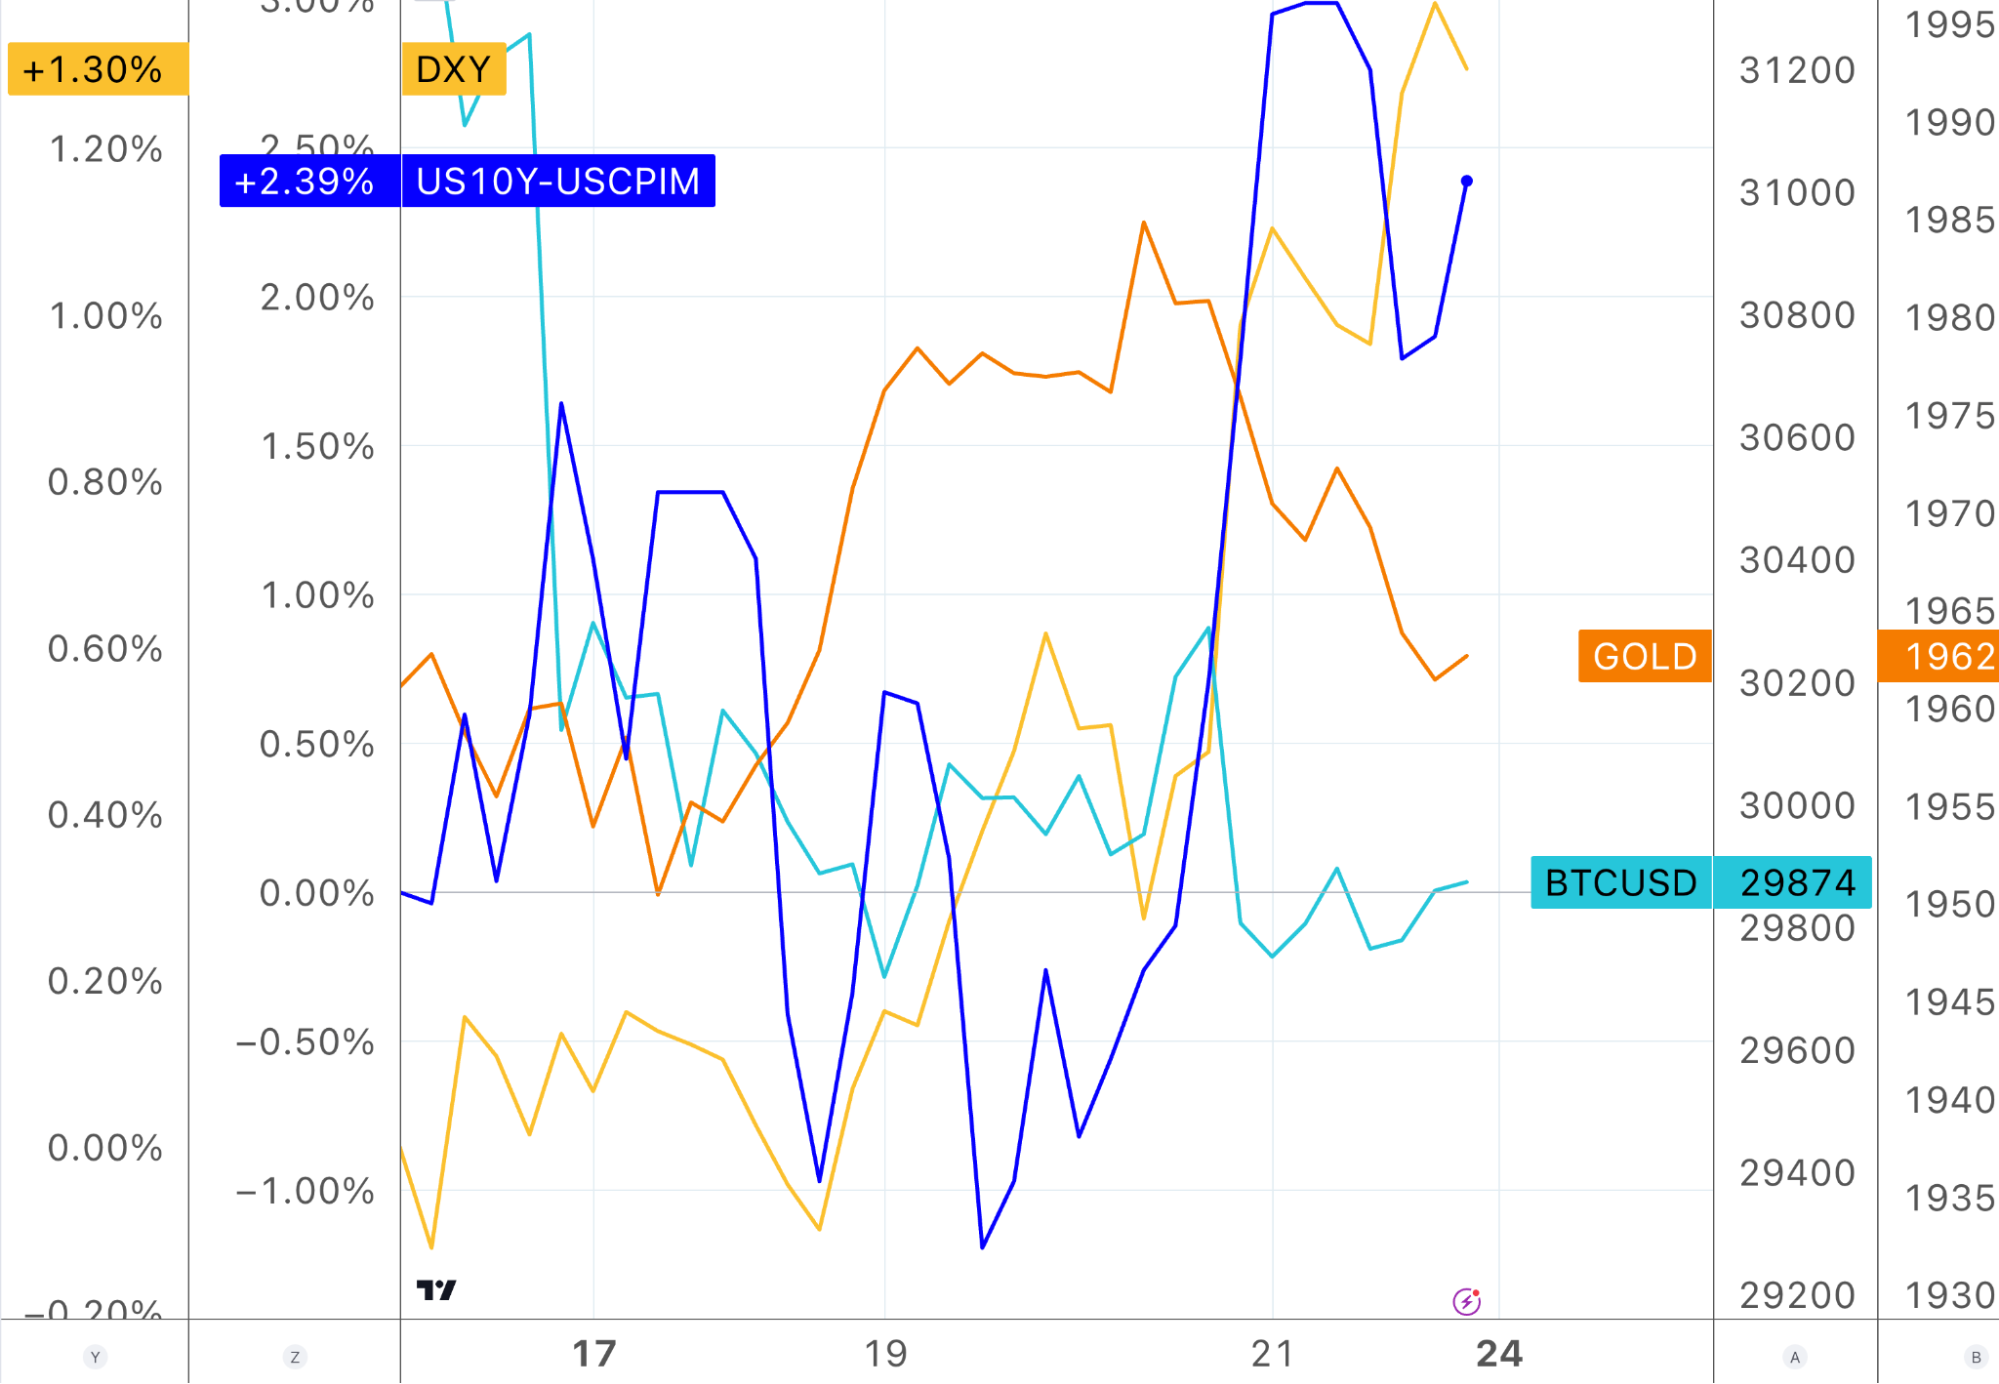
上週實際利率小幅反彈,和美元匯率一起,反彈主要發生在周五,黃金和BTC 都受到到壓制:
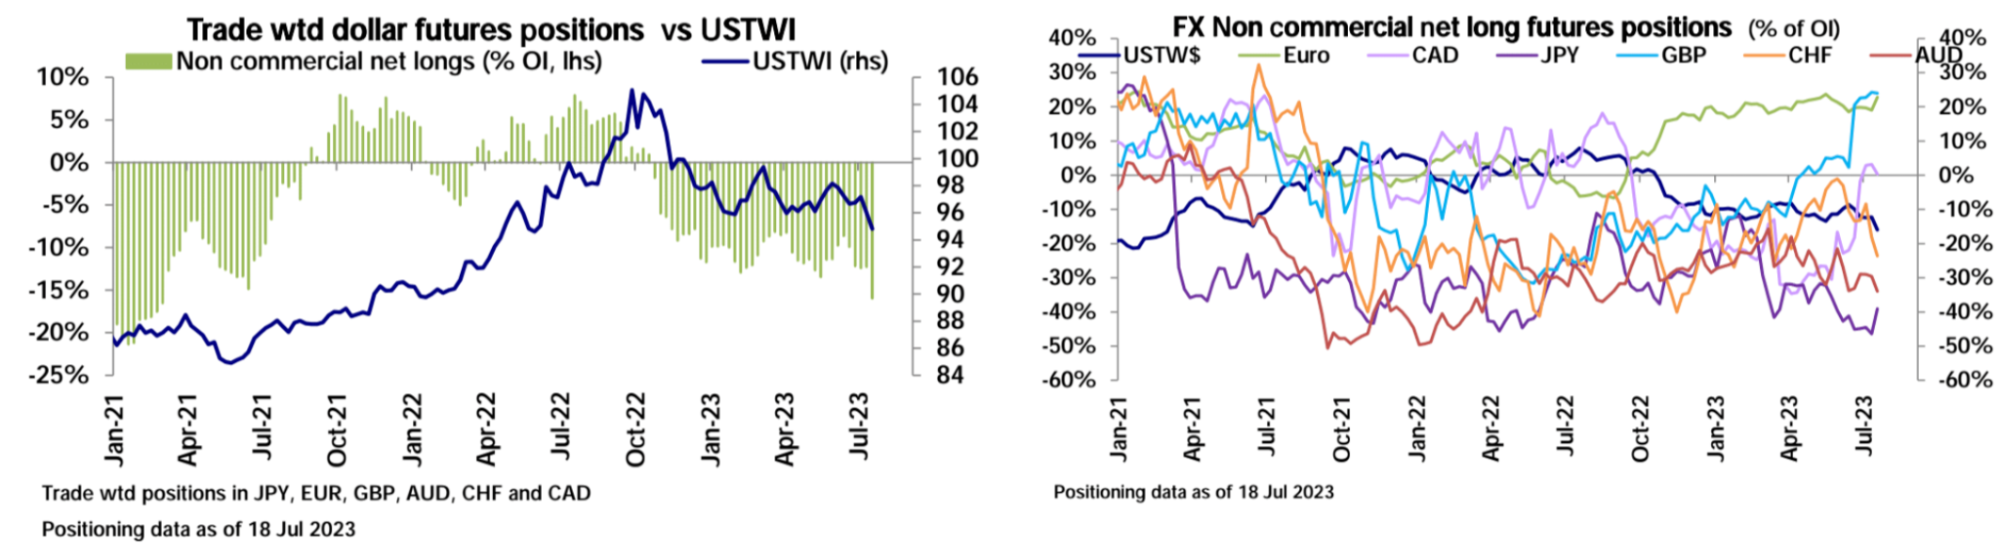
前一周美元指數下跌2.2% 並跌破100 關口,但上周美元指數強勢反彈逾1% ,從15 個月低點回升,收復七月近一半的跌幅,創近三個月來最大單週漲幅。主要因主因美國居民需求強勁+日本核心通脹低於預期。與此同時,圍繞日本央行是否會調整收益率曲線控制(YCC)政策的持續不確定性令日元承壓。週五有報導稱,日本央行不太可能改變YCC 計劃,日元應聲下跌,從而進一步提振了美元。
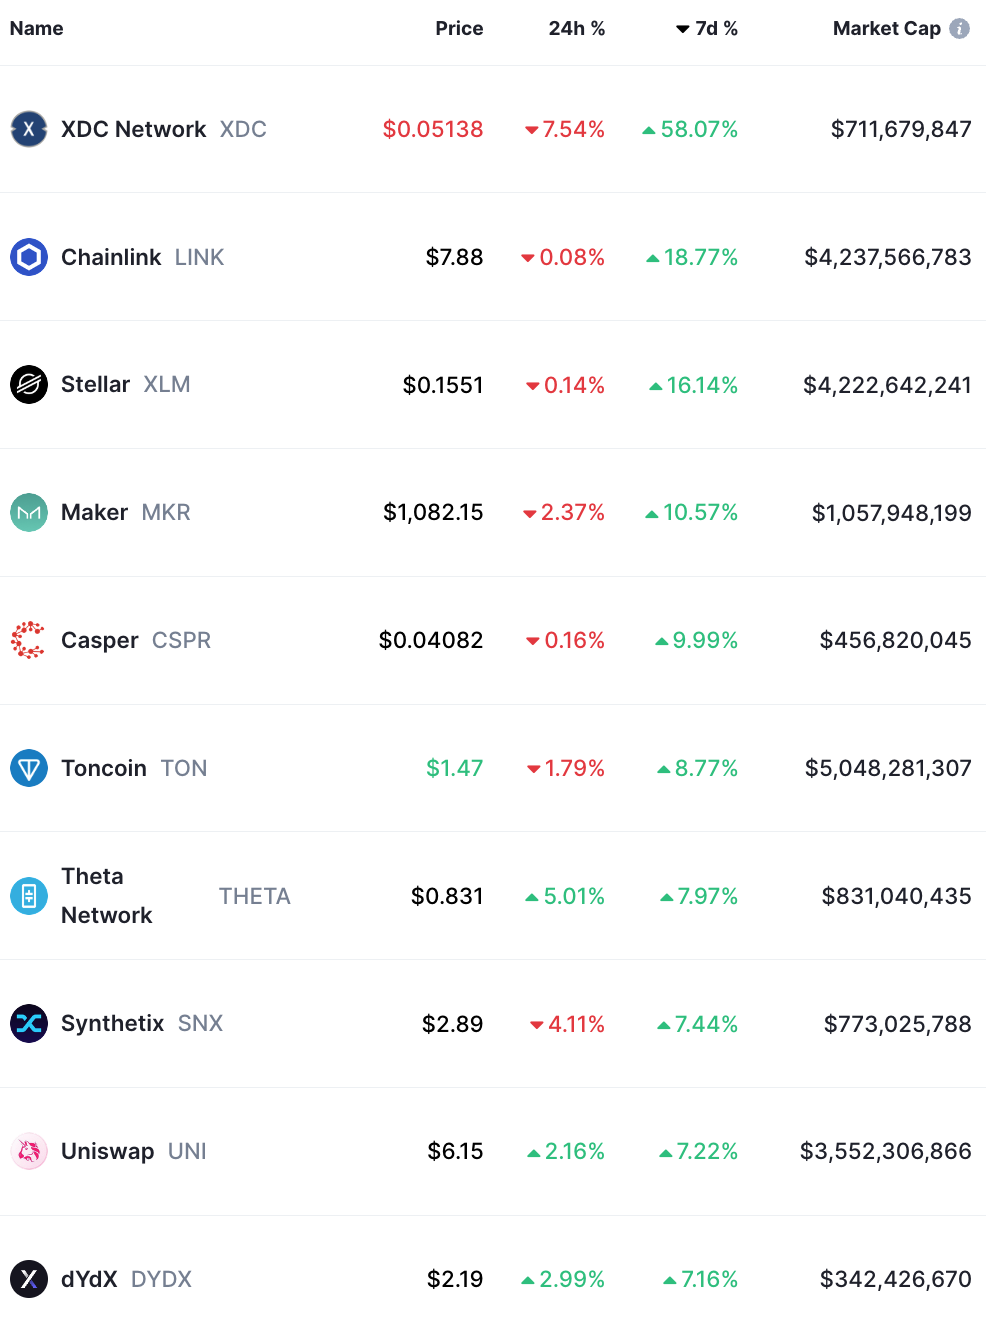
市值前100 代幣漲幅榜:
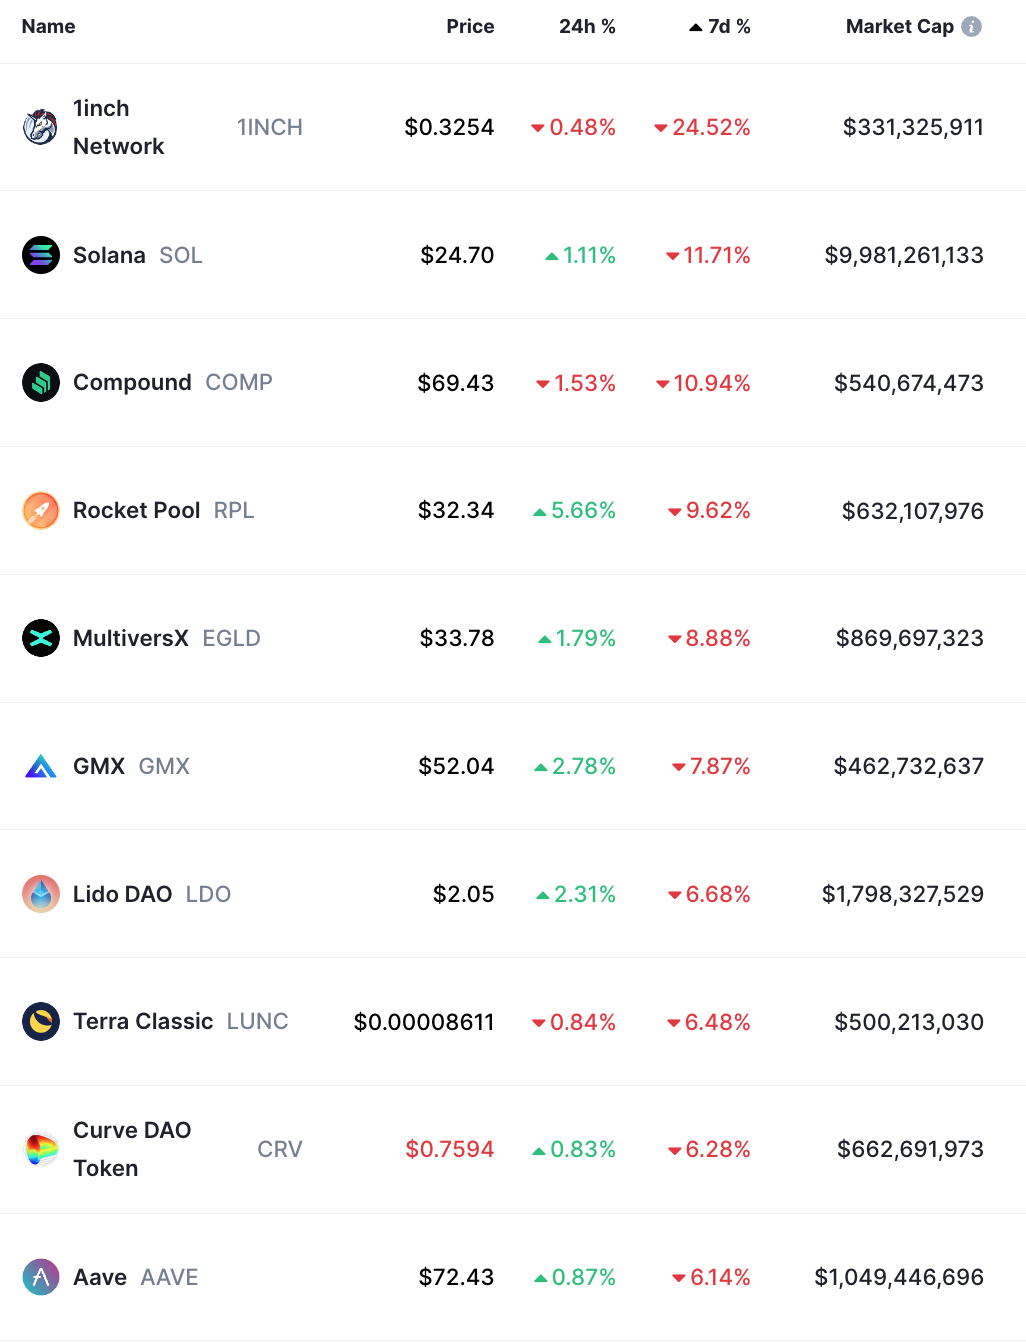
市值前100 代幣跌幅榜:
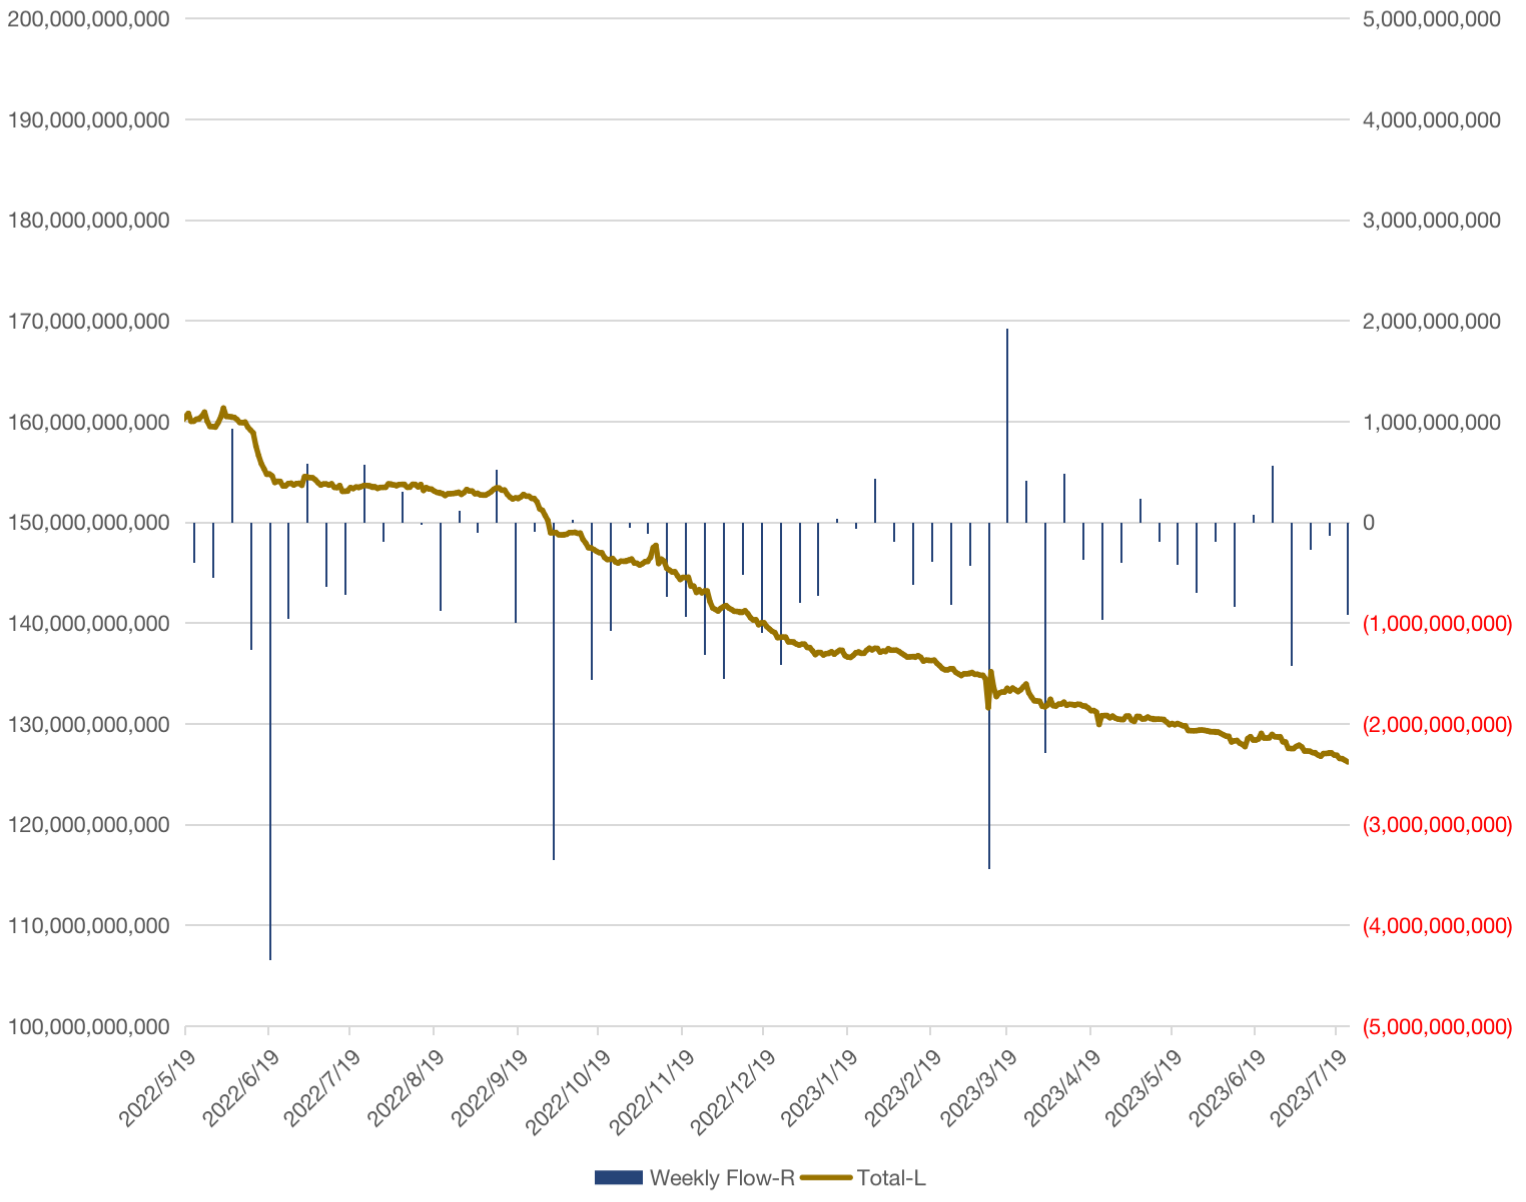
穩定幣鏈上總量1270.6 億美元降至1261.9 億美元,連續第四周流出,一周降幅0.72% :
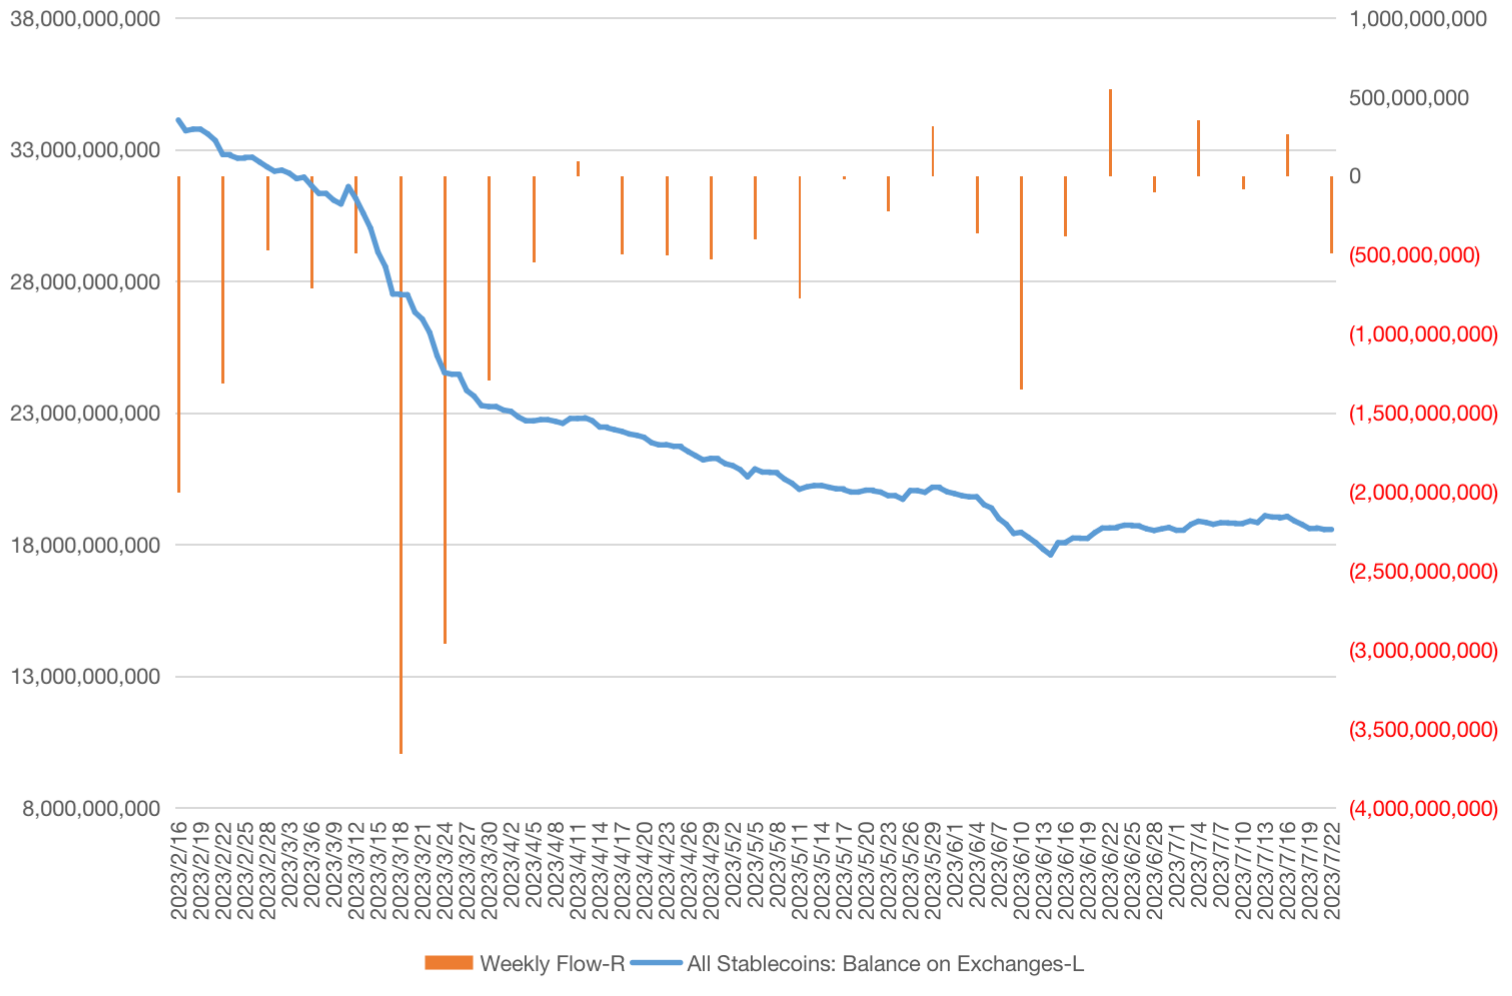
中心化交易所穩定幣餘額從190.6 億降至185.6 億,為8 週來最大降幅:
資金流和倉位
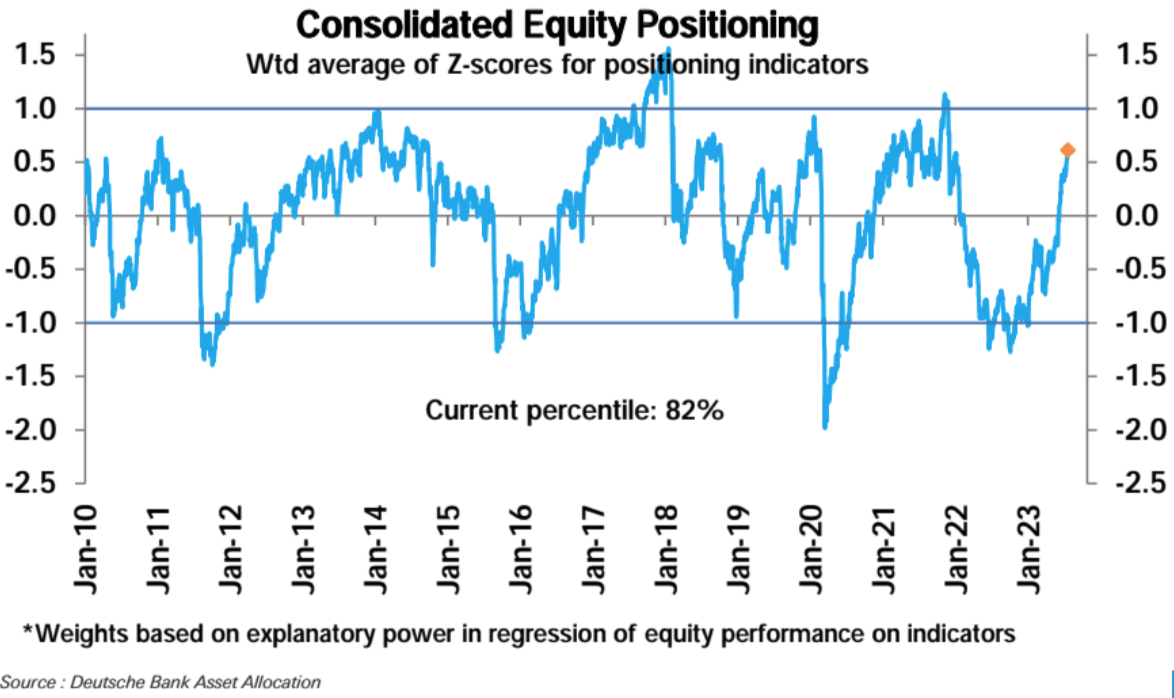
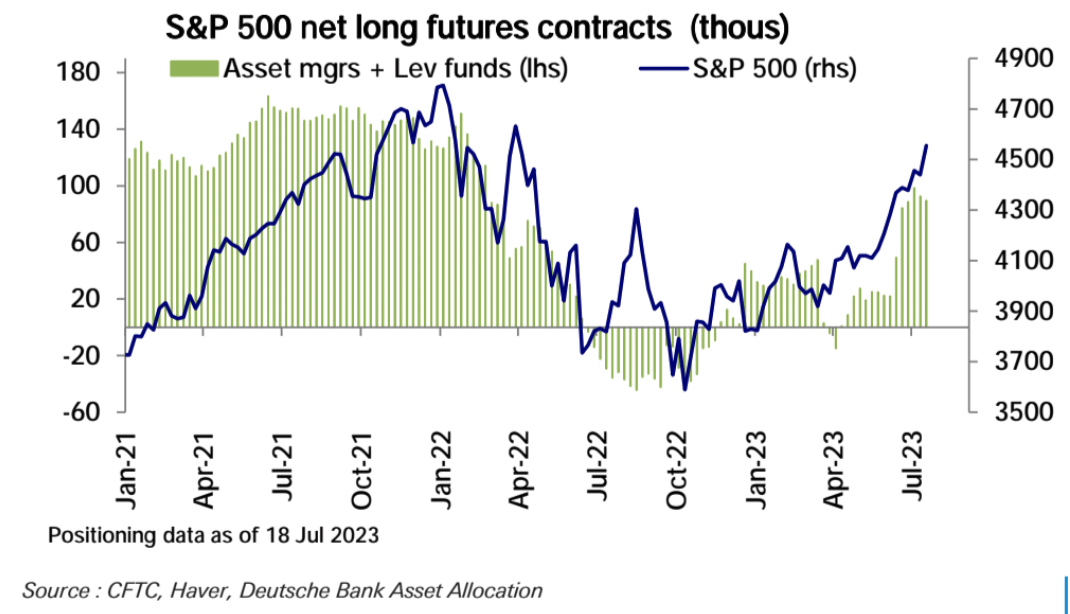
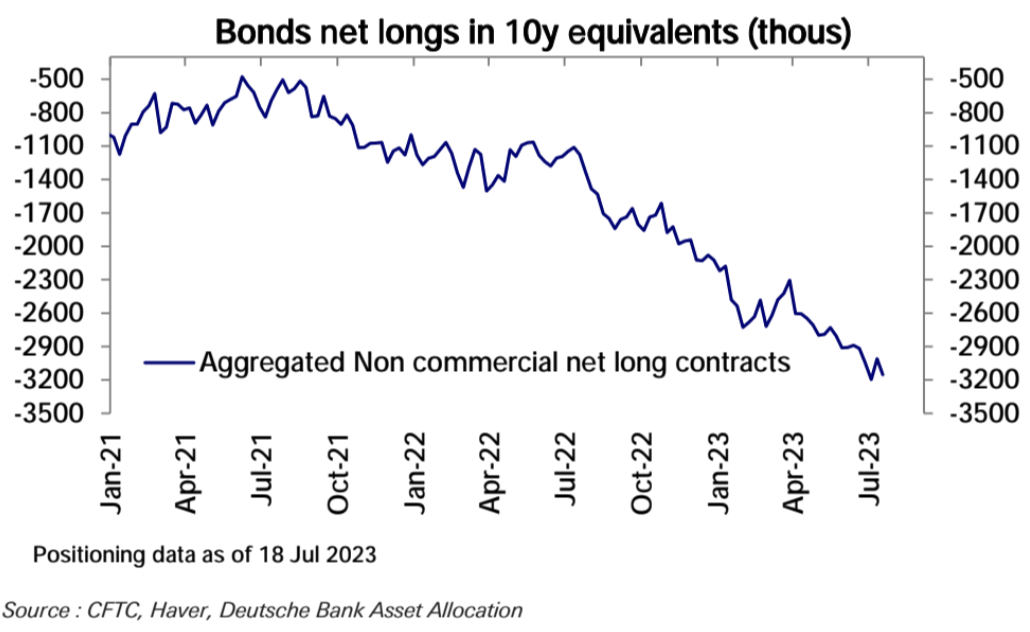
根據德意志銀行的統計口徑,上週總體股票倉位進一步增加,現在處於較高水平(z score 0.61 ,第82 百分位):
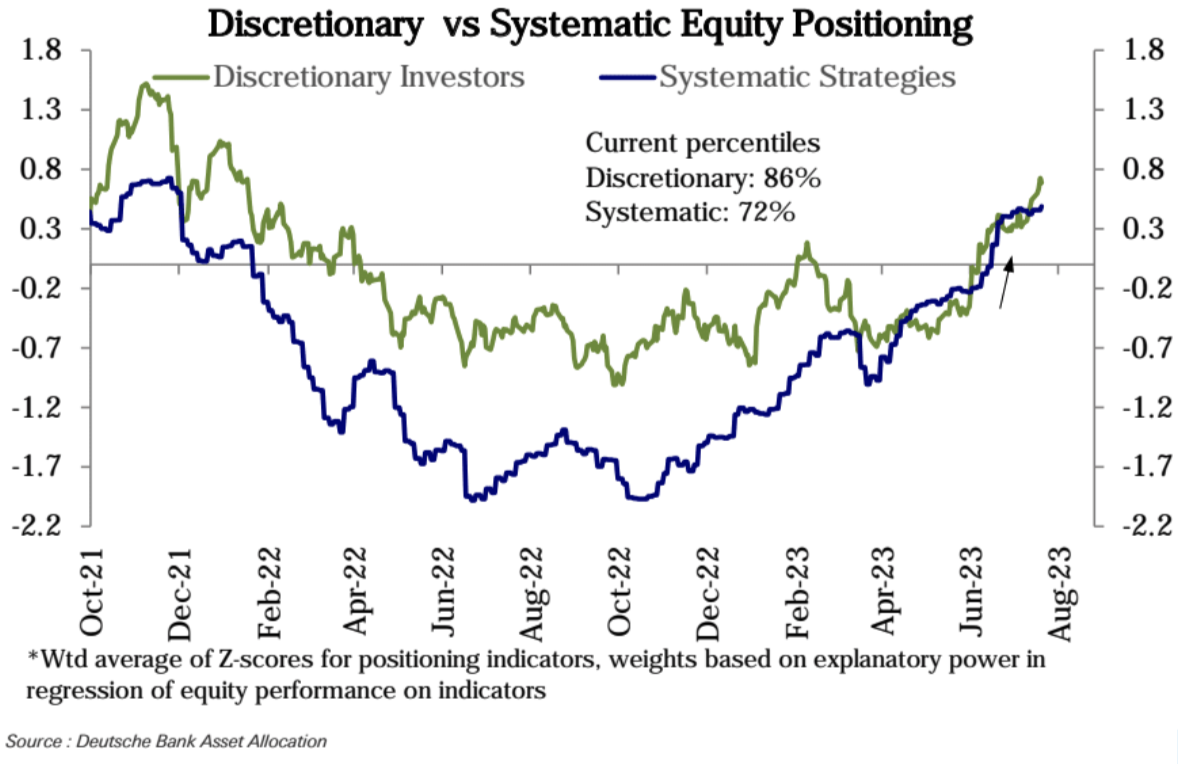
主要由於主觀投資者的大幅加倉(z score 0.69 ,第86 百分位),儘管達到較高水平,但仍低於之前週期的峰值。然而也觀察到系統性策略資金的倉位已經停滯不前(z score 0.49 ,第72 百分位):
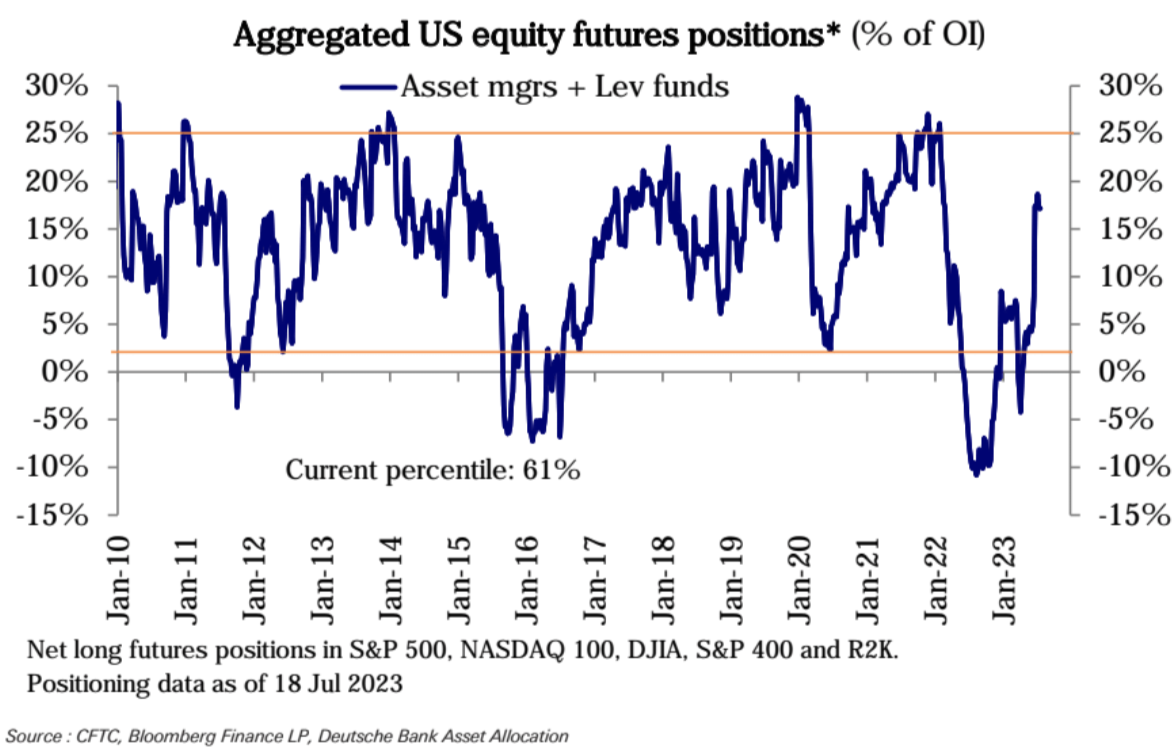
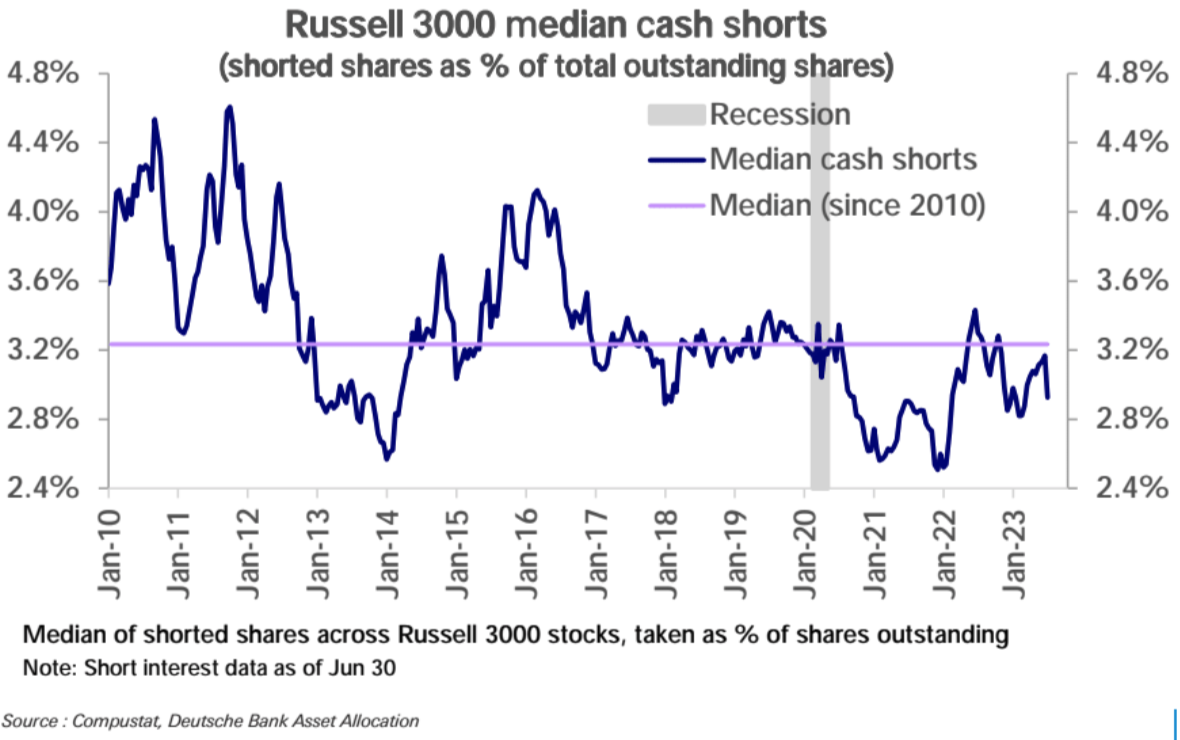
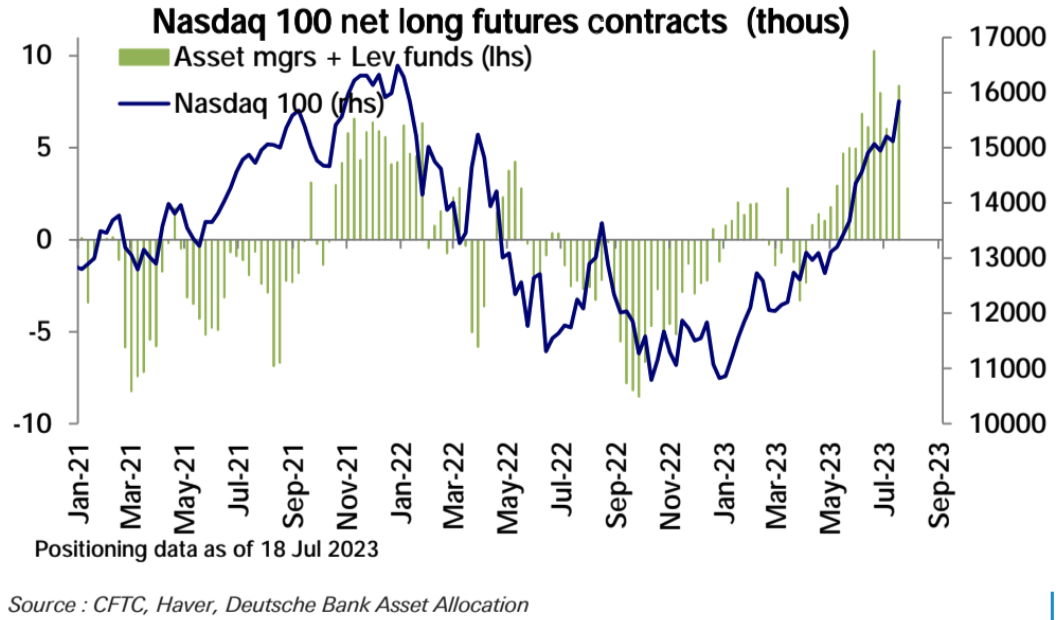
一些指標已接近其歷史高點。具體來說,帶動過去五個月漲勢的系統性策略現在倉位較高;期貨接近其歷史區間上沿;多空情緒差值已達到歷史前10% 水平;空頭倉位已大幅減少,淨看漲期權交易量已上升至2021 年的水平,主要由小額交易驅動。
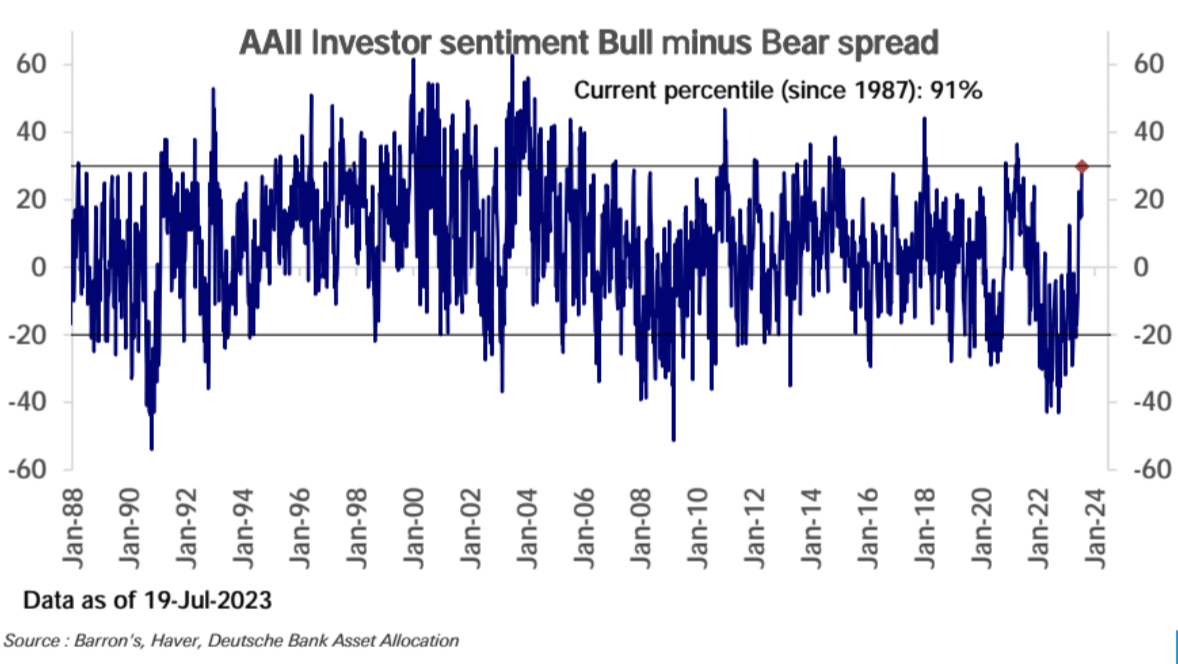
AAII 多空情緒差值已達到歷史前10% 水平:
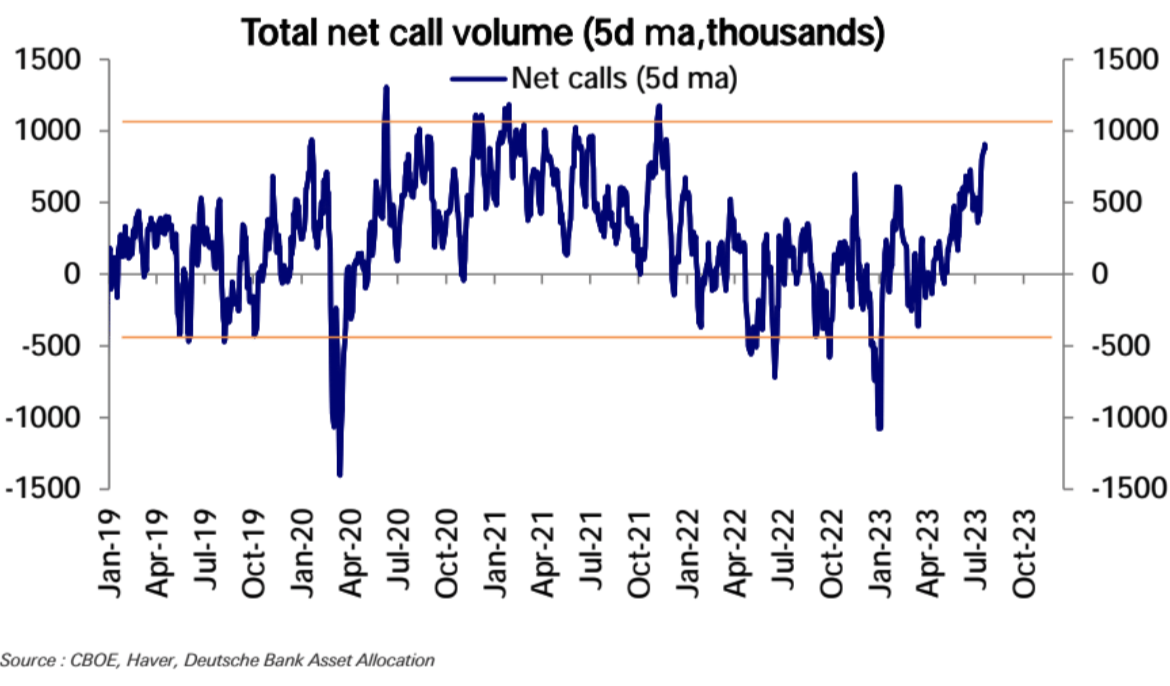
淨看漲期權交易量(購買期權減去出售期權)上周大幅上升至歷史第97 百分位,個股期權交易量激增至20 個月的高點:
主觀投資者的倉位相對於基本面已經過度了嗎?這取決於你看哪個週期性指標。肯定的是,它遠高於像ISM 或LEI 這樣一直在下降的熱門指標所暗示的水平,但與其他幾個已經開始回升的指標一致:宏觀數據驚喜、硬數據指標如製造業工業生產和零售銷售以及盈利修訂。我們繼續看到2019 年類似情況,當時主觀投資者追逐由系統策略引領的漲勢,並在基本面明顯上升之前倉位水平過度strech。
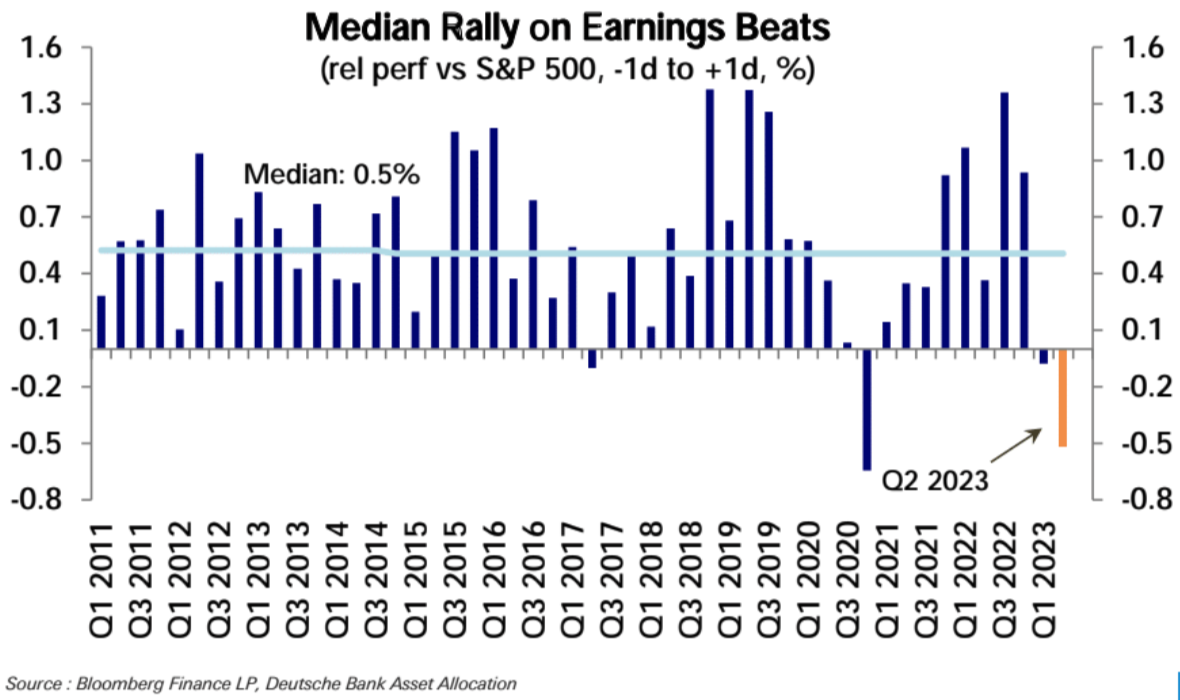
對於Q 2 財報季,市場預計盈利將連續第二個季度增長,但由於倉位過高,價格漲勢可能會較弱。初步結果顯示, 80% 的公司超過了預期。然而,自財季開始以來,標普500 只上漲了0.6% ,而且超過預期的公司平均還下跌了0.5% 。這種在盈利超過預期後的價格下滑是一種不尋常的趨勢,與典型的歷史模式形成了對比:
行業配置方面,消費日用品(第87 百分位)、通信服務(第84 百分位)、科技行業(第80 百分位)倉位較高;消費者非必需品行業(第67 百分位)現在略微偏重,近期持續快速攀升。工業(第61 百分位)略微偏重,能源已經回歸到中性。金融行業(第40 百分位)和房地產行業(第40 百分位)仍然略微偏輕,但正在快速地接近中性。公用事業(第30 百分位)偏輕並沒有走出趨勢,健康護理行業(第26 百分位)也是如此。原材料行業(第26 百分位)仍然偏輕。
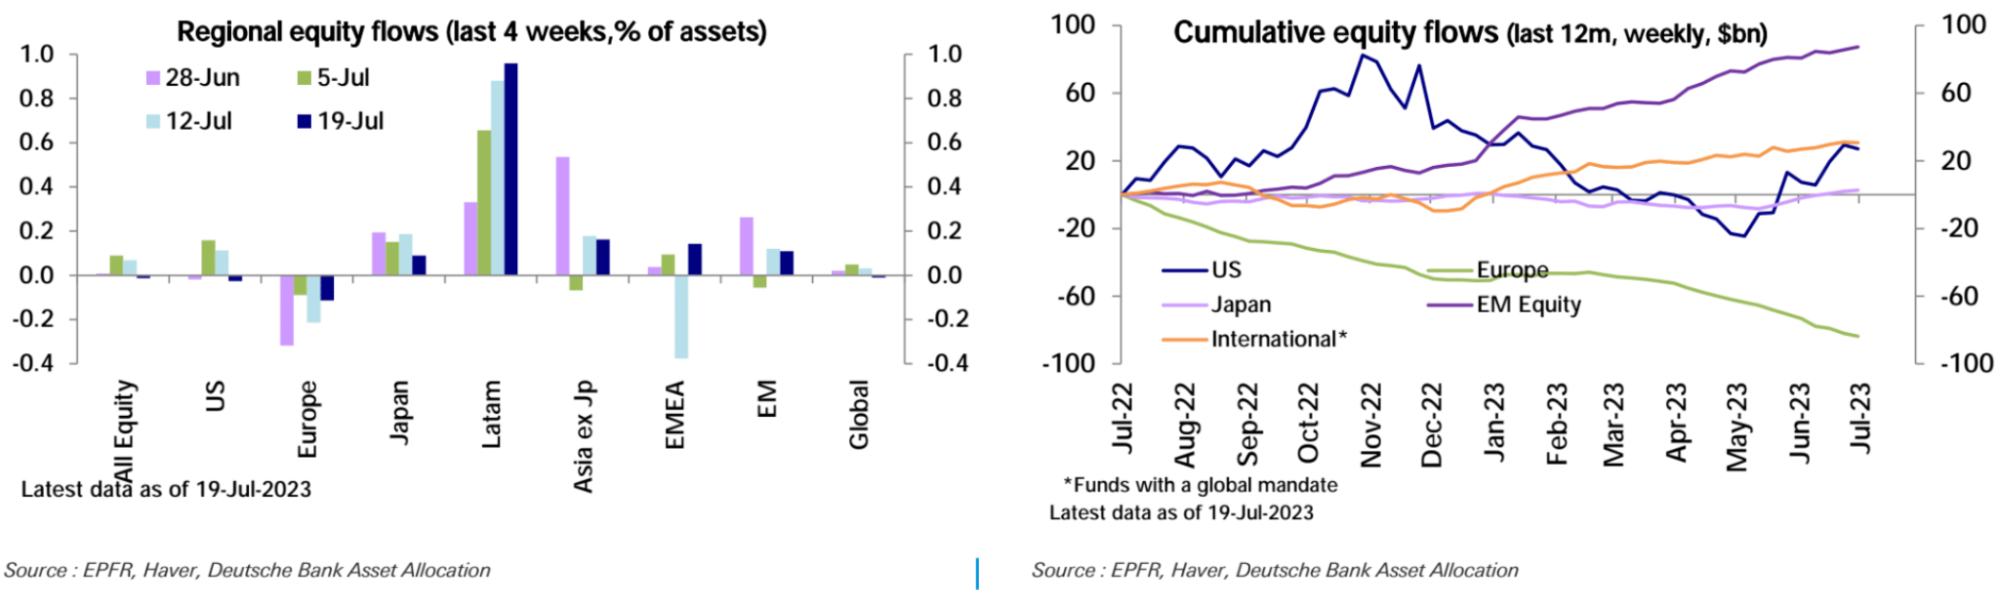
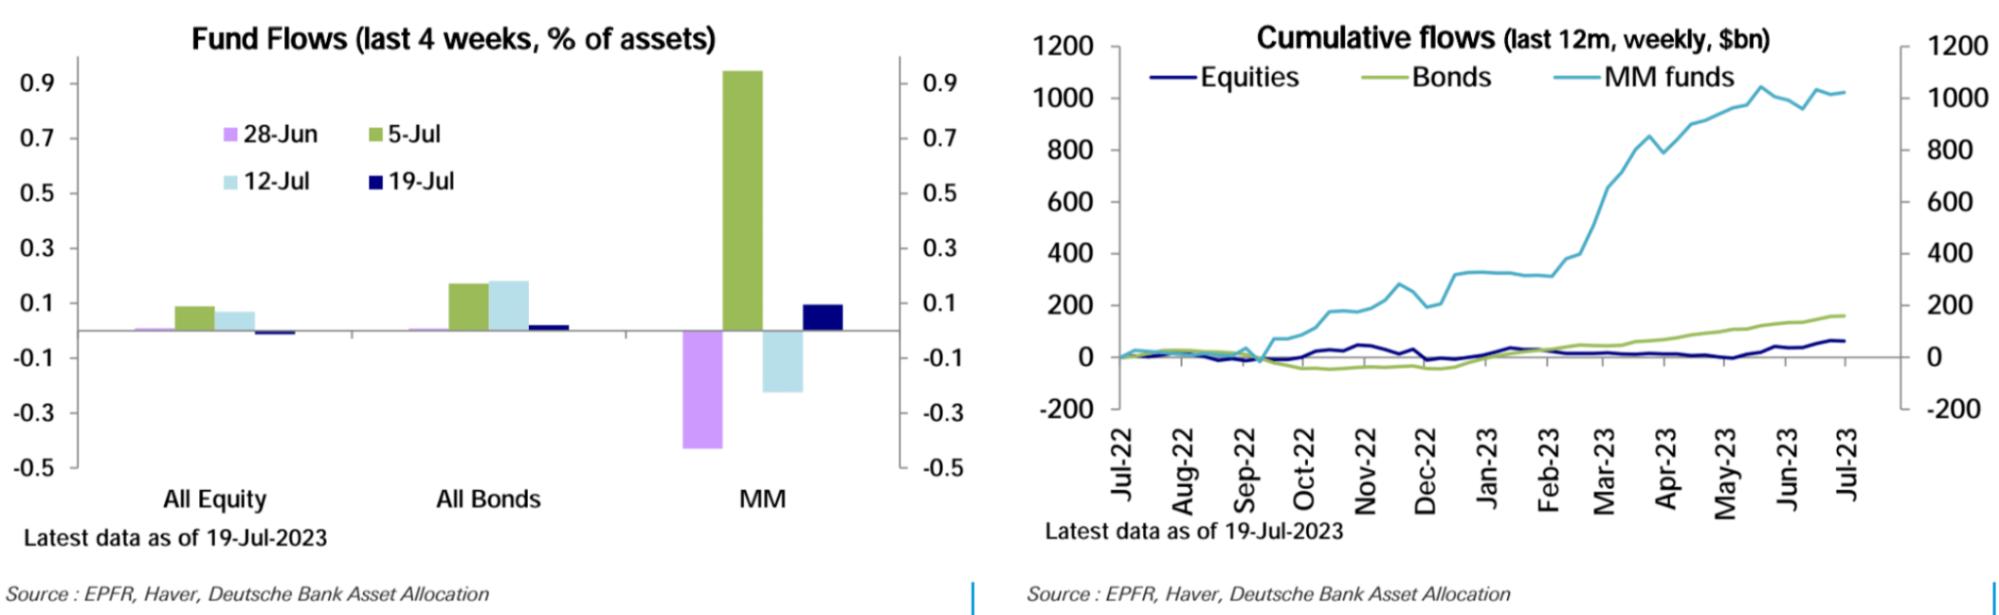
股票基金在連續三週的流入後,上週出現了流出(-21 億美元)。流出主要來自美國(-23 億美元),而歐洲(-16 億美元)連續第19 周遭受贖回。而新興市場(17 億美元)和日本(6 億美元)受到流入:
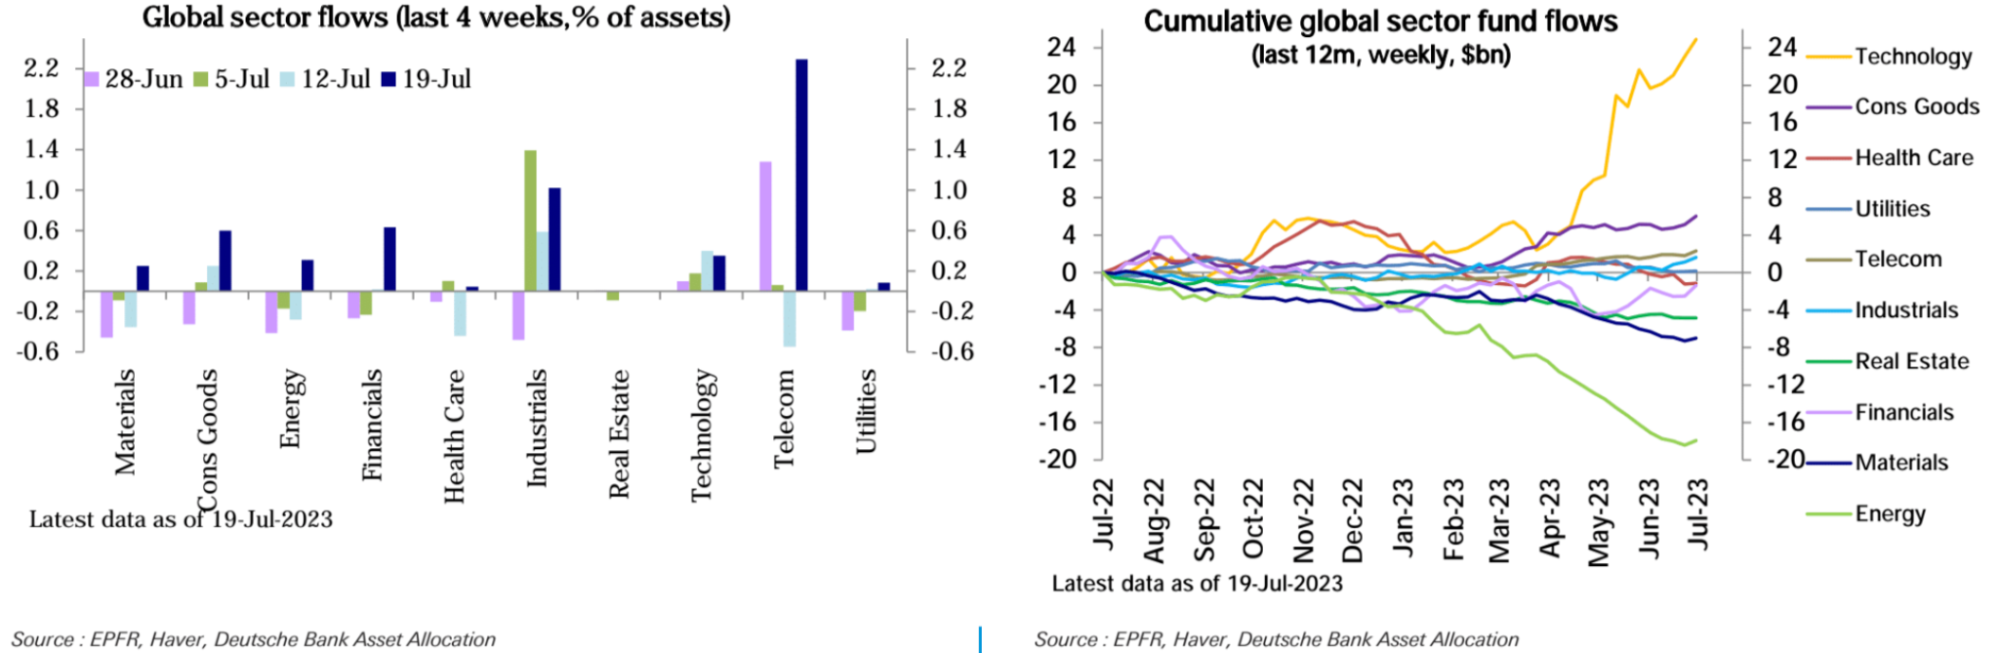
按行業中,科技行業(18 億美元),金融行業(11 億美元)和消費品行業(9 億美元)收到了大量的流入。電信,能源和工業各收到了5 億美元的流入,而材料行業收到了3 億美元。其他行業的變化不大:
市場情緒
市場情緒
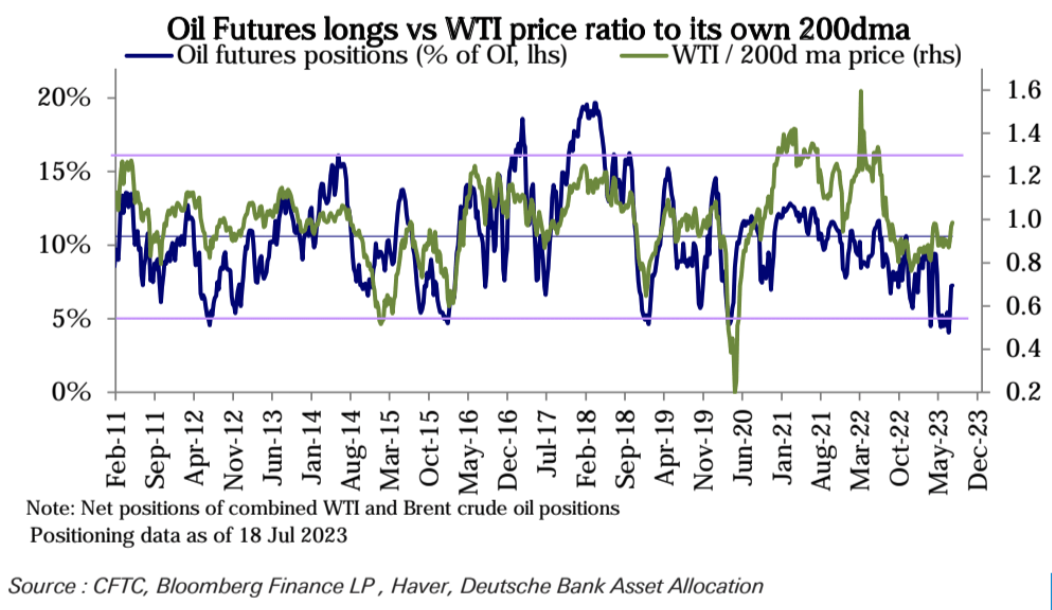
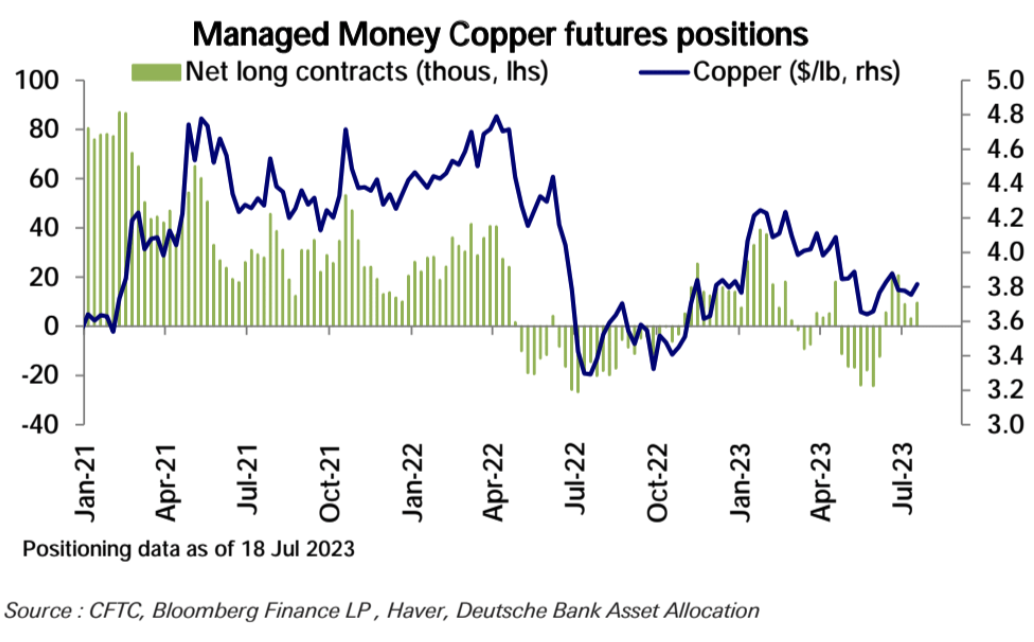
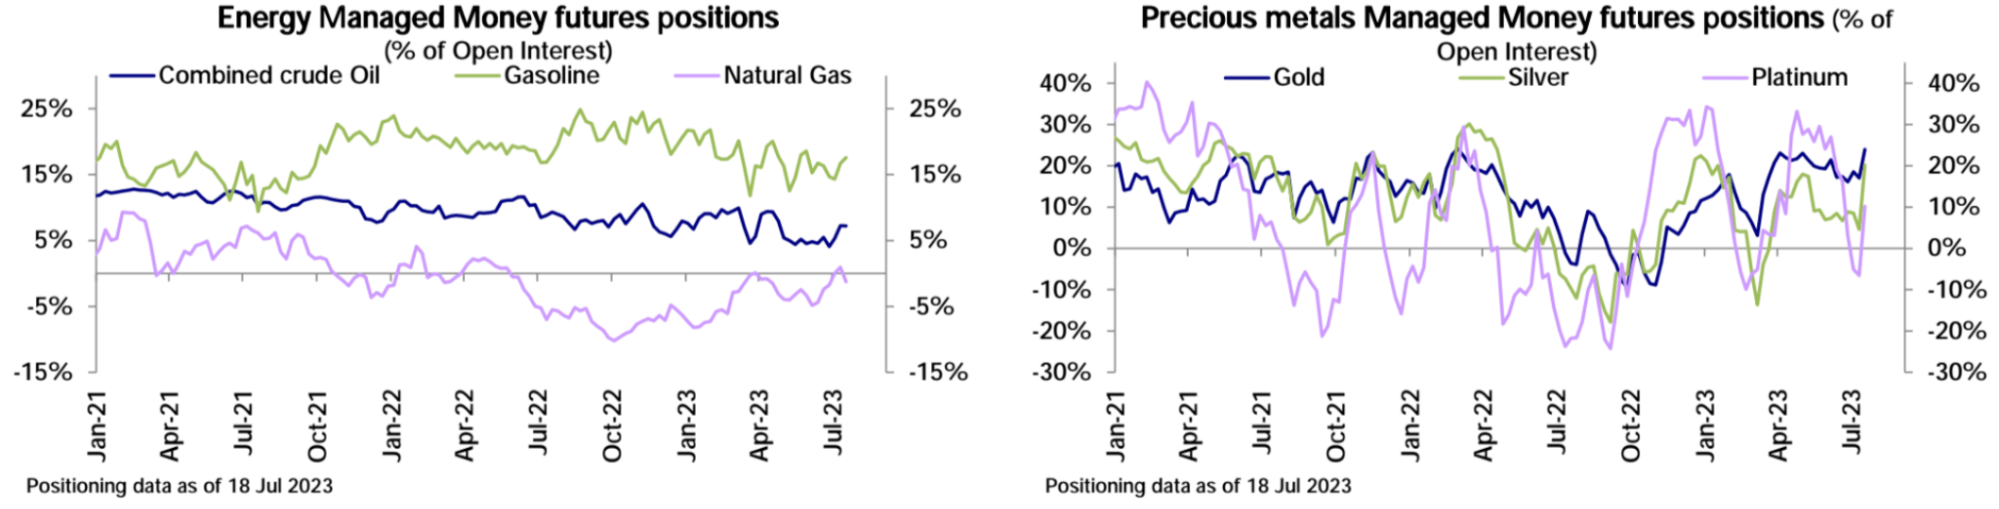
市場情緒
市場情緒
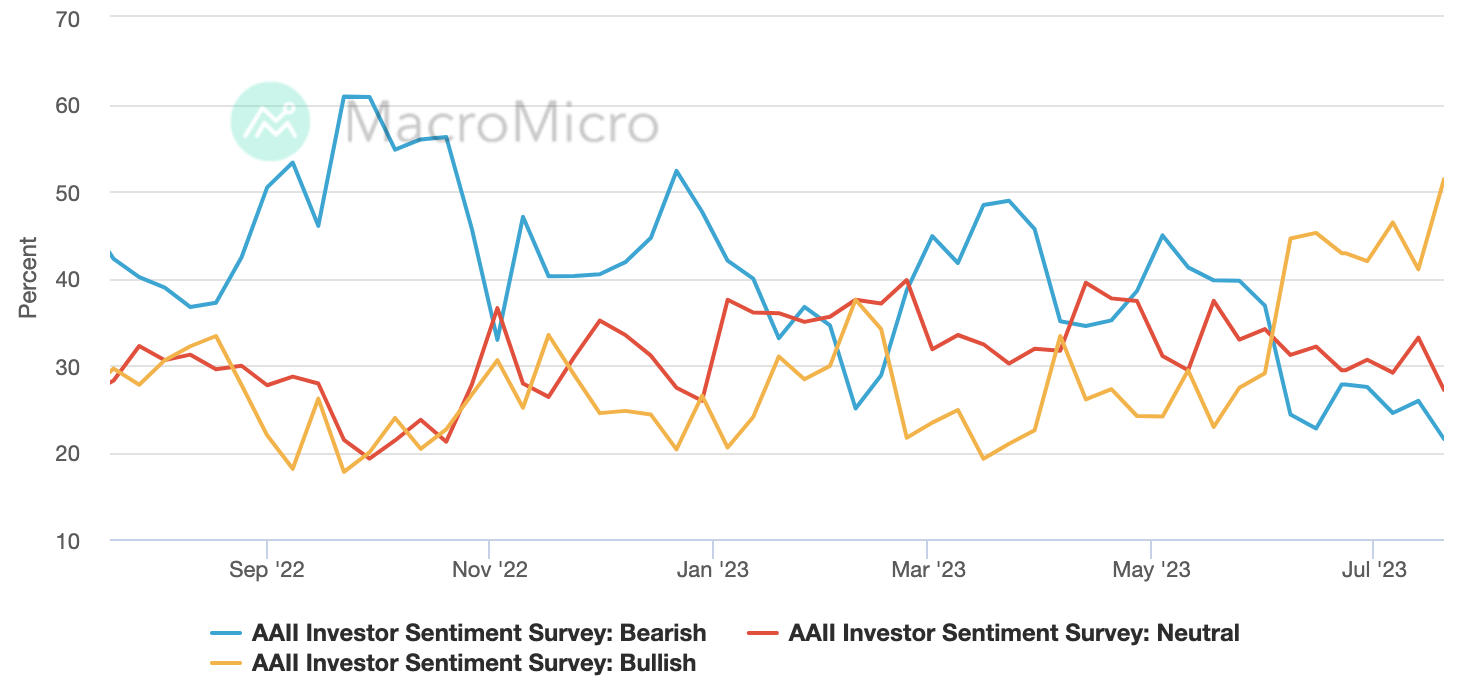
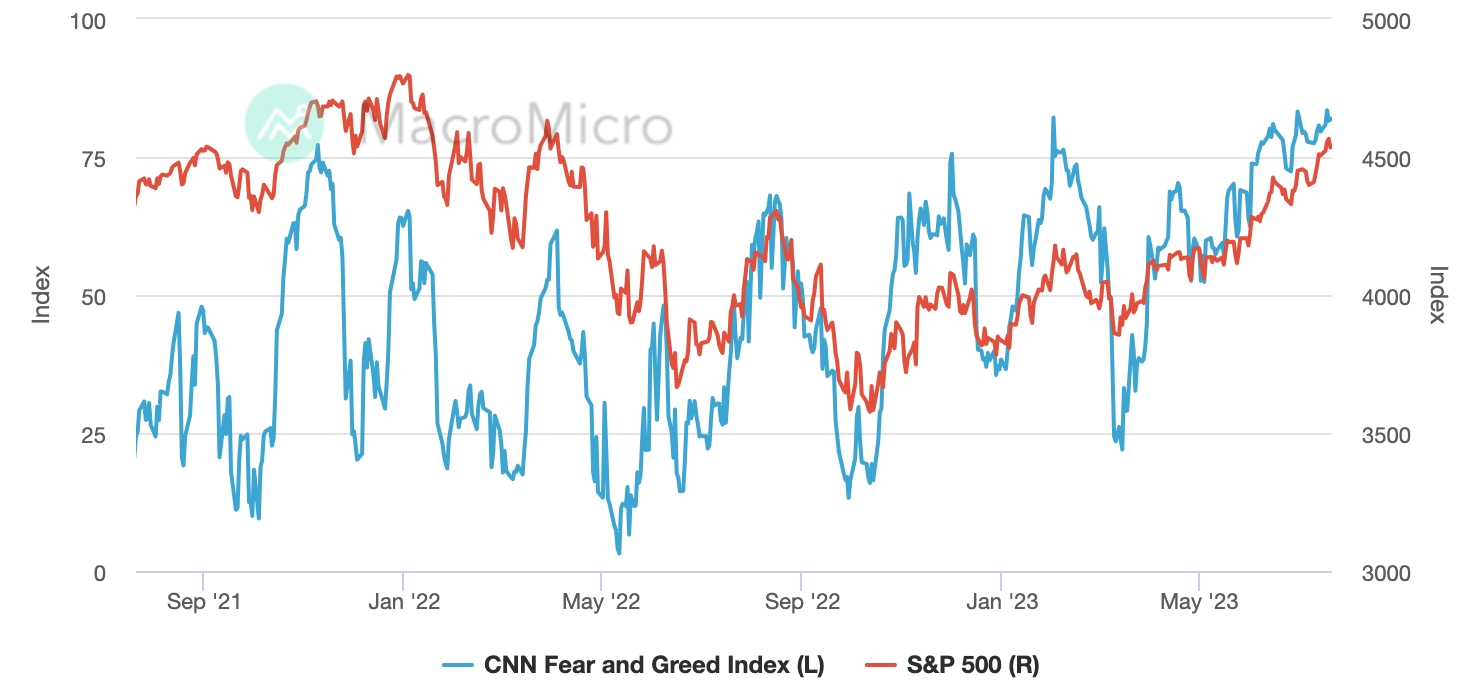
AAII 投資者調查,看多比例刷新2021 年11 月來新高達到51.36% ,同時看空比例刷新2021 年6 月來新低為21.49 :
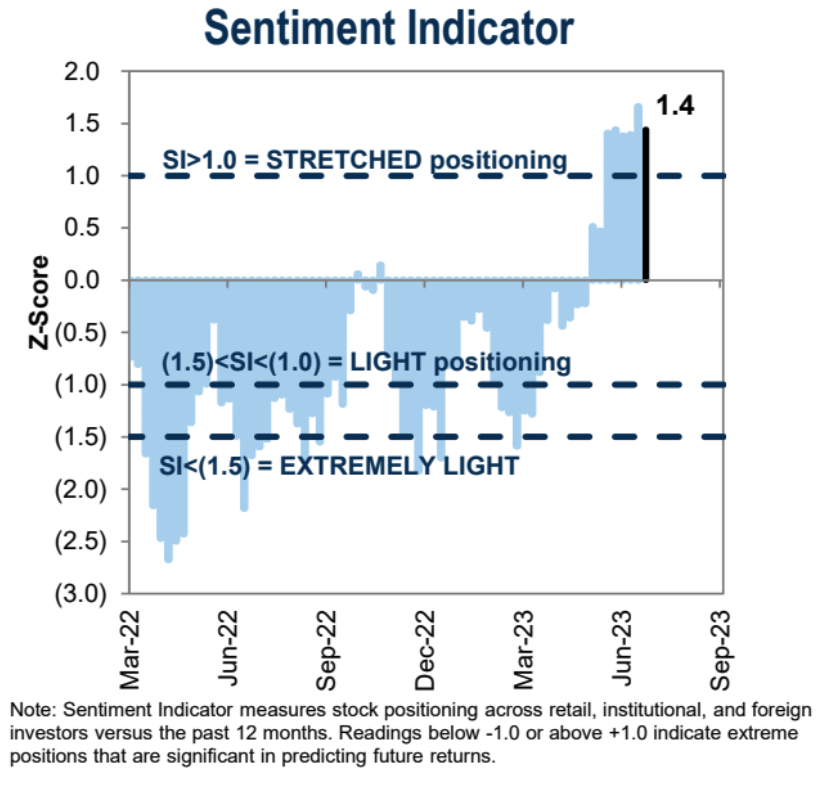
高盛機構情緒指標連續兩個月維持在極端水平:
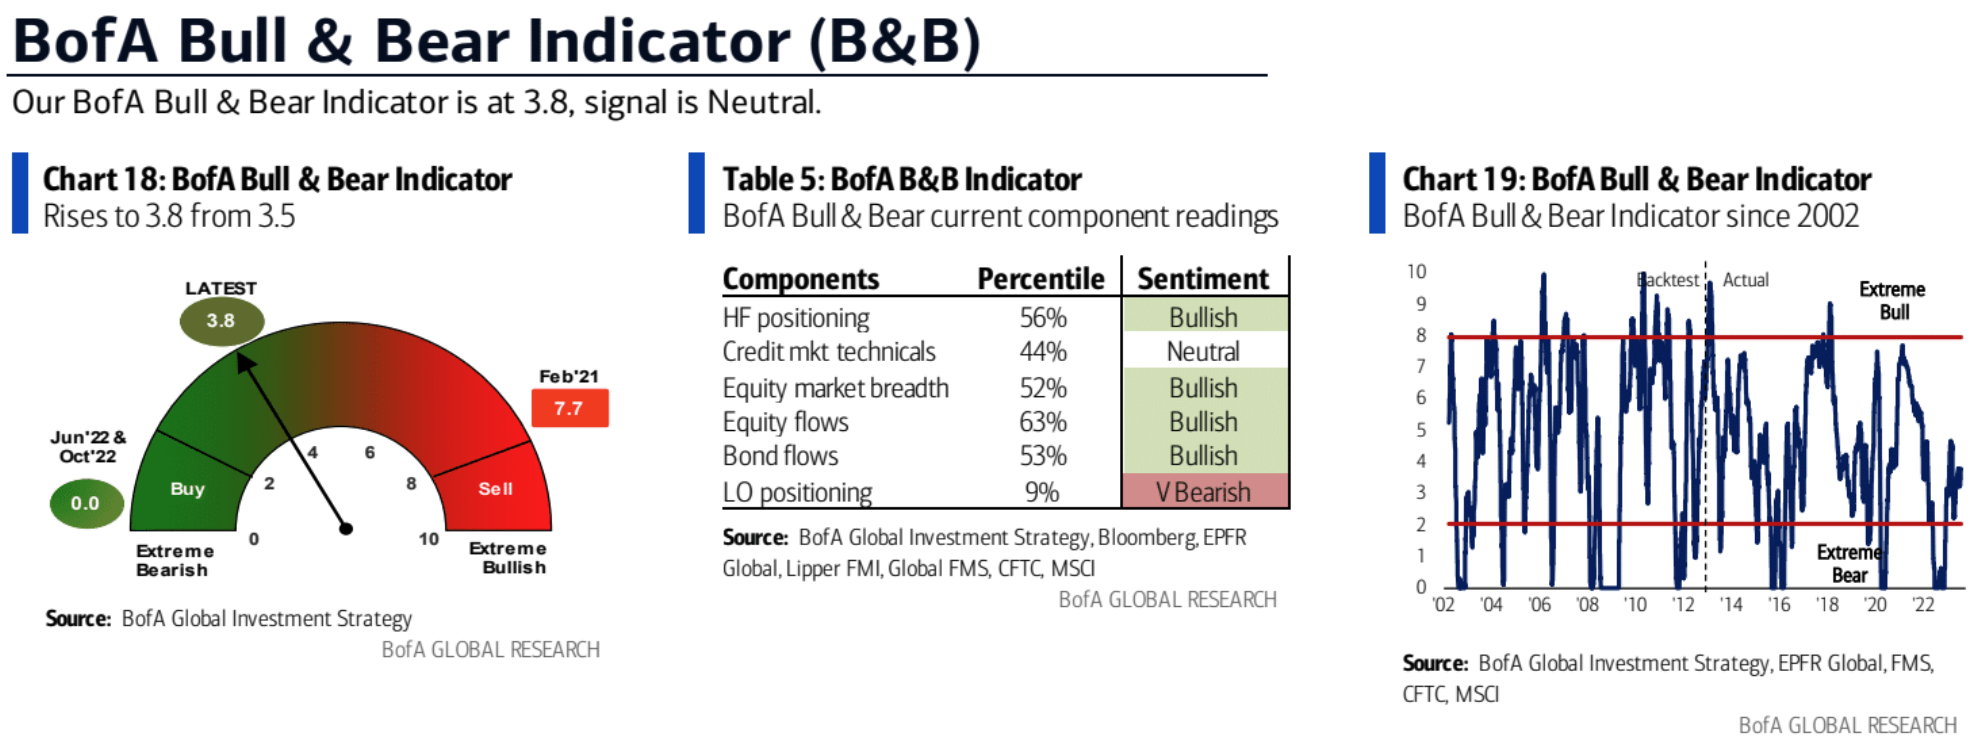
美銀牛熊指標上週從3.5 升至3.8 ,依舊在中性區間:
本週焦點
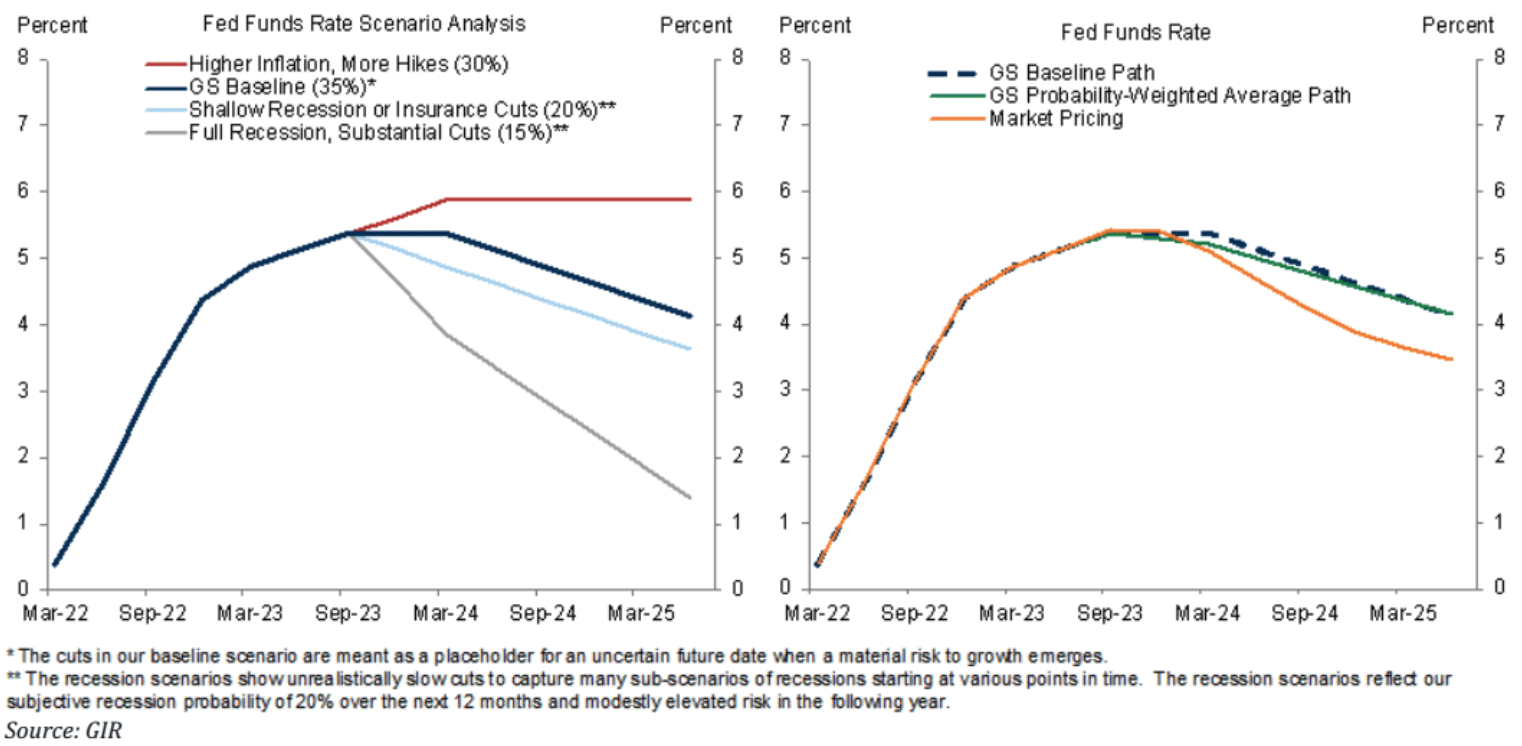
三大央行將召開政策會議,市場預計美聯儲和歐央行將繼續鷹派,在低於預期的通脹數據下,日央行在此次會議調整政策概率不大。美聯儲將於週三召開會議,歐洲央行將於週四召開會議,日本央行將於週五召開會議。芝商所美聯儲觀察工具顯示,美聯儲在年內餘下三次議息會議不加息的概率均超過60% ,明年3 月份降息的可能性達到40% 。近期公佈的美國零售數據、失業金申領數據均指向美國就業市場、通脹韌性不可忽視,美聯儲是否會在7 月會議上正式給出結束加息進程的指引仍具備不確定性。
二級標題
一級標題
二級標題
二級標題
二級標題
二級標題
Bill Gross:美債收益率不太可能很快下降





