宏觀市場週報(7.10):全球收益率飆升,二季報能再充值信仰?


上周美國的數據仍然強勁,對利率最敏感的房地產市場暗示金融條件收緊對增長的拖累最嚴重的時刻或已過去,但這會導致多頭們期待的2024 年的降息預期繼續下降。同時上周美國獨立日假期疊加投資者等待二季度財報,也給股市上行添加了阻力。
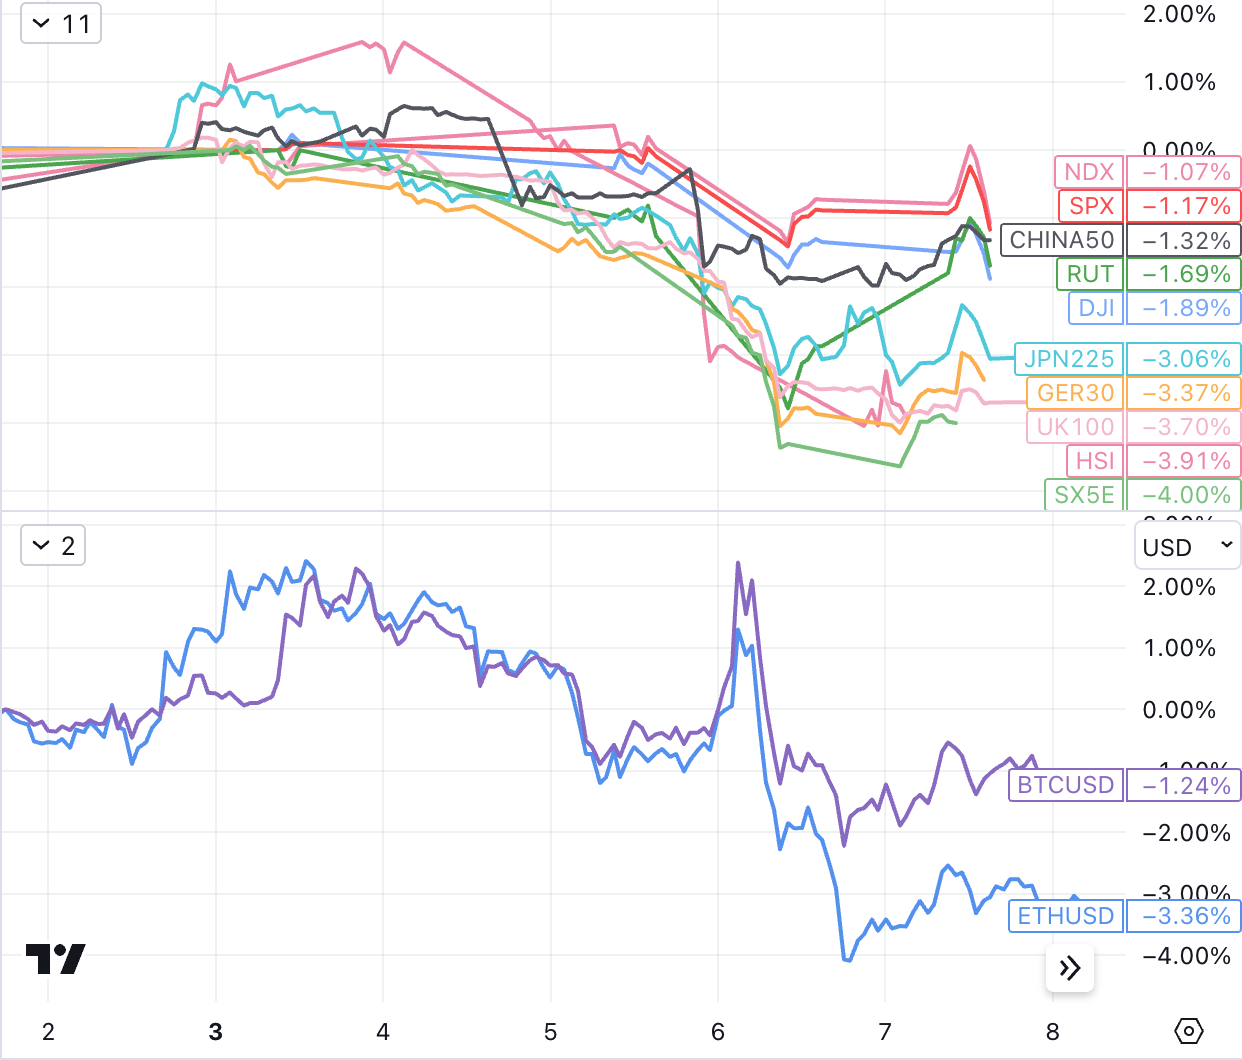
主要股指未能維持前週的積極勢頭,標普500 指數和納斯達克指數下跌約1% ,道瓊斯指數下跌近2% 。由於市場利率創下年內新高,對風險資產市場存在壓力,股市週四跳水,週五就業報告公佈後的短暫上漲但在午後未能維持。
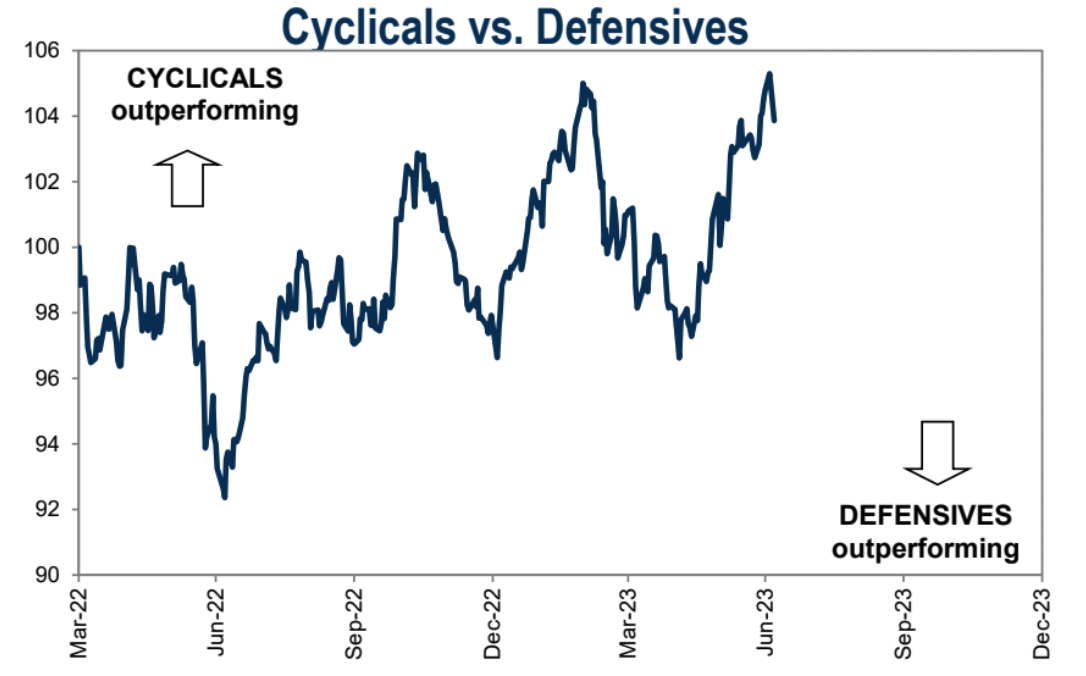
風險偏好的下降導致防禦類股票上週跑贏週期類股票:
一級標題
一級標題
全球國債收益率飆升:並不都是壞事
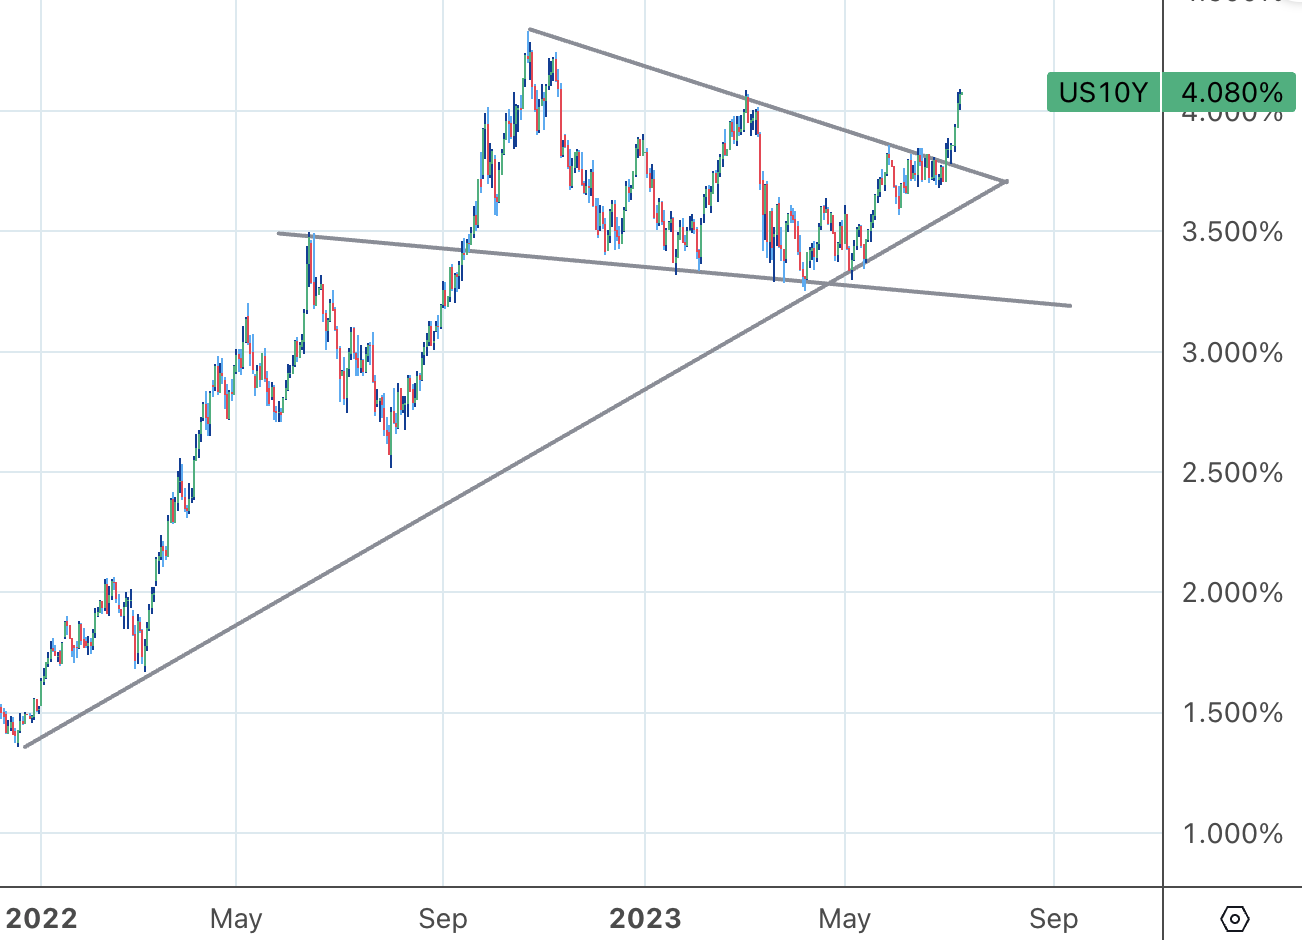
過去一周, 10 年期和2 年期國債收益率均創年內新高,其中10 年期破4% , 2 年期接近5% 。美國10 年期國債收益率年內第二次突破了4% , 2008 年以來也只有三次突破過這一關鍵水平。
最近這一波漲勢動始於5 月中旬,當時10 年期美債只有3.4% , 2 年期3.9% 左右。此後2 年期國債收益率上升超過100 個基點,使得2 – 10 年期利差曲線回到了加息週期中最高水平。
儘管出現了這些大幅波動,但自5 月中旬以來,美國國債收益率上漲幅度較英國、加拿大和澳大利亞政府債券的上漲幅度要小。英國國債收益率自5 月中旬以來上漲最多, 10 年期收益率增漲了近100 個基點,而2 年期漲了175 個基點。
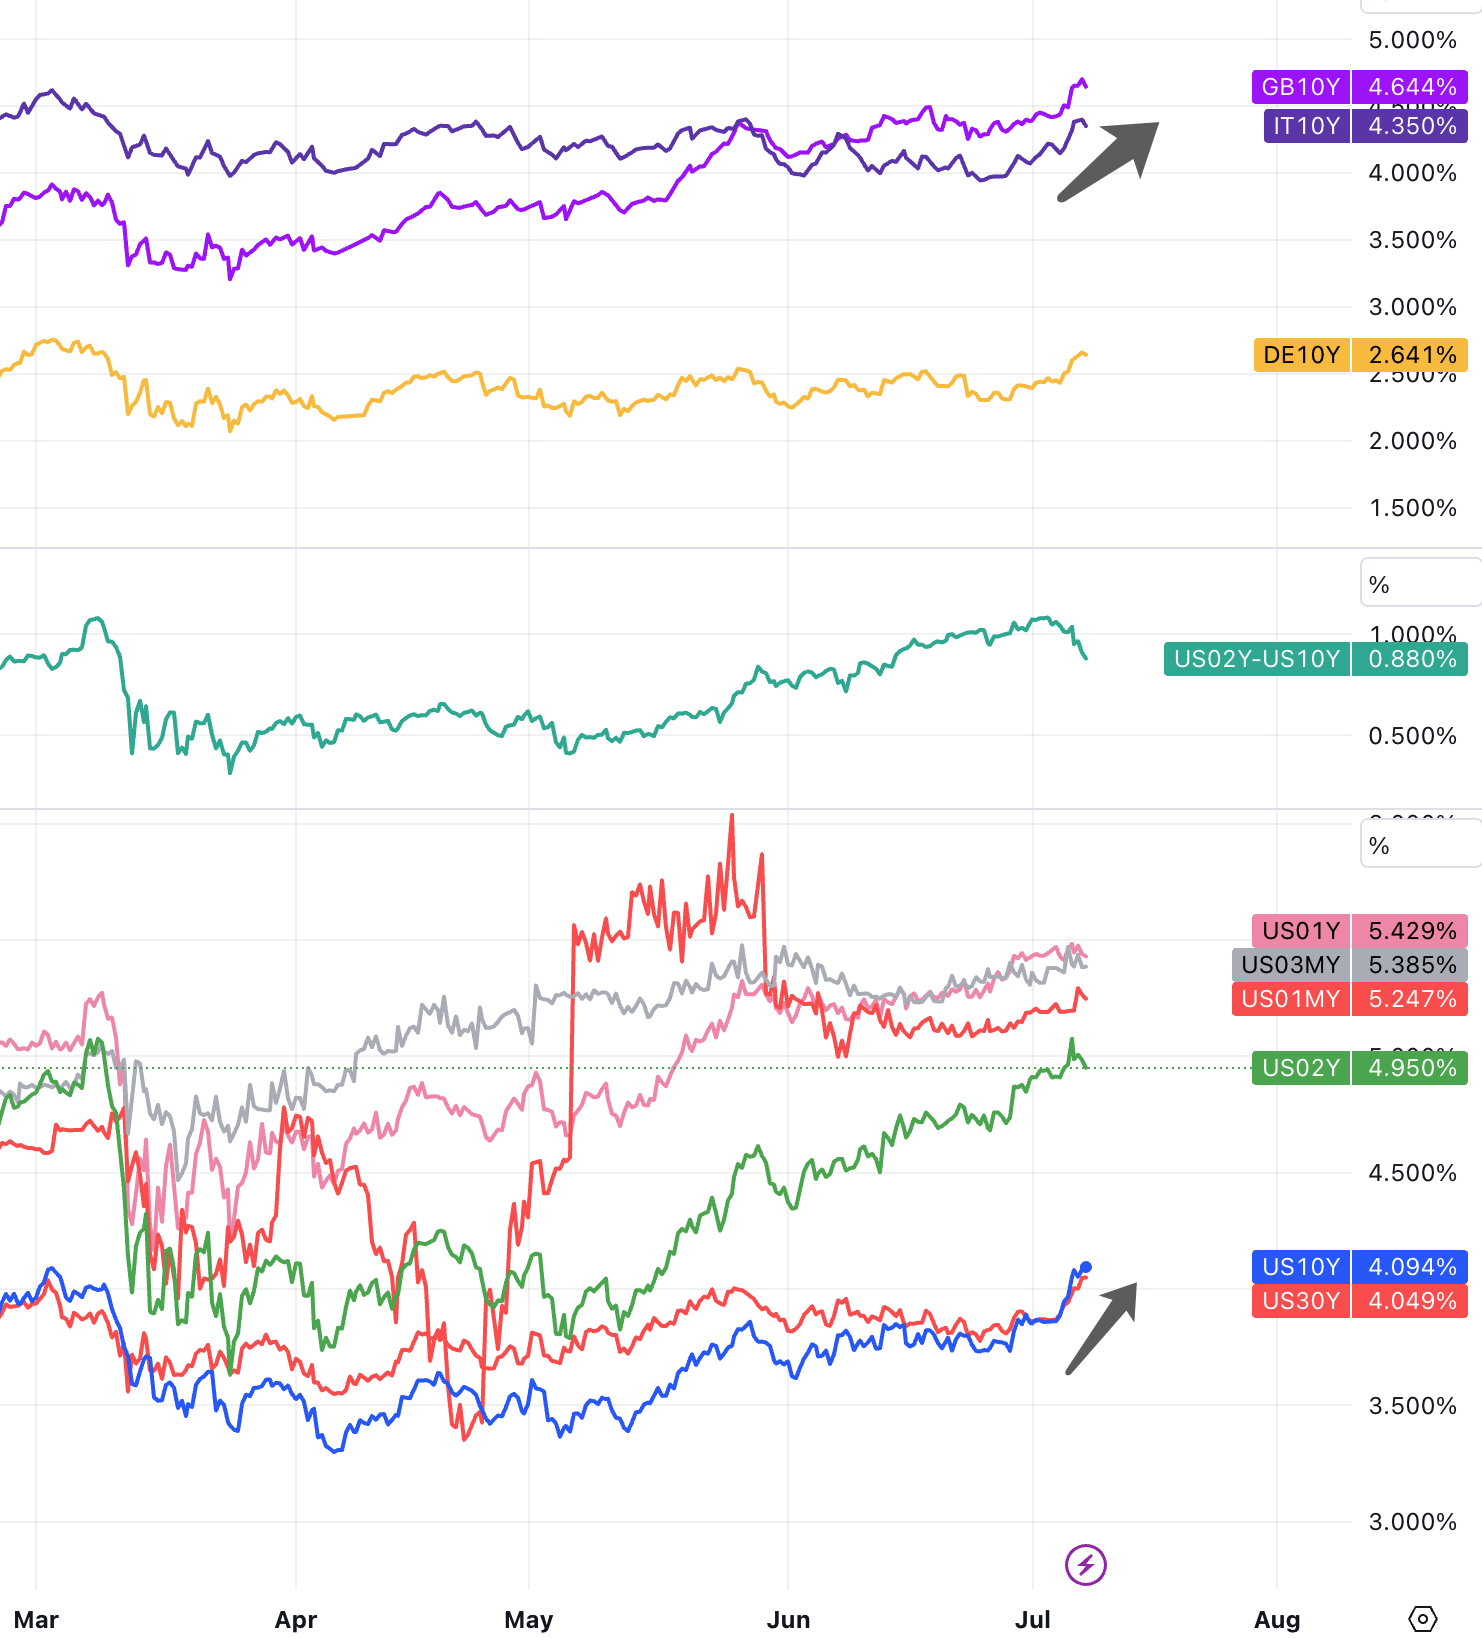
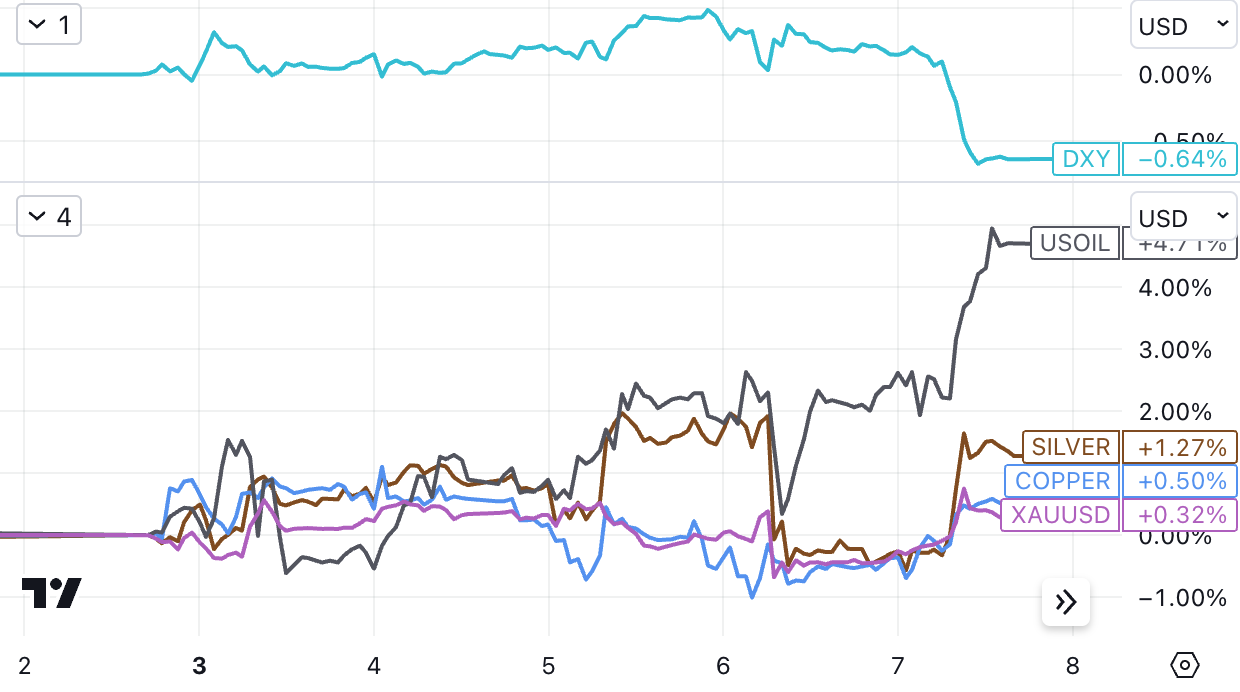
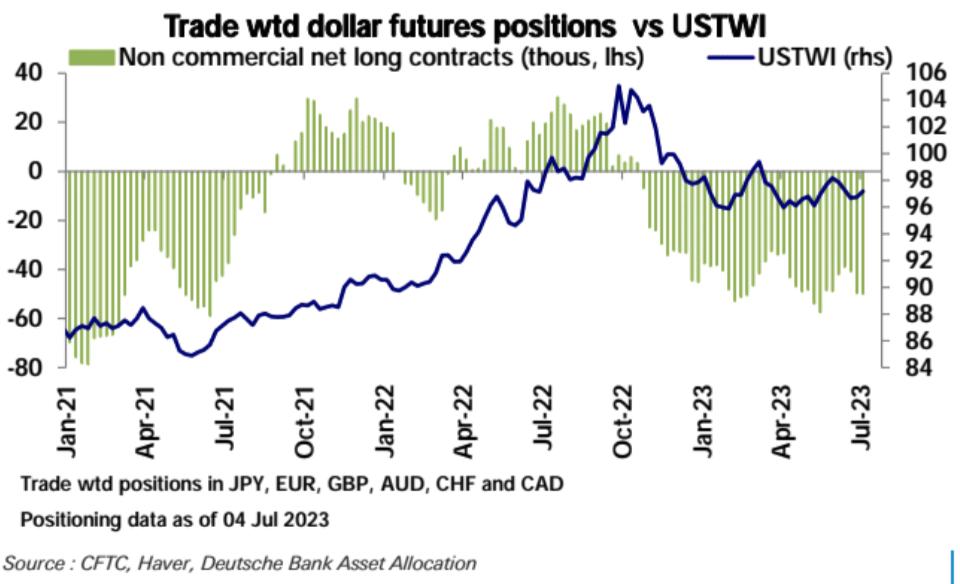
這可以理解為市場對隱含央行貨幣政策路徑進行重新定價。除日本外,主要發達國家央行的利率政策預期均有所提高。從5 月份開始至今,市場進一步預測英國將再次加息75 – 100 個基點;澳洲將再次加息50 – 75 個基點;而加拿大則會再次加息25 – 50 個基點。相比之下,市場只對美聯儲和歐洲央行未來的利率走勢進行了30 – 40 個基點的上調,通脹數據的差異可能是造成預期差異的主要原因。所以這可能也是美元指數持續弱勢的一個原因。
二級標題
一級標題
二級標題
NFP 數據不及預期,但仍不會動搖Fed 鷹派立場
二級標題
二級標題
二級標題
二級標題
美國服務業繼續擴張
二級標題
二級標題
二級標題
二級標題
中國復甦勢頭放緩
上周公布的製造業產出擴張和新訂單放緩,財新/標準普爾製造業活動調查從5 月份的50.9 降至6 月份的50.5 。服務業活動調查從5 月份的57.1 跌至6 月份低於預期的53.9 ,連續第六個月擴張,但為1 月份以來的最低值。疲軟的財新數據與官方製造業採購經理指數一致,該指數在6 月份連續第三個月收縮。
中國總理李強承諾,將“不遺餘力”實施一批有針對性的政策,以加強中國的疫情后復甦。據彭博社援引官方媒體報導,李強表示,中國正處於經濟復甦和產業升級的關鍵階段,需要採取全面、協調的措施來穩定增長和就業。不過,李強沒有透露任何具體措施的細節。
央行方面,中國領導層任命中國人民銀行副行長潘功勝為央行黨委書記。據《華爾街日報》援引未透露姓名的消息人士報導,此舉將使他成為下一任央行行長。經濟學家將此舉解讀為加強政策穩定性,與央行當前適度降息和鼓勵銀行向目標領域發放更多貸款的做法一致。
資金流動:股、債、貨基同步加倉,散戶積極、機構放緩
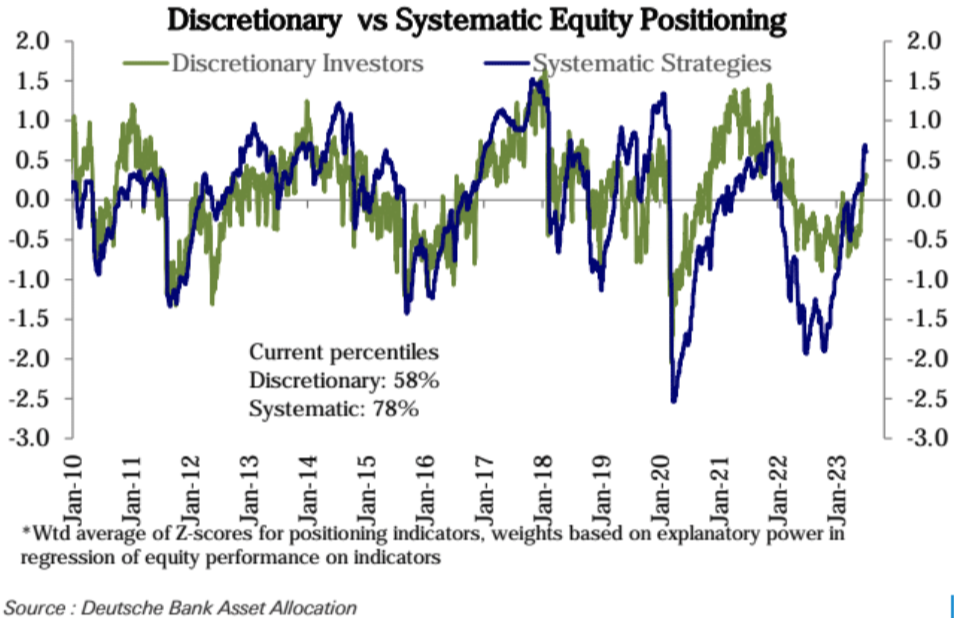
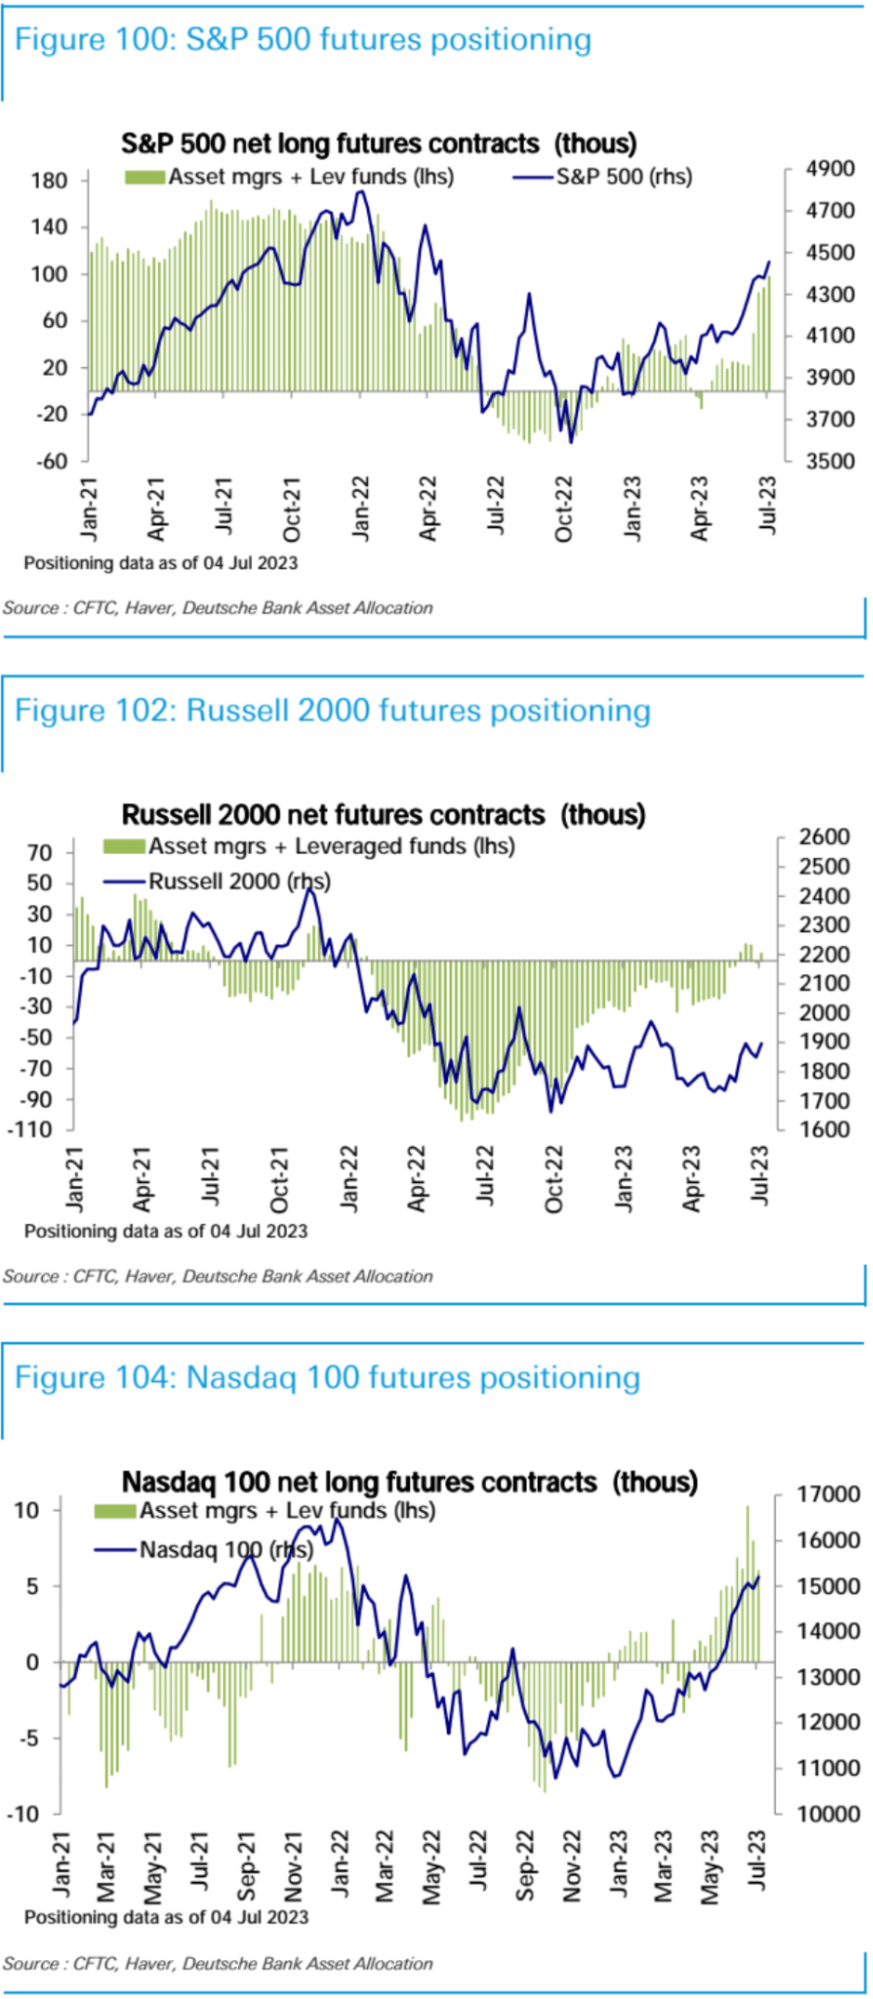
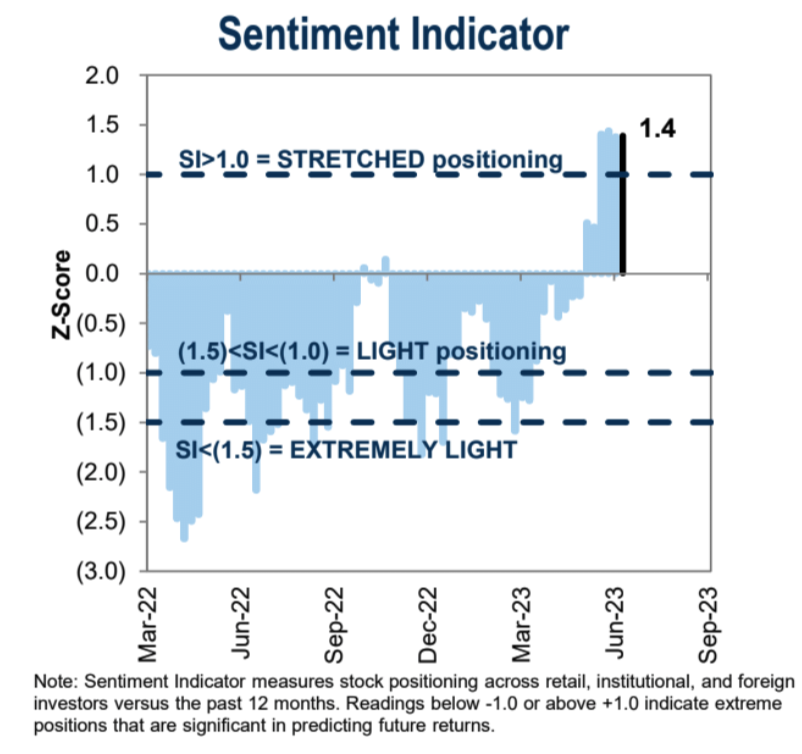
根據德意志銀行的主觀投資者(Discretionary)和系統性策略投資者(Systematic)倉位統計,上週前者倉位小幅上升,後者倉位小幅下降,目前分別位於歷史58 百分位、 78 百分位,顯示大型機構的加倉動能已經暫緩,而主觀投資者的倉位對比歷史仍處於中性區間,仍有加倉空間。
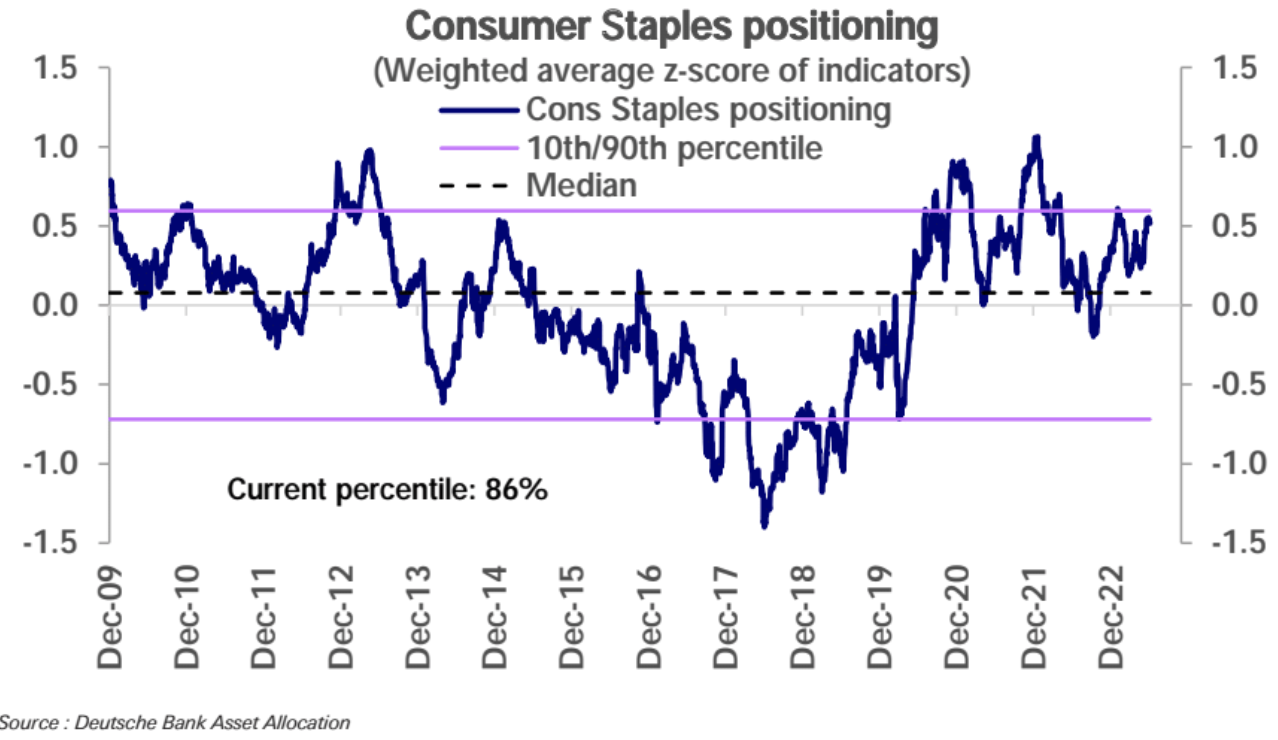
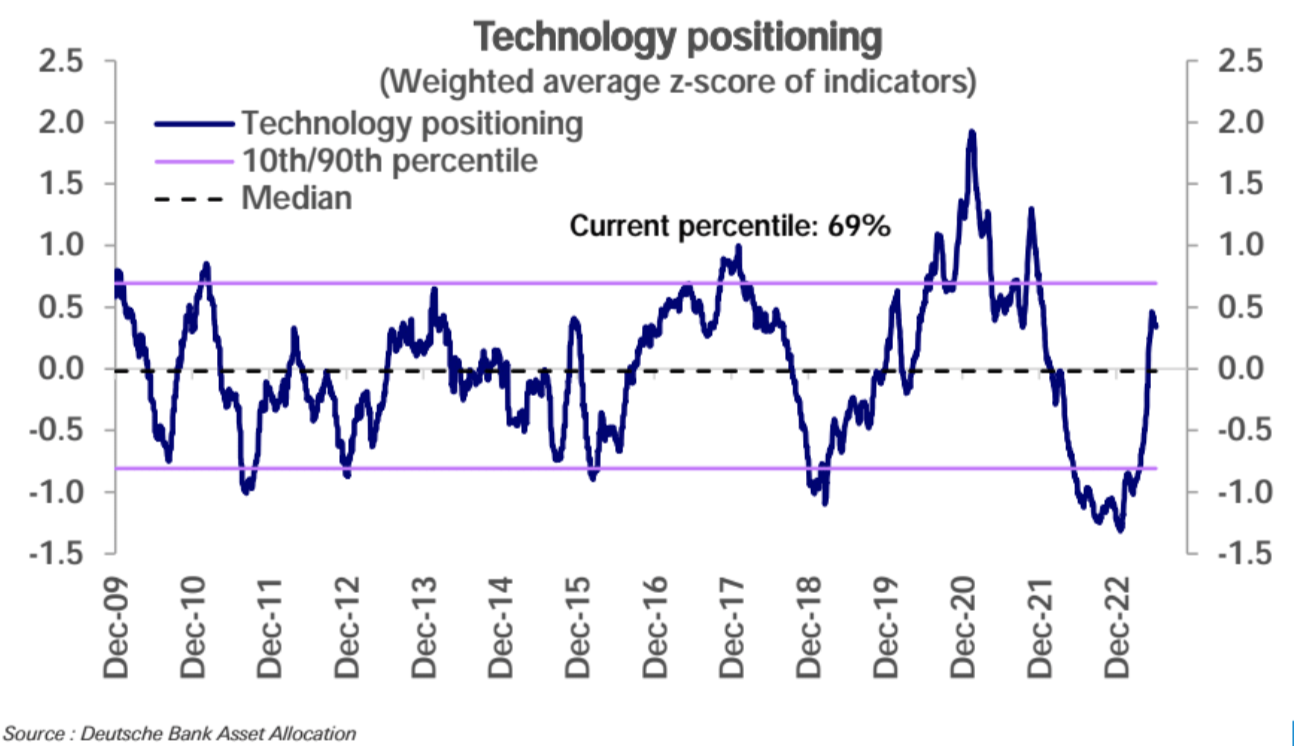
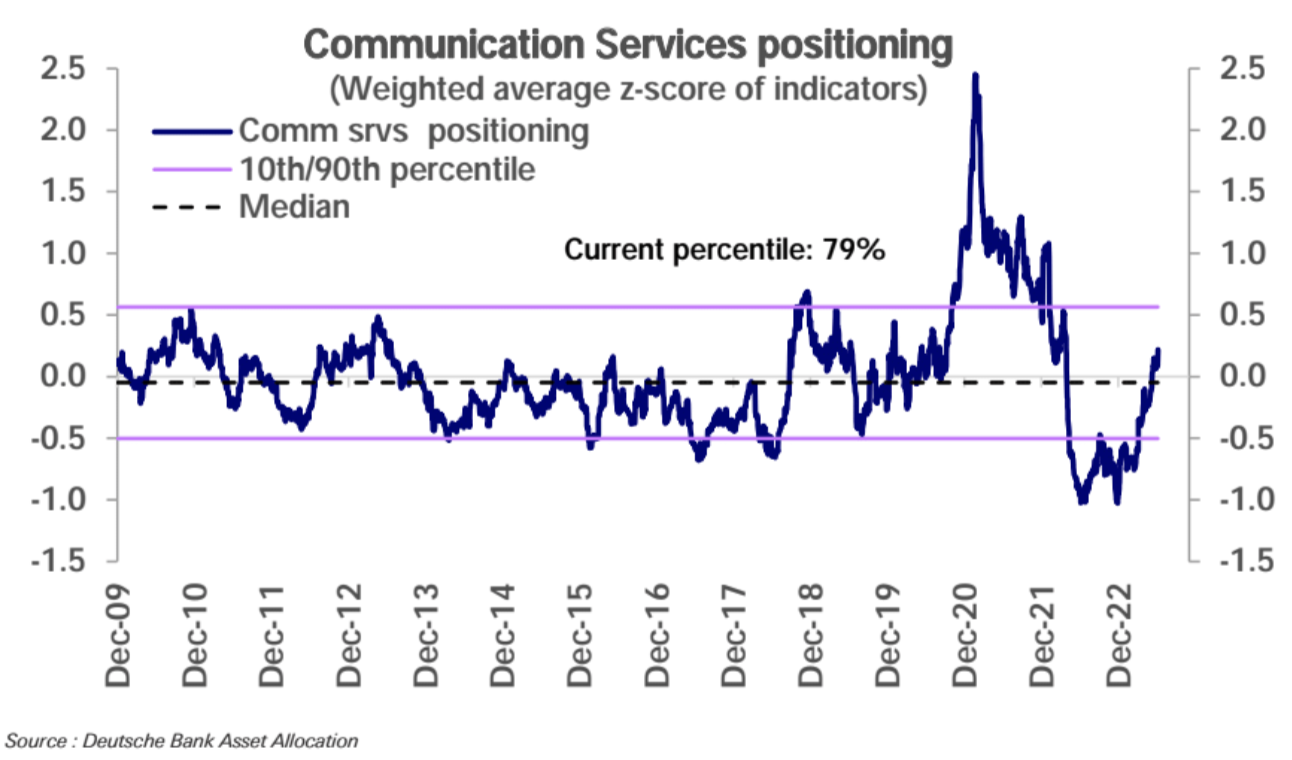
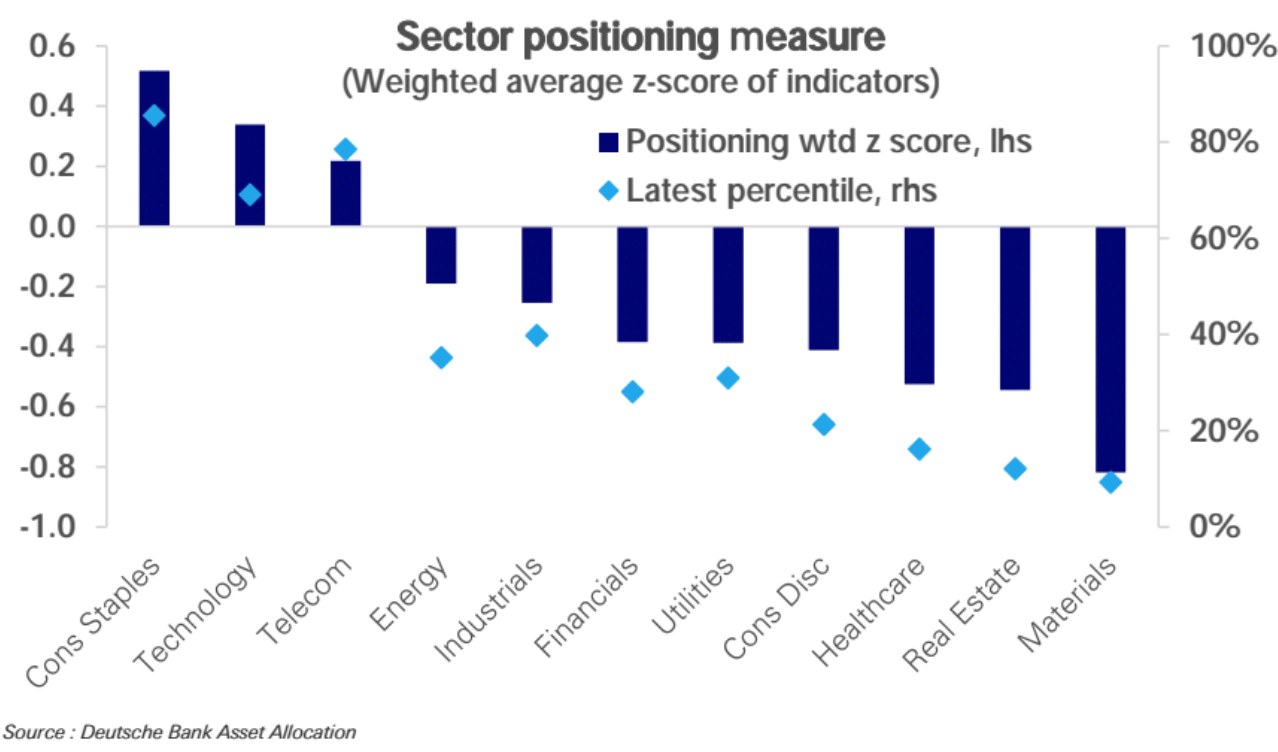
從美股行業配置上來看:消費者必需品(86 百分位),科技(69 百分位)和通信服務(79 百分位),配置處於超配狀態。後兩者主要反映了大市值增長公司配置的紮堆。在軌跡方面,必需品配置已經攀升到歷史統計區間的頂部,上升空間有限;科技和通信服務股票的配置正在快速上升,但還沒有達到歷史統計區間的頂部。
長線投資者可以關注目前相對歷史低配的板塊,包括原材料、房地產、醫療保健等:
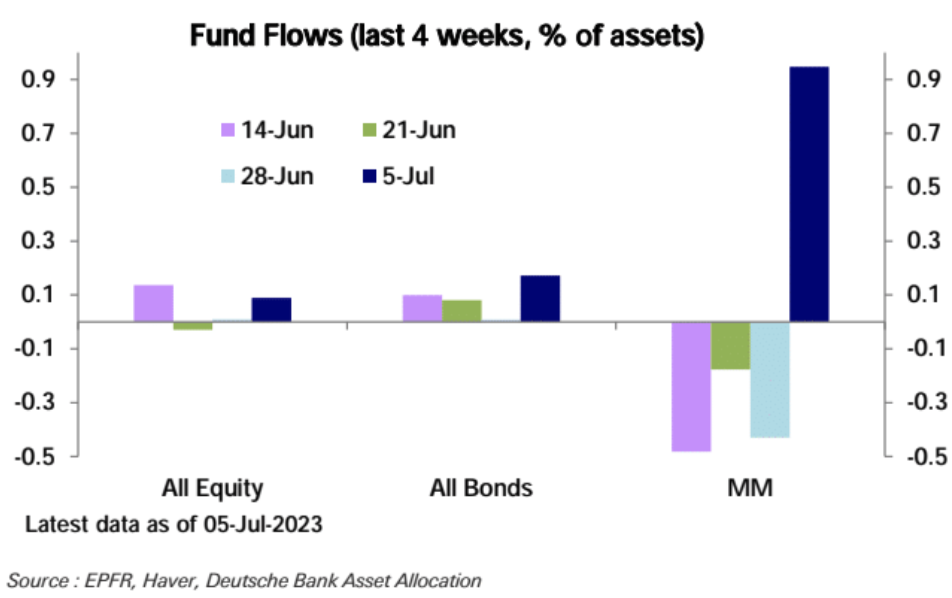
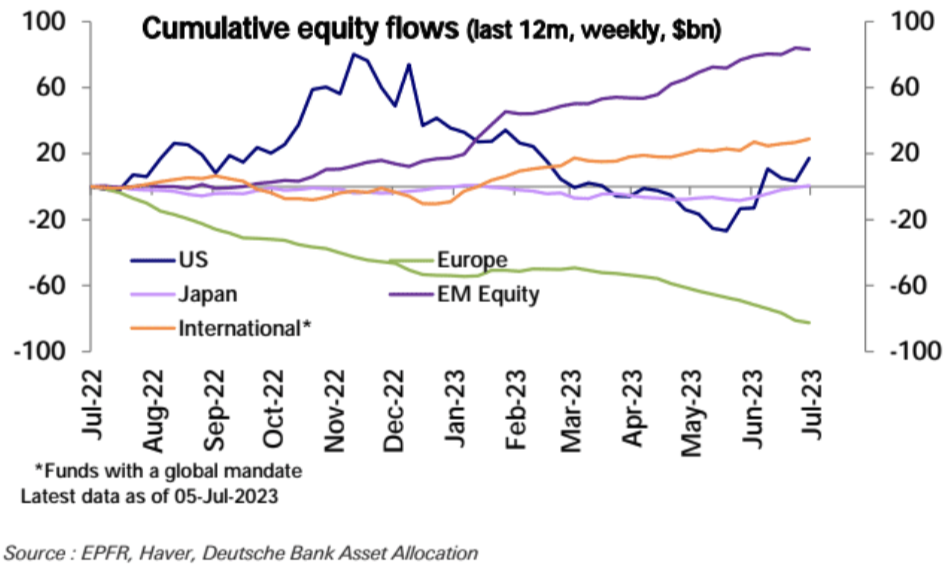
從EPFR 國際資金流動來看,貨幣市場基金上周迎來了時隔三週的首次淨流入736 億美元,為三個月來最大單周流入;同時債券基金淨流入115 億美元為四周來最快的速度,顯示出高息固收市場重新開始加速吸收市場流動性;但股票基金上周也收到強勁的流入(14.8 億美元),主要受到美國(13.8 億美元)的強勁流入的推動:
歐洲(-13 億美元)連續第17 周流出,但上週速度有所放緩。
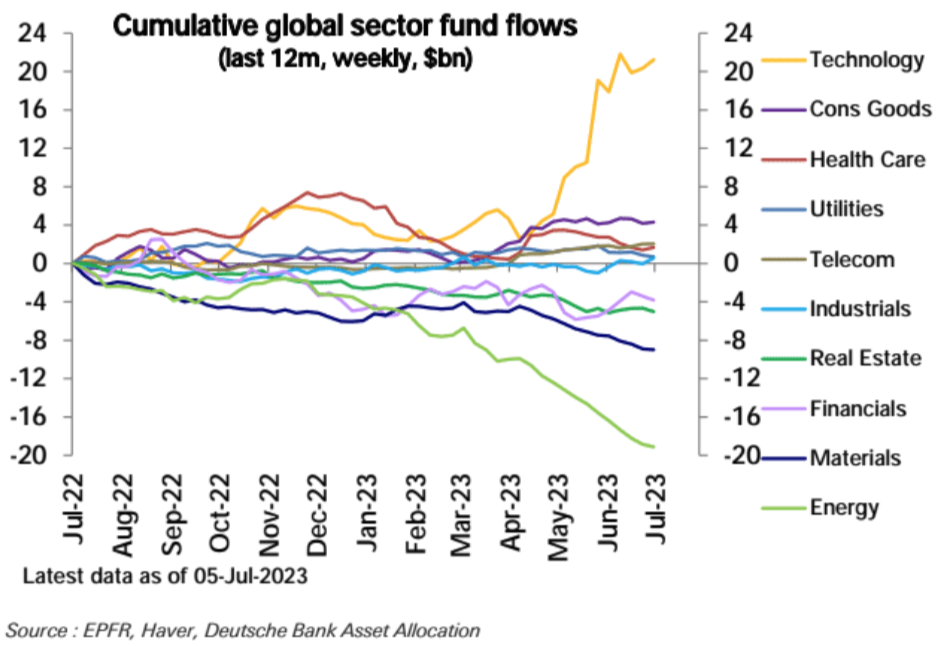
從行業上來看,科技板塊重新加速(+ 9 億美元),工業(+ 6 億美元)也有顯著流入。另一方面,金融和房地產都有4 億美元的流出。能源(-3 億美元)也持續看到流出,而對其他板塊變化不大:
一級標題
一級標題
市場情緒一覽
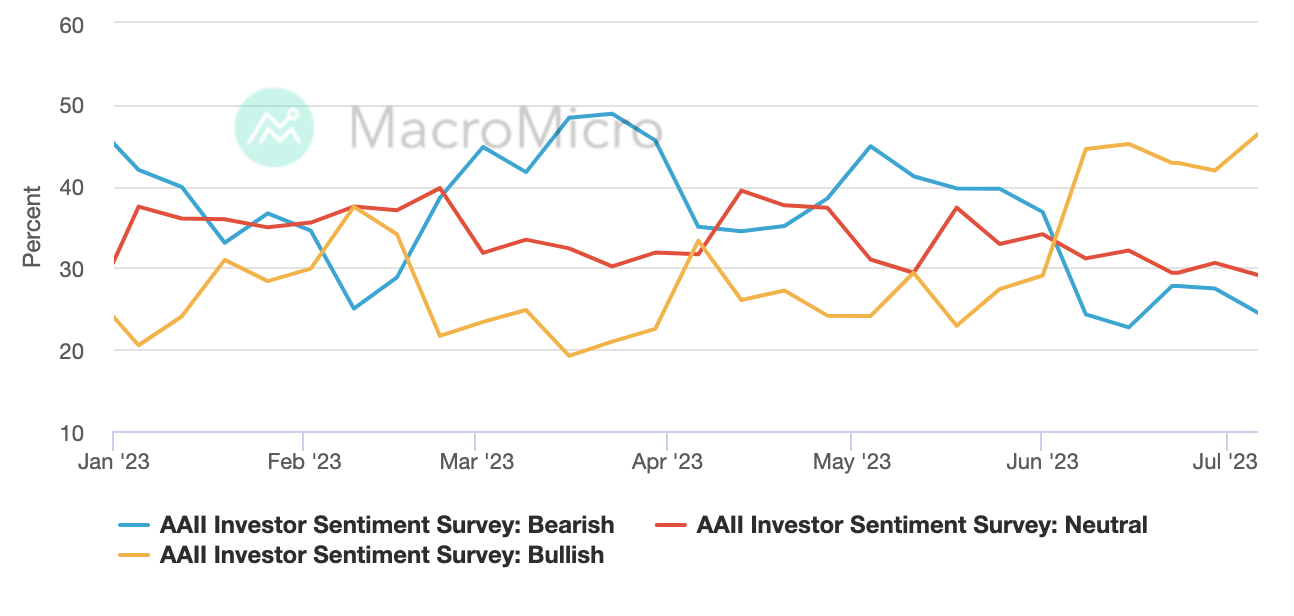
代表了更多散戶的AAII 投資者情緒調查顯示上週看多情緒大幅提升4.4 個百分點至46.39% ,刷新2021 年11 月以來最高水平:
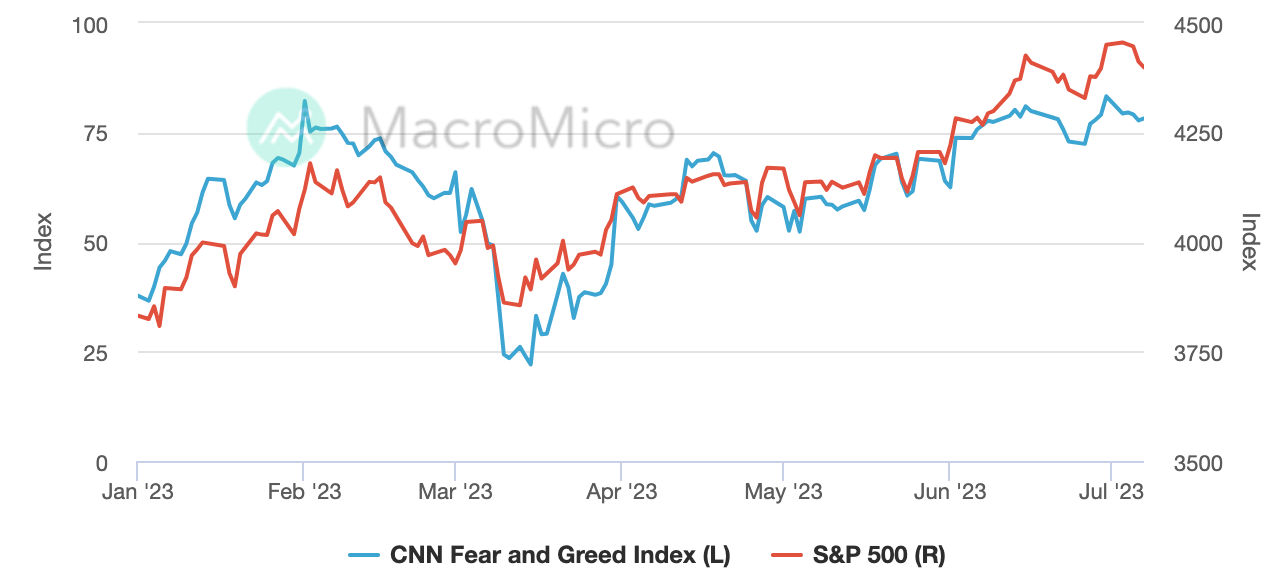
CNN 恐懼貪婪指數上週略有下跌,但仍高於75 的'極度貪婪'水平線:
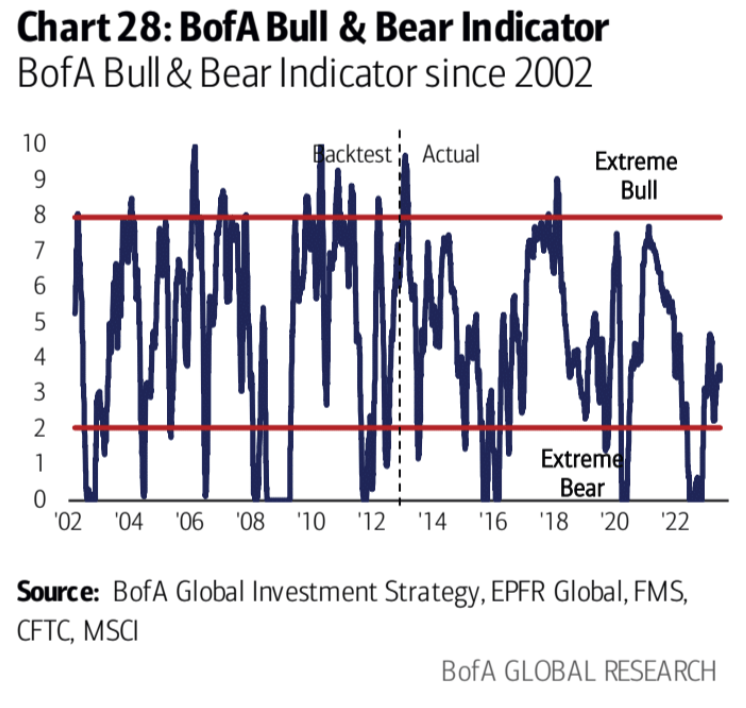
美銀美林的牛熊指標為3.2 較前一周沒有變化,依舊維持在中性區間:
一級標題
本週關注
2023 年二季報將於本週開始,市場普遍預期標準普爾500 指數EPS 同比下降9% (220 美元),這主要是由於銷售額持平和利潤率壓縮所致。由於這一預期偏悲觀,所以實際對於2023 年的負面情緒可能很難大幅被加強,最近一些機構修訂的數據情緒其實有所改善。但市場對2024 年11% 的EPS 增長(達到244 美元)相對樂觀。所以本次財報季可能超預期的部分更多集中在2023 年數字。
本次財報季可以關注的點包括:
● 企業在通脹回落時保持利潤率的能力
● 銀行壓力對信貸和放款的影響
● 人工智能潛在應用和營收影響
● 美國消費者狀況
此外,美國6 月CPI 和PPI 數據將分別於週三和周四晚間公佈。儘管近期經濟的就業增長有所放緩,但勞動力市場仍然保持強勁,預計將支持FOMC 在本月繼續加息,除非本次物價數據出現大幅不及預期的情形。
市場預計整體6 月CPI 同比數字將從前月的4% 下降至3.1% 為2021 年3 月以來最低水平,核心CPI 將從5.3% 回落至5% 。環比數字方面,分析師預計名義CPI 上漲0.3% ,增速高於上月0.1% ;預計核心CPI 環比上漲0.3% ,低於上月的0.4%
市場預計美國6 月PPI 同比將前月的從1.1% 下降至0.4% ,核心PPI 同比將從2.8% 下降至2.5% ,作為前瞻指標生產者價格的通縮力量更為明顯。
但我們不要忽視,基數效應作用下,本次數據可能是今年剩餘時間的最低水平。
由下圖可以看到去年5 月和6 月物價指數大幅上漲,隨後從2022 年6 月到12 月持平。然後自2023 年1 月以來,CPI 又重新加速:
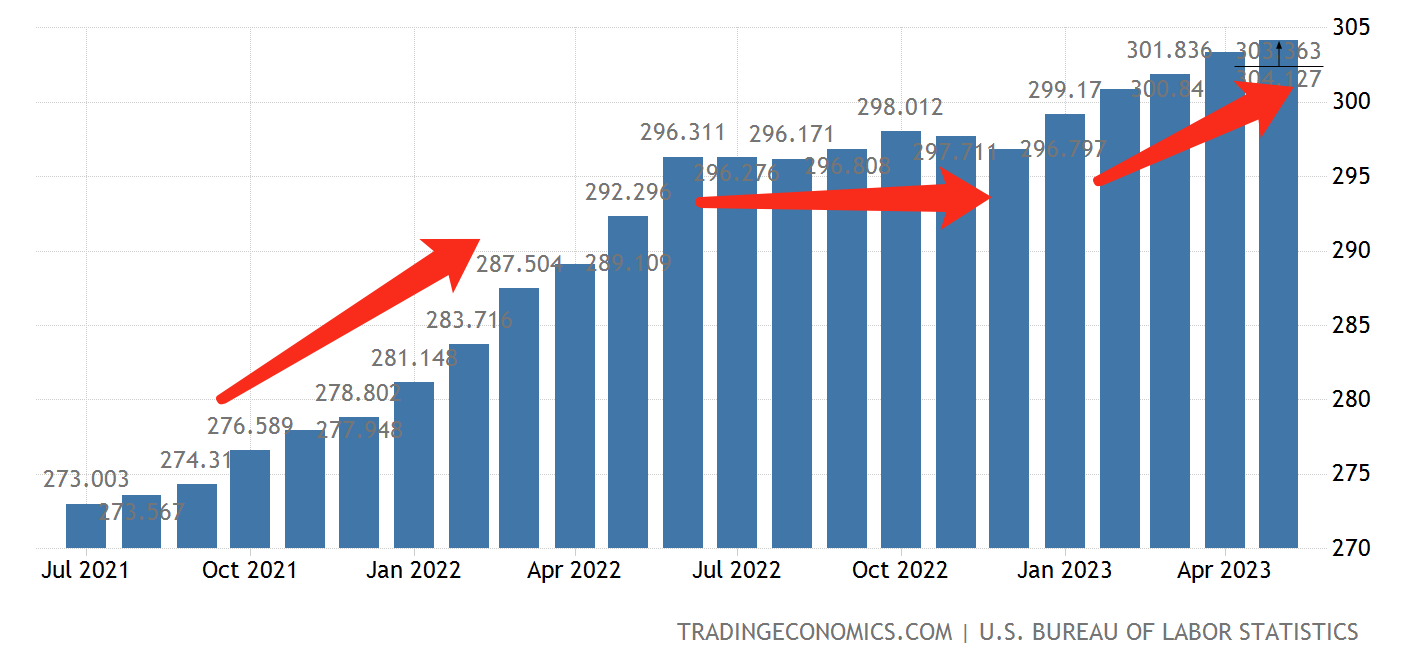
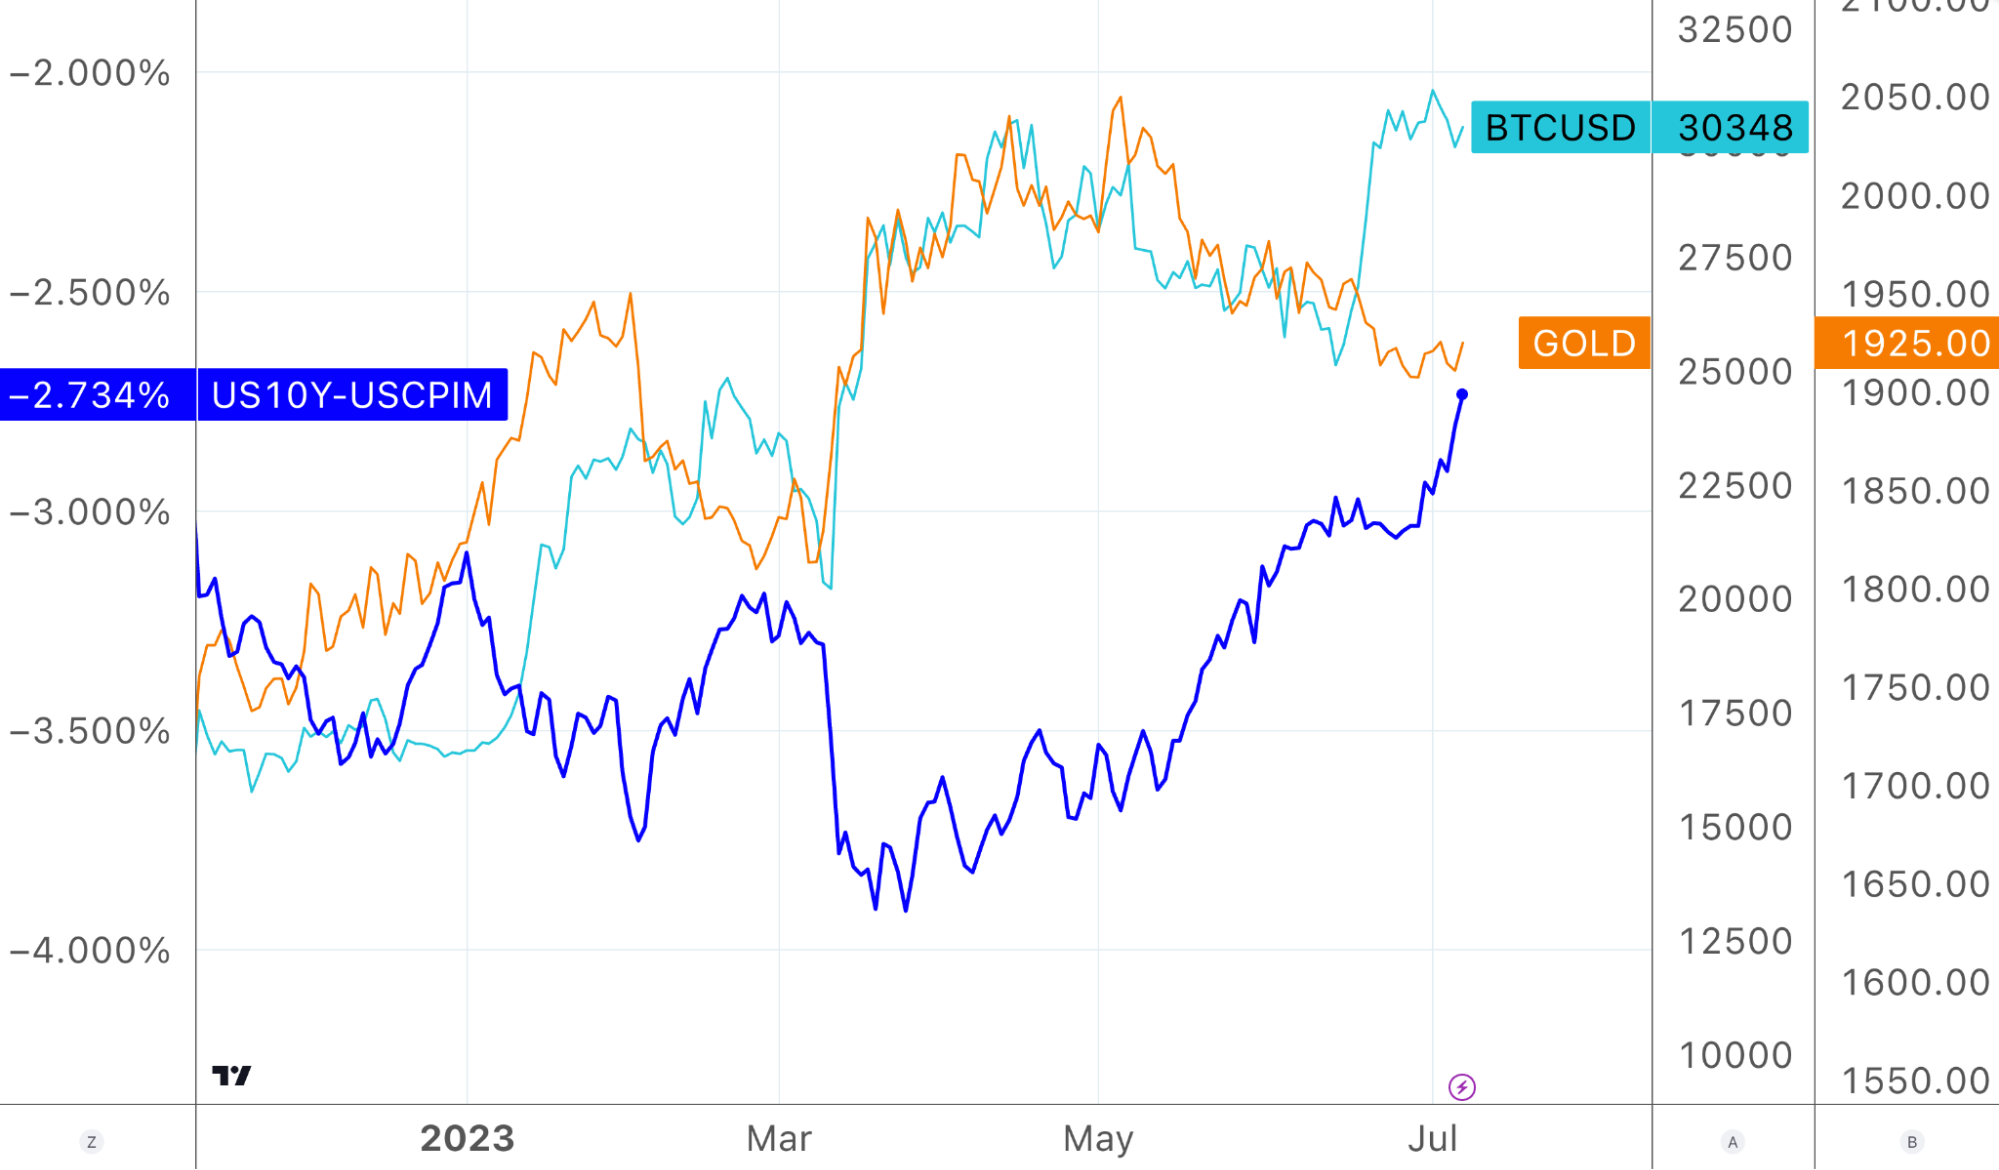
所以,關於物價和利率方面的焦慮情緒,很有可能在本月後發酵,考慮到是上週10 年期美債從技術形態上突破了區間整理的水平: