


LD宏觀週報(2023/06/26):衰退擔憂升溫,幣進股退


摘要
摘要
摘要
摘要
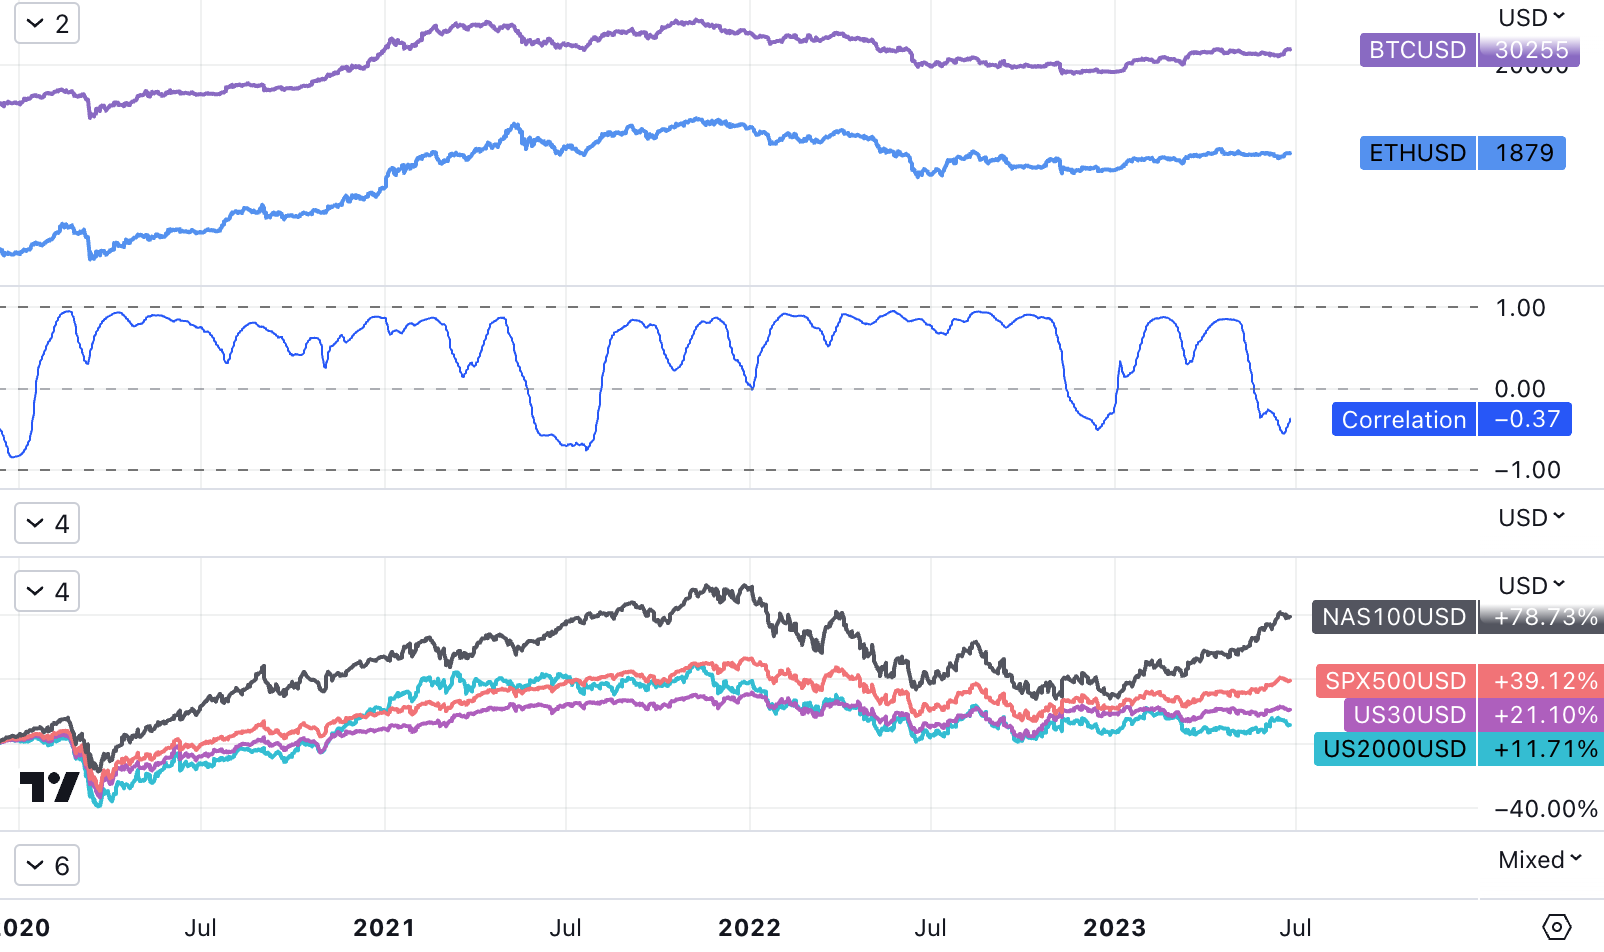
上周美國和全球的央行官員重申需要進一步的貨幣緊縮以控制通脹,同期美國股市經歷了自3 月來的最糟糕的一周。但加密貨幣受益於傳統金融巨頭入局和周末俄羅斯政局動蕩的支撐創下3 月來在最強反彈。
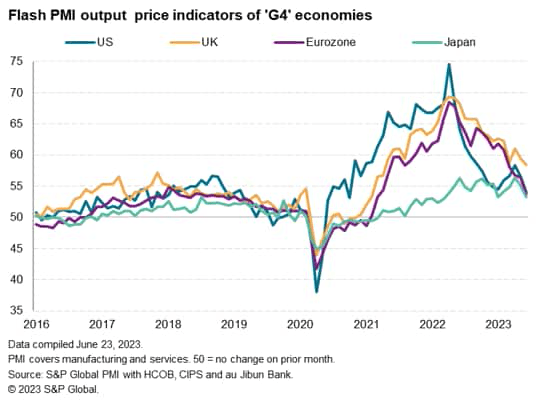
國會證詞中,鮑威爾警告,市場應該預計在未來幾個月會有更多的利率提升,並表示要將通脹率回歸到美聯儲的目標範圍內還有“很長的路要走”,這令市場感到不安。這些言論與上週的數據形成了衝突,數據顯示自去年7 月以來,幾個主要的通脹指數一直在下降。此外採購經理人指數(PMI)數據顯示,製造業調查中的價格壓力大幅下降,服務報告中的價格壓力降至近三年的最低點。
傳統資本市場回顧
全球股市經歷了自三月份矽谷銀行崩潰以來最糟糕的一周,這表明市場的三個月漲勢可能已經結束。投資者被全球央行新一輪激進緊縮嚇到,例如英國央行將其利率超預期的提高了0.5% ,為連續第13 次加息,同時瑞士、挪威和土耳其央行也提高了利率。有跡象顯示,央行的行動終於冷卻了經濟, 6 月份歐洲的商業活動急劇放緩,同時美國的商業活動也減緩,但比世界其他地方的減緩程度小得多。
本週的部分回調也是出於技術原因,因為標普500 指數遇到了阻力水平。上週,該指數首次自去年4 月以來攀升至4400 點以上。自1 月份以來,標普500 大部分時間在3800 點至4200 點之間波動,從4200 點上漲至4400 點的速度非常快。
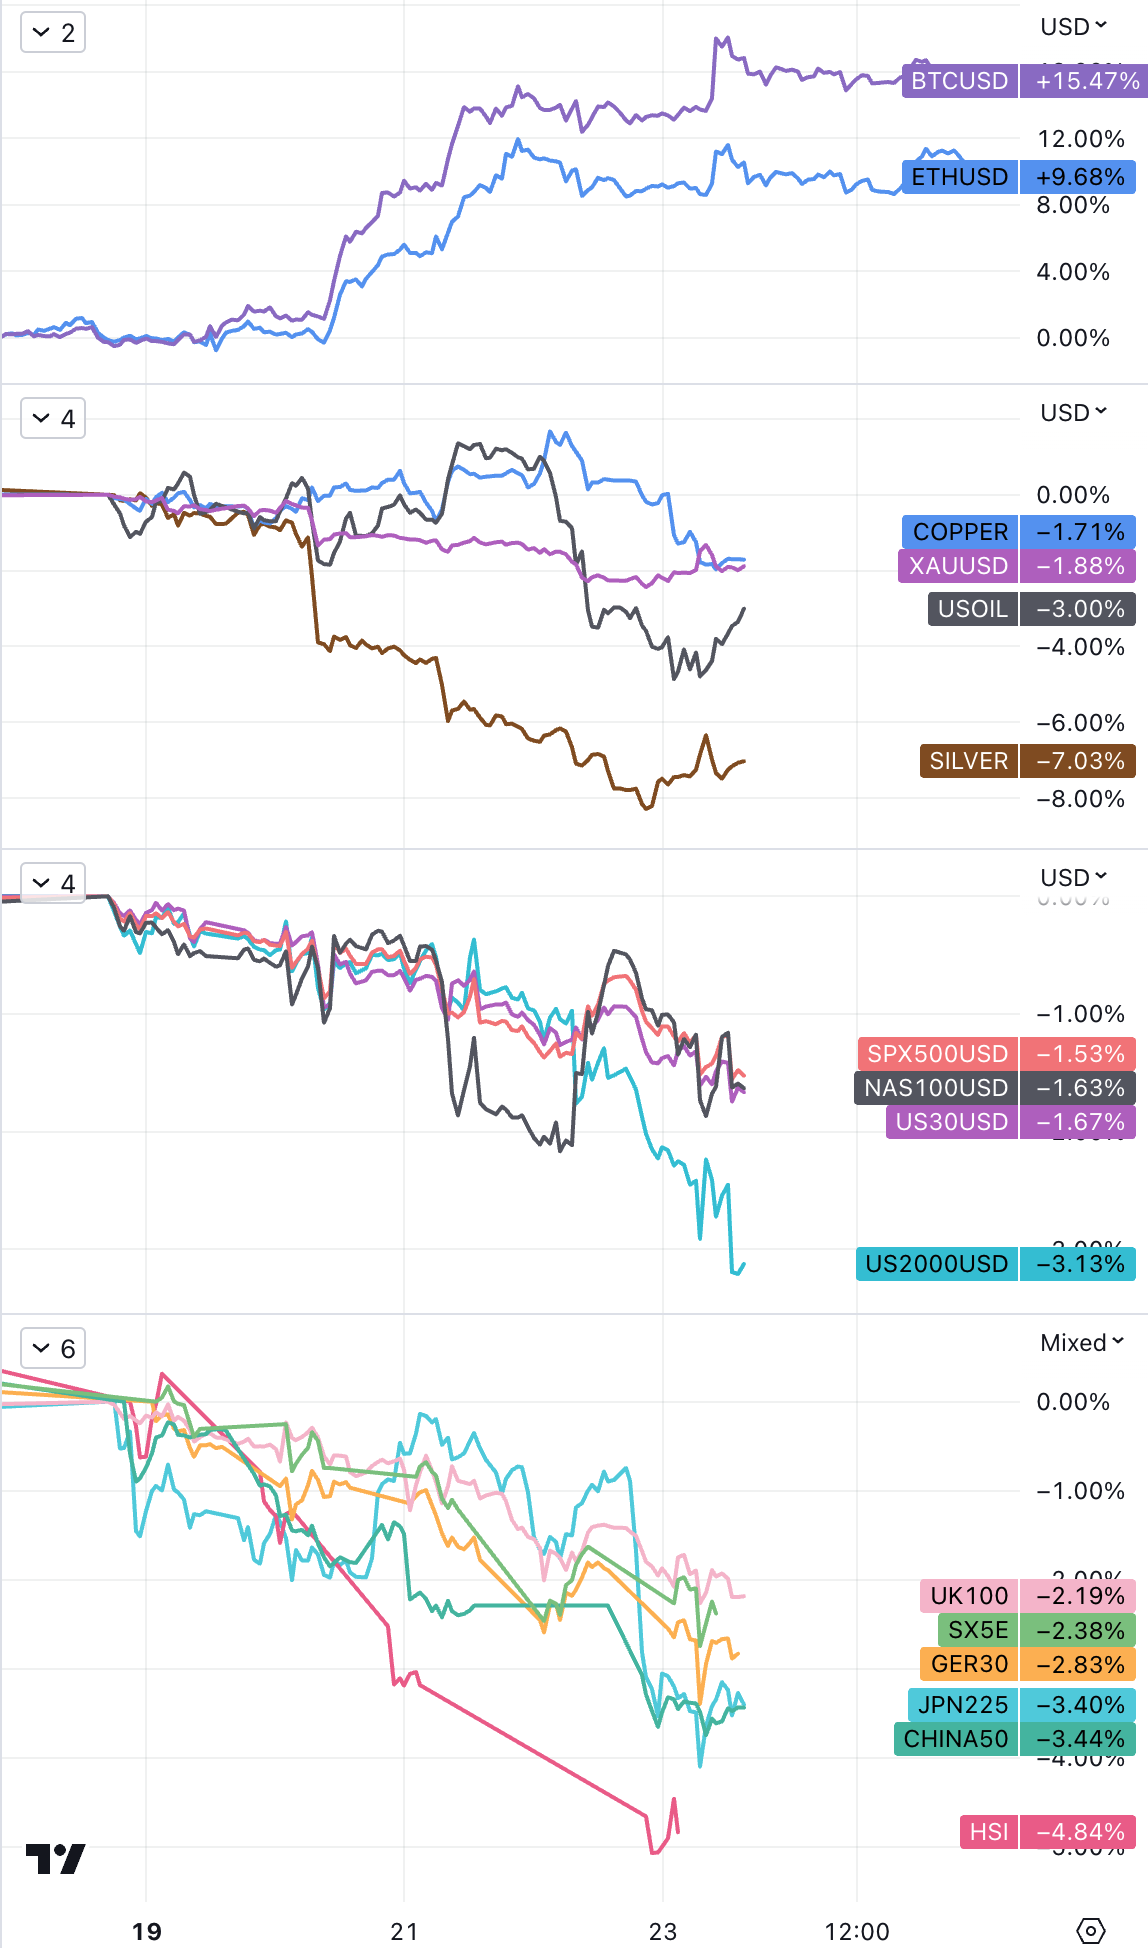
三大主要市場平均值都打破了連續多周的上漲走勢:標普500 指數下跌1.4% ,結束了連續五週的漲勢,納斯達克也下跌1.4% ,結束了連續八週的上漲走勢,道瓊斯下跌1.7% ,結束了連續三週的漲勢。
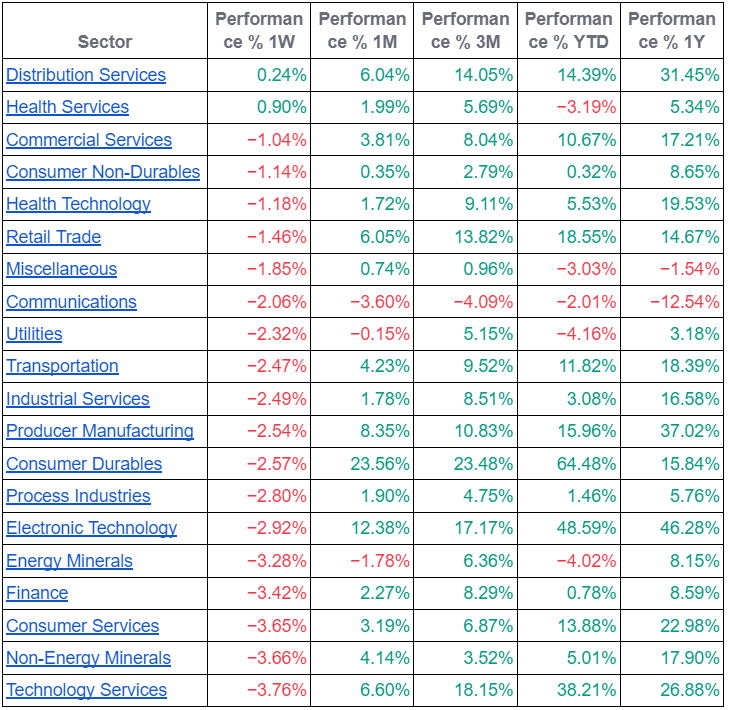
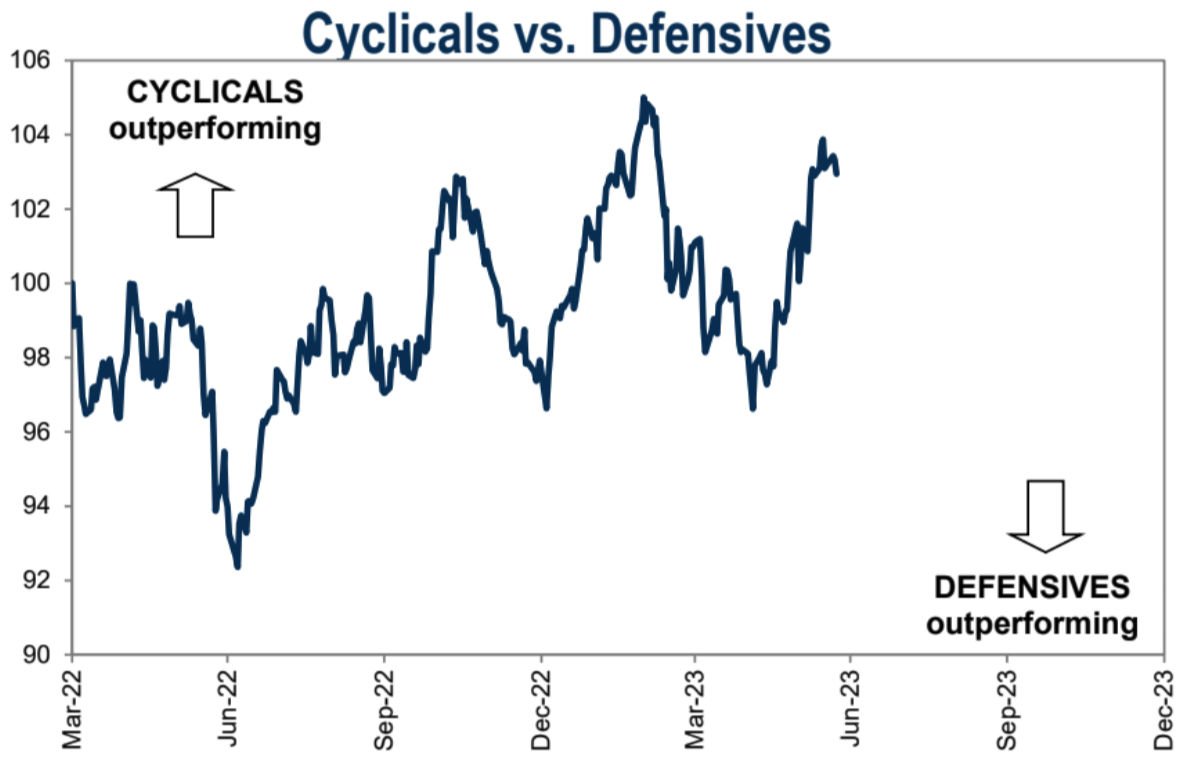
行業上來看分銷商、醫療行業勉強收漲,科技、原材料跌幅最大。防禦型跑贏週期型股票。
石油、金銀、銅全線下跌,主要因衰退擔憂和更高的利率預期。
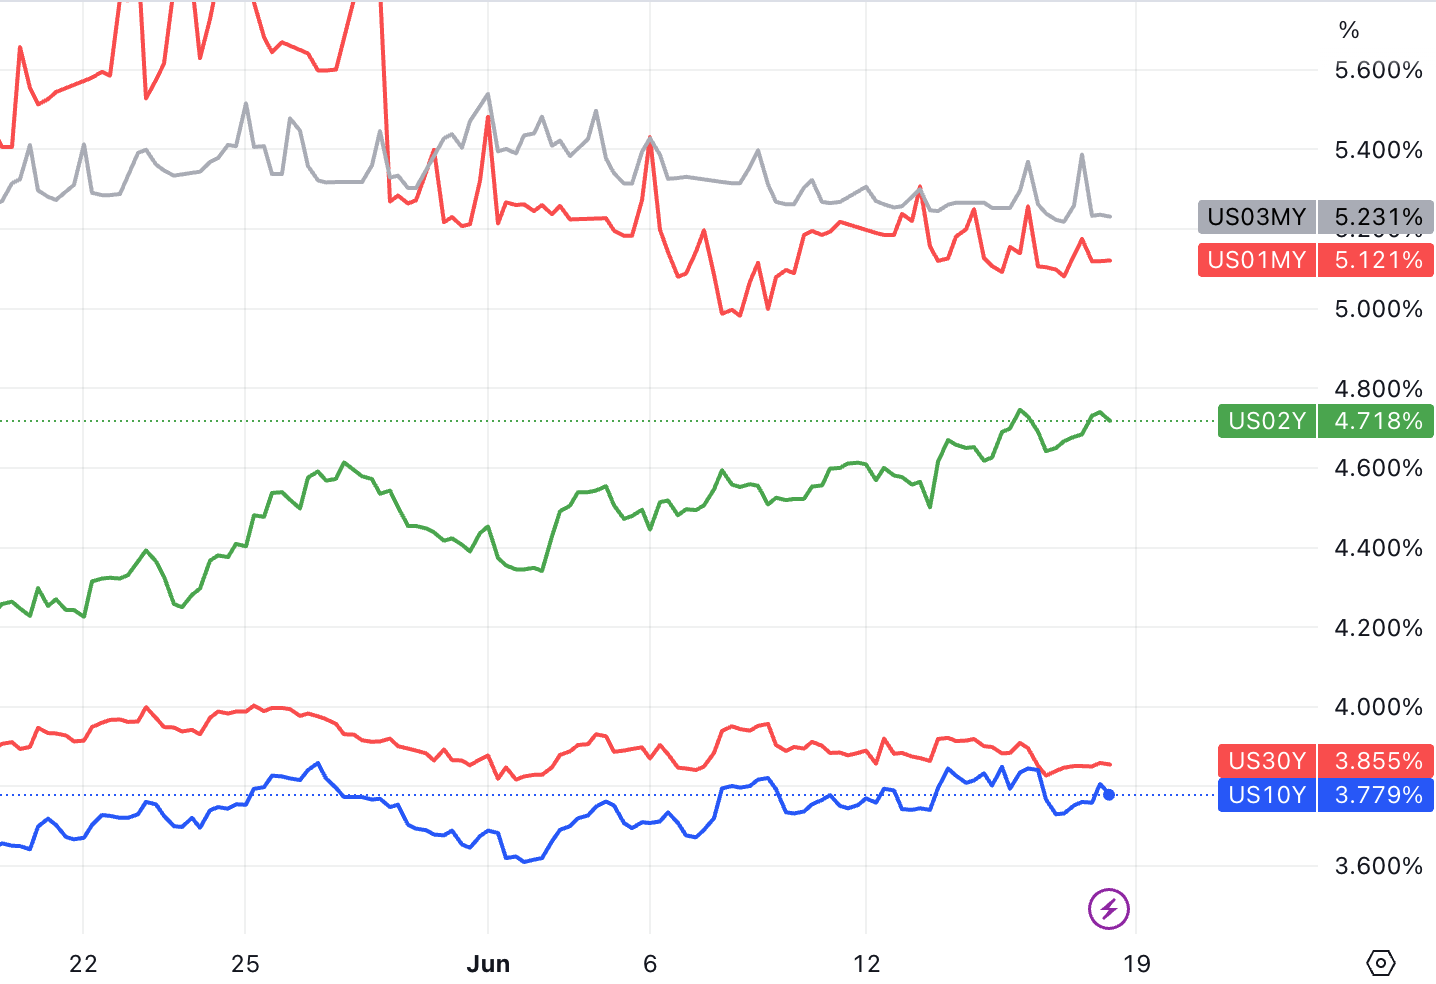
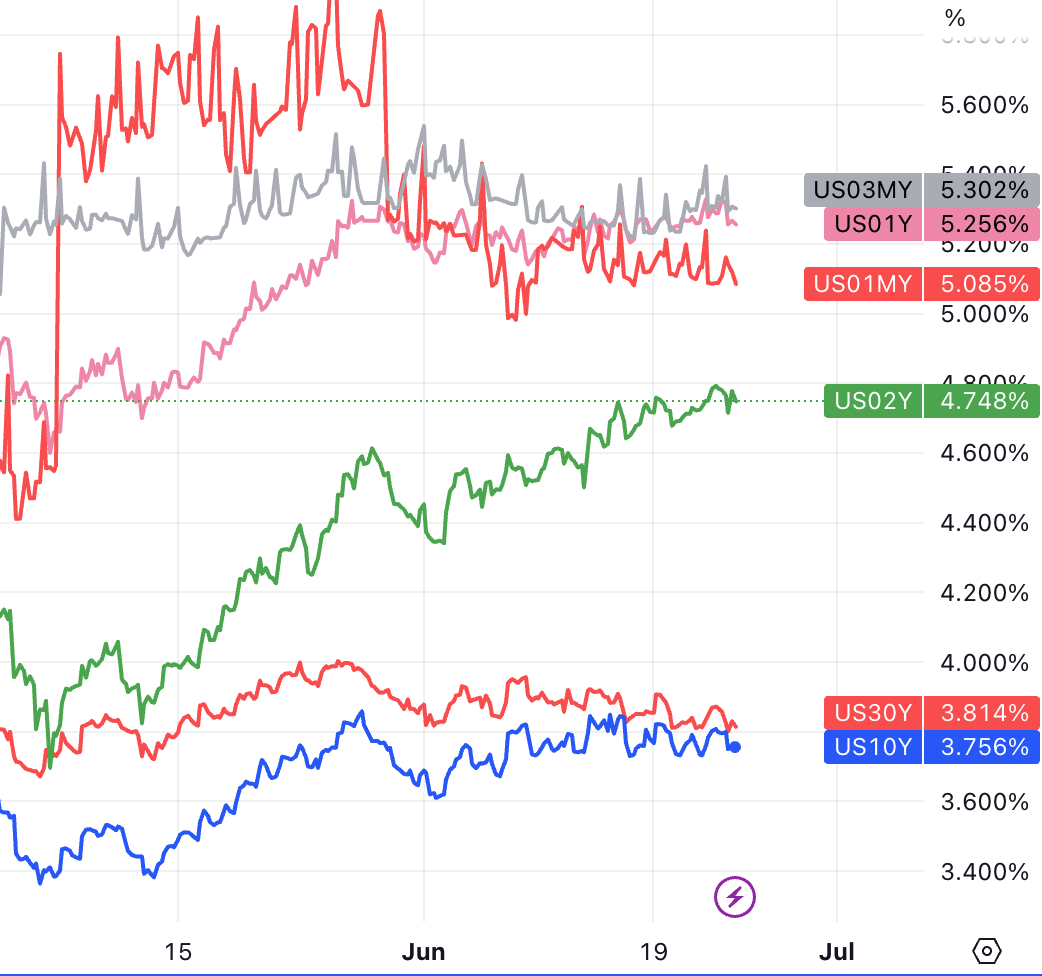
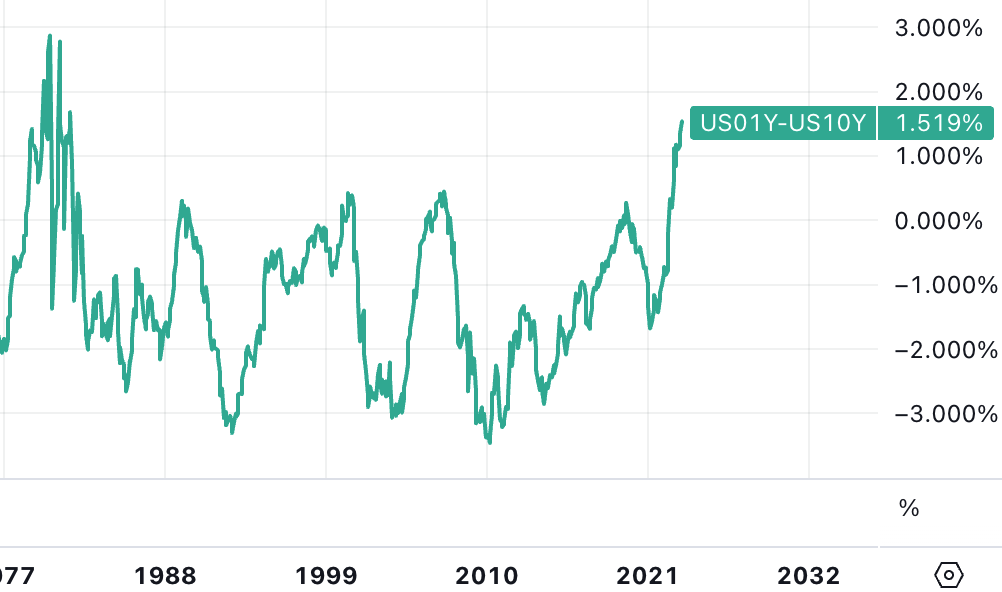
國債市場方面, 3 個月期、 1 年期、 2 年期國債收益率小幅上升, 10 年期、 30 年期基本走平。 1 – 10 年利差周中一度升至160 個基點,為1981 年以來最高倒掛程度。
加密貨幣市場回顧
但數字貨幣卻經歷了完全相反的情形,受益於眾多傳統機構重新入局加密市場,加密貨幣走出了3 月銀行危機以來的最大周度反彈,BTC 一度反彈至31, 000 美元上方,以太坊反彈至1, 920 美元上方,全週分別上漲15% 、 9% 。
本輪加密貨幣上漲之際恰逢貝萊德(BlackRock)、景順(Invesco) 和WisdomTree 在內的幾家TradFi 巨頭都在提交現貨比特幣ETF 申請。與此同時,由主要TradFi 參與者支持的EDX 加密貨幣交易所也在周二推出。該交易所得到了Fidelity Digital Assets、Charles Schwab 和Citadel Securities 的支持,將在美國提供四種代幣,包括BTC、ETH、BCH 和LTC。其他進展包括銀行業巨頭德意志銀行週二宣布已在德國申請數字資產託管許可證。
TradFi 參與者似乎並沒有被SEC 對加密貨幣交易所的監管打壓嚇倒。但這些消息對行業來說更多是情緒面上的刺激,可能未必有實質的資金流入。
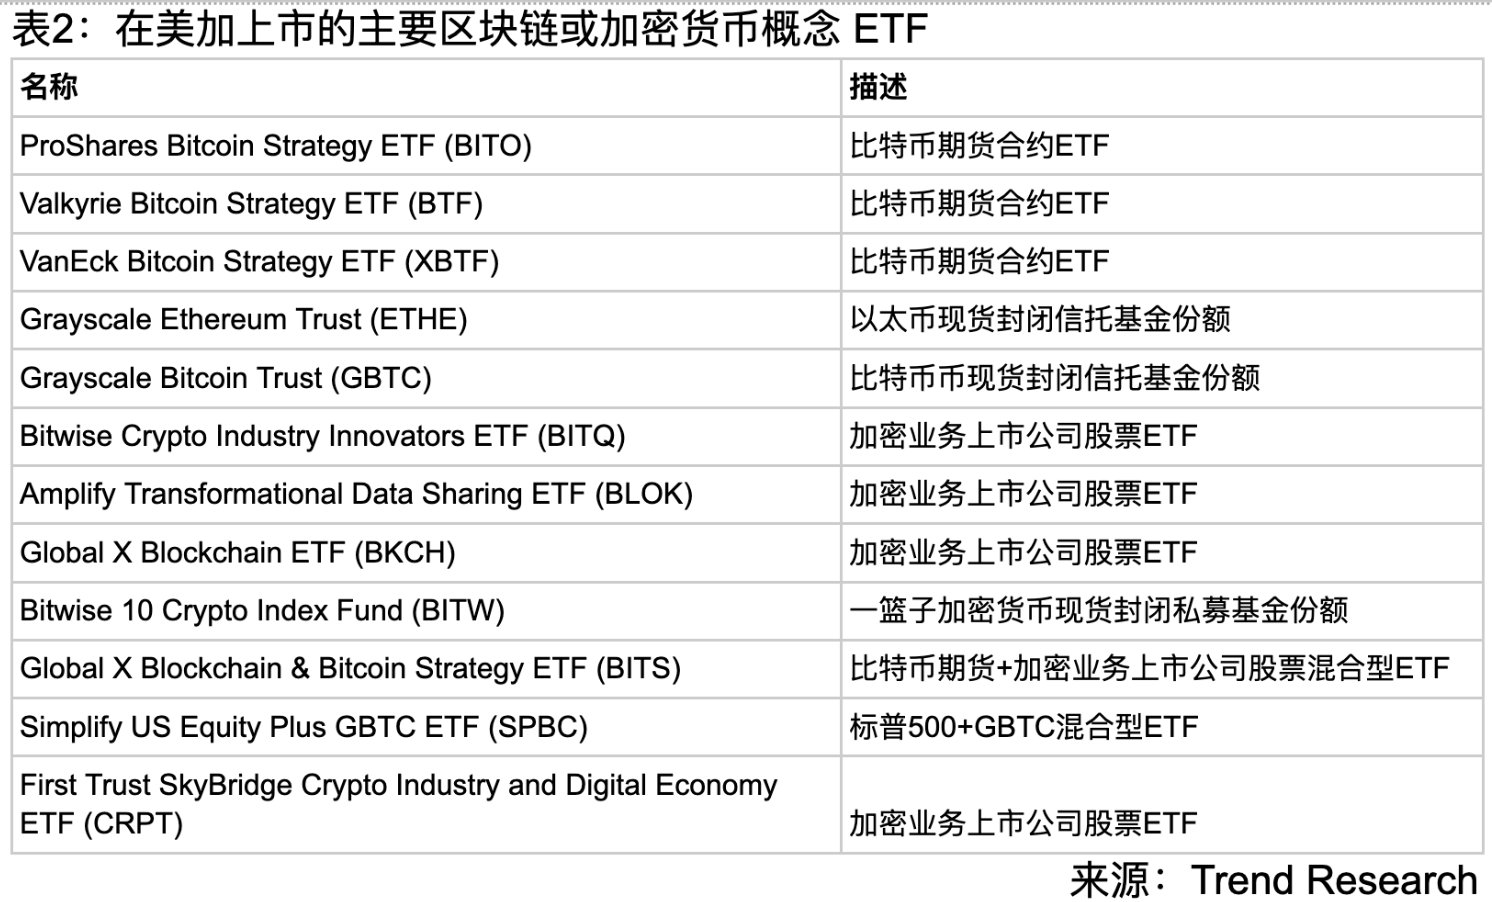
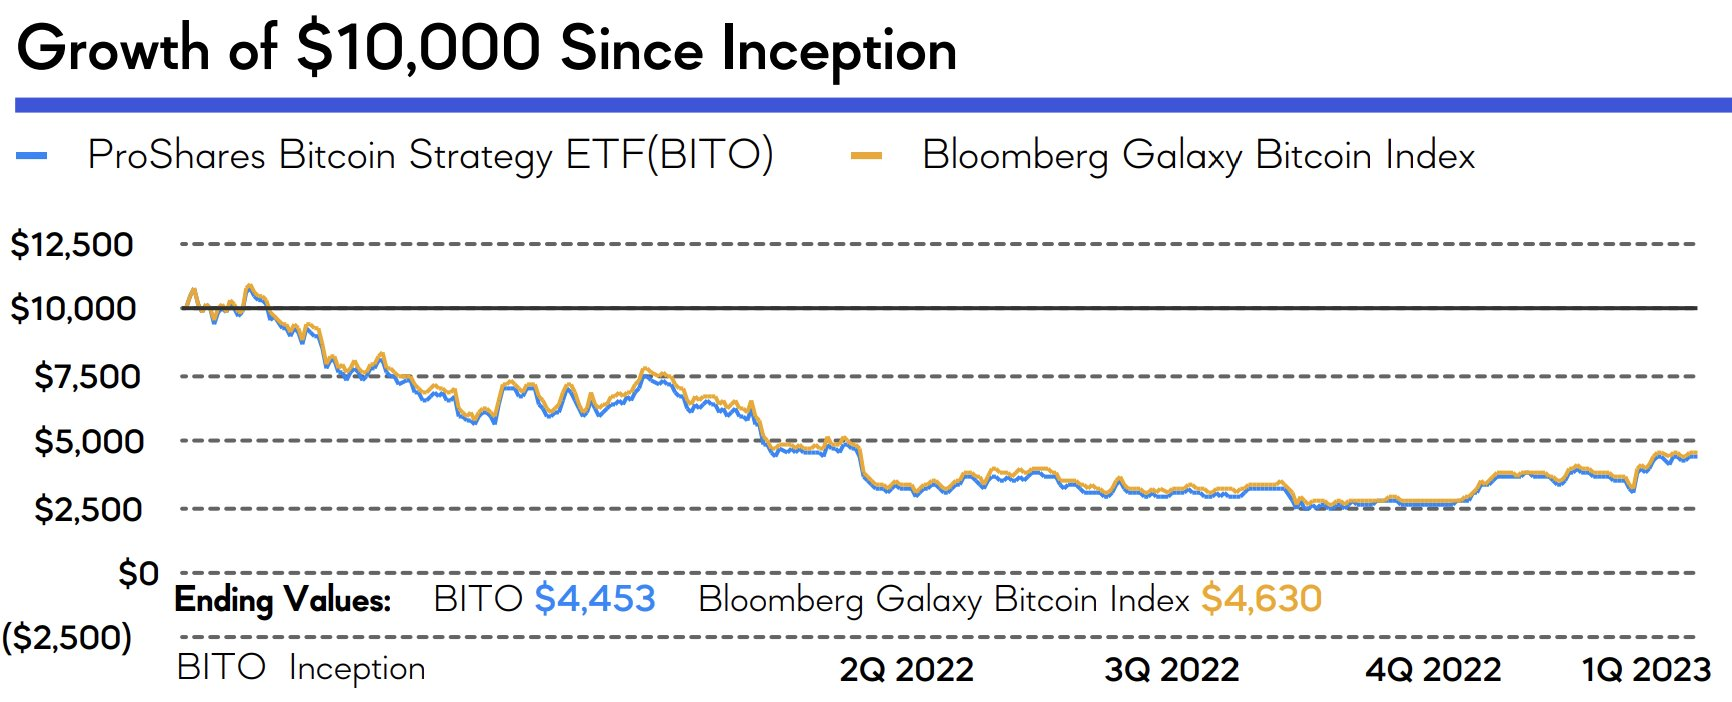
Crypto ETFs 主要有下面這些,其中最大的是BITO 利用CME 期貨來追踪BTC 價格的,追踪效果非常好,費用也較低(0.95% /年,遠低於GBTC 的2% )不過淨資產也只有大約9 億美元,其餘產品規模都只有幾百到幾千萬$規模,可以忽略不計。這裡可見美股資金不是沒有合規工具可以參與數字貨幣的漲跌,從交易角度即便現貨ETF 出來體驗上也沒有什麼不同,未必問世就會吸引大量資金流入,尤其考慮到現貨ETF 的託管成本較高,預期費率至少在1.5% 以上,持有體驗或反而不如期貨ETF。
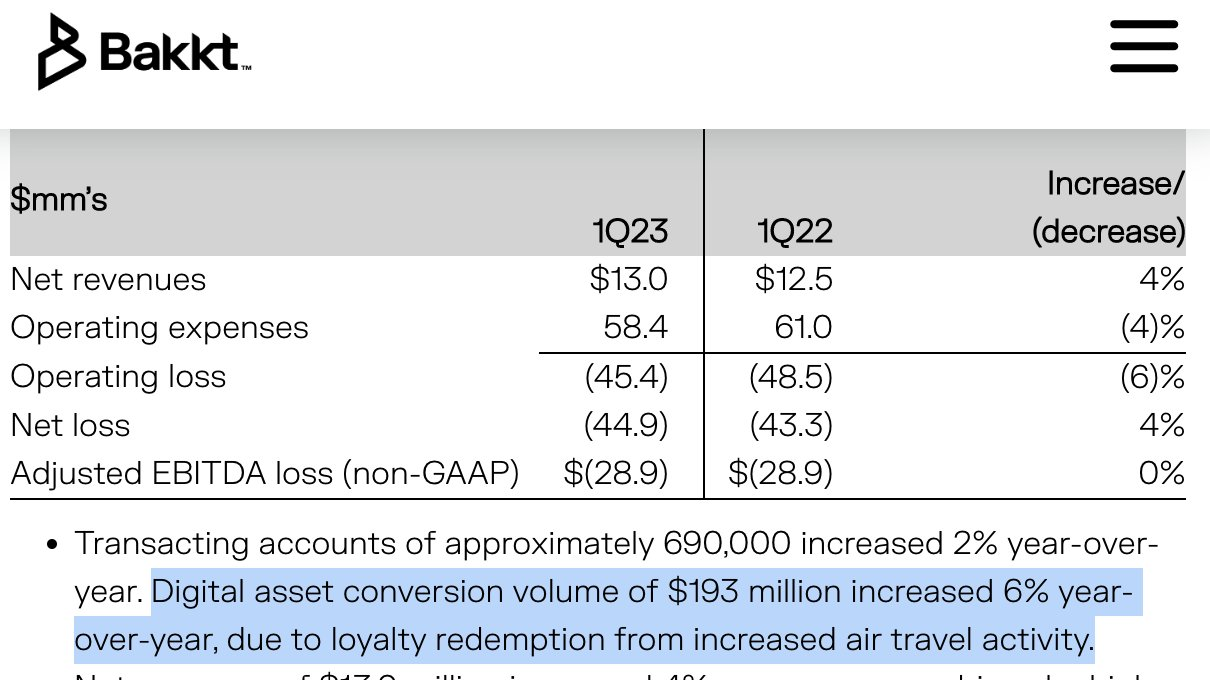
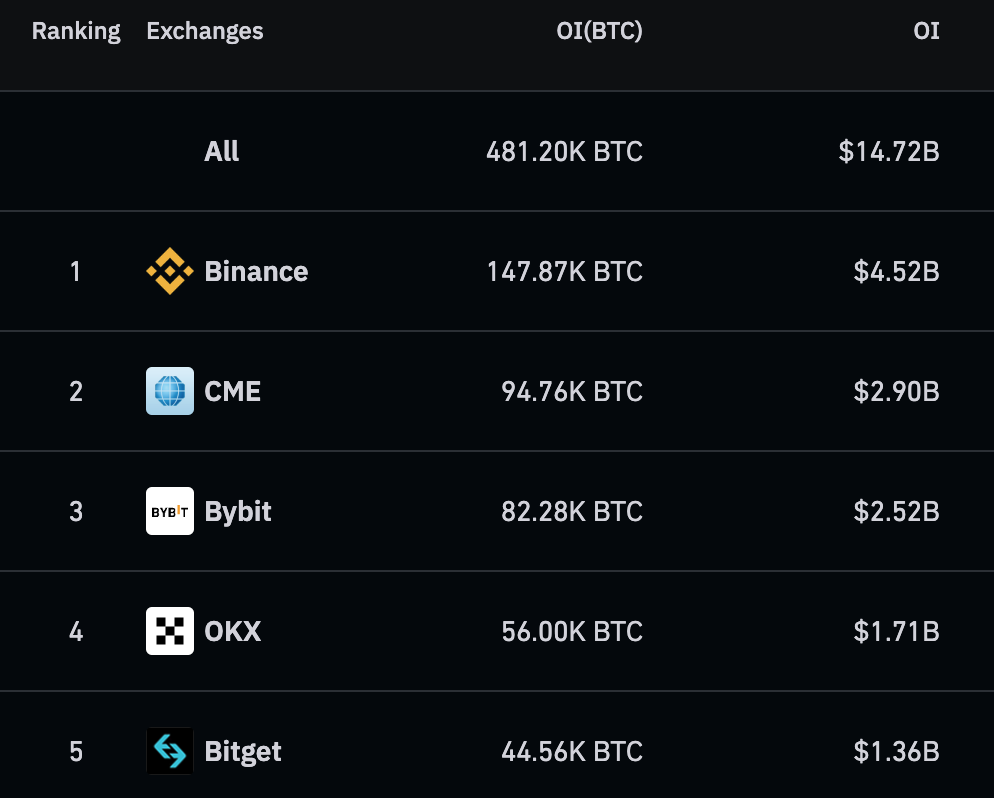
另外,大機構支持的加密交易所早有先例,如全球營收最大的洲際交易所(ICE)親自下場建立的Crypto 交易所BAKKT,今年1 季度交易量只有1.9 億美元,相比之下CoinGecko 統計的今年1 季度前10 大加密貨幣交易所的現貨交易量為2.8 萬億美元,BAKKT 對比之下僅佔其0.007% ;再例如CME 期貨市場BTC 未平倉合約量大約只有BInance 的一半,可見為了迎合監管放棄散戶交易的平台是否能帶來'革命'要打一個問號。
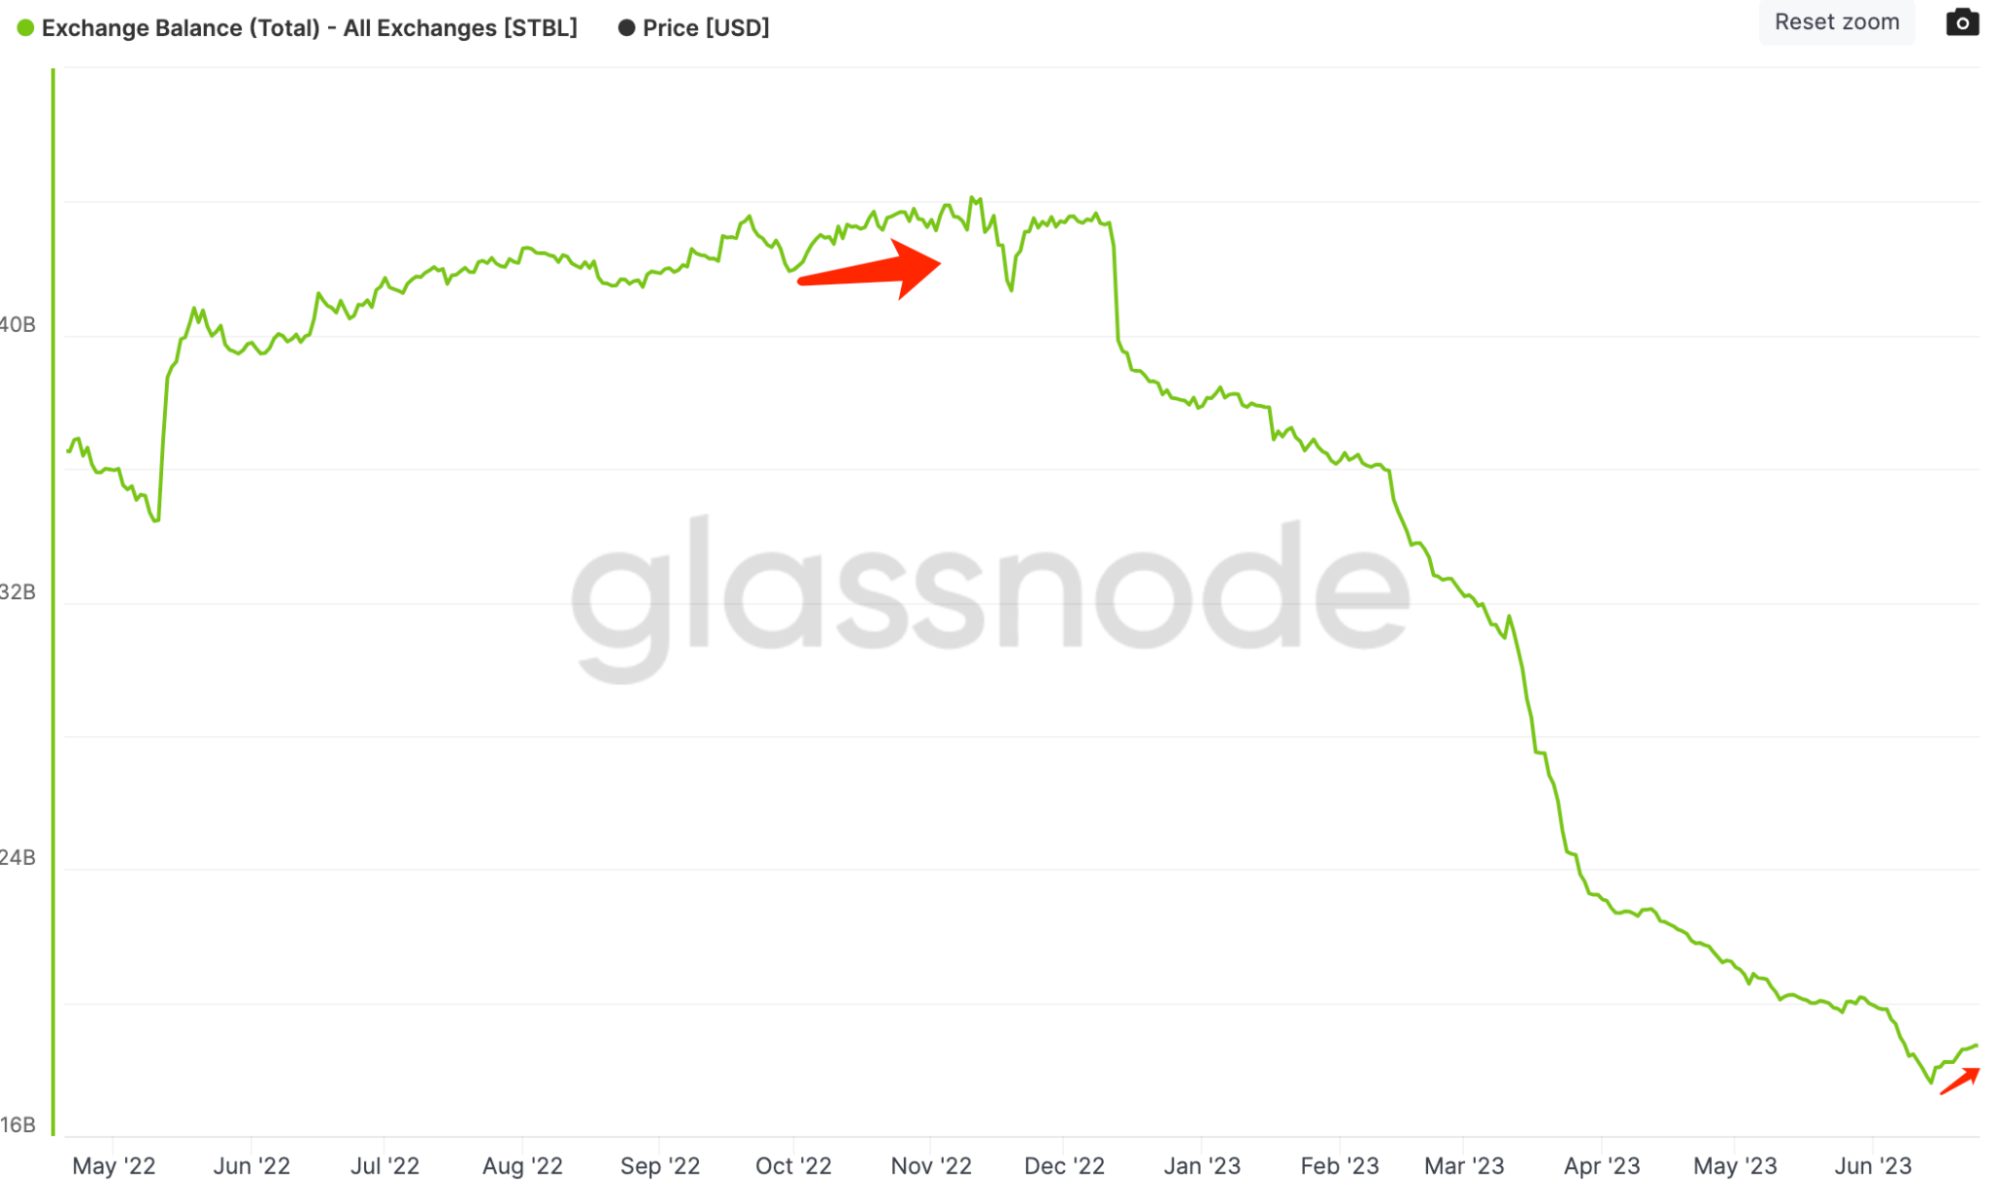
中心化交易所穩定幣連續兩周流入,餘額從175 億(2021 年4 月以來最低水平)升到187 億美元,是去年底以來最長的增長,不過當時交易所餘額有四百多億,現在整體水平仍然很低
我們的評論
從更宏觀的層面來看,本輪加密貨幣反彈始於6 月14 日美聯儲首次暫停加息,儘管發布了更高的利率終點預測,但市場並未過多關注這一預測,廣泛的討論焦點還是在2023 年下半年整個加息週期的結束,並可能將其視為距離開始降息又近了一步。當然,我們認為今年不太可能降息,除非出現任何將經濟推入更嚴重衰退的衝擊。
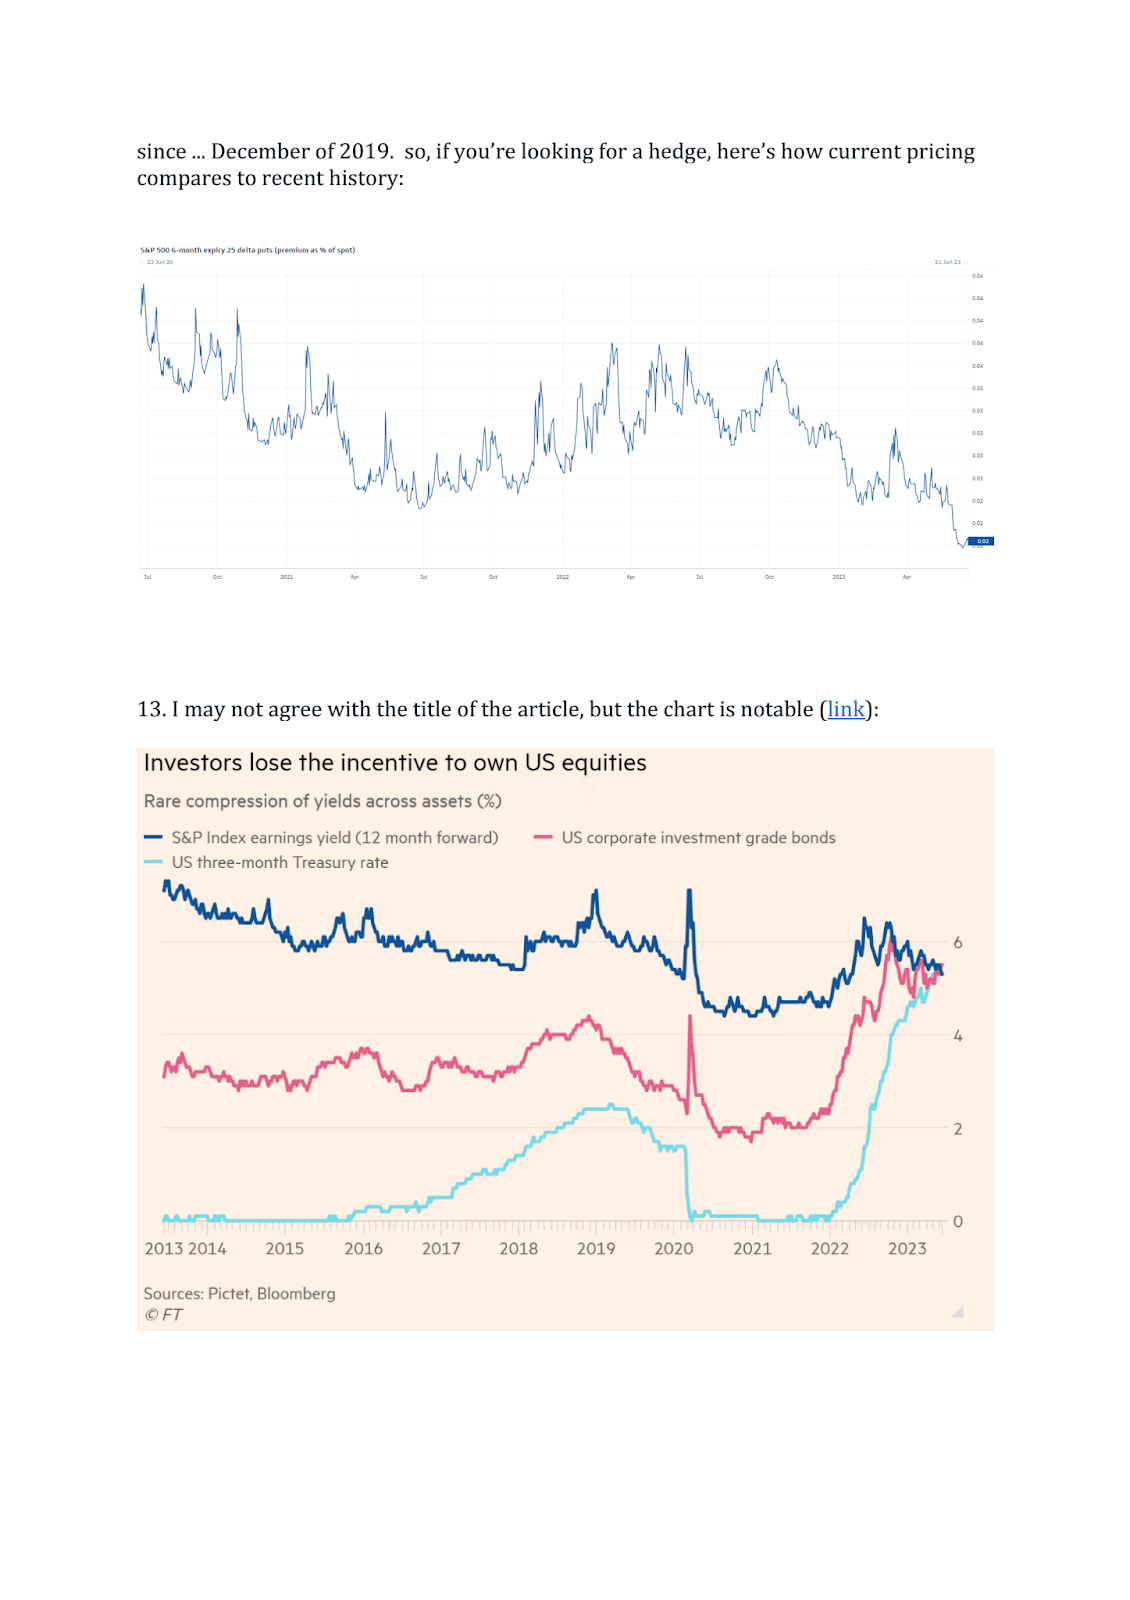
但長期來看通脹領先指標繼續走低,包括製造業和服務業PMI 裡的的支付價格指數和二手車價格等指標均走低。通脹的逐步下降和美聯儲政策轉變表明新一輪牛市的基礎已經形成。在股票方面,到了明年2024 時,更低的利率和更好的盈利趨勢是專業機構普遍預期的場景,屆時疊加BTC 減半會是crypto 投資確定性更高的階段。
經濟數據
經濟數據
經濟數據
經濟數據
美國製造業產出下降,供應商大幅降價
上週的大部分經濟數據似乎加深了人們對緊縮貨幣政策正在將美國推向衰退的擔憂。週五的美國製造業PMI 已經回落到自去年12 月以來的最低水平,遠低於市場預期。報告還顯示,供應商正在以自2020 年5 月新冠期間以來的最快速度削減價格,可能是對疲軟需求的回應。
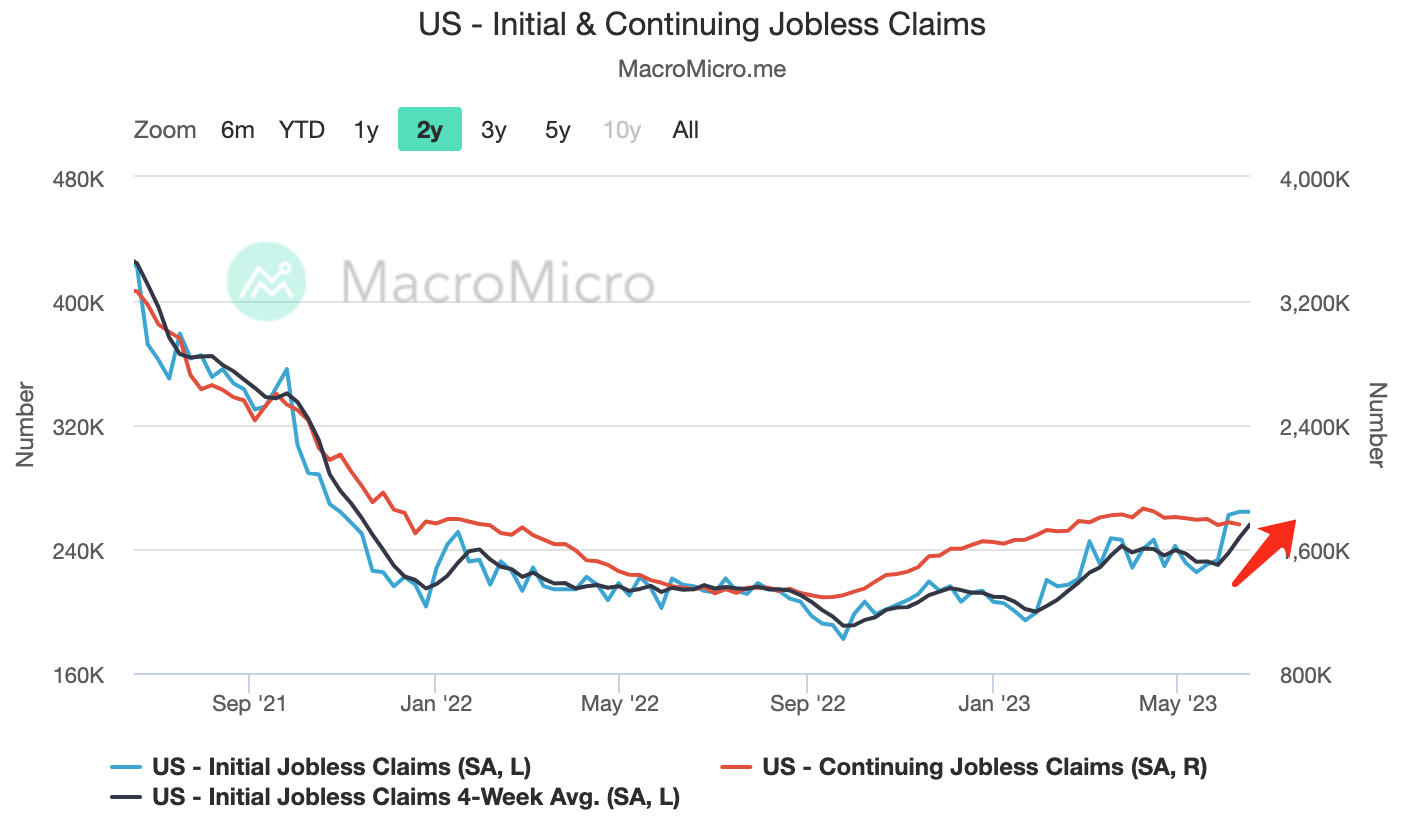
儘管美聯儲主席鮑威爾向國會堅稱勞動力市場仍然緊張,但是每週失業申請人數達到264, 000 人,與上周修正後的數字接近,這是自2021 年10 月以來的最高水平。然而,房地產部門表現出一些令人驚訝的強勢,新屋開工數量為一年多來的最高水平,遠高於預測。現有房屋銷售也略高於預期。
BoE 行加快加息步伐,因通脹未能放緩
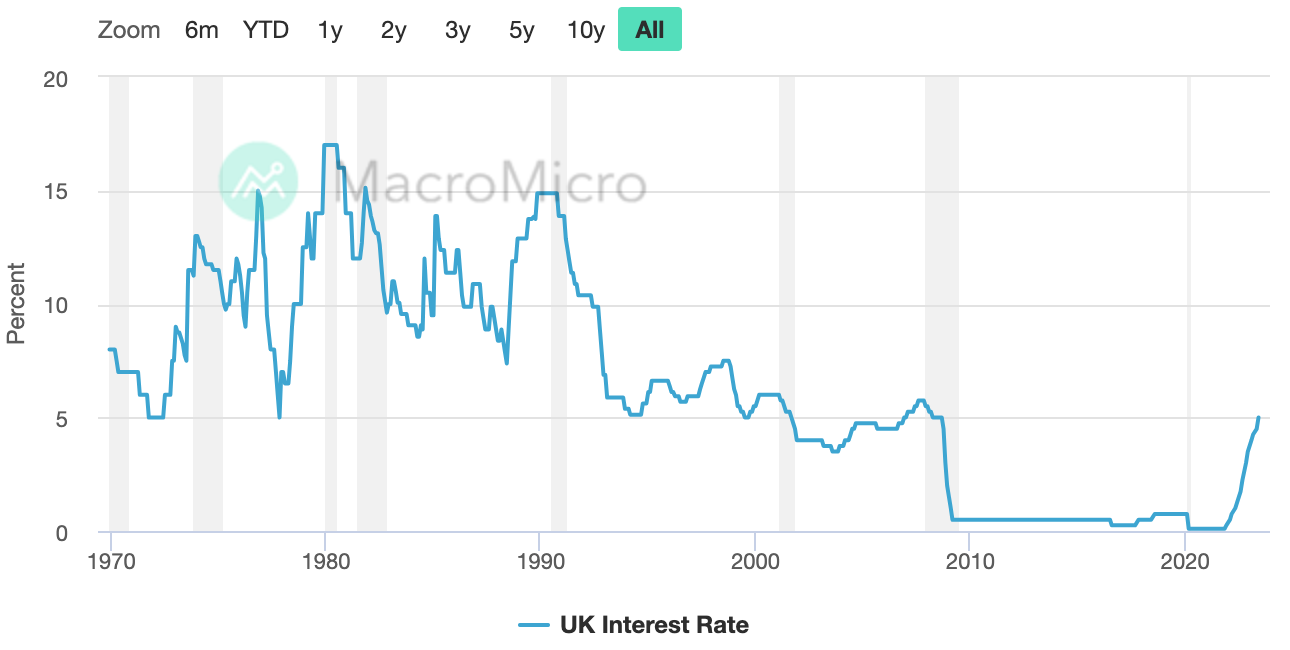
英國央行意外地將其關鍵利率提高了半個百分點至5.0% ,這是自2008 年以來的最高水平。在最新的通脹數據意外地強勁之後,貨幣政策委員會(MPC)以7 – 2 的投票決定加快政策緊縮的步伐。 MPC 表示:“最近的數據中有顯著的上行消息,表明通脹過程中的持久性更強。”
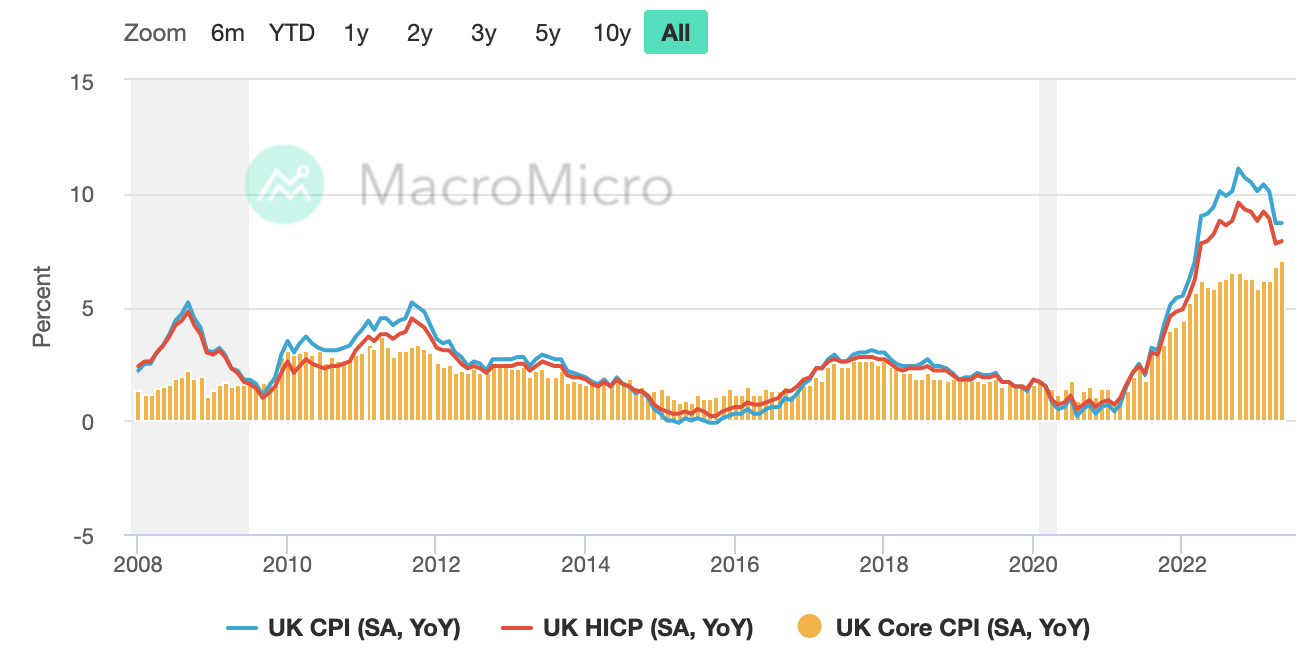
5 月份的CPI 增長仍保持在8.7% 的高位。除去波動性較大的食品和能源價格後的核心通脹率(下圖黃色柱狀圖)從4 月份的6.8% 加速至31 年來的最高水平,達到7.1% 。
瑞士、挪威央行提高借款成本以打擊通脹
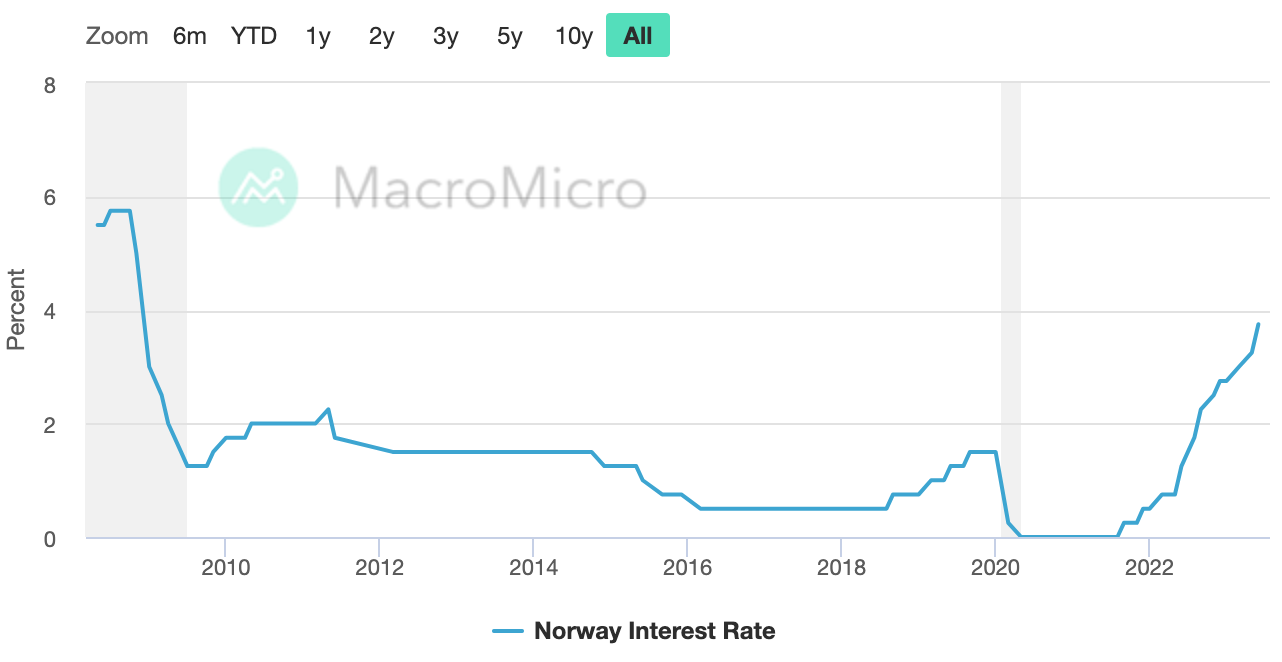
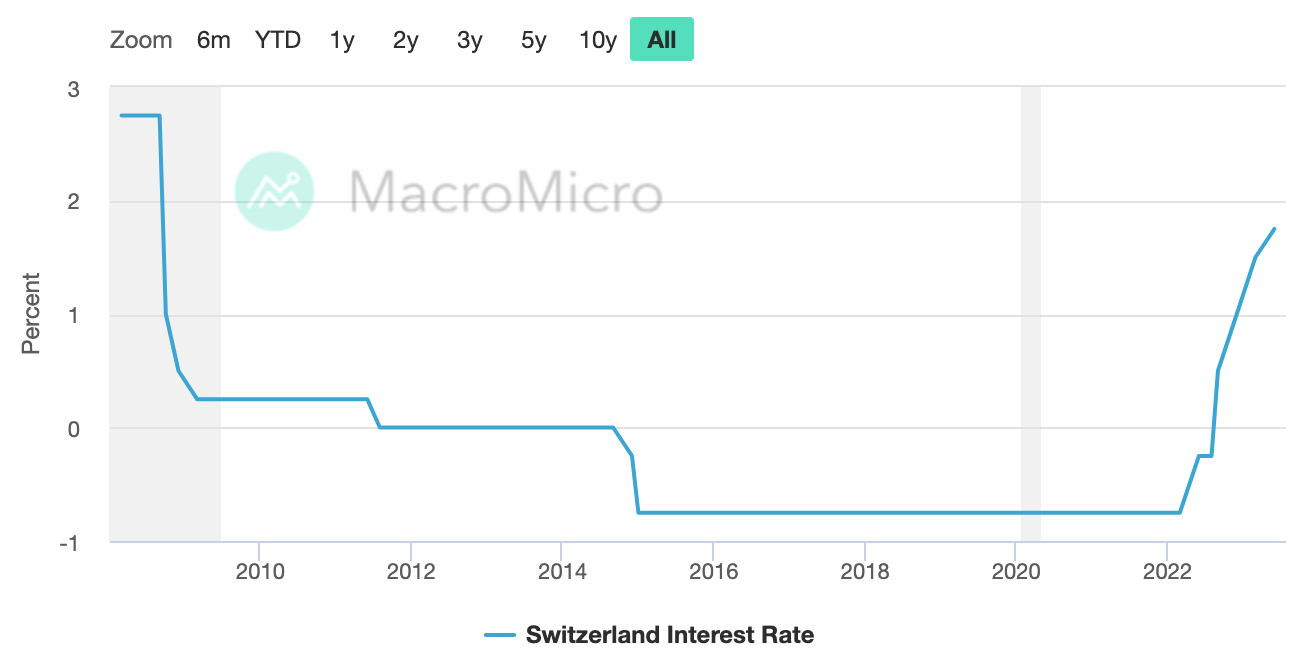
挪威央行將其關鍵利率提高了0.5 個百分點,達到3.75% — — 自2008 年以來的最高水平,並表示“最有可能”在8 月份再次加息,以抑制“明顯高於目標”的通脹。瑞士國央行將其基準利率提高了四分之一個百分點至1.75% ,這是連續第五次提高,並沒有排除進一步加息的可能性。
歐元區PMI 幾乎持平;德國生產商價格放緩,Ifo 預測經濟收縮加深
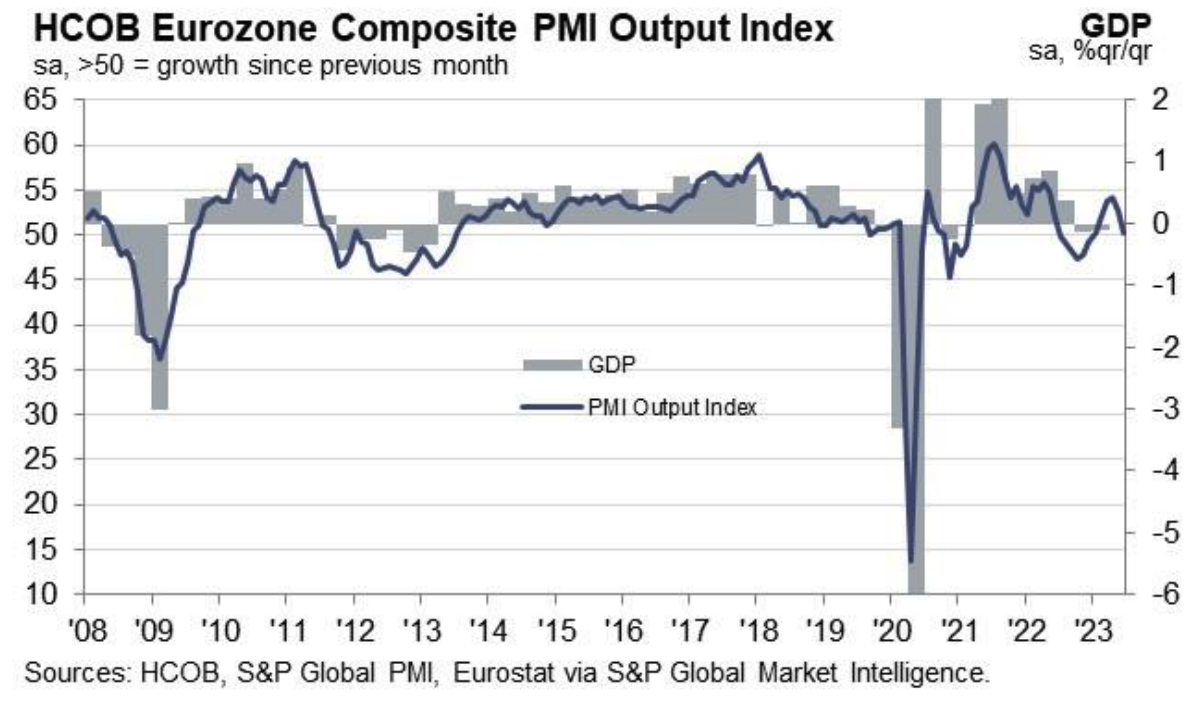
標普PMI 數據顯示,儘管6 月份歐元區商業產出連續第六個月增長,但幾乎停滯,這表明在年初的複甦之後,經濟再次出現弱點。歐元區綜合採購經理人產出指數從5 月份的52.8 降至五個月低點的50.3 。
5 月份,德國的生產商價格以自2021 年7 月以來的最慢速度上漲,這可能是通脹正在放緩的跡象。年度生產商價格上漲1.0% ,低於4 月份的4.1% 。同時,Ifo 研究所預計, 2023 年德國經濟將收縮0.4% ,差於3 月份預測的0.1% 。
投資者倉位和資金流
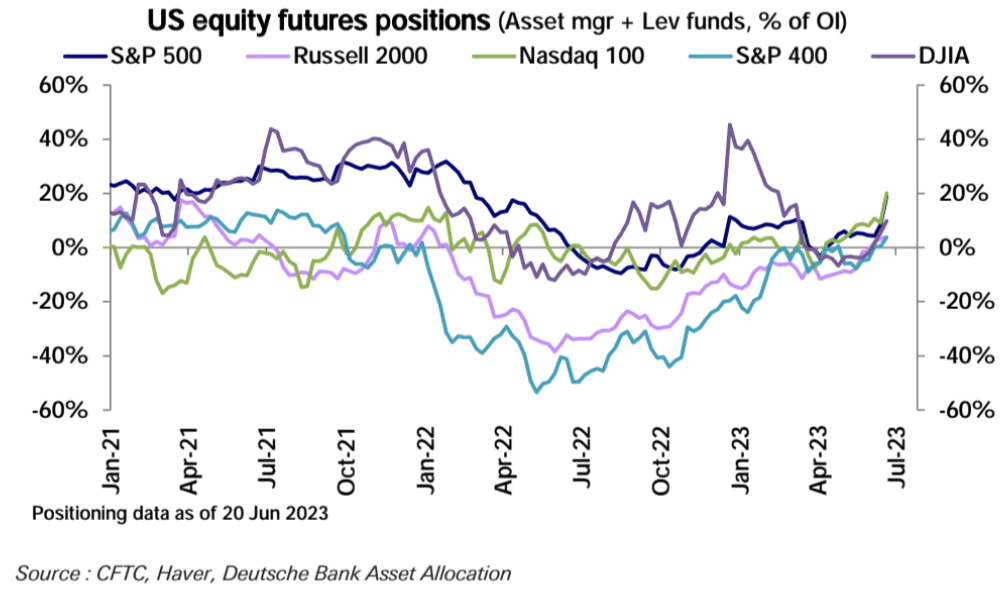
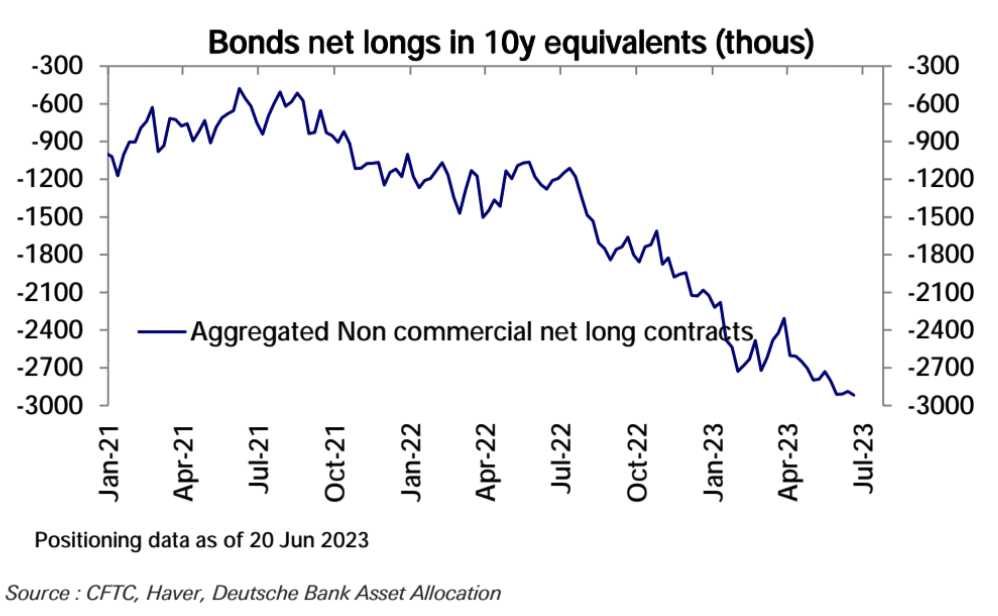
本週,CFTC 期貨數據顯示美股淨多頭倉位顯著提升。債券的總體淨空頭增加,並且刷新了歷史新高。
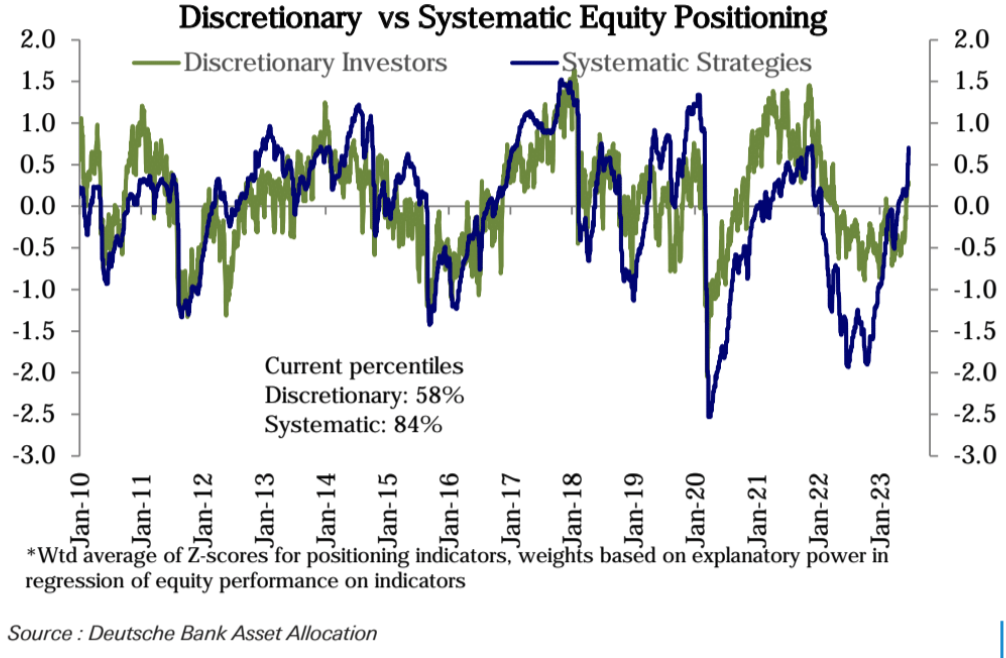
從投資人分類來看,系統性投資人(機構)和主觀投資人都大幅加倉,尤其是系統性投資人的倉位已經達到了歷史84 百分位,屬於較高的水平;主觀投資人倉位為58 百分位,屬於中性偏多。
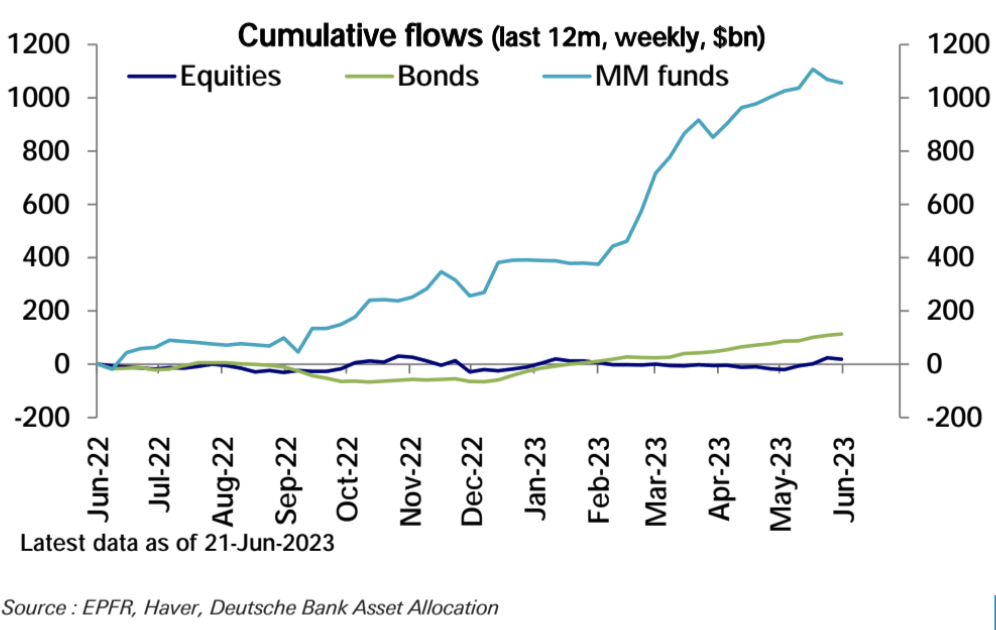
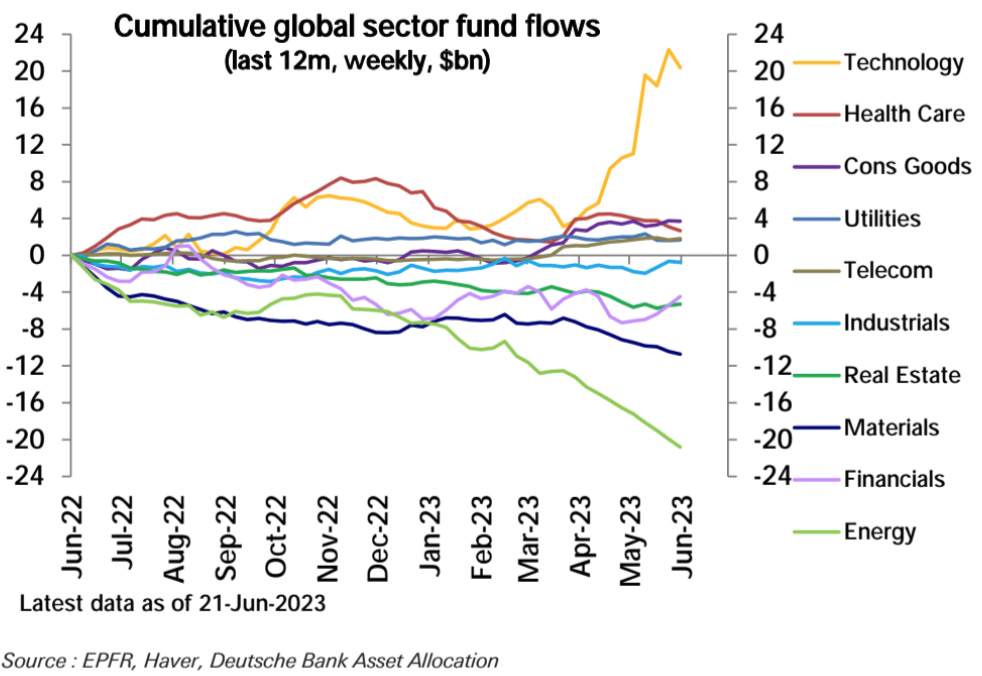
EPFR 國際資金流動數據顯示了mix 的情緒,貨幣基金淨流出139 億美元,債券基金錄得54 億美元資金流入,黃金基金錄得10 億美元資金流出,股票基金則損失50 億美元資金。尤其是拋售科技股的數量創下十週以來的最高紀錄,資金流出總額達20 億美元,而金融股則恰恰相反,錄得十週來最大的資金流入,達10 億美元。
情緒指標
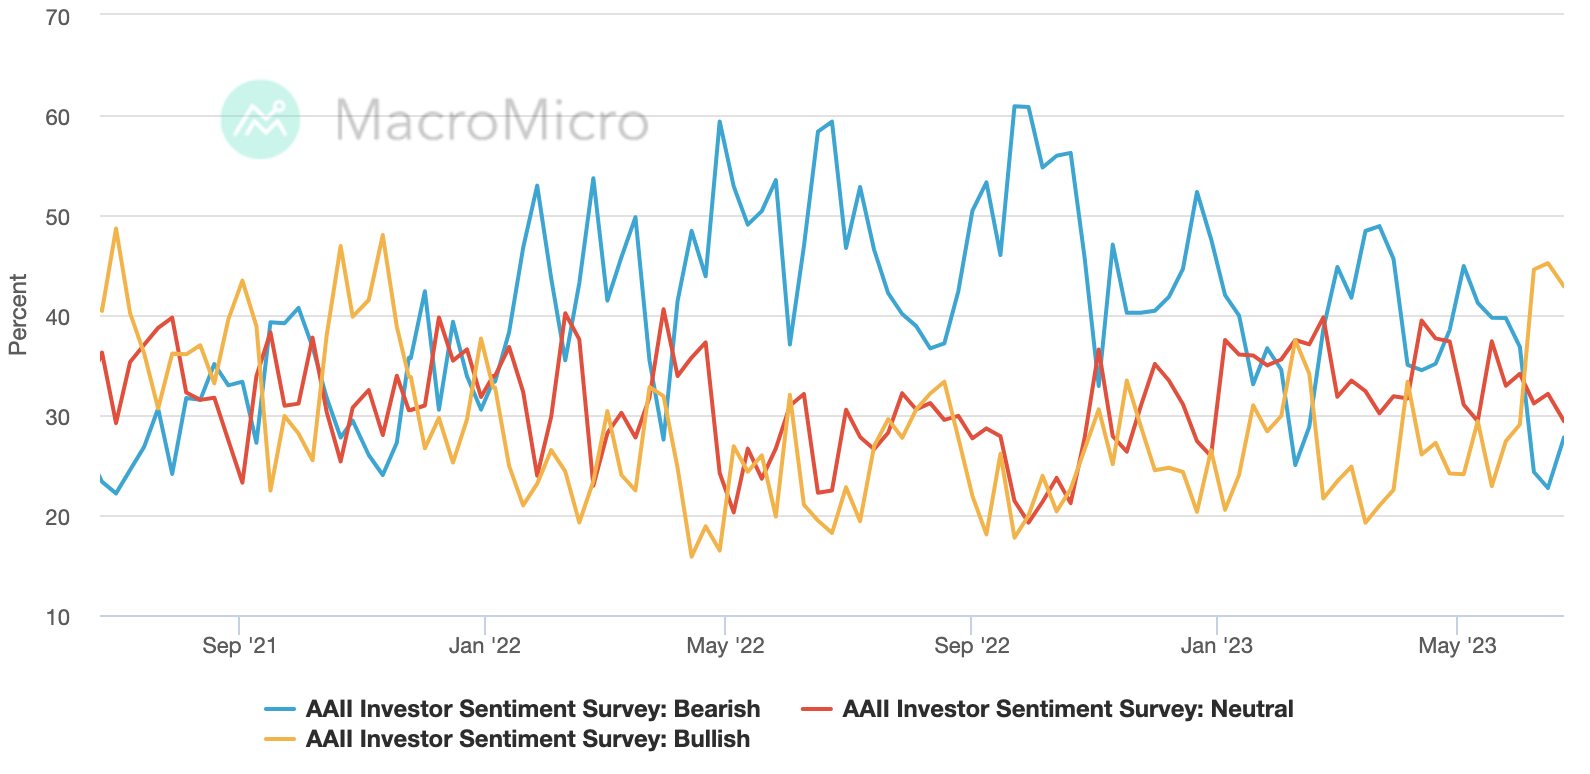
AAII 投資者信心調查顯示,看多情緒從2021 年11 月高點小幅回落,看空情緒從兩年來最低水平22.7% 反彈至27.7% ,持中性態度投資人比例降至今年最低水平:
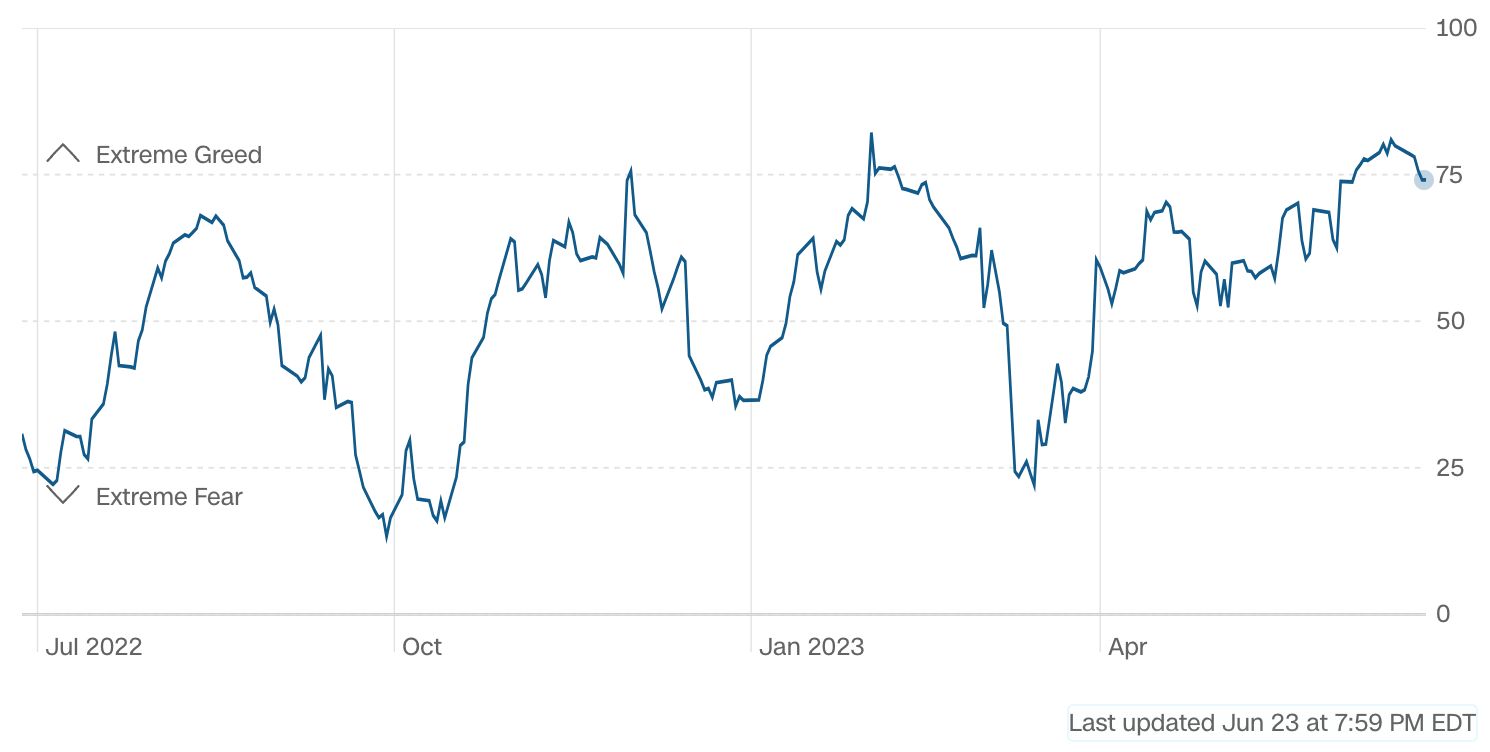
CNN money 恐懼貪婪指數本周小幅回落至74 ,略低於極度貪婪的75 閾值線:
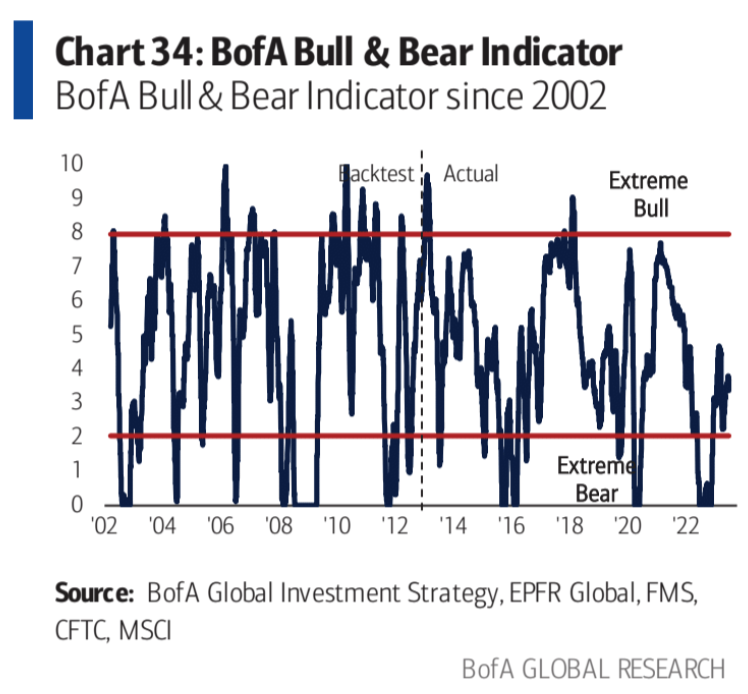
美國銀行牛熊指標從3.6 降至3.4 ,為5 月初以來的最低水平:
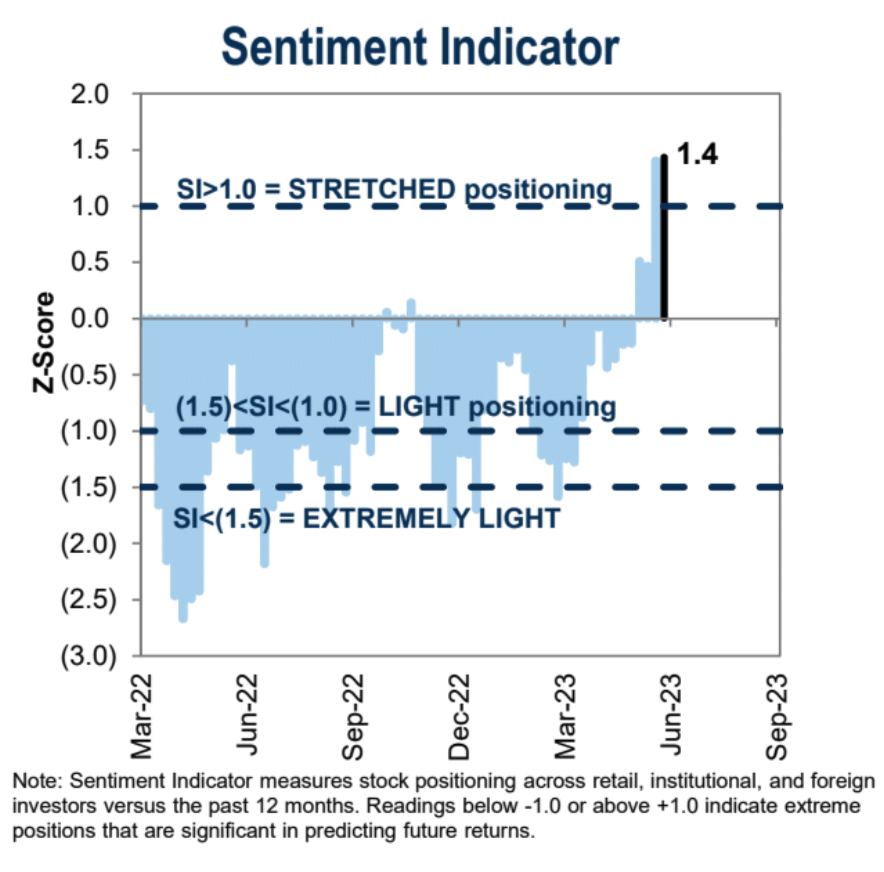
高盛的機構情緒指標小幅上升連續兩週維持在過度做多的水平:
未來一周
由於對經濟衰退的擔憂再次成為話題中心,投資者在進入本季度最後一周時可能持稍微謹慎的態度。除了繼續消化鷹派央行,美聯儲年度壓力測試結果的公佈將成為銀行業的一大焦點,若結果顯示更多不確定性可能會在更長時間內對銀行股造成壓力。
壓力測試
美國的大型銀行每年必須接受的一項法規要求— — 多德-弗蘭克法案的壓力測試,答案將於6 月28 日公佈。這個測試通過模擬各種由美聯儲設定的經濟情景,檢查這些銀行是否有足夠的資本儲備來應對經濟下滑。這個過程對銀行的資本儲備量有重大影響,它決定了銀行能夠向股東返還多少資本,並影響了銀行的短期盈利能力。
在過去的幾年裡,這項測試的結果總是帶來一些意外,例如,某些銀行可能需要增加他們的一級普通股權資本比例(CET 1 ),減少股息支付或股票回購。
但我們認為今年出現意外的概率更低一些,因為有了3 月危機的'演習',有理由相信大型銀行已經學會瞭如何更好地應對這個過程。
俄羅斯戲劇性的兵變週末對數字貨幣市場產生支撐,BTC 和ETH 也在這期間刷新了去年5 月以來高點,這類象徵金錢自由流動的資產向來在國際地緣政治較為緊張的時期有較好的表現。但隨著事件相關方迅速達成妥協,這樣的支撐在本周可能消失。
數據
數據
數據
數據
歐洲方面週五公佈的物價數據將是核心,歐洲央行最近警告稱,該數據需要大幅改善才能避免下個月再次加息。
央行





