


別以為2017加密市場狂歡重現,DeFi仍由巨鯨和投機者主導


本文來自:cryptobriefing,原文作者:Anton Tarasov
Odaily 譯者| Moni
Odaily 譯者| Moni
內容概述:
內容概述:
去中心化金融(DeFi)的發展速度超過了所有人的想像,收益率更是高的令人驚訝,但很多人並不了解這個利基市場其實仍然被巨鯨和無操守的投機者所主導。
內容概述:
內容概述:
3、以太坊有限的吞吐量和交易處理速度阻礙了DeFi 被大規模採用。
二級標題
借入、借出、提供流動性、套利和籌款,這些“套路”都有可能讓區塊鏈行業顛覆傳統經濟,但真正具有“顛覆”潛力的其實還是該領域裡的那些大型企業。因此,如果仔細觀察DeFi 行業,你就會發現這個利基市場裡仍然被巨鯨和敢於冒險的投機者所主導,下面就讓Odaily 君(微信:o-daily)和大家一起來看看他們為賺取高額利潤做了哪些活動、以及這些活動為什麼能吸引眾多投機者入場。
二級標題
二級標題
DeFi 貸款
但是需要注意的是,DeFi 中的貸款利率來自保證金交易者和套利者的需求,而且借貸通常需要鎖定貸款規模150% 的抵押,因此,除了短期投機活動之外,通過DeFi 嘗試借貸資金其實並沒有多大意義。
二級標題
去中心化實現了最極端形式的流動性挖礦,由於任何人都可以自由地在以太坊上部署智能合約,因此越來越多帶有治理代幣的底層項目開始出現。但問題是,此類項目存在極高的風險,因為通常創建這些項目需要非常專業的團隊,而市場上具有真正“專業性”的團隊屈指可數。可即便如此,似乎依然無法阻止那些勇於冒險的投機者將數百萬美元投入到這些智能合約中。
二級標題
儘管自動化做市商的核心是自動執行流動性管理,但是每個流動性池的回報依然依賴不少其他因素,因此選擇“機動投資”可能是一種最好的策略,而使用Uniswap ROI 等工具來實時監控投資並及時調整投資策略對流動性提供商來說可能是個不錯的選擇。
二級標題
DeFi 借款
二級標題
二級標題
DeFi 借款
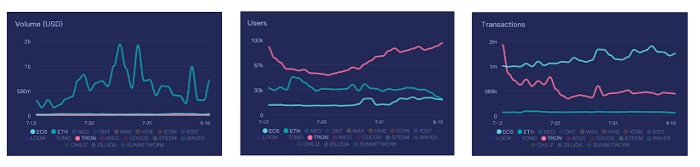
單純來看,DeFi 協議本質上就是智能合約,這些協議並不知道使用方到底是誰,所以不少DeFi 平台選擇使用超額抵押貸款政策,這樣可以在市場價格波動期間確保自己不受損失。 DeFi 借款領域裡最成熟的貸款平台就是Compound,該平台允許用戶鎖定諸如ETH 之類的抵押品,然後獲取其他代幣資產。用戶可以獲得的代幣資產上限取決於抵押品,以ETH 為例,每抵押價值100 美元的ETH 最多可以獲得75 DAI 貸款。這種超額抵押的概念導致借款人的潛在用例範圍大幅縮水,比如你想藉款創業或買車,那麼鎖定1000 ETH 帶借出的資金只有75% 的價值似乎並沒有太多意義,所以現階段DeFi領域裡的借款基本上都是像槓桿交易這樣的短期投機活動。
二級標題
二級標題
槓桿交易
槓桿交易
二級標題
槓桿交易
槓桿交易
通過將貸款和借款組合在一起,交易者可以在DeFi 上建立槓桿頭寸,槓桿交易毫無疑問增加了市場的上行潛力,但同時也帶來了更多風險。
在此,讓我們來看一個簡單的例子:
想像一下,如果Alice 預測ETH 價格會在下週從400 美元飆升到500 美元,那麼手頭有1 ETH 的她肯定想賺取額外利潤,為此她決定使用Maker、Compound、或是Aave 建立槓桿交易。假設Alice 在Maker 上鎖定1 ETH 並獲得264 DAI(相當於400 美元的66%),然後她再去Uniswap 將DAI 兌換成ETH,並重新回到Maker 再增加ETH 抵押,重複三次之後最終就可以用價值1200 美元的ETH 抵押和800 DAI 債務建立高達3 倍的槓桿交易。
如果市場對Alice 有利,比如ETH 價格真的上漲到500 美元,那麼抵押價值就會增至1500 美元,同時她的債務依然是800 DAI,那麼在償還完DAI 和利息之後,她的腰包裡將會多出大約700 美元,考慮到最初Alice 自己投入了400 美元,意味著她一共獲得了大約300 美元的收益。
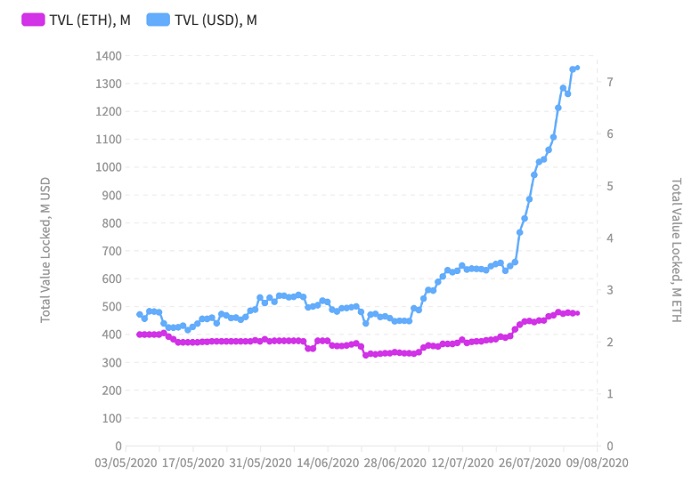
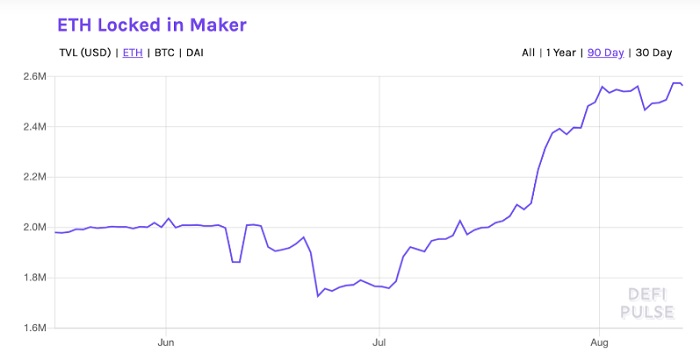
事實上,DeFi 不斷膨脹的總鎖倉量就是通過內部和外部的槓桿作用和投機行為得以實現的,總鎖倉量(TVL)通常被用來評估DeFi 行業增長情況,儘管鎖定在各個DeFi 平台上的ETH 代幣數量有所增長,但相對於美元估值增長真的是小巫見大巫,從而扭曲了人們對DeFi 行業規模的感知——導致這一現像出現的主要原因就是槓桿和投機、
二級標題
上圖是Maker中ETH ETH(紫色)相對於USD(藍色)的鎖倉總價值走勢,資料來源:Dappradar。
二級標題
二級標題
短期貸款套利
套利的概念其實很簡單:在便宜的地方買東西,在昂貴的地方賣東西。在包括股票和大宗商品在內的許多傳統市場中,我們都可以看到交易者和投資者在使用套利交易,不過DeFi 在套利方面引入了一個全新操作:閃電貸(flash loan)。
想像一下,假如Bob 注意到火幣交易平台上的ETH 代幣售價為390 美元,而Binance 上的ETH 代幣價格為400 美元。從理論上講,他可以在火幣購買ETH,然後再在Binance 平台上拋售,這樣就可以將交易差額收入囊中。但是,如果就在交易的一瞬間Binance 上的ETH 價格突然下跌,那麼Bob 不僅失去了交易機會並被動成為ETH 持有人,而且還無處平倉獲利。
二級標題
不過,考慮到以太坊gas 交易成本不斷走高,套利交易並非對每個人都有利。如果你想確保自己的潛在損失不那麼大,就不得不提高交易規模(用大交易量來抵消交易費成本),否則規模較小的投資組合一旦遇到價差問題可能會導致套利交易失敗。
二級標題
相比之下,IDO通過保持鏈上籌款並提供即時流動性進一步改進了首次代幣發行模式,同時IDO 的去中心化特性也使其比IEO 更加透明。但另一方面,去中心化也為一些低質量項目和欺詐騙局打開了大門。相比之下,IEO 項目通常需要加密貨幣交易所對用戶進行盡職調查並審查風險問題,告知用戶項目是否存在“危險信號”,而ICO 和IDO 則不這樣做。因此,我們也應當格外謹慎地對待IDO。
二級標題
只是泡沫?
二級標題
二級標題





