


23.7萬用戶也救不了StandX,Perp DEX進入淘汰賽


- 核心觀點:StandX 宣布停止營運並取消代幣發行,凸顯 Perp DEX 賽道在頭部平台手續費補貼擠壓下,中腰部項目獲客成本高企、盈利困難,行業已進入淘汰賽階段。
- 關鍵要素:
- StandX 主網上線以來累計服務超 23.7 萬用戶,TVL 一度突破 2 億美元,最終仍關停並以 DUSD 發放空投。
- Hyperliquid、Aster、Lighter 等頭部平台將約 99% 手續費收入用於回購代幣返還社區,補貼已成行業准入門檻而非差異化優勢。
- 手續費補貼之外,平台還需承擔做市商激勵、交易獎勵、產品研發與風控等成本,實際增長成本遠超賬面數據。
- 積分與空投能製造交易量卻無法創造真實交易需求,TGE 後用戶迅速撤資,形成表面繁榮與經營現實的落差。
- 市場正淘汰依賴補貼、流動性激勵和空投預期的項目,真正具備產品能力與商業模式的項目才是後續變量。
原創 | Odaily 星球日報(@OdailyChina)
作者|Golem(@web 3_golem)
10 月 15 日,去中心化永續合約平台 StandX 宣布停止營運,同時取消原定的平台代幣發行,並計劃以 DUSD 向用戶發放一次性空投。空投資格查詢器 10 月 26 日開放,用戶可在 11 月 1 日至 12 月 31 日期間申領,領取後沒有鎖倉限制。
據 StandX 官方資訊,自 2025 年 11 月主網上線以來,平台累計服務超過 23.7 萬名用戶,TVL 一度突破 2 億美元。StandX 在 Perp DEX 賽道並非籍籍無名之輩,但如今,還是走到了關停這一步。
StandX 的退出,也為持續升溫的 Perp DEX 競爭提供了一個新的觀察樣本。Perp DEX 仍然是加密市場最具交易需求的賽道之一,但賽道增長不再意味著所有參與者都能分到蛋糕。
補貼抬高了 Perp DEX 獲客成本
過去兩年,隨著 Hyperliquid 跑通鏈上永續合約的增長路徑,越來越多項目湧入這一賽道。新平台接連出現,一場圍繞流動性和用戶的爭奪戰愈演愈烈。平台之間的競爭也已經從早期的產品創新和流動性爭奪,延伸到交易成本、用戶激勵以及商業模式等多方面較量。
其中,手續費補貼是一種直接且有效的獲客和增長工具。對於交易頻率較高的永續合約用戶而言,手續費是影響交易成本的重要因素。平台可以透過降低手續費、返還交易費用、提供做市商激勵等方式吸引用戶遷移,對於尚未建立品牌認知的新平台,這種策略尤其容易在短期內產生效果。
但當所有競爭者都開始採用類似策略時,手續費補貼就不再是差異化優勢,而是逐漸演變成進入市場的必要成本。
以 Hyperliquid、Aster 和 Lighter 這三家頭部 Perp DEX 為例,它們都在以不同的方式將手續費收入返還給用戶。通常來看,Hyperliquid 透過推薦碼折扣(4%)、HYPE 質押折扣(5-40%)和做市返傭降低用戶的交易成本;Aster 用 ASTER 支付手續費享 5% 折扣(僅限現貨)、交易量分級優惠及推薦返傭;Lighter 則在部分交易場景採用零費率,並透過推薦返還等機制拓展用戶。
更深層面,剩下的收入 Perp DEX 依然不能放入自己的口袋,而是透過回購代幣的方式返還社群。據 CoinShares 數據,Hyperliquid 約 99% 的平台手續費流入援助基金用於回購 HYPE;Aster 每日平台手續費的 99% 用於回購 ASTER,全部分配給 veASTER 質押者;Lighter 以協議收入(付費帳戶、清算費與穩定幣儲備收益)回購 LIT。
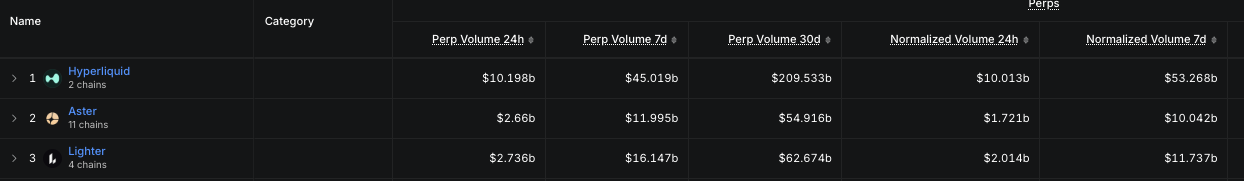
前三 Perp DEX 平台的交易量
頭部平台本就握有交易體驗、市場深度與用戶基礎,當它們同時還在做高額手續費補貼,新平台就只能補貼得更狠,用戶才能讓有足夠的動力遷移,獲客成本由此被抬高。
然而這種「看不到盡頭」的補貼大戰,中腰部的 Perp DEX 是耗不起的。StandX 在關停公告中表示,大部分收入都已經透過 SIP-2 和 SIP-3 回饋給了用戶,此次空投團隊還需要額外投入資金。
況且,手續費補貼還不是 Perp DEX 唯一需要承擔的成本。為了讓新平台的市場擁有足夠深度,平台需要吸引做市商提供流動性;為了獲得增長,平台需要大量交易獎勵和市場推廣;為了維持競爭力,還需要持續開發產品、維護交易基礎設施並完善風控體系。
這些支出疊加在一起,使得 Perp DEX 的增長成本遠不止數據平台上呈現的手續費收入與激勵支出之差。
補貼一旦開始就很難停,任何一家 Perp DEX 想要恢復正常收費,都可能面臨輿論壓力和用戶遷移壓力。在頭部 Perp DEX 平台的成本擠壓下,新的市場進入者想要盈利,幾乎不太可能了。
空投造得出交易量,造不出交易需求
除了手續費補貼外,積分和空投也是新 Perp DEX 項目吸引早期用戶的另一種重要方式。然而,空投激勵對項目方的邊際效用也在極速下降。
在加密行業,一個尚未發行代幣的交易平台,只要推出積分計劃,並暗示未來可能進行代幣分配,就有機會吸引大量用戶參與。StandX 早期能獲得大量關注,直接原因是錯過 Hyperliquid 和 Aster 的用戶 FOMO
但問題在於,空投激勵能夠創造交易活動,卻不能創造穩定交易需求,當項目 TGE 後,用戶隨即撤出資金。這會造成一種表面繁榮與經營現實之間的落差,交易量很高,但交易者並不忠誠;TVL 看起來可觀,但資本隨時可能離開。
經歷多年的積分活動與代幣 TGE 後,空投激勵實際早就變成了一場項目方和擼毛用戶的合謀,項目 TGE 後,用戶甚至不會有任何遲疑就將資金與活動遷出協議。在部分項目方看來,發幣收割最後一波成了現實選擇。像 StandX 這樣主動拒絕發幣,選擇關停的項目反而成了少數。
Perp DEX 進入淘汰賽階段
這並不意味著新平台就沒機會了,Perp DEX 依舊是加密領域最具增長潛力的賽道。
只不過市場正在淘汰那些無聊的、將補貼、流動性激勵和空投預期視為主要獲客工具的項目;市場仍然渴求那些真正具備產品能力、網絡效應與商業模式的 Perp DEX。例如,PaperTrade 一上線便受到了玩家們的自發分析與追捧。
對還在牌桌上的創業團隊來說,補貼之外的產品能力,才是接下來唯一的變量。





