


大話比特幣| 首次面臨「金融危機」考驗,BTC會作何表現?


作者| 秦曉峰
編輯| 郝方舟
出品| Odaily
作者| 秦曉峰
編輯| 郝方舟
出品| Odaily
圖片描述
作者| 秦曉峰
圖片描述
以下為社群訪談實錄,由Odaily整理:
作者| 秦曉峰
出品| Odaily一級標題
(圖片來自CoinTelegraph)
一級標題
岩松認為,從二月中旬以來,由於疫情擴散以及石油價格戰的影響,各金融產品的波動性激增,多個市場和資產類別正處於重大調整期,比特幣也難以獨善其身。特別是近期,比特幣與標普指數近期呈現強烈正相關,最終在3月12日晚,由於美股三大指數的熔斷導致了比特幣市場崩盤。
圖片描述
康康認為,目前減半行情已經結束,比特幣將進入一段長時間的低波動率時期。關於具體的點位,目前大家可以密切關注3100美元,是2019年上半年行情的起點,有比較強的支撐,上方可關注6400美元,有比較強的壓力。
Q1:近期加密市場全線暴跌,比特幣更是在昨天跌破4000美元大關,其他加密貨幣更是慘不忍睹。第一個問題是,此番大跌的原因是什麼?
圖片描述
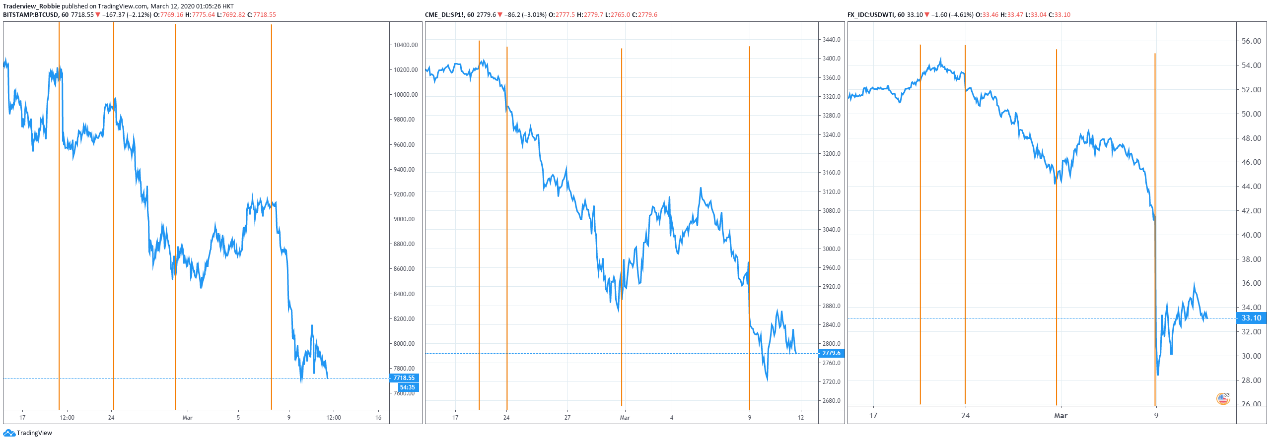
宏觀來講,從二月中旬以來,由於疫情擴散以及石油價格戰的影響,各金融產品的波動性激增,多個市場和資產類別正處於重大調整期。比特幣價格已從$10500一線大幅回調至$7400左右,標普500指數從3400點暴跌至2600點上方,原油價格從$55直線掉落至$30附近。其實像黃金這樣的避險資產目前的表現並不如人們預期的那麼好,投資者爭先恐後地拋售任何可以回補流動性的資產。
近期而言,比特幣與標普指數近期呈現強烈正相關,通過截取的最近一段時間的1分鐘K線圖幾乎可以通過標普500指數的K線圖來進行比特幣的操作。最終在3月12日晚,由於美股三大指數的熔斷導致了比特幣市場崩盤。圖片描述
圖片描述
二月中旬以來的1小時K線圖,BTC VS SP500 VS 原油
康康:
圖片描述
在比特幣市場,我們有很多次都看到了其在一段時間內追隨某種成熟資產走勢的特徵,比如追隨黃金,或追隨人民幣匯率。跨市場交易員會把這些東西帶入比特幣市場,繼而在其有效後市場會對這個反應進行自我強化。再在一段時間後分道揚鑣。
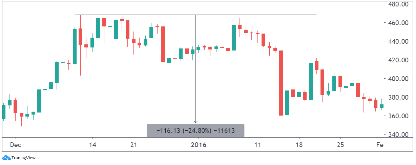
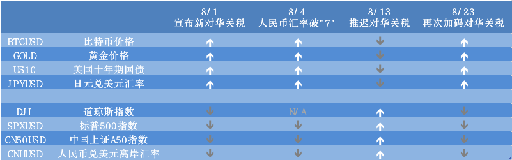
比如比特幣在去年上半年隨著貿易戰的發酵以及市場對經濟可能陷入衰退的顧慮增加,同黃金一起快速攀升至高位,但在進入八月後比特幣快速失去了與避險資產的相關性。這種比特幣與股市、油價齊跌的現像在歷史上也有發生,當時的比特幣體量還非常小。上一次我們見到30美元/桶以下的原油是在2015年末至2016年初,當時沙特發起價格戰的對像是美國頁岩氣油田,而原油暴跌使得標普500指數在一個月內回撤了15 %左右。回看2015年12月中至2016年1月中的比特幣價格也頗為疲軟,由460美元附近跌落至350美元上方,跌幅達到25%。
圖片描述
以上是我的解釋,回答完畢。
岩松:康康:
剛才岩松老師從宏觀的角度,討論下最近比特幣價格的走勢,我從較為微觀的角度分析下。
而在10500時最高的季度交割期貨和現貨的差值最高有5%,接近17年末btc基差的6%,說明當時做多強烈,期貨和現貨市場又承載著基差套利的壓力,而又缺乏後入資金,所以導致的全面下跌。
岩松:
目前比特幣作為一個交易品相對於傳統的交易品缺乏吸引力,沒有之前的波動率大,而且除了BTC之外的品種幾乎沒有太好的深度,長期來看盈虧比極不划算。
而目前BTC不光是對機構投資者缺乏吸引力,對散戶也缺乏吸引力,導致後入資金嚴重缺少,而後面臨疫情影響,受外圍市場的影響較大,而後應聲下跌。Q2:本周美股兩次熔斷,全球金融市場一片慘淡,比特幣為什麼不能獨善其身?
岩松:
比特幣作為投機屬性強且流動性非常好的資產,最適合作為危機時流動性的來源。所以當危機到來之時,其目前的走勢非常合理,這是我的答案。康康:
Q3:今年年初,美伊危機,比特幣與黃金聯動上漲。但在近期的熱點金融事件中,比特幣卻未跟隨黃金聯動,是否意味著其「避險屬性」已經失效?在什麼情況,比特幣的「避險屬性」起到作用?
從我的角度看,比特幣具備價值儲藏STORE OF VALUE的屬性,但並不具備避險的屬性,或者說其避險屬性更為極端,比如對於法幣大幅通貨膨脹之類的地區會有吸引力。更多的我會強調跨市場交易行為對於比特幣的走勢作用,也就是其在一定時間段內呈現與黃金類似的走勢,進而獲得了“避險屬性“。
岩松
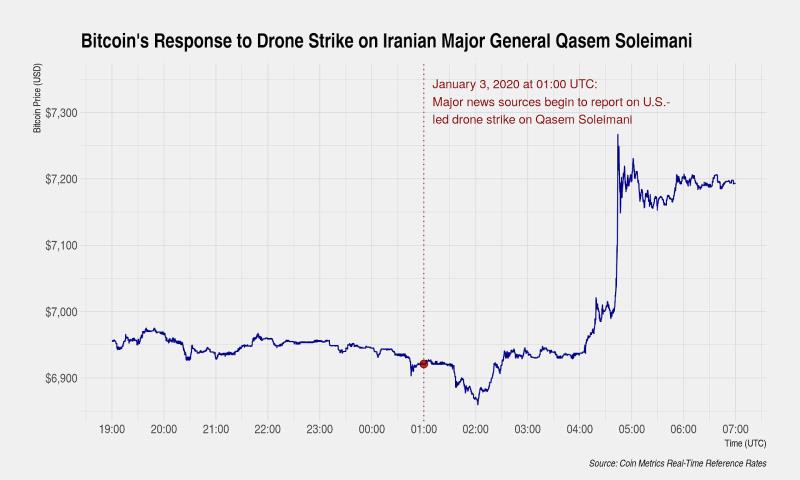
這種情況在中美貿易戰以及美伊衝突期間都有體現。
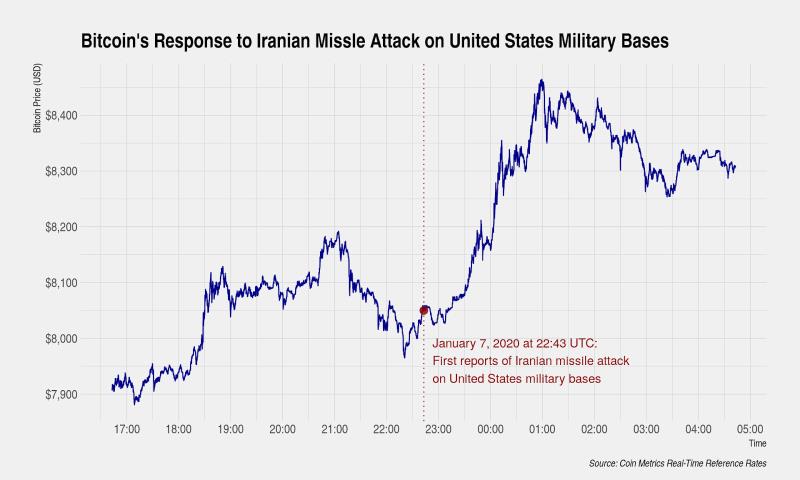
而更近的在今年初美伊衝突期間也如出一轍,大家應該還記得。下圖分別是第一次美國導彈發射和伊朗報復行動時,我們可以看到比特幣做出的延時反應
而在特朗普總統講話當晚,所有人比特幣交易員都在盯著他。特朗普總統在10分鐘的演講結束時說: “美國準備與所有尋求和平的人擁抱和平。比特幣應聲下跌,這就是強化的作用。
康康:
Q4:近期有消息稱美聯儲即將降息,全球金融市場以及幣市會受到什麼影響?如果沙特原油價格戰結束,全球金融市場以及幣市是否會迎來復甦?
圖片描述岩松
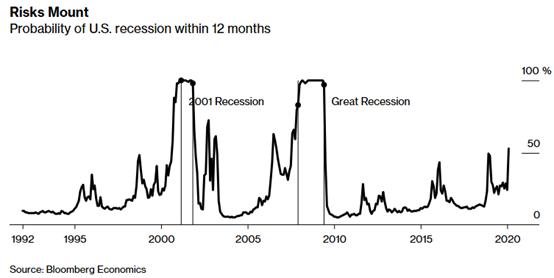
:這個問題還是挺大的,我撿一部分說。彭博社建立了一個模型來確認美國經濟出現衰退的機率。該指標預測明年經濟衰退的可能性達到了53%,這也是自2009年6月美國擺脫金融危機以來的最高值,明顯高於前一個月的24%。
圖片描述
康康:Rystad Energy數據顯示,美國祇有5家公司的盈虧平衡成本低於當前油價,剩餘100多家都無法在31美元的油價下實現盈利。能源板塊信用債整體規模為8570億美元,佔比9.6%,其中能源高收益債為1421億美元,佔高收益整體的11.4%。如果這些公司陷入困境,信貸環境收緊,連鎖反應將波及全球。
另外問題中提到了降息,從過去幾週股票市場對美聯儲降息不溫不火的反應來看,情況不容樂觀。我還不能直接把目前的狀況列入”經濟危機“,或者說發生的太快,和08年持續幾個月的發酵不太一樣。
圖片描述岩松:
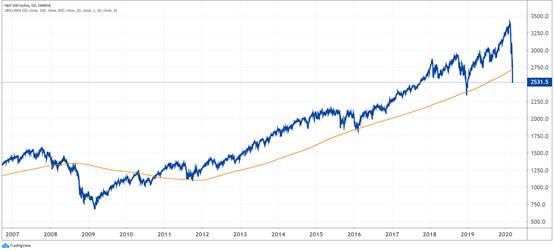
標普500指數價格走勢2008年至今& 850移動平均線
大家也可以關注850天移動平均線,來判斷目前狀況是否會直接進入經濟危機。
康康:康康:
我覺得岩松說的很全了,目前影響的因素也是比較多。這次石油價格戰雙方也是做好了資金準備,很難短時間結束,而目前美聯儲持續的降息已經接近08年的水平。
Q5:如果疫情在今年上半年結束,下半年幣市回暖的可能性有多大?岩松:
岩松:
Q6:在當前行情下,其他主流幣以及山寨幣是否走出獨立行情?請老師們重點分析一下「減半三傻」未來幾個月的走勢情況。
康康:
康康:首先我的觀點是目前減半主流幣的行情已經走完。昨天到今天(週五)比特幣的跌幅已經超過50%,多數主流幣已經創下了19年下半年以來的新低。
從基本面上講幾個減半主流幣的基本面其實幾年過來都沒有明顯的改善。不管是從Dapp、使用量、還是技術的創新,和幾年前相差不大。
岩松:
康康:
資金炒作告一段落了,小幣種減半搏傻遊戲劇終。
Q7:作為公鏈之王的以太坊,今年是否有崛起的機會?康康:
目前整體市場是一個下行的狀態,包括比特幣兩天內跌了50%,而以太坊也未能獨善其身,更是從高點,最高回撤了70%,最近也面臨這DEFI抵押借貸的清算,所以導致ETH的快速下跌。最近跌更是一個補跌的狀態,這倆天跌幅普遍大於其他主流幣。
不管是從知名度還是流動性上來講都會有很大的改善,更主要的是估值模型的變化,價值轉換成一些儲藏價值,從而市值方面會得到一些價值的提升。因為以前ETH作為公鏈經常拿GAS費或者是使用量來進行估值。
岩松:
Q8:去年大熱的平台幣,今年是否值得投資?請老師們重點分析一下三大平台幣。
康康:在弱勢的行情下平台幣也成為了雞肋。目前包括礦機製造商、礦場、交易所和媒體,所有的未來預期主要來源於BTC的價格。而BTC價格嚴重縮水,就會導致整體行情變差,沒有了交易的慾望,交易所的收益就會明顯減少。
而且平台幣面臨著比較高的政策風險,如果一旦面臨監管,將會以證券的相關法規來監管平台幣,加之整體加密市場處於下行階段,短期投資平台幣或許不是一個很好的策略。
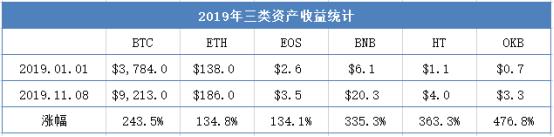
這張圖是我在19年末統計的平台幣和主流公鍊和BTC收益的對比:
康康:
整體來講19年加之IEO的興起,當有行情來臨的時候平台幣的收益還是很可觀的
岩松:
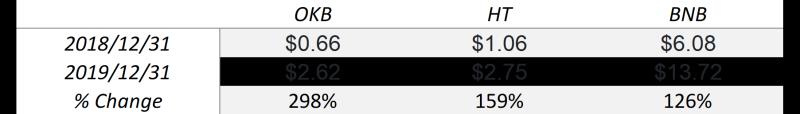
這是19年平台幣的回報率:
從過去經驗來看,平台幣是市場中最穩定的獲利來源。我們甚至可以通過DCF等傳統金融模型了計算一個合理的平台幣價格區間。
平台幣的價格與公司的收入和回購比例等直接掛鉤,頭部交易所是行業最核心,也是相對利潤最大的地方。
我覺得三家平台幣大家可以試著通過自己對行業未來增長的預測進行一些模型計算,在低於你給出的估值區間進行買入,太多人之前錯過了不足1美元的OKB。
Q9:此番下調,也加劇了投資者的恐慌情緒,「減半行情」是否已經結束,比特幣能否繼續上漲?投資者可以密切關注哪些點位?
康康:
首先亮出我的觀點,我覺得減半行情已經結束。至於未來BTC,會不會上漲我覺得比特幣將進入一段長時間的低波動率時期。其實減半行情其實延伸出來有兩點,一個是礦工成本的增加,會導致挖礦成本變高,第二點就是人們的預期。
當人們預期減半將會有比較高的漲幅,當行情往相反時候走的時候,不論是區塊獎勵減半還是和人們預期的相反,會讓幣價快速往相反的方向移動。
而礦場清算也就意味著算力的下降,挖比特幣的難度下降,挖比特幣的單位成本下降,直至有資金儲備且礦機能耗比低的礦場熬過幣價的低迷期,並逐漸盈利,可能就意味著此次“礦難”的結束
岩松:
而對於低波動率主要也是三個方面。第一點就是目前比特幣短期和長期的投資邏輯已經壞掉,短期的投資邏輯就是比特幣的減半,減半這個屬性既是助力比特幣上漲的因素,也就是比特幣價格進入“死循環”的絞肉機。
另一個長期的投資邏輯就是其“避險屬性”,這個是支撐比特幣未來價值的最重要的屬性之一,但我們從近期它和傳統金融資產的走勢來看,“避險屬性”完全缺失,暫且只能將其歸類為與房地產、藝術品、私募股權投資的另類資產。
第二點就是比特幣缺乏吸引力。首先是講故事的能力,我們發現近幾年區塊鏈領域的技術進展緩慢,雖然新名詞層出不窮,但仔細觀察與前兩年差別不大。目前比特幣市場波動率逐年下降,且深度不足,盈虧比相對比其他金融資產明顯不划算,且沒有安全的入金渠道,多數走在灰色的邊緣,所以機構和散戶鮮有資金入場,未來如果能改善BTC資金入場的渠道問題,比如ETF指數基金的通過,或對比特幣的價格有所推動。
第三點就是技術面上的,目前BTC已經破位,跌破了19年末和20年初築好的6500美元的底部平台,此位置將變成了強力的阻力位。
單從技術面來講,要想回到10500前高,樂觀要半年左右,悲觀甚至要幾年的時間,甚至走出長期震盪下行的走勢。所以總結一下,比特幣的總體供需在一段時間過後將會趨於平衡,在沒有資金面和基本面良好改善的前提下(目前沒有看到未來幾年會有比較大的改觀潛力),價格很難有比較大的波動,但作為比特幣的交易者又無需過度悲觀,比特幣目前已經算是一個市值較大的大宗商品,且價值被一部分人所認同,長期看來作為一個交易品將長期存在,至於近期的“礦難”會不會加重,還需要進一步觀察。
關於具體的點位,目前大家可以密切關注3100美元,是19年上半年行情的起點,有比較強的支撐,上方可關注6400美元,有比較強的壓力。
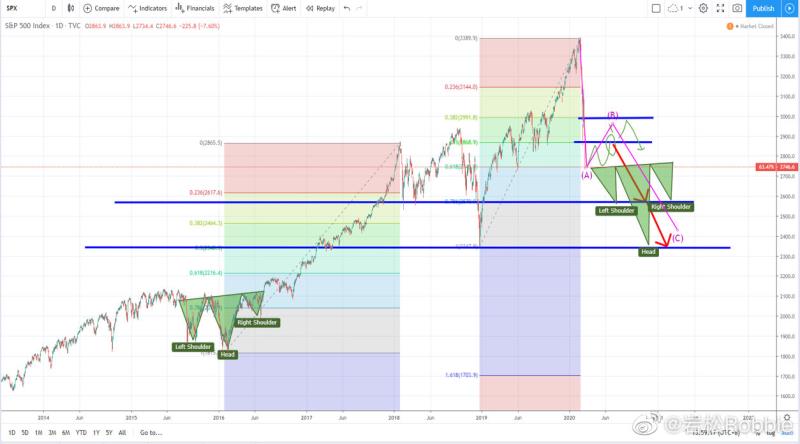
下圖是美股可能出現的走勢,週五上午SP500下跌至2400後反彈。由於短期比特幣仍可能追隨美股,我們可以繼續關注這個美股的K線。
康康:
但是按以往經驗,這種關聯度極大的走勢會在某一時刻畫上句號,比如美伊衝突時川普講話就是最後一個信號。
所以大家可以再繼續觀察幾天,是不是昨天的下跌就已經終結了近期和美股趨同的走勢。
如果你確認了這種脫鉤,那麼比特幣重新回到獨立走勢中,那麼技術分析的總用可能才能體現。blog而中期來看,非常多的點都會衝突。
首先我傾向於減半後礦工出清是對幣價利好。但我們之前沒有見到過比特幣的V型底部,都是圓弧底。所以從熊轉牛的過程有可能同之前一樣持續時間很長,消磨參與者耐心。
Q10:如果有下一輪牛市,引爆點會是什麼?在下一輪牛市中,比特幣是否會重複2019年的吸血行情?我二月中在自己
康康:
目前區塊鏈的技術沒有太好的發展,而行情的引爆點更多來自於資金面,目前散戶的新增人數越來越少,如果未來有比較大的資金進入,主要是看機構的情況,比如安全的託管、清算等,ETF指數基金的通過,這些可能是引起下輪牛市的引爆點。
康康:
我覺得未來如果能讓BTC發生質的變化,可能就是ETF,參考03年前後的黃金。 03年之前黃金也是經歷了近10年的個低波動時期,03年之後國際經濟政治不穩定,ETF的通過,讓黃金的避險屬性得以很好的展現。
至於比特幣20年是否會重複19年的吸血行情,我覺得主要還是看市場的情況。一般btc市值佔比升高有兩種情況,一種是上漲行情的初期和熊市的恐慌期。所以大致判斷今年整體是一個熊市的築底時期,市場情緒變差,大概率資金會更多流入到BTC當中,但BTC價格可能並不會大漲,更多是情緒上的恐慌。
岩松:我比較認可康康的說法,ETF可能是個引爆點,雖然目前看仍沒有短期說服監管的跡象。
我對區塊鏈技術方面可能比康康更樂觀一些,我認為區塊鏈的潛力還是非常大的,很難預測什麼能跑出來,但是可能很驚人。我二月中在自己
中寫道:”Tokenize一直是我關注的一個方向,我關注這個方向的原因更多是由於'平權',從我看來'Accredited Investor – 合格投資者'這個門檻使得大量升值空間更好的資產不屬於人民。這種更小價值share-based ownership從我看是一個區塊鏈上及有潛力的方向。“
康康:
岩松:





