


The current market focus: Is AI capital expenditure "peaking" or a "mid-cycle correction"?


- Core view: Jefferies believes financial market behavior already resembles a peak in the AI capital expenditure cycle, but lacks real-economy evidence. The core disagreement now is whether this is a true peak or a mid-cycle correction, with three risk signals fermenting simultaneously.
- Key elements:
- Nvidia acts as the "central bank" of the AI ecosystem with massive off-balance-sheet exposure: $42 billion in acquisition commitments, $61 billion in equity investments, $164.5 billion in lease guarantees, and $63.1 billion in accounts receivable. A governance shift could trigger systemic tightening across the financing chain.
- The earnings quality of hyperscale cloud providers is being questioned: of the four companies' $248 billion annualized net profit increase, $198 billion came from an 18-fold surge in "other non-operating income"; excluding that, core profit grew only 15%.
- "Neoclouds" are under clear pressure: CoreWeave's stock price has pulled back 25%, its dollar bond yield has risen to about 15.7%, and shrinking speculative computing demand could depress overall compute prices.
- The U.S. BIS has imposed license requirements on AI chip exports to Southeast Asia and Brazil, which, combined with regulatory scrutiny and tighter financing, is reshaping the geographic distribution and pace of expansion of global computing capital expenditure.
Tác giả gốc: Dong Jing
Nguồn gốc: Wallstreetcn
Các mô hình hành vi của thị trường tài chính đang ngày càng giống như chu kỳ chi tiêu vốn AI đã đạt đỉnh, mặc dù hiện tại vẫn chưa có "bằng chứng ở cấp độ thực thể" đủ sức thuyết phục để hỗ trợ cho nhận định này. Jefferies cho rằng, sự phân kỳ cốt lõi của thị trường hiện tại nằm ở chỗ: đây rốt cuộc là đỉnh thực sự của chu kỳ chi tiêu vốn AI, hay chỉ là một đợt điều chỉnh giữa chu kỳ trong xu hướng tăng.
Theo thông tin từ Chasing Alpha Trading Desk, Jefferies trong báo cáo nghiên cứu mới nhất công bố ngày 19 tháng 11 cho biết, xoay quanh phán đoán cốt lõi này, nhiều tín hiệu rủi ro đang đồng thời phát triển.
Vai trò "ngân hàng trung ương" của Nvidia trong hệ sinh thái AI đang đối mặt với áp lực chuyển hướng quản trị, một khi khoản phơi nhiễm tài chính ngoại bảng khổng lồ của họ bị thu hẹp, sẽ tạo ra hiệu ứng thắt chặt mang tính hệ thống đối với toàn bộ chuỗi tài trợ AI;
Đồng thời, chất lượng lợi nhuận của các nhà cung cấp đám mây siêu quy mô (hyperscaler) đang bị thị trường xem xét khắt khe hơn — sau khi loại bỏ các khoản lợi nhuận sổ sách phi tiền mặt từ đầu tư liên quan đến AI, tốc độ tăng trưởng lợi nhuận cốt lõi của họ thấp hơn nhiều so với con số bề ngoài;
Ngoài ra, Cục Công nghiệp và An ninh thuộc Bộ Thương mại Hoa Kỳ (BIS) đã công bố áp dụng yêu cầu giấy phép đối với xuất khẩu chip AI sang nhiều quốc gia Đông Nam Á và Brazil, tiếp tục định hình lại phân bố địa lý và nhịp độ mở rộng của chi tiêu vốn tính toán toàn cầu.
Ngân hàng này cho rằng, ba tuyến logic trên đan xen lẫn nhau, cùng nhau tạo thành tranh luận cốt lõi về việc định tính chu kỳ chi tiêu vốn AI hiện tại.
Tín hiệu thị trường và định tính chu kỳ: định giá đi trước "bằng chứng mặt đất"
Báo cáo của Jefferies chỉ rõ, các mô hình hành vi của thị trường tài chính đã ngày càng giống như chu kỳ chi tiêu vốn AI đạt đỉnh, nhưng hiện tại vẫn thiếu "bằng chứng mặt đất" đủ sức thuyết phục để chứng minh phán đoán này thành lập.
Báo cáo tiếp nối mạch phân tích của báo cáo nghiên cứu ngày 5 tháng 11 trước đó, tạm thời lấy tín hiệu thị trường làm chuẩn, quy tình hình hiện tại thành cuộc tranh luận giữa hai kịch bản:
Thứ nhất, đây là đỉnh thực sự (peak) của chu kỳ chi tiêu vốn AI; thứ hai, đây chỉ là một đợt điều chỉnh giữa chu kỳ (mid-cycle correction) trong xu hướng tăng.
Báo cáo cho rằng, trước khi xuất hiện thêm bằng chứng cơ bản, phán đoán này vẫn chưa được giải quyết, là vấn đề định tính then chốt nhất mà nhà đầu tư hiện tại đang đối mặt.
Vai trò "ngân hàng trung ương" của Nvidia: khoản phơi nhiễm ngoại bảng khổng lồ và rủi ro chuyển hướng quản trị
Nvidia trong hai năm qua đã đóng vai trò sâu sắc là "bên tài trợ" và "bên bảo lãnh" cho toàn bộ hệ sinh thái AI, quy mô phơi nhiễm tài chính của họ vượt xa nhận thức phổ biến trước đây của thị trường. Theo tổng hợp của Tomasz Tunguz công bố ngày 12 tháng 11, các cam kết liên quan của Nvidia bao gồm:
42 tỷ USD cam kết mua lại công nghệ;
61 tỷ USD đầu tư vốn cổ phần, bao phủ 229 công ty khởi nghiệp và 13 công ty niêm yết;
164,5 tỷ USD bảo lãnh thuê và bảo đảm năng lực tính toán đám mây, cần trích lập dự phòng vốn tương ứng;
63,1 tỷ USD khoản phải thu khách hàng, thời hạn thanh toán tối đa lên đến một năm.
Những thay đổi ở cấp độ quản trị đang thu hút sự chú ý của thị trường. Colette Kress, người giữ chức Giám đốc Tài chính của Nvidia trong 13 năm và hiện kiêm nhiệm CEO tạm thời, đang giữ quan điểm dè dặt đối với khoản phơi nhiễm rủi ro tài chính quy mô lớn nêu trên. Báo cáo cho rằng, một khi Nvidia chuyển từ mô hình môi giới tích cực sang kỷ luật tài chính thận trọng hơn, với tư cách là "con đầu đàn" của giao dịch AI, Nvidia sẽ tạo ra hiệu ứng lan tỏa thắt chặt rõ rệt đối với toàn bộ chuỗi chi tiêu vốn và tài trợ AI.
Các "đám mây mới" (Neoclouds) chịu áp lực đặc biệt nổi bật. Nvidia trước đây coi "đám mây mới" — tức các công ty khởi nghiệp trung tâm dữ liệu — là nguồn nhu cầu thay thế quan trọng cho năng lực tính toán ngoài các nhà cung cấp đám mây siêu quy mô. Đáng chú ý là, bao gồm cả TPU của Alphabet, công ty mẹ của Google, các nhà cung cấp đám mây siêu quy mô lớn đều đang thúc đẩy chip tự phát triển.
Khi những sóng gió liên quan lan rộng, cổ phiếu CoreWeave đã điều chỉnh 25% kể từ khi tin tức lan truyền, lợi suất trái phiếu USD của họ tăng lên khoảng 15,7%, cho thấy áp lực tín dụng và sinh tồn khá mạnh.
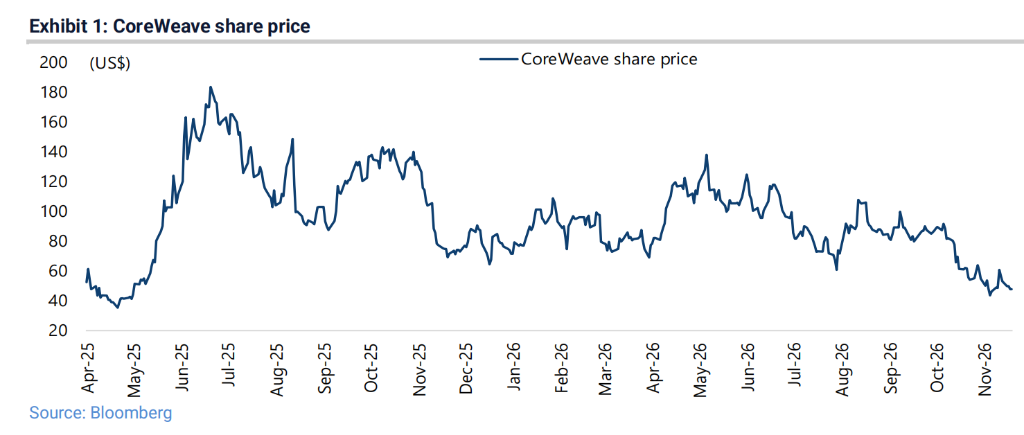
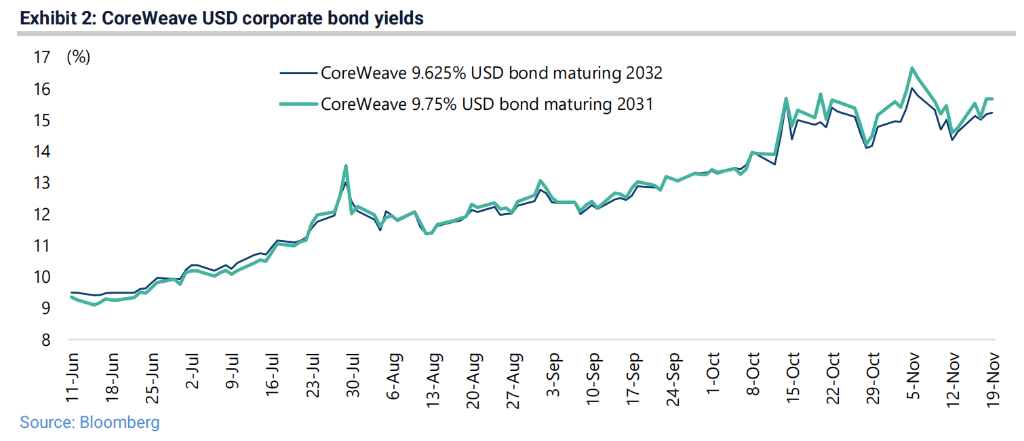
Báo cáo cho rằng, nếu mảng nhu cầu tính toán mang tính đầu cơ nhất bị thu hẹp, có khả năng sẽ kéo giá tính toán của các bên tham gia còn lại xuống, từ đó tạo áp lực định giá lại toàn bộ cục diện cung cầu tính toán AI.
Phân tích lợi nhuận của các nhà cung cấp đám mây siêu quy mô: cảnh báo "tính phản thân" của lợi tức chi tiêu vốn
Báo cáo của Jefferies đã phân tích sâu cấu trúc lợi nhuận của bốn nhà cung cấp đám mây siêu quy mô là Microsoft, Amazon, Alphabet và Meta, tiết lộ rằng tăng trưởng lợi nhuận giai đoạn trước phần lớn dựa vào lợi nhuận sổ sách phi tiền mặt từ đầu tư liên quan đến AI, chứ không phải sự cải thiện thực chất của lợi nhuận kinh doanh cốt lõi.
Khoản mục "lãi lỗ phi hoạt động khác" mà báo cáo theo dõi chủ yếu bao gồm lãi lỗ sổ sách chưa thực hiện từ đầu tư liên quan đến AI chưa niêm yết và các khoản mục phi tiền mặt khác. Tổng giá trị hàng quý của khoản mục này đã đảo ngược đột ngột từ +155 tỷ USD trong 2Q26 xuống -9 tỷ USD trong 3Q26, phản ánh trực tiếp sự thoái lui sổ sách do giá tài sản liên quan đến AI giảm gần đây.
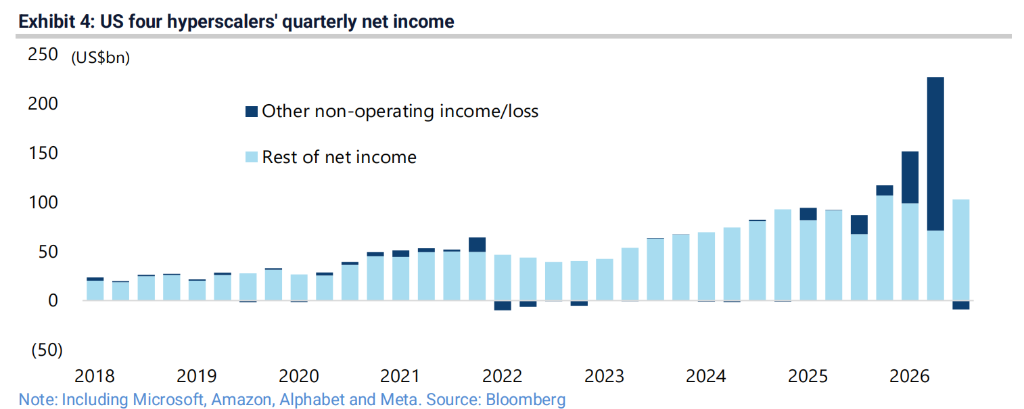
Xét theo góc độ quy đổi năm, dữ liệu cũng đáng suy ngẫm: trong 12 tháng kết thúc vào 3Q26, tổng lợi nhuận ròng quy đổi năm của bốn công ty tăng 73% so với 12 tháng kết thúc vào 1Q25, tăng 248 tỷ USD (từ 340 tỷ USD lên 588 tỷ USD). Tuy nhiên, trong phần tăng thêm này, "thu nhập phi hoạt động khác" quy đổi năm đã tăng vọt 18 lần từ 12 tỷ USD lên 209 tỷ USD, đóng góp phần lớn nhất vào phần tăng thêm (198 tỷ USD); trong khi lợi nhuận ròng quy đổi năm còn lại sau khi loại bỏ khoản mục này chỉ tăng 15%, tăng 51 tỷ USD (từ 329 tỷ USD lên 379 tỷ USD).
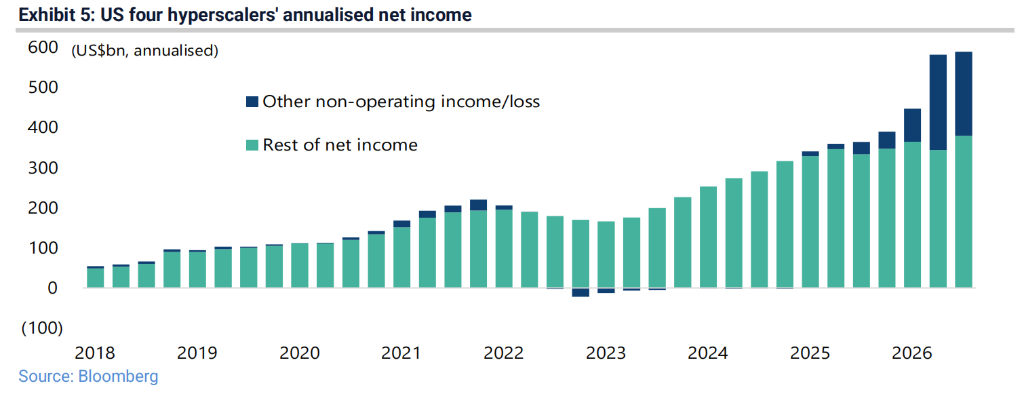
Báo cáo chỉ ra rằng, điều này làm nổi bật vai trò khuếch đại của "tính phản thân" của thị trường tăng giá AI giai đoạn trước đối với lợi nhuận sổ sách, cũng khiến thị trường ngày càng nhạy cảm với tỷ suất lợi tức thực tế của chi tiêu vốn khổng lồ. Khi giá tài sản liên quan đến AI điều chỉnh, "tính phản thân" này đang vận hành theo hướng ngược lại.
Đồng thời, Cục Công nghiệp và An ninh thuộc Bộ Thương mại Hoa Kỳ (BIS) đã công bố áp dụng yêu cầu giấy phép xuất khẩu đối với việc xuất khẩu chip AI sang các quốc gia như Đông Nam Á.
Ba áp lực chồng chất gồm thắt chặt kiểm soát xuất khẩu, nâng cấp giám sát quy định và môi trường tài trợ thắt chặt, có nghĩa là việc mở rộng năng lực tính toán xuyên biên giới và một số dự án trung tâm dữ liệu phụ thuộc vào vốn bên ngoài sẽ đối mặt với ngưỡng tuân thủ và ngưỡng vốn cao hơn. Báo cáo cho rằng, điều này sẽ ảnh hưởng đến phân bố địa lý và độ dốc mở rộng của chi tiêu vốn AI toàn cầu.





