加密基差跌破美债,百亿套利资金正涌向11%年化的美股永续


- Quan điểm cốt lõi: Không gian arbitrage chênh lệch cơ sở tiền mã hóa đã bị thu hẹp đáng kể bởi sự tham gia của các tổ chức, xuống dưới lợi suất trái phiếu kho bạc Mỹ; vốn arbitrage đang chuyển dịch quy mô lớn sang hợp đồng vĩnh viễn RWA lấy cổ phiếu Mỹ làm tài sản cơ sở, arbitrage kết hợp đa thị trường đã trở thành xu hướng mới.
- Yếu tố then chốt:
- Phí tài trợ hợp đồng vĩnh viễn Bitcoin và chênh lệch cơ sở hợp đồng tương lai đã giảm mạnh từ 20%-40% vào đầu năm 2024 xuống còn 3%-5% vào năm 2026, thấp hơn lợi suất trái phiếu kho bạc Mỹ cùng kỳ.
- Tỷ trọng vị thế mở của hợp đồng vĩnh viễn cổ phiếu RWA đã tăng vọt từ gần 0% lên 18%, quy mô vượt 11 tỷ USD.
- Binance (39%) và Hyperliquid (38%) cùng kiểm soát hơn 77% thanh khoản hợp đồng vĩnh viễn RWA.
- Top 10 hợp đồng vĩnh viễn cổ phiếu Mỹ có phí tài trợ thường niên bình quân khoảng 11% vào năm 2026, tạo ra chênh lệch lợi suất vượt trội khoảng 800 điểm cơ bản so với mức 3% của tài sản tiền mã hóa.
- CFTC xác nhận hợp đồng vĩnh viễn cổ phiếu đơn lẻ có thể được giao dịch trên các sàn giao dịch được cấp phép, mở đường cho các tổ chức truyền thống tham gia.
- Mô hình arbitrage đã phát triển thành kiến trúc kết hợp: công ty môi giới truyền thống mua dài vị thế giao ngay, nền tảng on-chain bán khống hợp đồng vĩnh viễn, nhưng đối mặt với rủi ro từ sự khác biệt quy tắc nền tảng và biến động chênh lệch cơ sở ngoài giờ giao dịch.
Tác giả gốc: Tanay Ved, CoinMetrics
Biên dịch: 深潮 TechFlow
Giới thiệu: Giao dịch chênh lệch giá cơ sở (basis arbitrage), từng là "máy rút tiền" của các quỹ phòng hộ crypto, đang trải qua quá trình tái cấu trúc mạnh mẽ. Với việc Bitcoin spot ETF ra mắt và dòng vốn tổ chức đổ vào quy mô lớn, lãi suất funding rate năm của hợp đồng vĩnh viễn crypto truyền thống đã giảm mạnh từ mức lợi nhuận khủng 40% xuống còn 3% đến 5%, thấp hơn lợi suất trái phiếu chính phủ Mỹ cùng kỳ, buộc dòng vốn arbitrage phải tìm lối thoát mới.
Tương ứng với điều này, các hợp đồng vĩnh viễn RWA (tài sản thực) lấy cổ phiếu Mỹ làm tài sản cơ sở đã đón nhận sự tăng trưởng bùng nổ. Hiện tại, quy mô hợp đồng mở (OI) trên toàn mạng đã vượt 11 tỷ USD, chiếm 18% tổng vị thế nắm giữ trên các nền tảng chính, Binance và sàn order book phi tập trung hàng đầu Hyperliquid gần như chia nhau toàn bộ thanh khoản.
Top 10 hợp đồng vĩnh viễn cổ phiếu Mỹ trong năm 2026 đã cung cấp lãi suất funding rate năm trung bình lên tới 11%, thể hiện mức phụ trội áp đảo so với tài sản crypto. Với việc CFTC phê duyệt cho phép hợp đồng vĩnh viễn cổ phiếu đơn lẻ được giao dịch trên các sàn giao dịch được cấp phép, cuộc đại di cư vốn xuyên thị trường do các giao thức crypto nguyên bản dẫn dắt này đang trở thành điểm nóng then chốt kết nối Wall Street với thế giới on-chain.
Tổng hợp các điểm chính
· Không gian arbitrage cơ sở crypto năm 2026 bị nén cực mạnh: Funding rate hợp đồng vĩnh viễn Bitcoin và chênh lệch cơ sở năm của hợp đồng tương lai 30 ngày đã giảm thẳng đứng từ mức cao 20% đến 40% vào đầu năm 2024 xuống còn 3% đến 5%, đã tiến sát hoặc thậm chí thấp hơn lợi suất trái phiếu chính phủ Mỹ cùng kỳ.
· Hợp đồng vĩnh viễn cổ phiếu RWA đón nhận sự bùng nổ theo cấp số nhân: Kể từ tháng 10/2025, tỷ trọng vị thế mở (OI) của hợp đồng vĩnh viễn cổ phiếu trong tổng vị thế nắm giữ trên các nền tảng chính đã tăng vọt từ gần 0% lên 18%, quy mô vượt 11 tỷ USD, Binance (39%) và Hyperliquid (38%) chiếm ưu thế tuyệt đối.
· Tài sản vĩnh viễn cổ phiếu Mỹ được hưởng mức phụ trội funding rate đáng kể: Top 10 hợp đồng vĩnh viễn cổ phiếu Mỹ theo trọng số vị thế nắm giữ có lãi suất funding rate năm trung bình khoảng 11% trong năm 2026, trong khi top 10 hợp đồng vĩnh viễn tài sản crypto chỉ đạt 3%, chênh lệch giữa hai bên vẫn duy trì ở mức cao lành mạnh.
· Nới lỏng quy định và triển khai tuân thủ sẽ mở ra thị trường xanh trị giá hàng nghìn tỷ USD: Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) gần đây đã xác nhận hợp đồng vĩnh viễn cổ phiếu đơn lẻ có thể được giao dịch trên các sàn giao dịch phái sinh được cấp phép tại Mỹ, kết hợp với khối lượng giao dịch tăng vọt của các thị trường dự đoán và nền tảng phái sinh, hợp đồng vĩnh viễn cổ phiếu có thể sẽ đón nhận lượng khách hàng tổ chức và bán lẻ rộng lớn hơn.
Mở đầu: Sự chuyển dịch của giao dịch cơ sở sau Bitcoin spot ETF
Giao dịch cơ sở (Basis Trade), còn được gọi là "mua spot và nắm giữ arbitrage (Cash and Carry)", đã nhanh chóng trở thành chiến lược giao dịch chủ đạo của các quỹ phòng hộ Wall Street sau khi Bitcoin spot ETF ra mắt tại Mỹ vào đầu năm 2024.
Logic cốt lõi của chiến lược này cực kỳ rõ ràng: Nhà đầu tư mua Bitcoin (hoặc Bitcoin spot ETF) trên thị trường spot, đồng thời bán một lượng tương đương hợp đồng tương lai hoặc bán khống hợp đồng vĩnh viễn trên thị trường phái sinh, từ đó khóa lợi nhuận từ phụ trội tương lai dương hoặc funding rate trong chu kỳ thị trường tăng giá.
Khi tâm lý thị trường tăng giá hưng phấn cao độ, nhu cầu mạnh mẽ đối với vị thế mua đã đẩy giá phái sinh so với spot lên mức phụ trội, cho phép các nhà arbitrage thu được lợi nhuận năm rủi ro thấp lên tới 20% thậm chí 40%.
Tuy nhiên, quy luật sắt đá vĩnh cửu nhất của thị trường tài chính chính là hiệu ứng tự hủy diệt của vốn. Khi dòng vốn tổ chức khổng lồ với chi phí vốn thấp gia nhập và lấp đầy chênh lệch, không gian arbitrage cơ sở tài sản crypto truyền thống đã bị nén chặt chưa từng có trong hai năm qua.
Nén chặt cơ sở crypto: Từ 40% lợi nhuận năm xuống dưới lợi suất trái phiếu Mỹ
Khi các nhà đầu tư tổ chức tiếp quản toàn diện giao dịch spot ETF, hiệu quả định giá thị trường được nâng cao đáng kể, mức phụ trội tâm lý tăng giá cuồng nhiệt ngày trước dần lắng xuống.
Từ góc độ chỉ số dữ liệu, hai thước đo cốt lõi để đánh giá lợi nhuận arbitrage: Chênh lệch cơ sở năm của hợp đồng tương lai Bitcoin 30 ngày và funding rate hợp đồng vĩnh viễn trên các nền tảng tập trung, đều đã giảm xuống vùng cực trị lịch sử trong năm 2026.
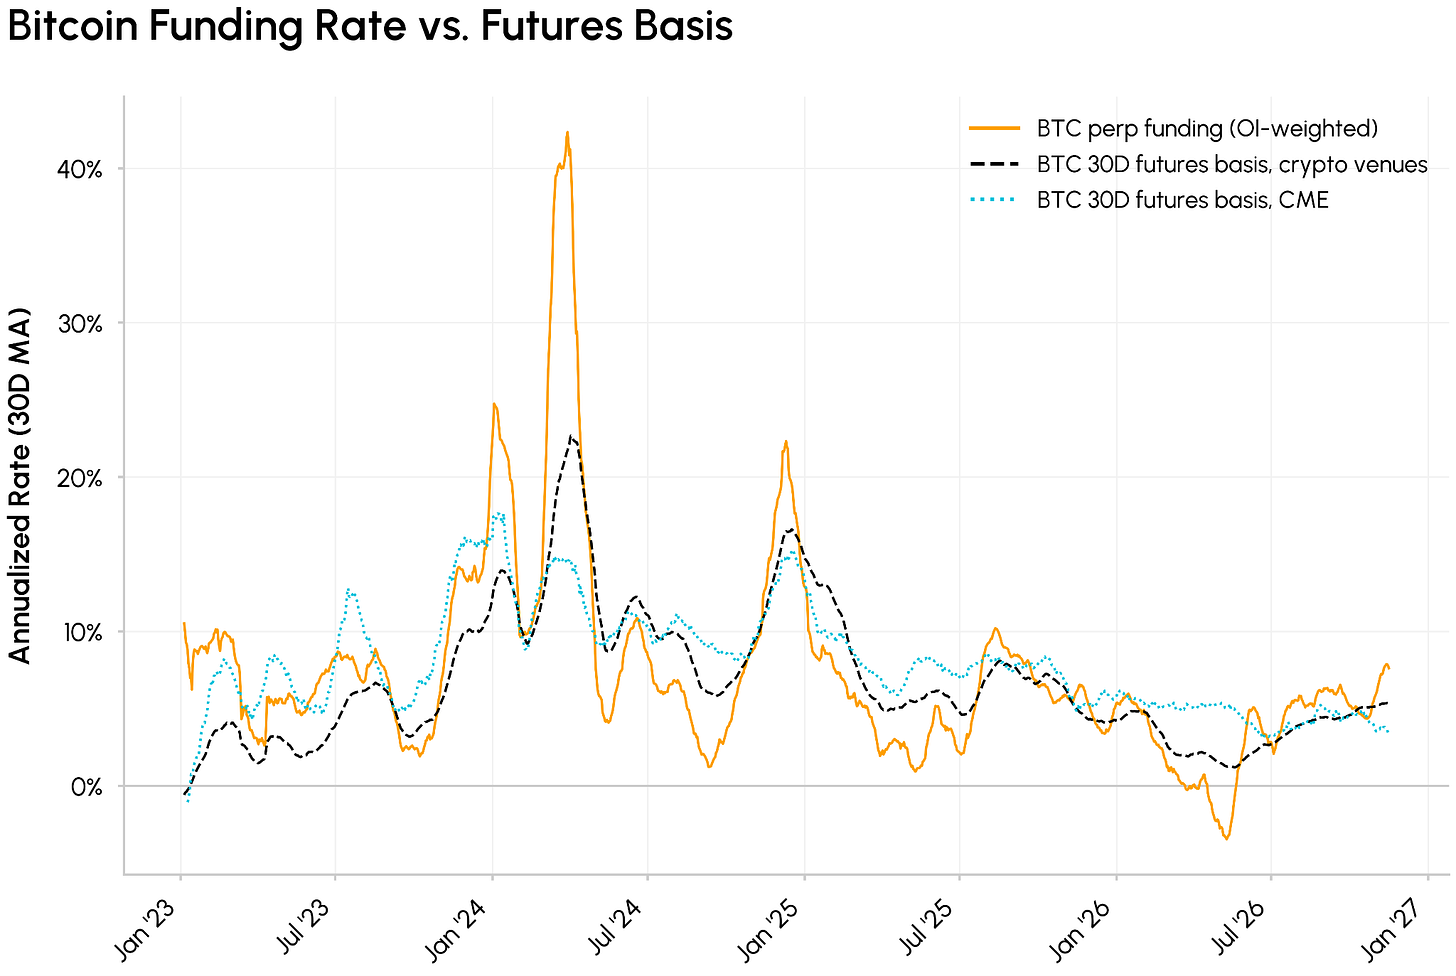
Hình: Diễn biến chênh lệch cơ sở năm hợp đồng tương lai Bitcoin 30 ngày và funding rate hợp đồng vĩnh viễn
Như hình minh họa, chênh lệch cơ sở và funding rate của Bitcoin đã đạt đỉnh 20% đến 40% vào quý I/2024, sau đó giảm liên tục. Bước sang năm 2026, chỉ số này dao động quanh mức 3% đến 5% quanh năm.
Điều này có nghĩa là gì? Trong bối cảnh vĩ mô Fed duy trì lãi suất cơ bản ở mức trung tính cao, lợi nhuận năm 3% đến 5% thậm chí không thể đánh bại lợi suất tiền mặt phi rủi ro như trái phiếu chính phủ Mỹ kỳ hạn 3 tháng.
Đối mặt với rủi ro hợp đồng thông minh phải gánh chịu, rủi ro vỡ nợ đối tác sàn giao dịch và chi phí trượt giá khi đóng vị thế, hàng loạt quỹ định lượng sống nhờ arbitrage cơ sở buộc phải rút khỏi các đồng coin crypto nguyên bản, bắt đầu tìm kiếm tài sản mục tiêu mới trên thị trường xuyên tài sản.
RWA vĩnh viễn trỗi dậy: Binance và Hyperliquid chia nhau vị thế hàng chục tỷ USD
Khi lợi nhuận từ phí của tài sản crypto nguyên bản phai nhạt, dòng vốn arbitrage nhạy bén nhanh chóng chuyển hướng sang một vùng đất hoang khác do các nền tảng giao dịch phái sinh crypto khai phá: Hợp đồng vĩnh viễn RWA lấy cổ phiếu Mỹ và tài sản vĩ mô làm tài sản cơ sở.
Các hợp đồng này đã phá vỡ rào cản truyền thống khi cổ phiếu Mỹ chỉ có thể giao dịch trong khung giờ cụ thể vào ngày làm việc, yêu cầu ký quỹ cao và xét duyệt mở tài khoản nghiêm ngặt, hỗ trợ người dùng toàn cầu đòn bẩy 7×24 giờ với stablecoin làm ký quỹ.
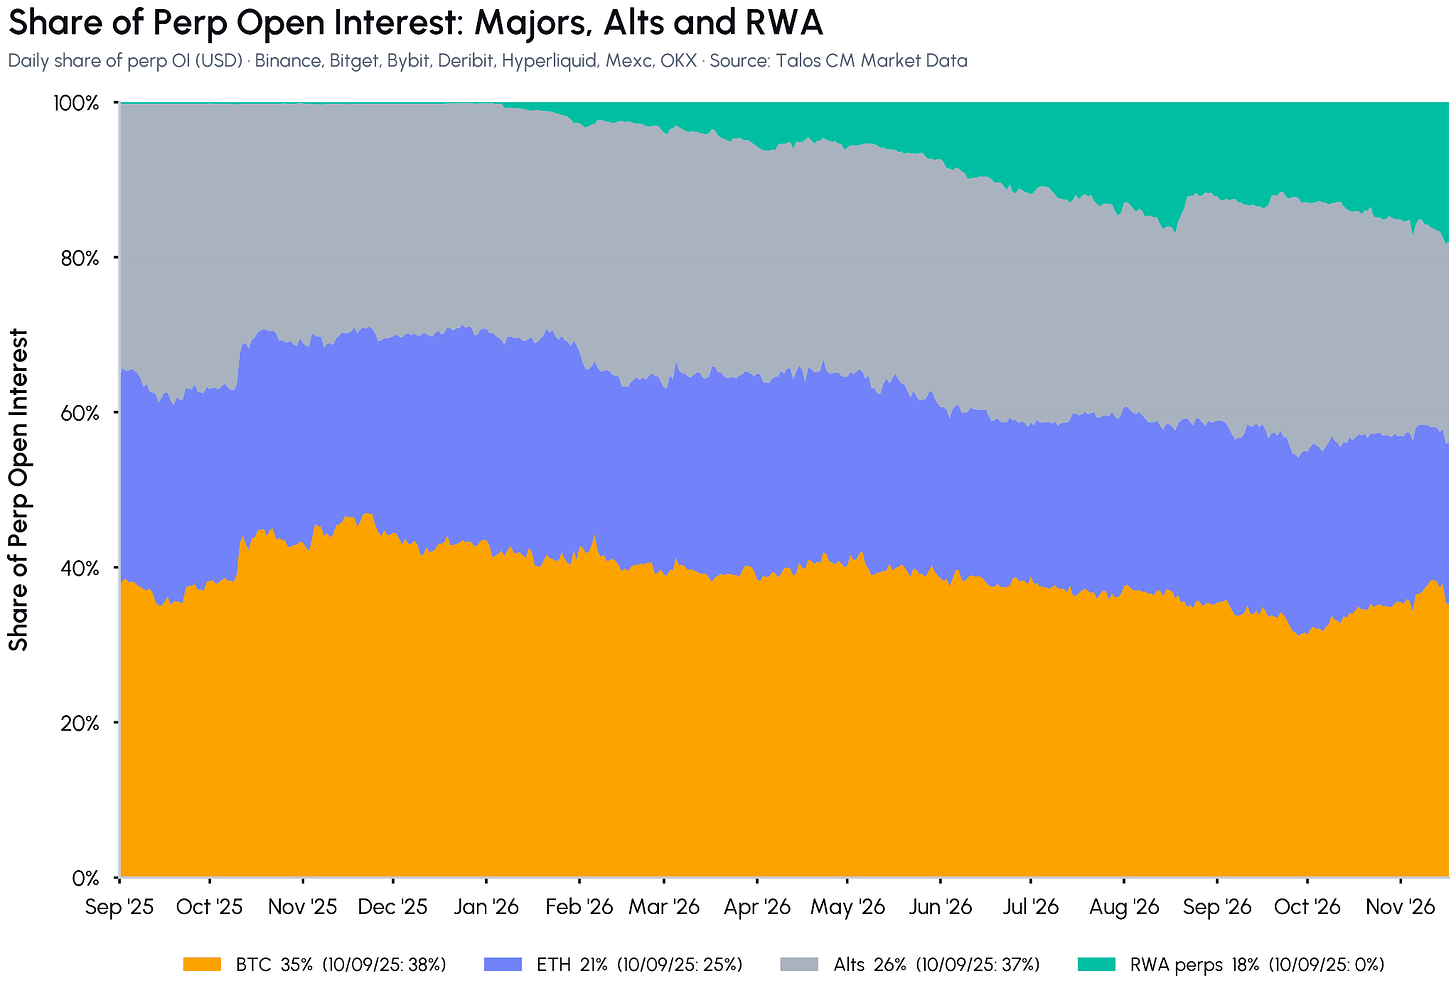
Hình: Vị thế mở hợp đồng vĩnh viễn RWA và thị phần trên các nền tảng giao dịch chính
Dữ liệu on-chain đã xác nhận xu hướng bùng nổ này. Kể từ đầu quý IV/2025, vị thế mở hợp đồng vĩnh viễn RWA đã tăng vọt từ dưới 1% tổng thị trường, hiện đã vượt mốc 11 tỷ USD, chiếm 18% vị thế mở phái sinh chính trên toàn mạng.
Trong quá trình tái cấu trúc cục diện thị trường này, gã khổng lồ sàn giao dịch tập trung Binance và công链 phái sinh phi tập trung Hyperliquid đã thể hiện sức thống trị tuyệt đối.
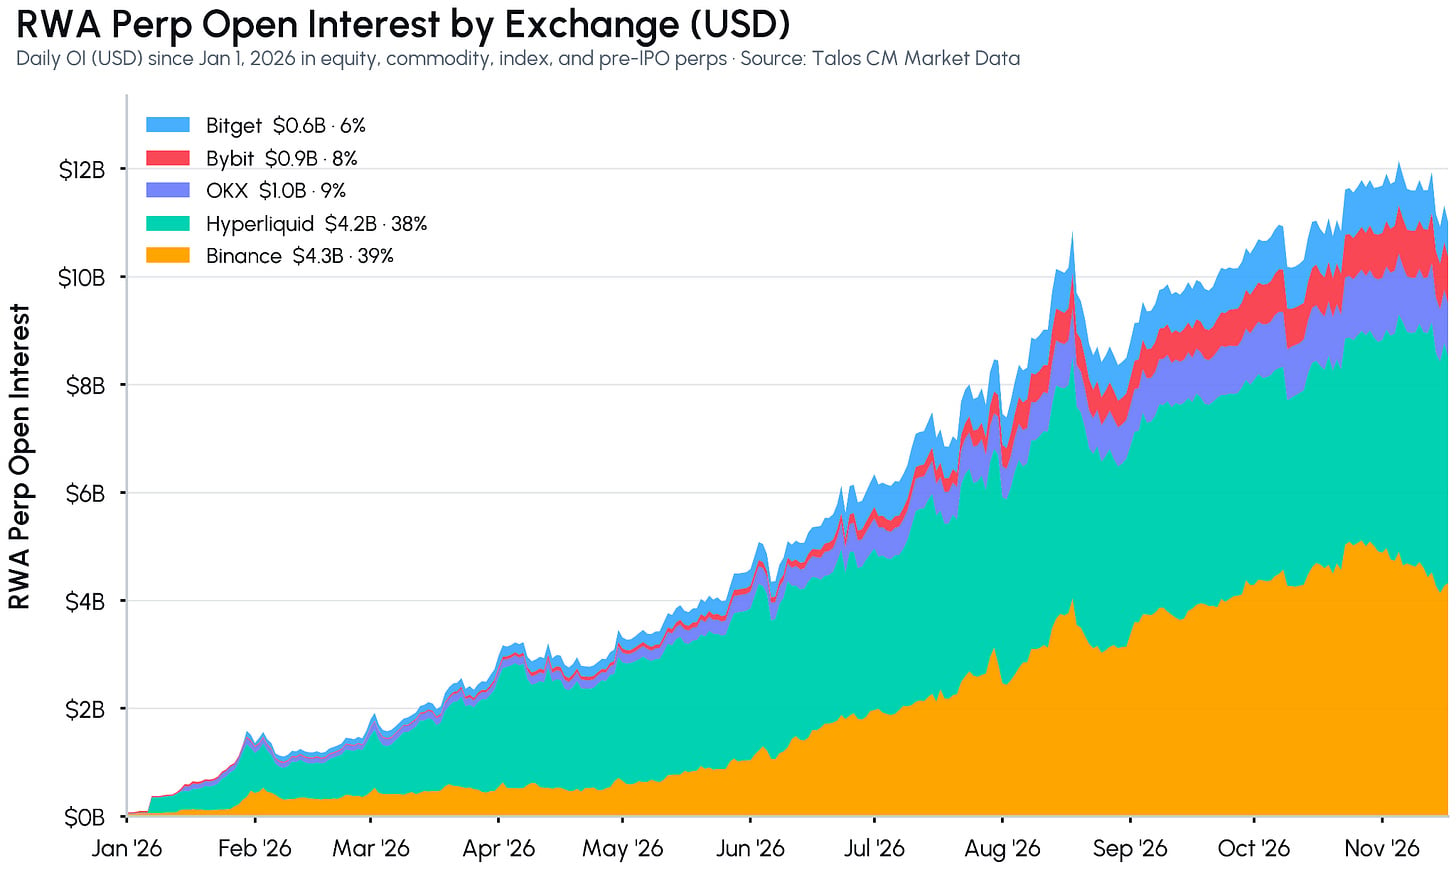
Hình: Phân bố vị thế hợp đồng vĩnh viễn cổ phiếu Mỹ của Binance và Hyperliquid
Dữ liệu cho thấy, Binance chiếm khoảng 39% thị phần hợp đồng vĩnh viễn RWA, trong khi Hyperliquid - hoàn toàn xây dựng trên L1 hiệu suất cao on-chain - theo sau với tỷ lệ 38%. Hai nền tảng lớn này cùng nhau kiểm soát hơn 77% thanh khoản toàn mạng.
Hố sâu phí: Tại sao hợp đồng vĩnh viễn cổ phiếu Mỹ có mức phụ trội 11% năm?
Tại sao dòng vốn arbitrage lại đổ về hợp đồng vĩnh viễn cổ phiếu Mỹ kiên quyết đến vậy? Động lực trực tiếp nhất đến từ hố sâu funding rate khổng lồ.
Do các gã khổng lồ công nghệ Mỹ (như Nvidia, Tesla, Apple) sở hữu lượng lớn nhà đầu tư bán lẻ trên toàn cầu, trong công cụ đòn bẩy cao như hợp đồng vĩnh viễn, tâm lý đầu cơ mua thường hưng phấn hơn so với thị trường spot.
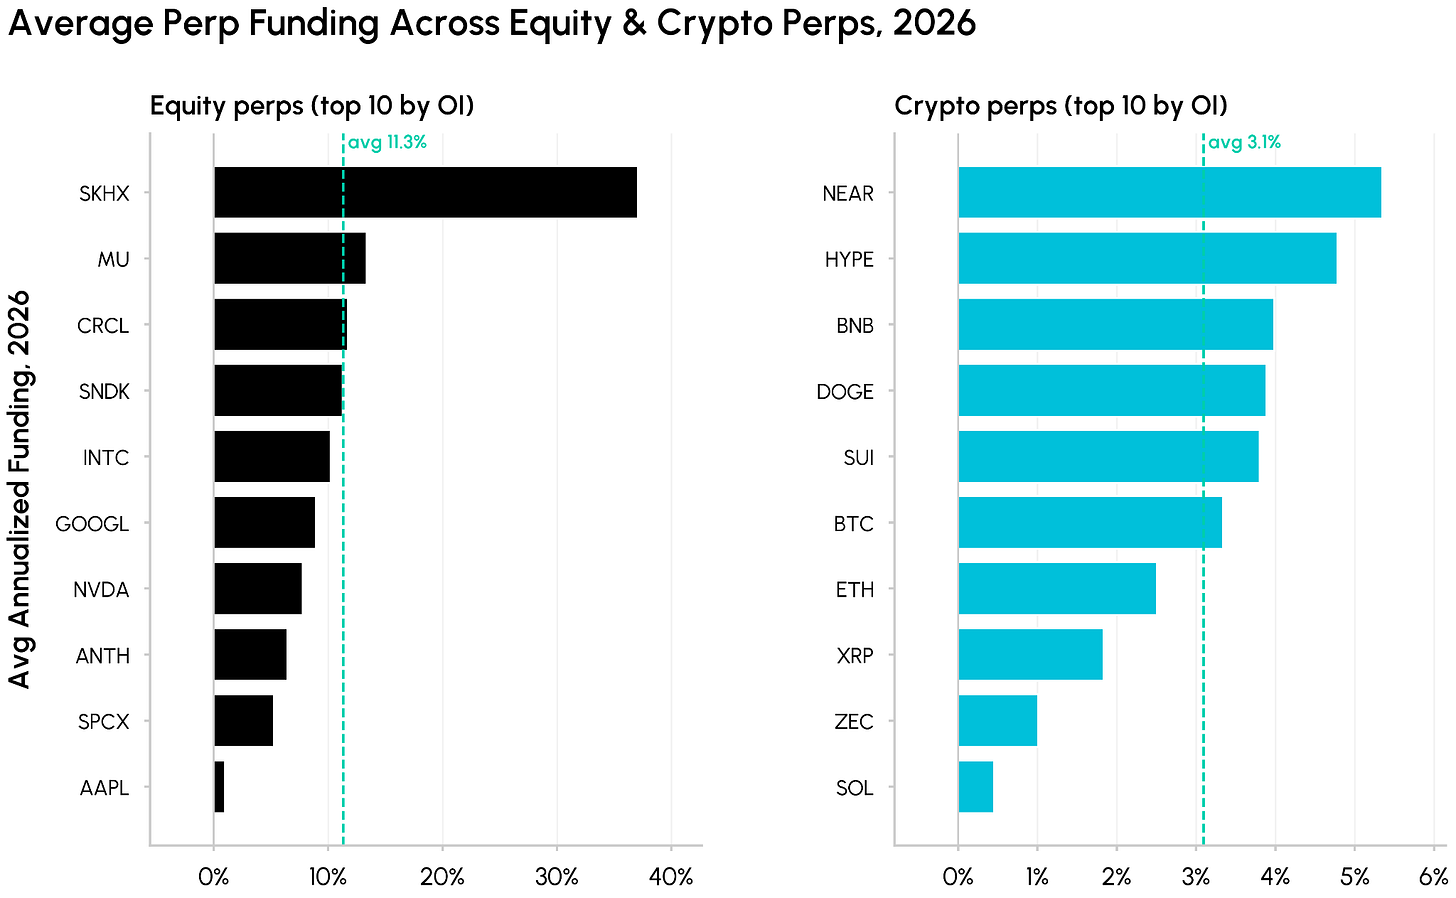
Hình: So sánh funding rate năm giữa crypto chính và hợp đồng vĩnh viễn cổ phiếu Mỹ
Để duy trì neo giá hợp đồng với chỉ số spot, nhà giao dịch mua phải liên tục trả funding rate cao cho bên bán. Thống kê cho thấy, top 10 hợp đồng vĩnh viễn cổ phiếu Mỹ theo vị thế mở trong năm 2026 có funding rate năm trung bình khoảng 11%, thậm chí vượt 25% trong giai đoạn đỉnh điểm.
So sánh, top 10 tài sản crypto nguyên bản cùng kỳ chỉ có funding rate năm khoảng 3%. Chênh lệch vượt trội lên tới 800 điểm cơ bản đã cung cấp vùng đệm lợi nhuận cực kỳ hấp dẫn cho các tổ chức arbitrage.
Hình: Phân vị funding rate lịch sử của top 10 hợp đồng vĩnh viễn cổ phiếu
Mô hình