


AI基建狂热降温?SemiAnalysis大幅下调未来五年算力预期,英伟达受创最深


- Quan điểm cốt lõi: SemiAnalysis大幅下调AI加速器资本开支与硬件需求预测,2030年资本开支预测削减6080亿美元,AI基础设施投资增长预期正因收入放缓和融资收紧而重新校准。
- Yếu tố then chốt:
- Dự báo chi tiêu vốn cho AI accelerator toàn cầu giai đoạn 2028-2030 lần lượt bị hạ 28%, 41% và 40%, năm 2030 giảm từ 1,531 nghìn tỷ USD xuống 923 tỷ USD.
- Dự báo lũy kế diện tích wafer silicon logic cho accelerator giai đoạn 2026-2030 bị hạ 17%, NVIDIA chiếm 66% mức cắt giảm.
- Dự báo sản lượng xuất xưởng HBM toàn cầu năm 2028 giảm từ 9,0EB xuống 6,4EB, hạ 30%; nhu cầu công suất AI accelerator năm 2030 bị hạ 34% xuống 80,7GW.
- Dự báo xuất xưởng của NVIDIA giai đoạn 2027-2030 lần lượt bị hạ 22%, 39%, 56% và 66%, giá bán trung bình Feynman giảm từ khoảng 110 nghìn USD xuống khoảng 78 nghìn USD.
- Doanh thu lũy kế mảng ASIC của Broadcom chỉ bị hạ 11%, chủ yếu đến từ điều chỉnh giá do chi phí HBM giảm chứ không phải cắt giảm xuất xưởng.
- Tốc độ tăng trưởng ARR quý III của các phòng thí nghiệm AI tiên phong chậm lại, nhà đầu tư nợ và cổ phần ngày càng kém mặn mà với đầu tư hạ tầng AI, bầu cử giữa nhiệm kỳ tại Mỹ khiến 5,8GW trung tâm dữ liệu bị trì hoãn.
Tác giả gốc: Bố Thục Tình
Nguồn gốc: Wallstreetcn
Làn sóng đầu tư cơ sở hạ tầng AI xuất hiện tín hiệu hạ nhiệt mới.
Trong bản cập nhật mô hình mới nhất công bố ngày 13 tháng 11, tổ chức nghiên cứu bán dẫn SemiAnalysis đã hạ mạnh dự báo về lượng xuất xưởng bộ tăng tốc AI, chi tiêu vốn, nhu cầu HBM và nhu cầu điện năng trong những năm tới. Trong đó, mức điều chỉnh giai đoạn 2028-2030 đặc biệt rõ rệt: dự báo chi tiêu vốn cho bộ tăng tốc AI toàn cầu năm 2028 bị hạ 28%, năm 2029 và 2030 lần lượt hạ 41% và 40%.
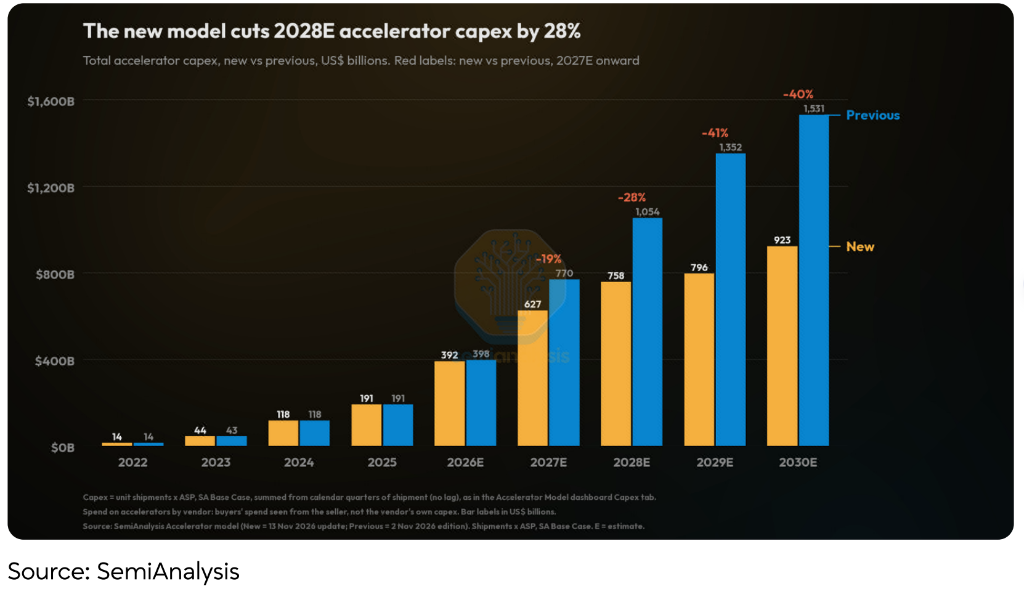
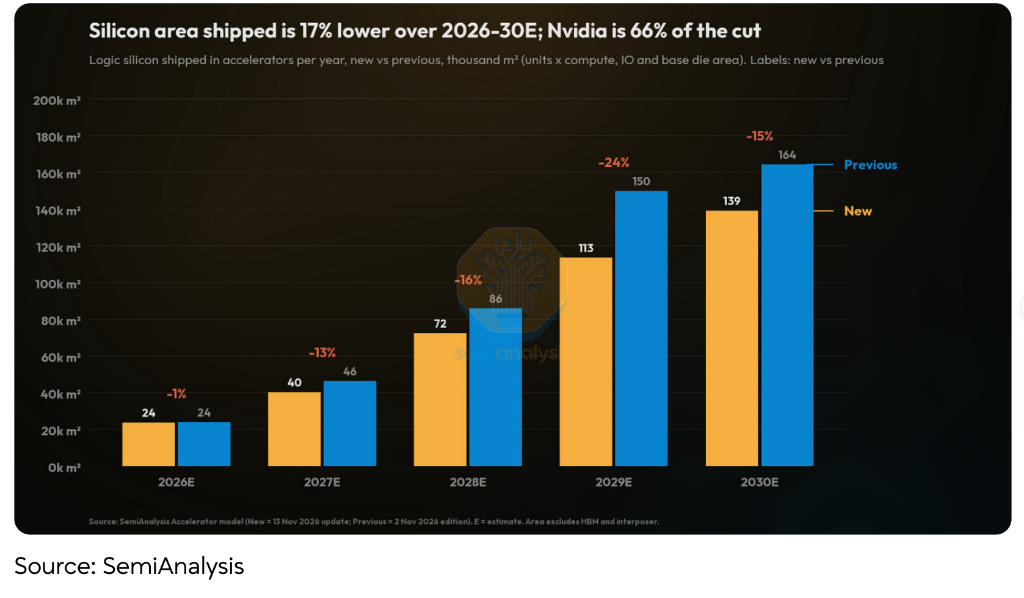
Theo mô hình mới nhất, chi tiêu vốn cho bộ tăng tốc AI toàn cầu năm 2030 sẽ giảm từ 1,531 nghìn tỷ USD theo dự báo trước đó xuống còn 923 tỷ USD, giảm 608 tỷ USD. Đồng thời, dự báo lũy kế diện tích xuất xưởng wafer silicon logic cho bộ tăng tốc giai đoạn 2026-2030 bị hạ 17%, trong đó Nvidia chiếm 66% mức cắt giảm.
Trong đợt điều chỉnh dự báo này, Nvidia chịu tác động lớn nhất. SemiAnalysis không chỉ hạ mạnh dự báo xuất xưởng của Nvidia trong những năm tới, mà còn tiếp tục hạ giả định giá bán trung bình của các sản phẩm thế hệ mới, cho rằng khi cạnh tranh trên thị trường phần cứng AI gia tăng, Nvidia sẽ phải chấp nhận biên lợi nhuận thấp hơn để duy trì sức cạnh tranh.
Kỳ vọng chi tiêu vốn AI giảm mạnh, dự báo năm 2030 hạ 608 tỷ USD
Tín hiệu trực quan nhất từ đợt điều chỉnh lần này của SemiAnalysis là việc đánh giá lại quy mô chi tiêu vốn cho bộ tăng tốc AI toàn cầu.
Theo mô hình mới nhất của họ, dự báo chi tiêu vốn cho bộ tăng tốc AI toàn cầu năm 2026 cơ bản không thay đổi, vẫn ở mức khoảng 392 tỷ USD. Nhưng từ năm 2027 trở đi, kỳ vọng tăng trưởng cao trước đây đã bị hạ rõ rệt.
Dự báo chi tiêu vốn năm 2027 giảm từ 770 tỷ USD trước đó xuống còn 627 tỷ USD, hạ 19%; năm 2028 giảm từ 1,054 nghìn tỷ USD xuống còn 758 tỷ USD, hạ 28%; năm 2029 giảm từ 1,352 nghìn tỷ USD xuống còn 796 tỷ USD, hạ 41%; năm 2030 giảm từ 1,531 nghìn tỷ USD xuống còn 923 tỷ USD, hạ 40%.
Điều này có nghĩa là con đường mở rộng cao tốc liên tục của chi tiêu vốn cho bộ tăng tốc AI mà SemiAnalysis từng dự báo đang bị điều chỉnh rõ rệt. Đặc biệt là năm 2029 và 2030, quy mô đầu tư hàng năm vốn dự kiến vượt 1 nghìn tỷ USD nay đã bị hạ xuống khoảng 800-900 tỷ USD.
Điều này không có nghĩa là đầu tư cơ sở hạ tầng AI sẽ ngừng tăng trưởng. Theo dự báo mới, chi tiêu vốn cho bộ tăng tốc AI toàn cầu vẫn sẽ tăng từ 392 tỷ USD năm 2026 lên 923 tỷ USD năm 2030, chỉ là quy mô tăng trưởng thấp hơn rõ rệt so với kỳ vọng trước đây.
Đằng sau việc hạ chi tiêu vốn là sự thay đổi kép trong tăng trưởng doanh thu ngành AI và môi trường tài trợ.
SemiAnalysis chỉ ra rằng tốc độ tăng doanh thu định kỳ hàng năm (ARR) mới của các phòng thí nghiệm AI tiên phong trong quý ba đã chậm lại, khiến họ phải xem xét lại quy mô doanh thu Token mà toàn bộ hệ sinh thái có thể tạo ra. Để doanh thu kinh doanh AI có thể trang trải chi phí tính toán một cách bền vững hơn, tổ chức này đã hạ tương ứng kỳ vọng mở rộng nguồn cung năng lực tính toán trong tương lai.
Đồng thời, ý muốn đầu tư của các nhà đầu tư nợ và cổ phần vào chi tiêu vốn cơ sở hạ tầng AI đang suy yếu, đặc biệt là các dự án thiếu cam kết mua hàng từ các nhà cung cấp dịch vụ đám mây lớn (Hyperscaler). Điều này sẽ ảnh hưởng trực tiếp đến việc phát triển đất đai, điện năng và vỏ công trình (Shell) của trung tâm dữ liệu, dẫn đến nguồn cung điện năng có thể dùng để triển khai hệ thống tính toán AI trong tương lai bị giảm.
Kết quả bầu cử giữa kỳ tại Mỹ càng làm trầm trọng thêm áp lực này. SemiAnalysis dự báo, trong nguồn cung trung tâm dữ liệu tại Mỹ dự kiến đưa vào vận hành từ nửa cuối năm 2027 đến nửa đầu năm 2028, sẽ có 5,8GW bị trì hoãn, các yếu tố quản lý cũng sẽ tiếp tục thu hẹp công suất trung tâm dữ liệu năm 2028.
Tuy nhiên, tổ chức này đặc biệt nhấn mạnh rằng việc trì hoãn xây dựng trung tâm dữ liệu do bầu cử giữa kỳ chỉ là yếu tố bổ sung cho việc hạ dự báo, tăng trưởng doanh thu AI chậm lại và môi trường tài trợ thắt chặt mới là động lực quan trọng hơn.
Diện tích xuất xưởng wafer silicon lũy kế hạ 17%, nhu cầu HBM cũng bị điều chỉnh mạnh
Ngoài việc hạ dự báo chi tiêu vốn, đánh giá của SemiAnalysis về nhu cầu phần cứng thực tế cũng trở nên thận trọng hơn.
Theo mô hình mới nhất, dự báo lũy kế diện tích xuất xưởng wafer silicon logic cho bộ tăng tốc AI toàn cầu giai đoạn 2026-2030 bị hạ 17%. Trong đó, dự báo các năm 2027, 2028, 2029 và 2030 lần lượt bị hạ 13%, 16%, 24% và 15%.
Đáng chú ý là Nvidia chiếm 66% mức cắt giảm diện tích xuất xưởng wafer silicon, có nghĩa là đợt điều chỉnh kỳ vọng nhu cầu phần cứng AI lần này không phải áp lực được các nhà cung cấp chia đều, Nvidia là bên chịu ảnh hưởng chính.
Dự báo nhu cầu HBM cũng bị hạ rõ rệt. Dự báo lượng xuất xưởng HBM toàn cầu năm 2028 giảm từ 9,0EB trước đó xuống còn 6,4EB, hạ 30%; năm 2029 giảm từ 10,3EB xuống còn 7,9EB, hạ 23%; năm 2030 giảm từ 10,9EB xuống còn 9,6EB, hạ 12%.
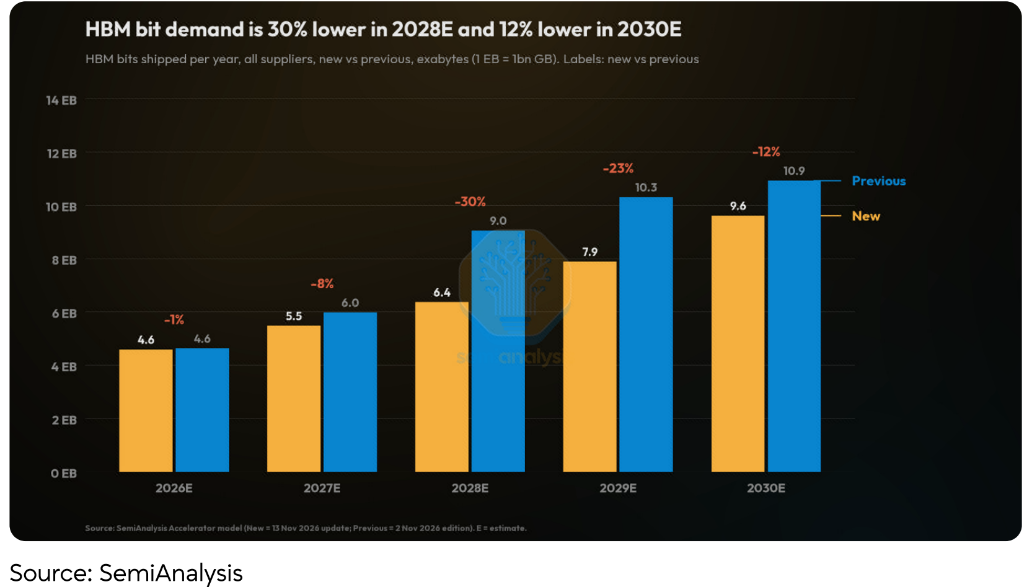
SemiAnalysis cho rằng cân bằng cung cầu HBM đang được cải thiện, do đó đã hạ giả định giá HBM trong tương lai, và truyền thay đổi giá này sang chi phí nguyên vật liệu (BOM) của các loại chip AI.
Trước đây, một phần đáng kể tăng trưởng chi tiêu cơ sở hạ tầng AI năm 2027 đến từ việc tăng giá, đặc biệt là giá bộ nhớ. Việc hạ dự báo giá lần này, theo tổ chức này, cũng có nghĩa là chuỗi cung ứng đang trở lại trạng thái bình thường hơn.
Ngoài ra, nhu cầu tiêu thụ điện năng của bộ tăng tốc AI cũng bị hạ mạnh. Theo dự báo mới nhất, nhu cầu tiêu thụ điện năng của bộ tăng tốc AI năm 2030 sẽ giảm từ 122,8GW trước đó xuống còn 80,7GW, hạ 34%; dự báo năm 2029 giảm từ 108,7GW xuống còn 72,5GW, hạ 33%.
Sự thay đổi này đến từ cả việc giảm lượng xuất xưởng chip lẫn việc điều chỉnh giả định tiêu thụ điện năng của từng chip trong tương lai. SemiAnalysis chỉ ra rằng điện năng tiếp tục là yếu tố hạn chế, mức tiêu thụ điện năng tối đa của chip trong lộ trình sản phẩm bộ tăng tốc tương lai cũng có thể trở nên ôn hòa hơn.
Nvidia chịu áp lực lớn nhất, dự báo xuất xưởng chip tương lai bị hạ mạnh
Trong số các nhà cung cấp chip AI chính, Nvidia trở thành công ty chịu ảnh hưởng lớn nhất trong đợt điều chỉnh dự báo lần này.
SemiAnalysis theo tiêu chí doanh thu tính toán (Compute Revenue), đã hạ dự báo xuất xưởng của Nvidia giai đoạn 2027-2030 lần lượt 22%, 39%, 56% và 66%; theo tiêu chí tổng tiêu thụ điện năng bao gồm toàn bộ hệ thống, mức hạ lần lượt là 14%, 35%, 50% và 59%.
Về giá cả, SemiAnalysis không chỉ xem xét tác động từ việc giảm chi phí HBM, mà còn cho rằng Nvidia cần giảm mức tăng giá trên Feynman và các sản phẩm tiếp theo để đối phó với cạnh tranh ngày càng gay gắt.
Cụ thể, dự báo giá bán trung bình của Feynman giảm từ khoảng 110.000 USD xuống còn khoảng 78.000 USD, Feynman Ultra giảm từ khoảng 175.000 USD xuống còn khoảng 98.000 USD, Feynman Next giảm từ khoảng 191.000 USD xuống còn khoảng 118.000 USD.
Việc cả lượng xuất xưởng và giá bán đều bị hạ sẽ tạo áp lực lớn hơn lên dự báo doanh thu tương lai của Nvidia. Đợt điều chỉnh lần này không chỉ liên quan đến GPU mà còn bao gồm Groq LPU và các sản phẩm CPU độc lập.
SemiAnalysis giải thích rằng Nvidia chịu tác động lớn hơn chủ yếu là do chip của họ trong danh mục mua sắm năng lực tính toán của một số phòng thí nghiệm AI lớn đã trở nên kém hấp dẫn hơn so với các nền tảng khác.
Lấy Anthropic làm ví dụ, bốn nền tảng tính toán chính mà họ sử dụng bao gồm TPU, Trainium, AMD GPU và Nvidia GPU. SemiAnalysis cho rằng xét về tỷ lệ hiệu năng/chi phí, Nvidia GPU nằm ở vị trí biên trong bốn loại nền tảng này, Anthropic có xu hướng chọn các nền tảng khác hơn.
Về phía OpenAI, mặc dù GPU vẫn giữ vị trí quan trọng trong cơ sở hạ tầng của họ, nhưng AMD GPU đã trở thành lựa chọn khá hấp dẫn. Ngoài ra, OpenAI cũng sẽ ưu tiên triển khai các dự án ASIC tự phát triển như Jalapeno và Serrano thế hệ tiếp theo.
Các nhà cung cấp dịch vụ điện toán đám mây kiểu mới (Neocloud) tạo thành một rủi ro khác cho Nvidia. SemiAnalysis chỉ ra rằng Nvidia có mức độ tiếp xúc cao nhất với khách hàng Neocloud, đặc biệt là các khách hàng đuôi dài quy mô nhỏ. Những doanh nghiệp này hiện đang đối mặt





