Nhật báo chứng khoán Mỹ|Chỉ số bán dẫn Philadelphia lao dốc 5,28%, Nvidia tiếp tục giảm 4,12% trước thềm báo cáo tài chính Q3, rạng sáng mai sẽ định đoạt "sống còn" của nhóm cổ phiếu AI (17/11)

Bài viết này có khoảng 5969 từ, đọc toàn bộ bài viết mất khoảng 9 phút
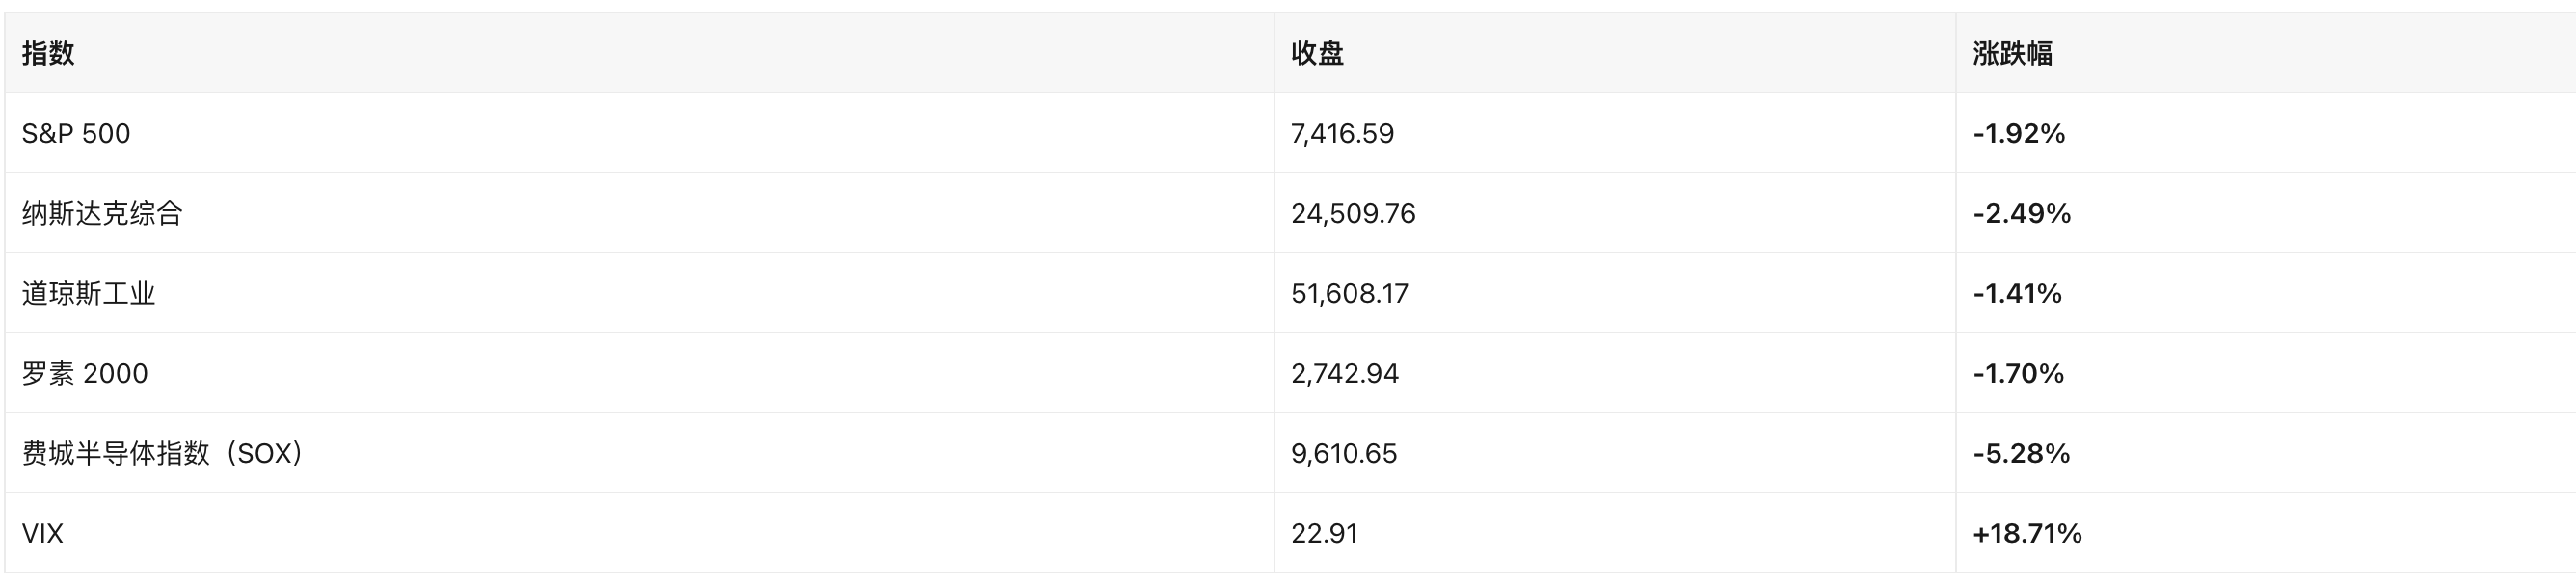
Ba chỉ số đồng loạt giảm, Nasdaq mất 2,49%, chỉ số bán dẫn Philadelphia giảm 5,28%, Nvidia giảm 4,12%, thị trường tiếp tục cắt giảm vị thế trước báo cáo tài chính đầu tiên sau khi ông Jensen Huang rời ghế; PPI tăng 6,5% so với cùng kỳ đẩy xác suất tăng lãi suất tháng 12 lên hơn 90%, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đạt 5,121%. Cổ phiếu Mỹ liên quan đến crypto chịu áp lực: Strategy tăng mua thêm 485 BTC lên 850.849 BTC, MSTR giảm 7,70%, ETF Bitcoin ghi nhận dòng tiền ròng chảy ra 1,07 tỷ USD. Ngày mai cần chú ý báo cáo tài chính của Nvidia và dữ liệu bán lẻ tháng 10.

Tóm tắt AI
- Quan điểm cốt lõi: Việc CEO Nvidia rời nhiệm sở làm dấy lên khủng hoảng quản trị, cộng với CPI/PPI vượt dự báo đẩy xác suất tăng lãi suất tháng 12 lên trên 90%, câu chuyện chi tiêu vốn cho AI và định giá tài sản rủi ro đồng thời bước vào giai đoạn kiểm chứng qua báo cáo tài chính, Bitcoin và cổ phiếu Mỹ liên quan đến crypto chịu áp lực.
- Yếu tố then chốt:
- Nvidia công bố báo cáo tài chính đầu tiên sau khi CEO rời đi vào sau phiên giao dịch ngày 17/11, thị trường dự báo doanh thu 108 tỷ USD, Bộ trưởng Tài chính kêu gọi thuê CEO bên ngoài và đặt nghi vấn về hoạt động bán hàng tại Trung Quốc, kết quả sẽ quyết định hướng đi của nhóm cổ phiếu AI.
- CPI tháng 10 tăng 0,4% so với tháng trước, lõi tăng 0,3%, đều vượt dự báo; PPI tăng 6,5% so với cùng kỳ, mức cao nhất gần bốn năm; chỉ số USD chạm mức cao nhất 19 tháng, vàng giảm xuống đáy một năm.
- Anthropic định giá IPO vào ngày 18/11, Altimeter dự kiến đầu tư 5 tỷ USD, thị trường lo ngại việc phát hành cổ phiếu mới sẽ hút thanh khoản khỏi thị trường thứ cấp.
- BTC giảm 14,8% trong tuần, ETH giảm 18,7%, cuối tuần xảy ra đợt thanh lý cưỡng bức 2 tỷ USD, BTC có lúc giảm xuống 62.100 USD.
- Danh mục của Strategy lỗ tạm tính 9,32 tỷ USD (-14,5%), mNAV khoảng 0,79 lần, chiết khấu 21%, việc bị MSCI loại khỏi chỉ số khiến các quỹ thụ động phải bán trước ngày 30/11.
- 《Dự luật CLARITY》không thể thúc đẩy, quyền xây dựng quy định quay lại SEC/CFTC, kỳ vọng về mức phí tuân thủ của các công ty DAT bị dội gáo nước lạnh.
- ETF Bitcoin giao ngay tại Mỹ ghi nhận dòng tiền ròng chảy ra hai tuần liên tiếp, lũy kế 7 ngày đạt 1,91 tỷ USD; vốn hóa stablecoin chứng kiến mức co hẹp lớn nhất kể từ vụ sụp đổ Terra-Luna.
一、头条
- 英伟达领导层危机进入财报验证期。公司在 11 月 12 日发布 CEO 交接公告,黄仁勋离任;财长 Bessent 公开呼吁由外部人士接任 CEO,并质疑对华销售是否"做高"了业绩。英伟达将于 11 月 17 日盘后发布离任后首份财报,市场预期营收 1,080 亿美元(Yahoo Finance/StoneX)。解读:这是 AI 资本开支叙事能否延续的单点风险,也是比特币等风险资产当前的定价锚。
- 美债收益率与加息预期同步走高,风险资产估值承压。上周公布的 10 月 CPI 环比 +0.4%、核心 +0.3%(均超预期;因 2025 年停摆造成的数据缺口,BLS 未发布同比读数)、PPI 同比 6.5%(近四年最高),12 月加息概率被市场定价至 90% 以上;美元指数触及 19 个月高位,黄金跌至一年低点。
- AI 一级市场抽水叠加。Anthropic IPO 定于周三(11 月 18 日)定价,Altimeter 计划投入 50 亿美元。市场担心巨额新股发行从二级市场吸走流动性,纳指与加密资产同时走弱。
- Strategy 继续"小额"增持比特币,但资金优先支撑优先股。11 月 9-15 日买入 485 枚 BTC(3,340 万美元,均价 68,887 美元),同期回购 2.281 亿美元 STRC 优先股;MSTR 跌 7.70%。
- 《CLARITY 法案》未能推进。特朗普前加密顾问称该法案"输给了时间",规则制定权回到 SEC/CFTC;参议院层面的博弈仍在继续。
二、美股大盘与宏观
2.1 三大指数收盘(美东 2026-11-16 16:00)
2.2 宏观数据与美联储
- 10 月 CPI:环比 +0.4%、核心 +0.3%,均高于预期;因 2025 年 10 月政府停摆造成的数据缺口,BLS 未发布同比读数(此前 9 月同比为 3.7%)。
- 10 月 PPI 环比 +0.3%、同比 6.5%,为近四年最高,且涨价范围扩散。
- 市场对 12 月加息的定价升至 90% 以上,部分机构称已"完全定价"。Reuters 10 月调查已显示"绝大多数经济学家预计 10 月按兵不动、12 月加息"。
- 美联储主席 Warsh 表示,美联储员工正在研究 AI 的三种情景,包括生产率大幅提升、失业上升以及科技股"痛苦回调";他在 11 月 16 日还提示 AI 可能"令人失望"。
- 本周还有多位官员发声:11-17 Barr、Williams、Warsh、Barkin;11-18 Waller、Williams。
2.3 利率、美元与商品
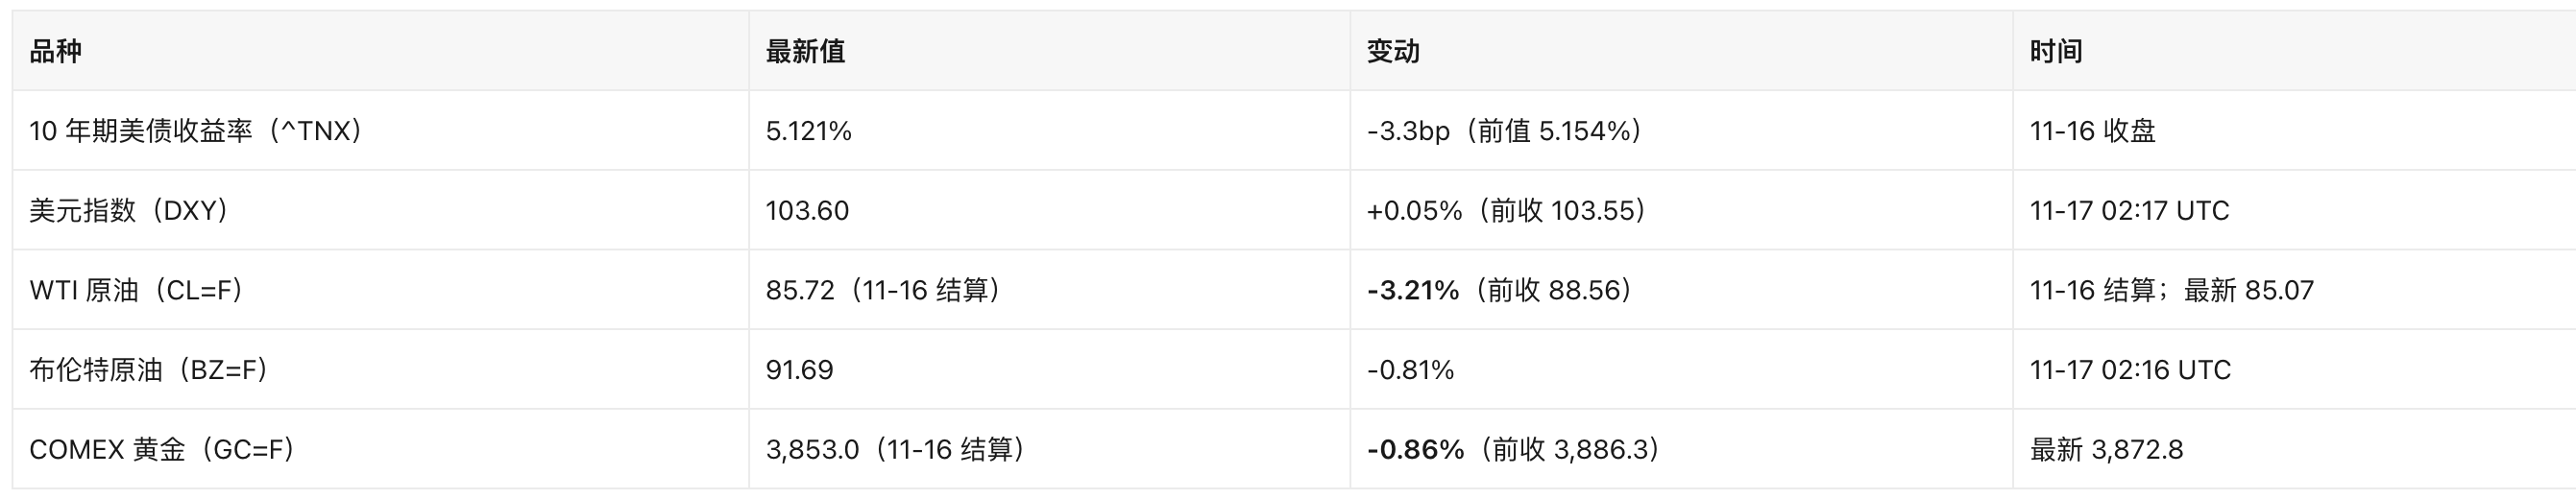
- 收益率周一小幅回落,但此前一周曾冲高至 5.17%,"债券抛售未结束"仍是主流判断。
- Reuters 称美元触及 19 个月峰值;路透同时报道黄金跌至一年低点、并将录得 2015 年以来最差年度表现。
- 油价回落主因:特朗普表示对伊朗新一轮打击"不太可能",叠加中东出口恢复。这削弱了能源股的通胀对冲属性。
2.4 事件与不确定性
- 英伟达治理危机 → 半导体 → 估值折价:CEO 空缺 + 对华销售合规审查 + 美国商务部收紧远程算力出口,使"AI 硬件"从确定性溢价转为政策折价。不确定性在于财报本身能否超预期,以及新任 CEO 人选。
- 通胀黏性 → 长端利率 → 高久期资产:5% 以上的 10 年期收益率直接压缩成长股估值分母,同时对 DAT 公司的高溢价融资模式形成挤压。
- 新股供给 → 流动性 → 小盘与加密:Anthropic 定价前,资金从高贝塔资产撤出,罗素 2000 与加密美股跌幅居前。
三、热点个股与板块
3.1 英伟达(NVDA):156.14 美元,-4.12%
- 事件链:11-12 公司公告 CEO 交接 → 财长 Bessent 呼吁外聘 CEO 并质疑中国销售 → 董事会据报排除黄仁勋回归 → 11-17 盘后发布财报。
- 市场预期:营收 1,080 亿美元;Fortune 指出若要重建信心,需要"六件事同时做对",起点是 1,090 亿美元营收。
- 影响:NVDA 市值 3.92 万亿美元,是标普 500 权重最高的个股之一;其财报结果将决定本周后半段 AI 板块方向。
3.2 半导体板块:SOX -5.28%,SMH -5.11%
- 美光(MU)719.02 美元,-7.62%;英特尔(INTC)55.47 美元,-7.02%;台积电(TSM)373.45 美元,-6.34%。
- 英特尔额外利空:英伟达减持其股份,且股东就"PC 需求下滑导致单日跌 29%"提起集体诉讼。
- 台积电下跌与"英伟达融资担忧"相关。
- 传导:AI 资本开支的融资链条(客户融资 → 订单 → 代工产能)出现裂缝,是本次半导体跌幅远大于大盘的核心原因。
3.3 AI 一级市场:Anthropic IPO
- 周三(11-18)定价,创始人持股按发行价各值 180 亿美元;Altimeter 拟投 50 亿美元。
- 影响:既是 AI 叙事的"信心投票",也是短期流动性抽水机;对二级市场 AI 概念股形成"比价效应"与"抽血效应"并存的双向扰动。
3.4 能源板块:XLE -1.96%
- WTI 结算价跌 3.21% 至 85.72 美元,主因特朗普淡化对伊朗动武预期、中东出口恢复。
- 影响:能源股短期失去"地缘溢价"支撑;若伊朗局势再度升级,该板块是最直接的反转受益方。
3.5 金融:摩根大通(JPM)338.21 美元,-2.31%
- 软件缺陷导致交易延迟、宕机报告激增。在收益率曲线陡峭化本应利好银行的背景下,运营风险事件压制估值。
3.6 单票风险:Summit Therapeutics(SMMT)11.82 美元,-16.47%
- 为当日标普成分中跌幅最大个股。生物科技单票波动与大盘无关,但提示当前市场对利空的定价极为迅速。
板块层面:XLK -3.24%、XLF -0.85%、XLE -1.96%,科技显著跑输,防御性板块相对抗跌。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)103.03 美元,-7.70%
SEC 8-K 原文核实(11-16 提交,报告期 11-14):
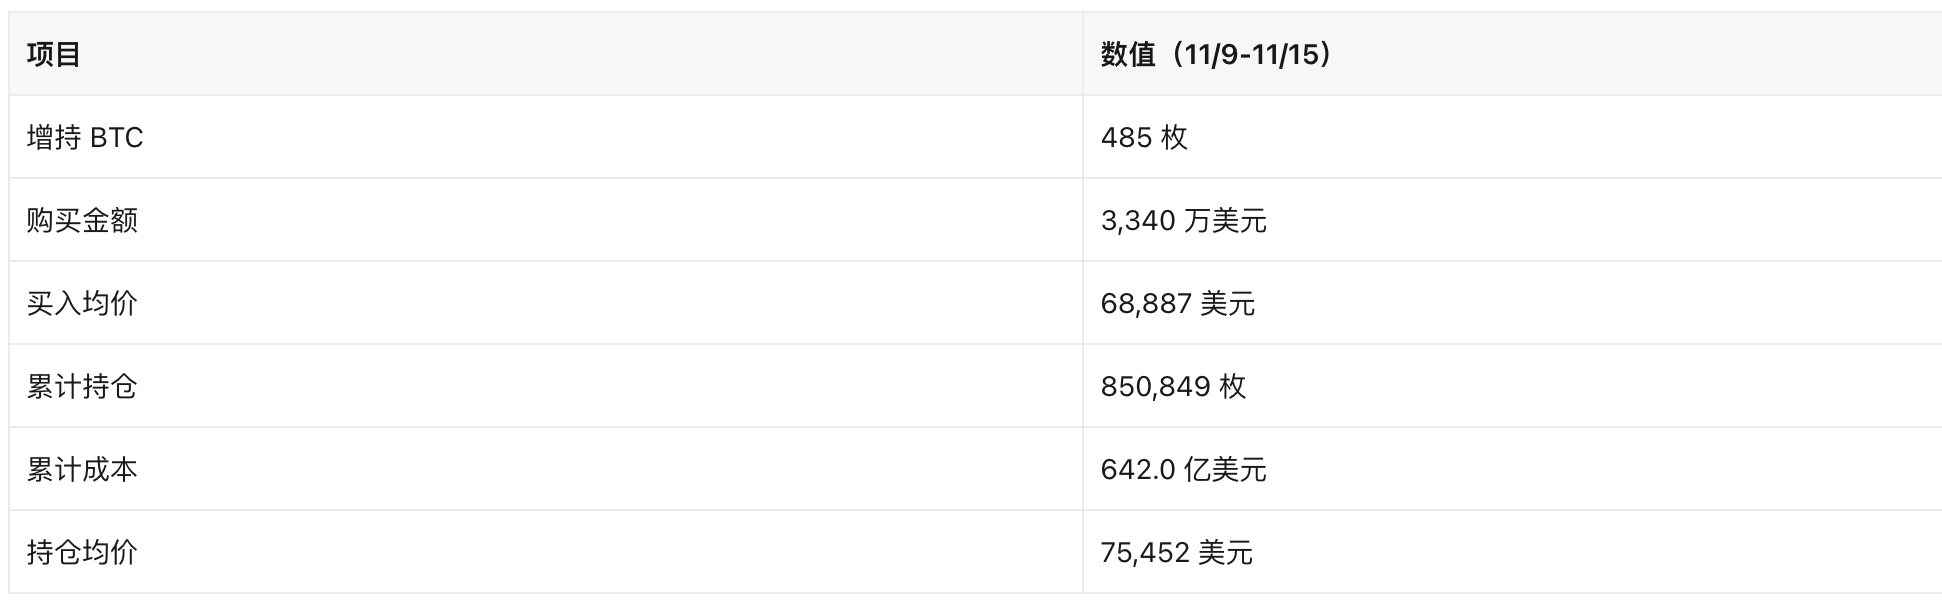
- 持仓浮亏:按 BTC 最新价 64,499 美元计,持仓市值 548.8 亿美元,较 642.0 亿美元成本低 93.2 亿美元(-14.5%)。均价 75,452 美元已明显高于现价,这是"越跌越买"模式当前最大的账面压力。
- mNAV(市值/持币市值)约 0.79 倍:Nasdaq 接口的市值字段停留在 11-13(471.4 亿美元 / 111.62 美元,约 4.223 亿股),按其股数折算 11-16 收盘 103.03 美元对应市值约 435.1 亿美元;435.1 ÷ 548.8 = 0.79,折价约 21%(该口径未计债务与优先股,非标准 EV/NAV)。
- 融资结构转向:本周 ATM 仅卖出 2,087,040 股 MSTR,净筹资 2.447 亿美元;其中 2.063 亿美元用于回购 STRC 优先股,仅 3,340 万美元用于买币,500 万美元留存现金。同期回购 STRC 2,282,510 股、耗资 2.281 亿美元。STRC 12 月股息率维持 12%。
- 结构性利空:MSCI 已确认将 MSTR 从指数中剔除,被动基金须在 11 月 30 日前卖出;Metaplanet 同批被剔除。这一技术性卖压与基本面折价叠加,是本周 MSTR 跑输 BTC 的主因。
4.2 其他 DAT 与持仓公司
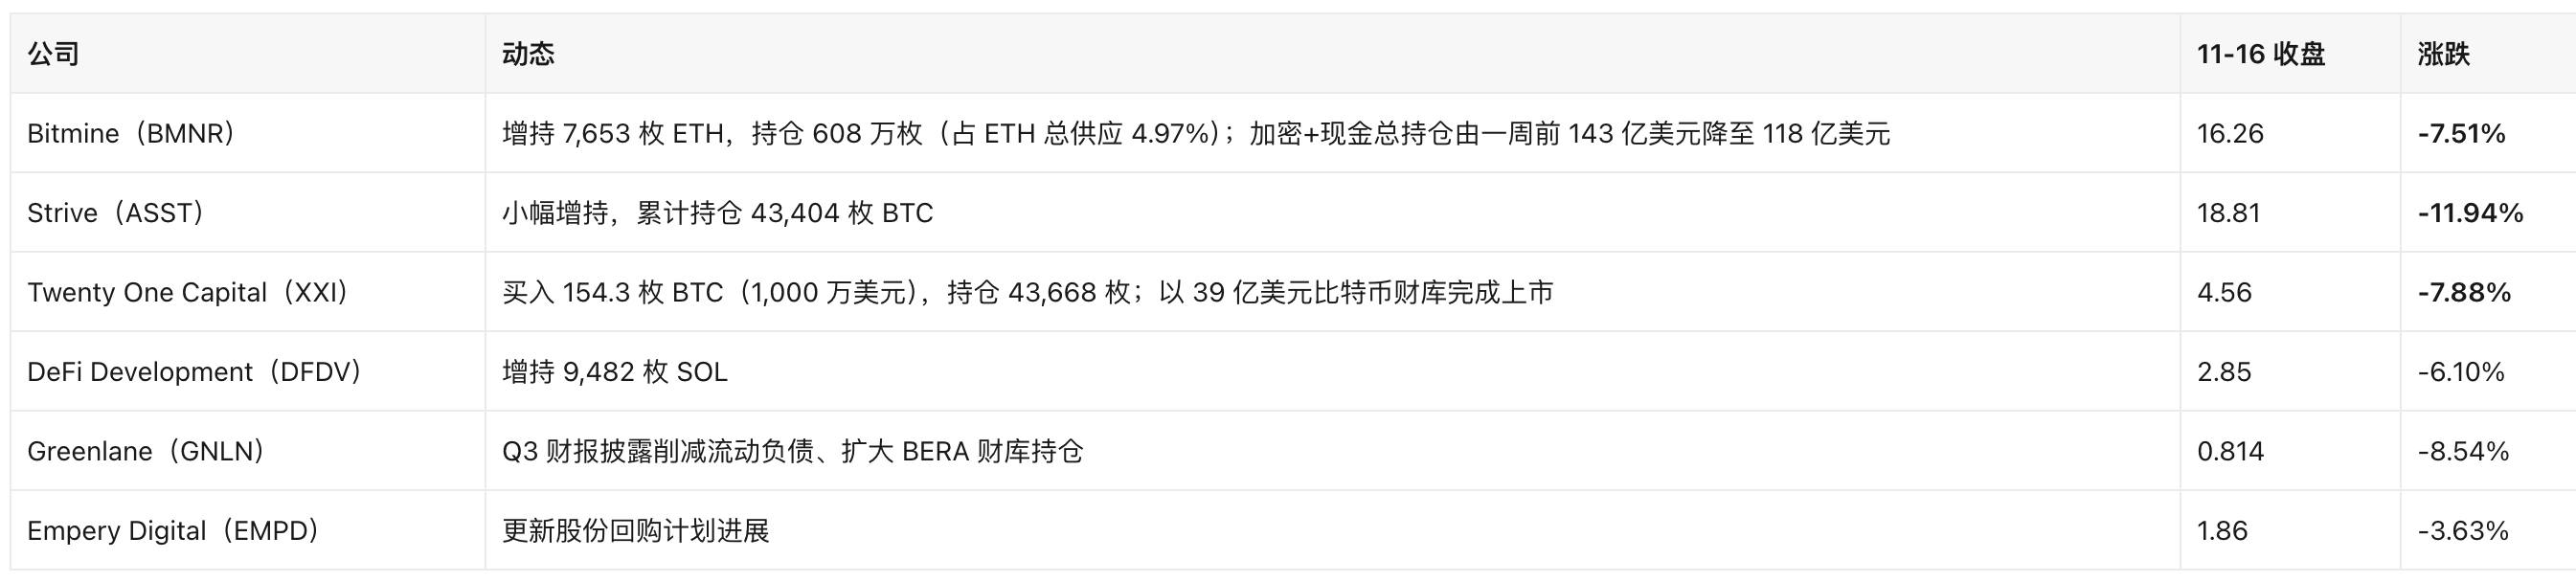
- XXI 的会计特征值得记录:Q3 净利润 10.87 亿美元绝大部分来自 BTC 公允价值变动,而非经营;股价自高点已回吐其中大部分收益。这印证了"公允价值会计准则"如何放大 DAT 公司的利润表波动。
4.3 加密美股观察名单新增
- Twenty One Capital(XXI):Jack Mallers 主导,通过 SPAC 路径以 39 亿美元 BTC 财库上市,是本期规模最大的新上市 DAT 标的。需跟踪其锁定期安排与后续融资工具。
- Super League Enterprise(SLE,4.09 美元,+0.74%):宣布任命比特币财库运营者 Jesse Myers 为候任 CIO,配合此前公告的 Metaplanet 交易推进"比特币财库"转型;同期以每股 4 美元募资 60 万美元。属典型"小市值转型 + 借壳式合作"路径,规模极小、稀释风险高。
- Greenlane(GNLN):以 BERA(Berachain)为核心的财库策略,属非 BTC 财库的差异化样本,需观察其可持续性。
4.4 泛加密美股
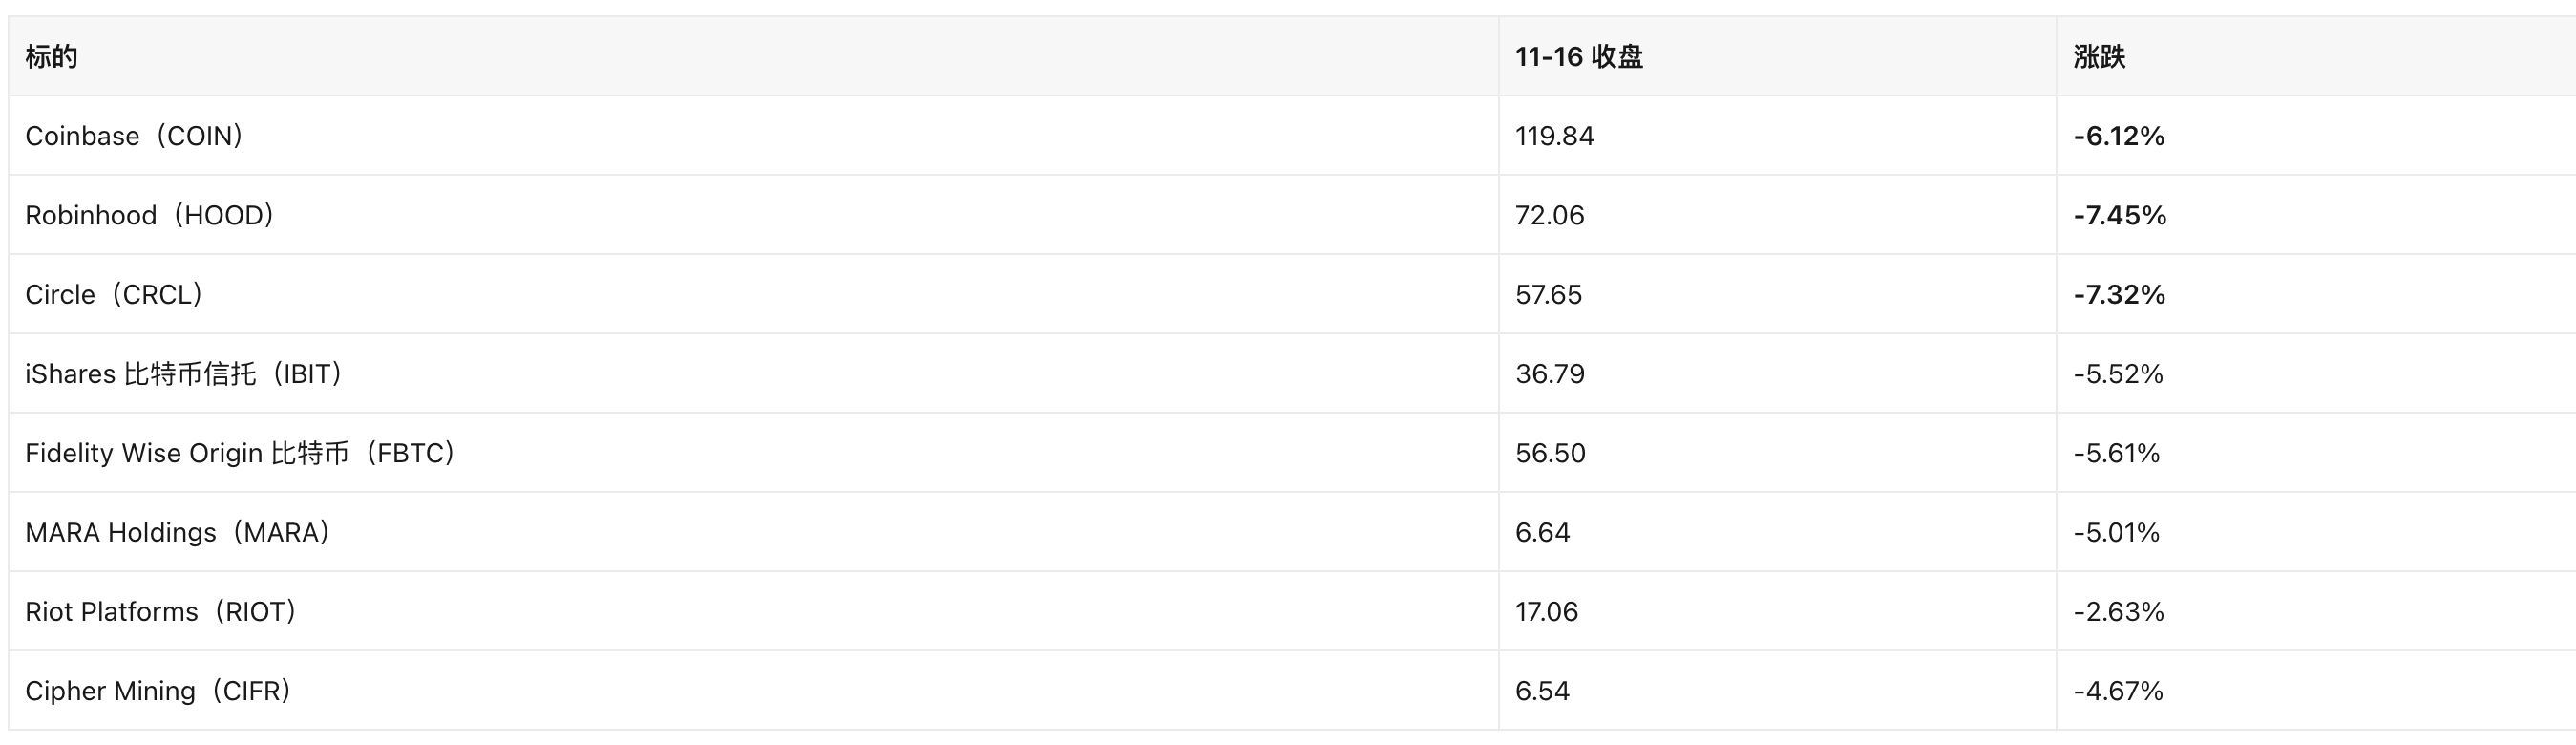
- ETF 资金流:上周(11/9-11/13)美国现货比特币 ETF 净流出 10.7 亿美元,为连续第二周净流出;截至 11/13 已连续 7 个交易日净流出,7 日累计 19.1 亿美元。IBIT 两周累计流出 23.5 亿美元,但年内仍为正流入。11-16 单日数据按 T+1 披露,截稿时尚未公布。
- 稳定币:稳定币总市值出现自 2022 年 Terra-Luna 崩盘以来最大幅度收缩;交易者在比特币跌至四个月低点时赎回稳定币。Circle 单日跌 7.32%,与其"利率敏感 + 规模收缩"双重属性一致。
- 矿企:英伟达动荡正在检验矿企的 AI/HPC 转型融资计划。RIOT 跌幅最小(-2.63%),相对抗跌或与其 HPC 业务占比相关。
4.5 监管与会计驱动
- 《CLARITY 法案》停滞:参议院在会期内未能推进,特朗普前加密顾问 Patrick Witt 称其"输给了时间",规则制定权回到 SEC/CFTC;特朗普计划周四会见参议员试图破局。对 DAT 公司而言,这意味着"合规溢价"预期落空。
- Custodia 败诉:最高法院驳回其直接获得美联储主账户的请求,加密机构与传统银行
美股
Chào mừng tham gia cộng đồng chính thức của Odaily


Bài viết đề xuất