






Microsoft tăng vọt, Google lao dốc, cổ phiếu lưu trữ tăng đồng loạt: Giao dịch AI bắt đầu đặt câu hỏi, khi nào tiền sẽ quay trở lại?


Vào ngày 28 tháng 10, thị trường chứng khoán Mỹ đã đưa ra một số câu trả lời hoàn toàn khác nhau xoay quanh AI. Cổ phiếu Microsoft sau khi công bố báo cáo tài chính đã có lúc tăng hơn 6%, sau đó thu hẹp đà tăng; Google dù đóng cửa tăng 1,34%, nhưng sau khi công bố báo cáo tài chính đã có lúc giảm gần 10% trong phiên giao dịch ngoài giờ; Oracle không công bố báo cáo tài chính quý mới, nhưng nhờ cập nhật mục tiêu kinh doanh và dòng tiền cho những năm tới, đã đóng cửa tăng 10,58% trong ngày. Cùng lúc đó, nhóm cổ phiếu lưu trữ nhìn chung khởi sắc.
Nếu chỉ so sánh tốc độ tăng trưởng, diễn biến này không dễ giải thích. Doanh thu Azure của Microsoft tăng 48% so với cùng kỳ, tốc độ tăng trưởng của Google Cloud thậm chí đạt 103%, nhưng Google - công ty có mảng kinh doanh đám mây tăng nhanh hơn - lại bị bán tháo mạnh hơn. Mức tăng của Oracle cũng cho thấy, thị trường đã quan tâm vượt ra ngoài việc doanh nghiệp đang đầu tư bao nhiêu vốn, mở rộng đến việc liệu những khoản đầu tư này có thể tạo ra doanh thu, lợi nhuận và dòng tiền có thể kiểm chứng hay không, cũng như nhà đầu tư còn phải chờ đợi bao lâu.
Thị trường không đột nhiên ngừng lạc quan về AI, nhưng tiêu chí đánh giá đang trở nên cụ thể hơn. Đơn hàng của Microsoft có thể hỗ trợ mở rộng liên tục hay không, tăng trưởng kinh doanh của Google khi nào mới chuyển hóa thành dòng tiền của tập đoàn, các nhà sản xuất lưu trữ có thể duy trì lợi nhuận nhờ hạn chế nguồn cung hay không, và liệu điểm uốn dòng tiền mà Oracle cam kết có xuất hiện đúng hạn hay không - những câu hỏi này đang chia câu chuyện AI vốn tưởng chừng giống nhau thành các lộ trình định giá khác nhau.
1. Microsoft: Tăng trưởng Azure có đơn hàng hỗ trợ, nhưng chi phí mở rộng đang gia tăng
Doanh thu quý tài chính đầu tiên năm tài chính 2027 của Microsoft đạt 92,28 tỷ USD, tăng 19% so với cùng kỳ, cao hơn mức dự báo khoảng 90,7 tỷ USD của thị trường; lợi nhuận trên mỗi cổ phiếu không theo GAAP đạt 4,89 USD, cũng vượt mức dự báo khoảng 4,73 USD. Tuy nhiên, thay đổi đáng chú ý hơn trong báo cáo tài chính này là lần đầu tiên Microsoft công bố doanh thu USD trong một quý của Azure: 33,17 tỷ USD, tăng 48% so với cùng kỳ, cao hơn mức dự báo khoảng 32,32 tỷ USD do StreetAccount tổng hợp. Thị trường vốn dự báo tốc độ tăng trưởng khoảng 44%, trong khi quý trước tốc độ tăng trưởng là 43%.
Với con số này, tăng trưởng của Azure dễ được đo lường trực tiếp hơn. Theo dữ liệu Microsoft công bố, doanh thu Azure đã vượt một phần ba tổng doanh thu trong quý của công ty. Đối với nhà đầu tư, điều này không chỉ có nghĩa là mảng kinh doanh đám mây tiếp tục tăng tốc, mà còn khiến mối liên hệ giữa đầu tư hạ tầng AI và doanh thu kinh doanh thực tế trở nên rõ ràng hơn. Tuy nhiên, tăng trưởng doanh thu chỉ có thể trả lời việc đầu tư đang tạo ra bao nhiêu hoạt động kinh doanh, chưa thể tự nó giải thích những doanh thu này cuối cùng để lại bao nhiêu lợi nhuận và tiền mặt.
Một căn cứ khác mà Microsoft có thể cung cấp cho việc tiếp tục mở rộng là đơn hàng khách hàng đã tích lũy. Nghĩa vụ thực hiện còn lại thương mại trong quý này tăng 73% lên 677 tỷ USD, thời hạn trung bình khoảng 2,3 năm, trong đó khoảng 30% dự kiến sẽ được ghi nhận thành doanh thu trong 12 tháng tới. Ban lãnh đạo đồng thời dự báo, tính theo tỷ giá cố định, tốc độ tăng trưởng doanh thu Azure trong quý tài chính thứ hai sẽ đạt 49% đến 50%. Những dữ liệu này cung cấp cửa sổ quan sát tương đối rõ ràng cho doanh thu tương lai, đồng thời giải thích tại sao Microsoft vẫn có động lực tiếp tục mở rộng trung tâm dữ liệu và nguồn cung năng lực tính toán.
Tương ứng với đó, chi tiêu vốn vẫn đang tăng nhanh. Chi tiêu vốn của Microsoft trong quý này là 45,2 tỷ USD, bao gồm 7,4 tỷ USD thuê tài chính, thấp hơn mức dự báo 50,67 tỷ USD của StreetAccount. Công ty giải thích, một phần chênh lệch đến từ việc giao hàng tủ rack của bên thứ ba bị trì hoãn sang nửa cuối năm; ban lãnh đạo dự báo chi tiêu vốn quý tài chính thứ hai sẽ vượt 50 tỷ USD, cả năm dương lịch 2026 khoảng 170 tỷ USD, đầu tư nửa cuối năm sẽ tiếp tục tăng tốc. Chi phí bộ nhớ và lưu trữ tăng cũng có thể đẩy chi phí xây dựng lên cao hơn.
Do đó, không thể vì chi tiêu vốn trong quý thấp hơn dự báo mà hiểu rằng Microsoft bắt đầu thu hẹp đầu tư AI. Trì hoãn giao hàng sẽ ảnh hưởng đến nhịp độ ghi nhận chi tiêu, nhưng không nhất thiết thay đổi kế hoạch xây dựng tổng thể. Điều thực sự cần quan sát là, khi đầu tư tiếp tục tăng, liệu doanh thu và lợi nhuận của Azure có theo kịp hay không.
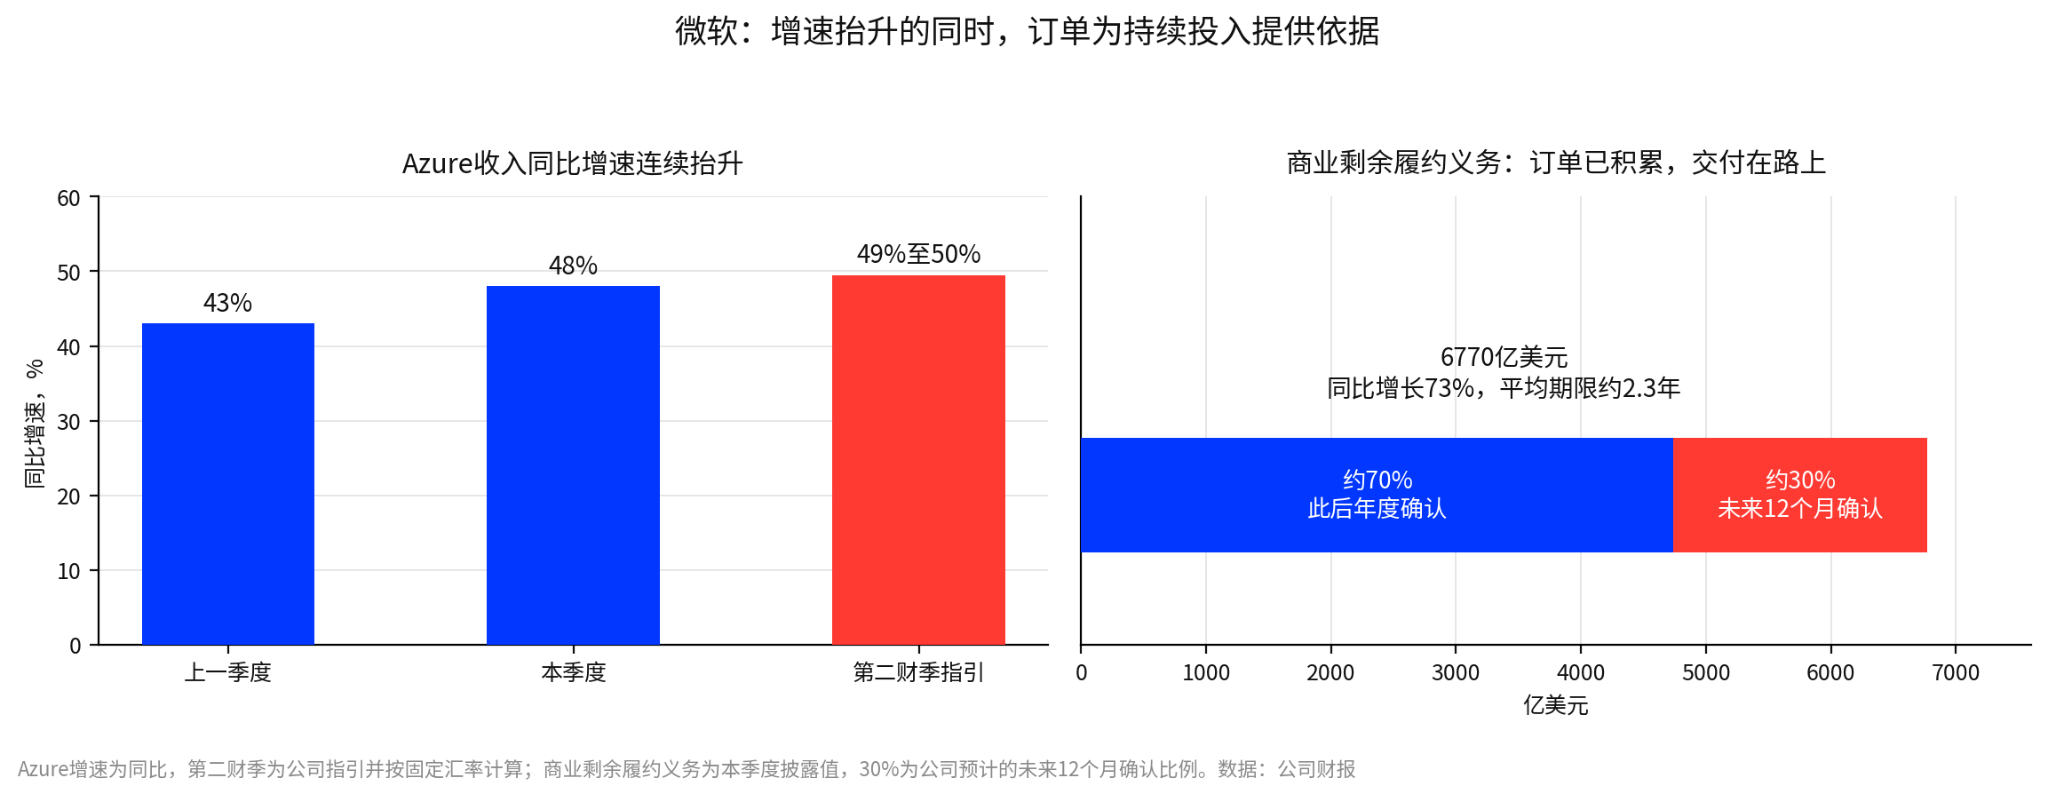
Hình 1: Tốc độ tăng trưởng doanh thu Azure so với cùng kỳ và cơ cấu nghĩa vụ thực hiện còn lại thương mại. Ghi chú: Tốc độ tăng trưởng quý tài chính thứ hai là hướng dẫn của công ty, tính theo tỷ giá cố định; khoảng 30% nghĩa vụ thực hiện còn lại thương mại là tỷ lệ ghi nhận trong 12 tháng tới mà công ty dự báo.
Hiện tại đã xuất hiện một số áp lực đáng lưu ý. Biên lợi nhuận gộp mảng kinh doanh đám mây của Microsoft trong quý này là 66%, giảm so với cùng kỳ, ban lãnh đạo dự báo quý tài chính thứ hai sẽ giảm thêm xuống khoảng 65%, một trong những nguyên nhân là cơ cấu doanh thu nghiêng về Azure. Dòng tiền tự do là 18,63 tỷ USD, cũng thấp hơn 19,64 tỷ USD của quý trước. Khi việc mua sắm trung tâm dữ liệu, máy chủ, chip và bộ nhớ tiếp tục mở rộng, ngay cả khi đơn hàng đầy đủ, chi phí cũng có thể đi trước việc thu hồi doanh thu trong một thời gian.
Điều này giúp hiểu tại sao cổ phiếu Microsoft từ mức tăng hơn 6% trong phiên ngoài giờ, thu hẹp xuống mức tăng khoảng 2,9% vào khoảng 19 giờ 59 phút ngày 28 theo giờ miền Đông. Thị trường công nhận tăng trưởng và quy mô đơn hàng của Azure, nhưng cũng đang cân nhắc lại chi phí cần thiết cho tăng trưởng. Tiếp theo, điều quan trọng không chỉ là liệu Azure có thể duy trì tốc độ tăng trưởng gần 50% hay không, mà còn là biên lợi nhuận gộp mảng kinh doanh đám mây có tiếp tục giảm hay không, và dòng tiền tự do có thể duy trì sức bền dưới quy mô chi tiêu vốn lớn hơn hay không. Đơn hàng khiến tăng trưởng của Microsoft có căn cứ hơn, nhưng không thể thay thế việc kiểm tra lợi nhuận đầu tư.
2. Google: Kinh doanh đám mây tăng 103%, tại sao vẫn khó xóa bỏ lo ngại về dòng tiền?
Nếu chỉ nhìn mảng kinh doanh đám mây, kết quả quý ba của Google không hề yếu. Doanh thu của Alphabet là 127,58 tỷ USD, tăng 25% so với cùng kỳ, thấp hơn một chút so với dự báo 128,22 tỷ USD của thị trường; doanh thu tìm kiếm và quảng cáo khác là 63,3 tỷ USD, tăng 12% so với cùng kỳ, cũng thấp hơn dự báo. Lợi nhuận hoạt động của công ty đạt 40,6 tỷ USD, tăng 30% so với cùng kỳ, biên lợi nhuận hoạt động là 31,8%. Doanh thu Google Cloud tăng 103% so với cùng kỳ lên 30,7 tỷ USD, biên lợi nhuận hoạt động từ 23,7% cùng kỳ năm trước tăng lên 36,2%, lượng đơn hàng tồn đọng đạt 561 tỷ USD, trong đó hơn 55% dự kiến sẽ được ghi nhận trong 24 tháng tới.
Những dữ liệu này cho thấy, mảng kinh doanh đám mây của Google không chỉ tăng nhanh, khả năng sinh lời cũng đang cải thiện, quy mô đơn hàng tương lai cũng đáng kể. Vấn đề là, tăng trưởng ở cấp độ kinh doanh vẫn chưa chuyển hóa thành dòng tiền dồi dào hơn ở cấp độ tập đoàn. Đối với các công ty đang xây dựng hạ tầng AI quy mô lớn, tăng trưởng doanh thu và thu hồi tiền mặt không phải là một. Nhu cầu khách hàng có thể trước tiên thể hiện trong đơn hàng và doanh thu, trong khi chi tiêu cho máy chủ, trung tâm dữ liệu và thiết bị liên quan có thể xảy ra sớm hơn.
Dòng tiền tự do quý ba của Google là âm 9,07 tỷ USD, âm liên tiếp quý thứ hai, mở rộng thêm so với mức âm 5,86 tỷ USD của quý trước, cũng thấp hơn rõ rệt so với dự báo khoảng âm 2,7 tỷ USD của thị trường. Chi tiêu vốn cùng kỳ tăng từ 44,92 tỷ USD quý hai lên 51,36 tỷ USD. Công ty duy trì hướng dẫn chi tiêu vốn cả năm 2026 từ 195 tỷ đến 205 tỷ USD, và dự báo năm 2027 sẽ tăng rõ rệt.
Nói cách khác, Google vẫn duy trì tăng trưởng cao, khoảng cách xuất hiện giữa tăng trưởng và dòng tiền. Doanh thu Google Cloud tăng gấp đôi, biên lợi nhuận cải thiện, cho thấy nhu cầu mới đang chuyển hóa thành kết quả kinh doanh; nhưng quy mô chi tiêu vốn của tập đoàn cũng rất lớn, dòng tiền tự do vẫn âm, nhà đầu tư do đó khó chỉ dựa vào tăng trưởng cao của mảng kinh doanh đám mây để phán đoán khi nào đầu tư AI tổng thể có thể hoàn tất thu hồi.
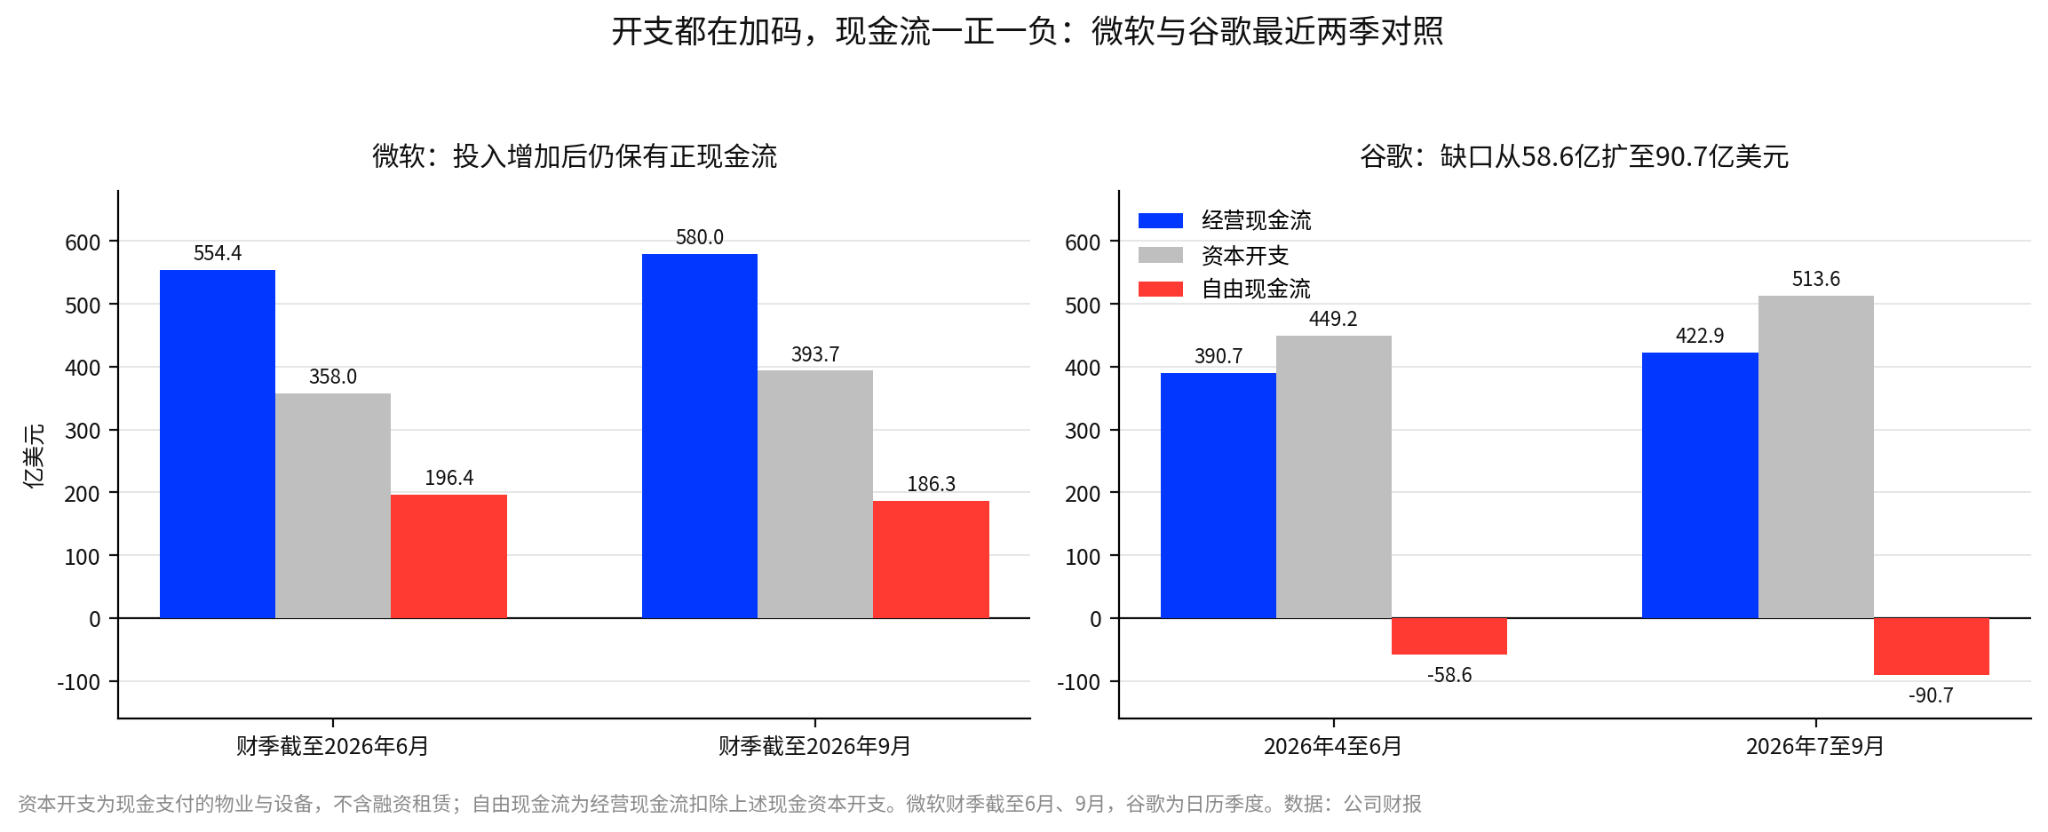
Hình 2: So sánh dòng tiền hoạt động, chi tiêu vốn và dòng tiền tự do của Microsoft và Google trong hai quý gần nhất, đơn vị tỷ USD. Ghi chú: Chi tiêu vốn trong hình là tài sản và thiết bị thanh toán bằng tiền mặt, không bao gồm thuê tài chính; chi tiêu vốn 45,2 tỷ USD của Microsoft được đề cập trong bài bao gồm 7,4 tỷ USD thuê tài chính, hai tiêu chuẩn tính toán khác nhau.
Từ góc độ dòng tiền so sánh, sự khác biệt giữa hai công ty sẽ trực quan hơn. Tính theo chi tiêu vốn bằng tiền mặt, dòng tiền hoạt động của Microsoft tăng từ 55,44 tỷ USD lên 58,0 tỷ USD, sau khi trừ 39,37 tỷ USD chi tiêu vốn bằng tiền mặt, dòng tiền tự do vẫn còn 18,63 tỷ USD, chỉ giảm nhẹ so với quý trước. Dòng tiền hoạt động của Google là 42,29 tỷ USD, thấp hơn chi tiêu vốn 51,36 tỷ USD, dòng tiền tự do do đó xuất hiện khoảng trống 9,07 tỷ USD, mở rộng thêm so với quý trước.
Điều này không có nghĩa là đầu tư AI của Microsoft chắc chắn hiệu quả hơn Google, cũng không thể chỉ dựa vào dòng tiền một quý để phán đoán lợi nhuận dài hạn của hai công ty. Điều nó tiết lộ là, nhịp độ đầu tư mà hai công ty hiện có thể chịu đựng không giống nhau: Microsoft sau chi tiêu vốn quy mô lớn vẫn giữ được dòng tiền tự do dương, Google cần dùng nhiều tiền mặt hơn để hỗ trợ xây dựng. Đối với nhà đầu tư





