






Kimi母公司据报筹备赴港IPO,估值约500亿美元!可灵AI也来了


- Quan điểm cốt lõi: Moonshot AI chạy đua IPO tại Hồng Kông với định giá khoảng 50 tỷ USD, Kling AI đồng thời chuẩn bị niêm yết, đánh dấu việc tư bản hóa AI trên sàn Hồng Kông chuyển từ cá biệt sang hàng loạt; tỷ lệ giá trên doanh thu (P/S) khoảng 50 lần trên thị trường sơ cấp vượt xa các công ty cùng ngành trên thị trường thứ cấp, bản chất là đặt cược vào tốc độ tăng trưởng ARR, quyền định giá trong giai đoạn cửa sổ đáng giá hơn chính cửa sổ đó.
- Yếu tố then chốt:
- Định giá Moonshot AI tăng từ khoảng 10 tỷ USD lên khoảng 50 tỷ USD trong một năm, ARR tăng từ khoảng 300 triệu USD vào tháng 6 lên khoảng 1 tỷ USD, công ty dự kiến đạt 2 tỷ USD vào tháng 12, tỷ lệ P/S tĩnh khoảng 50 lần.
- Tỷ lệ P/S tĩnh của Zhipu trên thị trường thứ cấp khoảng 22 lần, khoảng cách định giá giữa thị trường sơ cấp và thứ cấp cần được lấp đầy bằng tốc độ tăng trưởng ARR siêu nhanh hoặc định giá IPO hạ nhiệt, ARR tháng 12 là mốc kiểm chứng cốt lõi.
- Ba quý đầu năm, Hồng Kông có 116 thương vụ IPO, huy động hơn 388 tỷ HKD lập kỷ lục cùng kỳ, 19 công ty công nghệ chuyên biệt theo Chương 18C niêm yết, hơn 600 đơn đăng ký đang xếp hàng, tính khan hiếm bước vào giai đoạn đếm ngược.
- Kling AI hoàn tất gọi vốn 2,8 tỷ USD vào tháng 7 năm nay với định giá trước đầu tư khoảng 15 tỷ USD, dự kiến huy động ít nhất 1 tỷ USD, sau khi Sora đóng cửa, các nhà sản xuất video AI Trung Quốc tranh giành khoảng trống thị trường.
- Dòng vốn Nam hướng (Southbound) ròng trong năm đạt 428,2 tỷ HKD, Zhipu dẫn đầu với mua ròng 40 tỷ HKD, người mua biên cho cổ phiếu AI mới nhiều khả năng vẫn đến từ nhóm vốn này.
- Cổ phiếu Kuaishou giảm hơn 50% trong năm, công ty mẹ yếu có thể kìm hãm định giá Kling, nhưng việc tách niêm yết cũng cho mảng video AI lần đầu có cơ hội định giá độc lập.
Không ít người dùng Kimi để viết báo cáo hay theo dõi các bài viết dài, nhưng không nhiều người biết rằng công ty mẹ của nó vẫn chưa niêm yết. Ngày 6 tháng 10, Bloomberg đã đưa vấn đề này ra ánh sáng: Moonshot AI (月之暗面) được báo cáo đã hoàn tất vòng gọi vốn tư nhân cuối cùng trước khi IPO, với định giá khoảng 50 tỷ USD — trong vòng một năm, tăng khoảng gấp năm lần từ mức khoảng 10 tỷ USD; cùng ngày, Kuaishou cũng đưa tài sản AI giá trị nhất của mình là Kling AI lên đường ray IPO. Đây không phải hai tin tức cổ phiếu mới đơn lẻ, mà là tín hiệu cho thấy quá trình tư bản hóa AI trên thị trường chứng khoán Hồng Kông đang chuyển từ cá biệt sang hàng loạt: cửa sổ là có thật, và sự cạnh tranh trong cửa sổ đó cũng là có thật.
1. Chuyện gì đã xảy ra: Hai tin tức, một tín hiệu
Theo Bloomberg đưa tin, Moonshot AI đã hoàn tất vòng gọi vốn tư nhân cuối cùng trước khi niêm yết với định giá khoảng 50 tỷ USD, công ty đã bắt đầu chuẩn bị cho các cuộc trao đổi về ý định của nhà đầu tư, dự kiến sẽ tiến hành các cuộc họp sơ bộ ngay trong tháng này; trước đó theo báo cáo, công ty đã nộp đơn xin niêm yết lên Sở giao dịch chứng khoán Hồng Kông (HKEX) một cách bảo mật, với Bank of America làm điều phối viên tổng thể, CICC, Deutsche Bank và Goldman Sachs làm ngân hàng bảo lãnh. Báo cáo cho biết các cuộc thảo luận vẫn đang diễn ra và thời điểm IPO có thể thay đổi; Moonshot AI chưa phản hồi yêu cầu bình luận.
Cùng ngày, theo Bloomberg đưa tin, Kling AI đang hợp tác với CICC, Goldman Sachs và UBS để chuẩn bị cho IPO tại Hồng Kông, mục tiêu niêm yết sớm nhất là vào năm sau, dự kiến huy động ít nhất 1 tỷ USD; các chi tiết vẫn có thể thay đổi, Goldman Sachs và UBS từ chối bình luận. Ngoài ra, theo báo cáo trước đó của The Information, cơ quan quản lý đã khởi động điều tra về an ninh dữ liệu đối với DeepSeek và Moonshot AI — liệu điều này có ảnh hưởng đến định giá hay lộ trình thời gian hay không, hiện chưa có kết luận công khai.
Hai tin tức cùng được đưa ra trong một ngày, chúng tôi có xu hướng cho rằng đây không phải là sự trùng hợp: khả năng tiếp nhận của thị trường cổ phiếu mới Hồng Kông hiện tại, kênh của Chương 18C, và sở thích của dòng vốn Nam tiến, cùng nhau tạo thành một cửa sổ có thể không tồn tại lâu dài. Đối với các công ty đang chuẩn bị, việc nộp đơn trước không phải là giành được thời gian, mà là quyền định giá.
2. Định giá: Tỷ lệ giá trên doanh thu 50 lần không phải là định giá, mà là một thỏa thuận cá cược
Trước tiên hãy nhìn vào đường cong này: theo tổng hợp từ các báo cáo công khai, từ tháng 1 đến tháng 2 có ba vòng gọi vốn liên tiếp, định giá tăng từ 10 tỷ USD lên 18 tỷ USD; sau vòng Series D vào tháng 5 khoảng 20 tỷ USD; một vòng vào mùa hè khoảng 31,5 tỷ USD (có báo cáo khác cho rằng vòng sau đó khoảng 35 tỷ USD, có sự khác biệt về số liệu); vòng mới nhất khoảng 50 tỷ USD. Một năm tăng khoảng gấp năm lần.
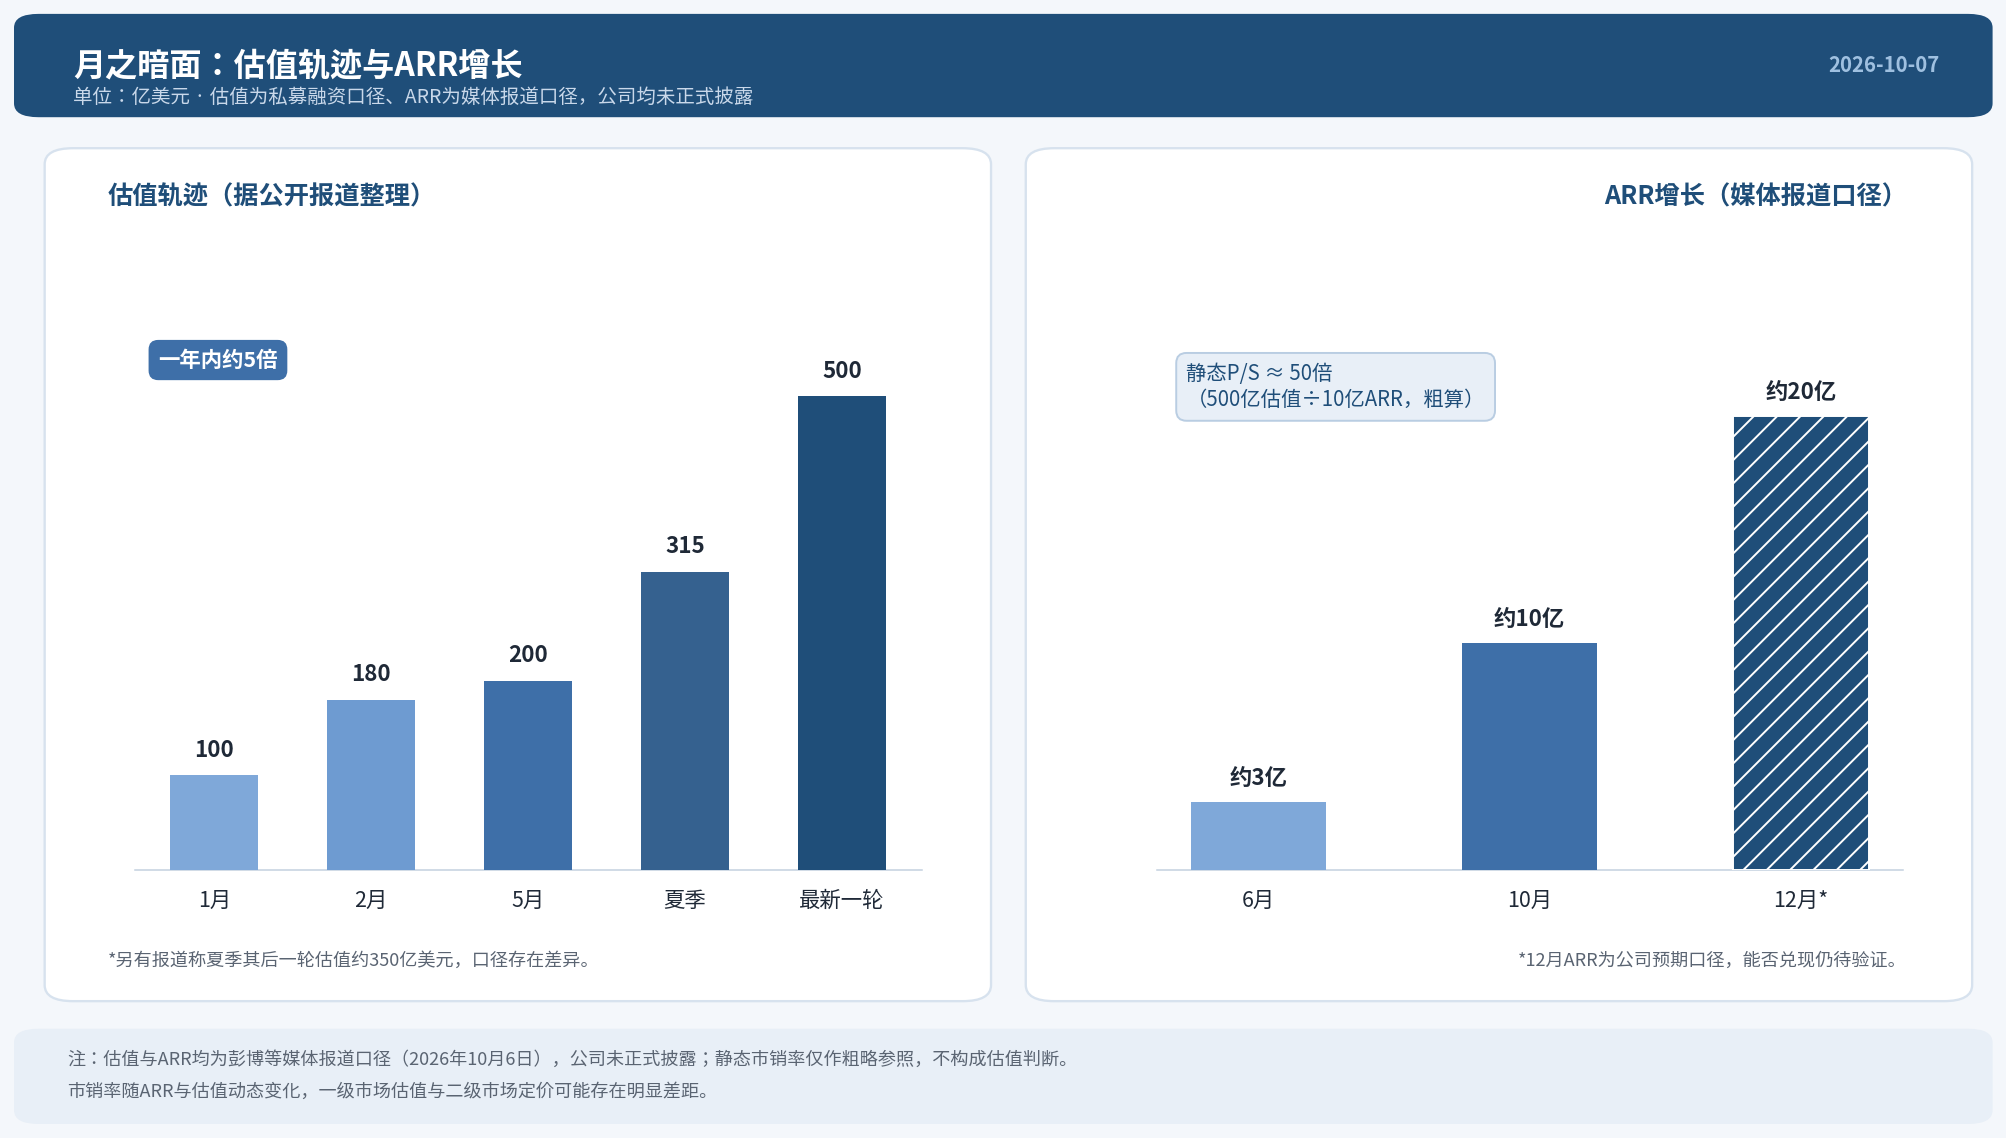
Câu chuyện hỗ trợ là tốc độ tăng trưởng doanh thu, không phải quy mô doanh thu. Theo Bloomberg đưa tin, ARR đã tăng từ khoảng 300 triệu USD vào tháng 6 lên khoảng 1 tỷ USD hiện tại, công ty dự kiến có thể đạt 2 tỷ USD vào tháng 12 — lưu ý đây là quan điểm dự báo của công ty. Về mô hình kinh doanh, phía C là đăng ký phân cấp của Kimi, phía B là cung cấp năng lực công nghệ nền tảng cho doanh nghiệp, tháng 6 ra mắt sản phẩm agent Kimi Work, mô hình mã nguồn mở Kimi K3 ra mắt tháng 7 được báo cáo có các chỉ số đánh giá tương đương với các mô hình hàng đầu của OpenAI và Anthropic.
Quan điểm của chúng tôi là: tỷ lệ giá trên doanh thu tĩnh khoảng 50 lần mua không phải là Moonshot AI hiện tại, mà là một thỏa thuận cá cược về tốc độ hiện thực hóa ARR. Hãy làm hai phép tính thô: 50 tỷ USD so với 1 tỷ USD ARR, tĩnh khoảng 50 lần; ngay cả khi ARR tăng gấp đôi đúng như dự kiến lên 2 tỷ USD, tỷ lệ giá trên doanh thu kỳ hạn vẫn ở mức 25 lần. Hệ quy chiếu là thị trường thứ cấp: Zhipu (智谱) tính theo vốn hóa thị trường khoảng 313,4 tỷ HKD trong phiên ngày 6 tháng 10 và ARR khoảng 1,8 tỷ USD từ báo cáo giữa kỳ, tĩnh khoảng 22 lần. Bội số mà thị trường sơ cấp dành cho Moonshot AI cao hơn khoảng hai lần so với mức mà thị trường thứ cấp dành cho các đồng nghiệp đã niêm yết — khoảng cách ở giữa chỉ có thể được lấp đầy bằng hai thứ: hoặc ARR tiếp tục mở rộng với tốc độ vượt mức hiện tại, hoặc giá niêm yết giảm về neo thứ cấp. Thực chất của cuộc thảo luận về định giá IPO chính là cuộc đàm phán này; và nếu ARR tháng 12 đạt khoảng 2 tỷ USD, đó là nút nghiệm thu đầu tiên của thỏa thuận cá cược này.
3. Thị trường cổ phiếu mới Hồng Kông: Cửa sổ thực sự tồn tại, nhưng đang bị sử dụng dần
Báo cáo đánh giá quý 3 do KPMG công bố ngày 6 tháng 10 cho thấy (theo trích dẫn truyền thông): trong ba quý đầu năm có 116 đợt IPO, tổng số tiền huy động vượt 388 tỷ HKD, gấp hơn hai lần so với cùng kỳ năm ngoái, lập kỷ lục cao nhất cùng kỳ từ trước đến nay; số đơn xin niêm yết đang hoạt động vượt 600, cao hơn rõ rệt so với mức bình thường các năm trước; tổng số tiền huy động cả năm có khả năng đạt 500 tỷ HKD, nếu thành hiện thực sẽ phá kỷ lục năm 2010 là 427 tỷ HKD.
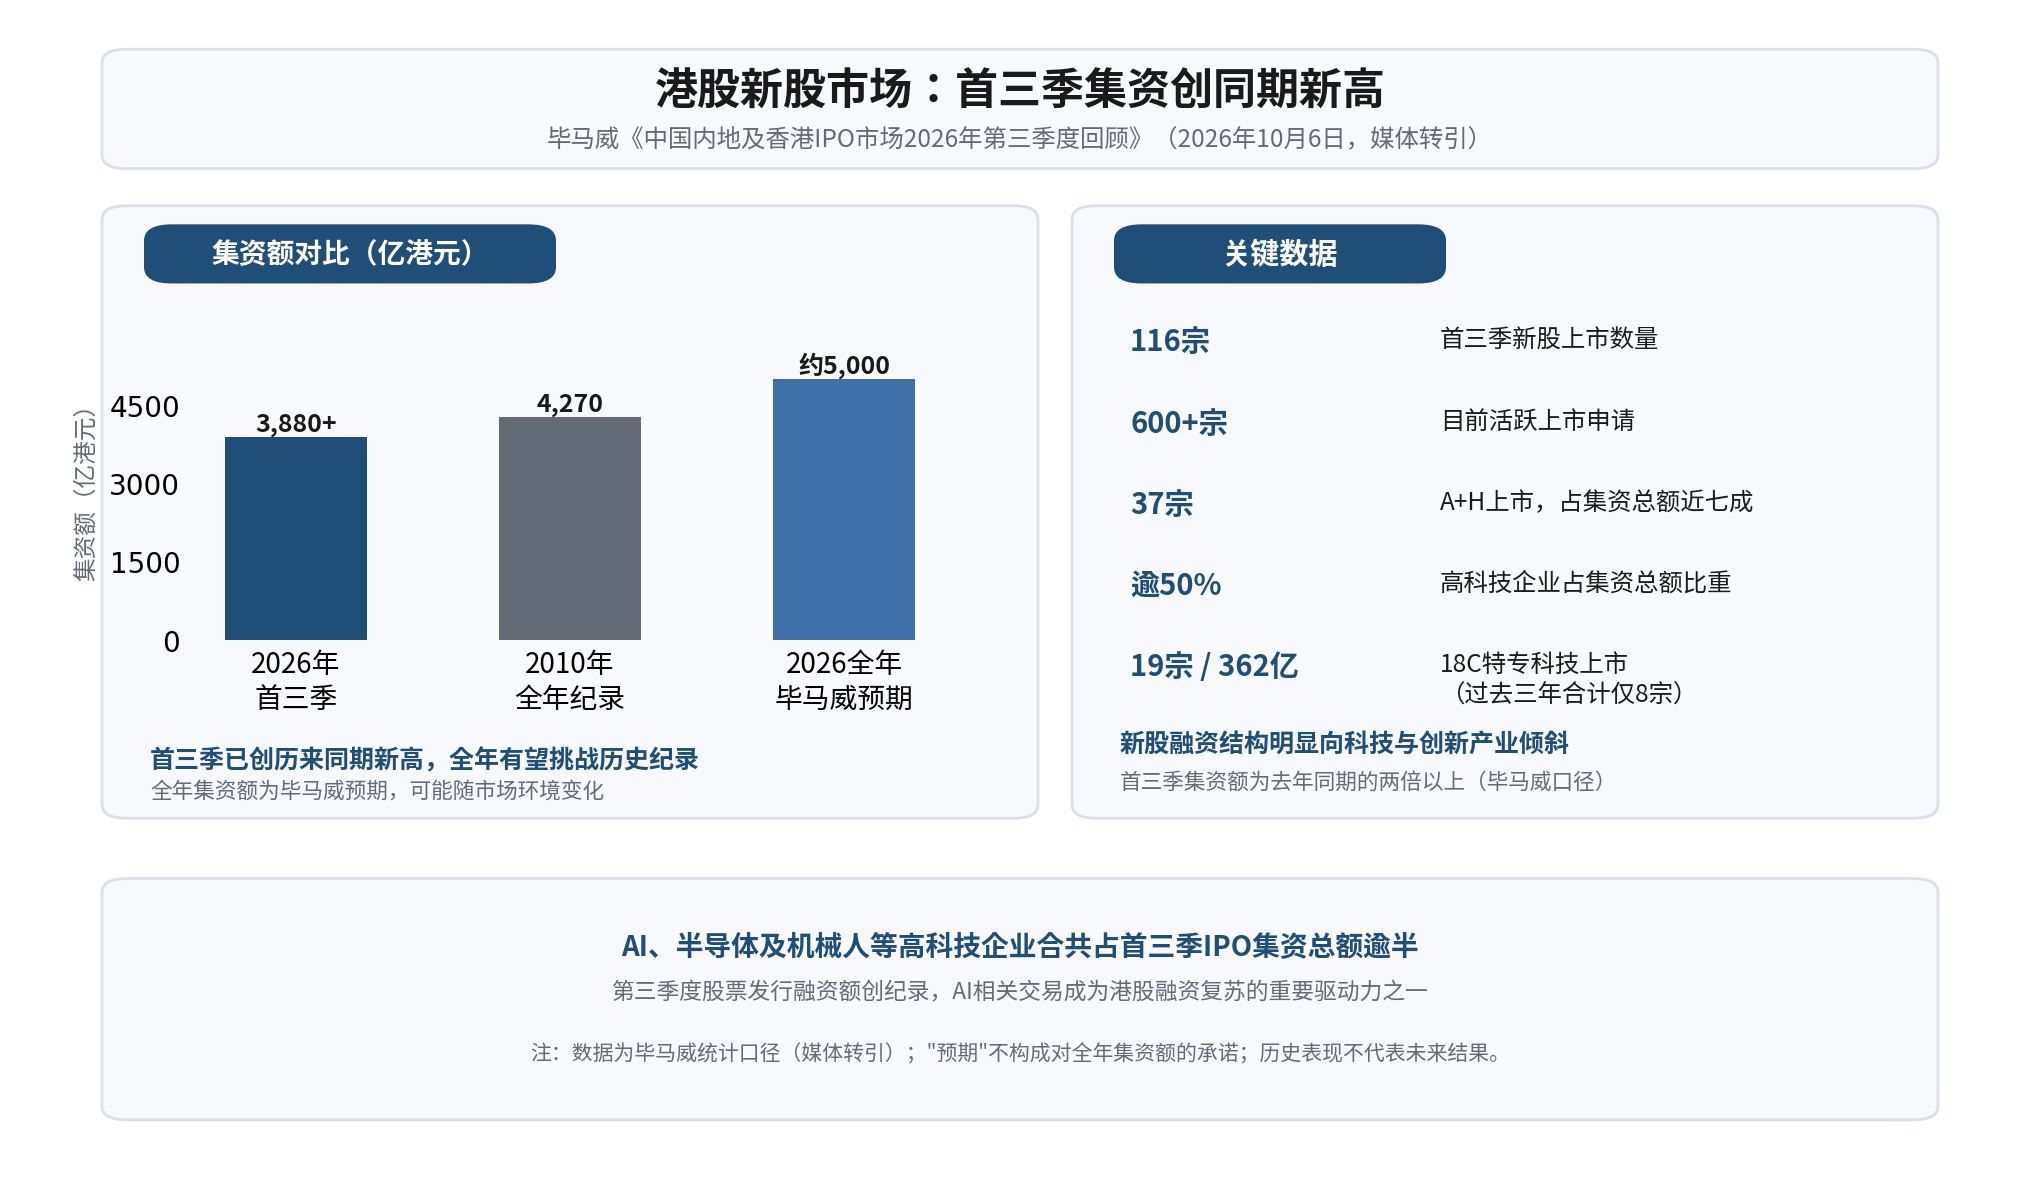 Về cấu trúc, có hai manh mối đáng chú ý: các doanh nghiệp công nghệ cao (AI, bán dẫn, robot) chiếm hơn một nửa tổng số tiền huy động, giá trị phát hành cổ phiếu trong quý 3 lập kỷ lục; các công ty công nghệ chuyên biệt theo Chương 18C có 19 công ty niêm yết trong kỳ, huy động 36,2 tỷ HKD, trong khi ba năm qua tổng cộng chỉ có 8 đợt. Đánh giá của chúng tôi về kênh 18C là: nó đã từ cửa dự phòng trở thành cửa chính, và một khi cửa chính mở ra, tính khan hiếm bắt đầu đếm ngược. Yêu cầu về tư cách niêm yết của 18C chủ yếu bao gồm các điều kiện liên quan đến vốn hóa thị trường, đầu tư R&D, và không lấy lợi nhuận làm điều kiện bắt buộc, do đó cung cấp con đường niêm yết cho các công ty công nghệ chuyên biệt vẫn đang trong giai đoạn đầu tư.; nhưng thông lượng của kênh càng lớn, phần bù khan hiếm mà một mục tiêu đơn lẻ có thể hưởng càng mỏng — các công ty nộp đơn năm nay được hưởng cửa sổ, các công ty nộp đơn năm sau có thể phải đối mặt với một danh mục phân bổ đã được lấp đầy.
4. Kling AI: Tiếp đạn cho cuộc chạy đua vũ trang, không phải là một sự thoái vốn đơn thuần
Kling AI ra mắt năm 2024, tập trung vào video AI tạo sinh. Theo Bloomberg đưa tin, sau khi OpenAI đóng cửa Sora, các nhà cung cấp dịch vụ Trung Quốc như Kling đang cố gắng tiếp nhận không gian thị trường mà Sora để lại; tháng 7 năm nay hoàn tất gọi vốn 2,8 tỷ USD, định giá trước đầu tư khoảng 15 tỷ USD, nhà đầu tư bao gồm Alibaba, Tencent và Baidu, cuối tháng 8 theo thông báo và báo cáo của Kuaishou còn hoàn tất thêm một vòng tăng vốn, hạn mức gọi vốn độc lập khởi động trong năm nay đã được sử dụng hết.
Đặt IPO của Kling vào bối cảnh cạnh tranh, cách hiểu của chúng tôi là: đây là hành vi tiếp đạn cho một cuộc chạy đua vũ trang, chứ không phải là sự thoái vốn đơn thuần của cổ đông. Seedance của ByteDance, Shengshu Technology (生数科技) (theo Bloomberg cũng đang lên kế hoạch niêm yết tại Hồng Kông), PixVerse (Aishi Technology 爱诗科技, tương tự) đều đang đặt cược trên cùng một đường đua; chi phí tính toán và dữ liệu cho video tạo sinh rất cao, yếu tố quyết định thắng thua trên đường đua này có khả năng lớn không phải là bảng xếp hạng mô hình, mà là khả năng duy trì dòng tiền — ai cạn đạn vốn trước, người đó bị bỏ lại phía sau. Khoảng trống mà Sora để lại có thể được tiếp nhận bao nhiêu, kéo dài được bao lâu, hiện chưa có câu trả lời; nhưng độ dài của danh sách đối thủ cạnh tranh tự nó đã là một gợi ý: tiền trên đường đua này hiện đang được đốt nhanh hơn kiếm được.
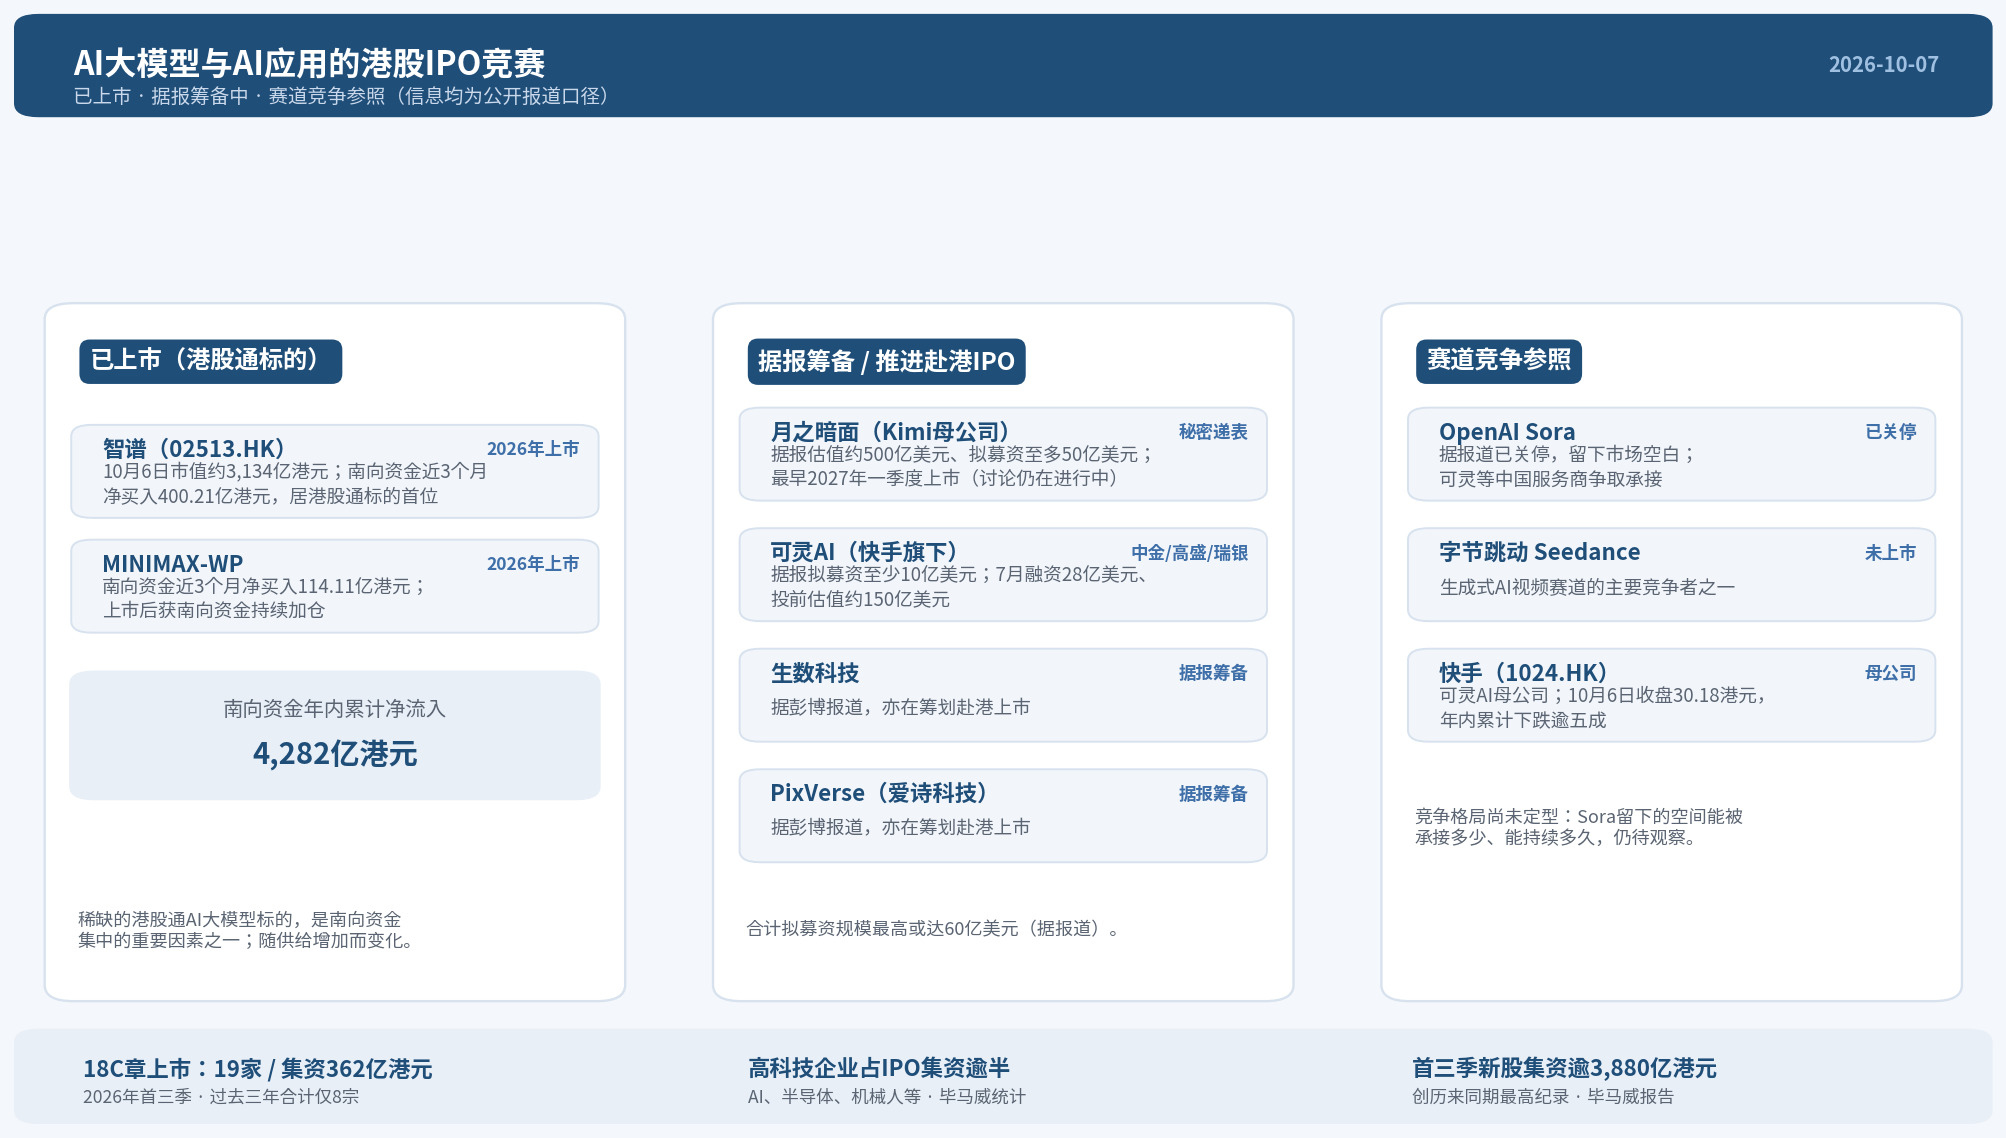 Giá cổ phiếu công ty mẹ là một biến số khác đáng suy nghĩ kỹ. Theo Bloomberg đưa tin và được dữ liệu thị trường xác nhận, Kuaishou đã giảm hơn 50% tích lũy từ đầu năm nay (ngày giao dịch đầu tiên năm 2026 đóng cửa ở 66,25 HKD, ngày 6 tháng 10 đóng cửa ở 30,18 HKD). Con dao hai lưỡi này sắc bén cả hai mặt: công ty mẹ yếu có thể kìm hãm kỳ vọng định giá của Kling; nhưng ngược lại, việc tách tài sản AI ra khỏi "định giá nền tảng nội dung" của Kuaishou để định giá riêng, chính là lần đầu tiên thị trường có cơ hội định giá riêng cho mảng kinh doanh video AI — tách ra là phần bù hay chiết khấu, giá phát hành sẽ đưa ra câu trả lời đầu tiên. Chúng tôi có xu hướng cho rằng, mặt sau cũng có thể là một trong những yếu tố khiến Kuaishou cân nhắc thúc đẩy tách riêng.
5. Tại sao là Hồng Kông, tại sao là bây giờ
Dòng vốn Nam tiến là biến số then chốt của việc tiếp nhận. Theo số liệu của Wind, dòng vốn Nam tiến tích lũy ròng từ đầu năm đạt 428,203 tỷ HKD (tính đến ngày 28 tháng 9), giá trị nắm giữ khoảng 6,02 nghìn tỷ HKD (tính đến ngày 29 tháng 9); trong 3 tháng gần đây, các mục mua ròng hàng đầu đều là các mục tiêu liên quan đến AI — Zhipu dẫn đầu với 40,021 tỷ HKD, MINIMAX-W đạt 11,411 tỷ HKD. Theo cấu trúc này mà suy đoán, nếu các cổ phiếu mới như Moonshot AI, Kling AI được niêm yết và đưa vào Stock Connect Hồng Kông, người mua biên có khả năng lớn vẫn nằm trong nhóm vốn này; hiệu suất sau niêm yết của chúng sẽ ngược lại quyết định thái độ tổng thể của dòng vốn Nam tiến đối với loại tài sản mô hình lớn — hiệu suất của lô mục tiêu đầu tiên chính là môi trường định giá cho những người đến sau.
Phần bù khan hiếm có thời hạn sử dụng, đây chính là câu trả lời cho "tại sao là bây giờ". Sau khi Zhipu, MINIMAX-W niêm yết, chúng được dòng vốn Nam tiến liên tục gia tăng nắm giữ, bối cảnh quan trọng là các mục tiêu mô hình lớn trong Stock Connect Hồng Kông thực sự quá ít; theo số liệu KPMG, chỉ riêng ba quý đầu năm đã có 19 công ty 18C niêm yết, hơn 600 đơn xin đang





