






美债 5.34%:谁在卖,卖的是什么信号


- Quan điểm cốt lõi: Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vọt lên 5,34%, mức cao nhất kể từ năm 2002, quý III ghi nhận mức tăng một quý dốc nhất trong 32 năm, trọng số định giá đang chuyển dịch từ chính sách tiền tệ sang thực tế tài khóa, trái phiếu chính phủ toàn cầu đồng loạt tái định giá, tài sản mã hóa đối mặt với sự truyền dẫn phức tạp qua ba kênh: tỷ lệ chiết khấu, lợi suất và thanh khoản.
- Yếu tố then chốt:
- Trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng khoảng 72bp trong quý III lên 5,26%, kỳ hạn 30 năm chạm 5,69%, trái phiếu chính phủ Anh, Pháp, Nhật đồng loạt tăng vọt, lợi suất trái phiếu chính phủ tổng hợp toàn cầu của Bloomberg lên mức cao nhất kể từ năm 2000.
- Ba lực bán tháo chồng chất: uy tín chính sách bị chiết khấu (nếu chuyển hướng quá sớm, kỳ hạn 10 năm có thể chạm 8%), chi phí lãi vượt 1 nghìn tỷ USD thúc đẩy vòng lặp nguồn cung, vị thế bán khống chen chúc đẩy chi phí repo tăng, khuếch đại biến động.
- Quý III chứng kiến BTC và lợi suất trái phiếu kho bạc Mỹ hiếm hoi cùng tăng, BTC tăng khoảng 33% lên 84.700 USD, ETF ghi nhận dòng vốn ròng 2,4 tỷ USD trong một tuần, dòng tiền tạm thời lấn át áp lực tỷ lệ chiết khấu.
- Lợi suất tăng có tác động hai mặt lên tiền mã hóa: tổ chức phát hành stablecoin được gia tăng lợi suất dự trữ (doanh thu dự trữ của Circle chiếm chín phần mười doanh thu), nhưng chi phí cơ hội và chi phí tài trợ của người nắm giữ cũng đồng thời tăng lên.
- Citi nâng giá mục tiêu của BTC lên 113.000 USD, ngầm định ba tiền đề: dòng vốn ETF duy trì, lãi suất thực tế trong tầm kiểm soát, quản lý ổn định, tạo giọng điệu ngược chiều với lợi suất 5,34%.
- Trong một năm qua, sáu loại công cụ thể hiện BTC đều hội tụ hoàn toàn về BTC: BTC giảm 24,5%, MSTR giảm 48,1%, HOOD giảm 8,7%, CLSK giảm 3,4%, không có xu hướng độc lập.
Kết luận trong một câu: Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vọt lên 5,34%, mức cao nhất kể từ năm 2002, và quý III ghi nhận mức tăng một quý dốc nhất trong 32 năm. Đợt bán tháo này đi kèm với ba lực lượng—việc định giá lại uy tín chính sách, áp lực nguồn cung từ hóa đơn lãi suất, và hiệu ứng khuếch đại từ vị thế quá đông đúc.
Bài viết này lấy việc lợi suất trái phiếu Mỹ đi lên làm điểm khởi đầu, tập trung phân tích sự lan truyền của nó tới cổ phiếu, thị trường tài trợ, tài sản mã hóa và các công cụ biểu đạt liên quan: trong quý III, BTC và lợi suất trái phiếu Mỹ hiếm khi cùng tăng, dòng vốn chảy vào tạm thời lấn át áp lực lãi suất chiết khấu; và trong một năm qua, lợi nhuận của sáu loại công cụ biểu đạt "nhìn tăng Bitcoin" đều hội tụ toàn diện về chính BTC. Bài viết này là tổng hợp thông tin công khai và quan sát ngành, không cấu thành bất kỳ lời khuyên đầu tư nào.
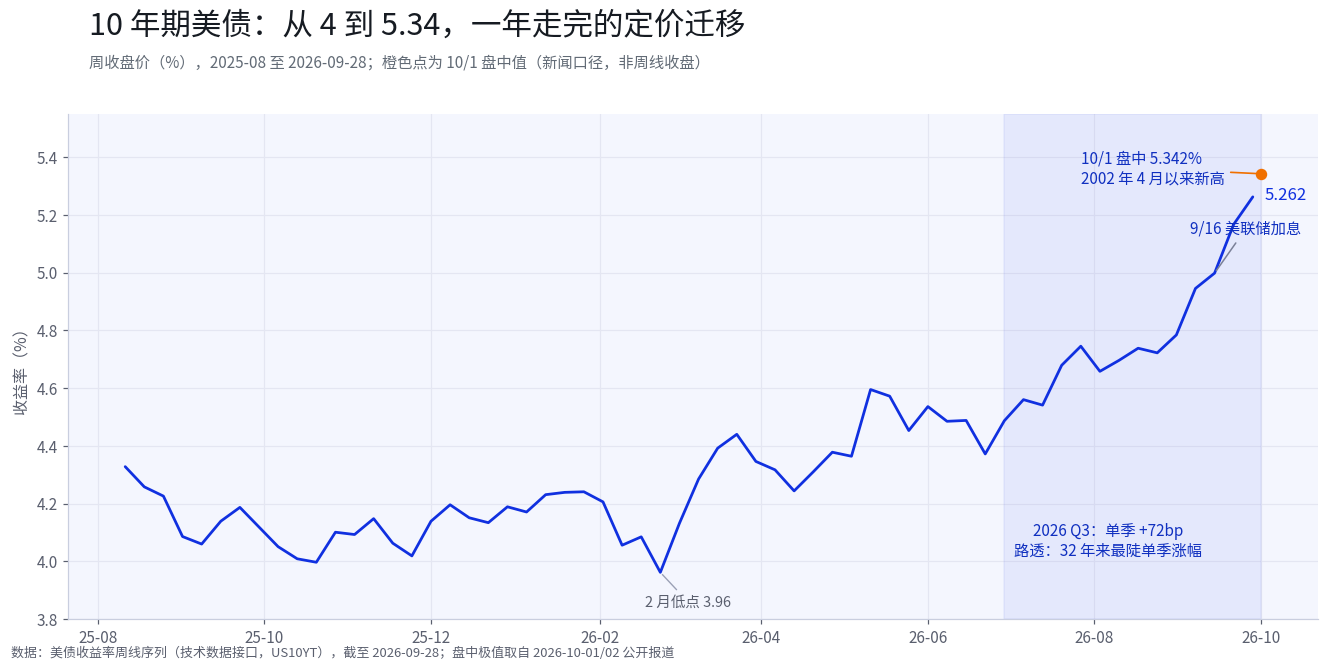
Ngày 1 tháng 10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trong phiên đã vượt 5,34%, phá vỡ đỉnh năm 2007, quay trở lại mức cao nhất kể từ năm 2002; kỳ hạn 30 năm cùng ngày chạm mức cao nhất kể từ năm 2002, ngày 2 tháng 10 báo 5,63%. Reuters đưa ra đánh giá còn mạnh hơn: đây là mức tăng một quý dốc nhất trong 32 năm.
Thị trường khi đóng cửa lại tỏ ra bình lặng. Chỉ số Dow đóng cửa ở 50.926,56 điểm, tăng 0,04%; S&P 500 tăng 0,19%; Nasdaq tăng 0,04%. Các chỉ số đã phục hồi từ mức giảm gần 1% trong phiên, Accenture nhờ đơn hàng AI tăng vọt 16%, nhóm truyền thông quang học bùng nổ đồng loạt.
Thị trường trái phiếu lập kỷ lục lịch sử, thị trường chứng khoán đóng cửa nhún vai. Sự tương phản này tự nó đã là tín hiệu: thị trường không cho rằng lợi suất đi lên đồng nghĩa với ngày tận thế của tài sản rủi ro, nhưng cũng không cho rằng nó không quan trọng. Vấn đề thực sự là—ai đang bán, và bán cái gì.
1. Trước tiên nhìn vào con số
Từ tháng 8 năm 2025 đến tháng 2 năm 2026, lợi suất kỳ hạn 10 năm đi ngang quanh mức 4% hơn nửa năm, đáy là 3,96%. Từ tháng 3 bắt đầu tăng lên, quý III tăng tốc rõ rệt: giữa tháng 7 vẫn còn 4,54%, tuần ngày 28 tháng 9 đóng cửa ở 5,262%, tăng khoảng 72bp trong một quý. Sau khi Fed tăng lãi suất ngày 16 tháng 9, lợi suất không hề giảm xuống, tuần cuối tháng 9 lại tăng khoảng 26bp, ngày 1 tháng 10 trong phiên chạm 5,342%. Ngày 2 tháng 10 trong phiên châu Á giảm nhẹ về quanh 5,26%, Reuters mô tả là "một số người mua quay trở lại sau khi trái phiếu giảm".
Kỳ hạn 30 năm biến động lớn hơn. Theo thống kê của BTIG, chỉ trong 7 phiên giao dịch, lợi suất kỳ hạn 30 năm đã từ 5,25% tăng lên 5,69%, tích lũy tăng 44bp; cùng kỳ chỉ số tâm lý trái phiếu hàng ngày (DSI) giảm xuống 10%, nằm trong vùng bi quan cực độ. Ngày 2 tháng 10, kỳ hạn 30 năm đóng cửa ở 5,623%.
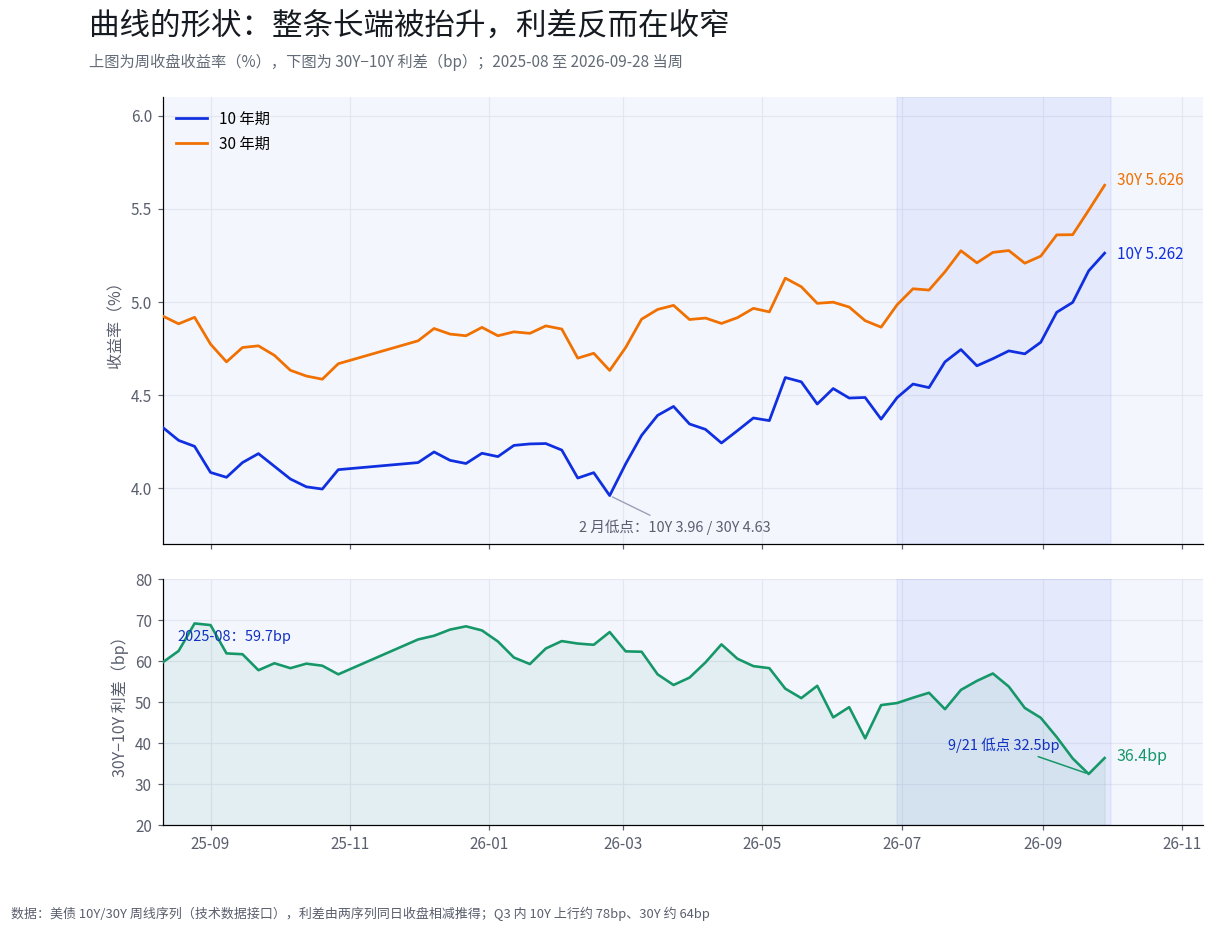
Hình dạng đường cong chứa nhiều thông tin hơn. Trong quý III, kỳ hạn 10 năm tăng khoảng 78bp, kỳ hạn 30 năm khoảng 64bp, chênh lệch 30Y-10Y không tăng mà giảm, thu hẹp từ 50bp xuống 36,4bp, ngày 21 tháng 9 có lúc xuống thấp tới 32,5bp. Đây không phải kiểu dốc lên "đầu dài hoảng loạn một mình", mà gần hơn với việc toàn bộ đầu dài bị nâng lên đồng bộ—trọng tâm định giá lại của thị trường có thể không còn là "Fed sẽ còn tăng lãi suất mấy lần nữa", mà là "cần bao nhiêu đền bù để nắm giữ nợ đô la dài hạn".
Đây không phải là đợt sóng chỉ có ở Mỹ. Ngày 1 tháng 10 cùng ngày: lợi suất trái phiếu chính phủ Anh kỳ hạn 30 năm chạm 6%, lần đầu tiên kể từ tháng 3 năm 1998; lợi suất trái phiếu chính phủ Pháp lập đỉnh 18 năm, chênh lệch 10 năm Pháp-Đức mở rộng lên 146,68bp, rộng nhất kể từ năm 2012; lợi suất kỳ hạn 10 năm của Nhật Bản tăng lên 3,11%. Lợi suất của chỉ số tổng lợi nhuận trái phiếu chính phủ tổng hợp toàn cầu Bloomberg tăng lên mức cao nhất kể từ năm 2000, trái phiếu toàn cầu năm nay lỗ lũy kế khoảng 2,7%.
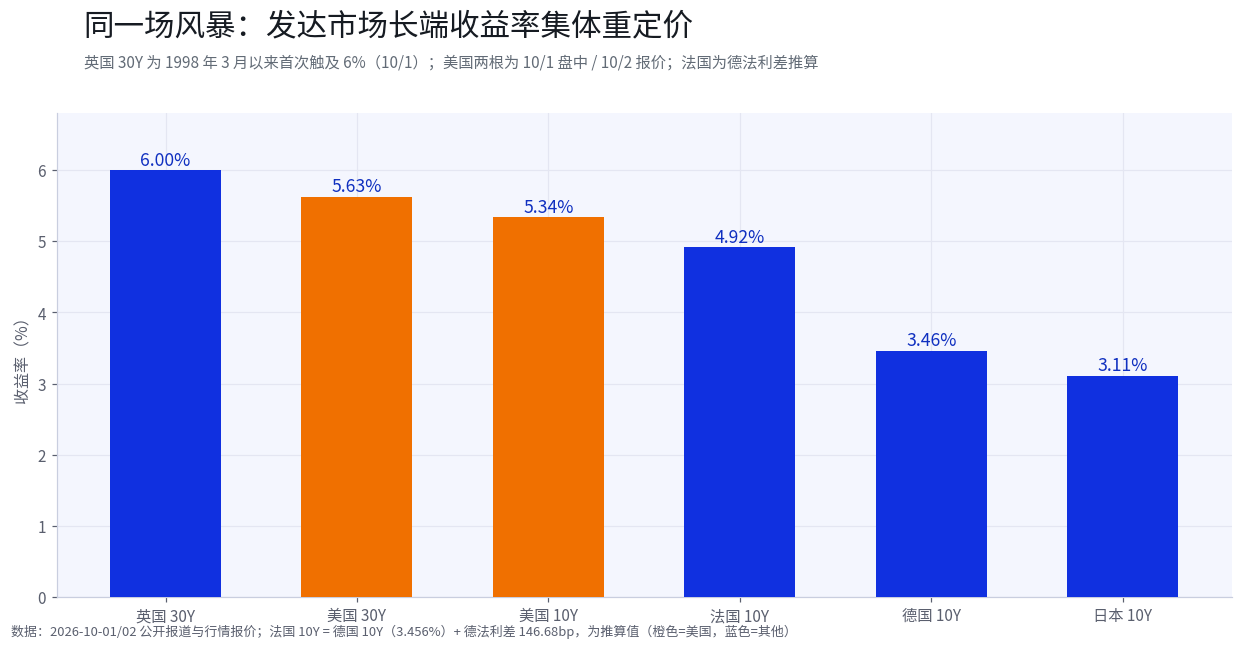
Trái phiếu chính phủ thị trường phát triển đồng loạt được định giá lại trong cùng một quý, điều này loại trừ những cách giải thích đơn lẻ kiểu "một quốc gia nào đó mắc sai lầm trong một chính sách nào đó". Câu hỏi trở thành: rốt cuộc cái gì trong cùng một cửa sổ thời gian đã đồng thời nâng cao khoản đền bù kỳ hạn của tất cả các tài sản đô la, bảng Anh, euro, yên Nhật.
2. Ai đang bán: ba cách giải thích, đưa bằng chứng lên bàn
Trên thị trường có rất nhiều cách giải thích cho đợt bán tháo này, mức độ có thể truy xuất nguồn gốc của bằng chứng khác nhau rất lớn. Tách ra xem sẽ hữu ích hơn nhiều so với gộp lại hô "thị trường trái phiếu gấu".
Cách giải thích một: Uy tín chính sách đang bị chiết khấu. Sau khi Fed tăng lãi suất ngày 16 tháng 9, các nhà giao dịch trái phiếu vẫn đang định giá khả năng tiếp tục tăng lãi suất; đồng thuận của một số tổ chức quản lý tài sản là dữ liệu việc làm yếu đi cũng chưa chắc thay đổi kỳ vọng này. Người phụ trách trái phiếu đầu tư cấp đầu tư của T. Rowe Price cho biết, việc làm cần tăng trưởng gần bằng không thậm chí âm, tiền lương thấp hơn kỳ vọng đáng kể, "ngưỡng thực sự rất cao". Nhà kinh tế trưởng của TS Lombard, Steven Blitz, thì đưa ra kịch bản cực đoan hơn: nếu Fed tái phạm "tội nguyên thủy", chuyển hướng quá sớm trước khi lạm phát hạ nhiệt, lợi suất kỳ hạn 10 năm trong vài năm tới có thể chạm 8%. 8% thuộc kịch bản đuôi, nhưng cơ chế của nó đáng chú ý: nếu ngân hàng trung ương nới lỏng trước khi lạm phát được kiểm soát, thị trường có thể đòi đền bù bằng lợi suất chứ không phải bằng bình luận.
Cách giải thích hai: Nguồn cung và hóa đơn lãi suất. Chi phí lãi trái phiếu kho bạc Mỹ trong tài khóa này đã vượt 1 nghìn tỷ USD. Lợi suất càng cao, tái cấp vốn càng đắt; tái cấp vốn càng đắt, quy mô phát hành mới càng lớn; phát hành mới càng nhiều, khoản đền bù mà vòng định giá tiếp theo yêu cầu càng cao. Vòng tuần hoàn này không cần sự kiện đột ngột cũng có thể tự củng cố. Tính đồng bộ toàn cầu cung cấp bằng chứng cho cách giải thích này: Anh, Pháp, Nhật đối mặt với thực tế tài khóa cùng loại, mức tăng lợi suất về cơ bản khớp với mức độ mong manh của không gian tài khóa từng nước. Bốn tổ chức phát hành chủ quyền bị yêu cầu đền bù cao hơn trong cùng một quý, yếu tố ngân hàng trung ương đơn lẻ không đủ sức giải thích.
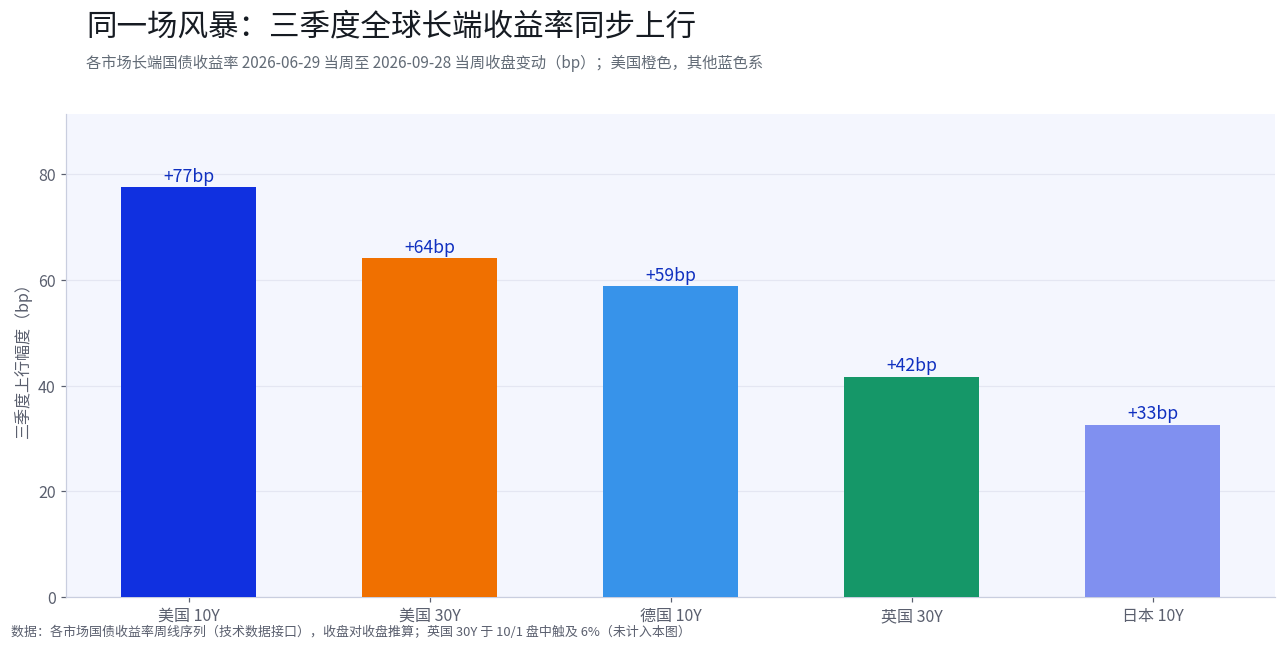
Hình trên là bằng chứng định lượng trực tiếp nhất cho cách giải thích hai: trong quý III, kỳ hạn 10 năm của Mỹ tăng khoảng 77bp, kỳ hạn 30 năm khoảng 64bp, kỳ hạn 10 năm của Đức khoảng 59bp, kỳ hạn 30 năm của Anh khoảng 42bp, kỳ hạn 10 năm của Nhật khoảng 33bp—biên độ có khác biệt, hướng hoàn toàn nhất quán.
Cách giải thích ba: Vị thế quá đông đúc khuếch đại biến động. Theo báo cáo ngày 2 tháng 10, các vị thế bán khống đặt cược lợi suất tiếp tục đi lên đang tăng vọt, đang đẩy chi phí tài trợ repo lên cao. Cơ chế này có đặc điểm tự củng cố: càng nhiều người bán khống, tài trợ càng đắt; tài trợ càng đắt, càng nhiều người mua lại và cắt lỗ; càng nhiều người cắt lỗ, lợi suất càng dễ vượt quá mức. Jonathan Krinsky của BTIG dựa vào đó phán đoán, lợi suất có thể đã gần tới giới hạn của không gian đi lên chiến thuật, ngắn hạn có khả năng giảm nhanh. DSI giảm xuống mức cực đoan 10%, là tín hiệu cho thấy lực lượng này đang tích lũy điều kiện đảo chiều. Cần phân biệt là: vị thế bán khống, chi phí repo, DSI đều là dữ liệu có thể truy xuất nguồn gốc, còn "quá đông đúc dẫn tới vượt quá mức, vượt quá mức nuôi dưỡng đảo chiều" thuộc suy luận cơ chế.
Ba cách giải thích không loại trừ lẫn nhau. Từ dữ liệu công khai hiện có, cách giải thích hai nhận được sự ủng hộ tương đối nhiều hơn; cách giải thích ba phản ánh nhiều hơn cơ chế biến động ngắn hạn; cách giải thích một có thể coi là một trong các kịch bản đuôi, vẫn cần dữ liệu việc làm, kết quả đấu giá và chênh lệch repo tiếp tục xác minh. Sự bất đồng của thị trường cũng tồn tại nguyên vẹn: người nhìn 8% có xu hướng coi cách giải thích một là xu hướng; chuyên gia kỳ cựu thị trường trái phiếu lần đầu tiên trong sáu năm nhìn tăng trái phiếu Mỹ, có xu hướng cho rằng cách giải thích hai, ba sẽ tự điều chỉnh. Các lập trường khác nhau cùng tồn tại ở cùng một mức giá, cho thấy sự bất đồng giữa bên mua và bên bán quanh vị trí hiện tại đang tập trung cao độ. Việc chọn tin vào cách giải thích nào quyết định nên theo dõi loại dữ liệu nào tiếp theo.
3. Đường lan truyền: từ lãi suất chiết khấu đến tiền mã hóa
Việc lợi suất đi lên lan truyền tới các tài sản khác nhau không đi qua cùng một đường ống.
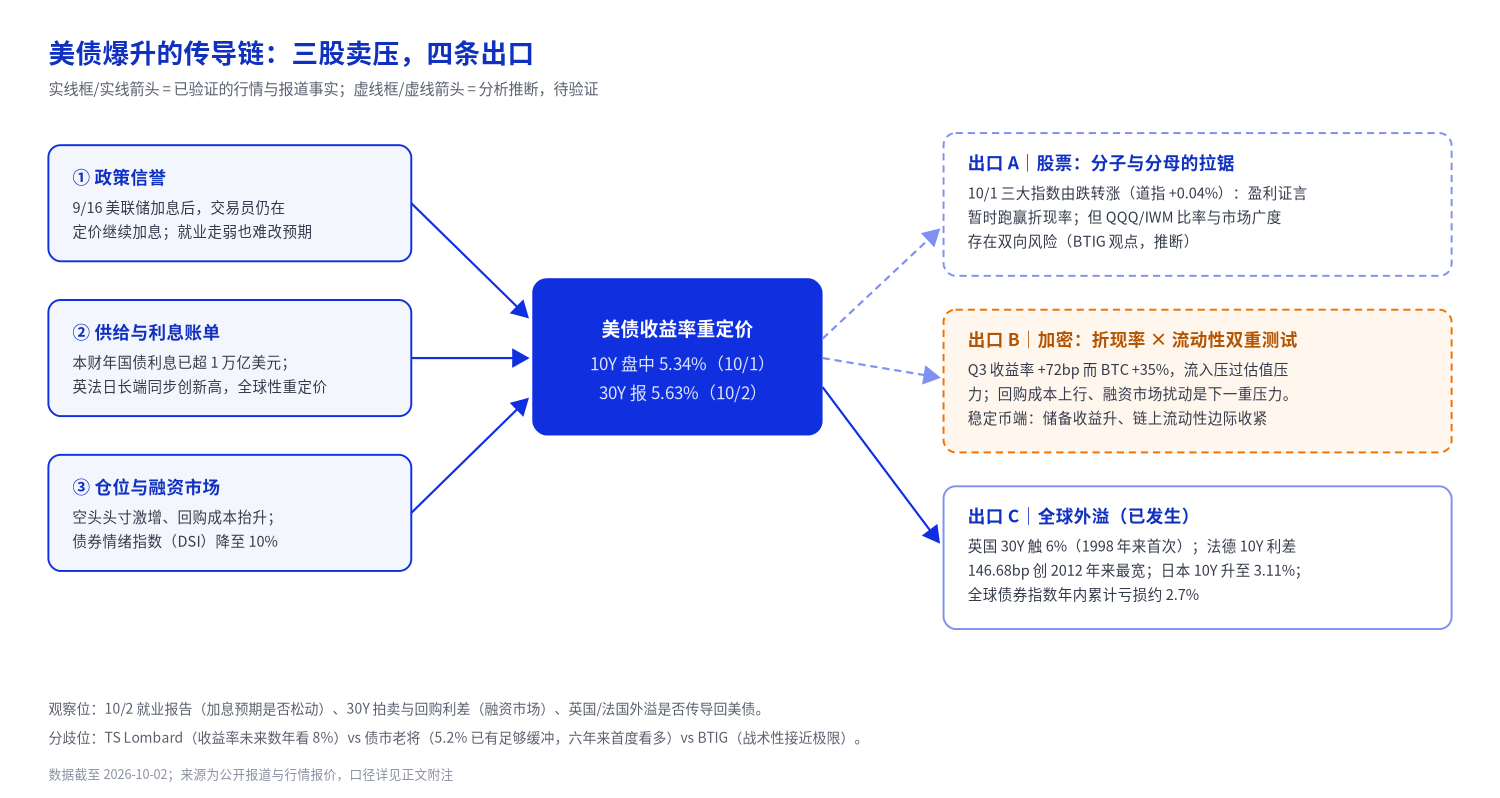
Cổ phiếu: Kỳ vọng lợi nhuận tạm thời bù đắp áp lực lãi suất chiết khấu. Ngày 1 tháng 10, diễn biến thị trường cung cấp một mẫu: lợi suất trong phiên chạm 5,342%, chỉ số trong phiên





