






Micron trước đêm công bố báo cáo tài chính thứ Tư: Phe mua và phe bán chưa bao giờ chia rẽ sâu sắc đến vậy


- Quan điểm cốt lõi: Micron Technology chuẩn bị công bố báo cáo tài chính quý IV niên độ 2026, thị trường kỳ vọng mạnh mẽ nhưng chia rẽ rõ rệt: nhà phân tích Luria đưa ra giá mục tiêu 2.000 USD, lạc quan về việc siêu chu kỳ tiếp diễn, trong khi "Big Short" Burry lại đặt cược vào sự trở lại của chu kỳ bằng quyền chọn bán 500 USD, tranh luận cốt lõi nằm ở việc Micron rốt cuộc là cổ phiếu chu kỳ hay cổ phiếu tăng trưởng.
- Yếu tố then chốt:
- Hướng dẫn của công ty: doanh thu 50 tỷ USD (±1 tỷ), EPS phi GAAP 31 USD (±1), doanh thu một quý vượt cả năm tài chính 2025 khoảng 37,1 tỷ USD; đồng thuận của Phố Wall dự báo doanh thu khoảng 51,07 tỷ USD, EPS khoảng 31,52 USD, mức tăng so với cùng kỳ lần lượt khoảng 351% và 938%.
- Năng lực sản xuất HBM liên tục chèn ép nguồn cung DRAM truyền thống: Samsung dự báo đến năm 2027 HBM sẽ chiếm gần 30% tổng năng lực sản xuất wafer DRAM, năng lực wafer cần cho HBM4 gấp khoảng ba lần DRAM thông thường, năng lực sản xuất năm 2027 của ba nhà sản xuất gốc đã được bán hết.
- Tiến độ HBM4 của Micron tăng tốc: HBM4 12 lớp được thiết kế cho nền tảng Vera Rubin của NVIDIA đã xuất xưởng hàng loạt, hiệu quả năng lượng tăng hơn 20% so với HBM3E, doanh thu xuất xưởng lũy kế vượt 1 tỷ USD, năng lực sản xuất hàng tháng dự kiến tăng gấp đôi lên 100.000 tấm trước cuối năm.
- Luận cứ cốt lõi của Luria: HBM bị ràng buộc bởi nguồn cung nên giá vững chắc, đơn hàng được khóa trước hơn một năm, tầm nhìn lợi nhuận được kéo dài; tỷ lệ P/E của Micron chỉ 7 lần, thấp hơn nhiều so với mức 40—60 lần của AMD và Intel.
- Logic bán khống của Burry: cho rằng tình trạng thiếu hụt bộ nhớ do AI thúc đẩy chỉ là tạm thời, sau khi sản lượng đuổi kịp nhu cầu trong hai năm tới, ngành sẽ trở lại chu kỳ suy thoái truyền thống; Citi và Bernstein cũng cảnh báo về rủi ro giá chậm lại và chu kỳ bình thường hóa.
- Ba rủi ro lớn: Tỷ lệ đạt chuẩn HBM4 leo dốc chậm hơn kỳ vọng; độ co giãn giá DRAM truyền thống và chi tiêu vốn niên độ 2027 (dự kiến ở vùng trung cao của hơn 40 tỷ USD); môi trường lãi suất vĩ mô gây áp lực lên cổ phiếu công nghệ định giá cao.
Micron Technology (MU) sẽ công bố báo cáo tài chính quý 4 năm tài chính 2026 sau giờ giao dịch ngày 30 tháng 9 theo giờ Mỹ (rạng sáng ngày 1 tháng 10 theo giờ Bắc Kinh). Hướng dẫn doanh thu trước đó của công ty là 50 tỷ USD (biên độ ±1 tỷ USD), EPS phi GAAP 31 USD (biên độ ±1 USD); dự báo đồng thuận của Phố Wall là doanh thu khoảng 51,07 tỷ USD, EPS điều chỉnh khoảng 31,52 USD, mức tăng so với cùng kỳ lần lượt khoảng 351% và 938%.
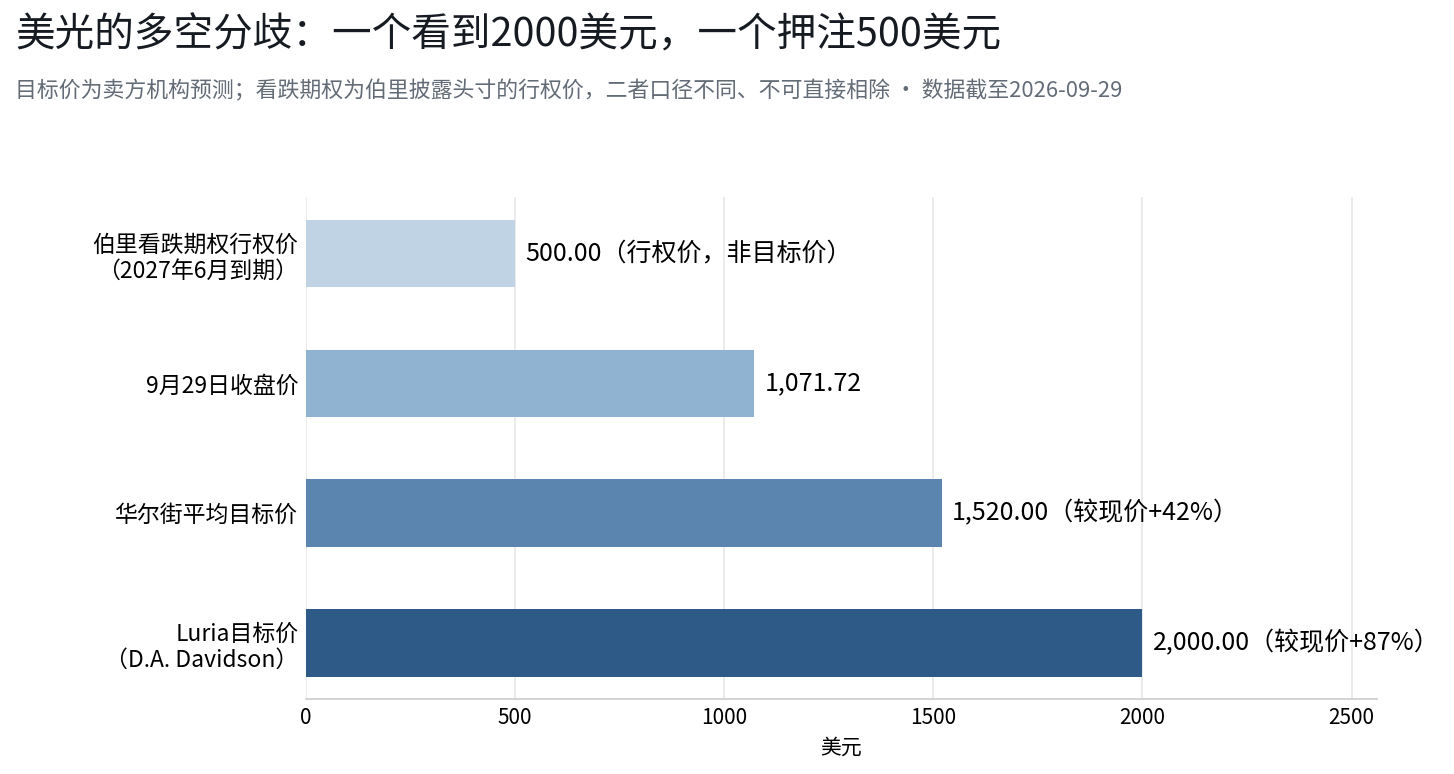
Tuy nhiên, tâm điểm thị trường của báo cáo tài chính này không chỉ nằm ở con số của quý hiện tại. Một số quan điểm thị trường cho rằng sự cải thiện kết quả kinh doanh đã phần nào được phản ánh vào giá cổ phiếu, đồng thời thị trường cũng quan tâm chu kỳ bộ nhớ này còn có thể kéo dài bao lâu. Nhà phân tích Gil Luria của D.A. Davidson đã nhắc lại mức giá mục tiêu 2.000 USD vào đêm trước báo cáo tài chính, hàm ý mức tăng khoảng 87% so với giá đóng cửa ngày 29 tháng 9 là 1.071,72 USD; trong khi "Big Short" Michael Burry cùng thời điểm đã thay thế vị thế bán khống Micron bằng quyền chọn bán đáo hạn tháng 6 năm sau với giá thực hiện 500 USD. Một bên đưa ra mức giá mục tiêu 2.000 USD, bên kia thể hiện quan điểm bán khống thông qua quyền chọn bán với giá thực hiện khoảng 500 USD.
1. Kết quả kinh doanh quý hiện tại: Kỳ vọng thị trường nhìn chung khá mạnh
Trước tiên hãy xem chính các con số. Hướng dẫn của công ty là doanh thu 50 tỷ USD (±1 tỷ), EPS phi GAAP 31 USD (±1), nhưng nhiều tổ chức đưa ra dự báo lạc quan hơn:
- Citi: doanh thu 51 tỷ USD, EPS 31,45 USD;
- Goldman Sachs: doanh thu 51,9 tỷ USD, EPS 32,54 USD;
- UBS: doanh thu 52,4 tỷ USD, EPS 32,50 USD, tích cực nhất;
- JPMorgan (Harlan Sur): doanh thu 51,4 tỷ USD, tỷ suất lợi nhuận gộp 86,2%, EPS 31,73 USD, đều cao hơn dự báo đồng thuận thị trường.
Doanh thu 50 tỷ USD trong một quý là khái niệm gì? Doanh thu cả năm tài chính 2025 của Micron khoảng 37,1 tỷ USD — doanh thu một quý đã vượt tổng doanh thu cả năm trước đó.
Từ kết quả kinh doanh đã thực hiện đến các biến số cấu trúc, báo cáo tài chính này có ba tầng ẩn số: liệu hướng dẫn kết quả kinh doanh có thể vượt qua kỳ vọng thị trường đã được nâng cao, tiến độ sản xuất hàng loạt HBM4 và thời điểm thúc đẩy doanh thu, cũng như diễn biến giá DRAM thông thường và kế hoạch chi tiêu vốn sẽ cung cấp căn cứ như thế nào cho triển vọng ngành.
Dự báo của Morgan Stanley cho quý hiện tại tương đối thận trọng: dự kiến doanh thu 50,024 tỷ USD, tăng 342,1% so với cùng kỳ, tỷ suất lợi nhuận gộp 86,4%, EPS 31,2 USD, thấp hơn kỳ vọng thị trường là 31,49 USD. Nhưng Morgan Stanley đồng thời dự kiến Micron sẽ nâng dự báo lợi nhuận, chỉ là mức tăng thấp hơn các quý trước.
2. Logic nền tảng của siêu chu kỳ: HBM đang "hút máu" DRAM
Nhìn từ góc độ cung cầu ngành, một yếu tố cấu trúc mà thị trường hiện đang quan tâm là: việc mở rộng năng lực HBM có thể chèn ép một phần nguồn cung DRAM truyền thống, trong khi DRAM truyền thống vẫn có nhu cầu thị trường.
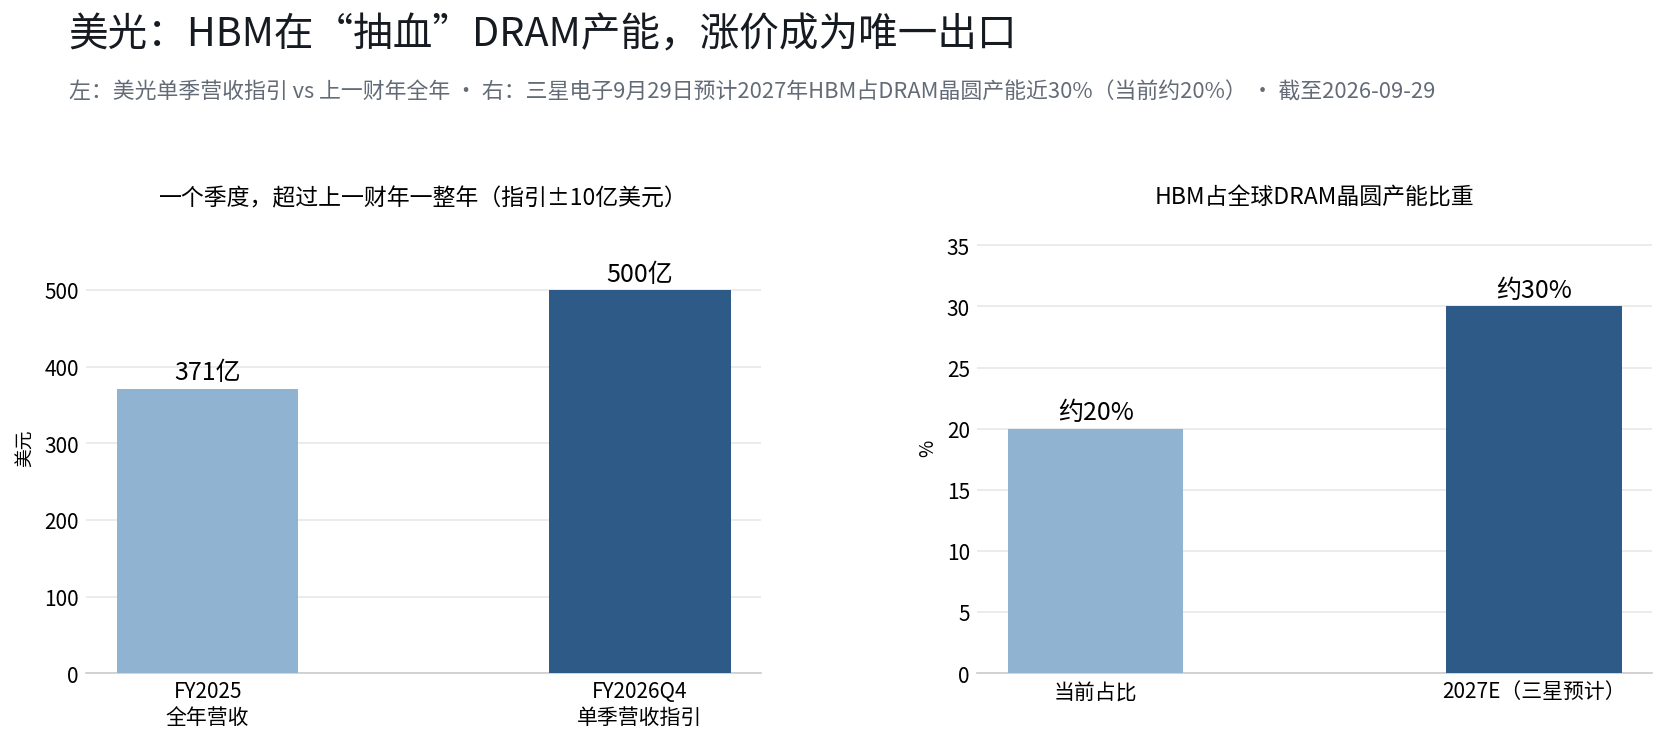
Phó Chủ tịch Điều hành Samsung Electronics Kim Taewoo trong phát biểu mới nhất ngày 29 tháng 9 đã đưa ra một con số then chốt: dự kiến đến năm 2027 HBM sẽ chiếm gần 30% tổng năng lực wafer DRAM toàn cầu, trong khi hiện tại tỷ lệ này khoảng 20%. Lộ trình tính toán của Soochow Securities rõ ràng hơn — tỷ trọng năng lực HBM trong tổng năng lực DRAM tăng từ 12,3% năm 2024 lên 17,1% năm 2025, 20,8% năm 2026 và sẽ đạt 22,5% năm 2027. Năng lực wafer cần cho HBM4 khoảng gấp ba lần DRAM đa dụng, việc tăng sản lượng toàn diện HBM4 không thể tránh khỏi làm giảm năng lực khả dụng của DRAM truyền thống. Chủ tịch ADATA Technology Chen Libai xác nhận, năng lực sản xuất năm 2027 của ba nhà sản xuất gốc đã bán hết, trong đó HBM và ứng dụng máy chủ AI tiêu thụ khoảng 70% sản lượng DRAM.
Điểm đặc biệt của Micron nằm ở chỗ: đây là công ty duy nhất trong ba nhà sản xuất bộ nhớ gốc có mức độ tiếp xúc lớn đồng thời ở cả hai đầu HBM và DRAM truyền thống. Samsung và SK Hynix có tỷ trọng HBM trong doanh thu cao hơn, nhưng quy mô mảng DRAM truyền thống và NAND của Micron lớn hơn, do đó kết quả lợi nhuận của họ cũng có thể chịu ảnh hưởng lớn hơn từ biến động giá DRAM truyền thống. Khảo sát kênh của BMO cho thấy, dư địa bất ngờ về kết quả kinh doanh từ việc tăng giá DDR5 máy chủ lớn hơn so với HBM, giá HBM3E, HBM4 nhiều khả năng tăng theo quý, trong khi nhu cầu bộ nhớ phía tiêu dùng yếu hơn.
Tiến độ của chính Micron cũng đang tăng tốc: HBM4 12 lớp được thiết kế cho nền tảng Vera Rubin của NVIDIA đã sản xuất hàng loạt và xuất hàng từ quý 1 năm 2026, hiệu quả năng lượng tăng hơn 20% so với HBM3E, doanh thu xuất hàng lũy kế đã vượt 1 tỷ USD. CEO Micron Mehrotra tại cuộc họp kết quả kinh doanh tháng 6 cho biết, tốc độ tăng sản lượng hàng loạt HBM4 12 lớp khoảng gấp đôi HBM3E 12 lớp. Theo thông tin trong ngành, năng lực sản xuất HBM hàng tháng của Micron dự kiến tăng gấp đôi lên 100.000 wafer trước cuối năm, tỷ trọng HBM4 trong sản lượng HBM của hãng sẽ tăng từ khoảng 20%—30% đầu năm lên tối đa 50% vào cuối năm.
3. Giá mục tiêu 2.000 USD: Quan điểm chính và căn cứ của Luria
Luria, người nhắc lại mức giá mục tiêu 2.000 USD vào đêm trước báo cáo tài chính, gần với mức cao nhất của Phố Wall. Ông đã nâng giá mục tiêu từ 1.500 USD lên 2.000 USD vào tháng 6, với lý do Micron bước vào giai đoạn "có tầm nhìn tốt nhất trong ngành bán dẫn", tình trạng cung cầu bộ nhớ căng thẳng sẽ kéo dài ít nhất đến năm 2027.
Lập luận cốt lõi của ông có ba tầng:
- Luria cho rằng, định giá thị trường HBM hiện tại chịu ảnh hưởng lớn từ ràng buộc nguồn cung, nhu cầu vẫn mạnh mẽ, trong khi nguồn cung mới vẫn cần thời gian để giải phóng.
- Tầm nhìn lợi nhuận của Micron đang được kéo dài. Đơn hàng HBM thường được khóa trước hơn một năm, tỷ lệ đáng kể doanh thu năm 2027 đã có thể được dự đoán hợp lý.
- Phương pháp định giá đang chuyển đổi. Ông viết trong báo cáo: "Chu kỳ bộ nhớ này là chu kỳ hoàn chỉnh của bộ ba GPU, CPU, bộ nhớ. P/E của AMD, Intel duy trì ở mức 40—60 lần, trong khi P/E của Micron chỉ 7 lần."
Luria cũng đề cập một thay đổi gần đây: Muse do Meta ra mắt đã thành công vang dội, mở ra kịch bản ứng dụng hoàn toàn mới cho người tiêu dùng. "Chỉ vài tuần trước, chúng tôi còn lo ngại nhu cầu bộ nhớ do Meta mang lại sẽ suy yếu, giờ đây khả năng này đã rất thấp."
Nhưng khoảng cách gần 500 USD giữa giá mục tiêu trung bình 1.520 USD của Phố Wall và 2.000 USD lại cho thấy thị trường chưa có đồng thuận về câu hỏi "Micron rốt cuộc là cổ phiếu chu kỳ hay cổ phiếu tăng trưởng". JPMorgan duy trì xếp hạng "tăng tỷ trọng", giá mục tiêu 1.540 USD, dự báo doanh thu, tỷ suất lợi nhuận gộp, EPS quý này tốt hơn đồng thuận thị trường, và cho rằng đà tăng giá chậm lại thuộc về nhịp độ bán hàng chứ không phải nhu cầu suy yếu; UBS duy trì giá mục tiêu 1.625 USD, dự kiến ít nhất đến quý 2 năm 2028 DRAM sẽ ở trạng thái thiếu cung, và dự kiến Micron sẽ bắt đầu thực hiện mua lại cổ phiếu từ quý 2 năm tài chính 2027, quy mô ban đầu khoảng 20 tỷ USD mỗi quý.
4. Logic của phe bán khống: Quan điểm và rủi ro về sự trở lại của chu kỳ
Đối lập rõ rệt với Luria là "Big Short" Michael Burry.
Theo thông tin từ China Securities Overseas Information, Burry trong bản tin hàng tuần mới nhất gửi nhà đầu tư đã tiết lộ, đã thay thế phần lớn vị thế bán khống ban đầu trên các cổ phiếu AI chính bằng quyền chọn bán, trong đó vị thế bán khống Micron được thay bằng quyền chọn bán đáo hạn tháng 6 năm sau với giá thực hiện trong khoảng 500 USD. Nguyên văn của Burry là: "Do khung thời gian được rút ngắn, tôi muốn có đòn bẩy lớn hơn trong vị thế bán khống."
Ông cho rằng, tình trạng thiếu hụt cấu trúc chip bộ nhớ do làn sóng xây dựng AI hiện tại tạo ra là tạm thời, ngành cuối cùng sẽ trở lại mô hình truyền thống xen kẽ giữa hưng thịnh và suy thoái: "Trong vòng hai năm tới, khi sản lượng đuổi kịp nhu cầu, tình trạng thiếu hụt này sẽ biến mất, chip bộ nhớ sẽ lại bước vào chu kỳ đi xuống."
Nhà phân tích Citi cũng cảnh báo trước báo cáo tài chính rằng, giá DRAM và NAND sẽ chậm lại trong các quý tới; Bernstein dự kiến chu kỳ bộ nhớ có thể bắt đầu "bình thường hóa" vào năm 2028. Trong lịch sử, một số cổ phiếu bộ nhớ vẫn từng có biến động giá lớn hoặc điều chỉnh trong thời kỳ kết quả kinh doanh mạnh mẽ, nhưng kết quả trong quá khứ không đại diện cho kết quả tương lai.
5. Ba rủi ro cần theo dõi
- Tỷ lệ đạt chuẩn trong tăng trưởng sản lượng HBM4. HBM4 vẫn đang trong giai đoạn đầu sản xuất hàng loạt, tỷ lệ đạt chuẩn thấp hơn HBM3E thế hệ trước, và quá trình sản xuất tiêu tốn nhiều năng lực DRAM hơn. Nếu tỷ lệ đạt chuẩn cải thiện chậm hơn kỳ vọng, nhịp độ xuất hàng HBM của Micron có thể bị ảnh hưởng. Thị trường cũng đồng thời quan tâm liệu tiến độ tăng sản lượng có đúng kỳ vọng, tiến độ chứng nhận khách hàng, và thời điểm thực hiện thúc đẩy doanh thu — do việc xuất hàng quy mô lớn của nền tảng hạ nguồn có thể tập trung vào năm 2027, đóng góp đáng kể của HBM4 vào doanh thu có thể chủ yếu rơi vào năm tài chính tiếp theo.
- Độ co giãn giá của DRAM truyền thống và chi tiêu vốn. Theo nhà phân tích Bank of America, dữ liệu then chốt mà thị trường thực sự quan tâm là triển vọng của Micron về tỷ suất lợi nhuận gộp và chi tiêu vốn cho năm tài chính 2027: nếu tỷ suất lợi nhuận gộp có thể duy trì ở mức khoảng 85%, dự báo EPS 150—200 USD cho năm tài chính này





