


Diễn giải toàn diện về rủi ro không được neo của bảy loại tiền ổn định


Tác giả gốc: 0 xhankerster.eth, cộng tác viên chính của Biteye
Trình chỉnh sửa gốc: Crush, cộng tác viên chính của Biteye
Việc bỏ neo của đồng tiền "ổn định" UST trong nửa đầu năm đã trực tiếp đưa thị trường mã hóa vào thị trường giá xuống và hiệu ứng domino của nó cũng khiến hàng loạt dự án ngôi sao sụp đổ. Vì vậy, các stablecoin khác có ổn định không? Nếu có thêm một mỏ neo bị đứt nữa, vòng mã hóa vẫn chảy máu như sông!
Bài viết này phân tích một cách toàn diện các rủi ro chưa được neo của bảy loại tiền ổn định phổ biến hiện tại và liệt kê các nguyên tắc sử dụng để giúp mọi người bảo vệ tài sản của mình tốt hơn.
Giới thiệu về Stablecoin
Stablecoin thường đề cập đến các loại tiền điện tử có giá được neo vào các loại tiền tệ fiat như đô la Mỹ hoặc các tài sản khác có giá trị ổn định. Các tài sản neo phổ biến bao gồm đô la Mỹ (USDT, DAI, v.v.), euro (EURT, v.v.), vàng (PAXG). , v.v.) và các tài sản khác.
Hiện tại, tài sản neo phổ biến nhất là đồng đô la Mỹ, vì vậy phần sau sẽ tập trung vào đồng tiền ổn định của đồng đô la Mỹ và đồng tiền ổn định được đề cập là đồng tiền ổn định của đồng đô la Mỹ mà không cần giải thích.
Tại sao Stablecoin lại cần thiết
Thang giá trị: Mọi người thường đo lường giá của hàng hóa hoặc tài sản bằng tiền pháp định, bao gồm cả tài sản mã hóa. Mặc dù nhiều NFT được phát hành dựa trên Ethereum có mệnh giá bằng ETH, nhưng người mua vẫn sẽ ước tính giá trị tiền tệ hợp pháp của NFT kết hợp với giá của ETH. Đo lường giá trị của tài sản mã hóa bằng đô la Mỹ thường được gọi là "tiêu chuẩn U" và đo lường giá trị của tài sản mã hóa theo đơn vị tiền điện tử khác thường được gọi là "tiêu chuẩn tiền xu".
Phương tiện lưu trữ: Đối với các tài sản ổn định như đồng đô la Mỹ, chúng có sự chứng thực tín dụng mạnh mẽ của chính phủ và có sức mua rộng rãi trên thực tế. Chúng sẽ không "về 0" như tài sản mã hóa. Do đó, khi người dùng Web3 muốn lưu trữ tài sản trên chuỗi càng ổn định càng tốt, Bạn có thể chọn đổi tài sản rủi ro trong tài khoản thành tiền ổn định được neo vào tài sản ổn định để bảo toàn giá trị.
Phương tiện lưu thông: Trong thế giới mã hóa, mọi người cần nắm giữ tài sản tiền tệ ổn định để lưu trữ giá trị, và đo lường giá trị của tài sản thông qua đơn vị tiền tệ pháp định, vì vậy tiền pháp định tiền tệ ổn định cũng đã trở thành phương tiện lưu thông chính trong thế giới mã hóa. Đồng tiền ổn định được phát hành dựa trên chuỗi khối cho phép người dùng trực tiếp mua hàng hóa, dịch vụ hoặc tài sản dựa trên chuỗi khối, tận hưởng các đặc điểm tốt của sổ cái chuỗi khối và không cần phải thường xuyên chuyển đổi tiền pháp định thành tiền ổn định rồi đề cập đến nó với ví trên dây chuyền.Mua.
Phân loại Stablecoin
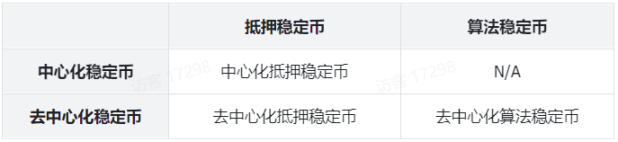
Đặc tính quan trọng nhất của một stablecoin là việc neo giá của nó với đồng đô la Mỹ. Việc neo giá với đồng đô la Mỹ có thể đạt được thông qua nhiều cơ chế khác nhau. Các cơ chế khác nhau cũng mang lại những rủi ro tương ứng. Thông thường, chúng ta có thể tuân theo " nhà phát hành" và "neo" "Cơ chế xác định" để phân loại sơ bộ các stablecoin.
Theo đơn vị phát hành, có thể chia thành hai loại: “tập trung” và “phân quyền”:
Stablecoin tập trung thường được phát hành bởi một thực thể trong chuỗi
Các stablecoin phi tập trung thường được tạo cho các giao thức stablecoin phi tập trung trên chuỗi
Theo cơ chế neo, nó có thể được chia thành hai loại: "tiền tệ ổn định thế chấp" và "tiền tệ ổn định thuật toán":
Các stablecoin được thế chấp thường được thế chấp bằng tài sản đủ hoặc thừa
Các stablecoin thuật toán duy trì giá neo với đồng đô la Mỹ thông qua một thuật toán nhất định kết hợp với cơ chế chênh lệch giá
Rủi ro điển hình của stablecoin
Bản chất cốt lõi của stablecoin là neo giá của đồng đô la Mỹ. Dựa trên việc neo giá của đồng đô la Mỹ, stablecoin có thể đóng các chức năng về quy mô giá trị, phương tiện lưu trữ và phương tiện lưu thông trong thế giới mã hóa và trở thành một loại tài sản mà người dùng không thể bỏ qua.
Do đó, rủi ro lớn nhất của stablecoin là việc giảm giá đồng đô la Mỹ và rủi ro giảm giá thường đến từ các nhà phát hành stablecoin khác nhau.
Rủi ro từ tổ chức phát hành bản địa
① Thế chấp stablecoin: Không đủ dự trữ tài sản thế chấp
Bất kể một stablecoin được thế chấp được phát hành bởi một tổ chức tập trung hay phi tập trung, giá của nó được neo vào đồng đô la Mỹ tùy thuộc vào việc nhà phát hành có dự trữ đủ tài sản để hỗ trợ stablecoin hay không, đảm bảo rằng người dùng có thể trao đổi với giá 1:1 bất cứ lúc nào.
Các stablecoin thế chấp phi tập trung thường được đúc và phát hành bởi các hợp đồng thông minh trên chuỗi. Giá trị của tài sản thế chấp là minh bạch và có thể nhìn thấy được, và rủi ro chủ yếu đến từ cấp độ của các hợp đồng thông minh.
Các nhà phát hành stablecoin được thế chấp tập trung lưu trữ tài sản dự trữ trong tài khoản, tài sản này không minh bạch như các stablecoin được thế chấp phi tập trung và có nguy cơ bị chiếm dụng.
② Tiền ổn định thuật toán: Các rủi ro như phát hành không giới hạn do lỗ hổng thuật toán, sự phân tách do lung lay niềm tin, v.v.
Rủi ro từ tổ chức phát hành phái sinh
Rất khó để nhà phát hành stablecoin ban đầu phát hành stablecoin bản địa trên tất cả các chuỗi. Do đó, khi người dùng cần sử dụng một loại stablecoin nhất định trên chuỗi được phát hành không chính thức, họ chỉ có thể thông qua cầu nối chuỗi chéo hoặc sàn giao dịch tập trung. chuỗi mục tiêu.
Stablecoin tương ứng trên chuỗi mục tiêu thường được phát hành bởi cầu nối chuỗi chéo tương ứng, sàn giao dịch tập trung và các tổ chức phát hành phái sinh khác, và tính bảo mật của nó cũng phụ thuộc vào tổ chức phát hành phái sinh tương ứng, do đó sẽ phát sinh hai rủi ro tương ứng sau.
Rủi ro cầu nối chuỗi chéo: Khi người dùng sử dụng cầu nối chuỗi chéo để thực hiện chuỗi chéo, cầu nối chuỗi chéo thường khóa stablecoin của người dùng trên chuỗi ban đầu và gửi stablecoin tương ứng cho người dùng trên chuỗi mục tiêu. Khi stablecoin tương ứng của chuỗi mục tiêu được phát hành bởi cầu nối chuỗi chéo, nếu cầu nối chuỗi chéo bị tấn công, stablecoin của người dùng trên chuỗi mục tiêu sẽ mất tài sản hỗ trợ, dẫn đến nguy cơ hủy neo.
Rủi ro trao đổi tập trung: Khi người dùng sử dụng một sàn giao dịch tập trung để gửi và rút tiền xuyên chuỗi, sàn giao dịch sẽ chấp nhận stablecoin ngoại tuyến của người dùng và gửi stablecoin tương ứng cho người dùng trên chuỗi mục tiêu. Khi stablecoin tương ứng của chuỗi mục tiêu được phát hành bởi một sàn giao dịch tập trung, sàn giao dịch đó sẽ có một siêu động cơ, dẫn đến không đủ tài sản thế chấp và rủi ro hủy neo.
Phân tích và so sánh bảy loại tiền ổn định chính
Mô tả hình ảnh
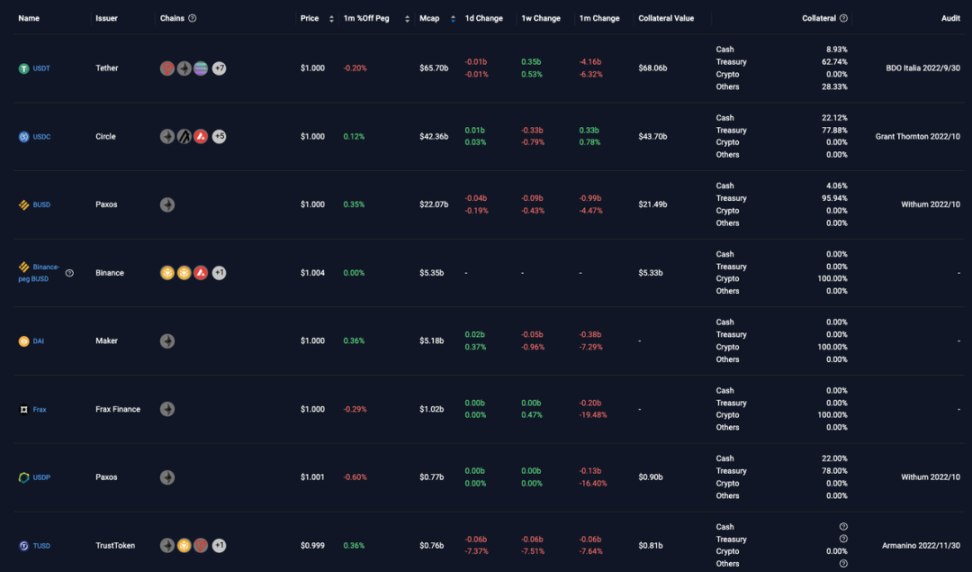
Xếp hạng giá trị thị trường của Stablecoin, nguồn: https://chaineye.tools/stablecoins
Giới thiệu
Giới thiệu
Tether USD, gọi tắt là USDT, được phát hành bởi Tether và hiện là stablecoin có giá trị nhất với tổng giá trị thị trường khoảng 65,7 tỷ đô la Mỹ.
Phân phối chuỗi công cộng
USDT lưu hành trên 61 chuỗi công khai bao gồm Tron, Ethereum, BSC, Solana, v.v. và có thị phần lưu hành lớn nhất trên Tron và Ethereum, lần lượt chiếm 51,22% và 38,34%.
USDT do Tether, công ty phát hành bản địa, phát hành trên 14 chuỗi công khai bao gồm Tron, Ethereum, Solana, Omni, Avalanche, Tezos, Algorand, EOS, Liquid, Statemint, SLP, Near, Statemine và Polygon
Mô tả hình ảnh
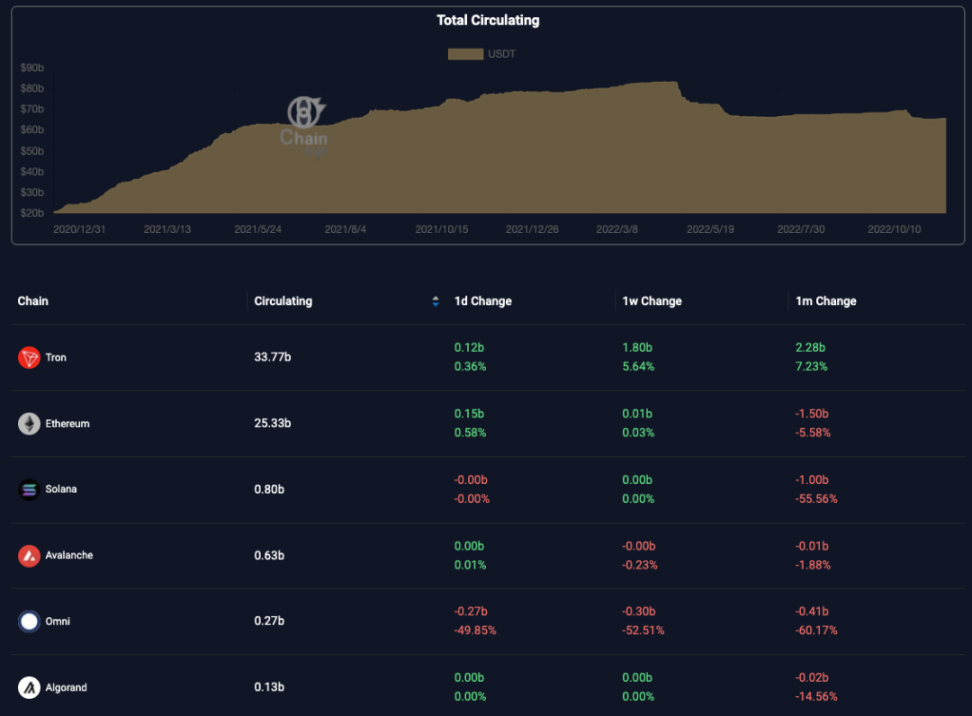
Phân phối chuỗi công khai USDT, nguồn: https://chaineye.tools/stablecoins/stats/USDT
cơ chế neo
Tổ chức phát hành dự trữ đủ tiền để người dùng có thể sử dụng USDT và USD để trao đổi 1:1 bất cứ lúc nào.
Phân tích rủi ro tiềm tàng
① Rủi ro không đủ tài sản thế chấp của tổ chức phát hành ban đầu
Dự trữ tài sản hỗ trợ USDT của Tether không hoàn toàn minh bạch và có nguy cơ bị công ty biển thủ và rủi ro đầu tư tương ứng.
Người nắm giữ USDT có thể xem tài sản và nợ của Tether cũng như việc phân phối dự trữ thông qua Chaineye để đánh giá rủi ro tiềm ẩn của nó.
Hiện tại, Tether là tài sản dự trữ của USDT trị giá khoảng 68,06 tỷ đô la Mỹ, vượt quá mức lưu thông 65,7 tỷ đô la Mỹ, khoảng 90% tài sản dự trữ của nó là tiền mặt và các khoản tương đương tiền có tính thanh khoản tốt và 9,02% cổ phiếu (khoảng 6,14 tỷ đô la Mỹ). đô la Mỹ) được sử dụng Đối với các khoản đầu tư liên quan đến tiền điện tử, có một số yếu tố rủi ro nhất định.
Mô tả hình ảnh
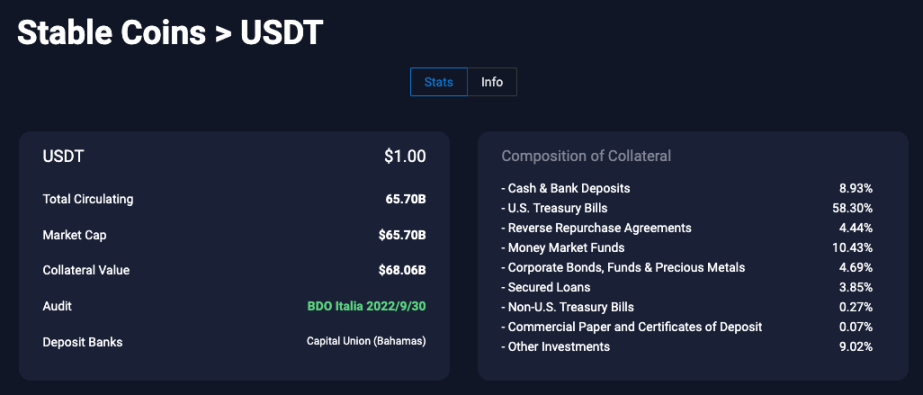
Tài sản dự trữ USDT, nguồn: https://chaineye.tools/stablecoins/stats/USDT
② Rủi ro nhà phát hành phái sinh
Cầu liên chuỗi: Tính bảo mật của USDT được chuyển qua cầu liên chuỗi bị ảnh hưởng bởi tính bảo mật của cầu liên chuỗi, có thể tìm thấy trongDefiLlamaTruy vấn thông tin cụ thể liên quan đến cầu chuỗi chéo
Trao đổi tập trung: Tùy thuộc vào trao đổi cụ thể và loại tiền cụ thể được phát hành trên chuỗi mục tiêu, bạn có thể kiểm tra dự trữ tài sản trên trang web chính thức tương ứng.
Giới thiệu
Giới thiệu
Được phát hành bởi Circle, một công ty thanh toán blockchain do Coinbase và các công ty khác cùng thành lập, nó hiện là stablecoin lớn thứ hai về giá trị thị trường, với tổng giá trị thị trường khoảng 42,36 tỷ đô la Mỹ.
Phân phối chuỗi công khai
USDC lưu hành trên 59 chuỗi công khai bao gồm Ethereum, Solana, Avalanche, Tron, v.v. và tỷ lệ của nó trên Ethereum đạt 83,7%
Mô tả hình ảnh
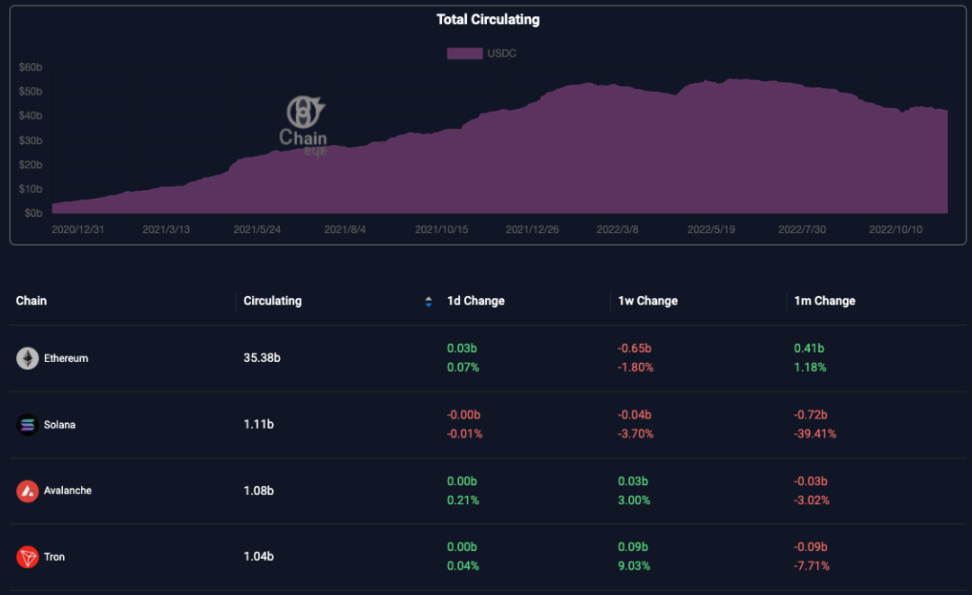
Phân phối chuỗi công khai USDC, nguồn: https://chaineye.tools/stablecoins/stats/USDC
Cơ chế neo: Tổ chức phát hành dự trữ đủ tiền để người dùng có thể sử dụng USDT và USD để trao đổi 1:1 bất cứ lúc nào.
Kiểm toán và Tuân thủ: Dự trữ USDC
Phân tích rủi ro tiềm tàng
① Rủi ro không đủ tài sản thế chấp của tổ chức phát hành ban đầu
Người nắm giữ USDC có thể xem Circle'sTài sản và nợ phải trả và phân phối dự trữ, để đánh giá những rủi ro tiềm tàng của nó.
Circle sẽ cập nhật thông tin dự trữ và lưu thông mỗi tuần một lần. Vào ngày 10 tháng 12 năm 2022, tài sản dự trữ USDC của Circle trị giá khoảng 43,7 tỷ đô la Mỹ, vượt quá mức lưu thông hiện tại là 42,36 tỷ đô la Mỹ. Quỹ dự trữ của nó chỉ bao gồm tiền mặt và kho bạc Hoa Kỳ ngắn hạn trái phiếu lần lượt chiếm 22,12% và 77,88%, rủi ro thấp.
Mô tả hình ảnh
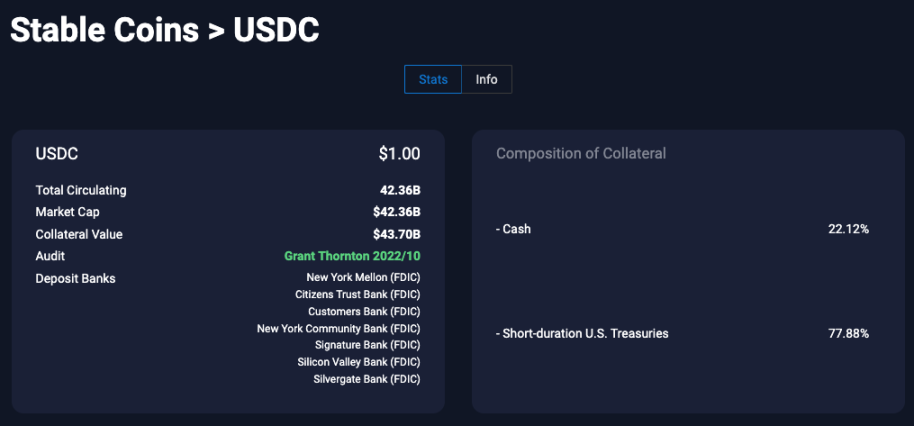
Tài sản dự trữ USDT, nguồn: https://chaineye.tools/stablecoins/stats/USDC
② Rủi ro nhà phát hành phái sinh
Cầu nối chéo: Có sẵn tạiDefiLlamaTruy vấn thông tin cụ thể liên quan đến cầu chuỗi chéo.
Tổ chức phát hành phái sinh khác: phân tích cụ thể các vấn đề cụ thể.
Giới thiệu
Giới thiệu
BUSD là một stablecoin do Binance và Paxos đồng phát hành (Paxos cũng là công ty phát hành stablecoin USDP), được phê duyệt và quản lý bởi Bộ Dịch vụ Tài chính Bang New York (NYDFS). BUSD hiện là stablecoin lớn thứ ba về giá trị thị trường, với tổng giá trị thị trường khoảng 22,07 tỷ đô la Mỹ.
Phân phối chuỗi công khai
BUSD lưu hành trên 33 chuỗi công khai như Ethereum và BNB, và tỷ lệ của nó trên Ethereum đạt 77,96%.
BUSD gốc chỉ được phát hành trên Ethereum
Để mở rộng tính thanh khoản của BUSD sang các chuỗi khác, Binance đã thế chấp hoàn toàn một phần BUSD gốc trên Ethereum và phát hành Binance-Peg BUSD trên BNB, BSC, Avalanche và Polygon
Mô tả hình ảnh

Phân phối chuỗi công khai BUSD, nguồn: https://chaineye.tools/stablecoins/stats/BUSD
cơ chế neo
Tổ chức phát hành dự trữ đủ tiền để người dùng có thể sử dụng USDT và USD để trao đổi 1:1 bất cứ lúc nào.
Phân tích rủi ro tiềm tàng
① Rủi ro tổ chức phát hành ban đầu
Người nắm giữ BUSD có thể sử dụng ChaineyeKiểm traMô tả hình ảnh
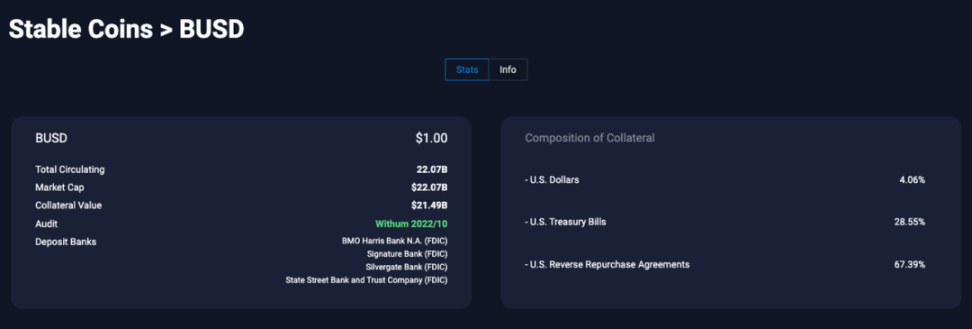
Dự trữ tài sản BUSD, nguồn: https://chaineye.tools/stablecoins/stats/BUSD
Paxos phát hành báo cáo tài sản dự trữ vào cuối mỗi tháng và có một khoảng thời gian trễ giữa dữ liệu tài sản thế chấp được công bố lần cuối và lần lưu hành mới nhất. Hiện tại, tổng lưu hành của BUSD là 22,07 tỷ đô la Mỹ (2022.12.10) và báo cáo tương ứng vẫn chưa được công bố.
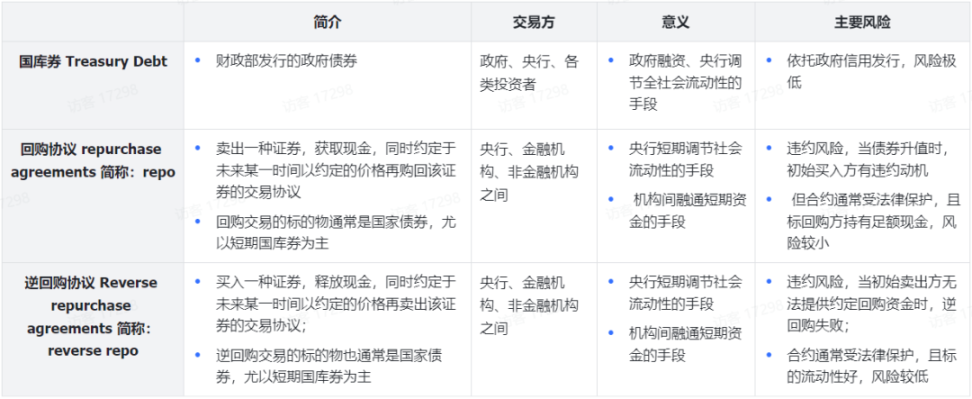
Báo cáo mới nhất được công bố vào ngày 30 tháng 11 năm 2022. Giá trị thị trường của tài sản ròng của quỹ dự trữ là 22,65 tỷ đô la Mỹ, vượt quá 22,38 tỷ đô la Mỹ đang lưu hành ngày hôm đó. Dự trữ của nó bao gồm tiền mặt, tín phiếu Kho bạc Hoa Kỳ và các thỏa thuận mua lại đảo ngược do Kho bạc Hoa Kỳ hậu thuẫn, ít rủi ro hơn.
dữ liệudữ liệuMô tả hình ảnh
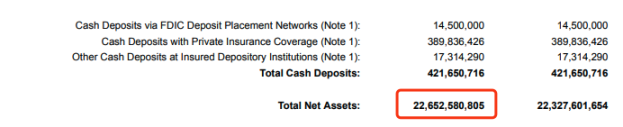
Thông báo mới nhất về tài sản dự trữ BUSD, nguồn: Trang web chính thức của Paxos
Dự trữ BUSD được nắm giữ bởi các ngân hàng như BMO Harris Bank. Báo cáo kiểm toán của Paxos được cung cấp bởi công ty kiểm toán bên thứ ba WithumSmith+Brown, được xếp hạng trong số 25 công ty kế toán hàng đầu trên thế giới.
② Rủi ro nhà phát hành phái sinh
Cầu nối chéo: Có sẵn tạiDefiLlamaTruy vấn thông tin cụ thể liên quan đến cầu chuỗi chéo
Trao đổi tập trung: Binance đã thế chấp hoàn toàn một phần BUSD gốc trên Ethereum và phát hành Binance-Peg BUSD trên BNB, BSC, Avalanche và Polygon, có thể được truy cập thông qua ChaineyeHỏi thămMô tả hình ảnh
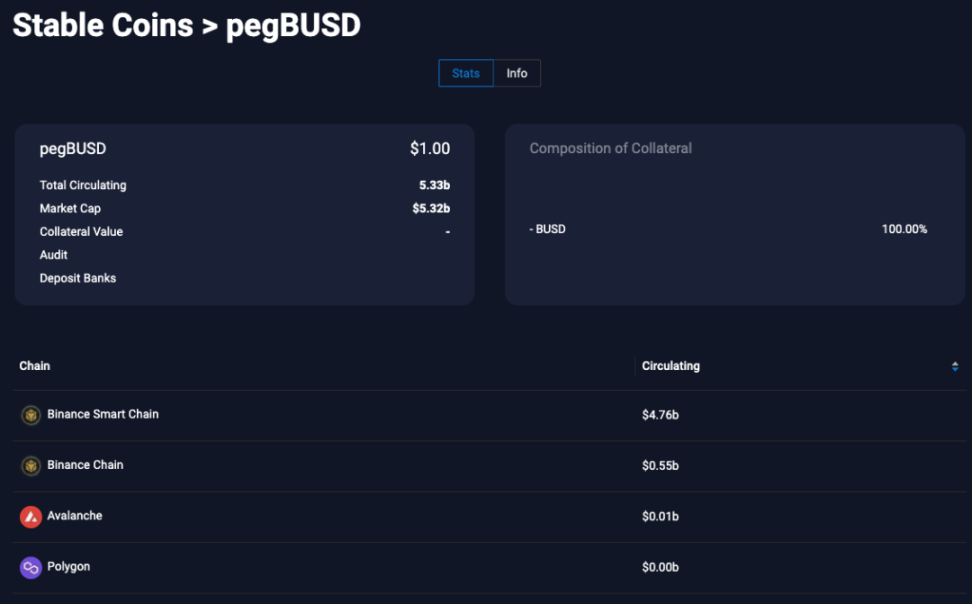
Dự trữ Binance-Peg BUSD, nguồn: https://chaineye.tools/stablecoins/stats/pegBUSD
Các tổ chức phát hành phái sinh khác: phân tích cụ thể các vấn đề cụ thể
Giới thiệu
Giới thiệu
DAI là một đồng tiền ổn định được đúc bởi giao thức cho vay phi tập trung Maker DAO. Nó hiện đang đứng thứ tư về giá trị thị trường trong số tất cả các đồng tiền ổn định, với tổng giá trị thị trường khoảng 5,42 tỷ đô la Mỹ.
Phân phối chuỗi công khai
DAI lưu hành trên 40 chuỗi công khai như Ethereum, Polygon và BSC và tỷ lệ của nó trên Ethereum đạt 88,33%.
MakerDAO chỉ được triển khai trên Ethereum, vì vậy DAI gốc có trên Ethereum
Mô tả hình ảnh

Phân phối chuỗi công khai DAI: Nguồn: https://chaineye.tools/stablecoins/stats/DAI
cơ chế phân phối
DAI được người dùng đúc thông qua thỏa thuận Maker để thế chấp tài sản. Số lượng DAI có thể được đúc không được vượt quá một tỷ lệ nhất định của giá trị tài sản thế chấp, tương đương với việc cho vay tiền mặt đối với các tài sản như tài sản thế chấp trong tài chính truyền thống dịch vụ. Người dùng có thể sử dụng DAI để mua lại tài sản thế chấp và hủy DAI bất cứ lúc nào và cần phải trả phí ổn định để mua lại
Khi giá trị tài sản thế chấp của người dùng giảm, dẫn đến tỷ lệ thế chấp giảm, việc thanh lý sẽ được kích hoạt và thế chấp của người dùng sẽ buộc phải bán với giá cao và sẽ phải chịu phạt 13%. Sau khi tài sản thế chấp được thanh lý, người dùng không còn cần phải hoàn trả DAI nữa
Mô tả hình ảnh
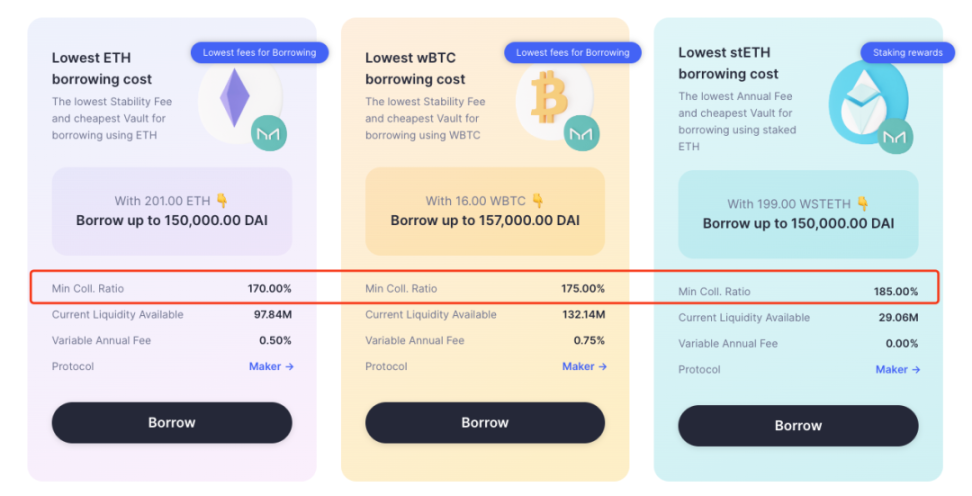
DAI hỗ trợ tài sản thế chấp, nguồn: Trang web chính thức của MakerDAO
cơ chế ổn định
Khi giá của DAI thấp hơn 1 USD: Số lượng DAI được đúc được xác định theo tài sản USD của tài sản thế chấp và khi DAI được sử dụng để mua lại tài sản thế chấp từ thỏa thuận Maker, giá trị của DAI được ghi nhận là 1 USD theo thỏa thuận, vì vậy người dùng có thể chọn Mua lại tài sản thế chấp với một lượng DAI nhất định và hủy DAI để giảm nguồn cung DAI.
Khi giá của DAI cao hơn 1 đô la: người dùng có động cơ tiếp tục đúc thêm DAI và bán để kiếm lời; đồng thời, MakerDAO cung cấp cơ chế ký gửi DAI, cộng đồng sẽ tăng tiền gửi DAI, khuyến khích chủ sở hữu khóa DAI , và giảm số lượng lưu thông. Tiền lãi của DAI được trả bằng thu nhập từ phí ổn định của MakerDAO. Nếu thu nhập từ phí ổn định không thể trang trải tổng chi tiêu của lãi suất tiền gửi DAI, Maker sẽ phát hành MKR để bù vào phần chênh lệch.
Đề xuất cho phép tách DAI khỏi đồng đô la Mỹ: Vào ngày 28 tháng 8 năm 2022, Rune Christensen, người đồng sáng lập MakerDAO, đã xuất bản bài báo "Con đường tuân thủ và con đường phi tập trung hóa: Tại sao Maker không có lựa chọn nào khác ngoài việc chuẩn bị Free-Floating DAI", nêu rõ rằng Với hơn 50% DAI hiện được thế chấp bởi USDC, các cuộc đàn áp theo quy định đối với tiền điện tử có thể xảy ra mà không cần thông báo trước, không có khả năng phục hồi ngay cả đối với người dùng hợp pháp, vô tội.
Do đó, Rune Christensen đã đề xuất tăng dần tỷ lệ thế chấp tài sản phi tập trung của DAI thông qua một kế hoạch có tên là "Kế hoạch trò chơi kết thúc" để cải thiện mức độ chống lại sự kiểm duyệt. Rune chỉ ra rằng quá trình này có thể dẫn đến việc mất 50% người dùng, nhưng Maker sẽ ưu tiên phân cấp và cho phép tách một số DAI khỏi đồng đô la Mỹ để duy trì phân cấp.
① Nội dung chính của "Endgame Project"
a. Chia quản trị MakerDAO phức tạp thành nhiều MetaDAO, chịu trách nhiệm quản trị cụ thể và cải thiện mức độ phân cấp quản trị: mỗi MetaDAO có thể tập trung vào các nhiệm vụ của riêng mình, thực hiện quản trị đa trung tâm và cho phép MetaDAO thực thi song song, Tốc độ lên quy trình quản trị.
MetaDAO độc lập với nhau, có mã thông báo quản trị và quy trình quản trị riêng và cần kiếm thu nhập của riêng mình.
b. Giới thiệu nhiều tài sản phi tập trung hơn: giảm phí ổn định của các tài sản thế chấp như ETH và wBTC, đồng thời giảm nhu cầu đúc DAI thông qua USDC;
Việc giới thiệu ETHD cho phép người dùng đúc ETHD thông qua stETH và sau đó đúc DAI để tăng tỷ lệ ETH trong tài sản thế chấp, do đó tăng tỷ lệ tài sản phi tập trung.
c) Ba chiến lược thế chấp lũy tiến để từng bước thực hiện phân quyền: ba chiến lược là chim bồ câu, đại bàng và phượng hoàng, phát triển dần theo dòng thời gian và tiến dần theo nguy cơ giám sát.
Chiến lược chim bồ câu: Tăng tài sản thế chấp càng nhiều càng tốt để duy trì tốc độ tăng trưởng tài sản nhanh chóng; Chiến lược đại bàng: Nếu DAI bị chính quyền tấn công, hãy hạn chế mức độ rủi ro đối với tài sản thực (RWA) có thể được kiểm soát bởi chính quyền xuống 25%, để tìm kiếm sự cân bằng tăng trưởng hiệu suất giữa tính linh hoạt và
Chiến lược Phoenix: Nếu có bằng chứng cho thấy một cuộc tấn công của chính quyền sắp xảy ra hoặc tất cả tài sản thế chấp của RWA đã bị tịch thu, nó sẽ chuyển sang chiến lược Phoenix giúp loại bỏ tất cả rủi ro RWA và chỉ RWA không thể kiểm soát bởi chính quyền mới có thể được sử dụng như tài sản thế chấp.
d. Sẽ cho phép DAI được gỡ chốt khỏi USD trong trường hợp bị chính quyền tấn công: Rune giả định rằng trong giai đoạn đầu kích hoạt thả nổi tự do của DAI, có tới 50% người dùng của giao thức sẽ rời đi trong một khoảng thời gian ngắn thời gian.
Ở giai đoạn này, Maker cho phép DAI thả nổi tự do so với đồng đô la Mỹ với tỷ lệ 1:1 và dần dần thay đổi giá của nó theo lãi suất mục tiêu. Lãi suất mục tiêu dương làm tăng nhu cầu về DAI và giảm nguồn cung về DAI, trong khi lãi suất mục tiêu âm có tác động ngược lại.
Sự ổn định tương đối của DAI đạt được bằng cách điều chỉnh lãi suất và không cần phải cố định với đồng đô la Mỹ theo tỷ lệ 1:1. Rune cũng tuyên bố rằng DAI sẽ vẫn được gắn với đồng đô la Mỹ trong ít nhất 3 năm và thời gian này sẽ được gia hạn nếu không có mối đe dọa trực tiếp nào.
Nếu mức độ phân cấp tài sản thế chấp có thể tăng lên 75%, thì việc neo giá vào đồng đô la Mỹ sẽ được duy trì vô thời hạn.
② tiến độ "Dự án trò chơi kết thúc"
Đề xuất "Endgame Plan" được đưa ra vào ngày 10 tháng 10 năm 2022 và đã được cộng đồng bình chọn. Lộ trình của Endgame Plan được chia thành 4 giai đoạn chính.
Mô tả hình ảnh

Mô tả hình ảnh
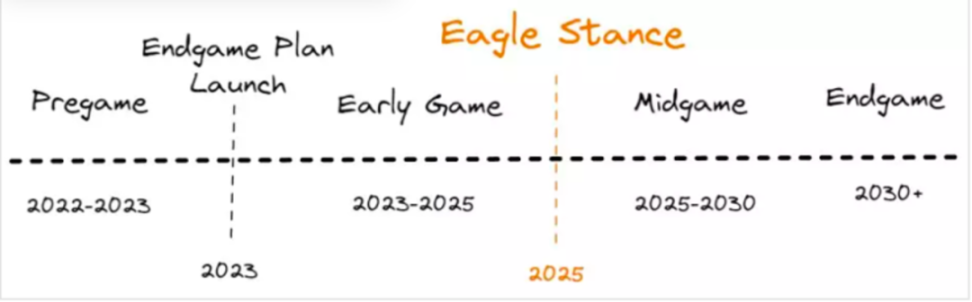
Lộ trình kế hoạch của Endgame, nguồn: https://www.defidaonews.com/article/6774636
Phân tích rủi ro tiềm ẩn
① Rủi ro tổ chức phát hành ban đầu
Có một lỗ hổng trong giao thức MakerDAO, lỗ hổng này bị kẻ tấn công khai thác để phát hành mã độc. MakerDAO đã hoạt động ổn định trong 5 năm kể từ khi mạng chính hoạt động vào năm 2017 và mã đã được xác minh tốt. Đồng thời, MakerDAO đã hạn chế các loại tài sản thế chấp được hỗ trợ và hầu hết chúng đều là các mã thông báo đủ điều kiện.
Rủi ro thanh lý: Khi thị trường gặp phải sự kiện thiên nga đen nghiêm trọng, dẫn đến toàn bộ giá tài sản thế chấp giảm nhanh hoặc khi tài sản tuân thủ USDC bị đóng băng vì một số lý do, Maker sẽ mất giá trị của tài sản thế chấp khi đã quá muộn sẽ được thanh lý, dẫn đến nguy cơ hủy neo .
② Rủi ro nhà phát hành phái sinh
Cầu nối chéo: Có sẵn tạiDefiLlamaTruy vấn thông tin cụ thể liên quan đến cầu chuỗi chéo
Các tổ chức phát hành phái sinh khác: phân tích cụ thể các vấn đề cụ thể
Giới thiệu
Giới thiệu
Frax là một giao thức stablecoin phi tập trung sử dụng hỗn hợp tài sản thế chấp và thuật toán, và FRAX là stablecoin mà nó phát hành. FRAX hiện có vốn hóa thị trường khoảng 1,18 tỷ đô la Mỹ, khiến nó trở thành stablecoin được xếp hạng thứ năm về vốn hóa thị trường.
Phân phối chuỗi công khai
Mô tả hình ảnh

Phân phối chuỗi công khai FRAX, nguồn: https://chaineye.tools/stablecoins/stats/FRAX
Cơ chế phát hành và mua lại
Khi người dùng bơm 1 USD tài sản thế chấp vào hệ thống Frax, Frax sẽ đúc 1 FRAX cho người dùng và tài sản thế chấp được bơm là sự kết hợp giữa tiền tệ ổn định và FXS; đồng thời, người dùng cũng có thể trả lại 1 FRAX cho thỏa thuận để nhận được sự kết hợp của FXS và U. trị giá 1 USD.
Trong quá trình đúc FRAX và đổi FRAX, FXS liên quan sẽ bị hủy và đúc, làm thay đổi nguồn cung FXS trên thị trường.
Trong quá trình đúc và mua lại, tỷ lệ trộn của stablecoin và FXS (mã thông báo quản trị của Frax) bằng với tỷ lệ thế chấp mục tiêu của giao thức Frax (số tiền FRAX / số tiền thế chấp stablecoin). Ví dụ: khi tỷ lệ thế chấp là 80%, người dùng đúc A FRAX yêu cầu FXS trị giá 0,8 U và 0,2 U. Tỷ lệ thế chấp mục tiêu được điều chỉnh mỗi giờ bởi cộng đồng nắm giữ FXS.
cơ chế neo
Khi giá của FRAX cao hơn 1 đô la, các nhà kinh doanh chênh lệch giá có thể bơm giá trị 1 đô la vào hệ thống để đúc FRAX và bán nó trên thị trường để kiếm lời
Khi giá của FRAX thấp hơn 1 đô la Mỹ, các nhà kinh doanh chênh lệch giá có thể mua FRAX với giá thấp trên thị trường mở và trao đổi giá trị của 1 đô la Mỹ trong hệ thống
Khi điều kiện thị trường tốt và người dùng có đủ niềm tin vào Frax, Frax có xu hướng giảm tỷ lệ thế chấp mục tiêu, để cùng một tài sản thế chấp stablecoin có thể đúc thêm FRAX để đưa vào lưu thông thị trường và tỷ lệ thế chấp tối thiểu là 0%
Khi điều kiện thị trường kém và niềm tin của người dùng vào Frax giảm sút, Frax có xu hướng tăng tỷ lệ thế chấp mục tiêu để ngăn việc phát hành FRAX quá mức, đồng thời tăng dự trữ tài sản thế chấp bằng stablecoin, với tỷ lệ thế chấp tối đa là 100%.
Mô tả hình ảnh
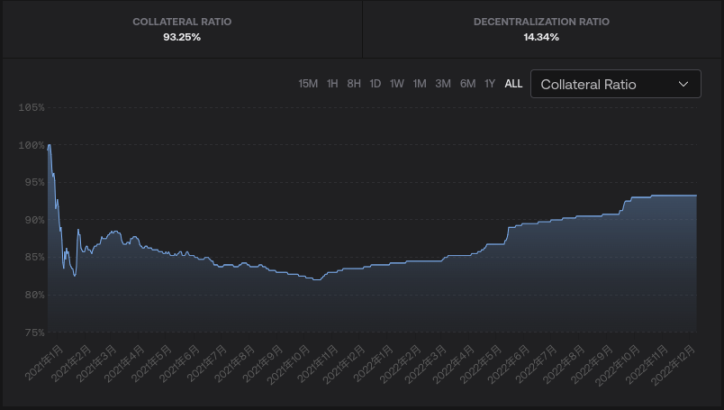
Tỷ lệ thế chấp FRAX, nguồn: https://app.frax.finance/
Phân tích rủi ro tiềm ẩn
① Rủi ro tổ chức phát hành ban đầu
Có một lỗ hổng trong giao thức Frax, lỗ hổng này bị kẻ tấn công khai thác để phát hành mã độc. Frax sẽ được ra mắt vào cuối năm 2020 và hiện tại không có lỗ hổng giao thức nào.
② Rủi ro cơ chế
Khi giá của FRAX giảm, nó dựa vào các nhà kinh doanh chênh lệch giá để mua FRAX và gửi vào Frax, đúc FXS với lãi suất thế chấp mục tiêu và nhận lại một phần của U để đẩy giá FRAX trở lại mức 1 đô la. Nếu FXS được phát hành quá mức, nó sẽ làm giảm niềm tin của thị trường và khiến cộng đồng Frax mất kiểm soát.
Frax áp dụng thế chấp hỗn hợp U + FXS và có thể điều chỉnh cơ chế ổn định của tỷ lệ thế chấp mục tiêu, điều này có thể làm giảm không gian chênh lệch giá trong điều kiện thị trường đơn phương khắc nghiệt và duy trì sự ổn định của giá FRAX ở một mức độ nhất định.
Khi FRAX thấp hơn 1 đô la, các nhà kinh doanh chênh lệch giá sẽ mua một lượng lớn FRAX giá thấp, đúc kết hợp giữa U và FXS trị giá 1 đô la và bán chúng để kiếm lời. Áp lực bán của U sẽ không khiến giá của U giảm xuống, nhưng áp lực bán của FXS sẽ khiến giá của FXS giảm xuống, gây ra phản ứng dây chuyền. , và để giá FXS "về 0".
Sự tồn tại của U làm giảm áp lực bán do ép giá quá mức FXS, đồng thời hỗ trợ mức giá thấp nhất của FRAX: khi lãi suất thế chấp là x, các nhà kinh doanh chênh lệch giá cần tỷ lệ x của U và tỷ lệ (1-x) của FXS, tỷ lệ thế chấp càng cao x Tỷ lệ FXS càng lớn (1-x), áp lực bán FXS hình thành càng nhỏ, do đó làm chậm phản ứng dây chuyền. Đồng thời, tỷ lệ x của U với tư cách là tài sản hỗ trợ của FRAX tạo thành giá đáy của FRAX, do đó FRAX luôn có giá trị xU được công nhận và sẽ không trực tiếp "về 0".
Việc đúc và mua lại FRAX không phải lúc nào cũng mở, điều này làm tăng chi phí cho các cuộc tấn công độc hại vào Frax: chỉ khi FRAX được bán hết với số lượng lớn và gây ra đổ vỡ, các nhà kinh doanh chênh lệch giá mới có động cơ phát hành thêm FXS.
Khi giá thị trường của FRAX ở trong một phạm vi ổn định ($ 1,0033 ≥ FRAX ≥ $ 0,9933 ), giao thức FRAX sẽ không mở tính năng đúc và mua lại FRAX. Do đó, những kẻ tấn công Frax có ác ý cần bán một lượng lớn FRAX trước khi có thể giảm giá xuống dưới 0,9933 để khởi động một cuộc tấn công chênh lệch giá.
Đồng thời, việc hủy neo nhẹ sẽ không ngay lập tức kích hoạt một số lượng lớn phát hành thêm FXS, điều này mang lại cho Frax một cửa sổ tự cứu, cho phép Frax có đủ thời gian để điều chỉnh tỷ lệ thế chấp hoặc bổ sung tài sản thế chấp. Dựa trên những điều trên, cơ chế của FRAX-FXS ổn định hơn so với sự kết hợp của UST-LUNA.
② Rủi ro nhà phát hành phái sinh
Cầu nối chéo: Có sẵn tạiDefiLlamaTruy vấn thông tin cụ thể liên quan đến cầu chuỗi chéo
Các tổ chức phát hành phái sinh khác: phân tích cụ thể các vấn đề cụ thể
Giới thiệu
Giới thiệu
USDP là một stablecoin được thế chấp do Paxos Corporation phát hành, được Bộ Dịch vụ Tài chính Bang New York (NYDFS) phê duyệt và quản lý. Hiện tại, giá trị thị trường của nó là khoảng 768 triệu đô la Mỹ, khiến nó trở thành đồng tiền ổn định thứ sáu về giá trị thị trường.
Phân phối chuỗi công khai
Mô tả hình ảnh

Phân phối chuỗi công khai USDP, nguồn: https://chaineye.tools/stablecoins/stats/USDP
cơ chế neo
Tổ chức phát hành dự trữ đủ tiền để người dùng có thể sử dụng USDT và USD để trao đổi 1:1 bất cứ lúc nào.
Phân tích rủi ro tiềm tàng
① Rủi ro tổ chức phát hành ban đầu
Người nắm giữ USDP có thểChaineyeMô tả hình ảnh

Tài sản dự trữ USDP, nguồn: https://chaineye.tools/stablecoins/stats/USDP
Paxos phát hành báo cáo tài sản dự trữ vào cuối mỗi tháng và có một khoảng thời gian trễ giữa dữ liệu tài sản thế chấp được công bố lần cuối và lần lưu hành mới nhất. Hiện tại, tổng lưu hành của BUSD là 770 triệu đô la Mỹ (2022.12.11) và báo cáo tương ứng vẫn chưa được công bố.
Báo cáo mới nhất được công bố vào ngày 30 tháng 11 năm 2022. Giá trị thị trường của tài sản ròng của quỹ dự trữ là 774,9 triệu đô la Mỹ, thấp hơn so với lượng lưu hành USDP là 790 triệu đô la Mỹ vào ngày đó, nhưng lượng lưu hành của nó vào ngày 1 tháng 12 đã giảm đến 767 triệu đô la Mỹ, có thể có vấn đề về tầm cỡ thời gian.
dữ liệudữ liệucho báo cáo được kiểm toán của bên thứ ba gần đây nhất)
Mô tả hình ảnh

Thông báo mới nhất về tài sản dự trữ USDP, nguồn: Trang web chính thức của Paxos
② Rủi ro nhà phát hành phái sinh: rủi ro BSC Bridge
Giới thiệu
Giới thiệu
TUSD là một loại tiền ổn định được thế chấp được phát hành bởi TrustToken, một công ty được hỗ trợ bởi Quỹ đầu tư mạo hiểm Stanford. TUSD hiện có giá trị thị trường khoảng 756 triệu đô la Mỹ, khiến nó trở thành stablecoin được xếp hạng thứ bảy theo giá trị thị trường.
Phân phối chuỗi công khai
TUSD được lưu hành trên 10 chuỗi công khai bao gồm Tron, Ethereum và BSC, và cổ phần của nó trên Tron và Ethereum lần lượt là 49,8% và 33,57%.
TUSD gốc do TrustToken phát hành được phân phối trên bốn chuỗi Ethereum, BSC, Tron và Avalanche
Mô tả hình ảnh

Phân phối chuỗi công khai TUSD: https://chaineye.tools/stablecoins/stats/TUSD
cơ chế neo
Tổ chức phát hành dự trữ đủ tiền để người dùng có thể sử dụng USDT và USD để trao đổi 1:1 bất cứ lúc nào.
Phân tích rủi ro tiềm ẩn
① Rủi ro tổ chức phát hành ban đầu
Người dùng có thể kiểm tra trạng thái dự trữ của TUSD thông qua Chaineye.
Hiện tại, giá trị tài sản dự trữ của TUSD là 810 triệu đô la Mỹ, với số lượng lưu thông hơn 756 triệu đô la Mỹ và có nhiều tài khoản ngân hàng, nhưng không thể nhìn thấy sự phân bổ tài sản cụ thể trong ngân hàng.
Mô tả hình ảnh

Trạng thái dự trữ TUSD, nguồn: https://chaineye.tools/stablecoins/stats/TUSD
Rủi ro tổ chức phát hành phái sinh
Cầu liên chuỗi: Bạn có thể kiểm tra thông tin cụ thể liên quan đến cầu liên chuỗi trên DefiLlama: https://defillama.com/stablecoin/trueusd
bổ sung
bổ sung
Silvergate đã xuất hiện trong các ngân hàng giám sát của BUSD và TUSD. Silvergate là ngân hàng có trụ sở tại Hoa Kỳ chủ yếu phục vụ các công ty tiền điện tử. Khách hàng của ngân hàng này bao gồm các công ty tiền điện tử nổi tiếng như FTX, Coinbase, Circle và Paxos.
FTX có khoảng 1 tỷ đô la tiền gửi tại Silvergate. Vào ngày FTX nộp đơn xin phá sản, Silvergate đã đưa ra tuyên bố rằng ngân hàng của họ không có bất kỳ rủi ro nào đối với FTX. Tiền gửi của FTX tại Silvergate chiếm chưa đến 10% tổng số tiền gửi của ngân hàng và tiền gửi sẽ được trả lại cho các chủ nợ của FTX thông qua quá trình phá sản FTX.
tóm tắt
tóm tắt
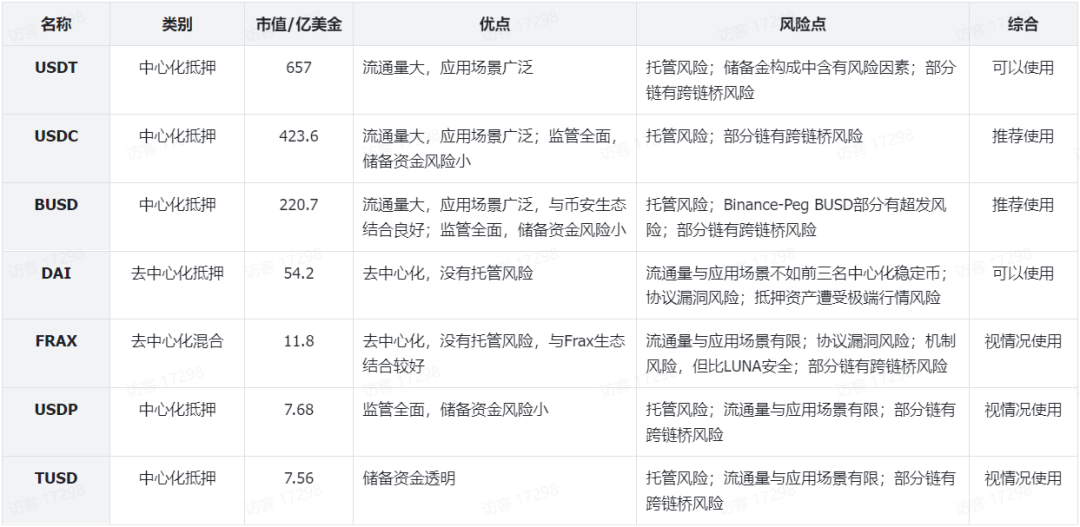
Việc sử dụng stablecoin cần xem xét hai chỉ số: bảo mật và dễ sử dụng
Bảo mật: liệu có thể đảm bảo quy đổi 1:1 bằng USD trong mọi tình huống
Các stablecoin tập trung cần tập trung vào danh tiếng của tổ chức phát hành ban đầu, tỷ lệ thế chấp và rủi ro của tài sản dự trữ cũng như độ tin cậy của các tổ chức kiểm toán và giám sát bên thứ ba để đảm bảo rằng tổ chức phát hành có đủ vốn dự trữ để đối phó với tình trạng tháo chạy.
Các stablecoin phi tập trung cần kiểm tra cơ chế đúc và hủy của chúng, liệu có cơ chế phát hành không giới hạn và các điều kiện kích hoạt hay không
bài viết tham khảo
bài viết tham khảo
[ 1 ] "Từ báo cáo kiểm toán 5 năm của USDT, chúng ta có thể quan sát được điều gì? 》https://www.theblockbeats.info/news/31738
[2] "Nghiên cứu về Coinshares: Tether có mang lại rủi ro hệ thống cho thị trường tiền điện tử không?" https://mytokencap.com/news/390380.html
[ 3 ] "Quyết tâm "phi tập trung" của MakerDAO: DAI được tách khỏi USD và cuối cùng trở thành tiền tệ thế giới" https://www.defidaonews.com/article/6774636
[ 4 ] "Từ thỏa thuận tiền tệ đến ma trận DeFi, phân tích đa góc độ của Frax.finance" https://mirror.xyz/mintventures.eth/555 rObptbsTSEYHMRBEDI 9 _mEBmrR 1 FHLWJ 1 vWGGosw
[5] "Dự đoán và lựa chọn của MakerDAO: Mất mát, Giám sát, MetaDAO" https://www.chaincatcher.com/article/2079679





