


Arthur Hayes, Người sáng lập BitMEX: Thị trường gấu tiền điện tử có phải là đáy?


Tác giả gốc: Người sáng lập BitMEX Arthur Hayes
tiêu đề cấp đầu tiên
vấn đề lạm phát thực
Điều kiện tiên quyết để bắt đầu thị trường giá lên là Cục Dự trữ Liên bang và ngân hàng trung ương tạm dừng tăng lãi suất và giữ nguyên quy mô bảng cân đối kế toán của họ. Trong chu kỳ tăng lãi suất như hiện nay, chỉ số CPI đã bị kéo lùi nhưng thu nhập của người lao động bình thường Mỹ cũng bị giảm đi. Vì đây là năm bầu cử giữa nhiệm kỳ ở Hoa Kỳ, nên vấn đề này sẽ trở thành một vấn đề ngày càng gia tăng khi chúng ta bước sang tháng 11 và các đảng viên Đảng Dân chủ cầm quyền sẽ cần phải làm gì đó để khắc phục.
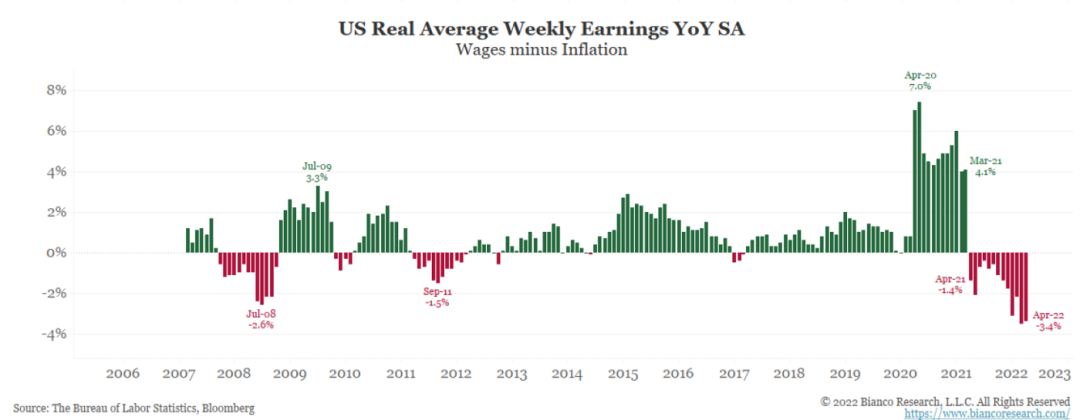
Khi các cử tri ngày càng trả nhiều tiền hơn cho số tiền ngày càng ít đi, lạm phát trở nên cực kỳ quan trọng đối với họ. Những thanh màu đỏ trong hình trên có nghĩa là bất kể đảng chính trị nào lên nắm quyền, nó sẽ phải đối mặt với những vấn đề hiện tại.
Fed đã làm rất tốt trong việc giảm giá tài sản đến mức lợi suất trái phiếu kho bạc 10 năm của Hoa Kỳ là tồi tệ nhất kể từ năm 1788 cho đến năm 2022. Tuy nhiên, người bình thường quan tâm nhiều hơn đến giá năng lượng và thực phẩm. Nó có thể làm chậm đáng kể sự gia tăng giá năng lượng và lương thực bằng cách phá hủy nhu cầu thông qua hiệu ứng tài sản tiêu cực. Lý thuyết cho rằng người giàu tiêu thụ nhiều tài nguyên này hơn người nghèo. Do đó, việc tăng lãi suất có thể buộc người giàu tiêu dùng ít hơn, kiềm chế lạm phát giá năng lượng và lương thực trong quá trình này.
Trong một bài phát biểu gần đây, Thống đốc Waller đã nói điều này:"Tôi ủng hộ việc thắt chặt thêm 50 điểm cơ bản trong một số cuộc họp. Đặc biệt, tôi sẽ không đặt mục tiêu tăng 50 điểm cơ bản cho đến khi tôi thấy lạm phát giảm xuống gần mục tiêu 2% của chúng tôi. Và, đến cuối năm nay, tôi ủng hộ việc giữ lãi suất chính sách trên mức trung lập để làm giảm nhu cầu đối với hàng hóa và lao động, đồng thời đưa nó phù hợp hơn với nguồn cung, từ đó giúp kiểm soát lạm phát."
Những điều trên có thể sẽ hoạt động nếu thế giới không xảy ra chiến tranh thế giới. Tuy nhiên, ngày nay, Mỹ và NATO đang công khai cung cấp cho Ukraine những vũ khí tinh vi để các lực lượng vũ trang của nước này có thể giao chiến trực tiếp với Nga. Trong khi không có sự đối đầu trực tiếp giữa phương Tây và Nga, phương Tây đang có chiến tranh kinh tế với Nga thông qua các biện pháp trừng phạt khác nhau.
Cùng với nhau, Nga và Ukraine sản xuất một lượng lớn năng lượng và lương thực, và cuộc xung đột này càng kéo dài, phần còn lại của thế giới sẽ càng ít được tiếp cận với những nguồn tài nguyên quan trọng này. Và điều thực sự đáng sợ là ngay cả khi chiến tranh kết thúc, các hệ thống phức tạp không khôi phục lại sản lượng trước đó theo kiểu tuyến tính. Do sự gián đoạn hiện tại, chúng ta có thể mất một lượng đáng kể sản lượng nông nghiệp và năng lượng toàn cầu trong vòng vài thập kỷ. Tệ hơn nữa, Nga và Ukraine cung cấp một phần lớn phân bón trên thế giới, và nếu không có những mặt hàng xuất khẩu này, sản xuất nông nghiệp ở các nước khác cũng có thể sẽ giảm đáng kể. Và nếu Nga phải đóng cửa các giếng dầu và khí đốt vì thiếu người mua có thể tiếp nhận chúng một cách hậu cần, thì sẽ mất hàng thập kỷ để khôi phục sản lượng hàng ngày hiện tại.
Fed sẽ tiếp tục tìm cách giảm nhu cầu về năng lượng và lương thực, nhưng trừ khi thương mại đầy đủ với Nga và Ukraine được nối lại, giá của cả hai mặt hàng này sẽ tiếp tục tăng. Nếu thương mại không thể phục hồi, thì Hoa Kỳ phải dùng đến một giải pháp thông thường khác cho vấn đề.
Đó là cung cấp trợ cấp năng lượng và thực phẩm, điều này sẽ giữ cho những nhu yếu phẩm này ở mức giá phải chăng. Trợ cấp có nhiều hình thức. Phải"giá cắt cổ"Thuế lợi nhuận bất ngờ cho các công ty tư nhân, kiểm soát giá đối với các mặt hàng khác nhau và kiểm tra trực tiếp (còn gọi là phiếu thực phẩm) do chính phủ gửi đều là những hình thức trợ cấp tiềm năng.
Nhưng dù bằng cách nào, chính phủ cũng cần tạo ra nhiều tiền mặt hơn, tức là để mở rộng thâm hụt ngân sách bằng cách phát hành thêm trái phiếu chính phủ. Nhưng ai sẽ mua những trái phiếu này?
Trong nền kinh tế chiến tranh, ngân hàng trung ương mất tính độc lập và hợp nhất với kho bạc. Điều này đã xảy ra sau Thế chiến thứ hai, và bây giờ nó sẽ lại xảy ra. Ngân hàng trung ương sẽ nhấn nút và ngay lập tức bắt đầu mua tất cả các khoản nợ do Kho bạc phát hành với tỷ giá phù hợp về mặt chính trị.
Tác động bên ngoài của chính sách này là đẩy nhanh lạm phát và nạn đói toàn cầu. Bị ảnh hưởng nặng nề nhất sẽ là các quốc gia ở Nam bán cầu không có khả năng in tiền để giải quyết các vấn đề kinh tế vĩ mô của họ. Hoa Kỳ phát hành đồng tiền dự trữ toàn cầu, có quân đội mạnh nhất, vì vậy sẽ ổn thôi, họ sẽ có được tất cả những thứ mình cần với chi phí của những người khác. Khối EU cũng sẽ ở trong tình trạng tương tự, vì đồng euro là đồng tiền lớn thứ hai được sử dụng trong thương mại. Người châu Âu là chuyên gia trợ cấp bóp méo nhu cầu và đảm bảo rằng các thực thể trong nước nhận được ưu đãi so với phần còn lại của thế giới. Nhưng nếu những công dân giàu có nhất thế giới không kiềm chế tiêu dùng của họ khi sản lượng toàn cầu giảm, thì những người khác sẽ chết đói.
Tôi cá rằng Fed sẽ thắt chặt hơn nữa trong quý thứ ba, ngay cả khi S&P 500 và Nasdaq 100 lần lượt dưới 3.000 và 10.000. Bởi vì họ phải giữ giá năng lượng và lương thực ở mức thấp, không chỉ các tài sản rủi ro. Nhưng nếu lạm phát năng lượng và lương thực cũng không được điều chỉnh một cách có ý nghĩa vào thời điểm đó, các chính trị gia sẽ phải đưa ra các khoản trợ cấp để xoa dịu những cử tri đang bị kích động.
Những khoản trợ cấp này sẽ được thanh toán bằng tiền in do Cục Dự trữ Liên bang cung cấp, tại thời điểm đó, chúng ta sẽ có một thị trường giá lên mới đối với các tài sản rủi ro. Nếu người ta tin tưởng vào chuyên gia quỹ phòng hộ thông thái Felix Zulauf (theo bản tin gần đây của ông), một sự sụp đổ của thị trường tài chính sẽ xảy ra khi các loại tiền tệ fiat tự sụp đổ dưới sức nặng của cỗ máy in tiền lớn nhất trong lịch sử loài người.
tiêu đề cấp đầu tiên
săn mặc cả
Cho rằng tiền điện tử là thị trường tự do cuối cùng trên thế giới và sẽ sớm được đưa vào hàng ngũ rủi ro phục hồi, thật hợp lý khi nghĩ rằng dòng thác gần đây của TerraUSD và LUNA có thể phá vỡ đáy của thị trường.
Tôi muốn kết nối hai lý thuyết.
1. Hầu hết các quỹ đầu tư mạo hiểm công nghệ đều là những phương tiện có giá trị beta đắt đỏ đối với thị trường tổng thể về hiệu suất được điều chỉnh theo phí. Vì vậy, khi lạm phát đè bẹp các công ty dẫn đầu như Netflix khi người dùng chọn ăn thay vì trả tiền để có đặc quyền xem các bản gốc Netflix tầm thường hơn, một số công ty công nghệ thành công nhất trên thế giới, như Facebook, đang chứng kiến mức tăng trưởng người dùng không đổi hoặc thậm chí là âm, nhìn chung môi trường huy động vốn và IPO xấu đi nhanh chóng trong quý 1 năm 2022. Thêm điều đó vào việc tăng lãi suất danh nghĩa, và bạn có thể tưởng tượng sự khốn khổ của những người anh em mặc kaki, mặc áo choàng Patagonia ở Thung lũng Silicon, Zhongguancun và Mayfair.
2. Lý thuyết dưới đây là của một trong những nhà giao dịch tiền điện tử thông minh nhất mà tôi biết, tôi chưa thực hiện công việc để xác minh lý thuyết của anh ấy, nhưng về mặt logic, nó có lý. Anh ấy suy đoán rằng sự kiện làm vỡ bong bóng TerraUSD bắt nguồn từ giao dịch ngoại hối của các VC, những người cần rút tiền từ các vị trí LUNA của họ với tác động thị trường tối thiểu.
Do tính mở của chuỗi khối, sẽ dễ dàng tìm ra liệu các VC ban đầu có bán một lượng lớn vị trí LUNA hay không. Thỏa thuận cho phép chủ sở hữu LUNA đổi 1 USD của LUNA lấy 1 UST theo giá thị trường hiện tại là LUNA/UST. LUNA này sẽ bị đốt cháy và một lượng UST tương đương sẽ được tạo ra mà không có bất kỳ tác động thị trường nào đến giá trị LUNA rộng hơn. Sử dụng các giao dịch phi tập trung (OTC), các công ty đầu tư mạo hiểm đã đổi một lượng lớn UST lấy các loại tiền ổn định khác, chẳng hạn như USDT, USDC và thậm chí cả tiền tệ fiat USD, để thị trường không bị ảnh hưởng. Kết quả cuối cùng là nguồn cung UST tăng mạnh, điều này cuối cùng ảnh hưởng đến việc bỏ neo giá của nó.
Thanh khoản này là gần 5 tỷ đô la. Sự cố của TerraUSD bắt đầu xảy ra khi đường cong của chốt bị phá vỡ nhẹ. Điều này là do nguồn cung của UST quá lớn so với các loại tiền tệ ổn định khác như USDT và USDC. Khi chốt bắt đầu bị phá vỡ một chút và niềm tin vào sự phục hồi nhanh chóng suy yếu, độ lồi tiêu cực của thiết kế stablecoin theo thuật toán sẽ chiếm ưu thế và tạo ra một lực đi xuống không thể ngăn cản.
Đặt hai sự kiện này lại với nhau, sự co lại do lạm phát của bảng cân đối kế toán VC và sự bùng nổ của bong bóng Luna, lý thuyết của tôi là môi trường rủi ro rộng lớn hơn đã thúc đẩy họ rút tiền từ các khoản đầu tư LUNA thành công của mình cùng một lúc. Phong trào lo ngại rủi ro toàn cầu được tạo ra bởi Fed. Do đó, sự sụp đổ của TerraUSD là kết quả gián tiếp của việc các ngân hàng trung ương toàn cầu thắt chặt thanh khoản. Vì vậy, tôi tin rằng sự kiện này đã tạo ra nỗi đau mà trong mọi trường hợp sẽ xảy ra sau đó vài tháng khi Fed và các tổ chức khác tiếp tục thắt chặt các điều kiện thanh khoản.
Đối với hồ sơ, tôi không đổ lỗi cho Fed về sự thất bại của TerraUSD. Sự sụp đổ của nó chắc chắn sẽ xảy ra, vì bất kỳ ai đã đọc sách trắng hoặc nghiên cứu về thuật toán của stablecoin đều có thể hiểu được. Quan điểm của tôi là Fed đã cung cấp chất xúc tác cho những gì cuối cùng sẽ xảy ra. Rất may, vì không có gói cứu trợ nào của chính phủ dành cho tiền điện tử nên chúng tôi đã nhanh chóng tìm ra giá thanh lý thực sự của mình và hiện có thể phục hồi và tiến tới mục tiêu của mình.
Tôi tin chắc rằng tiền điện tử dẫn đầu thị trường rộng lớn hơn. Dữ liệu chứng minh điều này, vì mối tương quan giữa Bitcoin/Ether và Nasdaq 100 đã bị phá vỡ trong đợt sụp đổ thị trường tiền điện tử gần đây. Tiếp theo, hãy xem lại biểu đồ tương quan và xem tất cả chúng đều giảm mạnh như thế nào.
Theo thứ tự thời gian, bên dưới là các biểu đồ về mối tương quan luân phiên trong 10 ngày, 30 ngày và 90 ngày giữa Bitcoin và hợp đồng tương lai Nasdaq-100 tháng trước.


Sau đây là các biểu đồ tương quan luân phiên 10 ngày, 30 ngày và 90 ngày của Ether và hợp đồng tương lai chỉ số Nasdaq 100 của tháng trước, được sắp xếp theo thứ tự.


Như bạn có thể thấy, tiền điện tử đã tách rời khỏi vũ trụ tài sản rủi ro rộng lớn hơn trong sự cố mới nhất này. Điều này tốt ở cấp độ vĩ mô, nhưng cũng có những chỉ báo thị trường tiền điện tử khác đang chỉ ra mức thấp cục bộ.
tiêu đề phụ
BTC

tiêu đề phụ

ETH

Ethereum đã trải qua hai chu kỳ. Chu kỳ đầu tiên bắt đầu khi đồng xu được giao dịch tự do lần đầu tiên sau khi ra mắt ICO và chu kỳ thứ hai bắt đầu sau khi ETH chạm đáy sau đợt bùng nổ ICO năm 2017/2018.

Đừng coi đây là khoa học chính xác, đại khái chúng ta có thể đưa ra một phạm vi tương ứng với những gì chúng ta nghĩ là đáy cục bộ. Đối với bitcoin, đó là 25.000 đô la đến 27.000 đô la.Đối với ether, đó là $1,700 đến $1,800. (Dự báo của anh ấy vào tháng 5 là 20.000 đô la và 1.300 đô la)
Nếu tôi có một bộ xử lý ngôn ngữ tự nhiên thu thập thông tin tất cả các bài báo về tiền điện tử trên các phương tiện truyền thông tài chính chính thống, thì tôi có thể vẽ biểu đồ chỉ báo cảm xúc ngôn ngữ. Ngay cả khi không có một mô hình mạnh mẽ, việc tìm kiếm sơ qua các bài báo nổi tiếng được xuất bản bởi Bloomberg, Financial Times, Wall Street Journal, v.v., có thể mang lại cảm giác về nỗi đau thị trường mà các nhà giao dịch tiền điện tử trên khắp thế giới cảm thấy.
Danh sách kiểm tra dưới cùng của tôi:
1. BTC/ETH di chuyển ngày càng ít tương quan với Nasdaq 100.
2. Mặt bằng giá hiện tại rất gần với mức cao lịch sử của chu kỳ trước.
3. Các phương tiện truyền thông tài chính chính thống hả hê về việc những người đầu tư vào tiền điện tử để làm giàu tạm thời ngu ngốc và tham lam như thế nào.
Một đặc điểm điển hình của các đáy là những người đầu cơ giá lên kiên quyết nhất buộc phải bán tài sản và LFG là một nhân vật như vậy. Rút ra 80.000 BTC khiến tôi càng tin chắc rằng khu vực 25.000-27.000 đô la cho Bitcoin là đáy của chu kỳ này.
Chính trị phải phù hợp với môi trường kinh tế vĩ mô, và trong khi chạm đáy (tôi hy vọng), điều đó không có nghĩa là giá sẽ tự động tăng nhanh trở lại.
Thị trường sẽ tạo ra một đợt phục hồi ấn tượng của thị trường giá xuống, cho phép các nhà giao dịch đã mất rất nhiều tiền bán ra trong đợt phục hồi này. Bây giờ, nhiều thương nhân đang ngồi trên mức giảm 50% đến 90% và họ không sẵn sàng thoát ra ở mức giá thấp nhất. Do đó, bất kỳ sự phục hồi nào cũng sẽ dẫn đến áp lực bán và chỉ bằng cách hấp thụ tất cả những áp lực bán này, chúng ta mới có thể mở ra một thị trường tăng giá.
Trong một bài viết trước, tôi đã lập luận rằng tôi nghĩ Ether có thể đạt 10.000 đô la vào cuối năm nay. Trước vụ thảm sát gần đây, nhiều độc giả tự hỏi liệu tôi có còn tin vào mục tiêu này không. Nói tóm lại, hãy tin tưởng vào giá cả, nhưng không tin tưởng vào thời gian.
Lý thuyết chính trị của tôi dựa trên giả định rằng nguyên lý cốt lõi của lạm phát mà cử tri Mỹ quan tâm là năng lượng và lương thực, chứ không phải tài sản rủi ro. Vì vậy, các cử tri sẽ không hài lòng, mặc dù giá tài sản rủi ro đã giảm rất nhiều với việc tăng lãi suất.
liên kết gốc





