美股日报|芯片股强势领涨,三大指数齐涨逾2%,英伟达逆势跌4%(11月10日)


- 核心观点:美股在油价大跌与超跌回补驱动下大幅反弹,但英伟达因CEO治理调查逆势独跌,AI叙事出现治理与供应链合规双重折价;加密市场BTC跌破Strategy成本线,DAT融资套利空间消失、增量入场停滞,高利率环境下无息资产与DAT估值同时承压。
- 关键要素:
- 标普+2.35%、纳指+2.74%、费半+6.86%,VIX降22.31%;布伦特原油跌5.85%至92.57美元,属"跌幅修复"而非新高。
- 英伟达-4.27%,董事会调查黄仁勋是否被中国情报机构接触,落后大盘幅度为DeepSeek冲击以来最大;AMD+13.26%获Google订单,AI算力采购呈多供应商化信号。
- BTC报74,853.97美元跌破Strategy持仓均价75,456美元,首次整体浮亏约5.1亿美元;2.838亿美元净募资中仅28.9%买币、66.3%回购STRC。
- 美国现货比特币ETF单周净流出12.82亿美元(IBIT -12.09亿),为6月以来最大;全市场ETF净资产降至约960亿美元。
- 10月非农新增16.5万人远超预期6.5万,失业率4.1%,12月加息概率升至约77%,10年期美债收益率4.864%,折现率难下行。
- Coinbase获OCC最终信托银行牌照;财政部/OFAC以涉约160亿美元资金切断MEXC美元清算通道;MSCI新规或致DAT被动卖压约28亿美元。
- 中国对美24%关税暂停期延长至明年1月、保留10%税率;民主党拿下国会两院,贸易与AI监管路径不确定性上升。
หนึ่ง ข่าวพาดหัว
- หุ้นสหรัฐฯ รีบาวด์แรงในวันเดียว หุ้นชิปนำตลาด S&P 500 +2.35%, Nasdaq +2.74%, ดัชนีเซมิคอนดักเตอร์ +6.86% ฟื้นคืนพื้นที่ส่วนใหญ่ที่เสียไปจากการเทขาย AI เมื่อสัปดาห์ที่แล้ว; VIX ลดจาก 25.64 เหลือ 19.92 (-22.31%) ปัจจัยขับเคลื่อนคือราคาน้ำมันที่ปรับตัวลง + การซื้อคืนหลังขายเกินจริง ไม่ใช่ข่าวดีใหม่จากปัจจัยพื้นฐาน
- น้ำมันเบรนต์ร่วง 5.85% ในวันเดียว เหลือ 92.57 ดอลลาร์ ทรัมป์กล่าวว่าหากการเจรจามีความคืบหน้า การกลับมาโจมตีอิหร่านนั้น "เป็นไปได้ยากมาก" และเอนเอียงไปทางการคงสถานะเดิม; มีรายงานในตลาดว่าข้อตกลงช่องแคบฮอร์มุซมูลค่าประมาณ 8 พันล้านดอลลาร์กำลังรอเขาตัดสินใจ ส่วนเพิ่มความเสี่ยงทางภูมิรัฐศาสตร์ถูกถอนออกอย่างรวดเร็ว
- NVIDIA เป็นบริษัทยักษ์ใหญ่เพียงรายเดียวที่ร่วงสวนทาง: -4.27% คณะกรรมการบริษัทเปิดการสอบสวน CEO เจนเซน หวง และบริษัทได้ออกแถลงการณ์จากคณะกรรมการ; นักวิเคราะห์กล่าวว่านี่คือ "ความเสี่ยงของทั้งอุตสาหกรรม AI ไม่ใช่แค่ CEO คนเดียว" ส่วนต่างที่ NVIDIA ตามหลังตลาดโดยรวมถือเป็นระดับที่มากที่สุดนับตั้งแต่ผลกระทบ DeepSeek
- วันนี้ 21:30 น. (เวลาปักกิ่ง) จะประกาศ CPI เดือนตุลาคม แต่ไม่มีตัวเลขเทียบปีต่อปี เนื่องจากช่องว่างข้อมูลจากการปิดหน่วยงานรัฐบาลนาน 43 วันในปี 2025 ทำให้ BLS ไม่เผยแพร่ CPI เทียบปีต่อปีและ Core CPI เทียบปีต่อปีของเดือนตุลาคม เผยแพร่เพียงเทียบเดือนต่อเดือน ตลาดคาดว่าราคาน้ำมันเบนซินที่ลดลงจะทำให้เงินเฟ้อโดยรวมชะลอตัว
- จีนขยายระยะเวลาระงับภาษี 24% ต่อสหรัฐฯ ออกไปอีกสองเดือนจนถึงเดือนมกราคมปีหน้า โดยคงอัตราภาษี 10% ช่วยผ่อนคลายความ friction ทางการค้าในระยะสั้น แต่หลังจากพรรคเดโมแครตชนะทั้งสองสภาของรัฐสภา ความไม่แน่นอนของเส้นทางนโยบายการค้าก็เพิ่มขึ้น
- คริปโต: BTC ร่วงต่ำกว่า 75,000 ดอลลาร์ ขณะที่ Strategy ซื้อสวนทาง BTC อยู่ที่ 74,853.97 ดอลลาร์ (-0.4% ใน 24 ชั่วโมง) Strategy เพิ่มถือครอง 1,036 BTC ในช่วง 2–8 พ.ย. (ราคาเฉลี่ย 79,012 ดอลลาร์) ถือครองรวม 850,364 BTC ราคาเฉลี่ย 75,456 ดอลลาร์ — ราคาเหรียญได้ร่วงต่ำกว่าเส้นต้นทุนแล้ว
สอง ภาพรวมตลาดหุ้นสหรัฐฯ และมหภาค
2.1 ดัชนีปิดตลาด (เวลาตะวันออกสหรัฐฯ 2026-11-09 16:00)
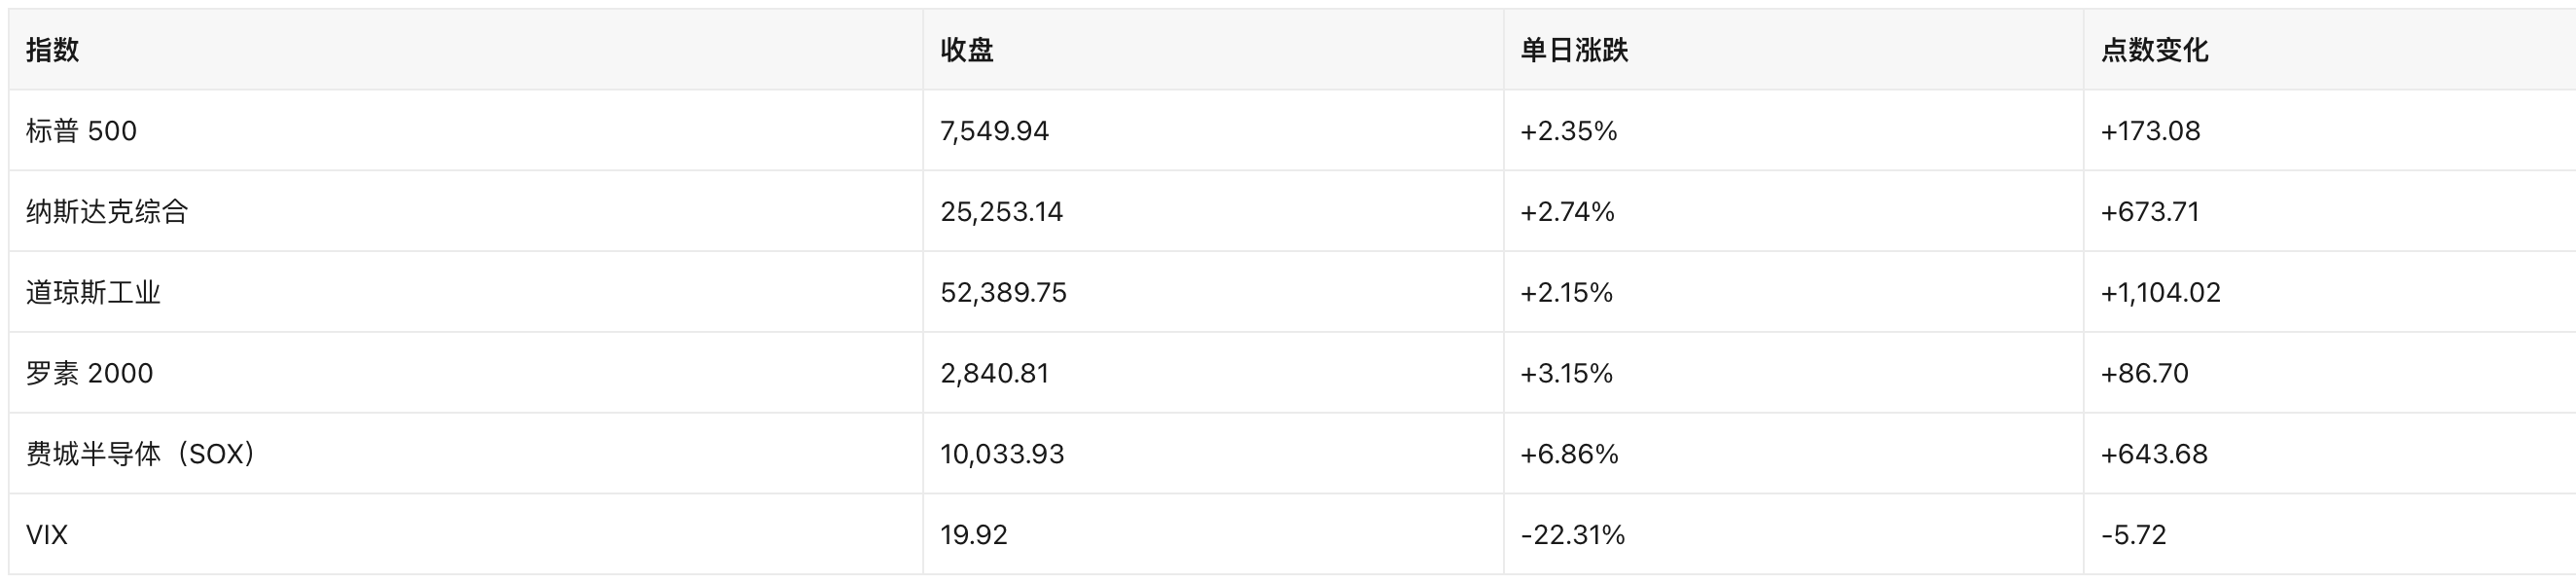
ปัจจัยขับเคลื่อนหลัก: ① ราคาน้ำมันร่วงเกือบ 6% ในวันเดียว คาดการณ์แรงกดดันเงินเฟ้อและต้นทุนผ่อนคลายลง; ② หลังจากดัชนีเซมิคอนดักเตอร์ดิ่ง 12.2% ในวันเดียวเมื่อพฤหัสบดีที่แล้ว และ Nasdaq เข้าสู่การปรับฐานทางเทคนิค เกิดการซื้อคืนอย่าง concentrated; ③ จีนขยายระยะเวลาระงับภาษี ความอยากรับความเสี่ยงฟื้นตัวเล็กน้อย ข้อควรระวัง: นี่คือ "การฟื้นจากระดับที่ร่วงลง" ไม่ใช่ระดับสูงใหม่ — S&P ปิดที่ 7,688.62 เมื่อ 4 พ.ย. ซึ่งสูงกว่าระดับปัจจุบัน 1.84%
2.2 ข้อมูลมหภาคและธนาคารกลางสหรัฐฯ
- ตัวเลขจ้างงานนอกภาคเกษตรเดือนตุลาคม (ประกาศ 6 พ.ย.): เพิ่ม 165,000 ตำแหน่ง สูงกว่าที่ตลาดคาด 65,000 ตำแหน่งอย่างมาก; อัตราการว่างงานลดลงเหลือ 4.1% หลังประกาศตัวเลข อัตราผลตอบแทนปรับขึ้น ความคาดหวังการขึ้นดอกเบี้ยเดือนธันวาคมเพิ่มขึ้น (CNBC, Reuters, Bloomberg)
- ความน่าจะเป็นในการขึ้นดอกเบี้ยเดือนธันวาคมเพิ่มขึ้นเป็นประมาณ 77% (ราคาตลาด ณ 7 พ.ย. อ้างอิงจาก 24/7 Wall St อ้าง Kalshi/ฟิวเจอร์ส) ทิศทางนโยบายปัจจุบันคือ "ข้ามเดือนตุลาคม อาจขึ้นดอกเบี้ยเดือนธันวาคม" ซึ่งตรงข้ามกับวงจรลดดอกเบี้ยในปี 2025
- CPI เดือนกันยายนเทียบปีต่อปี 3.7% (ประกาศ 14 ต.ค. ราคาน้ำมันเบนซินที่พุ่งสูงจากสงครามอิหร่านเป็นปัจจัยหลัก) CPI เดือนตุลาคมจะประกาศวันนี้ แต่ไม่มีเทียบปีต่อปีและ Core เทียบปีต่อปี ตัวเลขเทียบเดือนต่อเดือนมีความสำคัญกว่าสำหรับการประเมินว่า "ราคาน้ำมันที่ลดลงส่งผ่านไปยังเงินเฟ้อหรือไม่"
- พันธบัตรสหรัฐฯ และดอลลาร์ (9 พ.ย.): อัตราผลตอบแทนพันธบัตร 10 ปี 4.864% ใกล้เคียงกับ 4.859% เมื่อวันศุกร์ที่แล้ว (+0.5bp); ดัชนีดอลลาร์ 101.68 ลดลง 0.61% จาก 102.30 เมื่อปิดวันศุกร์ที่แล้ว
- โลหะมีค่าและน้ำมันดิบ (settlement 9 พ.ย.): COMEX ทองคำ 4,114.50 ดอลลาร์/ออนซ์ +0.97% (ล่าสุดในตลาดอิเล็กทรอนิกส์ 4,132.60); เบรนต์ 92.57 ดอลลาร์/บาร์เรล -5.85%; WTI 86.85 ดอลลาร์/บาร์เรล -4.38%
สาม หุ้นรายตัวและกลุ่มอุตสาหกรรมที่น่าสนใจ
3.1 อุปกรณ์เซมิคอนดักเตอร์: AMAT +11.37%, LRCX +10.41%, KLAC +9.31%, ASML +6.21%
หุ้นกลุ่มอุปกรณ์เป็นแกนหลักที่แข็งแกร่งที่สุดของการรีบาวด์วันจันทร์ ได้รับประโยชน์โดยตรงจากเรื่องการขาดแคลนหน่วยความจำและความคาดหวังการใช้จ่ายลงทุน AI Applied Materials ปิดที่ 370.55 ดอลลาร์ +11.37% ในวันเดียว จะรายงานผลประกอบการหลังปิดตลาด 12 พ.ย. (คาดการณ์ EPS ตลาด 4.06 ดอลลาร์) ราคาหุ้นถือเป็น "การวิ่งนำก่อนรายงานผล" นัย: ตลาดมองการเทขายเมื่อสัปดาห์ที่แล้วเป็น "การปรับ valuation" ไม่ใช่ "การปรับลดคำสั่งซื้อ" และยินดีเพิ่มสถานะก่อนรายงานผล; หาก guidance วันที่ 12 พ.ย. ต่ำกว่าคาด ความเสี่ยงในการย่อตัวของการรีบาวด์รอบนี้จะกระจุกในกลุ่มนี้
3.2 AMD +13.26% เหลือ 508.58 ดอลลาร์: ได้คำสั่งซื้อจาก Google + ปรับเพิ่มอันดับความน่าเชื่อถือ
ตัวกระตุ้นสองทาง: Google Cloud นำชิป AMD มาใช้ในระบบ AI ชุดใหม่; Oppenheimer ปรับเพิ่มอันดับความน่าเชื่อถือ หลังการพังทลายของการซื้อขาย AI เมื่อสัปดาห์ที่แล้ว AMD กลายเป็นผู้ได้รับประโยชน์สูงสุดจากเรื่องเล่า "ทดแทน NVIDIA" นัย: การจัดซื้อกำลังประมวลผล AI มีสัญญาณ "การใช้ผู้ขายหลายราย" ซึ่งเป็นแรงกดดันระยะกลางต่อพรีเมียมผูกขาดของ NVIDIA
3.3 NVIDIA -4.27% เหลือ 178.67 ดอลลาร์: ความเสี่ยงด้านธรรมาภิบาลถูกกำหนดราคาแยกเป็นครั้งแรก
คณะกรรมการบริษัทเปิดการสอบสวน CEO เจนเซน หวงและออกแถลงการณ์ ทรัมป์ออกมาปกป้องเขาโดยเปิดเผย ปริมาณซื้อขาย 457 ล้านหุ้น เป็นหนึ่งในหุ้นที่มีสภาพคล่องสูงสุดในตลาดทั้งหมด นัย: นี่ไม่ใช่ปัญหาด้านอุปสงค์ แต่เป็นความเสี่ยงจากบุคคลสำคัญ + ความเสี่ยงด้านการปฏิบัติตามกฎระเบียบต่อจีนที่ถูกกำหนดราคาพร้อมกัน — หากการสอบสวนเกี่ยวโยงประเด็นการควบคุมการส่งออก ผลกระทบจะขยายจาก "ธรรมาภิบาลบริษัท" ไปสู่ "การปฏิบัติตามกฎระเบียบของห่วงโซ่อุปทานชิป AI" ซึ่งเป็นเหตุผลที่ตลาดโดยรวมพุ่งขึ้นแต่หุ้นนี้ร่วงเพียงลำพัง
3.4 บริษัทเทคโนโลยีขนาดใหญ่และสถาบันการเงิน: รีบาวด์หลังขายเกินจริง ไม่มีตัวกระตุ้นระดับหุ้นรายตัว
Meta +5.12% เหลือ 641.37 ดอลลาร์, Tesla +5.54% เหลือ 378.05 ดอลลาร์, Palantir +5.50% เหลือ 169.20 ดอลลาร์, Goldman Sachs +4.67% เหลือ 906.22 ดอลลาร์ กลุ่มนี้ไม่มีประกาศบริษัทในวันนั้นที่อธิบายการปรับขึ้นได้เพียงพอ ถือเป็น "การขายเกินจริงเมื่อสัปดาห์ที่แล้ว + การฟื้นตัวของความอยากรับความเสี่ยง"; หุ้นธนาคารอย่าง Goldman Sachs ยังมีตรรกะส่วนต่างดอกเบี้ยสุทธิจากความคาดหวังขึ้นดอกเบี้ยเดือนธันวาคมที่เพิ่มขึ้น แต่ในวันนั้นไม่มีตัวกระตุ้นระดับหุ้นรายตัว ไม่ควรให้เหตุผลเกินควร
3.5 พลังงาน: ถูกราคาน้ำมันกดดัน ล้าหลังในฐานะ defensive
ExxonMobil 164.73 ดอลลาร์ (-0.69%), Chevron 210.78 ดอลลาร์ (-0.86%) เป็นกลุ่ม权重少数ที่ร่วงในการปรับขึ้นของตลาด นัย: หากสถานการณ์อิหร่านคลี่คลายลงต่อเนื่อง หุ้นพลังงานจะเปลี่ยนจาก "ผู้ได้รับประโยชน์จากส่วนเพิ่มสงคราม" กลับเป็น "ผู้เสียหายจากราคาน้ำมันขาลง" ซึ่งเป็นการกลับทิศของตรรกะนับตั้งแต่เดือนกันยายน
สี่ หุ้นสหรัฐฯ ที่เกี่ยวข้องกับคริปโต
4.1 ความเคลื่อนไหว DAT: Strategy เพิ่มสถานะสวนทาง แต่การถือครองร่วงต่ำกว่าเส้นต้นทุนแล้ว
Strategy (MSTR, 125.59 ดอลลาร์, -2.59%, มูลค่าตลาด 530.4 พันล้านดอลลาร์)
ข้อมูลปฐมภูมิจากเอกสาร 8-K ต้นฉบับของ SEC EDGAR (2026-11-09):
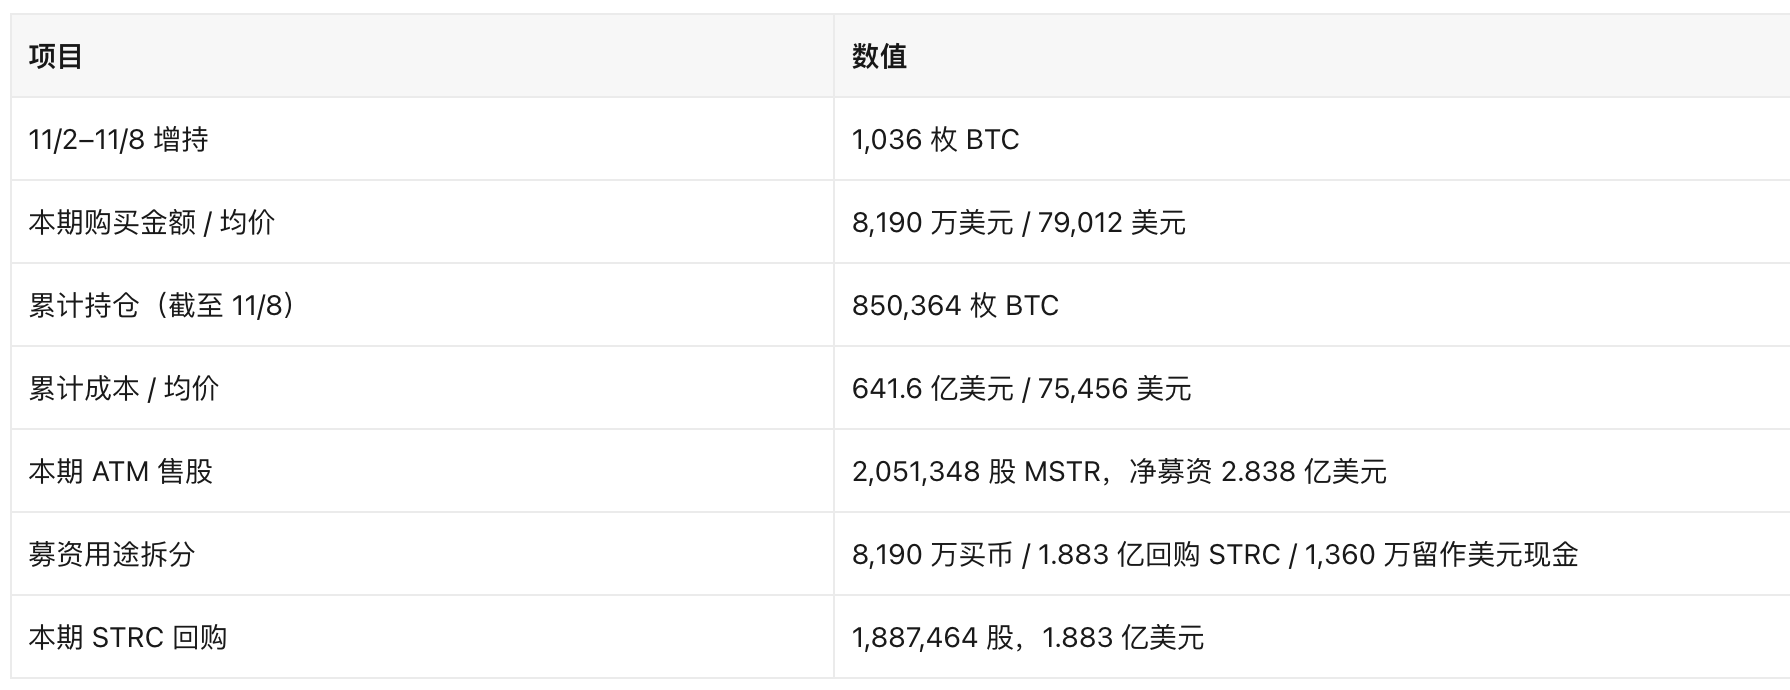
- สัญญาณสำคัญที่หนึ่ง: ราคาเหรียญร่วงต่ำกว่าเส้นต้นทุน คำนวณจาก BTC 74,853.97 ดอลลาร์ ณ 21:21 (เวลาตะวันออกสหรัฐฯ) วันที่ 9 พ.ย. มูลค่าการถือครองประมาณ 63.65 พันล้านดอลลาร์ ต่ำกว่าต้นทุน 64.16 พันล้านดอลลาร์ ขาดทุนที่ยังไม่เกิดขึ้นจริงประมาณ 510 ล้านดอลลาร์ (-0.8%) นี่เป็นการที่ Strategy พลิกเป็นขาดทุนที่ยังไม่เกิดขึ้นจริงโดยรวมเป็นครั้งแรกในการร่วงรอบนี้
- สัญญาณสำคัญที่สอง: การระดมทุนยังพึ่ง ATM แต่เกือบหกในสิบของการระดมทุนใช้回购หุ้นบุริมสิทธิ์ไม่ใช่ซื้อเหรียญ จากการระดมทุนสุทธิ 283.8 ล้านดอลลาร์ มีเพียง 28.9% ที่ใช้ซื้อเหรียญ 66.3% ใช้回购 STRC — สานต่อกลยุทธ์ "ฟื้นฟูโครงสร้างเงินทุนก่อน" นับตั้งแต่เดือนตุลาคม
- สัญญาณสำคัญที่สาม: ส่วนลด valuation มูลค่าตลาด 530.4 พันล้าน / มูลค่าการถือครอง 636.5 พันล้าน = 0.83 เท่า (เกณฑ์นี้ยังไม่รวมหนี้สินรวมและหุ้นบุริมสิทธิ์ ไม่เท่ากับ EV/NAV แบบสมบูรณ์)
- วงเงินออกจำหน่ายคงเหลือ: MSTR 18.34 พันล้านดอลลาร์, STRC 17.51 พันล้านดอลลาร์, STRF 1.62 พันล้าน, STRK 2.10 พันล้าน, STRD 4.01 พันล้านดอลลาร์ — กระสุนสำหรับการออกหุ้นเพิ่มยังเพียงพอ นี่คือแหล่งแรงกดดัน dilutive ต่อเนื่องในช่วงราคาเหรียญขาลง
DAT อื่นๆ
- BitMine (BMNR, 18.61 ดอลลาร์, -0.80%, มูลค่าตลาด 11.22 พันล้านดอลลาร์): ถือครอง ETH 6.07 ล้านเหรียญ สินทรัพย์คริปโต + เงินสดรวม 14.3 พันล้านดอลลาร์ ยังเป็นบริษัทคลัง Ethereum ที่ใหญ่ที่สุดในโลก; จังหวะการเพิ่มถือครองสัปดาห์นี้ชะลอลง
- Strive (ASST, 21.46 ดอลลาร์, +0.05%, มูลค่าตลาด 2.73 พันล้านดอลลาร์): สัปดาห์นี้ไม่มีการซื้อเพิ่ม จังหวะการเพิ่มถือครองชะลอลงเช่นกัน; ถือครอง 43,124 BTC ราคาซื้อเฉลี่ยเดือนตุลาคม 83,310 ดอลลาร์ ขาดทุนที่ยังไม่เกิดขึ้นจริงขยายตามราคาเหรียญ
- SharpLink (SBET, 6.13 ดอลลาร์, -1.76%, มูลค่าตลาด 1.33 พันล้านดอลลาร์): หลักทรัพย์คลัง ETH ร่วงตามตลาด
4.2 ผู้เข้าใหม่และการเปลี่ยนแปลงธุรกิจ: งวดนี้ไม่มีเพิ่ม
รายชื่อติดตามหุ้นสหรัฐฯ คริปโตเพิ่มใหม่: งวดนี้ (7–10 พ.ย.) ไม่พบบริษัทจดทะเบียนสหรัฐฯ ที่ประกาศซื้อ BTC/ETH เป็นครั้งแรกหรือประกาศเปลี่ยนแปลงเป็น DAT คริปโต "ความว่างเปล่า" นี้เองคือสัญญาณ: เมื่อ BTC ร่วงต่ำกว่าเส้นต้นทุนเฉลี่ยของ DAT และ mNAV โดยทั่วไปต่ำกว่า 1 พื้นที่ arbitrage ในการระดมทุนของผู้เข้าใหม่ก็หายไป การเข้าตลาดแบบ incremental ก็หยุดชะงักโดยธรรมชาติ แนวโน้มย้อนกลับยังคงดำเนินอยู่ — บริษัทขุดเหมืองยังคงย้ายการใช้จ่ายลงทุนจากการขุดไปสู่การโฮสต์ AI/HPC (สัญญาเช่า AI มูลค่า 2.8 พันล้านดอลลาร์ Corsicana ของ RIOT, IREN/CORZ