


"คลื่นสีน้ำเงิน" มาถึงแล้ว: หุ้นสหรัฐฯ ใครได้ประโยชน์ ใครแบกรับแรงกดดัน?


เมื่อวันที่ 3 พฤศจิกายน การเลือกตั้งกลางเทอมของสหรัฐฯ ได้สิ้นสุดลง
พรรคเดโมแครตกวาดที่นั่งควบคุมทั้งสภาผู้แทนราษฎรและวุฒิสภาไว้ได้ทั้งหมด และสามารถพลิกสถานการณ์ในรัฐแดงดั้งเดิมหรือรัฐ摇摆อย่างเท็กซัส ไอโอวา แคนซัส และโอไฮโอได้สำเร็จ
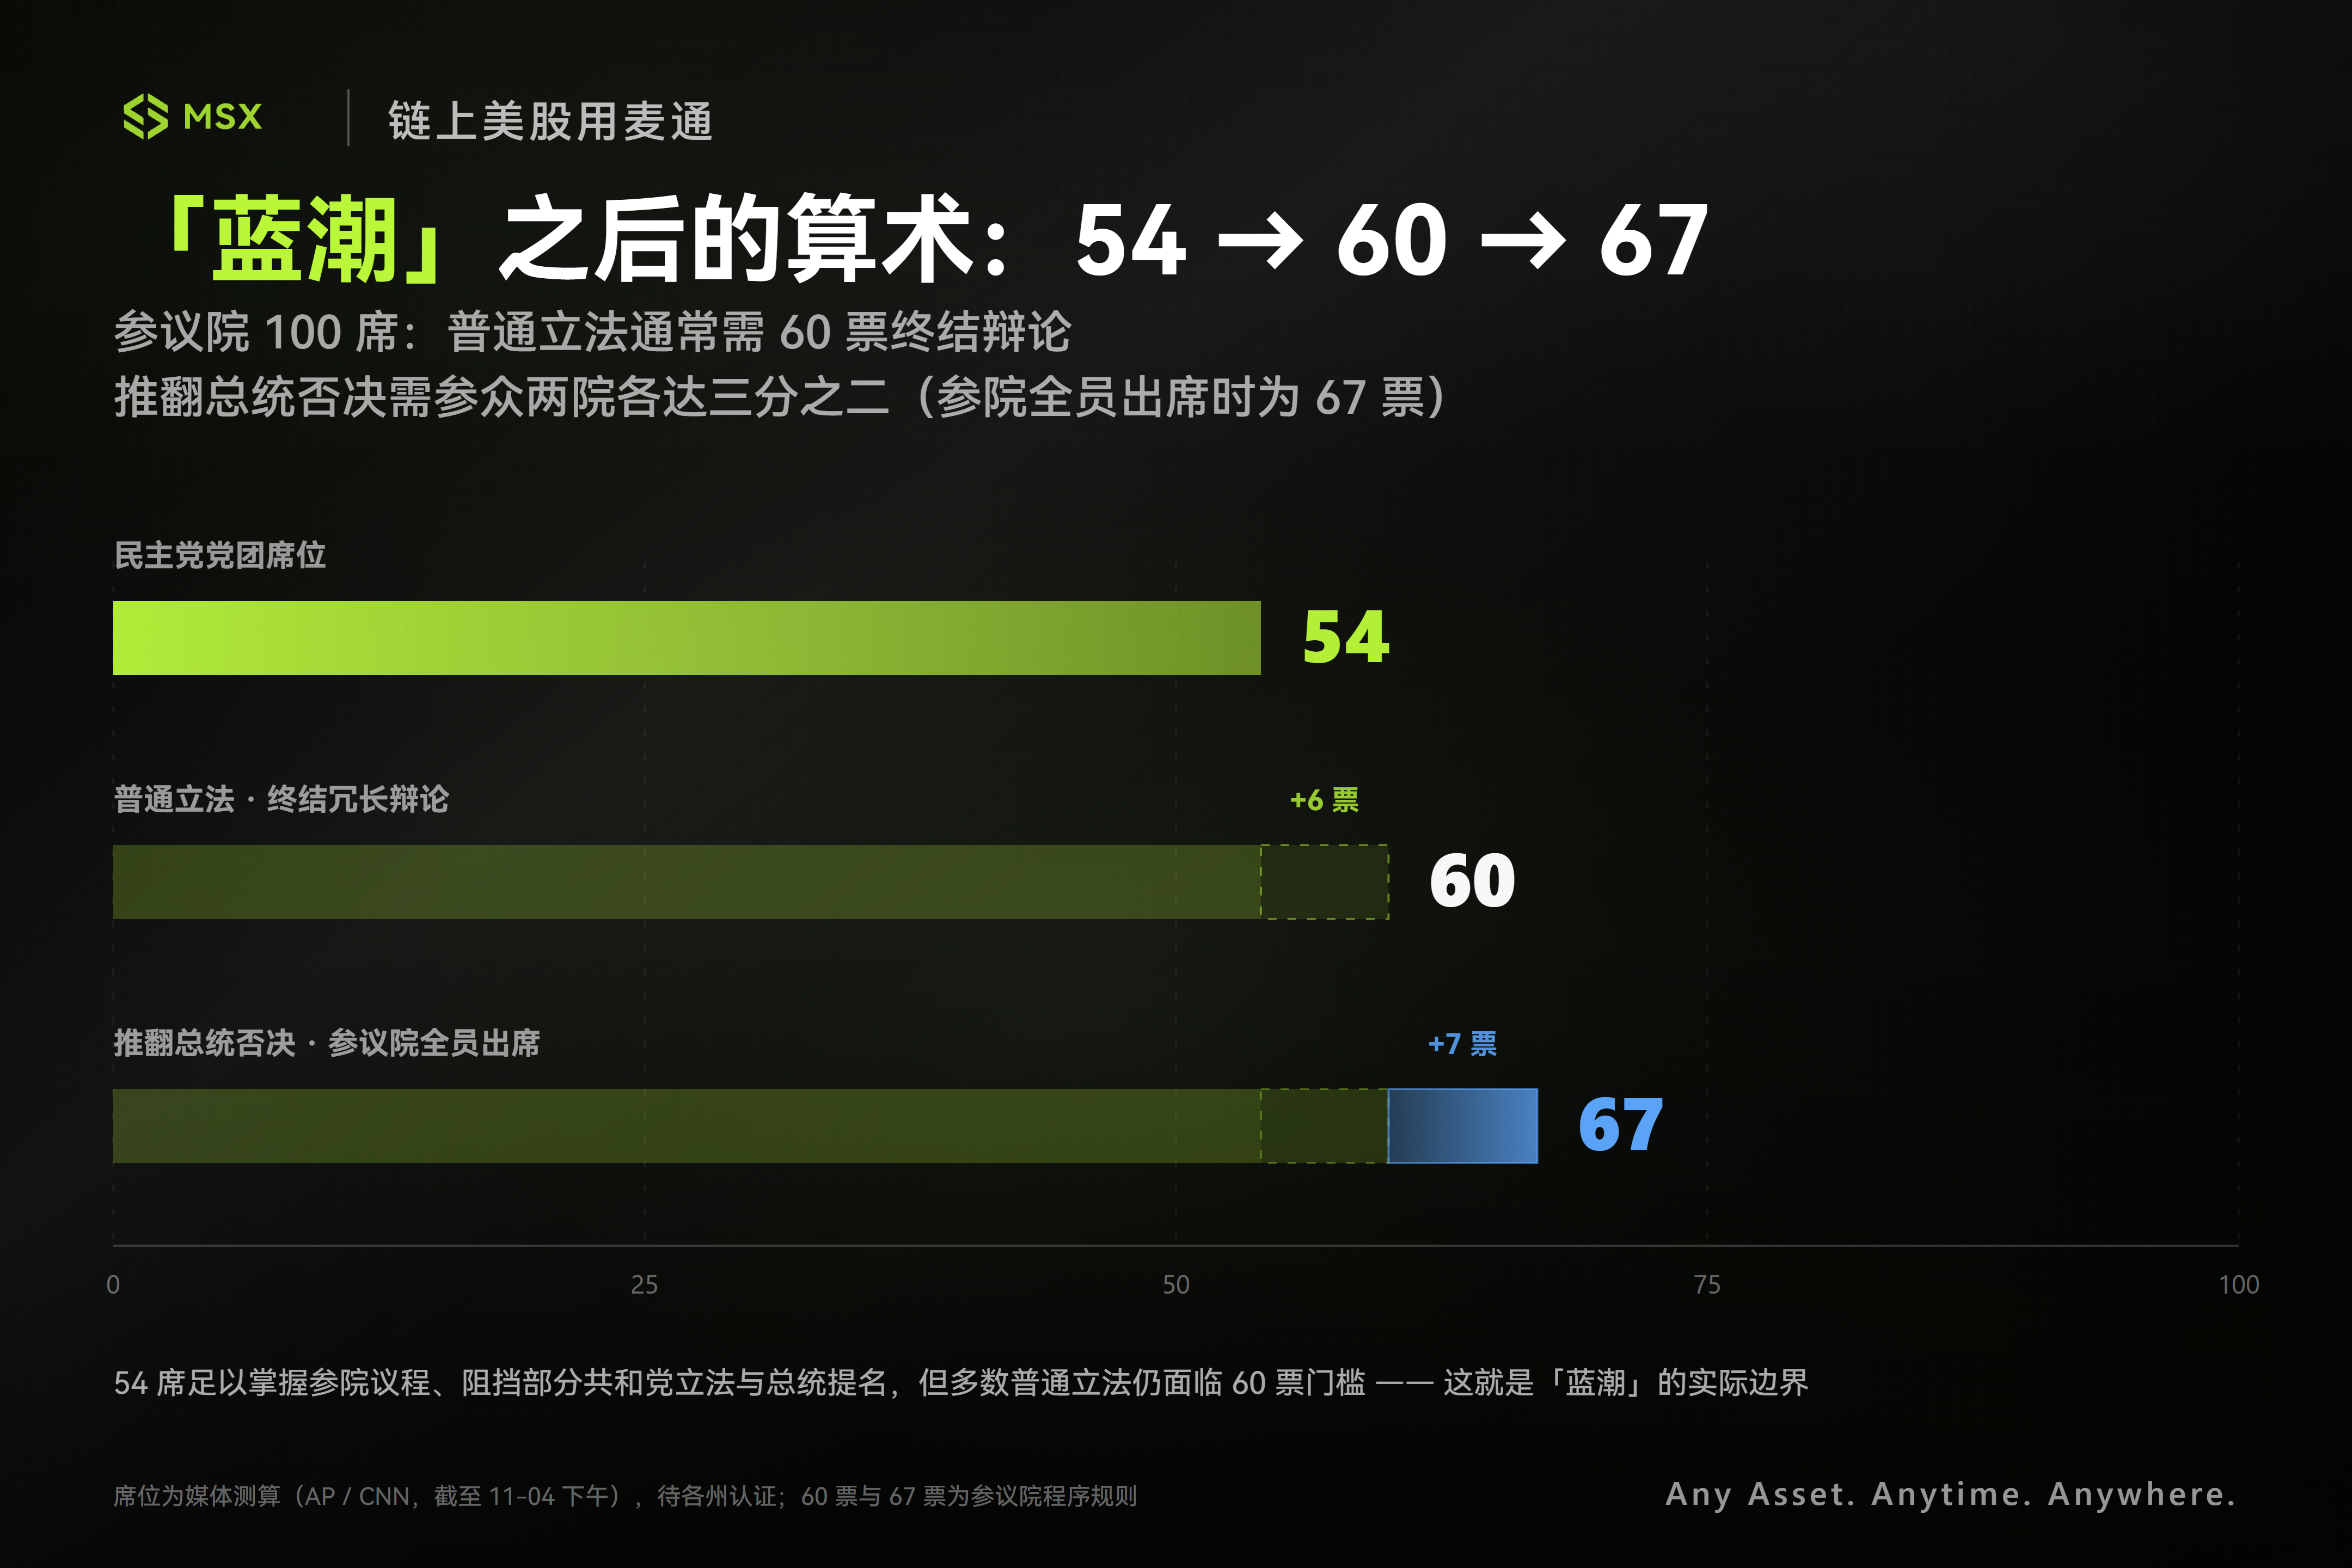
「คลื่นสีน้ำเงิน」ครั้งนี้ได้พลิกโฉมสภาพแวดล้อมการบริหารประเทศในสองปีหลังของทรัมป์อย่างสิ้นเชิง
ทรัมป์เองก็แสดงท่าทีอย่างรวดเร็ว โดยระบุว่าจะใช้อำนาจยับยั้งของประธานาธิบดีต่อสู้หากจำเป็น ซึ่งไม่ใช่คำพูดลอยๆ:แม้พรรคเดโมแครตจะควบคุมสองสภาของสภาคองเกรส แต่การจะล้มล้างอำนาจยับยั้งของประธานาธิบดีนั้น ยังต้องข้ามกำแพงเสียงข้างมากอย่างเด็ดขาดสองในสามของทั้งสองสภา
ดังนั้นสิ่งที่「คลื่นสีน้ำเงิน」เปลี่ยนแปลงจริงๆ คือการสอบสวนถ่วงดุลของสภาคองเกรสต่อฝ่ายบริหาร ลำดับความสำคัญของวาระการกำกับดูแล และขอบเขตของการต่อสู้ทางการนิติบัญญัติในสองปีข้างหน้า
เมื่อสะท้อนมาสู่ตลาดหุ้นสหรัฐฯ นี่หมายความว่าความคาดหวังเชิงนโยบายของบางอุตสาหกรรมอาจดีขึ้น ขณะที่ความคาดหวังเกี่ยวกับการผ่อนคลายกฎระเบียบที่บางบริษัทเคยพึ่งพาอาจเผชิญความท้าทายอีกครั้ง
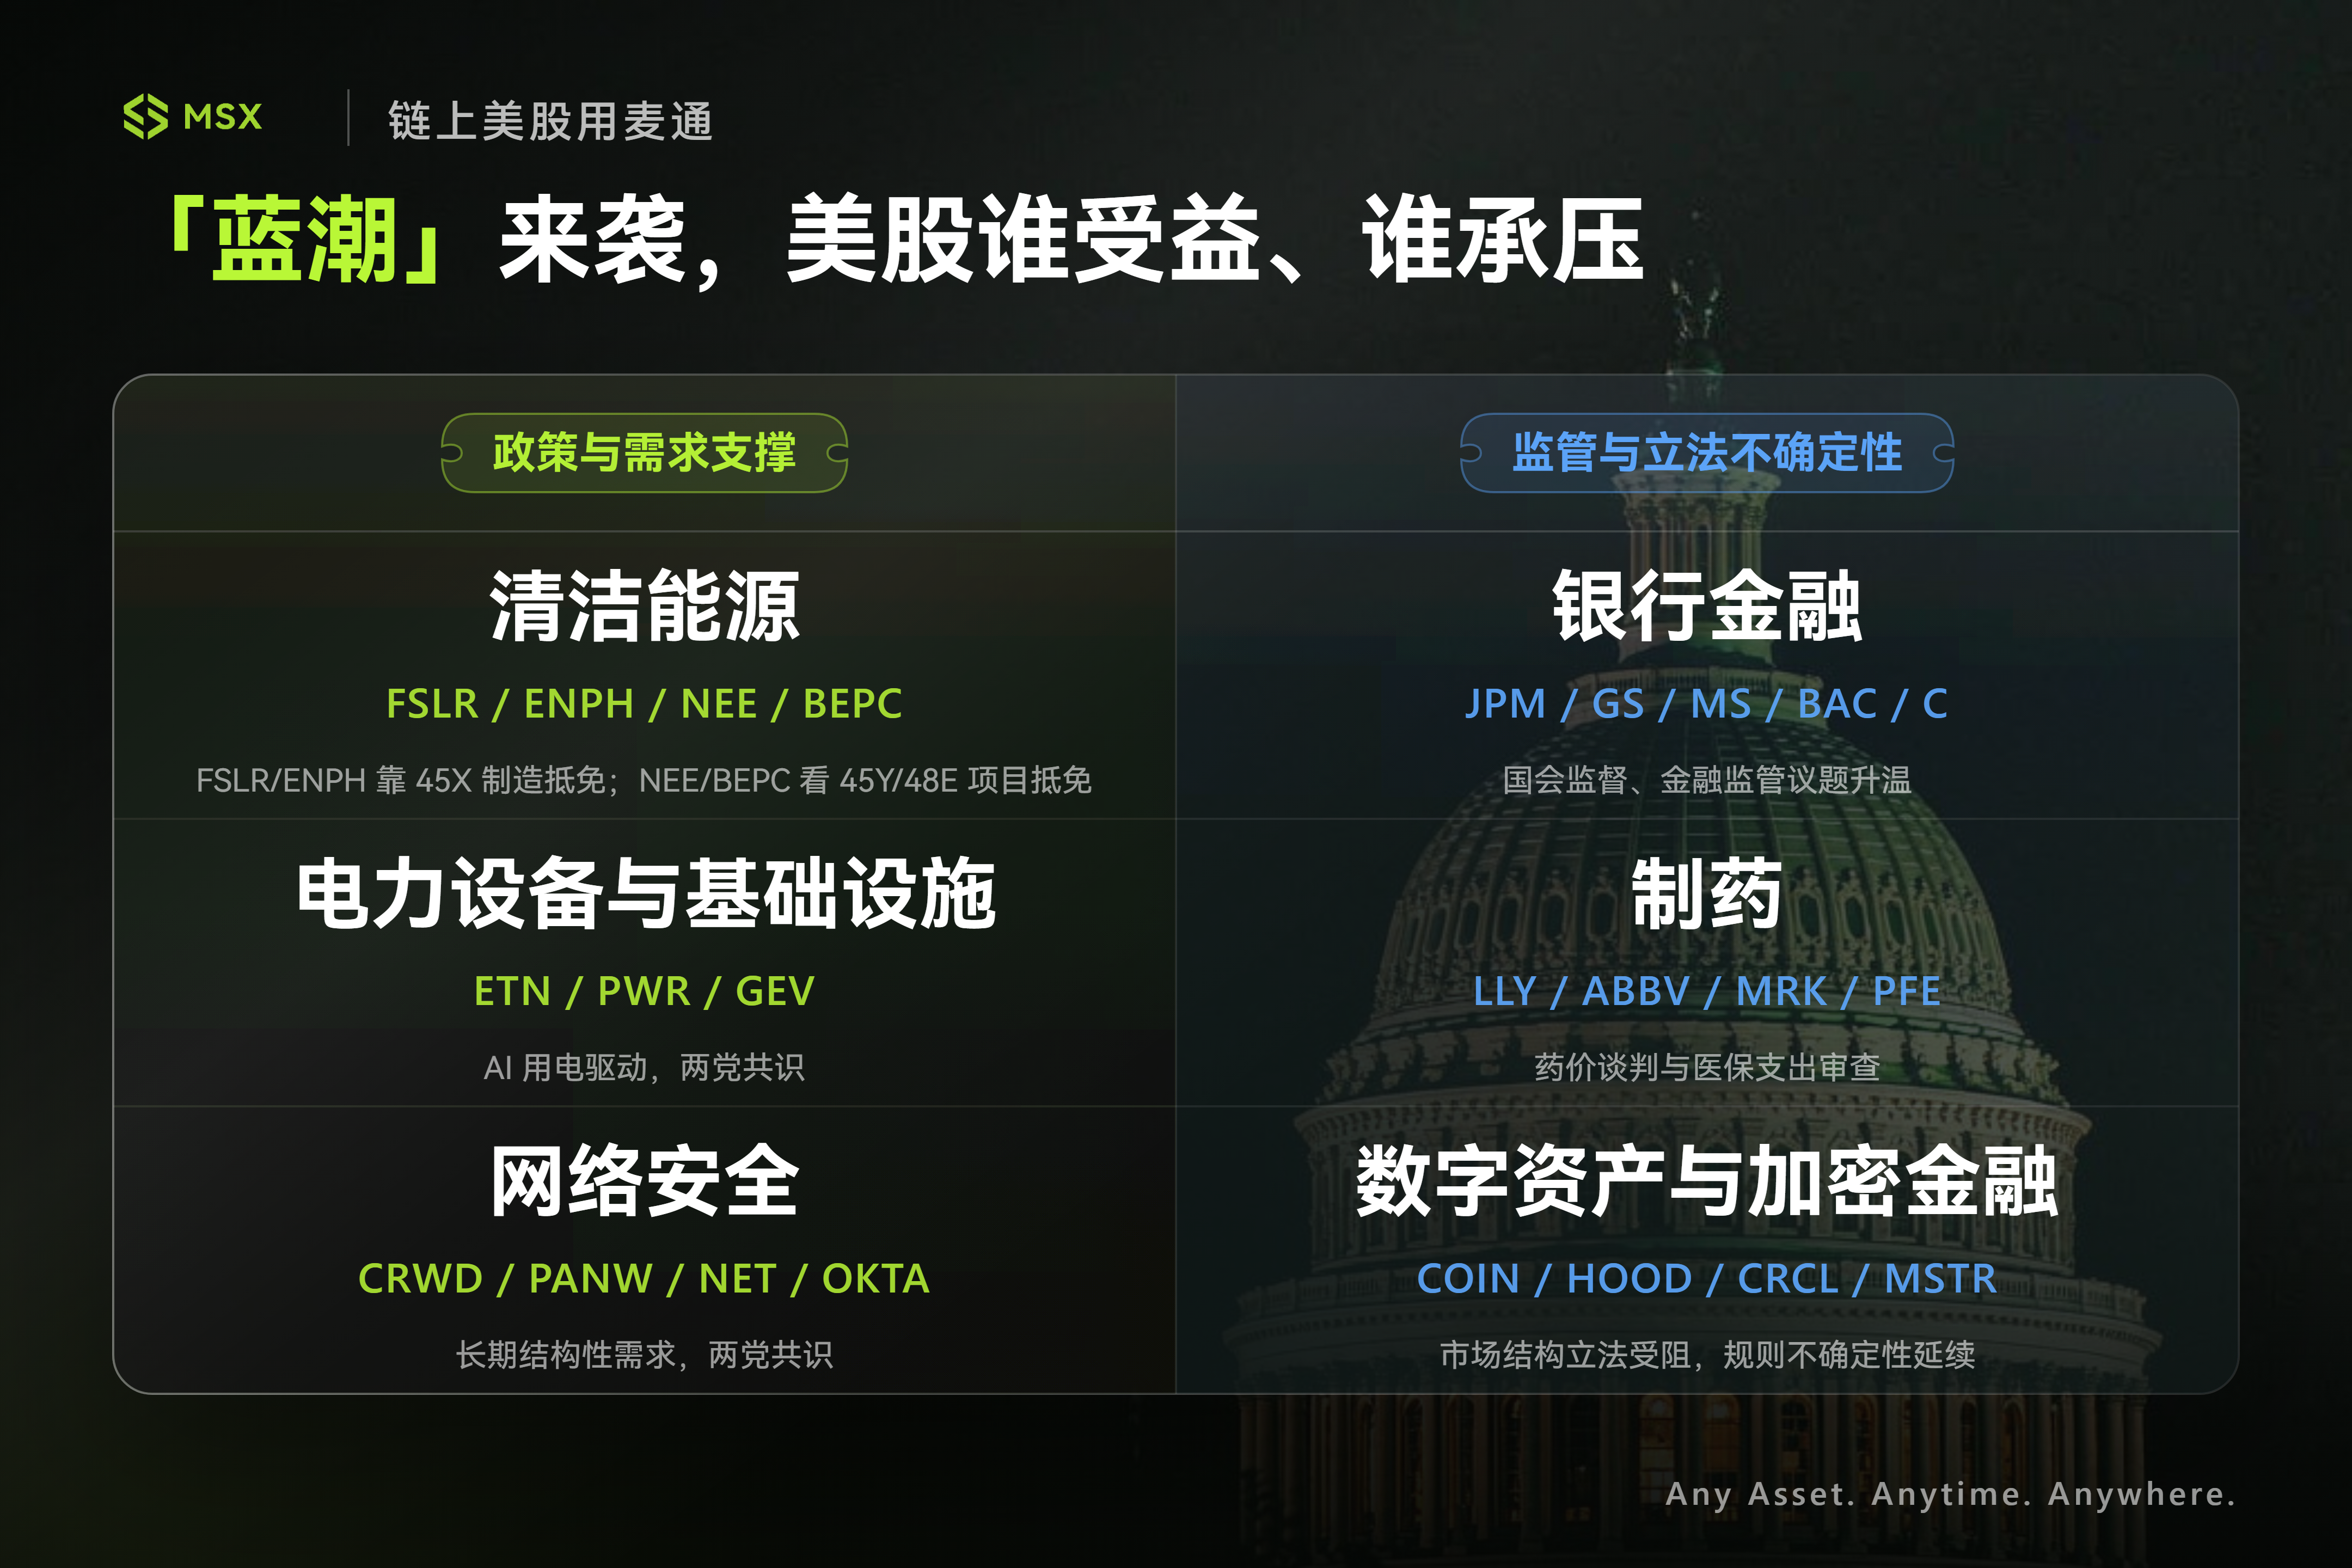
1. ความคาดหวังเชิงนโยบายดีขึ้นเล็กน้อย:พลังงานสะอาด อุปกรณ์ไฟฟ้า และความปลอดภัยไซเบอร์
ประเด็นที่ต้องเน้นย้ำก่อนคือ การที่พรรคเดโมแครตกลับมาควบคุมสภาคองเกรสไม่ได้หมายความว่าเงินอุดหนุนพลังงานสะอาดที่รัฐบาลทรัมป์ตัดลดจะกลับมาโดยอัตโนมัติ
กฎหมาย《One Big Beautiful Bill》ที่ผ่านในปี 2025 ได้แก้ไขหรือยุติการลดหย่อนภาษีพลังงานสะอาดหลายรายการอย่างมีนัยสำคัญหรือก่อนกำหนด กฎหมายใหม่ใดๆ ที่จะฟื้นฟูเงินอุดหนุนย่อมยากที่จะข้ามกำแพงสองชั้นคือ「เสียง 60 เสียงในวุฒิสภา + อำนาจยับยั้งของประธานาธิบดี」
ประการแรกคือพลังงานสะอาด ได้แก่ FSLR / ENPH / NEE / BEPC สำหรับกลุ่มนี้ คลื่นสีน้ำเงินหมายถึงความคาดหวังเชิงนโยบายที่ดีขึ้นเล็กน้อยมากกว่าการกลับมาของเงินอุดหนุนอย่างเต็มรูปแบบ
ในจำนวนนี้ First Solar (FSLR) และ Enphase Energy (ENPH) เกี่ยวข้องหลักกับโมดูลโซลาร์ อินเวอร์เตอร์ และห่วงโซ่อุตสาหกรรมการผลิตในสหรัฐฯ โดยเน้นการลดหย่อนภาษีการผลิตตามมาตรา 45X ภาษีศุลกากร และนโยบายห่วงโซ่อุปทาน ส่วน NextEra Energy (NEE) มีทั้งธุรกิจสาธารณูปโภคภายใต้การกำกับดูแลและการลงทุนในการผลิตไฟฟ้าพลังงานหมุนเวียน ขณะที่ Brookfield Renewable (BEPC) ได้รับผลตอบแทนระยะยาวผ่านสินทรัพย์พลังงานหมุนเวียนทั่วโลก
ประการที่สองคืออุปกรณ์ไฟฟ้าและโครงสร้างพื้นฐาน ได้แก่ ETN / PWR / GEV กลุ่มนี้จริงๆ แล้วมีความสัมพันธ์โดยตรงกับการเปลี่ยนแปลงของพรรคการเมืองไม่มากนัก แต่ตรรกะทางอุตสาหกรรมค่อนข้างชัดเจน
Eaton (ETN) ให้บริการ管理ไฟฟ้าและอุปกรณ์ไฟฟ้า Quanta Services (PWR) มีส่วนร่วมในโครงสร้างพื้นฐานด้านโครงข่ายไฟฟ้า การส่งและจำหน่ายไฟฟ้า และพลังงาน ส่วน GE Vernova (GEV) ครอบคลุมอุปกรณ์ผลิตไฟฟ้าและเทคโนโลยีโครงข่ายไฟฟ้า ไม่ว่าจะเป็นพรรครีพับลิกันหรือพรรคเดโมแครตบริหาร การแข่งขันด้าน AI และความมั่นคงทางพลังงาน都不会轻易退出วาระนโยบายของสหรัฐฯ
การขยายตัวต่อเนื่องของศูนย์ข้อมูล AI หมายความว่าสหรัฐฯ ต้องแก้ปัญหาการจัดหาพลังงาน การก่อสร้างสถานีไฟฟ้าย่อย การอัปเกรดโครงข่ายไฟฟ้า และกำลังการผลิตไฟฟ้าที่ไม่เพียงพอ ดังนั้นนี่จึงเป็นเส้นทางการลงทุนทางอุตสาหกรรมที่ข้ามพรรคการเมือง
สุดท้ายคือความปลอดภัยไซเบอร์ ได้แก่ CRWD / PANW / NET / OKTA
CrowdStrike (CRWD), Palo Alto Networks (PANW), Cloudflare (NET) และ Okta (OKTA) ครอบคลุมด้านความปลอดภัยปลายทาง แพลตฟอร์มความปลอดภัยเครือข่าย ความปลอดภัยคลาวด์ และการยืนยันตัวตนตามลำดับ การแพร่หลายของ AI กำลังขยายพื้นผิวการโจมตีทางไซเบอร์ต่อองค์กรและภาครัฐ การลงทุนด้านความปลอดภัยของโครงสร้างพื้นฐานคลาวด์ สิทธิ์การยืนยันตัวตน และระบบสำคัญจะเพิ่มขึ้นอย่างต่อเนื่อง
แรงขับเคลื่อนหลักของกลุ่มนี้ยังคงเป็นความต้องการด้านความปลอดภัยในยุค AI และการลงทุนระยะยาวในการป้องกันไซเบอร์ของภาครัฐและองค์กร การที่พรรคเดโมแครตเสริมการกำกับดูแลความปลอดภัยไซเบอร์ของภาครัฐอาจสร้างความสนใจเชิงนโยบายเพิ่มเติม แต่ไม่ได้หมายความว่าบริษัทเหล่านี้จะได้รับคำสั่งซื้อใหม่ทันที (อ่านเพิ่มเติม《เมื่อ AI Agent ไหลบ่าเข้าสู่เครือข่ายภายใน:「ความปลอดภัยไซเบอร์」สนามรบหลักเปลี่ยนไปแล้ว》)
2. ความไม่แน่นอนด้านการกำกับดูแลและนิติบัญญัติเพิ่มขึ้น:ธนาคาร เภสัชกรรม และการเงินคริปโต
เมื่อเทียบกับตรรกะความต้องการทางอุตสาหกรรมในส่วนซ้าย กลุ่มธนาคาร เภสัชกรรม และการเงินคริปโตมีความอ่อนไหวต่อการไต่สวนของสภาคองเกรส การแต่งตั้งบุคลากรด้านการกำกับดูแล และการยื้อแย่งทางการนิติบัญญัติสูงกว่ามาก
ประการแรกคือกลุ่มธนาคารและการเงิน ได้แก่ JPM / GS / MS / BAC / C
JPMorgan (JPM), Goldman Sachs (GS), Morgan Stanley (MS), Bank of America (BAC) และ Citigroup (C) ล้วนเป็นตัวแทนสำคัญของสถาบันการเงินขนาดใหญ่ของสหรัฐฯ หลังจากพรรคเดโมแครตกลับมาควบคุมสภาคองเกรส ประเด็นเช่นการคุ้มครองผู้บริโภค การกำกับดูแลสถาบันการเงินขนาดใหญ่ ข้อกำหนดเงินทุน และการแข่งขันในตลาดการเงินอาจกลับมาร้อนแรงอีกครั้ง
ที่น่าจับตาเป็นพิเศษคือการแข่งขันระหว่างธนาคารแบบดั้งเดิมกับสเตเบิลคอยน์ ภาคธนาคารกังวลมาโดยตลอดว่ากลไกให้รางวัลของสเตเบิลคอยน์อาจดึงดูดเงินฝากแบบดั้งเดิมออกไป ซึ่งจะส่งผลต่อต้นทุนเงินทุนและฐานเงินฝากของธนาคาร
อย่างไรก็ตาม เนื่องจากหน่วยงานกำกับดูแลหลักอย่างธนาคารกลางสหรัฐฯ และกระทรวงการคลังยังคงอยู่ภายใต้การนำของฝ่ายบริหาร แรงกดดันจากสภาจึงแสดงออกมาในรูปแบบของการไต่สวนใน hearings และการถ่วงดุลทางการนิติบัญญัติมากกว่าการพลิกกลับกฎระเบียบในทันที
ประการที่สองคือกลุ่มเภสัชกรรม ได้แก่ LLY / ABBV / MRK / PFE
Eli Lilly (LLY), AbbVie (ABBV), Merck (MRK) และ Pfizer (PFE) ล้วนต้องจับตาการเปลี่ยนแปลงนโยบายด้านการกำหนดราคายา การใช้จ่ายด้านประกันสุขภาพ และระบบการจัดหายาในสหรัฐฯ
พรรคเดโมแครตสนับสนุนการลดต้นทุนค่ารักษาพยาบาลของประชาชนมาโดยตลอด Lilly, AbbVie, Merck และ Pfizer ต้องเผชิญกับความมุ่งมั่นระยะยาวนี้ จุดเน้นการกำกับดูแลของสภาจะเอียงกลับไปยังการเจรจาราคายาภายใต้ Medicare การปฏิรูป PBM (การบริหารผลประโยชน์ด้านยา) และอำนาจกำหนดราคาของบริษัทยาใหญ่
แต่ตลาดก็ไม่จำเป็นต้องตื่นตระหนกเกินไป กลไกการเจรจาประกันสุขภาพที่กำหนดโดย《Inflation Reduction Act》มีอยู่แล้ว สองปีข้างหน้าจะเป็นการกำกับดูแลอย่างเข้มงวดต่อข้อกำหนดที่มีอยู่และการต่อสู้เพื่อขยายขอบเขตมากกว่า มากกว่าการออกมาตรการควบคุมราคาแบบ激进ชุดใหม่ในทันทีภายใต้รัฐบาลที่แบ่งแยก
สุดท้ายคือสินทรัพย์ดิจิทัลและการเงินคริปโต ครอบคลุม COIN / HOOD / CRCL / MSTR
ความอ่อนไหวเชิงนโยบายของกลุ่มนี้น่าจับตาเป็นพิเศษ แต่ลักษณะธุรกิจของทั้งสี่บริษัทไม่เหมือนกัน Coinbase (COIN) เป็นแพลตฟอร์มซื้อขายและโครงสร้างพื้นฐานทางการเงินคริปโต Robinhood (HOOD) เป็นแพลตฟอร์มการเงินค้าปลีกแบบครบวงจร Circle (CRCL) เป็นผู้ออกสเตเบิลคอยน์ USDC ส่วน Strategy (MSTR) เป็นบริษัทจดทะเบียนที่มีคลังบิตคอยน์เป็นแกนหลัก
ในเดือนกันยายนปีนี้ วุฒิสภาผลักดัน《CLARITY Act》ให้ถูกพักไว้ชั่วคราว ซึ่งไม่เพียงเกี่ยวข้องกับข้อกังขาของพรรคเดโมแครตต่อความขัดแย้งทางผลประโยชน์ในธุรกิจคริปโตของครอบครัวทรัมป์ แต่ยังเกี่ยวข้องกับความขัดแย้งทางผลประโยชน์ระหว่างธนาคารกับบริษัทคริปโตรอบกลไกให้รางวัลของสเตเบิลคอยน์
หลังจากคลื่นสีน้ำเงิน การแข่งขันทางการเมืองนี้อาจซับซ้อนยิ่งขึ้น สำหรับ COIN และ CRCL การที่กฎเกณฑ์ไม่ชัดเจนมาโดยตลอดจะส่งผลต่อการขยายธุรกิจและความคาดหวังของตลาด HOOD ยังได้รับผลกระทบจากธุรกิจนายหน้าค้าหลักทรัพย์แบบดั้งเดิม ส่วน MSTR ขึ้นอยู่กับราคาบิตคอยน์และความสามารถในการระดมทุนของตนเองมากกว่า
3. ตัวแปรที่ถูกประเมินต่ำจริงๆ:ศูนย์ข้อมูล AI จะย้ายไปที่ไหน?
การเลือกตั้งครั้งนี้ยังมีจุดตัดที่น่าศึกษาอีกประการหนึ่ง:รัฐที่พรรคเดโมแครตประสบความสำเร็จบางส่วน恰好เป็นตลาดสำคัญสำหรับการก่อสร้างศูนย์ข้อมูลและการลงทุนโครงสร้างพื้นฐาน AI ของสหรัฐฯ
ตัวอย่างเช่น รัฐโอไฮโอ แคนซัส และเมน ปรากฏทั้งในรายชื่อการพลิกสถานการณ์สำคัญในการเลือกตั้งสภาคองเกรสครั้งนี้ และยังเกี่ยวข้องกับการลงคะแนนระดับท้องถิ่นที่เกี่ยวกับการก่อสร้างศูนย์ข้อมูล
ตามสถิติของ Ballotpedia เมื่อวันที่ 3 พฤศจิกายน มีมาตรการท้องถิ่น 41 รายการที่เกี่ยวข้องกับการก่อสร้างศูนย์ข้อมูลในสิบรัฐของสหรัฐฯ เข้าสู่การลงคะแนน โดย 28 รายการมีทิศทางจำกัดการพัฒนา ครอบคลุมการห้ามก่อสร้าง การระงับการอนุมัติ และการเพิ่มการตรวจสอบระดับท้องถิ่น
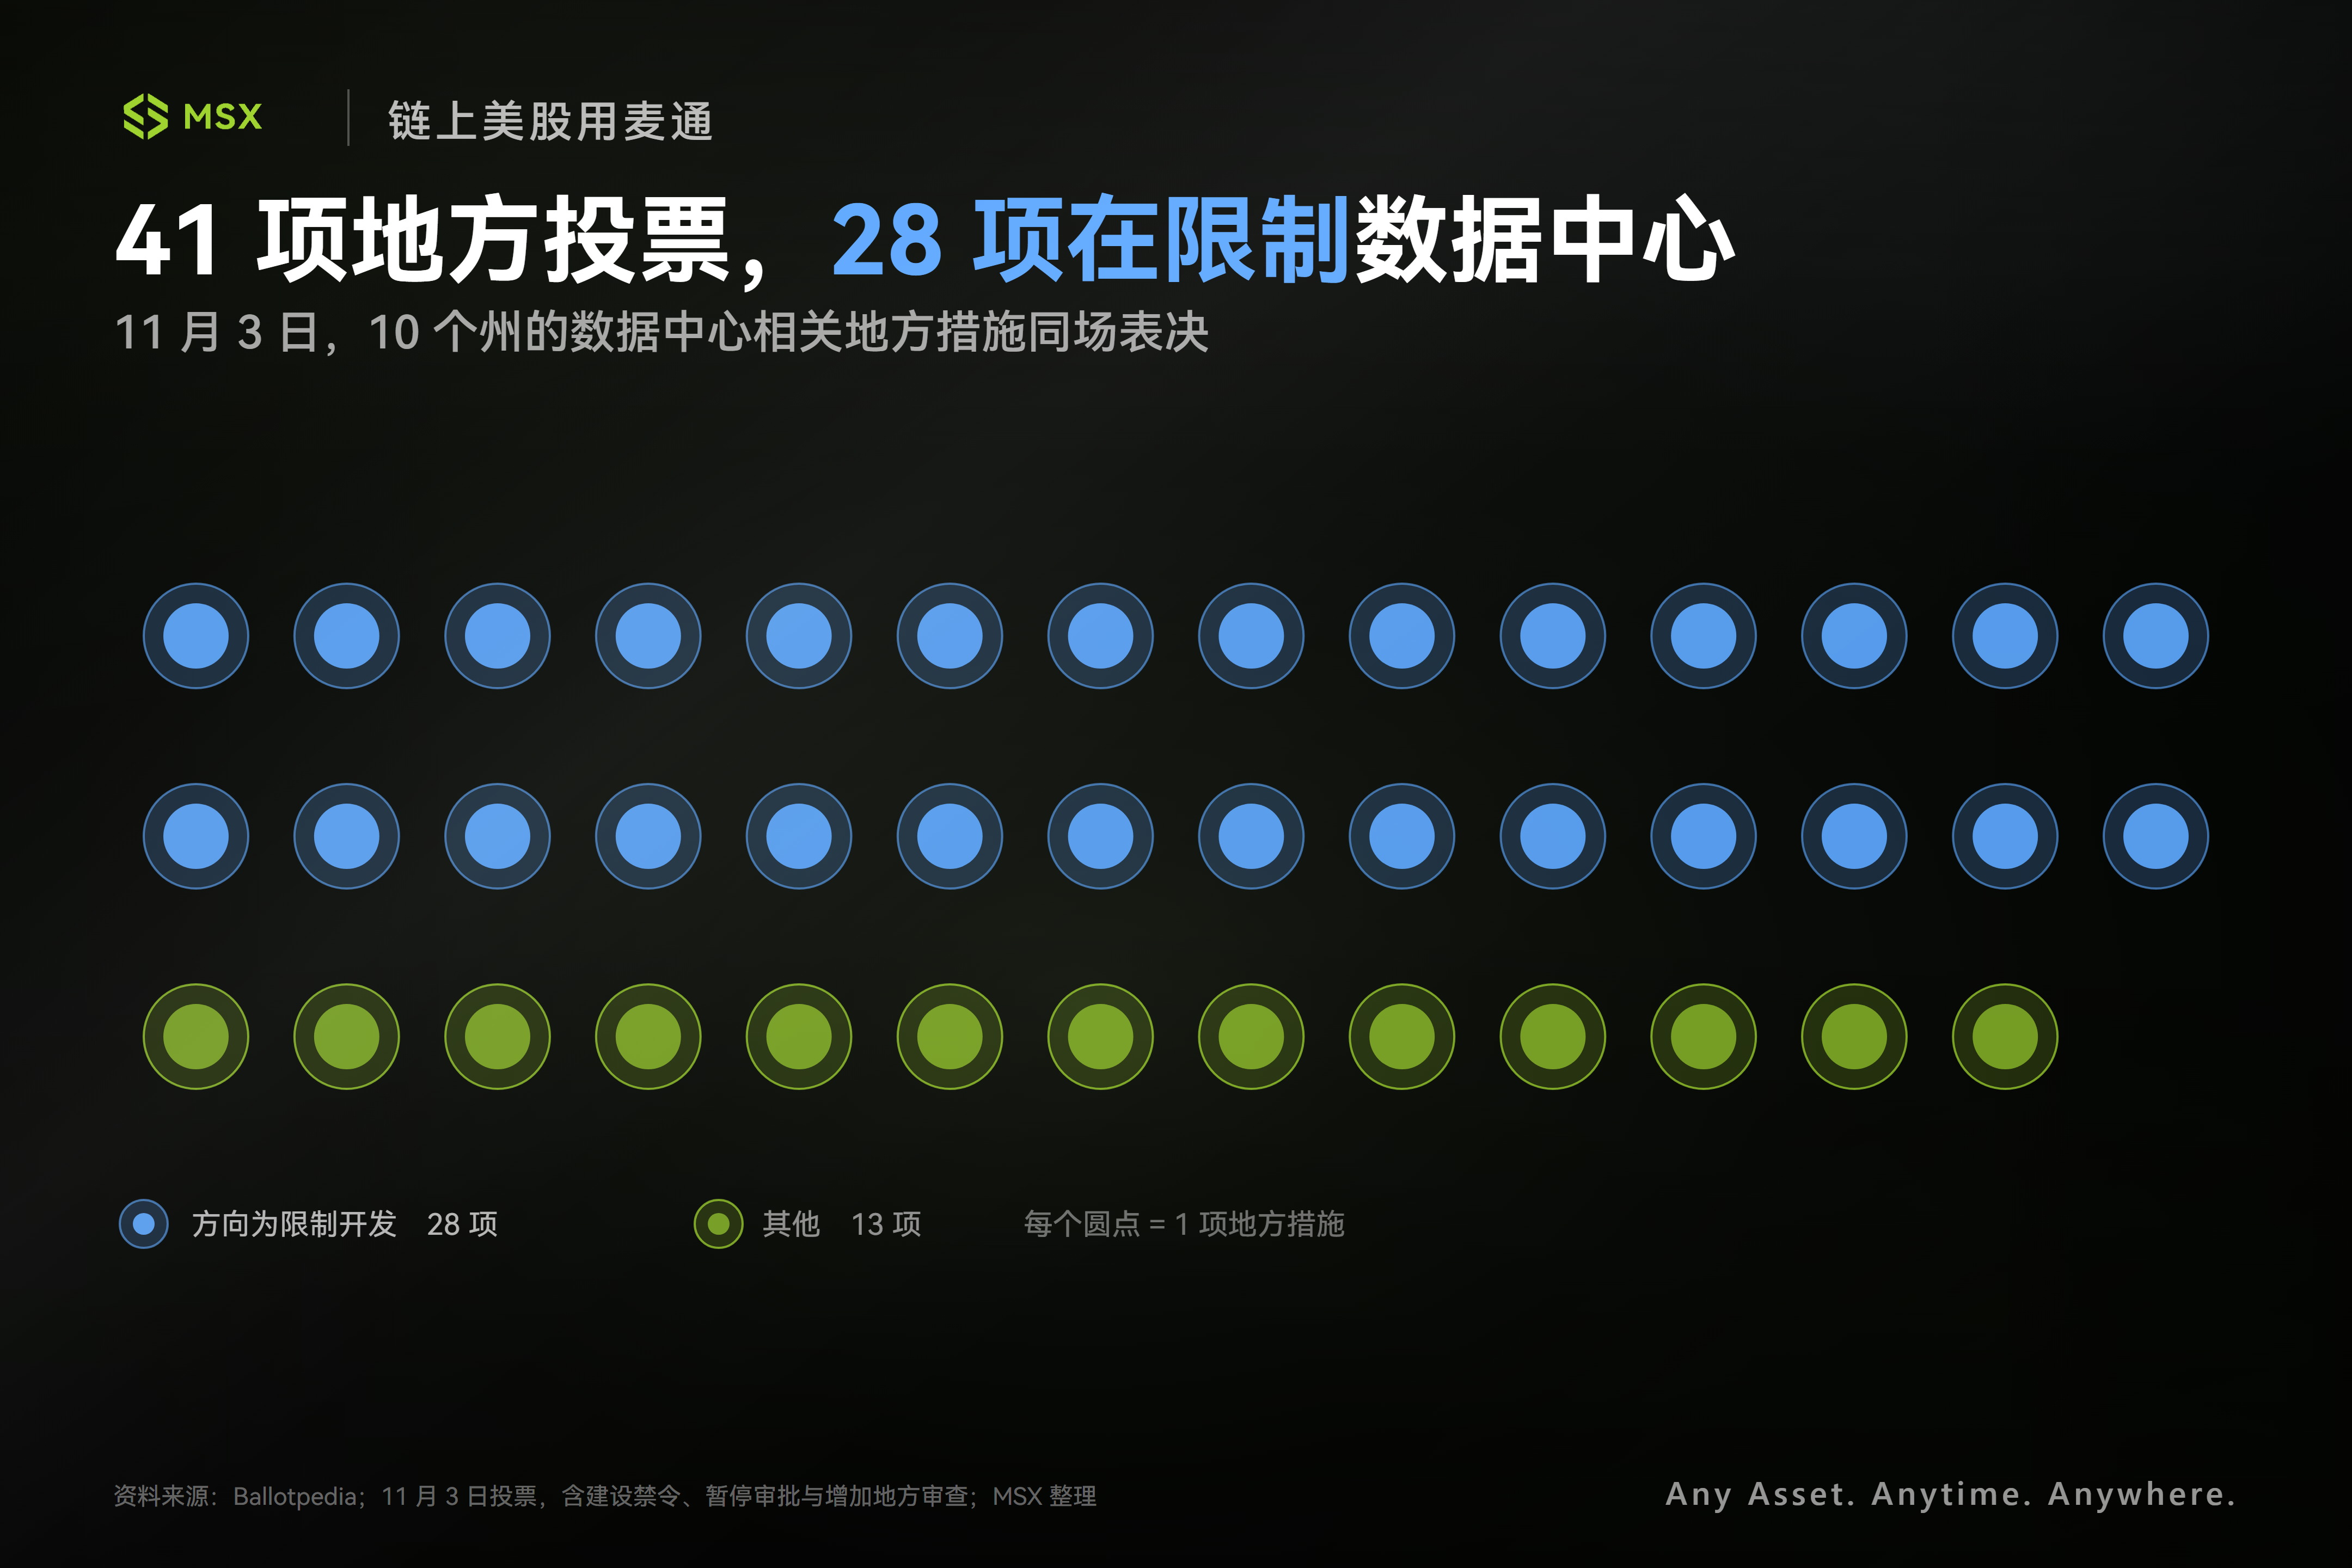
สิ่งนี้เผยให้เห็นความขัดแย้งพื้นฐานที่ทวีความรุนแรงขึ้นของโครงสร้างพื้นฐาน AI ในสหรัฐฯ:สหรัฐฯ ไม่ขาดความตั้งใจในการสร้าง AI แต่ค่าไฟฟ้า ทรัพยากรน้ำ และที่ดินที่ศูนย์ข้อมูลใช้ไปกำลังจุดชนวนปฏิกิริยาตอบโต้จากผู้มีสิทธิเลือกตั้งในท้องถิ่น
ในปีที่ผ่านมา รัฐบาลทรัมป์เปิดทางให้การขยายกำลังประมวลผลอย่างกว้างขวางผ่านการเปิดที่ดินของรัฐบาลกลาง การเร่งการประเมินผลกระทบสิ่งแวดล้อมและโครงสร้างพื้นฐานด้านพลังงาน แต่ภายใต้การโจมตีสองด้านจากคลื่นสีน้ำเงินและความเห็นของประชาชนในท้องถิ่น ต้นทุนเชิงสถาบันแฝงของการเพิ่มสิ่งอำนวยความสะดวกกำลังประมวลผลขนาดใหญ่ในสหรัฐฯ กำลังสูงขึ้น
สิ่งนี้ทำให้เส้นทางฝ่าวิกฤตสองเส้นทางปรากฏขึ้น:
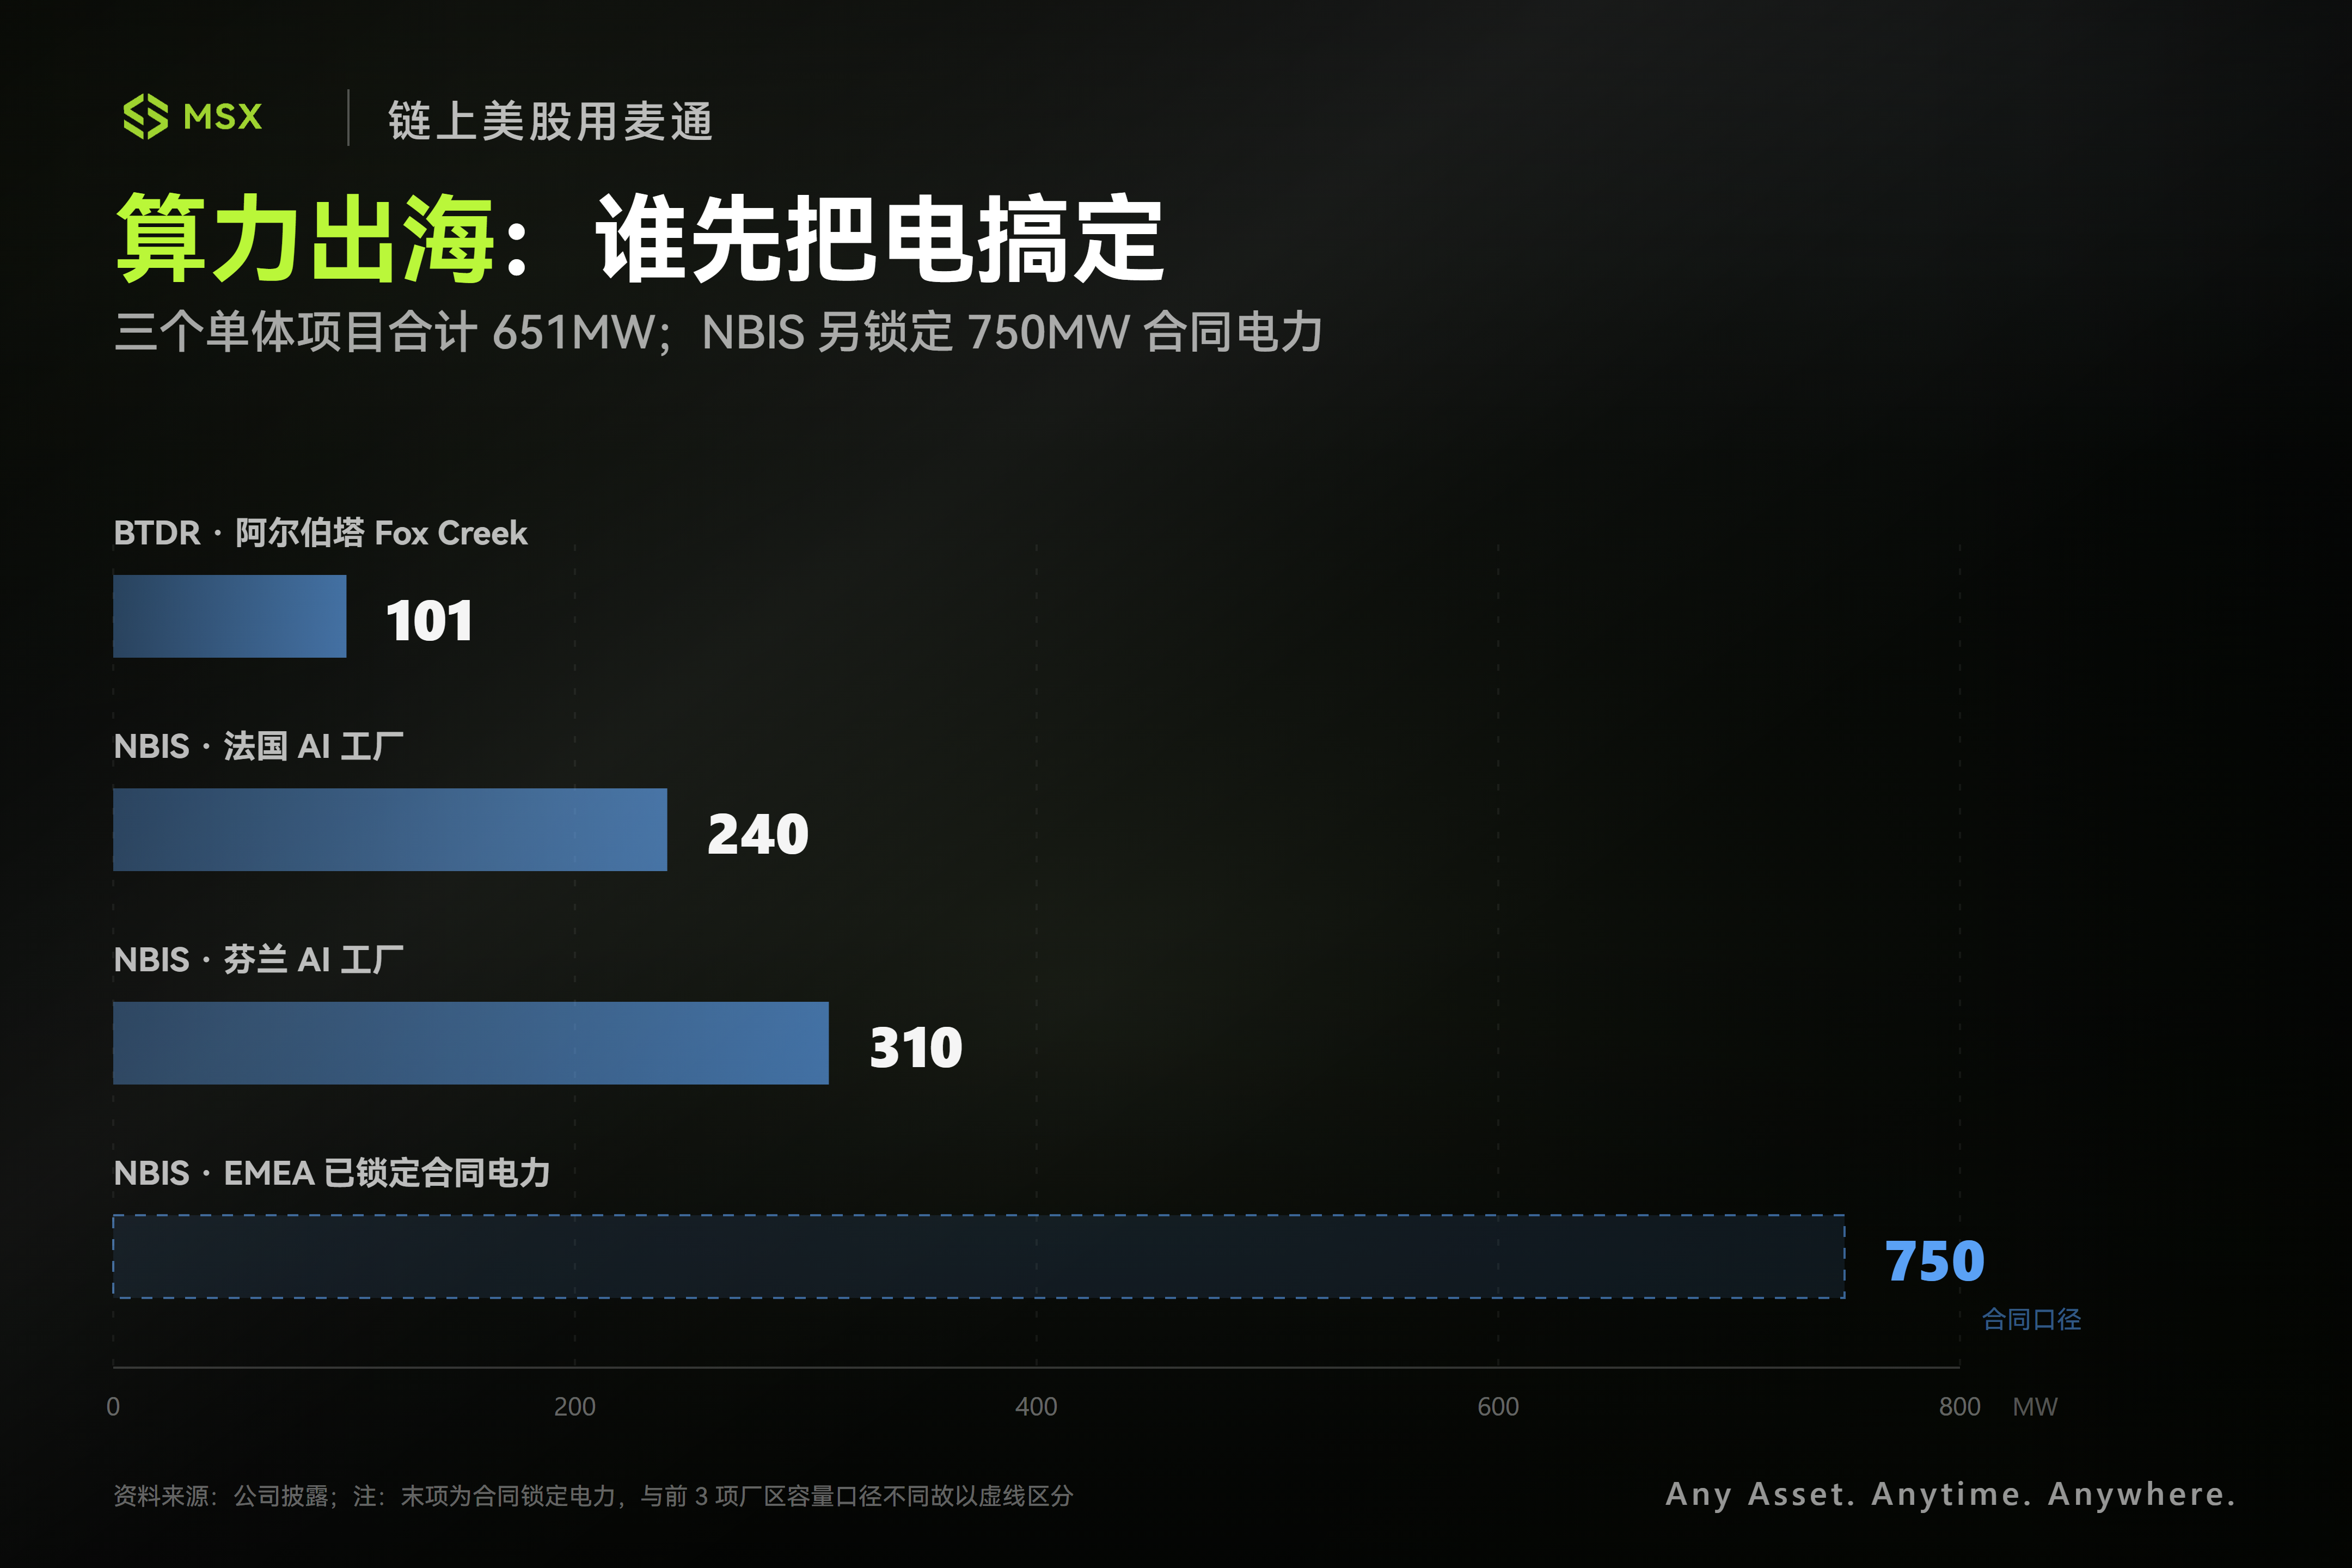
- การ「ออกไปต่างประเทศ」แบบบูรณาการกำลังประมวลผลและพลังงาน:โดยมี BTDR และ NBIS เป็นตัวแทน ในการหลีกเลี่ยงการต่อคิวโครงข่ายไฟฟ้าและแรงต้านจากชุมชนในสหรัฐฯ การล็อกไฟฟ้าราคาต่ำข้ามภูมิภาคกลายเป็นตรรกะใหม่ของโครงสร้างพื้นฐานกำลังประมวลผล ตัวอย่างเช่น Bitdeer (BTDR) ผลักดันโครงการบูรณาการแนวตั้งที่ Fox Creek รัฐแอลเบอร์ตา ประเทศแคนาดา สร้างโรงไฟฟ้าก๊าซธรรมชาติ 101MW 配套สิ่งอำนวยความสะดวกกำลังประมวลผลประมาณ 100MW ระยะแรกให้บริการขุดบิตคอยน์และ预留ช่องว่างสำหรับการสลับไปใช้ AI/HPC ส่วน Nebius (NBIS) ใช้กลยุทธ์สองเส้นทางยุโรป-อเมริกา สร้าง AI factory ขนาดสูงสุด 310MW และ 240MW ในฟินแลนด์และฝรั่งเศสตามลำดับ โดยภูมิภาค EMEA ล็อกสัญญาไฟฟ้าเกิน 750MW แล้ว ขณะที่ AI factory ระดับกิกะวัตต์ของบริษัทใน Independence รัฐมิสซูรีได้เริ่มลงมือก่อสร้างแล้ว การจัดสรรสินทรัพย์ทั่วโลกช่วยป้องกันความเสี่ยงจากขั้นตอนการอนุมัติและคอขวดด้านพลังงานในตลาดเดียว
- พลังงานนิวเคลียร์ในฐานะแหล่งพลังงานฐานที่หายากซึ่งมีคูเมืองข้ามพรรคการเมือง อาจได้รับการประเมินใหม่:ในเดือนมิถุนายน 2024 วุฒิสภาสหรัฐฯ เคยผ่าน《ADVANCE Act》ด้วยคะแนนเสียงท่วมท้น 88 ต่อ 2 สร้างฉันทามติข้ามพรรคการเมืองด้านการพัฒนาพลังงานนิวเคลียร์ เมื่อเผชิญกับความต้องการใช้ไฟฟ้าตลอด 24 ชั่วโมงของกำลังประมวลผลความหนาแน่นสูง การต่ออายุโรงไฟฟ้านิวเคลียร์ที่มีอยู่ การเพิ่มกำลังการผลิต สัญญาซื้อไฟฟ้าระยะยาว (PPA) และเครื่องปฏิกรณ์แบบโมดูลาร์ขนาดเล็ก (SMR) จะยังคงดึงดูดส่วน溢价จากเงินทุนอย่างต่อเนื่อง——อย่างไรก็ตาม เนื่องจากข้อจำกัดของวงจรการอนุมัติและการก่อสร้างที่ยาวนาน พลังงานนิวเคลียร์จึงเหมาะกว่าสำหรับเป็นฐานการลงทุนระยะยาว
สุดท้ายยังมีตัวแปรอีกประการที่ไม่อาจมองข้าม:น้ำมันและก๊าซธรรมชาติแบบดั้งเดิม
ในการเลือกตั้งครั้งนี้ เงินเฟ้อและค่าครองชีพเป็นฉากหลังสำคัญของการพ่ายแพ้ของพรรครีพับลิกัน ราคาพลังงานที่สูงจะส่งผลโดยตรงต่อค่าครองชีพของประชาชน และจะจำกัดพื้นที่นโยบายพลังงานของรัฐบาลในทางกลับกัน
โดยรวมแล้ว「คลื่นสีน้ำเงิน」ครั้งนี้主要ส่งผลต่อการเปลี่ยนแปลงการกำหนดราคาของตลาดในสองปีข้างหน้าจาก「ลมหนุนนโยบายฝ่ายเดียว」ไปสู่「แรงเสียดทานเชิงสถาบันที่เป็นปกติ」
สำหรับนักลงทุนใน





