


โกลด์แมน แซคส์: ตลาดหุ้นสหรัฐฯ ปรากฏสัญญาณ "ฟื้นตัว" 7 ประการ แต่投资者ต้องฝ่าวิกฤตปี 2026 ให้ได้ก่อน


- มุมมองหลัก: นักกลยุทธ์ของโกลด์แมน แซคส์เชื่อว่าหลังจากตลาดหุ้นสหรัฐฯ ผันผวนอย่างรุนแรงในเดือนตุลาคม ตัวชี้วัดเชิงตรงข้ามหลายรายการได้ปรากฏขึ้นแล้ว เช่น 敞口สุทธิของกองทุนเฮดจ์ฟันด์ ความผิดปกติของความกว้างตลาด และการประเมินมูลค่าที่สูงเกินไปของหุ้น defensive ระดับการจัดตำแหน่งสนับสนุนการฟื้นตัว แต่การลด杠杆ของเงินทุนยังไม่สิ้นสุด การทดสอบที่แท้จริงอยู่ที่ปี 2026
- ปัจจัยสำคัญ:
- ดัชนี Nasdaq 100 ร่วงประมาณ 7% ในเดือนตุลาคม เป็นเดือนที่แย่ที่สุดเป็นอันดับสองนับตั้งแต่เริ่มต้นตลาดกระทิง AI; ดัชนี Philadelphia Semiconductor ร่วงต่ำกว่าเส้นค่าเฉลี่ย 200 วัน สิ้นสุดสถิติ 355 วันทำการ และอัตราส่วนราคาต่อกำไรล่วงหน้าลดลงเหลือประมาณ 16 เท่า ซึ่งเป็นจุดต่ำสุดของวัฏจักร AI
- อัตรา leverage สุทธิ long-short พื้นฐานของสหรัฐฯ ในกองทุนเฮดจ์ฟันด์ลดลงเหลือ 47% (เปอร์เซ็นไทล์ที่ 7 ในรอบปีที่ผ่านมา) ในอดีตระดับนี้มักสอดคล้องกับการปรับฐานเกิน 20% ขณะที่ S&P 500 ห่างจากจุดสูงสุดเพียงประมาณ 3% สร้างความแตกต่างเชิงตรงข้าม
- หุ้น S&P 500 ที่ปรับขึ้น 80% ในวันเดียวขณะที่ดัชนียังคงปิดลดลง เป็นกรณีที่ไม่เคยเกิดขึ้นในประวัติศาสตร์; S&P 500 ที่ตัดกลุ่ม AI ออกคาดว่าจะสร้างผลตอบแทนรายเดือนที่ดีที่สุดนับตั้งแต่ปี 2022 ในเดือนนี้ หุ้น AI และหุ้นที่ไม่ใช่ AI ยังคงแตกแยกอย่างต่อเนื่อง
- การประเมินมูลค่าสินทรัพย์ defensive อยู่ในระดับสูง: ปัจจัยอัตราผลตอบแทนเงินปันผลอยู่ในเปอร์เซ็นไทล์ที่ 90 ของทศวรรษ ปัจจัยการประเมินมูลค่าอยู่ในเปอร์เซ็นไทล์ที่ 80 การประเมินมูลค่าล่วงหน้าของดัชนีความผันผวนต่ำได้ขยายไปถึงระดับหุ้นเติบโตแล้ว; Apple มีอัตราส่วนราคาต่อกำไรล่วงหน้า 36 เท่า สร้างสถิติการประเมินมูลค่าสูงสุดเป็นประวัติการณ์
- ความผันผวนโดยนัยของดัชนีปรับตัวขึ้นตาม VVIX แตะ 124 ระหว่างวัน ปริมาณการซื้อขายออปชั่นรายวันใกล้ 100 ล้านสัญญา สูงเป็นอันดับสี่ในประวัติศาสตร์ แต่การกำหนดราคา straddle แบบ 0DTE ไม่ได้ตอบสนองอย่างชัดเจน Gamma ยังคงมีเสถียรภาพ
- กองทุนเฮดจ์ฟันด์ซื้อสุทธิหุ้นสหรัฐฯ เป็นครั้งแรกในรอบสี่สัปดาห์ แต่ 73% เป็นผลิตภัณฑ์มหภาคและการซื้อคืน short เป็นหลัก การซื้อเทคโนโลยีคิดเป็นเพียง 40% ของปริมาณการขายในสามสัปดาห์ก่อนหน้า สถานะ long ของ Mag 7 ยังคงใกล้ระดับสูงสุดของปี
- พฤติกรรมนักลงทุนรายย่อยเปลี่ยนจาก "ซื้อเมื่อราคาตกอย่างไม่มีเงื่อนไข" เป็น "ถามก่อนแล้วจึงซื้อ" ตลาดเครดิตบ่งชี้ว่าความต้องการระดมทุน AI อาจต่ำกว่าที่คาด; ตลาดออปชั่นได้กำหนดราคาความสัมพันธ์ภายในดัชนีปี 2027 ไว้ที่ประมาณ 20% ซึ่งเป็นระดับต่ำสุดในประวัติศาสตร์
ผู้เขียนต้นฉบับ: Xu Chao
แหล่งที่มาต้นฉบับ: Wallstreetcn
ตลาดหุ้นสหรัฐฯ ปิดเดือนตุลาคมด้วยความผันผวนอย่างรุนแรง Brian Garrett นักกลยุทธ์ตราสารอนุพันธ์ของ Goldman Sachs ได้รวบรวมสัญญาณ "ฟื้นตัว" ของตลาดไว้เจ็ดประการในรายงานรายสัปดาห์ฉบับล่าสุด โดยเห็นว่าการจัดพอร์ตและอารมณ์ตลาดในปัจจุบันได้ส่งสัญญาณพื้นฐานสำหรับการซื้อสวนทาง (contrarian buying) — แต่เขาก็ยอมรับในขณะเดียวกันว่า การทดสอบที่แท้จริงยังไม่สิ้นสุด: "เราเพียงต้องผ่านปี 2026 ไปให้ได้ก่อน"
ดัชนี Nasdaq 100 ร่วงลงประมาณ 7% ในเดือนตุลาคม ถือเป็นเดือนที่แย่เป็นอันดับสองนับตั้งแต่ตลาด AI เริ่มต้นในปี 2023 และเข้าสู่การปรับฐานครั้งที่สามของปี หุ้นชิปดิ่งลง 7% ถึง 8% ในวันเดียวเมื่อวันศุกร์ ซึ่งเป็นการร่วงลงรายวันเมื่อเทียบกับตลาดที่ใหญ่เป็นอันดับสามในรอบกว่า 15 ปี; ดัชนี Philadelphia Semiconductor หลุดต่ำกว่าเส้นค่าเฉลี่ย 200 วันในวันศุกร์ หลังจากยืนเหนือเส้นดังกล่าวต่อเนื่อง 355 วันทำการ และกำลังทดสอบจุดต่ำสุดของเดือนกรกฎาคมอยู่ในขณะนี้ ดัชนี S&P 500 ลดลง 0.6% ในสัปดาห์นั้น ปิดที่ 7,580 จุด
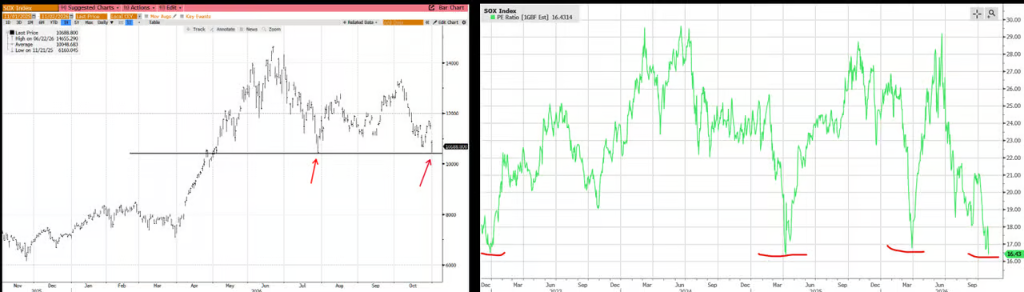
แต่ Garrett ชี้ให้เห็นว่า แม้ราคาสปอตจะยังคงถูกกดดันอย่างต่อเนื่อง "ตัวชี้วัดสวนทางบางตัวกำลังปรากฏขึ้น ซึ่งบ่งชี้ว่าการเคลื่อนไหวในปัจจุบันอาจมีลักษณะของการฟื้นตัวอยู่บ้าง" ข้อมูลจาก Goldman Sachs Prime Brokerage แสดงให้เห็นว่า ระดับความเสี่ยงสุทธิ (net exposure) ของเฮดจ์ฟันด์ในปัจจุบัน โดยปกติแล้วในอดีตมักสอดคล้องกับการปรับฐานที่มากกว่า 20% ขณะที่ S&P 500 ในปัจจุบันห่างจากจุดสูงสุดทางประวัติศาสตร์เพียงประมาณ 3% การเบี่ยงเบนนี้เองก็ถือเป็นสัญญาณสวนทาง
สถิติ 355 วันของหุ้นชิปสิ้นสุดลง การประเมินมูลค่ากลับสู่จุดต่ำสุดของรอบ AI
Peter Callahan ผู้เชี่ยวชาญด้าน TMT ของ Goldman Sachs ชี้ให้เห็นว่า ดัชนี Philadelphia Semiconductor ปิดต่ำกว่าเส้นค่าเฉลี่ย 200 วันเมื่อวันศุกร์ สิ้นสุดสถิติการยืนเหนือเส้นดังกล่าวต่อเนื่องยาวนาน 355 วันทำการ ซึ่งเป็นรอบแข็งแกร่งต่อเนื่องที่ยาวนานเป็นอันดับสามในรอบ 10 ปีที่ผ่านมา และกำลังย้อนกลับมาทดสอบจุดต่ำสุดของเดือนกรกฎาคมอยู่ในขณะนี้ อัตราส่วนราคาต่อกำไรล่วงหน้า (forward P/E) ของกลุ่มเซมิคอนดักเตอร์ได้ปรับตัวลงมาอยู่ที่ประมาณ 16 เท่า แตะจุดต่ำสุดของการประเมินมูลค่าในรอบ AI นี้
สิ่งที่จุดชนวนการเทขายระลอกนี้ คือฤดูกาลรายงานผลประกอบการที่หนาแน่นตลอดทั้งสัปดาห์ — Callahan เห็นว่าจุดข้อมูลที่เกี่ยวข้อง "แสดงลักษณะของจุดเปลี่ยนของการเติบโตในระดับหนึ่ง" แต่他强调สัญญาณเหล่านี้ "ล้วนมาจากนอกกลุ่มแกนหลักของ AI" และอ้างอิงการที่ Amazon เปิดเผยความสามารถในการมองเห็นรายได้ของ AWS ในอีกสองปีข้างหน้าเป็นหลักฐานสนับสนุน
ปฏิกิริยาในวันถัดมารุนแรงยิ่งขึ้น: NOW ร่วง 25% ในวันเดียว, INTC ร่วง 30%, RDDT ร่วง 30%, FFIV ร่วง 20% โดยหุ้นหลายตัวทำผลตอบแทนหลังประกาศผลประกอบการที่แย่ที่สุดในประวัติศาสตร์ Callahan สรุปสาเหตุว่าเกิดจากการถือครองที่แออัด ปฏิทินผลประกอบการที่ถูกบีบอัด และข้อโต้แย้งเชิงโครงสร้างของอุตสาหกรรมที่ยังคงดำเนินอยู่
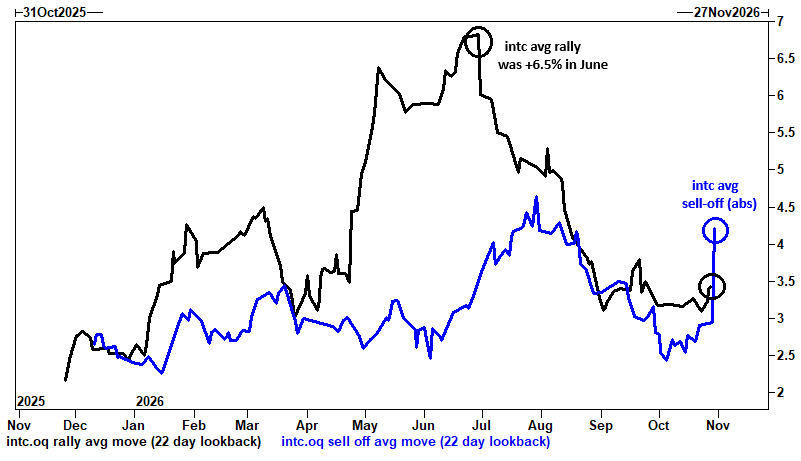
Garrett ชี้เพิ่มเติมว่า ทิศทางของความผันผวนในตลาดได้เปลี่ยนไปแล้ว — หุ้น "ไม่พุ่งขึ้นอีกต่อไป" ยกตัวอย่าง Intel ในเดือนมิถุนายนของปีนี้ การเพิ่มขึ้นเฉลี่ยต่อวันเคยสูงถึง 6.5% แต่ปัจจุบันการลดลงเฉลี่ยต่อวันได้เกินกว่าการเพิ่มขึ้นเฉลี่ยแล้ว ทั้ง ETF เซมิคอนดักเตอร์และ QQQ ต่างแสดงรูปแบบเดียวกัน: แอมพลิจูดเฉลี่ยในวันที่ลดลงมากกว่าวันที่เพิ่มขึ้นอีกครั้ง ตามคำกล่าวของ Garrett หุ้นกำลัง "กลับมาทำงานเหมือนหุ้นอีกครั้ง — ความผันผวนขาลงรุนแรงกว่าความผันผวนขาขึ้น"
ความผันผวนของดัชนีตามขึ้นมา แต่ Gamma ไม่ขยับเขยื้อน
สัญญาณสวนทางตัวแรกที่ Garrett ระบุคือ: ความผันผวนโดยนัย (implied volatility) ของหุ้นในระดับมหภาคในที่สุดก็เริ่ม "ตามขึ้นมา" ไล่ตามความผันผวนของหุ้นรายตัวและตลาดเครดิตที่ได้สะท้อนความตื่นตระหนกไปก่อนหน้านี้อย่างเต็มที่แล้ว
รายงานรายสัปดาห์ของทีมตราสารอนุพันธ์ Goldman Sachs แสดงให้เห็นว่า ความผันผวนโดยนัยหนึ่งเดือนของดัชนี Nasdaq 100 พุ่งขึ้นเกือบ 2 หน่วยความผันผวนภายในวันทำการเดียว ลูกค้าปรากฏตัวขึ้นเป็นครั้งแรกในการไล่ซื้อการป้องกันความเสี่ยงขาลงของดัชนีและการเปลี่ยนแปลงของกระแสเงินทุนในออปชันputของกลุ่มเซมิคอนดักเตอร์ โดย S&P 500 ในระหว่างวันเคยหลุดต่ำกว่าเกณฑ์ของ CTA ระยะกลาง (กลยุทธ์ตามแนวโน้ม) ระดับการเบี่ยงเบนของความผันผวนจริงเทียบกับความผันผวนโดยนัยของ QQQ ถือเป็นหนึ่งในเหตุการณ์ครั้งเดียวที่ชัดเจนที่สุดในรอบปีที่ผ่านมา
ความผันผวนของความผันผวนก็พุ่งสูงขึ้นพร้อมกัน: VVIX ในระหว่างวันแตะระดับสูงสุดที่ 124 ซึ่งเป็นระดับสูงสุดนับตั้งแต่การปะทะทางภูมิรัฐศาสตร์ครั้งหนึ่งเกิดขึ้น จากนั้นจึงลดลงบ้าง ปริมาณการซื้อขายออปชันหุ้นสหรัฐฯ ในวันศุกร์อยู่ใกล้ 100 ล้านสัญญา สร้างสถิติสูงเป็นอันดับสี่ในประวัติศาสตร์
สิ่งเดียวที่นิ่งสนิทคือ Gamma Garrett ชี้ให้เห็นว่า "แม้ความผันผวนจริงของดัชนีในแต่ละวันจะไม่น้อย แต่การกำหนดราคาของออปชัน straddle แบบ 0DTE กลับไม่เคยแสดงปฏิกิริยาที่ชัดเจนเลย" ยกตัวอย่าง S&P 500 ต้นทุนของออปชัน straddle ที่ครอบคลุมตัวกระตุ้นทั้งผลประกอบการ Apple และการเลือกตั้งกลางเทอมอยู่ที่เพียง 150 เบซิสพอยต์ — ซึ่งต่ำกว่าการลดลงจริง 180 เบซิสพอยต์ในวันศุกร์เพียงวันเดียว ในด้านความผันผวนโดยนัยเชิงทิศทางในช่วงปลายปี S&P 500 อยู่ที่ ±5.1%, Nasdaq 100 อยู่ที่ ±7.8%, Russell 2000 อยู่ที่ ±6.3% ความผันผวนของหุ้นขนาดใหญ่อยู่ในระดับสูงกว่าหุ้นขนาดเล็กอีกครั้ง
ความเสี่ยงสุทธิของเฮดจ์ฟันด์แตะ "ระดับตลาดหมี" แต่ดัชนีไม่ลดลง
สัญญาณสวนทางตัวที่สองมาจากข้อมูล Prime Brokerage ของ Goldman Sachs: เฮดจ์ฟันด์ซื้อสุทธิหุ้นสหรัฐฯ เป็นครั้งแรกในรอบสี่สัปดาห์ (+1.1 ส่วนเบี่ยงเบนมาตรฐาน) แต่ 73% ของการซื้อมาจากผลิตภัณฑ์มหภาค และส่วนใหญ่เป็นการปิดสถานะขาย (short covering) เป็นหลัก — สถานะขายของ ETF จดทะเบียนในสหรัฐฯ ลดลง 4.8% ซึ่งเป็นการปิดสถานะขายรายสัปดาห์ที่มากที่สุดในรอบกว่าหกเดือน โดยนำโดย ETF เทคโนโลยี หุ้นขนาดใหญ่ และเครดิต
แม้เทคโนโลยีจะเป็นกลุ่มที่มีการซื้อสุทธิมากที่สุดในสัปดาห์นั้น แต่ตามสถิติของทีม Prime Brokerage ของ Goldman Sachs เงินซื้อส่วนนี้ (ณ วันพฤหัสบดี) คิดเป็นเพียงประมาณ 40% ของปริมาณการขายในสามสัปดาห์ที่ผ่านมา "Magnificent 7" (Mag 7) ถูกขายสุทธิในสี่จากห้าวันทำการที่ผ่านมา "แสดงให้เห็นว่าความต้องการเสี่ยงแทบไม่มีการฟื้นตัวเชิง实质性เลย"
ที่น่าสนใจคือ Garrett ชี้ให้เห็นว่า Mag 7 ยังคงเป็น "หนึ่งในไม่กี่พื้นที่ของ TMT ในปัจจุบันที่สถานะการถือครองยังคงสะสมเพิ่มขึ้น" สถานะ long ยังคงใกล้ระดับสูงสุดของปี — ตลาดในขณะที่ขายเทคโนโลยี กลับยังอาลัยอาวรณ์ส่วนที่มีการถือครองกระจุกตัวมากที่สุด
ข้อมูลที่สำคัญกว่าคือ: อัตราเลเวอเรจสุทธิของ long-short ในปัจจัยพื้นฐานสหรัฐฯ ลดลงเหลือ 47% อยู่ในเปอร์เซ็นไทล์ที่ 7 ของปีที่ผ่านมา หลังจาก Garrett วิเคราะห์การถดถอยระหว่างข้อมูลนี้กับขนาดการปรับฐานของ S&P 500 พบว่า ระดับความเสี่ยงสุทธินี้โดยปกติแล้วในอดีตมักสอดคล้องกับการปรับฐานที่มากกว่า 20% — ขณะที่ดัชนีในปัจจุบันลดลงจากจุดสูงสุดทางประวัติศาสตร์เพียงประมาณ 3% กล่าวอีกนัยหนึ่ง การถือครองของเฮดจ์ฟันด์ได้เตรียมพร้อมล่วงหน้าสำหรับ "ตลาดหมีที่ยังไม่เกิดขึ้น" ซึ่งสิ่งนี้เอง constitutes พื้นฐานสำหรับการมองบวกแบบสวนทาง
หุ้นองค์ประกอบ 80% เพิ่มขึ้น แต่ดัชนีกลับปิดลดลง: "หุ้น defensive แพงมาก"
สัญญาณที่สี่และห้ามาจากโครงสร้างภายในตลาด ในวันพฤหัสบดี มีหุ้นองค์ประกอบของ S&P 500 ถึง 406 ตัวที่ปิดเพิ่มขึ้น ซึ่งเป็นหนึ่งในสัดส่วนที่สูงที่สุดเป็นรายครั้งนับตั้งแต่ปี 2026 แต่ดัชนีในวันนั้นยังคงปิดลดลง Garrett ได้สร้าง scatter plot ระหว่างวันซื้อขายที่ลดลงทั้งหมดกับสัดส่วนหุ้นที่เพิ่มขึ้นในวันนั้น จุดข้อมูลของวันพฤหัสบดีแยกตัวออกมาอย่างโดดเดี่ยว — หุ้นองค์ประกอบ 80% เพิ่มขึ้นแต่ดัชนีลดลง ซึ่งแทบจะเป็นกรณีเดียวในประวัติศาสตร์
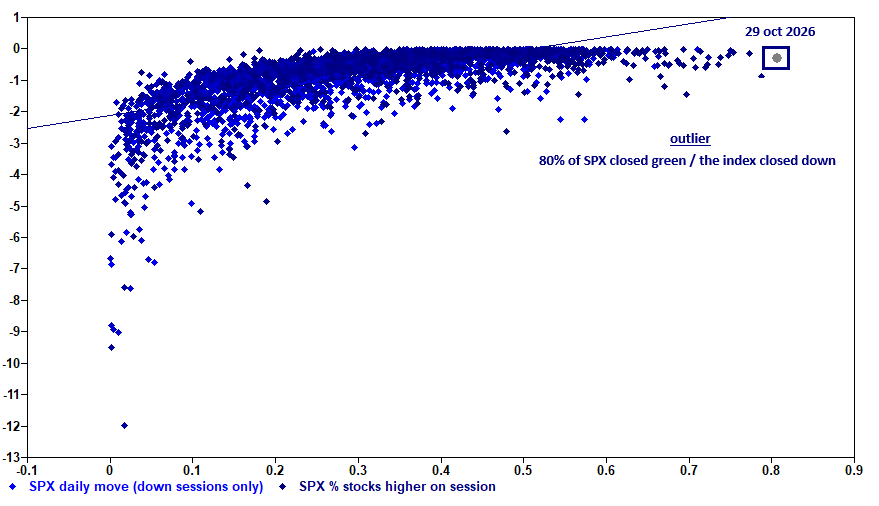
เบื้องหลังคือการแตกแยกอย่างต่อเนื่องระหว่างหุ้น AI และไม่ใช่ AI: พอร์ตผู้ชนะ AI ของ Goldman Sachs ยังคงถูกกดดันอย่างต่อเนื่อง ขณะที่ S&P 500 ที่ตัดกลุ่ม AI ออก (S&P ex-AI) มีแนวโน้มจะทำผลตอบแทนรายเดือนที่ดีที่สุดนับตั้งแต่ปี 2022 ในเดือนนี้ ในขณะเดียวกัน พันธบัตรรัฐบาลสหรัฐฯ (TLT) และพอร์ตผู้ชนะ AI มีสหสัมพันธ์สองสัปดาห์ประมาณ -0.7 ซึ่งใกล้เคียงกับช่วงต่ำสุดของสองปีที่ผ่านมา แสดงรูปแบบ避险คลาสสิก "AI ลดลง พันธบัตรเพิ่มขึ้น"
ในด้านการประเมินมูลค่า S&P 500 เพิ่มขึ้นสะสม 10.7% ในปีนี้ แต่อัตราส่วนราคาต่อกำไรล่วงหน้าได้ปรับตัวลงมาอยู่ที่ระดับต่ำสุดของปี 2026 ที่ประมาณ 19 เท่า — ดัชนีเพิ่มขึ้นแต่การประเมินมูลค่า "ไล่ตามลงมา" กำไร ซึ่งถือเป็นสัญญาณสวนทาง อย่างไรก็ตาม "หุ้น defensive แพงมากแล้ว": ปัจจัยอัตราผลตอบแทนเงินปันผลอยู่ในเปอร์เซ็นไทล์ที่ 90 ของ 10 ปีที่ผ่านมา ปัจจัยการประเมินมูลค่าอยู่ในเปอร์เซ็นไทล์ที่ 80; ขณะที่ปัจจัยโมเมนตัมอยู่ในเปอร์เซ็นไทล์ที่ 30 เท่านั้น ปัจจัยการเติบโตอยู่ในเปอร์เซ็นไทล์ที่ 40 ตัวคูณการประเมินมูลค่าล่วงหน้าของดัชนีความผันผวนต่ำได้ขยายตัวขึ้นจนถึงระดับหุ้นเติบโต
Callahan เขียนว่า บทสนทนาเรื่อง "การขยายพอร์ตการลงทุน" กำลังเพิ่มขึ้น แต่ "พูดง่ายทำยาก" — ในวันซื้อขายที่นำโดยกลุ่มที่ไม่ใช่ AI มักให้ความรู้สึกไม่สบายใจว่า "สถานะถูก拆解" และเป็นการยากที่จะหาหุ้นที่ไม่ใช่ AI ที่ไม่ถูกรบกวนจาก narrativa การพลิกผันของ AI อย่างแท้จริง เขาได้ระบุหุ้นรายตัวที่ได้ผลในปัจจุบัน ได้แก่: AAPL, SNPS, ADI/TXN/NXPI, SPOT, V/MA, EBAY และ LYV
Apple สร้างสถิติการประเมินมูลค่าสูงสุดเป็นประวัติการณ์ การเลือกตั้งกลางเทอมกำหนดราคาส่วนลด
ตัวกระตุ้นตลาดในสัปดาห์นี้หนาแน่นมาก: ผลประกอบการ Apple (AAPL) หลังปิดตลาดวันจันทร์, ผลประกอบการ AMD และ ANET วันอังคาร, การเลือกตั้งกลางเทอมวันอังคาร (Kalshi คาดการณ์ความน่าจะเป็นที่พรรคเดโมแครตชนะอย่างสมบูรณ์ที่ 65%), รายละเอียดการ refinancing ของกระทรวงการคลัง (QRA) วันพุธ และข้อมูลการจ้างงานนอกภาคเกษตรวันศุกร์ (เดือนที่แล้ว +29,000) ช่วงความผันผวนโดยนัยของ S&P 500 ในสัปดาห์นี้อยู่ที่ 1.84%
Callahan ให้ความสนใจเป็นพิเศษกับหุ้นห้าตัว Apple สร้างสถิติการประเมินมูลค่าสัมบูรณ์สูงสุดเป็นประวัติการณ์ด้วยอัตราส่วนราคาต่อกำไรล่วงหน้า 36 เท่า สูงกว่า S&P 500 ถึง 17 เท่า สร้างสถิติการประเมินมูลค่าเชิงสัมพัทธ์ — หุ้นขนาดใหญ่พิเศษตัวสุดท้ายที่ยังถูกมองว่าเป็นสินทรัพย์避险นี้ ยังเป็นหุ้นที่แพงที่สุดในประวัติศาสตร์ ยิ่งตอกย้ำตรรกะที่ว่า "หุ้น defensive แพงมาก"
ในด้านการเลือกตั้งกลางเทอม Garrett คาดว่าจะ "ไม่ constitutes เหตุการณ์" สำหรับดัชนีโดยรวม แต่เห็นว่าเป็นช่วงเวลาที่กลยุทธ์ตะกร้าธีมจะเปล่งประกาย เขาระ





