






Bitget x Reality x Keyring: การกระจายอำนาจของกลยุทธ์ Basis Trading ในหุ้นด้วย rToken


- ประเด็นหลัก: Bitget ร่วมกับ Keyring, Reality และอื่นๆ เปิดตัวดัชนี tokenized stock basis ที่อิงกฎเกณฑ์และตลาดการให้กู้ยืมบนเชน โดยใช้ rToken เป็นหลักประกันร่วมกับ perpetual contract เพื่อ hedge และจับส่วนต่าง funding rate ซึ่งเป็นการย้ายกลยุทธ์ basis ที่เดิมพึ่งพา margin แบบรวมศูนย์มาสู่โครงสร้างพื้นฐาน DeFi
- องค์ประกอบสำคัญ:
- ตรรกะกลยุทธ์: ถือ rToken ในตลาด现货และ short perpetual contract ที่สอดคล้องกัน สร้างสถานะ Delta-neutral เพื่อรับ funding rate ที่เป็นบวก จำลอง gross premium ประมาณ 11%–14%
- กลไกการให้กู้ยืม: ผู้กู้ฝาก rToken เป็นหลักประกันเพื่อกู้ stablecoin คล้ายการระดมทุนแบบ repo รองรับการใช้杠杆แบบ "loop lending" สมมติฐาน LTV 50% และ exposure ต่อหุ้นสูงสุด 2 เท่า
- ผลการจำลอง: ผลตอบแทนสุทธิต่อปีในตัวอย่างประมาณ 7% นอกตัวอย่างประมาณ 4% Sharpe ratio ประมาณ 6 และสูงกว่า 9 ตามลำดับ maximum drawdown ประมาณ 60 basis points ผลลัพธ์มีความอ่อนไหวต่อสมมติฐานต้นทุน
- การบริหารความเสี่ยง: oracle ของ rToken ใช้ราคาทางการในช่วงเวลาตลาดหุ้นสหรัฐฯ และใช้ราคา报价จาก Hyperliquid ในช่วงเวลาอื่น มีความเสี่ยงที่มูลค่าหลักประกันลดลงในช่วงตลาดปิดจนกระทั่งถูกบังคับ liquidation
- การบูรณาการระบบนิเวศ: Reality ให้บริการ tokenized stock และ RFQ, Keyring รับผิดชอบวิธีการของดัชนีและการบังคับ liquidation ของ [un]wind, IPOR Fusion ให้บริการการดำเนินการของ vault, 1Token ให้บริการการจัดการพอร์ตและการควบคุมความเสี่ยง
- แผนการกระจายผลิตภัณฑ์: ผลิตภัณฑ์บางส่วนมีแผนจะกระจายผ่าน Bitget Wealth Management ขึ้นอยู่กับการตรวจสอบผลิตภัณฑ์ ข้อกำหนดคุณสมบัติ และความพร้อมใช้งาน

Bitget และ Keyring กำลังร่วมมือกันพัฒนา index 股票基差แบบอิงกฎเกณฑ์ และสร้างตลาดสินเชื่อบนเชนที่เกี่ยวข้องโดยใช้ rToken ของ Reality
Reality ให้บริการการเปิดรับความเสี่ยงหุ้นในรูปแบบโทเคน ขณะที่ Keyring รับผิดชอบการพัฒนาระเบียบวิธีของ index และสร้างตลาดสินเชื่อที่เกี่ยวข้อง index นี้มีเป้าหมายเพื่อรวมการถือครอง rToken เข้ากับสถานะ perpetual contract ของหุ้นที่มีการป้องกันความเสี่ยง เพื่อคว้าโอกาสจาก funding rate และ basis ผลิตภัณฑ์บางส่วนมีแผนจะเผยแพร่ผ่าน Bitget Wealth Management โดยขึ้นอยู่กับผลการตรวจสอบผลิตภัณฑ์ ข้อกำหนดคุณสมบัติ และความพร้อมใช้งาน
ความร่วมมือนี้ได้บูรณาการโครงสร้างพื้นฐานหุ้นโทเคนของ Reality กลยุทธ์การลงทุนแบบอิงกฎเกณฑ์และตลาดสินเชื่อของ Keyring โครงสร้างพื้นฐาน vault บนเชนของ IPOR Fusion และเครื่องมือบริหารพอร์ตโฟลิโอและการติดตามความเสี่ยงของ 1Token ภาคีความร่วมมือจะร่วมกันสำรวจว่าองค์ประกอบเหล่านี้สามารถสนับสนุนการพัฒนาผลิตภัณฑ์股票基差บนเชนได้อย่างไร พร้อมทั้งรับมือกับความท้าทายด้านการดำเนินงาน สภาพคล่อง และการบริหารความเสี่ยงที่กลยุทธ์ข้ามตลาดแบบดั้งเดิมและตลาดกระจายอำนาจต้องเผชิญ
Bitget และ Reality: กลยุทธ์股票基差
Reality ให้บริการการเปิดรับความเสี่ยงหุ้นบนเชนผ่าน rToken ของตน ผู้ซื้อขายสามารถซื้อ rToken ได้ผ่าน Bitget exchange หรือ Bitget Wallet X หรือซื้อโดยตรงผ่านบริการ request for quote (RFQ) ของ Reality
rToken ของ Reality เป็นส่วนประกอบของสถานะหุ้นบนเชนในการซื้อขาย basis และยังใช้เป็นหลักประกันในตลาดสินเชื่อที่เกี่ยวข้องได้ด้วย บริการ RFQ ของ Reality และ Bitget Wallet ช่วยสนับสนุนสภาพคล่องของ rToken และโครงสร้างพื้นฐานการดำเนินการซื้อขาย ทำให้ผู้เข้าร่วมที่มีคุณสมบัติและ vault สามารถเข้าถึงการเปิดรับความเสี่ยงหุ้นโทเคนได้ โดยต้องปฏิบัติตามเงื่อนไขการชำระบัญชีที่บังคับใช้
หุ้นโทเคนทำให้การเปิดรับความเสี่ยงหุ้นสามารถรวมเข้ากับโครงสร้างพื้นฐานการให้กู้ยืมและการลงทุนแบบกระจายอำนาจได้โดยตรง ทำให้กลยุทธ์บนเชนเข้าร่วมการซื้อขาย basis ได้ง่ายขึ้น ต่างจากหุ้นแบบดั้งเดิมที่มักต้องมีนายหน้าซื้อขายหลักทรัพย์และข้อตกลงการจัดหาเงินทุนแยกต่างหาก rToken สามารถทำหน้าที่เป็นทั้งสถานะหุ้นในการซื้อขาย basis และเป็นหลักประกันในตลาดสินเชื่อบนเชน สิ่งนี้ช่วยให้ผู้ลงทุนสามารถรวมการถือครองหุ้นโทเคนเข้ากับสถานะ perpetual contract ที่ป้องกันความเสี่ยง พร้อมทั้งใช้โครงสร้างพื้นฐานแบบกระจายอำนาจในการจัดการเงินทุนและดำเนินกลยุทธ์แบบอิงกฎเกณฑ์
การซื้อขาย股票基差ด้วย rToken
risk premium คือผลตอบแทนส่วนเพิ่มที่ผู้ซื้อขายได้รับเหนืออัตราดอกเบี้ยปลอดความเสี่ยงสำหรับการแบกรับความเสี่ยงบางประเภท ส่วน basis คือส่วนต่างหรือความแตกต่างระหว่างราคาสปอตกับผลตอบแทนรวมที่ได้รับจากสัญญาที่เกี่ยวข้องหรือ perpetual contract
การซื้อขาย股票基差มีเป้าหมายเพื่อคว้า funding fee ที่ฝ่าย long จ่ายให้ฝ่าย short

แหล่งข้อมูล: Keyring Research, มกราคม–กรกฎาคม 2026
เมื่อ funding rate เป็นบวก ผู้ซื้อขายสามารถสร้างรายได้จาก funding fee โดยการถือ rToken ที่เกี่ยวข้องและ short perpetual contract ของมัน การดำเนินการนี้มีเป้าหมายเพื่อป้องกันความเสี่ยงจากราคาหุ้น จึงสร้างการซื้อขาย basis แบบ Delta neutral
การกระจายอำนาจของการซื้อขาย basis
"กลยุทธ์股票基差ในอดีตต้องพึ่งพา centralized exchange ในการจัดการสถานะสปอตและอนุพันธ์ภายในกรอบ margin แบบรวมศูนย์ กลไก cross margin อนุญาตให้กำไรและมูลค่าหลักประกันของสถานะหนึ่งใช้สนับสนุนข้อกำหนด margin ของสถานะอื่นในพอร์ตโฟลิโอ จึงลดความจำเป็นในการรักษา buffer หลักประกันแยกสำหรับแต่ละธุรกรรม
อย่างไรก็ตาม การรวมการดูแลทรัพย์สิน การดำเนินการซื้อขาย และการจัดการ margin ไว้ที่ตัวกลางเพียงรายเดียวจะนำมาซึ่ง counterparty risk และ operational risk การล่มสลายของผู้เล่นตลาดแบบรวมศูนย์รายใหญ่หลายรายทำให้ตลาดให้ความสนใจมากขึ้นต่อโครงสร้างที่สามารถแยกหน้าที่เหล่านี้จากกันได้ ขณะเดียวกันยังคงรักษาประสิทธิภาพของเงินทุนที่จำเป็นสำหรับการจัดการสถานะป้องกันความเสี่ยง
โครงสร้างพื้นฐานการให้กู้ยืมและการดำเนินการซื้อขายแบบกระจายอำนาจเป็นทางเลือกอีกทางหนึ่ง ทำให้หลักประกันหุ้นโทเคน ข้อตกลงการจัดหาเงินทุน และการเปิดรับความเสี่ยงอนุพันธ์สามารถจัดการได้ข้ามโปรโตคอลที่เชื่อมโยงกันหลายแห่ง แม้วิธีนี้จะลดการพึ่งพาตัวกลางรายเดียว แต่ก็ก่อให้เกิดความเสี่ยงที่เกี่ยวข้องกับ smart contract สะพานข้ามเชน price oracle และการกระจายตัวของสภาพคล่อง ดังนั้นการบริหารความเสี่ยงที่มีประสิทธิภาพจึงต้องมีการประเมินมูลค่าหลักประกันที่เชื่อถือได้ buffer margin ที่เพียงพอ และการดำเนินการประสานกันข้ามแหล่งซื้อขาย"
ตลาดสินเชื่อในฐานะแหล่งเงินทุนleveraged
ผู้ให้กู้ฝาก stablecoin เข้าสู่ pool สินเชื่อ ผู้กู้ซื้อ rToken ของ Reality และฝากเป็นหลักประกัน pool จะให้กู้ stablecoin โดยอิงจากหลักประกัน rToken นั้น ผู้กู้จ่ายดอกเบี้ยให้ pool และ pool จะจัดสรรดอกเบี้ยให้ผู้ให้กู้หลังจากหักค่าธรรมเนียม หากขนาดเงินกู้ใหญ่เกินไปเมื่อเทียบกับมูลค่าหลักประกัน pool สามารถขายหลักประกันนั้นได้
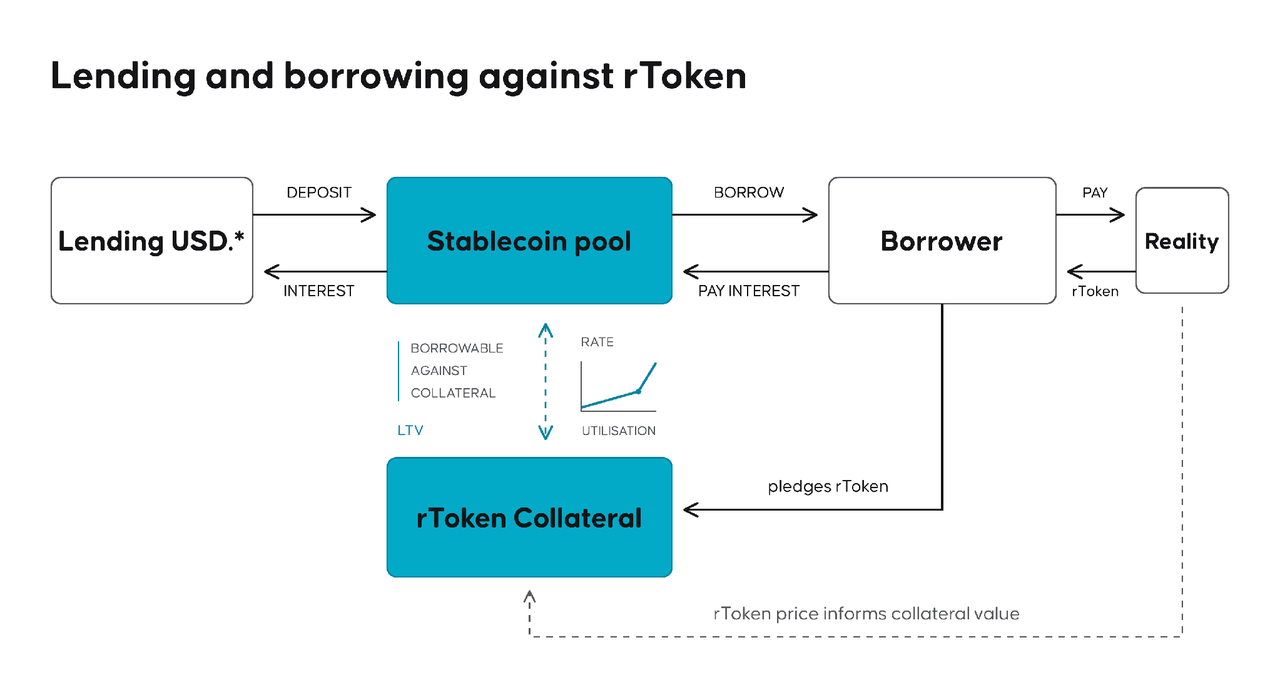
โครงสร้างนี้สามารถทำหน้าที่เป็นแหล่งเงินทุนleveraged ทำให้ผู้กู้สามารถสร้างสถานะขนาดใหญ่ขึ้นได้ผ่านสินทรัพย์หลักประกันที่จดทะเบียนในตลาด แนวปฏิบัตินี้มักเรียกว่า "looping" ในอุตสาหกรรม DeFi ซึ่งผู้กู้สามารถได้รับการเปิดรับความเสี่ยงแบบ leveraged ต่อหุ้นโทเคนโดยไม่ต้องเปิดบัญชี margin บน exchange
ฟังก์ชันการจัดหาเงินทุนที่โครงสร้างการกู้ยืมด้วยหลักประกันนี้มอบให้นั้นคล้ายคลึงกับ repo ในตลาดแบบดั้งเดิม ทำให้ผู้ลงทุนสามารถจัดหาเงินทุนโดยอิงจากการถือครองหุ้นโทเคนของตน
สำหรับผู้ใช้ Bitget ที่มีคุณสมบัติ โครงสร้างการกู้ยืมที่เสนอไว้นี้อาจทำให้พวกเขาได้รับผลตอบแทนจากสินเชื่อที่มีหลักประกันเกิน (overcollateralized) ซึ่งใช้ rToken เป็นหลักประกัน โดยระดับผลตอบแทนขึ้นอยู่กับอุปสงค์การกู้ยืม ค่าธรรมเนียมที่บังคับใช้ การประเมินมูลค่าหลักประกัน และความเสี่ยงจากการบังคับชำระบัญชี เป็นต้น Keyring นำกรอบความเสี่ยงระดับสถาบัน (กล่าวคือ พารามิเตอร์แบบจำลอง initial margin มาตรฐาน ISDA) เข้าสู่กรอบการให้กู้ยืมแบบกระจายอำนาจของตน เพื่อมอบวิธีการจัดการหลักประกันและข้อกำหนด margin อย่างเป็นระบบ
สินเชื่อ stablecoin และการเปิดรับความเสี่ยง index 股票基差เป็นผลิตภัณฑ์สองประเภทที่แตกต่างกัน ผู้ให้กู้ stablecoin ได้รับดอกเบี้ยที่ผู้กู้จ่ายหลังจากหักค่าธรรมเนียมที่บังคับใช้ ขณะที่ผู้ลงทุนใน index จะได้รับผลการดำเนินงานสุทธิของกลยุทธ์ผสมระหว่าง rToken และ perpetual contract รวมถึงกำไรขาดทุนจาก funding fee และ basis หลังจากหักต้นทุนการจัดหาเงินทุนและการดำเนินการซื้อขาย ผลการดำเนินงานของ index ที่แสดงด้านล่างไม่ได้เป็นตัวแทนของผลตอบแทนที่ผู้ให้กู้ stablecoin ได้รับ
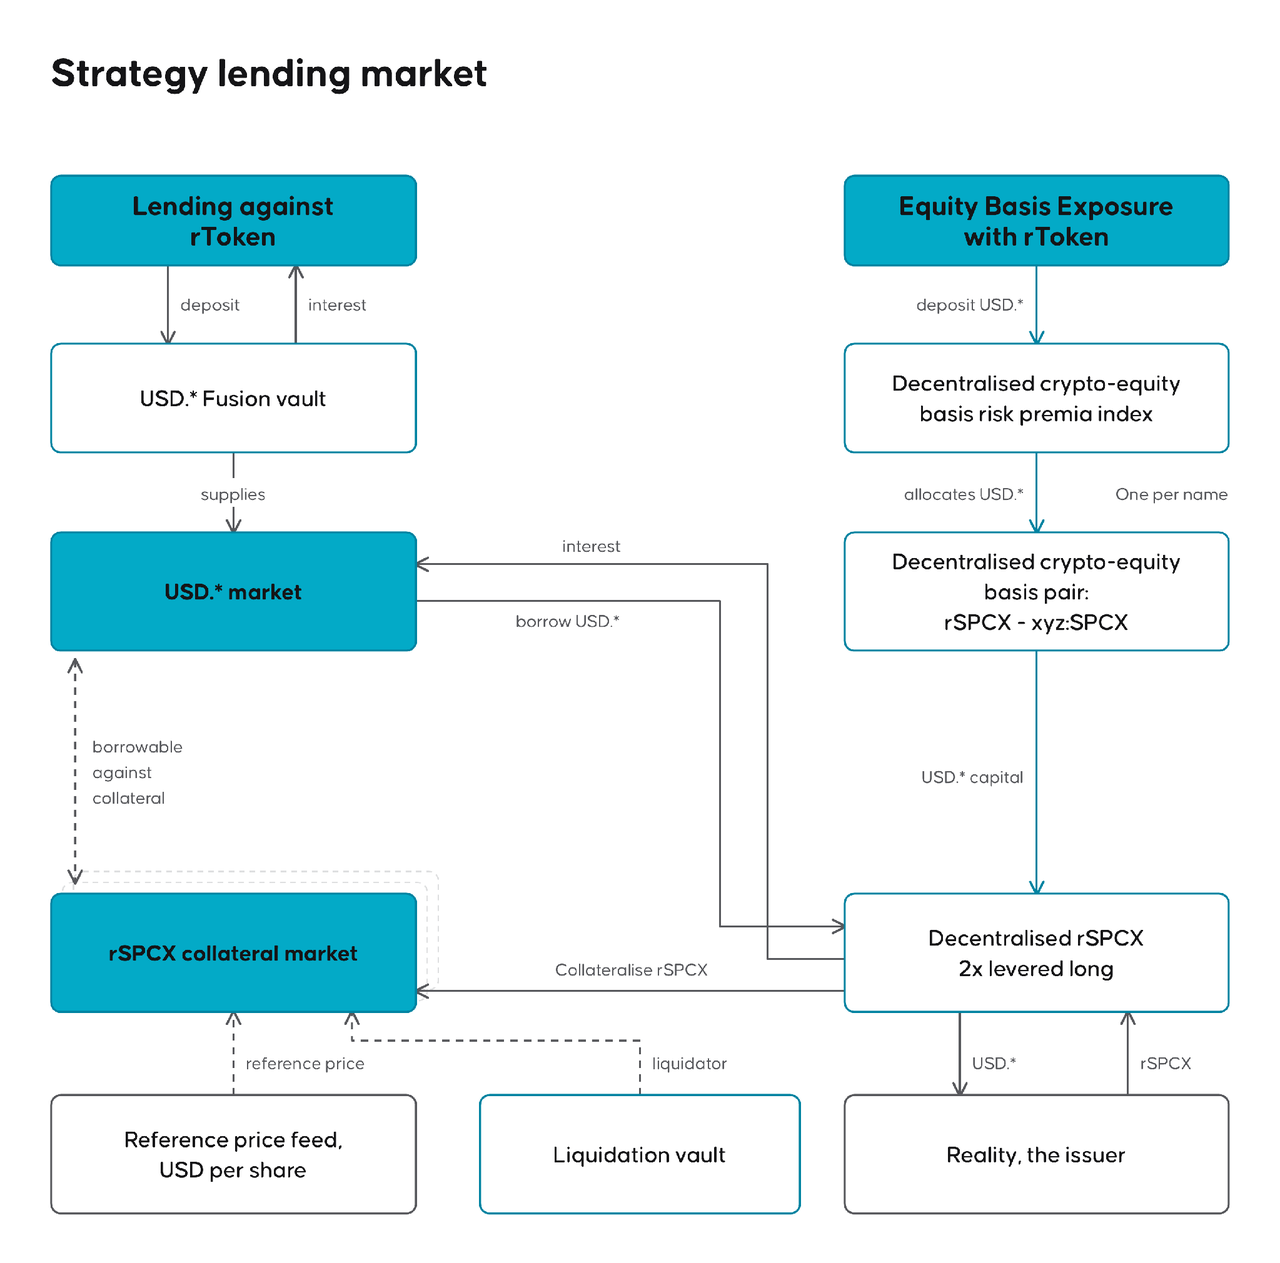
ประเด็นที่ต้องให้ความสำคัญคือ มูลค่าของสถานะ rToken ในตลาดสินเชื่อต้องสมดุลกับสถานะ short บน Hyperliquid และตลาดสินเชื่อต้องสามารถประเมินมูลค่าราคา rToken ได้อย่างถูกต้อง นี่คือเหตุผลที่กลไก cross margin มีความสำคัญอย่างยิ่งในทุกตลาด
price oracle ของ rToken ใน Reality ใช้แหล่งราคาทางการในช่วงเวลาซื้อขายปกติของตลาดหุ้นสหรัฐฯ และใช้ราคาเสนอของ Hyperliquid นอกช่วงเวลาดังกล่าว ข้อมูลราคาเหล่านี้ใช้สนับสนุนการประเมินมูลค่าหลักประกัน ขณะที่การป้องกันความเสี่ยง margin ข้ามแหล่งซื้อขายขึ้นอยู่กับตลาดและข้อตกลงบัญชีที่บังคับใช้ กลยุทธ์ basis ยังต้องมีการจัดการสถานะการกู้ยืมและ margin ของ perpetual contract อย่างประสานกัน
ตัวอย่างเช่น หากตลาดหุ้นสหรัฐฯ ปิดทำการ และราคาของ perpetual contract ที่เกี่ยวข้องลดลงอย่างมาก เนื่องจากการประเมินมูลค่าหลักประกัน rToken อาจลดลงตามไปด้วย เนื่องจาก oracle ของมันใช้ราคาเสนอของ Hyperliquid นอกช่วงเวลาซื้อขายปกติ แม้หุ้นอ้างอิงจะไม่ได้ซื้อขายในช่วงนั้นก็ตาม สิ่งนี้อาจลดความสามารถในการกู้ยืมของสถานะสินเชื่อ และอาจกระตุ้นการบังคับชำระบัญชีได้ ในขณะเดียวกัน กำไรที่เกิดจากสถานะ short perpetual contract จะไม่หักลบกับมูลค่าหลักประกันที่ลดลงโดยอัตโนมัติข้ามโปรโตคอล สิ่งนี้เน้นย้ำถึงความสำคัญของการจัดการ margin อย่างประสานกัน แหล่งข้อมูลราคาที่เชื่อถือได้ และสภาพคล่องที่เพียงพอต่อการจัดการสถานะในช่วงที่ตลาดผันผวน
ขั้นตอนการบังคับชำระบัญชีใช้ผลิตภัณฑ์ [un]wind ของ Keyring ซึ่งเชื่อมต่อกับ Reality RFQ เพื่อประสานการไถ่ถอนหลักประกันและการชำระหนี้ การชำระบัญชีอาจต้องใช้เวลาหลายวันซื้อขายภายในช่วงเวลาซื้อขายปกติของตลาดหุ้นสหรัฐฯ กลไกนี้ออกแบบมาเพื่อสนับสนุนการบังคับชำระบัญชีสถานะ rToken ขนาดใหญ่ให้เป็นระเบียบ โดยผลลัพธ์ขึ้นอยู่กับความสามารถในการไถ่ถอน เวลาการชำระบัญชี และเงินที่เรียกคืนได้ในที่สุด
กลยุทธ์ index บนเชน
rToken ของ Reality ให้บริการสถานะหุ้นบนเชนสำหรับกลยุทธ์ index เหล่านี้
Quantitative Investment Strategies (QIS) เป็นประเภทผลิตภัณฑ์ที่ได้รับความนิยม ซึ่งเดิมสร้างสรรค์โดยธนาคารเพื่อการลงทุนและออกให้แก่ลูกค้าที่ต้องการคว้า market inefficiency ที่ทราบอยู่แล้ว (กล่าวคือ risk premium) อย่างโปร่งใส
smart contract สามารถทำให้ส่วนต่างๆ ของการคำนวณ index การดำเนินการซื้อขาย และการควบคุมความเสี่ยงที่เดิมต้องพึ่งพาตัวกลางทางการเงินแบบรวมศูนย์เป็นอัตโนมัติได้ พวกมันมอบกรอบการทำงานที่สามารถเขียนโปรแกรมได้สำหรับการดำเนินกลยุทธ์แบบอิงกฎเกณฑ์ ทำให้การดำเนินการอัตโนมัติ การกำหนดพารามิเตอร์ความเสี่ยงอย่างโปร่งใส และการบูรณาการกับโครงสร้างพื้นฐานการเงินแบบกระจายอำนาจเป็นไปได้ โครงสร้างพื้นฐาน vault Fusion ของ IPOR ดำเนินการตามอำนาจการลงทุนที่กำหนดไว้ล่วงหน้าผ่าน smart contract โดยบังคับใช้ขอบเขตสินทรัพย์ที่อนุญาต ตลาดที่ได้รับอนุญาต ข้อจำกัดความเสี่ยง และกฎการดำเนินการซื้อขาย สิ่งนี้ทำให้กลยุทธ์สามารถเขียนโปรแกรมได้อย่างสมบูรณ์ พร้อมทั้งรับประกันว่าการดำเนินการจะเป็นไปตาม rulebook ที่กำหนดไว้อย่างเคร่งครัด
ในด้านการสร้างกลยุทธ์ ความท้าทายทั่วไปที่ QIS เผชิญคือการรับประกันว่ากลยุทธ์สามารถคว้า risk premium ที่มีศักยภาพได้อย่างถูกต้องในลักษณะที่ขยายขนาดได้ ด้วยเหตุนี้ rulebook ที่เรียบง่ายแต่แข็งแกร่งจึงมีความสำคัญอย่างยิ่ง
Rulebook กลยุทธ์แบบกระจายอำนาจและแข็งแกร่ง
index นี้ปฏิบัติตามระเบียบวิธีแบบอิงกฎเกณฑ์ ซึ่งสร้างขึ้น围绕สามขั้นตอนหลัก:
- กำหนดขอบเขตของหุ้นโทเคนที่มีคุณสมบัติและตลาด perpetual contract ที่เกี่ยวข้อง
- จัดอันดับโอกาส basis ที่มีคุณสมบัติในช่วงสามสัปดาห์ที่ผ่านมา
- จัดสรรเงินทุนตามข้อจำกัดที่กำหนดไว้ล่วงหน้าเกี่ยวกับการสร้างพอร์ตโฟลิโอ สภาพคล่อง และการบริหารความเสี่ยง
ความซับซ้อนอยู่ที่การรับมือกับเหตุการณ์ไม่คาดคิดในลักษณะที่กระจายอำนาจและไม่ต้องไว้วางใจ ตัวอย่างเช่น การกำหนดกฎ buffer margin สำหรับกรณีที่สะพานข้ามเชนขัดข้องเป็นตัวอย่างหนึ่ง นอกจากนี้ การพิจารณาต้นทุนการซื้อขายและการจัดการ slippage และปัญหาการดำเนินการซื้อขายอย่างเหมาะสมเป็นอีกตัวอย่างหนึ่ง
การวิเคราะห์ต่อไปนี้ประเมินผลการดำเนินงานในอดีตของ index 股票基差แบบอิงกฎเกณฑ์นี้ โดยอิงจากผลตอบแทน funding fee สุทธิจำลองในช่วงวันที่ 15 ธันวาคม 2025 ถึง 19 ตุลาคม 2026 ชุดข้อมูลแบ่งออกเป็นช่วง in-sample ที่ใช้กำหนดพารามิเตอร์ของกลยุทธ์ และช่วง out-of-sample ที่ใช้ประเมินผลการดำเนินงานนอกหน้าต่างการปรับเทียบเริ่มต้น การจำลองนี้ยังพิจารณาข้อจำกัดการซื้อขาย ต้นทุนการดำเนินการซื้อขาย สมมติฐานการจัดหาเงินทุน และข้อจำกัดการกระจุกตัวของพอร์ตโฟลิโอ
ผลลัพธ์ข้างต้นทั้งหมดอิงจากการจำลองเชิงประวัติศาสตร์ มีความอ่อนไหวต่อสมมติฐานที่ใช้ และอาจไม่สะท้อนการดำเนินการซื้อขายจริงหรือแนวโน้มตลาดในอนาคต
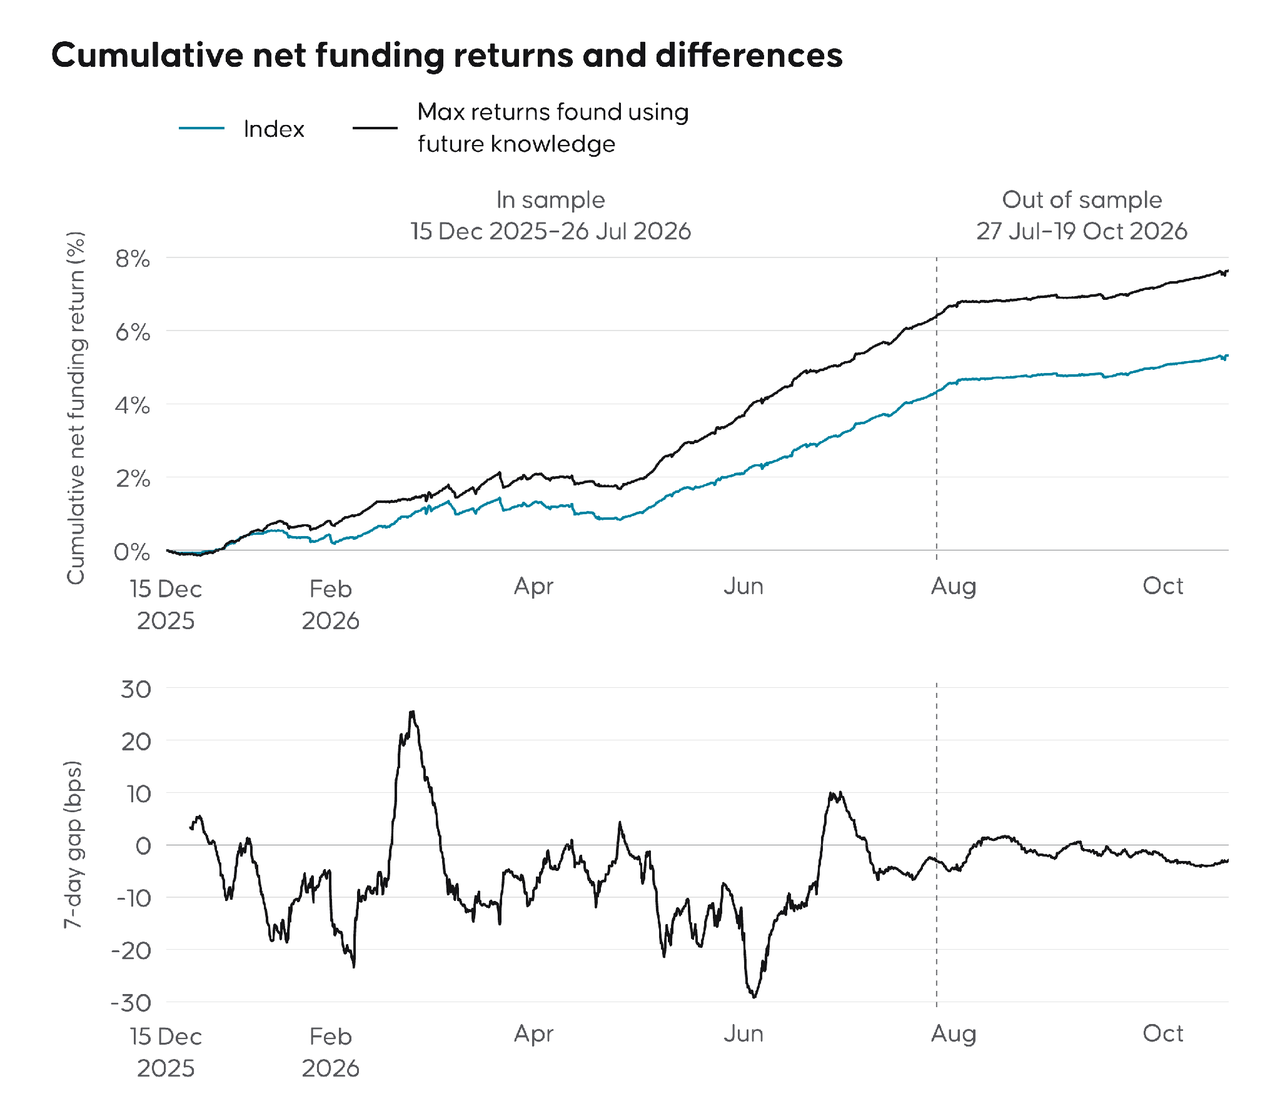
index นี้ยังถูกเปรียบเทียบกับพอร์ตโฟลิโอผลตอบแทนสูงสุดเชิงทฤษฎีที่สร้างขึ้นโดยใช้ข้อมูลตลาดในอนาคต เกณฑ์อ้างอิงสมมติฐานนี้วัดผลตอบแทนสะสมสูงสุดที่เป็นไปได้ภายใต้ข้อจำกัดการซื้อ





