






เมื่อ AI Agent เริ่มชำระเงิน autonomously: Cobo Lucas พูดคุยเกี่ยวกับ stablecoin การชำระเงินและโครงสร้างพื้นฐานด้านความปลอดภัย


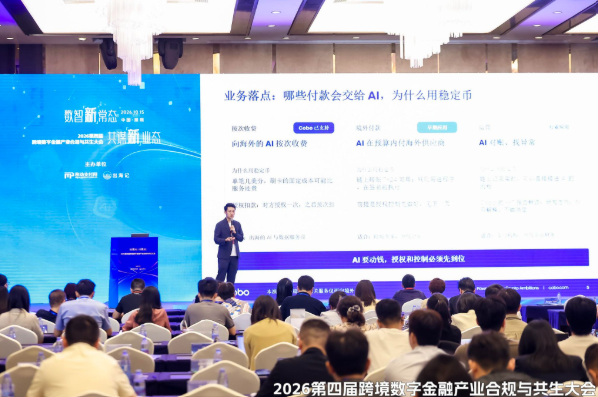
AI Agent กำลังเปลี่ยนจากการประมวลผลข้อมูลไปสู่การดำเนินการแบบอัตโนมัติ และการชำระเงินก็เริ่มกลายเป็นส่วนหนึ่งของกระบวนการนี้
เมื่อ AI สามารถเรียกใช้ API ซื้อทรัพยากรการประมวลผล หรือทำธุรกรรมบนเชนได้ด้วยตนเอง ผู้ที่ริเริ่มการชำระเงิน ความถี่ของธุรกรรม และโครงสร้างจำนวนเงินอาจเปลี่ยนแปลงไปด้วย โดยเฉพาะการชำระเงินระหว่างเครื่องจักรที่มีความถี่สูงและจำนวนเงินน้อย ซึ่งกำลังสร้างข้อกำหนดใหม่ต่อโครงสร้างต้นทุนของช่องทางการชำระเงินแบบดั้งเดิม ตลอดจนความปลอดภัยของเงินทุนและการจัดการสิทธิ์
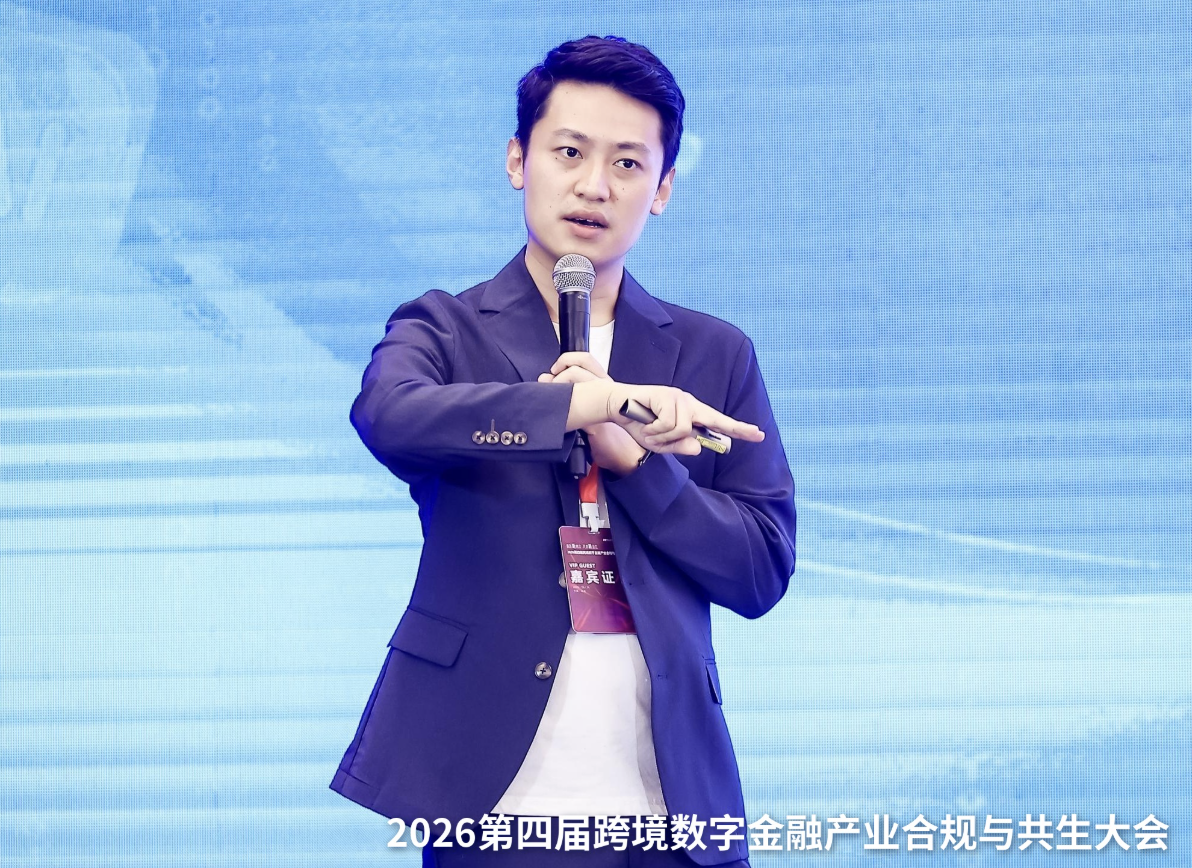
เมื่อวันที่ 15 ตุลาคม ในงานประชุม Fourth Cross-border Digital Finance Compliance Conference ที่จัดโดย Mobile Payment Network คุณ Lucas หัวหน้าฝ่ายขายและโซลูชันของ Cobo ได้กล่าวสุนทรพจน์ในหัวข้อ "แนวปฏิบัติและมาตรการควบคุมความเสี่ยงด้านความปลอดภัยในการผสานรวม AI Agent กับการชำระเงินด้วย stablecoin บน Web3" โดยแบ่งปันมุมมองและแนวปฏิบัติของ Cobo ต่อแนวโน้มนี้
เมื่อผสานกับการแลกเปลี่ยนความคิดเห็นในอุตสาหกรรมระหว่างงาน TOKEN2049 ที่สิงคโปร์ก่อนหน้านี้ คุณ Lucas เริ่มต้นจากการพูดถึงการเติบโตของการชำระเงินด้วย AI Agent และต่อยอดไปสู่การอภิปรายเกี่ยวกับขอบเขตความปลอดภัยของกระเป๋าเงินเอเจนต์ ห่วงโซ่สำคัญของโครงสร้างพื้นฐานการชำระเงินด้วย stablecoin ตลอดจนวิธีที่สถาบันการชำระเงินแบบดั้งเดิมสามารถเข้าสู่ตลาดการชำระเงินบน Web3 ได้ด้วยโครงสร้างพื้นฐานแบบโมดูลาร์
1. การเติบโตของการชำระเงินด้วย AI บนเชน: จากระบบสมัครสมาชิกสู่การจ่ายตามการใช้งาน
เมื่อ AI Agent เริ่มเรียกใช้ API ซื้อข้อมูลและทรัพยากรการประมวลผลได้ด้วยตนเอง ความต้องการในการชำระเงินก็เปลี่ยนแปลงไปด้วย: ธุรกรรมอาจมีความถี่มากขึ้น แต่จำนวนเงินต่อครั้งกลับเล็กลงเรื่อยๆ
ระบบการชำระเงินแบบดั้งเดิมยากที่จะจัดการธุรกรรมประเภทนี้อย่างคุ้มค่า ช่องทางการชำระเงินอย่างบัตรเครดิตมักมีค่าธรรมเนียมคงที่ สำหรับการเรียกใช้ API ที่มีมูลค่าเพียงไม่กี่เซนต์หรือแม้แต่น้อยกว่า 1 เซนต์ ต้นทุนการชำระเงินอาจสูงกว่าราคาของบริการเอง เครือข่ายบล็อกเชนที่มีต้นทุนต่ำและ stablecoin จึงมอบทางเลือกในการชำระบัญชีใหม่สำหรับธุรกรรมความถี่สูงและจำนวนเงินน้อยเหล่านี้
การเปลี่ยนแปลงนี้เริ่มปรากฏให้เห็นบนเชนแล้ว จากผลการศึกษาตัวอย่างที่ครอบคลุมเครือข่าย Base และ Solana มากกว่า 6 ล้านธุรกรรมในช่วง 35 วัน พบว่ากว่า 90% ของธุรกรรมที่เกี่ยวข้องกับ AI ในกลุ่มตัวอย่างมีมูลค่าเพียงไม่กี่เซนต์หรือน้อยกว่า 1 เซนต์ ซึ่งหมายความว่าการชำระเงินระหว่างเครื่องจักรกำลังแสดงการกระจายของจำนวนเงินที่แตกต่างอย่างชัดเจนจากการชำระเงินของผู้บริโภคแบบดั้งเดิม
การประยุกต์ใช้ที่ตรงที่สุดมาจาก API และบริการออนไลน์ บน Solana ได้ปรากฏ API สภาพอากาศที่คิดค่าบริการน้อยกว่า 1 เซนต์ต่อครั้ง และบริการตรวจสอบความปลอดภัยของโทเค็นที่คิดค่าบริการไม่กี่เซนต์ต่อครั้ง บริการที่เคยต้องซื้อผ่านระบบสมัครสมาชิกหรือเติมเงินล่วงหน้า ขณะนี้เริ่มทดลองลดหน่วยการคิดค่าบริการลงเหลือเพียงการเรียกใช้ครั้งเดียว ทำให้ AI Agent สามารถซื้อทรัพยากรที่ต้องการได้ตามความจำเป็น
การสำรวจในลักษณะคล้ายกันยังขยายไปสู่การเข้าถึงเนื้อหาบนอินเทอร์เน็ต บริษัทอย่าง Cloudflare กำลังผลักดันกลไกการจ่ายตามการใช้งานโดยอิงโปรโตคอล x402 เพื่อมอบวิธีคิดค่าบริการรูปแบบใหม่สำหรับสถานการณ์อย่างการที่ AI crawler เข้าถึงเนื้อหาเว็บไซต์และการเรียกใช้บริการอัตโนมัติ
สำหรับองค์กร คุณค่าที่เป็นไปได้ของกลไกนี้ไม่ได้จำกัดอยู่เพียงการชำระเงินขนาดเล็กผ่าน API ในสถานการณ์อย่างการชำระบัญชีกับซัพพลายเออร์ต่างประเทศ การซื้อโฆษณา และการแบ่งค่าคอมมิชชันช่องทางจำหน่าย AI Agent มีศักยภาพที่จะริเริ่มการชำระเงินแบบกลุ่มภายในงบประมาณและขอบเขตสิทธิ์ที่กำหนดไว้ล่วงหน้า พร้อมผสานกับการกระทบยอดอัตโนมัติ การระบุธุรกรรมผิดปกติ และการตรวจคัดกรองการต่อต้านการฟอกเงินบนเชน (AML/KYT) เพื่อลดการดำเนินการด้วยแรงงานคน
จากแนวปฏิบัติในช่วงแรกเหล่านี้ AI Agent กำลังผลักดันให้การชำระเงินขยายจากการดำเนินการเชิงรุกที่มนุษย์เป็นศูนย์กลาง ไปสู่ธุรกรรมที่ซอฟต์แวร์ริเริ่มโดยอัตโนมัติตามความต้องการทางธุรกิจ เมื่อความถี่ของธุรกรรมเพิ่มขึ้นและจำนวนเงินถูกแบ่งย่อยอย่างต่อเนื่อง โครงสร้างพื้นฐานการชำระเงินไม่เพียงแต่ต้องมีความสามารถในการชำระบัญชีด้วยต้นทุนต่ำเท่านั้น แต่ยังต้องสามารถรองรับการดำเนินการอัตโนมัติและการควบคุมความเสี่ยงที่เกี่ยวข้องได้ด้วย
2. ขอบเขตความปลอดภัยของ Agentic Wallet: จากการปกป้องคีย์ส่วนตัวสู่การควบคุมสิทธิ์ในการทำธุรกรรม
เมื่อ AI Agent เริ่มดำเนินการกระเป๋าเงินได้ด้วยตนเอง ปัญหาด้านความปลอดภัยก็มีความซับซ้อนมากขึ้น
แตกต่างจากกระเป๋าเงินแบบดั้งเดิม การดำเนินการของ AI Agent อาจได้รับผลกระทบจากปัจจัยอย่างภาพลวงของโมเดล (Model Hallucination) การโจมตีด้วยการใส่พรอมต์ที่เป็นอันตราย (Prompt Injection) แม้คีย์ส่วนตัวจะไม่รั่วไหล แต่เอเจนต์ก็ยังอาจริเริ่มธุรกรรมที่เกินความตั้งใจจริงของผู้ใช้ภายใต้คำสั่งที่ผิดพลาดหรือการชักนำจากภายนอก
ซึ่งหมายความว่าความปลอดภัยของกระเป๋าเงิน AI ไม่เพียงต้องปกป้องคีย์ส่วนตัวเท่านั้น แต่ยังต้องกำหนดขอบเขตสิทธิ์ที่ชัดเจนสำหรับพฤติกรรมอัตโนมัติของเอเจนต์ด้วย
เพื่อรับมือกับปัญหานี้ Cobo Agentic Wallet ควบคุมพฤติกรรมการทำธุรกรรมของเอเจนต์ในแต่ละขั้นตอนผ่านการจัดการคีย์ส่วนตัวด้วย MPC (การคำนวณแบบหลายฝ่าย) ข้อจำกัดเชิงนโยบายของ Pact และการตรวจสอบก่อนการลงนาม
การจัดการคีย์ส่วนตัวด้วย MPC: ป้องกันไม่ให้ AI ควบคุมเงินทุนได้อย่างอิสระด้วยเทคโนโลยี MPC การลงนามธุรกรรมดำเนินการร่วมกันโดยหลายฝ่ายที่เป็นอิสระต่อกัน AI Agent ไม่จำเป็นต้องถือคีย์ส่วนตัวทั้งหมด แม้สภาพแวดล้อมที่เอเจนต์ทำงานอยู่จะถูกโจมตี ผู้โจมตีก็ยากที่จะลงนามธุรกรรมได้อย่างสมบูรณ์ด้วยวัสดุคีย์ในสภาพแวดล้อมนั้นเพียงอย่างเดียว
ข้อจำกัดเชิงนโยบายของ Pact: กำหนดขอบเขตการดำเนินการของ AI ล่วงหน้าองค์กรหรือเจ้าของกระเป๋าเงินสามารถอนุมัติกฎการทำธุรกรรมของเอเจนต์ล่วงหน้าได้ รวมถึงผู้รับที่อนุญาตให้ชำระ วงเงินต่อครั้งและวงเงินสะสม เวลาที่มีผล และเงื่อนไขการ trigger เอเจนต์สามารถดำเนินการได้อย่างอิสระภายในขอบเขตที่ได้รับอนุญาต แต่ธุรกรรมที่เกินกฎจะไม่ได้รับการอนุมัติการลงนามโดยตรง
การตรวจสอบก่อนการลงนาม: ตั้งจุดตรวจสุดท้ายก่อนโอนเงินออกระบบสามารถตั้งการอนุมัติแบบหลายระดับตามจำนวนเงิน ที่อยู่ผู้รับ และกฎทางธุรกิจ ตัวอย่างเช่น ธุรกรรมขนาดเล็กที่สอดคล้องกับนโยบายที่กำหนดไว้สามารถดำเนินการได้โดยอัตโนมัติ ส่วนธุรกรรมที่เกินวงเงินที่กำหนดหรือ trigger เงื่อนไขความเสี่ยงจะต้องได้รับการยืนยันจากมนุษย์ การตรวจสอบสิทธิ์ในการทำธุรกรรมอย่างเป็นอิสระในขั้นตอนการลงนามช่วยลดความเสี่ยงที่เกิดจากคำสั่งฝั่ง front-end ถูกแก้ไขหรือพฤติกรรมของเอเจนต์ผิดปกติ
แก่นของกลไกนี้คือการแยกความสามารถในการดำเนินการอัตโนมัติของ AI ออกจากอำนาจควบคุมเงินทุน ทำให้เอเจนต์สามารถทำงานชำระเงินที่ได้รับมอบหมายได้สำเร็จ พร้อมทั้งบังคับใช้ข้อจำกัดธุรกรรมสำคัญในกระบวนการลงนาม
3. โครงสร้างพื้นฐานการชำระเงินด้วย stablecoin: จากการเชื่อมต่อระบบสู่การควบคุมความเสี่ยงของธุรกรรม
กระเป๋าเงินเอเจนต์แก้ปัญหาว่า AI ใช้เงินทุนภายในขอบเขตสิทธิ์ใด แต่การทำให้การชำระเงินด้วย stablecoin เข้าสู่กระบวนการทางธุรกิจขององค์กรได้จริงยังต้องมีโครงสร้างพื้นฐานที่สามารถจัดการการรับเงิน การตรวจคัดกรองเงินทุน การบันทึกบัญชี การจ่ายเงิน และการชำระบัญชี
สำหรับสถาบันการชำระเงินแบบดั้งเดิม ความท้าทายกระจุกตัวอยู่ในสามด้านหลัก: จะเชื่อมต่อ stablecoin ภายใต้ระบบเทคโนโลยีและระบบใบอนุญาตที่มีอยู่ได้อย่างไร จะระบุความเสี่ยงของเงินทุนบนเชนได้อย่างไร และจะมั่นใจได้อย่างไรว่าทุกธุรกรรมดำเนินการตามที่คาดหมาย
ประการแรกคือการเลือกสถาปัตยกรรมการเชื่อมต่อ
คุณ Lucas สรุปวิธีการเชื่อมต่อการชำระเงินด้วย stablecoin เป็นเมทริกซ์ 2×2: ในระดับการจัดการสินทรัพย์ องค์กรสามารถเลือกใช้ผู้ดูแลทรัพย์สินบุคคลที่สามหรือดูแลด้วยตนเอง ส่วนในระดับการผสานรวมระบบ สามารถเลือกหน้าชำระเงินแบบมาตรฐาน หรือฝังผ่าน API / SDK เข้ากับระบบชำระเงินที่มีอยู่
ทางเลือกทั้งสองกลุ่มนี้สามารถผสมผสานกันได้ตามความต้องการทางธุรกิจ ความสามารถทางเทคโนโลยี และข้อกำหนดด้านการปฏิบัติตามกฎระเบียบขององค์กรเอง สำหรับสถาบันที่ต้องการคง payment gateway ที่มีอยู่ การเชื่อมต่อแบบโมดูลาร์หมายความว่าไม่จำเป็นต้องสร้างโครงสร้างพื้นฐานบนเชนทั้งหมดขึ้นใหม่ตั้งแต่ต้น
ประการที่สองคือการตรวจคัดกรองเงินทุนบนเชนตามข้อกำหนด
แตกต่างจากการชำระเงินด้วยบัตรแบบดั้งเดิม เมื่อการโอน stablecoin บนเชนได้รับการยืนยันแล้ว โดยปกติจะไม่สามารถยกเลิกผ่านกลไก chargeback ของเครือข่ายผู้ออกบัตรได้ ดังนั้นองค์กรจึงจำเป็นต้องระบุที่อยู่ที่มีความเสี่ยงสูง ทิศทางการไหลของเงินทุนที่ผิดปกติ และความเสี่ยงการฟอกเงินที่อาจเกิดขึ้นในระหว่างกระบวนการรับและจ่ายเงิน
โซลูชันของ Cobo คือการผสานข้อมูลจากพันธมิตรด้านการตรวจสอบธุรกรรมบนเชน (KYT) เข้ากับการวิเคราะห์ที่ช่วยโดย AI เพื่อให้ข้อมูลแจ้งเตือนความเสี่ยงของธุรกรรมและข้อมูลทิศทางการไหลของเงินทุนแก่เจ้าหน้าที่ฝ่ายปฏิบัติตามกฎระเบียบ สนับสนุนการตัดสินใจในการตรวจสอบและจัดการในขั้นตอนต่อไป
สุดท้าย ซึ่งเป็นส่วนที่มักถูกประเมินต่ำเกินไป คือความปลอดภัยของการดำเนินการธุรกรรมเอง
จากเหตุการณ์ด้านความปลอดภัยของสินทรัพย์ดิจิทัลในหลายปีที่ผ่านมา ผู้โจมตีไม่จำเป็นต้องขโมยคีย์ส่วนตัวโดยตรงเสมอไป การบุกรุกหน้า front-end ระบบธุรกิจ หรือบริการบุคคลที่สามก็อาจทำให้คำสั่งธุรกรรมถูกแก้ไขได้เช่นกัน ทำให้กระบวนการลงนามที่ถูกต้องตามกฎหมายดำเนินการชำระเงินที่ผิดพลาด
เพื่อรับมือกับความเสี่ยงประเภทนี้ Cobo ใช้กลไกการป้องกันแบบแบ่งชั้นที่ครอบคลุมสามขั้นตอน: ควบคุมการเข้าถึงและสิทธิ์ในการเรียกใช้ในชั้นคำขอบริการ จำกัดธุรกรรมผ่านการจัดทำเอกสาร การสอบทาน และการอนุมัติหลายระดับในชั้นกระบวนการทางธุรกิจ และตรวจสอบความตั้งใจของธุรกรรมและกฎการอนุมัติอย่างเป็นอิสระในชั้นการลงนามขั้นสุดท้าย
ความหมายของการออกแบบนี้คือ แม้ระบบธุรกิจต้นน้ำจะถูกโจมตี ธุรกรรมที่ผิดปกติก็ยังมีโอกาสถูกระบุและสกัดกั้นก่อนการลงนามขั้นสุดท้าย โดยไม่จำเป็นต้องพึ่งพาความปลอดภัยของระบบ front-end ทั้งหมด
สำหรับองค์กรที่เข้าสู่ตลาดการชำระเงินด้วย stablecoin การโอนบนเชนที่มีต้นทุนต่ำเป็นเพียงความสามารถพื้นฐาน สิ่งที่กำหนดได้จริงว่าองค์กรจะสามารถเข้าสู่สภาพแวดล้อมการใช้งานจริงได้หรือไม่ คือระบบการควบคุมที่สมบูรณ์ตั้งแต่การเชื่อมต่อระบบ การปฏิบัติตามกฎระเบียบของเงินทุน ไปจนถึงการดำเนินการธุรกรรม
4. "เส้นทางสายกลาง" ของสถาบันการชำระเงินแบบดั้งเดิมในการเข้าสู่ Web3
สำหรับสถาบันการชำระเงินแบบดั้งเดิมที่ต้องการขยายธุรกิจ stablecoin การเข้าสู่ Web3 ประการแรกคือการชั่งน้ำหนักระหว่างการลงทุนด้านเทคโนโลยีกับอำนาจควบคุมทางธุรกิจ
ปลายด้านหนึ่งคือการพึ่งพาผู้ให้บริการบุคคลที่สามเพื่อมอบความสามารถด้านการชำระเงินและการจัดการสินทรัพย์ที่สมบูรณ์ การเชื่อมต่อค่อนข้างง่าย แต่การควบคุมระบบพื้นฐานและกระบวนการเงินทุนด้วยตนเองอาจถูกจำกัด อีกด้านหนึ่งคือการสร้างโครงสร้างพื้นฐานบนเชนตั้งแต่ต้น ทั้งการรับชำระเงิน การรวมศูนย์เงินทุน การจัดการที่อยู่ และการจัดการค่า Gas แม้จะมีความเป็นอิสระสูงกว่า แต่ก็หมายถึงการลงทุนด้านการวิจัยพัฒนาและการบำรุงรักษาอย่างต่อเนื่อง
จากแนวปฏิบัติความร่วมมือกับสถาบันการชำระเงินที่ได้รับใบอนุญาตในฮ่องกง Cobo ได้สำรวจเส้นทางที่สามซึ่งอยู่ระหว่าง beiden: ผ่านมิดเดิลแวร์การชำระเงินแบบโมดูลาร์ ทำให้องค์กรสามารถผสานรวมความสามารถในการชำระเงินบนเชนที่มีอยู่ได้โดยตรง พร้อมทั้งเลือกวิธีการจัดการสินทรัพย์และการเชื่อมต่อระบบตามธุรกิจและข้อกำหนดด้านการปฏิบัติตามกฎระเบียบของตนเอง
ภายใต้รูปแบบนี้ สถาบันการชำระเงินไม่จำเป็นต้องพัฒนาฟังก์ชันพื้นฐานของบล็อกเชนทั่วไปซ้ำซ้อน สามารถทุ่มทรัพยากรเพิ่มเติมให้กับการบริการลูกค้า การขยายธุรกิจ และการดำเนินงานด้านการปฏิบัติตามกฎระเบียบ และคงอำนาจควบคุมสินทรัพย์และกระบวนการทางธุรกิจสำคัญไว้ได้ภายใต้การจัดวางสถาปัตยกรรมที่เหมาะสม
สำหรับสถาบันการชำระเงินแบบดั้งเดิม โครงสร้างพื้นฐานแบบโมดูลาร์มอบวิธีเข้าสู่ตลาดที่ยืดหยุ่นกว่า: ผสมผสานความสามารถทางเทคโนโลยีพื้นฐานเข้ากับระบบธุรกิจของตนเอง โดยไม่จำเป็นต้องเลือกอย่างใดอย่างหนึ่งระหว่างการพึ่งพาผู้ให้บริการภายนอกทั้งหมดกับการสร้าง全套ด้วยตนเอง
บทสรุป
AI Agent กำลังนำสถานการณ์การใช้งานใหม่ทั้งหมดมาสู่การชำระเงินบนเชน แต่การประยุกต์ใช้ในปัจจุบันยังคงกระจุกตัวอยู่ที่ธุรกรรมการชำระเงินจำนวนน้อย การคิดค่าบริการตามการใช้งาน และการดำเนินการอัตโนมัติภายใต้กฎที่กำหนดไว้ล่วงหน้าเป็นหลัก
จากกระเป๋าเงินเอเจนต์ไปจนถึงโครงสร้างพื้นฐานการชำระเงินด้วย stablecoin ทิศทางที่ค่อยๆ ชัดเจนขึ้นคือ: เมื่อการดำเนินการชำระเงินเป็นอัตโนมัติมากขึ้นเรื่อยๆ องค์กรจำเป็นต้องสร้างการควบคุมเงินทุน การอนุมัติธุรกรรม และการจัดการความเสี่ยงบนกลไกที่เป็นอิสระและตรวจสอบได้มากขึ้น
นี่ก็จะเป็นทิศทางที่ Cobo จะสำรวจอย่างต่อเนื่องเช่นกัน: ผ่านโครงสร้างพื้นฐานด้านความปลอดภัยของสินทรัพย์และการ





