


DogPay创始人专访:慢就是快,从U卡到全球支付网络


- 核心观点:稳定币支付正从交易场景转向跨境贸易结算和企业支付,DogPay通过持有牌照、接入银行网络和自建合规体系,为传统外贸及出海企业提供稳定币收单、账户、发卡等一体化基础设施,月处理资金约5亿美元。
- 关键要素:
- DogPay业务覆盖140多个国家,接入SWIFT、ACH、SEPA等结算网络,企业客户超1000家,月处理资金约5亿美元。
- 客户以传统外贸和服务出海企业为主,非Web3公司;稳定币收款可将回款周期从SWIFT的一周以上缩短至当天甚至数小时,并规避汇损。
- 已持有香港MSO、TCSP、放贷牌照,美国及加拿大MSB牌照,欧洲牌照申请中,计划申请新加坡MPI牌照。
- 核心壁垒在于产业链位置:处于发卡行层级,可发行独立BIN而非共享BIN,并能持续获取摩根大通、OCBC、DBS等银行账户资源。
- Visa、Mastercard正积极接入稳定币结算,行业格局为共同建设而非颠覆,稳定币扩大了美元卡的服务覆盖范围。
- 新增AI router能力,将大模型统一路由接入企业账户,配合员工消费卡实现支出额度管控,延伸企业资金管理场景。
ต้นฉบับ | Odaily (@OdailyChina)
ผู้เขียน | jk
ในช่วงสองปีที่ผ่านมา เมื่อเรื่องราวของ TGE เริ่มจางหายไป อุตสาหกรรมคริปโตก็ค่อย ๆ มุ่งสู่การกำกับดูแลที่ชัดเจนขึ้น และความสนใจในเรื่องการชำระเงินด้วยสเตเบิลคอยน์ก็เพิ่มสูงขึ้นอย่างเห็นได้ชัด
ก่อนปี 2023 เมื่อพูดถึงสเตเบิลคอยน์ ผู้คนส่วนใหญ่มักนึกถึงการซื้อขาย การฝาก-ถอนเงิน และสินทรัพย์บนเชนเป็นหลัก แต่ในปัจจุบัน สเตเบิลคอยน์กำลังเข้าไปสู่สถานการณ์ที่เฉพาะเจาะจงมากขึ้นเรื่อย ๆ เช่น การรับ-ชำระเงินข้ามพรมแดน การชำระบัญชีระหว่างองค์กร และการชำระเงินในชีวิตประจำวัน ขณะเดียวกัน บริษัทจำนวนหนึ่งที่ทำธุรกิจการชำระเงินด้วยสเตเบิลคอยน์ก็เริ่มขยายจากเครื่องมืออย่างบัตร U หรือเครื่องมือฝาก-ถอนเงินแบบเดี่ยว ไปสู่ระบบการชำระเงินที่ครบวงจรมากขึ้น ทั้งบัญชี การรับชำระเงิน การชำระบัญชี และการออกบัตร
DogPay คือหนึ่งในนั้น
หากคุณไม่รู้จัก DogPay ขอแนะนำว่านี่คือผู้นำในสนามการชำระเงินด้วยสเตเบิลคอยน์ของเอเชีย: บริษัทให้บริการรับชำระเงินด้วยสเตเบิลคอยน์ บัญชีองค์กร บัตร และบริการ CaaS/BaaS แก่ธุรกิจ Web3 และร้านค้าข้ามพรมแดน โดยเครือข่ายธุรกิจครอบคลุมกว่า 140 ประเทศและภูมิภาค เชื่อมต่อกับเครือข่ายการชำระบัญชีหลักอย่าง SWIFT, ACH, SEPA และ FPS และให้บริการแก่ลูกค้าองค์กรกว่าหนึ่งพันราย ตั้งแต่บัญชี การรับชำระเงิน ไปจนถึงการออกบัตรและการชำระบัญชี DogPay กำลังสร้างโครงสร้างพื้นฐานการชำระเงินระดับโลกที่เชื่อมโยงสเตเบิลคอยน์เข้ากับระบบการเงินแบบดั้งเดิม
แต่ภายใต้ใบอนุญาตและตัวเลขเหล่านั้น ทำไมลูกค้าจึงต้องใช้ผู้ให้บริการชำระเงิน? เงินหนึ่งรายการไหลเวียนอยู่ในระบบนี้อย่างไร? เมื่อเทียบกับวิธีแบบดั้งเดิมแล้ว โซลูชันการชำระเงินด้วยคริปโตประหยัดอะไรไปบ้าง?
Odaily มีโอกาสได้พูดคุยแบบตัวต่อตัวกับ Peter ผู้ร่วมก่อตั้ง DogPay เกี่ยวกับสนามการชำระเงินที่อยู่ภายใต้การกำกับดูแล
ต่อไปนี้คือบทสัมภาษณ์ฉบับเต็ม:
Odaily: ผมเชื่อว่าผู้อ่านส่วนใหญ่มีความเข้าใจพื้นฐานเกี่ยวกับการชำระเงินด้วยสเตเบิลคอยน์อยู่แล้ว คุณช่วยยกตัวอย่างลูกค้าจริงเพื่ออธิบายว่าทำไมลูกค้าจึงต้องการโซลูชันของคุณได้ไหม?
Peter: มีตัวอย่างหนึ่งที่สะดวกในการแบ่งปัน ชื่อ MUFY เป็นบริษัทผลิตภัณฑ์ในยุค AI ที่ทำแพลตฟอร์มเพื่อนคู่ใจด้วย AI: แพลตฟอร์มกำหนดภูมิหลังเรื่องราวให้กับแต่ละตัวละคร และผู้ใช้สามารถสนทนากับตัวละครเหล่านี้ได้
ทีมนี้มีอุปสรรคสูงในการรับชำระเงินเมื่อต้องขยายตลาดต่างประเทศและเข้าถึงผู้ใช้ทั่วโลก การทำผลิตภัณฑ์ที่เกี่ยวข้องด้วยตัวเองเป็นเรื่องยากมาก เราให้บริการผลิตภัณฑ์รับชำระเงินด้วยสเตเบิลคอยน์แก่พวกเขา ผู้ใช้แพลตฟอร์มสามารถชำระเงินได้โดยตรงด้วยการชำระเงินสเตเบิลคอยน์ของ Dogpay ไม่ว่าจะเป็นการสมัครสมาชิกหรือการเติมเงินเพื่อซื้อเครดิต ต่างก็ใช้ผลิตภัณฑ์นี้รองรับ
นอกจากนี้ ผลิตภัณฑ์รับชำระเงินของเรายังมีระบบ KYT (Know Your Transaction หรือเข้าใจธุรกรรมของคุณ) ในตัว ดังนั้นเงินที่องค์กรได้รับจึงสะอาด: เงินที่ไม่ผ่านการตรวจสอบ KYT จะไม่สามารถเข้าบัญชีได้ เท่ากับเป็นการสร้างชั้นการแยกความเสี่ยงให้กับองค์กร
Odaily: ดังนั้น MUFY จึงเป็นบริษัท AI แบบดั้งเดิม ไม่ใช่บริษัท Web3 ใช่ไหม?
Peter: ใช่ ลูกค้าส่วนใหญ่ของเราไม่ใช่บริษัท Web3 แต่เป็นองค์กรที่ทำการค้าสินค้าจริงหรือการค้าบริการ
ยกตัวอย่างเช่น ลูกค้าบางรายที่ทำการค้าสินค้าอาจได้รับเงินค่าสินค้าในรูปแบบสเตเบิลคอยน์โดยตรงจากอเมริกาใต้หรือแอฟริกา พวกเขาสามารถแลกสเตเบิลคอยน์เป็นสกุลเงินท้องถิ่นบน Dogpay แล้วโอนเข้าบัญชีบริษัทของตนเองได้ เนื่องจากเราให้บริการบัญชีธนาคารองค์กรแก่ธุรกิจโดยตรง การรับเงิน การแลกเปลี่ยน และการเข้าบัญชีจึงสามารถทำได้บนแพลตฟอร์มเดียวกัน
โซลูชัน Web2+Web3 ของ Dogpay ที่มา: เว็บไซต์ทางการ
Odaily: เงินหนึ่งรายการเปลี่ยนจากบัญชีสกุลเงินท้องถิ่นเป็นสเตเบิลคอยน์ แล้วกลายเป็นเงินที่องค์กรสามารถใช้จ่ายได้อย่างไร? เช่น เมื่อผู้ใช้ในประเทศเล็ก ๆ แห่งหนึ่งชำระเงิน เงินนั้นเข้าสู่บัญชีองค์กรทีละขั้นตอนอย่างไร?
Peter: อย่างแรก การให้บริการทางการเงินประเภทนี้จำเป็นต้องมีใบอนุญาต ปัจจุบันเราได้รับใบอนุญาตในฮ่องกง สหรัฐอเมริกา และแคนาดา และกำลังอยู่ในระหว่างการยื่นขอใบอนุญาตในยุโรป เมื่อมีใบอนุญาตแล้ว เราจึงสามารถร่วมมือกับธนาคารและเปิดบัญชีธนาคารวงเงินสูงได้
สามารถเข้าใจได้ว่า: หลังจากได้รับใบอนุญาตแล้ว ธนาคารให้ความสามารถในการเปิดบัญชีแก่เรา เราก็เปรียบเสมือนธนาคารดิจิทัลแห่งหนึ่ง การเปิดบัญชีของลูกค้าทั้งหมดดำเนินการผ่านเรา กล่าวคือ ภายใต้บัญชีขนาดใหญ่นี้ เราจะเปิดบัญชี VA (บัญชีเสมือน) แยกต่างหากให้กับลูกค้าแต่ละราย นอกจากนี้ แพลตฟอร์มยังมีช่องทางให้ลูกค้าเปิดบัญชีธนาคารองค์กร รวมถึงกระเป๋าเงินคริปโตด้วย
หลังจากที่องค์กร ดำเนินการ KYB, KYC และเปิดบัญชีบน Dogpay เสร็จแล้ว ก็สามารถใช้งานระบบนี้ได้โดยตรง ยกตัวอย่าง: องค์กรในจีนแผ่นดินใหญ่ส่งออกรถจักรยานยนต์จำนวนหนึ่งไปยังไนจีเรีย และได้รับเงินค่าสินค้าเป็นสเตเบิลคอยน์ การค้านี้เกิดขึ้นจริง องค์กรจึงสามารถใช้สัญญาการค้าเพื่อโอนสเตเบิลคอยน์เข้าบัญชีคริปโตขององค์กรที่เปิดไว้กับเรา แล้วแพลตฟอร์มจะแลกเป็นดอลลาร์สหรัฐโดยตรงและเข้าบัญชีองค์กรที่เปิดไว้บน Dogpay
ปัจจุบันความสามารถด้านบัญชีของเราครอบคลุมบัญชี JP Morgan ในสหรัฐอเมริกา รวมถึงบัญชีของธนาคารอย่าง OCBC และ DBS หลังจากลูกค้าเปิดบัญชี เงินค่าสินค้าจะเข้าบัญชีและแลกเป็นดอลลาร์สหรัฐ ขั้นตอนนี้เราเรียกว่า off-ramp หลังจากเงินถูกแลกเข้าบัญชีธนาคารแล้ว ก็จะเป็นรายได้ที่ถูกต้องตามกฎหมายอย่างสมบูรณ์ และสามารถใช้ในการดำเนินธุรกิจประจำวันขององค์กรได้โดยตรง นี่คือภาพรวมของกระบวนการในห่วงโซ่นี้
ส่วนการ on-ramp จากสกุลเงินท้องถิ่นเป็นคริปโตนั้น กระบวนการจะตรงกันข้าม เนื่องจากเราให้บริการบัญชีธนาคารที่ถูกต้องตามกฎหมายอย่างสมบูรณ์ ยกตัวอย่างบัญชี JP Morgan เมื่อลูกค้ามีบัญชีนี้แล้ว ก็สามารถทำธุรกรรมโอนเงินภายในสหรัฐอเมริกา หรือโอนเงินข้ามพรมแดนผ่าน SWIFT ได้ ดังนั้นช่องทางเข้า-ออกของเงินจึงราบรื่น
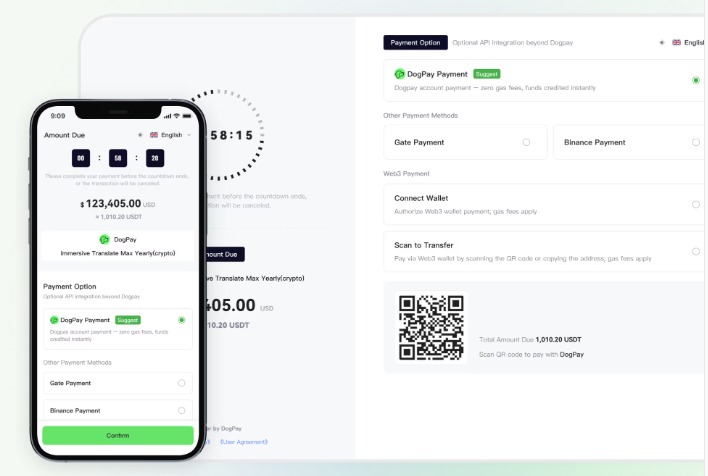
การรับชำระเงินฝั่งองค์กรของ Dogpay ที่มา: เว็บไซต์ทางการ
Odaily: เมื่อเทียบกับการเงินแบบดั้งเดิม กระบวนการนี้ลดต้นทุนและเพิ่มประสิทธิภาพในขั้นตอนใดบ้าง?
Peter: การค้าสินค้าแบบดั้งเดิมมีความเสี่ยงโดยธรรมชาติ: นอกจากสกุลเงินหลักไม่กี่สกุลแล้ว สกุลเงินของประเทศส่วนใหญ่ในโลกมีความผันผวนของอัตราแลกเปลี่ยนสูงมาก ดังนั้นเมื่อลูกค้ารับเงินสกุลท้องถิ่นในประเทศนั้น ๆ จึงต้องเผชิญกับความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยน ขณะที่รอบการชำระบัญชีก็ยาวนานเกินไป นี่คือจุดเจ็บปวดหลัก ๆ หากใช้การโอนเงินผ่าน SWIFT แบบดั้งเดิม อย่างน้อยต้องใช้เวลาหนึ่งสัปดาห์
แต่การรับเงินผ่านสเตเบิลคอยน์ เงินจะเข้าบัญชีคริปโตขององค์กรโดยตรง แล้วแลกเป็นดอลลาร์สหรัฐ โดยพื้นฐานสามารถทำเสร็จภายในวันเดียวหรือ sogar ภายในไม่กี่ชั่วโมง สำหรับองค์กรแล้ว รอบการรับเงินสั้นลง ประสิทธิภาพเพิ่มขึ้นอย่างมาก ในขณะเดียวกันก็หลีกเลี่ยงการขาดทุนจากอัตราแลกเปลี่ยนและต้นทุนอื่น ๆ
นอกจากนี้ ปริมาณการชำระบัญชีด้วยสเตเบิลคอยน์ในการค้าก็เพิ่มขึ้นเรื่อย ๆ ตอนที่เราเลือกสร้างธุรกิจในสนามนี้ ก็เพราะคาดการณ์ว่าขนาดการชำระบัญชีของการค้าสินค้าและการค้าบริการจะเติบโตอย่างรวดเร็ว
Odaily: ผลิตภัณฑ์ของ Dogpay ที่มีการใช้งานสูงสุดในปัจจุบันคืออะไร? บัตร U บัญชีธนาคาร หรือบริการอย่าง Card as a Service และ Bank as a Service?
Peter: สิ่งเหล่านี้เป็นผลิตภัณฑ์ประเภทต่าง ๆ กัน Card as a Service และ Bank as a Service คือการเปิดความสามารถพื้นฐานของเราให้บริษัทอื่นที่ต้องการทำการชำระเงินด้วยสเตเบิลคอยน์
ขอยกตัวอย่างสองราย 我们有ลูกค้าเวียดนามรายหนึ่งที่ทำธุรกิจการชำระเงินrelatedกับการค้าต่างประเทศในท้องถิ่น แต่ไม่มีความสามารถในการเปิดบัญชีดอลลาร์สหรัฐด้วยตัวเอง เราจึงมอบความสามารถนี้ให้พวกเขา อีกทั้งยังมีลูกค้าบราซิลรายหนึ่งที่ทำธุรกิจการชำระเงินในท้องถิ่น แต่ออกบัตร U ไม่ได้ ต้องการออกบัตร เราจึงมอบความสามารถ Card as a Service ให้เขา เพื่อให้เขาออกบัตรดอลลาร์สหรัฐในท้องถิ่นได้
ลูกค้าของบริการทั้งสองประเภทนี้เติบโตมาก แต่หากดูจากมูลค่า ปัจจุบันสิ่งที่ใหญ่ที่สุดยังคงเป็น OTC Dogpay ประมวลผลเงินประมาณ 500 ล้านดอลลาร์สหรัฐต่อเดือน
Odaily: เมื่อเผชิญกับปริมาณธุรกรรมขนาดใหญ่เช่นนี้ Dogpay รับผิดชอบงานอะไรบ้างเบื้องหลัง?
Peter: แบ่งเป็นสองส่วนหลัก เริ่มจากส่วนคริปโตก่อน
อย่างแรก องค์กรส่วนใหญ่ไม่มีความสามารถในการบริหารเงินทุน และไม่มีความสามารถในการทำ KYT คือการรับประกันว่าเงินสะอาด ดังนั้นพวกเขาจึงต้องการผลิตภัณฑ์แบบแพลตฟอร์มเพื่อช่วยให้หลีกเลี่ยงความเสี่ยงในการได้รับคริปโตที่ปนเปื้อน
อย่างที่สองคือธุรกิจรับชำระเงิน การรับชำระเงินจำเป็นต้องสร้าง QR code แบบใช้ครั้งเดียวสำหรับการชำระเงินโดยเฉพาะสำหรับผู้ใช้แต่ละรายตามจำนวนเงินที่กำหนด และยังเกี่ยวข้องกับงานอย่างการรวมศูนย์เงินทุน เป็นต้น สิ่งเหล่านี้เราได้พัฒนาระบบทั้งหมดเสร็จสมบูรณ์แล้ว ลูกค้าเชื่อมต่อแล้วใช้งานได้ทันที ไม่จำเป็นต้องเรียนรู้ความรู้ด้านคริปโตซ้ำอีกครั้ง การควบคุมความเสี่ยง การรวมศูนย์เงินทุน และขั้นตอนอื่น ๆ ก็รวมอยู่ในระบบนี้ด้วย
ส่วนบัญชีธนาคารสกุลเงินท้องถิ่น หากให้ลูกค้าไปหา JP Morgan, Standard Chartered หรือธนาคารในเกาหลีเพื่อเปิดบัญชีด้วยตัวเอง ระยะเวลาจะยาวนานมาก และเกณฑ์คุณสมบัติก็สูงมาก เราได้ดำเนินการจดทะเบียนในเขตพื้นที่ที่มีใบอนุญาตเหล่านี้เสร็จแล้ว เมื่อช่วยลูกค้าเปิดบัญชี ปกติใช้เวลาสองวันก็เปิดบัญชีได้ KYC และ KYB ก็ดำเนินการเสร็จที่เราเช่นกัน
Odaily: กล่าวคือ คุณดำเนินการด้านการกำกับดูแลให้ลูกค้าเสร็จสรรพ
Peter: ใช่ เราทำเรื่องการกำกับดูแลให้เสร็จ สร้างโครงสร้างพื้นฐานให้เรียบร้อย สำหรับลูกค้าแล้วก็คือเชื่อมต่อแล้วใช้งานได้ทันที
Odaily: คุณคิดว่าความสามารถในการแข่งขันที่แท้จริงของตลาดบัตรคริปโตหรือบัตร U มาจากไหน? แตกต่างจากบัตร Visa แบบดั้งเดิมอย่างไร?
Peter: ภายนอกอาจคิดว่าเราเป็นผู้ท้าชิง เป็นการท้าทาย Visa หรือ Mastercard แต่สถานการณ์จริงไม่ใช่เช่นนั้น ในช่วงครึ่งปีที่ผ่านมา ไม่ว่าจะเป็น Visa หรือ Mastercard ต่างก็ активноเชื่อมต่อกับสเตเบิลคอยน์
กระบวนการนี้สามารถแบ่งได้เป็นสองระยะ ช่วงหนึ่งที่ผ่านมา เครือข่ายบัตรใช้วิธีผูกสเตเบิลคอยน์กับดอลลาร์สหรัฐ: ธนาคารผู้ออกบัตรยังคงชำระบัญชีกับ Visa เป็นดอลลาร์สหรัฐ แต่อนุญาตให้บัตรรับการเติมเงินด้วย USD ส่วนระยะหลังนี้ บัตรบางใบรองรับการเติมเงินด้วยสเตเบิลคอยน์โดยตรง และเมื่อชำระบัญชีฝั่ง Visa ก็ใช้สเตเบิลคอยน์เช่นกัน
ดังนั้น ไม่ว่าจะเป็นเครือข่ายบัตรแบบดั้งเดิมหรือบริษัทผู้ให้บริการเทคโนโลยีการเงินรุ่นใหม่ ทัศนคติต่อบัตร U สเตเบิลคอยน์โดยพื้นฐานแล้วคือการร่วมกันสร้าง เพราะเมื่อมีสเตเบิลคอยน์ คนจำนวนมากขึ้นสามารถเปิดบัตรดอลลาร์สหรัฐที่แตกต่างกันได้ แทนที่จะถูกกีดกันออกจากบริการ
ยกตัวอย่าง: สหรัฐอเมริกามีธนาคารผู้ออกบัตร ฮ่องกงมี สิงคโปร์ก็มี ในอดีตด้วยข้อจำกัดด้านขอบเขตการดำเนินธุรกิจ ผู้ใช้ในอเมริกาใต้ยากที่จะเปิดบัตรที่ออกโดยสิงคโปร์ได้ ตอนนี้เมื่อมีสเตเบิลคอยน์ ผู้ใช้สามารถเลือกบัตรจากเขตพื้นที่ออกบัตรต่าง ๆ ได้อย่างอิสระมากขึ้นตามความต้องการจริงของตนเอง ดังนั้นโดยรวมแล้ว นี่คือกระบวนการร่วมกันสร้างและขยายขอบเขตการให้บริการ
สำหรับ Visa ตลอดหลายปีที่ผ่านมาได้สร้างเครือข่ายการชำระบัญชีระดับโลกที่成熟มาก ไม่ว่าจะเป็นเครื่อง POS แบบออฟไลน์หรือบริการสมัครสมาชิกแบบออนไลน์ มาตรฐานเหล่านี้กำหนดโดย Visa ส่วนนี้ไม่จำเป็นต้องถูก颠覆 การเกิดขึ้นของสเตเบิลคอยน์คือการทำให้ผลิตภัณฑ์เหล่านี้ถูกใช้งานโดยคนจำนวนมากขึ้น
ดังนั้น ทุกคนไม่ได้ต้องการล้มล้างระบบของ Visa พฤติกรรมการใช้งานของผู้ใช้ ไม่ว่าจะเป็นบัตรจริง บัตรเสมือน หรือ Apple Pay, Google





