






30% ต่อปีแบบผลตอบแทนคงที่เบื้องหลัง วิเคราะห์โอกาสและความเสี่ยงของผลิตภัณฑ์เก็งกำไรใหม่ของ Pendle


- ประเด็นหลัก: Boros ภายใต้ Pendle เปิดตัว Spread Markets ซึ่งนำส่วนต่างอัตราดอกเบี้ยระดมทุนของสัญญาซื้อขายล่วงหน้าแบบถาวรจากแพลตฟอร์มต่างๆ มาบรรจุเป็นสินทรัพย์ซื้อขายเดียว โดยอ้างว่าสามารถจำลองโอกาสเก็งกำไรระดับ "泡菜溢价" (Kimchi Premium) แต่การที่เครื่องมือง่ายขึ้นไม่ได้หมายความว่ากลยุทธ์จะง่ายขึ้น ผลตอบแทนยังคงขึ้นอยู่กับระดับอัตราดอกเบี้ย ความต่อเนื่องของส่วนต่างราคา และการบริหารต้นทุน
- องค์ประกอบสำคัญ:
- วันที่ 15 ตุลาคม Boros เปิดตัว Spread Markets ครอบคลุม BTC และ ETH ในกลุ่มแรก อนุญาตให้ผู้ใช้ซื้อขายส่วนต่างอัตราดอกเบี้ยระดมทุนข้ามแพลตฟอร์มด้วยสถานะเดียว
- ผลิตภัณฑ์นี้โดยแท้จริงคือการแลกเปลี่ยนระหว่างอัตราดอกเบี้ยคงที่กับอัตราดอกเบี้ยลอยตัว การเปิด long/short ส่วนต่างไม่ได้หมายถึงการได้รับส่วนต่างอัตราดอกเบี้ยโดยตรง แต่เป็นการชำระกำไรขาดทุนจากอัตราดอกเบี้ยannualized แฝงเทียบกับส่วนต่างราคาจริง
- กลยุทธ์สำหรับนักลงทุนรายย่อยรวมถึงการเดิมพันอัตราดอกเบี้ยแบบมีทิศทาง และการเก็งกำไรแบบกึ่งผลตอบแทนคงที่ ซึ่งอย่างหลังต้องผสมสัญญาซื้อขายล่วงหน้าแบบถาวรจากสองแพลตฟอร์มกับสถานะส่วนต่างของ Boros
- ทางการโฆษณาว่าสามารถทำผลตอบแทนคงที่ได้ 25%—35% แต่ตัวเลขดังกล่าวยังไม่ได้หักอัตราดอกเบี้ยเข้า ระยะเวลาถือครอง เลเวอเรจ และต้นทุนการซื้อขาย
- ความเสี่ยงหลักได้แก่: ความผันผวนสูงของส่วนต่างอัตราดอกเบี้ย, ความเสี่ยงด้านสภาพคล่องและการชำระบัญชีของทั้งตลาดซื้อขายพื้นฐานและ Boros เอง, และความจุในการเก็งกำไรที่จำกัดซึ่งนำไปสู่การบรรจบกันของส่วนต่างราคา
บทความต้นฉบับ | Odaily (@OdailyChina)
ผู้เขียน|Azuma (@azuma_eth)
ผู้เล่นรุ่นเก๋าในโลกคริปโตเคอร์เรนซี น่าจะเคยได้ยินคำว่า "Kimchi Premium" (泡菜溢价) กันมาบ้างแล้ว
ในยุคแรกเริ่ม ราคา Bitcoin บนกระดานเทรดเกาหลีเคยสูงกว่าตลาดต่างประเทศอย่างมีนัยสำคัญ ผู้เข้าร่วมตลาดรุ่นแรกจำนวนนับไม่ถ้วนจึงทำกำไรได้มหาศาล และเงินก้อนแรกของ Sam Bankman-Fried (SBF) ผู้โด่งดังก็มาจากช่องทางนี้เช่นกัน
อย่างไรก็ตาม เมื่อตลาดค่อยๆ เติบโตเต็มที่และนักเก็งกำไรไหลเข้ามาอย่างต่อเนื่อง โอกาสประเภทนี้ก็ค่อยๆ แคบลง ปัจจุบัน Boros ซึ่งเป็นโปรโตคอลซื้อขายอัตราดอกเบี้ยเงินทุน (funding rate) ภายใต้ Pendle กำลังพยายามนำโอกาสลักษณะเดียวกันกลับสู่ตลาดคริปโตอีกครั้ง
เมื่อวันที่ 15 ตุลาคม Boros ได้ประกาศเปิดตัว Spread Markets อย่างเป็นทางการ โดยครอบคลุม BTC และ ETH เป็นกลุ่มแรก อนุญาตให้ผู้ใช้ซื้อขายส่วนต่างอัตราดอกเบี้ยเงินทุนของสัญญา perpetual ระหว่างแพลตฟอร์มต่างๆ ผ่านสถานะเดียว ในข้อความประชาสัมพันธ์ Boros ได้โฆษณาผลิตภัณฑ์นี้อย่าง loudly ว่าเป็นโอกาสระดับ "Kimchi Premium" ครั้งต่อไป แล้ว Spread Markets ทำงานอย่างไรกันแน่? ผู้ใช้ทั่วไปจะได้รับผลตอบแทนอะไรบ้าง และต้องแบกรับความเสี่ยงอะไร?
เปลี่ยนส่วนต่างอัตราดอกเบี้ยของสองตลาดให้เป็นธุรกรรมเดียว
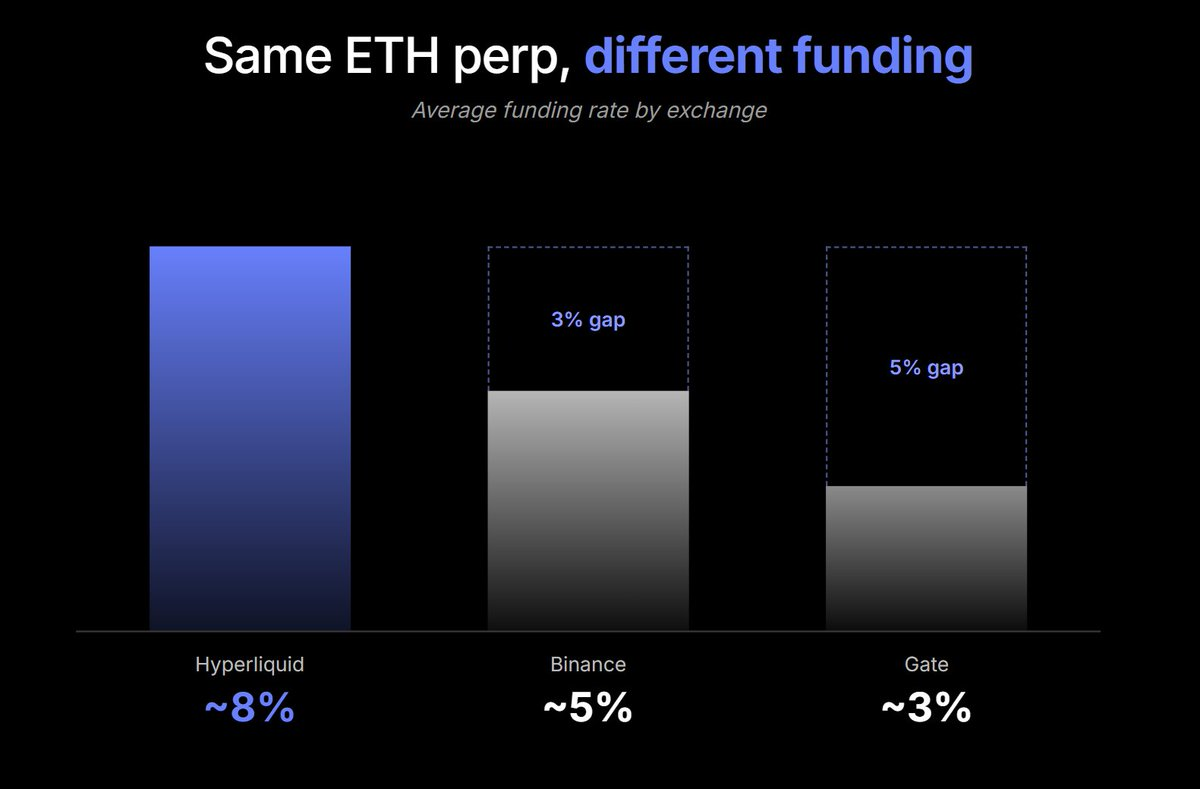
เนื่องจากสัญญา perpetual ไม่มีวันหมดอายุ กระดานเทรดจึงมักใช้อัตราดอกเบี้ยเงินทุนในการปรับสมดุลความต้องการถือสถานะ long และ short และแม้จะเป็นสินทรัพย์เดียวกัน อัตราดอกเบี้ยเงินทุนระหว่างแพลตฟอร์มต่างๆ ก็มักไม่เท่ากัน
ยกตัวอย่าง BTC สมมติว่าอัตราดอกเบี้ยเงินทุนของกระดานเทรด A เมื่อแปลงเป็นรายปีอยู่ที่ 20% และกระดานเทรด B อยู่ที่ 8% ก็จะเกิดส่วนต่างอัตราดอกเบี้ยรายปีที่ 12 จุดเปอร์เซ็นต์ระหว่างทั้งสอง —— ความแตกต่างนี้อาจมาจากโครงสร้างผู้ซื้อขาย อารมณ์ตลาด สภาพคล่อง และกลไกการคำนวณอัตราดอกเบี้ยที่แตกต่างกันของแต่ละแพลตฟอร์ม ตราบใดที่ความต้องการ long และ short ของสองตลาดยังไม่ซิงค์กันอย่างสมบูรณ์ ส่วนต่างก็อาจคงอยู่ต่อไปได้
เมื่อมีส่วนต่าง ก็ย่อมมีความต้องการเก็งกำไร แต่การเก็งกำไรอัตราดอกเบี้ยเงินทุนแบบดั้งเดิมมักต้องสร้างสถานะสัญญา perpetual บนกระดานเทรดสองแห่งแยกกัน พร้อมจัดการอัตราดอกเบี้ยเงินทุน มาร์จิ้น และกลไกการชำระบัญชีที่แตกต่างกันไป หากต้องการล็อกผลตอบแทนในอนาคตเพิ่มเติม ก็ยังต้องบริหารความเสี่ยงจากการเปลี่ยนแปลงของอัตราดอกเบี้ยอีกด้วย
ก่อนหน้านี้ Boros ได้เปิดตัวผลิตภัณฑ์ที่ให้ผู้ใช้ซื้อขายอัตราดอกเบี้ยเงินทุนของตลาดเดียวได้โดยตรง ส่วน Spread Markets ที่เปิดตัวครั้งนี้ มีเป้าหมายที่จะรวมส่วนต่างอัตราดอกเบี้ยของแพลตฟอร์มต่างๆ ให้เป็นสินทรัพย์ซื้อขายเดียว
ตัวอย่างเช่น อัตราดอกเบี้ยลอยตัวที่สอดคล้องกับ BTC Spread A-B ก็คืออัตราดอกเบี้ยเงินทุน BTC ของกระดานเทรด A ลบด้วยอัตราดอกเบี้ยเงินทุน BTC ของกระดานเทรด B ผู้ใช้ไม่จำเป็นต้องดำเนินการข้ามแพลตฟอร์มแยกกันอีกต่อไป ก็สามารถ long หรือ short ส่วนต่างนี้ได้โดยตรง
กล่าวโดยเฉพาะ Boros อนุญาตให้ผู้ใช้ซื้อขายส่วนต่างนี้ได้ทั้งสองทิศทาง คือ long และ short
- Long spread: คือเห็นว่าค่าเฉลี่ยส่วนต่างอัตราดอกเบี้ยเงินทุนของสองตลาดในอนาคตจะสูงกว่าอัตราดอกเบี้ยรายปีโดยนัย (implied) ที่สอดคล้องกับราคาเข้าปัจจุบัน
- Short spread: คือเห็นว่าค่าเฉลี่ยส่วนต่างอัตราดอกเบี้ยเงินทุนในอนาคตจะต่ำกว่าอัตราดอกเบี้ยรายปีโดยนัยในปัจจุบัน หรือจะนำไปประกอบกับสถานะสัญญา perpetual ทั้งสองฝั่ง เพื่อล็อกผลตอบแทนจากการเก็งกำไรอัตราดอกเบี้ยก็ได้
ตรงนี้ต้องสังเกตว่า สถานะของ Boros แท้จริงคือการแลกเปลี่ยนระหว่างอัตราดอกเบี้ยคงที่กับอัตราดอกเบี้ยลอยตัว การ long ไม่ได้หมายความว่าจะได้รับส่วนต่างอัตราดอกเบี้ยเงินทุนของสองกระดานเทรดโดยตรง แต่จะชำระกำไรขาดทุนตามส่วนต่างลอยตัวจริงกับอัตราดอกเบี้ยที่ล็อกไว้ตอนเข้า —— ดังนั้นสิ่งที่ผลิตภัณฑ์ใหม่ลดลงจริงๆ คือความซับซ้อนในการดำเนินการซื้อขายส่วนต่างอัตราดอกเบี้ย ไม่ใช่เปลี่ยนทุกขั้นตอนการเก็งกำไรให้เป็นการซื้อขายอัตโนมัติในคลิกเดียว
นักลงทุนรายย่อยมีโอกาสซื้อขายอะไรบ้าง?
การเดิมพันทิศทางอัตราดอกเบี้ย
วิธีที่ง่ายที่สุด คือมองส่วนต่างอัตราดอกเบี้ยเงินทุนเป็นสินทรัพย์ซื้อขายอิสระประเภทหนึ่ง
สมมติว่าตลาดหนึ่งมีอัตราดอกเบี้ยรายปีโดยนัยปัจจุบันอยู่ที่ 10% และคุณประเมินว่าในช่วงเวลาข้างหน้า ค่าเฉลี่ยส่วนต่างอัตราดอกเบี้ยเงินทุนของสองแพลตฟอร์มจะสูงถึง 20% การ long spread ก็มีโอกาสได้ผลตอบแทนจากการชำระบัญชีเป็นบวก ในทางกลับกัน หากอัตราดอกเบี้ยรายปีโดยนัยปัจจุบันอยู่ที่ 20% แต่คุณคิดว่าเมื่ออารมณ์ตลาดเย็นลง ส่วนต่างอัตราดอกเบี้ยของสองแพลตฟอร์มจะลดลงเหลือ 5% การ short spread ก็อาจได้เปรียบมากกว่า
กลยุทธ์นี้ไม่จำเป็นต้องถือสัญญา perpetual ทั้งสองฝั่งพร้อมกัน จึงไม่ต้องแบกรับความเสี่ยงจากราคาสินทรัพย์คริปโตเต็มจำนวนเพื่อจับส่วนต่าง ทำให้ใช้เงินทุนได้มีประสิทธิภาพมากกว่า อย่างไรก็ตาม เนื่องจากส่วนต่างอัตราดอกเบี้ยมักผันผวนค่อนข้างมาก ในการปฏิบัติจริงโปรดระวังความเสี่ยงจากเลเวอเรจอย่างยิ่ง
การเก็งกำไรแบบคล้ายรายได้คงที่
สำหรับผู้ใช้ที่สนใจอัตราผลตอบแทนมากกว่าการเดิมพันทิศทางอัตราดอกเบี้ย วิธีอีกแบบหนึ่งน่าศึกษามากกว่า
สมมติว่าอัตราดอกเบี้ยเงินทุน BTC ของกระดานเทรด A สูงกว่ากระดานเทรด B อย่างชัดเจน ผู้ใช้ก็สามารถ short สัญญา BTC perpetual ในตลาดที่อัตราดอกเบี้ยสูง และ long สัญญา BTC perpetual ในตลาดที่อัตราดอกเบี้ยต่ำในจำนวนที่เท่ากัน เพื่อหักล้างความเสี่ยงจากราคาทั้งสองฝั่งให้ได้มากที่สุด ในขณะเดียวกัน ผู้ใช้ต้อง short Spread Market ที่สอดคล้องกันบน Boros เพื่อแปลงส่วนต่างอัตราดอกเบี้ยลอยตัวให้เป็นสถานะอัตราดอกเบี้ยคงที่ ในทางกลับกันก็เช่นเดียวกัน
เมื่อนำธุรกรรมทั้งสามนี้มาประกอบกัน ก็มีโอกาสล็อกส่วนต่างอัตราดอกเบี้ยระหว่างสองตลาดได้ เครื่องมือเก็งกำไรอย่างเป็นทางการของ Boros ก็สร้างขึ้นรอบแนวคิดนี้ —— ในคู่ซื้อขายที่มี Spread Market สถานะอัตราดอกเบี้ยสองรายการที่เดิมต้องบริหารแยกกัน สามารถรวมเป็นสถานะส่วนต่างเดียวได้
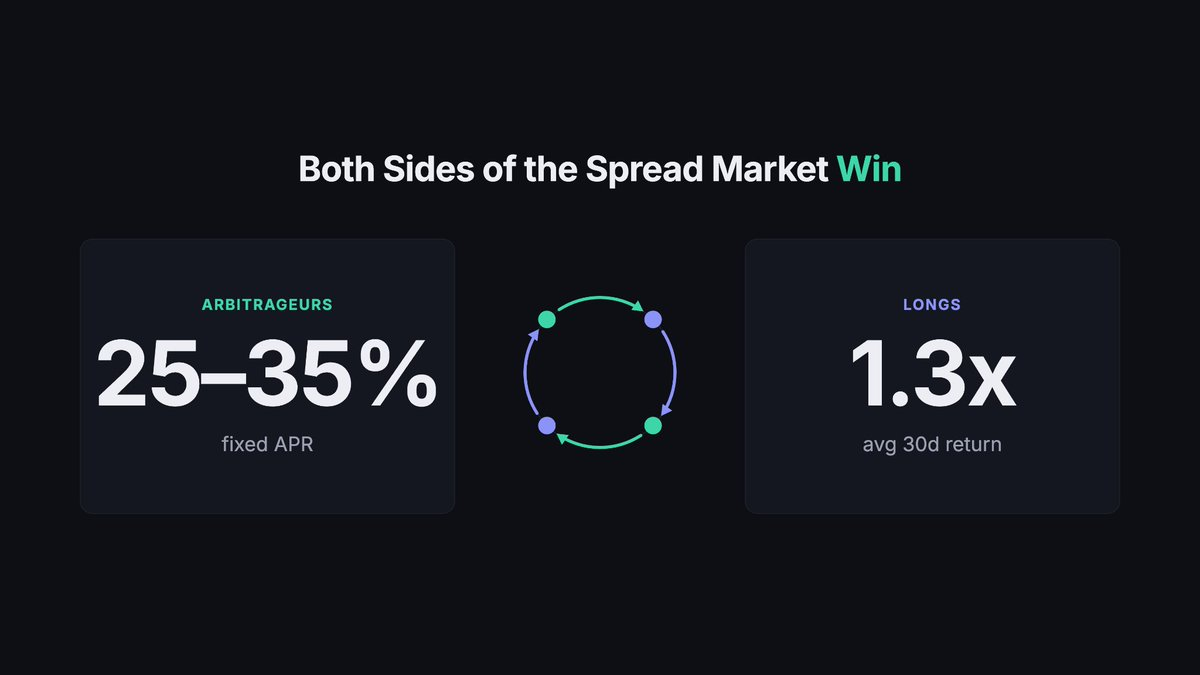
ในข้อความประชาสัมพันธ์อย่างเป็นทางการ Boros ยกตัวอย่างว่าสามารถทำรายได้คงที่ 25%—35% ได้ แต่ตัวเลขนี้ไม่สามารถมองเป็นผลตอบแทนสุทธิที่ผู้ใช้ทั่วไปจะได้รับจริงได้โดยตรง และยิ่งไม่สามารถนำไปเปรียบเทียบแยกจากอัตราดอกเบี้ยตอนเข้า ระยะเวลาถือครอง เลเวอเรจ และต้นทุนได้
สำหรับนักลงทุนรายย่อย สิ่งที่ควรให้ความสนใจจริงๆ ไม่ใช่ตัวเลขรายปีสูงสุด ณ จุดใดจุดหนึ่ง แต่คือส่วนต่างจะคงอยู่ได้หรือไม่ ราคาตอนเข้าสมเหตุสมผลหรือไม่ และหลังจากหักต้นทุนการซื้อขายแล้วยังเหลือผลตอบแทนเท่าไร
เบื้องหลังผลตอบแทนสูง มีหลุมพรางอะไรบ้าง?
ความผันผวนสูง: ข้อมูลในอดีต ≠ ผลลัพธ์ในอนาคต
อัตราดอกเบี้ยเงินทุนของแพลตฟอร์มต่างๆ มักแตกต่างกันจริง และพฤติกรรมส่วนต่างข้ามแพลตฟอร์มในระยะยาวจากตัวอย่างขนาดใหญ่ก็มีรูปแบบบางอย่าง แต่ข้อมูลในอดีตช่วยได้เพียงการประเมิน ไม่สามารถรับประกันผลการชำระบัญชีในอนาคตได้
การกลับทิศของอารมณ์ตลาด การเปลี่ยนแปลงสถานะของผู้ซื้อขาย หรือการที่แพลตฟอร์มใดแพลตฟอร์มหนึ่งจู่ๆ มีสถานะ long หรือ short จำนวนมาก ล้วนอาจทำให้อัตราดอกเบี้ยเงินทุนเปลี่ยนแปลงอย่างรุนแรง ส่วนต่างที่เป็นประโยชน์เดิมอาจขยายหรือแคบลงอย่างรวดเร็ว หรือ дажеกลายเป็นส่วนต่างติดลบ ส่งผลโดยตรงต่อผลลัพธ์ของกลยุทธ์ long หรือ short
ความเสี่ยงของแพลตฟอร์มพื้นฐานยังคงอยู่
การรวมกลยุทธ์เก็งกำไรข้ามแพลตฟอร์มให้เป็นธุรกรรมส่วนต่างเดียว แม้จะลดความซับซ้อนในการบริหารสถานะอัตราดอกเบี้ยหลายรายการ แต่ไม่ได้ขจัดความเสี่ยงพื้นฐานออกไป กลยุทธ์ทั้งหมดยังคงพึ่งพาการชำระบัญชีอัตราดอกเบี้ยเงินทุนของกระดานเทรดที่เกี่ยวข้อง รวมถึงสภาพคล่อง กลไกการชำระบัญชีและการ清算ของ Boros เอง
หากกระดานเทรดพื้นฐานแห่งใดเกิดความผันผวนผิดปกติ สภาพคล่องแห้ง หรือการซื้อขายหยุดชะงัก พอร์ตเก็งกำไรอาจไม่สามารถปรับเปลี่ยนได้ทันเวลา แม้ในทางทฤษฎีจะ hedge ความเสี่ยงจากราคาของสินทรัพย์อ้างอิงไว้แล้ว ก็ไม่ได้หมายความว่าความเสี่ยงจริงจะถูกหักล้างทั้งหมด ในสภาวะตลาดสุดขั้ว การ清算ของสถานะขาเดียว ราคาเบี่ยงเบนข้ามแพลตฟอร์ม และปัญหาอื่นๆ ล้วนอาจทำให้พอร์ตขาดทุนเพิ่มเติมได้
ขนาดความจุมีขีดจำกัด
Boros เปลี่ยนส่วนต่างอัตราดอกเบี้ยเงินทุนข้ามแพลตฟอร์มให้เป็นสินทรัพย์ที่ซื้อขายได้ง่ายขึ้น แต่โอกาสประเภทนี้เองก็ไม่ได้มี supply ไม่จำกัด
เมื่อมีผู้ซื้อขายไหลเข้ามาในตลาดเดียวกันมากขึ้น เงินเก็งกำไรจะค่อยๆ บีบส่วนต่างอัตราดอกเบี้ยที่มีอยู่เดิมให้แคบลง ซึ่งก็คือสิ่งที่ Boros เรียกว่าการบรรจบของส่วนต่าง (Premium Narrowing) เมื่อส่วนต่างแคบลง อัตราผลตอบแทนที่ผู้เข้าใหม่สามารถล็อกได้ก็จะลดลงตามไปด้วย
การทำให้เครื่องมือง่ายขึ้น ไม่ได้หมายความว่ากลยุทธ์ง่ายขึ้น
โดยสรุป Spread Markets ของ Boros มอบวิธีการซื้อขายที่ตรงไปตรงมามากขึ้นสำหรับการเก็งกำไรอัตราดอกเบี้ยเงินทุน โดยแยกส่วนต่างอัตราดอกเบี้ยระหว่างสองตลาดออกมาเป็นสินทรัพย์ต่างหาก ลดความซับซ้อนในการบริหารสถานะอัตราดอกเบี้ยหลายรายการของผู้ซื้อขาย เพิ่มประสิทธิภาพการใช้เงินทุน และยังมอบเครื่องมือใหม่สำหรับการซื้อขายส่วนต่างโดยตรงและการสร้างกลยุทธ์รายได้คงที่
แต่การที่เครื่องมือง่ายขึ้น ไม่ได้หมายความว่ากลยุทธ์เองจะง่ายขึ้น สิ่งที่ตัดสินผลตอบแทนจริงๆ ยังคงเป็นระดับอัตราดอกเบี้ยตอนเข้า ความต่อเนื่องของส่วนต่าง ต้นทุนการซื้อขาย และการบริหารความเสี่ยงของสถานะทั้งหมด
สำหรับผู้ซื้อขายทั่วไป ก่อนจะรีบไล่ตามตัวเลขรายปีสูงๆ จากการโฆษณา อย่างน้อยควรลองทำความเข้าใจวิธีเก็งกำไรข้ามตลาดแบบดั้งเดิมก่อน แล้วค่อยยกระดับจากพื้นฐานนั้น





