






รายละเอียดร่างกฎระเบียบstablecoinของธนาคารกลางสหรัฐฯ กำหนดกฎการออกอย่างละเอียด: เงินสำรอง 1:1, การไถ่ถอนภายในสองวัน และการรายงานรายสัปดาห์


- ประเด็นหลัก: ธนาคารกลางสหรัฐฯ เผยแพร่ร่างกฎระเบียบstablecoinสองฉบับเมื่อเดือนกันยายน 2026 เพื่อนำกรอบ GENIUS Act มาปรับใช้เป็นกฎการดำเนินงานประจำวันของผู้้ออก โดยครอบคลุมเงินสำรอง 1:1 กำหนดเวลาการไถ่ถอน ข้อกำหนดด้านทุน การรายงานความถี่สูง และขั้นตอนการยื่นขออนุญาตของธนาคาร การแข่งขันstablecoinหันไปสู่ความสามารถด้านการดำเนินงาน
- องค์ประกอบสำคัญ:
- เงินสำรองต้องบันทึกตามมูลค่ายุติธรรมทุกวัน ขอบเขตสินทรัพย์ที่มีคุณสมบัติเหมาะสมแคบ รวมถึงเงินสด ยอดคงเหลือที่ธนาคารกลางสหรัฐฯ พันธบัตรรัฐบาลอายุไม่เกิน 93 วัน และกองทุนเงินตราบางประเภท เงินสำรองส่วนเกินจะถูกถอนเป็นรายเดือน
- การไถ่ถอนต้องชำระภายในไม่เกินสองวันทำการหลังจากได้รับคำขอที่ถูกต้อง ผู้้ออกต้องเปิดเผยนโยบายการไถ่ถอน ความสามารถในการชำระในสถานการณ์กดดันกลายเป็นจุดสนใจในการรับฟังความคิดเห็น
- ข้อกำหนดด้านทุนแบ่งเป็นความเสี่ยงด้านเครดิต (รายวัน) และความเสี่ยงด้านการดำเนินงาน (รายไตรมาส) ผู้้ออกใหม่ต้องมีทุนขั้นต่ำ 5 ล้านดอลลาร์สหรัฐฯ และจำกัดชื่อที่ทำให้เข้าใจผิดและการจ่ายผลตอบแทน
- การรายงานต่อหน่วยงานกำกับดูแลยกระดับเป็นข้อมูลการดำเนินงานรายสัปดาห์บวกกับรายงานทางการเงินรายไตรมาส CFO และกรรมการต้องรับรอง การปฏิบัติตามกฎ AML และมาตรการคว่ำบาตรต้องได้รับการรับรองรายปี
- การยื่นขออนุญาตของบริษัทย่อยstablecoinของธนาคารมีกรอบเวลากำกับดูแล 120 วัน ใช้เวลา 30 วันในการพิจารณาความสมบูรณ์ของเอกสาร หากเกินกำหนดโดยไม่ตัดสินถือว่าได้รับอนุมัติ
- การแบ่งงานในอุตสาหกรรมมีแนวโน้มไปสู่รูปแบบที่มีผู้้ออกโดยตรงจำนวนน้อย coexisting กับผู้ให้บริการด้านการรับฝากเงินสำรอง เทคโนโลยีการปฏิบัติตามกฎ การตรวจสอบบนเชน และช่องทางการกระจาย
บทนำ
เมื่อวันที่ 24 กันยายน 2026 ธนาคารกลางสหรัฐ (Fed) ได้เผยแพร่ร่างกฎระเบียบเกี่ยวกับ stablecoin ถึงสองฉบับพร้อมกัน ฉบับแรกกำหนดให้สินทรัพย์สำรอง การไถ่ถอน เงินทุน การดูแลทรัพย์สิน และการรายงานอย่างต่อเนื่องเป็นกฎที่สามารถบังคับใช้ได้จริง ส่วนฉบับที่สองกำหนดว่าธนาคารที่อยู่ภายใต้การกำกับดูแลของ Fed จะยื่นขอจัดตั้งบริษัทย่อยเพื่อออก stablecoin ได้อย่างไร หนึ่งปีหลังการผ่านกฎหมาย GENIUS Act กรอบการกำกับดูแล stablecoin เพื่อการชำระเงินของสหรัฐที่รัฐสภากำหนดไว้ เริ่มเข้าสู่ขั้นตอนการดำเนินงานที่ผู้ออก stablecoin ต้องเผชิญในแต่ละวัน
ร่างกฎระเบียบดังกล่าวยังอยู่ในขั้นตอนการรับฟังความคิดเห็น โดยระยะเวลารับฟังความคิดเห็นจะดำเนินไป 60 วันหลังจากเอกสารเผยแพร่ใน Federal Register กฎนี้ใช้บังคับโดยตรงกับผู้ออก stablecoin เพื่อการชำระเงินที่อยู่ภายใต้การกำกับดูแลของ Fed และธนาคารที่เกี่ยวข้อง ข้อกำหนดเหล่านี้จะกลายเป็นข้อมูลอ้างอิงสำคัญสำหรับธนาคาร สถาบันรับฝากทรัพย์สิน และลูกค้าสถาบันในการประเมินธุรกิจ stablecoin ผู้ออกจะต้องจัดระเบียบการบันทึกบัญชีสำรอง การประมวลผลการไถ่ถอน การวัดความเสี่ยง และการรายงานต่อหน่วยงานกำกับดูแลใหม่ การปฏิบัติตามกฎระเบียบจึงกลายเป็นส่วนหนึ่งของกระบวนการดำเนินงานประจำวัน
1. การสำรอง 1:1 ถูกแยกออกเป็นการดำเนินการที่ต้องทำทุกวัน
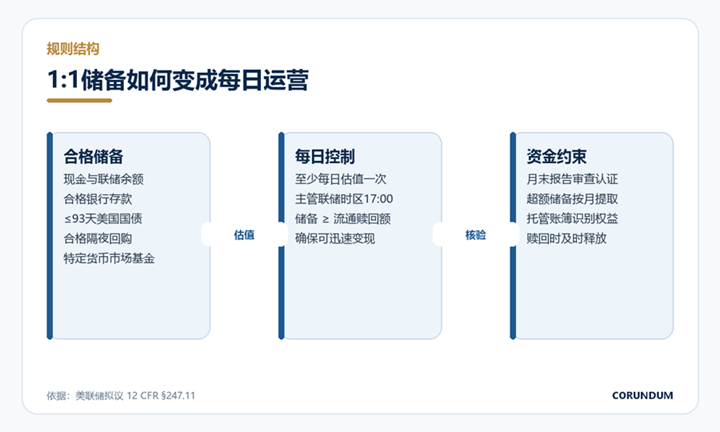
ภาพที่ 1|การสำรอง 1:1 แปลงเป็นการประเมินมูลค่ารายวัน การดูแลทรัพย์สิน และข้อจำกัดด้านเงินทุนอย่างไร
GENIUS Act กำหนดให้ stablecoin เพื่อการชำระเงินต้องได้รับการสนับสนุน 1:1 ด้วยสินทรัพย์ที่มีคุณสมบัติตามเกณฑ์ ร่างกฎระเบียบของ Fed อธิบายเพิ่มเติมว่าอัตราส่วนดังกล่าวจะถูกคำนวณและตรวจสอบในการดำเนินธุรกิจประจำวันอย่างไร ตามข้อเสนอ 12 CFR §247.11 ผู้ออกจะต้องบันทึกการสำรองตามมูลค่ายุติธรรมอย่างน้อยวันละครั้ง ณ เวลา 17:00 น. ตามเขตเวลาของธนาคารกลางสหรัฐสาขาที่รับผิดชอบ และต้องมั่นใจว่ามูลค่าสำรองไม่ต่ำกว่าจำนวนเงินไถ่ถอนของ stablecoin ที่หมุนเวียนอยู่
ขอบเขตสินทรัพย์ที่สามารถเข้าสู่กองสำรองได้ค่อนข้างแคบ โดยหลักประกอบด้วยเงินสด ยอดคงเหลือที่ฝากไว้ที่ธนาคารกลางสหรัฐ เงินฝากธนาคารที่มีคุณสมบัติตามเกณฑ์ พันธบัตรรัฐบาลสหรัฐที่มีอายุคงเหลือไม่เกิน 93 วัน ธุรกรรม回购และ reverse repo ข้ามคืนที่มีคุณสมบัติตามเกณฑ์ และกองทุนตลาดเงินบางประเภท ตรรกะตรงนี้ชัดเจน ผู้ออก stablecoin อาจถูกเรียกให้ไถ่ถอนตามมูลค่าที่ตราไว้ได้ตลอดเวลา ดังนั้นสินทรัพย์สำรองจึงต้องสามารถแปลงเป็นเงินสดได้ในเวลาอันสั้น และพยายามหลีกเลี่ยงการที่ผู้ออกต้องขายสินทรัพย์ในราคาต่ำกว่ามูลค่าเพื่อรองรับการไถ่ถอน
เครื่องมือสำรองแต่ละประเภทจะมาพร้อมเงื่อนไขการดำเนินงานที่แตกต่างกัน เงินฝากธนาคารต้องเป็นไปตามข้อกำหนดด้านสถาบันและบัญชีที่ระบุไว้ในร่าง ธุรกรรม回购ต้องใช้หลักประกันที่มีคุณสมบัติและคู่สัญญาที่มีคุณสมบัติ และกองทุนตลาดเงินก็สามารถลงทุนได้เฉพาะในสินทรัพย์ระยะสั้นที่ได้รับอนุญาตให้เข้าสู่กองสำรองเท่านั้น ผู้ออกจึงต้องมองทะลุเพื่อระบุว่าเงินทุนสุดท้ายนำไปลงทุนในอะไร แม้ในบัญชีจะระบุว่าเป็น "ผลิตภัณฑ์บริหารเงินสด" แต่ถ้าอายุ ตราสาร คู่สัญญา หรือสภาพคล่องของสินทรัพย์พื้นฐานไม่เป็นไปตามข้อกำหนด ก็ไม่สามารถนับเป็นสำรองตามกฎหมายได้
การบริหารสำรองจึงเปลี่ยนจากปัญหาเรื่องการจัดสรรสินทรัพย์ไปสู่การดำเนินงานด้านเงินทุนอย่างต่อเนื่อง เมื่อปริมาณการออกเพิ่มขึ้น ผู้ออกต้องเติมสินทรัพย์ที่มีคุณสมบัติให้ทันกัน เมื่อการไถ่ถอนกระจุกตัวเกิดขึ้น ต้องจัดเตรียมเงินสดและโครงสร้างวันครบกำหนด เมื่ออัตราดอกเบี้ยเปลี่ยนแปลง ยังต้องจัดการกับความผันผวนของมูลค่าพันธบัตรรัฐบาลระยะสั้นและเครื่องมือสำรองอื่นๆ สินทรัพย์สำรองที่เกินข้อกำหนดทางกฎหมายก็ไม่สามารถดึงออกได้ตลอดเวลา ร่างกฎระเบียบอนุญาตให้ผู้ออกถอนส่วนเกินได้เป็นรายเดือนหลังการตรวจสอบและรับรองในการรายงานสิ้นเดือน สิ่งนี้ลดความยืดหยุ่นในการจัดสรรเงินทุน แต่ก็ลดช่องว่างให้ผู้ออกเติมสำรองชั่วคราวในวันรายงานได้เช่นกัน
ร่างกฎระเบียบยังจัดการกับขั้นตอนการดูแลทรัพย์สินโดยเฉพาะ สถาบันที่เก็บรักษาสำรองแทนผู้ออกต้องบันทึกสำรองแยกจากสินทรัพย์ของตนเอง และดูแลบัญชีที่เพียงพอต่อการยืนยันสิทธิ์ของผู้ออกแต่ละราย ร่างกฎระเบียบอนุญาตให้ใช้บัญชีรวม กล่าวคือบัญชีที่สถาบันรับฝากถือครองสินทรัพย์ของลูกค้าหลายรายรวมกัน แต่บันทึกภายในต้องสามารถระบุส่วนแบ่งของลูกค้าแต่ละรายได้อย่างต่อเนื่อง เมื่อผู้ออก需要เรียกใช้สำรองเพื่อทำการไถ่ถอน การจัดการด้านการดูแลทรัพย์สินก็ควรสนับสนุนการปล่อยสินทรัพย์อย่างทันท่วงที สำหรับผู้ออก การเลือกสถาบันที่ "สามารถฝากพันธบัตรรัฐบาลได้" ยังไม่เพียงพอ โครงสร้างบัญชี ความถี่ในการกระทบยอด และเส้นทางการดำเนินการเพื่อเรียกคืนสินทรัพย์ ล้วนต้องเข้าสู่การออกแบบสัญญาและระบบ
2. กำหนดเวลาการไถ่ถอนเปลี่ยนคำมั่นเรื่องสภาพคล่องให้เป็นมาตรฐานการบริการ
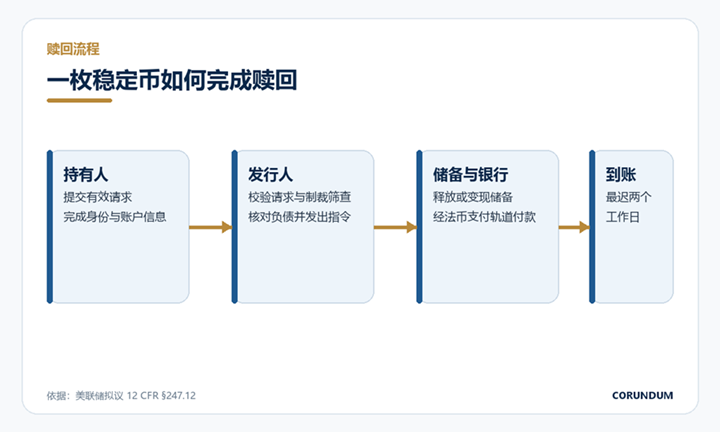
ภาพที่ 2|ขั้นตอนหลักตั้งแต่คำขอไถ่ถอนจนถึงเงินเฟียตเข้าบัญชี
ร่างข้อเสนอ §247.12 กำหนดให้ผู้ออกเปิดเผยนโยบายการไถ่ถอน และชำระเงินไม่เกินสองวันทำการหลังจากได้รับคำขอไถ่ถอนที่ถูกต้อง เนื้อหาที่เปิดเผยต้องอธิบายวิธีส่งคำขอ เงื่อนไขที่ใช้ และกระบวนการดำเนินการ และต้องจัดให้มีอย่างต่อเนื่องผ่านช่องทางต่างๆ เช่น เว็บไซต์ การไถ่ถอนตามมูลค่าที่ตราไว้จึงมีกรอบเวลาที่ชัดเจน ซึ่งผู้ใช้สามารถใช้ตัดสินว่าคำมั่นของผู้ออกนั้นเกิดขึ้นจริงหรือไม่
สองวันทำการดูเหมือนจะผ่อนปรนกว่า ประสบการณ์การโอนแบบทันทีของสินทรัพย์บนเชนหลายประเภท แต่ผู้ออกต้องเผชิญกับกระบวนการที่ประกอบด้วยบัญชีธนาคารนอกเชน การแปลงสินทรัพย์สำรองเป็นเงินสด การยืนยันตัวตน และการคัดกรองมาตรการคว่ำบาตรร่วมกัน stablecoin สามารถโอนได้ตลอด 24 ชั่วโมงบนบล็อกเชน แต่ฝั่งการไถ่ถอนยังต้องพึ่งพาตารางเวลาทำการของธนาคารและระบบการชำระเงินด้วยเงินเฟียต หากผู้ออกต้องการให้ความเร็วในการประมวลผลเร็วขึ้น จำเป็นต้องจัดเตรียมเงินสดล่วงหน้า ทำให้การตรวจสอบ compliance เป็นอัตโนมัติ และตกลงกลไกการดำเนินงานช่วงกลางคืนและวันหยุดกับธนาคารและสถาบันรับฝากทรัพย์สิน
กฎข้อนี้ยังจะเปลี่ยนจุดแข่งขันสำคัญของ stablecoin ในอดีตตลาดเปรียบเทียบขนาดการออก ความลึกของการซื้อขาย และจำนวนบล็อกเชนที่เชื่อมต่อได้ง่ายกว่า เมื่อกำหนดเวลาการไถ่ถอนที่เป็นเอกภาพมีผลบังคับใช้ ลูกค้าสถาบันจะ追问ต่อไปเกี่ยวกับเวลาเฉลี่ยในการรับเงินในภาวะปกติ กลไกการจัดคิวในภาวะกดดัน เกณฑ์การไถ่ถอนโดยตรง และค่าธรรมเนียมของช่องทางตัวกลาง คุณภาพของสำรองตอบคำถามว่า "เงินอยู่ที่ไหน" กระบวนการไถ่ถอนตอบคำถามว่า "ผู้ถือจะได้เงินคืนเมื่อไหร่" ทั้งสองอย่างร่วมกันกำหนดว่า stablecoin จะสามารถรับบทบาทเป็นเครื่องมือชำระเงินได้หรือไม่
ร่างกฎระเบียบอนุญาตให้หน่วยงานกำกับดูแลจำกัดการไถ่ถอนในสถานการณ์เฉพาะได้ แต่ไม่ได้เปิดช่องให้ผู้ออกระงับการไถ่ถอนได้เองอย่างกว้างขวาง Michael Barr กรรมการธนาคารกลางสหรัฐ ยังระบุในแถลงการณ์วันเดียวกันเป็นพิเศษว่า กฎฉบับสุดท้ายควรเขียนสิทธิ์การไถ่ถอนทั่วไปให้ชัดเจนเพียงพอ ความสามารถในการชำระคืนในสถานการณ์กดดัน ความเสี่ยงจากอัตราดอกเบี้ย และความเสี่ยงจากอัตราแลกเปลี่ยน คาดว่าจะกลายเป็นประเด็นที่ถกเถียงกันมากที่สุดในช่วงการรับฟังความคิดเห็น
3. ข้อกำหนดด้านเงินทุนเริ่มครอบคลุมความเสี่ยงด้านเครดิตและความล้มเหลวทางเทคนิค
ด้านสินทรัพย์ของ stablecoin เพื่อการชำระเงินเน้นเครื่องมือระยะสั้นที่มีสภาพคล่องสูง แต่ความสูญเสียของผู้ออกยังมาจากระบบขัดข้อง การจัดการ private key การโจมตีทางไซเบอร์ ความล้มเหลวของบริการบุคคลที่สาม และข้อผิดพลาดในการดำเนินงาน เหตุการณ์เหล่านี้อาจนำมาซึ่งค่าชดเชย ต้นทุนการกู้คืน และต้นทุนทางกฎหมาย Fed จึงแบ่งข้อกำหนดด้านเงินทุนในร่างข้อเสนอ §247.15 ออกเป็นความเสี่ยงด้านเครดิตและความเสี่ยงด้านการดำเนินงาน และกำหนดให้ผู้ออกคำนวณตามความถี่ที่แตกต่างกัน
โดยเงินทุนสำหรับความเสี่ยงด้านเครดิตคำนวณเป็นรายวัน ส่วนเงินทุนสำหรับความเสี่ยงด้านการดำเนินงานคำนวณเป็นรายไตรมาส ผู้ออกที่จัดตั้งใหม่ยังต้องปฏิบัติตามขั้นต่ำด้านเงินทุน 5 ล้านดอลลาร์สหรัฐ ซึ่งจำนวนนี้จะปรับตามผลิตภัณฑ์มวลรวมภายในประเทศสหรัฐฯ ตามราคาตลาด หน่วยงานกำกับดูแลสามารถกำหนดให้มีเงินทุนสูงขึ้นได้ตามขนาดธุรกิจและสถานะความเสี่ยง สำหรับบริษัทย่อยของธนาคารที่เพิ่งเริ่มต้น นี่หมายความว่าก่อนที่ผลิตภัณฑ์จะสร้างรายได้ที่มั่นคง พวกเขาต้องเตรียมเงินทุนของตนเองที่สามารถดูดซับต้นทุนจากความล้มเหลวและข้อพิพาทได้
กฎเกณฑ์ด้านเงินทุนจะนำสถาปัตยกรรมทางเทคนิคเข้าสู่การตัดสินใจทางการเงินโดยตรง หากผู้ออกพึ่งพาผู้ให้บริการคลาวด์รายเดียว ผู้รับฝากทรัพย์สินรายเดียว หรือบล็อกเชนจำนวนน้อย ความเสี่ยงด้านความต่อเนื่องของธุรกิจอาจสะท้อนออกมาในการประเมินของหน่วยงานกำกับดูแล ยิ่งออกข้ามเชนมากเท่าไหร่ โหนด สัญญา และห่วงโซ่การกระทบยอดก็จะยิ่งซับซ้อนมากขึ้น ข้อได้เปรียบของผู้ออกที่มาจากธนาคารอยู่ที่การกำกับดูแลความเสี่ยงและฐานเงินทุนที่มีอยู่ แต่ในขณะเดียวกันก็ต้องเผชิญกับต้นทุนการรวมระบบหลักแบบดั้งเดิมเข้ากับโครงสร้างพื้นฐานบล็อกเชน ประสบการณ์ด้านผลิตภัณฑ์ของบริษัทเทคโนโลยีที่ไม่ใช่ธนาคารยังมีคุณค่า แต่หากต้องการเข้าสู่ระบบการออกที่อยู่ภายใต้การกำกับดูแล มักจำเป็นต้องเชื่อมความสามารถนี้เข้ากับกรอบดังกล่าวผ่านความร่วมมือกับธนาคาร การจ้างบริการภายนอก หรือการจัดเตรียมเงินทุน
ร่างกฎระเบียบยังจำกัดชื่อและการตลาดที่ทำให้เข้าใจผิด ผู้ออกต้องไม่สื่อเป็นนัยว่า stablecoin ได้รับการค้ำประกันจากรัฐบาลสหรัฐฯ การประกันเงินฝากของธนาคารกลางสหรัฐ หรือเครดิตสาธารณะอื่นๆ และต้องไม่จ่ายค่าตอบแทนเพียงเพราะผู้ใช้ถือ ใช้ หรือเก็บ stablecoin ไว้ ข้อหลังนี้เชื่อมโยงกับข้อจำกัดของ GENIUS Act ต่อผลตอบแทนของ stablecoin การนำไปใช้กับรางวัลของแพลตฟอร์มซื้อขาย เงินอุดหนุนจากบุคคลที่เกี่ยวข้อง และผลิตภัณฑ์แบบผสมผสาน จะยังคงส่งผลต่อวิธี acqui ลูกค้าของ stablecoin
4. รายงานรายสัปดาห์และรายไตรมาสทำให้หน่วยงานกำกับดูแลมองเห็นกระบวนการดำเนินงาน
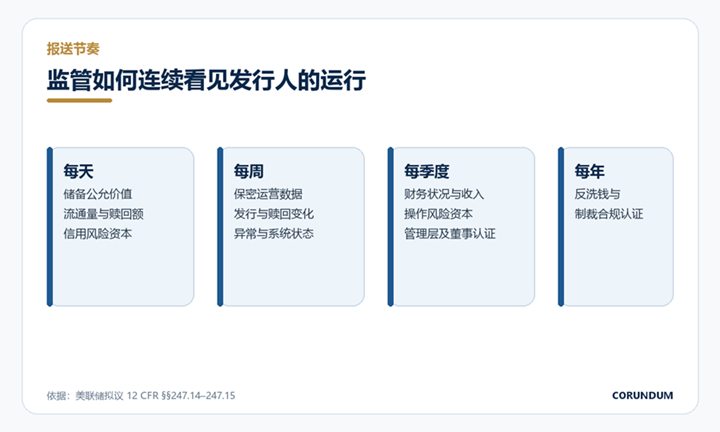
ภาพที่ 3|จังหวะการรายงานต่อหน่วยงานกำกับดูแลและการคำนวณเงินทุนของผู้ออก stablecoin
การกำกับดูแล stablecoin พึ่งพาการเปิดเผยข้อมูลสำรองรายเดือนมาเป็นเวลานาน โดยสาธารณชนมักเห็นเพียงโครงสร้างสินทรัพย์ ณ จุดเวลาหนึ่งเท่านั้น ร่างข้อเสนอ §247.14 ผลักดันการรายงานต่อหน่วยงานกำกับดูแลไปสู่ความถี่ที่สูงขึ้น ผู้ออกต้องส่งข้อมูลการดำเนินงานที่เป็นความลับเป็นรายสัปดาห์ ส่งรายงานฐานะทางการเงินและรายได้เป็นรายไตรมาส พร้อมการรับรองจากประธานเจ้าหน้าที่ฝ่ายการเงินและกรรมการ และการปฏิบัติตามกฎหมายป้องกันการฟอกเงินและมาตรการคว่ำบาตรยังต้องมีการรับรองเป็นรายปี
ความหมายของรายงานรายสัปดาห์คือ หน่วยงานกำกับดูแลสามารถสังเกตปริมาณการออก การไถ่ถอน การเปลี่ยนแปลงของสำรอง และความผิดปกติในการดำเนินงานได้อย่างต่อเนื่อง โดยไม่ต้องรอถึงสิ้นเดือน ข้อมูลทางการเงิน การติดตามบนเชน ระบบลูกค้า และบัญชีรับฝากทรัพย์สินของผู้ออกจำเป็นต้องใช้มาตรฐานข้อมูลที่สอดคล้องกัน หากปริมาณการหมุนเวียนบนเชนไม่สามารถกระทบยอดกับบัญชีหนี้สินภายในได้ทันเวลา ปัญหาจะปรากฏขึ้นอย่างรวดเร็วในรายงานรายสัปดาห์ วิศวกรรมข้อมูลของบริษัท stablecoin จึงกลายเป็นส่วนหนึ่งของโครงสร้างพื้นฐานด้าน compliance
การรายงานความถี่สูงยังเพิ่มความหนาแน่นของความรับผิดชอบต่อคณะกรรมการและฝ่ายบริหาร หลังจากรายงานรายไตรมาสผ่านการรับรองจากฝ่ายบริหาร ความแตกต่างของข้อมูลจะถูกจัดว่าเป็นเพียงปัญหาทางเทคนิคได้ยากขึ้น ผู้ออกต้องระบุชัดเจนว่าระบบใดสร้างมาตรฐานทางกฎหมาย ใครตรวจสอบสำรองและปริมาณการหมุนเวียน ความผิดปกติจะถูกยกระดับอย่างไร และจะจัดการอย่างไรเมื่อข้อมูลจากบุคคลที่สามล่าช้า สำหรับโครงการที่ออกบนหลายเชนพร้อมกัน ทะเบียนการ mint การ burn และการโอนข้ามเชนที่เป็นเอกภาพจะกลายเป็นจุดเริ่มต้นของการตรวจสอบโดยหน่วยงานกำกับดูแล
Barr ยังชี้ให้เห็นว่า เกณฑ์เสนอที่ว่าข้อบกพร่องด้านการป้องกันการฟอกเงินจะกระตุ้นการดำเนินการกำกับดูแลหรือการบังคับใช้กฎหมายบางอย่างก็ต่อเมื่ออยู่ในระดับ "มีนัยสำคัญหรือเป็นระบบ" เท่านั้น อาจ削弱ประสิทธิผลของการกำกับดูแลประจำวัน ข้อโต้แย้งนี้เตือนตลาดว่า กฎเกณฑ์ด้านสำรองและเงินทุนรับผิดชอบความปลอดภัยทางการเงินของ stablecoin ส่วนการระบุตัวตนลูกค้า การติดตาม





