






SEC เปิดทาง “Innovation Exemption” ระยะ 5 ปี ใครได้ตั๋วขึ้นเรือหุ้นสหรัฐแบบโทเคน?


- ประเด็นหลัก: SEC ประกาศ “Innovation Exemption” มีอายุห้าปี เป็นครั้งแรกที่เปิดเส้นทาง合规สำหรับการซื้อขายหุ้นสหรัฐแบบโทเคนบนเชน แต่สิ่งที่ได้รับการยกเว้นคือสถานที่ซื้อขาย ไม่ใช่ตัวโทเคนเอง การได้รับอนุญาตจากผู้ออกและการปฏิบัติตามกฎระเบียบของผู้ถือใบอนุญาตกลายเป็นประตูสำคัญในการเข้ามีส่วนร่วม
- องค์ประกอบสำคัญ:
- คำสั่งยกเว้นออกตามมาตรา 36(a)(1) แห่งพระราชบัญญัติตลาดหลักทรัพย์ มีผลใช้บังคับทันทีจนถึงเดือนกันยายน 2031 เป็นการยกเว้นแบบชั่วคราวที่มีเงื่อนไข สามารถถูกแก้ไขหรือเพิกถอนก่อนกำหนดได้
- ยกเว้นเฉพาะสถานที่ซื้อขาย TSV และผู้ให้บริการสภาพคล่องเท่านั้น ผู้ออกโทเคนยังคงต้องปฏิบัติตามกฎหมายหลักทรัพย์ที่มีอยู่ สถานะของตัวแทนโอนและสำนักหักบัญชีไม่ได้รับการจัดการ
- กำหนดข้อจำกัดที่เข้มงวด: จำกัดเฉพาะ AMM และพับลิกเชน ห้ามการกู้ยืมแบบมีเลเวอเรจ คู่ซื้อขายจำกัดเฉพาะสินทรัพย์สามประเภท เช่น สเตเบิลคอยน์ที่合规 และกำหนดเพดานสัดส่วนของสินทรัพย์อ้างอิงและปริมาณการซื้อขาย
- ผู้ออกมีสิทธิ์คัดค้านภายใน 30 วันต่อหุ้นสหรัฐแบบโทเคนที่ออกโดยบุคคลที่สาม ผลักดันให้อุตสาหกรรมเปลี่ยนจากรูปแบบ “การห่อหุ้มโดยบุคคลที่สาม” ไปสู่รูปแบบ “การได้รับอนุญาตจากผู้ออก”
- ผู้ได้รับประโยชน์สูงสุดคือ Securitize, Ondo และผู้ประกอบการโทเคนที่มีใบอนุญาตอื่นๆ รวมถึงสเตเบิลคอยน์และชั้นโครงสร้างพื้นฐานอย่าง Uniswap
- รูปแบบ “Tracking Certificate” นอกชายฝั่งได้รับผลกระทบมากที่สุด โครงสร้างหนี้ SPV ของ Robinhood และ Kraken จำเป็นต้องทำใหม่โดยพื้นฐานจึงจะเข้าสู่กรอบนี้ได้
原创 | Odaily 星球日报(@OdailyChina)
作者|jk
เมื่อวันที่ 17 กันยายน คณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) ได้ประกาศ "ข้อยกเว้นนวัตกรรม" (Innovation Exemption) ที่ตลาดรอคอยมานาน เป็นครั้งแรกในระดับรัฐบาลกลางที่เปิดเส้นทาง合规สำหรับการซื้อขายหุ้นสหรัฐฯ แบบโทเคนบนเชน หลังจากกระแส Robinhood Chain ผ่านไป ข้อยกเว้นที่มาช้านี้ได้มอบกรอบการ合规สำหรับการแปลงหุ้นเป็นโทเคน
ในวันที่ประกาศข่าว Securitize (SECZ), Ondo, Uniswap และสินทรัพย์ที่เกี่ยวข้องต่างปรับตัวขึ้นทันที แต่เมื่ออ่านเงื่อนไขอย่างละเอียดจะพบว่า ข้อยกเว้นนี้ไม่ใช่ "การเปิดเสรีหุ้นโทเคนทั้งหมด" มันเป็นประโยชน์กับใครกันแน่? และกันใครไว้นอกประตู? Odaily 星球日报 จะพาผู้อ่านไปหาคำตอบ
一、ข้อยกเว้นนวัตกรรมของ SEC คืออะไร?
เอกสารฉบับนี้มีชื่อเต็มว่า 《คำสั่งข้อยกเว้นชั่วคราวแบบมีเงื่อนไขเกี่ยวกับสถานที่ซื้อขายด้วยบัญชีแยกประเภทแบบกระจายศูนย์สำหรับหุ้น NMS แบบโทเคนและผู้ให้สภาพคล่อง》 SEC ออกคำสั่งนี้ตามอำนาจยกเว้นภายใต้มาตรา 36(a)(1) ของพระราชบัญญัติการซื้อขายหลักทรัพย์ มีผลบังคับใช้ทันที มีอายุห้าปี ถึงวันที่ 17 กันยายน 2031 และเปิดรับความคิดเห็นจากสาธารณะในเวลาเดียวกัน
ต้องอธิบายให้ชัดเจนก่อนว่า นี่คือคำสั่งยกเว้น ไม่ใช่กฎขั้นสุดท้ายที่ผ่านกระบวนการ "แจ้ง—รับฟังความคิดเห็น" อย่างสมบูรณ์ SEC สามารถแก้ไขล่วงหน้าได้ และคณะกรรมการชุด futuro อาจล้มล้างได้เช่นกัน ประธาน SEC Paul Atkins เองก็เน้นว่า หลังข้อยกเว้นต้องมีการออกกฎที่ยั่งยืนกว่าตามมา หากในอนาคตพรรคเดโมแครตขึ้นสู่อำนาจและเสนอชื่อประธานที่ต่อต้านคริปโตเหมือน Gary Gensler อีกครั้ง ข้อยกเว้นนี้อาจถูกล้มล้างได้ทุกเมื่อ
เนื้อหาหลักของข้อยกเว้นมีสองข้อ:
- ข้อแรก针对 "สถานที่ซื้อขายหลักทรัพย์แบบโทเคน" (Tokenized Securities Venue หรือ TSV) นิติบุคคลสหรัฐฯ ที่ดำเนินการพูลสภาพคล่องแบบ AMM แบบมีใบอนุญาตบนพับลิกเชน ซื้อขายหุ้นสหรัฐฯ แบบโทเคนที่ผ่านการรับรอง จะไม่ถูก认定为 "ตลาดหลักทรัพย์" จึงไม่ต้องจดทะเบียนเป็นตลาดหลักทรัพย์แห่งชาติหรือ ATS
- ข้อสอง针对ผู้ให้สภาพคล่อง (Covered Firm) สถาบันที่ใช้เงินทุนของตนเองให้สภาพคล่องแก่หุ้นโทเคนในพูลของ TSV จะไม่ถูก认定为 "ผู้ค้าหลักทรัพย์" จึงไม่ต้องจดทะเบียนเป็นนายหน้าค้าหลักทรัพย์
เพื่อเป็นการแลกเปลี่ยน SEC ได้ตั้งเงื่อนไขหลายประการ:
- โทเคนต้องมีสิทธิผู้ถือหุ้นเหมือนหุ้นสามัญ รวมถึงเงินปันผล สิทธิออกเสียง และสิทธิในทรัพย์สินส่วนที่เหลือจากการชำระบัญชี
- จำนวนหุ้นที่สถานที่ซื้อขายสามารถจดทะเบียนได้มีเพดาน: หุ้น Tier 1 (หุ้นใน S&P 500, Russell 1000 เป็นต้น) ไม่เกิน 75 ตัว หุ้น Tier 2 ไม่เกิน 250 ตัว
- สัดส่วนปริมาณซื้อขายบนเชนของหุ้นแต่ละตัวมีเพดาน: Tier 1 อยู่ที่ 0.25% Tier 2 อยู่ที่ 2.5%
- สำหรับหุ้นที่บุคคลที่สามแปลงเป็นโทเคนโดยไม่ได้รับอนุญาต บริษัทจดทะเบียนมีสิทธิคัดค้านภายใน 30 วัน สามารถไม่อนุญาตให้ออกได้
คำกล่าวของกรรมการ Hester Peirce สรุปจุดยืนของคำสั่งนี้ได้ว่า: มันไม่เกี่ยวข้องกับ DeFi มันจัดการกับรูปแบบการซื้อขายบนเชนที่เฉพาะเจาะจงและถูกควบคุม ไม่ใช่การผ่อนคลาย DeFi โดยรวม เจ้าหน้าที่หน่วยงานคริปโตของ SEC คาดว่า TSV ชุดแรกอาจปรากฏในไตรมาสที่สี่ของปีนี้
二、เจ็ดรายละเอียดที่容易被มองข้าม
รายงานส่วนใหญ่聚焦ที่คำสำคัญ "ห้าปี" "AMM แบบมีใบอนุญาต" "สิทธิผู้ถือหุ้น" "การคัดค้านของผู้ออก" แต่สิ่งที่ตัดสินว่าใครจะเข้าได้จริงมักเป็นเงื่อนไขที่ดูไม่เด่นเหล่านี้
1. สิ่งที่ได้รับยกเว้นคือสถานที่ซื้อขาย ไม่ใช่โทเคน
対象ที่ได้รับยกเว้นมีเพียง TSV และผู้ให้สภาพคล่อง ฝ่ายที่ออกหุ้นโทเคนเองไม่ได้รับข้อยกเว้นใดๆ ฝ่ายแปลงโทเคนยังต้องปฏิบัติตาม 《คำแถลงของเจ้าหน้าที่เกี่ยวกับหลักทรัพย์แบบโทเคน》 ที่ SEC เผยแพร่ในเดือนมกราคมปีนี้ และกฎการออกหลักทรัพย์ภายใต้พระราชบัญญัติหลักทรัพย์ ข้อเสนอและการขายทั้งหมดยังต้องจดทะเบียนหรือได้รับข้อยกเว้น
คำสั่งยกเว้นยังไม่ได้จัดการสถานะของตัวแทนโอนกรรมสิทธิ์และสำนักหักบัญชี ดังนั้นคำสั่งนี้ลดกำแพงของ "การซื้อขาย" แต่กำแพงของ "การแปลงโทเคน" ไม่ได้ลดลงเลย บริษัทที่ได้รับใบอนุญาตครบในขั้นตอนนี้ย่อมกลายเป็นผู้จัดหาให้ TSV ทั้งหมด พูดอีกอย่างคือ ต้องได้รับใบอนุญาตทั้งหมดก่อน จึงจะทำธุรกิจหุ้นโทเคนได้
2. "สิทธิคัดค้านของผู้ออก" ใช้เฉพาะกับโทเคนของบุคคลที่สาม
กระบวนการคัดค้าน 30 วันใช้เฉพาะกับหุ้นที่บุคคลที่สามที่ไม่เกี่ยวข้องแปลงเป็นโทเคน: TSV ต้องแจ้งผู้ออกเป็นลายลักษณ์อักษรล่วงหน้าอย่างน้อย 30 วันก่อนเปิดตัว หากผู้ออกคัดค้านเป็นลายลักษณ์อักษรภายในกำหนด จะไม่สามารถเปิดตัวได้ ตามที่ CoinDesk อ้างคำกล่าวของเจ้าหน้าที่ SEC การคัดค้าน "ง่ายพอที่จะพูดแค่คำว่าคัดค้าน" ก็เพียงพอ หุ้นที่ผู้ออกเองหรือได้รับมอบหมายให้แปลงเป็นโทเคนจะไม่ผ่านกระบวนการนี้
นั่นหมายความว่า กลยุทธ์ "เปิดตัวก่อน มีปัญหาค่อยเจอกันในศาล" ใช้ไม่ได้แล้ว กรณีข้อพิพาทหุ้นที่เกี่ยวข้องกับ AMD ก่อนหน้านี้ ฐานทางกฎหมายในตอนนี้สนับสนุนผู้ออก
3. ใช้ได้เฉพาะ AMM และเฉพาะบนเชนสาธารณะแบบไร้许可
กลไกการซื้อขายจำกัดอยู่ที่พูลสภาพคล่องแบบ AMM สถานที่สามารถให้บริการ询价 (RFQ) และความตั้งใจซื้อขายแบบไม่確定อื่นๆ แต่สมุดคำสั่งราคาจำกัดแบบรวมศูนย์บนเชน (CLOB) แบบอิสระดูเหมือนจะไม่อยู่ในขอบเขต สัญญาอัจฉริยะยังต้องเปิดเผย ตรวจสอบได้ และปรับใช้บนบัญชีแยกประเภทแบบกระจายศูนย์ที่เปิดเผยและไร้许可
"การอนุญาต" ปรากฏเฉพาะในระดับการเข้าถึงของพูล: ผ่านไวท์ลิสต์บนเชนจำกัดว่าใครสามารถซื้อขายได้ เชนพื้นฐานต้องเป็นพับลิกเชน นั่นหมายความว่า CLOB 交易所ที่มีอยู่เช่น Coinbase, Bullish ไม่สามารถใช้ข้อยกเว้นได้โดยตรง แนวทางพริเวตเชนและคอนซอร์เทียมเชนก็ถูกตัดออก
4. คู่ซื้อขายมีข้อจำกัดเข้มงวด จับคู่กับ BTC ไม่ได้
หุ้นโทเคนสามารถจับคู่ได้เพียงสามประเภทเท่านั้น: หุ้นโทเคนอีกตัวหนึ่ง; สินทรัพย์คริปโตที่ไม่ใช่หลักทรัพย์เช่นสเตเบิลคอยน์เพื่อการชำระเงินที่ออกตาม GENIUS Act; กองทุนตลาดเงินแบบโทเคน TSV ไม่สามารถจดทะเบียนคู่ซื้อขายคริปโตบริสุทธิ์เช่น "AAPL/BTC" ได้ ข้อนี้ทำให้สเตเบิลคอยน์ที่合规กลายเป็น "สกุลเงินชำระบัญชีตามกฎหมาย" ภายใต้กรอบข้อยกเว้นโดยตรง
5. ห้ามใช้เลเวอเรจ ห้ามกู้ยืมและ re-staking
ภายใน TSV ห้ามจัดหาเงินทุน ซื้อขายมาร์จิน ห้ามกู้ยืมหรือ re-stake สินทรัพย์ในพูล ปัจจุบันหุ้นโทเคนที่ Coinbase ออกบน Base สามารถเข้าสู่ Aave, Morpho เพื่อใช้เป็นหลักประกัน แต่ภายในกรอบ TSV ความสามารถในการ composability เช่นนี้ไม่合规 เรื่องเล่า DeFi ของหุ้นบนเชนจะลดทอนลงอย่างมาก
6. เพดานปริมาณซื้อขายคำนวณรวมตามบริษัทที่เกี่ยวข้อง เกินเพดานต้องหยุดซื้อขายสามเดือน
เพดานจำนวน标的และเพดานสัดส่วนปริมาณซื้อขายคำนวณรวมตาม TSV ที่เกี่ยวข้อง ไม่สามารถเลี่ยงได้ด้วยการแยกสถานที่หลายแห่ง ตัวหารของสัดส่วนปริมาณซื้อขายคือจำนวนหุ้นซื้อขายเฉลี่ยต่อวันของเดือนก่อนที่รายงานผ่าน SIP การเกินเพดานครั้งแรกไม่ต้องดำเนินการใดๆ หลังจากนั้นทุกครั้งที่เกินเพดาน หุ้นนั้นต้องหยุดซื้อขายสามเดือน
แปลงให้เข้าใจง่าย: ปริมาณซื้อขายของ TSV หนึ่งแห่งบนหุ้น Tier 1 อย่าง Apple สามารถคิดเป็นได้สูงสุดเพียงหนึ่งในสี่ร้อยของตลาดทั้งหมด
นอกจากนี้ยังมีอีกหลายข้อที่น่าสนใจ:
- สถานที่สามารถทำได้เฉพาะการซื้อขายตลาดรอง ไม่สามารถออกหลักทรัพย์ตลาดแรกบน TSV ได้
- ฝ่ายแปลงโทเคนบุคคลที่สามต้องแจกจ่ายเอกสารตัวแทนและสื่อสารของผู้ออกให้ผู้ถือฟรี
- ข้อมูลการซื้อขายต้องเปิดเผยฟรีภายใน 10 นาที
- ผู้ให้สภาพคล่องต้องไม่ถือครองหรือดูแลทรัพย์สินของลูกค้า
- TSV ต้องเป็นนิติบุคคลสหรัฐฯ และปฏิบัติตามข้อกำหนดการคว่ำบาตร OFAC
三、ใครได้ประโยชน์ ใครถูกกระทบมากที่สุด?
เมื่อเทียบผลิตภัณฑ์ที่มีอยู่ของแต่ละบริษัทกับเงื่อนไขทีละข้อ สามารถแบ่งได้大致เป็นสามประเภท ข้อสรุปรวมคือ: ปัจจุบันไม่มีผลิตภัณฑ์ที่มีอยู่ของใครที่สามารถเข้าสู่กรอบข้อยกเว้นได้ตามเดิม ความแตกต่างอยู่เพียงว่า****ห่างจากมาตรฐานแค่ไหน ค่าใช้จ่ายในการปรับปรุงสูงเท่าไร
ประเภทแรก: ผู้ได้ประโยชน์สูงสุดคือฝ่ายแปลงโทเคนที่มีใบอนุญาตและโครงสร้างพื้นฐานชั้นล่าง
ผู้ได้ประโยชน์สูงสุดคือบริษัทที่มีใบอนุญาตตัวแทนโอนกรรมสิทธิ์และนายหน้า/ATS และใช้รูปแบบการอนุญาตของผู้ออกหรือสิทธิในทรัพย์สินแบบ托管
Securitize เป็นผู้ได้ประโยชน์ที่典型ที่สุด: มีนิติบุคคลที่จดทะเบียนกับ SEC ในด้านตัวแทนโอนกรรมสิทธิ์ นายหน้า ATS ที่ปรึกษาการลงทุน และผู้จัดการกองทุน เข้าจดทะเบียนในNYSEผ่าน SPAC แล้ว ในไตรมาสที่สองของปีนี้ ตัวแทนโอนกรรมสิทธิ์ที่ใหญ่ที่สุดในโลก Computershare และอันดับสาม Continental Stock Transfer ต่างเลือกความร่วมมือกับ Securitize เพื่อผลักดันหุ้นโทเคนที่ได้รับอนุญาตจากผู้ออกของบริษัทจดทะเบียน หุ้นโทเคนยังคงเชื่อมโยงกับทะเบียนผู้ถือหุ้นอย่างเป็นทางการของผู้ออก ยังตอบสนองข้อกำหนด "สิทธิเดียวกัน" และไม่ได้รับผลกระทบจากกระบวนการคัดค้าน ยังเป็นพันธมิตรชุดแรกของพูลแบบมีใบอนุญาต Uniswap v4 อีกด้วย ในหลายวันซื้อขายหลังการประกาศคำสั่งยกเว้น ราคาหุ้น SECZ ปรับตัวขึ้นอย่างมาก โบรกเกอร์หลายแห่งปรับเพิ่มราคาเป้าหมาย
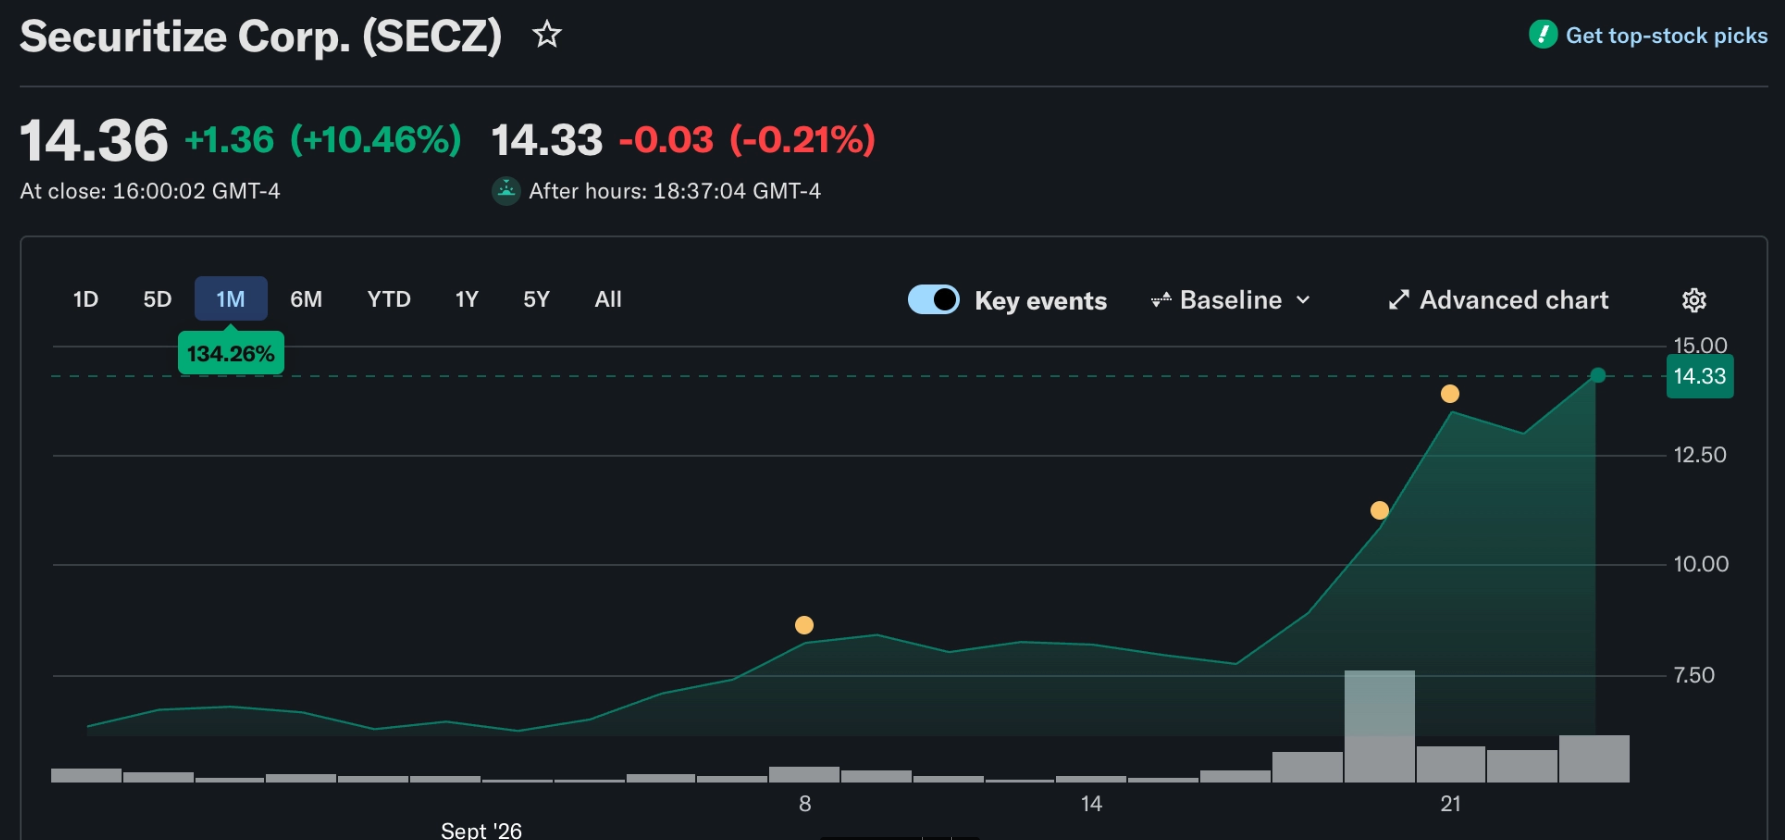
ราคาหุ้น SECZ ในหนึ่งสัปดาห์ปรับขึ้นเกือบเท่าตัว ที่มา: Yahoo
สายธุรกิจสหรัฐฯ ของ Ondo ก็合规มากเช่นกัน หลังเข้าซื้อ Oasis Pro เมื่อปีที่แล้ว Ondo ได้ใบอนุญาตนายหน้า ATS และตัวแทนโอนกรรมสิทธิ์ ในเดือนกรกฎาคมปีนี้ได้รับอนุญาตจาก FINRA สามารถให้บริการหุ้น NMS แบบโทเคนแก่สถาบันและนักลงทุนรายย่อยสหรัฐฯ ได้ หลักทรัพย์แบบโทเคนที่ออกบน Ethereum ในรูปแบบ托管 หุ้นพื้นฐานไม่离开ห่วงโซ่การ托管ที่อยู่ภายใต้การกำกับของสหรัฐฯ ผู้ถือสามารถออกเสียงผ่าน Broadridge ในเดือนกันยายนยังกลายเป็นสมาชิกแพลตฟอร์มโทเคนรายแรกของ DTCC Fund/SERV จุดอ่อนของ Ondo คือโทเคนกว่า 440 ตัวภายใต้บริษัทเกินเพดานจำนวน标的อย่างมาก และส่วนใหญ่ไม่ได้รับอนุญาตจากผู้ออก ต้องคัดเลือก标的อย่างพิถีพิถัน และต้องเผชิญความเสี่ยงจากการคัดค้าน
การรวมตัวของ Superstate กับ Galaxy เป็นอีกตัวอย่างหนึ่ง เมื่อเดือนกันยายนปีที่แล้ว GLXY ขึ้นเชนบน Solana ในรูปแบบหุ้นสามัญประเภท A ที่จดทะเบียนกับ SEC โดยตรง การโอนอัปเดตทะเบียนผู้ถือหุ้นอย่างเป็นทางการแบบเรียลไทม์ Superstate ยังมีส่วนร่วมออกแบบมาตรฐานพูลแบบมีใบอนุญาตของ Uniswap
ผู้ได้ประโยชน์รายอื่นยังมีชั้นโครงสร้างพื้นฐานที่ "ขายพลั่ว":
- สเตเบิลคอยน์: สเตเบิลคอยน์เพื่อการชำระเงินถูกระบุอย่างชัดเจนว่าเป็นคู่ซื้อขายที่ผ่านการรับรอง USDC อยู่ในตำแหน่งที่ได้เปรียบด้วยสถานะ合规ภายใต้ GENIUS Act และเชน Arc ที่ Circle เพิ่งเปิดตัว แต่จะเผชิญการแข่งขันจากกองทุนตลาดเงินแบบโทเคนและสเตเบิลคอยน์合规อื่นๆ
- Uniswap: v4 Permissioned Pools ที่เปิดตัวในเดือนกรกฎาคมปีนี้ตรวจสอบไวท์ลิสต์ในระดับโปรโตคอล เป็นชั้นเทคโนโลยีที่พร้อมใช้ที่สุดสำหรับ TSV แต่ Uniswap Labs เองไม่ใช่ TSV ยังต้องมีนิติบุคคลสหรัฐฯ รับผิดชอบพูล
- พับลิกเชน: ข้อกำหนด "บัญชีแยกประเภทสาธารณะแบบไร้许可" เป็นประโยชน์กับ Ethereum และ L2 (Base, Arbitrum) และ Solana
ประเภทที่สอง: ที่符合บางส่วน
โครงสร้างผลิตภัณฑ์ของบริษัทในกลุ่มนี้โดยพื้นฐานสอดคล้อง ชั้นล่างเป็นหุ้นจริงที่托管แบบ 1:1 ทั้งหมด แต่การส่งต่อสิทธิออกเสียง การเปิดให้ผู้ใช้สหรัฐฯ หรือรูปแบบสถานที่ซื้อขายยังต้องปรับปรุงเพิ่มเติม
Coinbase เปิดตัวหุ้น





