






ขออนุมัติก่อนการประกาศตัวเลขการจ้างงาน วอลเลอร์ (Waller) กล่าวส่งสัญญาณเปลี่ยนเป็นสายพิราบ (Dovish) หุ้นเทคโนโลยีเติบโตอย่างเทสลา SpaceX ออราเคิลปรับตัวสูงขึ้นอย่างมาก สัปดาห์หน้า CPI เป็นตัวแปรสำคัญ


- มุมมองหลัก: เจ้าหน้าที่เฟดอย่างวอลเลอร์ส่งสัญญาณเปลี่ยนเป็นสายพิราบ ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ปรับตัวลง นำไปสู่การฟื้นตัวของความรู้สึกในฝั่งการประเมินมูลค่าของตลาดหุ้นสหรัฐฯ และตลาดคริปโต แต่แรงกดดันด้านเงินเฟ้อยังไม่หมดไป ข้อมูล CPI เดือนสิงหาคมในสัปดาห์หน้าจะเป็นตัวกำหนดความยั่งยืนของการฟื้นตัวรอบนี้
- ปัจจัยสำคัญ:
- หลังการกล่าวสุนทรพจน์ของวอลเลอร์ ความน่าจะเป็นที่ตลาดคาดการณ์ว่าเฟดจะปรับขึ้นดอกเบี้ยในระยะสั้นลดลงอย่างมากจาก 63.2% เหลือ 50.4% อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปรับตัวลงประมาณ 5 จุดพื้นฐานสู่ระดับประมาณ 4.75%
- ตลาดมีการแบ่งโครงสร้าง: หุ้นเติบโตระยะยาวอย่างเทสลาและเมตาเป็นผู้นำปรับตัวขึ้น บิตคอยน์ทะลุระดับ 80,000 ดอลลาร์สหรัฐฯ แต่บรอดคอม (Broadcom) ร่วงลงถึง 6% เนื่องจากแนวโน้มไตรมาสที่ 4 ต่ำกว่าคาด โดยหุ้นในกลุ่มฮาร์ดแวร์ AI โดยรวม outperformance ต่ำกว่าตลาดหลัก
- Snowflake ปรับตัวขึ้นมากกว่า 20% ท่ามกลางตลาดที่อ่อนแอ เนื่องจากผลประกอบการดีเกินคาดซึ่งขับเคลื่อนด้วยอัตราการใช้งานผลิตภัณฑ์ AI ที่เพิ่มขึ้น แสดงให้เห็นว่าเรื่องราวของอุตสาหกรรม AI เข้าสู่ช่วงการพิสูจน์ผลประกอบการแล้ว และความอ่อนไหวของการประเมินมูลค่าต่ออัตราดอกเบี้ยลดลง
- การขาดดุลการค้าของสหรัฐฯ ในเดือนกรกฎาคมที่ขยายตัวแสดงให้เห็นว่าความแข็งแกร่งของอุปสงค์ในประเทศเกินคาด ประกอบกับการที่ความขัดแย้งระหว่างสหรัฐฯ และอิหร่านทวีความรุนแรงขึ้นผลักดันราคาน้ำมันให้สูงขึ้น เป็นพื้นฐานที่ทำให้ CPI เดือนสิงหาคมมีแนวโน้มดีดตัวขึ้นในเชิงส่วนเพิ่ม
- บทความกำหนดสถานการณ์ CPI ไว้สามเส้นทาง: หากสูงกว่าคาดจะ引发ความเสี่ยงในการปรับฐาน หากเป็นไปตามคาดมีแนวโน้มที่จะแกว่งตัวต่อไป และหากต่ำกว่าคาดอย่างชัดเจนเท่านั้นที่จะให้การสนับสนุนพื้นฐานเชิงปัจจัยพื้นฐานแก่การฟื้นตัวของตลาดได้
ตลาดหุ้นสหรัฐฯ คืนวานนี้ "รื่นเริง" หลังจากที่วันก่อนหน้านี้ข้อมูล "Non-farm Payrolls ขนาดเล็ก" ส่งสัญญาณเชิงบวกต่อตลาด คำแถลงของวอลเลอร์ (Waller) สมาชิกคณะกรรมการธนาคารกลางสหรัฐฯ (Fed) เมื่อคืนนี้ก็ส่งสัญญาณเชิงผ่อนคลาย (Dovish) อีกครั้ง ทำให้เงื่อนไขการtriggerการขึ้นดอกเบี้ยช้าลง ดัชนีหลักทั้งสามปรับตัวสูงขึ้นพร้อมกัน ทองคำ เงิน และบิตคอยน์ ซึ่งเป็นสินทรัพย์ปลอดภัยและสินทรัพย์ทางเลือก ต่างปรับตัวสูงขึ้นพร้อมกัน หุ้นกลุ่มเทคโนโลยีเติบโตสูงปรับตัวโดดเด่นเป็นพิเศษ ขณะที่ห่วงโซ่อุตสาหกรรมฮาร์ดแวร์ AI กลับวิ่งตามหลังตลาดอย่างชัดเจน เมื่อมองภายนอก นี่คือการปรับตัวขึ้นของสินทรัพย์ทุกประเภทพร้อมกัน (Risk-On) แต่เมื่อแยกแยะตรรกะเบื้องหลังแล้ว จะพบว่าโดยแท้จริงแล้ว เป็นการซ่อมแซมความเชื่อมั่นทางเศรษฐกิจมหภาค (Macro Sentiment Repair) ฝั่ง Valuation ที่เกิดจากท่าทีของเจ้าหน้าที่ Fed ที่เปลี่ยนเป็นผ่อนคลายมากขึ้นเล็กน้อย (Marginal Dovish) และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่ลดลง มิใช่การปรับปรุงพื้นฐาน (Fundamental) หรือแนวโน้มอุตสาหกรรมอย่างมีนัยสำคัญ ยิ่งใกล้การประชุม FOMC มากขึ้น ข้อมูลการค้าและสถานการณ์ภูมิรัฐศาสตร์บ่งชี้ว่าแรงกดดันด้านเงินเฟ้อยังไม่จางหายไปจริง ๆ ข้อมูลดัชนีราคาผู้บริโภค (CPI) เดือนสิงหาคมที่จะประกาศในสัปดาห์หน้า อาจเป็นตัวแปรสำคัญในการทดสอบว่าการซ่อมแซมครั้งนี้จะดำเนินต่อไปได้หรือไม่
หนึ่ง สรุปตลาด: ความแตกต่างเชิงโครงสร้างภายใต้ภาพรวมการปรับตัวขึ้น
ณ สิ้นสุดการซื้อขายตลาดหุ้นสหรัฐฯ วันที่ 3 กันยายน ดาวโจนส์ปรับตัวขึ้นประมาณ 580 จุด หรือ +1.08% ปิดที่ 53,656 จุด ดัชนี Nasdaq Composite ปรับตัวขึ้นประมาณ 1.2% ปิดใกล้ระดับ 26,572 จุด ดัชนี S&P 500 ปรับตัวขึ้นประมาณ 1.04% ปิดที่ 7,743 จุด ดัชนี Nasdaq 100 ปรับตัวขึ้นพร้อมกันมากกว่า 1% ในระดับรายบริษัทมีความแตกต่างเชิงโครงสร้างอย่างชัดเจน: ประการแรก ยักษ์ใหญ่เทคโนโลยีดั้งเดิมและหุ้นเติบโตที่เกี่ยวข้องนำตลาด โดยหุ้นเทสลา (Tesla) และหุ้นแนวคิด SpaceX ปิดปรับตัวขึ้นประมาณ 6% ขณะที่ Oracle, Dell Technologies และ Meta ปิดบวกกว่า 4% และ Microsoft ปิดบวกกว่า 3%; ประการที่สอง ห่วงโซ่อุตสาหกรรมฮาร์ดแวร์ AI อ่อนตัวลงพร้อมกัน ดัชนี Philadelphia Semiconductor Index ทรงตัว ขณะที่ Broadcom ปิดร่วงหนัก 6% กลุ่มหน่วยความจำและกลุ่มออปติคอลคอมมูนิเคชันก็วิ่งตามหลังตลาดเช่นกัน; ประการที่สาม กลุ่มซอฟต์แวร์มีการแบ่งขั้ว Snowflake ปรับตัวขึ้นแรงกว่า 20% หลังผลประกอบการดีเกินคาด (ผู้บริหารให้เหตุผลว่าการเติบโตมาจากอัตราการใช้ผลิตภัณฑ์ AI ที่เพิ่มขึ้น) ซึ่งเป็นตัวแทนของการปรับตัวขึ้นที่ขับเคลื่อนด้วยปัจจัยพื้นฐานไม่กี่รายการ
ในด้านการเคลื่อนไหวของสินทรัพย์ ทองคำและเงินปรับตัวขึ้นพร้อมกันประมาณ 3% บิตคอยน์ทะลุระดับ 80,000 ดอลลาร์ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีลดลงประมาณ 5 จุดพื้นฐานมาอยู่ที่ประมาณ 4.75% และดัชนีดอลลาร์อ่อนค่าลง การปรับปรุงความเสี่ยง (Risk Appetite) ยังส่งผ่านไปยังตัวชี้วัดนำของตลาดเอเชียแปซิฟิกด้วย เช่น ฟิวเจอร์สตลาดฮ่องกงช่วงกลางคืนปรับตัวขึ้นเกือบ 1% และดัชนีฟิวเจอร์ส FTSE China A50 ปรับตัวขึ้นประมาณ 0.3%
สอง ทำความเข้าใจท่าทีของวอลเลอร์: ชะลอการขึ้นดอกเบี้ยแต่ความกังวลเงินเฟ้อยังไม่คลี่คลาย
ตัวกระตุ้นโดยตรงของตลาดรอบนี้คือคำแถลงต่อสาธารณะล่าสุดของวอลเลอร์ (Waller) สมาชิกคณะกรรมการ Fed เมื่อคืนนี้: เว้นแต่ข้อมูลเงินเฟ้อที่จะประกาศในเร็ว ๆ นี้จะมีความผิดปกติ เขามีแนวโน้มจะสนับสนุนให้คงอัตราดอกเบี้ยไว้เท่าเดิม ท่าทีนี้สะท้อนอย่างรวดเร็วในการกำหนดราคาฟิวเจอร์สอัตราดอกเบี้ย โดยจากเครื่องมือ FedWatch ของ CME หลังคำพูดของวอลเลอร์ เทรดเดอร์ได้ปรับลดความน่าจะเป็นในการเดิมพันว่า Fed จะขึ้นดอกเบี้ยภายในไม่กี่สัปดาห์ข้างหน้าลงอย่างมากจาก 63.2% ในวันก่อนหน้ามาอยู่ที่ 50.4% ซึ่งลดลงมากกว่า 12 จุดเปอร์เซ็นต์
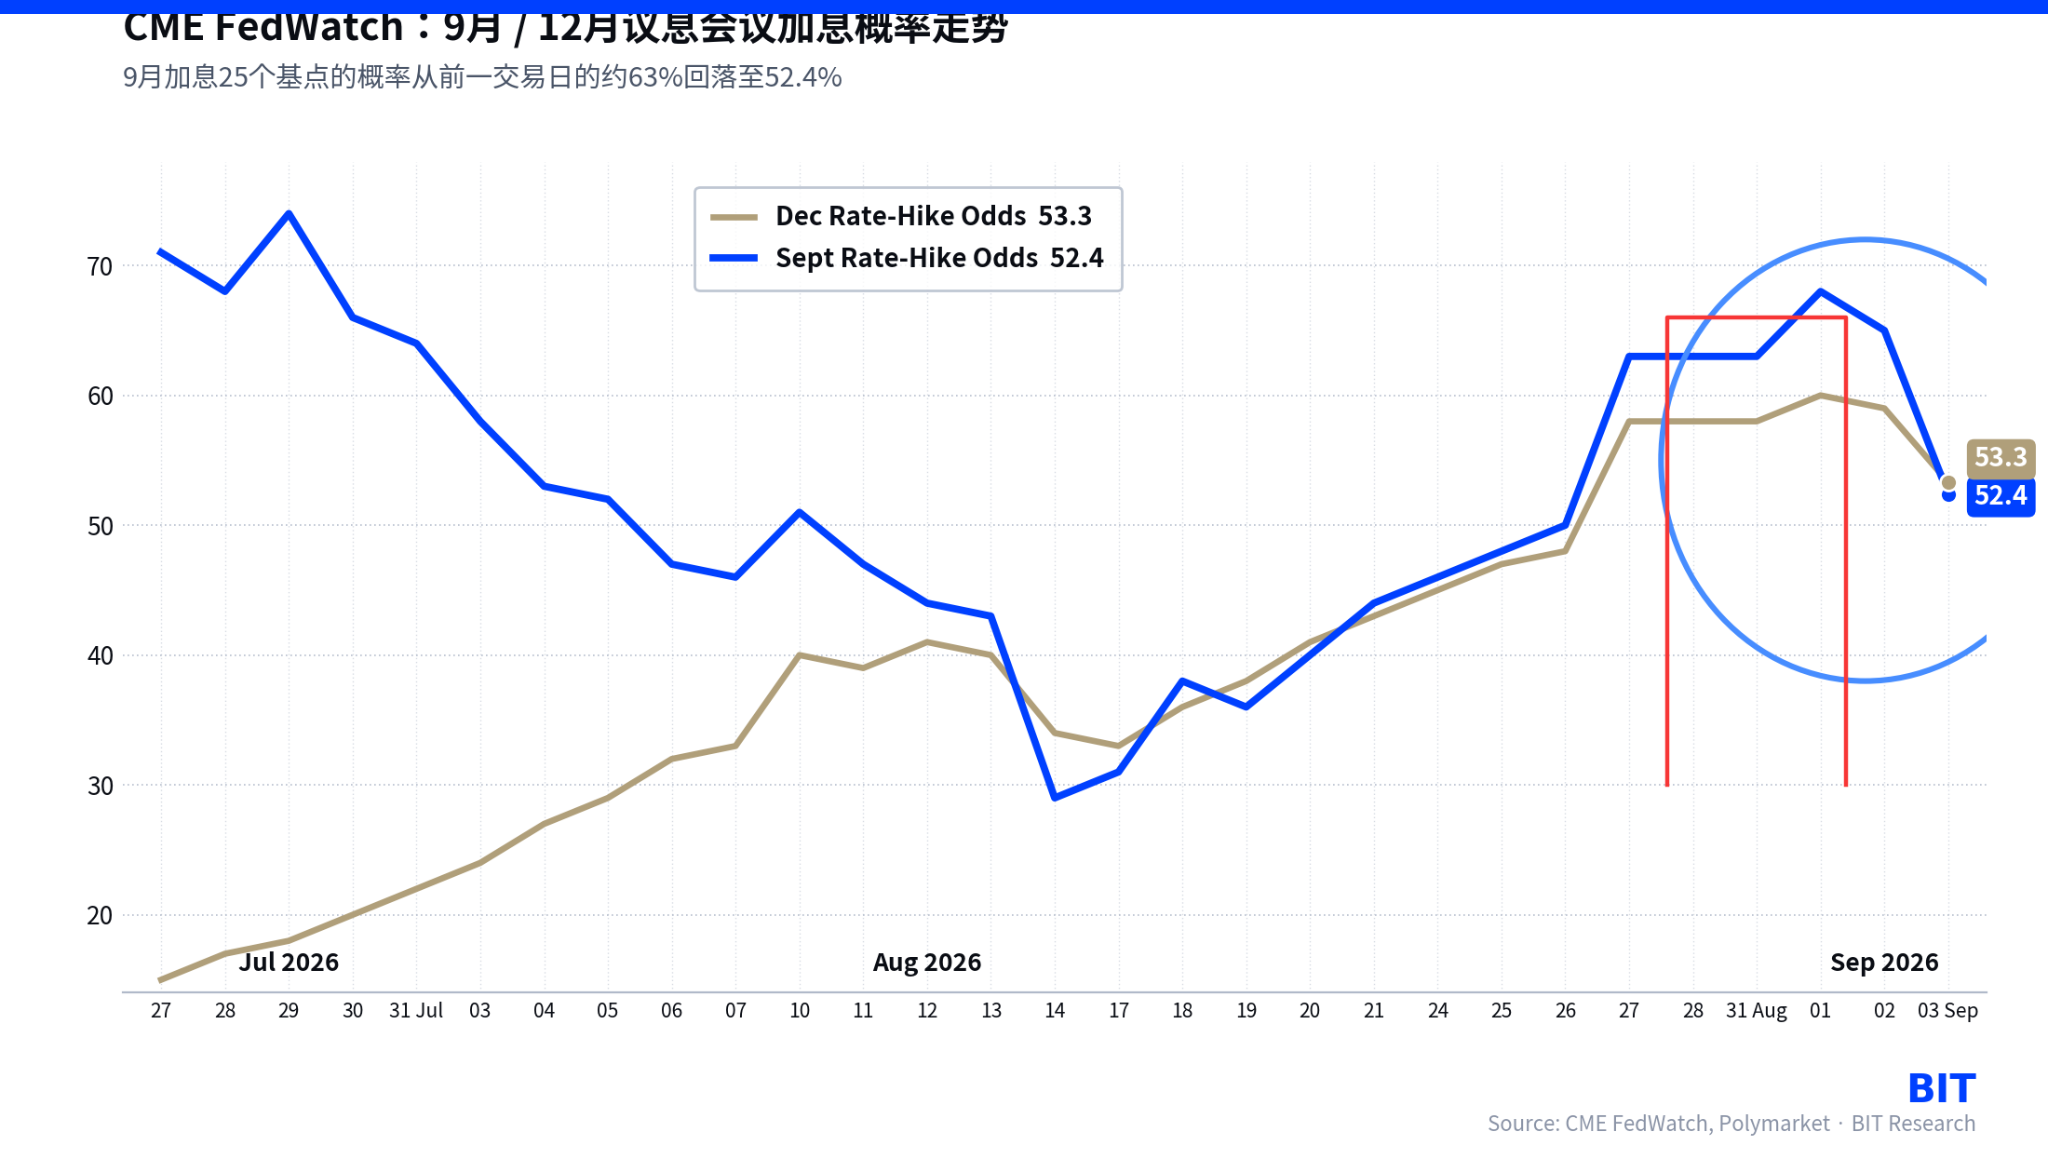
ควรชี้ให้เห็นว่า นี่ไม่ใช่สัญญาณผ่อนคลายแบบไม่มีเงื่อนไข แต่ใกล้เคียงกับสถานะกึ่งกลางของ "ชะลอการขึ้นดอกเบี้ย แต่ความกังวลยังไม่คลี่คลาย" ก่อนหน้านี้ ตลาดมีความกังวลเพิ่มขึ้นเรื่อย ๆ เกี่ยวกับการขึ้นดอกเบี้ยในเดือนกันยายน ตรรกะหลักคือจังหวะการชะลอตัวของเงินเฟ้ออาจถูกขัดจังหวะ — หากดัชนี CPI ประจำเดือนสิงหาคมแสดงสัญญาณการฟื้นตัวเล็กน้อย แม้จะไม่ได้สูงเกินคาดมาก ก็เพียงพอที่จะทำให้สมดุลของนโยบายโน้มเอียงไปทางการคุมเข้มอีกครั้ง คำแถลงของวอลเลอร์ในครั้งนี้ อันที่จริงแล้ว เป็นการผ่อนคลายเล็กน้อยบนพื้นฐานของความกังวดังกล่าว โดยเขาระบุอย่างชัดเจนว่าจะเชื่อมโยงการตัดสินใจเรื่องอัตราดอกเบี้ยขั้นต่อไปเข้ากับข้อมูล CPI เดือนสิงหาคมที่จะประกาศในสัปดาห์หน้า พร้อมกับแสดงความมองโลกในแง่ดีอย่างระมัดระวังต่อสัญญาณการปรับปรุงเงินเฟ้อในช่วงที่ผ่านมาและข้อมูลการจ้างงานที่จะประกาศ กล่าวอีกนัยหนึ่ง ฟังก์ชันปฏิกิริยานโยบาย (Policy Reaction Function) ของ Fed ในปัจจุบันยังไม่เปลี่ยนแปลง ลำดับความสำคัญของเงินเฟ้อยังคงอยู่แถวหน้า เพียงแต่ในระยะสั้น ความอดทนต่อ "ความประหลาดใจของข้อมูล" เพิ่มขึ้นเล็กน้อย ซึ่งหมายความว่า การซ่อมแซมความเชื่อมั่นในรอบนี้จะยั่งยืนหรือไม่นั้น ขึ้นอยู่กับว่าข้อมูลสัปดาห์หน้าจะยืนยันการมองโลกในแง่ดีนี้ได้หรือไม่ และตัวแปรหลักอย่างเงินเฟ้อเองยังไม่ได้รับการแก้ไขอย่างแท้จริง
สาม แก่นแท้ของความแตกต่างเชิงโครงสร้าง: Valuation ตอบสนองการซ่อมแซมความเชื่อมั่นทางเศรษฐกิจมหภาค มิใช่ตรรกะอุตสาหกรรม
จากมุมมองของการกำหนดราคาสินทรัพย์ หุ้นที่นำตลาดเมื่อคืนวานนี้ เช่น เทสลา แนวคิด SpaceX, Oracle, Dell, Meta, Microsoft โดยทั่วไปมีลักษณะเป็นหุ้นเติบโตที่มีระยะเวลายาวนาน (Long Duration) และ Valuation สูง ความอ่อนไหวของการกำหนดราคาต่ออัตราดอกเบี้ยปลอดความเสี่ยง (即 อัตราผลตอบแทนพันธบัตรรัฐบาล) สูงกว่าสินทรัพย์ประเภท Value หรือ Cyclical อย่างมีนัยสำคัญ หลังจากคำแถลงของวอลเลอร์ทำให้อัตราผลตอบแทนลดลง สมมติฐานอัตราคิดลด (Discount Rate) ของสินทรัพย์เหล่านี้ก็ดีขึ้นตามไปด้วย ทำให้ฝั่ง Valuation ได้รับการสนับสนุนโดยตรง — โดยแก่นแท้แล้ว นี่คือการซ่อมแซม Valuation ที่ขับเคลื่อนด้วยสภาพคล่องและความคาดหวังเรื่องอัตราดอกเบี้ย มิใช่การเปลี่ยนแปลงเชิงพื้นฐานของอุตสาหกรรม
ในทางตรงกันข้าม ตรรกะการกำหนดราคาของห่วงโซ่อุตสาหกรรมฮาร์ดแวร์ AI ยังคงยึดโยงกับจังหวะการใช้จ่ายด้านทุน (Capex) และโครงสร้างการแข่งขันในอุตสาหกรรมมากกว่า โดยมีความสัมพันธ์กับการเปลี่ยนแปลงอัตราดอกเบี้ยระยะสั้นค่อนข้างน้อย Broadcom ปิดร่วง 6% มาอยู่ที่ 346.49 ดอลลาร์ — แม้บริษัทจะมีรายได้ไตรมาสสาม 29.6 พันล้านดอลลาร์ (เพิ่มขึ้น 86% YoY) และรายได้จาก AI 16.7 พันล้านดอลลาร์ (เพิ่มขึ้น 221% YoY) คิดเป็น 56% ของรายได้รวม ซึ่งผลประกอบการโดยรวมโดดเด่นมาก แต่แนวโน้มรายได้ไตรมาสสี่ที่ 34.8 พันล้านดอลลาร์นั้นต่ำกว่าที่ตลาดคาดการณ์ไว้เล็กน้อยที่ 35.05 พันล้านดอลลาร์ ตลาดจึงใช้โอกาสนี้ประเมินพื้นที่และความคืบหน้าในการทดแทน Nvidia ในด้านชิป AI แบบเฉพาะทาง (ASIC) ของบริษัทใหม่ การที่สภาพคล่องดีขึ้นไม่สามารถชดเชยข้อมูลเชิงลบเฉพาะด้านเช่นนี้ได้ การที่ตลาด "ลงคะแนนด้วยเท้า" สะท้อนความกังวลที่ยังคงมีอยู่เกี่ยวกับปัจจัยพื้นฐานแบบ "รายได้เพิ่มขึ้นแต่กำไรไม่เพิ่ม"
การปรับตัวขึ้นอย่างแข็งแกร่งสวนทางตลาดของ Snowflake เป็นตัวอย่างเปรียบเทียบที่มีความหมาย: ในสภาพแวดล้อมมหภาคเดียวกัน การเพิ่มขึ้นของหุ้นส่วนใหญ่มาจากการที่ผลประกอบการพิสูจน์ความสามารถในการทำกำไรของผลิตภัณฑ์ AI ซึ่งเป็นการปรับตัวขึ้นที่ขับเคลื่อนด้วย "ปัจจัยพื้นฐาน" โดยแท้จริง ซึ่งบ่งชี้ว่าตลาดในปัจจุบันได้เข้าสู่ช่วงของการพิสูจน์ผลประกอบการ (Earnings Delivery) สำหรับตรรกะของอุตสาหกรรมที่เกี่ยวข้องกับ AI แล้ว และช่วงที่เน้นการเล่าเรื่อง (Narrative) และอ่อนไหวต่ออัตราดอกเบี้ยได้ผ่านพ้นไปแล้ว จำเป็นต้องใช้ข้อมูลจริงในการพิสูจน์
สี่ แรงกดดันเงินเฟ้อยังคงมีอยู่: สัญญาณคู่ขนานจากข้อมูลการค้าและราคาน้ำมันตามภูมิรัฐศาสตร์
คำแถลงของวอลเลอร์บรรเทาความวิตกกังวลเรื่องการขึ้นดอกเบี้ยของตลาดไปชั่วคราว แต่หากมองพื้นฐานในมุมกว้างขึ้น ความกังวลที่หนุนเงินเฟ้อและภัยคุกคามจากสงครามซึ่งเป็นปัจจัยภายนอกตลาดยังไม่ถูกขจัดออกไป:
จากมุมมองข้อมูลการค้า ข้อมูลการนำเข้า-ส่งออกเดือนกรกฎาคมของสหรัฐฯ เป็นข้อมูลอ้างอิงสำคัญในการ判断ทิศทาง CPI เดือนสิงหาคม การขาดดุลการค้าสินค้า (Merchandise Trade Deficit) ในเดือนดังกล่าวขยายตัวเพิ่มขึ้นอีกครั้ง โดยแรงขับเคลื่อนหลักมาจากอุปสงค์การนำเข้าภายในประเทศ: การนำเข้าสินค้าทุน (Capital Goods) ยังคงเติบโตในอัตราที่สูง สะท้อนว่าเจตนารมณ์การใช้จ่ายด้านทุนของภาคเอกชนไม่ได้ถูกกดดันอย่างมีนัยสำคัญจากอัตราดอกเบี้ยที่สูง และอุปสงค์การนำเข้าของภาคครัวเรือนก็ไม่เห็นสัญญาณอ่อนแอลงอย่างชัดเจน ความแข็งแกร่งของอุปสงค์ภายในประเทศโดยรวมแข็งแกร่งกว่าที่ตลาดคาดการณ์ไว้ก่อนหน้านี้ ในขณะเดียวกัน การส่งออกกลับอ่อนแอค่อนข้างมาก และจังหวะการลดลงของราคาสินค้านำเข้าก็ชะลอตัวลงเมื่อเทียบกับช่วงก่อนหน้า โดยสรุปแล้ว เศรษฐกิจสหรัฐฯ ในปัจจุบันมีรูปแบบ "อุปสงค์ภายในประเทศมีแรงหนุน อุปสงค์ต่างประเทศอ่อนแอ" และยังไม่ได้เข้าสู่การชะลอตัวแบบภาวะถดถอย (Recession-style Cooling) ซึ่งเป็นพื้นฐานความเป็นจริงที่ทำให้ CPI เดือนสิงหาคมมีความเสี่ยงที่จะฟื้นตัวเล็กน้อย
อีกหนึ่งเส้นทางคือห่วงโซ่การส่งผ่านภูมิรัฐศาสตร์ของราคาน้ำมันดิบ การหยุดยิงชั่วคราวระหว่างสหรัฐฯ และอิหร่านซึ่งก่อนหน้านี้บรรลุผ่านการไกล่เกลี่ยได้ล่มสลายลงในช่วงกลางเดือนสิงหาคม และสัปดาห์นี้ก็ยิ่งไม่สงบ การเผชิญหน้าทางทหารระหว่างสหรัฐฯ และอิหร่านในช่องแคบฮอร์มุซกลับมาทวีความรุนแรงขึ้นอีกครั้ง: เมื่อวันที่ 31 สิงหาคม สหรัฐฯ เปิดฉากโจมตีอิหร่านรอบใหม่ ผลักดันราคาน้ำมันปรับตัวสูงขึ้นในวันเดียว; ระหว่างวันที่ 1-2 กันยายน ฝ่ายสหรัฐฯ ขยายขอบเขตการโจมตี ทำลายเป้าหมายทางทหารประมาณ 100 แห่งภายในอิหร่าน และเป็นครั้งแรกที่ใช้มาตรการตอบโต้แบบ "เรือบรรทุกน้ำมันต่อเรือบรรทุกน้ำมัน" โจมตีเรือบรรทุกน้ำมันของรัฐบาลอิหร่านสองลำที่จอดอยู่ใกล้ชายฝั่งอิหร่าน; ฝ่ายอิหร่านตอบโต้ด้วยการยิงขีปนาวุธนำวิถีประมาณ 25 ลูกและโดรนอีกหลายสิบลำไปยังฐานทัพสหรัฐฯ ใกล้จอร์แดน แต่ส่วนใหญ่ถูกสกัดกั้นหรือไม่สามารถโจมตีเป้าหมายได้ จากผลกระทบดังกล่าว ราคาน้ำมันดิบเบรนท์พุ่งขึ้นแตะระดับใกล้ 97 ดอลลาร์ต่อบาร์เรล ขณะที่ WTI ยังคงเคลื่อนไหวเหนือระดับ 90 ดอลลาร์ต่อบาร์เรล เฉพาะการที่ตลาดตีความเจตนารมณ์ปฏิบัติการทางทหารของฝ่ายสหรัฐฯ ว่า "ยับยั้งชั่งใจ" ประกอบกับแผนเพิ่มการผลิตของกลุ่ม OPEC+ ในเดือนกันยายนที่ดำเนินการแล้ว จึงทำให้การปรับตัวขึ้นไม่สามารถขยายวงกว้างออกไปอีก ราคาน้ำมันโดยรวมจึงอยู่ในภาวะพักฐานระดับสูง (High-level Consolidation) มากกว่าจะเป็นการปรับตัวลงตามแนวโน้ม
มองไปข้างหน้าถึงการประกาศ CPI ในสัปดาห์หน้า ความเสี่ยงที่ราคาพลังงานจะดึง CPI เดือนสิงหาคมขึ้นเล็กน้อยนั้นยังไม่หมดไป หากสถานการณ์ในช่องแคบฮอร์มุซเกิดความผันผวนซ้ำแล้วซ้ำเล่าหรือส่งผลกระทบต่อการสัญจรทางเรือ แรงกดดันเงินเฟ้อที่นำเข้ามา (Imported Inflation) อาจปรากฏชัดเจนยิ่งขึ้น
ที่น่าสนใจคือ การที่สินทรัพย์ปลอดภัยอย่างทองคำสามารถปรับตัวขึ้นพร้อมกันในขณะที่น้ำมันดิบยังคงอยู่ในระดับสูงเมื่อคืนวานนี้ โดยพื้นฐานแล้วเป็นการปรับปรุงความคาดหวังสภาพคล่องจากคำแถลงของวอลเลอร์ ซึ่งในระยะสั้นมีน้ำหนักเหนือกว่าข้อเสียที่อาจเกิดขึ้นจากต้นทุนพลังงานที่สูงขึ้น — แต่การผสมผสานแบบ "อัตราดอกเบี้ยที่เป็นมิตรต่อการ对冲ความเสี่ยงด้านพลังงาน" เช่นนี้ไม่มั่นคง หาก CPI สัปดาห์หน้าพิสูจน์ว่าส่วนประกอบพลังงานดึงเงินเฟ้อโดยรวมขึ้นอย่างมีนัยสำคัญ การกำหนดราคาเชิงบวกของตลาดต่อสัญญาณผ่อนคลายของวอลเลอร์ก่อนหน้านี้จะเผชิญกับแรงกดดันให้ปรับแก้ กล่าวอีกนัยหนึ่ง การผ่อนคลายความเชื่อมั่นทางมหภาคเป็นเรื่องจริง แต่เงินเฟ้อซึ่งเป็นปัญหาที่ลึกกว่านั้น ยังคงเป็นสิ่งที่ยังไม่ได้รับการตัดสิน
ห้า มองไปข้างหน้าถึง CPI สัปดาห์หน้า: สามสถานการณ์และเส้นทางการกำหนดราคาสินทรัพย์
ข้อมูล CPI เดือนสิงหาคมที่จะประกาศในสัปดาห์หน้าจะเป็นประเด็นที่สำคัญที่สุดก่อนการประชุมกำหนดนโยบาย FOMC เดือนกันยายนของ Fed ย้อนกลับไปดูข้อมูลเดือนกรกฎาคมครั้งก่อน CPI ข





