


การวิเคราะห์มาโคร SignalPlus (20240318): ข้อมูลเศรษฐกิจอ่อนแอ ตลาด crypto เริ่มมีการปรับฐาน


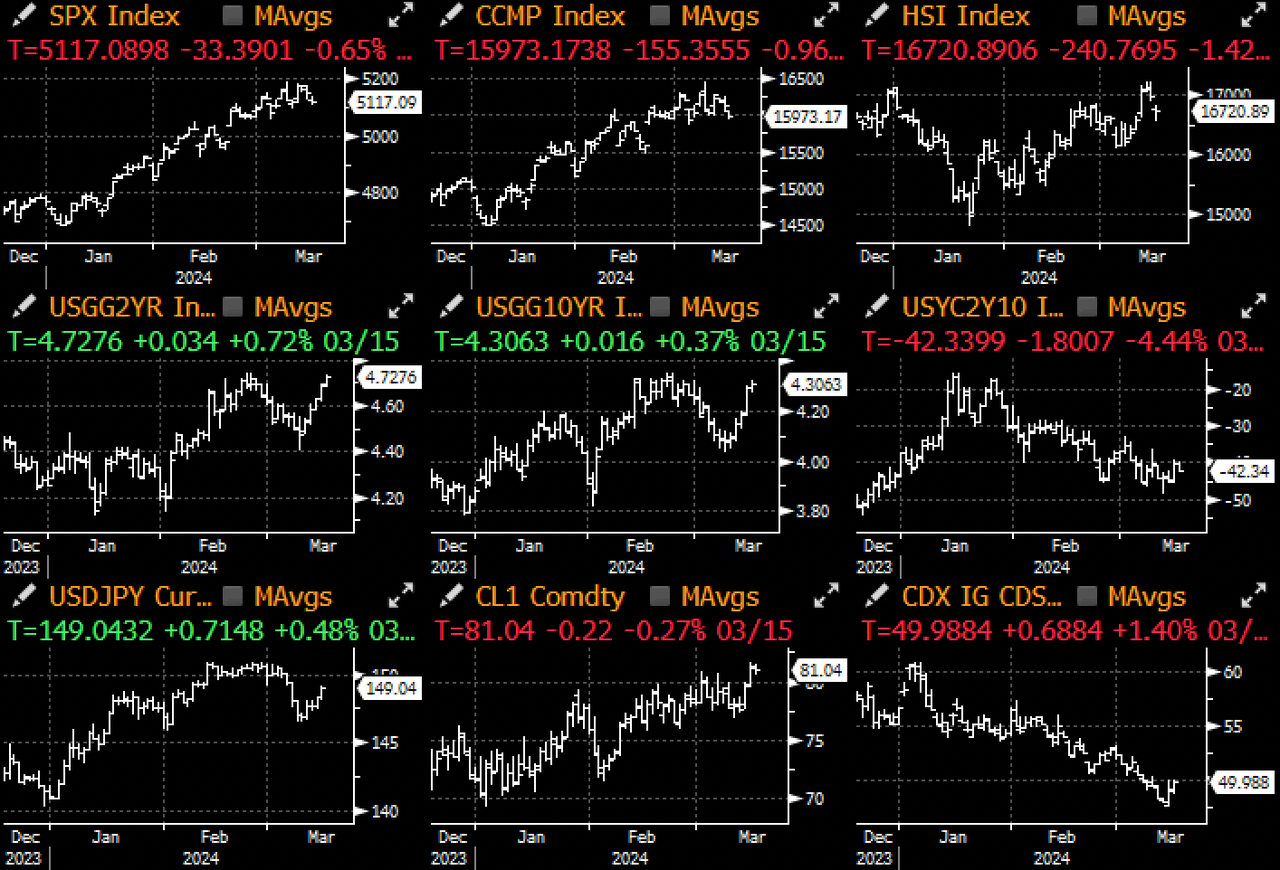
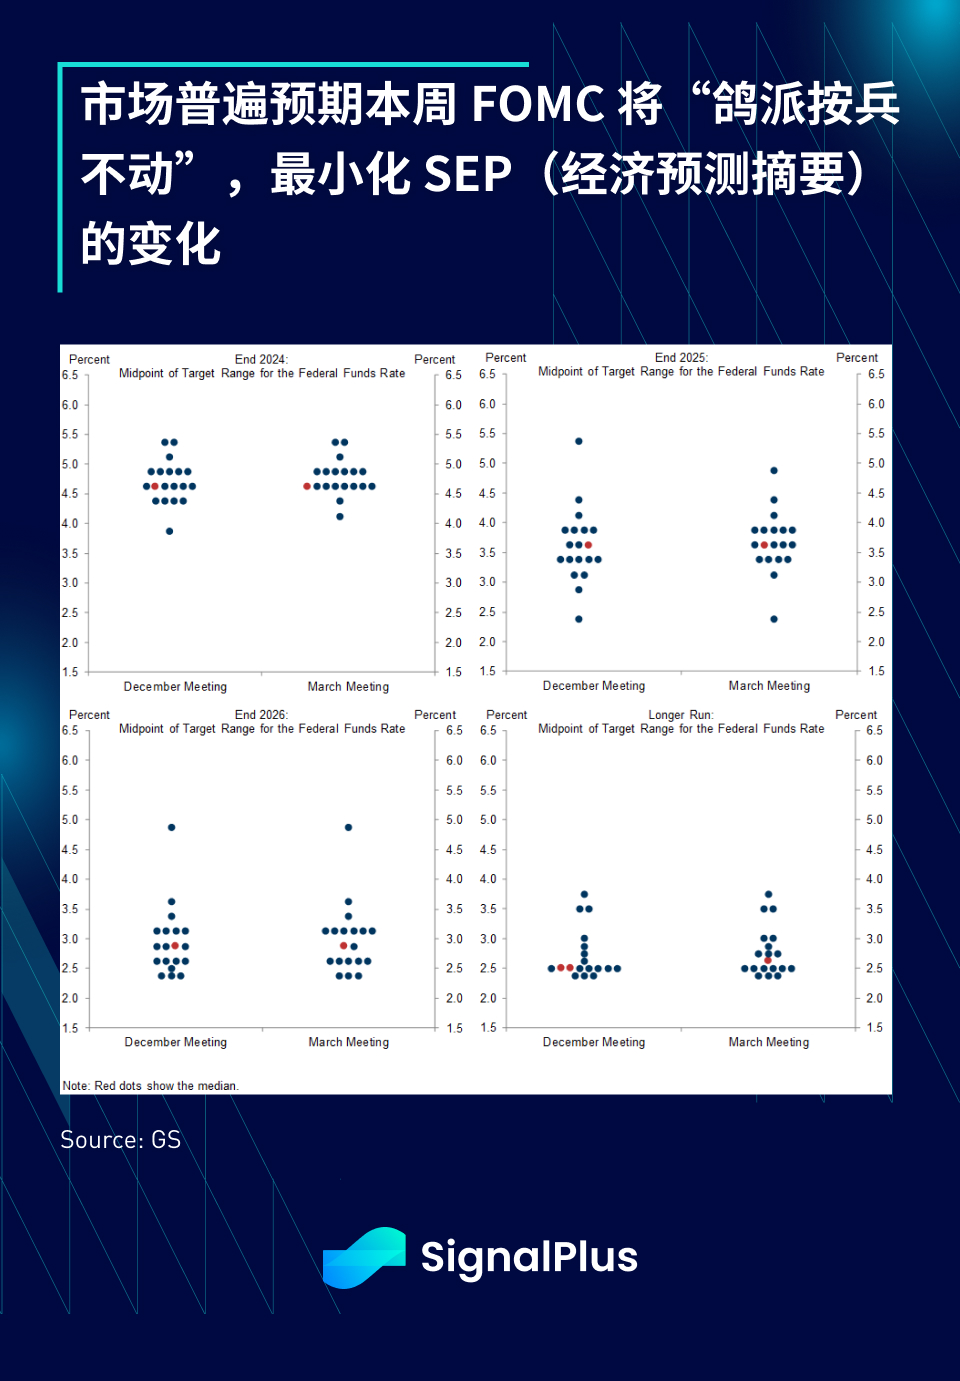
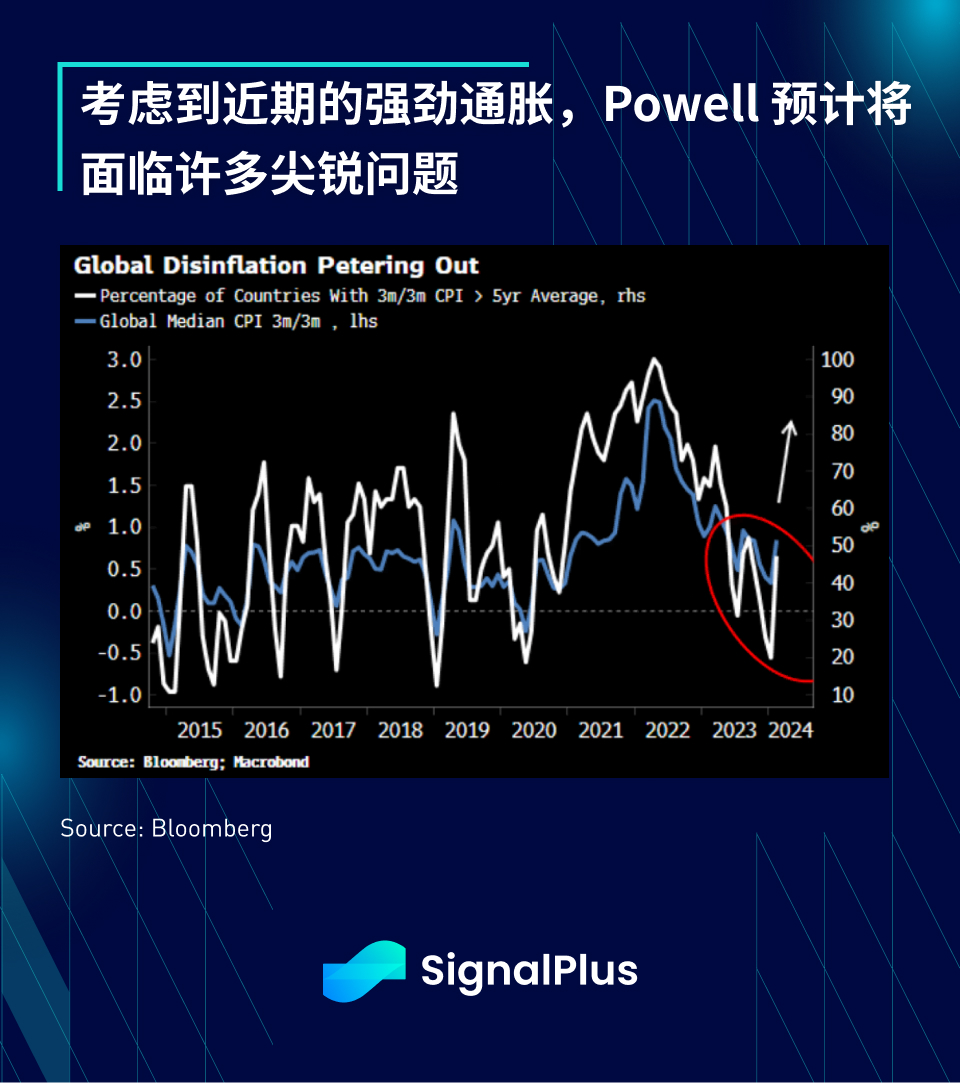
ตลาดสิ้นสุดเมื่อสัปดาห์ที่แล้วโดยความแตกต่างระหว่างผลการดำเนินงานของสินทรัพย์และแรงกดดันด้านเงินเฟ้อยังคงรุนแรงขึ้น สัปดาห์นี้ กำลังจะเข้าสู่การประชุม FOMC แม้ว่า Wall Street ส่วนใหญ่คาดว่า Fed จะ อยู่ในภาวะผ่อนคลายและระงับ แม้ว่าจะยังคงมี 3 การปรับลดอัตราดอกเบี้ยในช่วงกลางของกราฟจุด” แต่คาดว่าช่วงถามตอบจะเต็มไปด้วยคำถามเกี่ยวกับอัตราเงินเฟ้อที่สูงกว่าคาดและภาวะการเงินที่ผ่อนคลาย ซึ่งสร้างแรงกดดันต่อประธานบริษัท
นอกจาก FOMC แล้ว จะมีการประชุมธนาคารกลางอื่นๆ อีกหลายรายการในสัปดาห์นี้ ซึ่งนำโดยธนาคารแห่งญี่ปุ่น/ธนาคารกลางสหรัฐ/ธนาคารแห่งอังกฤษ/ออสเตรเลีย และธนาคารกลางมากกว่า 10 แห่งจะทำการตัดสินใจเกี่ยวกับนโยบายการเงิน ฉันทามติทั่วไปคือธนาคารกลางส่วนใหญ่จะยังคงอยู่ในนโยบายผ่อนคลายโดยไม่คำนึงถึงการกระทำของพวกเขา โดยการตัดสินใจของธนาคารแห่งประเทศญี่ปุ่นมีแนวโน้มที่จะมีความแตกต่างมากที่สุด เนื่องจากมีความเป็นไปได้ที่จะออกจากนโยบายการควบคุมอัตราดอกเบี้ยติดลบ/เส้นอัตราผลตอบแทนในระยะยาว
ตารางการประชุมธนาคารกลางประจำสัปดาห์นี้ยุ่งมาก (เครดิต: Citi)
ธนาคารกลางญี่ปุ่น - การยกเลิกนโยบายอัตราดอกเบี้ยติดลบเป็นไปได้ แต่ความเสี่ยงยังคงมีแนวโน้มชะลอตัว
FOMC - การระงับ ความเสี่ยงอยู่ที่การคาดการณ์แบบดอทพล็อต
SNB - การปรับลดอัตราดอกเบี้ยพื้นฐาน 25 คะแนนมีแนวโน้มมากกว่าการสะท้อนราคา
ความเสี่ยงต่อการคาดการณ์ของ Norges Bank-MPR เอียงไปทางฝั่ง Dovish เล็กน้อย
BoE - Dovish เสี่ยงต่อการลงคะแนนเสียงและคำแนะนำ
ธนาคารกลางออสเตรเลีย - ความเสี่ยงจากคำแนะนำแบบ Dovish
ธนาคารกลางบราซิล - ปรับลดอัตราดอกเบี้ย 50 จุดพื้นฐาน การคาดการณ์และคำแนะนำล่วงหน้าเปลี่ยนเป็นแบบเหยี่ยว
ธนาคารกลางเช็ก - ปรับลดอัตราดอกเบี้ยลง 50 จุดเทียบกับ 75 จุด เราชอบแบบแรกมากกว่า
ธนาคารกลางของเม็กซิโกปรับลดอัตราดอกเบี้ยลง 25 จุด เริ่มวงจรการผ่อนคลาย
ธนาคารกลางโคลอมเบีย – การปรับลดอัตราดอกเบี้ยเร่งไปที่ 50 จุดพื้นฐาน
ธนาคารกลางตุรกี - มีความเสี่ยงที่อัตราดอกเบี้ยจะขึ้น แต่เราคิดว่ามันไม่น่าจะเป็นไปได้
ธนาคารแห่งประเทศแคนาดา - มีความเสี่ยงที่จะเกิดความประหม่าเล็กน้อยในความคิดเห็นของธนาคารกลาง
ธนาคารกลางจีน - อัตราดอกเบี้ย LPR 1 ปี/5 ปี ไม่เปลี่ยนแปลง
Source: Citi
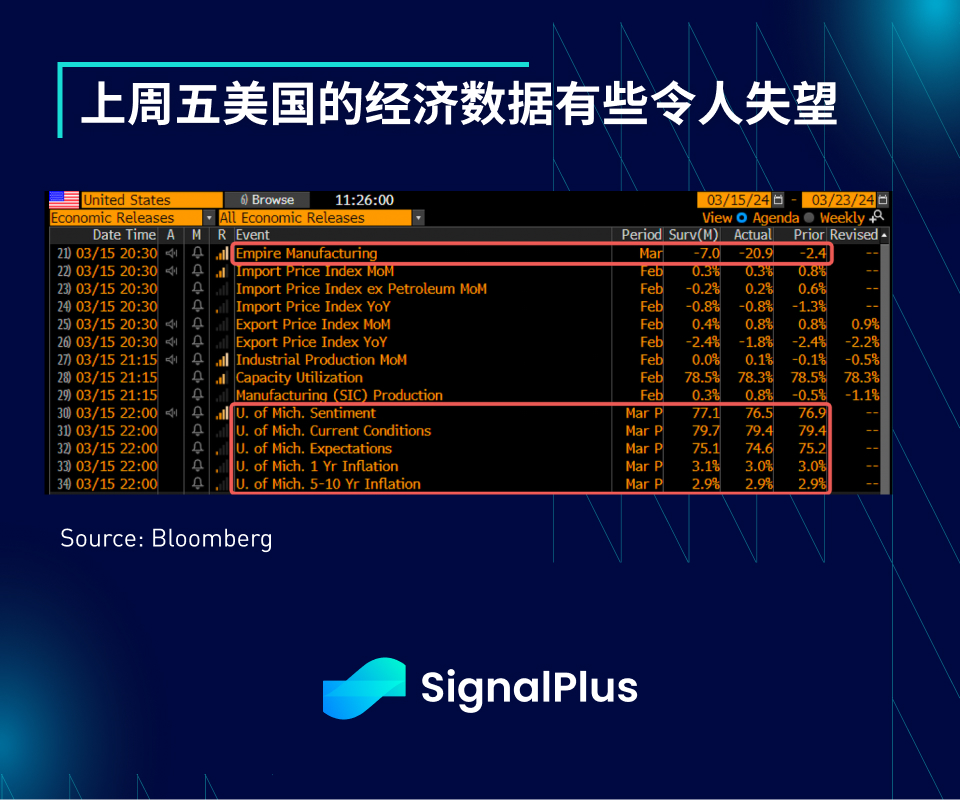
เมื่อวันศุกร์ที่ผ่านมา ข้อมูลเศรษฐกิจสหรัฐฯ อ่อนแอ ดัชนีภาคการผลิตของ Fed นิวยอร์กต่ำกว่าคาดอย่างมีนัยสำคัญ (-20.9 เทียบกับค่าก่อนหน้าที่ -2.4) ทั้งการจ้างงานและราคาที่จ่ายอ่อนตัวกว่าคาดอย่างมาก ดัชนีความเชื่อมั่นผู้บริโภคของมหาวิทยาลัยมิชิแกนก็ลดลงเล็กน้อยจากเดือนก่อนๆ และการคาดการณ์อัตราเงินเฟ้อยังคงทรงตัวที่ประมาณ 3% ซึ่งยังคงสูงกว่าเป้าหมายระยะยาวของเฟดอยู่มาก
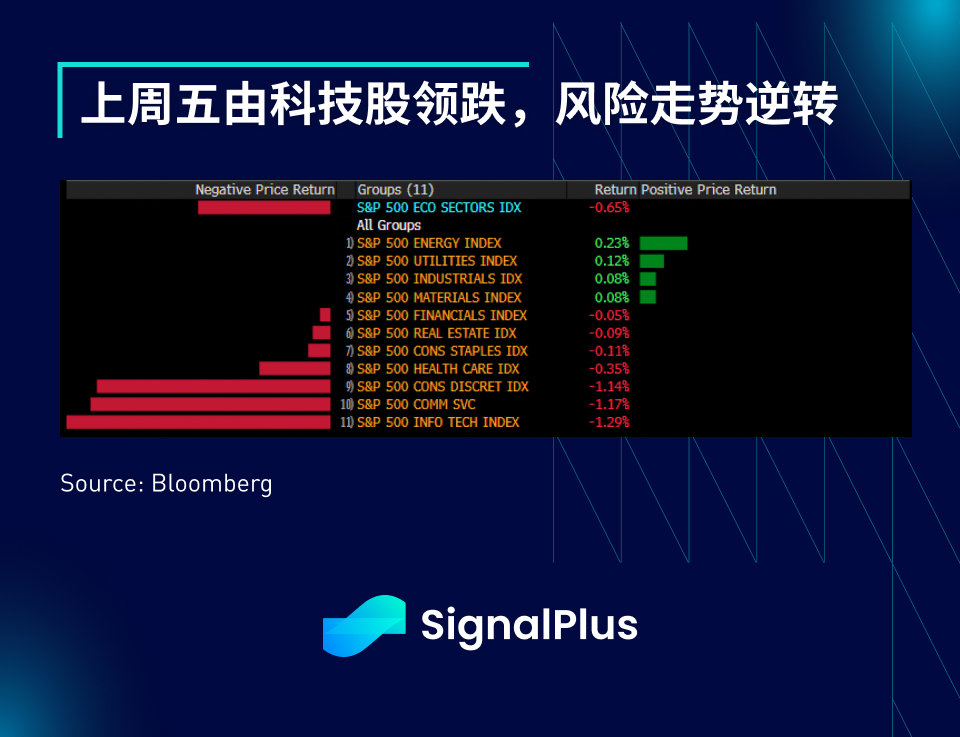
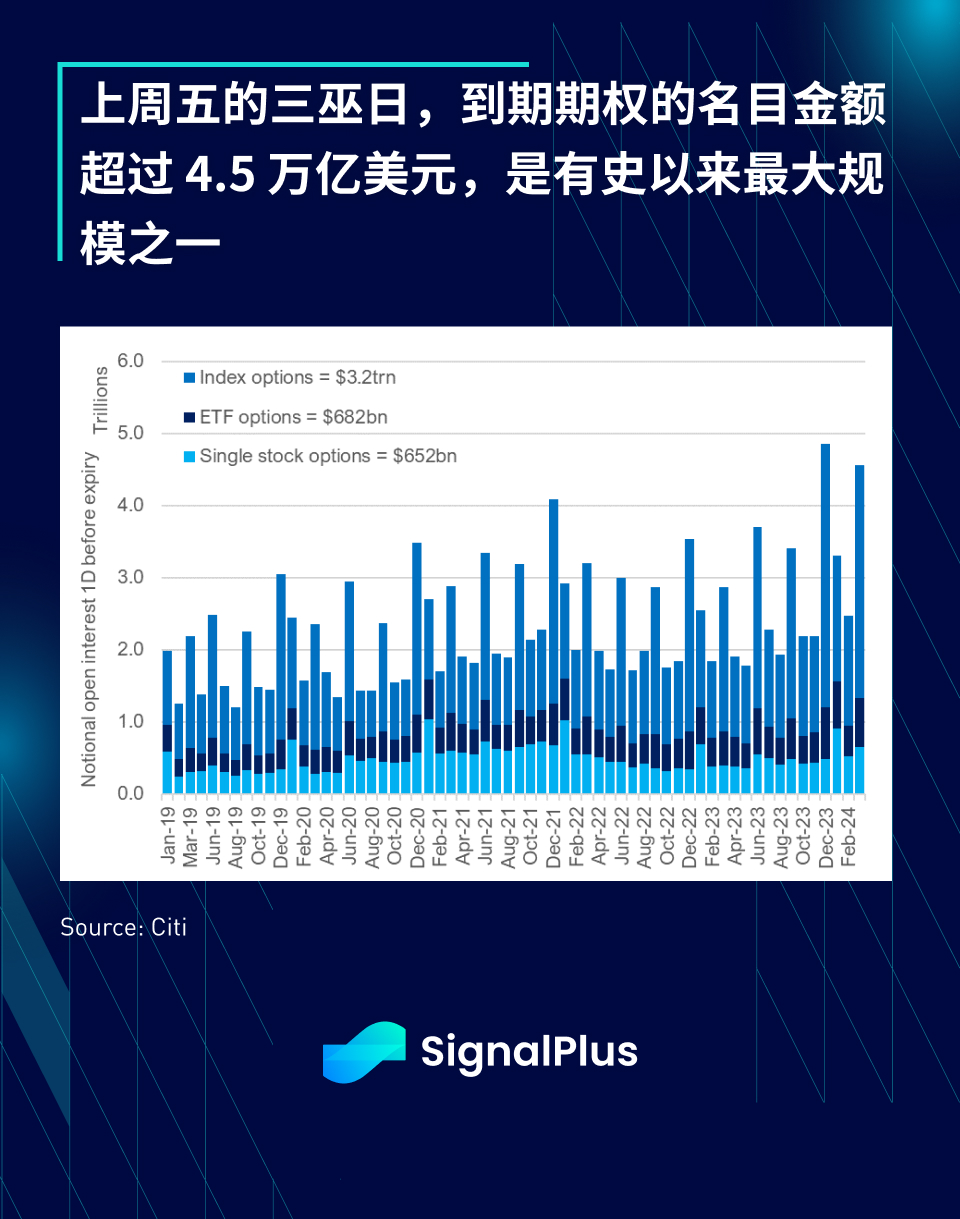
หุ้นปิดตัวลงเมื่อวันศุกร์ นำโดยหุ้นเทคโนโลยี เนื่องจากเทรดเดอร์ได้กำไรบางส่วนหลังจากการปรับตัวขึ้นอย่างดุเดือดเมื่อเทียบเป็นรายปี นอกจากนี้ ยังมีการหมดอายุของออปชั่นขนาดใหญ่เมื่อวันศุกร์ที่ผ่านมา โดยมีดัชนีหุ้น, ETF และออปชั่นหุ้นเดี่ยวมากกว่า 4.5 ล้านล้านรายการ ก่อนที่จะสิ้นสุด Three Witching Days โดยพื้นฐานแล้วตลาดถูกครอบงำโดยการจัดสรรความเสี่ยงและ การป้องกันความเสี่ยงเดลต้า
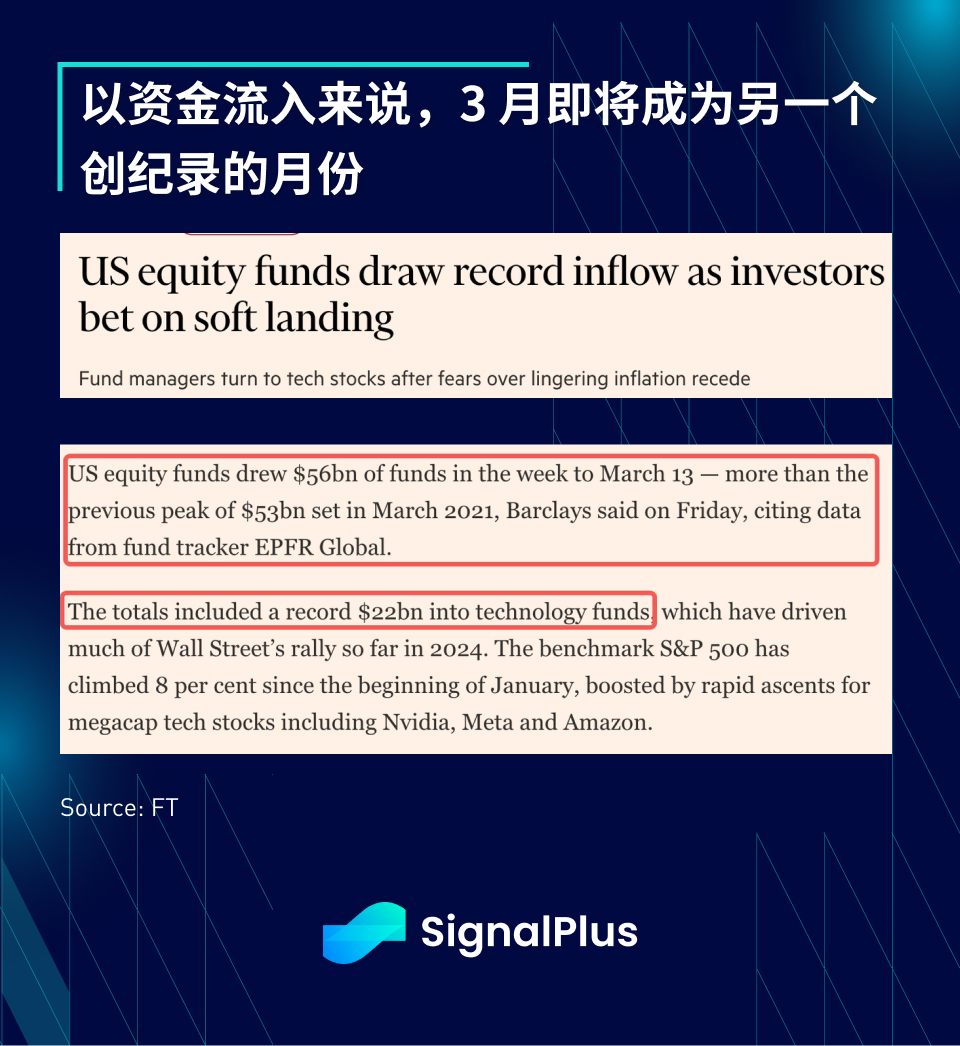
อย่างไรก็ตาม แม้ว่าจะมีการดึงกลับเล็กน้อย แต่เดือนมีนาคมก็ยังคงเป็นเดือนที่เป็นประวัติการณ์ โดยนักลงทุนทุ่มเงิน 56 พันล้านดอลลาร์ในหุ้นในช่วงสองสัปดาห์แรกของเดือนมีนาคม (รวมถึงหุ้นเทคโนโลยี 22 พันล้านดอลลาร์) และความเข้มข้นของตลาด (ด้วยมูลค่าหลักทรัพย์ตามราคาตลาด) ) กำลังมุ่งหน้าสู่ระดับสูงสุดที่ไม่เคยพบเห็นมาตั้งแต่ปี 1932
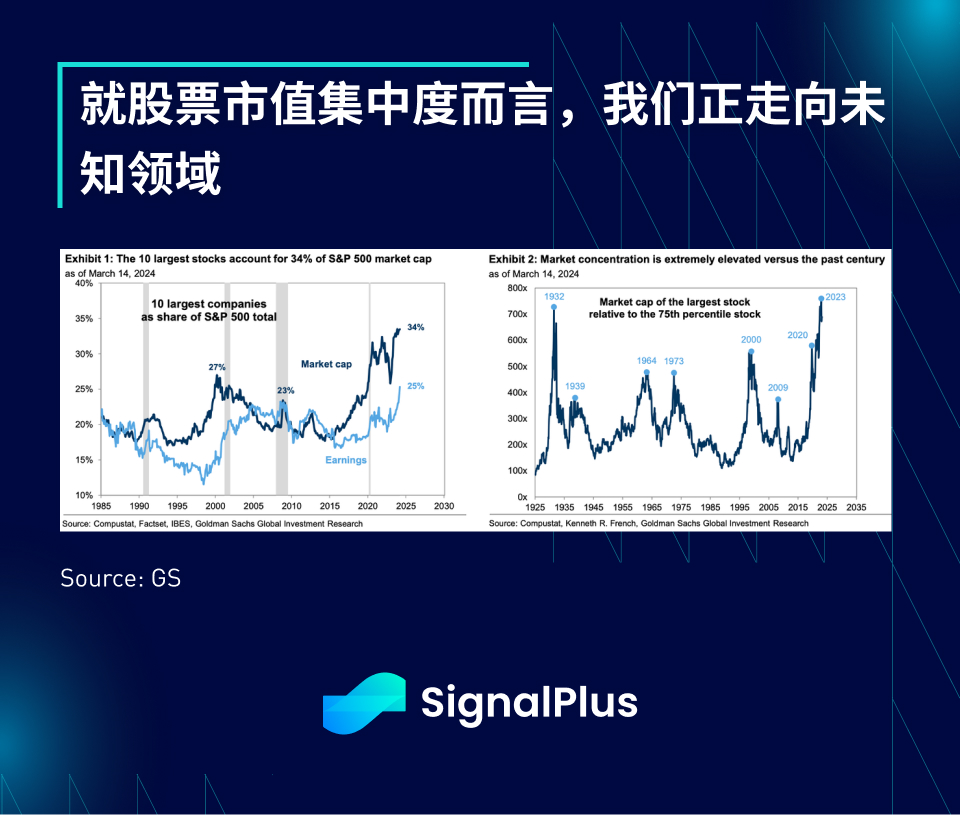
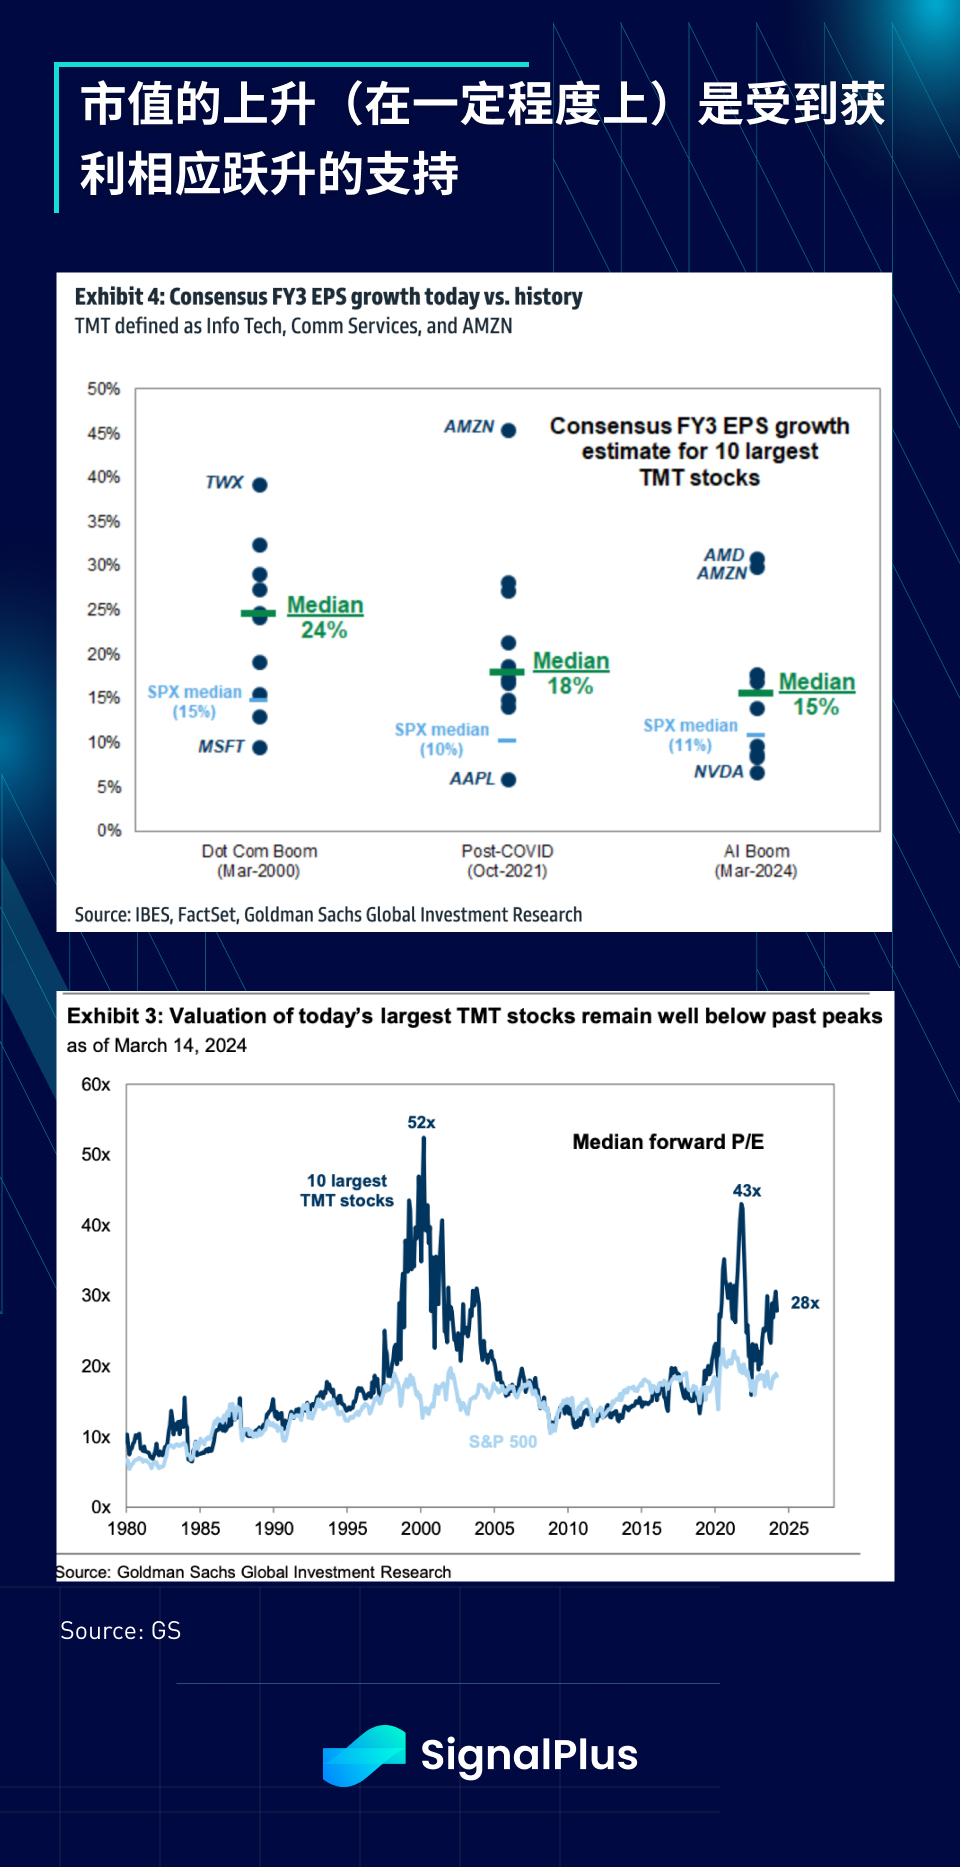
อย่างไรก็ตาม นักลงทุน (และนักยุทธศาสตร์) ยังคงค่อนข้างสงบเกี่ยวกับความเสี่ยงจากการกระจุกตัว เนื่องจากการกระจุกตัวที่เพิ่มขึ้นมาพร้อมกับผลกำไรที่เพิ่มขึ้นอย่างมากเมื่อเทียบกับหุ้นเฉลี่ย เนื่องจากหุ้นเทคโนโลยีคิดเป็นสัดส่วนที่สูงของ SPX EPS การเพิ่มขึ้นของราคาหุ้น เท่านั้น ทำให้อัตราส่วน P/E ล่วงหน้าสูงขึ้นเป็น 28 เท่า ซึ่งยังคงต่ำกว่าระดับสูงสุด ฟองสบู่ ที่ 52x และ 43x ในปี 1999 และ 2021 ตามลำดับ แม้ว่าจะมีราคาแพงอย่างไม่ต้องสงสัย เมื่อพิจารณาจากผลกระทบที่แพร่หลายของ AI นักลงทุนรู้สึกว่าพวกเขาไม่มีทางเลือกอื่นนอกจากต้อง จ่ายเบี้ยประกันภัย เพื่อให้ได้มาซึ่งหุ้น AI ขนาดใหญ่
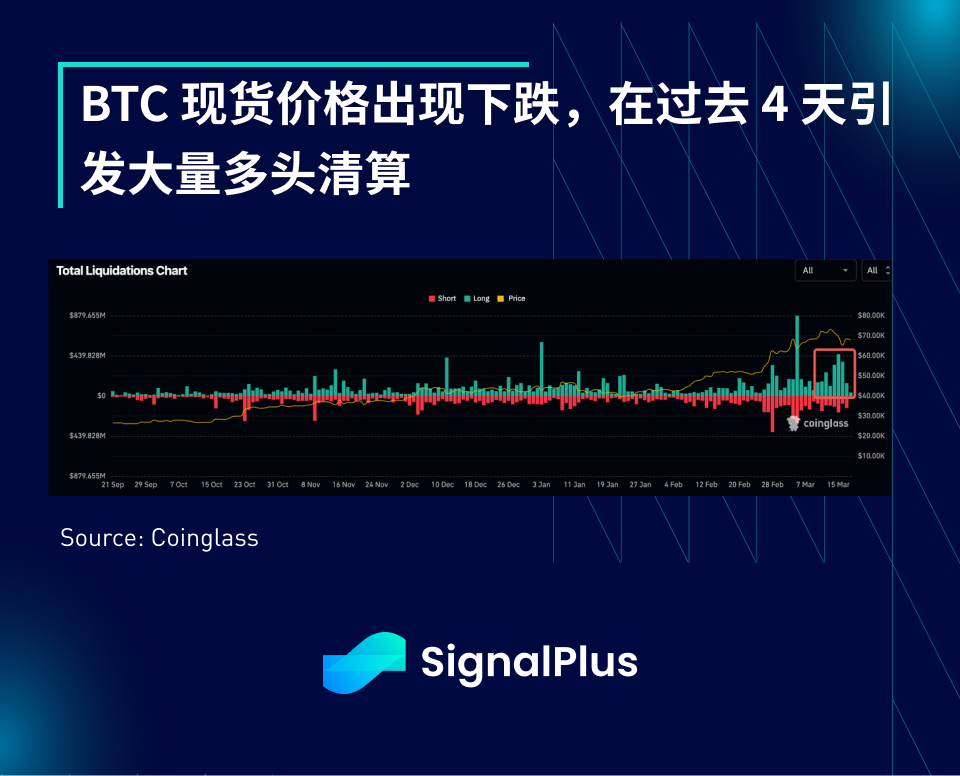
ในด้านสกุลเงินดิจิทัล ราคาได้รับการแก้ไขอย่างเจ็บปวดในช่วง 72 ชั่วโมงที่ผ่านมา โดยจุด BTC ลดลงจากประมาณ $73,000 เหลือประมาณ $65,000 ในช่วงสุดสัปดาห์ ส่งผลให้ตลาดกระทิงและนักล่าต่อรองจำนวนมากต้องออกจากตลาด ดังที่เราได้กล่าวไว้ก่อนหน้านี้ กระแสความนิยมเมื่อเร็ว ๆ นี้ดูเหมือนว่าจะมีมากเกินไป และ altcoin/memecoin ก็แสดงสัญญาณว่าเกินขีดจำกัดของพวกเขา
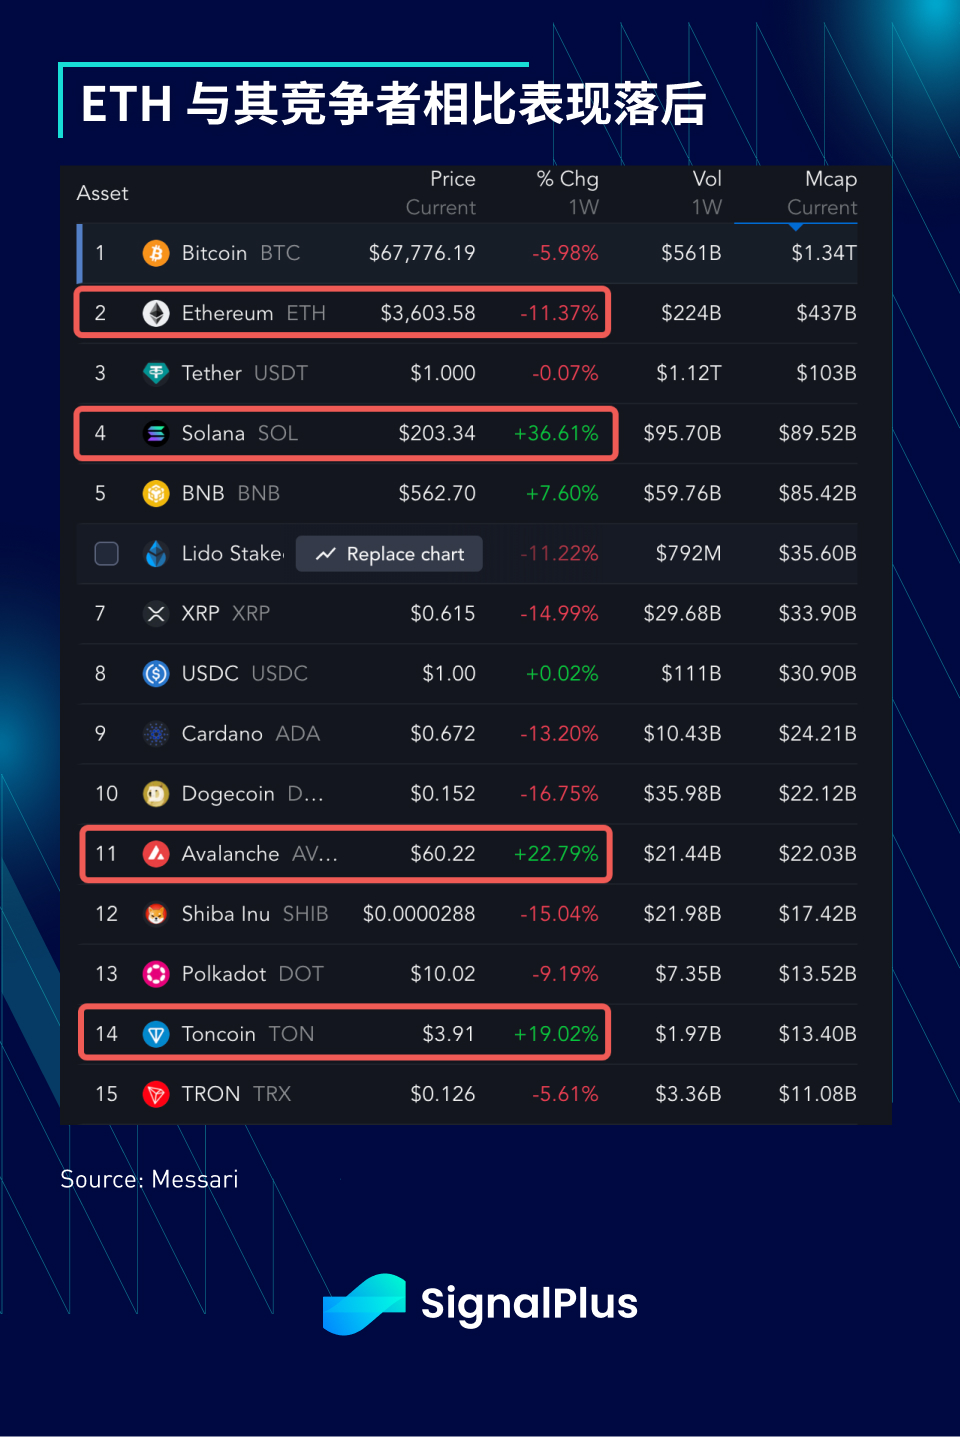
นอกเหนือจาก BTC แล้ว ETH ยังคงต้องดิ้นรนเมื่อเปรียบเทียบกับ EVM และ L1 chain หลักอื่น ๆ โดยเฉพาะ Solana/Avalanche/TON ในขณะที่การเล่าเรื่องพื้นฐานของ ETH ถูกบีบภายใต้สปอตไลต์ L2 ต่างๆ ความสนใจก็ถูกเบี่ยงเบนไปที่กิจกรรมเครือข่ายที่กำลังเติบโตของคู่แข่ง EVM (สะท้อนให้เห็นใน memecoin และ ETS ที่ไม่ใช่ ETH) และการเสนอขายหุ้นหุ้น Telegram ที่กำลังจะมีขึ้น (รองรับ TON Token) การที่สำนักงาน ก.ล.ต. สหรัฐไม่อนุมัติ ETH ETF ถือเป็นความเสี่ยงอีกประการหนึ่งที่ไม่สามารถเพิกเฉยได้ สำหรับอดีตผู้เป็นที่รักของ TradFi นี้ เรายังคงแนะนำให้ระมัดระวังในระยะสั้น
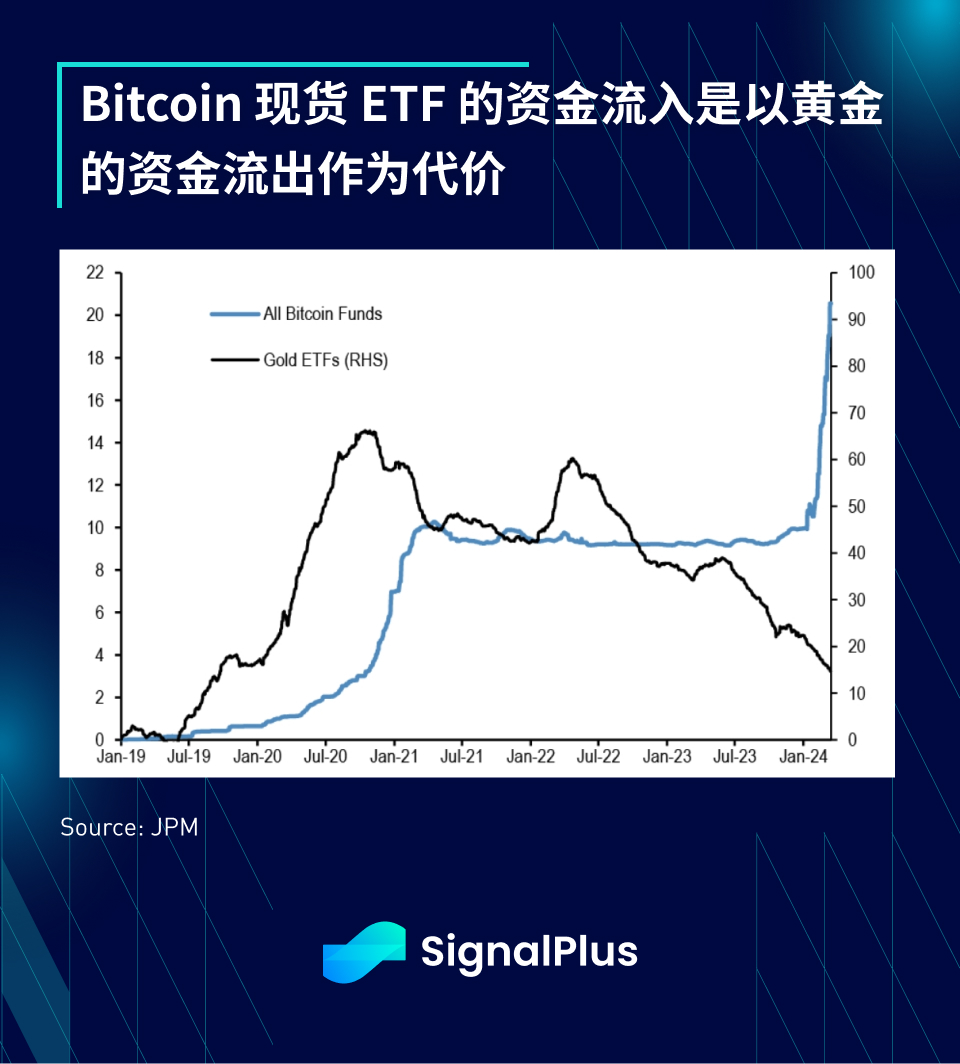
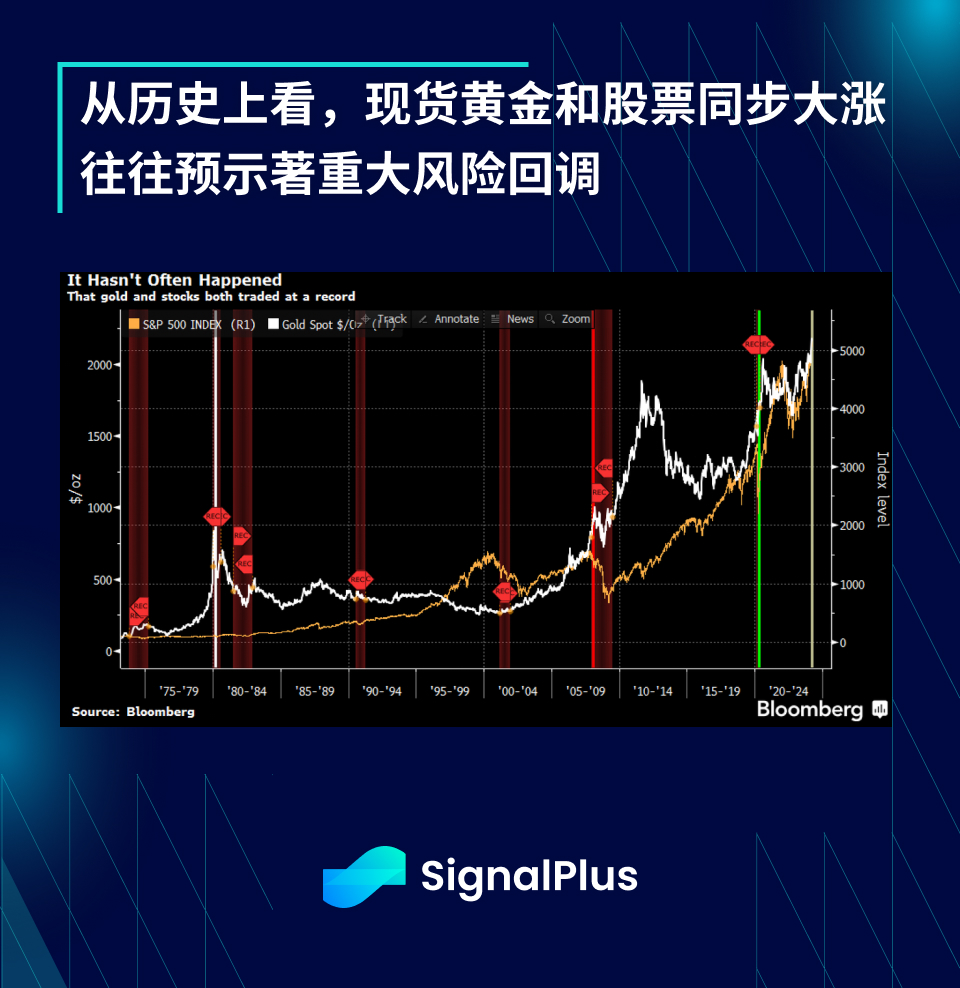
ในที่สุด JPM ได้ตั้งข้อสังเกตที่น่าสนใจว่าการไหลเข้าสู่ BTC ETF นั้นมาพร้อมกับค่าใช้จ่ายในการไหลออกไปยัง ETF ทองคำ ซึ่งสอดคล้องกับชื่อเสียงอันยาวนานของ Bitcoin ในฐานะ “ทองคำดิจิทัล” อย่างไรก็ตาม ราคาสปอตทองคำยังคงสอดคล้องกับสกุลเงินดิจิทัลและหุ้น พวกเขา ทำจุดสูงสุดใหม่ด้วยกัน แม้ว่าผลตอบแทนจะไม่น่าทึ่งก็ตาม หากหุ้นและสกุลเงินดิจิทัลเสี่ยงต่อการปรับฐานในช่วงที่เหลือของปี สปอตทองคำจะเป็นที่หลบภัยหรือไม่ นอกจากนี้ ในช่วงต้นทศวรรษ 1980, 2007 และ 2020 ทองคำและตลาดหุ้นพุ่งขึ้นสู่จุดสูงสุดในเวลาเดียวกัน จากนั้นตลาดก็ต้องเผชิญกับเหตุการณ์แก้ไขความเสี่ยงครั้งใหญ่ ประวัติศาสตร์จะซ้ำรอยอีกครั้งหรือไม่ คุ้มค่ากับความสนใจของเราอย่างต่อเนื่อง...

คุณสามารถค้นหา SignalPlus ได้ใน Plugin Store ของ ChatGPT 4.0 เพื่อรับข้อมูลการเข้ารหัสแบบเรียลไทม์ หากคุณต้องการรับข้อมูลอัปเดตของเราทันที โปรดติดตามบัญชี Twitter ของเรา @SignalPlus_Web3 หรือเข้าร่วมกลุ่ม WeChat ของเรา (เพิ่มผู้ช่วย WeChat: xdengalin) กลุ่ม Telegram และชุมชน Discord เพื่อสื่อสารและโต้ตอบกับเพื่อน ๆ มากขึ้น
SignalPlus Official Website:https://www.signalplus.com





