


รายงานประจำสัปดาห์ LD Capital 9.4: ข่าวร้ายหนุนหุ้นสหรัฐ, จีนทรงตัว, 30Y ฟื้นตัวอย่างรวดเร็วในการซื้อขายล่าช้า, BTC เปิดประตู


ประเด็นสำคัญ:
- ในสัปดาห์ที่ผ่านมา เนื่องจากข้อมูลการจ้างงานที่อ่อนแอ ความเชื่อมั่นต่ออัตราดอกเบี้ยถึงจุดสูงสุดจึงได้รับการสนับสนุน หุ้น ทองคำ และพันธบัตรระยะสั้นในประเทศที่พัฒนาแล้วและจีน ทั้งหมดเพิ่มขึ้นในสัปดาห์ที่ผ่านมา ขณะที่มีเพียงพันธบัตรระยะยาวและดิจิทัลเท่านั้น สกุลเงินลดลง;
- พันธบัตรรัฐบาลระยะยาวพุ่งขึ้นในวันศุกร์โดยไม่มีสาเหตุชัดเจน ยังพอมีโอกาสให้ทั้งพันธบัตรรัฐบาลระยะยาวและพันธบัตรระยะสั้นเดินหน้าได้ทั้งสองทาง กลายเป็นแรงกดดันในอนาคต
- โดยทั่วไปผลลัพธ์ที่ดีกว่าที่คาดไว้ของบริษัทอีคอมเมิร์ซ เช่น อาลีบาบา และ Pinduoduo ชี้ให้เห็นว่าอุปสงค์พื้นฐานอาจรวบรวมโมเมนตัมและสนับสนุนการฟื้นตัวเบื้องต้นของตลาดหุ้นจีน
- PMI ของจีนพุ่งขึ้นสู่ระดับสูงสุดในรอบ 6 เดือนอย่างไม่คาดคิด ซึ่งแสดงให้เห็นว่านโยบายกระตุ้นเศรษฐกิจกำลังส่งผลกระทบ
- ประโยชน์ของชัยชนะของ Grayscale นั้นไม่เพียงพอ เนื่องจาก ก.ล.ต. สามารถอุทธรณ์อีกครั้งและปฏิเสธด้วยเหตุผลอื่น ๆ ช่วงกรอบเวลาถัดไปคือกลางเดือนตุลาคม แต่เมื่อได้รับประโยชน์จากการมองในแง่ดีของตลาดหุ้นสหรัฐฯ GBTC ยังคงบันทึกการเพิ่มขึ้น 6% ตลอดทั้งสัปดาห์ ETHE+ 2.4%, COIN+ 4.6% ซึ่งดีกว่าประสิทธิภาพของตลาดสปอต crypto มาก การลงทุนในสินทรัพย์ประเภทนี้อาจมีอัตราส่วนความเสี่ยงต่อผลตอบแทนที่ดีกว่า
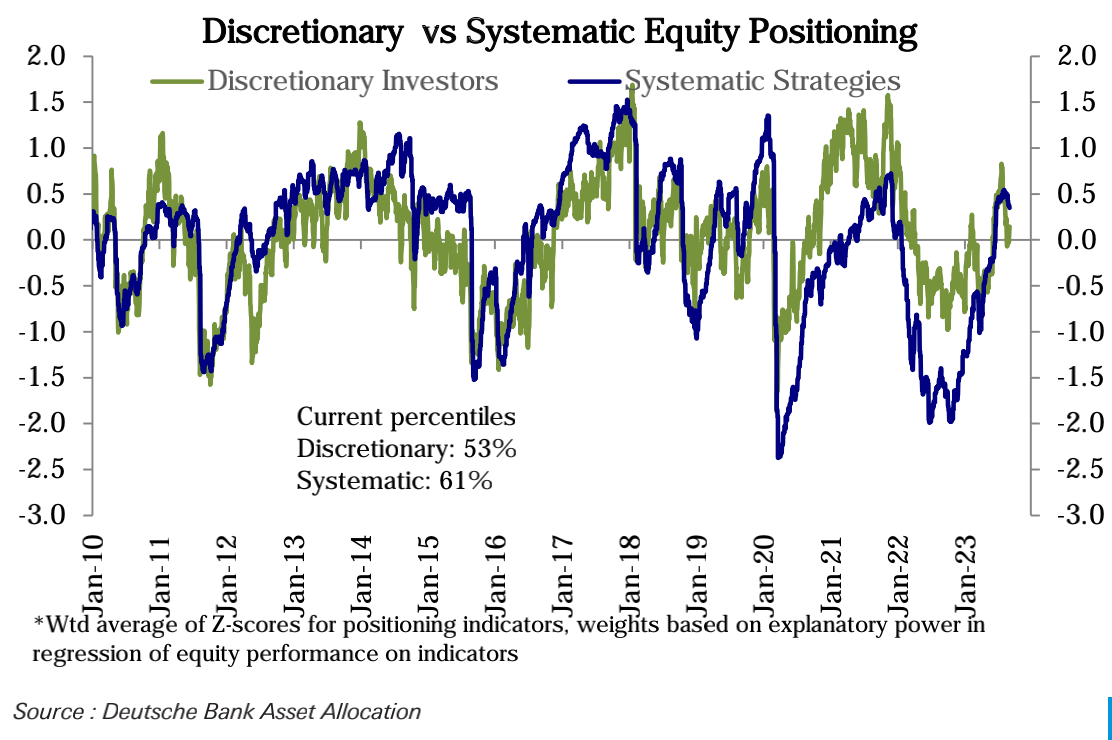
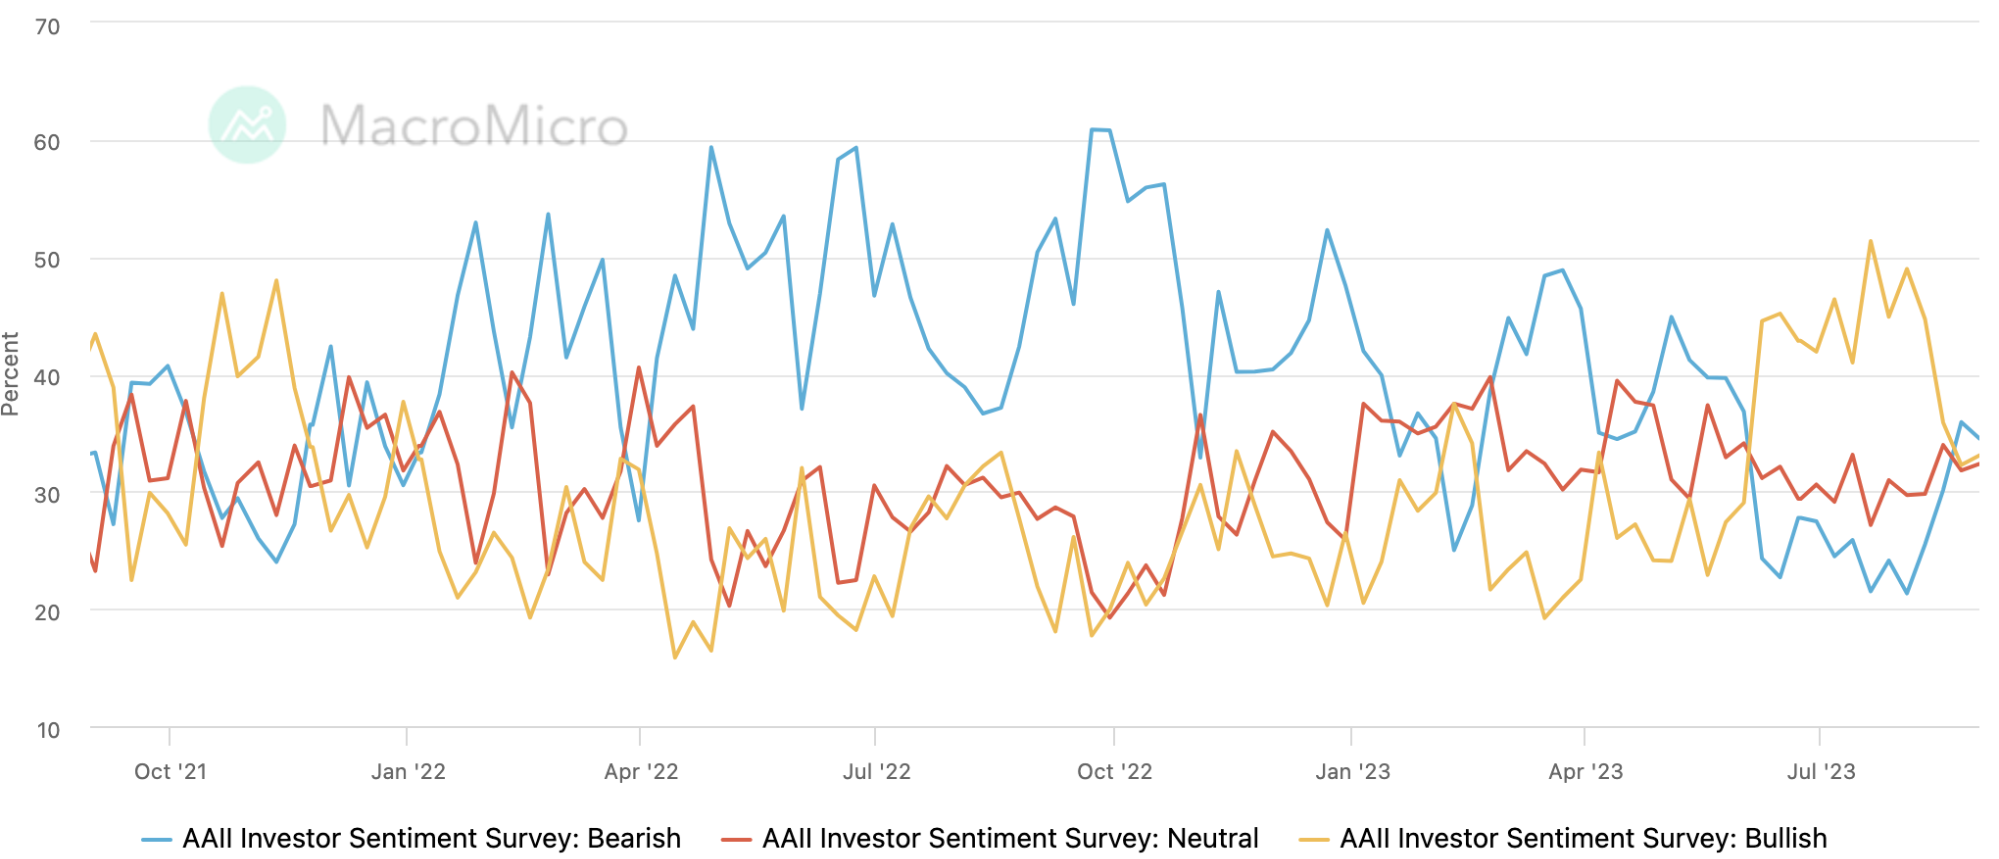
- ดัชนีความเชื่อมั่นนักลงทุนของ AAII และ CNN หันมามองในแง่ดีเล็กน้อย สถิตินักลงทุนเชิงอัตวิสัยของ Deutsche Bank เพิ่มอันดับในสัปดาห์ที่แล้ว ในขณะที่นักลงทุนเชิงระบบลดอันดับลง
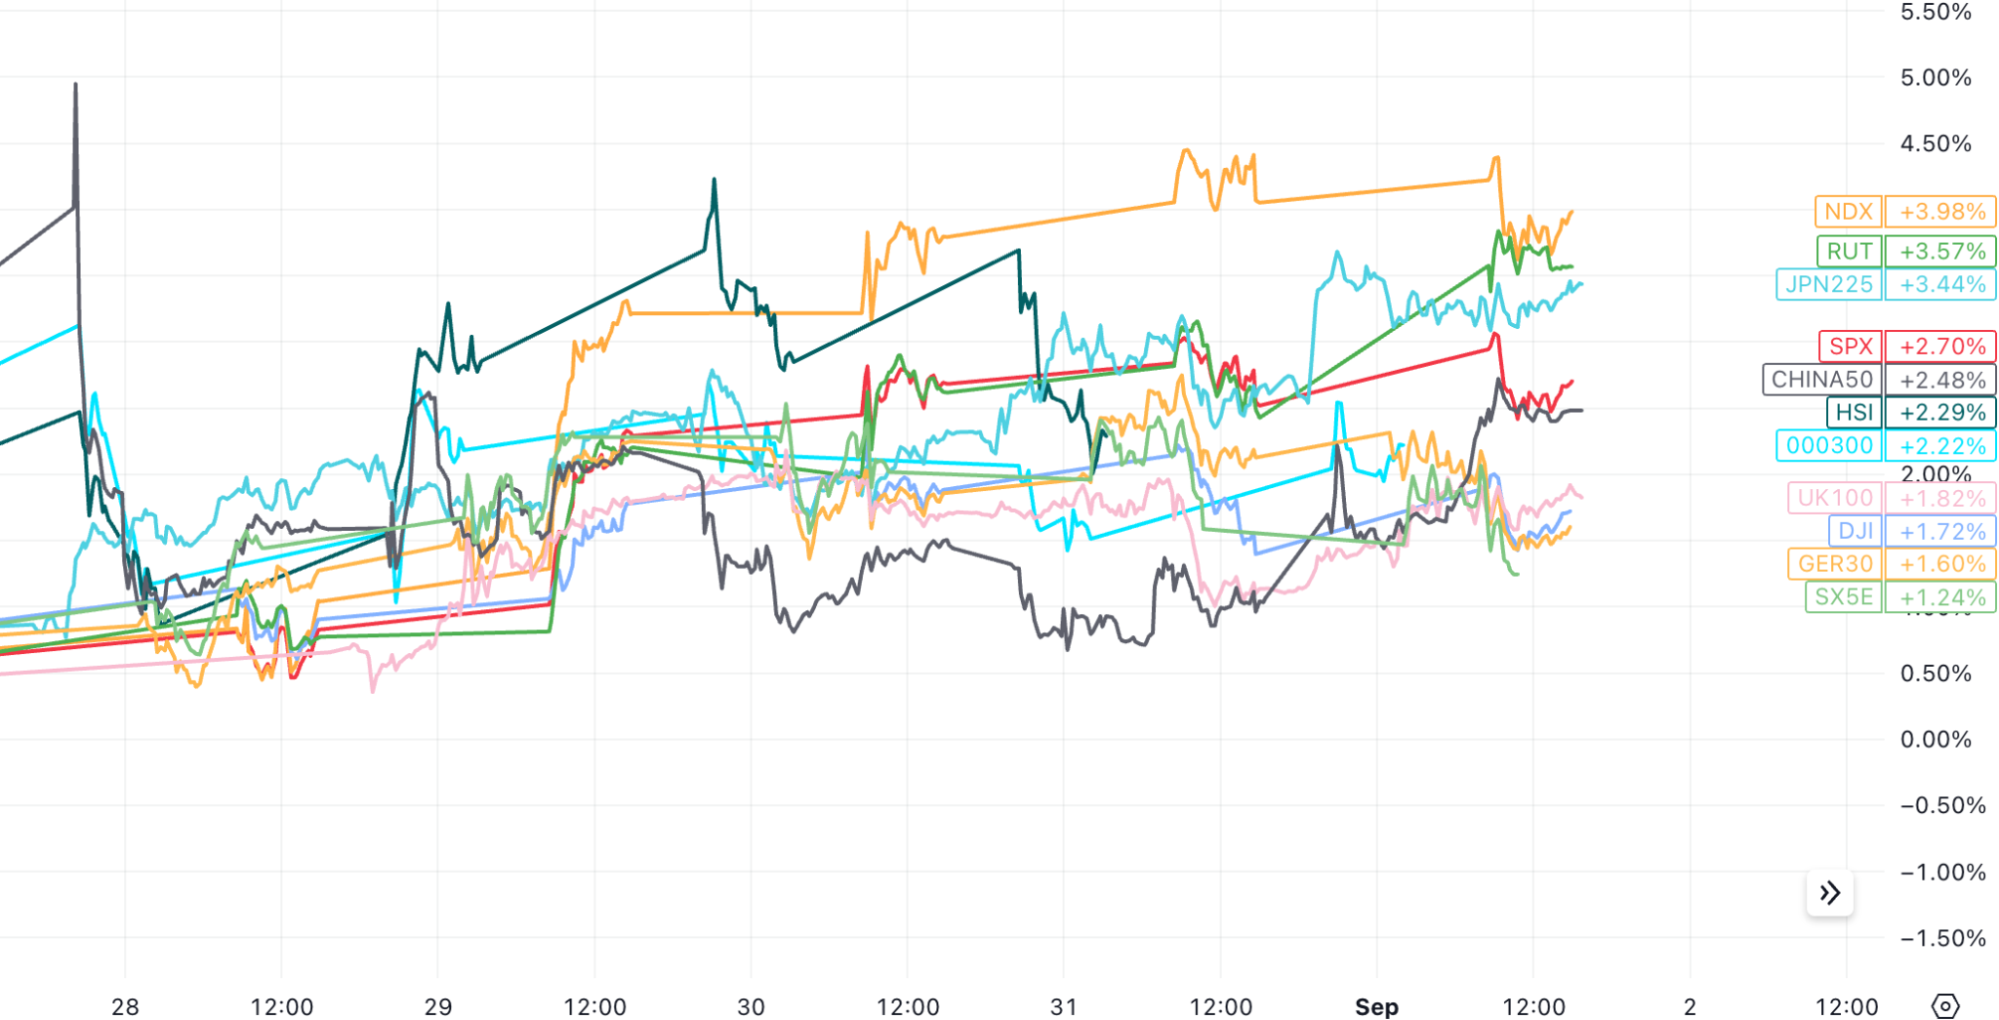
สัปดาห์ที่แล้วเป็นสัปดาห์ที่มีความสุขมากสำหรับนักลงทุนส่วนใหญ่ในโลก ไม่เพียงแต่ประเทศที่พัฒนาแล้ว แต่หุ้น Hang Seng และจีนแผ่นดินใหญ่ซึ่งค่อนข้างอ่อนแอเมื่อเร็ว ๆ นี้ หยุดร่วงลงและดีดตัวขึ้น SP 500 เพิ่มขึ้น 2.5% ในสัปดาห์ที่แล้ว โดยเพิ่มขึ้นในสี่ช่วงจากห้าช่วงและเป็นสัปดาห์ที่ดีที่สุดนับตั้งแต่กลางเดือนมิถุนายน เนื่องจากข้อมูลกระตุ้นให้เกิดความคาดหวังเกี่ยวกับการชะลอตัวทางเศรษฐกิจ ซึ่งเสริมความแข็งแกร่งให้กับเดิมพันที่ธนาคารกลางสหรัฐอาจชะลอการปรับขึ้นอัตราดอกเบี้ยต่อไป
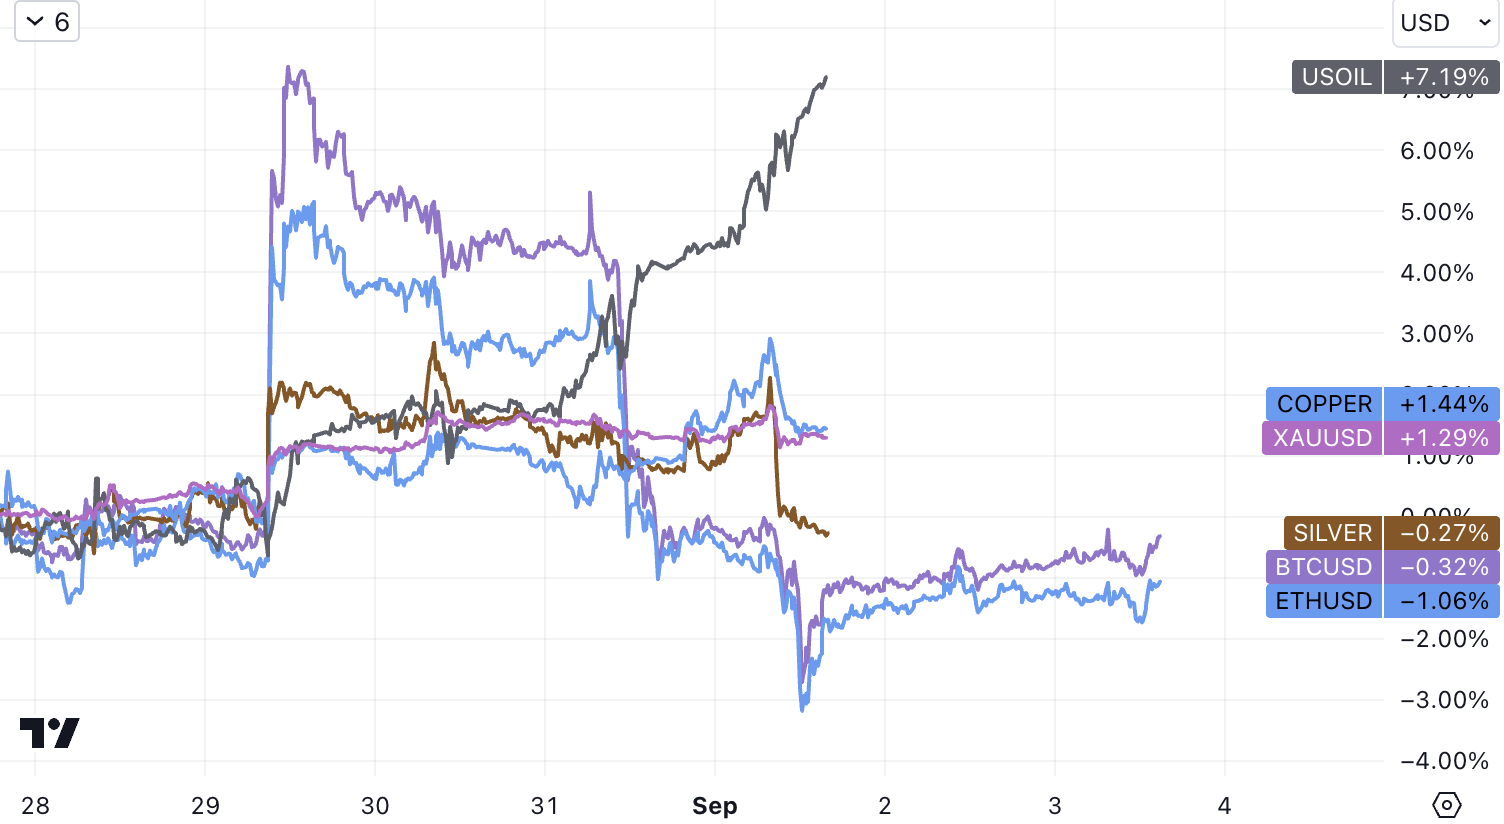
นอกจากนี้ ดัชนีตลาดหุ้นเทคโนโลยี Nasdaq 100 เพิ่มขึ้น 3.8% และดัชนีหุ้นขนาดเล็ก Russell 2000 + 3.6%; เพิ่มขึ้น 1.3%; น้ำมันดิบ WTI + 7.8% ได้รับแรงหนุนหลักจากข้อตกลงของรัสเซียกับ OPEC + การลดการผลิตเพิ่มเติม และสต็อกน้ำมันดิบของสหรัฐฯ ยังคงลดลงสู่ระดับต่ำสุดนับตั้งแต่ปลายปีที่แล้ว
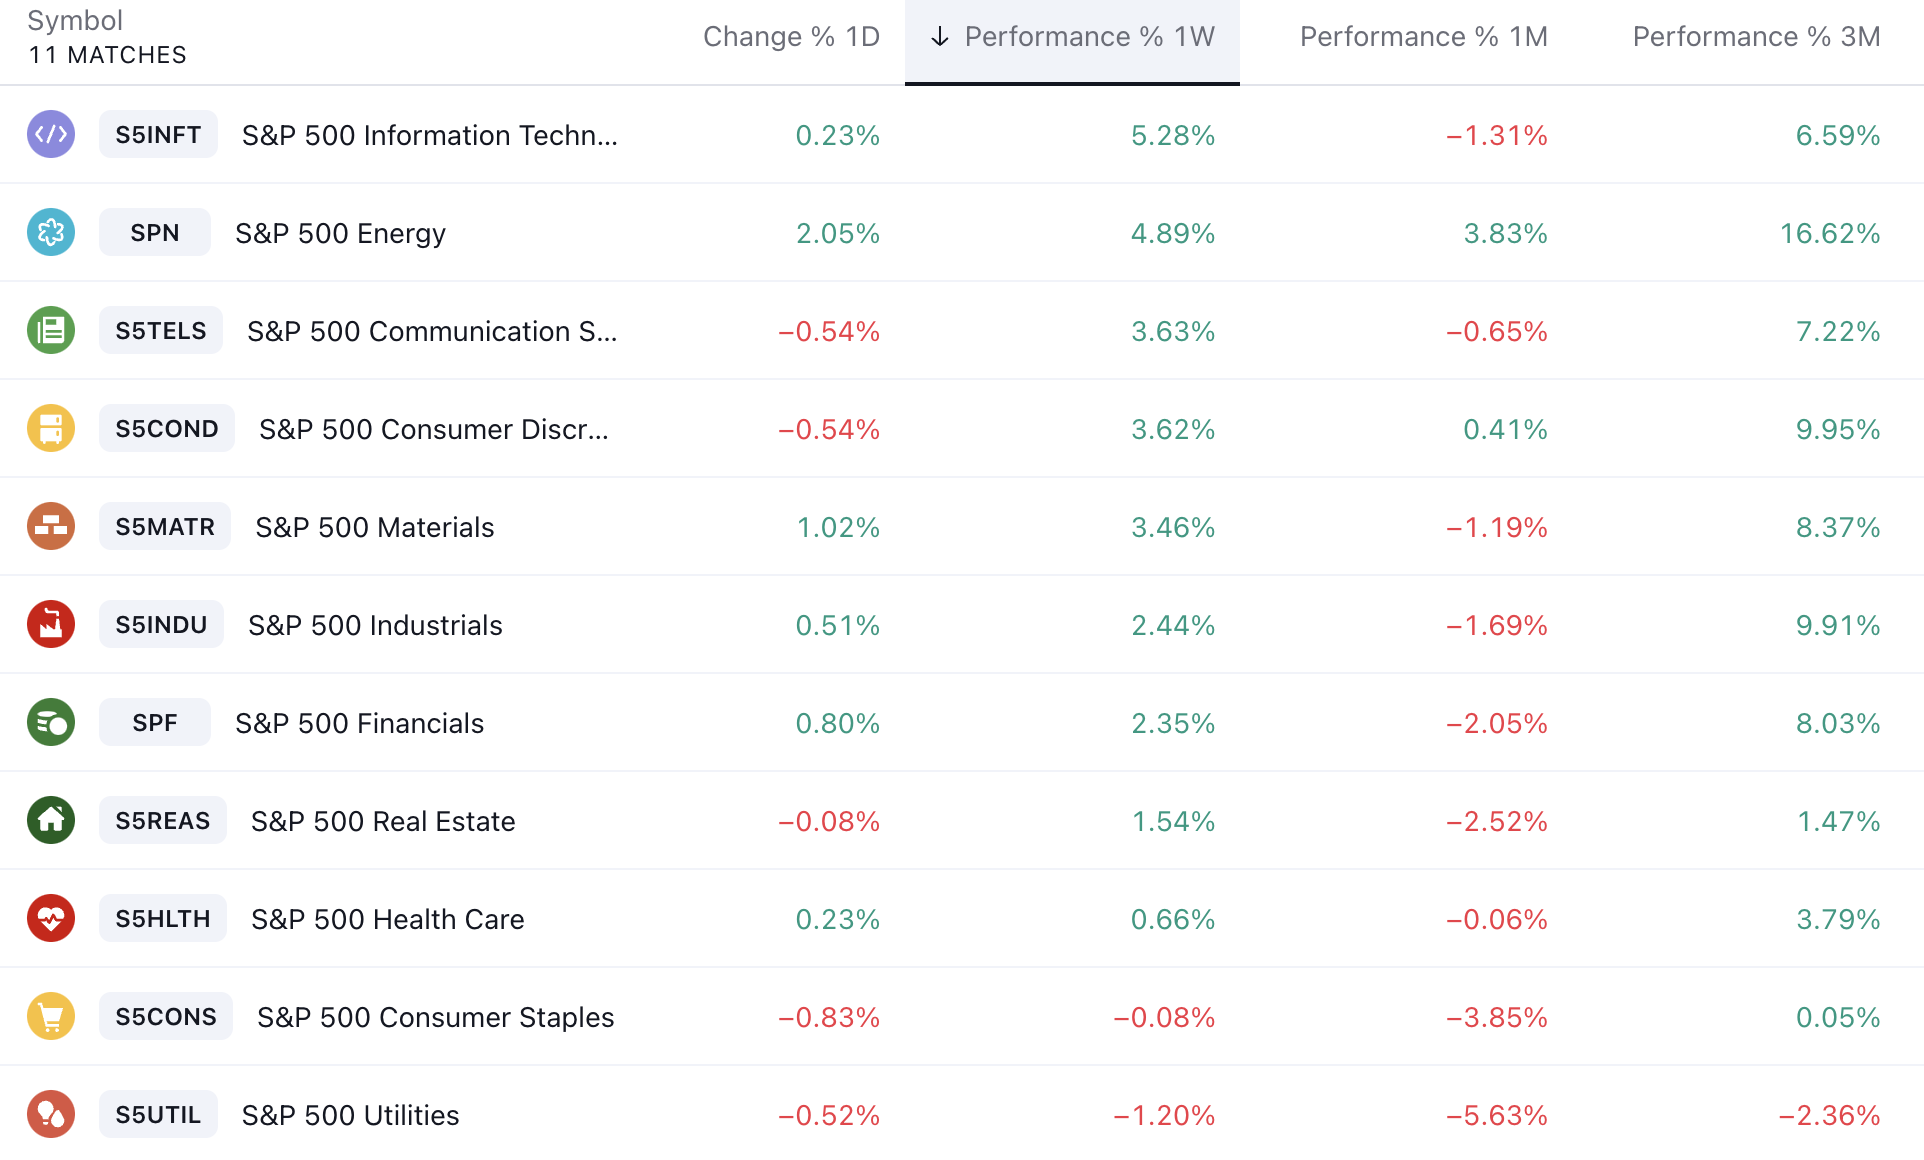
ประสิทธิภาพของดัชนีอุตสาหกรรม SP 500 เห็นได้ชัดว่ามีอคติไปในทางบวก โดยที่เทคโนโลยีและพลังงานมีความเข้มแข็งที่สุด ส่วนสาธารณูปโภคและสินค้าอุปโภคบริโภคมีความอ่อนแอที่สุด:
อย่างไรก็ตาม อย่างที่เราสังเกตมาก่อนหน้านี้ สกุลเงินดิจิทัลมีการตอบสนองต่อปัจจัยบวกในระดับมหภาคที่อ่อนแอ แม้แต่ในกรณีของ Macro Tailwinds เมื่อสัปดาห์ที่แล้ว การลดลงก็ไม่เปลี่ยนแปลง Bitcoin ลดลง 1% และ Ethereum ลดลง 1.4% ตัวอย่างเช่น เมื่อ Grayscale ชนะคดีเมื่อสัปดาห์ที่แล้ว และความเป็นไปได้ที่ ETF จะออกมาเพิ่มขึ้น ตลาดก็เต็มใจที่จะซ่อมแซมการประเมินมูลค่า แต่ผลประโยชน์นี้ไม่เพียงพอ เนื่องจาก ก.ล.ต. สามารถอุทธรณ์ต่อไปหรือปฏิเสธต่อไปได้ด้วยเหตุผลอื่น ๆ ดังนั้น ปิดท้ายด้วยใบเสนอราคาทาสีประตู
ข้อมูลที่สำคัญที่สุดสองข้อมูลในแง่ของข้อมูลมาโครคือ:
ตำแหน่งงานว่างของ JOLTS ในวันอังคารลดลงสู่ระดับต่ำสุดในรอบ 2 ปี และรายงานการจ้างงานนอกภาคเกษตรเมื่อวันศุกร์แสดงให้เห็นว่าอัตราการว่างงานเพิ่มขึ้น ผู้เข้าร่วมตลาดได้รับหัวใจจากข้อมูล ซึ่งชี้ให้เห็นว่าในที่สุดตลาดแรงงานที่ร้อนเกินไปก็เริ่มแสดงสัญญาณของความเหนื่อยล้า การดำเนินการที่เข้มงวดของ Fed มีผลบังคับใช้ และตลาดหวังว่ารายงานดังกล่าวจะเพียงพอที่จะโน้มน้าวให้ Fed หยุด การปรับขึ้นอัตราดอกเบี้ย จำนวนเหรียญทองลดลงต่อเนื่องเป็นสัปดาห์ที่ 3)
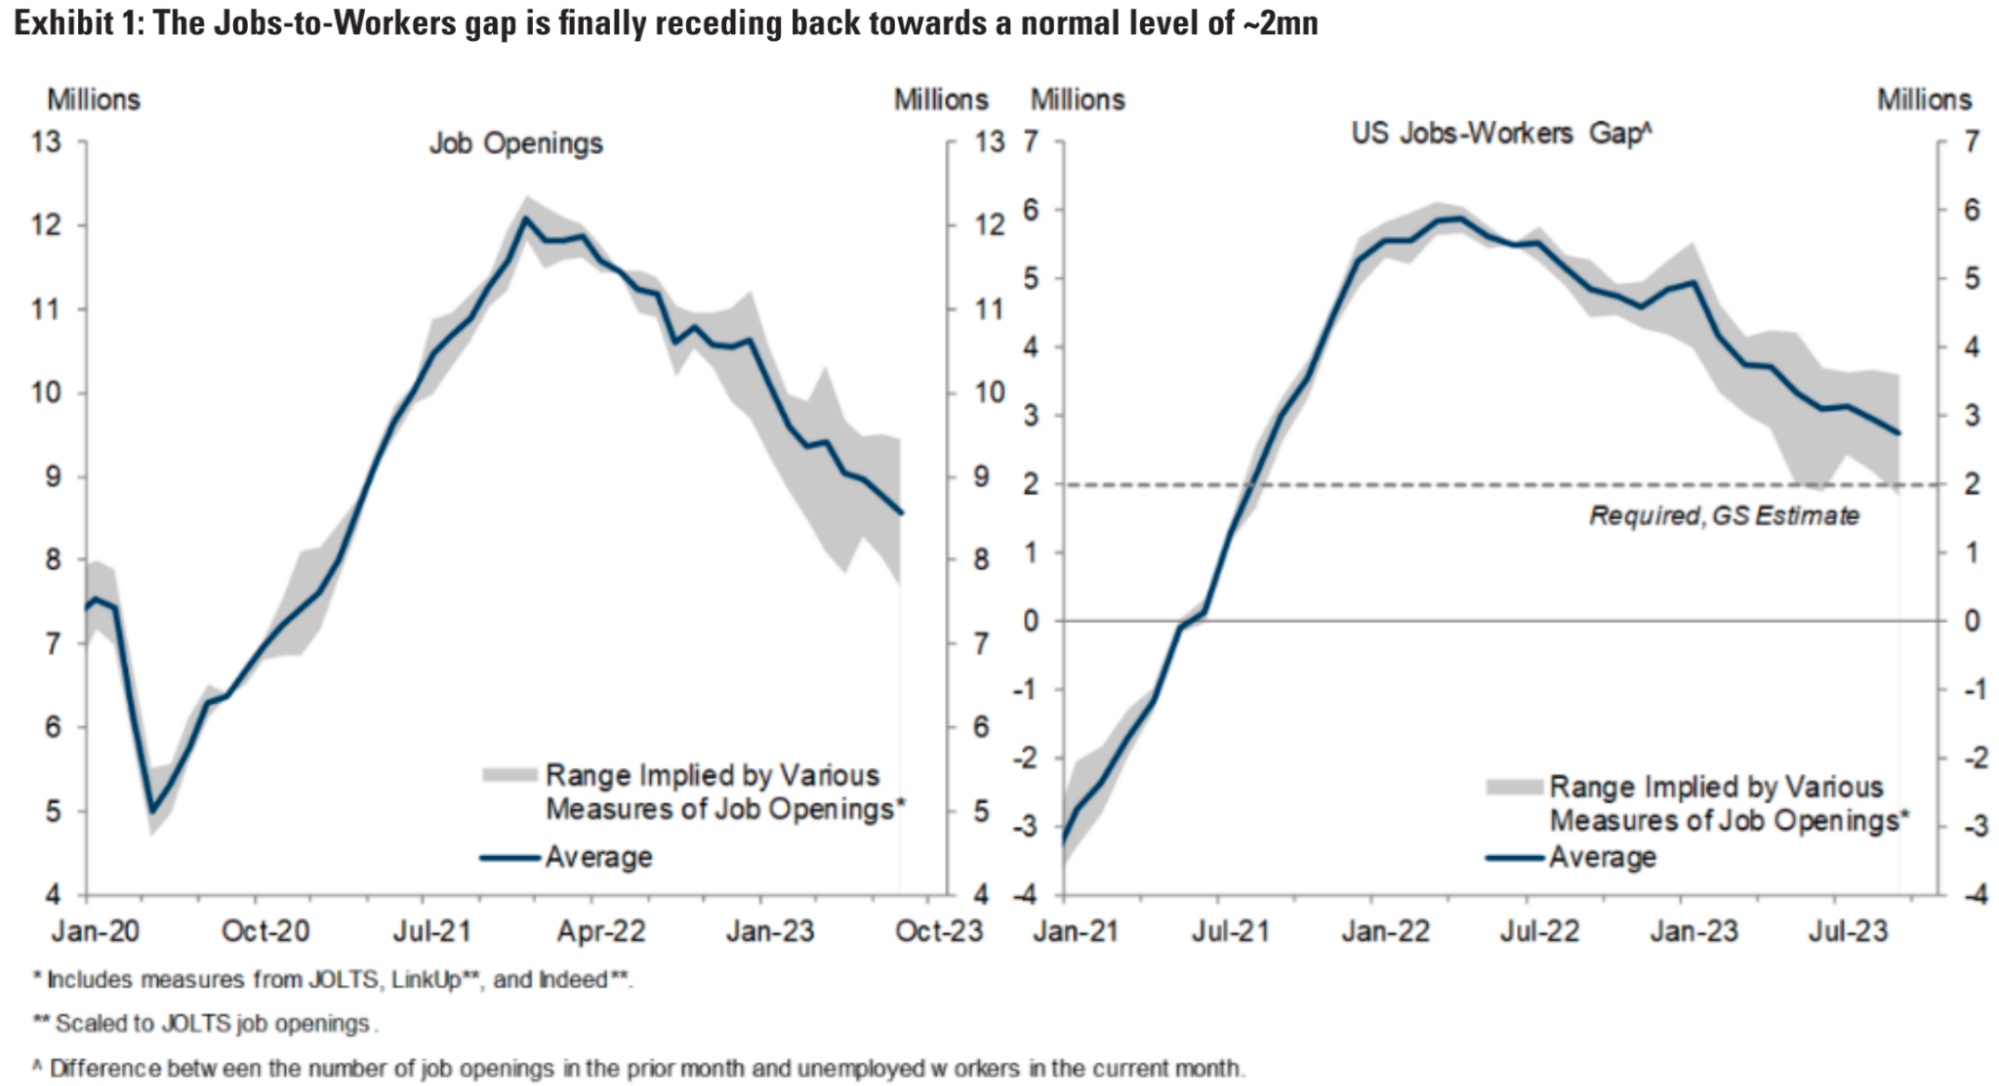
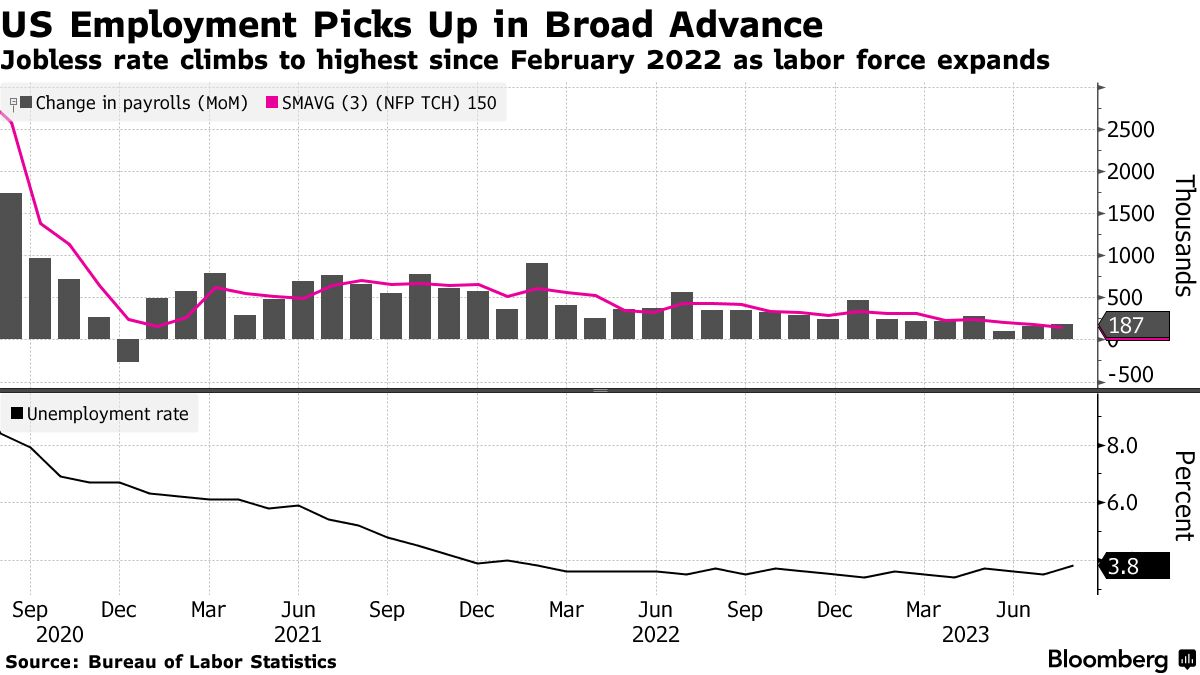
นอกจากนี้ หลายคนยังสงสัยว่าทำไมจำนวนการจ้างงานนอกภาคเกษตรถึงเกินคาดแต่อัตราการว่างงานยังคงเพิ่มสูงขึ้น ซึ่งเกิดขึ้นมากกว่าหนึ่งครั้งในปีนี้ สาเหตุหลักคือ ขนาดรวมของกองทัพการจ้างงานเพิ่มขึ้น (ซึ่งก็คือ เกี่ยวข้องกับการหมดเงินออม) ดังนั้นแรงงานที่สอดคล้องกันทั้งอัตราการเข้าร่วมและจำนวนชั่วโมงทำงานจึงมีเพิ่มขึ้นแม้ว่าอัตราการเติบโตของค่าจ้างจะชะลอตัวลงเมื่อพิจารณาจากการเติบโตของชั่วโมงทำงานการเติบโตของรายได้รวมยังคงอยู่ที่ ในระดับหนึ่งจึงไม่ส่งผลกระทบด้านลบต่อเศรษฐกิจ
ข้อมูลผลกระทบที่สำคัญแต่จำกัดอื่นๆ ได้แก่:
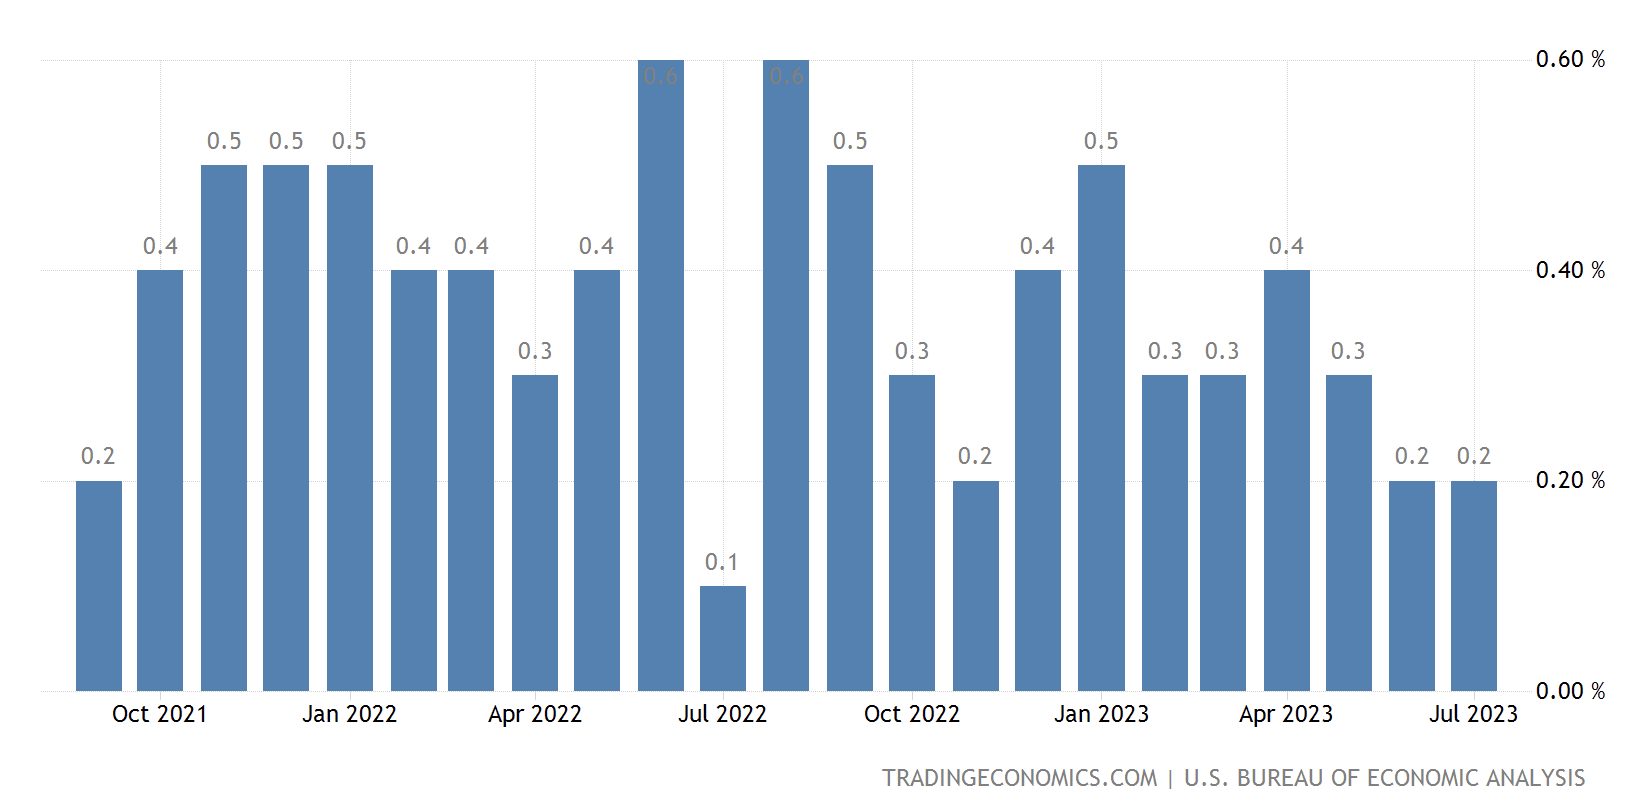
ดัชนีราคา PCE หลักเพิ่มขึ้น 0.22% เดือนต่อเดือนในเดือนกรกฎาคม ซึ่งเป็นการเพิ่มขึ้นน้อยที่สุดติดต่อกันในรอบกว่า 2 ปี การใช้จ่ายของผู้บริโภคหลังการปรับอัตราเงินเฟ้อเพิ่มขึ้นอีก 0.6% เดือนต่อเดือน แต่รายได้ที่แท้จริงที่สนับสนุนผู้บริโภค การใช้จ่ายลดลง 0.2% เดือนต่อเดือน อัตราการออมลดลงเหลือ 3.5% บ่งชี้ว่าการใช้จ่ายล่าสุดอาจไม่ยั่งยืนในอีกไม่กี่เดือนข้างหน้า
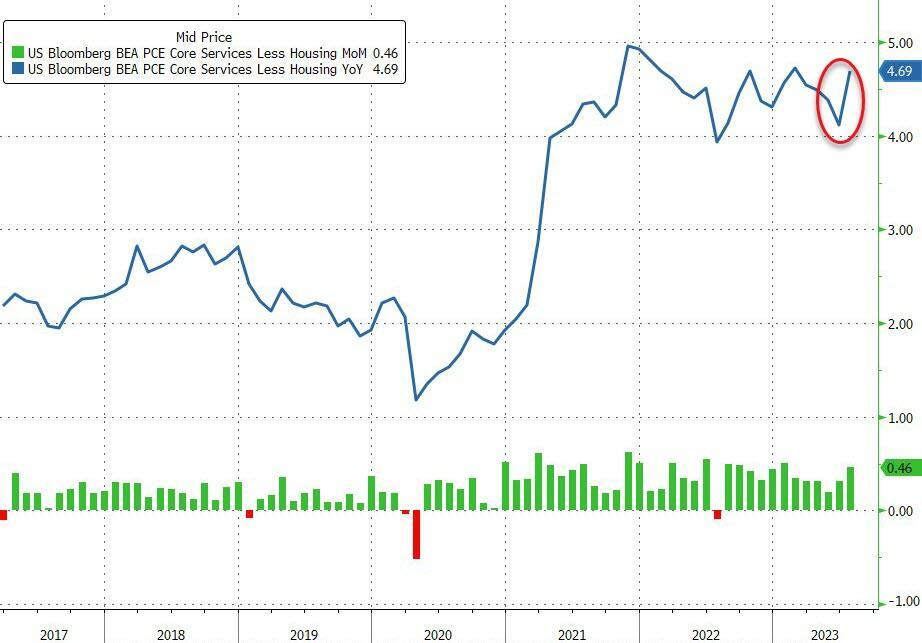
สิ่งที่น่าสนใจยิ่งกว่านั้นคือมุมมองของเฟดเกี่ยวกับอัตราเงินเฟ้อด้านบริการภายนอกที่อยู่อาศัย ในขณะที่ดัชนีราคา PCE ที่สอดคล้องกันแสดงให้เห็นว่าอัตราเงินเฟ้อด้านบริการส่วนใหญ่ติดอยู่ในระดับสูง:
อุตสาหกรรมการผลิตของสหรัฐฯ ปรับตัวดีขึ้นในเดือนสิงหาคม โดยค่าสุดท้ายของ PMI ภาคการผลิตของ SP อยู่ที่ 47.9 เทียบกับค่าเริ่มต้นที่ 47.0 และ ISM Manufacturing PMI อยู่ที่ 47.6 เทียบกับที่คาดไว้คือ 47.0 ภาคการผลิตหดตัวมาระยะหนึ่งแล้ว แต่มีการฟื้นตัวในช่วงสองเดือนที่ผ่านมา เราสงสัยว่าการสำรวจจะลดลงอีกครั้งในอีกไม่กี่เดือนข้างหน้า เนื่องจากดูเหมือนว่าการนัดหยุดงานของคนงานด้านยานยนต์กำลังจะเกิดขึ้น
PMI ภาคการผลิตทั่วโลกปรับตัวดีขึ้นเป็นส่วนใหญ่ในเดือนสิงหาคม แต่ระดับ PMI ของประเทศต่างๆ แตกต่างกันอย่างมาก โดยรวมแล้ว ประเทศตลาดเกิดใหม่ดีกว่าประเทศที่พัฒนาแล้ว ในบรรดาประเทศที่พัฒนาแล้ว อเมริกาเหนือและญี่ปุ่นดีกว่ายุโรป
ดอลลาร์ที่แข็งแกร่งและผลตอบแทน
เงินดอลลาร์สหรัฐดีดตัวขึ้นอย่างแข็งแกร่งตลอดเดือนสิงหาคม ดัชนีเงินดอลลาร์สหรัฐ DXY เพิ่มขึ้นประมาณ 2.2% ในเดือนสิงหาคม สูงสุดเมื่อ Powell พูดที่ Jackson Hole เมื่อวันที่ 25 สิงหาคม และกลับมาในสัปดาห์สุดท้ายของเดือนสิงหาคมซึ่งสิ้นสุดสี่สัปดาห์ของการเพิ่มขึ้น แนวโน้มของเงินดอลลาร์สหรัฐมีความสัมพันธ์อย่างมากกับแนวโน้มของอัตราดอกเบี้ยในตลาด อัตราผลตอบแทน 2 ปีใกล้เคียงกับจุดสูงสุดของปีที่แล้วซึ่งครั้งหนึ่งเคยเกิน 5.1% แต่กลับร่วงลงมากกว่า 25 จุดพื้นฐานใน สามวันสุดท้ายของเดือนสิงหาคมสอดคล้องกับการเปลี่ยนแปลงราคาในตลาดล่วงหน้ายืนยันว่าตลาดความเป็นไปได้ที่การปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนนั้นแทบจะถูกยกเลิกไปเกือบทั้งหมดสาเหตุหลักมาจากความผันผวนของข้อมูลตลาดงานในเดือนสิงหาคม (นำโดย JOLTS) .
ประเทศ BRICS พบกันในเดือนสิงหาคมเพื่อพูดคุยเกี่ยวกับสกุลเงินที่ได้รับการสนับสนุนด้วยทองคำหรือโทเค็นการชำระหนี้ทางการค้า แต่ก็ไม่มีอะไรสำคัญเกิดขึ้น น่าแปลกที่ในขณะที่มีการพูดคุยกันเรื่องการลดหย่อนดอลลาร์อย่างกว้างขวาง แต่น้ำหนักของเงินดอลลาร์ก็เพิ่มขึ้นอีก ข้อพิสูจน์นี้ไม่เพียงแต่ความแข็งแกร่งของราคาอัตราแลกเปลี่ยนเท่านั้น แต่ยังรวมถึงการใช้งาน SWIFT ซึ่งแตะระดับสูงสุดตลอดกาลที่ 46% ในเดือนกรกฎาคม การเพิ่มขึ้นของส่วนแบ่งของเงินดอลลาร์ส่วนใหญ่มาจากค่าใช้จ่ายของส่วนแบ่งของเงินยูโร ซึ่งลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์เพียงไม่ถึง 25% ส่วนแบ่งของเงินหยวนนั้นมากกว่า 3%
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่มีอายุยาวนานกลับสูงขึ้นเป็นรูปตัว V ในช่วงปลายวันศุกร์ โดยอัตราผลตอบแทน 30 ปีฟื้นตัวจากการขาดทุนทั้งหมดในช่วงสามวันที่ผ่านมา ตลาดหุ้นมีความสงบเกี่ยวกับเรื่องนี้ ในขณะที่ทองคำและ Bitcoin ได้รับผลกระทบมากกว่า ในช่วงเวลาเดียวกัน BTC ลดลงจาก 26,000 เป็น 25,400 และทองคำลดลงจากปี 1950 ถึง 1936
เมื่อพิจารณาจากข้อมูล dovish ประจำวัน เป็นเรื่องยากที่จะอธิบายว่าทำไมพันธบัตรจึงถูกขายออกไป แต่แนวโน้มก็น่าสังเกต การผกผันระหว่างระยะยาวและระยะสั้นในปัจจุบันยังคงรุนแรงและยังมีช่องว่างอีกมากสำหรับ การเร่งรีบแบบสองทาง ในอัตราดอกเบี้ยพันธบัตรระยะยาวและระยะสั้น ในกรณีที่ไม่มีวิกฤติหากเป็นระยะสั้น ย่อมเป็นผลดีต่อตลาดหากการลดลงในระยะยาวเร็วขึ้น หากในระยะยาว เพิ่มขึ้นเร็วขึ้น ตลาดจะอยู่ภายใต้แรงกดดันเป็นระยะเวลาหนึ่ง
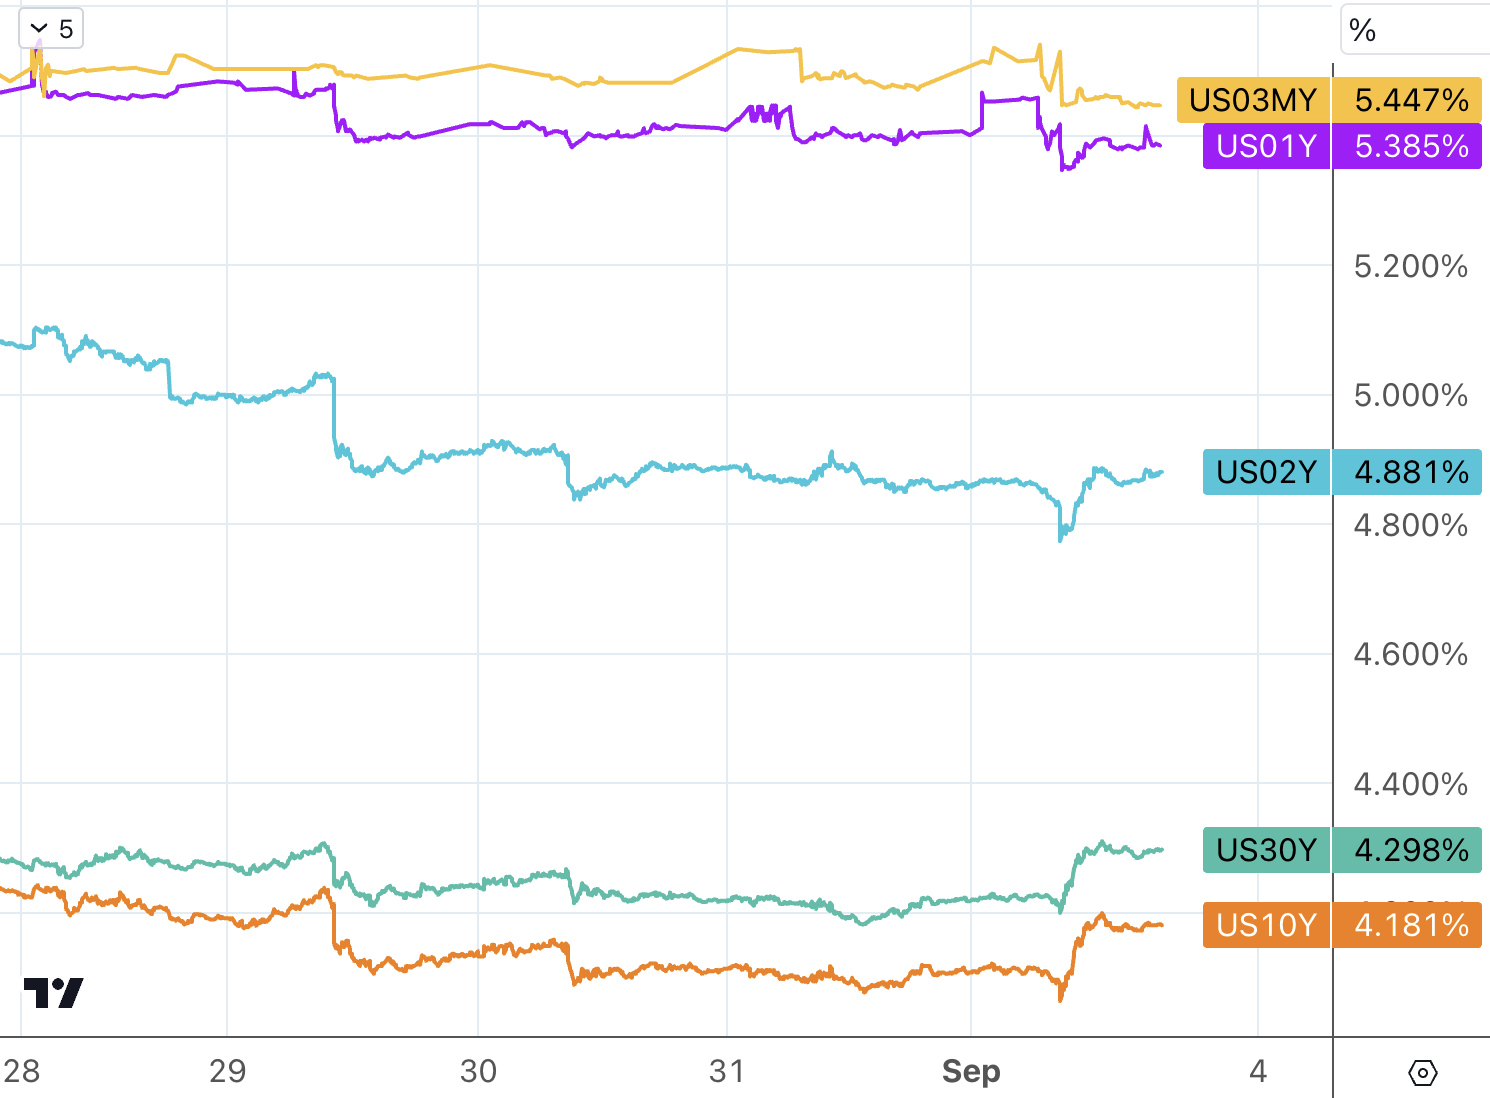
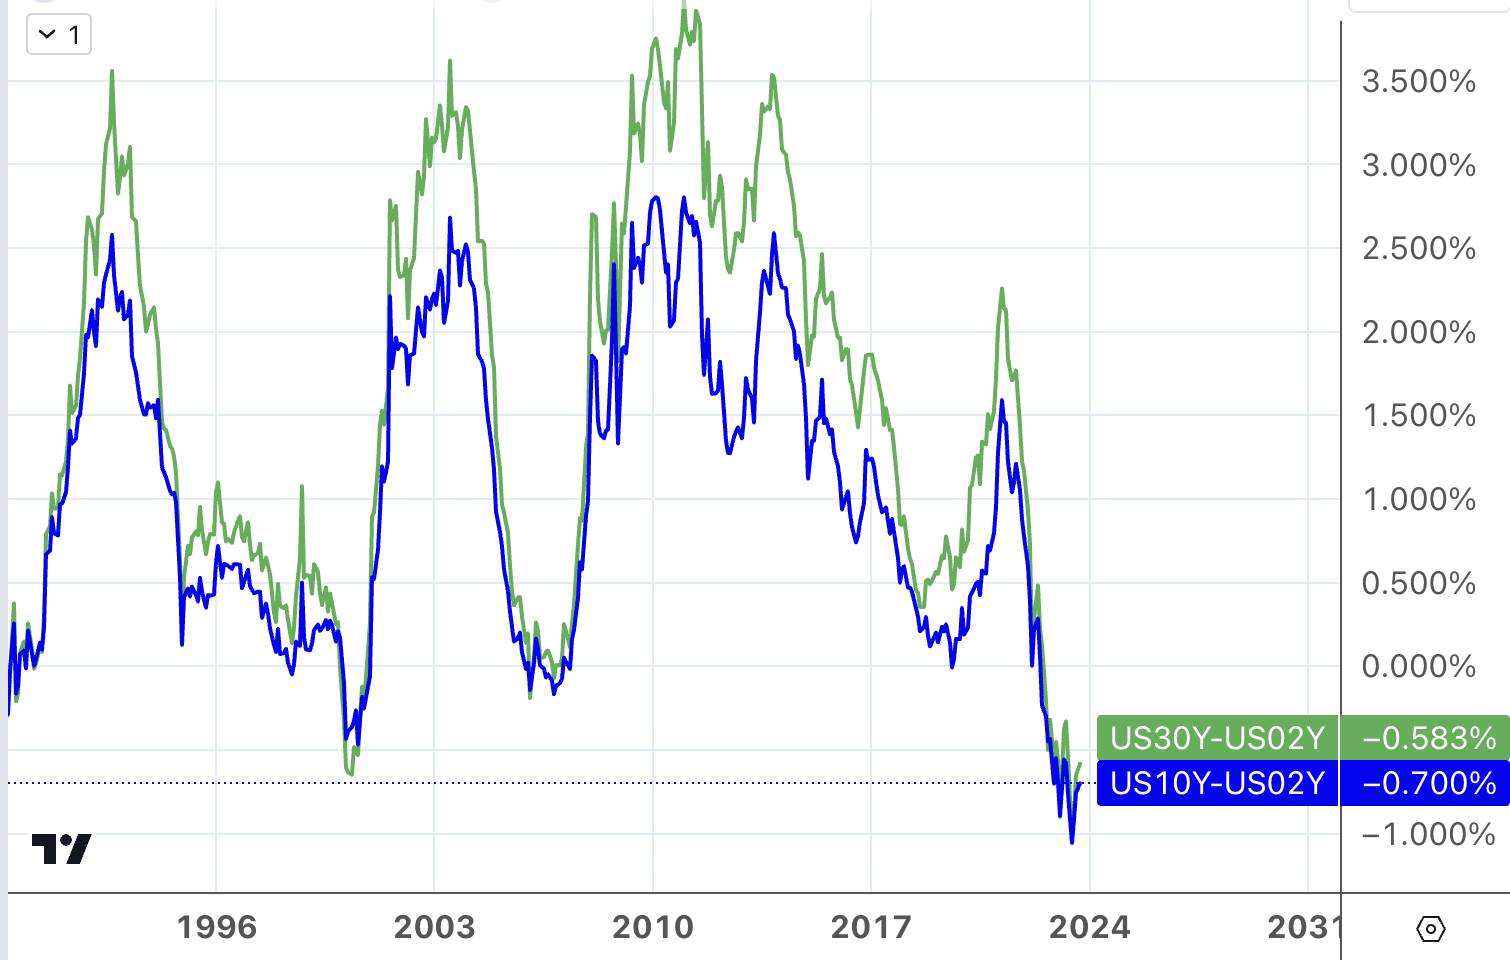
ในช่วงครึ่งแรกของเดือนสิงหาคมพันธบัตรระยะยาวทำให้อัตราผลตอบแทนแบบไร้ความเสี่ยงเพิ่มขึ้นอย่างรวดเร็ว ตั้งแต่วันที่ 22 ถึง 28 อัตราผลตอบแทนพันธบัตรระยะสั้นปรับตัวสูงขึ้นและพันธบัตรระยะยาวถูกดึงกลับ ในส่วนของอัตราผลตอบแทนที่เพิ่มขึ้น, กิจกรรมทางเศรษฐกิจที่แข็งแกร่งเกินคาด, และอุปทานที่เพิ่มขึ้น, การปรับลดอันดับเครดิตสหรัฐของฟิทช์เป็นสาเหตุ แน่นอนว่า มันเป็นการสะสมมากกว่าหนึ่งปีก่อนหน้าเป็นหลัก แต่กลับกันของ long -อัตราผลตอบแทนพันธบัตรระยะสั้นและระยะสั้นไม่สมเหตุสมผล
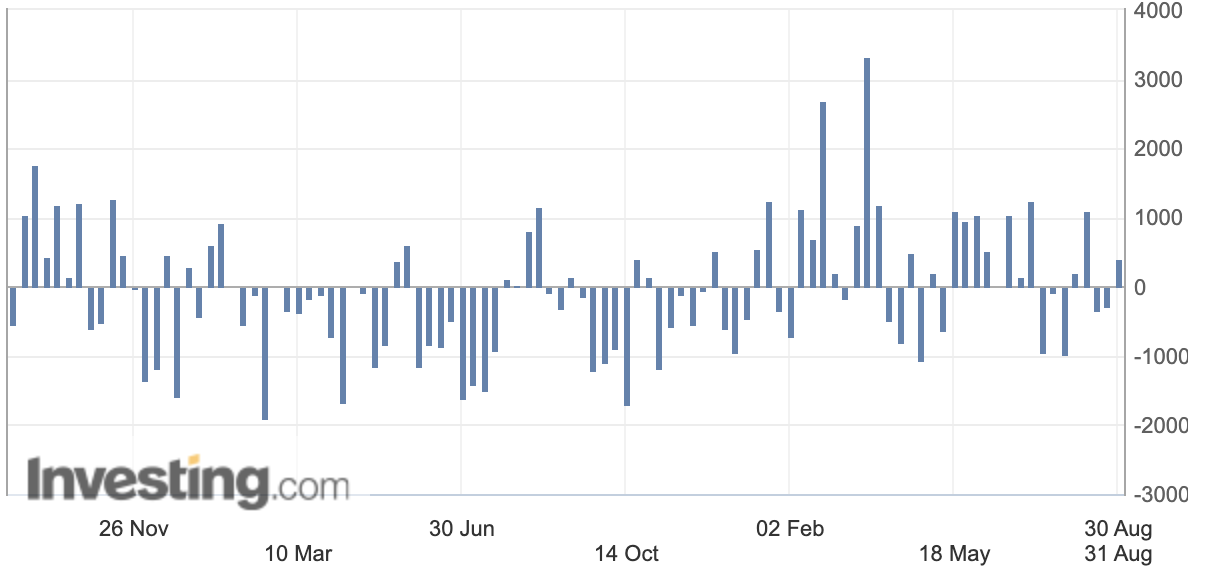
เป็นที่เชื่อกันว่าการปรับการควบคุมอัตราผลตอบแทนของญี่ปุ่นในช่วงปลายเดือนกรกฎาคมมีส่วนทำให้เกิดการขายพันธบัตรทั่วโลกในช่วงต้นเดือนสิงหาคม อย่างไรก็ตาม รายงานสภาพคล่องพอร์ตการลงทุนรายสัปดาห์ของกระทรวงการคลังแสดงให้เห็นว่านักลงทุนญี่ปุ่นซื้อพันธบัตรต่างประเทศ ในความเป็นจริง พวกเขาส่วนใหญ่เป็นผู้ซื้อสุทธิของหนี้ต่างประเทศ เนื่องจากอัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นอายุ 10 ปีเพิ่มขึ้นสองเท่าจาก 0.25% เป็น 0.50% ในเดือนธันวาคม รูปด้านล่างแสดงข้อมูลการไหลสุทธิของพันธบัตรต่างประเทศรายสัปดาห์ของนักลงทุนญี่ปุ่นในช่วงสองปีที่ผ่านมา (หน่วย: พันล้านเยน):
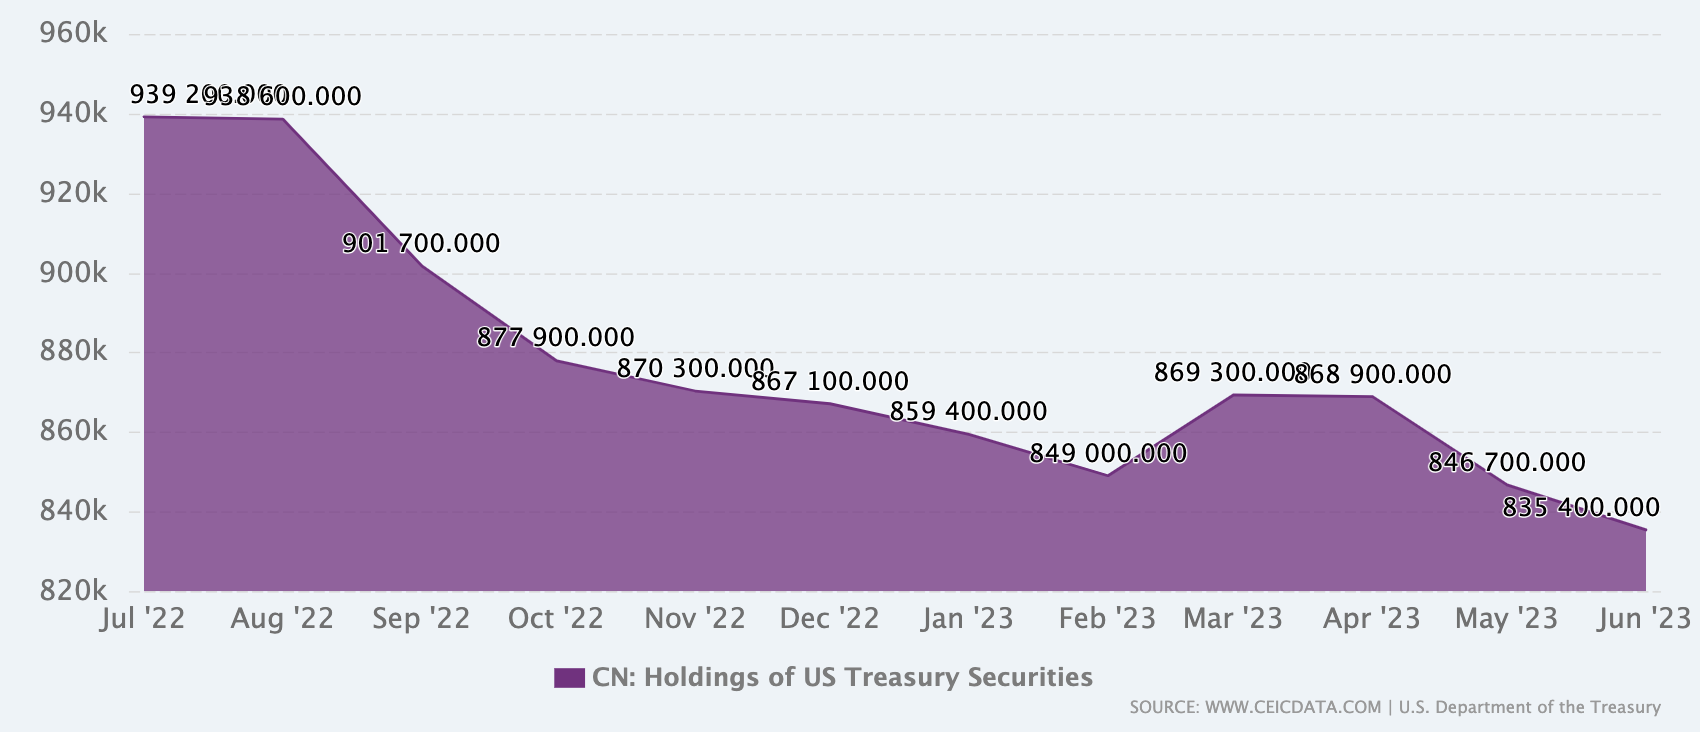
เรื่องเล็ก ๆ น้อย ๆ อีกประการหนึ่งคือการแทรกแซงของจีนในตลาดแลกเปลี่ยนเงินตราต่างประเทศได้สร้างแรงกดดันต่อพันธบัตรสหรัฐฯ เป็นไปได้ แต่ยังเร็วเกินไปที่จะทราบว่าจะเกิดอะไรขึ้นในเดือนสิงหาคม เนื่องจากความล่าช้าของข้อมูล:
จีนทรงตัวแล้ว
ความกังวลเกี่ยวกับหนี้ของจีน โดยเฉพาะอย่างยิ่งในภาคอสังหาริมทรัพย์ เป็นหนึ่งในประเด็นสำคัญในเดือนสิงหาคม แต่ด้วยมาตรการกระตุ้นเศรษฐกิจใหม่ที่ประกาศเกือบทุกวันในช่วงสองสัปดาห์ที่ผ่านมา ซึ่งรวมถึงการลดอากรแสตมป์สำหรับธุรกรรมหุ้นเป็นครั้งแรกนับตั้งแต่ปี 2551 และ ปรับลดอัตราการจำนองที่มีอยู่เมื่อพิจารณาจากอัตราแลกเปลี่ยนและผลการดำเนินงานของตลาดหุ้นดูเหมือนว่าความเชื่อมั่นในการขายที่ตื่นตระหนกจะมีเสถียรภาพชั่วคราว ดัชนี Nasdaq China Golden Dragon ซึ่งแสดงโดยหุ้นแนวคิดของจีนเพิ่มขึ้น 7.4% ตลอดทั้งสัปดาห์ ดัชนี Hang Seng เพิ่มขึ้น 1.9% และ CSI 300 ลดลง 3% ในแง่ที่ระบุ สาเหตุหลักมาจากเปิดสูงขึ้นอย่างรวดเร็วในวันจันทร์และเพิ่มขึ้น 2.2% จากระดับปิดของวันศุกร์ก่อนหน้า ค่าเงินหยวนผันผวนในช่วงแคบๆ ต่ำกว่าระดับสำคัญ 7.3 เมื่อสัปดาห์ที่แล้ว
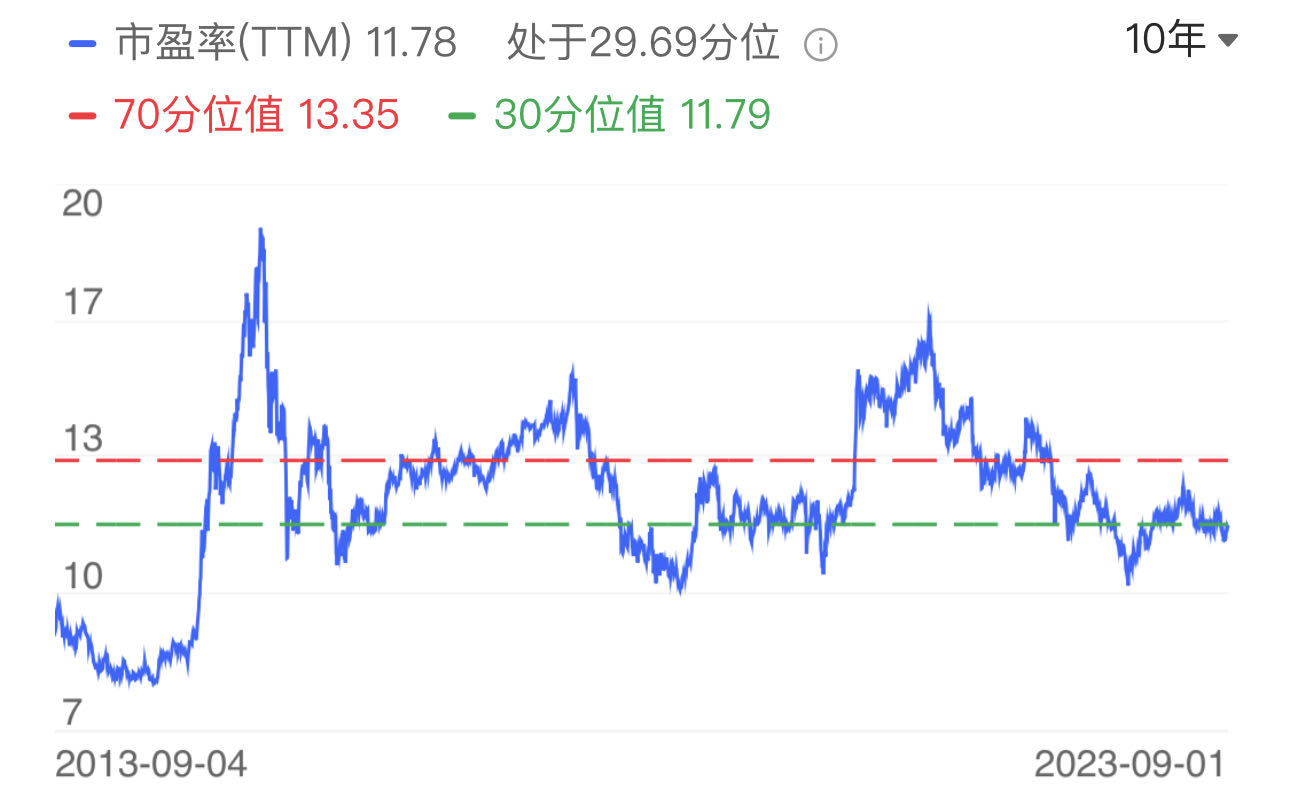
นอกเหนือจากภาคอสังหาริมทรัพย์ซึ่งผ่านจุดต่ำสุดในเดือนกรกฎาคมแล้ว หุ้นกลุ่มเทคโนโลยีและผู้บริโภคของจีนยังโดดเด่นในช่วงฤดูผลประกอบการและแสดงให้เห็นถึงความยืดหยุ่นบางประการ
บริษัทอีคอมเมิร์ซ เช่น Alibaba และ Pinduoduo โดยทั่วไปรายงานผลลัพธ์ที่ดีกว่าที่คาด เนื่องจากพวกเขาประสบความสำเร็จในการตอบสนองความต้องการที่ถูกกักขังจากผู้บริโภค หลังจากที่ข้อจำกัดเกี่ยวกับไวรัสโคโรนาถูกยกเลิก การใช้จ่ายด้านอาหาร การเดินทาง และภาพยนตร์จำนวนมากทำให้เกิดการมองโลกในแง่ดีว่าอุปสงค์ที่แฝงอยู่สามารถรวบรวมแรงผลักดันและสนับสนุนการฟื้นตัวเบื้องต้นในตลาดหุ้นจีน หลังจากมาตรการของรัฐบาลล่าสุดเพื่อกระตุ้นตลาด
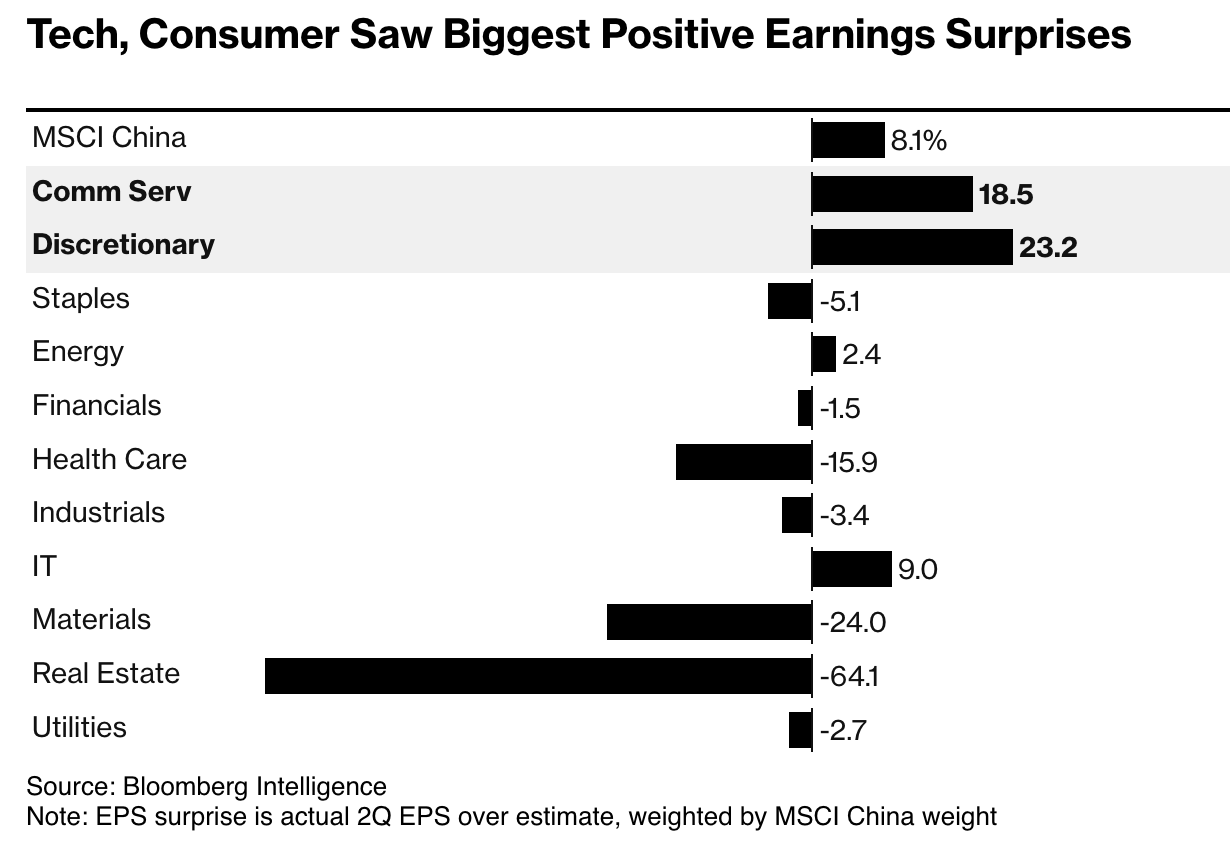
นอกจากนี้ PMI ภาคการผลิตเดือนสิงหาคมของ Caixin เมื่อสัปดาห์ที่แล้วขยายตัวอย่างไม่คาดคิดสู่ระดับสูงสุดในรอบ 6 เดือนและกลับสู่ช่วงการขยายตัว ข้อมูลนี้ยังพิสูจน์อีกว่านโยบายกระตุ้นเศรษฐกิจแบบกำหนดเป้าหมายกำลังส่งผลกระทบบางอย่างและบ่งชี้ว่าโรงงานต่างๆ อาจเกิดการชะลอตัว ใกล้จะจบลงแล้ว นอกจากนี้ การปรับปรุงอุตสาหกรรมการก่อสร้างยังค่อนข้างชัดเจน จากการวิเคราะห์ตลาด การออกพันธบัตรพิเศษของรัฐบาลท้องถิ่นและพันธบัตรแพลตฟอร์มการจัดหาเงินทุนของรัฐบาลได้เร่งตัวขึ้นเมื่อเร็ว ๆ นี้ และการลงทุนที่สอดคล้องกันในสิ่งอำนวยความสะดวกสาธารณะก็เพิ่มขึ้น
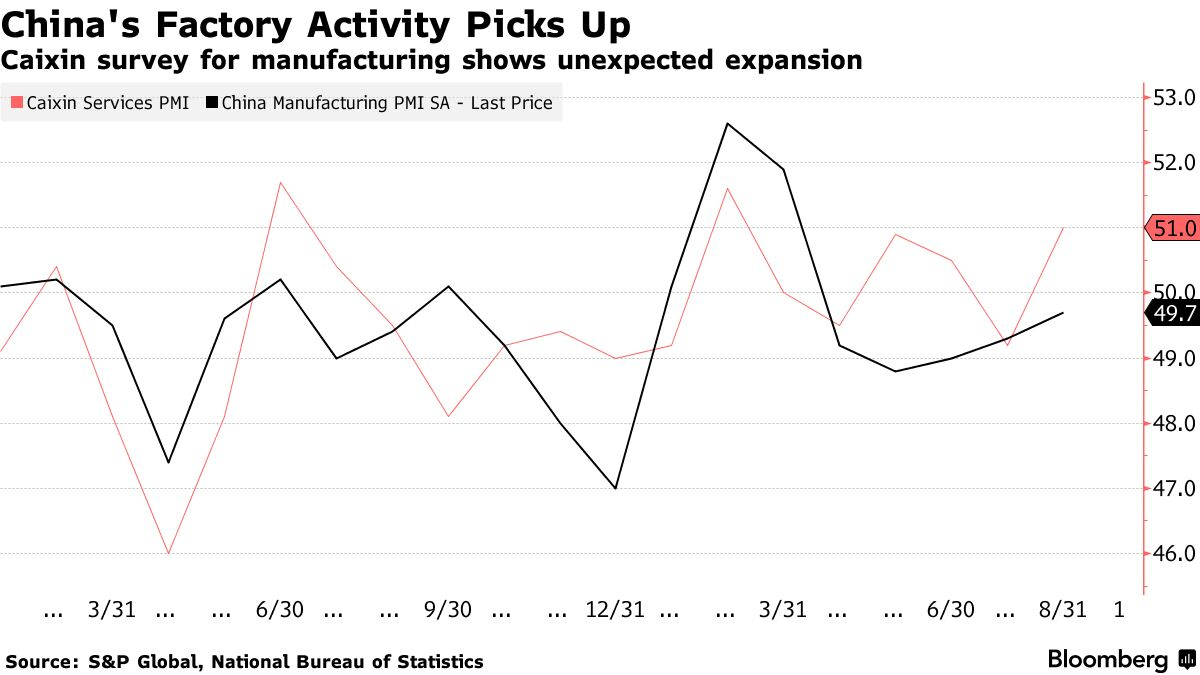
ปัจจุบันอัตราส่วนราคาต่อกำไรของดัชนี Shanghai และ Shenzhen 300 อยู่ที่ 11.8 เท่า ซึ่งอยู่ในเปอร์เซ็นไทล์ 29.7 ของช่วง 10 ปีที่ผ่านมา และการประเมินมูลค่าต่ำ:
นางจิน่า ไรมอนโด รัฐมนตรีกระทรวงพาณิชย์สหรัฐฯ พบกับเจ้าหน้าที่จีนเมื่อสัปดาห์ที่แล้ว กลายเป็นเจ้าหน้าที่อาวุโสคนที่ 4 ของสหรัฐฯ ที่เยือนจีนในช่วงซัมเมอร์นี้ เธอกล่าวว่าการเยือนดังกล่าวจะช่วยสร้างช่องทางการสื่อสารที่เปิดกว้าง ในด้านหนึ่ง เธออ้างว่าสหรัฐฯ ไม่ได้พยายามที่จะแยกตัวออกจากเศรษฐกิจจีนหรือขัดขวางเศรษฐกิจจีน ในทางกลับกัน เธอยังเน้นย้ำว่าการควบคุมการส่งออกมีไว้เพื่อความมั่นคงของชาติ โดยทั่วไปแล้ว ทั้งสองฝ่ายได้แสดงสัมปทานและความปรารถนาดีบางประการ ซึ่งเป็นผลมาจากการมองโลกในแง่ดีด้วยความระมัดระวัง
ระดับสีเทาชนะ แต่ไม่ชนะ
Grayscale ชนะคำตัดสินของศาลรัฐบาลกลางว่า ก.ล.ต. จะต้องยกเลิกการปฏิเสธคำขอของ Grayscale ในการแปลง Grayscale Bitcoin Trust ให้เป็น Bitcoin exchange-traded fund (ETF) หลังจากที่ ก.ล.ต. พบว่าผลิตภัณฑ์ของตนไม่เป็นไปตามข้อกำหนดในการป้องกันการฉ้อโกงและปกป้อง นักลงทุน
หุ้น Bitcoin Trust ระดับสีเทาพุ่งขึ้น 19% ในขณะที่หุ้น Coinbase เพิ่มขึ้น 15% จากข่าว แต่เราแสดงความคิดเห็นในขณะนั้นว่าผลประโยชน์ดังกล่าวไม่เพียงพอ เนื่องจาก ก.ล.ต. สามารถอุทธรณ์อีกครั้งและปฏิเสธการตัดสินใจด้วยเหตุผลอื่น
แน่นอน เมื่อสำนักงาน ก.ล.ต. ในวันพฤหัสบดีล่าช้าในการตัดสินใจจุด bitcoin ETF กับผู้สมัครทุกคน รวมถึง BlackRock และ Fidelity BTC และ ETH ก็ร่วงลงอย่างรวดเร็วและละทิ้งกำไรที่เพิ่มขึ้นในช่วงต้นสัปดาห์ทั้งหมด (แม้ว่าเราจะไม่คิดว่าทั้งสองสิ่งนี้จะใกล้เคียงกันก็ตาม) เนื่องจากการแปลงกองทุน ETF ของ Grayscale ไม่เหมือนกับการเปิดตัวผลิตภัณฑ์ใหม่ของบริษัทกองทุนอื่นๆ)
การอนุมัติจุด bitcoin ETF นั้น หลีกเลี่ยงไม่ได้ อดีตประธาน ก.ล.ต. กล่าว แม้ว่าจะมีความล่าช้าก็ตาม
ตั้งแต่นั้นเป็นต้นมา Bitwise ได้ส่งคำขอถอนการสมัคร ETF กลยุทธ์การถ่วงน้ำหนักมูลค่าตลาด Bitcoin และ Ethereum ซึ่งเป็นการเคลื่อนไหวที่น่าแปลกใจ เดิมการยื่นเอกสารดังกล่าวได้ยื่นต่อ SEC เมื่อวันที่ 3 สิงหาคม และการถอนตัวของ Bitwise เพิ่มความไม่แน่นอนให้กับอนาคตของ Spot ETF
อย่างไรก็ตาม เมื่อได้รับประโยชน์จากการมองโลกในแง่ดีในตลาดหุ้นสหรัฐฯ เมื่อสัปดาห์ที่แล้ว GBTC ยังคงบันทึกการเพิ่มขึ้น 6% ตลอดทั้งสัปดาห์ โดยมี ETHE+2.4% และ COIN+4.6% ซึ่งดีกว่าประสิทธิภาพของตลาดสปอต crypto มาก แสดงให้เห็นว่าการลงทุนในสินทรัพย์ที่เกี่ยวข้องกับการเข้ารหัสลับหุ้นสหรัฐประเภทนี้สามารถทำกำไรได้มากกว่า มีอัตราส่วนผลตอบแทนความเสี่ยงที่ดี
ตลาดของสัปดาห์ที่แล้วเป็นการย้อนเหตุการณ์ที่เกิดขึ้นในช่วงกลางเดือนมิถุนายน เมื่อ Bitcoin มีการซื้อขายประมาณ 25,000 ดอลลาร์ เมื่อ BlackRock ยื่นคำขอกองทุน BTC Spot กับ SEC โดยไม่คาดคิด ราคาพุ่งขึ้นมากกว่า 20% ในอีกไม่กี่สัปดาห์ข้างหน้า แต่ราคาร่วงลงในช่วงกลางเดือนสิงหาคมเนื่องจากการรอขยายออกไปและความสนใจในสกุลเงินดิจิทัลโดยรวมลดลงเนื่องจากอัตราตลาดขยับสูงขึ้น ย้อนกลับไปก่อนที่ BlackRock จะยื่นระดับ
วันถัดไปที่น่าจับตามอง: หลังจากล่าช้าไปเมื่อสัปดาห์ที่แล้ว ก.ล.ต. มีเวลา 45 วันในการตอบสนองต่อผู้ออกหลักทรัพย์อีกครั้ง ซึ่งหมายความว่านักลงทุนจะไม่ได้รับการตอบกลับจากหน่วยงานจนกว่าจะถึงกลางเดือนตุลาคม แต่ยังคงไม่มีความหวัง
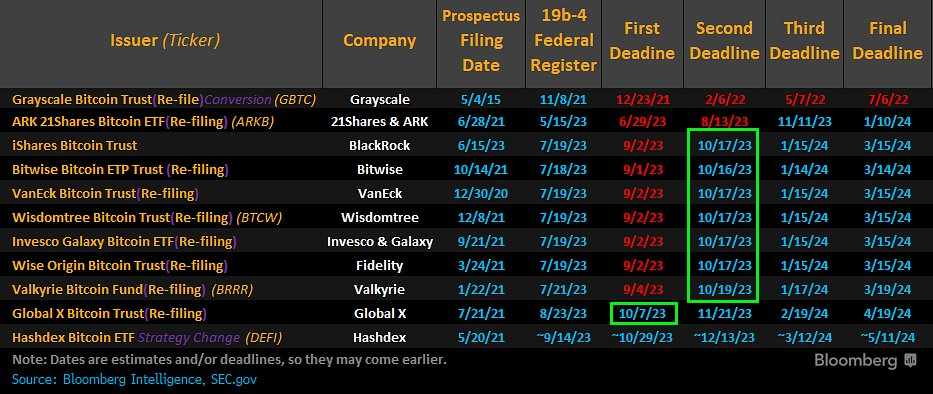
อีกรายการหนึ่งคือรายการ Ethereum Futures ETF แรกสุดประมาณวันที่ 10 ตุลาคม บริษัทเกือบสิบแห่ง รวมถึง Volatility Share, Bitwise, Roundhill และ ProShares ได้สมัครเพื่อเปิดตัว ETFs ตามที่ผู้ที่คุ้นเคยกับเรื่องนี้ หน่วยงานกำกับดูแลไม่น่าจะป้องกันได้ ผลิตภัณฑ์เหล่านี้
การไหลของเงินทุนและการเปลี่ยนแปลงตำแหน่ง
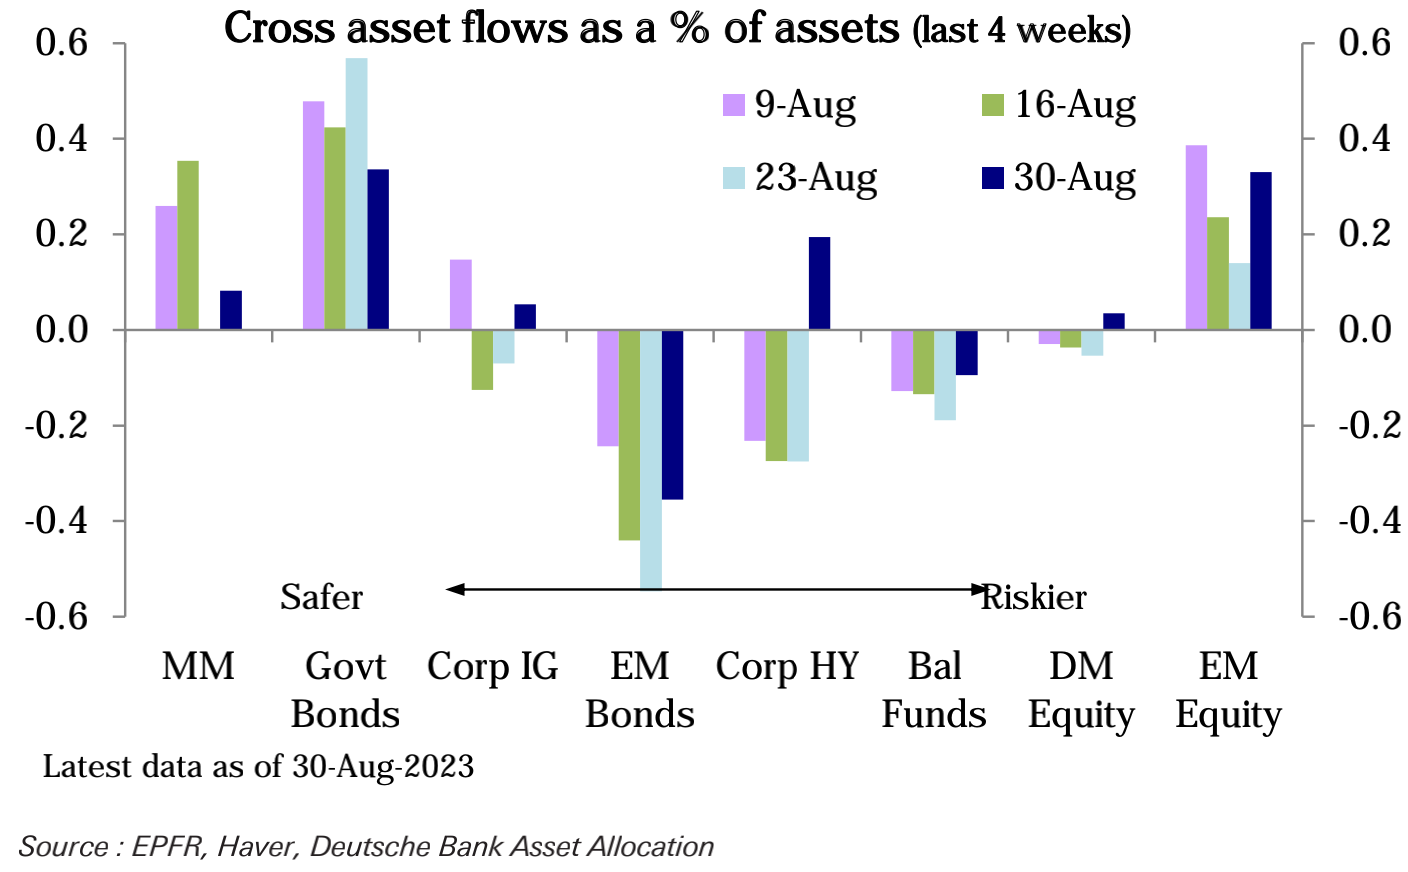
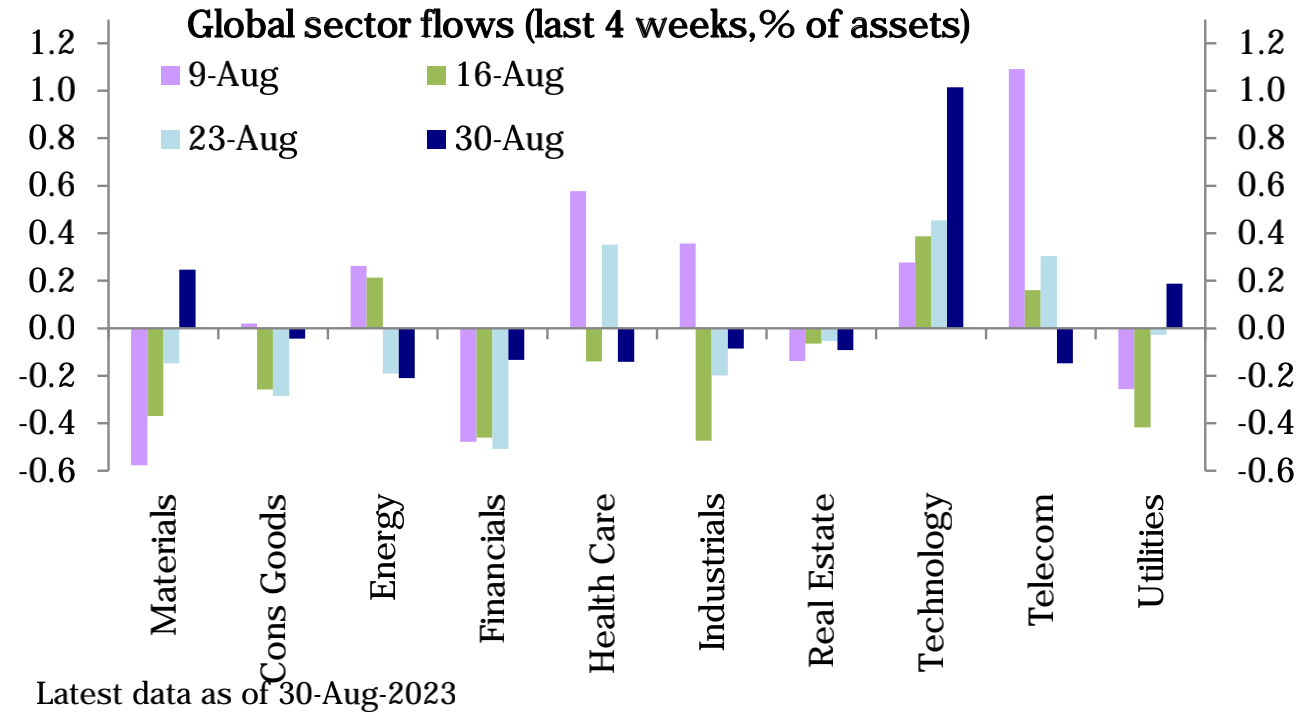
สัปดาห์ที่แล้ว นักลงทุนกลับมามุ่งเน้นไปที่กองทุนหุ้น โดยเฉพาะในสหรัฐอเมริกาและตลาดเกิดใหม่ เช่นเดียวกับอุตสาหกรรมเทคโนโลยี นักลงทุนแบบอัตนัยเพิ่มตำแหน่งของตน และกองทุนเชิงกลยุทธ์ที่เป็นระบบลดตำแหน่งของตน
ตามสถิติของ Deutsche Bank ตั้งแต่ปลายเดือนกรกฎาคม ตำแหน่งนักลงทุนเชิงอัตนัยในตลาดหุ้นสหรัฐฯ ลดลงอย่างมากเมื่อเร็วๆ นี้จนต่ำกว่าเป็นกลางเล็กน้อย จนกระทั่งดีดตัวขึ้นเล็กน้อยในสัปดาห์ที่แล้วและกลับมาอยู่เหนือระดับเป็นกลาง ซึ่งปัจจุบันอยู่ที่เปอร์เซ็นไทล์ที่ 53 ของ ประวัติศาสตร์. การวางตำแหน่งกลยุทธ์เชิงระบบหลังจากเพิ่มขึ้นตั้งแต่กลางเดือนมิถุนายน ได้ลดลงในช่วงสองสัปดาห์ที่ผ่านมา และปัจจุบันอยู่ที่เปอร์เซ็นไทล์ที่ 61 ในอดีต
กองทุนหุ้นมีการไหลเข้าสุทธิที่ใหญ่ที่สุดในรอบห้าสัปดาห์ +10.3 พันล้านดอลลาร์ นำโดยสหรัฐ +4.5 พันล้านดอลลาร์สหรัฐ และตลาดเกิดใหม่ +4.9 พันล้านดอลลาร์ กองทุนพันธบัตร +1.7 พันล้านดอลลาร์ในการไหลเข้าสุทธิ เพิ่มขึ้นเล็กน้อยจากสองสัปดาห์ก่อนหน้า กองทุนตลาดเงินมีการไหลเข้าสุทธิ 6.5 พันล้านดอลลาร์ ซึ่งรวมถึงการไหลเข้าสุทธิ 10.7 พันล้านดอลลาร์จากสหรัฐอเมริกา และการไหลออกสุทธิ 4.5 พันล้านดอลลาร์จากยุโรป:
การไหลเข้าที่ใหญ่ที่สุดของกองทุนหุ้นอยู่ในภาคเทคโนโลยี ในขณะที่การไหลออกที่ใหญ่ที่สุดอยู่ในภาคพลังงาน แม้ว่าราคาน้ำมันจะสูงขึ้นก็ตาม:
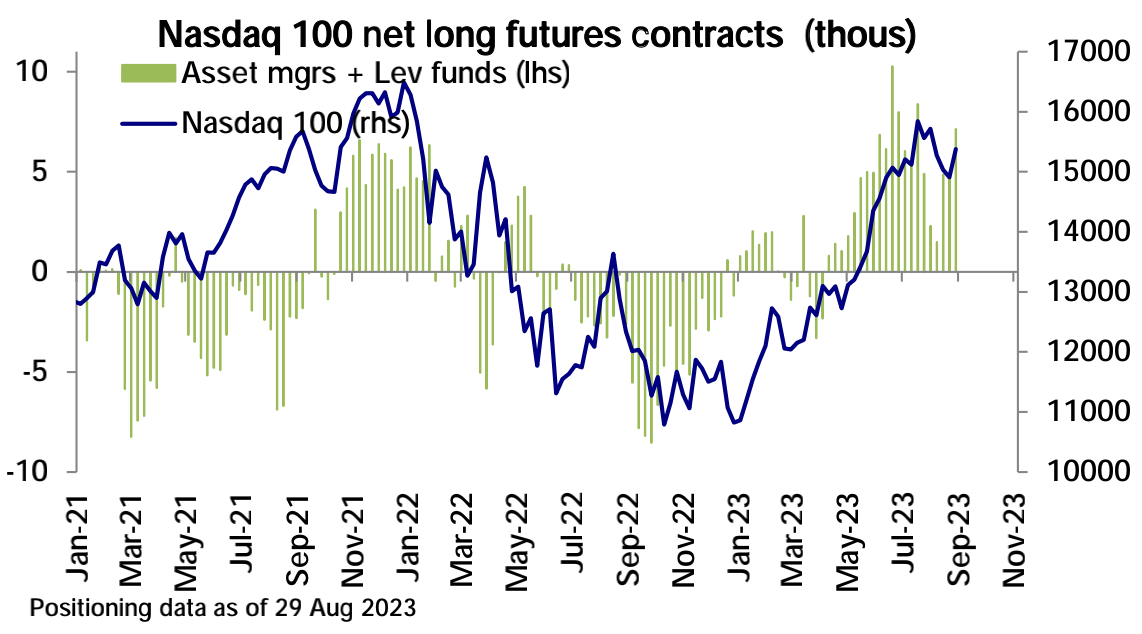
ข้อมูล CFTC แสดงให้เห็นว่าสถานะ Long สุทธิโดยรวมในหุ้นสหรัฐฯ ทรงตัวในสัปดาห์ที่แล้ว โดยส่วนใหญ่เป็นผลมาจากการลดลงของสถานะ Long สุทธิใน SP 500 ซึ่งถูกชดเชยด้วยการเพิ่มขึ้นของสถานะ Long สุทธิใน Nasdaq 100 ในขณะที่สถานะ Short สุทธิใน Russell 2000 และ DJIA ก็ลดลงเช่นกัน นอกสหรัฐอเมริกา ตำแหน่งซื้อในตลาดเกิดใหม่ลดลง ซึ่งอาจสะท้อนถึงความระมัดระวังของนักลงทุนต่อตลาดเกิดใหม่
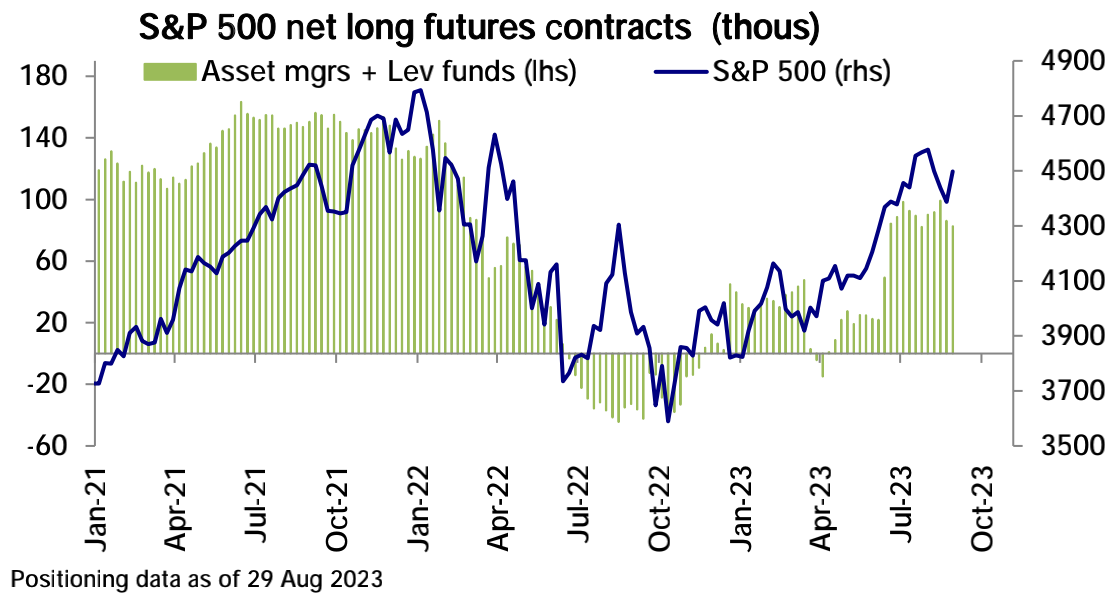
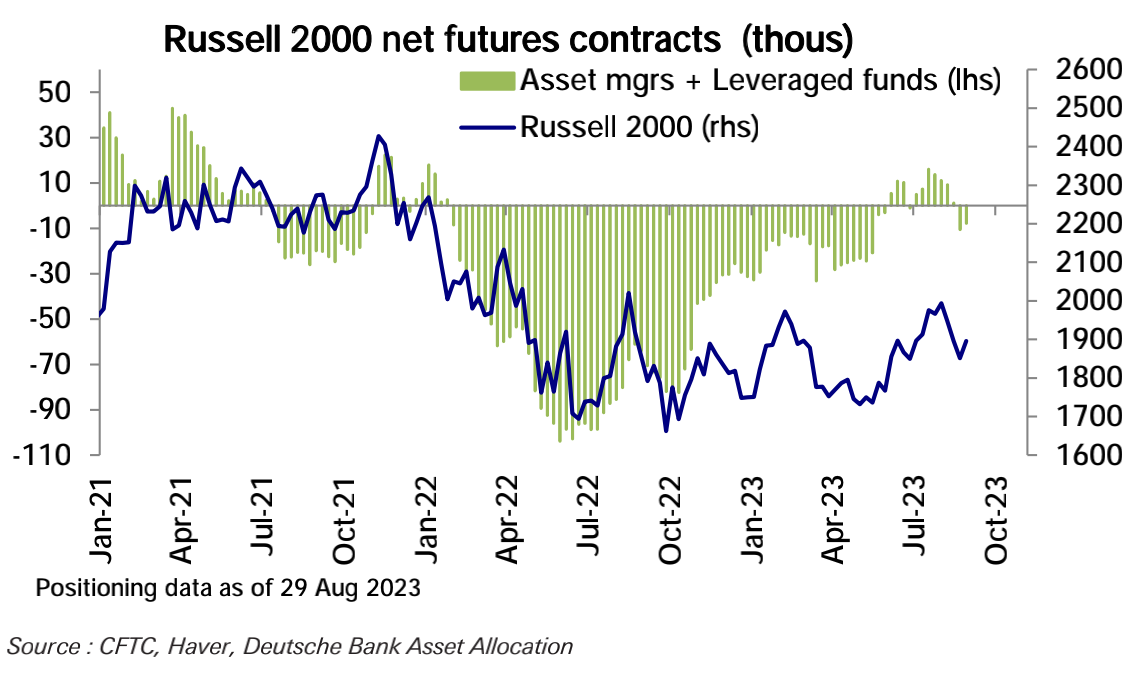
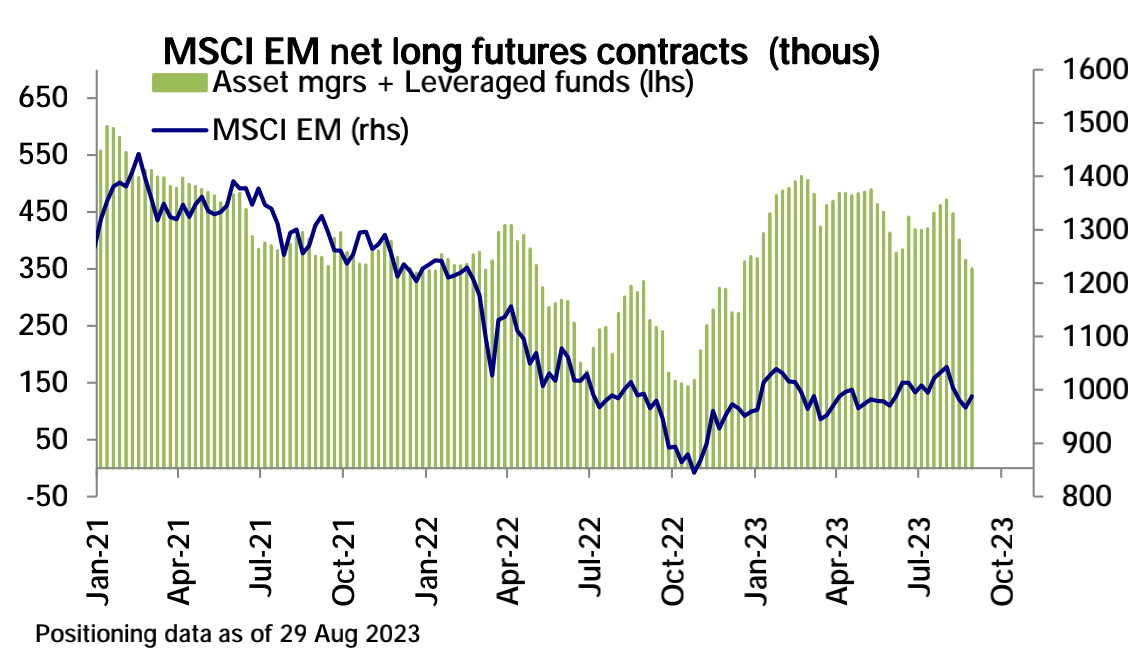
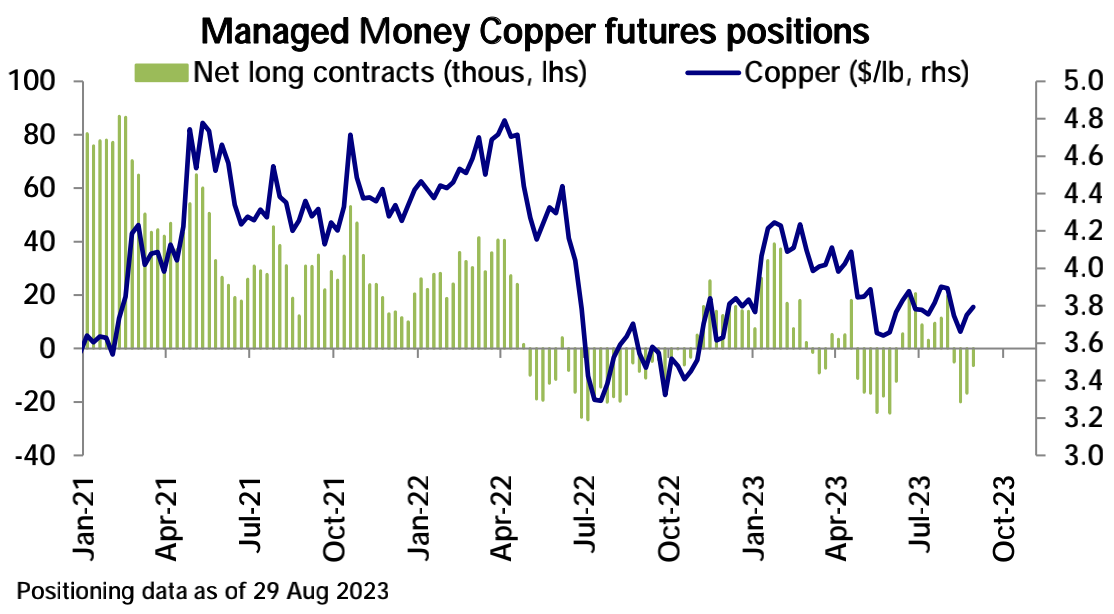
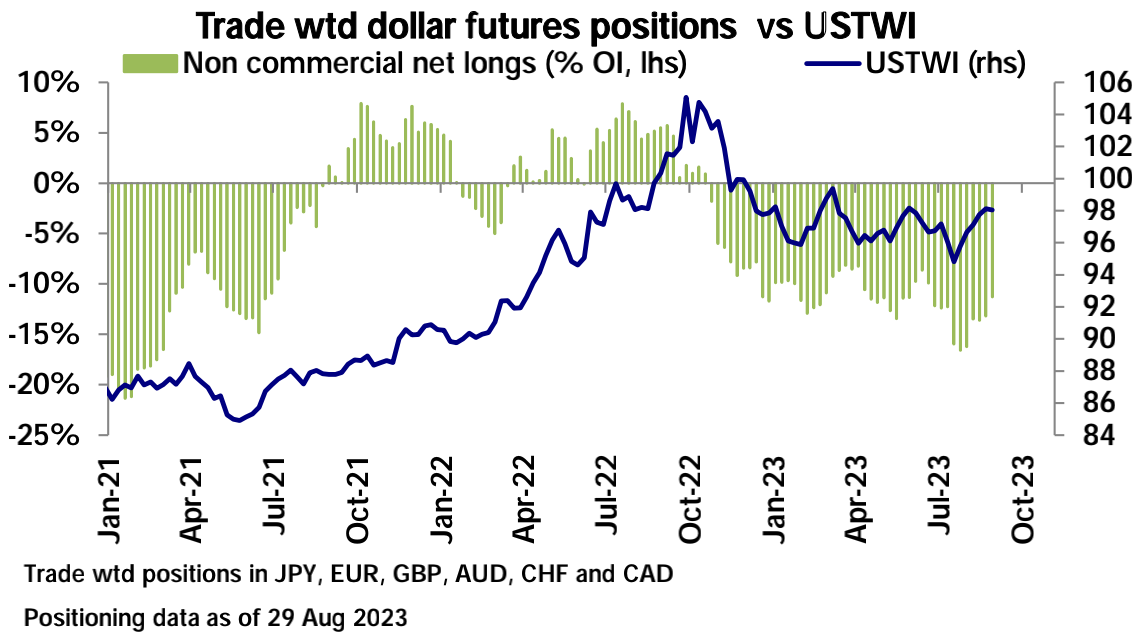
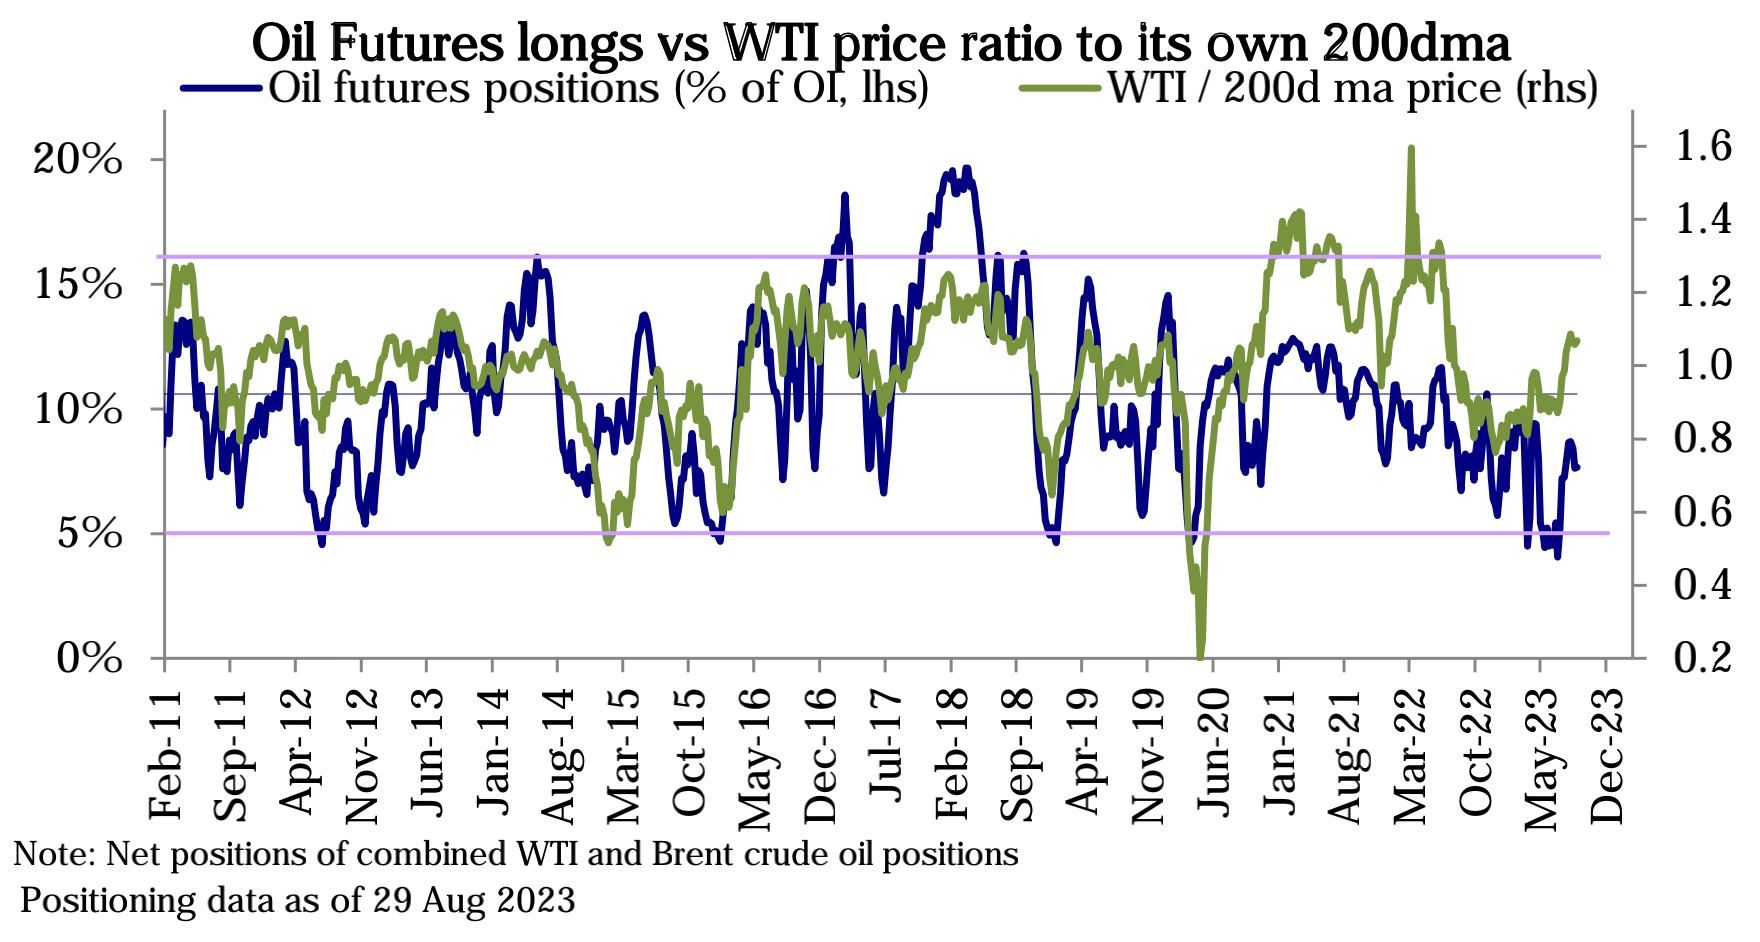
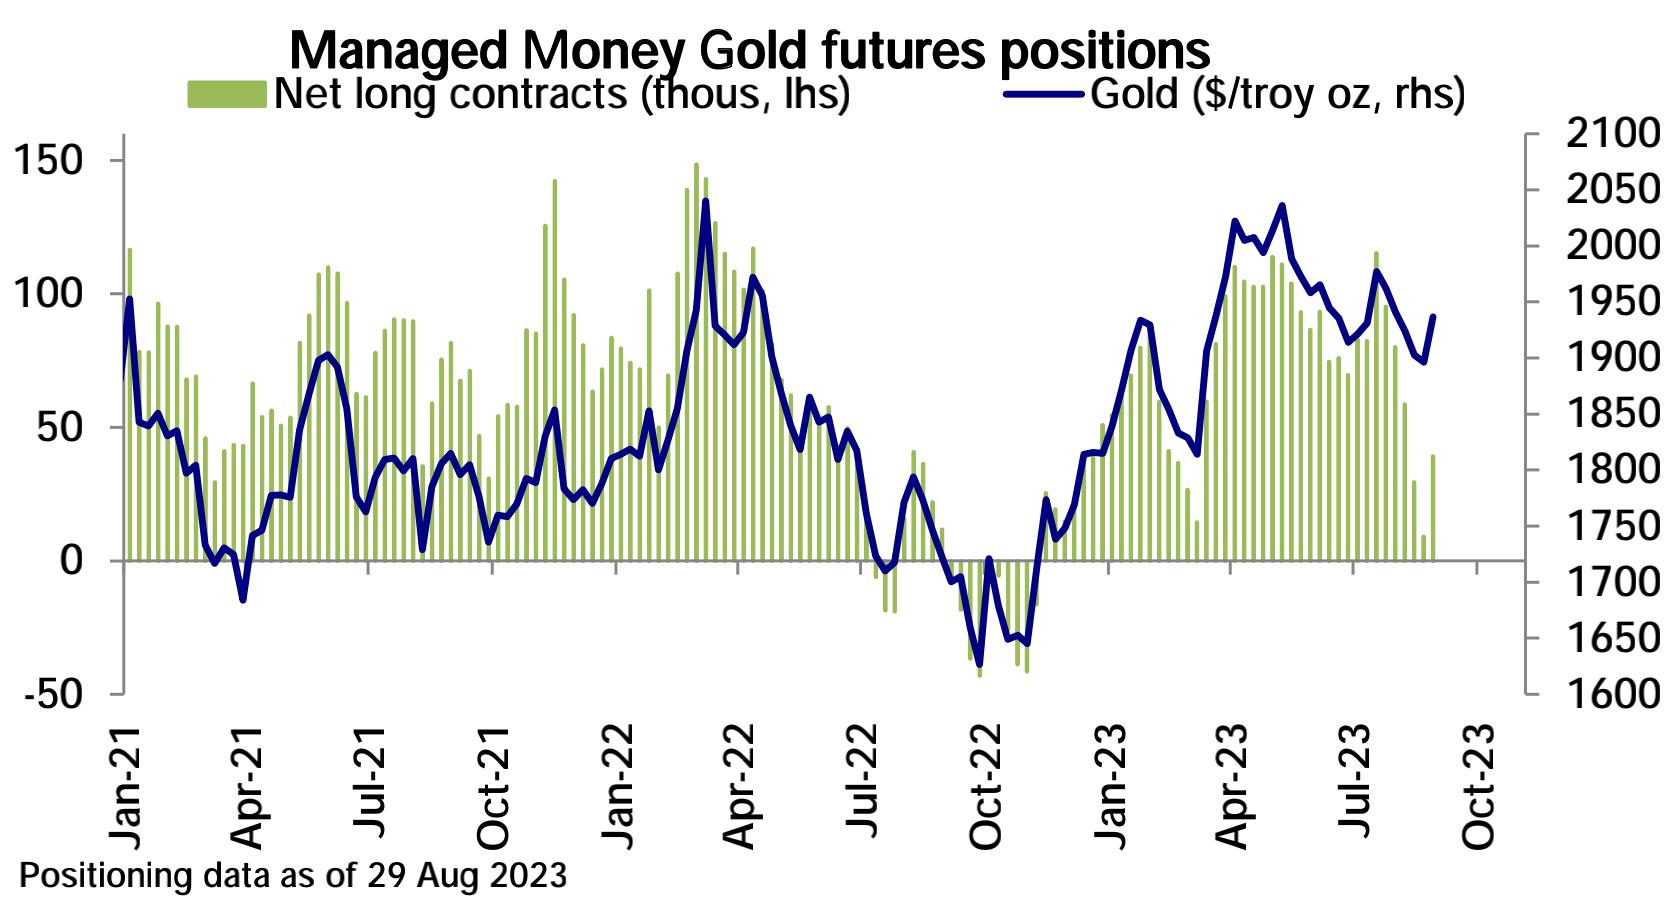
ในตลาดแลกเปลี่ยนเงินตราต่างประเทศ สถานะ Short สุทธิของเงินดอลลาร์สหรัฐลดลง ซึ่งอาจหมายความว่านักลงทุนมีทัศนคติเชิงบวกเกี่ยวกับดอลลาร์มากขึ้น ในตลาดสินค้าโภคภัณฑ์ longs สุทธิของน้ำมันทรงตัว ทองคำและเงิน longs สุทธิเพิ่มขึ้น และ short net short ของทองแดงลดลง:
ตัวบ่งชี้ความเชื่อมั่นของนักลงทุน
ผลลัพธ์ระยะสั้นและระยะยาวของการสำรวจนักลงทุน AAII เมื่อสัปดาห์ที่แล้วไม่ได้เปลี่ยนแปลงมากนัก และทัศนคติกลับกลายเป็นการมองโลกในแง่ดีเล็กน้อย:
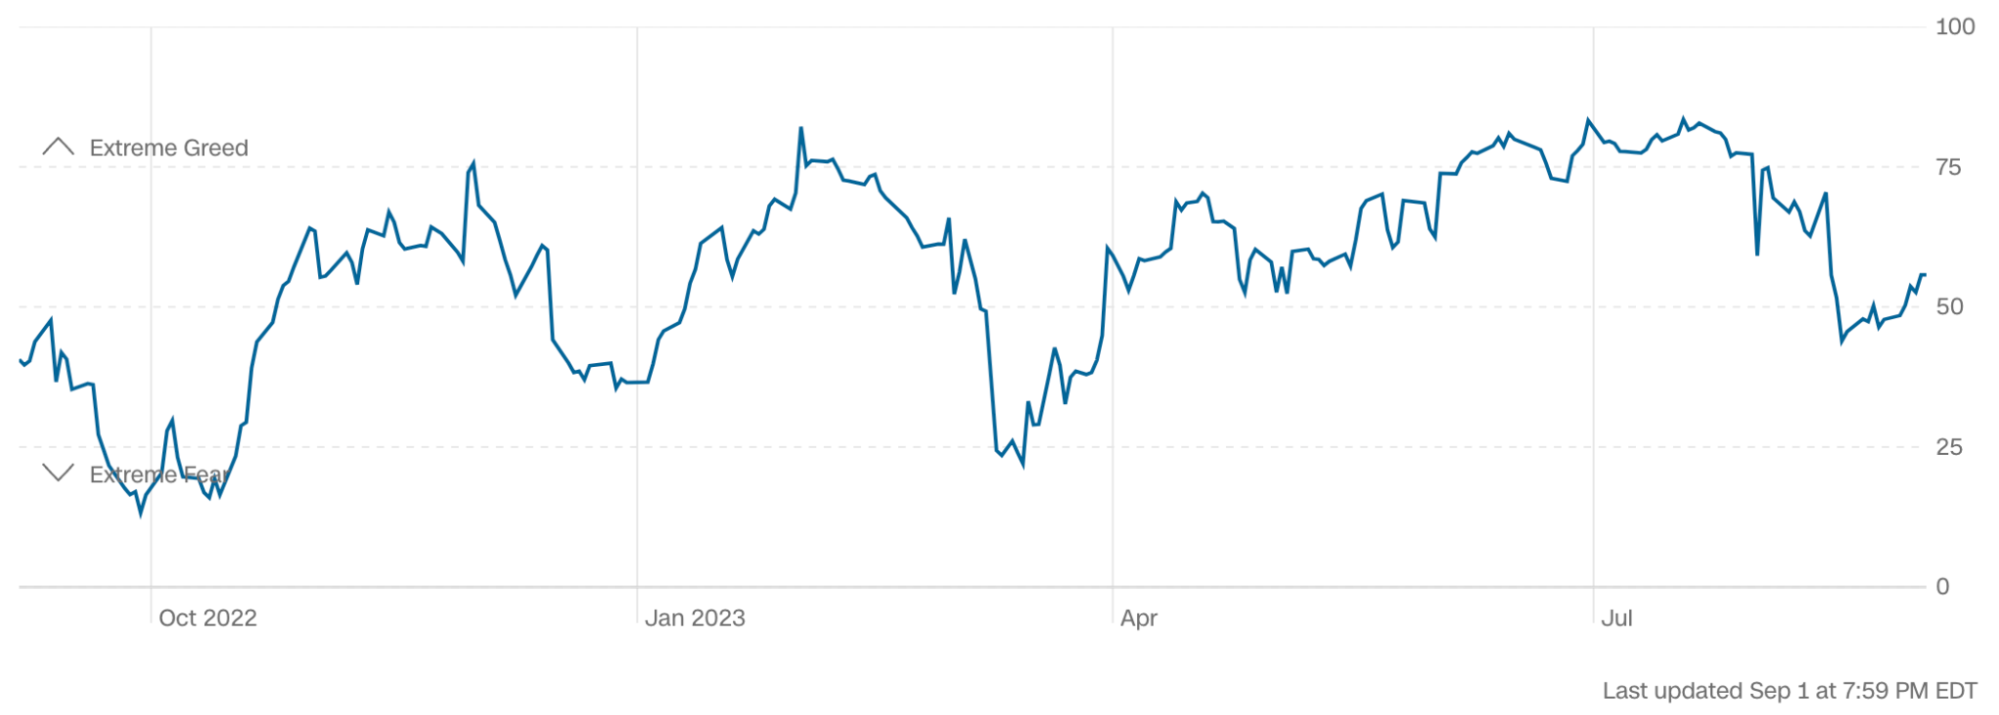
ดัชนีความกลัวและความโลภของ CNN กลับเข้าสู่แดนบวกจาก 48 เป็น 56:
การไหลของเหรียญที่มั่นคง
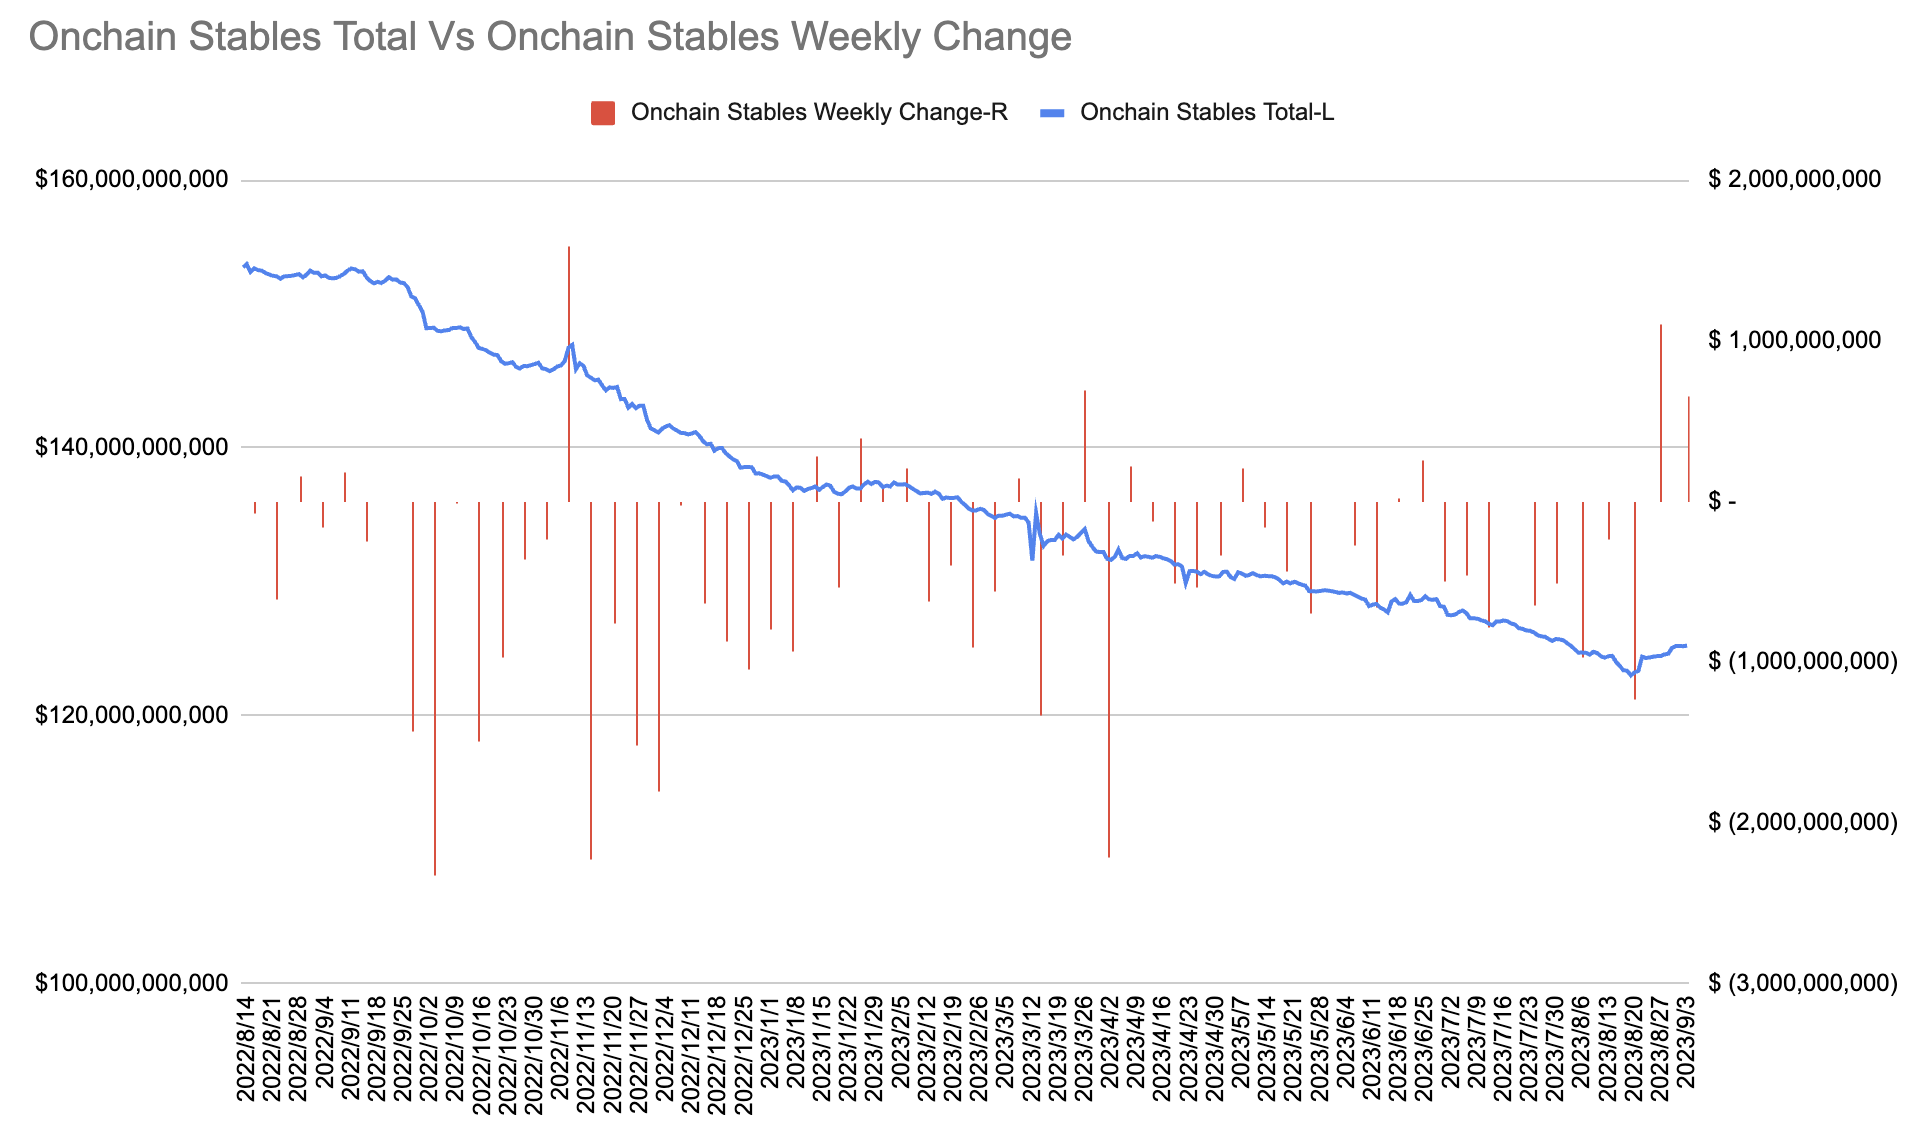
เหรียญ stablecoin ออนไลน์ทั้งหมดเพิ่มขึ้นอย่างมีนัยสำคัญเป็นสัปดาห์ที่สองติดต่อกัน (+$660 ล้าน) และเป็นการเติบโตสุทธิสองสัปดาห์แรกนับตั้งแต่เดือนกุมภาพันธ์ปีนี้ โดยส่วนใหญ่มีส่วนสนับสนุนจากการออก TUSD:
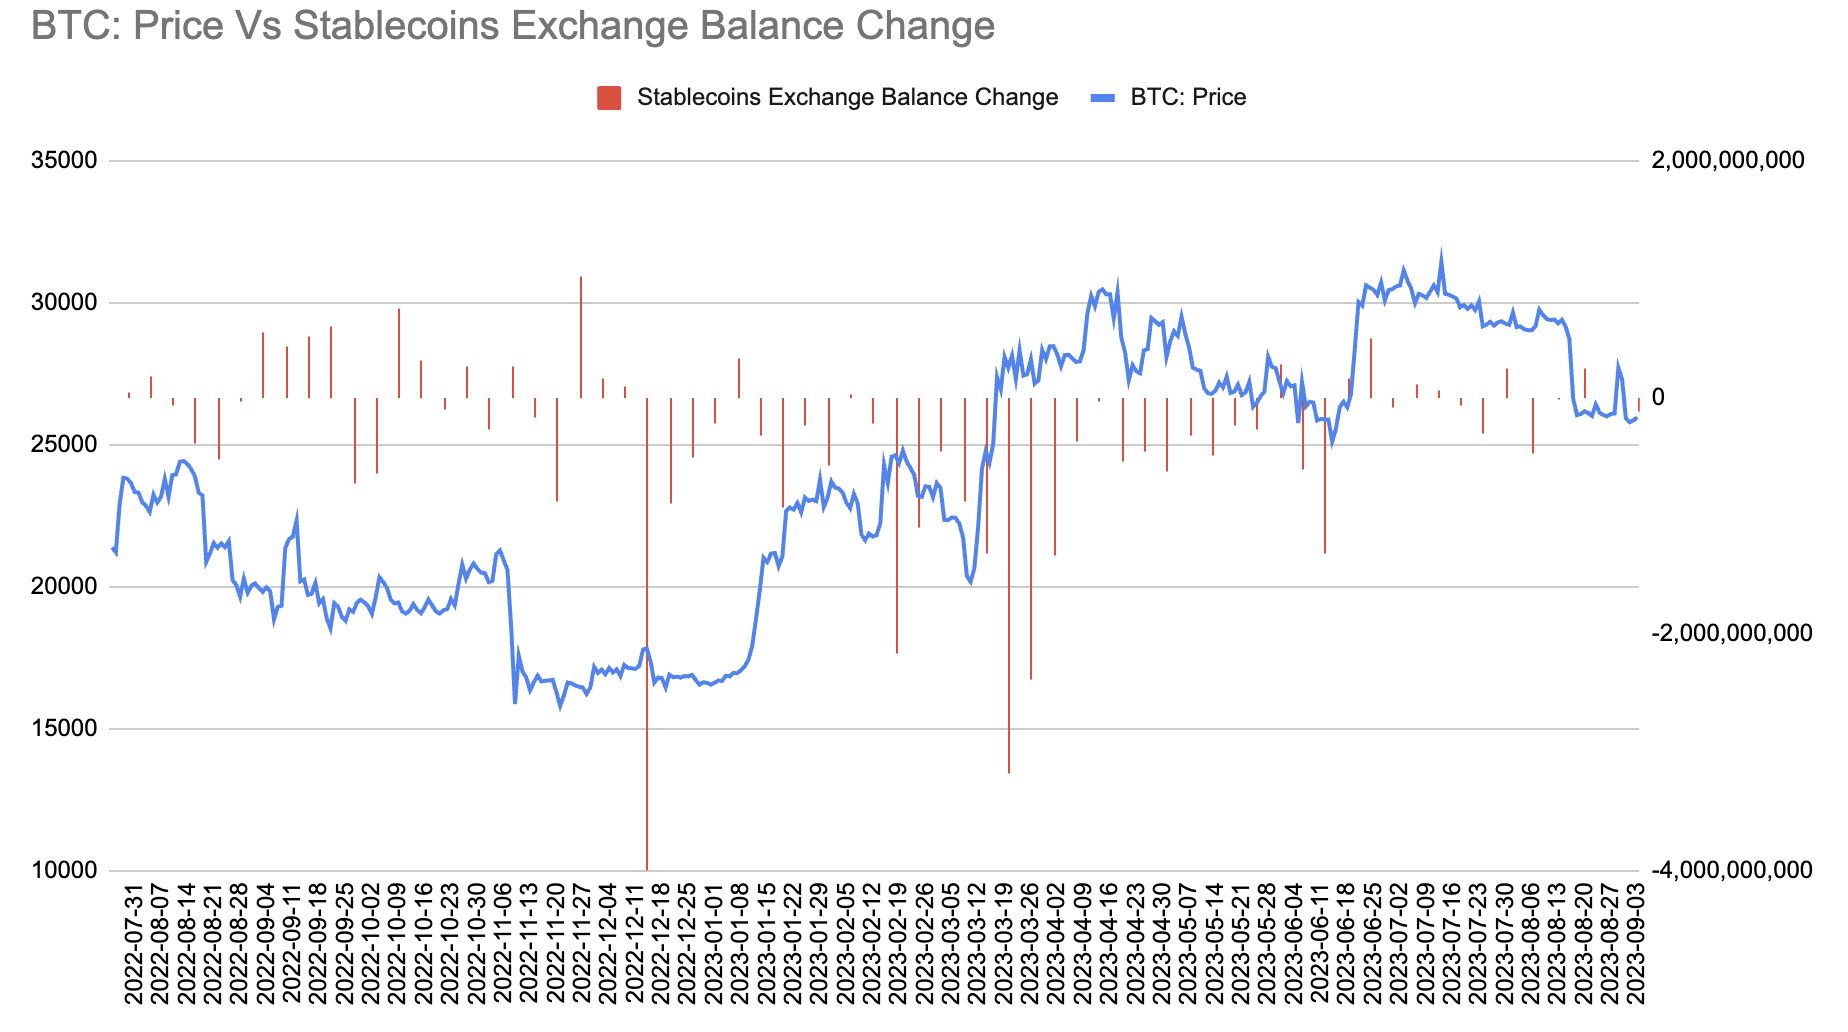
ยอดคงเหลือของ Stablecoin จากการแลกเปลี่ยนลดลงเป็นสัปดาห์ที่สองติดต่อกัน (-118 ล้านดอลลาร์) ซึ่งถือเป็นการไหลออกที่ใหญ่ที่สุดในรอบสี่สัปดาห์:
ข้อกังวลในอนาคต
วันจันทร์นี้เป็นวันหยุดวันแรงงานในสหรัฐอเมริกา และข้อมูลสำคัญระหว่างสัปดาห์นั้นมีจำกัด ต่อไปนี้คือประเด็นที่มุ่งเน้นในระยะกลางบางส่วน
การออมในยุคโควิดกำลังลดลง ตลาดแรงงานกำลังเย็นลง อัตราการผิดนัดชำระหนี้เพิ่มขึ้น และดอกเบี้ยเงินกู้นักเรียนกลับคืนมาในเดือนตุลาคม ซึ่งอาจบั่นทอนโมเมนตัมการบริโภคหลังเดือนกันยายน โดยข้อมูลจนถึงขณะนี้แสดงให้เห็นว่าการบริโภคในสหรัฐฯ ชะลอตัวลงในฤดูร้อนนี้ การฟื้นตัวที่แข็งแกร่ง ในช่วงฤดูกาลผลประกอบการที่ผ่านมา บริษัทค้าปลีกบางแห่งก็แสดงความกังวลเช่นเดียวกันและยังคงระมัดระวังเกี่ยวกับโอกาสทางธุรกิจ
ในส่วนของเงินกู้ยืมเพื่อการศึกษา Goldman Sachs คาดว่าการชำระเงินอีกครั้งทั้งหมดจะเท่ากับประมาณ 70 พันล้านดอลลาร์หรือประมาณ 0.3% ของรายได้ส่วนบุคคลที่ใช้แล้วทิ้ง ซึ่งจะลดการเติบโตของ PCE (ค่าใช้จ่ายการบริโภคส่วนบุคคล) ลง 0.8 เปอร์เซ็นต์ในไตรมาสที่สี่ ผลกระทบน่าจะไม่รุนแรงนัก เนื่องจากผู้กู้บางรายอาจไม่กลับมาชำระเงินต่อทันที และบางรายอาจมีสิทธิ์ได้รับสัมปทานผ่านแผนการชำระคืนตามรายได้ที่ฝ่ายบริหารของ Biden ประกาศเมื่อเร็วๆ นี้
การถกเถียงเรื่องงบประมาณของสหรัฐฯ กลับมาอยู่ในความสนใจอีกครั้ง เนื่องจากจำเป็นต้องมีการอนุมัติการใช้จ่ายงบประมาณก่อนเริ่มปีงบประมาณใหม่ในวันที่ 1 ตุลาคม และสภาคองเกรสยังคงแบ่งแยกระหว่างทั้งสองฝ่ายโดยมีความคืบหน้าเพียงเล็กน้อยในประเด็นนี้ นอกจากนี้ การอนุญาตสำหรับหลายโครงการจะหมดอายุในเดือนกันยายน รวมถึงการขยายสิทธิประโยชน์การว่างงานด้วย ซึ่งแตกต่างจากการผิดนัดชำระหนี้ที่ถูกคุกคามจากการถกเถียงเรื่องเพดานหนี้ การไม่อนุมัติการใช้จ่ายอาจนำไปสู่การปิดตัวของรัฐบาลบางส่วน ความเห็นของตลาดโดยทั่วไปเชื่อว่ารัฐบาลประจำรัฐของสหรัฐฯ มีแนวโน้มที่จะปิดตัวลง (ระงับการดำเนินการ) ในปลายปีนี้ แต่ตลาดการเงินไม่ได้ตอบสนองอย่างรุนแรงต่อการปิดตัวของรัฐบาลในอดีต (คนอเมริกันยังมีความกล้าที่จะดุว่าฟิทช์อยู่หรือเปล่า?)
นอกจากนี้ ในวันที่ 14 กันยายน สัญญา UAW จะสิ้นสุดลง และภัยคุกคามจากการนัดหยุดงานก็ใกล้จะเกิดขึ้น
มุมมองสถาบัน
จาก BlackRock ถึง PIMCO นักลงทุนพันธบัตรเดิมพันว่าการปรับขึ้นอัตราดอกเบี้ยของ Fed สิ้นสุดลงแล้ว
ข้อมูลการจ้างงานล่าสุดมีผู้เข้าร่วมในตลาดตราสารหนี้ที่เชื่อว่า Fed ไม่น่าจะขึ้นอัตราดอกเบี้ยในระยะสั้น และอาจทำให้การปรับขึ้นอัตราดอกเบี้ยสำหรับวัฏจักรเศรษฐกิจปัจจุบันสมบูรณ์ด้วยซ้ำ เมื่อโฟกัสไปที่จังหวะเวลาของการเปลี่ยนแปลงที่อาจเกิดขึ้นของ Fed เพื่อการผ่อนคลาย พันธบัตรระยะสั้นจะมีประสิทธิภาพดีกว่าพันธบัตรระยะยาว กลยุทธ์นี้ยังอาจได้รับประโยชน์จากแนวโน้มตามฤดูกาล: โดยทั่วไปบริษัทต่างๆ จะรีบขายหนี้หลังจากวันหยุดวันแรงงานของสหรัฐอเมริกา ส่งผลให้เกิดแรงกดดันต่อหุ้นกู้ที่มีอายุยืนยาวขึ้น Jeff Rosenberg จาก BlackRock เรียกสิ่งนี้ว่า การซื้อที่น่ากรีดร้อง Michael Cudzil ผู้จัดการพอร์ตโฟลิโอของ Pacific Investment Management คิดว่าวงจรของการปรับขึ้นอัตราดอกเบี้ยเสร็จสิ้นแล้ว โดยการปรับลดอัตราดอกเบี้ยครั้งแรกจะทำให้เส้นระยะเวลาของพันธบัตรกลับมาสูงชันอีกครั้ง
CICC ในต่างประเทศ: คนอเมริกันมีเงินออมเท่าไร?
CICC เลียนแบบวิธีการคำนวณของ Aladangady และคณะ ผลปรากฏว่าขนาดการออมส่วนเกินสะสมในปัจจุบันยังคงอยู่ที่ 7.70 แสนล้านดอลลาร์สหรัฐ ซึ่งจะหมดสิ้นภายในไตรมาสที่ 2 ปี 4 ผู้มีรายได้น้อยอาจหมดสิ้นภายในสิ้นปีนี้ ปีที่แล้วผลการคำนวณของธนาคารกลางสหรัฐซานฟรานซิสโกพบว่าเงินออมส่วนเกินจะหมดไป 2 Q2 4 3 Q2 3 หมดแล้ว จากมุมมองเชิงโครงสร้าง ผู้มีรายได้น้อยไม่สามารถหาเงินเลี้ยงชีพได้ และเงินออมส่วนเกินของพวกเขาหมดไปเมื่อปลายปีที่แล้ว ผู้มีรายได้ปานกลางโดยพื้นฐานแล้วมีรายได้รายจ่ายที่มั่นคง ดังนั้นพวกเขาจึงยังคงรักษาเงินออมส่วนเกินไว้ได้มากขึ้น และ ผู้มีรายได้สูงจะหมดเงินออมส่วนเกินเร็วขึ้น การสนับสนุนการออมส่วนเกินเพื่อการบริโภคจะค่อยๆ ลดลง และทิศทางโดยรวมจะยังคงชะลอตัวลงในอนาคต การเพิ่มขึ้นอย่างรวดเร็วของหนี้สหรัฐสิ้นสุดลงแล้ว แต่พื้นที่ข้อเสียในระยะสั้นมีจำกัด และศูนย์กลางที่เหมาะสมในระยะสั้นอยู่ที่ ~ 4% สภาพคล่องทางการเงินอาจทำให้หุ้นสหรัฐมีแรงกดดันในการแก้ไข 10% แต่ความยืดหยุ่นขั้นพื้นฐาน สามารถให้การสนับสนุนได้ และรูปแบบการเติบโตครอบงำ ค่าเงินดอลลาร์เป็นเรื่องยากที่จะปฏิเสธ จุดเปลี่ยนของแนวโน้มกำลังรอการเติบโตของจีน
มอร์แกน สแตนลีย์: ยึดมั่นในการคิดแบบวงจรสุดท้ายและมุ่งเน้นไปที่การป้องกัน
Michael Wilson: ราคาหุ้นพุ่งขึ้นอย่างแข็งแกร่งในช่วงสัปดาห์ที่ผ่านมา ซึ่งนำโดยหุ้นเติบโตอีกครั้ง เนื่องจากข้อมูลทางเศรษฐกิจที่อ่อนแอลงส่งผลต่ออัตราผลตอบแทนของกระทรวงการคลัง ผู้เข้าร่วมตลาดหุ้นจึงเต็มใจที่จะเพิ่มการประเมินมูลค่าของตนใหม่โดยมองว่าสภาพแวดล้อมของวงจรเศรษฐกิจระยะสุดท้ายจะยืดเยื้ออีกครั้ง โดยสรุป โมเมนตัมราคาเป็นตัวขับเคลื่อนสำคัญของความเชื่อมั่น โดยเฉพาะอย่างยิ่งในสภาพแวดล้อมของวัฏจักรเศรษฐกิจตอนปลายที่ความไม่แน่นอนเกี่ยวกับผลลัพธ์มีสูง เนื่องจากในสภาพแวดล้อมของวงจรเศรษฐกิจในช่วงปลาย ความกังวลเรื่องการเติบโตหรือแรงกดดันทางการเงินอาจกลับมาได้ตลอดเวลา โดยเฉพาะอย่างยิ่งเมื่อเราเข้าสู่เดือนกันยายน เรายังคงแนะนำกลยุทธ์การป้องกันเพิ่มเติมในพอร์ตโฟลิโอ
เราขอแนะนำว่านักลงทุนควรระมัดระวังเกี่ยวกับความเห็นที่เป็นเอกฉันท์ที่มีอยู่ว่าการเติบโตทางเศรษฐกิจจะเร่งตัวขึ้นอีกครั้ง เราขอแนะนำให้รักษาความคิดเกี่ยวกับวงจรสุดท้ายต่อไป ซึ่งหมายถึงการลงทุนในหุ้นเติบโตและหุ้นแนวรับ มากกว่าหุ้นที่เป็นวัฏจักรหรือหุ้นขนาดเล็กและขนาดกลาง
เมื่อเข้าสู่ฤดูกาลผลประกอบการของไตรมาส 2 เราคิดว่านี่จะเป็นงาน ขายข่าว เนื่องจากหุ้นได้เพิ่มขึ้นแล้วก่อนกลางเดือนกรกฎาคม อย่างไรก็ตาม ผลประกอบการในปีนี้ยังไม่ก้าวทันเศรษฐกิจ ยกเว้นในบางพื้นที่ที่ได้รับแรงหนุนจากการลดต้นทุนเป็นหลัก ซึ่งยิ่งตอกย้ำมุมมองที่ว่าเรายังคงอยู่ในช่วงท้ายของวงจรเศรษฐกิจ





