


Macro Weekly (8.21): สถาบันมีแรงซื้อจากการลดลง


ภาพรวมตลาด
ดัชนีหุ้นหลักๆ ของโลกขาดทุนติดต่อกันสามสัปดาห์ โดย SP และ Nasdaq ทำสถิติสูงสุดในเดือนมีนาคม เนื่องจากความกังวลเกี่ยวกับอัตราผลตอบแทนพันธบัตรรัฐบาลที่สูงขึ้นและอัตราเงินเฟ้อที่ร้อนแรง เช่นเดียวกับความกังวลเกี่ยวกับสิ่งที่เกินคาด การชะลอตัวของเศรษฐกิจจีนและวิกฤตหนี้ วิกฤตอุตสาหกรรม และการลดลงครั้งใหญ่ที่สุดนับตั้งแต่ปลายปีที่แล้ว หลังจากเดือนกรกฎาคมที่มองในแง่ดีอย่างมาก ความเชื่อมั่นของตลาดดูเหมือนจะกลับเข้าสู่ช่วงที่เป็นกลาง โดยมีข้อมูลที่แสดงให้เห็นว่าสถาบันบางแห่งมีการซื้อจากการลดลงในช่วงสองสัปดาห์ที่ผ่านมา
ตลาดหลักทรัพย์
ดัชนี Standard Poors 500 ลดลงมากกว่า 5% จากสิ้นเดือนกรกฎาคม ดัชนี Nasdaq 100 และดัชนี Russell 2000 ลดลงเกือบ 7% ดัชนี Shanghai และ Shenzhen 300 ลดลง 5.7% ดัชนี Hang Seng ลดลง เกือบ 11% และดัชนี Nikkei 225 ลดลง 5.5% การลดลงของค่าเฉลี่ยอุตสาหกรรมดาวโจนส์ค่อนข้างเงียบงัน อย่างไรก็ตาม จนถึงขณะนี้การกลับตัวกลับเป็นไปอย่างดีและไม่ได้จุดประกายความเชื่อมั่นที่ลดลงอย่างมาก เนื่องจากตลาดหุ้นเพิ่มขึ้นประมาณ 20% นับตั้งแต่ต้นปี
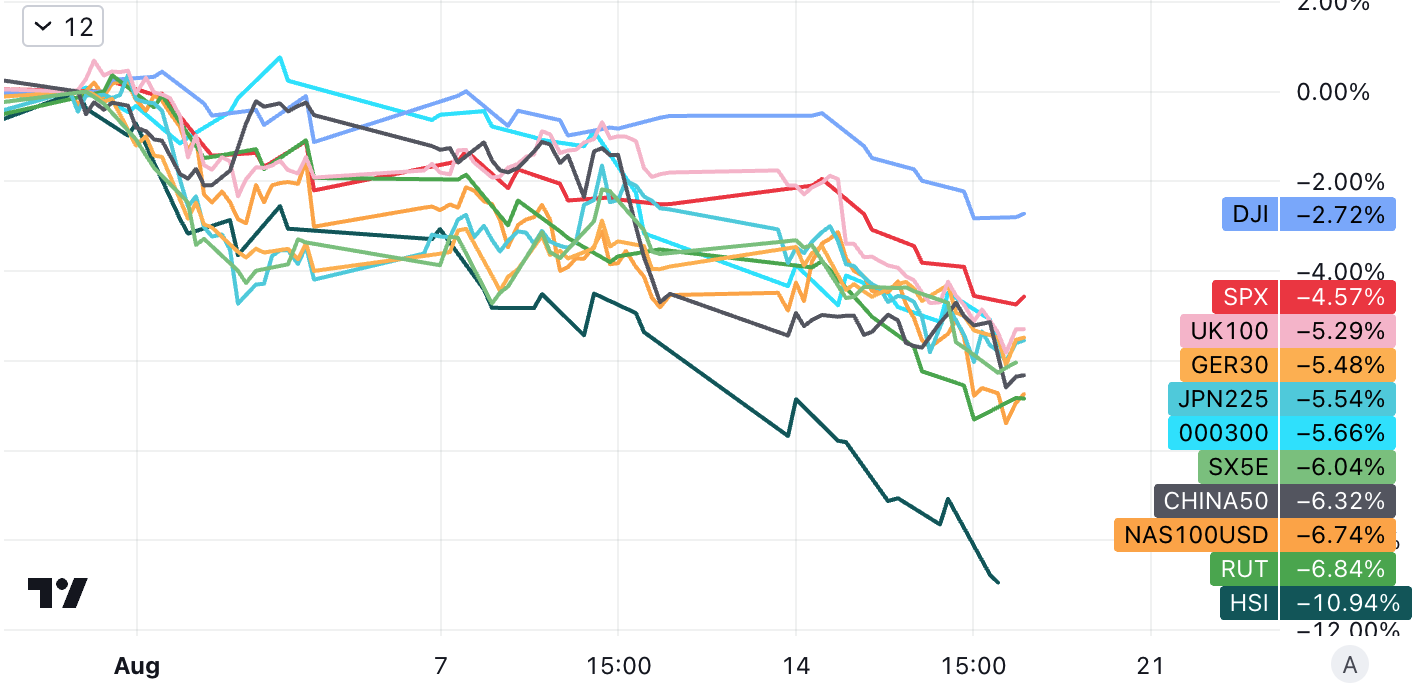
ความแตกต่างในการลดลงมีสาเหตุหลักมาจากการสะท้อนการเปลี่ยนแปลงในรูปแบบการลงทุน การเปลี่ยนแปลงของอัตราดอกเบี้ยและสภาพแวดล้อมเงินเฟ้อ และโอกาสในการทำกำไร
ค่าเฉลี่ยอุตสาหกรรมดาวโจนส์ส่วนใหญ่ประกอบด้วยบริษัทขนาดใหญ่ มั่นคง และก่อตั้งมายาวนาน ในสภาพแวดล้อมที่อัตราเงินเฟ้อและอัตราดอกเบี้ยสูงขึ้น นักลงทุนอาจมีแนวโน้มที่จะลงทุนในบริษัทที่มีลักษณะการป้องกันเหล่านี้มากขึ้น ในขณะเดียวกัน Nasdaq ถูกครอบงำโดยหุ้นเทคโนโลยีและการเติบโต ในขณะที่ Russell 2000 ถูกครอบงำโดยหุ้นขนาดเล็กที่อาจดูมีความเสี่ยงมากกว่าในสภาพแวดล้อมปัจจุบัน หุ้นเติบโตที่มีมูลค่าสูง เช่น หุ้นใน Nasdaq จำนวนมาก อาจได้รับแรงกดดันมากขึ้น เนื่องจากต้นทุนเงินทุนที่เพิ่มขึ้นอาจกัดกร่อนแนวโน้มกำไรในอนาคต ในทางตรงกันข้าม ธุรกิจของ Dow Jones จำนวนมากอาจทำได้ดีกว่าในสภาพแวดล้อมที่เงินเฟ้อ เนื่องจากอาจมีแนวโน้มที่จะส่งผ่านต้นทุนที่สูงขึ้นไปยังผู้บริโภค
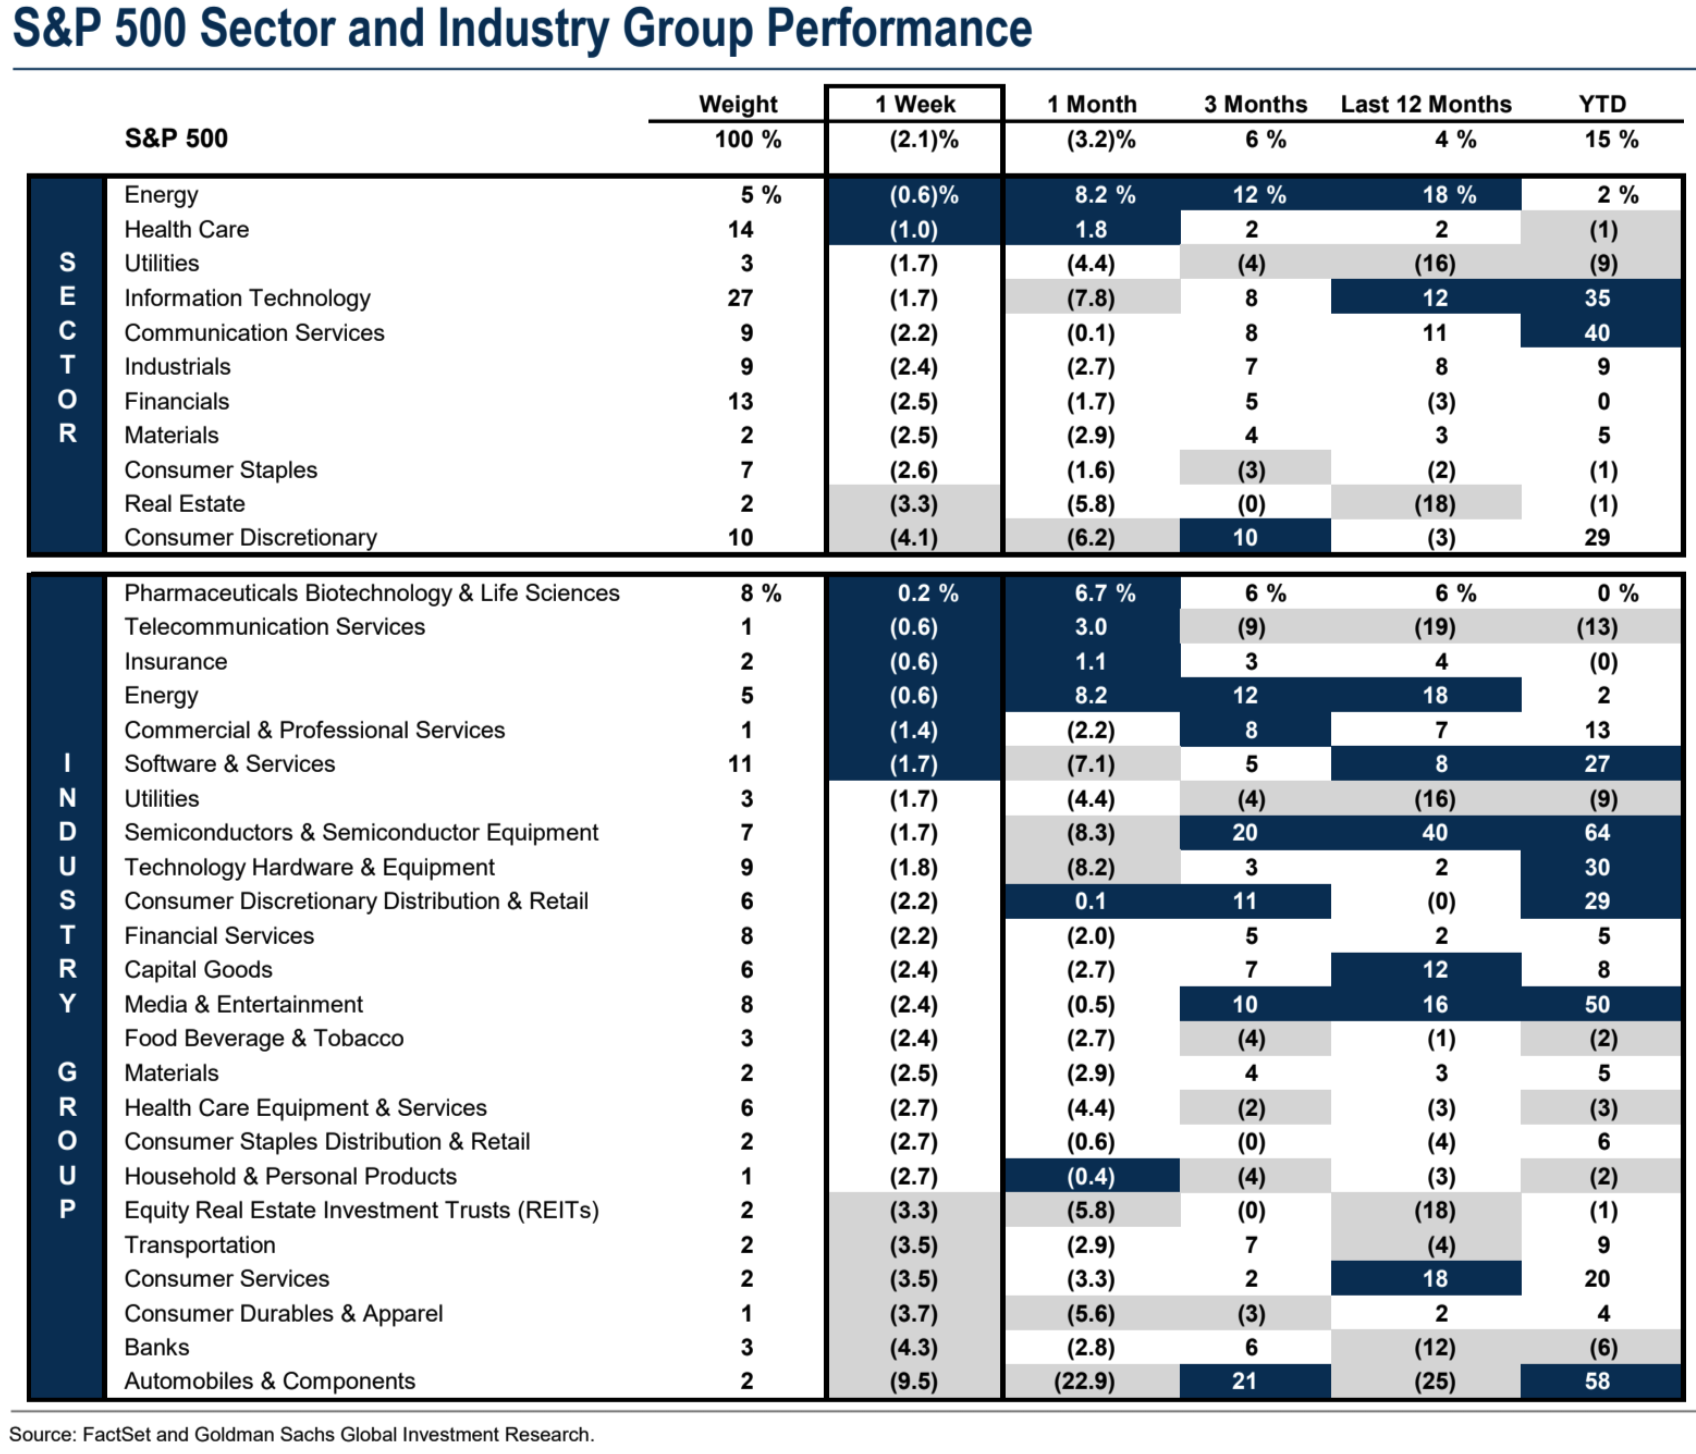
ในส่วนของอุตสาหกรรม ชีวการแพทย์ การบริการด้านการสื่อสาร และพลังงาน ทำได้ดีในสัปดาห์ที่แล้ว ในขณะที่สินค้าอุปโภคบริโภคที่ไม่จำเป็น เช่น รถยนต์ สินค้าคงทน และภาคการขนส่งและการท่องเที่ยว ยังตามหลังอยู่
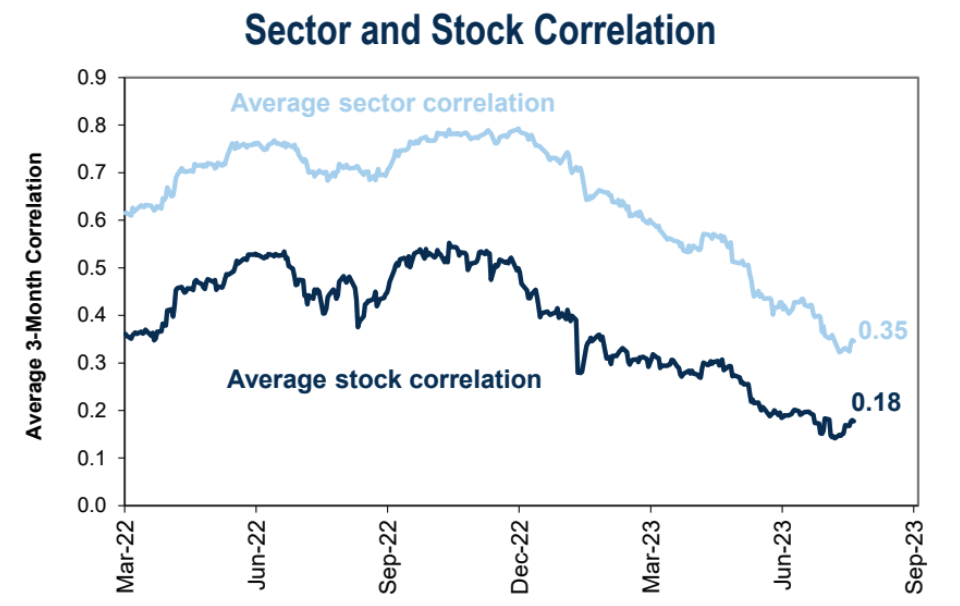
เนื่องจากการลดลงทั่วกระดาน ความสัมพันธ์ระหว่างหุ้น (0.15 – 0.18) และภาคส่วนต่างๆ (0.33 – 0.35) จึงดีดตัวขึ้นเล็กน้อย:
ตลาดอัตราดอกเบี้ย
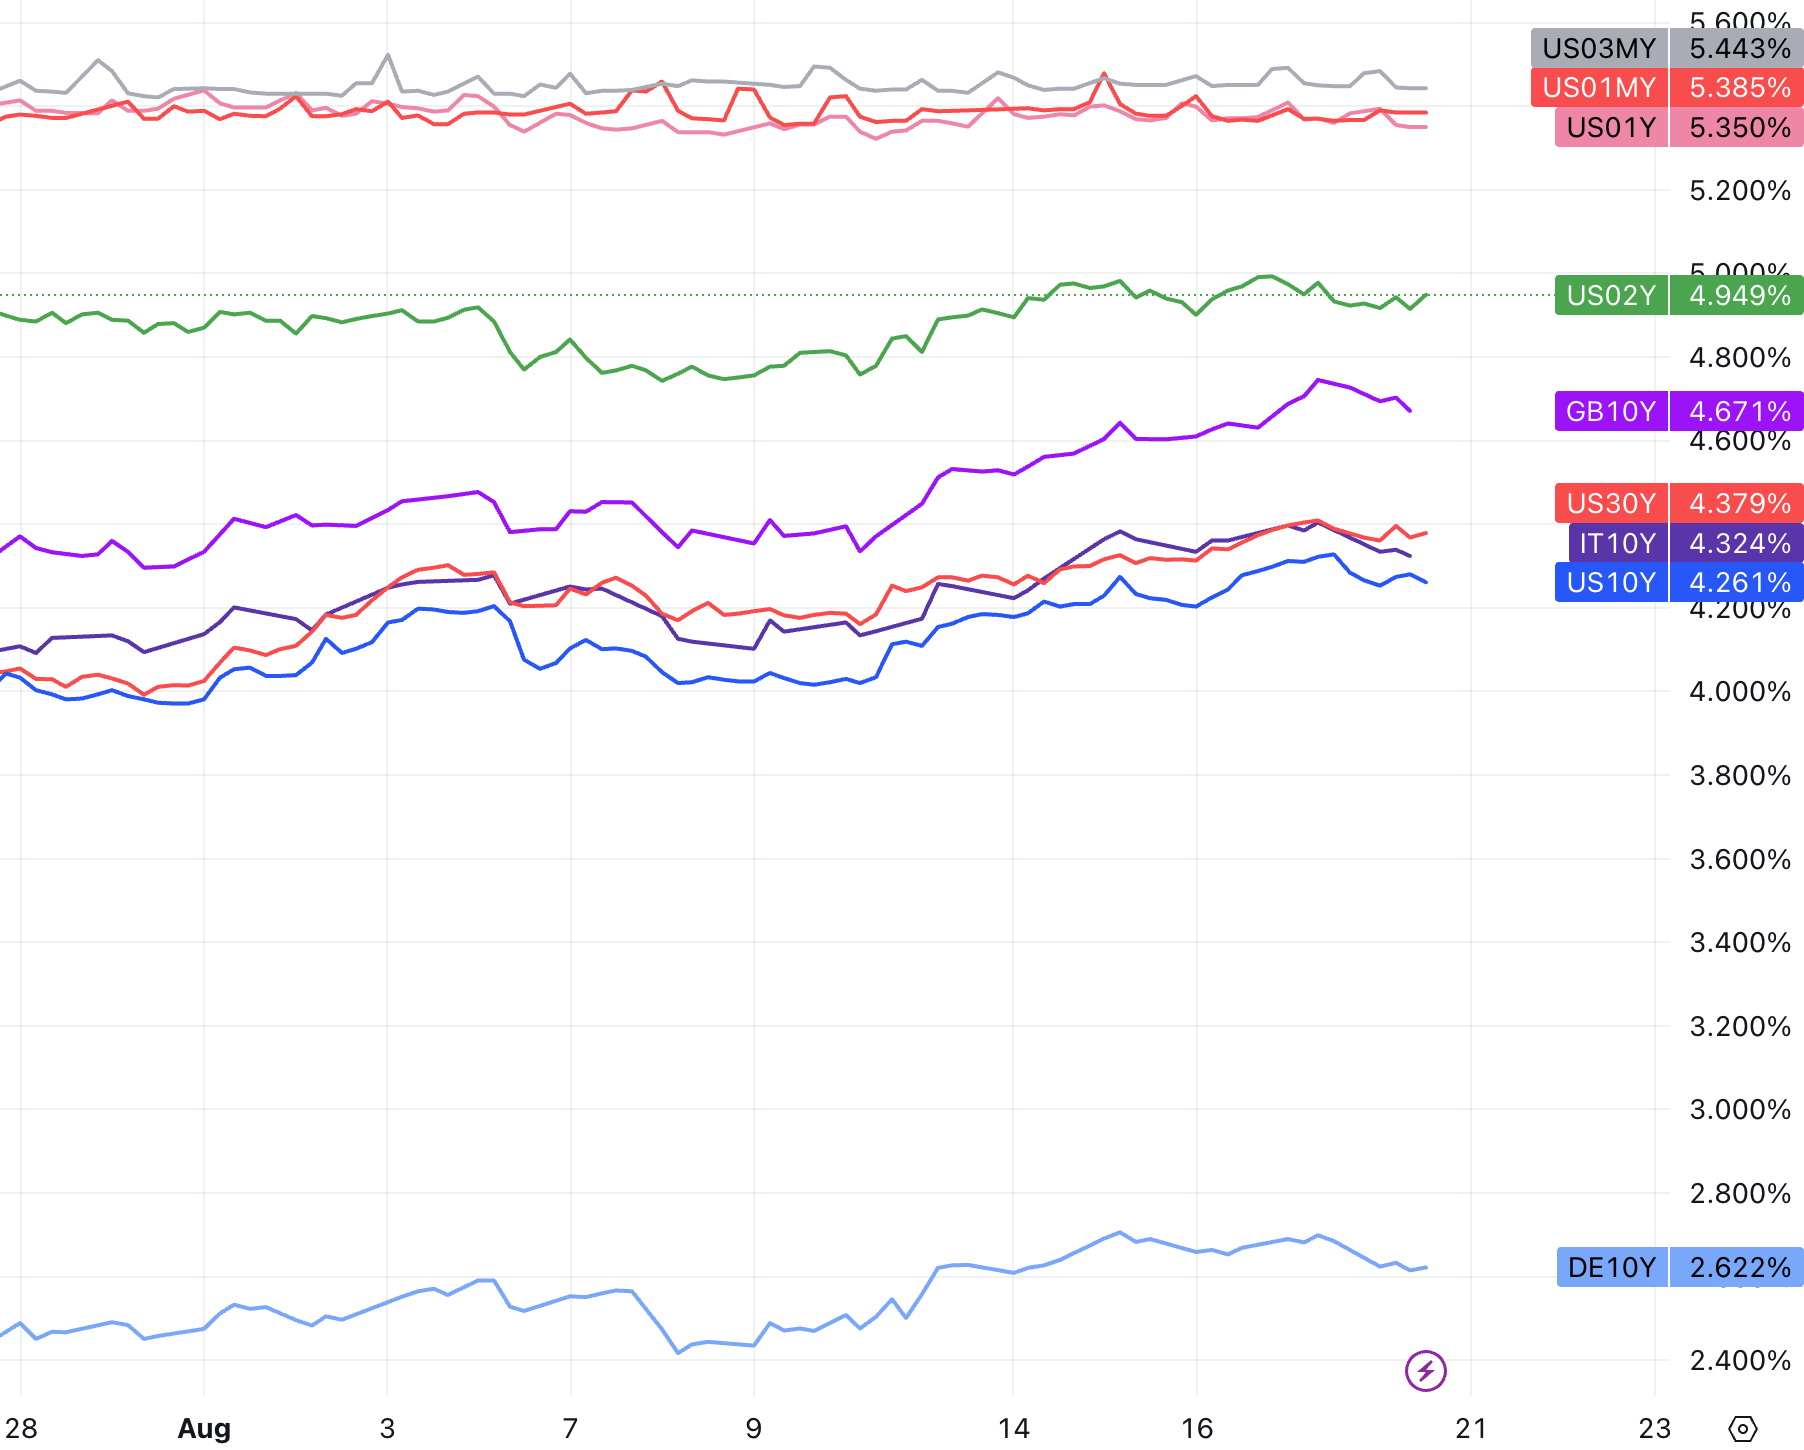
ได้รับแรงหนุนจากแรงกดดันด้านอุปทานและข้อมูลเศรษฐกิจที่ร้อนแรง ทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีแตะระดับ 4.33% ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนตุลาคมปีที่แล้ว เทียบกับอัตราผลตอบแทนพันธบัตรอายุ 1-12 เดือนที่เปลี่ยนแปลงเพียงเล็กน้อย ยังคงแข็งแกร่งด้วยอัตราเร็วกว่า - คาดการณ์การเติบโตของค่าจ้าง อัตราผลตอบแทนพันธบัตรอายุ 10 ปีของสหราชอาณาจักรพุ่งสูงถึง 4.75% ในสัปดาห์ที่แล้ว ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนตุลาคม 2551:
ความกังวลเกี่ยวกับวิกฤตอสังหาริมทรัพย์ที่เลวร้ายลงของจีนและผลกระทบต่อเศรษฐกิจที่ซบเซาของจีนก็ส่งผลให้มีทัศนคติเชิงลบเช่นกัน
Evergrande Group บริษัทอสังหาริมทรัพย์ยักษ์ใหญ่ของจีน ยื่นฟ้องล้มละลายเมื่อวันพฤหัสบดีที่นิวยอร์ก ปัญหาด้านอสังหาริมทรัพย์เป็นอุปสรรคสำคัญต่อเศรษฐกิจจีนที่ประสบปัญหา ข่าว Evergrande เกิดขึ้นหลังจาก Country Garden ยักษ์ใหญ่ด้านอสังหาริมทรัพย์ของจีน ออกมาเตือนเมื่อเร็วๆ นี้ว่า บริษัทจะสูญเสียเงินหลายพันล้านดอลลาร์ในช่วง 6 เดือนแรกของปีนี้ มูดีส์ปรับลดอันดับเครดิตของบริษัท โดยอ้างว่า มีสภาพคล่องเพิ่มขึ้นและความเสี่ยงในการรีไฟแนนซ์
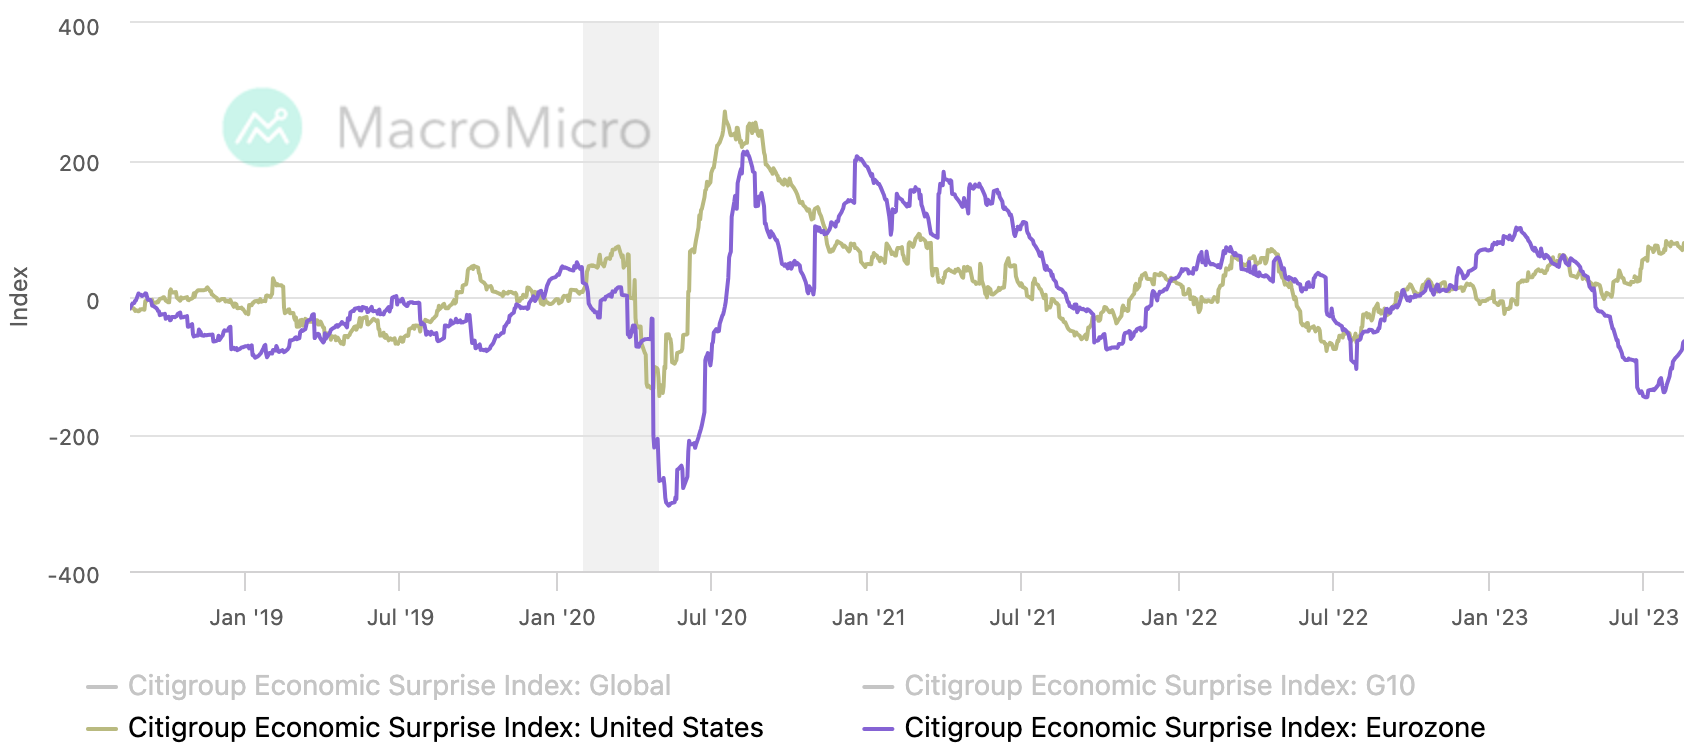
โดยรวมแล้ว การฟื้นตัวในตลาดหุ้นสะท้อนให้เห็นถึงการปรับอัตราดอกเบี้ยและความคาดหวังด้านราคามากกว่าสัญญาณของการสูญเสียโมเมนตัมในระบบเศรษฐกิจโดยสิ้นเชิง ในช่วงไม่กี่เดือนที่ผ่านมา ตลาดมีทัศนคติที่ดีเกินกว่าจะประเมินแนวโน้มทางเศรษฐกิจในสภาพแวดล้อมที่อัตราดอกเบี้ยสูงขึ้น เศรษฐกิจยุโรปและอเมริกา ซึ่งวัดโดยดัชนีความประหลาดใจทางเศรษฐกิจของซิตี้กรุ๊ป ได้ฟื้นตัวขึ้นในฤดูร้อนนี้ และโมเมนตัมของเศรษฐกิจมหภาคอยู่ที่ ยังคงมี:
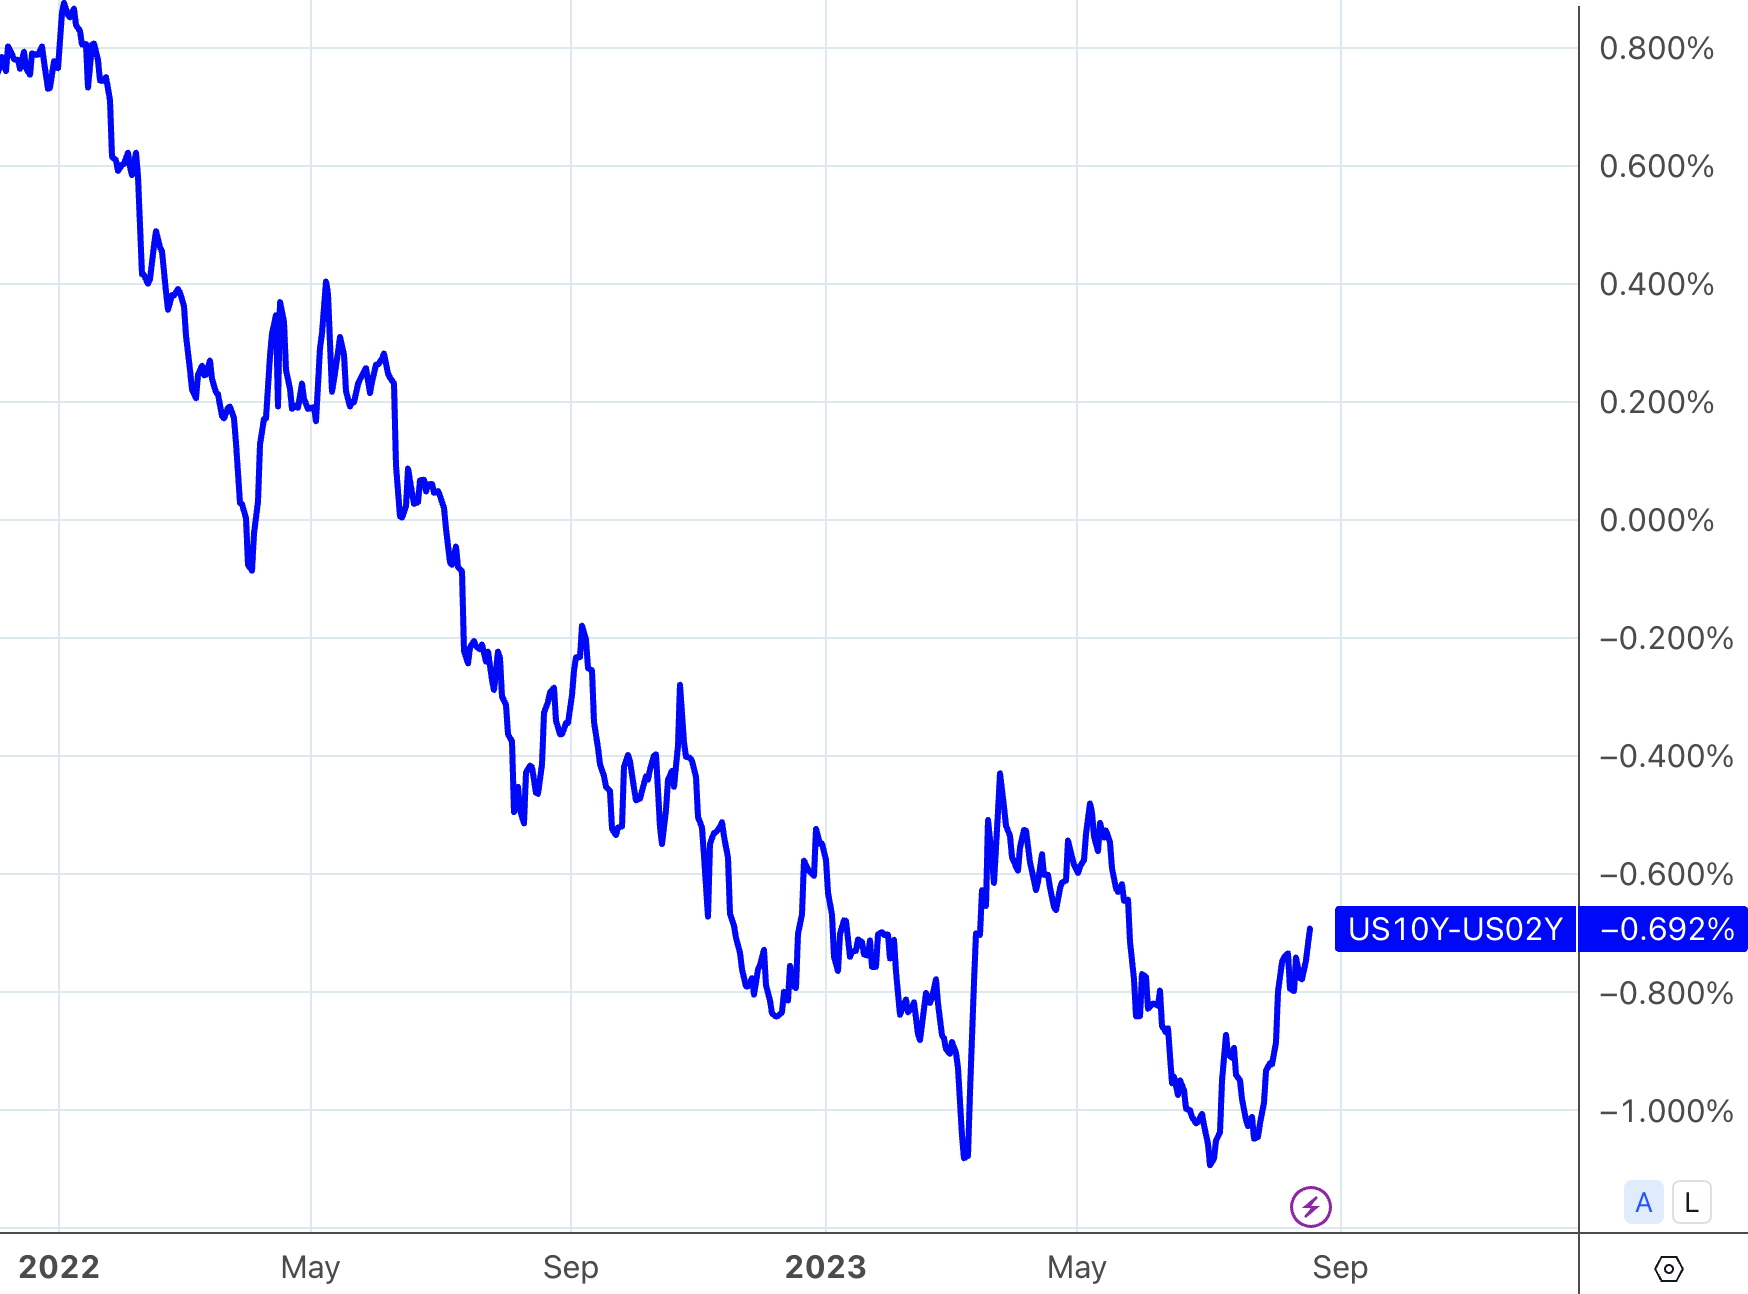
ในส่วนของตลาดอัตราดอกเบี้ยนั้น การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี ไม่ได้เป็นสัญญาณว่าเฟดจะขึ้นอัตราดอกเบี้ยอีกในอนาคต สาเหตุหลักมาจากการขึ้นอัตราดอกเบี้ยระยะยาวครั้งก่อนไม่ตรงกับการขึ้นอัตราดอกเบี้ยในระยะสั้น อัตราดอกเบี้ยระยะยาว การปรับล่าสุดไม่น่าแปลกใจ เพราะทั้งอัตราผลตอบแทนระยะสั้นจะลดลงหรืออัตราผลตอบแทนระยะยาวจะเพิ่มขึ้น โครงสร้างของตลาดตราสารหนี้ไม่ควรคงการบิดเบือนในระยะยาว ความคาดหวังการปรับขึ้นอัตราดอกเบี้ยของเฟดมาถึงแล้ว สิ้นสุดและการเปลี่ยนแปลงส่วนเพิ่มมีผลกระทบอย่างจำกัดต่อตลาดอัตราดอกเบี้ย นอกจากนี้ จะเห็นได้ว่าการผกผันของอัตราผลตอบแทนพันธบัตรระยะยาวและระยะสั้นลดลงอย่างมีนัยสำคัญตั้งแต่เดือนสิงหาคม ซึ่งถือได้ว่าเป็นสัญญาณของการฟื้นตัวของการคาดการณ์การเติบโตทางเศรษฐกิจในระยะยาว:
ตลาดอัตราแลกเปลี่ยน
เงินดอลลาร์ตามอัตราผลตอบแทนที่สูงขึ้น โดย DXY พุ่งแตะระดับสูงสุดในรอบสองเดือนในสัปดาห์ที่แล้ว USD/JPY เพิ่มขึ้นในช่วงสั้นๆ เป็น 146.2 ซึ่งเป็นระดับเงินเยนที่อ่อนค่าที่สุดนับตั้งแต่เดือนพฤศจิกายน แซงหน้าโซนที่กระตุ้นให้เกิดการแทรกแซงโดยทางการญี่ปุ่นในเดือนกันยายนและตุลาคม แต่รัฐมนตรีกระทรวงการคลังของญี่ปุ่น ชุนอิจิ ซูซูกิ กล่าวเมื่อสัปดาห์ที่แล้วว่า เจ้าหน้าที่ไม่ได้แทรกแซงระดับค่าเงินที่แน่นอน
เงินหยวนเคยลดลงต่ำกว่า 7.3 เมื่อสัปดาห์ที่แล้วซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนตุลาคมปีที่แล้ว อย่างไรก็ตาม ในวันพฤหัสบดีและวันศุกร์ ธนาคารประชาชนจีนได้ปกป้องอัตราแลกเปลี่ยนเงินหยวนและการเพิ่มขึ้นอย่างรวดเร็วของอัตราความเท่าเทียมกันของส่วนกลาง ส่งผลให้มีการฟื้นตัวอย่างรวดเร็ว ในอัตราแลกเปลี่ยน ในที่สุด USDCNY ก็อยู่ที่ 7.28
ในช่วงสามวันสุดท้ายของสัปดาห์ที่แล้ว ธนาคารประชาชนจีนได้กำหนดอัตราความเท่าเทียมกันกลางของเงินหยวนบนบกเทียบกับดอลลาร์สหรัฐที่ประมาณ 7.2 ซึ่งสูงกว่าราคาตลาดประมาณ 1,000 จุด นี่คือการป้องกันเงินหยวนที่ใหญ่ที่สุดเป็นประวัติการณ์ผ่านคำแนะนำจุดกึ่งกลาง อัตราความเท่าเทียมกันกลางของ RMB เป็นจุดอ้างอิงสำหรับธุรกรรม และช่วงของมันถูกจำกัดระหว่าง +2% ถึง -2% และธนาคารกลางจีนจะยอมรับคำสั่งซื้อไม่จำกัดภายในช่วงราคานี้ นอกเหนือจากการเพิ่มอัตราความเท่าเทียมกันของส่วนกลางแล้ว แหล่งข่าวอีกรายหนึ่งกล่าวว่าธนาคารของรัฐขนาดใหญ่แห่งหนึ่งขายดอลลาร์โดยตรงเพื่อซื้อเงินหยวนในตลาดแลกเปลี่ยนเงินตราต่างประเทศเมื่อสัปดาห์ที่แล้ว
ธนาคารประชาชนจีนเพิ่งปรับลดอัตราดอกเบี้ยเมื่อวันจันทร์ที่ผ่านมา และมาตรการกระตุ้นเศรษฐกิจทางการเงินและการคลังเพิ่มเติมกำลังดำเนินอยู่ แต่ส่วนต่างของอัตราดอกเบี้ยที่กว้างขึ้นอาจนำไปสู่แรงกดดันต่อเงินหยวนให้อ่อนค่าลง แต่ในปัจจุบัน สถาบันกระแสหลักไม่ได้คาดหวังว่าสกุลเงินที่ไม่ใช่สกุลเงินหยวนจะยังคงอ่อนค่าลงอย่างรวดเร็วในตำแหน่งปัจจุบัน
เป็นเวลาหลายปีที่จีนมีความอ่อนไหวอย่างมากต่อความผันผวนที่รุนแรงของเงินหยวน เนื่องจากการโจมตีแบบเก็งกำไรที่มาพร้อมกับการลดค่าเงินหยวนเมื่อแปดปีที่แล้วยังคงชัดเจน (การปฏิรูปอัตราแลกเปลี่ยน 811) การมองโลกในแง่ร้ายในตลาดในปัจจุบันกำลังเพิ่มสูงขึ้น และจีนกำลังเผชิญกับการไหลออกของเงินทุน ซึ่งอาจนำไปสู่ความเสี่ยงในวงจรอุบาทว์ของการเสื่อมราคาที่รุนแรงยิ่งขึ้น ความจำเป็นในการแทรกแซงที่เหมาะสมถูกเน้นไว้
กำลังมาแรง
[การสำรวจของเฟด: การคาดการณ์อัตราเงินเฟ้อระยะสั้นของผู้บริโภคในสหรัฐฯ แตะระดับต่ำสุดใหม่นับตั้งแต่ปี 2021]
การสำรวจโดยธนาคารกลางสหรัฐแห่งนิวยอร์กที่เผยแพร่เมื่อวันจันทร์แสดงให้เห็นว่าการคาดการณ์เงินเฟ้อระยะสั้นของผู้บริโภคในประเทศในระยะเวลา 1 ปีลดลงเหลือ 3.5% ในเดือนกรกฎาคมจาก 3.8% ซึ่งต่ำที่สุดนับตั้งแต่เดือนเมษายน 2021 และเป็นเดือนที่ 4 ที่ลดลงติดต่อกัน การคาดการณ์อัตราเงินเฟ้อของผู้บริโภคในช่วงสามปีและห้าปีก็ลดลงเช่นกัน โดยทั้งคู่ลดลงเหลือ 2.9 เปอร์เซ็นต์จาก 3 เปอร์เซ็นต์
[อัตราเงินเฟ้อภาคบริการของธนาคารแห่งประเทศญี่ปุ่นแตะ 2% เป็นครั้งแรกในรอบ 30 ปีในเดือนกรกฎาคม]
CPI เพิ่มขึ้น 3.3% เมื่อเทียบเป็นรายปีตามการคาดการณ์ แต่ CPI หลักหลัก ซึ่งไม่รวมพลังงานและอาหาร เพิ่มขึ้น 4.3% เมื่อเทียบเป็นรายปี ซึ่งยังคงเป็นอัตราที่เร็วที่สุดนับตั้งแต่ปี 1981
[รายงานการประชุมของ Federal Reserve นั้นค่อนข้างจะประหม่า: เตือนถึงความเสี่ยงด้านเงินเฟ้อที่สำคัญ และระวังตลาดหุ้นที่พุ่งสูงขึ้น]
รายงานการประชุมแสดงให้เห็นว่าผู้กำหนดนโยบายส่วนใหญ่ยังคงเชื่อว่าอัตราเงินเฟ้อมีความเสี่ยงสูงซึ่งอาจจำเป็นต้องขึ้นอัตราดอกเบี้ยเพิ่มเติม หลายคนเชื่อว่าแม้ว่าอัตราดอกเบี้ยจะถูกลดลง แต่ก็ไม่สามารถหยุดการหดตัวของงบดุลได้ และสนับสนุนการรักษาอัตราดอกเบี้ยให้ไม่เปลี่ยนแปลง เจ้าหน้าที่ Fed ไม่คาดว่าภาวะถดถอยเล็กน้อยในปีนี้อีกต่อไป เห็นอัตราเงินเฟ้อ PCE ลดลงเหลือ 2.2% ในปี 2568
เจ้าหน้าที่ของ Federal Reserve ชี้ให้เห็นในการประชุมนโยบาย FOMC ในเดือนกรกฎาคมว่าราคาหุ้นโดยทั่วไปเพิ่มขึ้น, Spread พันธบัตรองค์กรลดลง, และแรงกดดันในการประเมินมูลค่าสินทรัพย์มี สำคัญ การประเมินความเสี่ยงในเดือนพฤษภาคมอยู่ในระดับ ปานกลาง ราคาอสังหาริมทรัพย์เพื่อการพาณิชย์กล่าวว่า พวกเขา ถูกยกระดับเมื่อเทียบกับปัจจัยพื้นฐาน ผู้กำหนดนโยบายของเฟดยังชี้ให้เห็นถึงอันตรายที่ การประเมินมูลค่าอสังหาริมทรัพย์เชิงพาณิชย์อาจลดลงอย่างรวดเร็ว ซึ่งอาจส่งผลเสียต่อธนาคารและสถาบันการเงินอื่นๆ บางแห่ง เช่น บริษัทประกันภัย
[หลังจากพลังงานและอาหาร สัญญาณของอัตราเงินเฟ้อที่ซบเซาในสหรัฐอเมริกาปรากฏขึ้นอีกครั้ง และราคารถยนต์มือสองเพิ่มขึ้นเป็นครั้งแรกในรอบสี่เดือน]
จากสถิติ ข้อมูลการขายส่งรถยนต์ใช้แล้วของสหรัฐฯ ในช่วงครึ่งแรกของเดือนสิงหาคมเพิ่มขึ้นเป็นครั้งแรกในรอบ 4 เดือน และตลาดกังวลว่านี่เป็นอีกสัญญาณหนึ่งที่บ่งชี้ว่าอัตราเงินเฟ้ออาจยังคงติดอยู่เป็นเวลานานหลังจากที่ราคาพลังงานและอาหารดีดตัวขึ้น
[ยอดค้าปลีกสหรัฐในเดือนกรกฎาคมเพิ่มขึ้น 0.7% เมื่อเทียบเป็นรายเดือน ซึ่งเกินความคาดหมาย ซึ่งเพิ่มขึ้นมากที่สุดนับตั้งแต่เดือนมกราคม]
ที่ระดับ 696.4 พันล้านดอลลาร์ สูงกว่าการอ่านครั้งก่อน 0.3% (แก้ไข 0.2%) และสูงกว่าการคาดการณ์ของตลาด 0.4% ซึ่งเป็นการเติบโตสูงสุดในรอบ 6 เดือน ยอดค้าปลีกคิดเป็นประมาณหนึ่งในสามของการใช้จ่ายของผู้บริโภคทั้งหมด และมักถูกมองว่าเป็นหนึ่งในปัจจัยสำคัญของเศรษฐกิจสหรัฐฯ ได้รับประโยชน์จากการเติบโตอย่างต่อเนื่องของค่าจ้างที่แท้จริง ยอดค้าปลีกของสหรัฐฯ เพิ่มขึ้นเกินคาดในเดือนกรกฎาคม ซึ่งชี้ให้เห็นถึงเศรษฐกิจสหรัฐฯ ที่แข็งแกร่ง
[การถือครองพันธบัตรสหรัฐฯ ของจีนลดลงสู่ระดับต่ำสุดในรอบ 14 ปี]
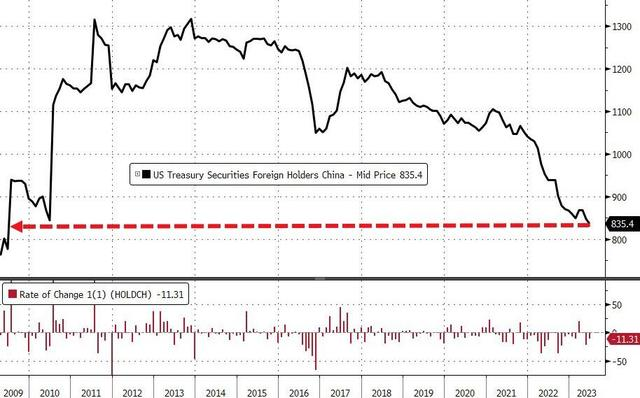
เมื่อวันอังคารที่ 15 สิงหาคม ตามเวลาตะวันออก กระทรวงการคลังของสหรัฐฯ ได้เผยแพร่รายงานกระแสเงินทุนระหว่างประเทศ (TIC) ซึ่งแสดงให้เห็นว่าภายในเดือนมิถุนายนปีนี้ การถือครองหนี้สหรัฐฯ ของจีนลดลงเป็นเดือนที่ 3 ติดต่อกัน โดยเพิ่มขึ้น 1 เดือนติดต่อกัน - หนี้สหรัฐในเดือนนั้นลดลง 11.3 พันล้านดอลลาร์สหรัฐ การถือครองทั้งหมดลดลงเหลือ 835.4 พันล้านดอลลาร์สหรัฐ ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนมิถุนายน 2552
ตั้งแต่เดือนเมษายนปีที่แล้ว การถือครองหนี้สหรัฐฯ ของจีนอยู่ต่ำกว่า 1 ล้านล้านดอลลาร์ เมื่อเดือนกุมภาพันธ์ปีนี้ จีนได้ลดการถือครองหนี้ของสหรัฐฯ เป็นเวลา 7 เดือนติดต่อกัน และการถือครองทั้งหมดของจีนได้แตะระดับต่ำสุดเป็นประวัติการณ์ในรอบกว่า 12 ปีเป็นเวลา 7 เดือนติดต่อกัน หลังจากเพิ่มการถือครองในเดือนมีนาคมและเมษายน ในเดือนพฤษภาคม ทำจุดต่ำสุดใหม่ตั้งแต่เดือนพฤษภาคม 2553
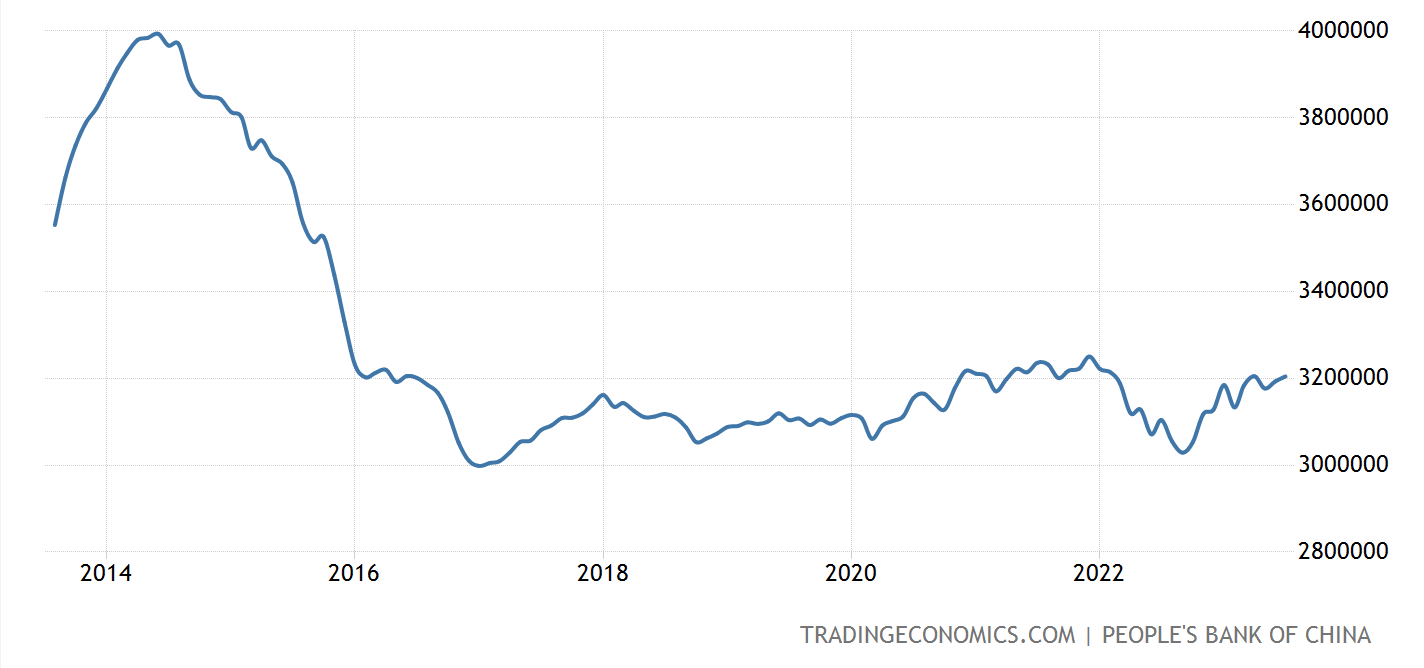
อย่างไรก็ตาม ทุนสำรองเงินตราต่างประเทศของจีนเพิ่มขึ้นเป็น 3.193 ล้านล้านดอลลาร์สหรัฐ ณ สิ้นเดือนมิถุนายน และแนวโน้มการฟื้นตัวโดยรวมในปีนี้:
Gemini แบบจำลองมนุษย์ที่ทรงพลังที่สุด ของ Google ปรากฏตัวครั้งแรกและอาจเปิดตัวในฤดูใบไม้ร่วง】
สื่อรายงานข่าวว่า นักฆ่ารายใหญ่รายใหม่ ของ Google Gemini รวมความสามารถของโมเดลหลักสามรุ่นของ GPT-4, Midjourney และ Stable Diffusion และยังสามารถจัดทำแผนภูมิการวิเคราะห์ สร้างกราฟิกพร้อมคำอธิบายข้อความ และใช้ข้อความหรือเสียง คำสั่งในการควบคุมซอฟต์แวร์
[กองทุนหลักของบริษัทบริดจ์วอเตอร์เป็นขาลงต่อหุ้นสหรัฐฯ และพันธบัตรสหรัฐฯ ในช่วงปลายเดือนกรกฎาคม]
Bridgewater เผยแพร่รายงานถึงนักลงทุนโดยระบุว่าในช่วงปลายเดือนกรกฎาคม Pure Alpha ซึ่งเป็นกองทุนหลักของ Bridgewater มีภาวะหมี ปานกลาง ในหุ้นสหรัฐฯ และพันธบัตรสหรัฐฯ จากสินทรัพย์ 28 รายการที่ได้รับการวิเคราะห์โดยกองทุน มี 15 รายการที่เป็นตลาดหมี รวมถึงดอลลาร์สหรัฐ โลหะมีค่า และหุ้นทั่วโลก ตำแหน่งรั้นที่สุดสองตำแหน่งคือดอลลาร์สิงคโปร์และยูโร รายงาน 13 F ล่าสุดแสดงให้เห็นว่าในไตรมาสที่สองของปีนี้ Bridgewater ได้เพิ่มการถือครอง Pinduoduo และ China ETFs ถือหุ้นในสหรัฐฯ และ ETF ในตลาดเกิดใหม่อย่างหนัก และเคลียร์ Netflix และ ETF ทองคำ
ความเชื่อมั่นของตลาด
เมื่อต้นปีนี้มีการมองโลกในแง่ร้ายมากมายในตลาด และการเปลี่ยนจากการมองโลกในแง่ร้ายไปสู่การมองโลกในแง่ดีเป็นเชื้อเพลิงสำหรับการชุมนุมของตลาดหุ้น เราเห็นว่ามันเปลี่ยนจากการมองโลกในแง่ร้ายจนเกินไปไปสู่การมองโลกในแง่ดีมากเกินไปอย่างรวดเร็ว และตอนนี้เราเริ่มมองเห็นสิ่งที่ตรงกันข้าม
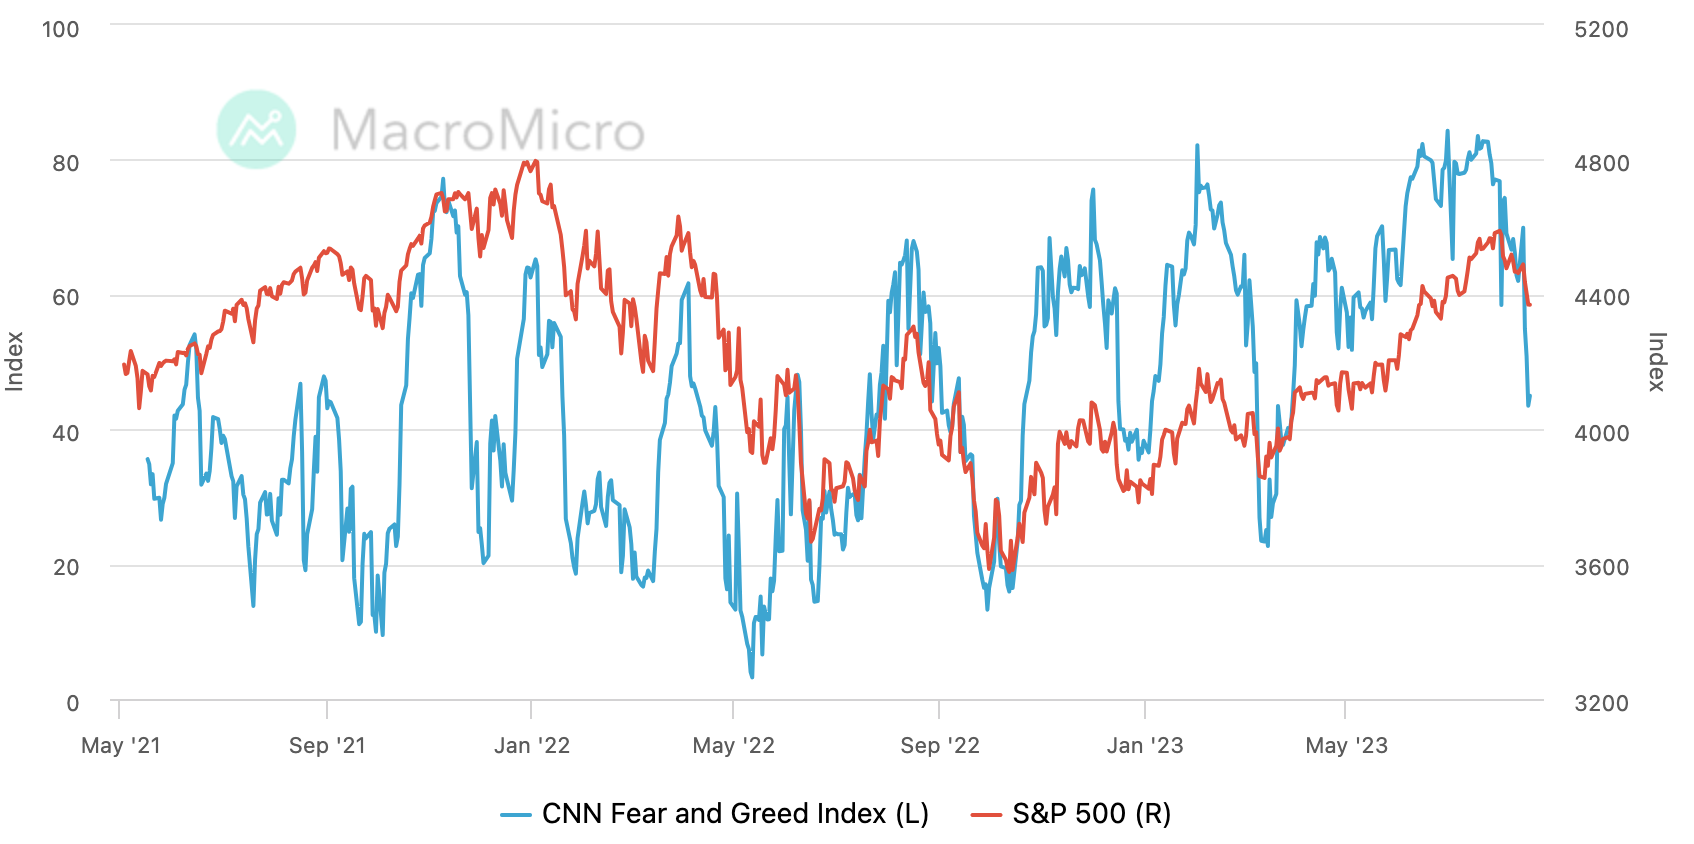
ดัชนีความกลัวและความโลภของ CNN ปรับตัวลดลงอย่างรวดเร็วจนถึงระดับปลายเดือนมีนาคม โดยปัจจุบันอ่านได้ที่ 45 ในเขตแดนที่เป็นกลาง:
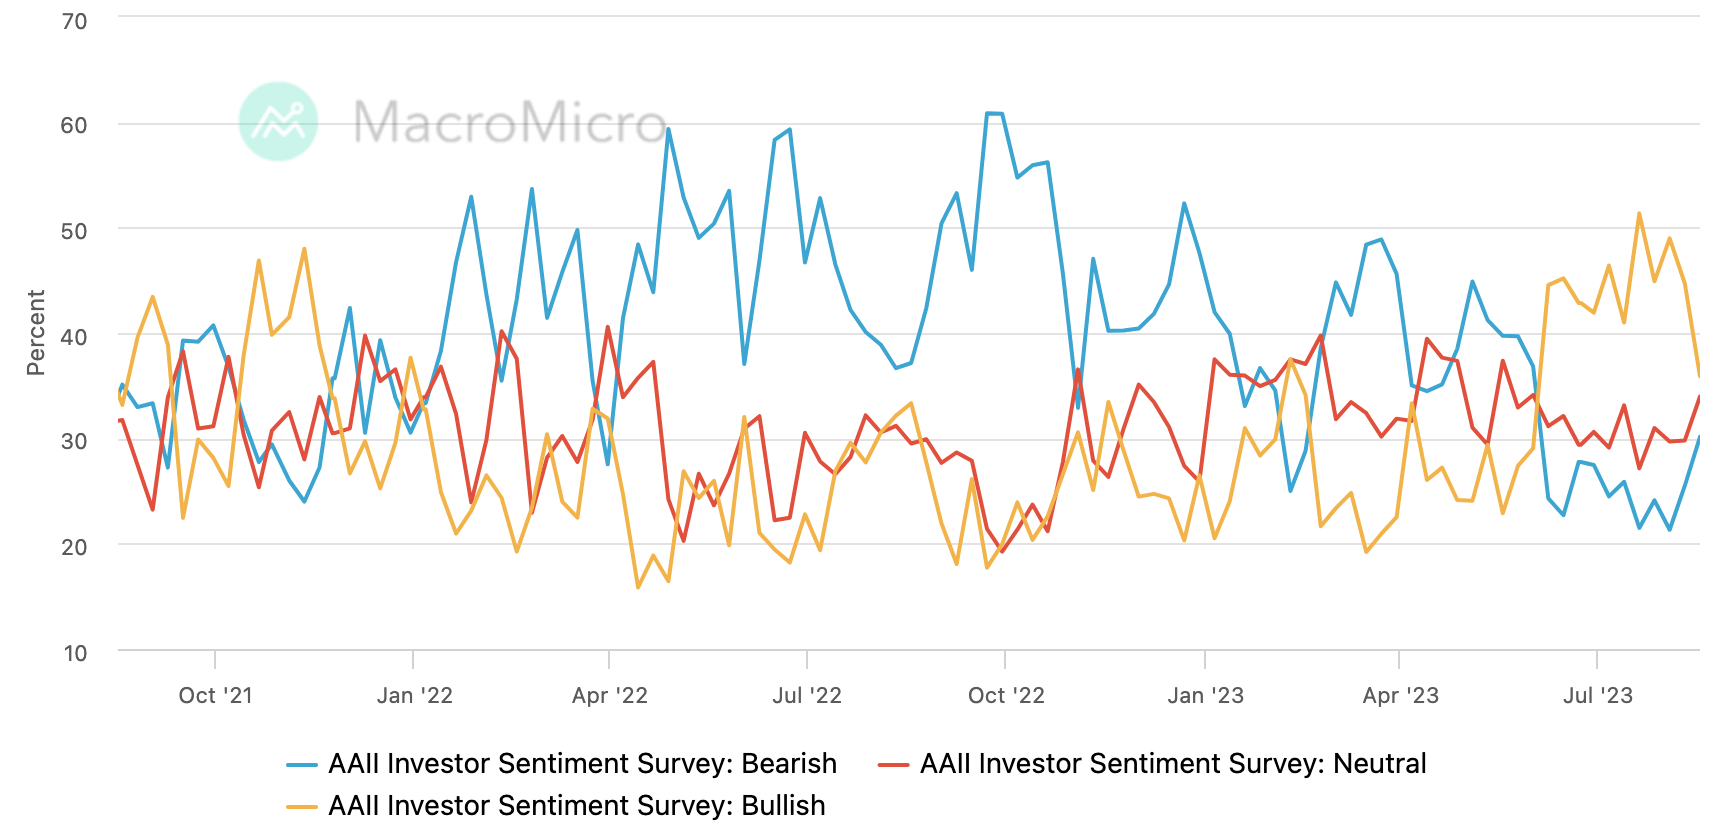
ในการสำรวจนักลงทุน AAII อัตราส่วนภาวะกระทิงลดลงอย่างรวดเร็ว 44.7%-35.9% และอัตราส่วนภาวะหมีดีดตัวขึ้นเป็นเวลาสองสัปดาห์ติดต่อกัน ปัจจุบันอยู่ที่ 30.1%:
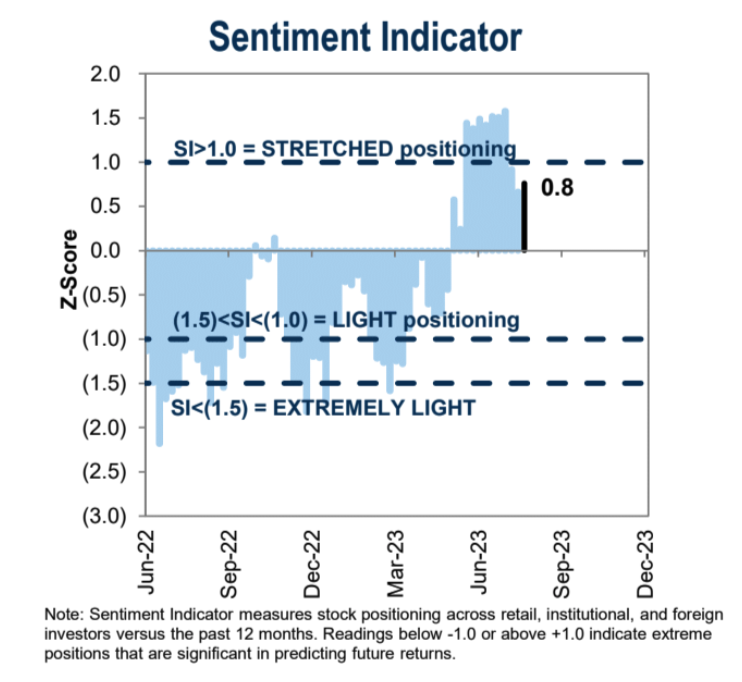
ดัชนีความเชื่อมั่นเชิงสถาบันของ Goldman Sachs เพิ่มขึ้นจากสัปดาห์ก่อน (0.7 – 0.8):
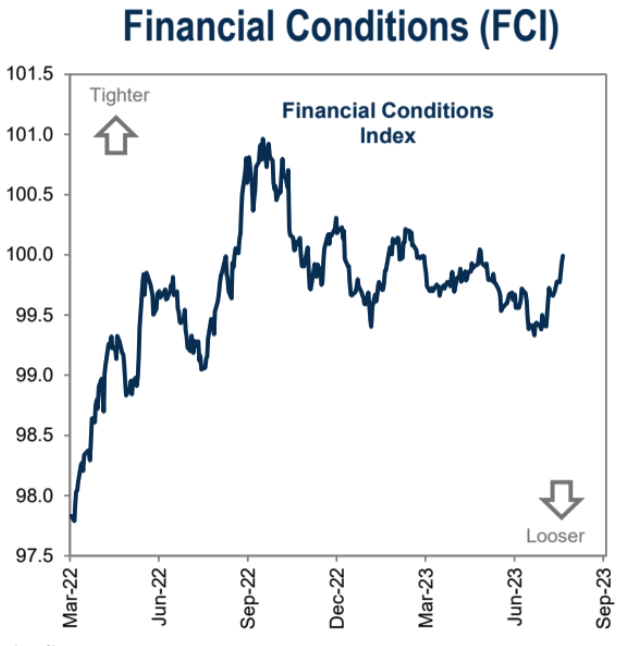
ความตึงเครียดทางการเงินพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่เดือนมีนาคม:
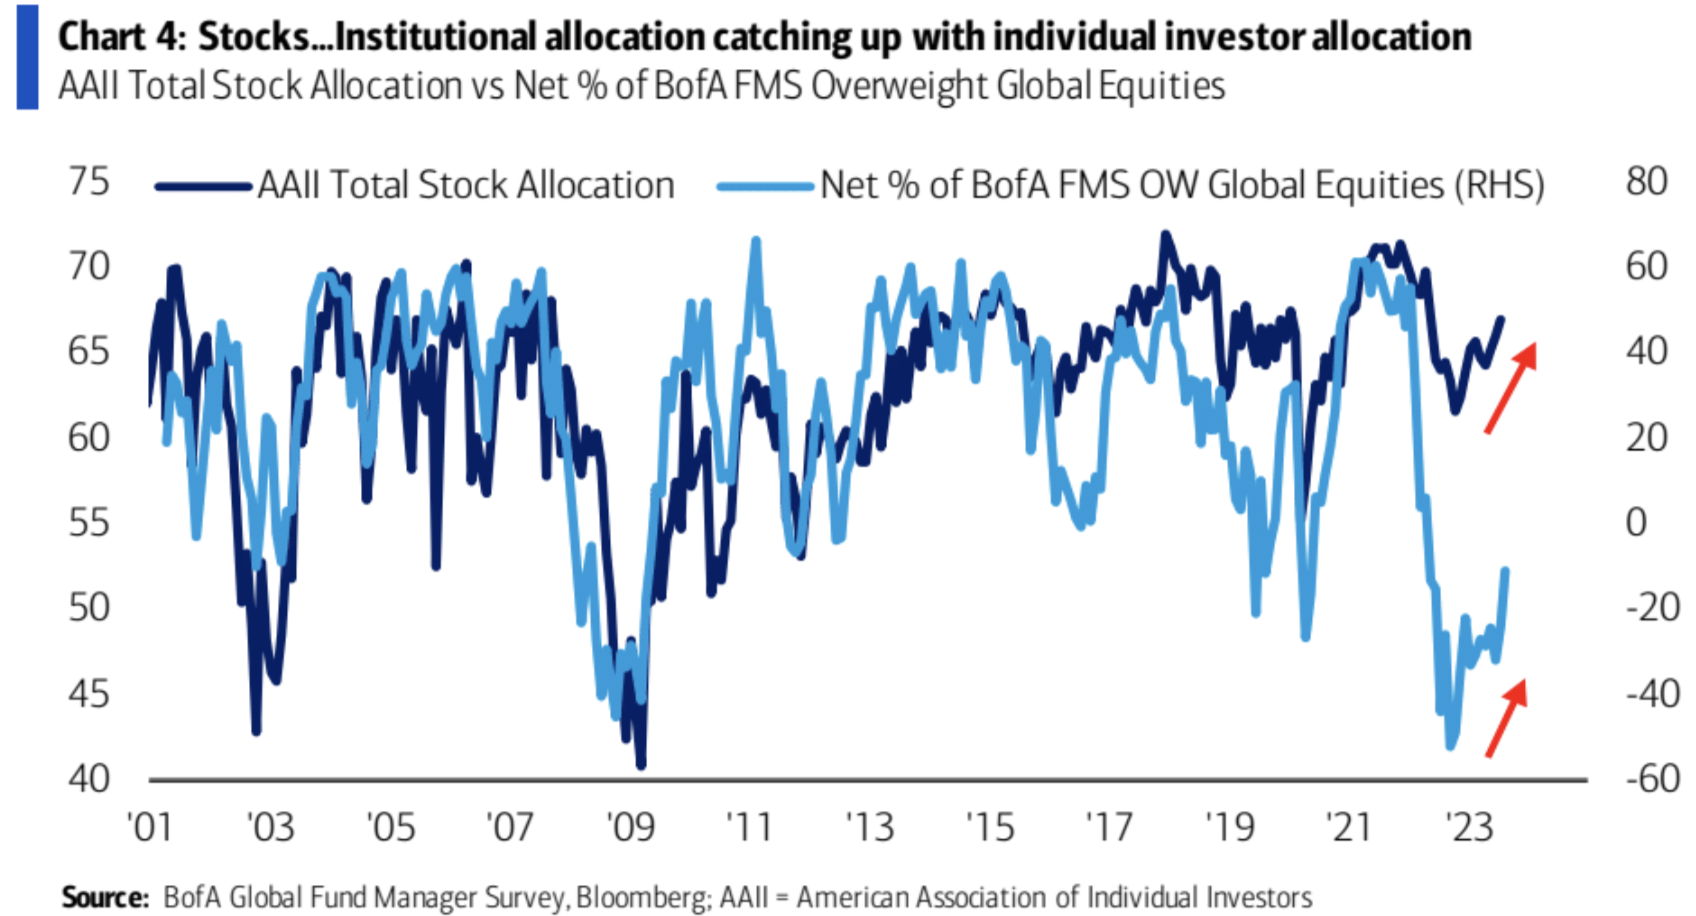
การสำรวจของ Bank of America: การมองโลกในแง่ร้ายของนักลงทุนต่ำที่สุดนับตั้งแต่เดือนกุมภาพันธ์ปีที่แล้ว นักลงทุนยังคงคาดหวังว่าการเติบโตทั่วโลกจะอ่อนแอลงในอีก 12 เดือนข้างหน้า แต่จะเห็นการลงจอดที่นุ่มนวลของธนาคารกลางในระหว่างนี้
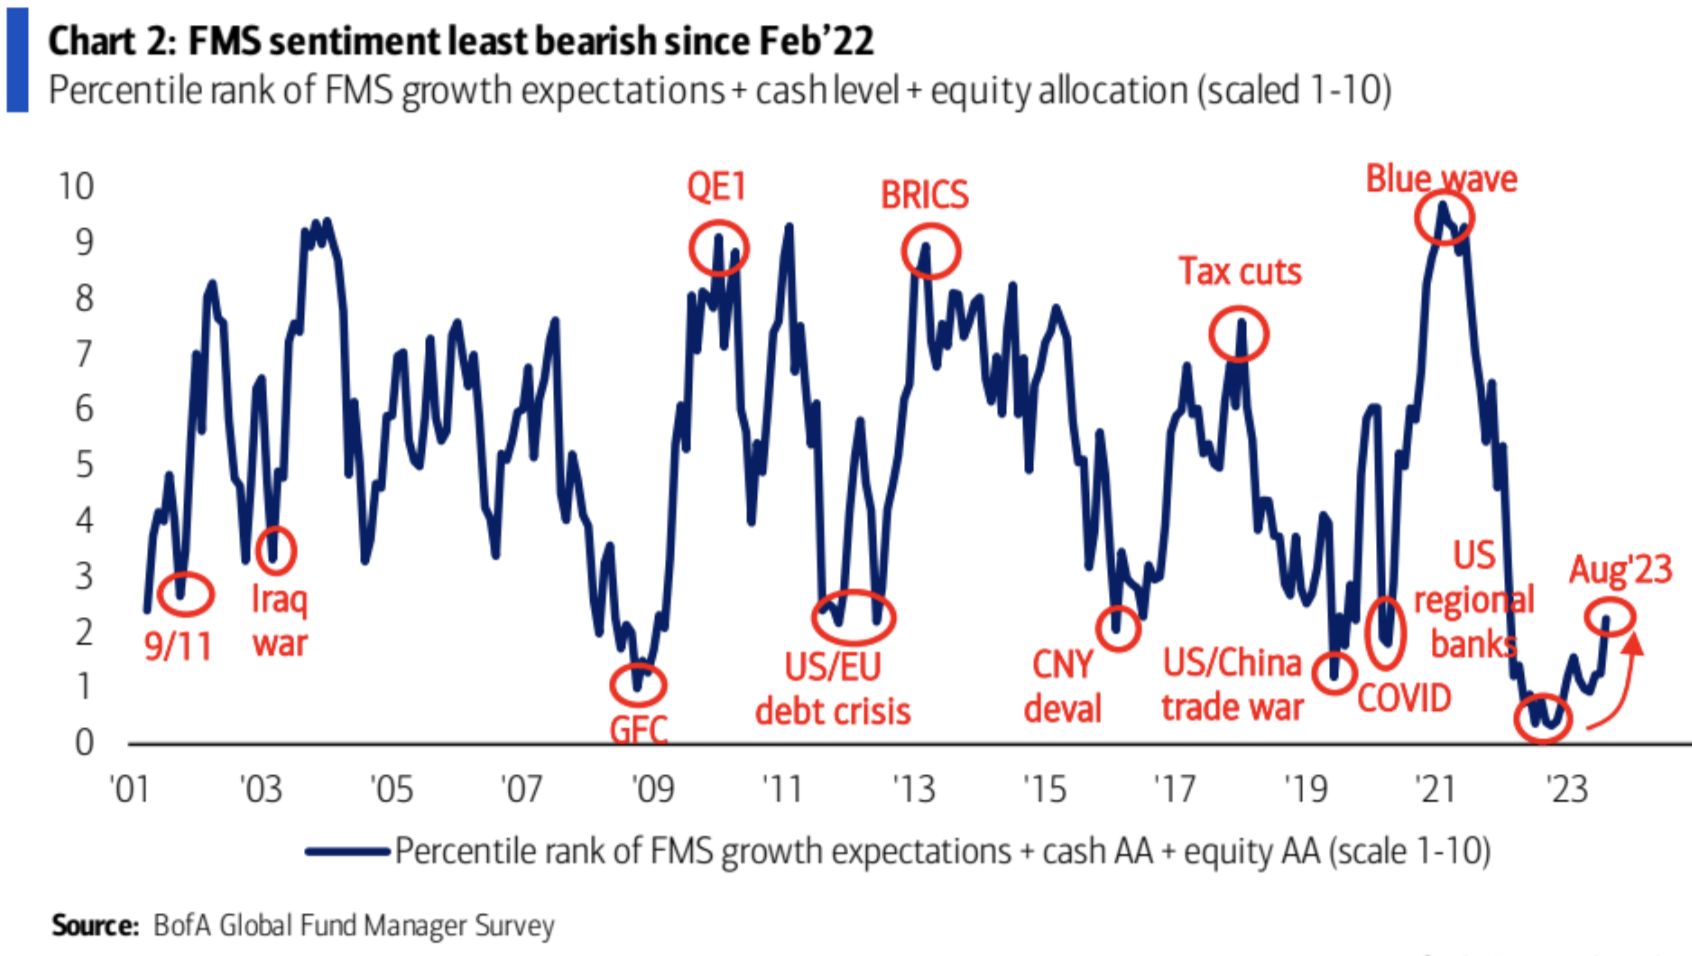
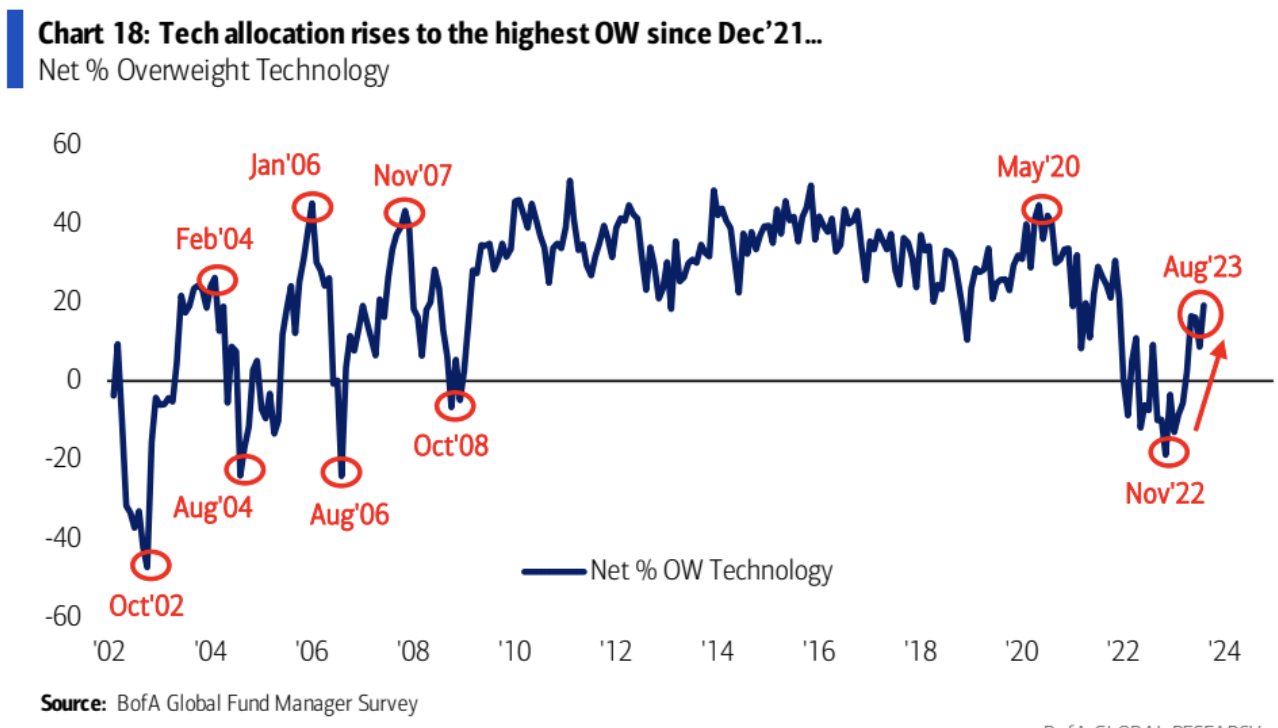
ขณะนี้นักลงทุนมีหุ้นที่มีน้ำหนักต่ำกว่าเกณฑ์น้อยที่สุดในรอบ 16 เดือน และเป็นหุ้นเทคโนโลยีที่มีน้ำหนักเกินมากที่สุดในรอบกว่าสองปีครึ่ง:
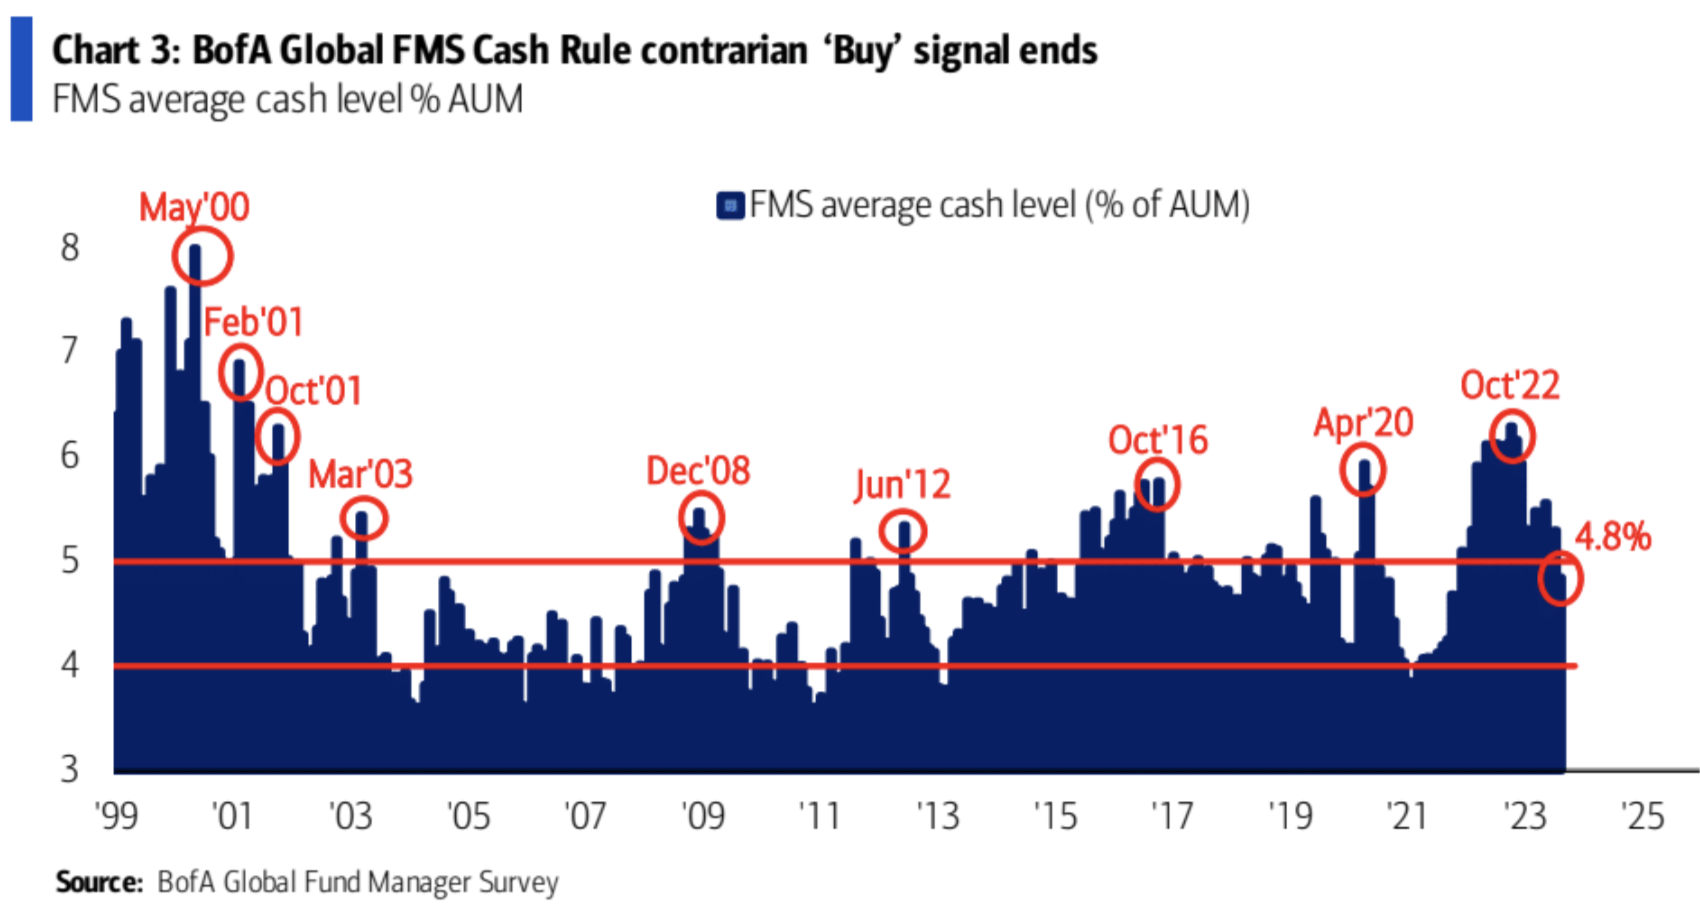
การจัดสรรเงินสดลดลงเหลือ 4.8% จาก 5.3% ในเดือนก่อนหน้า ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนพฤศจิกายน 2564:
กองทุนและตำแหน่ง
ตำแหน่งโดยรวม
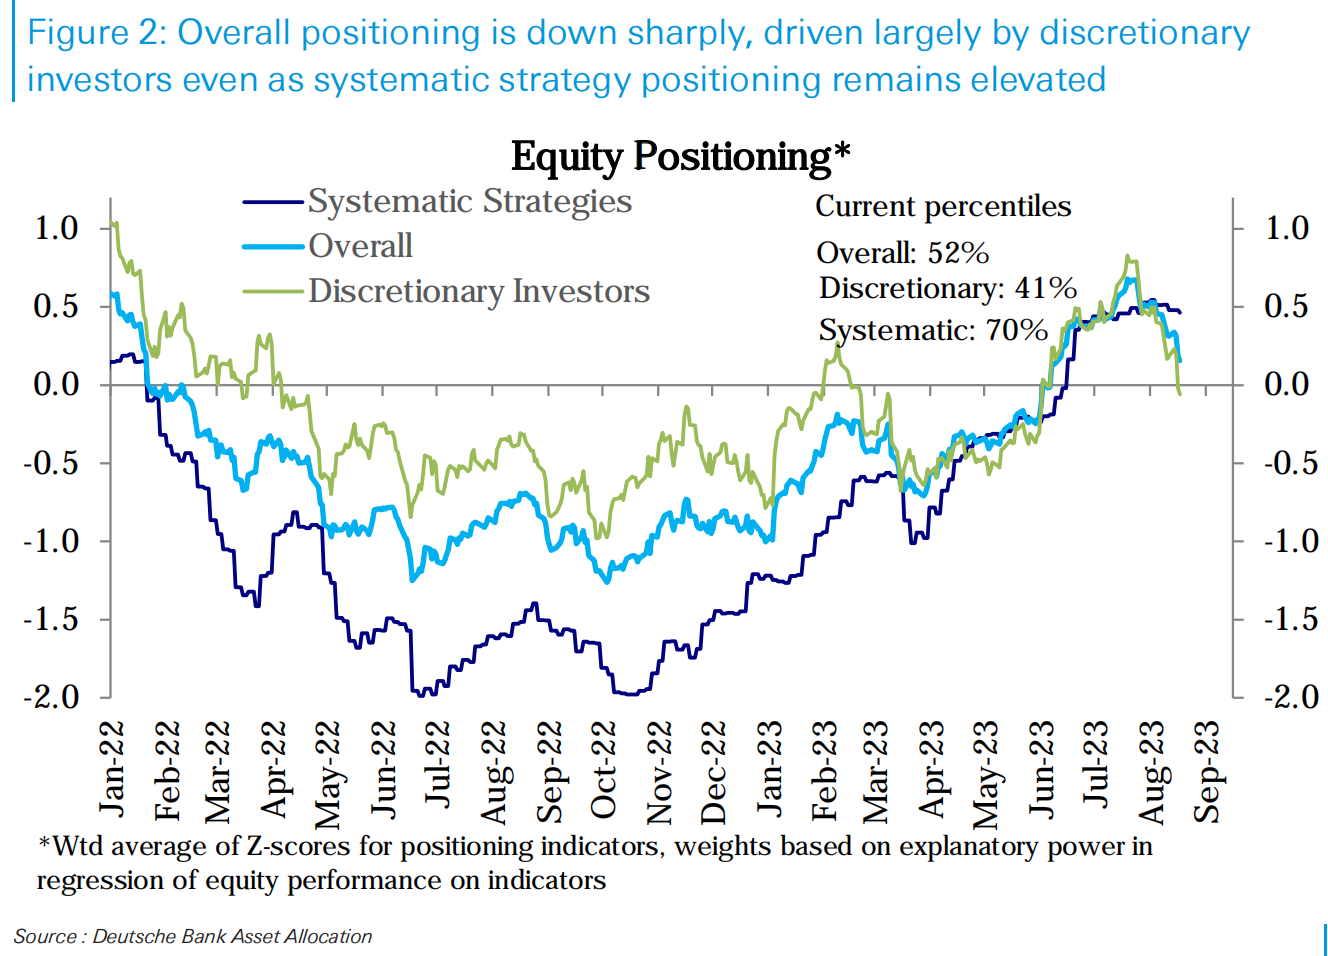
ระดับของสถานะหุ้นสหรัฐที่รวบรวมโดย Deutsche Bank ได้ลดลงเป็นสัปดาห์ที่สี่ติดต่อกันสู่ระดับต่ำสุดในรอบสองเดือน (เปอร์เซ็นไทล์ที่ 52 ของประวัติศาสตร์) การลดลงส่วนใหญ่ได้รับแรงหนุนจากกลยุทธ์เชิงอัตวิสัยซึ่งตกลงไปต่ำกว่าเป็นกลางเล็กน้อย (เปอร์เซ็นไทล์ที่ 41) ตำแหน่งของกองทุนเชิงกลยุทธ์ที่เป็นระบบไม่ได้เปลี่ยนแปลงมากนักในสัปดาห์ที่ผ่านมาและตำแหน่งโดยรวมยังคงอยู่ ณ สิ้นปี 2564 ระดับสูงสุด ระดับ (เปอร์เซ็นไทล์ที่ 70 ในอดีต)
ตำแหน่งในอุตสาหกรรม
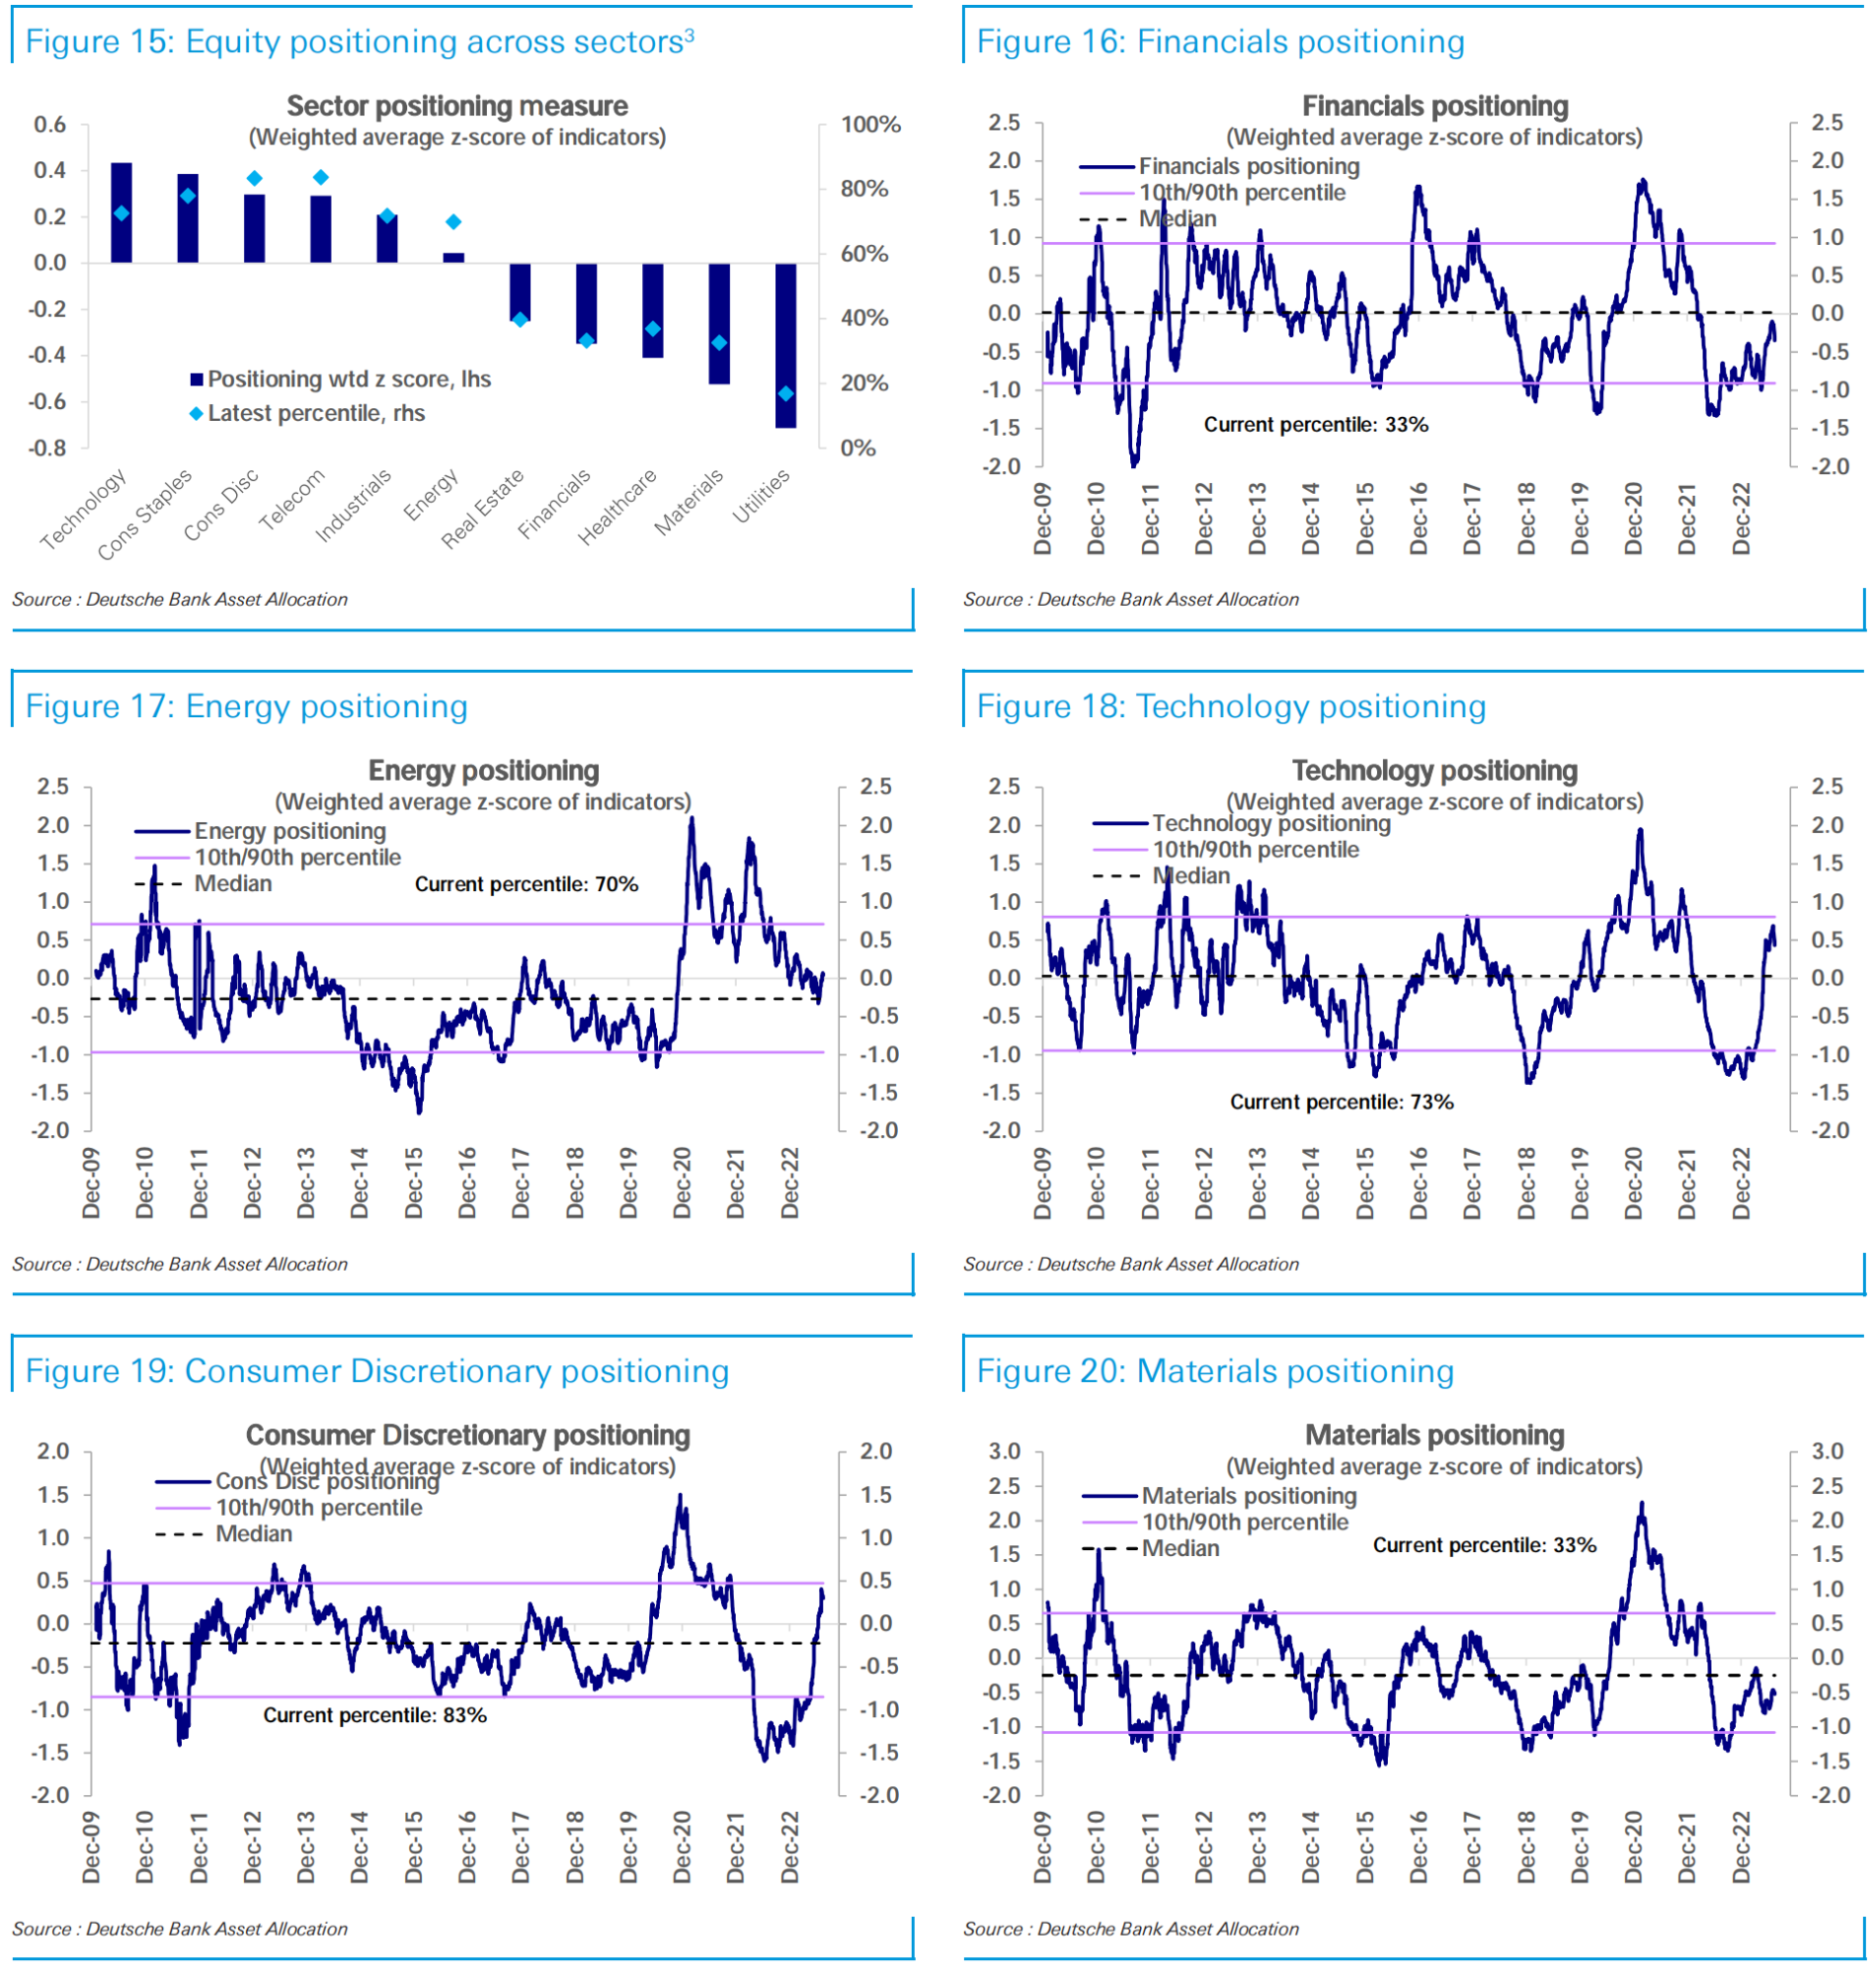
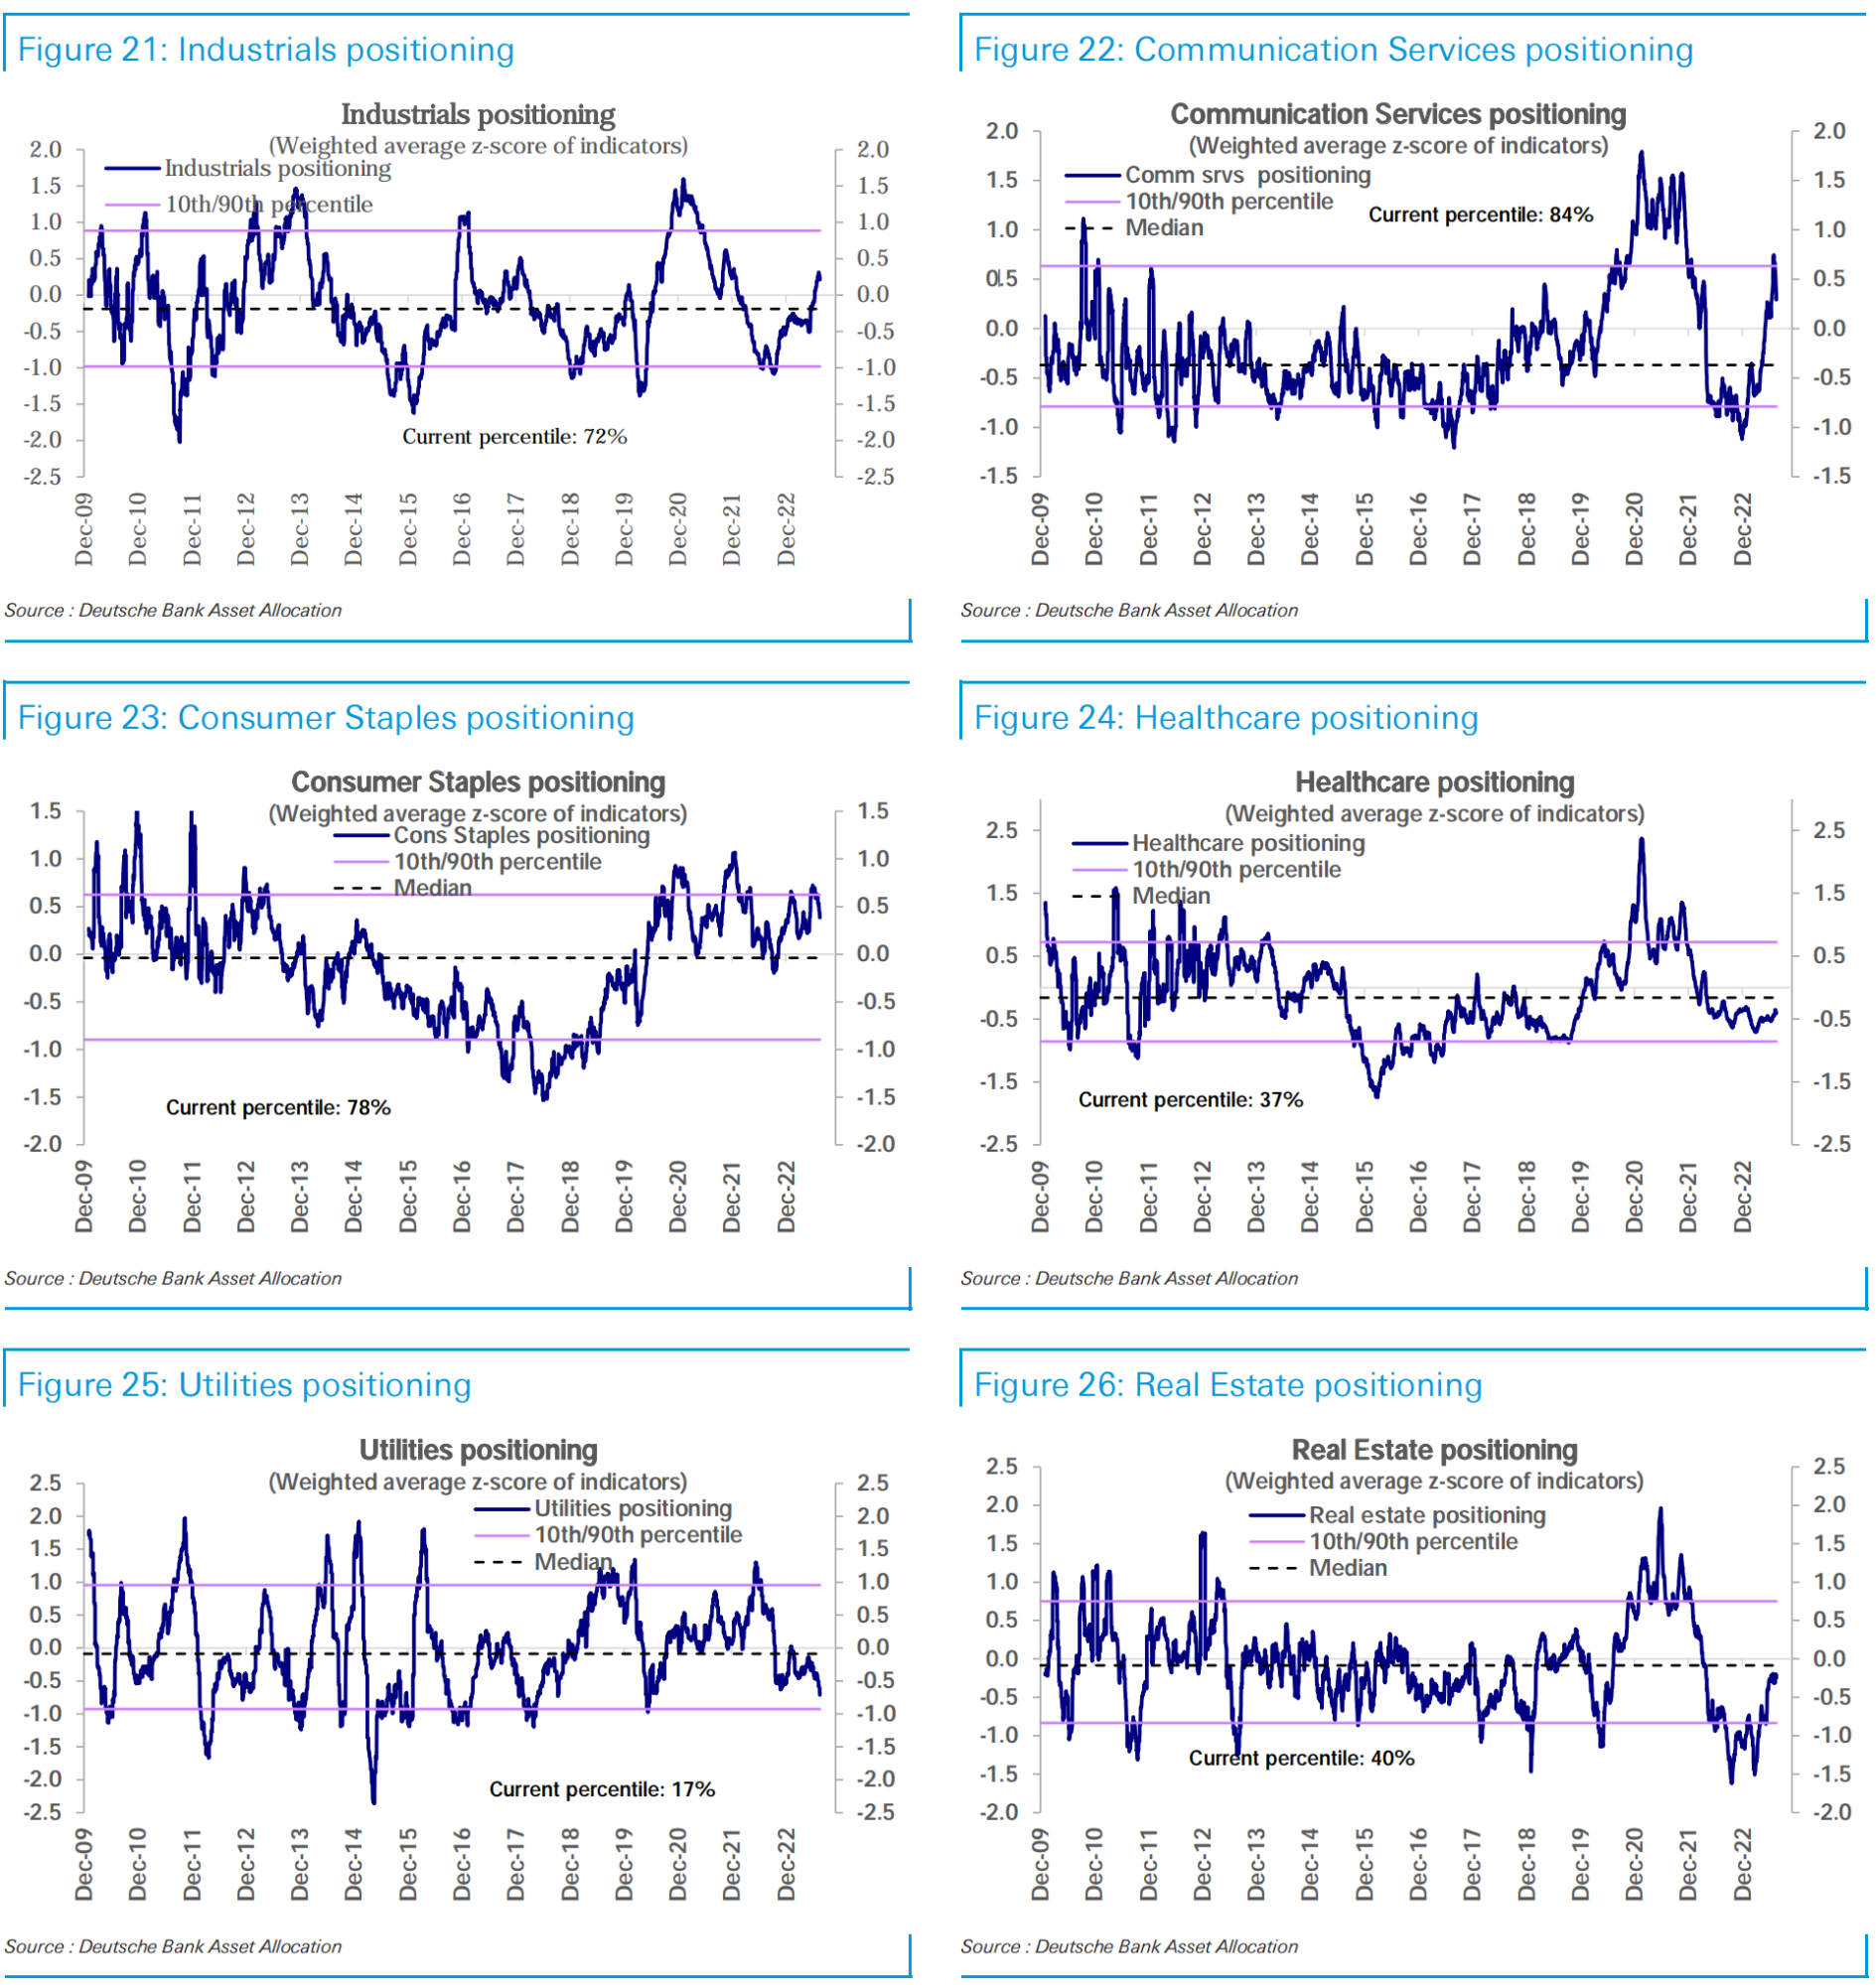
ตำแหน่งในด้านเทคโนโลยี (เปอร์เซ็นไทล์ที่ 73) ลวดเย็บกระดาษสำหรับผู้บริโภค (เปอร์เซ็นไทล์ที่ 78) การตัดสินใจของผู้บริโภค (เปอร์เซ็นไทล์ที่ 83) และบริการด้านการสื่อสาร (เปอร์เซ็นไทล์ที่ 84) ยังคงมีน้ำหนักเกิน แต่ในสัปดาห์นี้กลับมีการลดลงบ้าง
การถือครองในอุตสาหกรรม (เปอร์เซ็นไทล์ที่ 72) ก็ลดลงเช่นกันและยังคงมีน้ำหนักเกินปานกลาง เช่นเดียวกับกลุ่มพลังงาน (เปอร์เซ็นไทล์ที่ 70)
อสังหาริมทรัพย์ (เปอร์เซ็นไทล์ที่ 40) มีน้ำหนักน้อยเกินไปและทรงตัวเป็นส่วนใหญ่ ส่วนการเงิน (เปอร์เซ็นไทล์ที่ 33) ก็มีน้ำหนักน้อยเกินไปและลดลงในสัปดาห์นี้
การดูแลสุขภาพ (เปอร์เซ็นไทล์ที่ 37) และวัสดุ (เปอร์เซ็นไทล์ที่ 33) มีน้ำหนักน้อยเกินไปและค่อนข้างทรงตัว ในขณะที่สาธารณูปโภค (เปอร์เซ็นไทล์ที่ 17) มีน้ำหนักน้อยเกินไปและอยู่ในแนวโน้มขาลง
การไหลของเงินทุน
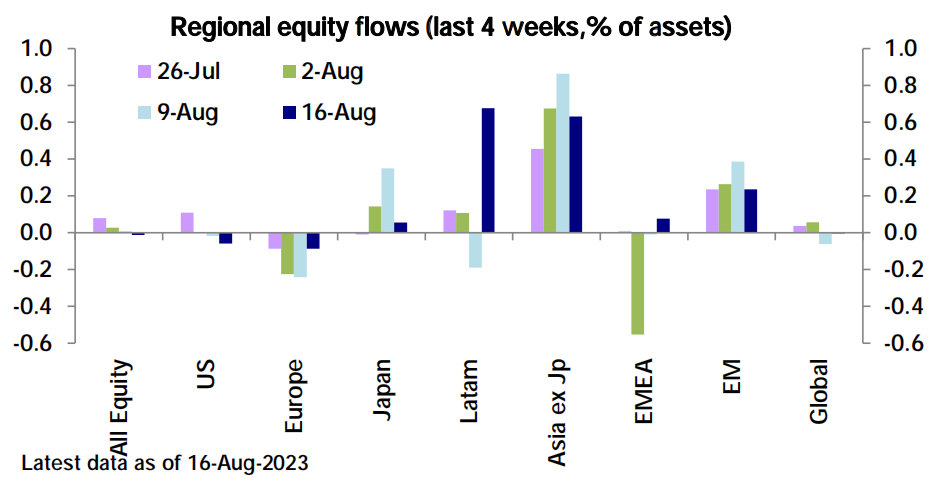
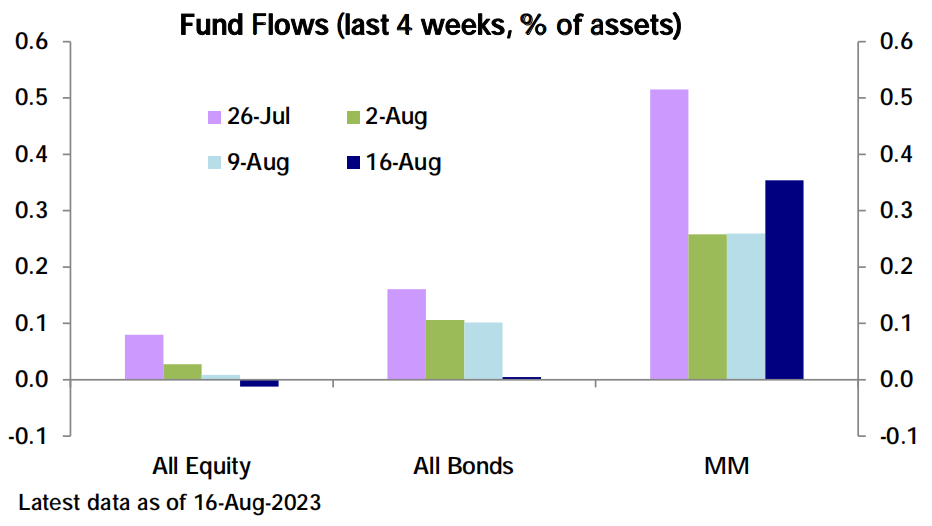
กองทุนหุ้นทั่วโลกมีการไหลออกสุทธิ 2.1 พันล้านดอลลาร์สหรัฐ โดยได้แรงหนุนหลักจากการไหลออกสุทธิของสหรัฐ 5.2 พันล้านดอลลาร์สหรัฐ ตลาดยุโรปมีการไหลออกสุทธิเป็นสัปดาห์ที่ 23 ติดต่อกัน (-1.3 พันล้านดอลลาร์) ในขณะที่ตลาดเกิดใหม่ (การไหลเข้า 3.7 พันล้านดอลลาร์สหรัฐ) มีการไหลเข้าสุทธิ เป็นสัปดาห์ที่ 6 ติดต่อกัน ไหลเข้ากองทุนจีนเป็นหลัก แต่ในอัตราช้ากว่าสัปดาห์ที่แล้ว เงินทุนไหลเข้าเร่งตัวแตะ 21.8 พันล้านดอลลาร์ ซึ่งเป็นสัปดาห์ที่ 5 ติดต่อกันของการไหลเข้า การไหลเข้าสุทธิเข้าสู่กองทุนพันธบัตรชะลอตัวลงอย่างมากสู่ระดับต่ำสุดในรอบ 5 เดือน (+30 ล้านดอลลาร์)
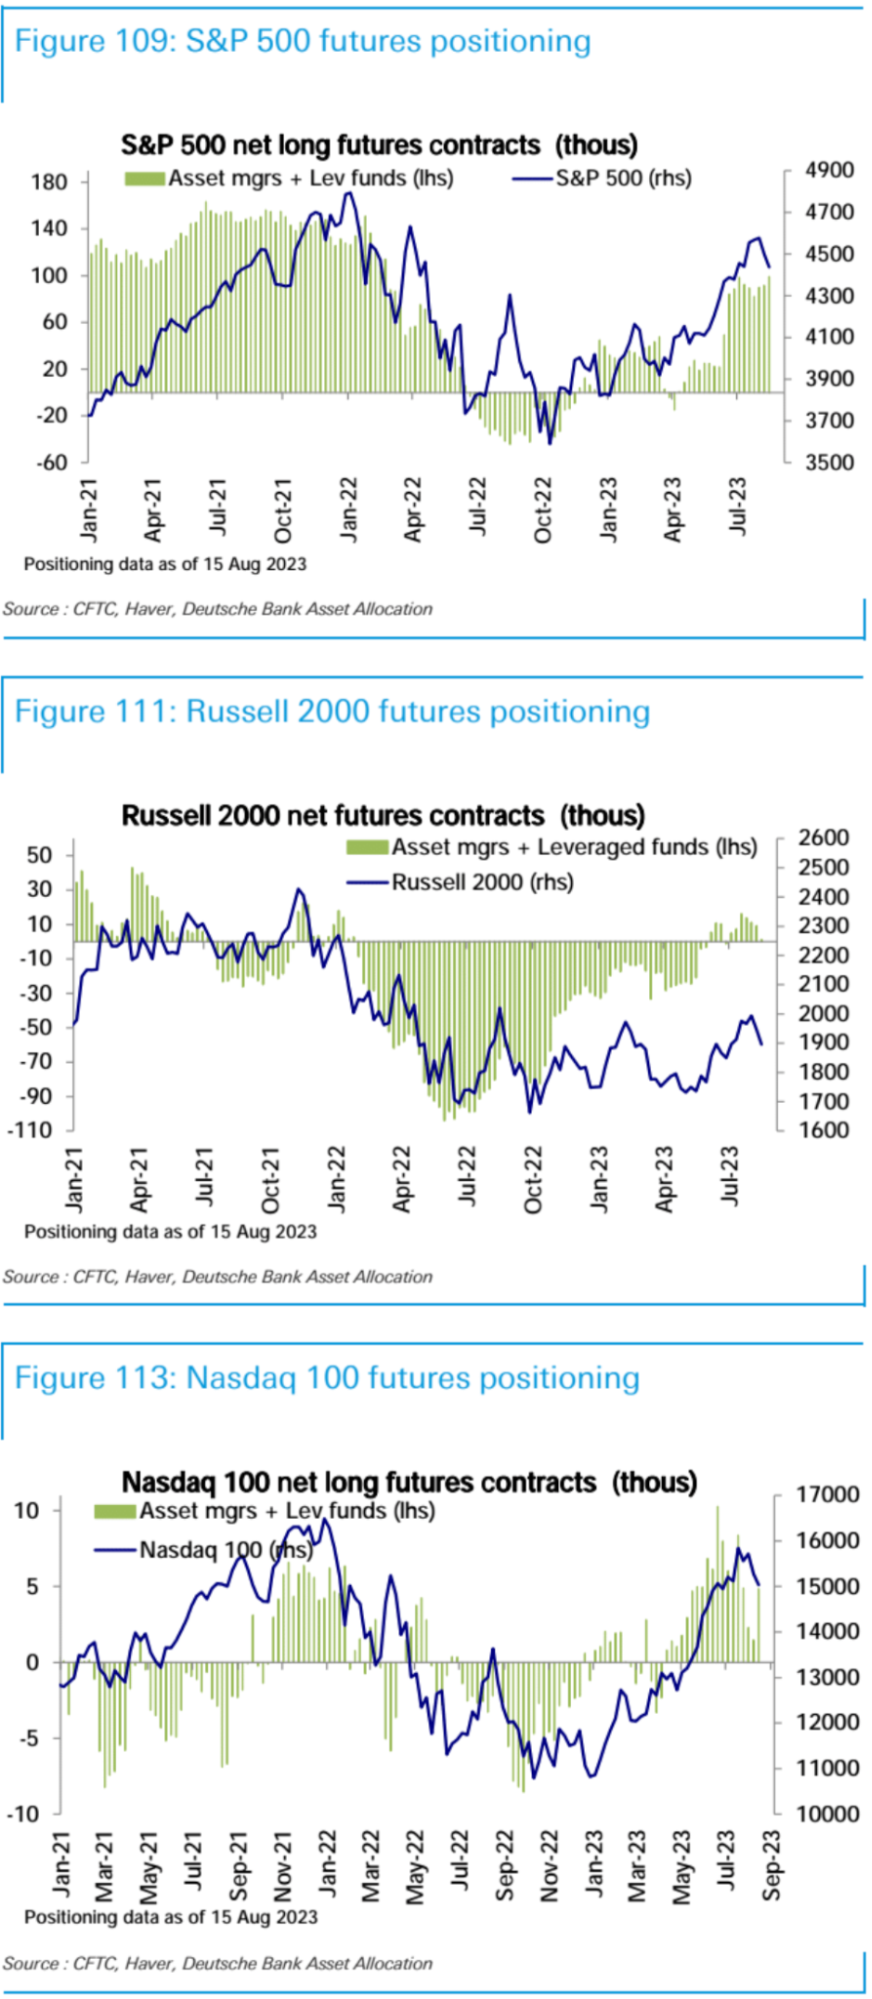
ข้อมูลฟิวเจอร์ส: แม้จะมีการแก้ไขในตลาดสปอต ณ วันอังคารที่ผ่านมา สถานะซื้อสุทธิของฟิวเจอร์สหุ้นสหรัฐเพิ่มขึ้นเป็นสัปดาห์ที่สามติดต่อกัน สาเหตุหลักมาจากการเพิ่มขึ้นของสถานะซื้อสุทธิของ SP 500 และ Nasdaq 100 และการลดลงของตำแหน่ง net long ของ Russell 2000 ซึ่งใกล้เคียงกับเป็นกลางมาก
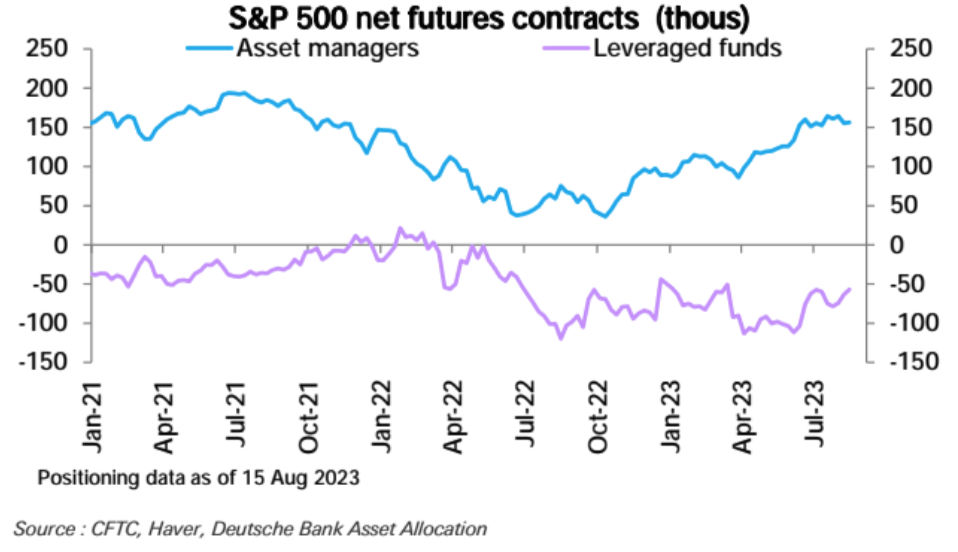
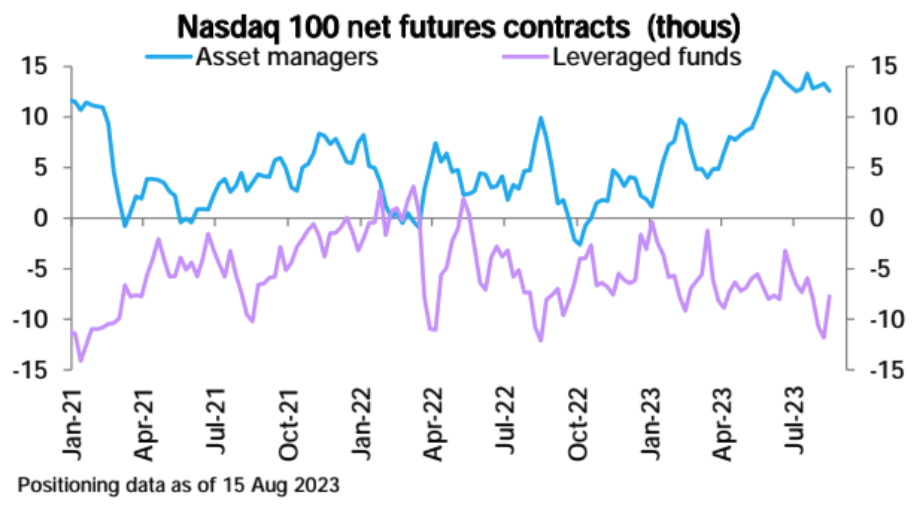
เป็นที่น่าสังเกตว่าการเพิ่มขึ้นของ longs สุทธิในสัปดาห์ที่แล้วส่วนใหญ่ได้รับแรงหนุนจากกองทุนที่ตอบสนองมากขึ้นแต่มีเลเวอเรจ:
ในตลาดฟิวเจอร์สอื่นๆ กางเกงขาสั้นสุทธิของพันธบัตรลดลงเป็นสัปดาห์ที่สองติดต่อกัน นำโดยกางเกงขาสั้นสุทธิที่ลดลงในระยะเวลา 5 ปีและ 30 ปี และการเพิ่มขึ้นของกางเกงขาสั้นสุทธิในระยะเวลา 2 ปีและ 10 ปี ในตลาดแลกเปลี่ยนเงินตราต่างประเทศ สถานะ Short สุทธิของเงินดอลลาร์สหรัฐเพิ่มขึ้น สาเหตุหลักมาจากการเพิ่มขึ้นของสถานะ Short สุทธิของเงินยูโรและเงินปอนด์อังกฤษ และการลดลงของสถานะ Short สุทธิของฟรังก์สวิสและเงินเยน กางเกงขาสั้นสุทธิของ CAD เพิ่มขึ้น เช่นเดียวกับกางเกงขาสั้นสุทธิของ AUD ในบรรดาสินค้าโภคภัณฑ์นั้น ราคาน้ำมันดิบสุทธิลดลงเล็กน้อย กางเกงขาสั้นตาข่ายเงินและทองเพิ่มขึ้น โดยตัดตาข่ายทองยาวเป็นสัปดาห์ที่สี่ติดต่อกัน ในขณะที่กางเกงขาสั้นตาข่ายทองแดงก็เพิ่มขึ้นเช่นกัน
ข้อมูลโกลด์แมน แซคส์ ไพรม์บุ๊ค
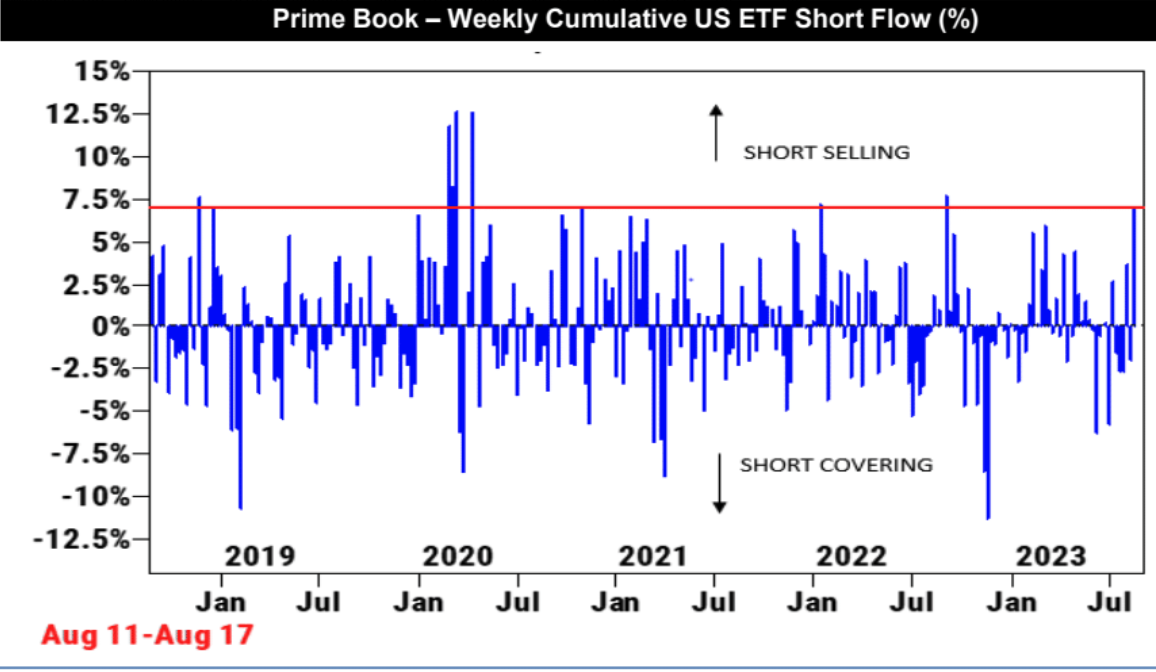
ท่ามกลางภาวะตกต่ำของตลาด กองทุนเฮดจ์ฟันด์ได้ปิดการขาย ETF ของสหรัฐฯ เมื่อสัปดาห์ที่แล้วด้วยความเร็วที่เร็วที่สุดนับตั้งแต่เดือนกันยายน 2022 โดยเพิ่มมูลค่าหลักทรัพย์ตามราคาตลาดมากกว่า 7% ในสัปดาห์เดียว แต่นี่อาจไม่จำเป็นต้องเป็นสัญญาณในแง่ร้าย เพราะพวกเขาสังเกตเห็นกิจกรรมการซื้อขายที่เพิ่มขึ้นในหุ้นสหรัฐฯ ในช่วงสองสามวันซื้อขายที่ผ่านมา ผู้จัดการการลงทุนเพิ่มความเสี่ยงต่อหุ้นแต่ละตัว ในขณะเดียวกันก็เพิ่มการป้องกันความเสี่ยงแบบเบต้าด้วย และโดยทั่วไปแล้ว ETF จะเป็นตัวแทนของตลาดหรืออุตสาหกรรม แต่ เบต้า
กระแส Stablecoin ของตลาด Crypto
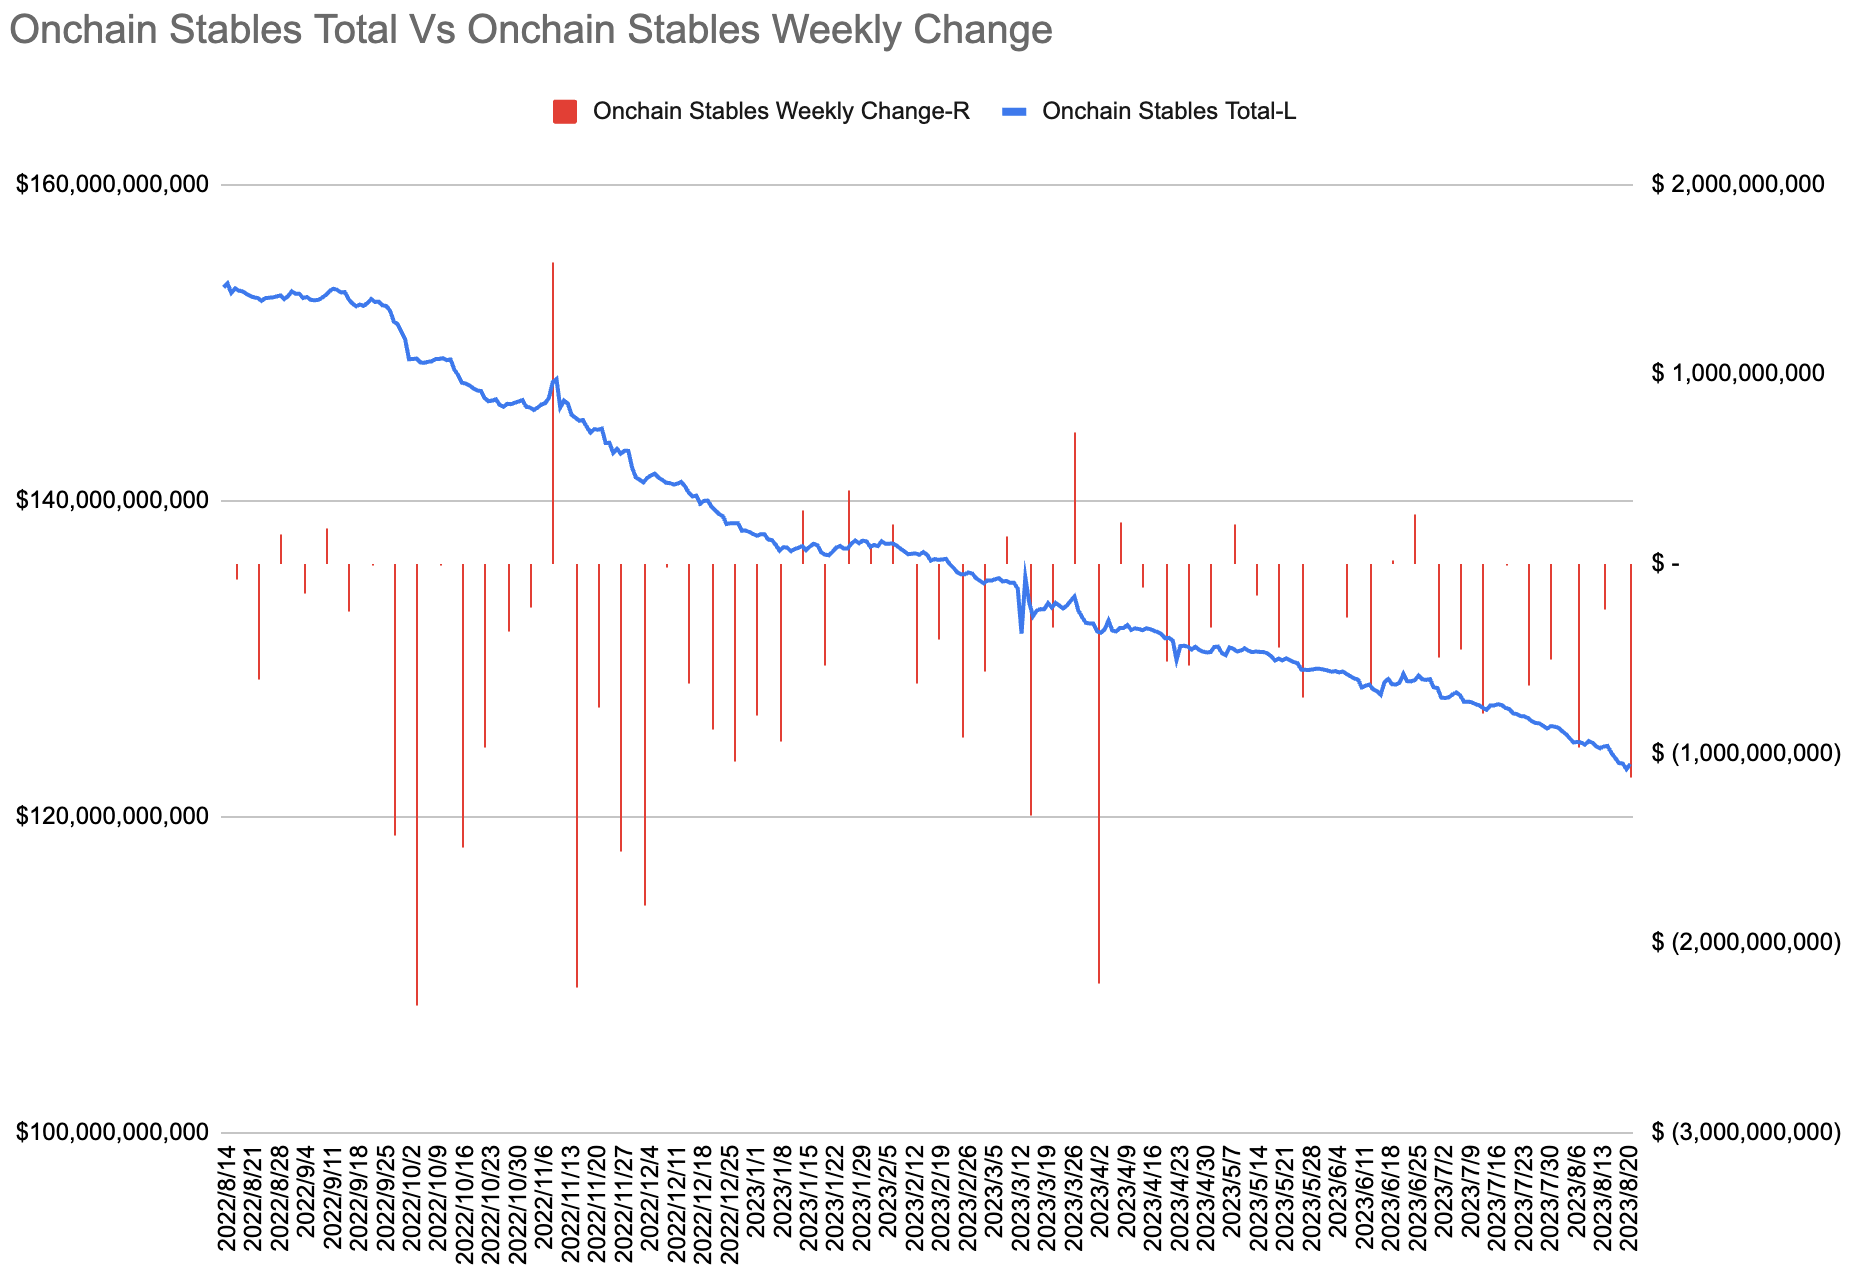
เหรียญ stablecoin บนเครือข่ายมีการไหลออกสุทธิเป็นสัปดาห์ที่ 9 ติดต่อกัน โดยมีการไหลออกจำนวนมากถึง 1.13 พันล้านดอลลาร์ในสัปดาห์ที่แล้ว ซึ่งเป็นการไหลออกรายสัปดาห์ที่ใหญ่ที่สุดนับตั้งแต่สัปดาห์ของวันที่ 2 เมษายนปีนี้:
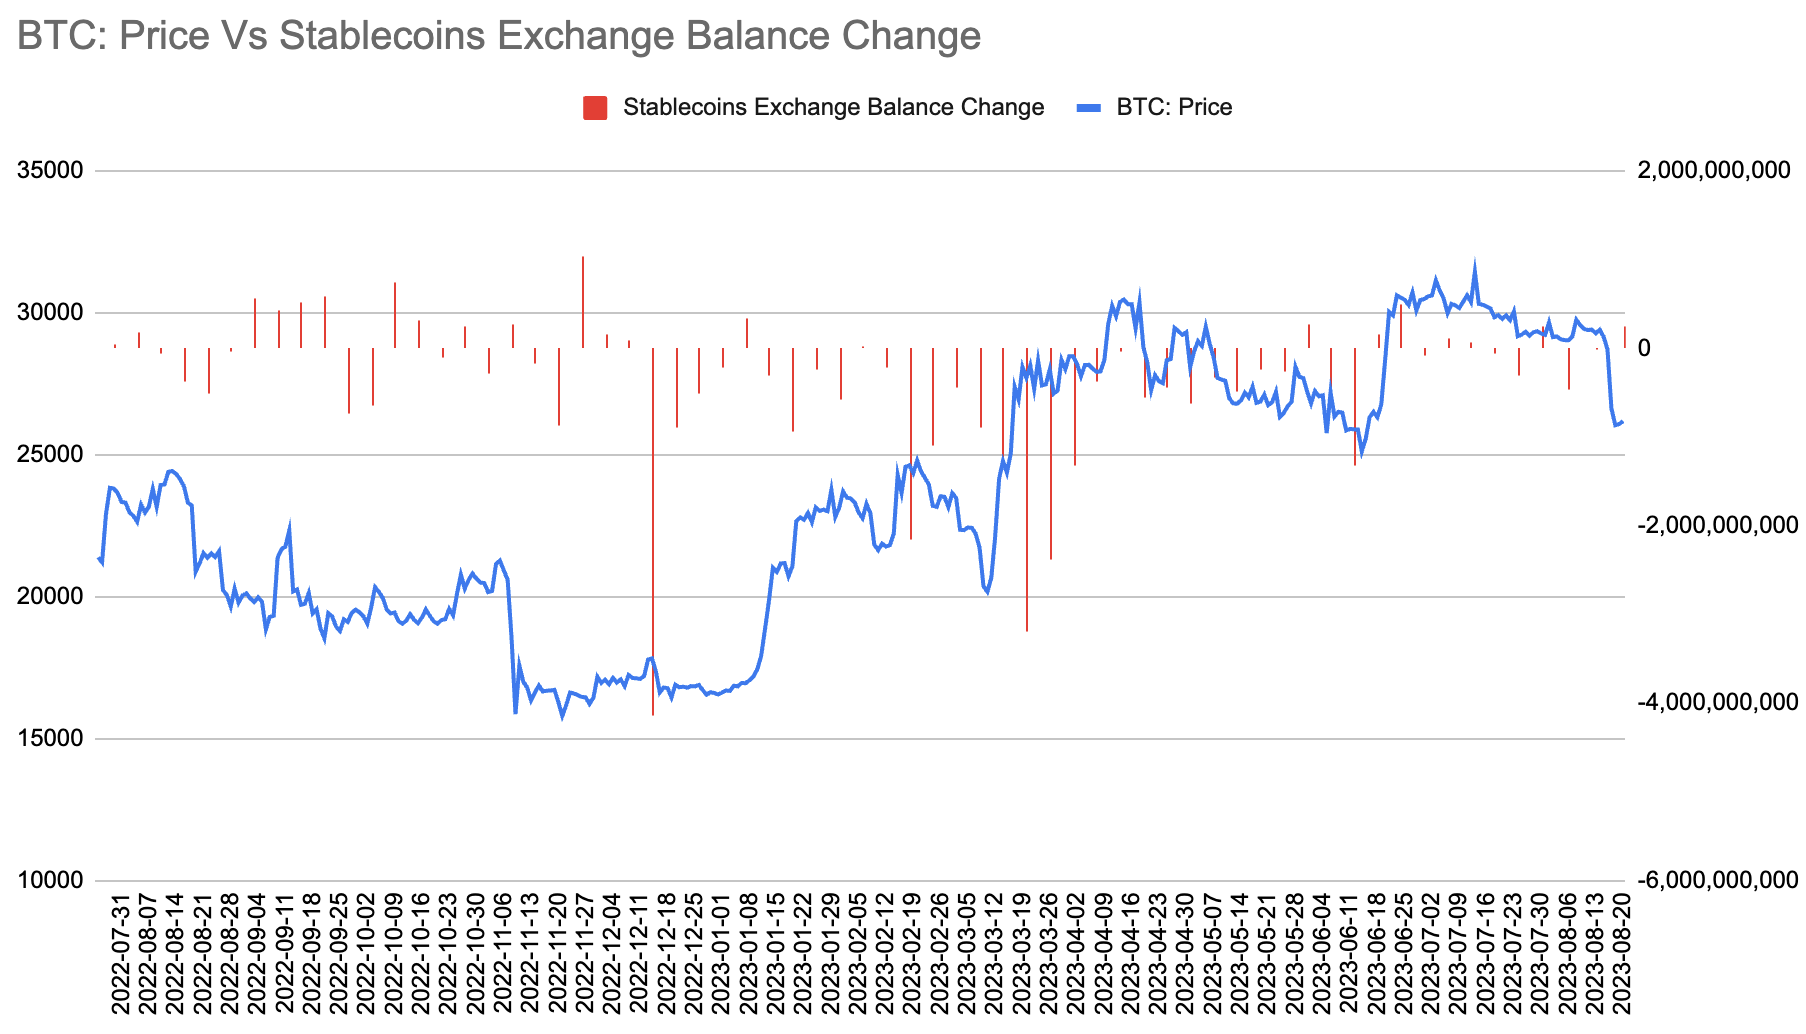
อย่างไรก็ตาม ยอดคงเหลือของ Stablecoins ในการแลกเปลี่ยนเพิ่มขึ้นหลังจากผ่านไปสองสัปดาห์ โดยเพิ่มขึ้นสุทธิ 240 ล้านดอลลาร์สหรัฐ:
ติดตามสัปดาห์นี้
ตัวเร่งปฏิกิริยาหลักที่ขับเคลื่อนตลาดในสัปดาห์นี้คือคำพูดของพาวเวลล์ที่การประชุม Jackson Hole Economic Symposium ในวันศุกร์ และรายงานไตรมาสที่สองของ Nvidia (NVDA) ในวันพุธ
การแสดงตัวอย่างการประชุม Jackson Hole Symposium
จะจัดขึ้นในวันที่ 24-26 สิงหาคม หัวข้อหลักของปีนี้คือ การเปลี่ยนแปลงเชิงโครงสร้างในเศรษฐกิจโลก โดยเน้นไปที่ความแข็งแกร่งของเศรษฐกิจโลกและความเสี่ยงด้านเงินเฟ้อที่อาจเกิดขึ้น การประชุมสัมมนา Jackson Hole อาจเป็นช่วงเวลาสำคัญ และตลาดจะจับตาดูอย่างใกล้ชิดเพื่อดูว่า Fed ส่งสัญญาณความปรารถนาที่จะมีอัตราดอกเบี้ยที่เป็นกลางที่สูงขึ้นหรือไม่ เนื่องจากตลาดอาจตีความได้ว่าเป็นท่าทีแบบเหยี่ยว ซึ่งบ่งบอกถึงอัตราที่สูงขึ้นเพื่อชะลอเศรษฐกิจ .
ประเด็นสำคัญจากคำกล่าวของประธาน FED:
พาวเวลล์คาดว่าจะอาศัยข้อมูลล่าสุดอย่างมาก รวมถึง CPI ล่าสุดและรายงานเงินเฟ้อการใช้จ่ายการบริโภคภาคเอกชนหลัก (PCE)
เขาคาดว่าจะเน้นย้ำถึงความคืบหน้าบางประการในการต่อสู้กับภาวะเงินเฟ้อ แต่ยังคงยึดถือความคิดเห็นล่าสุดของเขาเกี่ยวกับความจำเป็นในการระมัดระวัง เขามีแนวโน้มที่จะค่อนข้างมองโลกในแง่ดีเกี่ยวกับสถานะของเศรษฐกิจ และจะยังคงเน้นย้ำการทำงานด้านการรักษาเสถียรภาพราคาให้เสร็จสิ้น รวมถึงการบรรลุเป้าหมายการเติบโตที่ต่ำกว่าแนวโน้ม
UBS คิดว่าพาวเวลล์อาจยังคงประหม่าพอที่จะเคาะประตูเพื่อเพิ่มอัตราดอกเบี้ย แต่มั่นใจว่าเขาจะไม่ขึ้นอัตราดอกเบี้ยในเดือนกันยายน
ธนาคารแห่งอเมริกากล่าวว่าพาวเวลล์มีแนวโน้มที่จะย้ำคำมั่นสัญญาของเฟดต่อเป้าหมายเงินเฟ้อ 2% และจะผลักดันราคาของตลาดในขอบเขตของการปรับขึ้นอัตราดอกเบี้ยในปีหน้า ธนาคารกล่าวว่าไม่ได้คาดหวังว่าจะได้เห็นการเปลี่ยนแปลงที่สำคัญใดๆ ในมุมมองของเฟดเกี่ยวกับอัตราดอกเบี้ยที่เป็นกลางในการประชุมครั้งนี้ เนื่องจากมีความไม่แน่นอนในระดับสูงเกี่ยวกับการประมาณการอัตราดอกเบี้ยที่เป็นกลาง
ดูตัวอย่างผลประกอบการของ Nvidia
Nvidia (NVDA) จะรายงานรายงานประจำไตรมาสที่สองหลังจากที่สหรัฐฯ ปิดทำการในวันพุธ ซึ่งจะเป็นการทดสอบครั้งใหญ่ที่สุดของวงจรกระแสปัญญาประดิษฐ์ จะแสดงให้เห็นว่า AI บูมที่ครองตลาดในช่วง 8 เดือนที่ผ่านมานั้นสร้างมูลค่าทางเศรษฐกิจได้จริงหรือไม่ เนื่องจากแม้ว่า Google และ Microsoft จะมีการเติบโตของรายได้เชิงบวกในไตรมาสที่แล้ว พวกเขาไม่ได้ถือว่าการเติบโตดังกล่าวมาจาก AI แต่กลับมองว่าการเติบโตดังกล่าวมาจากรายได้ที่เพิ่มขึ้นจากธุรกิจที่มีอยู่ รายรับจากแผนก New Bing ที่ขับเคลื่อนด้วย AI ของ Microsoft ก็ลดลง 4% ในไตรมาสก่อนเช่นกัน
ตัวชี้วัดที่น่าจับตามองสำหรับ NVDA มีดังต่อไปนี้:
รายได้: นักวิเคราะห์คาดว่ารายรับจะอยู่ที่ 11.1 พันล้านดอลลาร์ เพิ่มขึ้นจาก 6.7 พันล้านดอลลาร์ในปีก่อนหน้า ซึ่งหมายความว่ายอดขายเพิ่มขึ้น 65% เมื่อเทียบเป็นรายปี
อัตรากำไรขั้นต้น: ลดลงในปีที่แล้วและเริ่มฟื้นตัวเป็น 66.8% ในไตรมาสแรก
รายได้ศูนย์ข้อมูล: เติบโตตลอดเวลา การเติบโตอย่างต่อเนื่องจะวัดปริมาณโมเมนตัมของ Nvidia ในด้าน AI
รายได้จากเกม: ลดลงอย่างมากในไตรมาสที่สองของปีที่แล้ว และแนวโน้มขาลงจะดำเนินต่อไปจนถึงสิ้นปีงบประมาณ 2023
กำไรต่อหุ้น: กำไรต่อหุ้นในไตรมาสที่สองคาดว่าจะอยู่ที่ 2.07 ดอลลาร์ เพิ่มขึ้น 305% จาก 0.51 ดอลลาร์ต่อหุ้นในช่วงเดียวกันของปีที่แล้ว
อัตราส่วนราคาต่อกำไรปัจจุบันของ Nvidia คือ 146 เท่าของอัตราส่วนราคาต่อกำไรของ TTM, อัตราส่วนราคาต่อกำไรของ GAAP 222 เท่า, อัตราส่วนราคาต่อการขาย 43 เท่า และอัตราส่วนราคาต่อมูลค่าทางบัญชี 45 เท่า นั่นเป็นการประเมินมูลค่าที่สูงชันมาก แน่นอนว่าการเติบโตที่คาดการณ์ไว้ของ Nvidia ก็สูงมากเช่นกัน และหากบริษัทดำเนินไปตามความคาดหวัง โดยเติบโตที่อัตราการเติบโตหลายร้อยเปอร์เซ็นต์ต่อปีในเวลาเพียงไม่กี่ปี ก็จะสามารถตามการประเมินมูลค่าที่รุนแรงได้อย่างรวดเร็ว
การทบทวนตลาด
Wall Street เตือนว่าอัตราผลตอบแทนพันธบัตรสหรัฐฯ 5% อาจกลายเป็นเรื่องปกติใหม่ และอัตราเงินเฟ้ออาจทำให้ Fed ปรับขึ้นอัตราดอกเบี้ยเป็น 6%
ธนาคารแห่งอเมริกาเตือนนักลงทุนให้เตรียมพร้อมรับผลตอบแทนพันธบัตรสหรัฐฯ ที่ 5% นั่นคือการกลับคืนสู่ตลาดพันธบัตรสหรัฐฯ ก่อนเกิดวิกฤตการเงิน เนื่องจากอัตราเงินเฟ้อรายจ่ายการบริโภคส่วนบุคคลเฉลี่ยอยู่ที่ 3.7% ในไตรมาสที่สอง เฟดอาจถูกบังคับให้กระชับเกณฑ์มาตรฐานนโยบายเป็นอย่างน้อย 6% ในเวลาเดียวกัน การกลับตัวของอัตราผลตอบแทนแสดงให้เห็นว่าในระยะสั้น ความเสี่ยงของภาวะถดถอยของสหรัฐฯ ยังคงมีอยู่
JPMorgan เตือนเศรษฐกิจสหรัฐฯ อาจสูญเสียแรงกระตุ้นครั้งใหญ่ และเงินออมส่วนเกินของผู้บริโภคจะหมดไป
JP Morgan ประมาณการว่าการประหยัดเงินส่วนเกินสะสมของผู้บริโภคในสหรัฐฯ จะถึงจุดสูงสุดที่ 2.1 ล้านล้านดอลลาร์ในเดือนสิงหาคม 2564 และ - 91 พันล้านดอลลาร์ในเดือนมิถุนายนปีนี้ ส่วนเกินสภาพคล่องของครัวเรือนที่ได้รับการสนับสนุนจากเงินสดและสินทรัพย์ที่มีลักษณะคล้ายเงินสดในปัจจุบันอยู่ที่ประมาณ 1.4 ล้านล้านดอลลาร์ ดอลลาร์สหรัฐจะเคลื่อนไหว ออกในเดือนพฤษภาคมปีหน้า และสภาพคล่องอาจไม่สามารถรองรับการบริโภคที่สูงกว่าระดับแนวโน้มปัจจุบันได้





