


Macro Weekly (8.7): ผลกระทบของราคาที่พุ่งสูงขึ้นทั่วโลก


ภาพรวม
ภาพรวม
สัปดาห์ที่แล้ว เนื่องจากการปรับลดอันดับหนี้ของสหรัฐฯ ทำให้ราคาพันธบัตรระยะยาวลดลงอย่างรวดเร็ว และดัชนีหุ้นในประเทศพัฒนาแล้วที่สำคัญ ๆ ก็ร่วงลง แม้ว่าราคาจะดีดตัวขึ้นเล็กน้อยหลังจากเผยแพร่รายงานการจ้างงานของสหรัฐฯ เมื่อวันศุกร์ แต่ในที่สุดพวกเขาก็ยอมแพ้ทั้งหมด .
ในสัปดาห์ที่ผ่านมา แม้ว่าหุ้นสหรัฐฯ โดยรวมจะมีผลการดำเนินงานที่ดีในไตรมาส 2 แต่ตลาดหุ้นโดยรวมกลับยังไม่เห็นการเพิ่มขึ้นอีก ข้อมูลมาโครยังคงค่อนข้างเสถียร แต่ก็ใกล้เคียงกับขีดจำกัดบนของความคาดหวังแล้ว
ความต้องการความเสี่ยงทั่วโลกลดลง สกุลเงินของตลาดเกิดใหม่โดยทั่วไปร่วงลงอย่างรวดเร็ว และเงินดอลลาร์ก็แข็งค่าขึ้น ซึ่งยังกดราคาทองคำด้วย แต่ราคาน้ำมันปรับตัวสูงขึ้นจากข่าวที่ว่าการลดกำลังการผลิตโดยสมัครใจของซาอุดีอาระเบียจะขยายไปจนถึงเดือนกันยายนและต่อๆ ไป
สกุลเงินดิจิทัลครั้งหนึ่งเคยถูกกระตุ้นด้วยการปรับลดอันดับความน่าเชื่อถือของหนี้สหรัฐ แต่ในที่สุดก็กลับลดลงตามความเสี่ยงที่ยอมรับได้ทั่วโลก Stablecoins มีการไหลออกสองทางจากห่วงโซ่และการแลกเปลี่ยน
เมื่อพิจารณาว่าตลาดหุ้นสหรัฐฯ ไม่เห็นการปรับฐานมานานกว่า 4.5 เดือน จึงไม่น่าแปลกใจที่จะเห็นการปรับฐานเล็กน้อยที่ 3-5% ซึ่งนานกว่ารอบการปรับฐานปกติที่ 2-3 เดือนมาก
จุดเด่นของตลาด
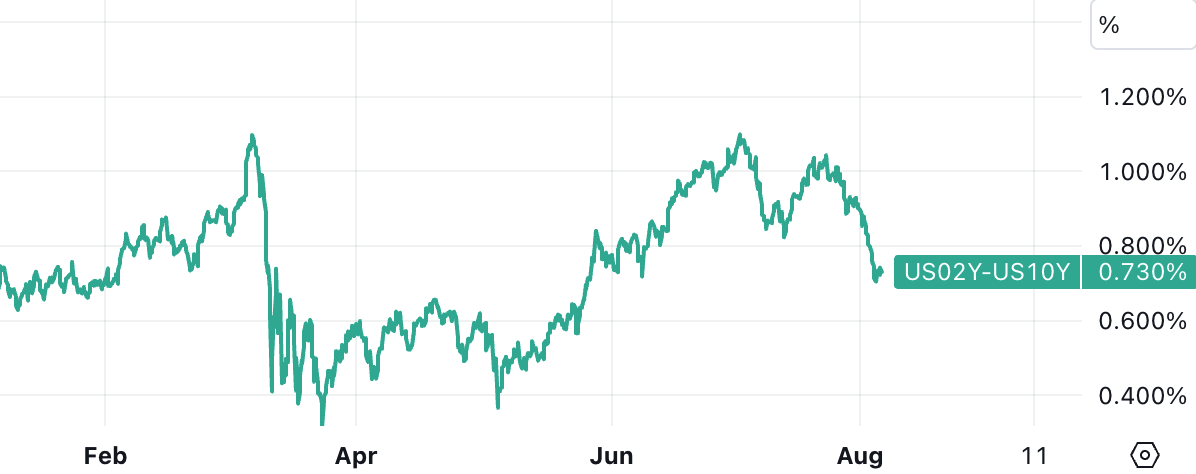
การกลับตัวของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ แคบลง: ช่องว่างระหว่างอัตราผลตอบแทน 2 ปีและ 10 ปีลดลง 20 จุดในสัปดาห์ที่แล้ว ถือเป็นการหดตัวที่ใหญ่ที่สุดนับตั้งแต่วิกฤตธนาคารในเดือนมีนาคม 2551 อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีเพิ่มขึ้น 8 จุดในสัปดาห์นี้มาอยู่ที่ 4.03% สาเหตุหลักมาจากการขึ้นอัตราดอกเบี้ยระยะยาวที่รวดเร็วขึ้น เพิ่มขึ้นสูงถึง 4.20% ในการซื้อขายช่วงเช้าหลังจากข้อมูลการจ้างงานในเดือนกรกฎาคม และอยู่ภายใน 2 จุดพื้นฐานของจุดสูงสุดในวันที่ 21 ต.ค. ปีที่แล้ว ซึ่งเป็นอัตราผลตอบแทนสูงสุดนับตั้งแต่เดือนมิถุนายน 2551
ในขณะเดียวกัน อัตราผลตอบแทนสองปีลดลง 11 จุดสู่ระดับต่ำสุดในรอบสามสัปดาห์ที่ 4.77% ความคาดหวังของตลาดสำหรับการปรับขึ้นอัตราดอกเบี้ย 25 จุดในการประชุมเฟดเมื่อวันที่ 20 กันยายน ลดลงจาก 19 เปอร์เซ็นต์เหลือ 13 เปอร์เซ็นต์
อัตราผลตอบแทนพันธบัตรที่เพิ่มขึ้นในระยะยาวและลดลงในระยะสั้น ควบคู่ไปกับการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยที่ลดลงนั้นเกิดขึ้นน้อยมากในช่วงสองปีที่ผ่านมา
ตลาดเกิดใหม่: สกุลเงินของตลาดเกิดใหม่อยู่ภายใต้แรงกดดัน เนื่องจากการหลีกเลี่ยงความเสี่ยงทั่วโลกเกิดขึ้นเมื่อสัปดาห์ที่แล้ว ตัวอย่างเช่น แรนด์แอฟริกาใต้ร่วงลง 4.5% รูเบิลรัสเซียร่วงลง 3.9% เปโซโคลอมเบียร่วงลง 3.7% และเงินหยวนอ่อนค่าลง 0.35%
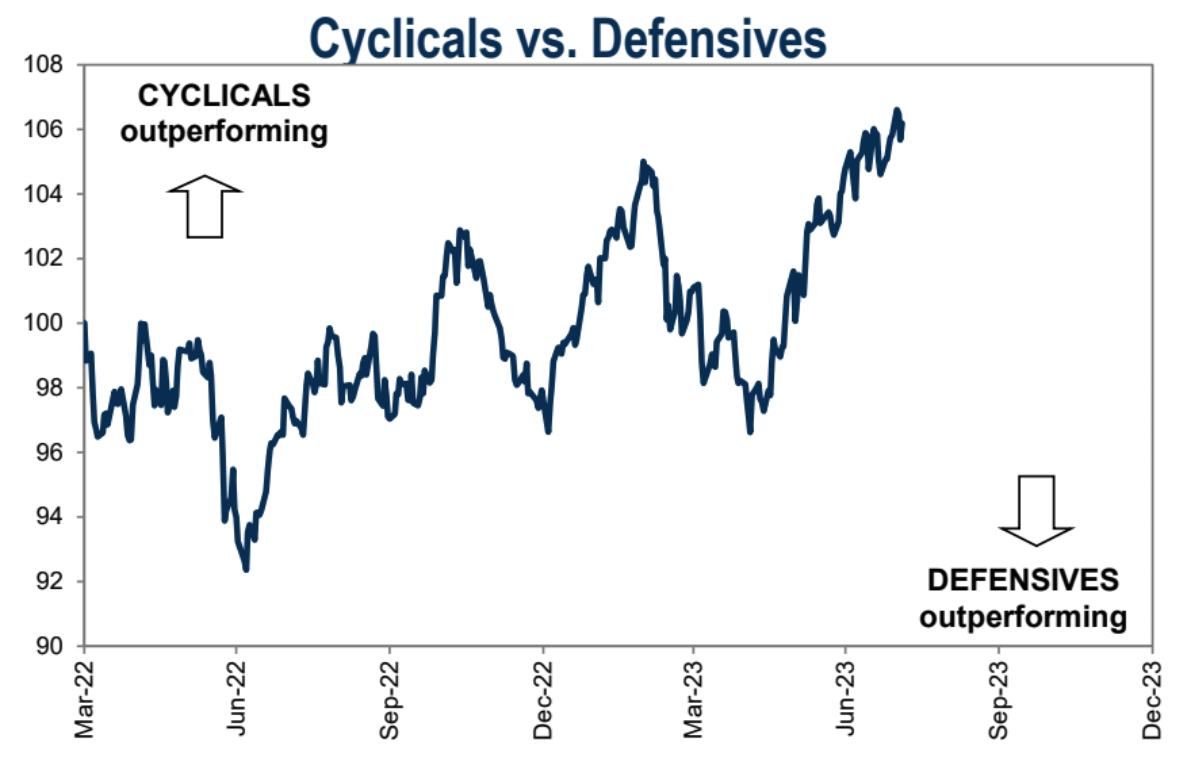
ผลการดำเนินงานของหุ้น: Nasda q 100 ลดลงเกือบ 3% ซึ่งลดลงมากที่สุดนับตั้งแต่วิกฤต Silicon Valley Bank (10 มีนาคม) S&P 500 ลดลง 2.3% ซึ่งเป็นการขาดทุนรายสัปดาห์ที่ใหญ่ที่สุดนับตั้งแต่เดือนมีนาคม ระบบสาธารณูปโภคร่วงลง 4.7% ซึ่งเป็นการลดลงที่ใหญ่ที่สุดนับตั้งแต่เดือนกันยายนปีที่แล้ว ค่าเฉลี่ยอุตสาหกรรมดาวโจนส์ลดลง 1.1% ดัชนีหุ้นหลักๆ ของยุโรปก็ร่วงลงในวงกว้างเช่นกัน เช่น DAX ของเยอรมนีร่วงลง 3.1% และ CAC 40 ของฝรั่งเศสร่วงลง 2.2%
Apple ตกต่ำ: หุ้น Apple ทรุดตัว 4.8% ในวันศุกร์ ทำให้ขาดทุนรายสัปดาห์เป็น 7.2% (มากที่สุดนับตั้งแต่เดือนพฤศจิกายน) โดยเฉพาะอย่างยิ่ง Apple ปิดสถิติสูงสุดตลอดกาลในวันจันทร์และเพิ่มขึ้น 51.6% เมื่อเทียบเป็นรายปี
แม้ว่ารายรับในไตรมาสที่สามและกำไรต่อหุ้น (EPS) ของ Apple ที่ประกาศเมื่อวันพฤหัสบดีเกินความคาดหมาย แต่รายรับจากการบริการก็ทำสถิติสูงสุดใหม่ และรายรับใน Greater China ก็เป็นบวกอย่างมาก แต่รายรับรวมก็ลดลงเมื่อเทียบเป็นรายปีเป็นครั้งแรกนับตั้งแต่ปี 2016 เป็นเวลาสามไตรมาสติดต่อกัน ทั้งหมด สายผลิตภัณฑ์ฮาร์ดแวร์ลดลง ผู้บริหารเตือนว่ารายได้ในไตรมาสที่สี่อาจยังคงลดลงอย่างต่อเนื่องเมื่อเทียบเป็นรายปี iPad และ Mac อาจประสบปัญหาการลดลงเป็นเลขสองหลัก ราคาหุ้นของ Apple เพิ่มขึ้นในช่วงสั้น ๆ 1% แล้วลดลง
ปัจจุบัน Apple ซื้อขายที่อัตราส่วนราคาต่อกำไรที่ 30.59 เทียบกับอัตราส่วนราคาต่อกำไรของ S&P 500 ที่ 25.56
ผลกระทบจากการปรับลดอันดับหนี้ของสหรัฐฯ: ฟิทช์ลดอันดับความน่าเชื่อถือของสหรัฐฯ ซึ่งเป็นการตัดสินใจที่ได้รับการวิพากษ์วิจารณ์อย่างกว้างขวางจากวอลล์สตรีทและวอชิงตัน โดยไม่เห็นการสนับสนุนเพียงเล็กน้อยสำหรับการตัดสินใจของพวกเขา ซึ่งเยลเลน รัฐมนตรีกระทรวงการคลังสหรัฐฯ เรียกว่า 'มีข้อบกพร่อง' และ 'ไม่มีพื้นฐานโดยสิ้นเชิง' แลร์รี ซัมเมอร์ส อดีตรัฐมนตรีกระทรวงการคลังสหรัฐฯ กล่าว ความคิดที่ว่าการขาดดุลที่เพิ่มมากขึ้นและข้อพิพาทของทั้งสองฝ่ายจะนำไปสู่การผิดนัดชำระหนี้ของสหรัฐฯ อย่างไร้สาระ
นอกจากนี้ ฟิทช์ได้ปรับลดอันดับเครดิตการผิดนัดชำระหนี้ระยะยาวของ Fannie Mae และ Freddie Mac บริษัทสินเชื่อที่อยู่อาศัยยักษ์ใหญ่ของสหรัฐฯ ครั้งล่าสุดที่สถาบันจัดอันดับความน่าเชื่อถือของสหรัฐฯ สามแห่งถูกปรับลดอันดับความน่าเชื่อถือย้อนกลับไปในเดือนสิงหาคม 2011 ซึ่งเป็นช่วงที่ Standard & Poor's ปรับลดอันดับเครดิตของตนในช่วงวิกฤตเพดานหนี้
เหตุการณ์นี้ซ้อนทับกับอุปทานพันธบัตรที่ไม่คาดคิดของกระทรวงการคลังสหรัฐฯ ส่งผลให้อัตราผลตอบแทนพันธบัตรสหรัฐฯ ระยะยาวเพิ่มขึ้นอย่างรวดเร็ว และหุ้นทั่วโลกร่วงลง หลังจากเหตุการณ์นี้ Bitcoin เพิ่มขึ้นเหนือ $30,000 ในช่วงสั้น ๆ โดยใช้ประโยชน์จากแนวคิดทางเลือกแทนการสำรองสินทรัพย์ดอลลาร์สหรัฐ แต่ในที่สุดก็ลดลงตามการแพร่กระจายของการหลีกเลี่ยงความเสี่ยงทั่วโลก
มีมุมมองที่น่าสนใจว่าการปรับลดอันดับเครดิตสะท้อนถึงการลงทุนและการใช้จ่ายที่ไม่ถูกต้องของรัฐบาลสหรัฐฯ ในปัจจุบันเป็นเวลานาน ซึ่งแตกต่างจากการใช้ทรัพยากรทางการคลังอย่างสุรุ่ยสุร่ายในอดีตเพื่อการลงทุนที่มีประสิทธิผล เช่น ทางหลวง การใช้จ่ายของรัฐบาลกลางในปัจจุบันส่วนใหญ่ไปที่โครงการที่ไม่มีประสิทธิภาพ การใช้จ่ายของรัฐบาลปัจจุบันในการเติมเชื้อเพลิงให้กับศูนย์การแพทย์ของทหารและการให้ทุนแก่ประชาชนที่ไม่มีประสิทธิผลนั้นไม่ยั่งยืน สหรัฐอเมริกาจะต้องหยุดการใช้ทรัพยากรอย่างสุรุ่ยสุร่ายเพื่อซื้อเสียง จัดหาเงินทุนให้กับโครงการที่ไม่มีประสิทธิภาพ และใช้จ่ายมากขึ้นกับความเข้มแข็งทางเศรษฐกิจในอนาคต
2011 เทียบกับวันนี้: 12 ปีที่แล้วเมื่อสหรัฐฯ สูญเสียอันดับ AAA จาก S&P (ซึ่งยังไม่ได้รับการฟื้นฟู) การตัดสินใจของ S&P ส่งผลให้ S&P 500 ลดลง 4.8% ในวันที่ประกาศเมื่อเดือนสิงหาคม ลดลง 6.5% ในช่วงสองเดือนข้างหน้า ตลาดหุ้นยังมีความผันผวนอย่างต่อเนื่อง แต่ในทางตรงข้าม นักลงทุนต่างแห่กันไปซื้อพันธบัตรรัฐบาลและเงินดอลลาร์ในฐานะสินทรัพย์ที่ปลอดภัยในสภาพแวดล้อมที่ไม่แน่นอน
หุ้นมีปฏิกิริยาตอบสนองต่อการปรับลดอันดับของฟิทช์เมื่อสัปดาห์ที่แล้วอย่างสงบมากกว่าในปี 2554 เนื่องจากในปี 2554 ก่อนที่จะมีการพนันเพดานหนี้ใหม่และ S&P ปรับลดอันดับความเชื่อมั่นของนักลงทุนมีความเปราะบาง ความทรงจำเกี่ยวกับวิกฤตการเงินโลกยังคงสดใส การเติบโตทางเศรษฐกิจอ่อนแอ และการว่างงานสูงถึง 9% วันนี้ เศรษฐกิจเติบโตเหนือแนวโน้มในช่วงสี่ไตรมาสที่ผ่านมา และอัตราการว่างงาน 3.5% ใกล้ต่ำเป็นประวัติการณ์
ไม่ต้องสงสัยเลยว่าหนี้ของรัฐบาลกลางที่เพิ่มขึ้น โดยเฉพาะอย่างยิ่งในช่วงเวลาที่เศรษฐกิจขยายตัว เป็นสาเหตุที่น่ากังวลและอาจต้องมีการขึ้นภาษีและลดการใช้จ่ายในอนาคต แต่หนี้ของสหรัฐฯ ยังคงเป็นสินทรัพย์ที่ปลอดภัยที่สุดในโลก มันไม่ได้เกี่ยวกับอันดับเครดิตของกระทรวงการคลังสหรัฐฯ แต่เกี่ยวกับสภาพคล่องและความลึกของตลาดขนาดใหญ่ที่ช่วยให้นักลงทุนต่างชาติสามารถเก็บเงินและลงทุนในหนี้รัฐบาลของประเทศที่มีขนาดเศรษฐกิจใหญ่ที่สุดในโลก ซึ่งมีสกุลเงินเป็นสกุลเงินสำรองทั่วโลกด้วย ปัจจุบันไม่มีสินทรัพย์ประเภทอื่นใดที่สามารถทดแทนได้จริง
ดังนั้นผมไม่คิดว่าตลาดจะเปลี่ยนมุมมองต่อหนี้สหรัฐฯ โดยสิ้นเชิง ซึ่งน่าจะเป็นข้ออ้างให้ตลาดหุ้นต้องแก้ไข (ตลาดหุ้นขึ้น 20%+ ในช่วง 2 เดือนที่ผ่านมา) และที่ ในขณะเดียวกันก็ให้หน้าต่างสำหรับการแก้ไขเส้นโค้งอัตราดอกเบี้ยที่กลับหัวอย่างมาก
สถานะหนี้และการคลังเสื่อมลงอย่างไม่คาดคิด: เพื่อตอบโต้การขาดดุลทางการคลังที่แย่ลงและยังคงเติมเต็มบัฟเฟอร์เงินสด กระทรวงการคลังของสหรัฐฯ ได้เพิ่มการคาดการณ์การกู้ยืมสุทธิสำหรับไตรมาสปัจจุบันเป็น 1 ล้านล้านดอลลาร์ เพิ่มขึ้นอย่างรวดเร็วจากที่ 733 พันล้านดอลลาร์ที่คาดการณ์ไว้ในช่วงต้นเดือนพฤษภาคม ระดับหนี้และการขาดดุลการคลังของสหรัฐอเมริกายังคงลดลงอย่างต่อเนื่อง กระตุ้นให้ตลาดเกิดความกังวลเกี่ยวกับวิกฤตหนี้ที่อาจเกิดขึ้นในอนาคต
กิจกรรมอุตสาหกรรมบริการของสหรัฐฯ ชะลอตัวลง: ดัชนีที่ไม่ใช่ภาคการผลิตของ ISM ของสหรัฐฯ ลดลงเหลือ 52.7 ในเดือนกรกฎาคม การจ้างงานและกิจกรรมทางธุรกิจลดลง แต่ดัชนีย่อยของราคาเพิ่มขึ้น คำสั่งซื้อที่ค้างอยู่ขยายตัวเป็นครั้งแรกนับตั้งแต่เดือนกุมภาพันธ์ และการเติบโตของการส่งออกอยู่ในเกณฑ์ดี . ค่าสุดท้ายของ PMI ของบริการข้อมูล Markit PMI ที่เผยแพร่ในช่วงต้นของวันคือ 52.3 ซึ่งต่ำที่สุดนับตั้งแต่เดือนกุมภาพันธ์ 2023 แต่เป็นเดือนที่หกติดต่อกันของการขยายตัว ในหมู่พวกเขา ค่าสุดท้ายของดัชนีย่อยการจ้างงานลดลงเหลือ 50.9 ซึ่งเป็นระดับต่ำสุดใหม่นับตั้งแต่เดือนมกราคม 2023 อย่างไรก็ตาม ที่น่าเป็นห่วงก็คือ ราคาบริการที่เพิ่มขึ้น ซึ่งมักเชื่อมโยงกับต้นทุนพนักงานที่สูงขึ้น เร่งตัวขึ้นในเดือนกรกฎาคม ความเหนียวแน่นของอัตราเงินเฟ้อที่นำโดยค่าจ้างในภาคบริการโดยรวมทำให้เกิดความกังวลกับผู้กำหนดนโยบาย
ตลาดกองทุนเงินทำสถิติใหม่: สินทรัพย์กองทุนตลาดเงินสหรัฐเพิ่มขึ้น 29 พันล้านดอลลาร์ในสัปดาห์นี้ สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 5.516 ล้านล้านดอลลาร์
อัตราการจำนองเพิ่มขึ้นสู่ระดับสูงสุดในรอบ 8 เดือน: อัตราการจำนองคงที่ 30 ปีของ Freddie Mac เพิ่มขึ้น 12 คะแนนพื้นฐานในสัปดาห์นี้สู่ระดับสูงสุดในรอบ 8 เดือนที่ 6.92%
ตลาดแรงงานเริ่มเย็นลง: การจ้างงานนอกภาคเกษตรเพิ่มขึ้น 187,000 รายในเดือนกรกฎาคม ซึ่งต่ำกว่าการคาดการณ์เล็กน้อยและต่ำที่สุดนับตั้งแต่เดือนธันวาคม 2020 หน่วยงานด้านการดูแลสุขภาพและภาครัฐมีการจ้างงานใหม่เป็นส่วนใหญ่ ในขณะที่การผลิตตามวัฏจักรหดตัวมากขึ้น ในขณะที่ความต้องการแรงงานลดลงในช่วงไม่กี่เดือนที่ผ่านมา อัตราการว่างงานลดลงเหลือ 3.5% ซึ่งต่ำที่สุดนับตั้งแต่ทศวรรษ 1960 และค่าจ้างเพิ่มขึ้นมากกว่าที่คาดไว้ รายได้เฉลี่ยต่อชั่วโมงเพิ่มขึ้นมากกว่าที่คาดไว้ 0.4% ในเดือนกรกฎาคม และเพิ่มขึ้น 4.4% ปีต่อปี การดำเนินการสองเดือนที่เพิ่มขึ้น 0.4% เมื่อเทียบเป็นรายเดือนในเดือนมิถุนายนและกรกฎาคมบ่งชี้ว่าการเติบโตของค่าจ้างเพิ่มขึ้นอีกครั้ง เมื่อมองย้อนกลับไปที่วัฏจักรฟองสบู่ครั้งล่าสุด อัตราการเติบโตของรายได้เฉลี่ยต่อชั่วโมงเมื่อเทียบเป็นรายปีสูงสุดที่ 3.5% ในปี 2550 และ 3.6% ในปี 2551 การเติบโตเฉลี่ยในช่วงสิบปี 2552-2561 อยู่ที่ 2.6%
นอกจากนี้ จำนวนตำแหน่งงานว่างของ JOLTS ในสหรัฐอเมริกาในเดือนมิถุนายนอยู่ที่ 9.582 ล้านตำแหน่ง ต่ำที่สุดนับตั้งแต่เดือนเมษายน 2021 บ่งชี้ว่าสภาวะตลาดแรงงานอ่อนตัวลง นอกจากนี้อัตราการลาออกโดยสมัครใจลดลงเหลือ 2.4% ซึ่งเป็นระดับต่ำสุดนับตั้งแต่เดือนกุมภาพันธ์ 2564 อัตราการลาออกโดยสมัครใจที่สูงขึ้นบ่งชี้ว่าตลาดแรงงานที่ตึงตัว และคนงานมีความมั่นใจที่จะออกจากงานปัจจุบันของตนเพื่อค้นหาโอกาสที่ดีกว่า และในทางกลับกัน
รายงานผลประกอบการไตรมาส 2 ของหุ้นสหรัฐฯ — —
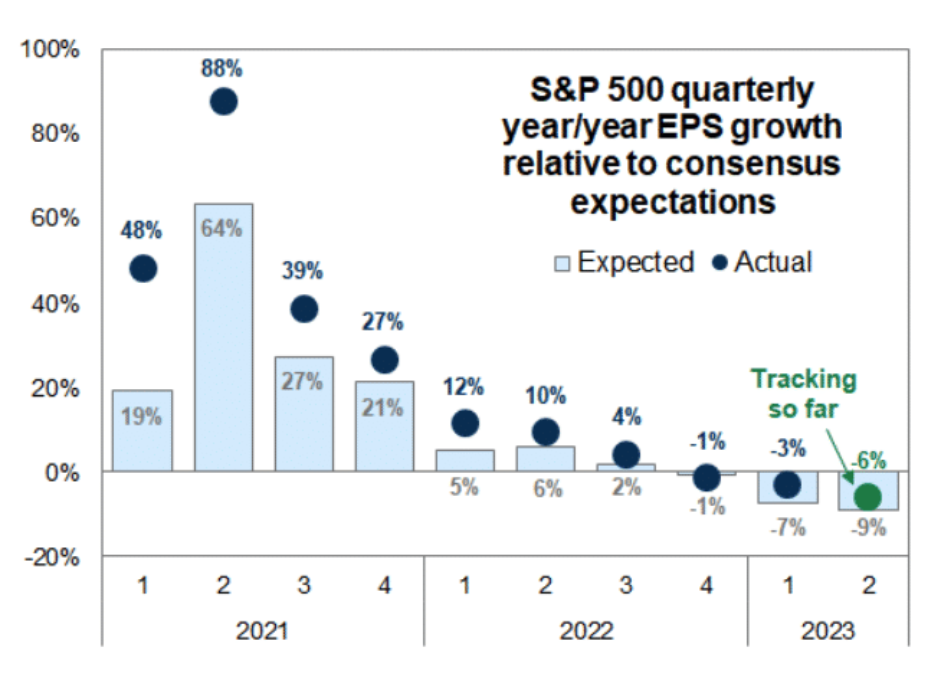
ประมาณการกำไรดีกว่า: ณ สัปดาห์ที่แล้ว ประมาณ 80% ของบริษัทใน S&P 500 สูงกว่าประมาณการกำไรต่อหุ้น (EPS) ที่เป็นเอกฉันท์สำหรับไตรมาสที่สอง ซึ่งแสดงให้เห็นถึงผลประกอบการที่แข็งแกร่งในด้านผลประกอบการขององค์กร
พลาดความคาดหวังด้านรายได้: อย่างไรก็ตาม มีบริษัทเพียง 59 เปอร์เซ็นต์เท่านั้นที่สามารถบรรลุประมาณการรายได้ ซึ่งเป็นเปอร์เซ็นต์ที่ต่ำที่สุดในรอบ 3 ปี ซึ่งสะท้อนถึงแรงกดดันในการเติบโตของรายได้ในบางอุตสาหกรรม
เมื่อพิจารณาว่าตลาดหุ้นพุ่งสูงขึ้นในช่วง 5 เดือนที่ผ่านมา ตลาดมีความร้อนแรงมาก และเมื่อพิจารณาว่าความเชื่อมโยงระหว่างหุ้นกับพันธบัตรมีความใกล้ชิดกันมากขึ้นเมื่อเร็ว ๆ นี้ รางวัลความเสี่ยงของหุ้นสหรัฐฯ ในบริบทของรายงานผลประกอบการปัจจุบันคือ ไม่น่าดึงดูดนัก
กิจกรรมข้อตกลงของจีนในสหรัฐฯ ลดลงสู่ระดับต่ำสุดในรอบเกือบสองทศวรรษ:
เป็นสัญญาณว่าความตึงเครียดทางภูมิรัฐศาสตร์ระหว่างทั้งสองประเทศกำลังส่งผลกระทบต่อกิจกรรมทางการเงินข้ามพรมแดน
จนถึงขณะนี้การลงทุน M&A ของสหรัฐฯ จากประเทศจีนในปีนี้มีมูลค่าเพียง 221 ล้านดอลลาร์ ตามข้อมูลของ Dealogic ซึ่งเป็นอัตราการเติบโตของการลงทุนที่ช้าที่สุดนับตั้งแต่ปี 2549 ยอดรวมของปีที่แล้วอยู่ที่ 3.4 พันล้านดอลลาร์ หากไม่นับรวมสหรัฐฯ ข้อตกลงของจีนในเยอรมนีมีมูลค่ารวมทั้งสิ้นเพียง 189 ล้านดอลลาร์ในปีนี้ ซึ่งเป็นจำนวนที่ต่ำที่สุดในรอบกว่าทศวรรษ ในขณะที่กิจกรรมในสหราชอาณาจักรและออสเตรเลียมีมูลค่ารวม 503 ล้านดอลลาร์ และ 228 ล้านดอลลาร์ ตามลำดับ
ช่องว่างผลผลิตของจีนมีส่วนทำให้เกิดภาวะเงินฝืด (มุมมองของ JP Morgan):
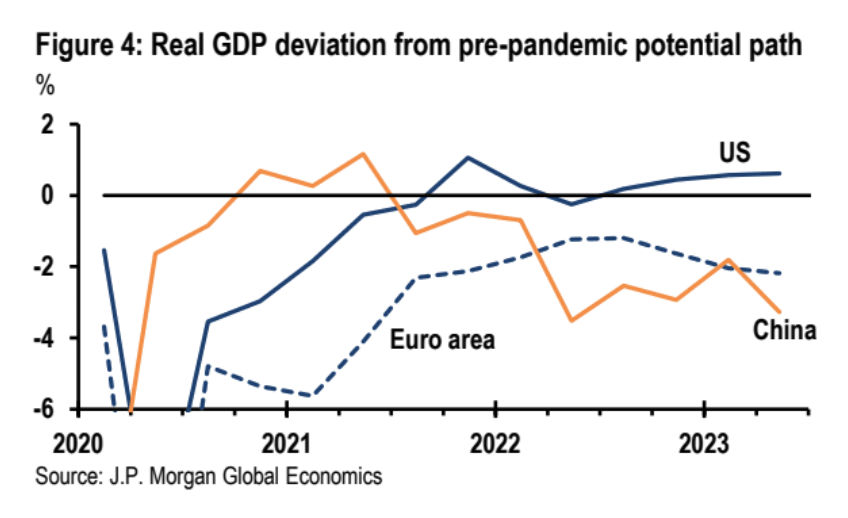
ลำดับความสำคัญของนโยบายของจีนกำลังเปลี่ยนไปเพื่อรักษาเสถียรภาพของตลาดอสังหาริมทรัพย์ ส่งเสริมการบริโภค และฟื้นฟูความเชื่อมั่นทางธุรกิจ แม้ว่าการเปลี่ยนแปลงนโยบายอาจจำกัดโมเมนตัมขาลงในเศรษฐกิจ แต่ก็ไม่น่าจะปิดช่องว่างการผลิตขนาดใหญ่ของจีนได้ ในบรรดาประเทศเศรษฐกิจหลักต่างๆ การฟื้นตัวของจีนหลังการระบาดของโรคถือว่าอ่อนแอที่สุด โดยระดับ GDP ยังคงต่ำกว่าเส้นทางก่อนการแพร่ระบาดที่อาจเกิดขึ้นมากกว่า 3%:
ข้อมูล PMI เดือนกรกฎาคมของสัปดาห์ที่แล้ว (สำนักงานสถิติแห่งชาติและ Caixin) แสดงให้เห็นการเติบโตเล็กน้อยของผลผลิตภาคอุตสาหกรรม และการเติบโตที่ช้าลงในบริการและการก่อสร้างที่ไม่เกี่ยวข้องกับการท่องเที่ยว ซึ่งบ่งชี้ว่าช่องว่างอาจกว้างขึ้นอีก ช่องว่างที่กว้างระหว่างอุปสงค์ในประเทศและกำลังการผลิตทำให้อัตราเงินเฟ้อลดลง โดย CPI เดือนกรกฎาคมคาดว่าจะติดลบในสัปดาห์นี้ (เป็นรายเดือนและเทียบเป็นรายปี) ความกังวลเรื่องภาวะเงินฝืดในประเทศและความกังวลเรื่องการเติบโตจะส่งผลต่อเงินหยวน การเปลี่ยนแปลงเหล่านี้ส่งผลให้ราคาส่งออกตกต่ำ และน่าจะส่งผลเสียต่อราคาสินค้าโภคภัณฑ์ทั่วโลกในอนาคต
ตัวบ่งชี้ตำแหน่ง
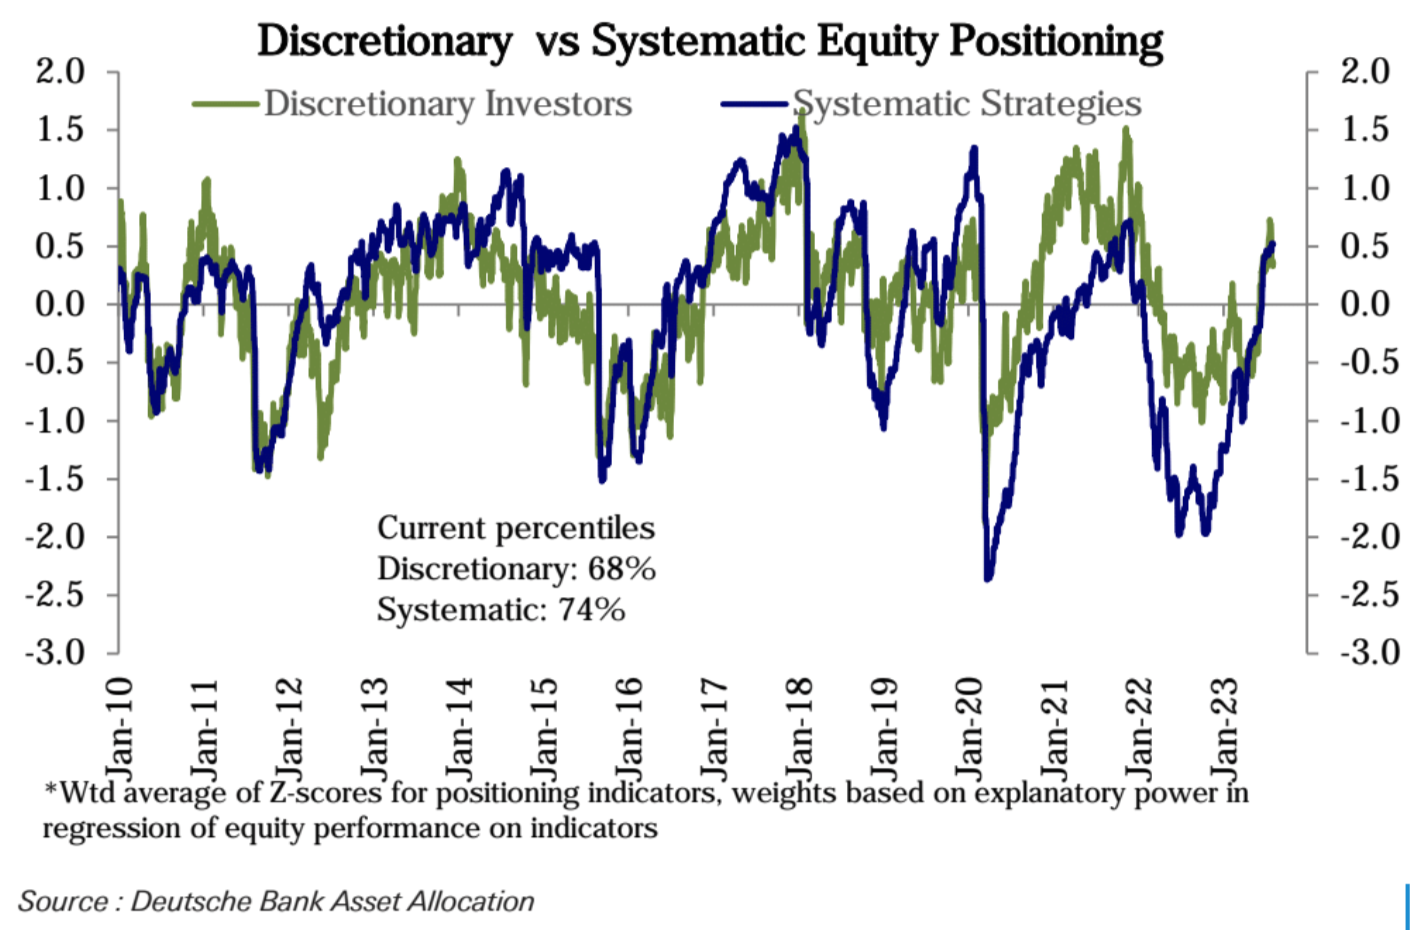
การวัดตำแหน่งหุ้นโดยรวมที่วัดโดย Deutsche Bank ลดลงเมื่อสัปดาห์ที่แล้ว โดยการวางตำแหน่งกลยุทธ์เชิงระบบลดลงเล็กน้อย (76 ถึง 74 เปอร์เซ็นต์ไทล์) และตำแหน่งนักลงทุนเชิงอัตนัยลดลงเป็นสัปดาห์ที่สองติดต่อกัน (71 ถึง 68 เปอร์เซ็นต์ไทล์) ซึ่งเป็นการลดลงที่ใหญ่ที่สุดนับตั้งแต่ ปลายเดือนพฤษภาคม ลดลงประมาณ 1 ใน 3 นับตั้งแต่เพิ่มขึ้นอย่างรวดเร็ว
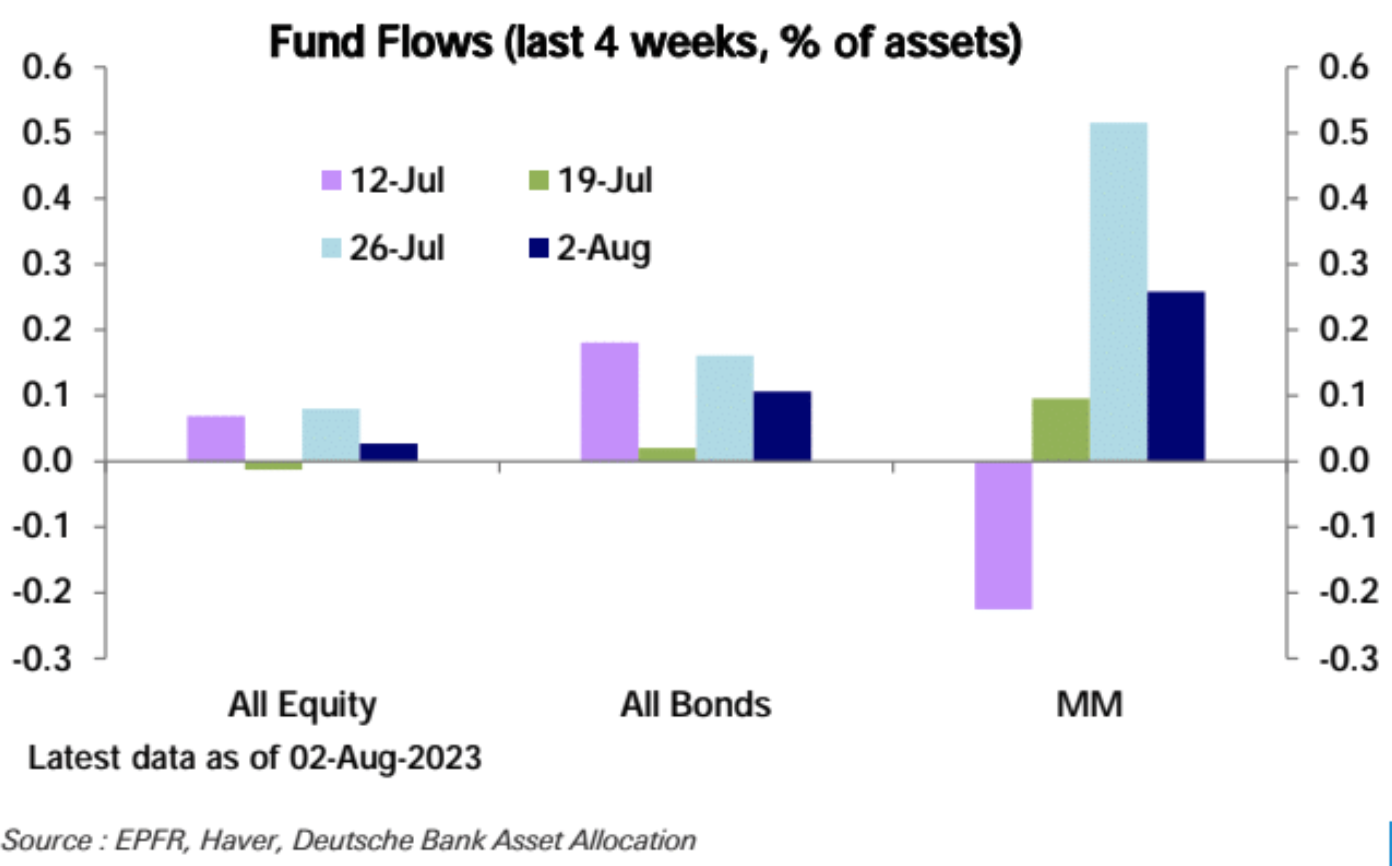
สัปดาห์ที่แล้ว ตลาดหุ้นทั่วโลก พันธบัตร และกองทุนการเงินต่างบันทึกการไหลเข้าสุทธิ แม้ว่าการไหลเข้าจะลดลงจากสัปดาห์ก่อนก็ตาม
ตัวชี้วัดความเชื่อมั่นของนักลงทุน: ความเชื่อมั่นของนักลงทุนที่สูงเกินไปจะถอยกลับ
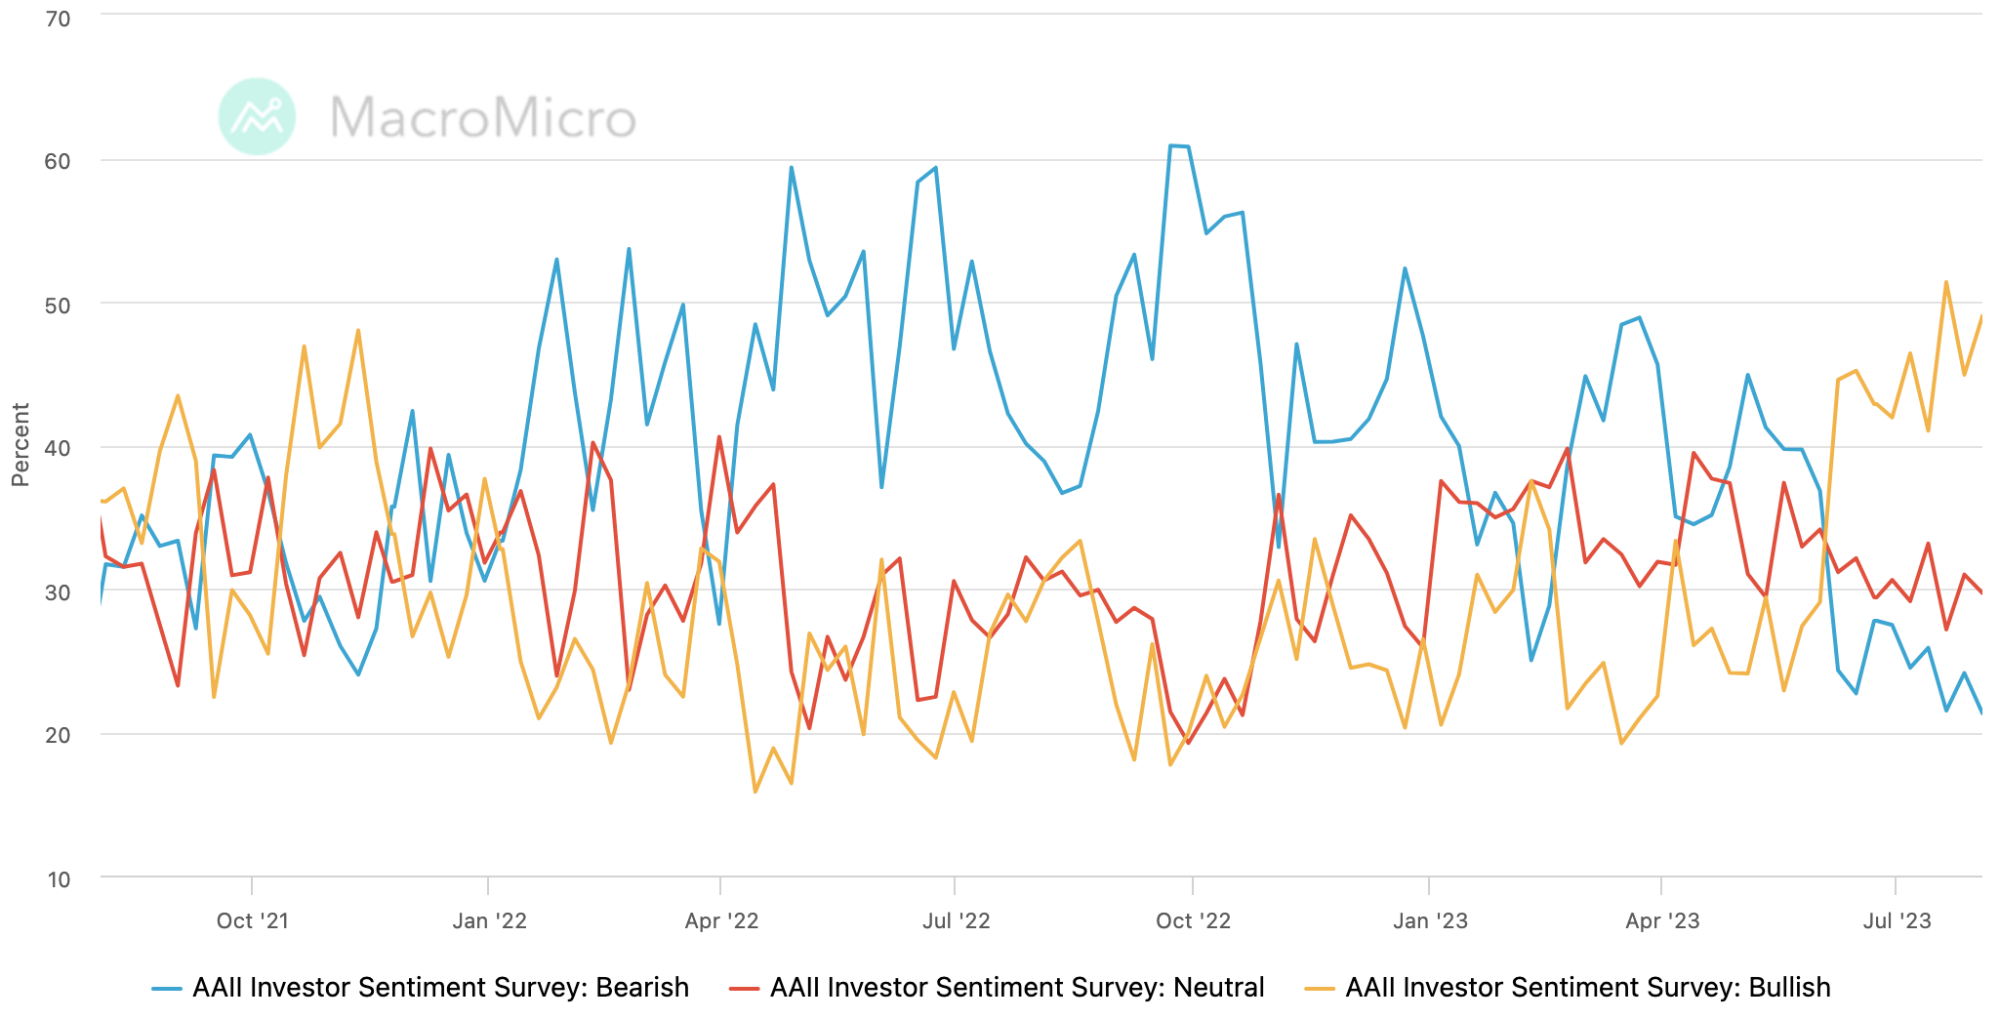
สัปดาห์ที่แล้วจบลงด้วยทุกสัญญาณบ่งชี้ว่าความเชื่อมั่นของนักลงทุนกำลังใกล้จะถึงจุดบ้าคลั่ง ทั้ง American Association of Investors AAII Sentiment Index และ CNN Greed and Fear Index ขึ้นถึงจุดสูงสุดของช่วง Mania ในปี 2021
หลังจากการไล่ตามอย่างบ้าคลั่งเป็นเวลาหลายเดือน ตลาดอาจต้องแยกแยะข้อเท็จจริงที่ว่าตำแหน่งของนักลงทุนได้แตะระดับสูงสุดของปีเมื่อเปิดสัปดาห์ที่แล้ว
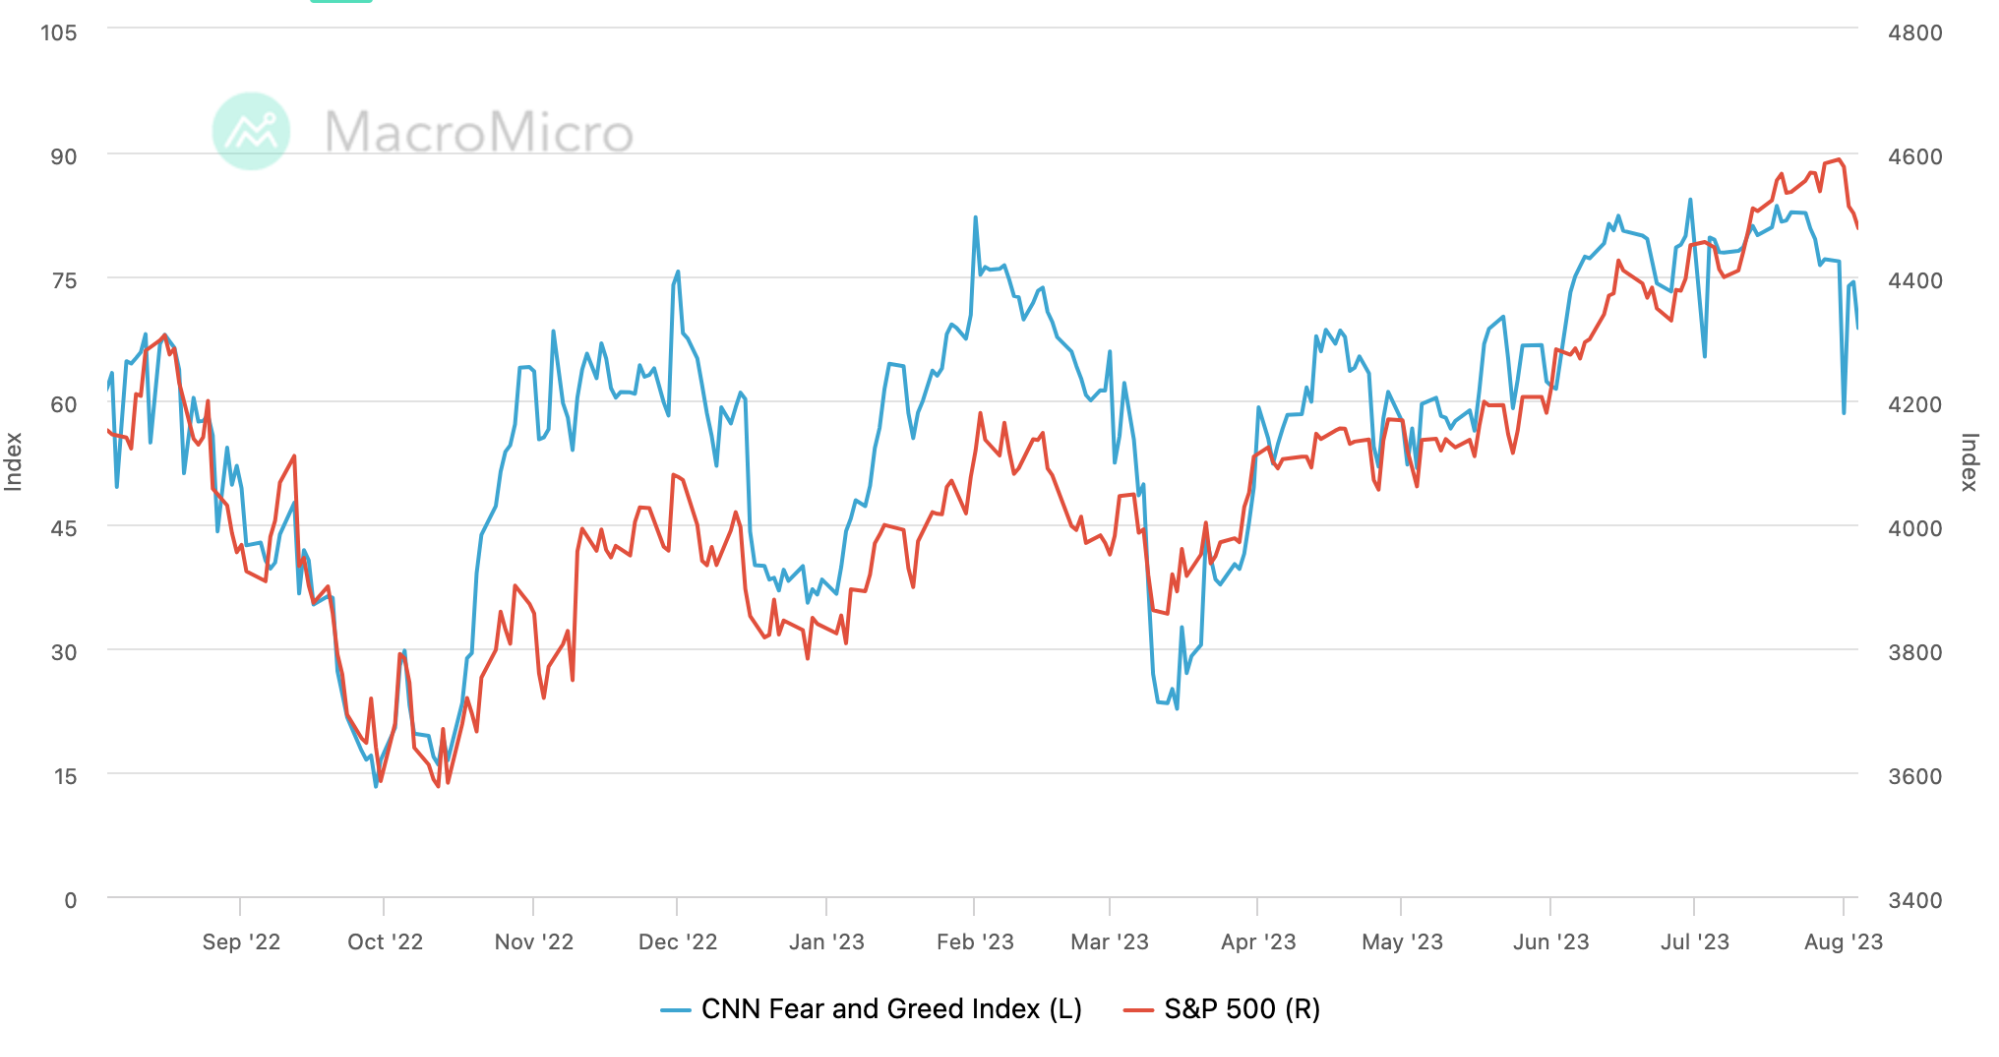
ดัชนีความโลภและความกลัวของ CNN ดีดตัวขึ้นเล็กน้อยเมื่อสัปดาห์ที่แล้วก่อนที่จะตกลงมาที่ 69 ซึ่งต่ำกว่าระดับ โลภมาก ที่ 75:
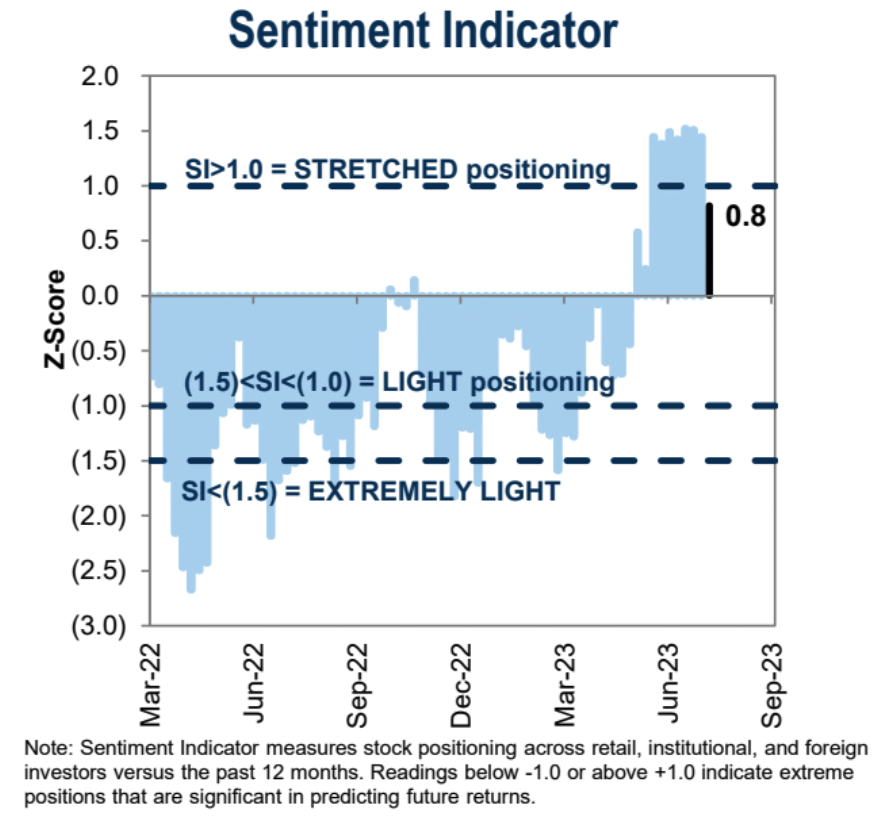
ข้อมูลความเชื่อมั่นของนักลงทุนจาก Goldman Sachs ลดลงอย่างรวดเร็วสู่ระดับต่ำสุดนับตั้งแต่เดือนมิถุนายน:
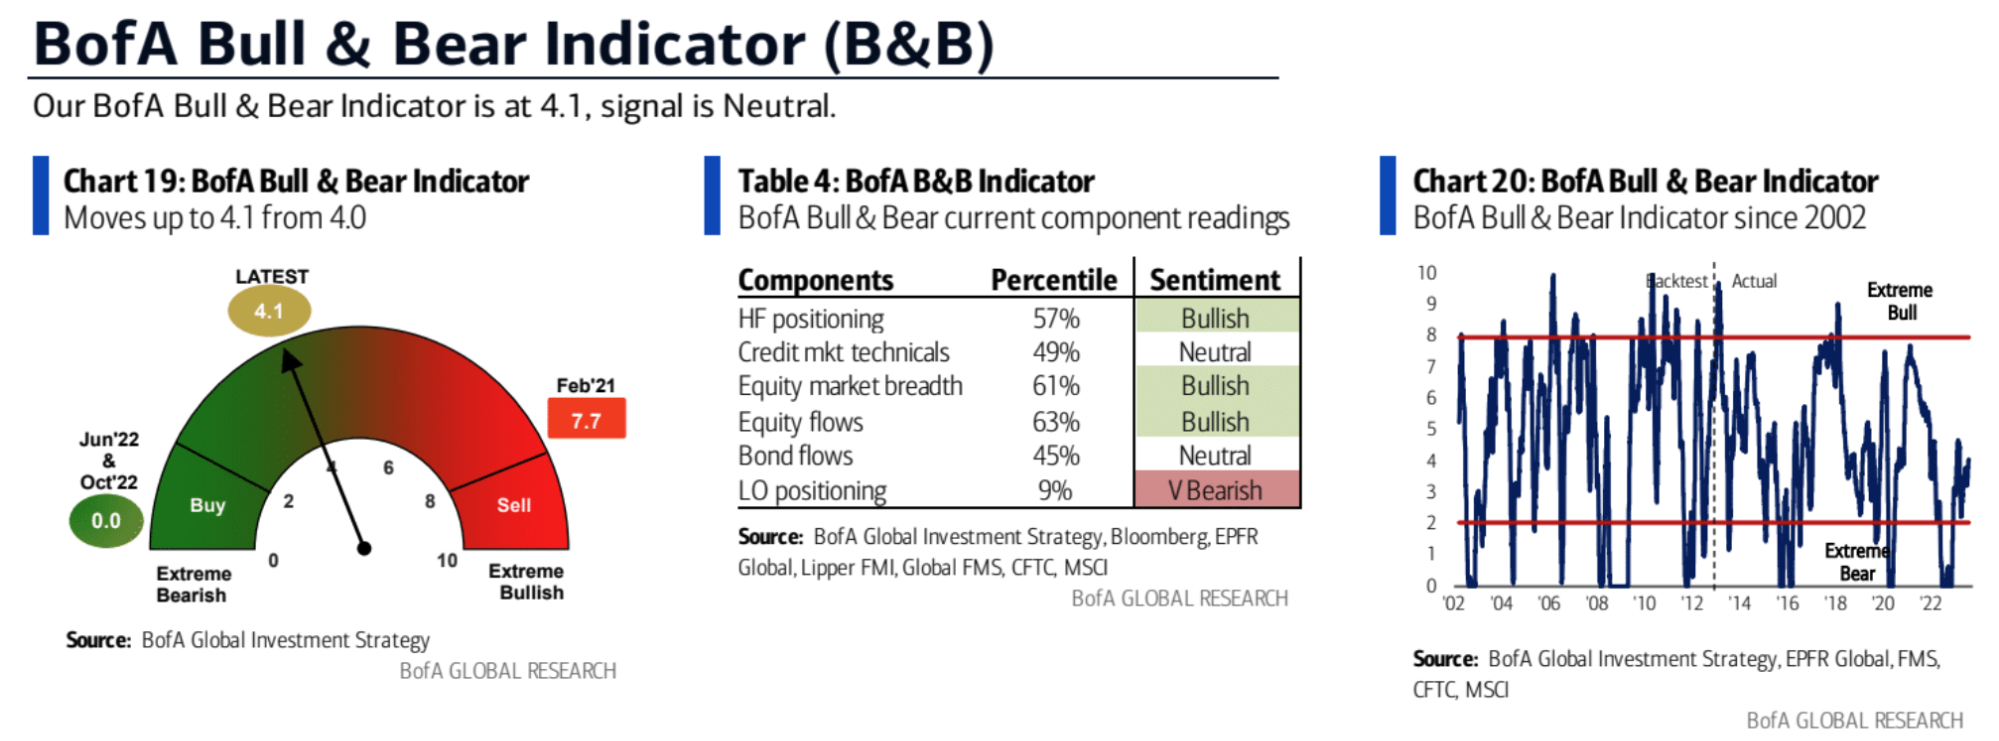
ดัชนีความเชื่อมั่นหมีกระทิงของ Bank of America เพิ่มขึ้น 0.1 จากสัปดาห์ที่แล้วมาอยู่ที่ 4.1 โดยยังคงอยู่ในช่วงเป็นกลาง:
การเปลี่ยนแปลงของสกุลเงินดิจิตอล
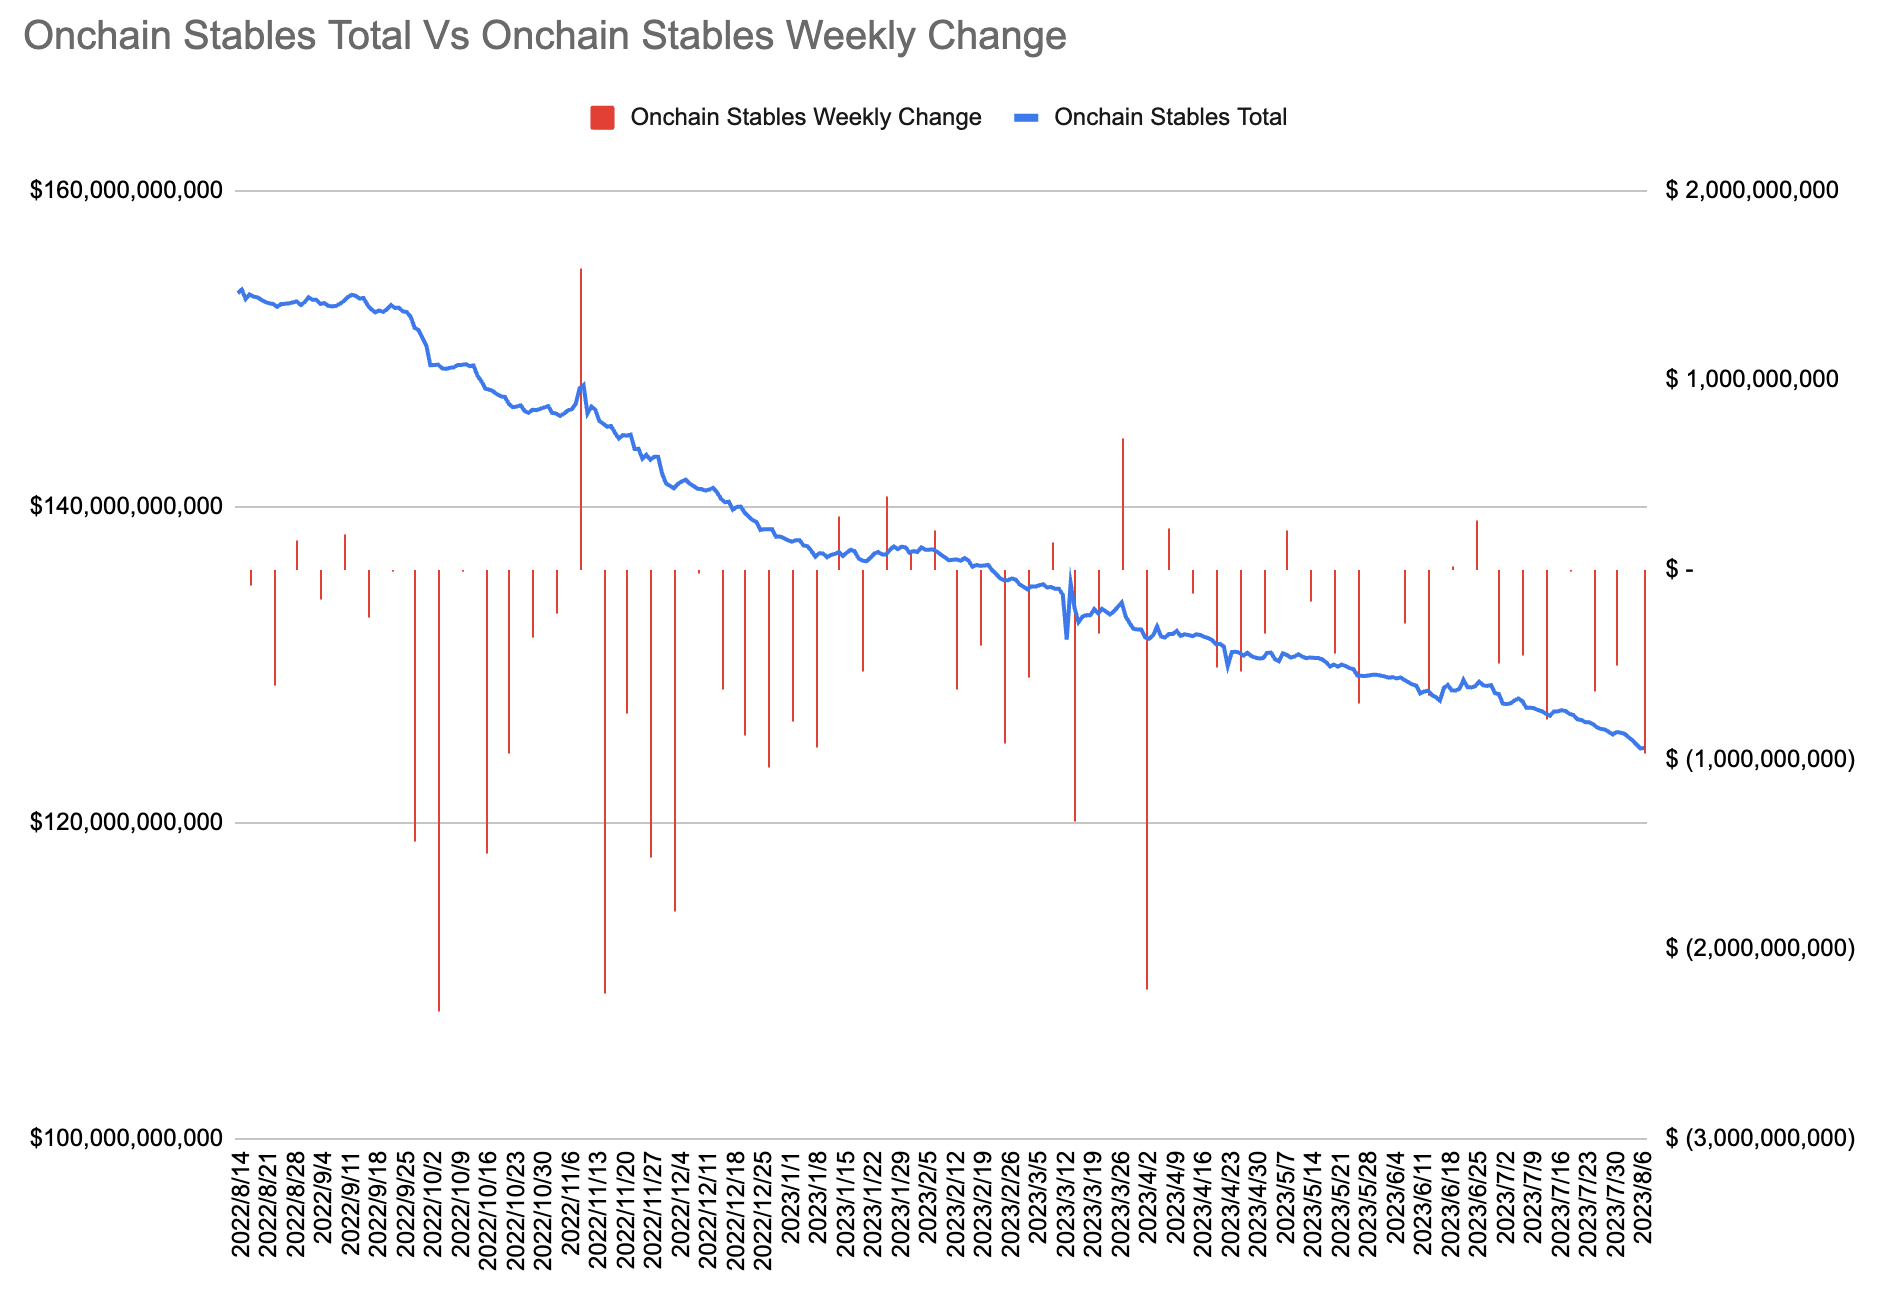
เหรียญ stablecoin บนเครือข่ายมีการไหลออกรายสัปดาห์ติดต่อกันเป็นสัปดาห์ที่ 7 โดยมีเงินไหลออกรายสัปดาห์ถึง 970 ล้านดอลลาร์ ซึ่งเป็นการไหลออกรายสัปดาห์ที่ใหญ่ที่สุดในรอบ 4 เดือน:
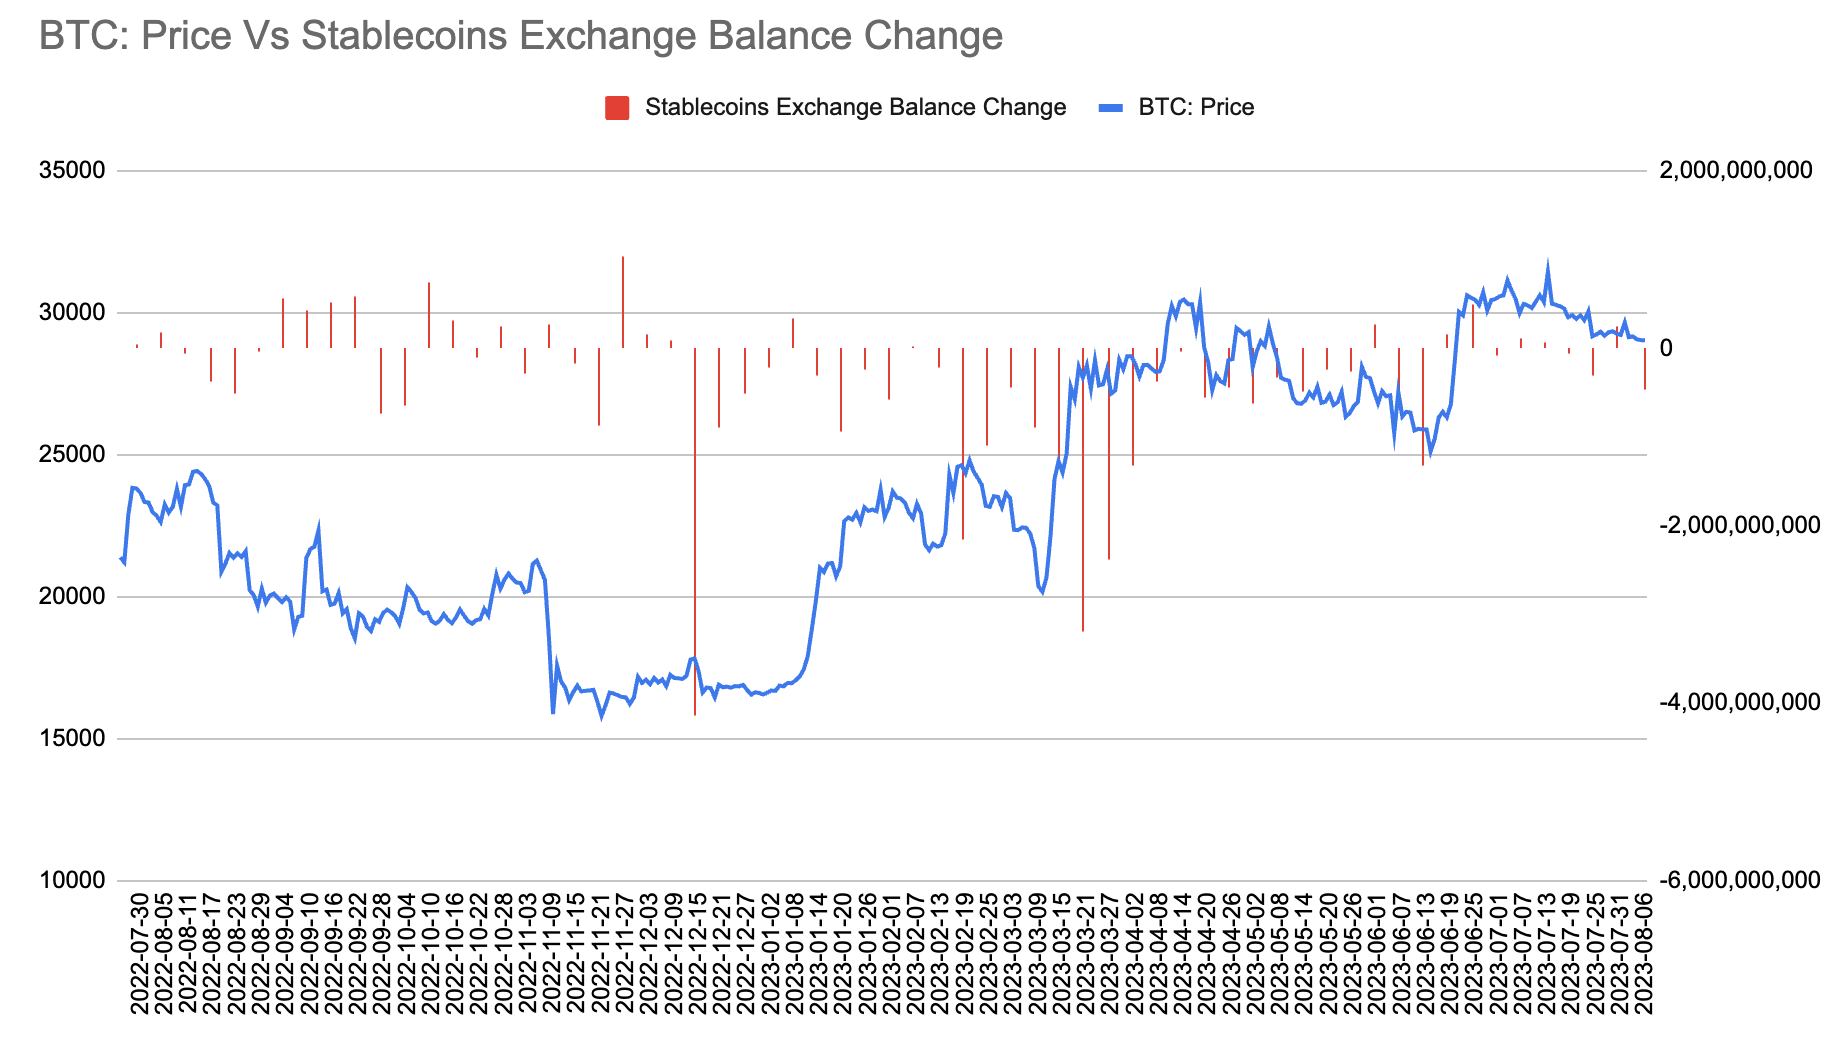
ยอดคงเหลือของ Stablecoin ของ Exchange มีการไหลออกสุทธิ 476 ล้านดอลลาร์ในสัปดาห์ที่แล้ว สู่ 18.06 พันล้านดอลลาร์ ซึ่งเป็นการไหลออกสุทธิรายสัปดาห์ที่ใหญ่ที่สุดนับตั้งแต่เดือนมิถุนายน:
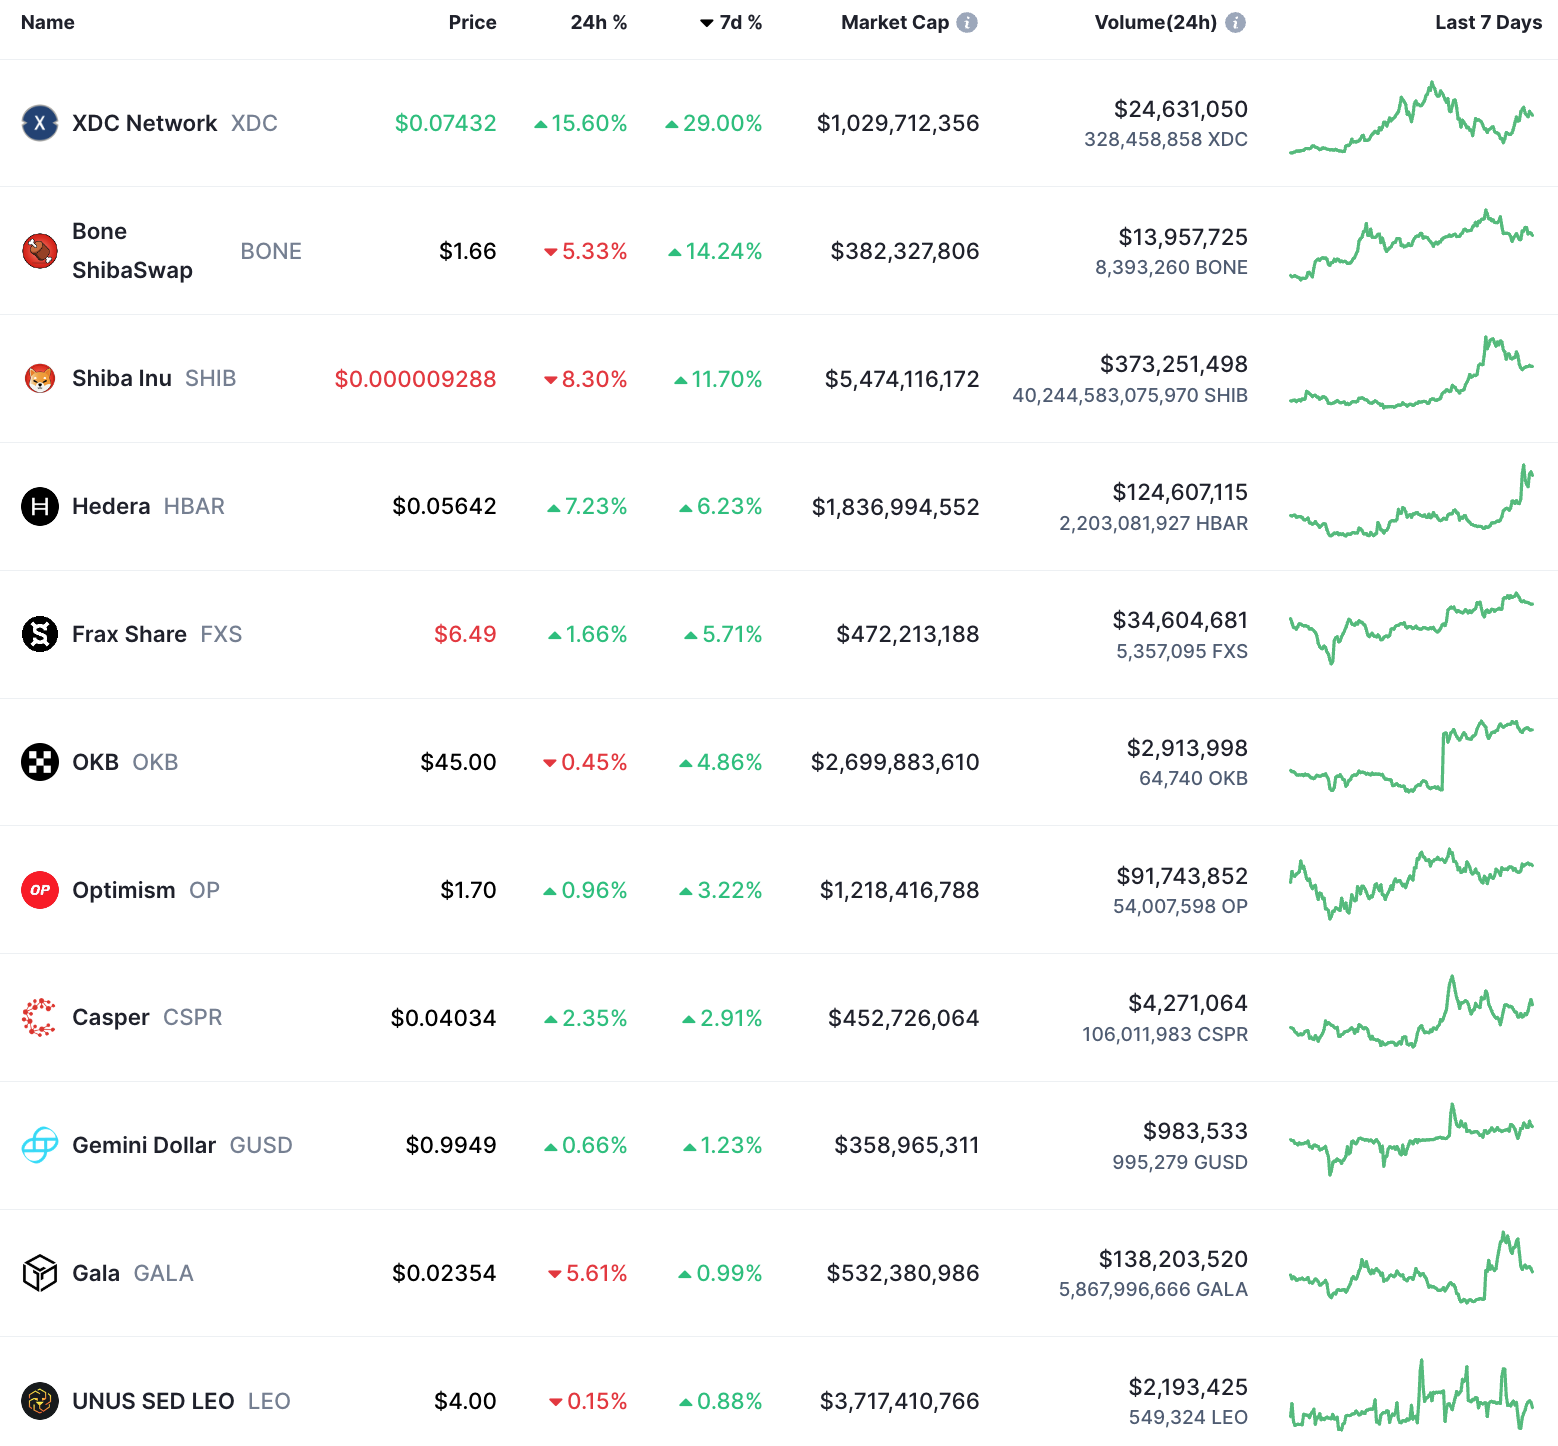
สกุลเงินดิจิทัลที่ทำกำไรได้รายสัปดาห์สูงสุด 100 อันดับแรกตามมูลค่าตลาด:
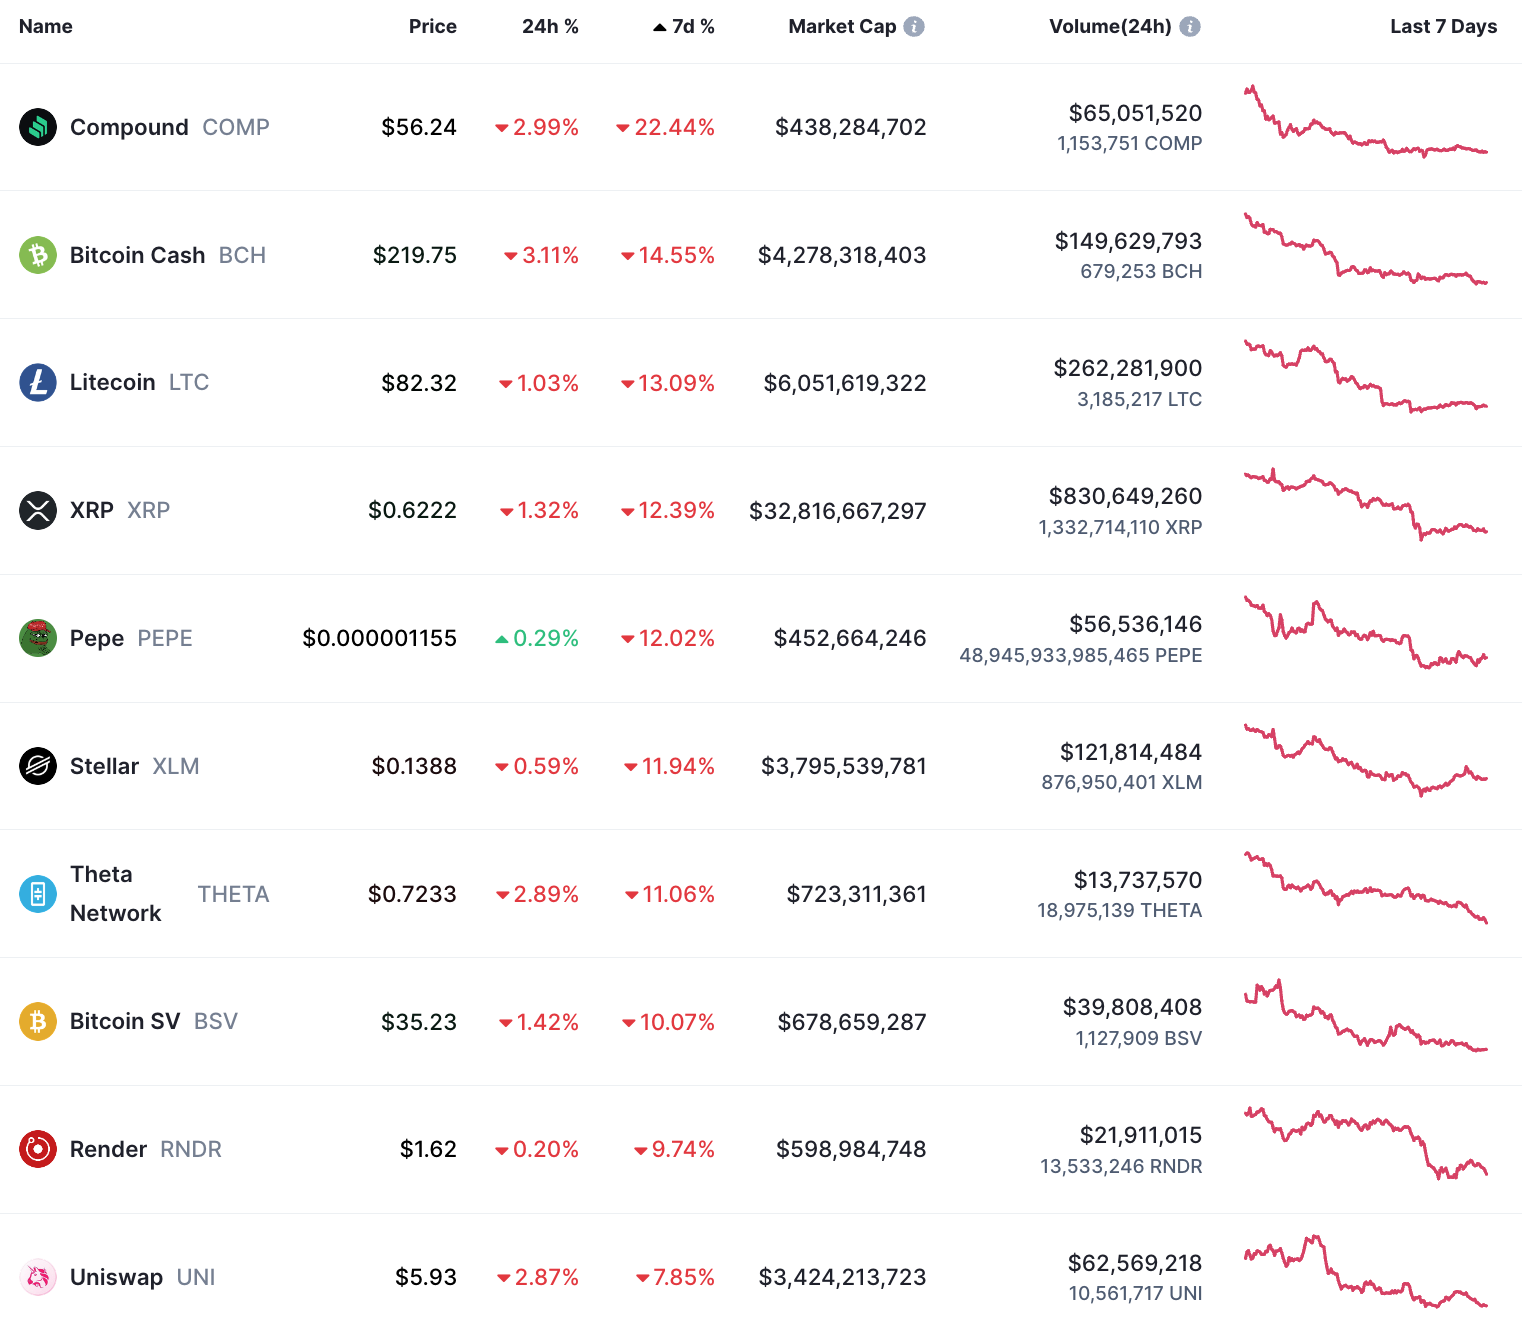
ข่าว Crypto จากสัปดาห์ที่แล้ว:
ชื่อรอง
บริษัทเจ็ดแห่งเพิ่งส่งใบสมัคร ethereum ETF การติดตามฟิวเจอร์ส ethereum ของ ETF ถือเป็นสัญญาฟิวเจอร์สที่ลงทุนในสกุลเงินดิจิทัลที่ใหญ่เป็นอันดับสองของอุตสาหกรรม
ชื่อรอง
การขายปลีก Hashkey ได้รับใบอนุญาต
คณะกรรมการกำกับหลักทรัพย์และสัญญาซื้อขายล่วงหน้าของฮ่องกงได้อนุมัติการอัพเกรดใบอนุญาตประเภท 1 และประเภท 7 ของ HashKey Exchange เพื่อให้สามารถให้บริการแก่นักลงทุนรายย่อยได้ เพื่ออุ่นเครื่องผลิตภัณฑ์ค้าปลีกที่จะเปิดตัวเร็ว ๆ นี้ HashKey Exchange ยังได้เปิดตัวกิจกรรมที่มีเวลาจำกัดสำหรับการซื้อขายทันทีโดยไม่มีค่าธรรมเนียมการจัดการ
ปัจจุบัน HashKey Exchange ไม่รองรับการลงทะเบียนผู้ใช้ในจีน ญี่ปุ่น สหรัฐอเมริกา และเขตอำนาจศาลอื่น ๆ ที่สินทรัพย์เสมือนถูกจำกัดและประเทศ/ภูมิภาคอื่น ๆ ที่ถูกคว่ำบาตร
ชื่อรอง
ผู้ก่อตั้ง Curve Finance ขาย CRV ในราคา 57.06 ล้านดอลลาร์
นับตั้งแต่การขายนอกตลาดเริ่มต้นเมื่อวันที่ 1 สิงหาคม ผู้ก่อตั้ง Curve ได้ขาย CRV ไปแล้ว 142.65 ล้าน CRV ให้กับนักลงทุน/สถาบัน 30 แห่ง รวมเป็นเงินทุน 57.06 ล้านดอลลาร์ และชำระคืนเงินกู้บางส่วนตามข้อตกลงเช่น FXS และความเสี่ยงของการชำระบัญชีตลาดก็บรรเทาลง
ผู้ซื้อโทเค็น Curve ได้แก่ Justin Sun, Wintermute, DCF, DWF, Huang Licheng, Prisma Finance, Cream Finance และบุคคลหรือสถาบันอื่น ๆ นักวิเคราะห์บางคนเชื่อว่ารูปแบบการผูกขาดของโทเค็นสภาพคล่องของ CRV ถูกทำลาย และระบบนิเวศของ Curve อาจจะ ที่ได้รับพลังจากผู้เกี่ยวข้องในอนาคต ส่งผลดีต่อ Curve ในระยะกลางและระยะยาว
ในแง่ของผลิตภัณฑ์ Curve อัตราผลตอบแทนดูเหมือนจะไม่เป็นสัดส่วนโดยตรงกับความเสี่ยง เหตุการณ์นี้จะทำให้ผู้คนตระหนักว่าแม้แต่โครงการ DeFi ที่ปลอดภัยที่สุดก็ไม่ปลอดภัย 100% หากไม่มีการจำนำโทเค็น CRV APY รวมของผู้ให้บริการสภาพคล่องจะอยู่ที่ 1.5% เท่านั้น แม้ว่าคุณจะเดิมพัน CRV มากที่สุดเท่าที่จะเป็นไปได้หรือใช้ตัวรวบรวมรายได้เช่น Convex คุณก็สามารถรับ APY ได้ไม่เกิน 3%
ชื่อรอง
ในสัปดาห์ที่ผ่านมา ราคาของโทเค็น YGG เพิ่มขึ้นประมาณ 232% และมูลค่าตลาดสูงถึงประมาณ 150 ล้านดอลลาร์สหรัฐ เมื่อวานนี้ มีนักลงทุน 2 รายฝากเงินจำนวน 3.57 ล้าน YGG (ประมาณ 2.06 ล้านดอลลาร์สหรัฐ) เข้าสู่ Binance หลังจากการเพิ่มขึ้นอย่างรวดเร็ว ในหมู่พวกเขา BITKRAFT Ventures ฝากเงิน 1.57 ล้าน YGG (ประมาณ US$907,000) ให้กับ Binance ผ่าน Wintermute Trading และ FalconX วาฬยักษ์ซึ่งที่อยู่เริ่มต้นด้วย 0 x 639 B ฝาก 2 ล้าน YGG (ประมาณ US$1.16 ล้าน) ให้กับ Binance ยังคงถืออยู่ 2 ล้าน YGG (ประมาณ 1.16 ล้านดอลลาร์สหรัฐ)
ชื่อรอง
ARK Invest ได้ลดการถือครองหุ้น Coinbase ลงมากกว่า 18 ล้านดอลลาร์ในเดือนนี้
เมื่อสัปดาห์ที่แล้ว ARK Invest ได้ลดการถือครองหุ้น Coinbase จำนวน 208,859 หุ้นในเดือนสิงหาคม มูลค่าประมาณ 18.24 ล้านเหรียญสหรัฐ ตามราคาปัจจุบัน
ปลดล็อกความสนใจในสัปดาห์นี้:
Aptos (APT) จะปลดล็อกโทเค็นประมาณ 4.54 ล้านโทเค็น มูลค่าประมาณ 30.44 ล้านดอลลาร์ เวลา 8.00 น. วันที่ 12 สิงหาคม
แนวโน้มรายสัปดาห์
ชื่อรอง
ข้อมูลทางเศรษฐกิจ
ข้อมูลการค้าของจีนในเดือนกรกฎาคมอ่อนแอ การส่งออกและการนำเข้าลดลงเมื่อเทียบเป็นรายปี คาดว่าจะดำเนินต่อไป
ข้อมูลการค้าในเดือนมิถุนายนแสดงให้เห็นว่าการค้าต่างประเทศของจีนยังคงอ่อนตัวลง การส่งออกและนำเข้าต่างต่ำกว่าที่คาดการณ์ไว้อย่างมาก ถือเป็นการลดลงรายเดือนที่ใหญ่ที่สุดนับตั้งแต่ปี 2020 ตลาดคาดว่าการส่งออกและการนำเข้าจะยังคงลดลงในเดือนกรกฎาคมที่ร้อยละ 12.5 และ 5.5 ตามลำดับ ซึ่งตอกย้ำถึงความท้าทายร้ายแรงที่เศรษฐกิจของจีนเผชิญ การแพร่ระบาดซ้ำแล้วซ้ำอีกและความเสื่อมโทรมของสภาพแวดล้อมภายนอกได้จำกัดการค้าต่างประเทศของจีนอย่างรุนแรง
คาดว่า CPI จะกลายเป็นลบในเดือนกรกฎาคม และการลดลงของ PPI อาจขยายตัวได้
ข้อมูลเงินเฟ้อของจีนคาดว่าจะยังคงอ่อนแอในเดือนกรกฎาคม หลังจากที่ CPI และ PPI ลดลงเหลือ 0% และ -5.4% ตามลำดับในเดือนมิถุนายน ปัจจัยต่างๆ เช่น การหดตัวอย่างต่อเนื่องในกิจกรรมการผลิต และการชะลอตัวของตลาดอสังหาริมทรัพย์ ส่งผลให้การคาดการณ์ภาวะเงินฝืดเพิ่มขึ้น การวิเคราะห์คาดการณ์ว่า CPI อาจลดลงอีกครั้งและติดลบในเดือนกรกฎาคม และการลดลงของ PPI อาจขยายตัวต่อไป ซึ่งจะเพิ่มความกดดันต่อเศรษฐกิจให้ลดลง การเติบโตอย่างมั่นคงคือนโยบายหลักในปัจจุบัน
ข้อมูล CPI เดือนกรกฎาคมของสหรัฐฯ อาจน่าเป็นห่วงมากกว่าที่ตลาดคาดไว้
CPI ของสหรัฐฯ ลดลงอย่างมากในเดือนมิถุนายน แต่ CPI ของเดือนมิถุนายนเป็น เป็นมิตร ที่สุดนับตั้งแต่รอบนี้ เนื่องจากราคาน้ำมันดีดตัวขึ้นและผลกระทบจากฐานอ่อนตัวลง เป็นเรื่องยากที่ CPI จะลดลงอย่างมากอีก: นักวิเคราะห์คาดว่า CPI เดือนกรกฎาคมจะเพิ่มขึ้น 3.3% YoY และ 0.3% MoM ซึ่งสูงกว่า 3% YoY ของเดือนมิถุนายนและ 0.2% MoM ดัชนี CPI หลักคาดว่าจะเพิ่มขึ้น 4.8% เมื่อเทียบเป็นรายปี และ 0.2% เมื่อเทียบเป็นรายเดือน ซึ่งสอดคล้องกับเดือนมิถุนายน
ข้อมูล CPI และ PPI จะมีผลกระทบสำคัญต่อการตัดสินใจของเฟด
คุณต้องทราบว่าราคาน้ำมันเบนซินเพิ่มขึ้นอย่างรวดเร็วในเดือนกรกฎาคม โดยเพิ่มขึ้น 6.84% เมื่อเทียบเป็นรายปี ซึ่งถือเป็นการเพิ่มขึ้นที่ใหญ่ที่สุดในปีนี้ แม้ว่าผลกระทบต่อรายงานเดือนกรกฎาคมจะมีจำกัด แต่อัตราเงินเฟ้อเดือนสิงหาคม-กันยายนจะรุนแรงมากขึ้น เนื่องจากน้ำมันเบนซินคิดเป็น 3.4% ของ CPI การคาดการณ์อัตราเงินเฟ้อเพิ่มขึ้นเป็น 3.6% ในเดือนสิงหาคมและ 3.37% ในเดือนกันยายน ซึ่งสูงกว่าการคาดการณ์ครั้งก่อน ราคาน้ำมันดิบก็เพิ่มขึ้นอย่างรวดเร็วเกือบ 16% ในเดือนกรกฎาคม ซึ่งเป็นการเพิ่มขึ้นรายเดือนที่ใหญ่ที่สุดนับตั้งแต่ปี 2022 ราคาน้ำมันที่สูงขึ้นจะผลักดันอัตราเงินเฟ้อในอนาคตให้สูงขึ้นอย่างไม่ต้องสงสัย
อัตราผลตอบแทนระยะยาวอาจเพิ่มขึ้นอีกหากอัตราเงินเฟ้อเพิ่มขึ้น ซึ่งหมายความว่าการประเมินมูลค่าสินทรัพย์ที่มีความเสี่ยงอาจตกอยู่ภายใต้แรงกดดัน
ชื่อรอง
การประมูลพันธบัตร
เมื่อสัปดาห์ที่แล้ว กระทรวงการคลังของสหรัฐฯ ได้เพิ่มขนาดของการออกพันธบัตรที่มีอายุนานกว่ารายไตรมาสเป็นครั้งแรกในรอบกว่าสองปีครึ่ง และความต้องการกู้ยืมของรัฐบาลสหรัฐฯ ที่เพิ่มสูงขึ้นก็ส่งผลให้ฟิทช์ปรับลดอันดับความน่าเชื่อถือของ อันดับเครดิตอธิปไตย AAA ของสหรัฐอเมริกา
กระทรวงการคลังกล่าวว่าจะขายพันธบัตรที่มีอายุนานกว่ามูลค่า 103 พันล้านดอลลาร์ในช่วงครบกำหนด 3, 10 และ 30 ปีในระหว่างการดำเนินการรีไฟแนนซ์รายไตรมาสในสัปดาห์นี้ ซึ่งสูงกว่ายอดรวมก่อนหน้านี้ที่ 96 พันล้านดอลลาร์ และสูงกว่าที่เทรดเดอร์ส่วนใหญ่คาดไว้เล็กน้อย โดยมีอัตราการชนะการประมูลและการประมูลเพื่อครอบคลุมอย่างใกล้ชิด ท่ามกลางความเชื่อมั่นที่เปราะบางในตลาดตราสารหนี้
Nikolaos Panigirzoglou นักยุทธศาสตร์ของ JPMorgan Chase & Co. เชื่อว่าแม้หลังจากการฟื้นฟู TGA และการออกพันธบัตรเพิ่มเติม ยังส่งผลให้สภาพคล่องในวงกว้างในสหรัฐฯ หดตัวอย่างน้อย 4% ธนาคารให้คำจำกัดความ สภาพคล่องในวงกว้าง คือผลรวมของปริมาณเงิน (M2) และสินทรัพย์ของกองทุนตลาดเงินสถาบัน
ชื่อรอง
รายงานทางการเงินที่สำคัญ
ในวันพุธที่ 9 สิงหาคม Walt Disney และ Roblox จะเปิดเผยรายงานผลประกอบการรายไตรมาส ซึ่งจะดึงดูดความสนใจอย่างมากจากตลาดในฐานะบริษัทที่สำคัญในอุตสาหกรรมบันเทิงและ metaverse การเติบโตของสมาชิกของ Disney และจำนวนสมาชิกของ Roblox จะเป็นตัวบ่งชี้สำคัญ





