


รายงานการวิจัยมาโคร SignalPlus 20230605: ความน่าจะเป็นของการปรับขึ้นอัตราดอกเบี้ยในเดือนมิถุนายนลดล


เพื่อนๆ ที่รัก ขอต้อนรับสู่รายงานการวิจัยระดับมหภาคของ SignalPlus รายงานการวิจัยระดับมหภาคของ SignalPlus จะอัปเดตข้อมูลตลาดระดับมหภาคให้คุณทุกวัน และแบ่งปันข้อสังเกตและความคิดเห็นของเราเกี่ยวกับแนวโน้มระดับมหภาค ยินดีต้อนรับสู่การติดตามและสมัครสมาชิกและติดตามแนวโน้มตลาดล่าสุดกับเรา
เพื่อนๆ ที่รัก ขอต้อนรับสู่รายงานการวิจัยระดับมหภาคของ SignalPlus รายงานการวิจัยระดับมหภาคของ SignalPlus จะอัปเดตข้อมูลตลาดระดับมหภาคให้คุณทุกวัน และแบ่งปันข้อสังเกตและความคิดเห็นของเราเกี่ยวกับแนวโน้มระดับมหภาค ยินดีต้อนรับสู่การติดตามและสมัครสมาชิกและติดตามแนวโน้มตลาดล่าสุดกับเราตลาดกำลังรอการเปิดเผยข้อมูลการจ้างงานนอกภาคเกษตรอย่างใจจดใจจ่อการจ้างงานประชากรเปลี่ยนแปลงครั้งใหญ่กว่าที่คาดไว้อย่างน่าตกใจ(+ 339,000 เทียบกับ 195,000) แต่การตีความของตัวบ่งชี้ต่างๆ นั้นขัดแย้งกันให้ผู้สังเกตการณ์จากตำแหน่งต่างๆ กันหาข้อสรุปด้วยตนเอง
บทสรุปตามลำดับของทั้งสองฝ่ายมีดังนี้:
สำหรับค่ายเหยี่ยว:
การจ้างงานเพิ่มขึ้น 339,000 ตำแหน่ง ซึ่งสูงกว่าที่คาดการณ์ไว้ที่ 195,000 ตำแหน่ง
บัญชีเงินเดือนส่วนบุคคลเพิ่มขึ้น 283,000 เกินความคาดหมายที่ 150,000
ผลลัพธ์เหนือความคาดหมายเป็นเดือนที่ 14 ติดต่อกัน
ค่างวดสองเดือนแรกปรับขึ้น + 93,000
บริการเพิ่ม 257,000 ตำแหน่ง เกินความคาดหมายที่ 225,000 ภาคสินค้าเพิ่ม 26,000 และรัฐบาลเพิ่ม 56,000
อัตราการมีส่วนร่วมของกำลังแรงงานทรงตัวที่ 62.6%
สำหรับค่ายนกพิราบ:เนื่องจากวิธีการต่างๆ
การจ้างงานจริงลดลง 310,000 ในการสำรวจครัวเรือน
การว่างงานเพิ่มขึ้นเป็น 3.7% จาก 3.4%
ค่าจ้างรายชั่วโมงลดลงจาก 0.4% เป็น 0.3% MoM และจาก 4.4% เป็น 4.3% YoY (ต่ำสุดตั้งแต่เดือนมิถุนายน 2564)
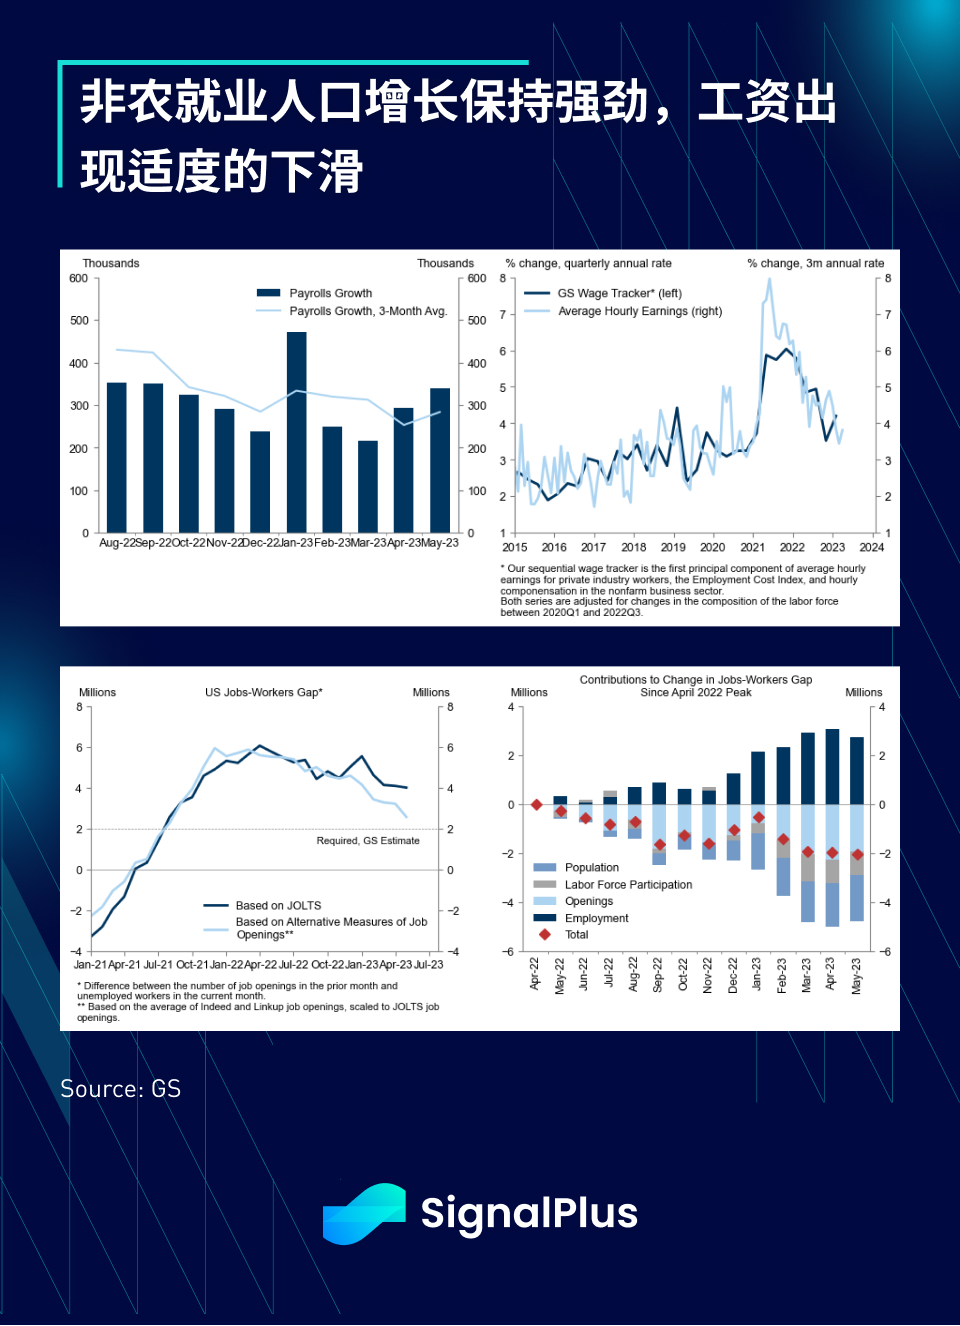
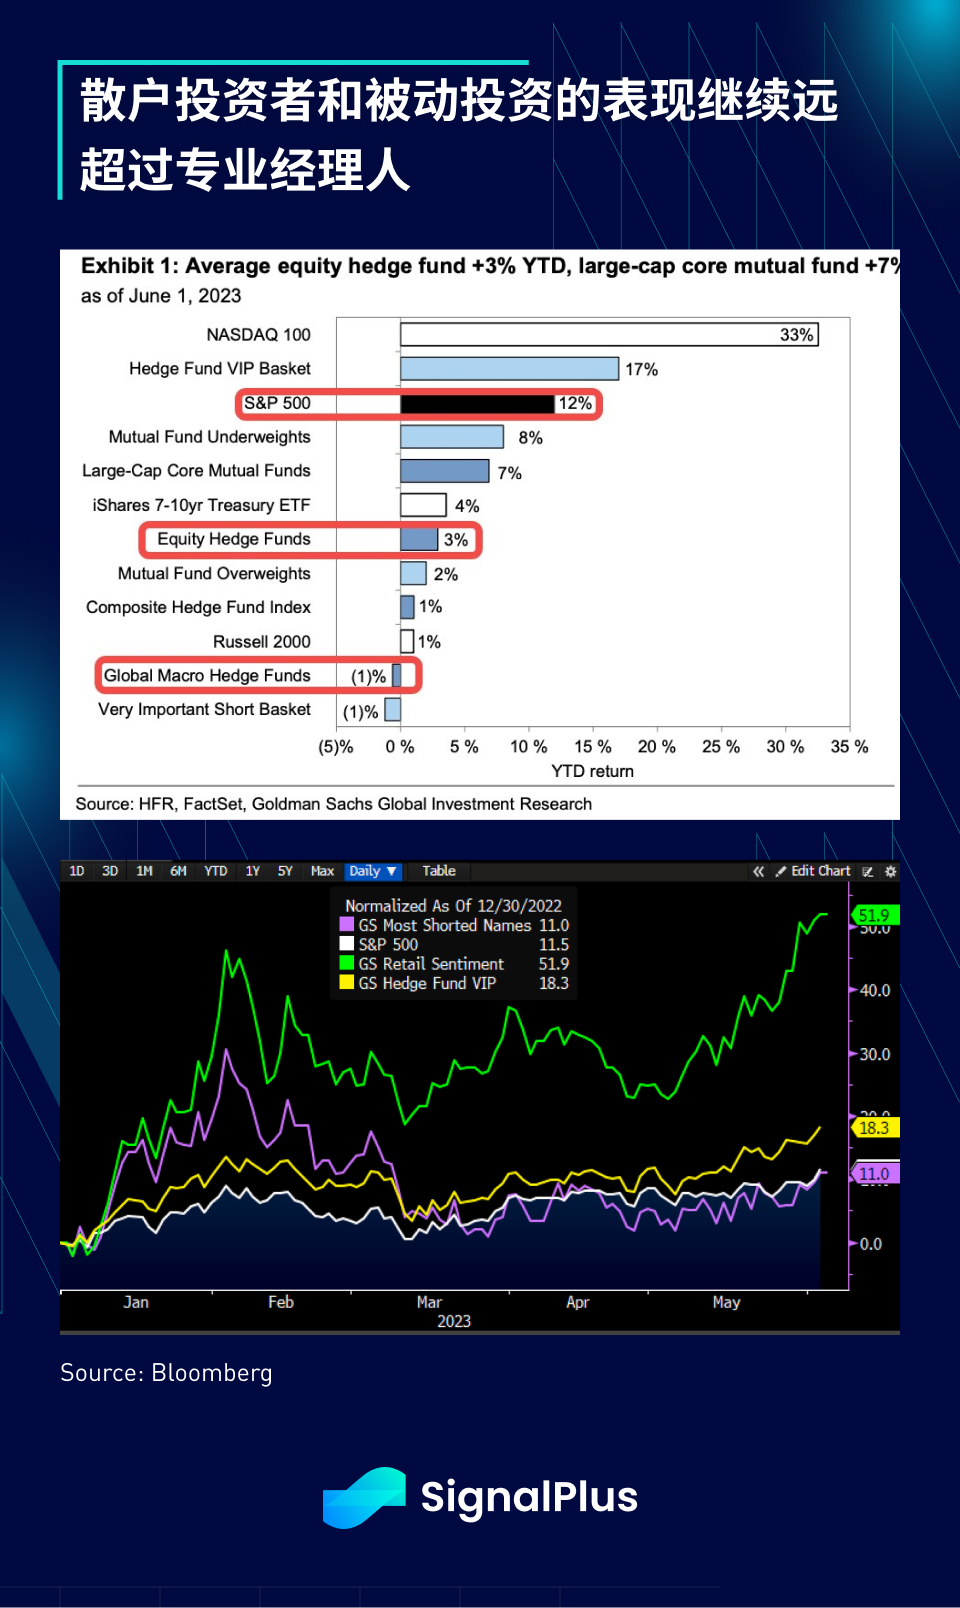
ค่าเฉลี่ยสัปดาห์ทำงานลดลงเหลือ 34.3 ชั่วโมงจาก 34.4 ชั่วโมง ต่ำสุดนับตั้งแต่เดือนเมษายน 2020อย่างไรก็ตาม โดยรวมแล้วการตัดสินของตลาดเกี่ยวกับข้อมูลดังกล่าวสนับสนุนการว่างงานที่เพิ่มขึ้นและการลดลงของค่าจ้างอย่างต่อเนื่อง ช่วยลดโอกาสของการปรับขึ้นอัตราดอกเบี้ย FOMC ในเดือนมิถุนายนให้เหลือเพียงประมาณ 30% ในขณะที่ SPX ยังคงเคลื่อนไหวสูงขึ้น โดย 92% ของหุ้นที่เป็นส่วนประกอบเป็นสีแดง
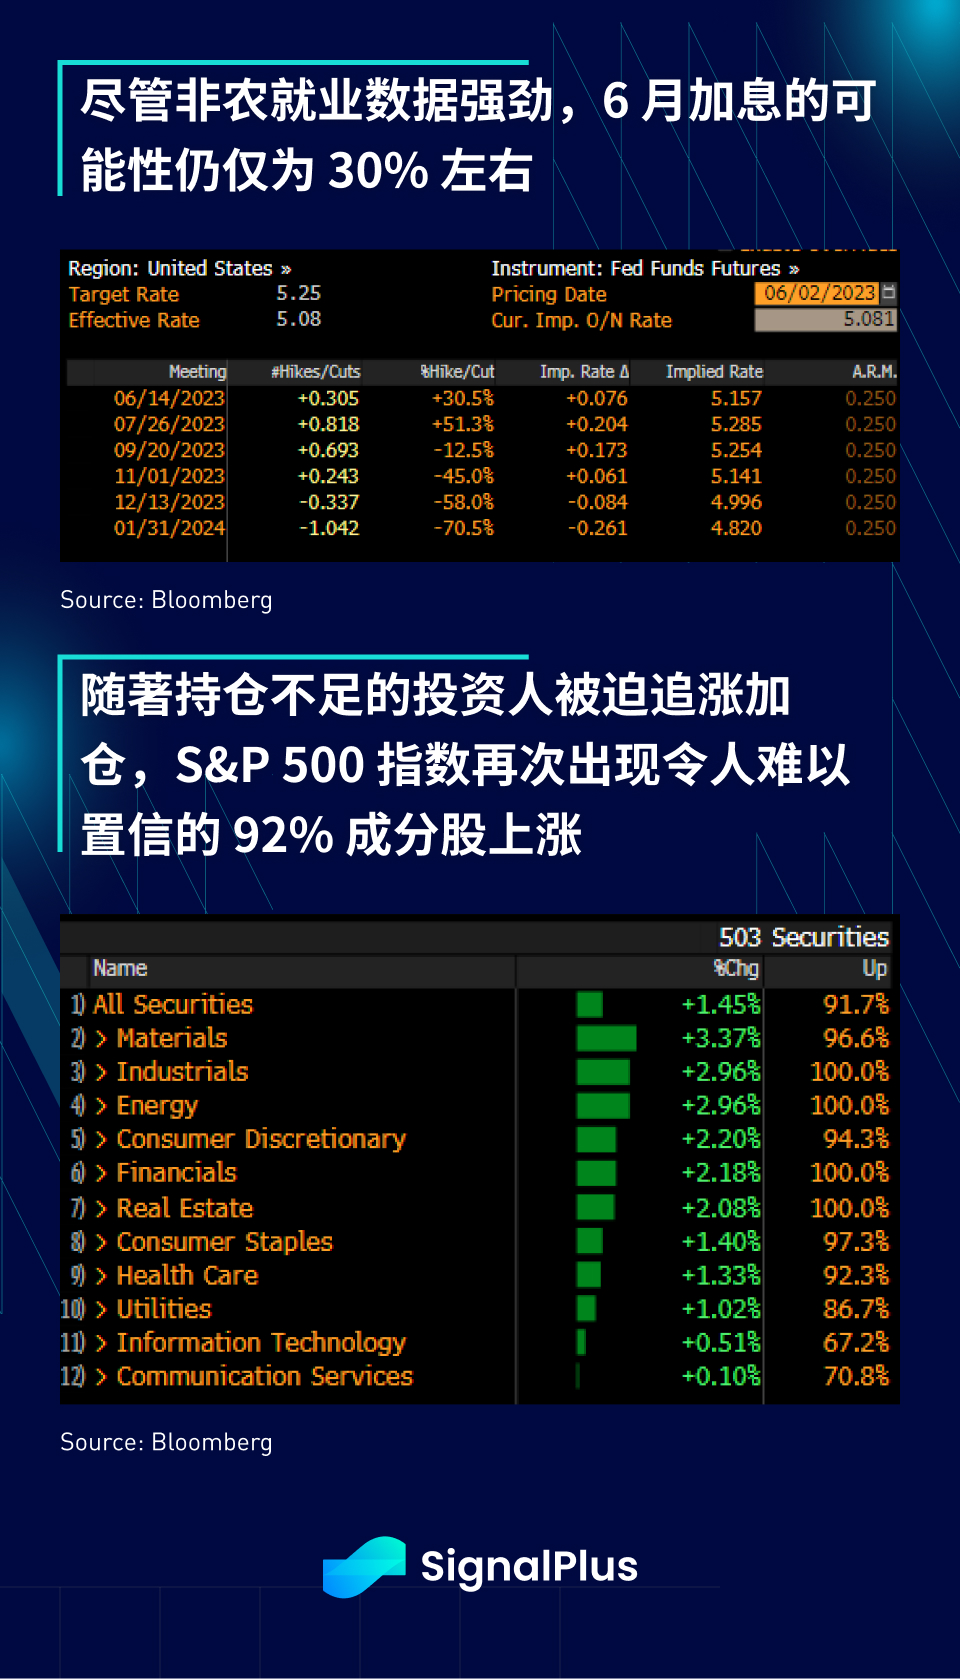
ราคาถึงระดับสูงสุดตั้งแต่เดือนสิงหาคมปีที่แล้วบูมแน่นอน.
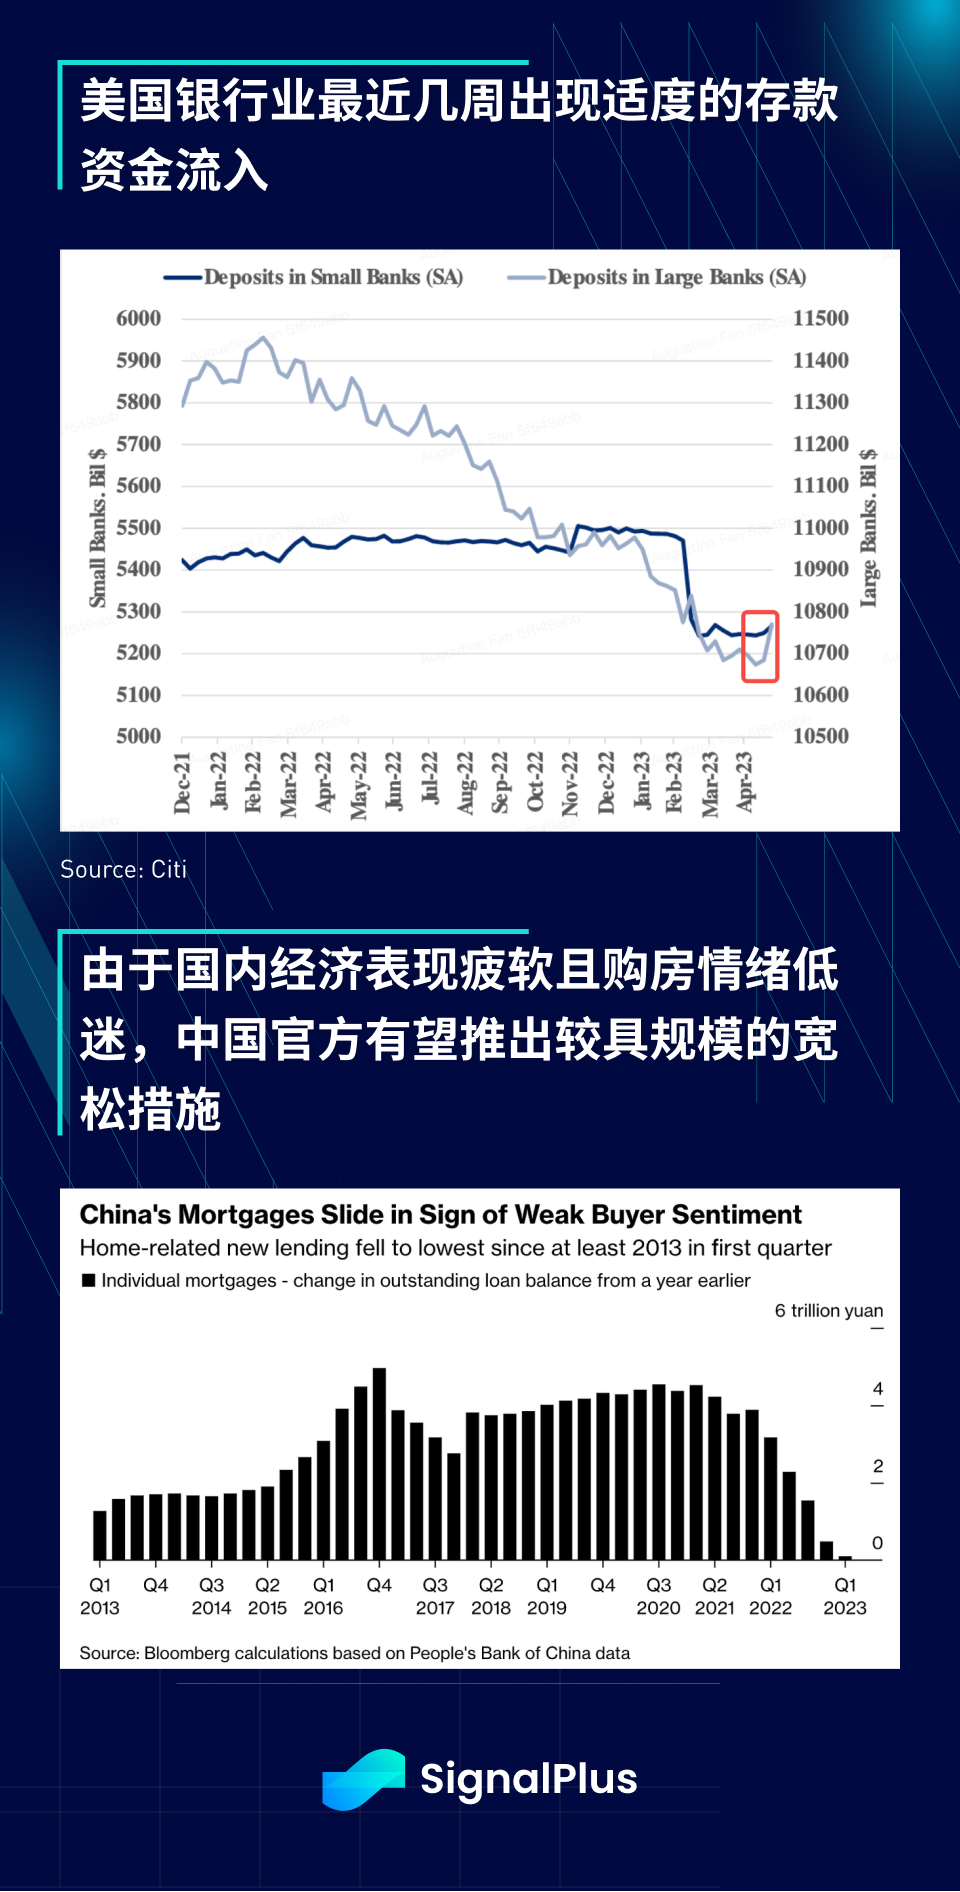
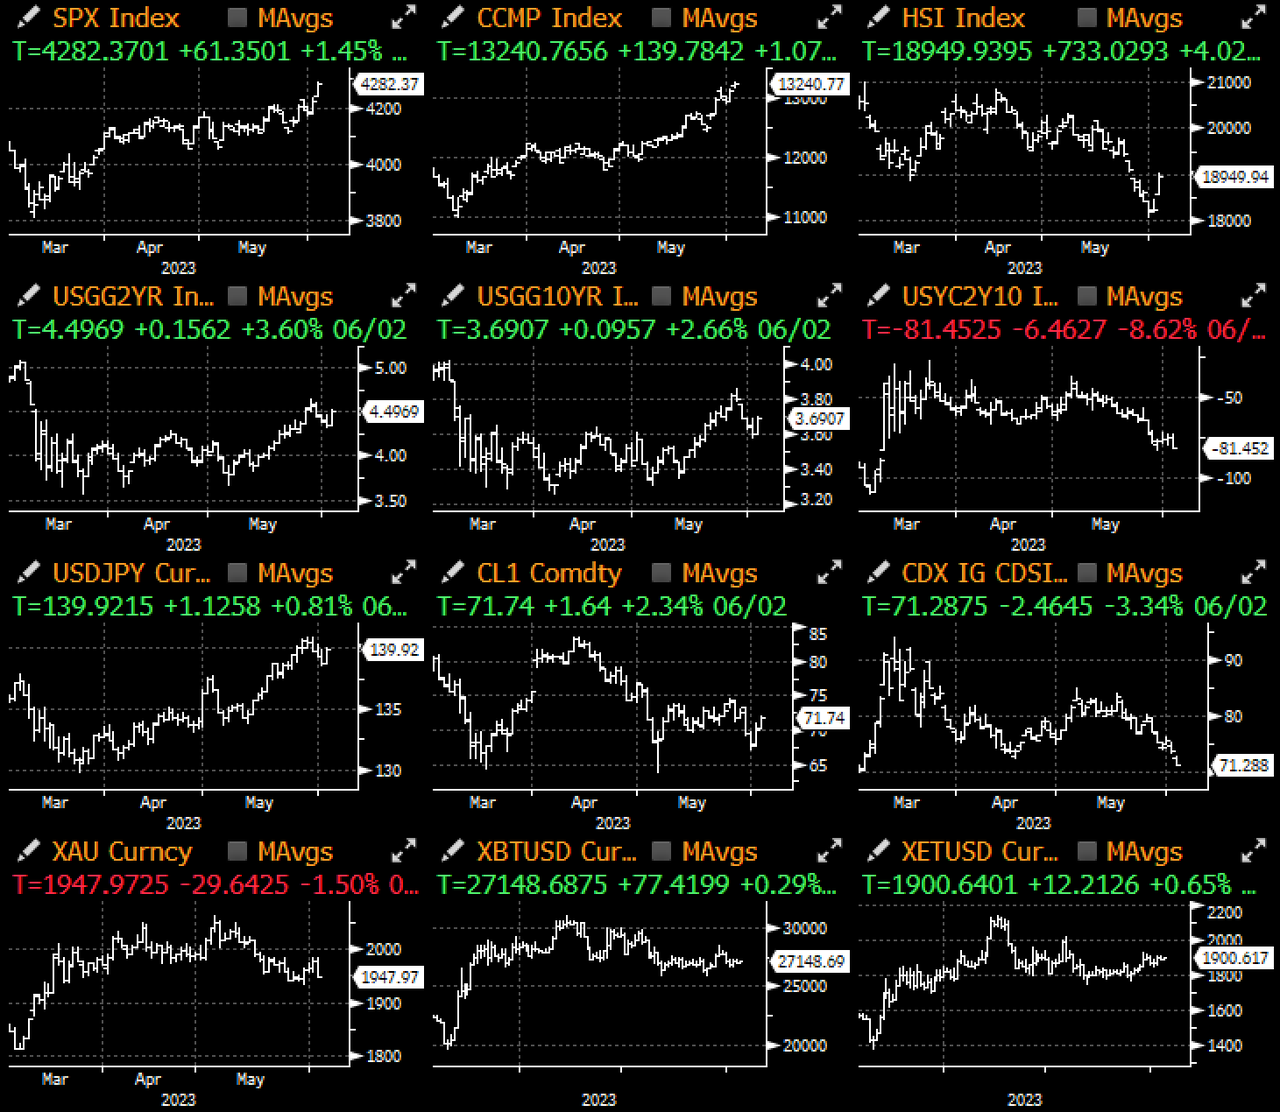
ที่อื่น ๆ วิกฤตการณ์ธนาคารในเดือนมีนาคมดูเหมือนจะตามหลังเรา โดยธนาคารสหรัฐยังคงเห็นเงินฝากไหลเข้าเล็กน้อย ในขณะที่จีนบอกใบ้อีกครั้งถึงการผ่อนคลาย กระตุ้นความเสี่ยงและกระตุ้นการฟื้นตัวของ Hang Seng หลังจากหลายสัปดาห์ที่มีผลงานต่ำกว่า 4% ขณะที่จีน ผลการดำเนินงานทางเศรษฐกิจยังคงไม่น่าพอใจหลังจากเปิดทำการอีกครั้ง ธนาคารประชาชนจีนและ SAFE อยู่ภายใต้แรงกดดันอย่างหนักในการจัดทำมาตรการผ่อนคลายขนาดใหญ่ โดยเฉพาะอย่างยิ่งเมื่อพิจารณาถึงความอ่อนแอของตลาดอสังหาริมทรัพย์ในจีน มาตรการผ่อนคลายเชิงรุกคาดว่าจะฟื้นความเชื่อมั่นของผู้ซื้อตรงกันข้ามกับตลาดที่อยู่อาศัยของสหรัฐฯ ซึ่งกิจกรรมได้ฟื้นตัวขึ้นในปี 2566 แม้ว่าอัตราการจำนองจะอยู่ที่ระดับสูงสุดในรอบ 15 ปีประมาณ 7% โดยที่ความสามารถในการซื้อไม่ดี แต่สินค้าคงคลังที่อยู่อาศัยที่ต่ำมากกำลังจำกัดขอบเขตที่ราคาที่อยู่อาศัยจะลดลง ยิ่งกว่านั้น แม้จะมีต้นทุนการกู้ยืมที่สูงมาก ซึ่งตรงกันข้ามกับที่เราเห็นในช่วงวิกฤตการเงินโลกการยึดสังหาริมทรัพย์ในบ้านที่ระดับต่ำสุดนับตั้งแต่ปี 2528เป็นการยืนยันเพิ่มเติมว่าฐานะทางการเงินของผู้บริโภคในสหรัฐฯ ยังคงแข็งแกร่งมาก
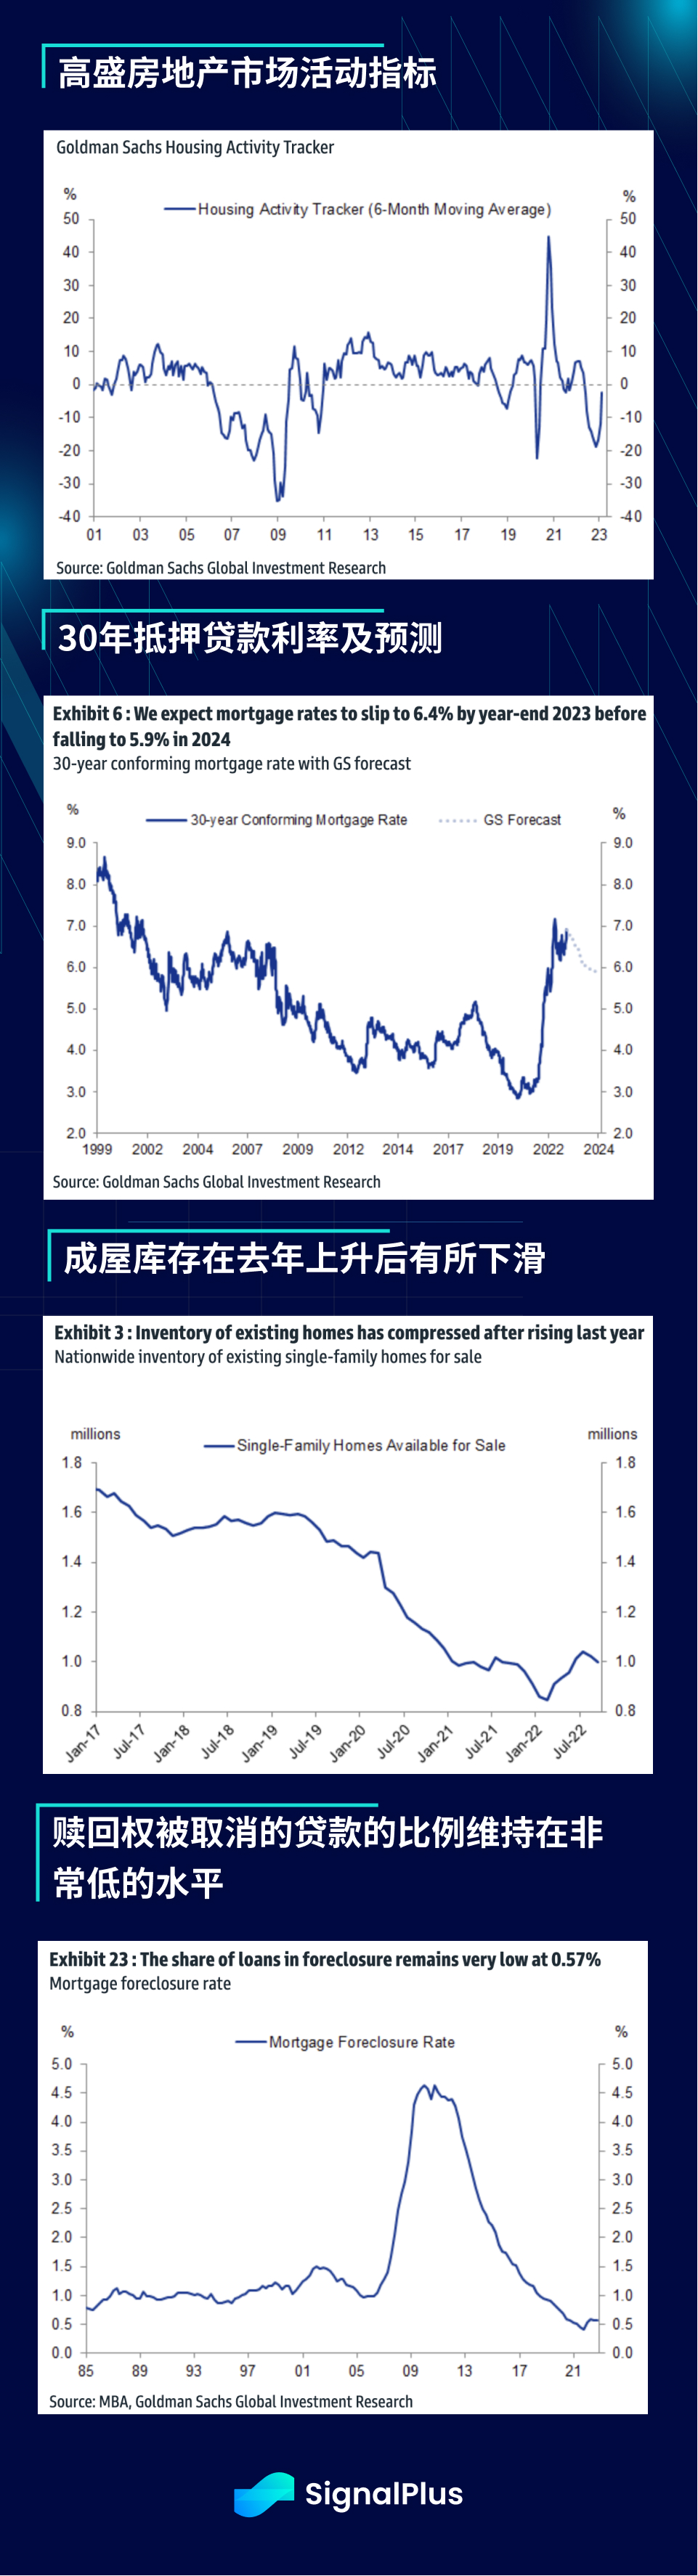
นอกจากนี้ยังตอกย้ำมุมมองของเราที่ว่าเฟดมีแนวโน้มที่จะขึ้นอัตราดอกเบี้ยมากกว่าการปรับลดอัตราดอกเบี้ยในช่วงปลายปีข้อมูลในสัปดาห์หน้าจะค่อนข้างเบาบางCPI จะถูกเปิดเผยก่อนการประชุม FOMC และอาจเป็นข้อมูลเดียวที่มีโอกาสเปลี่ยนแปลงตลาด
— -
ลิงค์ลงทะเบียน: https://t.signalplus.com/competition-okx?locale=zh-CN
ลิงค์ลงทะเบียน: https://t.signalplus.com/competition-okx?locale=zh-CN
หากคุณต้องการรับการอัปเดตทันที โปรดติดตามบัญชี Twitter ของเรา @SignalPlus_Web 3 หรือเข้าร่วมกลุ่ม WeChat ของเรา (เพิ่มผู้ช่วยขนาดเล็ก WeChat: Chillywzq), กลุ่ม Telegram และชุมชน Discord เพื่อสื่อสารและโต้ตอบกับเพื่อนมากขึ้น
SignalPlus Official Website: https://www.signalplus.com/





