


Mint Ventures: การวิเคราะห์เชิงลึกของผู้ให้บริการตลาดอัตราดอกเบี้ย LSD Pendle


ผู้เขียนต้นฉบับ: Colin Li
1.1 ตรรกะการลงทุนหลัก
1.1 ตรรกะการลงทุนหลัก
ด้วยการเล่าเรื่อง LSD ที่ลึกซึ้งยิ่งขึ้น การเรียกร้องให้พัฒนาเครื่องมือ DeFi ที่ซับซ้อนมากขึ้นโดยใช้ LSD การให้ความสนใจและการอนุมานเรื่องเล่าของตลาดตราสารหนี้ได้เพิ่มขึ้นเรื่อย ๆ รวมถึง Pendle ซึ่งเริ่มเป็นที่รู้จักของตลาดและสำรวจกลยุทธ์การซื้อขายใหม่ ๆ .
จากมุมมองของรูปแบบการทำธุรกรรมในเวอร์ชัน V2 ของ Pendle ตามแบบจำลอง AMM ที่เสนอโดย Notional Finance AMM ที่สร้างขึ้นใหม่ได้ปรับปรุงประสิทธิภาพการทำธุรกรรมอย่างมีนัยสำคัญ
จากมุมมองของสินทรัพย์อ้างอิง Pendle ได้ค่อยๆ สร้างตลาดตราสารหนี้สี่แห่งที่มีระดับความเสี่ยงที่แตกต่างกัน ซึ่งโดยพื้นฐานแล้วสามารถตอบสนองความต้องการของผู้ใช้สี่บทบาทที่แตกต่างกัน: นักลงทุนที่มีความเสี่ยงต่ำ นักเก็งกำไร ผู้ให้บริการสภาพคล่อง และผู้เก็งกำไรผลตอบแทน
1.2 ความเสี่ยงหลัก
1.2 ความเสี่ยงหลัก
ความเสี่ยงของสัญญา: หากเหตุการณ์ดังกล่าวเกิดขึ้น จะมีผลกระทบอย่างมีนัยสำคัญต่อการดำเนินงานปกติของโครงการและมูลค่าของโทเค็น ความเสี่ยงนี้ไม่จำกัดเฉพาะ Pendle เท่านั้น เนื่องจากสินทรัพย์อ้างอิงของ Pendle มาจากโครงการ DeFi อื่น ๆ ความเสี่ยงด้านสัญญาในโครงการอื่น ๆ จะเกี่ยวข้องกับ Pendle ด้วย
ความเสี่ยงเชิงกลยุทธ์: หากคุณไม่เลือกสินทรัพย์และห่วงโซ่สาธารณะที่สินทรัพย์นั้นตั้งอยู่ คุณอาจถูกคู่แข่งทิ้งไว้ข้างหลังในการแข่งขันขั้นต่อไป ทีมงานโครงการจำเป็นต้องพิจารณาว่าควรเลือกสินทรัพย์อ้างอิงประเภทใด และมีความเข้าใจที่ถูกต้องเกี่ยวกับความโหดร้ายของการแข่งขันในเครือข่ายสาธารณะ
1.3 การประเมินมูลค่า
1.3 การประเมินมูลค่า
เมื่อพิจารณาจากตัวบ่งชี้ของ "มูลค่าตลาดรวม/สถานะล็อค" การประเมินมูลค่าปัจจุบันของ PENDLE นั้นต่ำกว่าของอีกสองโครงการที่ออกเหรียญไปแล้วในแนวทางเดียวกัน
2.1 ขอบเขตธุรกิจโครงการ
2.1 ขอบเขตธุรกิจโครงการ
ตามตลาดโทเค็นรายได้ Pendle แยกสินทรัพย์ที่สร้างรายได้เป็นโทเค็นหลัก PT (โทเค็นหลัก) และโทเค็นรายได้ YT (โทเค็นผลตอบแทน) หลังจากช่วงล็อคอิน ซึ่งตอบสนองการจัดการสภาพคล่องที่มีความเสี่ยงต่ำของผู้ใช้และยังให้บางส่วน ผู้ค้าที่สามารถเข้าใจความผันผวนของผลตอบแทนได้อย่างดีจะเป็นเครื่องมือในการได้รับผลตอบแทนสูง
แนวโน้ม "ตลาดตราสารหนี้พื้นเมือง" สำหรับโลก Crypto
ชื่อเรื่องรอง
2.2 การพัฒนาที่ผ่านมาและแผนงาน
ในเดือนมีนาคม 2021 เปลี่ยนชื่อจาก Benchmark เป็น Pendle และเครือข่ายทดสอบก็เปิดตัวในเดือนนั้น
ในเดือนมิถุนายน 2564 Pendle mainnet จะเปิดตัวบน Ethereum
ในเดือนพฤศจิกายน 2021 Pendle จะถูกปรับใช้ใน Avalanche
ในเดือนมีนาคม พ.ศ. 2565 มีการเสนอแผน Project Permission กล่าวคือ ใครก็ตามสามารถเปิดกลุ่มสินทรัพย์ได้
ในเดือนพฤศจิกายน 2565 เวอร์ชัน V2 จะเปิดตัว
2.3 สถานการณ์ของทีม
2.3 สถานการณ์ของทีม
2.3.1 สถานการณ์โดยรวม
จากข้อมูลของ LinkedIn ทีม Pendle มีพนักงานทั้งหมด 13 คน โดยส่วนใหญ่ประกอบด้วยวิศวกรและบุคลากรของ BD
แหล่งที่มา:
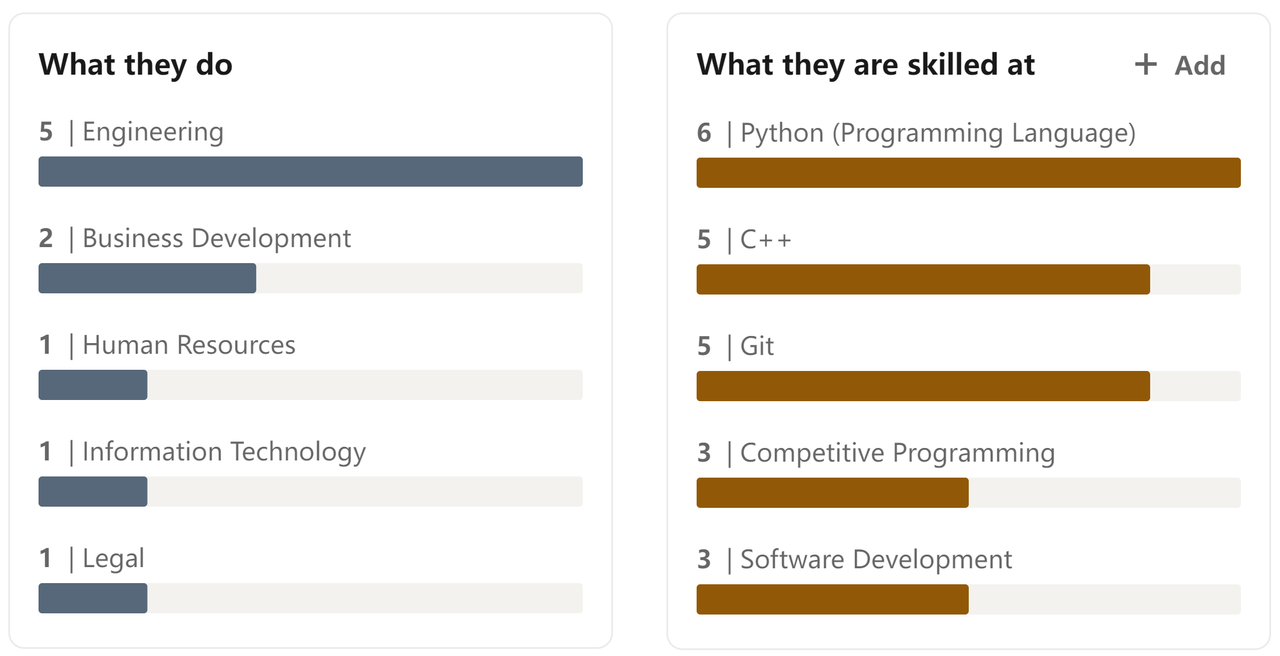
แหล่งที่มา:https://www.linkedin.com/company/pendlefinance/people/
2.3.2 ผู้ก่อตั้ง
TN Lee เป็นผู้ก่อตั้ง Pendle ก่อนก่อตั้ง Pendle เขาได้ก่อตั้งบริษัทวิเคราะห์ข้อมูล DSR และเข้าสู่การพัฒนาอุตสาหกรรมบล็อกเชนในปี 2560 และกลายเป็นสมาชิกของทีมผู้ก่อตั้ง Kyber Network ซึ่งรับผิดชอบด้านการตลาดและการพัฒนาธุรกิจ ดำรงตำแหน่งที่ปรึกษาเหมือง RockMiner ในปี 2562 ในปีเดียวกัน TN Lee ได้ก่อตั้ง Pendle และ Dana Labs ซึ่งเป็นบริษัทวิจัยและพัฒนาที่มุ่งเน้นไปที่ FPGA
2.3.3 สมาชิกหลัก
Long Vuong Hoang: หัวหน้าฝ่ายพัฒนาสัญญาอัจฉริยะของ Pendle จบการศึกษาจากมหาวิทยาลัยแห่งชาติสิงคโปร์ ก่อนหน้านั้น เขาทำงานเป็นวิศวกรพัฒนาซอฟต์แวร์ฝึกหัดที่ Jump Trading
ชื่อเรื่องรอง
แหล่งที่มา:
ในเดือนเมษายน 2021 Pendle ประกาศว่าได้รับเงินทุน 3.7 ล้านดอลลาร์สหรัฐ นำโดย Mechanism Capital และสถาบันที่มีชื่อเสียงอื่น ๆ เช่น Hashkey Capital, Spartan Group เป็นต้น
ในเดือนเมษายน 2023 Bixin Ventures ประกาศลงทุนใน Pendle ผ่าน OTC ไม่มีการเปิดเผยราคาและจำนวนธุรกรรมที่เฉพาะเจาะจง
ชื่อเรื่องรอง
3.1 วัตถุบริการ
Pendle สามารถให้บริการผลิตภัณฑ์ที่สอดคล้องกันสำหรับกลุ่มการลงทุนสี่กลุ่ม ได้แก่ นักลงทุนที่มีความเสี่ยงต่ำ ผู้ค้าที่มีอัตราดอกเบี้ย ผู้ให้บริการสภาพคล่อง และนักอนุญาโตตุลาการ
นักลงทุนที่มีความเสี่ยงต่ำสามารถซื้อโทเค็นหลัก (PT, โทเค็นหลัก) เพื่อรับรายได้คงที่ PT คล้ายกับพันธบัตรที่ไม่มีคูปอง นั่นคือ พันธบัตรที่ไม่จ่ายดอกเบี้ยระหว่างระยะเวลาการถือครองและขายในราคาส่วนลด ใกล้เข้ามา ราคาจะเพิ่มขึ้นและจะชำระเงินตามมูลค่าที่ตราไว้หลังจากครบกำหนด
ผู้ค้าอัตราดอกเบี้ยสามารถซื้อโทเค็นผลตอบแทน (YT, โทเค็นผลตอบแทน) และเมื่อผลตอบแทนเพิ่มขึ้นตามกำหนด พวกเขาจะได้รับผลตอบแทนสูง
ผู้ให้บริการสภาพคล่อง (Liquidity Provider) หากอัตราผลตอบแทนที่คาดหวังไม่ผันผวนมากเกินไป คุณสามารถเลือกจัดหาสภาพคล่อง รับค่าธรรมเนียมธุรกรรม รายได้สินทรัพย์อ้างอิงและสิ่งจูงใจ
ชื่อเรื่องรอง
3.2 การจัดประเภทธุรกิจ
นับตั้งแต่เปิดตัว Pendle ได้มุ่งเน้นไปที่การทำโทเค็นรายได้ จนถึงตอนนี้ มีสองเวอร์ชันคือ V1 และ V2 จากการเปลี่ยนแปลงในสินทรัพย์อ้างอิงของทั้งสองเวอร์ชัน เราสามารถเห็นการปรับกลยุทธ์ทางธุรกิจของ Pendle
ในช่วงแรก ๆ ของเวอร์ชัน V1 Pendle เลือกที่จะมุ่งเน้นไปที่ใบรับรองเงินฝากของการให้ยืม DeFi และสินทรัพย์พื้นฐานคือ "เหรียญที่มีเสถียรภาพ + โทเค็นเชนสาธารณะ" ตัวอย่างเช่น บนห่วงโซ่ Ethereum สินทรัพย์อ้างอิงคือสินทรัพย์ที่ให้ยืม Stablecoin ของ Aave และ Compound เป็นสินทรัพย์ที่ก่อให้เกิดดอกเบี้ย: aUSDC และ cDAI บน Avalanche, xJOE ของ Trader Joe, qiUSDC ของ BenQi, qiAVAX และอื่นๆ จะถูกเลือก การเลือกเป้าหมายดังกล่าวสอดคล้องกับเรื่องราวของ "นักลงทุนสถาบันที่เข้าสู่ตลาด" และ "การจัดการกองทุนคงคลัง" ในเวลานั้น: ตลาดกระทิงขนาดใหญ่ที่เริ่มต้นในปี 2020 ได้ดึงดูดสถาบันการลงทุนแบบดั้งเดิมจำนวนมากเข้าสู่ตลาดการเข้ารหัส ด้วยการขยายตัวของ ขนาดตลาด บางโครงการ DAO Treasury ยังเต็มไปด้วยเงินทุนจำนวนมาก สามารถพิจารณาประเภทที่นักลงทุนดั้งเดิมคุ้นเคยและวิธีทำให้ DAO Treasury Fund มีรายได้มากขึ้น ซึ่งกลายเป็นจุดสนใจของบางโครงการ นักลงทุนและทีมผู้ประกอบการ ตัวอย่างเช่น ในเดือนตุลาคม 2021 Multicoin Capital เริ่มหารือเกี่ยวกับเครื่องมือการจัดการอัตราดอกเบี้ยสำหรับวิสัยทัศน์ดังกล่าว ในขณะเดียวกัน ร่วมมือกับ Rari Capital และ Olympus เพื่อขยายสถานการณ์การใช้งานของโทเค็นบางตัว
ตั้งแต่ V1 เวอร์ชันล่าสุดไปจนถึง V2 เวอร์ชันปัจจุบัน Pendle ได้รับการปรับเปลี่ยน ปิดธุรกิจบน Avalanche และเริ่มปรับใช้บน Arbitrum ในเวลาเดียวกัน เป้าหมายไม่ได้จำกัดอยู่ที่โทเค็นเชนสาธารณะและเหรียญที่มีเสถียรภาพอีกต่อไป แต่กลายเป็น 4 ทิศทางเป็นหลัก ในหมู่พวกเขา Ethereum เกี่ยวข้องกับ 3 ทิศทาง:
บนห่วงโซ่ Ethereum นั้น LSD อนุพันธ์ที่มีสภาพคล่องจะถูกใช้เป็นสินทรัพย์อ้างอิงหลัก เช่น stETH, ankrETH เป็นต้น
การขยายตัวของโทเค็นที่ได้รับความนิยมซึ่งมีผลตอบแทนสูง เช่น APE และ LOOKS
แหล่งที่มา:
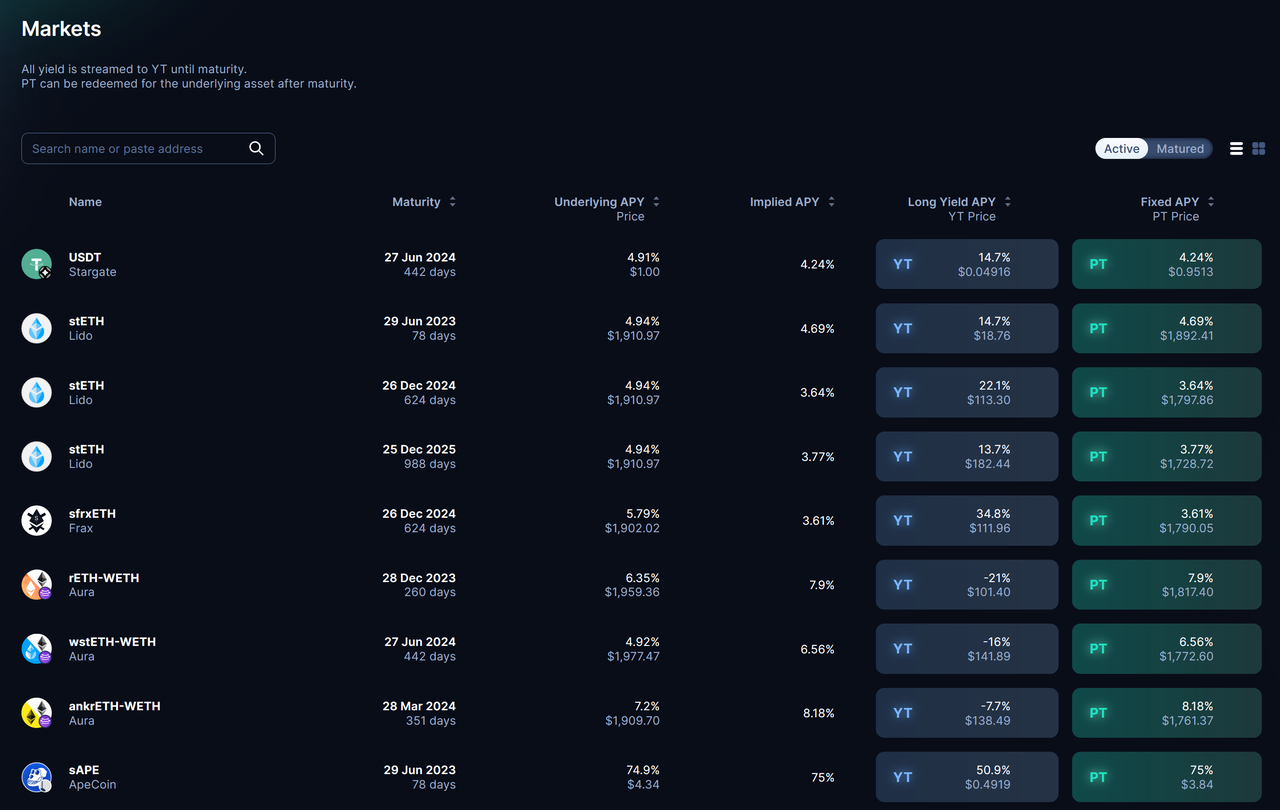
แหล่งที่มา:https://app.pendle.finance/pro/markets? utm_source=landing&utm_medium=landing
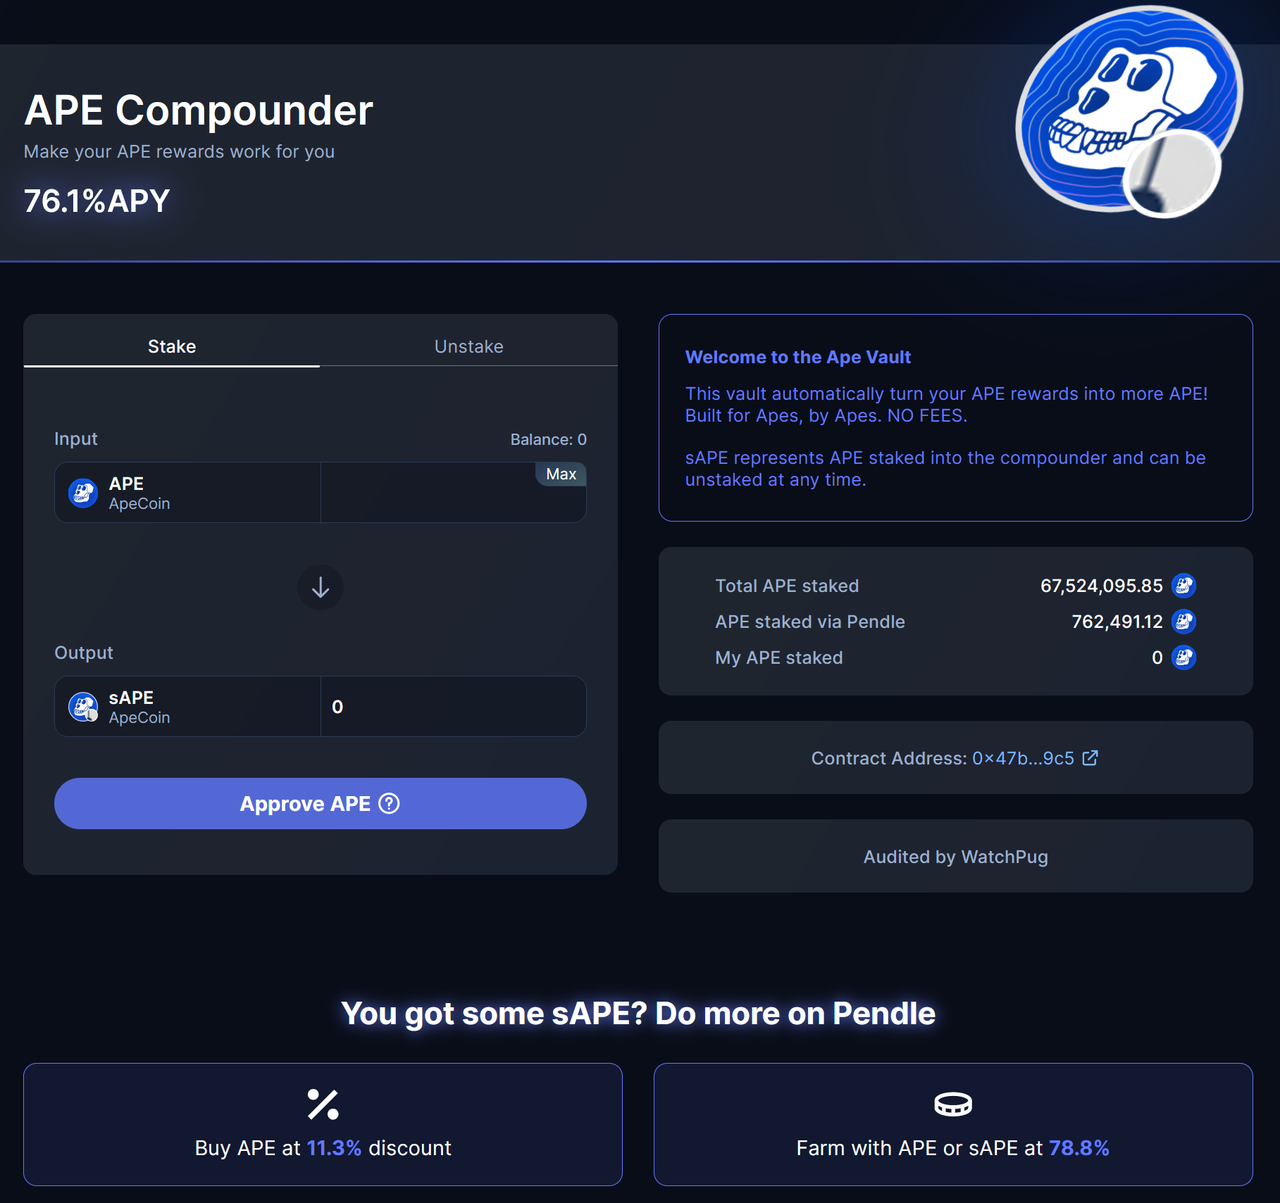
แหล่งที่มา:https://app.pendle.finance/utilities/ape
แหล่งที่มา:
แหล่งที่มา:https://app.pendle.finance/pro/markets? utm_source=landing&utm_medium=landing
จนถึงตอนนี้ Pendle ยังไม่ได้ขยายขอบเขตการใช้งานโทเค็นของตัวเอง เช่น การเชิญ DAO อื่น ๆ ให้จัดการกองทุนคงคลัง อาจเป็นเพราะ Pendle หวังว่าผู้ใช้มาที่นี่เพื่อใช้บริการโดยตรง
แผน PP (Project Permissionless) โดยประมาณก่อนหน้านี้แม้ว่าจะได้รับผลกระทบจากการปิดตัวของพันธมิตร Rari Capital และการปรับกลยุทธ์ แต่ก็ไม่ได้ถูกขัดจังหวะ: มาตรฐานโทเค็นใหม่ที่สามารถสรุปสินทรัพย์ที่สร้างรายได้ส่วนใหญ่: ERC-5115 เปิดตัวแล้ว แก้ปัญหาโทเค็น LP ที่ยากต่อการบรรจุและโทเค็นในอดีต
นอกจากนี้ LayerZero ซึ่งเป็นโซลูชันข้ามสายโซ่ และ Kyber Network ซึ่งเป็นการแลกเปลี่ยนแบบกระจายอำนาจ ยังถูกรวมเข้าด้วยกันเพื่อสนับสนุนผลิตภัณฑ์ที่ให้ผลตอบแทนสูงกว่าซึ่งอาจปรากฏบนเครือข่ายอื่นๆ
3.3 รายละเอียดธุรกิจ
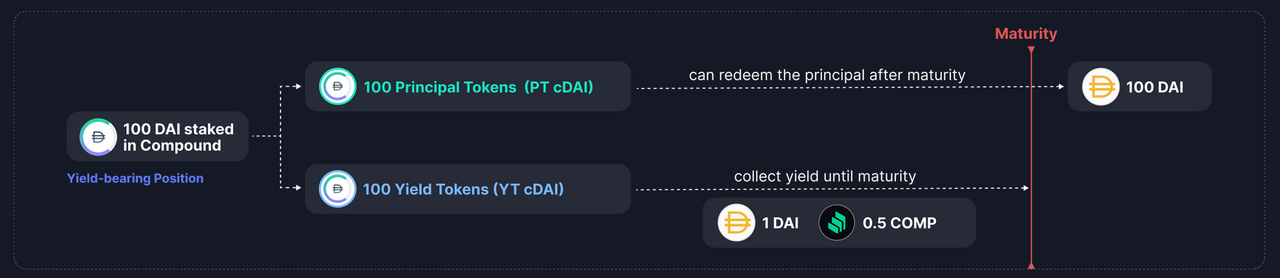
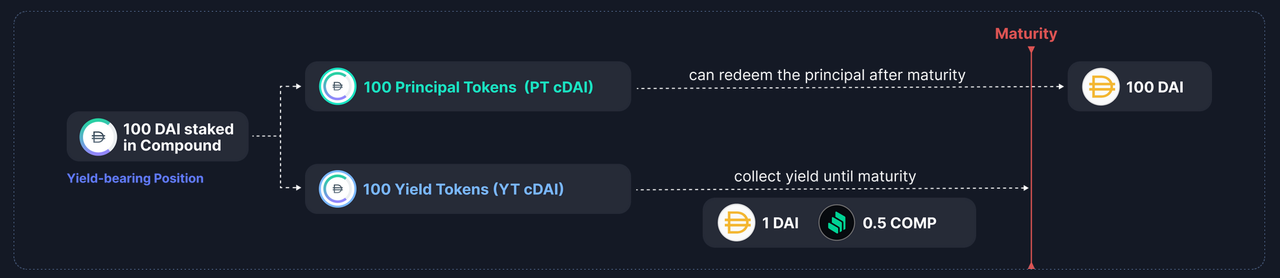
ธุรกิจโทเค็นรายได้ของ Pendle กล่าวง่ายๆ คือการแบ่งโทเค็นที่มีดอกเบี้ยออกเป็นสองส่วน: ต้นทุนและรายได้
ยกตัวอย่าง DAI เมื่อผู้ใช้ฝาก 100 DAI ไว้ใน Pendle อันดับแรก Pendle จะฝาก DAI ไว้ในแบบผสมเพื่อให้กลายเป็น 100 cDAI จากนั้น Pendle จะบรรจุ 100 cDAI เป็นโทเค็นรายได้มาตรฐาน sy-cDAI (Standardized Yieldแหล่งที่มา:
แหล่งที่มา:https://app.pendle.finance/pro/learn? level= 1
เราสามารถนึกถึงโทเค็นหลัก PT เป็นพันธบัตรที่ไม่มีคูปอง ยิ่งใกล้วันหมดอายุ ราคาของ PT จะใกล้เคียงกับมูลค่าที่ตราไว้มากขึ้นเท่านั้น โทเค็นรายได้ YT จะได้รับรายได้ใด ๆ ในช่วงระยะเวลาการถือครอง ตัวอย่างเช่น YT-cDAI มีรายได้สินเชื่อระหว่างระยะเวลาการถือครอง และยังมีสิ่งจูงใจ COMP ที่จัดทำโดย Compound
เป็นที่น่าสังเกตว่าในขั้นตอนข้างต้น YT+PT=SY
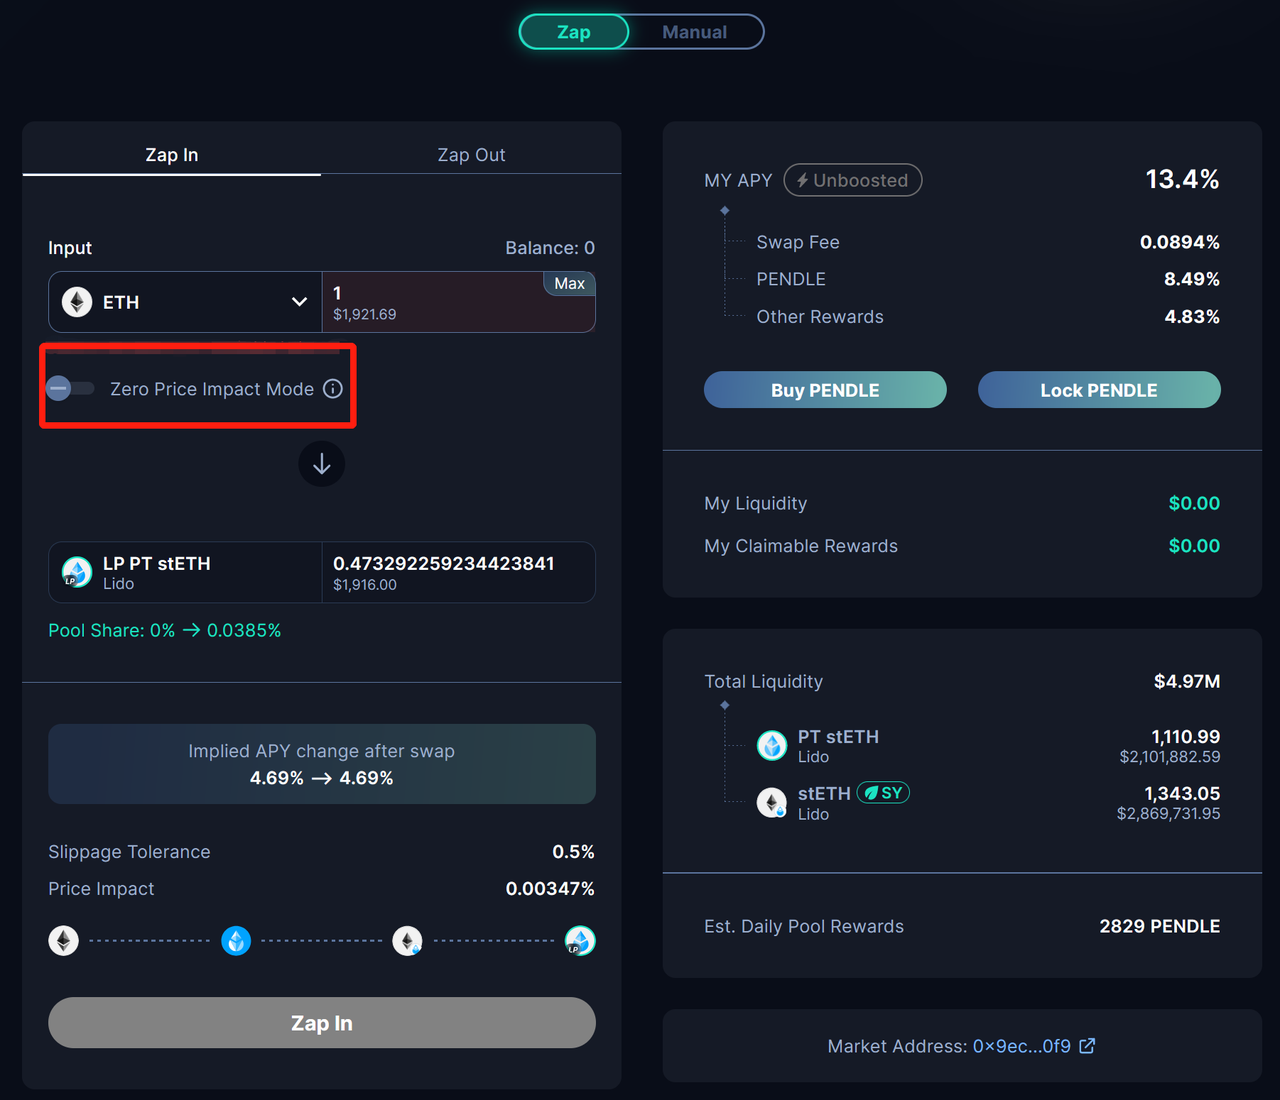
จากมุมมองของกระบวนการทางธุรกิจ หลังจากที่ผู้ใช้ฝากสินทรัพย์ใน Pendle จะมีการเปลี่ยนแปลงทั้งหมดหลายอย่าง เรานำสินทรัพย์ที่ฝากโดยผู้ใช้เป็น ETH เป็นตัวอย่าง:
ผู้ใช้ฝาก ETH ในโหมด "Zap" Pendle จะแลกเปลี่ยน ETH เป็น stETH โดยอัตโนมัติผ่าน Kyberswap
Pendle สรุป stETH เป็น sy-stTH โทเค็นผลตอบแทนมาตรฐาน (Standardized Yieldเรียกโดยย่อว่า sy) เป็นโทเค็นภายใต้มาตรฐาน ERC-5115 ซึ่งสามารถสรุปสินทรัพย์ส่วนใหญ่ที่สร้างรายได้จากดอกเบี้ย ข้อตกลงโทเค็นยังเป็นมาตรฐานโทเค็นที่ออกแบบโดยทีม Pendle
แหล่งที่มา:
แหล่งที่มา:https://app.pendle.finance/pro/pools/0x54e28e62ea9e8d755dc6e74674eabe2abfdb004e/zap/in
นอกเหนือจากการฝากสินทรัพย์โดยตรงในรูปแบบ LP แล้ว ผู้ใช้ยังสามารถซื้อ PT และ YT ได้โดยตรงผ่าน Pendle
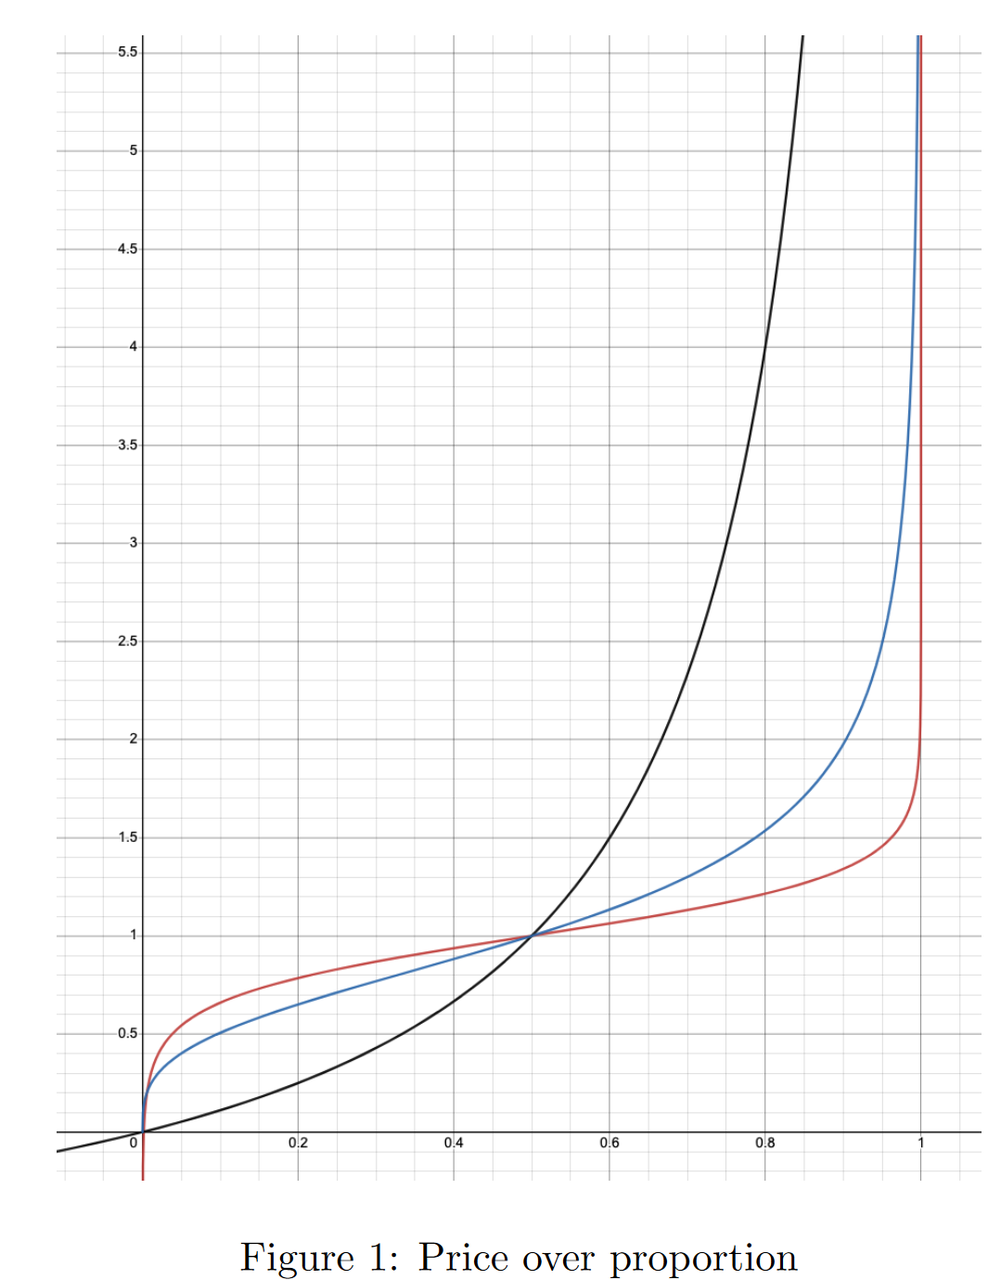
Pendle ใช้กลไก AMM ในการซื้อขาย PT และ YT แต่กลไก AMM นี้จำเป็นต้องพิจารณาราคา PT, SY และระดับอัตราดอกเบี้ยภายใต้กาลเวลา ซึ่งแตกต่างจากกลไก Uniswap AMM แบบดั้งเดิม
แหล่งที่มา:
แหล่งที่มา:https://raw.githubusercontent.com/pendle-finance/pendle-v2-resources/main/whitepapers/V2_AMM.pdf
แหล่งที่มา:
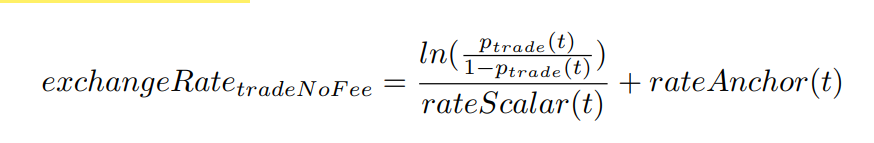
แหล่งที่มา:https://raw.githubusercontent.com/pendle-finance/pendle-v2-resources/main/whitepapers/V2_AMM.pdf
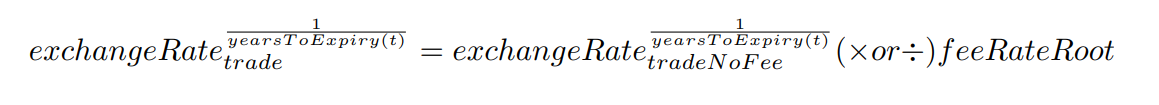
แหล่งที่มา:https://raw.githubusercontent.com/pendle-finance/pendle-v2-resources/main/whitepapers/V2_AMM.pdf
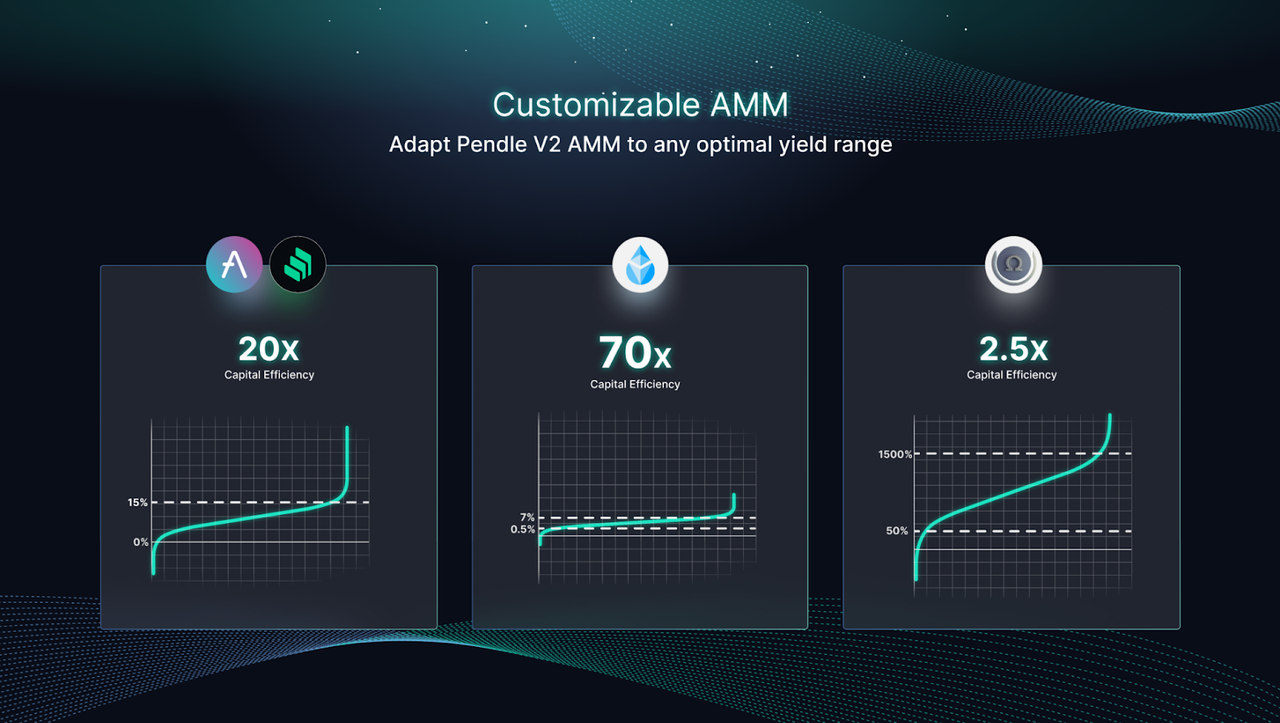
ในแบบจำลองข้างต้น การปรับ "สเกลาร์อัตรา" สามารถกำหนดเวลาครบกำหนดซึ่งสามารถปรับปรุงประสิทธิภาพการใช้เงินทุนได้ หากเวลาครบกำหนดสั้นลง สภาพคล่องจะกระจุกตัวมากขึ้น และประสิทธิภาพการใช้เงินทุนจะสูงขึ้น การปรับ "จุดยึดอัตราดอกเบี้ย" เพื่อกำหนดช่วงอัตราดอกเบี้ย ประสิทธิภาพของการใช้เงินทุนก็สามารถปรับปรุงได้เช่นกัน
แหล่งที่มา:
แหล่งที่มา:https://docs.pendle.finance/PendlePro/HowItWorks/AMM
ความตั้งใจดั้งเดิมของโมเดล AMM นี้คือการแลกเปลี่ยนโทเค็นหลัก PT และโทเค็นรายได้มาตรฐาน SY อย่างไรก็ตาม เนื่องจาก YT+PT=SY, YT=SY-PT โมเดล AMM นี้ยังรองรับธุรกรรมของโทเค็นรายได้ YT
หากผู้ใช้ต้องการซื้อ YT ขั้นตอนการทำธุรกรรมมีดังนี้:
ผู้ซื้อส่ง 1 SY เข้าสู่สัญญาการทำธุรกรรมโดยหวังว่าจะซื้อ YT
สัญญาการซื้อขายจะดึง N SY จากกลุ่ม;
แยก N SYs ออกเป็น N PTs และ N YTs;
ส่ง N YT ให้กับผู้ซื้อ
แหล่งที่มา:
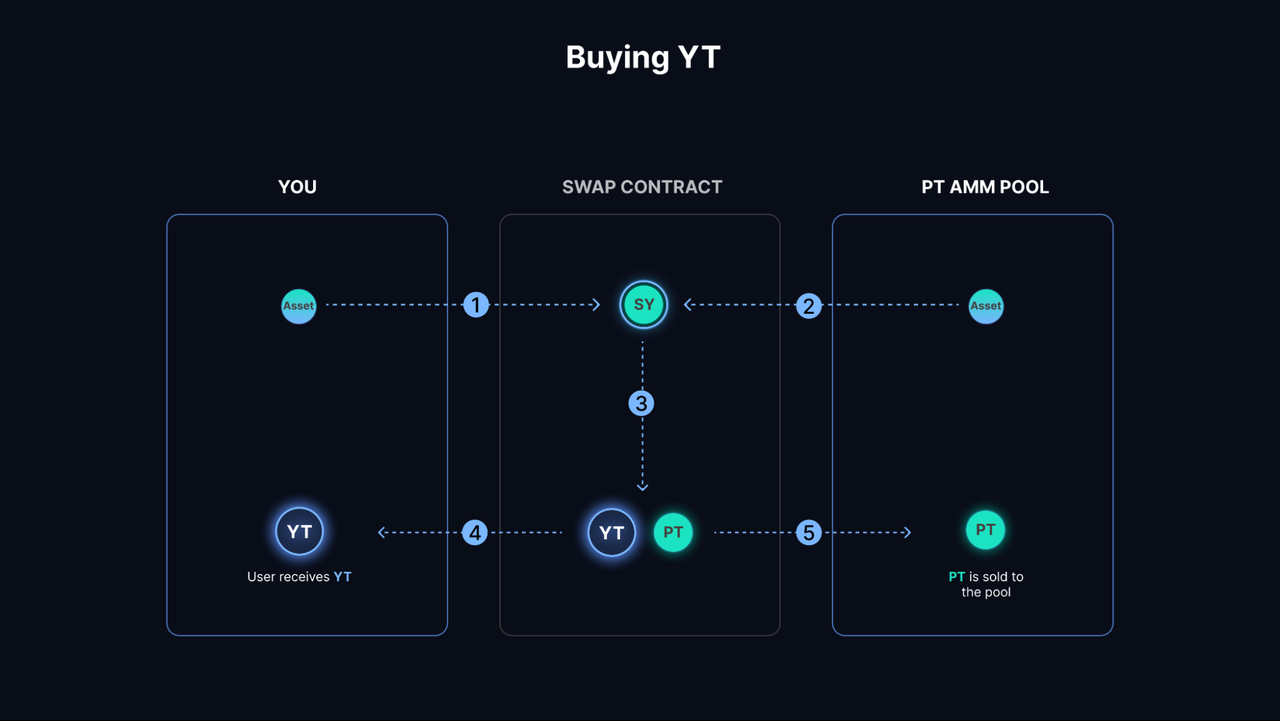
แหล่งที่มา:https://docs.pendle.finance/PendlePro/HowItWorks/AMM
หากผู้ใช้ต้องการขาย YT ให้ทำตามขั้นตอนด้านล่าง:
ผู้ขายส่ง N YT เข้าสู่สัญญาการทำธุรกรรมโดยหวังว่าจะขาย YT
สัญญาจะให้ยืม N PT จากกลุ่ม;
สัญญาสังเคราะห์ N YT และ N PT เป็น N SY;
ส่วนหนึ่งของ SY จะถูกแลกเปลี่ยนเป็น PT และส่งไปยังสัญญาเพื่อชำระคืน PT ที่ให้ยืมในขั้นตอน (2)
แหล่งที่มา:
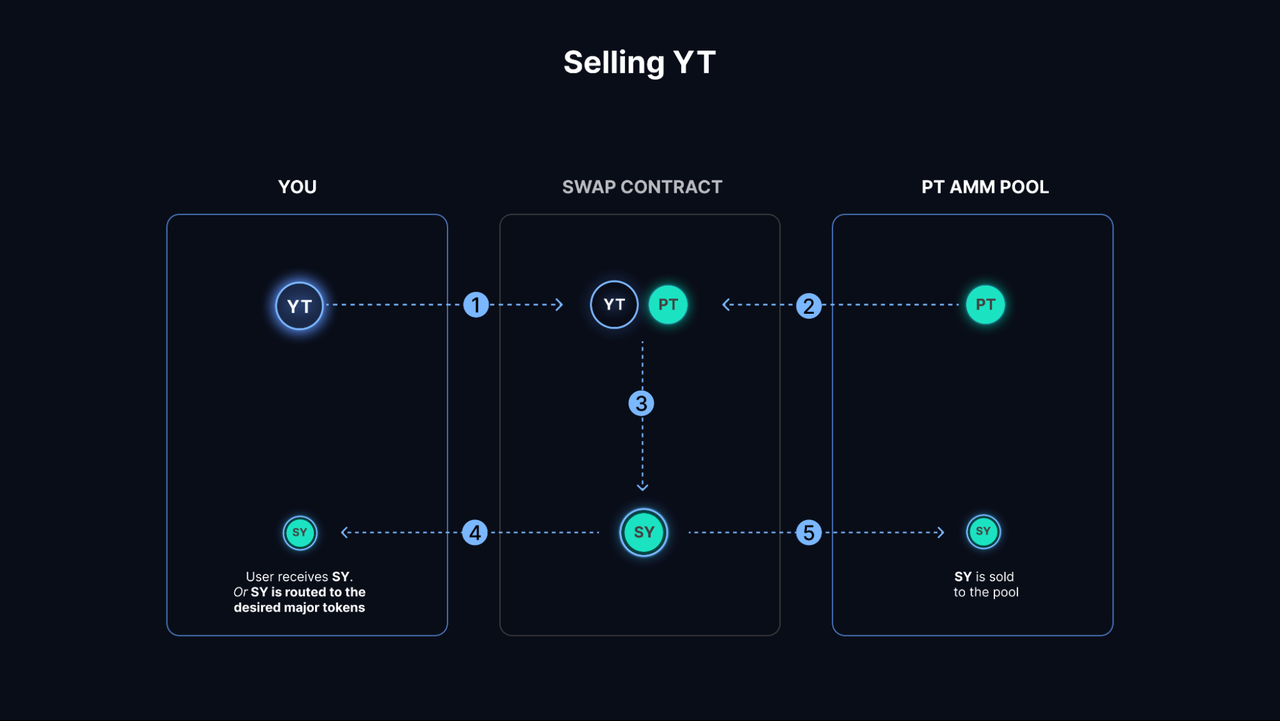
แหล่งที่มา:https://docs.pendle.finance/PendlePro/HowItWorks/AMM
ดังนั้น แม้ว่าโมเดล AMM ของ Pendle จะรองรับธุรกรรมของโทเค็น YT, PT และ SY แต่เมื่อไม่มีธุรกรรม YT เกิดขึ้น จะมีสินทรัพย์เพียงสองประเภทในกลุ่มคือ SY และ PT
แหล่งที่มา:
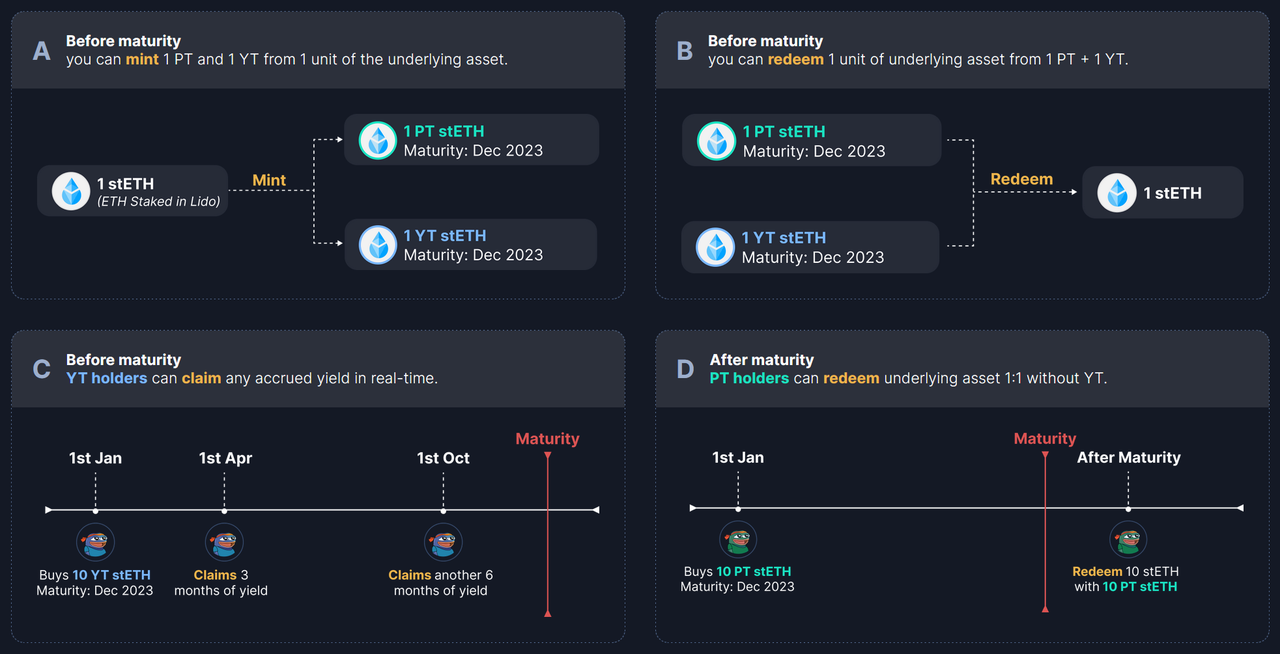
แหล่งที่มา:https://app.pendle.finance/pro/learn? level= 1
ก่อนอื่นผู้ใช้สามารถเพิ่มสภาพคล่องเพื่อทำ LP, รับค่าบริการและแรงจูงใจโทเค็น
เนื่องจากมีสินทรัพย์เพียง 2 ประเภทคือ PT และ SY ในกลุ่ม และราคาของ 1 PT ก่อนครบกำหนดน้อยกว่า 1 SY และความสัมพันธ์ระหว่าง PT และ SY จะขึ้นอยู่กับอัตราดอกเบี้ย ดังนั้น หากคุณเป็นผู้ให้บริการสภาพคล่องบน Pendle อาจถือได้ว่าเป็นการจัดหาสินทรัพย์ประเภทหนึ่ง ซึ่งก็คือ SY เนื่องจาก LP=PT+ST=SYf(r)+SY=SY (1+f(r)) ในที่นี้ 1+f(r)<2, f(r) แสดงถึงฟังก์ชันของอัตราดอกเบี้ยและสัมพันธ์แบบผกผันกับดอกเบี้ย อัตรา เนื่องจากอัตราดอกเบี้ยยิ่งสูง ราคา PT ยิ่งต่ำ ยิ่งอัตราดอกเบี้ยต่ำ ราคา PT ยิ่งสูงขึ้น ดังนั้นในฐานะ LP ใน Pendle จึงถือได้ว่าเป็นเพียงการจัดหาสินทรัพย์ SY เท่านั้น และเชื่อว่าระดับอัตราดอกเบี้ยจะลดลงในอนาคต นั่นคือ อัตราดอกเบี้ยระยะสั้น
เมื่อครบกำหนด LP=PT+SY= 2 SY-YT
ดังนั้นก่อนครบกำหนดจึงมีแหล่งรายได้ 4 แหล่งสำหรับ LP:
ขอบคุณ ปตท
ค่าธรรมเนียมการทำธุรกรรมบางส่วน
ความตื่นเต้น
SY รายได้ดอกเบี้ยนำมาจากสินทรัพย์อ้างอิงที่ก่อให้เกิดรายได้ดอกเบี้ย
หาก LP ถูกถือจนครบกำหนด จะไม่มีการสูญเสียที่ไม่ถาวร ประการที่สอง ผู้ใช้สามารถฝากสินทรัพย์ที่จ่ายดอกเบี้ย ขาย YT หลังจากแยกเป็น PT และ YT และล็อคผลตอบแทน ประการที่สาม ผู้ใช้สามารถซื้อ PT ได้โดยตรง ซึ่งเทียบเท่ากับการซื้อพันธบัตรที่ไม่มีคูปอง และทำการลงทุนที่มั่นคง ประการที่สี่ ผู้ใช้สามารถซื้อ YT ได้โดยตรงและรับผลกำไรมากขึ้นโดยการทำนายทิศทางการเปลี่ยนแปลงของผลตอบแทน
เพื่อแนะนำการทำธุรกรรมของผู้ใช้ได้ดียิ่งขึ้น Pendle ให้ข้อมูลสองข้อมูลสำหรับความน่าจะเป็นของ "อัตราดอกเบี้ย":
APY อ้างอิง นั่นคืออัตราผลตอบแทนจากการถือครองสินทรัพย์
APY โดยนัย นั่นคืออัตราผลตอบแทนโดยนัย ซึ่งเป็นผลมาจากธุรกรรมในตลาดและเป็นความคาดหวังของ APY ในอนาคต
แหล่งที่มา:
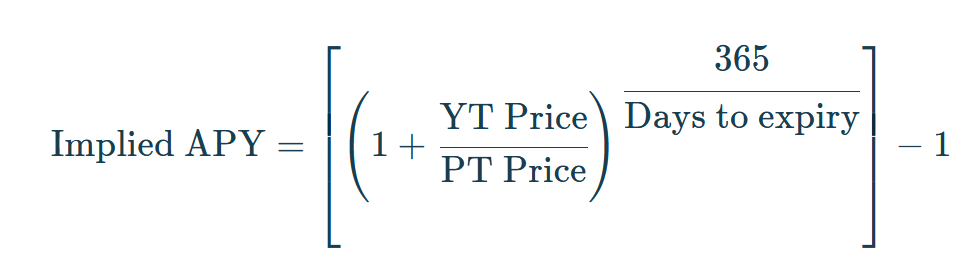
แหล่งที่มา:https://docs.pendle.finance/FAQ/General#glossary
เมื่ออ้างอิง APY>โดยนัย APY คุณสามารถพิจารณาซื้อ YT ในเวลานี้ หรือขาย PT และทำ LP อย่างไรก็ตาม เป็นไปได้ว่า APY อ้างอิงจะบรรจบกับ APY โดยนัยผ่านการลดลงของ APY อ้างอิงมากกว่าการเพิ่มขึ้นของ APY โดยนัย
แหล่งที่มา:
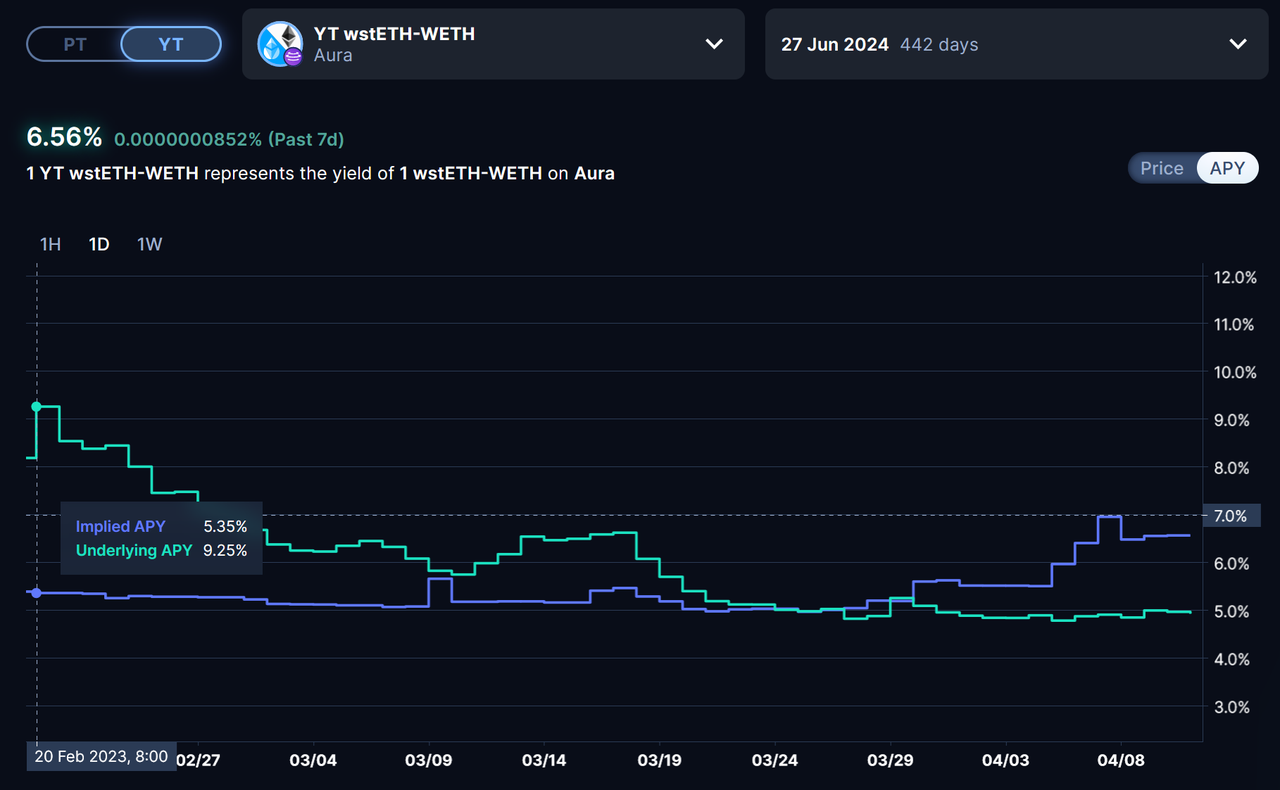
แหล่งที่มา:https://app.pendle.finance/pro/markets/0xfcbae4635ca89866f83add208ecceec742678746/swap?view=yt
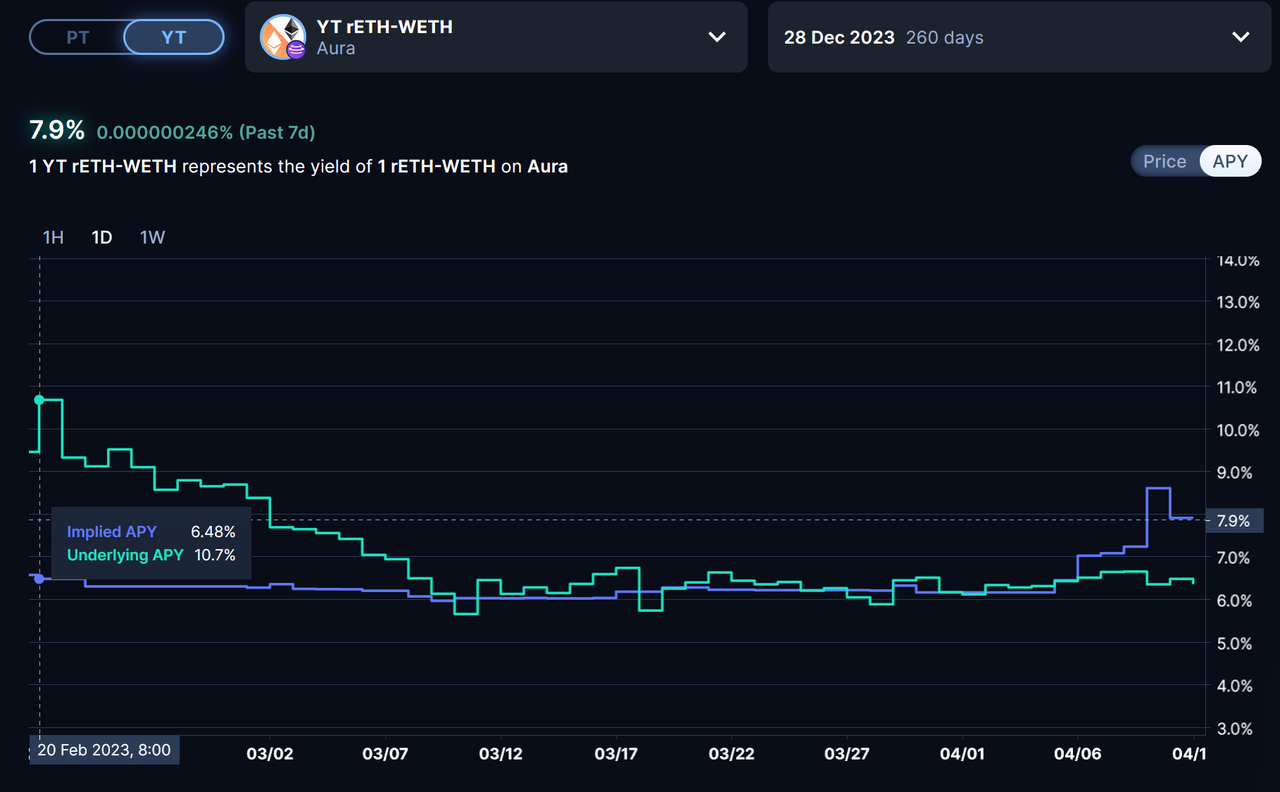
แหล่งที่มา:https://app.pendle.finance/pro/markets/0x5546d0f27bed4075ea03a22c58f7016e24c94ea7/swap?view=yt
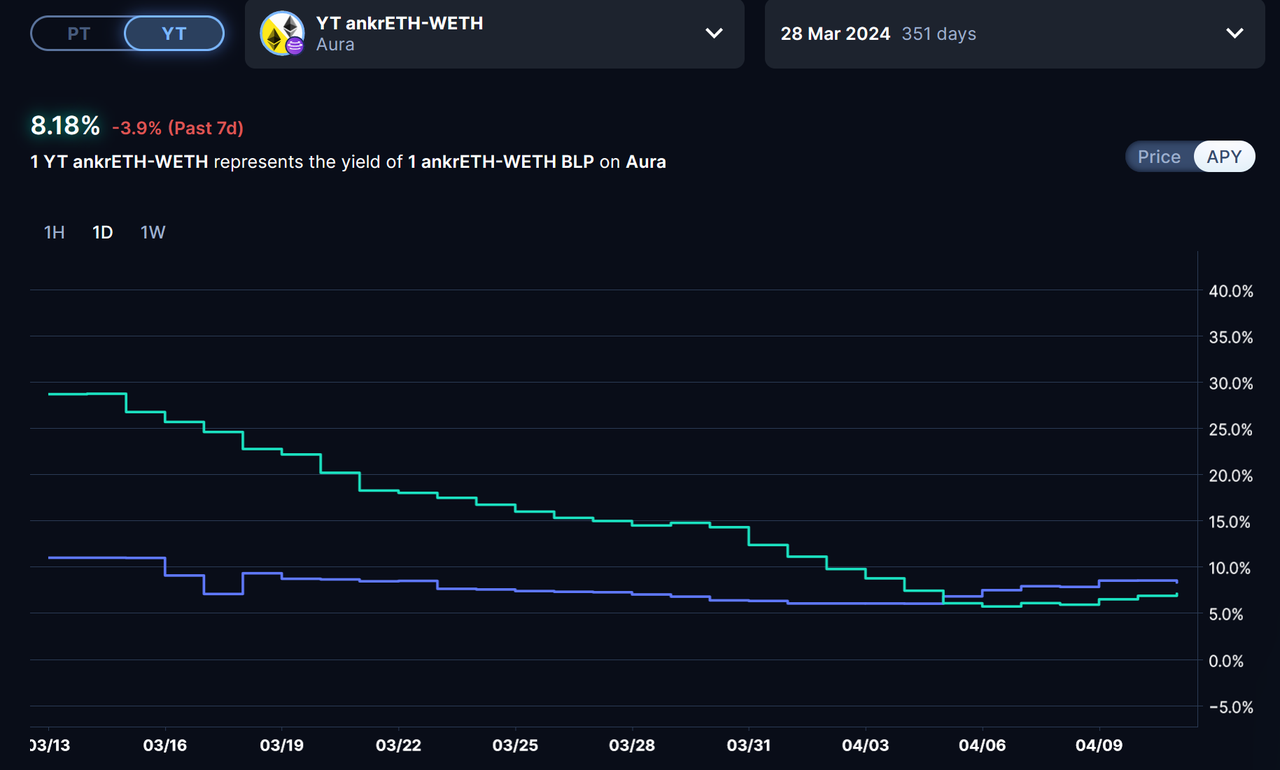
แหล่งที่มา:https://app.pendle.finance/pro/markets/0x9a76925dd91a7561b58d8353f0bce4df1e517abb/swap?view=yt
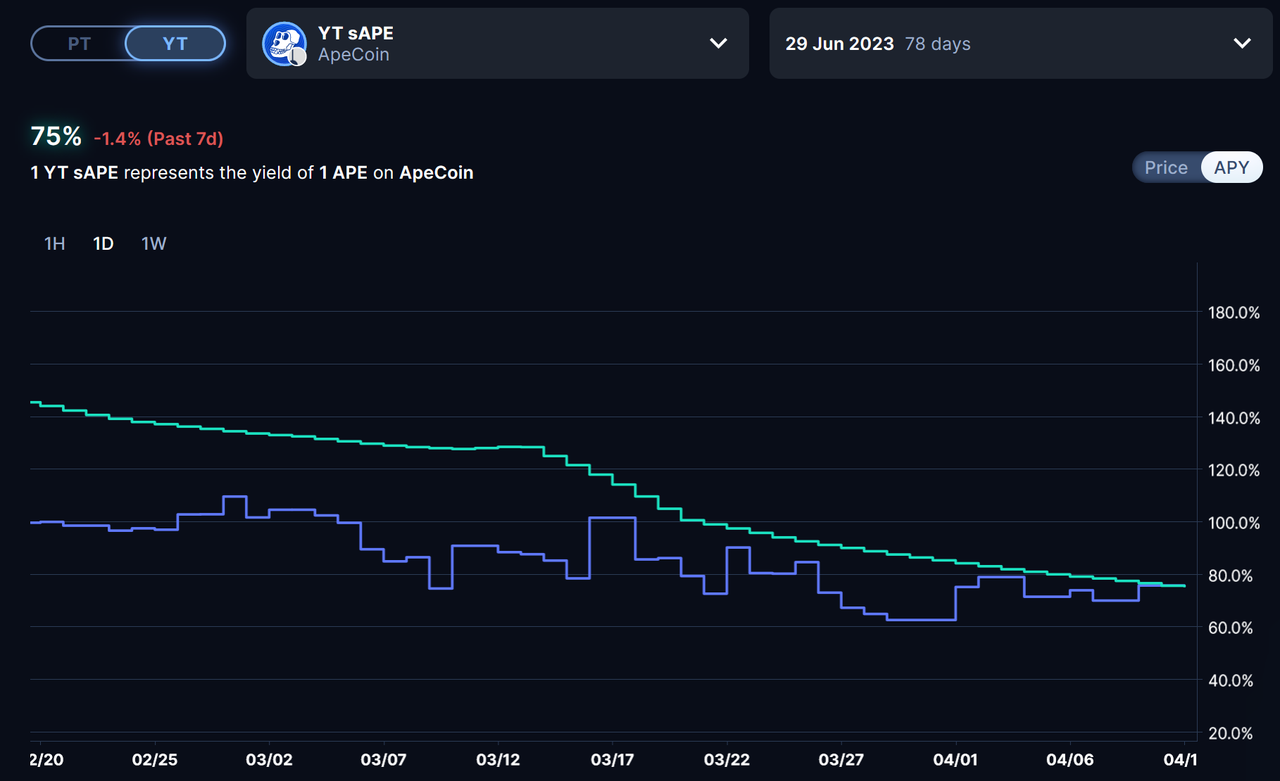
แหล่งที่มา:https://app.pendle.finance/pro/markets/0x9a76925dd91a7561b58d8353f0bce4df1e517abb/swap?view=yt
แกนหลักของความสัมพันธ์ระหว่าง APY โดยนัยและ APY อ้างอิงคือการพิจารณาสถานการณ์ที่แท้จริงของตลาด ในการทำนายทิศทางของ APY จำเป็นต้องวิเคราะห์ปัจจัยที่ส่งผลต่ออัตราผลตอบแทนของสินทรัพย์อ้างอิง
แหล่งที่มา:
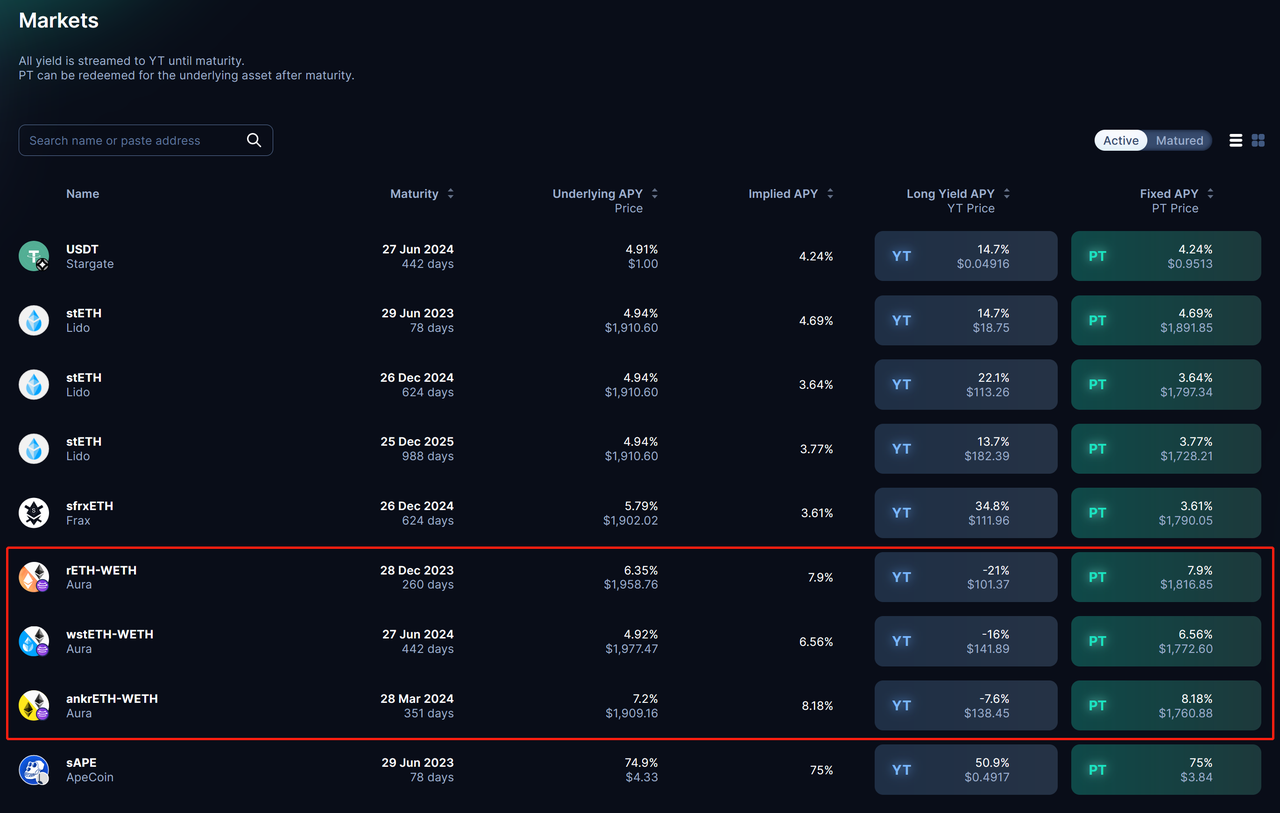
แหล่งที่มา:https://app.pendle.finance/pro/markets
การสังเกตปริมาณการซื้อขายของคู่การซื้อขายทั้งสามอาจช่วยชี้แนะทิศทางผลตอบแทนของเราได้
คำอธิบายภาพ
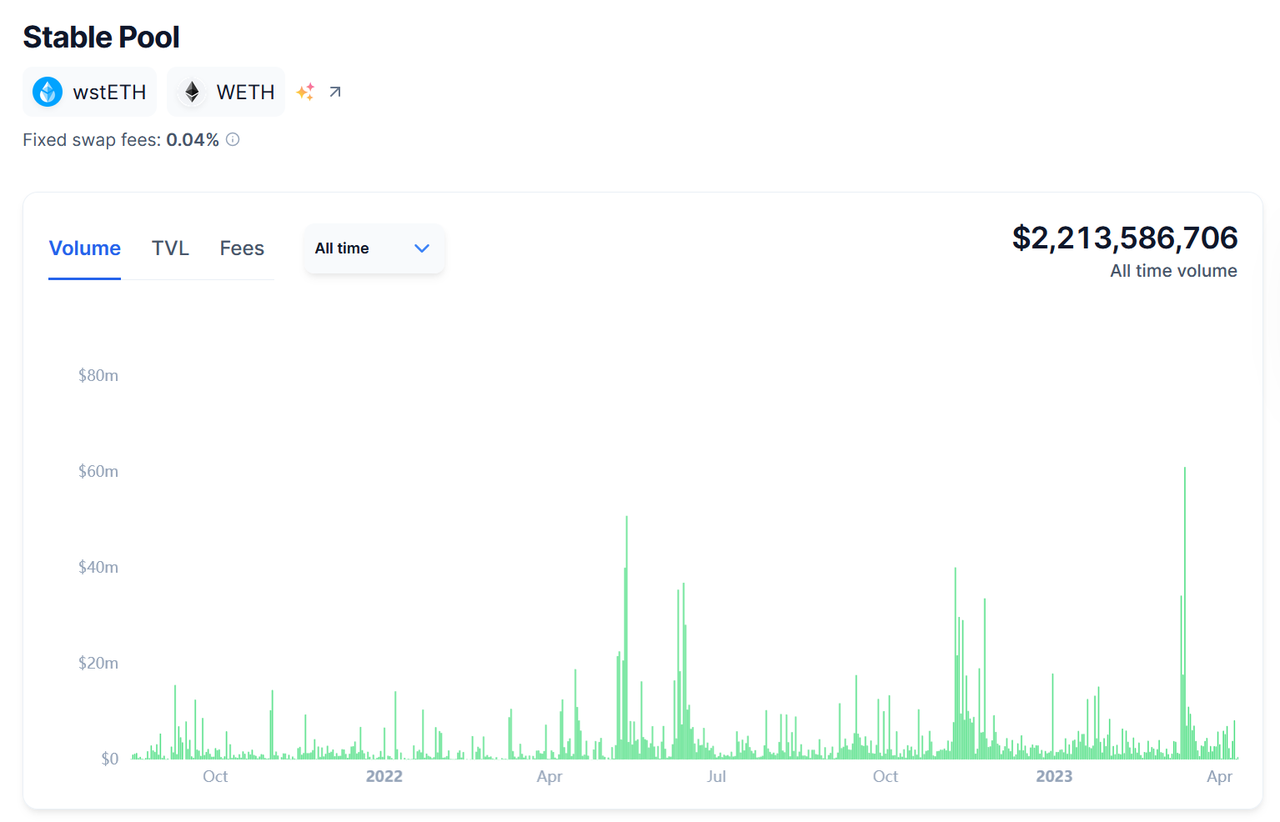
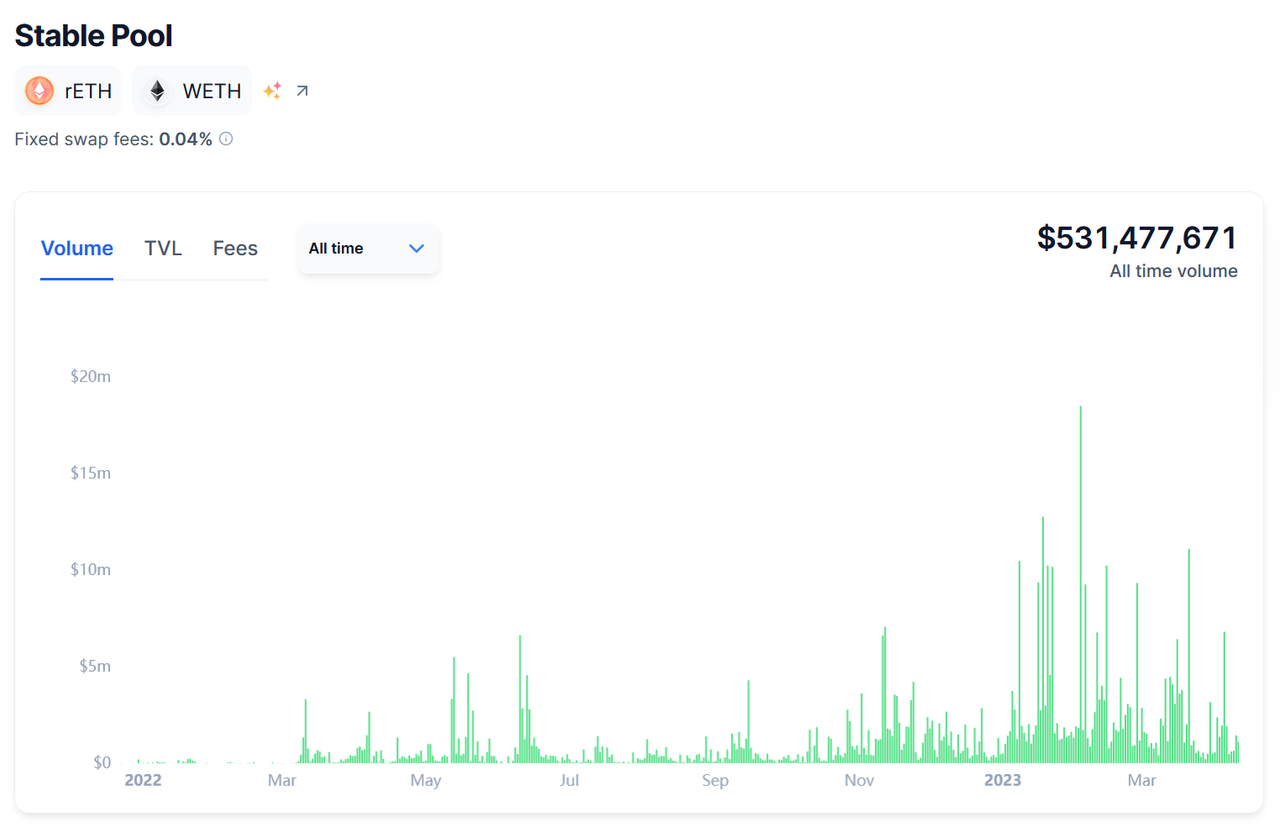
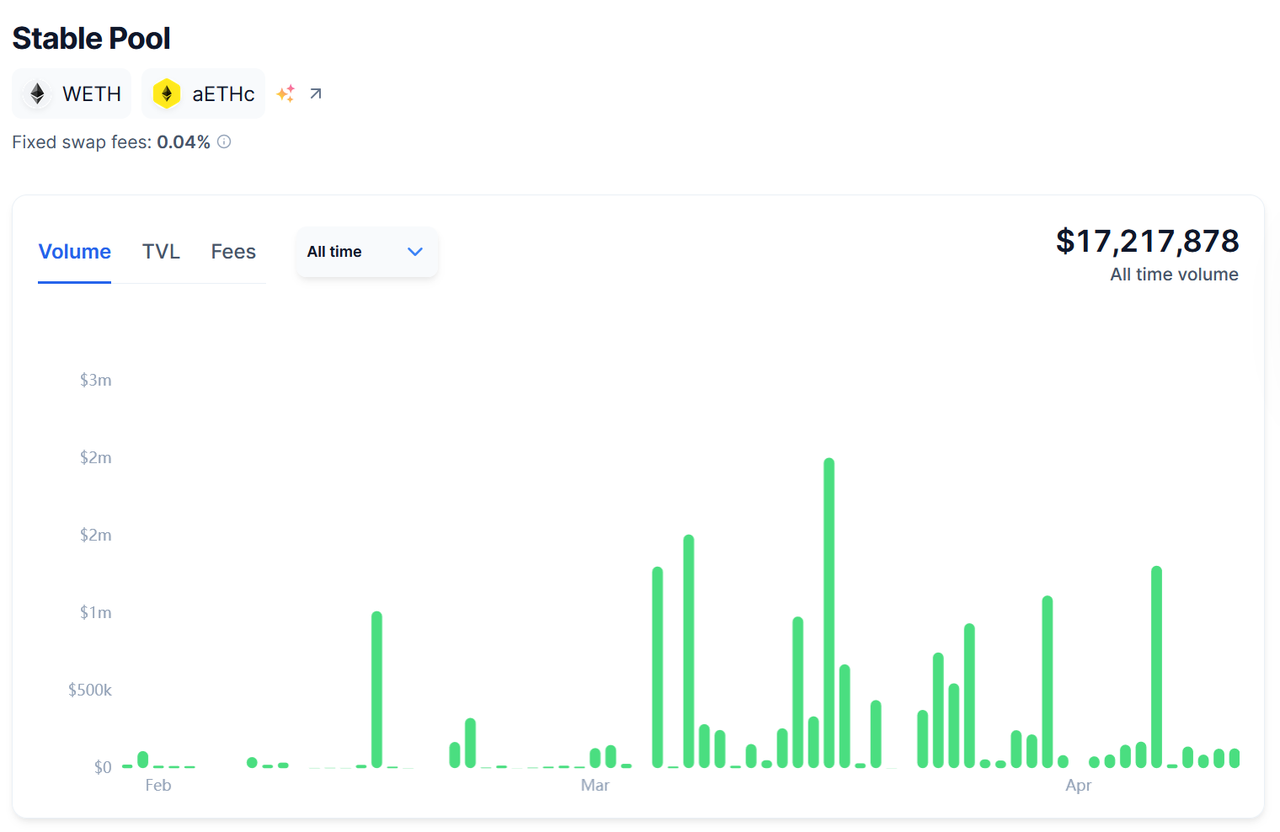
แหล่งที่มา:
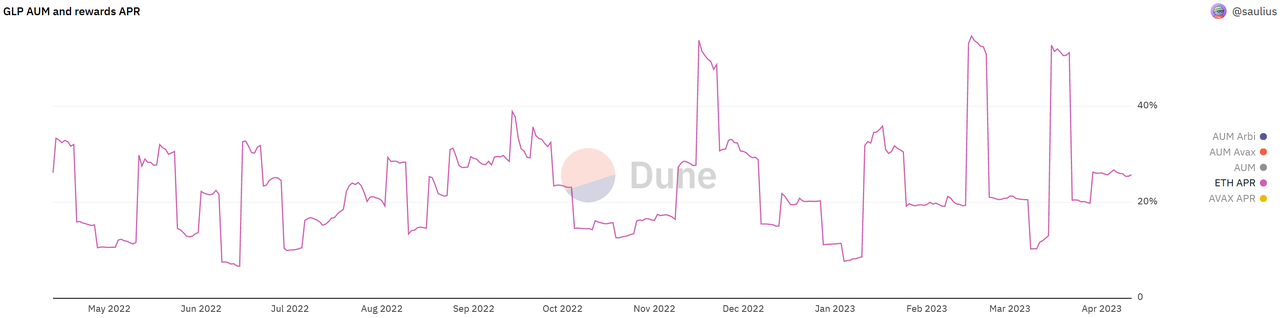
แหล่งที่มา:https://dune.com/saulius/gmx-analytics
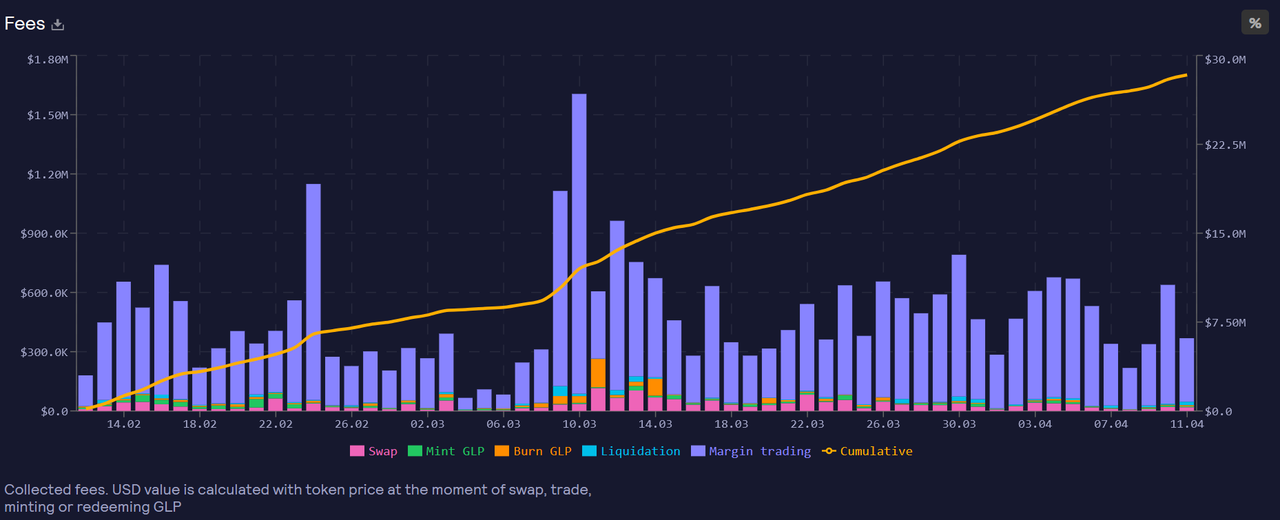
แหล่งที่มา:https://stats.gmx.io/
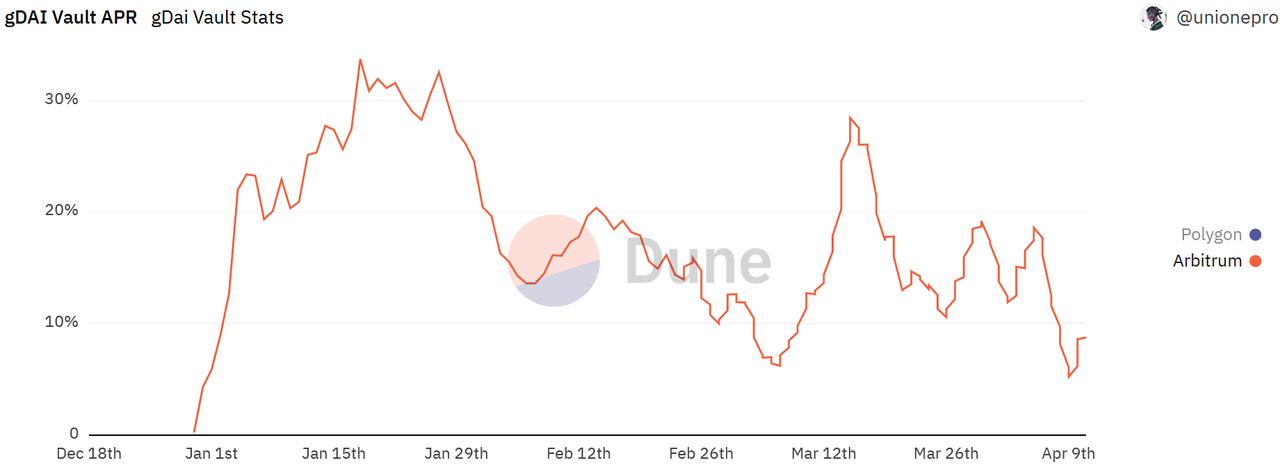
แหล่งที่มา:https://dune.com/unionepro/Everthing-Gains-Network
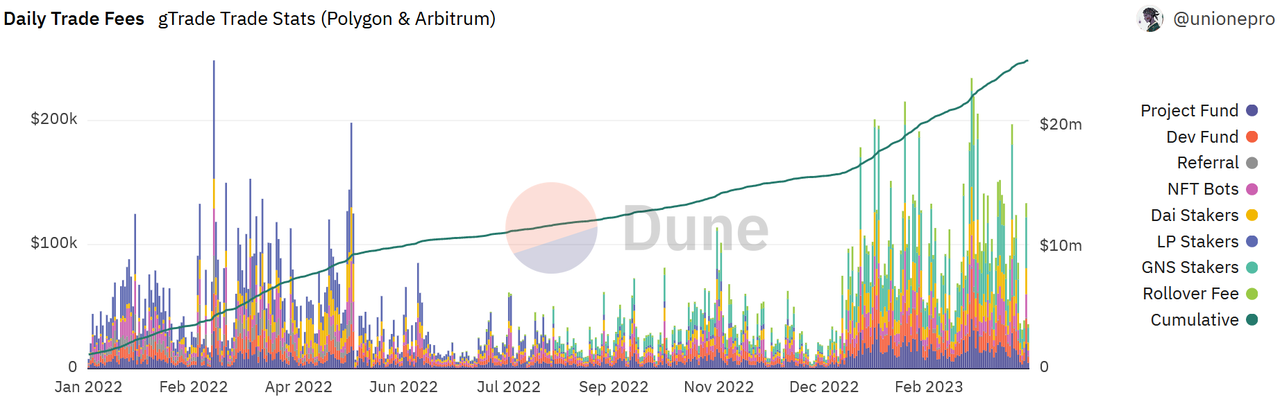
แหล่งที่มา:https://dune.com/unionepro/Everthing-Gains-Network
หลักการเดียวกันนี้ยังใช้กับธุรกรรมของ GLP และ gDAI แต่อัตราผลตอบแทนสุทธิของ GLP และ gDAI นอกเหนือจากการพิจารณารายได้ค่าธรรมเนียมการทำธุรกรรมที่มาจากปริมาณธุรกรรมแล้ว ยังจำเป็นต้องพิจารณาผลกำไรของเทรดเดอร์ด้วย หากกำไรโดยรวมของเทรดเดอร์มีมากขึ้นในระยะสั้น รายได้สุทธิของ GLP จะลดลง หรือแม้แต่ขาดทุน
แหล่งที่มา:
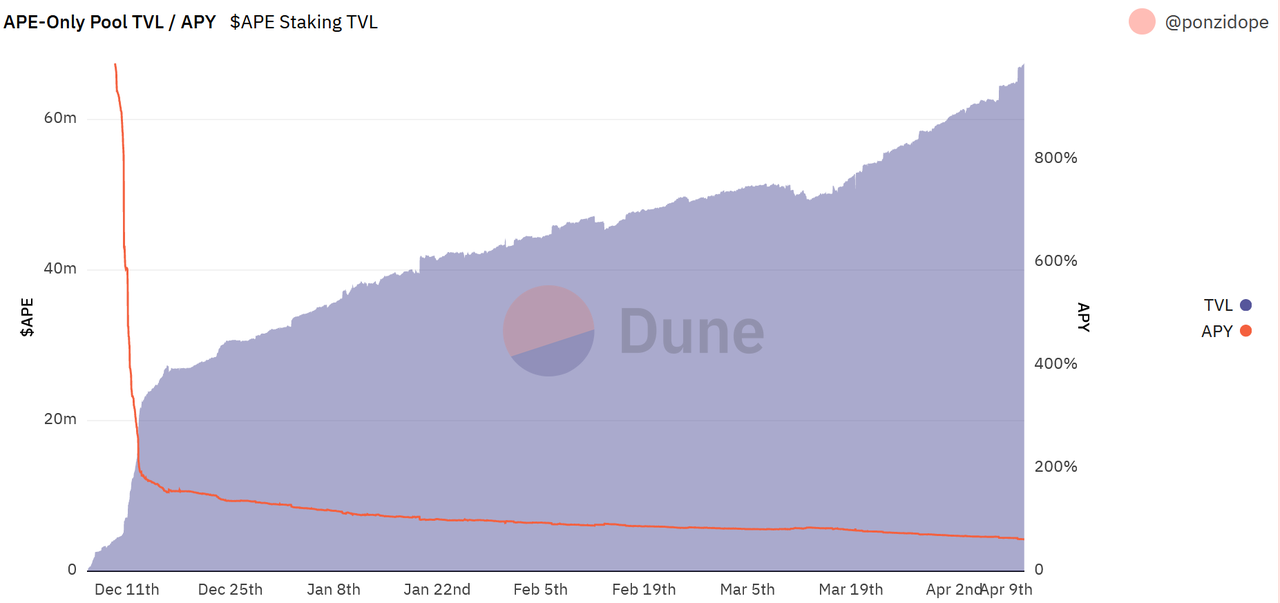
แหล่งที่มา:https://dune.com/ponzidope/apecoin-staking-apy
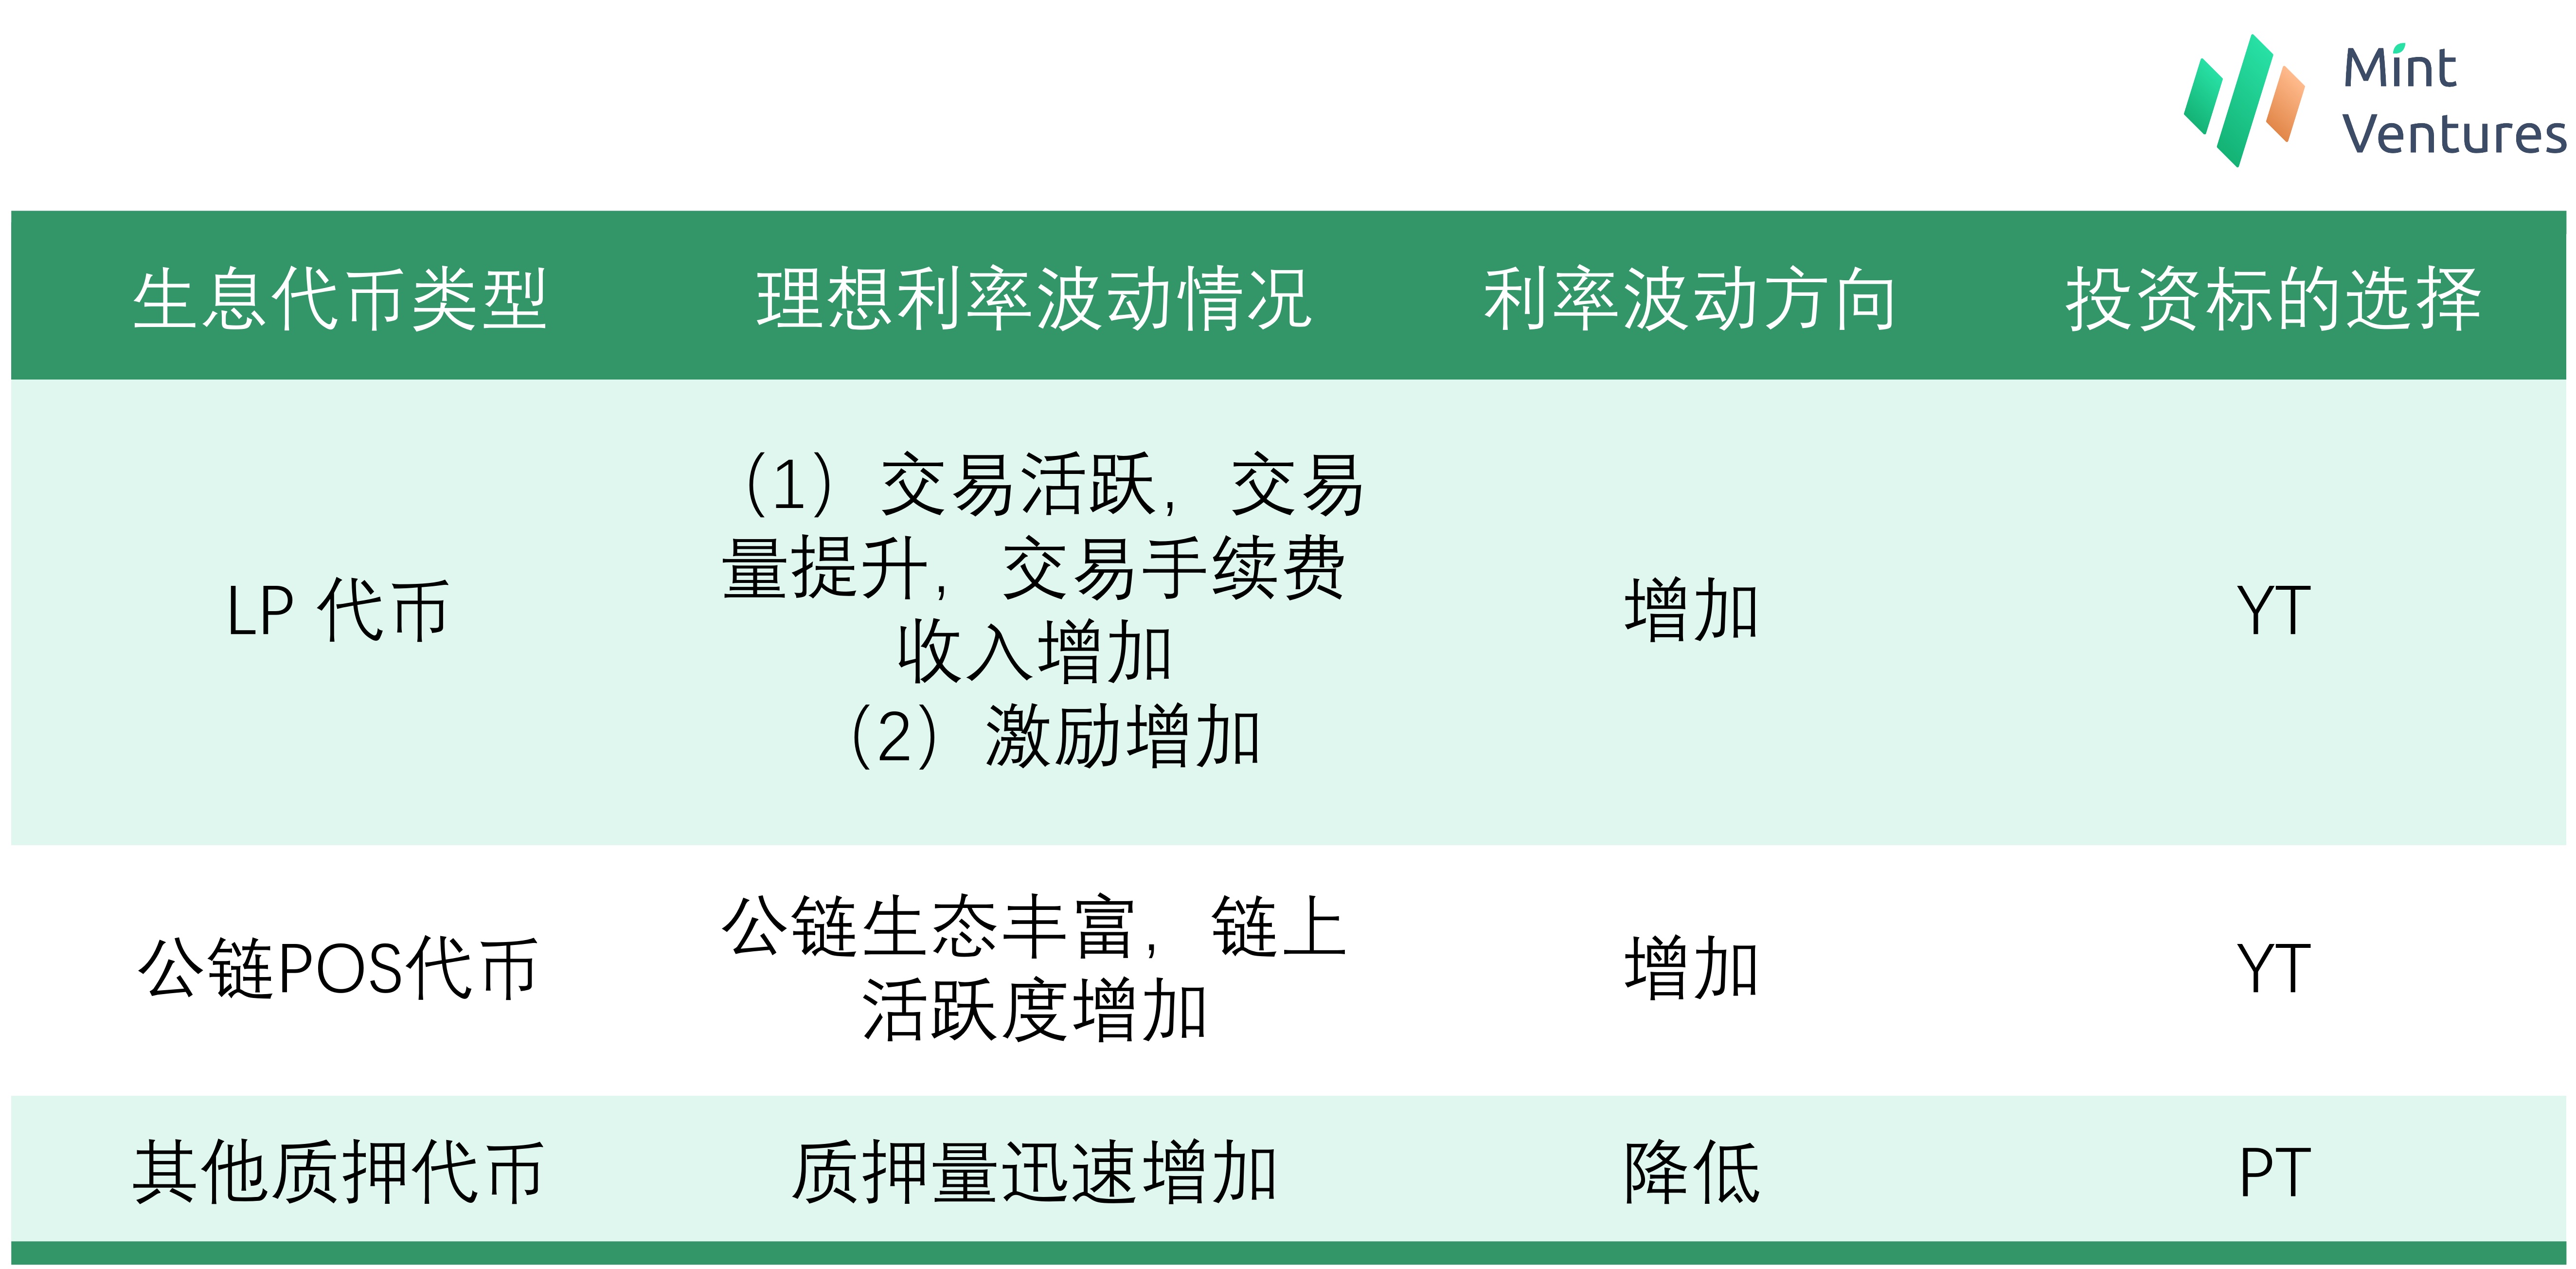
เนื่องจาก PT และอัตราผลตอบแทนแสดงความสัมพันธ์เชิงลบ และ YT แสดงความสัมพันธ์เชิงบวกกับอัตราผลตอบแทน ดังนั้นกลยุทธ์การลงทุนสำหรับโทเค็นประเภทนี้คือการเลือกสังเกตจำนวนโทเค็นที่จำนำและอัตราผลตอบแทนที่จำนำ หากอัตราผลตอบแทนลดลงอย่างรวดเร็ว PT จะเพิ่มขึ้นอย่างมากเมื่อเทียบกับ SY ในระยะสั้น
คำอธิบายภาพ
ชื่อเรื่องรอง
3.4 การปรับใช้หลายสายโซ่
ในเวอร์ชัน V1 Pendle ถูกปรับใช้บน Ethereum และ Avalanche และได้รับความร่วมมือกับบางโครงการในเครือข่ายสาธารณะทั้งสองแห่ง
ตัวอย่างเช่น บน Avalanche ได้บรรลุความร่วมมือกับ BENQI และเปิดตัวพูลสองกลุ่ม ได้แก่ qiAVAX และ qiUSDC BENQI DAO ได้ปรับใช้ USDC และ AVAV มูลค่า 250,000 ดอลลาร์สหรัฐกับพูล qiUSDC และ qiAVAX ของ Pendle นอกจากนี้ ยังบรรลุความร่วมมือกับ Trader Joe เปิดตัวพูล xJOE และสร้างพูล PENDLE/AVAX บน Trader Joe
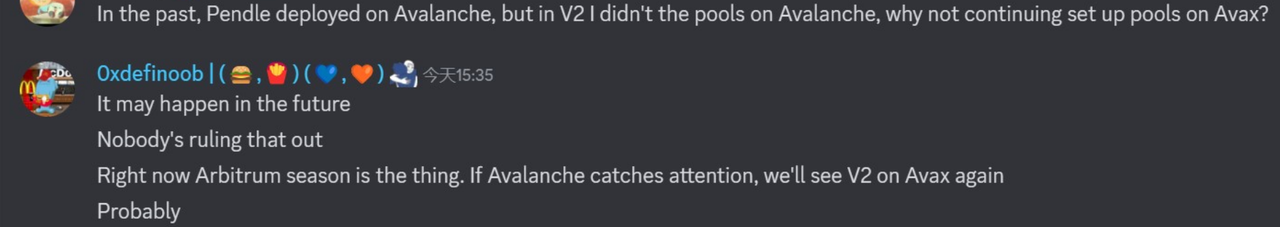
ในเวอร์ชัน V2 ล่าสุด Pendle ใช้งานได้บน Ethereum และ Arbitrum เท่านั้น เหตุผลในการเลือกดังกล่าวอาจเกี่ยวข้องกับสถานะทางนิเวศวิทยาในปัจจุบันของ Avalanche:
คำอธิบายภาพ
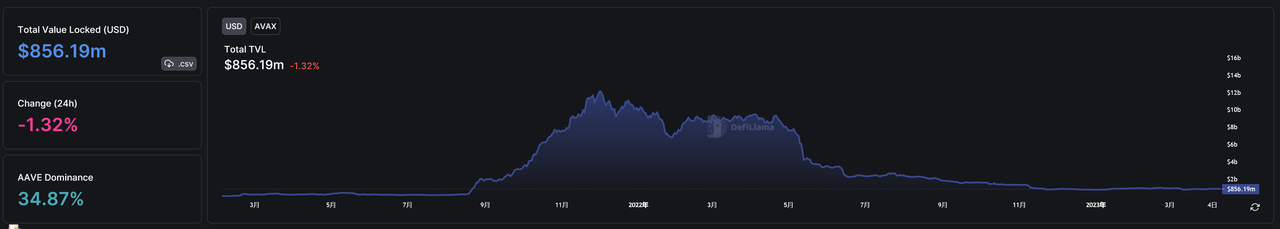
แหล่งที่มา:https://defillama.com/chain/Avalanche
ชื่อเรื่องรอง
3.5 พื้นที่และศักยภาพของอุตสาหกรรม
3.5.1 การจำแนกประเภท
แม้ว่า Pendle เองจะอยู่ในตำแหน่งในตลาดตราสารหนี้ แต่เมื่อพิจารณาจากการเปลี่ยนแปลงในเวอร์ชั่น V2 แล้ว ดูเหมือนว่าทีมงานของ Pendle จะแบ่งกลุ่มออกเป็น "ตลาดตราสารหนี้บนเครือข่าย":
เป็นตัวแทนโดย LSD เป็นตลาดตราสารหนี้ที่มีความเสี่ยงต่ำ ลักษณะของตลาดประเภทนี้คือความเสี่ยงของสินทรัพย์อ้างอิงต่ำมาก อัตราผลตอบแทนค่อนข้างคงที่ และวัฏจักรมีผลกระทบเพียงเล็กน้อยต่ออัตราผลตอบแทน
โทเค็น LP ของ LSD และโทเค็น LP ของ Stablecoin ทำหน้าที่เป็นตลาดตราสารหนี้ที่มีความเสี่ยงต่ำ ลักษณะของตลาดประเภทนี้คือความเสี่ยงของสินทรัพย์อ้างอิงต่ำ แต่วัฏจักรค่อนข้างชัดเจน โดยเฉพาะอย่างยิ่งเมื่อมีความผันผวนสูงในตลาด อัตราผลตอบแทนอาจสูงในบางช่วงเวลา
เป็นตัวแทนโดย GLP และ gDAI เป็นตลาดตราสารหนี้ที่มีความเสี่ยงปานกลาง ตลาดประเภทนี้มีลักษณะที่ให้ผลตอบแทนสูงและมีความเสี่ยงสูงพร้อมๆ กัน ผลตอบแทนจะได้รับผลกระทบจากผู้ค้าอนุพันธ์ในห่วงโซ่และผันผวนอย่างรุนแรงกับตลาด
APE เป็นตัวแทนของตลาดตราสารหนี้ที่มีความเสี่ยงสูง ลักษณะเฉพาะของตลาดประเภทนี้คือผันผวนรุนแรงตามเป้าหมาย และให้ผลตอบแทนสูงแต่อาจผันผวนมากด้วย การหลั่งไหลของผู้จำนำโครงการเดียวอย่างบ้าคลั่ง ผลตอบแทนอาจลดลง
3.5.2 ขนาดตลาด
ดูครั้งแรกที่ตลาด LSD
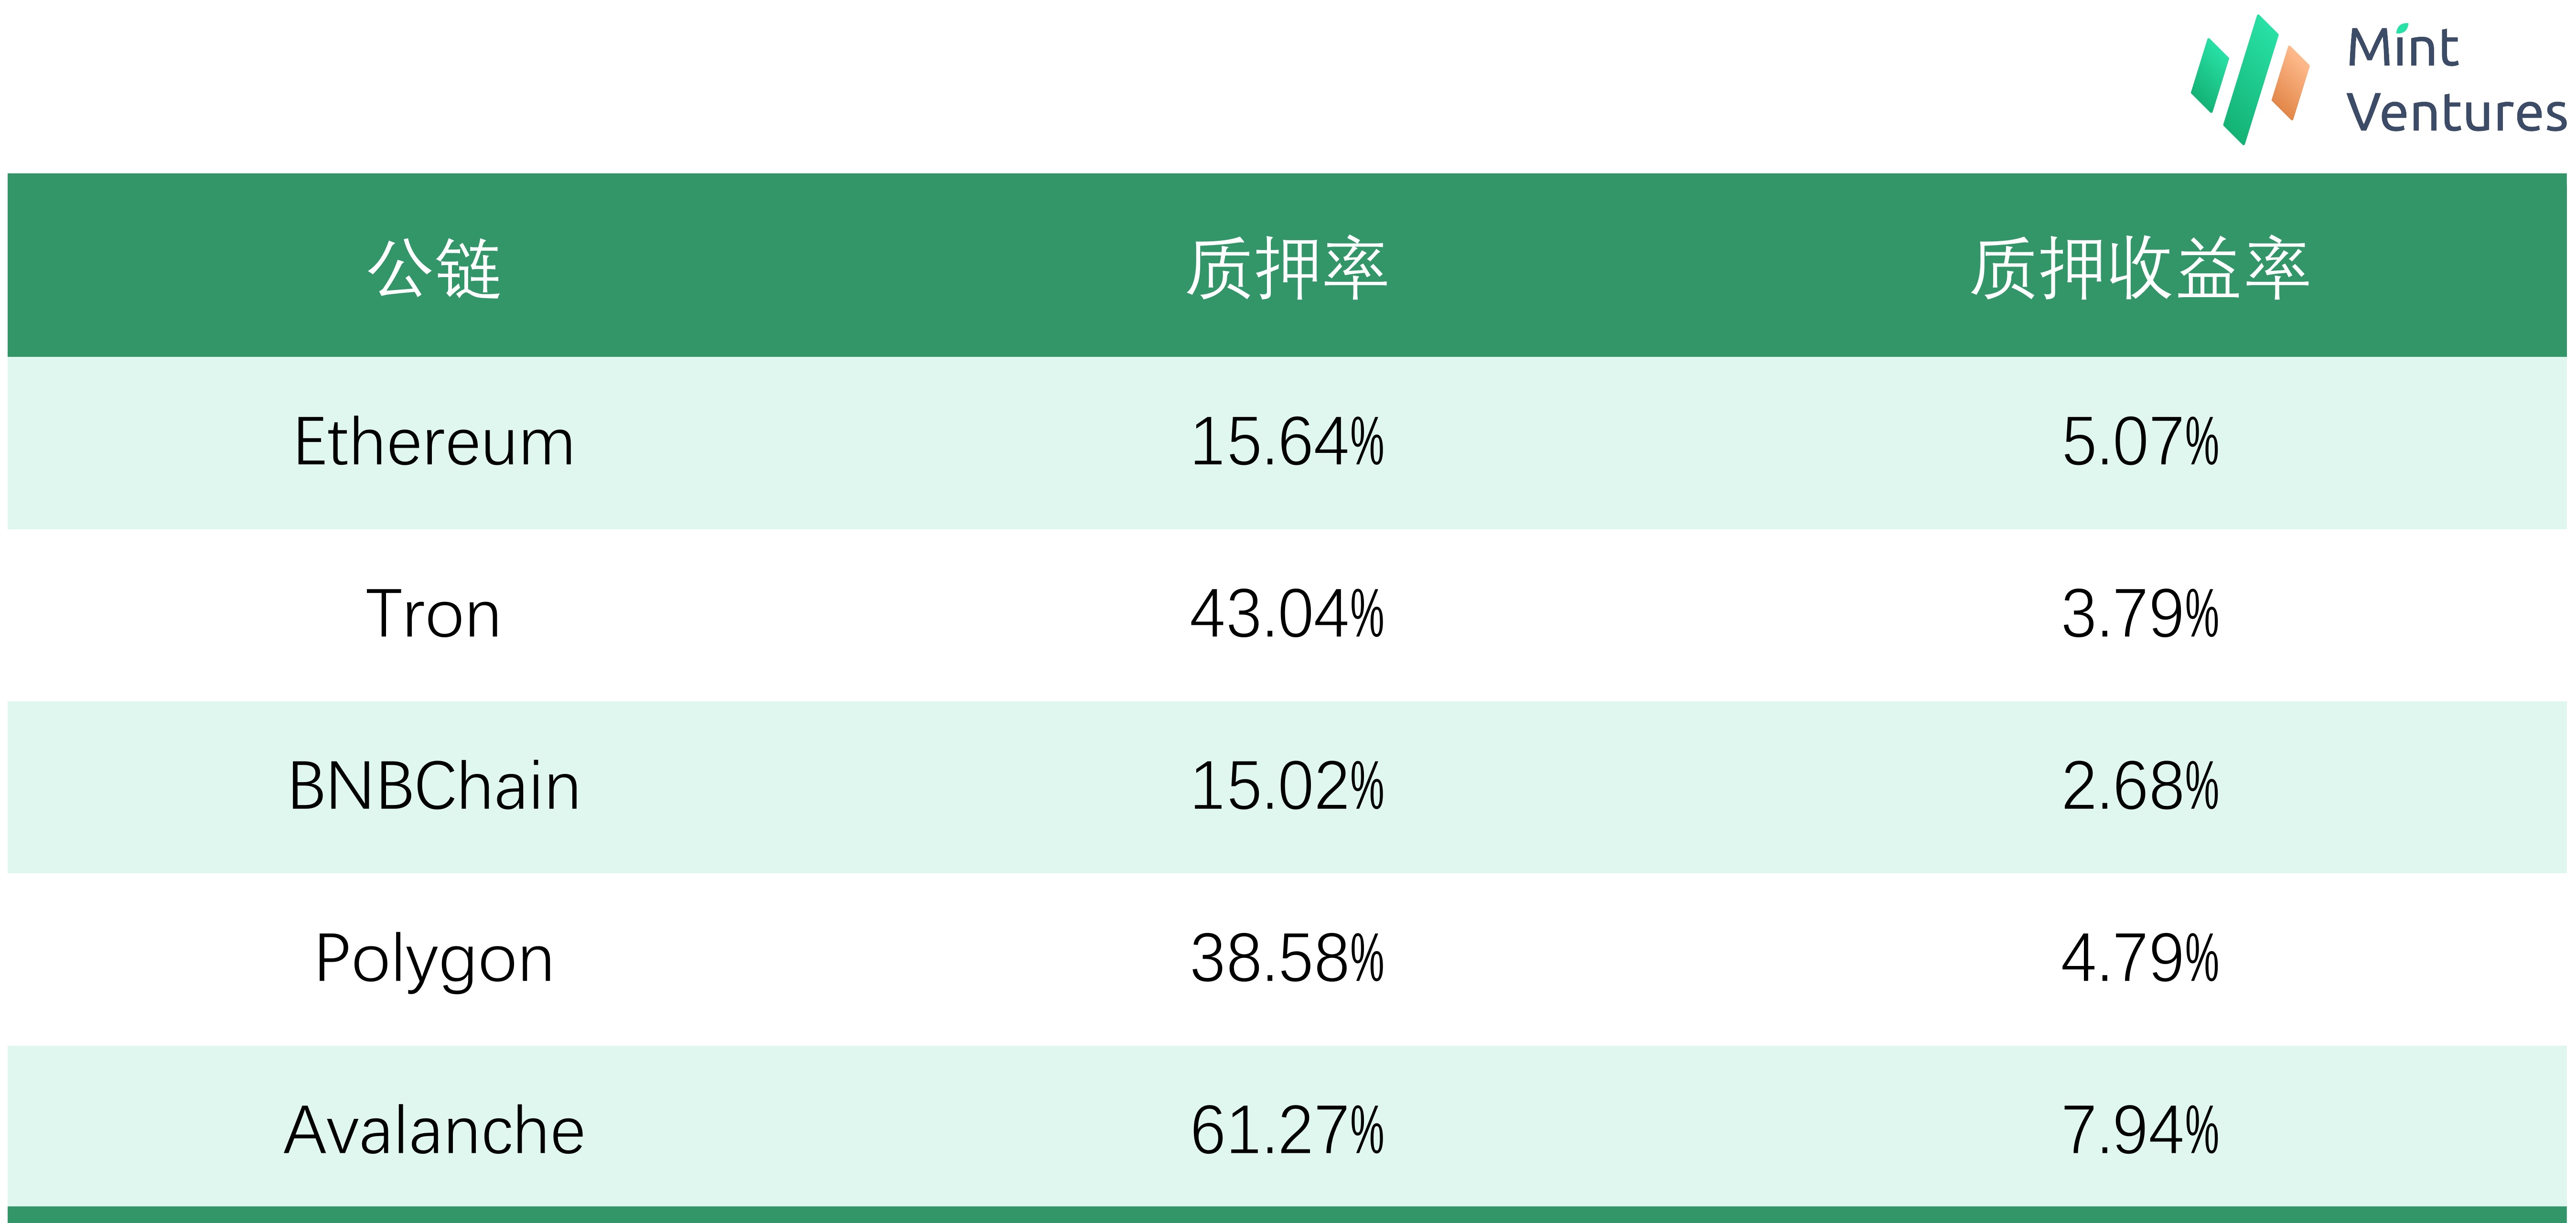
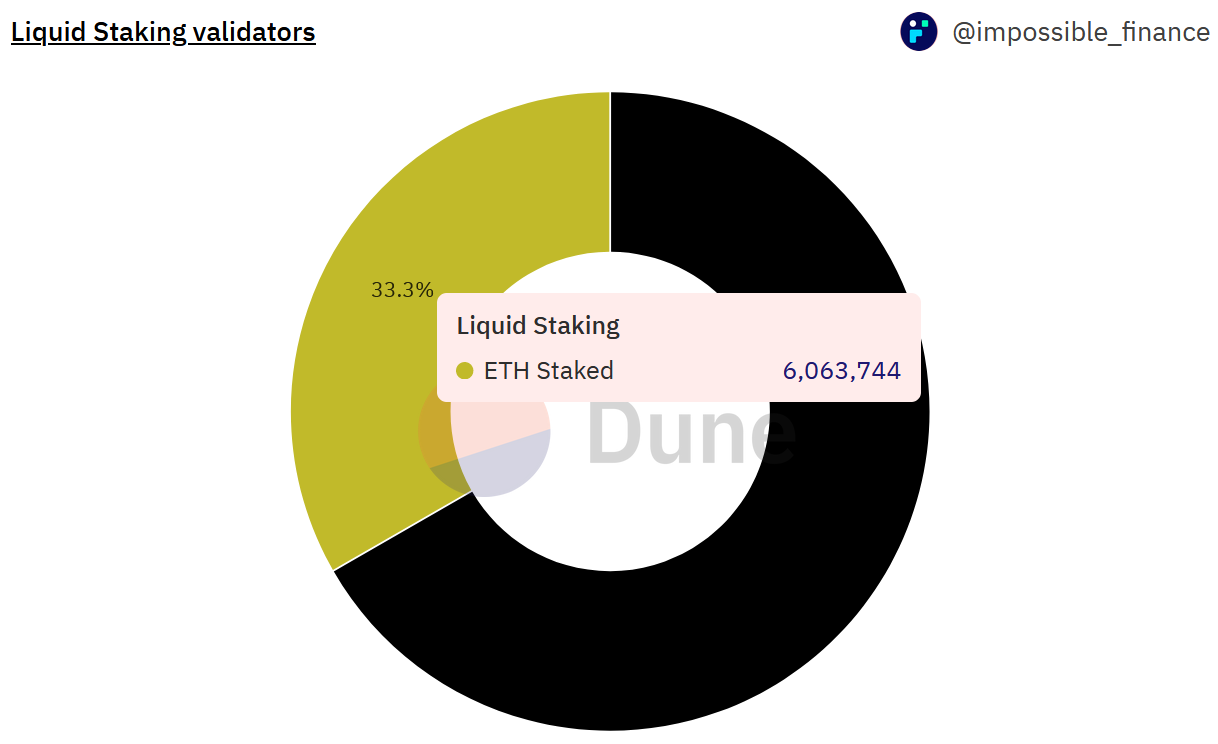
ตัดสินจากโครงการเครือข่ายสาธารณะ 5 อันดับแรกที่มีอันดับ TVL สูงสุดและสามารถจำนำได้ อัตราการจำนำเฉลี่ยในขั้นตอนนี้อยู่ที่ประมาณ 35% เครือข่ายสาธารณะรวมถึง Ethereum ยังคงมีช่องว่างสำหรับการเติบโตอีกมาก
คำอธิบายภาพ
แหล่งที่มา:
แหล่งที่มา:https://dune.com/impossiblefinance/liquid-staking-derivatives
ประการที่สอง มาดูตลาดโทเค็น LSD LP
แหล่งที่มา:
แหล่งที่มา:https://dune.com/LidoAnalytical/Lido-Finance-Extended
แหล่งที่มา:https://dune.com/LidoAnalytical/stETH-deposited-per-protocol
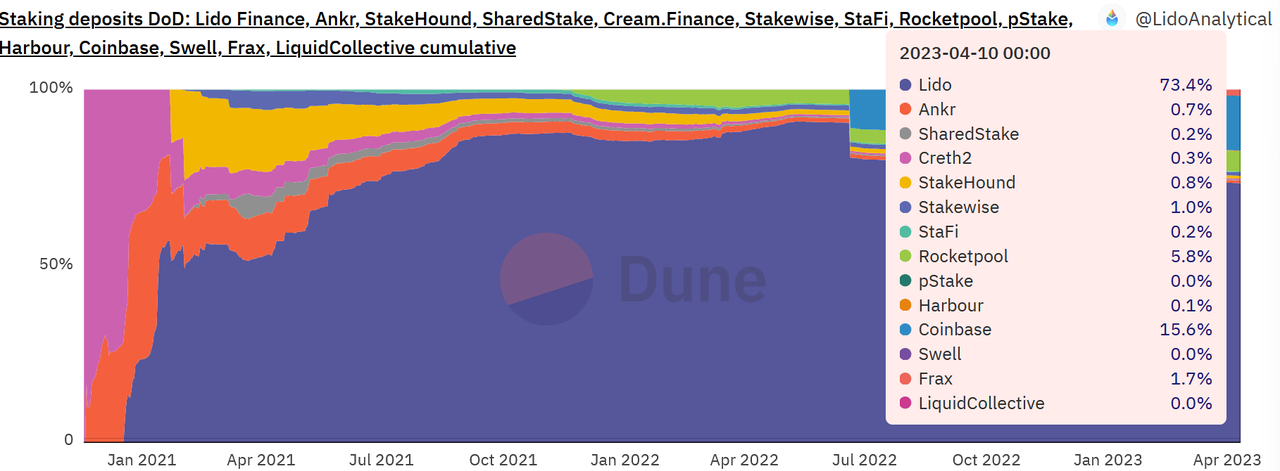
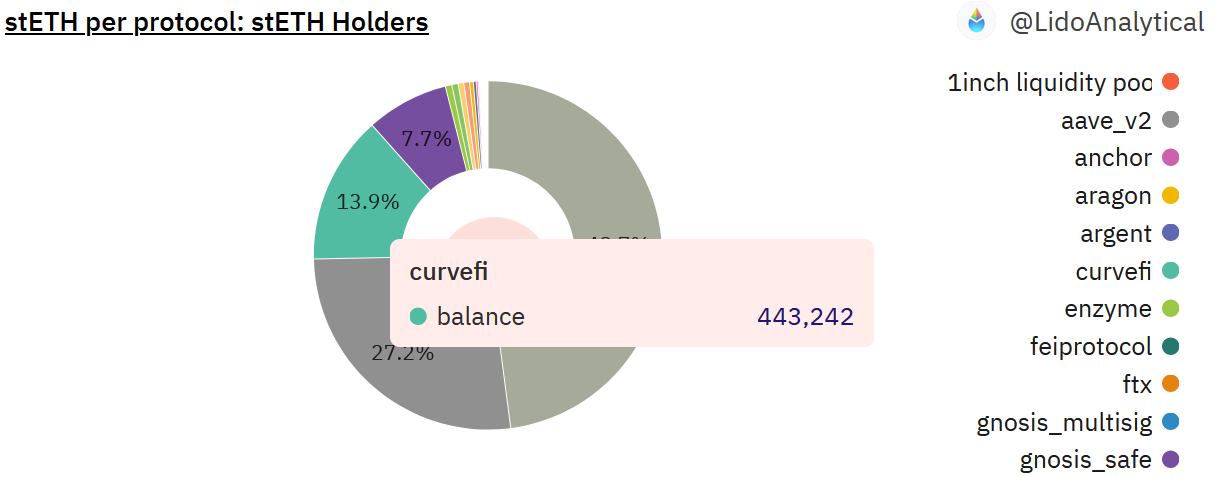
หากส่วนแบ่งการตลาดของ Lido ไม่ลดลงอย่างมีนัยสำคัญในอนาคต และปลายทางของ LSD ใน DEX ส่วนใหญ่เป็น Curve ในอนาคต LSD ประมาณ 3.9 พันล้านดอลลาร์สหรัฐจะก่อตัวเป็น LP และอยู่ใน Curve และมูลค่าตลาดที่สอดคล้องกันของ LPs อยู่ที่ประมาณ 7.8 พันล้านเหรียญสหรัฐ จากนั้นขนาดรวมของ LSD+LSD LP ก็ใกล้ถึง 46 พันล้านเหรียญ ขนาดนี้จะเพิ่มขึ้นอีกเมื่อมูลค่าตลาดของ Ethereum เพิ่มขึ้น อัตราการรับจำนำเพิ่มขึ้น และ LSD จะถูกเพิ่มเข้ามาใน DEX มากขึ้นเรื่อยๆ
แหล่งที่มา:
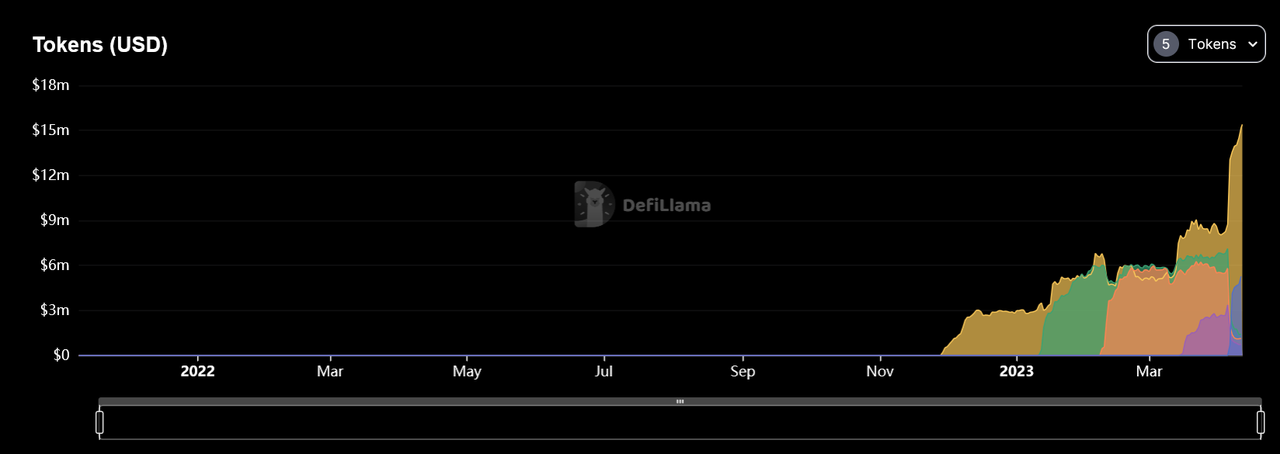
แหล่งที่มา:https://defillama.com/protocol/pendle
ประการที่สามคือตลาดโทเค็น LP สำหรับ Stablecoins
แหล่งที่มา:
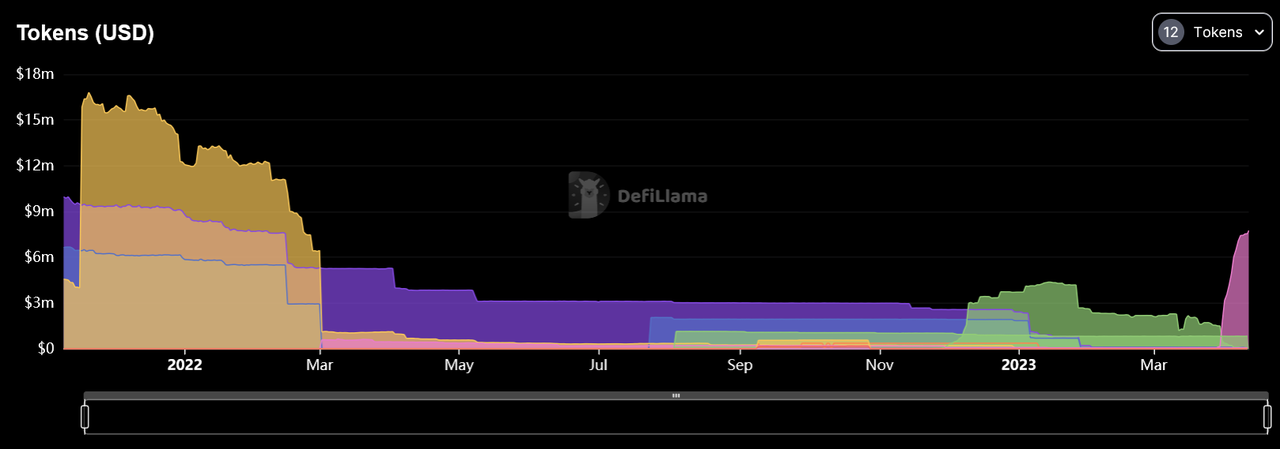
แหล่งที่มา:https://defillama.com/protocol/pendle
ประการที่สี่คือตลาดที่มีความเสี่ยงปานกลางของ GLP และ gDAI
แหล่งที่มา:
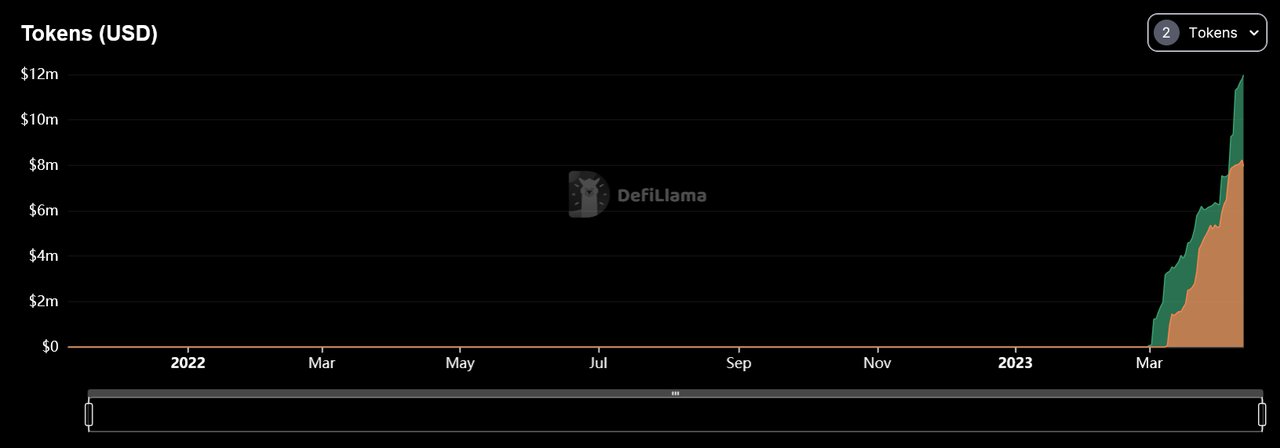
แหล่งที่มา:https://defillama.com/protocol/pendle
แหล่งที่มา:
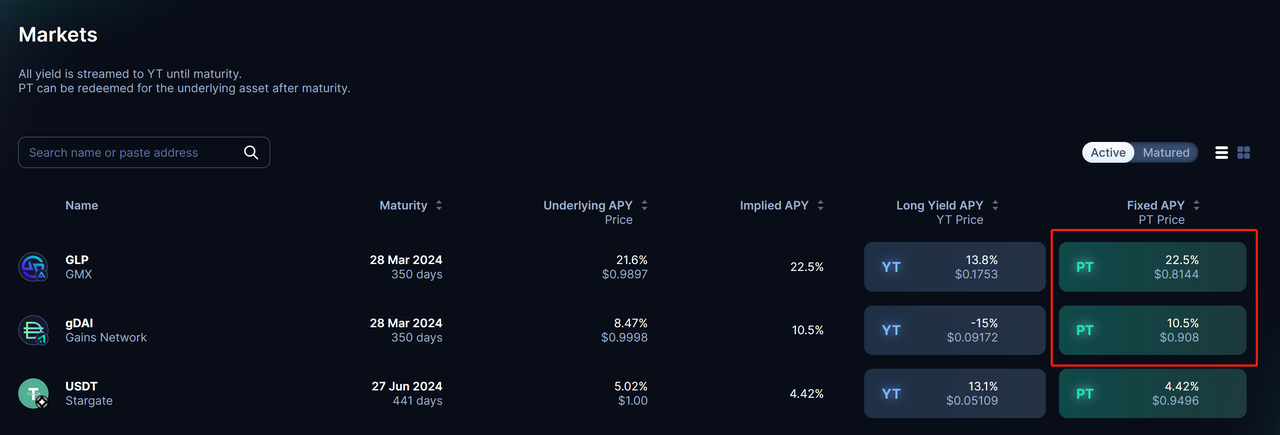
แหล่งที่มา:https://app.pendle.finance/pro/markets
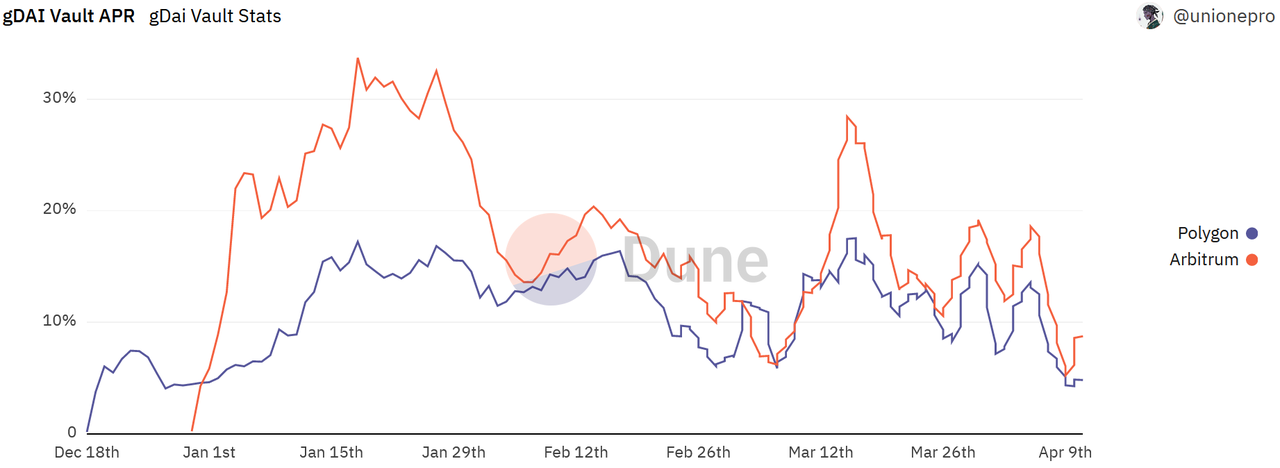
แหล่งที่มา:https://dune.com/unionepro/Everthing-Gains-Network
อย่างไรก็ตาม ในบรรดาอนุพันธ์ที่คล้ายคลึงกันในปัจจุบัน มีเพียง GMX และดิสก์เลียนแบบเท่านั้นที่ดำเนินการในระดับธุรกิจ ดังนั้นพื้นที่ในการพัฒนาของธุรกิจส่วนนี้จึงถูกจำกัดโดยการพัฒนาโครงการประเภทนี้ ในระยะสั้น พื้นที่ทางการตลาดอาจอยู่ที่ 1 พันล้านเหรียญสหรัฐ
สุดท้าย มีตลาดตราสารหนี้ที่มีความเสี่ยงสูง เช่น APE และ LOOKS
แหล่งที่มา:
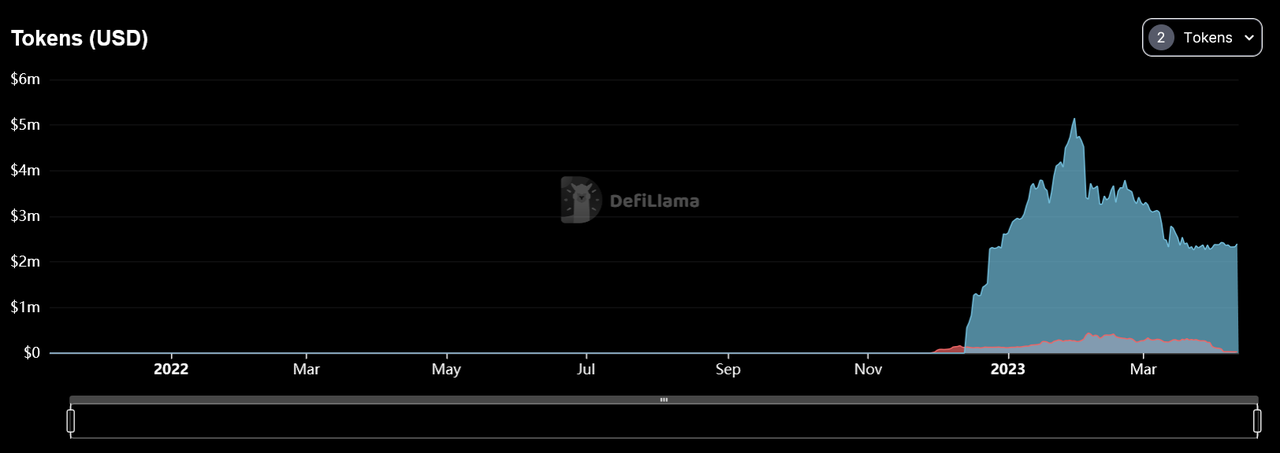
แหล่งที่มา:https://defillama.com/protocol/pendle
อย่างไรก็ตาม กลยุทธ์ของพูลประเภทนี้อาจไม่ใช่การคาดหวังว่าพูลเดียวจะเติบโตจนมีมูลค่าตลาดสูง แต่เพื่อแข่งขันกันเพื่อความเร็ว: เมื่อโทเค็นที่มีมูลค่าตลาดสูงกว่าและรายได้จำนำที่สูงขึ้นปรากฏขึ้น ก็ควรปรับใช้อย่างรวดเร็ว รายได้คงที่ของกลุ่มธุรกรรมโทเค็น พูลเดียวอาจจบลงด้วย TVL เพียงไม่กี่ล้านถึงหลายสิบล้านดอลลาร์ แต่เนื่องจากมีพูลที่คล้ายกันหลายชุด TVL ที่รวมกันจะสูงกว่า
ไม่ว่าจะเป็นความเสี่ยงต่ำหรือความเสี่ยงสูง ยังมีกลยุทธ์อื่นๆ ที่มีความเสี่ยงและผลประโยชน์ที่แตกต่างกันในตลาด ซึ่งสามารถรวมอยู่ในขอบเขตของ Pendle ได้ในอนาคต
3.6 ข้อมูลทางธุรกิจ
แหล่งที่มา:
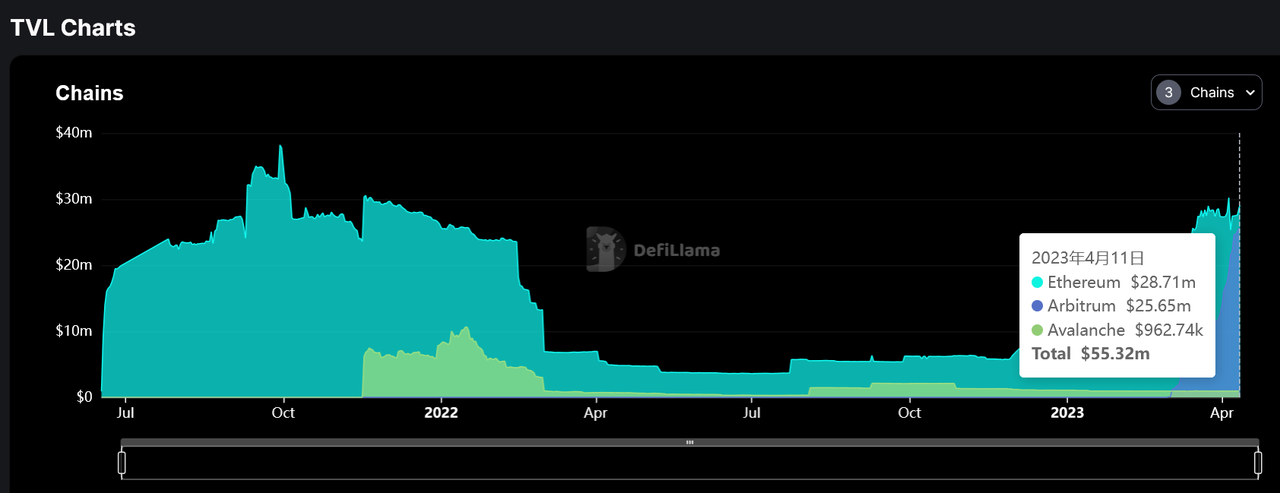
แหล่งที่มา:https://defillama.com/protocol/pendle
แหล่งที่มา:
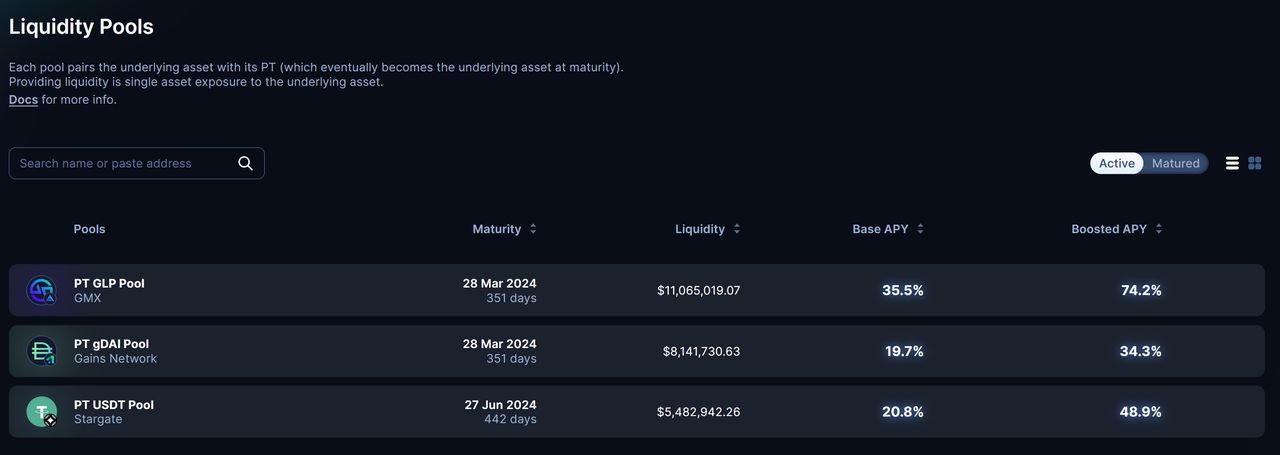
แหล่งที่มา:https://app.pendle.finance/pro/pools
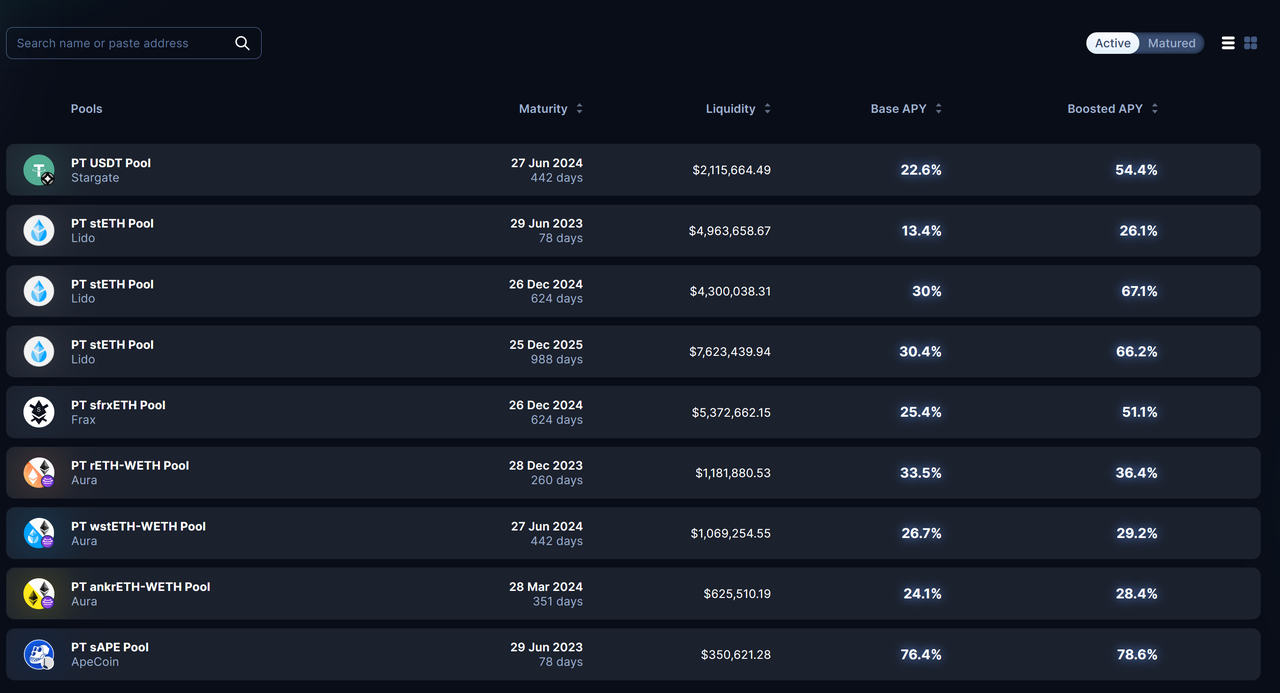
แหล่งที่มา:https://app.pendle.finance/pro/pools
ชื่อเรื่องรอง
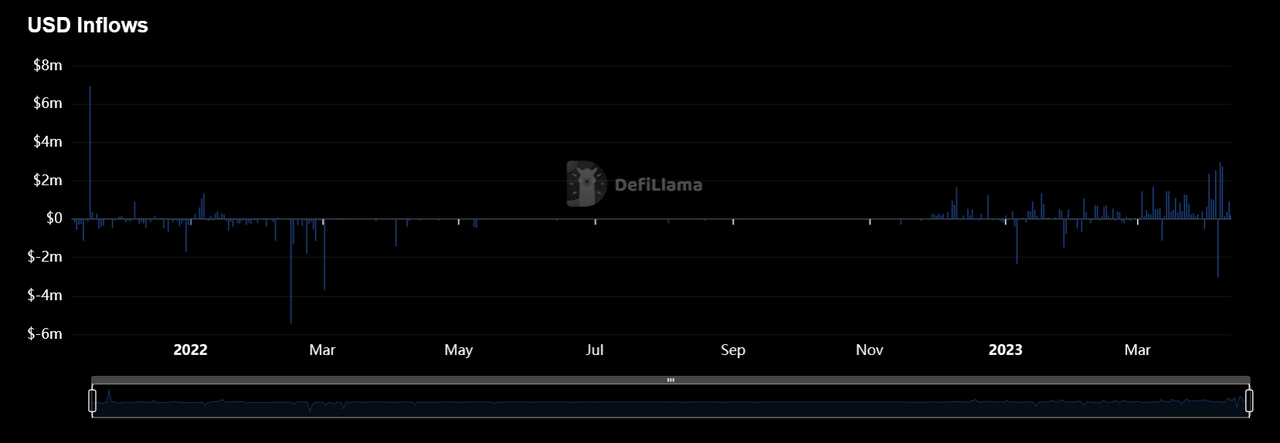
แหล่งที่มา:https://defillama.com/protocol/pendle
3.7 แนวการแข่งขันโครงการ
นอกจากนี้ยังมี Swivel Finance, Delv (Element Finance), APwine และ Sense Finance ที่เกี่ยวข้องอย่างลึกซึ้งในตลาดตราสารหนี้ตามรายได้โทเค็น (Income tokenization) ความแตกต่างระหว่างสองสิ่งนี้สามารถเห็นได้จากสองมิติง่ายๆ ของ TVL และสายผลิตภัณฑ์
3.7.1 TVL
คำอธิบายภาพ
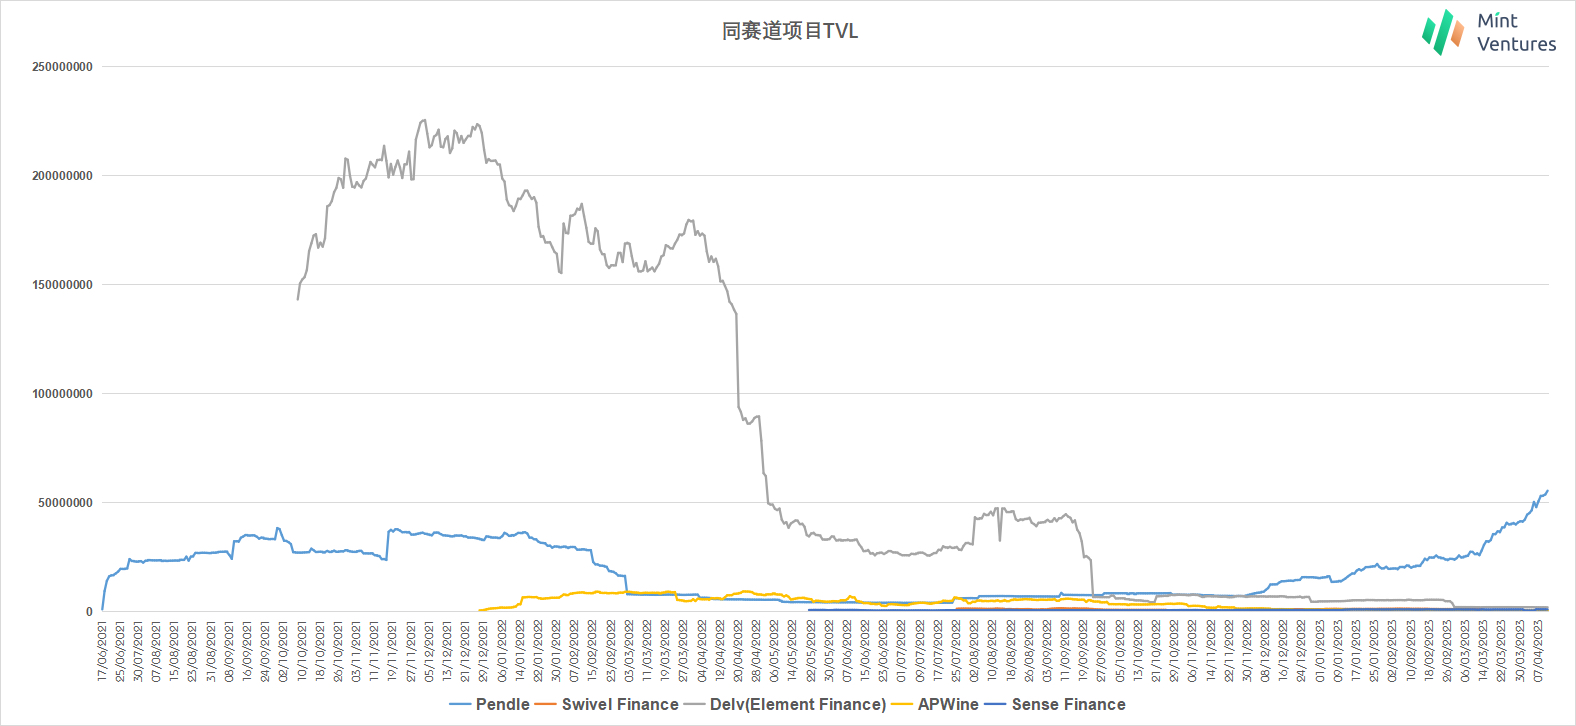
ที่มา: DeFi Llima, Mint Ventures ข้อมูล ณ วันที่ 11 เมษายน 2023
คำอธิบายภาพ
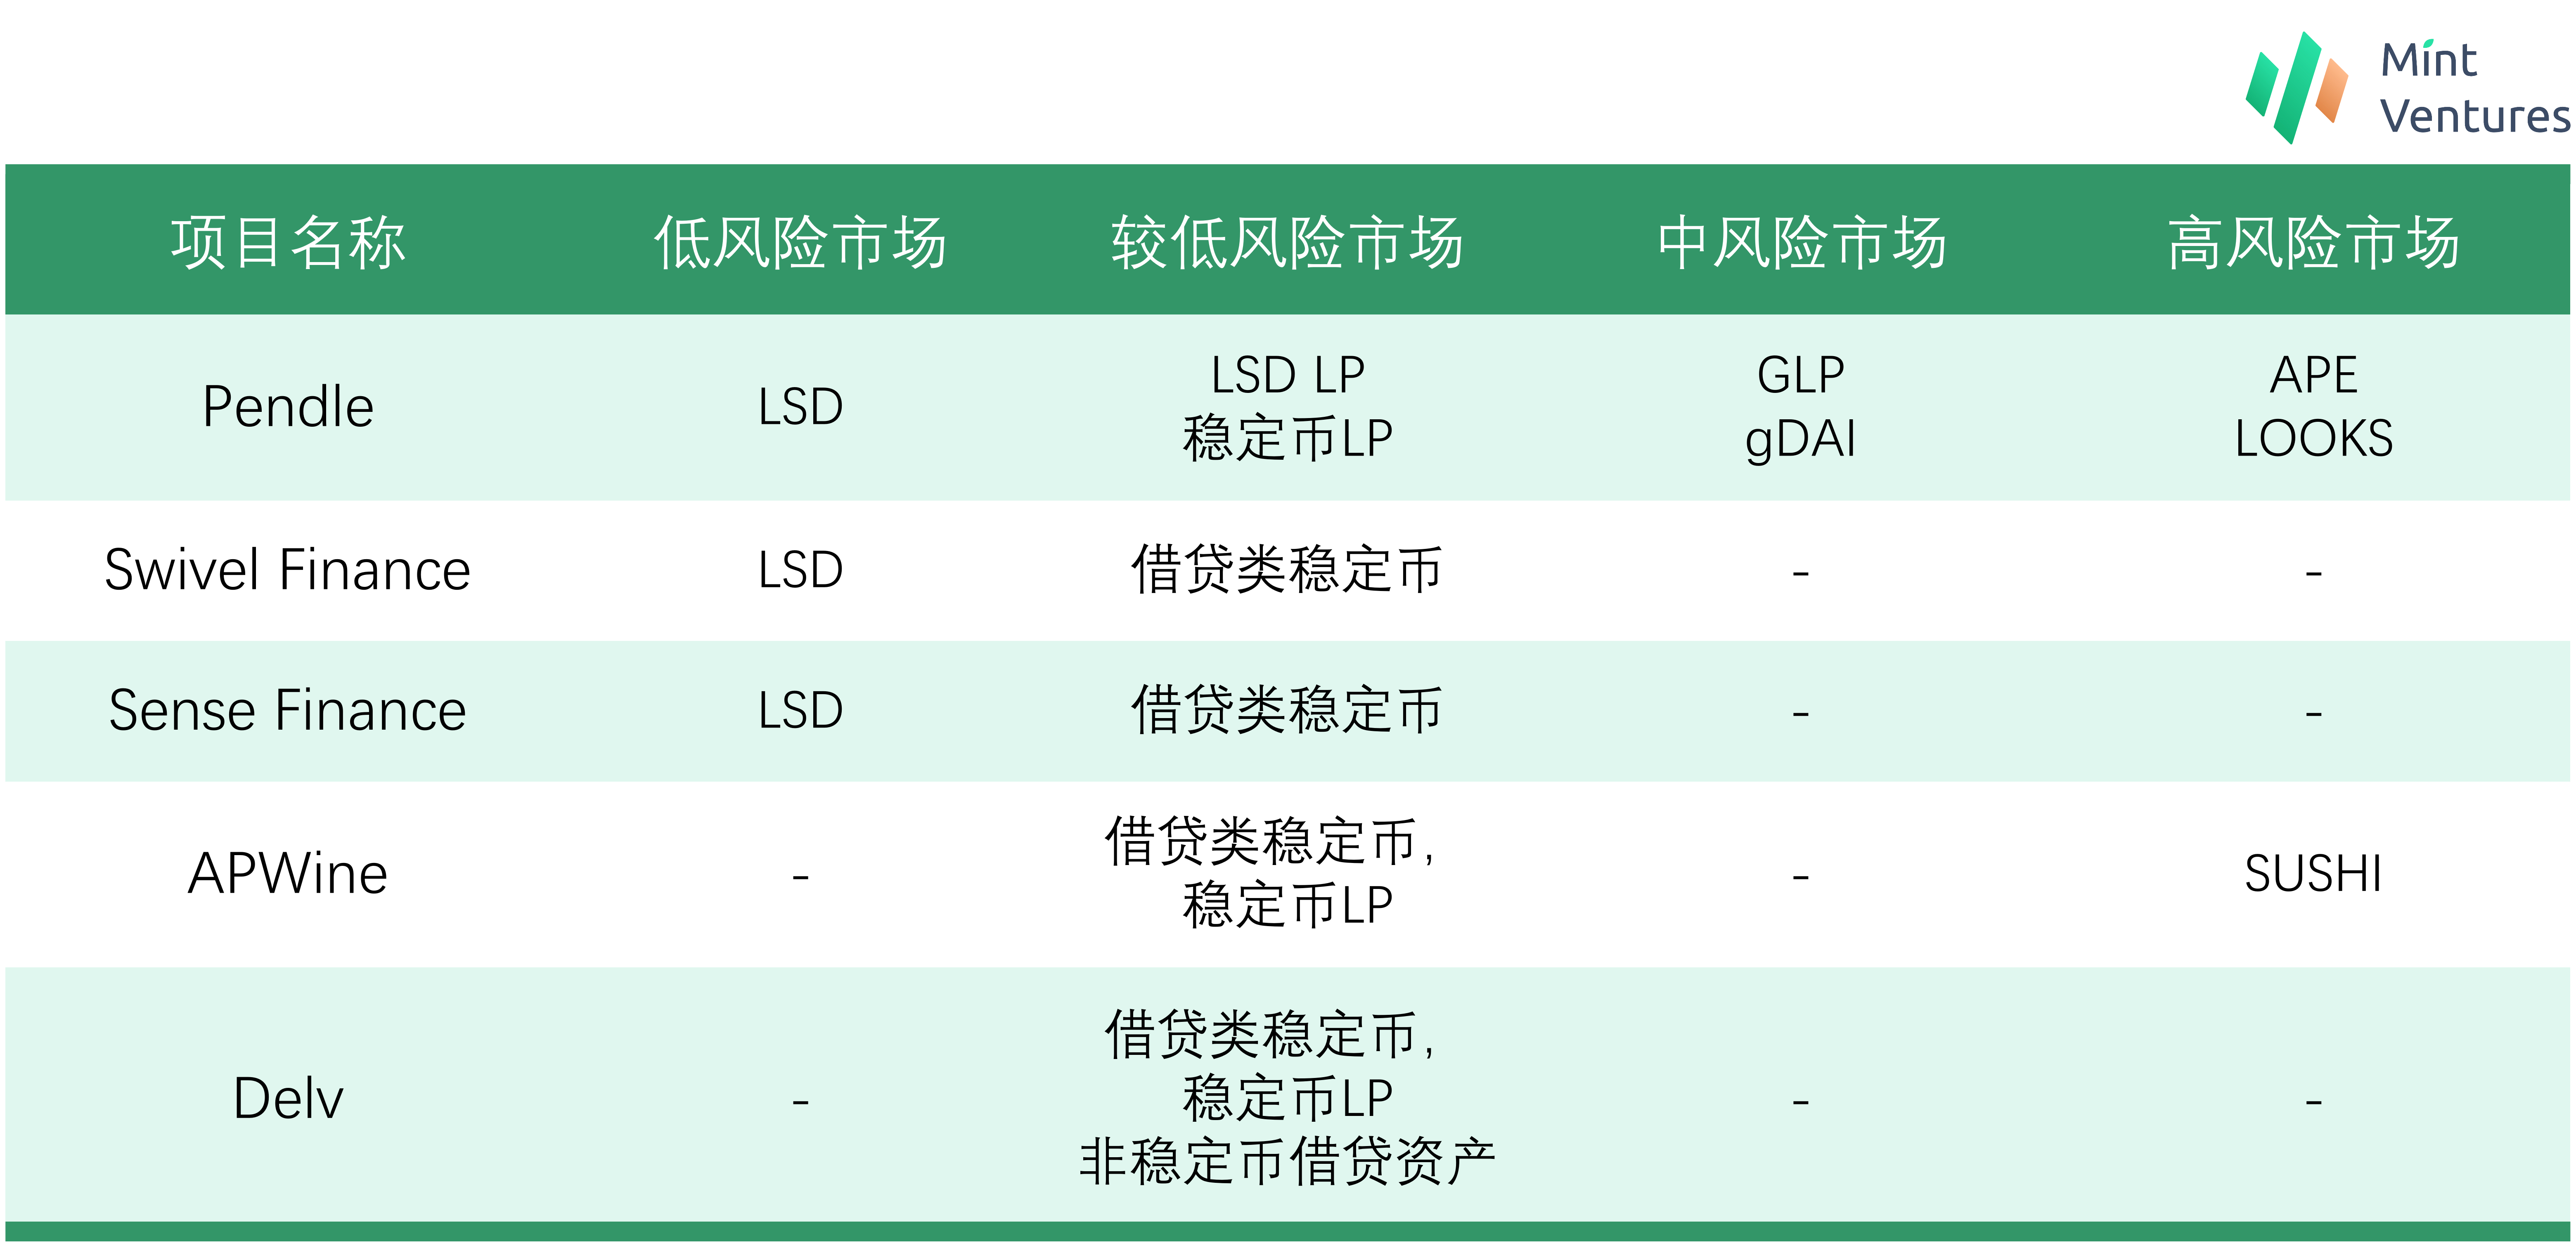
ที่มา: เว็บไซต์โครงการ Mint Ventures ข้อมูล ณ วันที่ 11 เมษายน 2566
เมื่อพิจารณาจากการกระจายสายผลิตภัณฑ์ APWine และ Delv ไม่ได้เลือกเป้าหมายที่เหมาะสม ในระบบนิเวศการเข้ารหัสในปัจจุบัน มีเพียง LSD เท่านั้นที่ไม่มีความเสี่ยงจากคู่สัญญาและสามารถรองรับมูลค่าระยะยาวได้
เป็นกลยุทธ์ที่ดีสำหรับ Swivel Finance และ Sense Finance ในการรวม LSD เข้ากับสินทรัพย์อ้างอิง แต่พวกเขายังสามารถลองรวมโทเค็น LP ของ LSD หรือโทเค็นการให้ยืมของ LSD เข้ากับระบบนิเวศ ตัวอย่างเช่น Lido 15% ของ stETH คือ ใน Curve ในฐานะ LP ในประเทศจีน เกือบ 30% ของ stETH ถูกใช้เป็นหลักประกันใน Aave
ชื่อเรื่องรอง
3.8 การวิเคราะห์โมเดลโทเค็น
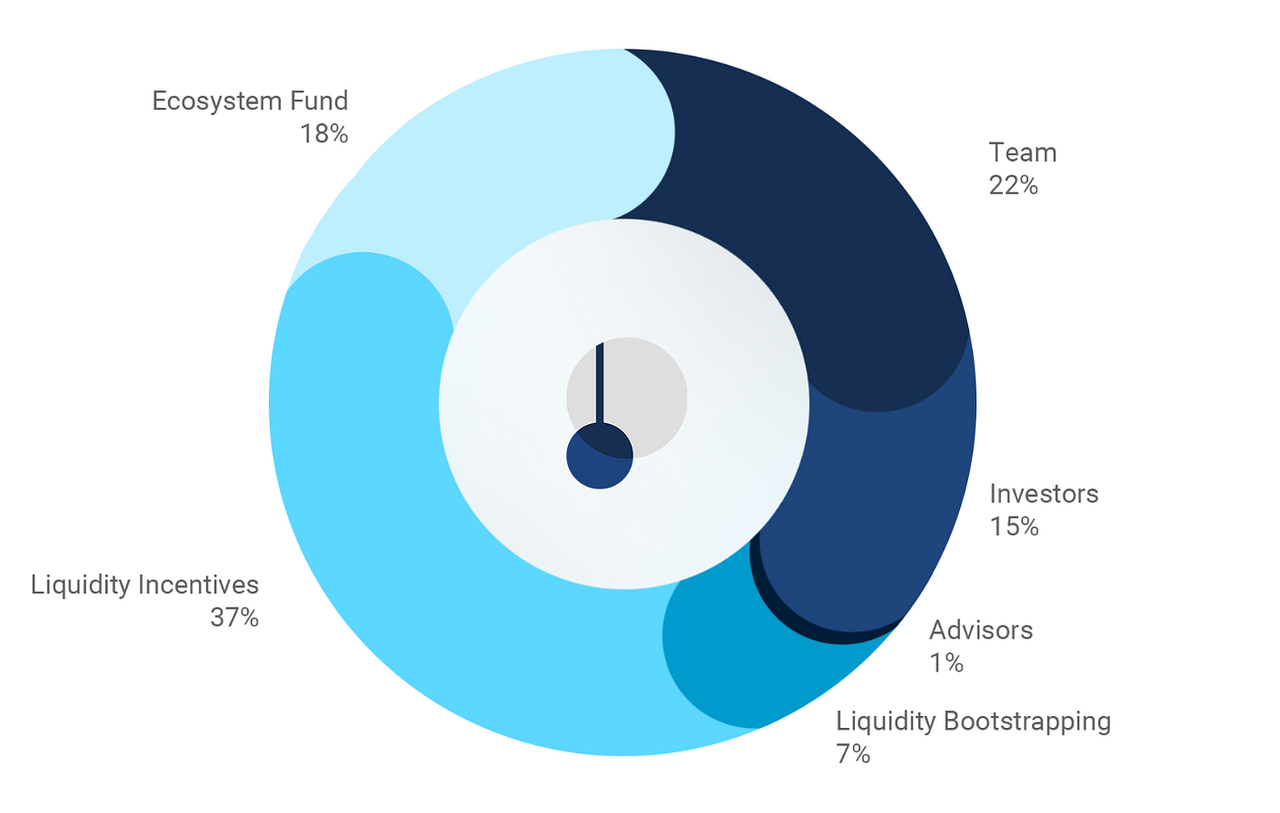
3.8.1 จำนวนเงินทั้งหมดและการแจกจ่ายโทเค็น
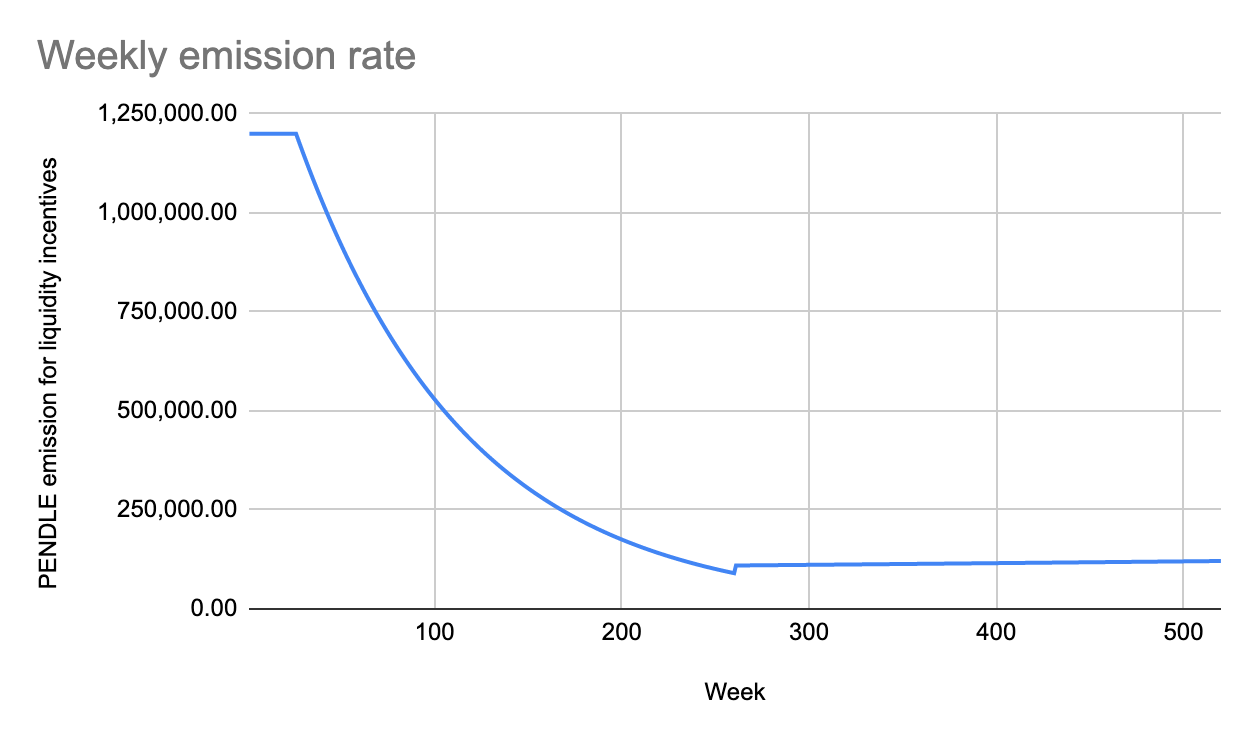
ไม่มีขีดจำกัดสูงสุดในการจัดหาโทเค็นของ PENDLE และการเปิดตัวจะแบ่งออกเป็น 3 ขั้นตอน:
26 สัปดาห์แรก: ปล่อย 1.2 ล้าน PENDLE ต่อสัปดาห์
สัปดาห์ที่ 27 ถึง 260: ลดลง 1% ในการเปิดตัวรายสัปดาห์;
แหล่งที่มา:
แหล่งที่มา:https://medium.com/pendle/pendle-tokenomics-3a33d9caa0e4
แหล่งที่มา:
แหล่งที่มา:https://medium.com/pendle/pendle-tokenomics-3a33d9caa0e4
ระหว่างนี้:
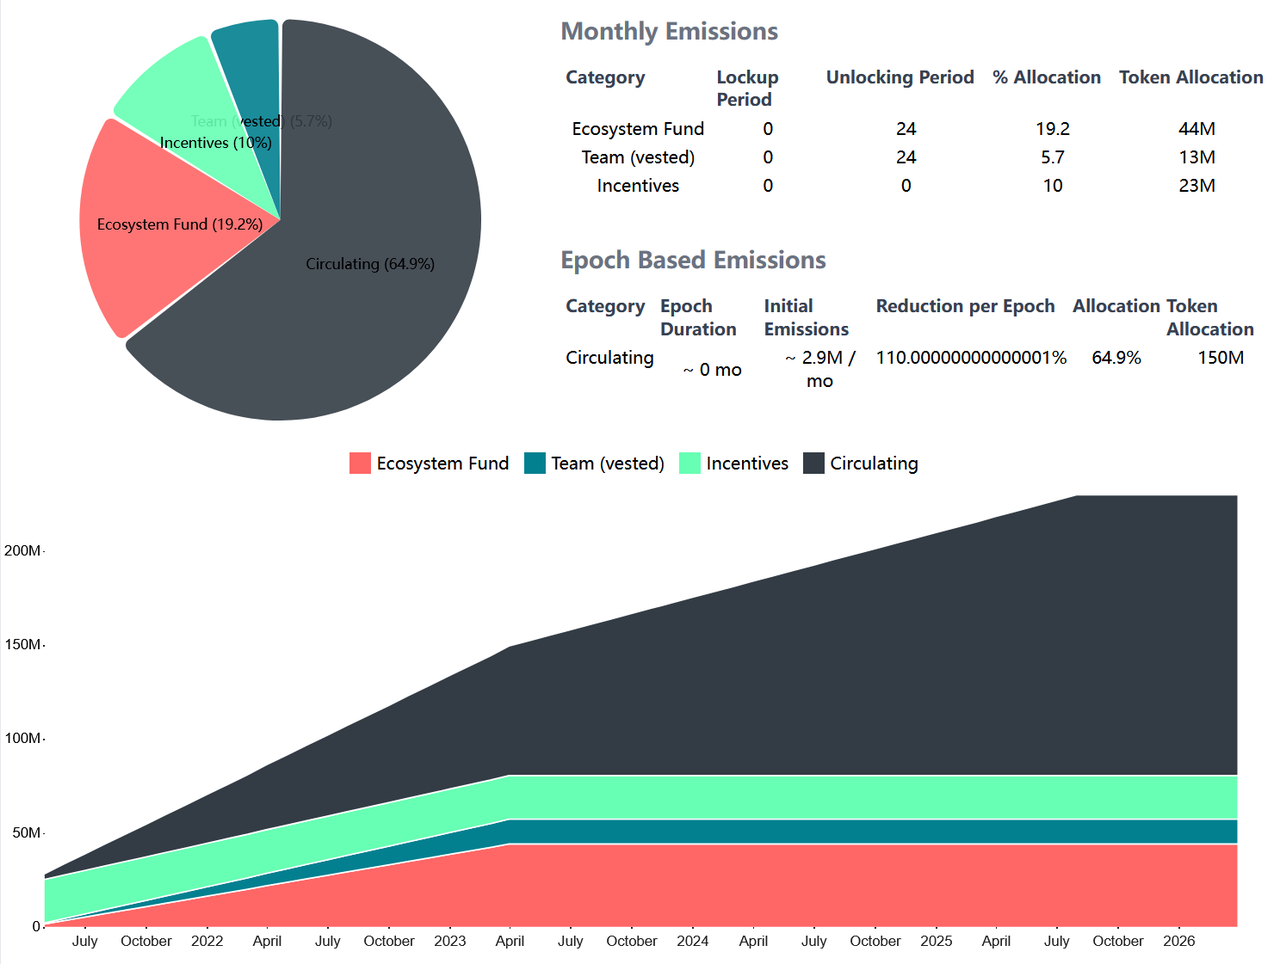
โทเค็นที่ทีมถือครองอยู่: จะถูกปลดล็อกทุกไตรมาสในหนึ่งปีหลังจากเปิดตัวโทเค็น และจะปลดล็อกในสองปี ตามสถานการณ์ล่าสุด ทั้งหมดจะปลดล็อคในเดือนเมษายน 2566
โทเค็นที่ถือโดยนักลงทุนและที่ปรึกษา: 3 เดือนหลังจากการเปิดตัวสิ่งจูงใจในการขุดสภาพคล่อง โทเค็นเหล่านั้นจะถูกปลดล็อคแบบเชิงเส้น และพวกมันทั้งหมดจะถูกปล่อยออกมา
แหล่งที่มา:
แหล่งที่มา:https://www.tokenomicshub.xyz/posts/pendle
3.8.2 การจับมูลค่าโทเค็น
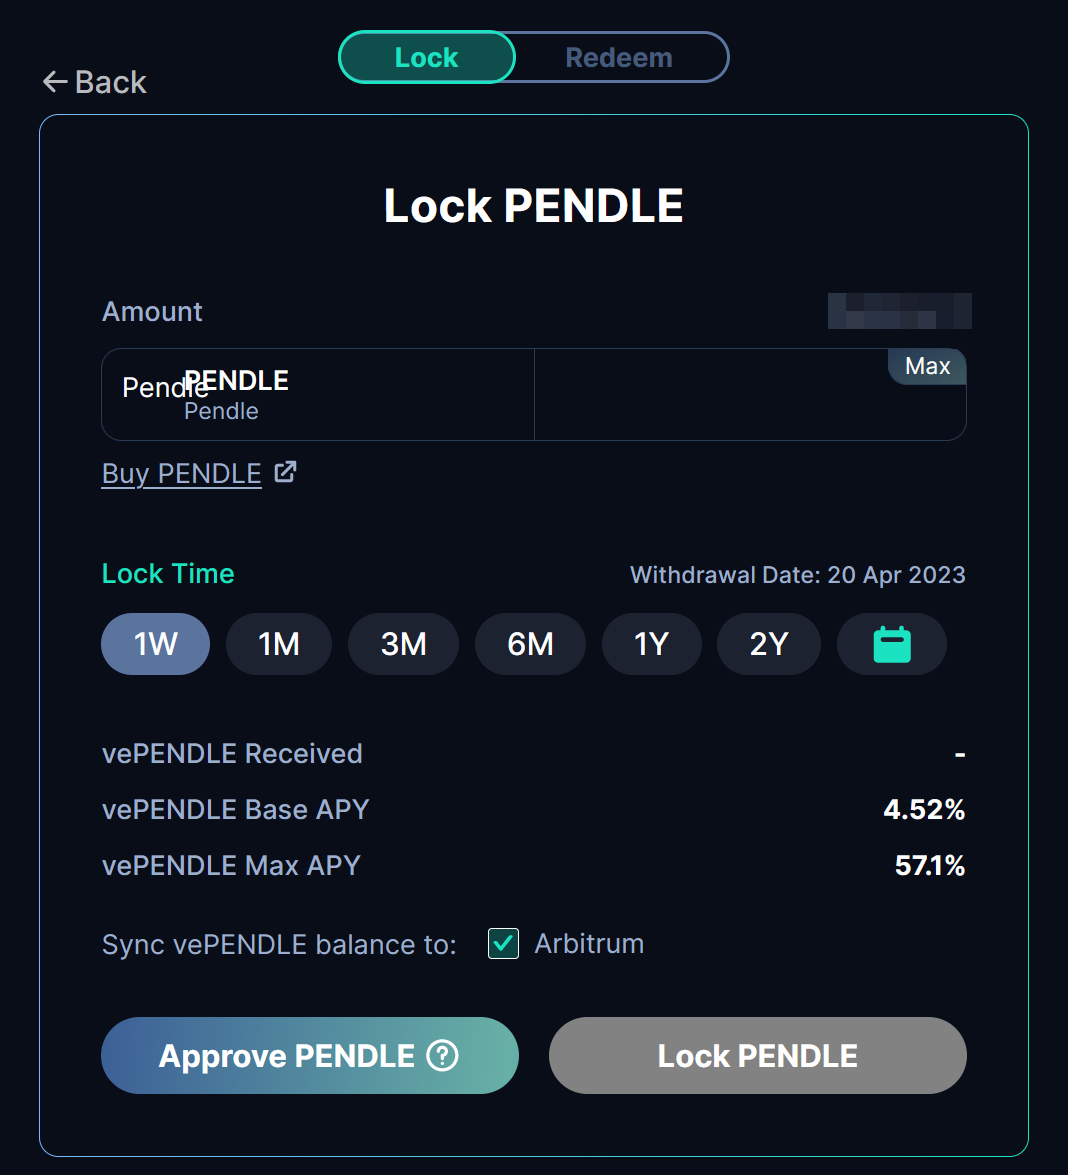
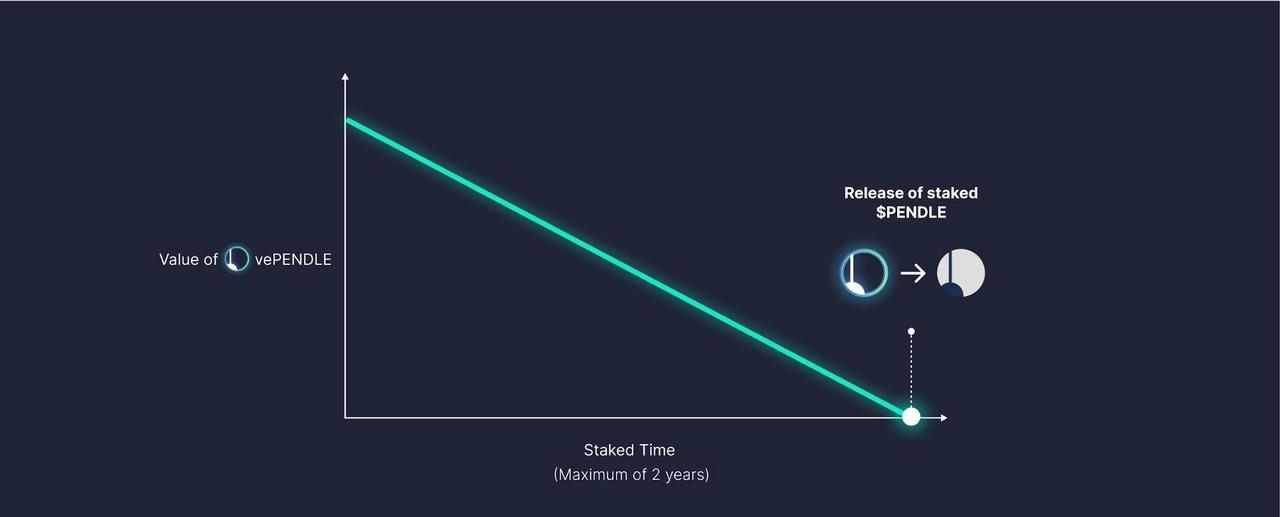
ในเวอร์ชัน V1 PENDLE เป็นเพียงยูทิลิตี้และโทเค็นการกำกับดูแล และหน้าที่หลักคือการมีส่วนร่วมในการกำกับดูแลโครงการ อย่างไรก็ตาม ในเวลานั้น ทีมงานของ Pendle ได้สังเกตเห็นข้อดีของโมเดล Ve ในการกำกับดูแล และทิ้งหน้าต่างไว้สำหรับการปรับปรุงกลไกโทเค็นโดยอ้างอิงถึงโมเดล Ve
แหล่งที่มา:
แหล่งที่มา:https://app.pendle.finance/vependle/lock/update
แหล่งที่มา:
แหล่งที่มา:https://docs.pendle.finance/Governance/vePENDLE
ในแง่ของการจับมูลค่า อันดับแรก ผู้ถือ vePENDLE สามารถมีส่วนร่วมในการกระจายค่าธรรมเนียมการจัดการและรายได้
ผู้ถือ vePENDLE สามารถลงคะแนนเพื่อตัดสินใจว่าจะให้รางวัลกลุ่มใดและรับส่วนหนึ่งของรายได้ในกลุ่ม: 3% ของรายได้ที่เกิดจาก YT จะถูกแจกจ่ายให้กับผู้ถือ vePENDLE ที่โหวตให้กับกลุ่ม หากผู้ใช้ไม่แลก PT หลังจากหมดอายุ รายได้ที่สร้างขึ้นหลังจากการหมดอายุจะถูกแจกจ่ายให้กับผู้ถือ vePENDLE ที่โหวตให้กับกลุ่ม
ปัจจุบันในกลุ่ม Ethereum chain ส่วนใหญ่เป็นอนุพันธ์จำนองสภาพคล่องของ ETH โดยมี TVL ประมาณ 24 ล้านดอลลาร์สหรัฐ สมมติว่า สินทรัพย์เหล่านี้ให้อัตราผลตอบแทนต่อปีที่ 5% ผู้ถือ vePENDLE สามารถจัดสรรให้กับ : 2400* 5% * 3% = 36,000 ดอลลาร์;
ปัจจุบันใน Pool บน Arbitrum chain มีเพียง GLP และ gDAI และ TVL มีมูลค่าประมาณ 20 ล้านเหรียญสหรัฐ จากข้อมูลในอดีตของทั้งสองโครงการ สมมติว่าทั้งสองโครงการนี้สามารถให้อัตราผลตอบแทนต่อปีของ 15% ผู้ถือ vePENDLE สามารถแจกจ่ายไปยัง: 2000* 15% * 3% = $90,000 นอกจากนี้ 80% ของค่าธรรมเนียมการทำธุรกรรมที่เกิดจากแต่ละกลุ่มจะถูกแจกจ่ายให้กับผู้ถือ vePENDLE ที่โหวตให้กับกลุ่มนั้น
ตั้งแต่ต้นปี ปริมาณการซื้อขายเฉลี่ยต่อวันของ Pendle อยู่ที่ประมาณ 400,000 ดอลลาร์สหรัฐ และอัตราค่าธรรมเนียมการทำธุรกรรมคือ 0.1% หากปริมาณการซื้อขายเฉลี่ยต่อวันยังคงไม่เปลี่ยนแปลงและคำนวณตามอัตราส่วนนี้ ให้กับผู้ถือ vePENDLE คือ: 40 **365** 0.1% * 80% = $117,000
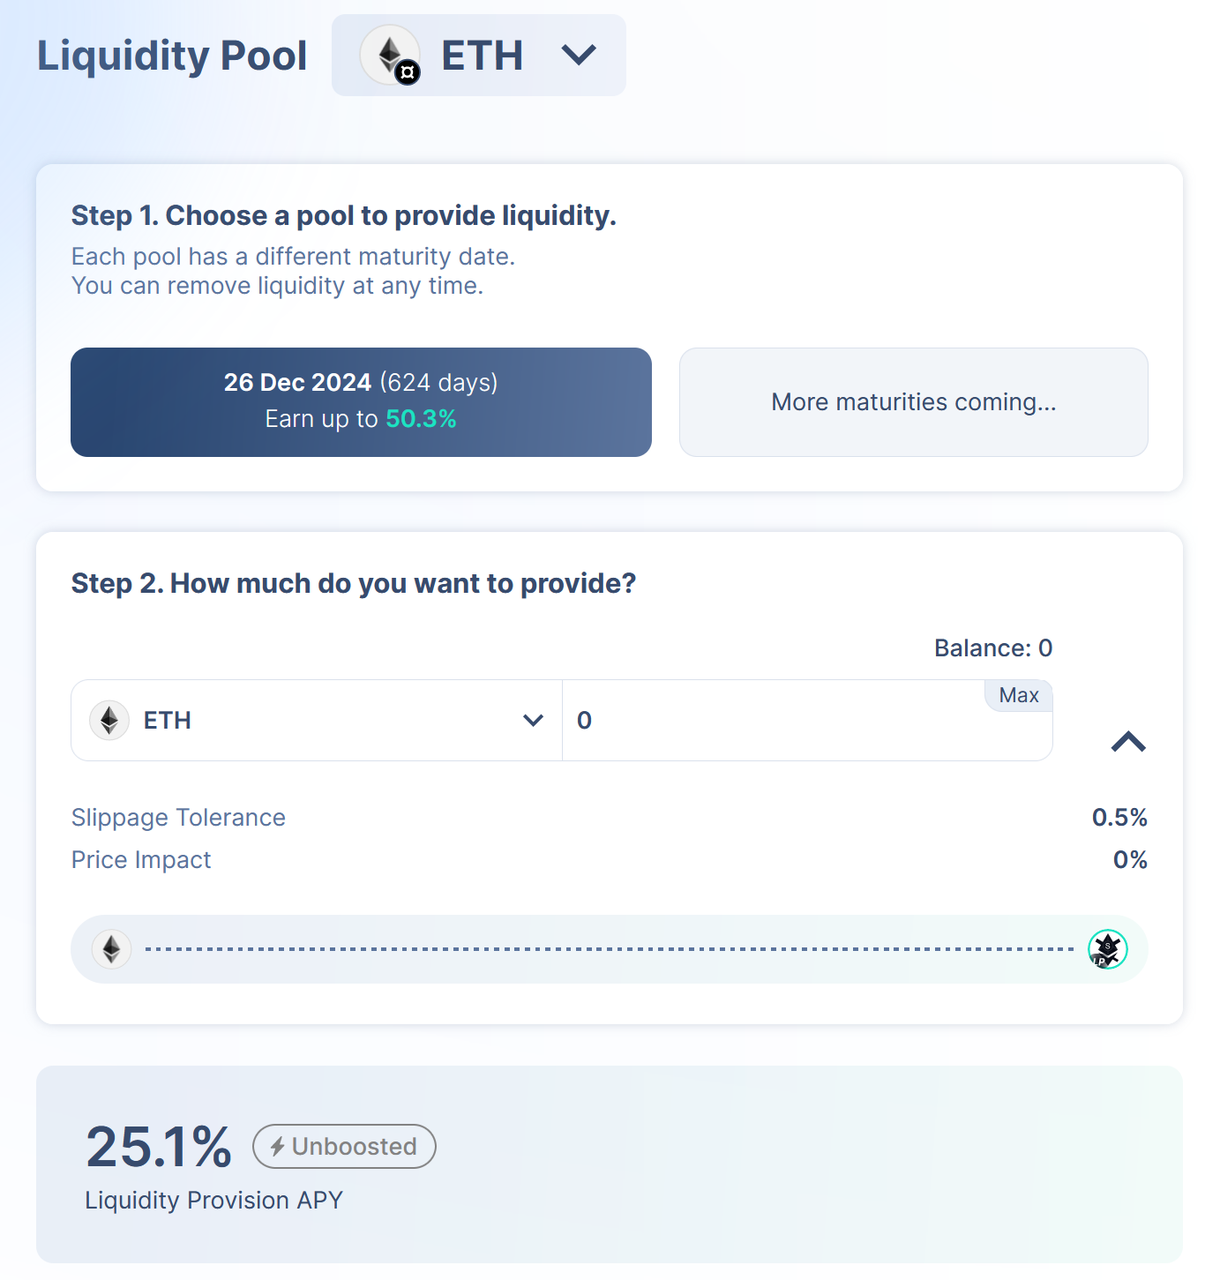
หากไม่มีการเปลี่ยนแปลงที่สำคัญในธุรกิจ vePENDLE จะสร้างรายได้รวมประมาณ 243,000 ดอลลาร์ต่อปี ประการที่สอง นอกเหนือจากการเรียกเก็บค่าธรรมเนียมและผลประโยชน์แล้ว หากผู้ถือ vePENDLE เป็น LP ด้วย พวกเขาจะได้รับแรงจูงใจในการปล่อย Pendle มากถึง 250%
แหล่งที่มา:
แหล่งที่มา:https://app.pendle.finance/simple/pools/0xfb8f489df4e04609f4f4e54f586f960818b70041
แหล่งที่มา:
แหล่งที่มา:https://app.pendle.finance/vependle/overview
3.8.3 ด้านอุปสงค์หลักของโทเค็น
หลังจากนำโมเดล vePENDLE มาใช้ ด้านอุปสงค์สำหรับ PENDLE จะมีความหลากหลายมากขึ้น:
ผู้ให้บริการสภาพคล่อง (LP): สำหรับ LP การใช้ vePENDLE จะเพิ่มอัตราผลตอบแทนอย่างมีนัยสำคัญ นักลงทุนบางรายอาจเลือกที่จะซื้อ PENDLE และล็อคสถานะของตน ในขณะเดียวกัน vePENDLE ยังสามารถรับรายได้จากกลุ่มและการจัดการบางส่วน ค่าธรรมเนียม;
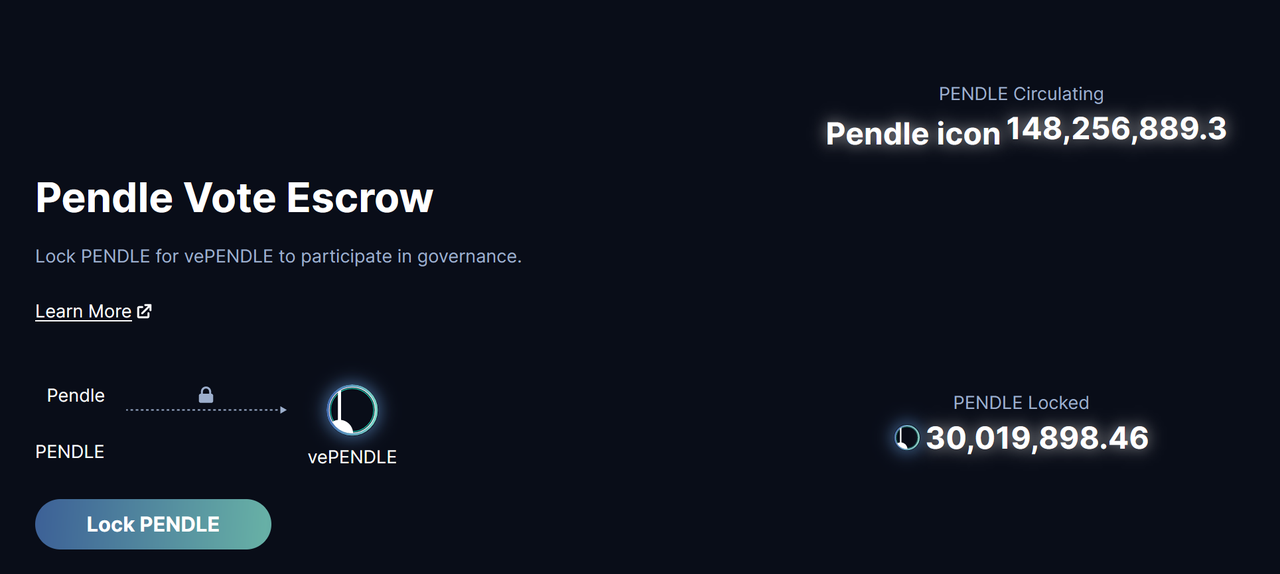
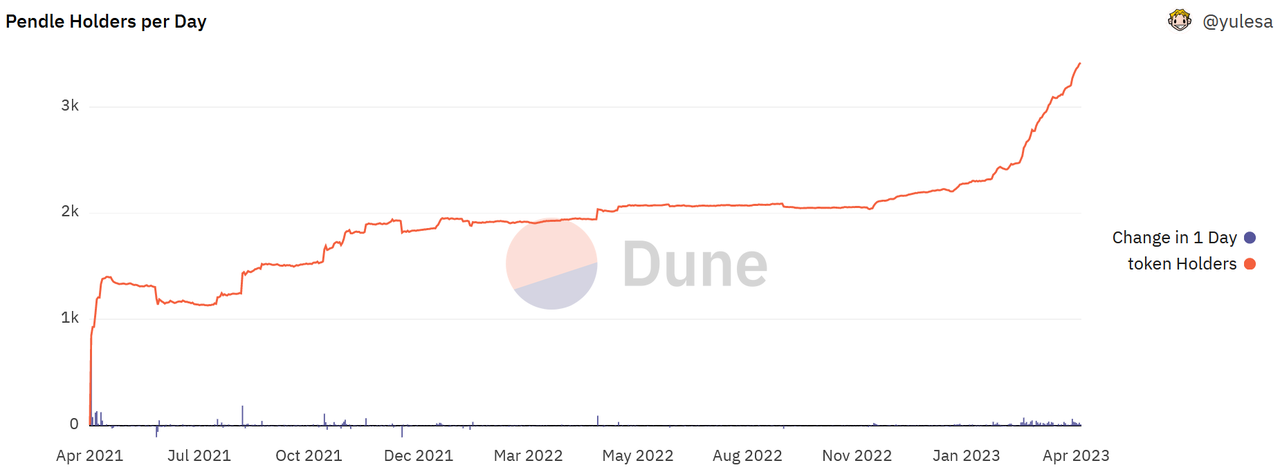
นักลงทุนระยะยาวของโทเค็น PENDLE: เนื่องจาก PENDLE สามารถรับค่าบริการและส่วนแบ่งรายได้ PENDLE จึงกลายเป็นที่สนใจของนักลงทุนบางรายที่ต้องการได้รับกระแสเงินสดระยะยาว และนักลงทุนกลุ่มนี้อาจรวมขอบเขตการลงทุนของโทเค็น PENDLE ไว้ด้วย อย่างไรก็ตาม เมื่อพิจารณาว่ารายได้ต่อปีโดยประมาณในปัจจุบันของ vePENDLE อยู่ที่ประมาณ 200,000 ดอลลาร์สหรัฐฯ เท่านั้น ซึ่งถือว่าไม่มีนัยสำคัญเมื่อเทียบกับส่วนนี้ของ PENDLE ที่ถูกล็อกไว้ ผู้ถือ PENDLE จึงมีแนวโน้มที่จะสนใจเกี่ยวกับการเติบโตในอนาคตมากกว่า
แหล่งที่มา:
แหล่งที่มา:https://dune.com/yulesa/Pendle
แหล่งที่มา:
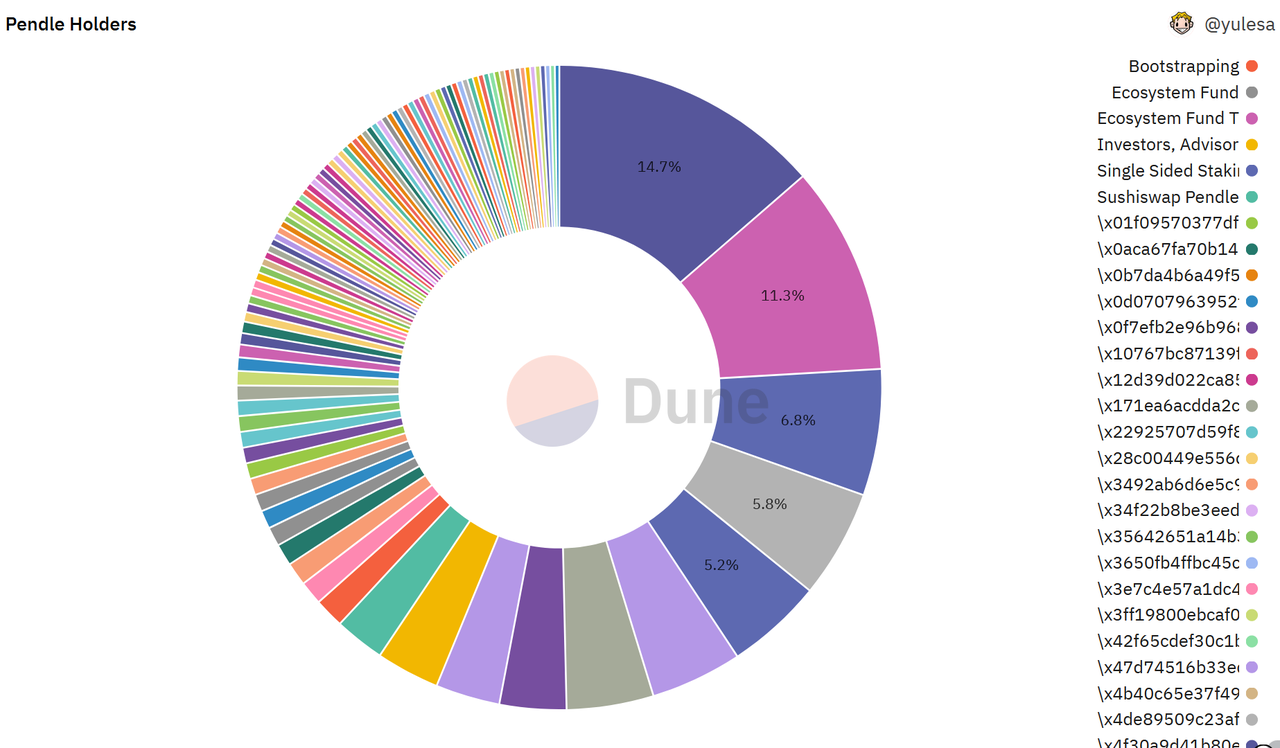
แหล่งที่มา:https://dune.com/yulesa/Pendle
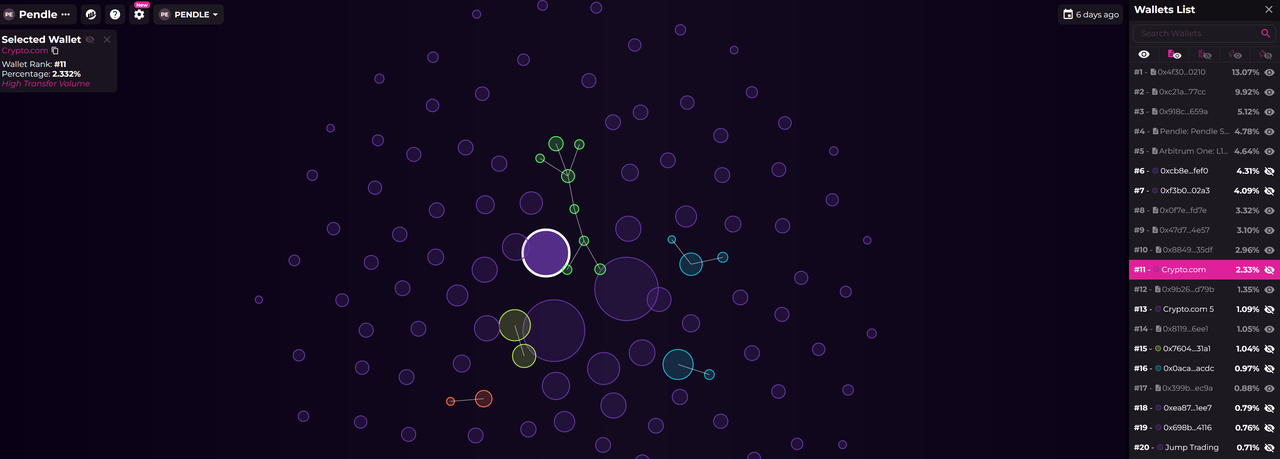
แหล่งที่มา:https://app.bubblemaps.io/eth/token/0x808507121b80c02388fad14726482e061b8da827?mode=3
3.8.4 สรุปรูปแบบโทเค็น
ชื่อเรื่องรอง
3.9 การวิเคราะห์ความเสี่ยง
ความเสี่ยงด้านสัญญา: เมื่อเร็ว ๆ นี้มีเหตุการณ์การแฮ็กหลายครั้งและจำนวนเงินที่ถูกขโมยก็อยู่ในหลายร้อยล้านดอลลาร์เช่นกัน ประเภทของโครงการที่ถูกขโมยไม่ได้ จำกัด เฉพาะการแลกเปลี่ยนแบบกระจายอำนาจและข้อตกลงการให้ยืม หากเหตุการณ์ดังกล่าวเกิดขึ้น จะมีผลกระทบอย่างมากต่อการดำเนินงานปกติของโครงการและมูลค่าของโทเค็น ความเสี่ยงนี้ไม่จำกัดเฉพาะ Pendle เท่านั้น เนื่องจากสินทรัพย์อ้างอิงของ Pendle มาจากโครงการอื่น ๆ ความเสี่ยงด้านสัญญาในโครงการอื่น ๆ จะเกี่ยวข้องกับ Pendle ด้วย ส่งผลให้ธุรกิจและการดำเนินงานของ Pendle หดตัวลง
แหล่งที่มา:
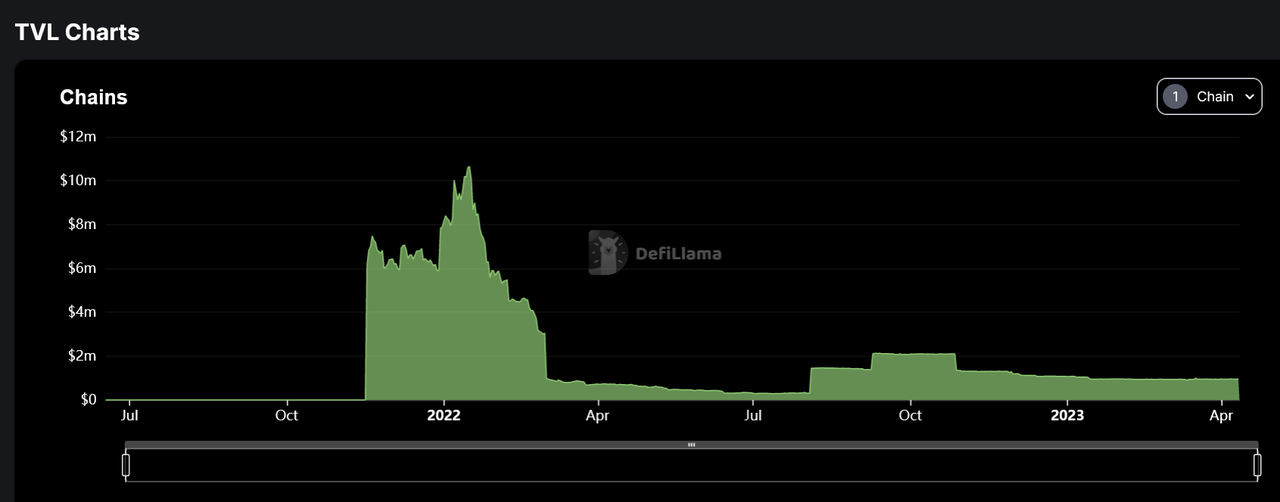
แหล่งที่มา:https://defillama.com/protocol/pendle
ความเสี่ยงด้านตลาด: ราคาของสินทรัพย์อ้างอิงบางอย่าง เช่น GLP ไม่ได้ยึดกับดอลลาร์สหรัฐหรือโทเค็นเชนสาธารณะ และอยู่ในสถานะที่ค่อนข้างลอยตัว และไม่ง่ายที่จะป้องกันความเสี่ยง สิ่งนี้ไม่เป็นมิตรกับนักลงทุนมาตรฐาน U หากตลาดลดลงอย่างรวดเร็วในระหว่างการดำเนินงานของโครงการ ส่งผลให้ราคาของ GLP ในสกุลเงินดอลลาร์สหรัฐฯ ลดลง โดยเฉพาะอย่างยิ่งนักลงทุน YT อาจประสบผลขาดทุนจำนวนมาก ซึ่งอาจทำให้ผู้ใช้สูญเสียโครงการที่ค่อนข้างปลอดภัยอื่นๆ
ชื่อเรื่องรอง
โครงการอยู่ในวงจรการทำงานใด มันเป็นช่วงโตเต็มที่หรือช่วงเริ่มต้นและช่วงกลางของการพัฒนา?
โครงการอยู่ในวงจรการทำงานใด มันเป็นช่วงโตเต็มที่หรือช่วงเริ่มต้นและช่วงกลางของการพัฒนา?
โครงการมีข้อได้เปรียบในการแข่งขันที่แข็งแกร่งหรือไม่? ความได้เปรียบในการแข่งขันนี้มาจากไหน?
โครงการมีข้อได้เปรียบในการแข่งขันที่แข็งแกร่งหรือไม่? ความได้เปรียบในการแข่งขันนี้มาจากไหน?
ตรรกะการลงทุนระยะยาวของโครงการมีความชัดเจนหรือไม่? เป็นไปตามแนวโน้มทั่วไปของอุตสาหกรรมหรือไม่?
ตรรกะการลงทุนระยะยาวของโครงการมีความชัดเจนหรือไม่? เป็นไปตามแนวโน้มทั่วไปของอุตสาหกรรมหรือไม่?
อะไรคือตัวแปรหลักในการดำเนินงานของโครงการ? ปัจจัยนี้หาปริมาณและวัดได้ง่ายหรือไม่?
อะไรคือตัวแปรหลักในการดำเนินงานของโครงการ? ปัจจัยนี้หาปริมาณและวัดได้ง่ายหรือไม่?
โครงการจะจัดการและควบคุมอย่างไร? ระดับ DAO เป็นอย่างไร?
โครงการจะจัดการและควบคุมอย่างไร? ระดับ DAO เป็นอย่างไร?
4.2 ระดับการประเมินมูลค่า
4.2 ระดับการประเมินมูลค่า
คำอธิบายภาพ
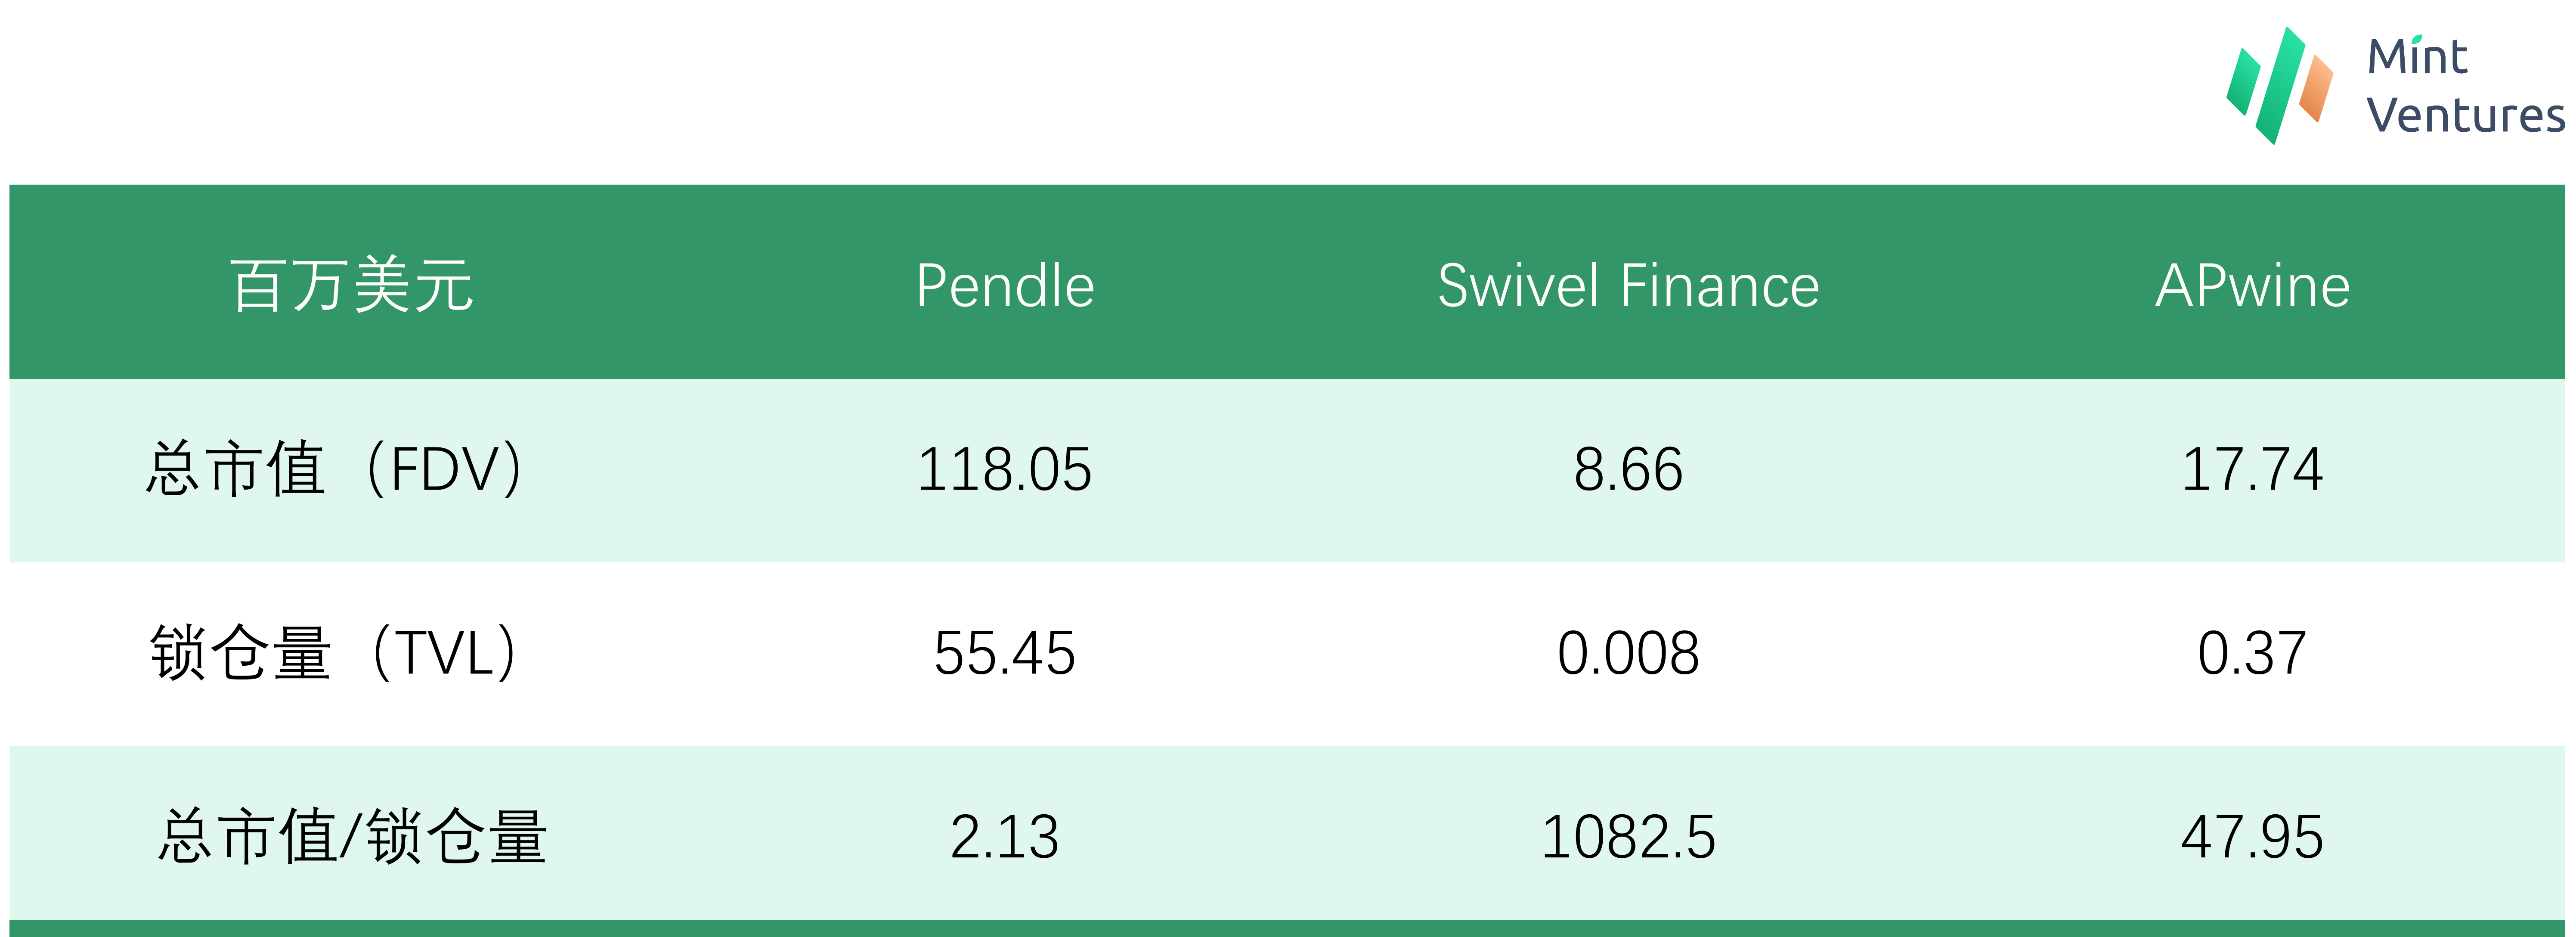
แหล่งข้อมูล: Coingecko, DeFi Llama, Mint Ventures ข้อมูล ณ วันที่ 11 เมษายน 2023
5. การอ้างอิง
https://medium.com/pendle/pendle-tokenomics-3 a 3 3d 9 caa 0 e 4
https://medium.com/pendle/treasury-management-with-pendle-x-benqi-f 495250940 a 2
https://medium.com/pendle/pendle-and-the-qi-musketeers-8 f 08435 2c 249
https://medium.com/pendle/pendle-and-the-3-joesephs-dee 7 c 645 ff 12
https://medium.com/pendle/pendle-x-rari-fuse-pool-6016713 a 0 d 2
https://medium.com/pendle/pendle-x-olympus-pro-6 abc 640 f 4730
https://medium.com/pendle/apecoin-market-launch-f 39294872976
https://medium.com/pendle/apecoin-compounder-by-pendle-af 5 bd 60814 f 1
https://medium.com/pendle/pendle-2021-wrapped-c 91 b 805 2d efb
https://medium.com/pendle/pendle-on-avalanche-8028 fc 42957 e
https://ethereum-magicians.org/t/eip-5115-super-composable-yield-token/9423
https://medium.com/pendle/pendle-v2-part-1-3-foundation-6 e 1773 a 1 d 2 f 4
https://medium.com/pendle/pendle-v2-part-2-3-open-access-25 c 1783 a 0 b 4 f
https://medium.com/pendle/pendle-v2-launch-part-3-3-updated-tokenomics-b 6 c 6501 b 8286
https://medium.com/pendle/pendle-v2-part-1-3-foundation-6 e 1773 a 1 d 2 f 4
https://raw.githubusercontent.com/pendle-finance/pendle-v2-resources/main/whitepapers/V2_AMM.pdf
https://handbook.pendle.finance/liquidity-provision/simple-lp-zap
https://dune.com/impossiblefinance/liquid-staking-derivatives
https://dune.com/LidoAnalytical/stETH-deposited-per-protocol





