


สถานะทางธุรกิจ โอกาส และความท้าทายของสภาพคล่อง ผู้นำของ Stablecoins แบบกระจายอำนาจ


ผู้เขียน: ลอว์เรนซ์ ลี
ผู้เขียน: ลอว์เรนซ์ ลี
1. บทนำ
เมื่อเร็ว ๆ นี้ ด้วยการยุติการออก BUSD และการยกเลิกการผูกมัดของ USDC และการเปิดตัว LQTY บน Binance ทำให้ Stablecoins และ Liquity ที่กระจายอำนาจกลายเป็นฮอตสปอตของตลาดอีกครั้งเราติดตาม Liquity มาตั้งแต่เปิดตัวในปี 2564 และเสร็จสิ้นแล้ว"สภาพคล่อง: ดาวรุ่งในตลาด Stablecoin"
บทความหนึ่ง หนึ่งปีครึ่งผ่านไปแล้ว แม้ว่า Liquity ซึ่งยึดมั่นในแนวคิดของการไม่มีธรรมาภิบาลยังไม่ได้ปรับปรุงระดับระเบียบการแต่ก็ยังมีผลิตภัณฑ์เลโก้เช่น Chicken Bonds ตามชั้นพื้นฐานของตัวเอง
ในบทความนี้ เราจะวิเคราะห์การพัฒนาธุรกิจของ Liquity และการแข่งขันเมื่อเทียบกับโปรโตคอล Stablecoin อื่นๆ โดยหวังว่าจะทำให้ผู้อ่านมีมุมมองมากขึ้นเกี่ยวกับ Liquity และ Stablecoins
ชื่อเรื่องรอง
2.1 ขอบเขตธุรกิจโครงการ
ชื่อเรื่องรอง
2.2 ประวัติโครงการและแผนงาน
2.2 ประวัติโครงการและแผนงาน
นี่คือไฮไลท์ของโครงการ Liquity ตั้งแต่เริ่มก่อตั้ง ณ เดือนมีนาคม 2566
2019.12 ก่อตั้งโครงการ
2020.5 Liquity เปิดตัวสมุดปกขาวเวอร์ชันแรก และเฟรมเวิร์กหลักของโครงการทั้งหมด (รวมถึงอัตราการจำนอง 110%, พูลที่มั่นคง, โมเดลการกู้คืน, ระบบการไถ่ถอน, การให้กู้ยืมแบบปลอดดอกเบี้ย) ถูกสร้างขึ้นในเวอร์ชันเริ่มต้น
2020.9 เสร็จสิ้นการจัดหาเงินทุนรอบเมล็ดพันธุ์ที่นำโดย Polychain Capital
2021.2 เอกสารไวท์เปเปอร์ฉบับปรับปรุงได้รับการเผยแพร่ เอกสารไวท์เปเปอร์ฉบับใหม่มุ่งเน้นไปที่การชำระบัญชีและความมั่นคง: รูปแบบการกู้คืนได้รับการออกแบบใหม่และแรงจูงใจสำหรับผู้ชำระบัญชีได้รับการแก้ไข
2021.3 การตรวจสอบโดย Coinspect และ Trail of Baits เสร็จสิ้น
2021.3 เสร็จสิ้นรอบการจัดหาเงินทุนที่นำโดย Pantera Capital
2021.4.5 เปิดตัว Liquity บนเครือข่ายหลัก ETH สำเร็จแล้ว ยกเว้นฟังก์ชั่นการไถ่ถอน ฟังก์ชั่นทั้งหมดเปิดใช้งานตามปกติ และโทเค็น LQTY ก็เปิดตัวเช่นกัน
2021.4.19 เปิดตัวฟังก์ชั่นการแลกรางวัล โปรโตคอล TVL เกิน 1 ล้าน ETH และการไหลเวียนของ LUSD เกิน 1.2 พันล้าน
2021.5.19 Liquity ซึ่งออนไลน์มาหนึ่งเดือนได้นำเข้าสู่ตลาดสุดโต่ง 519 แห่ง ยอดหมุนเวียนของ LUSD ลดลงจาก 1.6 พันล้านเป็น 500 ล้าน และความปลอดภัยของโปรโตคอลได้รับการตรวจสอบในขั้นต้น
2021.6 Liquity ถูกรวมเข้าด้วยกันโดยแพลตฟอร์มการจัดการสินทรัพย์ DeFiSaver
2021.8 Liquity ถูกรวมเข้ากับ Instadapp แพลตฟอร์มการจัดการสินทรัพย์
2021.8 Chainlink เริ่มให้ใบเสนอราคาสำหรับ LUSD
2021.11 ข้อตกลงการประกันภัย การประกันภัยเริ่มให้บริการประกันภัยแก่ Liquity
2021.11 ข้อตกลงการให้ยืม LUSD ออนไลน์ Rari
2021.11 Stablecoin protocol Fei ซื้อ $100 ล้านใน LUSD
2022.1 LQTY จดทะเบียนใน Coinbase และ Huobi
2022.4 Liquity ร่วมมือกับ Bitcoin Suisse เพื่อเปิดตัวบริการเงินกู้
2022.8 LUSD ข้อตกลงการให้ยืมออนไลน์ Aave
2022.9 Liquity เปิดตัว Chicken Bonds ซึ่งเป็นกลไกควบคุมสภาพคล่อง (POL) และ LUSD Chicken Bonds
2022.11 ข้อตกลงการให้ยืมออนไลน์ LUSD ออยเลอร์
2022.11 Angle Protocol ซึ่งเป็นโปรโตคอล Stablecoin แนะนำ LUSD เป็นหลักประกัน
2023.2 LQTY จดทะเบียนใน Binance
2.3 ทีมหลัก
Liquity เป็นทีมชื่อจริงที่มีสมาชิกหลักสองคนอยู่ในยุโรป ผู้ก่อตั้งคือ Robert Lauko ซึ่งเคยเป็นนักวิจัยที่ Difinity และรับผิดชอบหลักในการออกแบบโปรโตคอลโดยรวม ผู้ร่วมก่อตั้งอีกคนคือ Rick Pardoe ซึ่งรับผิดชอบด้านการวิจัยและพัฒนาเป็นหลัก ขนาดทีมโดยรวมอยู่ที่ประมาณ 10 คน
3. การวิเคราะห์ธุรกิจ
ชื่อเรื่องรอง
3.1 การวิเคราะห์แทร็ก
สภาพคล่องเป็นของการติดตาม Stablecoin แบบกระจายศูนย์ StablecoinStablecoin เป็นแทร็กที่มีผลเครือข่ายมากที่สุดในฟิลด์ DeFi และยังประสบความสำเร็จในการพัฒนาที่สูงกว่าอัตราการเติบโตเฉลี่ยของอุตสาหกรรมในรอบที่แล้วอย่างมีนัยสำคัญ สำหรับมูลค่าของ Stablecoin เราไม่ทราบรายงานการวิจัยรีเฟล็กเซอร์
มีการวิเคราะห์โดยละเอียดใน และประเด็นหลักของเรามีดังนี้:
เนื่องจากความสะดวกในการชำระบัญชีและสอดคล้องกับพฤติกรรมของประชาชนทั่วไป Stablecoins จึงเข้ามาแทนที่ BTC/ETH เป็น:
สกุลเงินฐานสำหรับธุรกรรมสปอต
สกุลเงินที่ใช้ชำระของอนุพันธ์ใหม่ เช่น สัญญาถาวร ซึ่งเป็นที่นิยมอย่างมากในตลาด
สกุลเงินในการชำระบัญชีสำหรับฝ่ายโครงการและสถาบันร่วมทุนส่วนใหญ่เพื่อดำเนินกิจกรรมการลงทุนและการจัดหาเงิน
สะท้อนให้เห็นในข้อมูลว่าการเพิ่มขึ้นของมูลค่าตลาดของ Stablecoins นั้นสูงกว่าการเพิ่มขึ้นโดยเฉลี่ยในตลาดการเข้ารหัส และอัตราการแก้ไขก็ยังน้อยกว่าค่าเฉลี่ยของตลาดอีกด้วย
การวางตำแหน่งของ Stablecoins เป็นสกุลเงินพื้นฐานของการชำระสกุลเงินดิจิทัลนั้นได้รับการจัดตั้งขึ้นอย่างมั่นคงในความคิดของผู้เข้าร่วมตลาดทุกคน อย่างน้อย ขนาดตลาดจะพัฒนาไปพร้อมกันกับขนาดโดยรวมของสกุลเงินดิจิทัลและยังมีช่องว่างขนาดใหญ่สำหรับการพัฒนา
ในเดือนกุมภาพันธ์ถึงมีนาคมที่ผ่านมา มีเหตุการณ์สำคัญอีกสองเหตุการณ์ที่ส่งผลกระทบต่อโครงสร้างตลาดของ Stablecoin:
ณ สิ้นเดือนกุมภาพันธ์ New York Department of Financial Services (NYDFS) ซึ่งเป็นหน่วยงานกำกับดูแลของ Paxos ผู้ออก Stablecoin ได้ขอให้หยุดการออก BUSD และต้องเผชิญกับการเรียกเก็บเงินจาก SEC สำหรับการออกหลักทรัพย์อย่างผิดกฎหมาย หลังจากนั้น ในแง่หนึ่ง Binance มองหาพันธมิตรทั่วโลกเพื่อออก Stablecoins และหันไปสนับสนุน TUSD ในทางกลับกัน ยังมุ่งเป้าไปที่ Stablecoins แบบกระจายอำนาจ: ปัจจุบัน LUSD ของ Liquity เป็นหนึ่งในไม่กี่แห่งในเครือข่าย Ethereum Binance เป็น Stablecoin ที่มีการกระจายอำนาจอย่างสมบูรณ์ นอกจากนี้ Binance ยังเปิดตัว LQTY เมื่อวันที่ 28 กุมภาพันธ์
ในช่วงต้นเดือนมีนาคม วิกฤตการธนาคารของสหรัฐฯ เกิดขึ้นจากการล้มละลายของ Silicon Valley Bank (SVB) เนื่องจาก Circle มี 3.3 พันล้านเหรียญสหรัฐเก็บไว้ใน SVB เหตุการณ์นี้ยังทำให้ USDC ไม่ถูกตรึงให้ต่ำกว่า 0.9 และเหรียญ Stablecoin แบบกระจายศูนย์เช่น DAI และ FRAX ซึ่งขึ้นอยู่กับ USDC เป็นอย่างมาก และโครงการในตลาด Stablecoin ทั้งหมด มีความผันผวนอย่างมาก แม้ว่า Federal Deposit Insurance Corporation (FDIC) ของสหรัฐฯ จะเข้าซื้อกิจการ SVB อย่างรวดเร็ว แต่ Federal Reserve ก็เปิดตัว Bank Term Funding Program (BTFP) เพื่อจัดการกับความเสี่ยงของอุตสาหกรรมการธนาคาร และ USDC กลับคืนสู่จุดยึดอย่างรวดเร็ว อย่างไรก็ตาม เนื่องจากอัตราการแทรกซึมที่สูงของ USDC, DAI และ FRAX ในโลกของ DeFi เหตุการณ์นี้ได้จุดประกายการอภิปรายมากมายเกี่ยวกับการกระจายอำนาจของ Stablecoins ได้รับผลกระทบจากเหตุการณ์นี้ ยอดหมุนเวียนของ LUSD ก็เพิ่มขึ้นจาก 230 ล้านดอลลาร์สหรัฐเป็น 260 ล้านดอลลาร์สหรัฐเช่นกัน
ทั้งสองสิ่งนี้ได้ก่อให้เกิดวิกฤตความเชื่อมั่นในตลาดสำหรับเหรียญ Stablecoin แบบรวมศูนย์/กึ่งกระจายอำนาจ และยังกระตุ้นให้เกิดการประเมินค่าใหม่ของโปรโตคอล Stablecoin แบบกระจายอำนาจอีกด้วย
ชื่อเรื่องรอง
3.2 สถานการณ์ทางธุรกิจ
3.2 สถานการณ์ทางธุรกิจ
3.2.1 Chicken Bonds
เนื่องจากคุณสมบัติที่ไม่ใช่การกำกับดูแล Liquity จึงมีการอัปเดตในระดับโปรโตคอลน้อยมากหลังจากเปิดตัว ในช่วงเกือบ 2 ปีนับตั้งแต่เปิดตัว มีเพียง LUSD Chicken Bonds ซึ่งเปิดตัวเมื่อปลายเดือนกันยายน 2565 ซึ่งเป็นการอัปเดตที่สำคัญที่ ระดับของกรณีการใช้งาน เริ่มจากดู Chicken Bonds คร่าวๆ ก่อน
Chicken Bonds ที่เปิดตัวโดย Liquity เป็นการพูดถึงชุดของโซลูชันที่สามารถกระตุ้น POL (Protocol Ownerd Liquidity, สภาพคล่องที่โปรโตคอลเป็นเจ้าของ) โมดูลผลิตภัณฑ์แรกคือ Chicken Bonds ของ LUSD เป้าหมายของ Chicken Bonds คือการช่วยให้ข้อตกลงชี้นำสภาพคล่องด้วยต้นทุนที่ต่ำที่สุดเท่าที่จะเป็นไปได้ ในขณะที่ให้การคุ้มครองเงินต้นที่แข็งแกร่งยิ่งขึ้นแก่ผู้ใช้ Chicken Bonds วางแผนที่จะเปิดตัวเวอร์ชันที่สามารถใช้กับโปรโตคอลอื่นๆ ในไตรมาสที่ 2 ของปีนี้ เพื่อให้เข้าใจได้ง่ายขึ้น Chicken Bonds ที่เรากล่าวถึงด้านล่างนี้อ้างอิงถึง Chicken Bonds ของ LUSD
ภายในผลิตภัณฑ์ Chicken Bonds มีแนวคิดดังต่อไปนี้:
bLUSD: boosted LUSD (enhanced LUSD) คือหน่วยหุ้นของ Chicken Bonds ด้วยชุดการตั้งค่าของ Chicken Bonds bLUSD สามารถให้ประโยชน์มากกว่า LUSD ซึ่งเป็นที่มาของชื่อเช่นกัน bBLUSD สามารถแลกเป็น LUSD จาก Chicken Bonds ได้เสมอ
พันธบัตร LUSD NFT: พันธบัตร LUSD ซึ่งสามารถแลกเปลี่ยนเป็น bBLUSD ได้ตามเส้นโค้งอัตราผลตอบแทนตามเวลาที่กำหนดไว้ล่วงหน้า
Chicken Bonds แบ่งกองทุนภายในออกเป็นสามกลุ่ม:
Pending pool: Pending Bucket เงินทั้งหมดที่เข้าร่วมใน Chicken Bonds จะเข้าสู่ pending pool ก่อน
Reserve pool: Reserve Bucket เป็นแนวคิดในกระบวนการทำบัญชีภายในของ Chicken Bonds LUSD ใน pool สามารถรับรายได้ที่เกิดจาก LUSD ทั้งหมดใน Chicken Bonds (รวมถึง pool ที่รอดำเนินการ, pool ถาวร และ LUSD ในกลุ่ม Reserve) LUSD ในกองสำรองสอดคล้องกับการแลกรับ bLUSD
พูลถาวร: บัคเก็ตถาวร LUSD ในพูลนี้ไม่ได้เป็นของผู้ใช้ แต่เป็นของโปรโตคอล Liquity
สำหรับความหมายโดยละเอียดในธุรกิจ เราจะใช้ตัวอย่างที่อลิซเข้าร่วมใน Chicken Bonds ด้วยเงิน 10,000 LUSD เพื่ออธิบาย:
2. หลังจากได้รับพันธบัตร LUSD NFT แล้ว อลิซมีสองทางเลือก: เธอสามารถรับ bBLUSD (ไก่เข้า) หรือยกเลิกพันธบัตร (ไก่ออก) การรับสามารถเกิดขึ้นได้ตลอดเวลา และจำนวนที่สามารถรับได้จะเปลี่ยนไปตามเส้นโค้งที่ระบบกำหนดไว้ล่วงหน้า รูปด้านล่างแสดงความสัมพันธ์ระหว่างจำนวนเงินที่ได้รับเมื่อเวลาผ่านไป แกนนอนแสดงเวลา และแกนตั้งแสดงจำนวนเงิน Alice ลงทุนเริ่มแรก 10,000 LUSD (สอดคล้องกับโทเค็นที่ถูกผูกมัดในเส้นแนวนอนสีม่วงในรูป) และตามราคาไถ่ถอนปัจจุบันของ bLUSD (นั่นคือมูลค่าสุทธิของ bLUSD) Alice สามารถคำนวณขีดจำกัดบนของสูงสุดได้ จำนวน bLUSD ที่อลิซได้รับ (= 10,000/ราคาแลกซึ่งเป็นเส้นแนวนอนสีแดงในรูป) เราจะเห็นว่าจำนวนของ bBLUSD ที่อลิซสามารถได้รับ (เส้นโค้งสีน้ำเงินในรูป) ค่อยๆ เพิ่มขึ้นจาก 0 เมื่อเวลาผ่านไป และอัตราการเพิ่มขึ้นจะค่อยๆ ลดลง กล่าวคือ bBLUSD ที่อลิซสามารถได้รับในระยะเริ่มต้น จำนวนเพิ่มขึ้นเร็วขึ้น และการติดตามก็ช้าลงเรื่อยๆ แต่จำนวน bBLUSD ที่อลิซสามารถรับได้จะไม่เกินขีดจำกัดบน (เส้นสีน้ำเงินจะใกล้กับเส้นสีแดงมาก แต่ไม่เท่ากัน)
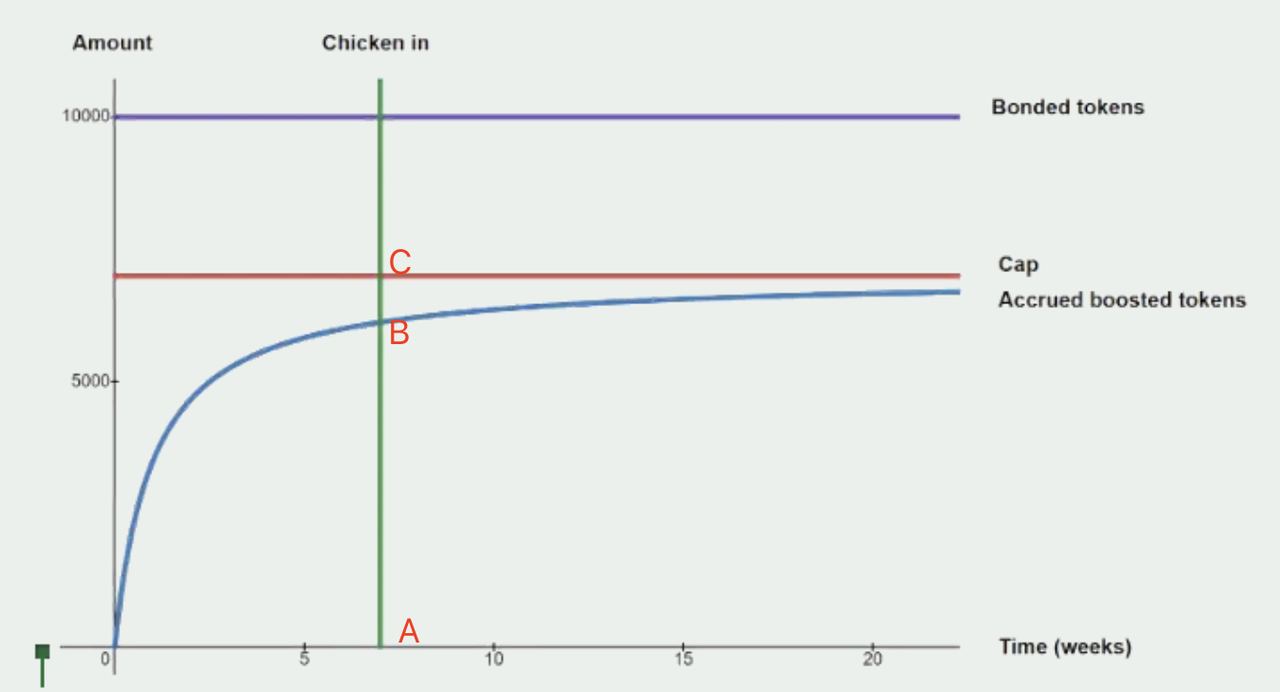
คำอธิบายภาพhttps://docs.chickenbonds.org/faq/economic-design
รับแหล่งที่มาของเส้นโค้งรายได้ที่สอดคล้องกัน
3. หากอลิซจ่ายค่าธรรมเนียมการจัดการ 3% เพื่อเรียกร้อง เธอจะได้รับ bBLUSD ที่สอดคล้องกันตามเส้นโค้ง (นั่นคือ ส่วนของเส้นตรง AB ในรูป) ในขณะนี้ แม้ว่า 10,000 LUSD ของ Alice จะยังไม่เปลี่ยนแปลงใน Pool ที่มั่นคง แต่ในการทำบัญชีภายในของ Chicken Bonds ส่วนของ LUSD ที่สอดคล้องกับ BLUSD ของ Alice ได้เข้าสู่ Reserve Bucket จาก Pool ที่รอดำเนินการ และ 3% ค่าธรรมเนียมการจัดการและ LUSD ยอมแพ้สำหรับการถอนก่อนกำหนด (นั่นคือส่วนของเส้น BC ในรูป) เข้าสู่กลุ่มถาวร (ถังถาวร)
แม้ว่าจากมุมมองของผู้ใช้คนเดียว ยิ่งคุณได้รับ bLUSD ในภายหลัง คุณก็ยิ่งได้รับ bLUSD มากขึ้นเท่านั้น แต่จากมุมมองของรายได้โดยรวม ก็ไม่ได้หมายความว่ายิ่งคุณได้รับ bLUSD ในภายหลัง รายได้ก็จะยิ่งสูงขึ้นเท่านั้น เนื่องจาก bLUSD ตัวมันเองก็มีมูลค่าเพิ่มขึ้นเช่นกัน (จากทั้งสามกลุ่ม) รายได้จากการขุด LUSD) ผู้ใช้ที่ได้รับ bLUSD ช้าเกินไปจะได้รับรายได้น้อยลงจากการเพิ่มขึ้นของมูลค่าสุทธิของ bLUSD ดังนั้น ตามเหตุผลแล้ว เวลาที่เหมาะที่สุดในการรับ bLUSD ควรเป็นเวลาที่อัตราการเติบโตของ bBLUSD ที่สามารถรับได้ (นั่นคือ ความเร็วที่เพิ่มขึ้นของเส้นโค้งในรูปด้านบน) = อัตราการเติบโตของมูลค่าสุทธิของ bLUSD แต่นี่ไม่ใช่ผลลัพธ์ที่สามารถคำนวณได้ด้วยสูตรเฉพาะ แต่เป็นผลจากเกมฟรีของผู้เข้าร่วม
4. หลังจากได้รับ bLUSD แล้ว Alice สามารถแลก (แลก) bLUSD หรือขาย bLUSD ได้ ผลลัพธ์ของทั้งสองอย่างคือการแปลง bLUSD เป็น LUSD แต่การไถ่ถอนสอดคล้องกับอัตราส่วนของเงินต้น LUSD และรายได้จากทุนสำรอง ขายผ่าน bLUSD+LUSD-3 CRV LP ซึ่งได้รับแรงจูงใจอย่างเป็นทางการจาก Chicken Bonds
5. Alice ยังสามารถเลือกที่จะยกเลิกพันธบัตร (Chicken Out) ก่อนรับ หลังจากการยกเลิก Alice จะได้รับ 10,000 LUSD ที่เธอลงทุน และเงินจะไหลออกจากระบบโดยตรงจากกลุ่มที่รอดำเนินการ แต่ 10,000 LUSD ของ Alice ในสระที่มั่นคงจะไม่ได้รับ จะถูกส่งคืนให้อลิซ แต่แจกจ่ายให้กับคนอื่นในสระสำรอง6. สภาพคล่องของกลุ่มถาวรเป็นของข้อตกลง แต่ข้อตกลงจะเป็นเจ้าของเงินต้นเท่านั้น และรายได้ที่เกิดจากสินทรัพย์ในกลุ่มถาวรก็เป็นของทุนสำรองเช่นกัน กองทุน Perpetual Pool อยู่ใน Pool คงที่และ Yearnตามรูปแบบที่เอื้อประโยชน์ต่อความเสถียรของโปรโตคอล
เพื่อจัดสรร หากคุณลงทุนผ่าน Yearn คุณจะใส่โทเค็น LUSD-3 CRV LP ที่ได้รับลงใน Convex และรายได้จะถูกแปลงเป็น LUSD เป็นประจำเพื่อให้ได้ดอกเบี้ยทบต้น
รูปต่อไปนี้แสดงสถานการณ์ LUSD ในสามกลุ่มเหล่านี้:
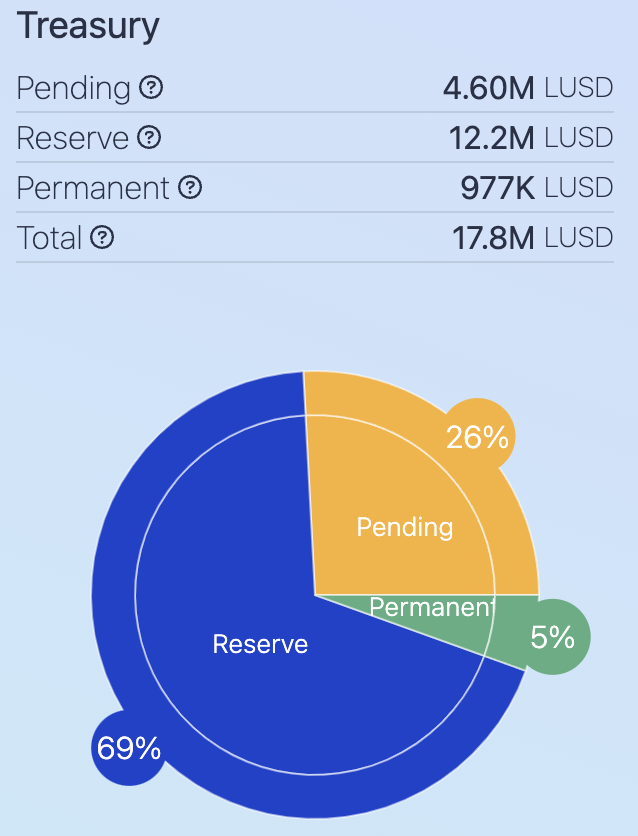
คำอธิบายภาพ https://liquity.app/#/bonds
LUSD Chicken Bonds แหล่งกระจายกองทุน
TVL ของทุนสำรองคิดเป็น 69% ของมูลค่า TVL ทั้งหมดของพันธบัตร Chicken อย่างที่เราได้กล่าวไปก่อนหน้านี้ รายได้ทั้งหมดที่เกิดจาก LUSD ที่เก็บไว้ในพันธบัตร Chicken จะมอบให้กับทุนสำรอง กล่าวคือ 69% ของ LUSD ได้รับผลประโยชน์ทั้งหมดของ LUSD แล้ว bLUSD ขยายรายได้ของสินทรัพย์อ้างอิง (LUSD ที่เก็บไว้ในกลุ่มที่มีเสถียรภาพ) ขึ้น 1.44 เท่า (100/69) พูล LUSD ที่เสถียรในปัจจุบันมี APR 7.35% และ bBLUSD มี APR 11% อัตราส่วนของทั้งสองยังใกล้เคียงกับ 1.44 อีกด้วย
หากเราเลิกใช้แนวคิดเกี่ยวกับเงินสำรอง เงินสำรองที่มั่นคง และเงินกองกลางถาวรในการทำบัญชีภายในของ Chicken Bonds และสังเกตการไหลของ LUSD จริงที่ผู้ใช้ฝาก เราจะเห็นได้อย่างชัดเจน:
นอกจากนี้ เรายังเห็นได้ว่า Chicken Bonds ไม่ได้ขยายสินทรัพย์อ้างอิงใหม่สำหรับ Liquity หรือแนะนำประเภทผลิตภัณฑ์ใหม่ และการเพิ่มขึ้นของรายได้ bLUSD นั้นเกิดจากเกมผลรวมเป็นศูนย์ในหมู่ผู้ถือ LUSD ปัจจุบัน Chicken Bonds ไม่ได้นำผู้ใช้ใหม่หรือกรณีการใช้งานมาสู่ Liquity การเติบโตของขนาดไม่ได้มาจากความต้องการทั่วไปของผู้ใช้ แต่เพิ่มขึ้นจากการส่งเสริมโครงสร้าง Ponzi ในยุคแรก
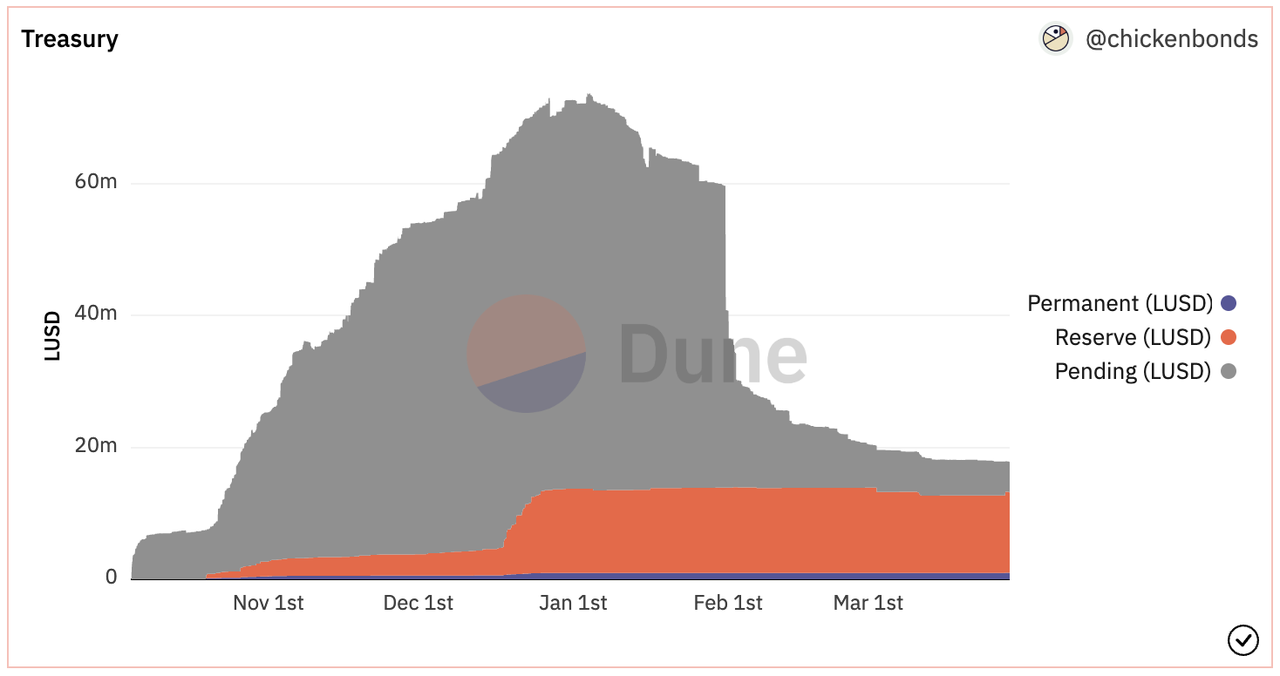
คำอธิบายภาพ https://dune.com/chickenbonds/lusd
การเปลี่ยนแปลงแหล่งที่มาของเงินทุนสำหรับหุ้นกู้ Chicken 3 Pools
สิ่งนี้สามารถยืนยันได้จากการกระจายและการเปลี่ยนแปลงโดยรวมของ TVL:
ในช่วงแรก เนื่องจากมี bBLUSD น้อยมากในกองสำรอง (เพราะการได้รับ bBLUSD ในระยะแรกจะทำให้เกิดการขาดทุน) TVL ของ Chicken Bonds จึงเติบโตอย่างรวดเร็วภายใต้แรงดึงดูดของ bLUSD APR ที่สูงมาก และ TVL อยู่ในสถานะตรงขึ้นก่อนเดือนมกราคมปีนี้
ประมาณเดือนมกราคมปีนี้ LUSD จำนวนมากเลือกที่จะรับ และ bLUSD ที่ได้รับก็เพิ่มขึ้นและอัตราผลตอบแทนของ bLUSD ก็ลดลงด้วย ในเวลานี้ TVL โดยรวมค่อยๆ ไต่ขึ้นสู่จุดสูงสุด
ตั้งแต่เดือนมกราคม ผู้ใช้จำนวนมากขึ้นเริ่มเลิกใช้ bLUSD ซึ่งสะท้อนให้เห็นในการลดลงอย่างต่อเนื่องของ TVL โดยเฉพาะอย่างยิ่งในวันที่ 1 กุมภาพันธ์ TVL ของ Chicken Bond ทั้งหมดลดลงอย่างรวดเร็วจาก 60 ล้านดอลลาร์สหรัฐเป็น 30 ล้านดอลลาร์สหรัฐ เกี่ยวกับ TVL ปัจจุบันน้อยกว่า 20 ล้านเหรียญสหรัฐ และการเติบโตของผู้ใช้ใหม่ของ Chicken Bonds ก็ลดลง
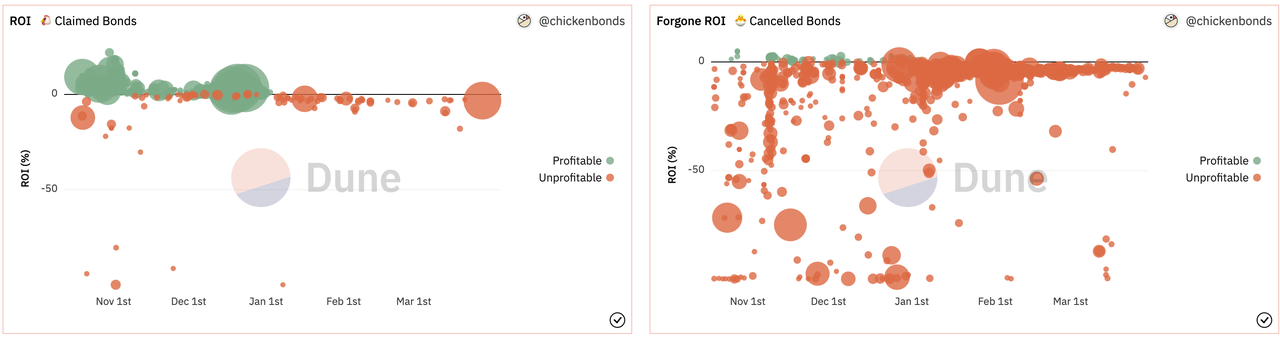
และภายใต้กลไก Chicken Bond จนถึงตอนนี้ ผู้ใช้ Chicken Bonds ที่เข้าร่วมส่วนใหญ่ (รวมถึงผู้ที่ยังไม่ได้รับ bLUSD ผู้ที่ได้รับ bLUSD และผู้ที่ยกเลิกการอ้างสิทธิ์) มีโอกาสน้อยที่จะฝากเงินเข้า สระน้ำที่มั่นคง สภาพขาดทุน ในระยะเริ่มต้นของ Chicken Bonds มีข้อเสนอแนะเชิงลบในระยะยาวและมีขนาดใหญ่สำหรับผู้ใช้ที่เข้าร่วมทั้งหมด ซึ่งจะส่งผลกระทบต่อการขยายตัวของผลิตภัณฑ์ Chicken Bonds อย่างจริงจัง ดังที่แสดงในรูปด้านล่าง รายได้ของผู้ใช้ Chicken Bonds (นั่นคือผู้ใช้ Chicken Bonds ทั้งหมด) ที่ได้รับและยกเลิกตามลำดับ จุดสีแดง หมายถึงการขาดทุนของผู้เข้าร่วม จุดสีเขียว แสดงผลกำไรของผู้เข้าร่วม และขนาดของ จุดแสดงถึงขนาดของตำแหน่ง เราจะเห็นว่าตอนนี้ ครึ่งปีหลังจากการดำเนินการของ Chicken Bonds ผู้เข้าร่วมส่วนใหญ่ยังคงสูญเสียเงินหรือสูญเสียเงินไปแล้วhttps://dune.com/chickenbonds/lusd
แหล่งที่มาของสถานการณ์ ROI ของ Chicken Bonds สำหรับการอ้างสิทธิ์ผู้ใช้และการยกเลิกผู้ใช้
นอกจากนี้ ตามชื่อที่เปิดเผย Chicken Bonds มีคุณลักษณะของพันธบัตรบางอย่าง และผู้ใช้จำเป็นต้องได้รับผลประโยชน์จากการสูญเสียสภาพคล่องเป็นระยะ แต่สำหรับผลิตภัณฑ์ Chicken Bonds ผลประโยชน์ที่ได้รับจากการสูญเสียสภาพคล่องนั้นไม่สูงนัก (ใน โลก DeFi, APR 10% โดยไม่ต้องล็อกนั้นไม่ใช่เรื่องยากโดยเฉพาะ) และรายได้ประเภทนี้อาจลดลงเรื่อยๆ เมื่อเวลาผ่านไป (เนื่องจากสัดส่วนของทุนสำรองต่อ TVL ทั้งหมดจะเพิ่มขึ้นเรื่อยๆ) นี่คือ ยังเป็นปัจจัยสำคัญที่อาจจำกัดการพัฒนา Chicken Bond ในอนาคตอีกด้วยสำหรับ Chicken Bonds ทีม Liquity มีค่อนข้างมากเอกสารรายละเอียด
มีให้อ่านท่านผู้อ่านที่สนใจสามารถเข้าไปศึกษาได้
3.2.2 การพัฒนาธุรกิจสภาพคล่อง
Liquity อยู่ที่จุดสูงสุดของตลาดกระทิงเมื่อเปิดตัวด้วยการออกแบบกลไกการชำระบัญชีที่ยอดเยี่ยมของโมเดลการแจกจ่ายซ้ำและการกู้คืนหนี้ที่มีเสถียรภาพ คุณลักษณะที่ Stable Pool สามารถชำระบัญชีผู้อื่นได้อย่างเป็นธรรมชาติ และ APR ที่สูงของ LQTY ในช่วงแรกของสายผลิตภัณฑ์ได้ดึงดูดผู้ใช้จำนวนมากมาใช้ผลิตภัณฑ์ของ Liquity และยอดหมุนเวียนของ LUSD อย่างรวดเร็วเกิน 1 พันล้านในเวลาน้อยกว่าหนึ่งเดือนหลังจากเปิดตัว ที่จุดสูงสุด ยอดหมุนเวียนของ LUSD อยู่ที่เกือบ 1.6 พันล้าน ดอลลาร์สหรัฐ และ TVL ของข้อตกลงมีมูลค่าเกิน 1.1 ล้าน ETH (4.6 พันล้านดอลลาร์สหรัฐ)
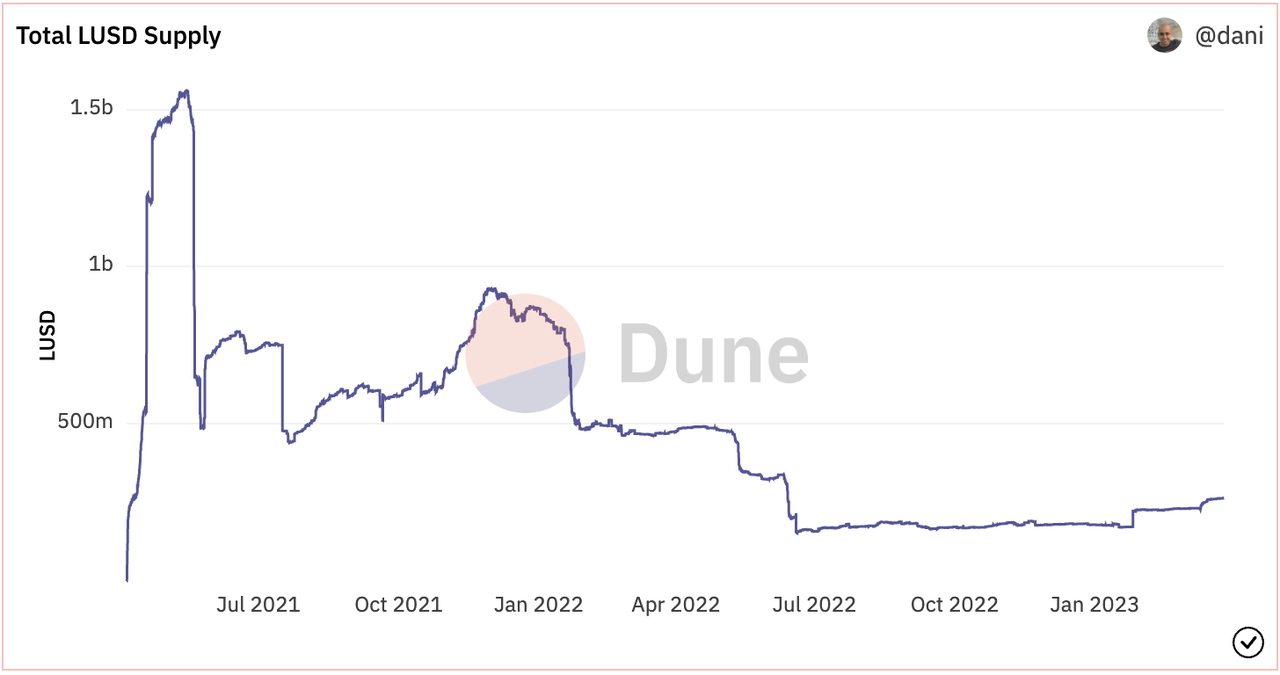
คำอธิบายภาพ https://dune.com/dani/Liquity
แหล่งที่มาของประวัติการจัดหา LUSD
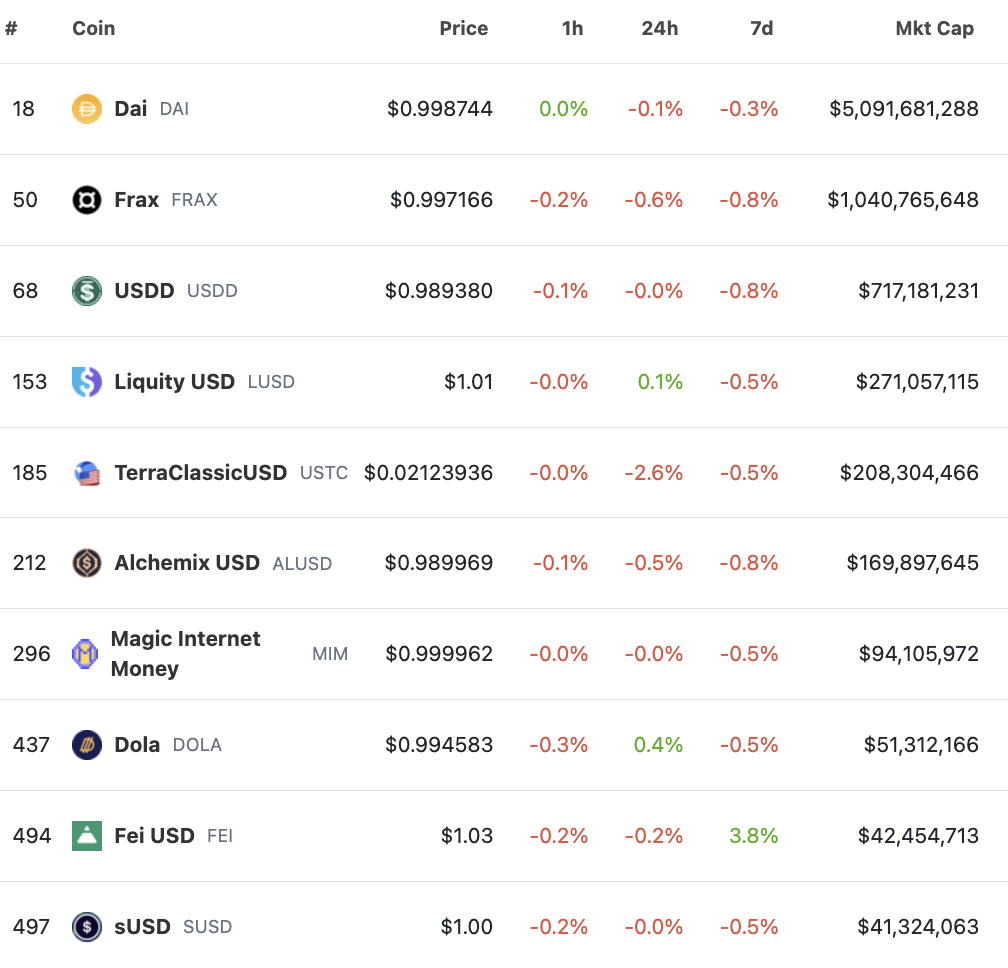
ตั้งแต่วันที่ 23 กุมภาพันธ์ Binance ได้เปิดตัว LQTY และงาน USDC unanchoring ทำให้มีผู้ใช้เพิ่มขึ้นอย่างมากใน Liquity ในปัจจุบัน ขนาดการออกของ LUSD อยู่ที่ 268 ล้าน อยู่ในอันดับที่สามในบรรดาเหรียญ Stablecoin แบบกระจายอำนาจทั้งหมด รองจาก DAI FRAX และ USDD เท่านั้น ไม่ใช่เรื่องง่ายที่จะบรรลุระดับนี้
คำอธิบายภาพ
คำอธิบายภาพ
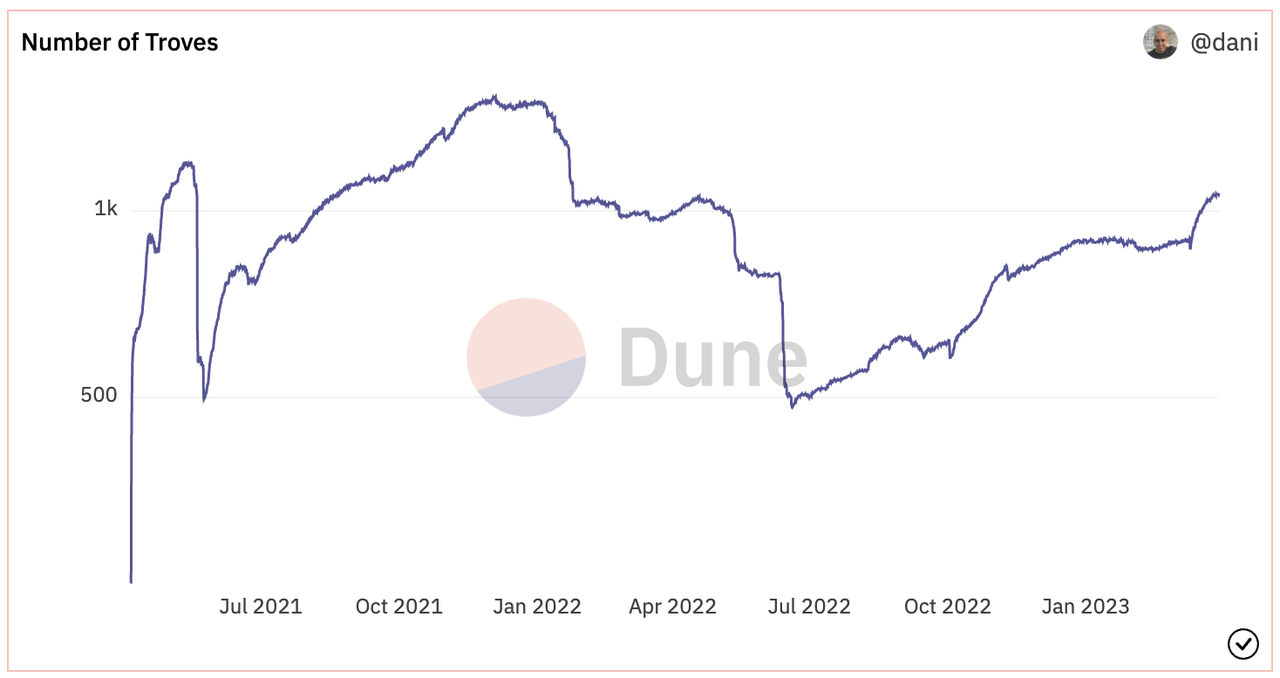
แหล่งที่มาhttps://dune.com/dani/Liquity
อย่างไรก็ตาม การขยายกรณีการใช้งานของ LUSD นั้นค่อนข้างกว้างและไม่เห็นผลลัพธ์ที่มีนัยสำคัญ
แหล่งที่มาhttps://dune.com/dani/Liquity
แหล่งที่มา
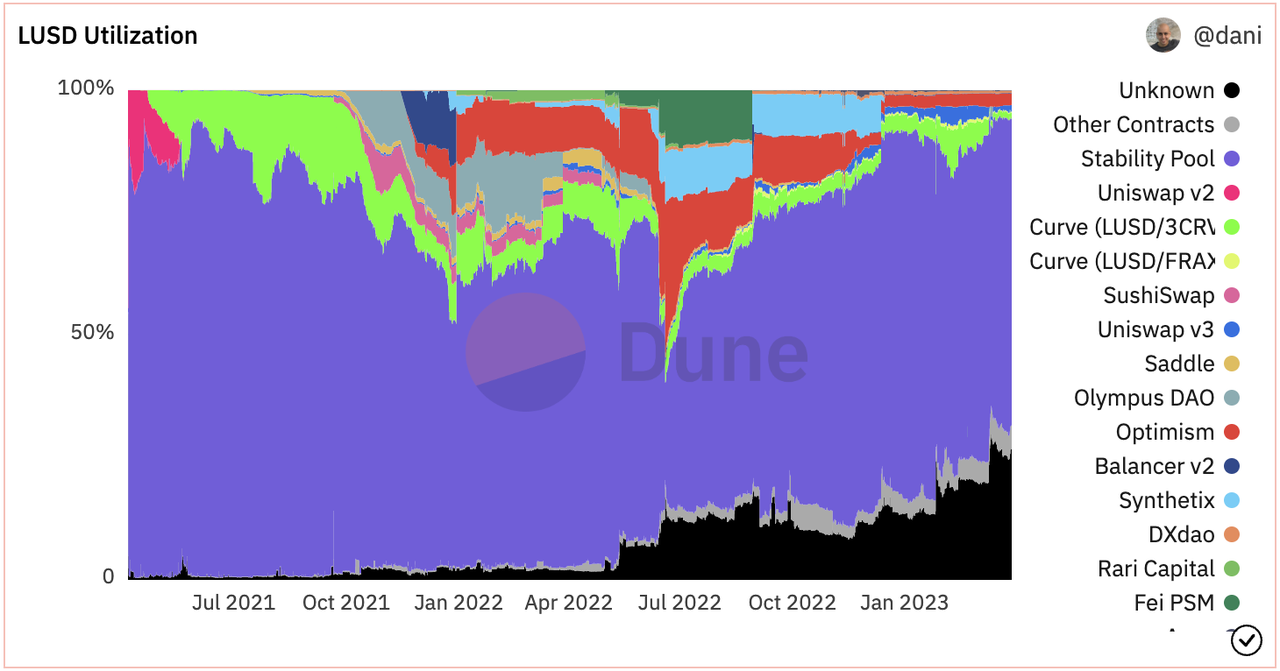
จากมุมมองของการกระจาย LUSD: ปัจจุบันมี LUSD ทั้งหมด 64.6% อยู่ในกลุ่ม Stable แม้ว่ารายได้ในกลุ่ม Stable จะรวมถึงรางวัลการชำระบัญชีของ ETH นอกเหนือจากสิ่งจูงใจโทเค็น LQTY แต่ Liquity ได้ชำระบัญชีทั้งหมดแล้ว 1378 ETH นับตั้งแต่เปิดตัว และโทเค็น LQTY จำนวนสิ่งจูงใจใกล้ถึง 24 ล้าน ไม่ว่าจะคำนวณราคาของ ETH/LQTY เมื่อใด จะมีความแตกต่างอย่างน้อยระหว่างทั้งสองอย่าง แสดงให้เห็นว่ามีกลุ่มที่มั่นคงสำหรับผู้ใช้ในการสร้าง LUSD โดยหลักแล้วเพื่อรับรางวัล LQTY เพิ่มเติม กล่าวคือ ปัจจุบันกรณีการใช้งานที่ใหญ่ที่สุดของ LUSD ไม่ใช่ "ทั่วไป" โดยเฉพาะอย่างยิ่งในกรณีที่มีการลดรางวัล LQTY ที่ตามมา ไม่ว่ากลุ่มที่มีเสถียรภาพของ Liquity จะสามารถรักษาระดับนี้ไว้ได้หรือไม่ก็เป็นเรื่องที่น่าสงสัยเช่นกัน และเราจะพูดถึงเรื่องนี้โดยละเอียดใน 3.4 3.
นอกเหนือจากพูลที่เสถียรแล้ว เครือข่าย Optimism ที่มี LUSD จำนวนมาก (คิดเป็น 2.4%, Liquity ยังได้รับสิ่งจูงใจจากโทเค็น Optimism OP อย่างเป็นทางการจำนวนมาก), Uniswap V3 (คิดเป็น 1.3%) และพูล LUSD-3 CRV ของ Curve (คิดเป็นกว่า 1.2%) สัดส่วนโดยรวมของ LUSD ในสถานการณ์เหล่านี้ไม่สูงนัก ในระดับหนึ่ง เป็นเพราะสิ่งจูงใจด้านสภาพคล่องส่วนใหญ่ถูกใช้เพื่อสิ่งจูงใจของกลุ่มที่มีเสถียรภาพและไม่มีสิ่งจูงใจมากมายสำหรับสถานการณ์อื่นๆ
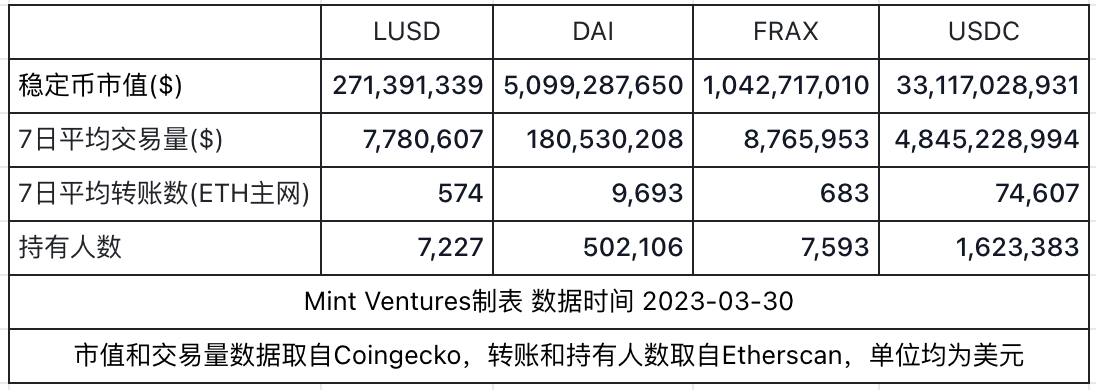
ในปัจจุบัน ไม่มีการแลกเปลี่ยนแบบรวมศูนย์ที่รองรับ LUSD เป็นคู่ซื้อขาย และไม่มีกรณีการใช้งานจำนวนมากสำหรับ LUSD ในการชำระเงินแบบออฟไลน์ นอกจากนี้ เรายังนับปริมาณธุรกรรมเฉลี่ยรายวัน ปริมาณการโอน และจำนวนผู้ถือ LUSD และเปรียบเทียบกับ DAI และ FRAX ซึ่งเป็น Stablecoin แบบกระจายศูนย์ทั้งคู่ พร้อมกันนี้ เรายังเลือก Stablecoins ที่ใช้งานมากที่สุดในเครือข่าย ETH— — USDC เป็นการเปรียบเทียบ
เราจะเห็นว่า LUSD นั้นใกล้เคียงกับ FRAX มาก ซึ่งปัจจุบันมียอดหมุนเวียนอยู่ที่ 1.04 พันล้าน จากข้อมูลปริมาณธุรกรรม จำนวนการโอน และจำนวนผู้ถือ แน่นอนว่า สิ่งนี้ยังเกี่ยวข้องกับความจริงที่ว่า FRAX ในปัจจุบันมี ประมาณ 785 ล้านหมุนเวียนจาก AMO หลังจากไม่รวมส่วนนี้ของ FRAX จำนวนที่แท้จริงของ FRAX ที่ถือครองโดยผู้ใช้คือประมาณ 255 ล้าน ซึ่งใกล้เคียงกับมูลค่าตลาดหมุนเวียนของ LUSD เมื่อเทียบกับ DAI ซึ่งเป็นเหรียญ Stablecoin แบบกระจายอำนาจชั้นนำในปัจจุบัน มีช่องว่างประมาณ 20 เท่าของปริมาณธุรกรรมและจำนวนการโอน LUSD เมื่อเทียบกับ DAI และช่องว่างในจำนวนผู้ถือนั้นมากกว่า นอกจากนี้ยังแสดงให้เห็นถึงข้อได้เปรียบของผู้เสนอญัตติรายแรกที่ติดตามโดยการติดตามของ Stablecoin เนื่องจากผลกระทบของเครือข่ายที่ชัดเจน
โดยสรุป หลังจากสองปีของการพัฒนา การพัฒนาธุรกิจในปัจจุบันของ Liquity ค่อนข้างน่าพอใจ และยังคงมีช่องว่างขนาดใหญ่เมื่อเทียบกับผู้นำในอุตสาหกรรม DAI เหตุการณ์ความเสี่ยงล่าสุดของ Stablecoins อื่น ๆ ได้ส่งเสริมการส่งเสริม LUSD ในระดับหนึ่ง แต่การขยายกรณีการใช้งานโดยรวมของ LUSD นั้นค่อนข้างกว้าง
ชื่อเรื่องรอง
ปัจจุบัน Liquity เป็นผู้นำใน Stablecoin ที่มีการกระจายอำนาจอย่างเต็มที่ แต่ในความเป็นจริงแล้ว คู่แข่งของ LUSD นั้นไม่ได้เป็นเพียง Stablecoin ที่มีการกระจายอำนาจอย่างเต็มที่เท่านั้น แต่ยังรวมถึง Stablecoins แบบ "กระจายอำนาจบางส่วน" เช่น DAI และ FRAX รวมถึง Stablecoins แบบรวมศูนย์ USDT, USDC เป็นต้น แน่นอนว่ามันเป็นสกุลเงินที่มีเสถียรภาพแบบกระจายศูนย์ซึ่งแข่งขันกับ LUSD โดยตรง
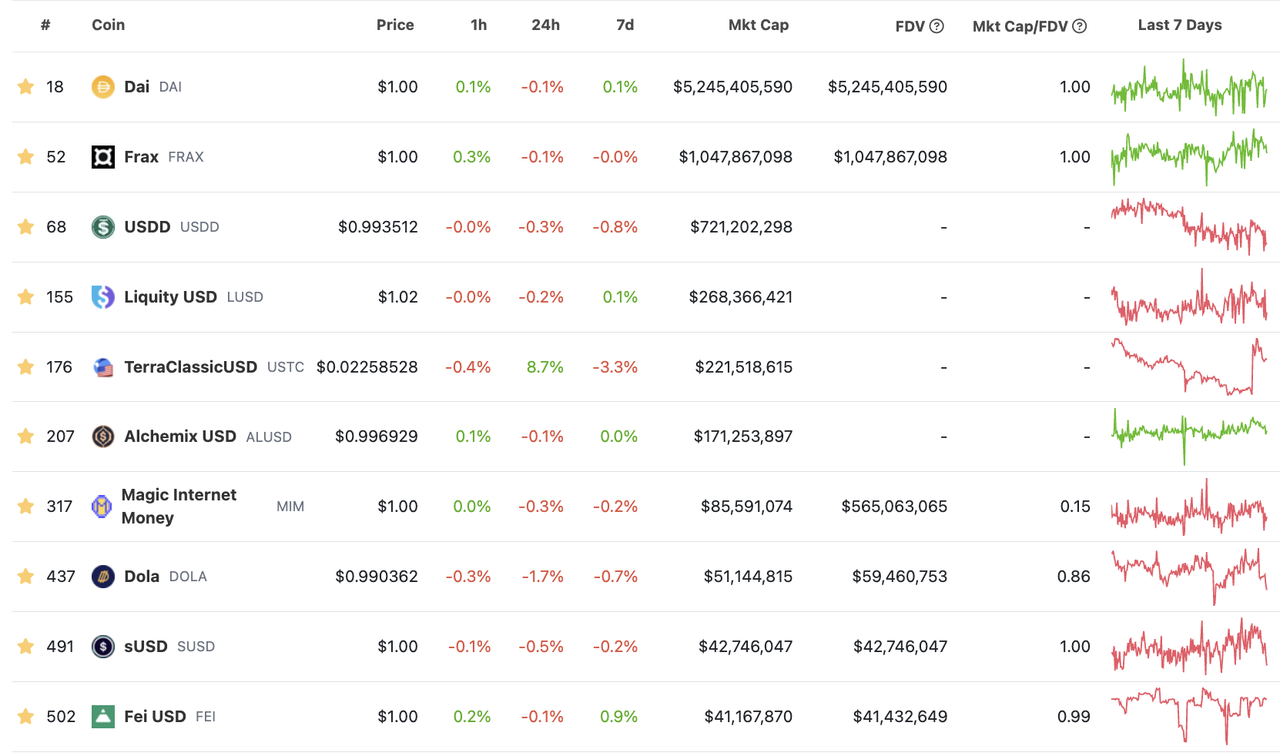
คำอธิบายภาพ
เหรียญ Stablecoin แบบกระจายศูนย์ 10 อันดับแรกในปัจจุบันตามมูลค่าตลาด ที่มา: Coingecko
3.3.1 การกระจายอำนาจ
การกระจายอำนาจอย่างสมบูรณ์เป็นข้อได้เปรียบที่ชัดเจนที่สุดของ Liquity และ LUSD LUSD ในปัจจุบันสร้างขึ้นจากการค้ำประกัน ETH ที่มากเกินไปเท่านั้น ETH เป็นสินทรัพย์ที่มีการกระจายอำนาจอย่างสมบูรณ์ ดังนั้น LUSD จึงเป็นสินทรัพย์ที่มีการกระจายอำนาจอย่างสมบูรณ์เช่นกัน เราสามารถรู้สึกได้อย่างชัดเจนถึงข้อดีของการกระจายอำนาจจากเหตุการณ์ด้านกฎระเบียบที่กล่าวถึงข้างต้นในช่วงสองเดือนที่ผ่านมา:
Paxos ผู้ออก Stablecoin ถูกระงับโดยหน่วยงานกำกับดูแลไม่ให้ออก Stablecoin BUSD และ BUSD จะ "กลับสู่ศูนย์" ภายใน 1 ปีข้างหน้า ไม่ว่าจะเป็น LUSD หรือ DAI และ FRAX ไม่มีหน่วยงานกำกับดูแลที่สามารถกำหนดให้พวกเขาหยุดธุรกิจได้อย่างสมบูรณ์ แม้ว่า MakerDAO และ Frax อาจมี/จะมีธุรกิจ RWA (สินทรัพย์ในโลกแห่งความเป็นจริง) แต่พวกเขาอาจมีแนวโน้มที่จะเป็น ได้รับการควบคุม แต่ถึงกระนั้น ในประเด็นเรื่องชีวิตและความตายของธุรกิจ Stablecoin นี้ การป้องกันความเปราะบางของ Stablecoin แบบกระจายศูนย์นั้นสูงกว่า Stablecoin แบบรวมศูนย์มาก
เหตุการณ์ที่ไม่เชื่อมโยงของ USDC แสดงให้เห็นถึงข้อได้เปรียบของ Stablecoin ที่มีการกระจายอำนาจอย่างเต็มที่ เช่น LUSD เหนือ Stablecoin กึ่งกระจายอำนาจ เช่น DAI/FRAX USDC เหนือกว่า USDT มากในแง่ของการปฏิบัติตามข้อกำหนดและความโปร่งใส ซึ่งเป็นเหตุผลว่าทำไม DAI และ FRAX จึงเลือก USDC แต่คราวนี้การถอนตัวเนื่องจากความเสี่ยงของ RWA เป็นสิ่งที่ผู้เข้าร่วมตลาดส่วนใหญ่คาดไม่ถึง ในทางกลับกัน มันยังแสดงให้เห็นว่าความเสี่ยงมักปรากฏขึ้นในที่ที่คาดไม่ถึงเสมอ ในแง่ของกลไก LUSD ไม่มีการพึ่งพาเหรียญ Stablecoin แบบรวมศูนย์ใด ๆ ดังนั้นจึงสามารถหลีกเลี่ยงความเสี่ยงในการดำเนินงานของผู้ออกเหรียญ Stablecoin แบบรวมศูนย์ ความเสี่ยงด้านเครดิตของพวกเขาเองและความเสี่ยงในการดำเนินงานที่สินทรัพย์ในโลกแห่งความเป็นจริงต้องเผชิญ ความเสี่ยง และอื่น ๆ ความเสี่ยงที่อาจเกิดขึ้น
นอกเหนือจาก sUSD และ LUSD แล้ว เหรียญ Stablecoin แบบกระจายอำนาจอื่นๆ ในรายการด้านบนยังมีระดับการพึ่งพาเหรียญ Stablecoin แบบรวมศูนย์อื่นๆ อยู่พอสมควร:
ปัจจุบัน DAI พึ่งพาเหรียญ Stablecoin แบบรวมศูนย์มากกว่า 60%
สินทรัพย์สกุลเงินที่มีเสถียรภาพแบบรวมศูนย์ของบัญชีหลักประกัน FRAX มากกว่า 75% (ตามอัตราส่วนการกระจายอำนาจที่กำหนดโดย Frax)
Stablecoin แบบกระจายศูนย์ เช่น alUSD, DOLA, agEUR เป็นต้น มากกว่าครึ่งหนึ่งขององค์ประกอบหลักประกันมาจาก Stablecoins อื่นๆ (USDT, USDC, DAI) หรือใบรับรองรายได้ของ Stablecoins ในโปรโตคอล DeFi อื่นๆ สำหรับ Stablecoins แบบรวมศูนย์ ระดับของการพึ่งพาก็เช่นกัน เกิน 60%
เกี่ยวกับความสำคัญของการกระจายอำนาจ ตลาดมีความเข้าใจค่อนข้างครบถ้วนแล้ว โดยเฉพาะอย่างยิ่งหลังจากที่ Binance เปิดตัว LQTY ซึ่งเป็นโฆษณาที่ยอดเยี่ยมสำหรับ Liquity เมื่อมองไปในอนาคต ภายใต้กระแสการกำกับดูแลที่แข็งแกร่งอย่างเห็นได้ชัดในสหรัฐอเมริกา การดำเนินการด้านกฎระเบียบใดๆ ต่อ Stablecoins อาจเป็นโอกาสสำหรับ Liquity และ Liquity จะยังคงได้รับประโยชน์จากคุณสมบัติการกระจายอำนาจในระยะยาว
3.3.2 การออกแบบกลไกที่ยอดเยี่ยมมีอยู่*"สภาพคล่อง: ดาวรุ่งในตลาด Stablecoin"
*ในบทความ เราได้แนะนำกลไกโดยรวมของ Liquity อย่างละเอียด และเราค่อนข้างมองในแง่ดีเกี่ยวกับการออกแบบกลไกโดยรวมของ Liquity แม้ว่าเวลาจะผ่านไปเกือบสองปี เรายังไม่เห็นผลิตภัณฑ์ Stablecoin ใหม่ที่สามารถเข้าใกล้ Liquity ได้ในแง่ของการออกแบบกลไก สรุปแล้ว การออกแบบกลไกที่ยอดเยี่ยมของ Liquity นั้นอยู่ใน:
จากระดับโปรโตคอล Liquity กำหนดราคาของ LUSD โดยประมาณระหว่าง [0.995 ~ 1.1] และให้ผู้ใช้ทั้งหมดในตลาดมีโอกาสเก็งกำไรที่สะดวกมากนอกช่วง ดังนั้น จึงบรรลุการเปรียบเทียบภายใต้สมมติฐานของการกระจายอำนาจอย่างสมบูรณ์ เสถียรภาพของราคาที่เข้มงวด สิ่งนี้ ชนิดของความมั่นคงด้านราคาจะทำให้ผู้เข้าร่วมตลาดทุกคนมีความคาดหวังด้านเสถียรภาพที่ดี
ต้องขอบคุณแหล่งรวมที่มั่นคงและกลุ่มที่มั่นคงตกลงล่วงหน้าที่จะเป็นผู้ชำระบัญชี Liquity บรรลุการชำระบัญชีแบบเรียลไทม์โดยไม่จำเป็นต้องมีกระบวนการประมูลที่ซับซ้อนและยุ่งยาก การล้างแบบเรียลไทม์สามารถหลีกเลี่ยงความเสี่ยงด้านความปลอดภัยที่อาจเกิดขึ้นกับระบบที่เกิดจากความแออัดของเครือข่ายในกรณีที่รุนแรง และรับประกันความปลอดภัยของโปรโตคอลได้อย่างมีประสิทธิภาพมากขึ้น ในเวลาเดียวกัน Stable Pool ยังนำกรณีการใช้งานตามธรรมชาติสำหรับ LUSD มาด้วย เนื่องจาก Stable Pool สามารถรับการลงโทษการชำระบัญชีได้ เมื่อตลาดลดลงอย่างรวดเร็ว LUSD ใน Stable Pool มักจะได้รับผลตอบแทนที่สูงกว่า นอกจากกลุ่มที่มั่นคงแล้ว ระบบการชำระบัญชีของ Liquity ยังได้ออกแบบโมเดลการแจกจ่ายหนี้-การคืนหนี้เพื่อชดเชยข้อบกพร่องที่อาจเกิดขึ้นในกลุ่มการชำระบัญชี ดังนั้นจึงได้รับความปลอดภัยในระดับที่มาก ซึ่ง Liquity ประสบความสำเร็จในการอยู่รอดในตลาดนับตั้งแต่เปิดตัวได้ 2 ปี ที่ผ่านมา ความผันผวนที่คมชัดสามารถยืนยันได้เช่นกัน สะท้อนให้เห็นถึงระดับของกรณีการใช้โทเค็น LQTY ไม่จำเป็นต้องทำหน้าที่เป็นผู้ให้กู้ที่พึ่งสุดท้ายสำหรับระบบเช่น MKR และ FLX
ภายใต้การออกแบบกลไกที่ยอดเยี่ยมดังกล่าวข้างต้น Liquity มีจำนวน Forks มากที่สุดในบรรดาโปรโตคอล Stablecoin ตามสถิติของ DeFiLlama มีทั้งหมด 16 โปรโตคอลที่ทำการ Forked Liquity ซึ่งมากกว่า MakerDAO และ Frax Finance ถึง 4 รายการ การออกแบบกลไกที่ยอดเยี่ยมของ Liquity คือรากฐานของการพัฒนาในระยะยาว
ชื่อเรื่องรอง
3.4 ข้อเสียเปรียบในการแข่งขันของ Liquity
เมื่อเทียบกับโครงการ Stablecoin อื่น ๆ โปรโตคอลของ Liquity มีนวัตกรรมมากมาย และคุณสมบัติบางอย่างยังเป็นที่ถกเถียงกัน ซึ่งนำความเสียเปรียบด้านการแข่งขันมาสู่โปรโตคอลด้วย
3.4.1 ไม่มีการกำกับดูแล
ไม่มีการกำกับดูแลเป็นคุณลักษณะของ Liquity ที่ควรค่าแก่การพูดคุย การยืนกรานของ Liquity เกี่ยวกับการไม่มีธรรมาภิบาลนั้นละเอียดถี่ถ้วน รวมถึงว่าทีมเองไม่ได้รันส่วนหน้าใด ๆ และพารามิเตอร์โปรโตคอลจะได้รับการอัปเดตโดยอัลกอริทึมที่เขียนไว้ล่วงหน้า เป็นไปไม่ได้ที่ใครก็ตามจะอัปเดตรหัสของโปรโตคอล Liquity ดังนั้นโทเค็น LQTY ไม่มีฟังก์ชั่นการกำกับดูแล แต่เป็นเพียงส่วนแบ่งของรายได้จากการสร้างโปรโตคอลและค่าธรรมเนียมการไถ่ถอน
แน่นอนว่าไม่มีธรรมาภิบาลใดที่มอบประโยชน์มากมายให้กับ Liquity รวมถึง:
การหลีกเลี่ยงความขัดแย้งระหว่างพฤติกรรมของบุคคลหรือกลุ่มเล็ก ๆ และเป้าหมายระยะยาวของข้อตกลงทั้งหมดยังสามารถหลีกเลี่ยงการเมืองข้อตกลงที่น่าเบื่อ มีตัวอย่างมากมายในอดีต เช่น เหตุการณ์กองทุนการศึกษา DeFi ของ Uniswap, SushiSwap และปัญหาความไว้วางใจในทีม Abracadabra เป็นต้น ตัวอย่างทั่วไปของกรณีหลังคือกระบวนการทั้งหมดของการเลือกสะพานข้ามโซ่เมื่อ Uniswap ข้ามโซ่ ถึง BNB Chain การสนทนากลุ่มตามความสนใจที่แตกต่างกันและการลงคะแนนเสียงเพื่อเลือกระหว่าง Layerzero และ Wormhole
ความปลอดภัยของโปรโตคอลได้รับการรับประกันเพิ่มเติม Liquity เปิดใช้งานมา 2 ปีแล้วและไม่เคยมีเหตุการณ์ด้านความปลอดภัยใด ๆ เลย อาจกล่าวได้ว่าหายากมากในโปรโตคอลการให้ยืม / เหรียญที่เสถียร เสถียรพอ ๆ กับ Compound ทำให้มีการออก COMP มากเกินไปเนื่องจากปัญหาเกี่ยวกับพารามิเตอร์จูงใจ . และเนื่องจาก Liquity ไม่ได้อัปเดตโค้ด จึงมีโอกาสน้อยลงที่จะทำลายโค้ดเมื่อเวลาผ่านไปการกระจายอำนาจเพิ่มเติมในระดับโปรโตคอล ในสถาปัตยกรรม Dapp ปัจจุบัน โมดูลส่วนหน้ายังคงขึ้นอยู่กับบริการส่วนกลางไม่มากก็น้อย และเนื่องจาก Liquity ไม่ได้เรียกใช้ส่วนหน้าใด ๆ การพึ่งพาบริการส่วนกลางจึงได้รับการยกเว้นเพิ่มเติมจากระดับโปรโตคอล เริ่มจากตัวอย่างในชีวิตจริง ประโยชน์ที่ชัดเจนของสิ่งนี้คือ Liquity สามารถหลีกเลี่ยงเหตุการณ์ Tornado Cash ซึ่งคล้ายกับการคว่ำบาตรของ OFACโปรโตคอล เช่น Uniswap และ Aave ได้แบนผู้ใช้บางรายโดยไม่ตั้งใจ เนื่องจากข้อผิดพลาดจากผู้ให้บริการ API บางราย
สถานการณ์.
ผู้เขียนกล่าวว่าการไม่มีธรรมาภิบาลอาจเป็นข้อบกพร่องของ Liquity ส่วนใหญ่เนื่องจากลักษณะของการไม่มีธรรมาภิบาลจะจำกัดการขยายกรณีการใช้งานของโปรโตคอล Liquity และความสามารถในการปรับตัวให้เข้ากับการเปลี่ยนแปลงใหม่
ตามที่กล่าวไว้ข้างต้น การขยายกรณีการใช้งานปัจจุบันของ LUSD ไม่ถือว่าประสบความสำเร็จ ซึ่งเกิดจากการขาดธรรมาภิบาลในระดับหนึ่ง โทเค็น LQTY สำรองที่สงวนไว้โดย Liquity มีเพียง 2 ล้าน และ LQTY ที่เหลือได้รับการระบุในรหัสและไม่สามารถเปลี่ยนแปลงได้ สิ่งนี้ทำให้ Liquity ไม่เพียงพอที่จะดำเนินการขยายกรณีการใช้งานและกิจกรรมการดำเนินงานมากขึ้น ตัวอย่างเช่น โดยพื้นฐานแล้ว Liquity ไม่ได้เข้าร่วมในสงคราม Curve ซึ่งเป็นเรื่องเล่าที่ใหญ่ที่สุดในสาขา Stablecoin ในปี 2022
อีกตัวอย่างหนึ่ง หลังจาก ETH Merge และ Shanghai อัปเกรดแล้ว ETH จะมีส่วนร่วมในการเดิมพันมากขึ้นเรื่อย ๆ และ ETH ส่วนใหญ่ที่หมุนเวียนบนเครือข่ายหลักอาจมีอยู่ในรูปแบบของอนุพันธ์ที่มีการจำนำ (Liquid Stake Derivatives) ในกรณีนี้ สำหรับโปรโตคอล Stablecoin ทั้งหมดที่ใช้ ETH เป็นหลักประกัน จะรองรับ LSD หรือไม่ และจะรองรับ LSD อย่างไรนั้นเป็นประเด็นที่ต้องหารือกัน แต่ภายใต้กลไกไร้การกำกับดูแลของ Liquity เว้นแต่ว่า Liquity จะออกเวอร์ชันใหม่ มิฉะนั้น ข้อตกลงจะไม่สามารถปรับให้เข้ากับสิ่งเหล่านี้ได้ การเปลี่ยนแปลงใหม่ แต่ถ้าคุณไม่ปรับตัวให้เข้ากับการเปลี่ยนแปลงนี้ อาจมี 40% -50% (สมมติว่าอัตราการจำนำ ETH คือ 40% ถึง 50%) ของ ETH จะไม่สามารถใช้เป็นหลักประกันสำหรับ LUSD ซึ่งจะจำกัดต่อไป สภาพคล่องที่ใช้เฉพาะ ETH เป็นหลักประกัน เพดาน
ผู้เขียนเชื่อว่าความเต็มใจที่จะควบคุมยังเป็นการแสดงถึงความเต็มใจของทีมที่จะรับผิดชอบในการพัฒนาโครงการในระดับหนึ่ง แม้ว่าโลก DeFi ในปัจจุบันจะมีรูปแบบธุรกิจที่ชัดเจน หากมองในระยะเวลา 5 ปีหรือ 10 ปี การพัฒนาและนวัตกรรมของ DeFi ยังคงดำเนินไปอย่างรวดเร็ว และคู่แข่งในด้านต่างๆ ก็ยังคงเกิดขึ้นอย่างต่อเนื่อง ในสภาพแวดล้อมภายนอกที่เปลี่ยนแปลงตลอดเวลา ทีมงานที่ทำงานอย่างหนักและมีความเข้าใจอย่างลึกซึ้งเกี่ยวกับอุตสาหกรรมคือกุญแจสู่ความสำเร็จในระยะยาวของโครงการใดๆ
จากการพัฒนา DeFi OG ทำให้เราเห็นความสำคัญของการกำกับดูแลและทีมได้ไม่ยาก:
เมื่อ Uniswap ครองตลาดใน V2 แล้ว ยังคงเปิดตัวผลิตภัณฑ์เวอร์ชัน V3 และตั้งแต่นั้นมาก็เริ่มขยายธุรกิจที่เกี่ยวข้องกับธุรกรรม NFT
ตั้งแต่ผลิตภัณฑ์ Peer 2 Peer Lending เริ่มแรกของ ETHLend ไปจนถึงผลิตภัณฑ์ Peer 2 Pool ไปจนถึง Aave v3 ในภายหลัง และ GHO สกุลเงินที่เสถียรที่ออกใหม่ รูปแบบธุรกิจและขอบเขตของ Aave มีการเปลี่ยนแปลง
Synthetix ได้เปลี่ยนจากเวอร์ชัน v1 ของสกุลเงินที่เสถียร ไปเป็นเวอร์ชัน v2 ในตลาดซื้อขายอนุพันธ์บน Ethereum mainnet แต่มีคนซื้อขายน้อยกว่า 50 คนเป็นเวลานาน สู่เครือข่าย Optimism ที่มีปริมาณการซื้อขายรายวันเท่ากับ สูงถึง 500 ล้านดอลลาร์สหรัฐ จากนั้นเป็นเวอร์ชัน v3 ที่ออกแบบใหม่ แม้ว่าผลิตภัณฑ์จะยังมีช่องว่างระหว่างรูปแบบกับจินตนาการ
โปรโตคอลทั้งหมดของ Curve ได้รับการออกแบบตามหลักธรรมาภิบาล และทีมงานได้เปิดตัว Curve รุ่น v2 เพื่อตัดการทำธุรกรรมของสินทรัพย์ที่ไม่มีมูลค่า และยังเตรียมที่จะเปิดตัว crvUSD
โปรโตคอล Stablecoin ที่ "กระจายอำนาจ" ชั้นนำในปัจจุบันอย่าง MakerDAO และ Frax Finance ทีมงานกำลังปรับโปรโตคอลอย่างแข็งขันเพื่อรับมือกับการเปลี่ยนแปลง:
เหรียญ Stablecoin ของ MakerDAO ได้เปลี่ยนจาก SAI (DAI รุ่นจำนองเดี่ยว) เป็น DAI จากนั้นจึงเปิดตัว Stable Vault และ PSM (โมดูลรักษาเสถียรภาพราคา) หลังจาก 312 เพื่อรักษาเสถียรภาพของราคา และเปิดตัว D 3 M (รูปแบบการฝากโดยตรง DAI) เพื่อปรับอย่างแข็งขัน อุปสงค์และอุปทานของตลาด และส่งเสริมการดำเนินการตาม RWA (Real World Assets) เมื่อเร็วๆ นี้ MakerDAO กำลังเตรียมขยายธุรกิจสินเชื่อและเข้าสู่ตลาด LSD และได้ดำเนินการเปลี่ยนแปลงองค์กรโดยแยก MakerDAO ออกเป็น DAO ย่อยมากขึ้น เพื่อส่งเสริมความก้าวหน้าทางธุรกิจให้เร็วขึ้น แม้ว่าการส่งเสริมธุรกิจ PSM และ RWA จะทำให้ MakerDAO เบี่ยงเบนไปจากการกระจายอำนาจและความไม่ไว้วางใจมากขึ้นเรื่อย ๆ แต่สำหรับผู้ถือ DAI และ MKR พวกเขาได้เลือกทางเลือกที่เป็นประโยชน์ต่อข้อตกลงในขณะนั้น
เดิมที Frax เปิดตัวเป็นสกุลเงินที่มีเสถียรภาพแบบอัลกอริทึม เมื่อตลาดไม่รับรู้เรื่องราวของสกุลเงินที่มีเสถียรภาพแบบอัลกอริทึมอีกต่อไป Frax ได้เปิดตัวโมดูล AMO (ตัวควบคุมการดำเนินการตลาดแบบใช้อัลกอริทึม) ทันเวลาเพื่อดำเนินการปรับอุปสงค์และอุปทาน ตั้งแต่นั้นเป็นต้นมา บริษัท ได้ขยายธุรกิจไปยังธุรกิจ FPI, Fraxswap, Fraxlend และ Stake และเข้าร่วมอย่างแข็งขันใน Curve War ขอบเขตทางธุรกิจยังคงขยายตัวและการจัดอันดับมูลค่าตลาดของโทเค็น FXS ก็เพิ่มขึ้นเช่นกัน
การเปลี่ยนแปลงทิศทางธุรกิจของโปรโตคอลหรือการอัปเดตโมดูลโปรโตคอล เช่นข้างต้น เป็นเรื่องยากสำหรับ Liquity ที่ไม่มีธรรมาภิบาล ผู้เขียนเชื่อว่าไม่มีธรรมาภิบาลใดที่สามารถแสวงหาโปรโตคอล Stablecoin ขั้นสูงสุดได้ เมื่อโปรโตคอลทั้งหมดเข้าสู่สภาวะพัฒนาเต็มที่แล้ว ไม่มีธรรมาภิบาลใดที่สามารถช่วยให้โปรโตคอลรักษาความปลอดภัยได้ดีขึ้นและหลีกเลี่ยงปัญหาต่างๆ ที่อาจเกิดขึ้นจากการปกครองของมนุษย์ อย่างไรก็ตาม เมื่อการพัฒนาอย่างจริงจังของทั้งฟิลด์ DeFi และแม้กระทั่ง Web3 เพิ่งเริ่มต้นเมื่อไม่ถึง 5 ปีที่แล้ว จะเป็นการยากที่จะจัดการกับการเปลี่ยนแปลงด้านสิ่งแวดล้อมที่ตามมาและการแข่งขันที่ดุเดือดจากผู้มาใหม่หากพวกเขาสละสิทธิ์ในการเปลี่ยนแปลงโดยสมัครใจ
3.4.2 โครงสร้างค่าธรรมเนียมข้อตกลง
อีกประเด็นที่ควรพูดถึงเกี่ยวกับ Liquity คือการให้กู้ยืมแบบปลอดดอกเบี้ยและโครงสร้างค่าธรรมเนียมโดยรวมของข้อตกลงที่เกิดจากการให้กู้ยืมแบบปลอดดอกเบี้ย ไม่มีการคิดดอกเบี้ยสำหรับการยืมและให้ยืมใน Liquity แต่จะมีการเรียกเก็บค่าธรรมเนียมการจัดการสำหรับการหล่อและการไถ่ถอน อัตราส่วนค่าธรรมเนียมการจัดการนี้ถูกควบคุมโดยอัลกอริทึมที่ตั้งไว้ล่วงหน้า แต่ส่วนใหญ่จะอยู่ที่ 0.5% เมื่อโปรโตคอล Liquity กำลังทำงาน .
เมื่อพิจารณาโปรโตคอล Stablecoin แบบกระจายอำนาจทั้งหมด เราจะพบว่า (ไม่รวมรายได้จากการชำระบัญชี) มี 3 วิธีทั่วไปที่พวกเขาได้รับรายได้ดังนี้:
โดยคิดดอกเบี้ย. เข้าใจง่าย การจำนองสินทรัพย์อื่นเพื่อสร้างเหรียญที่มั่นคงสามารถเข้าใจได้ว่าเป็นสินเชื่อจำนองและเงินกู้ต้องจ่ายดอกเบี้ย นี่เป็นวิธีการเรียกเก็บเงินแบบดั้งเดิมที่สุดสำหรับ Stablecoin เช่น DAI ของ MakerDAO ยกเว้น DAI ที่สร้างโดยโมดูล PSM DAI อื่นๆ ทั้งหมดต้องจ่ายดอกเบี้ย (ค่าธรรมเนียมความเสถียร Stability Fee) และแต่ละ Vault จะคิดดอกเบี้ยและดอกเบี้ยต่างกัน พารามิเตอร์สามารถแก้ไขได้ผ่านการกำกับดูแล
โดยเรียกเก็บค่าธรรมเนียมการสร้างเหรียญ/การไถ่ถอน ผู้ใช้ต้องจ่ายค่าธรรมเนียมเป็นเปอร์เซ็นต์ให้กับโปรโตคอลเมื่อสร้างเหรียญ Stablecoins หรือแลกหลักประกัน โปรโตคอลดังกล่าวที่ใช้วิธีการนี้ในการคิดค่าธรรมเนียมมักจะสนับสนุนให้ผู้ใช้ถือเหรียญ Stablecoin เป็นเวลานาน
ผ่านการดำเนินการเปิดตลาด หมายความว่ากลุ่มโปรโตคอล Stablecoin เชี่ยวชาญวิธีการสร้างเหรียญหรือทำลายเหรียญ Stablecoin โดยตรง และหลังจากหล่อ Stablecoin แล้ว ให้ส่งไปยังกลุ่มการขุดที่เกี่ยวข้องเพื่อรับรายได้ เช่น D 3 M ของ MakerDAO และโมดูล AMO ของ Frax การเงิน
มาดูวิธีการรับรายได้โปรโตคอลสำหรับเหรียญ Stablecoin แบบกระจายศูนย์หลายตัว:
วิธีการหารายได้ของ MakerDAO คือ 1 และ 3
วิธีการรับรายได้ของ Frax Finance คือ 2 และ 3
ในแนวคิด DeFi 2.0 ที่ร้อนแรง ณ สิ้นปี 21 และ 22 ต้นๆ วิธีการหารายได้ของ abracadabra (สกุลเงินที่เสถียรคือ MIM) ซึ่งแสดงถึงข้อตกลงสกุลเงินที่เสถียรคือ 1 และ 2
ตัวแทน DeFi 2.0 อีกคนค่อนข้างพิเศษสำหรับโปรโตคอลสกุลเงินที่เสถียร Alchemix (สกุลเงินที่เสถียรคือ ALUSD) โปรโตคอลไม่ได้เรียกเก็บดอกเบี้ยหรือค่าธรรมเนียมจากผู้ใช้โดยตรง แต่จะแบ่ง 10% ของรายได้ที่เกิดจากสินทรัพย์ของผู้ใช้ วิธีนี้ถือเป็น 1 ในสาระสำคัญได้เช่นกัน แต่การจ่ายดอกเบี้ยจะเปลี่ยนเป็นรูปแบบอื่น
วิธีการหารายได้ของ Liquity คือ 2
อีกเหรียญ Stablecoin ที่กระจายอำนาจอย่างสมบูรณ์ Reflexer Finance ได้รับรายได้คือ 1
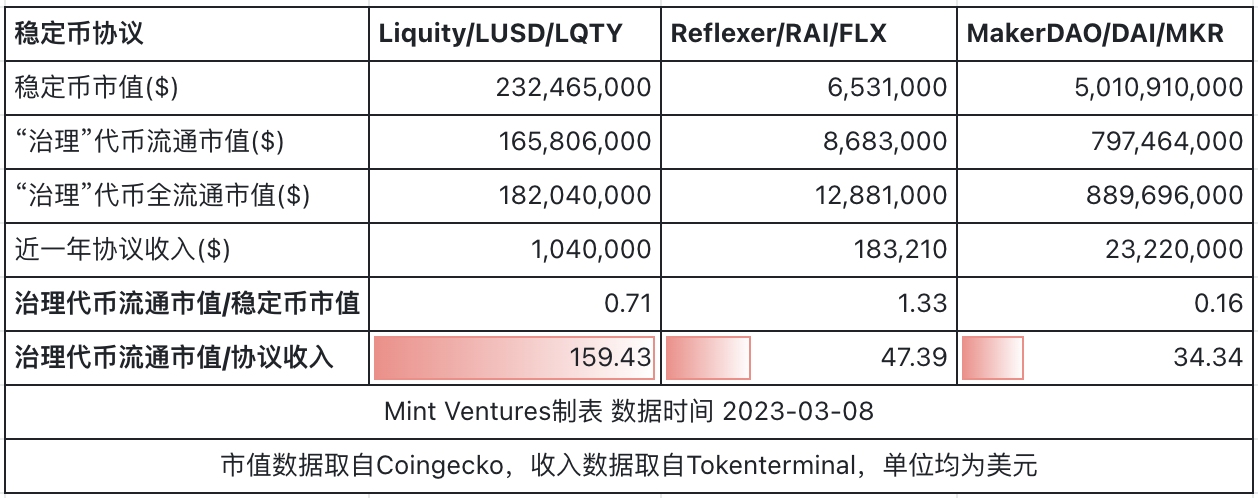
2. มีปัญหามากมายในวิธีการคิดเงินนี้ ในแง่หนึ่ง รายได้มักจะสูงลิบลิ่วและรายได้ไม่คงที่ ความสามารถในการทำกำไรที่ยั่งยืนตามขนาด
สำหรับฝ่ายโครงการ Stablecoin (หรือผู้ถือโทเค็นการกำกับดูแล) จากมุมมองของงบดุลของข้อตกลง Stablecoin Stablecoin ที่หมุนเวียนเป็นความรับผิดชอบของพวกเขา และข้อตกลงจำเป็นต้องรับผิดชอบในการไถ่ถอน ในขณะที่หลักประกันของผู้ใช้ เป็นทรัพย์สินของพวกเขา หากพวกเขาไม่สามารถได้รับประโยชน์จากขนาดของ Stablecoins หมายความว่าการเพิ่มขึ้นของขนาดหนี้ไม่สอดคล้องกับการเพิ่มขึ้นของระดับรายได้ แต่การเพิ่มขึ้นของขนาดหนี้จริง ๆ แล้วบ่งบอกถึงความเสี่ยงที่มากขึ้น และมี ความแตกต่างที่ชัดเจน ณ ที่นี้ ความเสี่ยงและผลประโยชน์ที่ไม่เท่าเทียมกันเป็นสิ่งที่ไม่เอื้ออำนวยต่อเจ้าของสัญญา (ผู้ถือ LQTY)อย่างที่เราเคยเป็นมารายงานการวิจัย Reflexer Finance
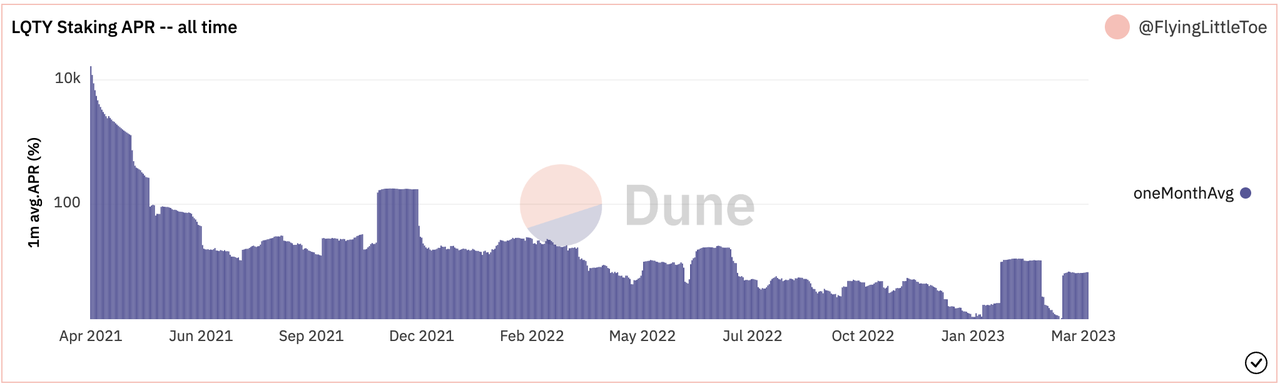
ความรู้สึกโดยสัญชาตญาณอีกอย่างคือ APR ของการเดิมพัน LQTY นั้นต่ำมาก ในปีที่ผ่านมา APR เฉลี่ยของการเดิมพัน LQTY อยู่ที่ประมาณ 5% อย่างไรก็ตาม LQTY ไม่มีฟังก์ชันการกำกับดูแลและกรณีการใช้งานเดียวคือ Stake เพื่อรับค่าธรรมเนียมการคัดเลือกและไถ่ถอนข้อตกลง APR ที่ต่ำนี้ยังไม่เอื้อต่อการทำงานร่วมกันของชุมชน
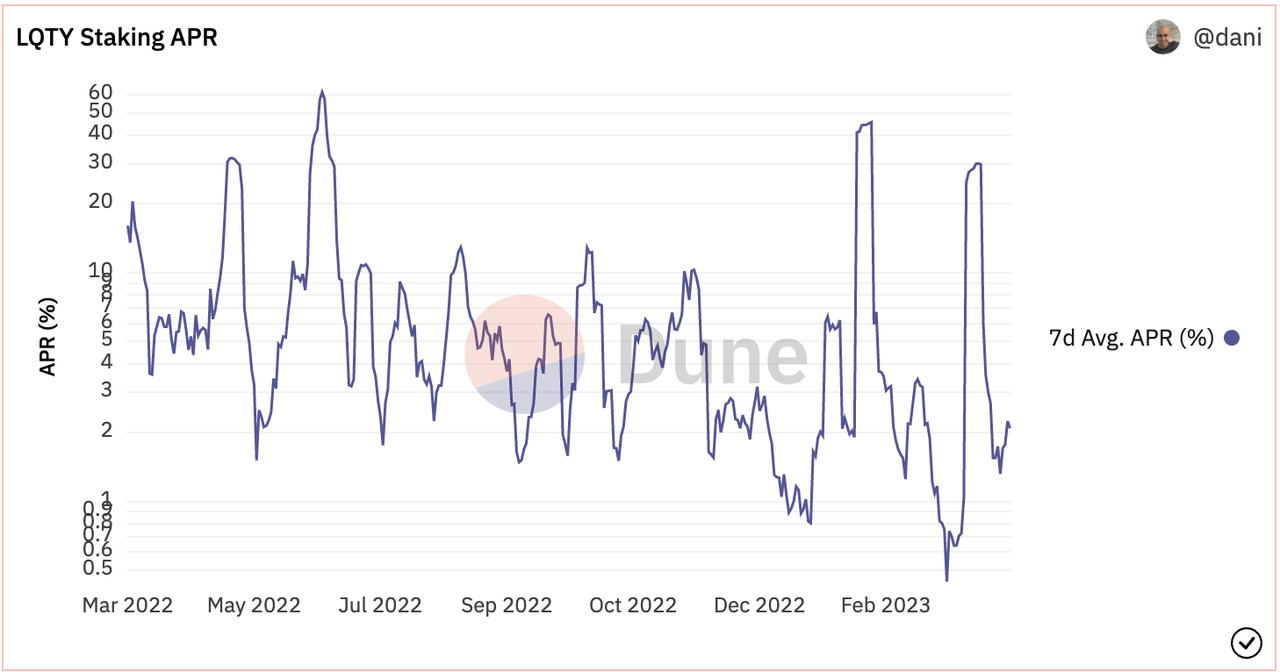
คำอธิบายภาพ https://dune.com/dani/Liquity
ในความเป็นจริงสำหรับโปรโตคอล Stablecoin นั้น ค่าธรรมเนียมเหรียญกษาปณ์จะถูกเรียกเก็บค่อนข้างมากเมื่อเทียบกับดอกเบี้ย มันสามารถ "ล่วงหน้า" จัดสรรค่าธรรมเนียมให้กับผู้ใช้ที่เข้าร่วมในระหว่างขั้นตอนการขยายขนาดของโปรโตคอล ขั้นตอนเริ่มต้นและในขณะเดียวกัน ผลตอบแทนสูงของโทเค็นยังช่วยเพิ่มความสามัคคีของชุมชน เมื่อ Frax เปิดตัวครั้งแรก รายได้ของโปรโตคอลเป็นเพียงค่าธรรมเนียมการคัดเลือก/ไถ่ถอน แต่พวกเขาได้เสนอแนวคิดของ AMO ไปแล้วน้อยกว่า 3 เดือนหลังจากการเปิดตัว และเปิดตัวสำเร็จในวันที่ 21 ตุลาคม รวมถึงการลงทุน การให้กู้ยืม และสภาพคล่อง สำหรับ AMOs ต่างๆ เช่น เรื่องเพศ แหล่งที่มาของรายได้จากข้อตกลงมีความซับซ้อนและหลากหลายมากขึ้นและระดับรายได้ก็เพิ่มขึ้นอย่างมากเช่นกัน
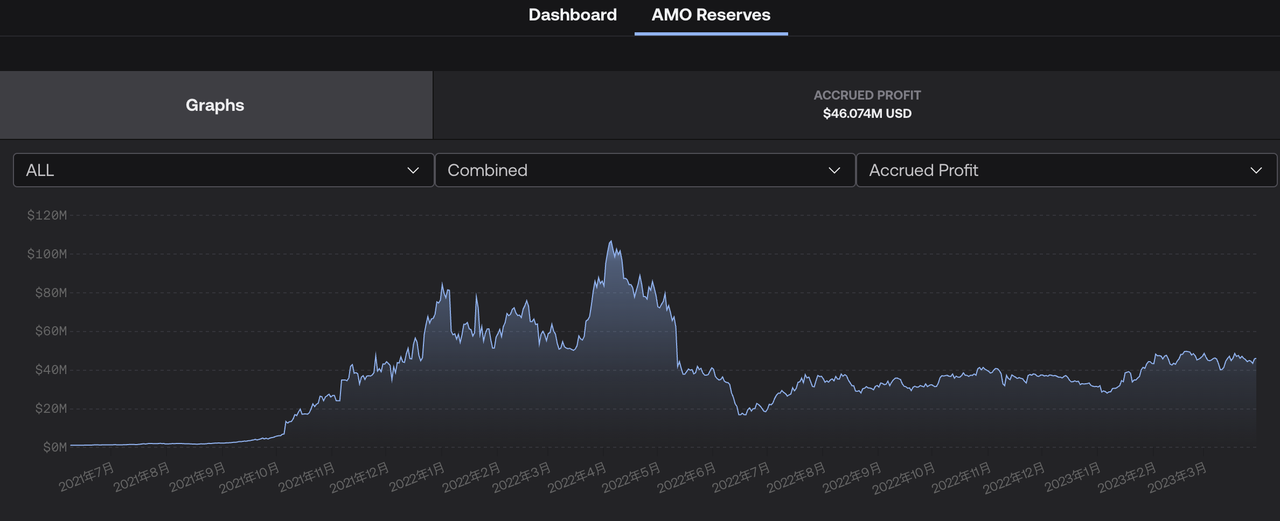
คำอธิบายภาพ https://app.frax.finance/amos
ในปีแรกของข้อตกลงของ Liquity อัตราผลตอบแทนการเดิมพันของ LQTY ก็ค่อนข้างสูงเช่นกันโดยมี APR เฉลี่ยมากกว่า 30% หากวิธีการเรียกเก็บเงินสามารถแก้ไขได้ในอนาคต LUSD ที่ผู้ใช้ถืออยู่จะใช้งานได้นาน เวลาโดยการคิดดอกเบี้ยหรือการดำเนินการในตลาดแบบเปิดหากสร้างประโยชน์ให้กับผู้ใช้ข้อตกลงก็อาจบรรลุผลสำเร็จในการดำเนินการครั้งที่สองที่มีประสิทธิภาพมากขึ้น
คำอธิบายภาพhttps://dune.com/FlyingLittleToe/liquity
QTY แหล่งที่มาของ APR ย้อนหลัง (APR เฉลี่ย 30 วัน)
น่าเสียดายที่ภายใต้รูปแบบการไม่มีธรรมาภิบาลของ Liquity นั้น จะไม่สามารถปรับเปลี่ยนในลักษณะเดียวกันได้
3.4.3 สิ่งจูงใจในอนาคตไม่เพียงพอ
32, 000,เกี่ยวกับปัญหาแรงจูงใจ เราจำเป็นต้องตรวจสอบการกระจายโทเค็นของ LQTY จำนวนรวมของ LQTY คือ 100,000,000 (100 ล้าน) ซึ่งจะเผยแพร่เมื่อ Liquity mainnet เปิดตัวในวันที่ 5 เมษายน 2021 โดย 35.3% จะถูกจัดสรรให้กับชุมชน Liquity รวมถึง:
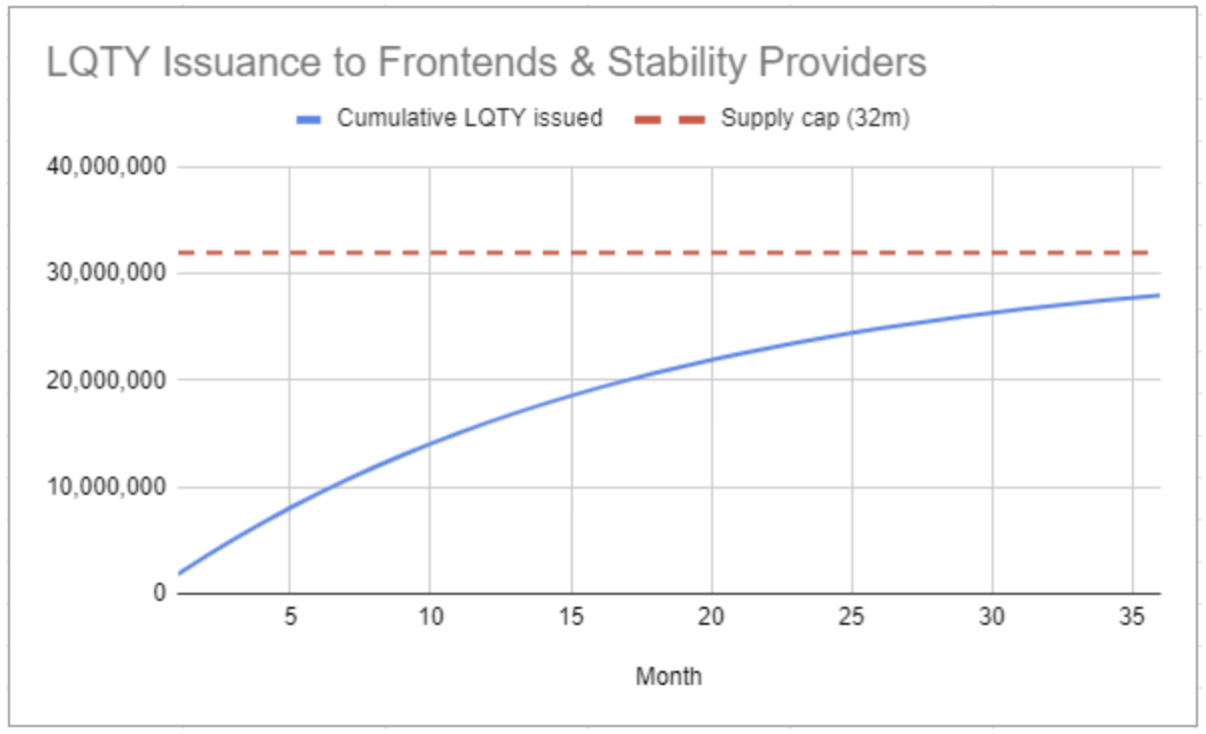
1, 333,000 LQTY ถูกจัดสรรให้กับกลุ่มรางวัล LQTY โทเค็นเหล่านี้ใช้เพื่อจูงใจเงินฝากพูลที่มั่นคง และการออกสะสมเป็นไปตามฟังก์ชัน: 32,000,000 ( 1 – 0.5 ^n ) โดยที่ n คือจำนวนปีนับตั้งแต่ออก นั่นคือยอดจำหน่ายจะค่อยๆ ลดลง โดยมี 16 ล้านชุดในปีแรก และ 8 ล้านชุดในปีที่สอง
2, 000,000 LQTY ถูกสงวนไว้สำหรับกองทุนสำรองชุมชน
คำอธิบายภาพ
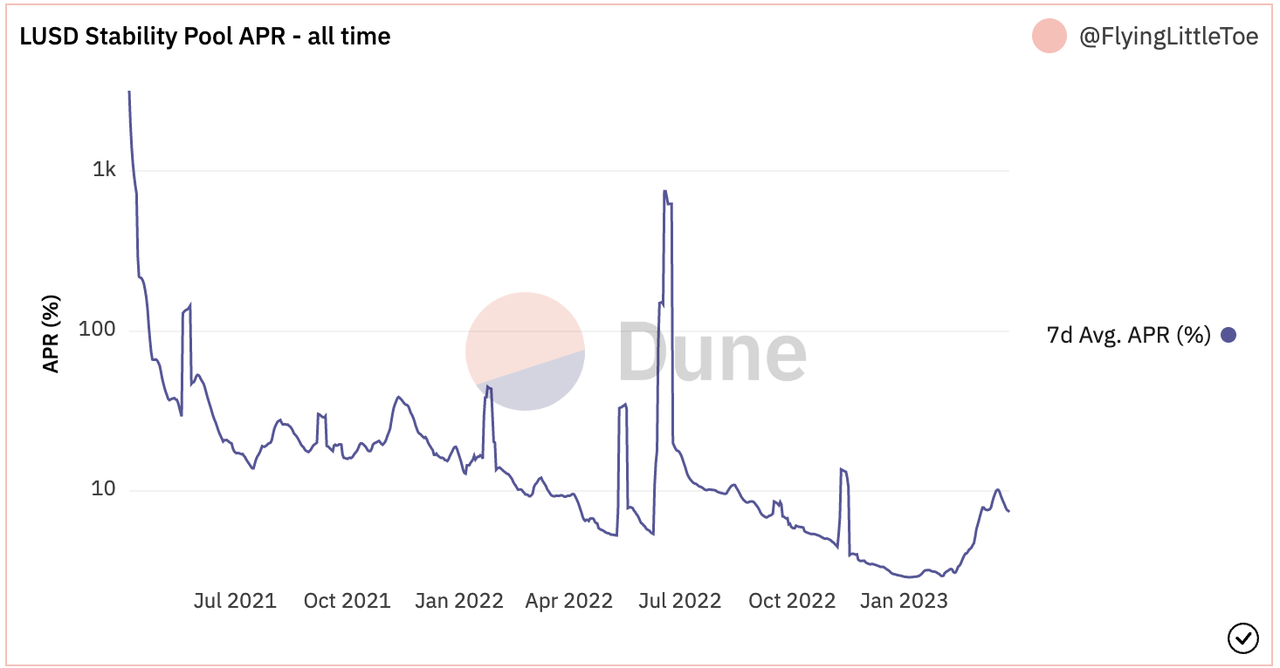
จากการกระจายของ LQTY ที่จัดสรรให้กับชุมชน เราจะเห็นว่าสิ่งจูงใจหลักสำหรับ LQTY คือกลุ่มที่มีเสถียรภาพ และ 90% ของ LQTY ถูกจัดสรรให้กับกลุ่มที่มีเสถียรภาพ เมื่อเปิดตัว Liquity เป็นครั้งแรก รายได้ของกลุ่ม Stablecoin นั้นค่อนข้างสูง และสูงกว่า 20% เป็นเวลาเกือบ 21 ปี รายได้ Stablecoin ที่สูงและมั่นคงดังกล่าวเพียงพอที่จะดึงดูดผู้ใช้ให้ใช้ Liquity
คำอธิบายภาพ
แหล่ง APR ย้อนหลังของ Stable Pool https://dune.com/FlyingLittleToe/liquidy
ปัจจุบัน Liquity ออนไลน์มาเกือบ 24 เดือนแล้ว มีเพียง 8 ล้าน LQTY ที่สงวนไว้สำหรับกลุ่ม Stable Pool ที่กล่าวถึงข้างต้น ตั้งแต่เดือนเมษายน 2566 ถึงเมษายน 2567 สามารถปล่อย LQTY ได้ 4 ล้านรายการ คำนวณที่ราคาปัจจุบัน 2.2 U ในปีหน้า LQTY ที่ใช้สำหรับสิ่งจูงใจของ Stable Pool มีเพียง 8.8 ล้านดอลลาร์สหรัฐ ในขณะที่ LUSD หมุนเวียนในปัจจุบันอยู่ที่ 268 ล้านชิ้น ในแง่หนึ่ง แรงจูงใจของ LQTY ที่มีต่อ LUSD อยู่ในกลุ่ม Stable Pool แล้ว กำลังอ่อนค่าลง และ APR จะต่ำกว่า 10% หรือแม้แต่ 5% จะเป็นปกติ (8.8/268 = 3.7%) และสถานการณ์รายได้หลักในปัจจุบันของ LUSD คือการฝากใน Stable Pool เป็นที่น่าสงสัยว่า สามารถรักษามาตราส่วนเดียวกันไว้ได้ภายใต้ APR ที่ต่ำเช่นนี้ สิ่งจูงใจ นอกจากนี้ยังจะยากขึ้นในการกระตุ้นให้ผู้ใช้จำนวนมากขึ้นเข้าร่วมในโปรโตคอล Liquity
ผู้เขียนเชื่อว่าโปรโตคอล Liquity ยังไม่เติบโตถึงจุดที่สามารถรักษาระดับเดิมได้โดยไม่มีสิ่งจูงใจ (นับประสากับการเติบโต) แต่ LQTY ไม่มีแผนเงินเฟ้อ และการพัฒนาที่ตามมาอาจเผชิญกับความท้าทายมากขึ้น
3.5 สรุป
ในบทความนี้ เราได้วิเคราะห์ตรรกะของผลิตภัณฑ์และการพัฒนาผลิตภัณฑ์ Chicken Bonds ที่เป็นนวัตกรรมใหม่ของ Liquity รวมถึงการพัฒนาธุรกิจของ Liquity โดยทั่วไปแล้ว Liquity ประสบความสำเร็จในการรอดพ้นจากความผันผวนของตลาดที่รุนแรงเป็นเวลา 2 ปี และตอนนี้เป็นเหรียญ Stablecoin แบบกระจายอำนาจสูงสุด 4 อันดับแรกในแง่ของขนาดการออก ความสำเร็จนี้ไม่ใช่เรื่องง่าย อย่างไรก็ตาม จากมุมมองของการขยายกรณีการใช้งาน ผลลัพธ์ที่ได้จาก Liquity นั้นค่อนข้างปานกลาง
นอกจากนี้ เรายังวิเคราะห์ข้อดีและข้อเสียของการแข่งขันของ Liquity: ในตลาด Stablecoin ในปัจจุบัน ด้วยการเล่าเรื่องแบบกระจายอำนาจอย่างสมบูรณ์และการออกแบบกลไกผลิตภัณฑ์ที่ยอดเยี่ยม การควบคุม Stablecoin ที่เพิ่มขึ้นอย่างค่อยเป็นค่อยไปถือได้ว่าเป็นประโยชน์อย่างต่อเนื่องต่อ Liquity เนื่องจาก Liquity สามารถ ให้ตลาดและผู้ใช้มีตัวเลือก Stablecoin ที่เข้ารหัสและกระจายอำนาจมากขึ้น อย่างไรก็ตาม การไม่กำกับดูแลและปัญหาโครงสร้างค่าธรรมเนียมของ Liquity ยังส่งผลต่อการขยายตัวของกรณีการใช้งานของ LUSD และรายได้ที่สูงขึ้นของข้อตกลง มีแรงจูงใจไม่มากนักที่สงวนไว้สำหรับอนาคตโดยการแทนที่ LQTY และการพัฒนาในอนาคตของ Liquity ยังคงเผชิญกับความท้าทายอย่างมาก





