


월마트(WMT) 2027회계연도 Q3 실적 전망: 매출 성장이 수익률 개선을 이끌 수 있을까?


- 핵심 관점: 월마트 2027회계연도 Q3 실적의 핵심 리스크는 사업 자체가 아닌 예상치 위치에 있다. 컨센서스 0.64달러가 회사 가이던스 상단에 정확히 걸쳐 있어, 가이던스대로 정상 실행해도 '부합'으로 나타날 뿐 '예상 상회'가 되지 않으며, 예상 상회를 위해서는 0.65달러 이상에 도달해야 하므로 리스크-리워드가 비대칭적이다.
- 핵심 요소:
- 조정 EPS 가이던스는 0.62~0.64달러이며, 컨센서스 0.64달러는 상단에 걸쳐 있다. 중간값 0.63달러는 예상치를 1.56% 하회하고, 하단은 3.1% 낮다.
- Q2 조정 영업이익 17.4% 증가 중 약 7.5%포인트는 관세 환급에서 비롯되었으며, 이를 제외한 기초 성장률은 약 9.9%다. 이번 분기 가이던스는 2.0%~4.0%로, 실제 둔화 폭은 표면적인 13.4~15.4%포인트가 아닌 5.9~7.9%포인트다.
- 미국 동일점포 매출은 Q1 4.1%에서 Q2 2.6%로 둔화되었고, 객단가 기여는 두 분기 모두 1.1%였다. 1.5%포인트 둔화는 전부 객수(3.0%→1.5%)에서 비롯된 것으로, 가격 투자 성과를 검증하는 직접적인 지표다.
- 이커머스 성장률은 26%→23%, 회원비는 17.4%→17%로 모두 둔화되었으며, 광고만 37%에서 38%로 가속화되었고 광고의 증분 마진은 소매보다 현저히 높다.
- 연간 EPS 가이던스는 2.80~2.87달러이며, 상반기에 이미 1.47달러를 달성해 역산하면 Q4가 연간의 24.6%~27.2%를 담당해야 하므로, 실적 달성은 홀리데이 시즌에 베팅되어 있다.
- 주가는 126.19달러로 52주 최고가 대비 7.11%밖에 떨어지지 않았고, 월간 10% 이상 상승했으며, 매도측 평균 목표가는 143달러(13.3% 상회)이지만 모두 실적 발표 전에 설정된 것이다.
월마트는 11월 19일 20:00 싱가포르 시간에 2027 회계연도 3분기 실적을 발표합니다. 이번 분기의 관전 포인트는 숫자 자체가 아니라 기준선의 위치에 있습니다. 회사가 제시한 조정 주당순이익 가이던스는 0.62~0.64달러인데, 컨센서스는 정확히 0.64달러로 가이던스 범위의 상단에 걸쳐 있습니다. 이는 통상적인 의미의 예상 상회를 달성하려면 0.65달러 이상, 즉 회사가 제시한 상한을 넘어야 한다는 뜻입니다. 가이던스 중간값인 0.63달러에 그친다면 컨센서스 대비 1.56% 낮은 수준입니다.
이와 대조되는 것은 주가 위치입니다. 11월 12일 126.19달러에 마감했으며, 10월 9일 장중 저점인 109.93달러 대비 14.79% 상승했고, 52주 고점인 135.16달러까지는 7.11%만 남았습니다. 회사 스스로 이번 분기 가이던스를 이번 회계연도 들어 주당순이익이 가장 약한 분기로 제시했는데, 주가는 고점 부근에서 진입하는 상황입니다.
핵심 요점
실적은 11월 19일 20:00 싱가포르 시간, 즉 미 동부시간 오전 7시에 발표되며, 컨퍼런스콜은 21:00 싱가포르 시간에 열립니다. 조정 주당순이익 가이던스는 0.62~0.64달러로, 1분기 실제치 0.66달러와 2분기 실제치 0.81달러와 비교하면 가이던스 상단은 2분기 대비 21.0% 낮고 하단은 23.5% 낮습니다. 조정 영업이익 가이던스는 환율 중립 기준 전년 대비 2.0~4.0% 성장이며, 2분기의 17.4% 중 약 7.5%포인트는 관세 환급에서 나온 것으로 이를 제외하면 약 9.9%입니다. 순매출 가이던스는 환율 중립 기준 전년 대비 3.0~3.75% 성장으로, 여기에는 100bp를 넘는 Flipkart 대형 프로모션 시점 불일치 영향이 포함되어 있으며 이를 제외하면 약 4.0~4.75%로 2분기의 5.1%와 대비됩니다. 미국 동일점포 매출은 1분기 4.1%, 2분기 2.6%였고, 두 분기 모두 객단가 기여는 1.1%였으며, 1.5%포인트의 둔화는 전부 객수에서 발생했습니다. 연간 조정 주당순이익 가이던스는 2.80~2.87달러이며, 상반기에 이미 1.47달러를 달성했으므로 가이던스를 완수하려면 4분기가 연간의 24.6~27.2%를 부담해야 합니다.
발표 시점과 이번에 해당하는 회계연도
먼저 회계연도를 명확히 해야 합니다. 이 회사에서 가장 헷갈리기 쉬운 부분이기 때문입니다.
월마트의 회계연도는 매년 1월 31일에 종료되므로, 2027 회계연도는 2026년 2월부터 2027년 1월까지를 포괄하며, 이번에 발표하는 3분기는 2026년 8월부터 10월에 해당합니다. 이를 2026년 3분기로 표기하면 회사 공시 기준과 맞지 않습니다.
월마트는 실적이 11월 19일 미 동부시간 오전 7시, 즉 싱가포르 시간 20:00에 발표되며, 경영진 컨퍼런스콜은 미 동부시간 오전 8시, 즉 싱가포르 시간 21:00에 열린다고 확인했습니다. 미국 서머타임이 11월 1일에 종료되었으므로 현재 미 동부시간과 싱가포르 시간은 13시간 차이가 나며, 이 환산은 위 시점에 이미 반영되어 있습니다.
기준선은 어디인가: 컨센서스가 가이던스 상단에 걸쳐 있다
이번 실적에서 가장 먼저 확인해야 할 사항입니다.
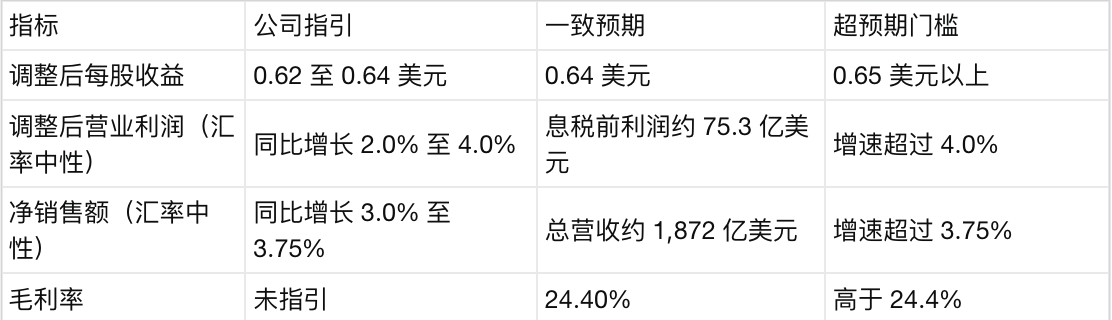
Hudson Labs의 10월 19일 집계에 따르면, 컨센서스는 매출 약 1,871.9억 달러, 주당순이익 0.64달러, 매출총이익률 24.4%, EBITDA 114.12억 달러, 순이익 51.24억 달러입니다.
주당순이익 항목의 의미는 별도로 설명할 가치가 있습니다. 회사가 8월 20일에 제시한 가이던스 범위는 0.62~0.64달러였고 컨센서스가 상단에 위치하므로, 시장은 이미 가이던스의 최선의 시나리오를 완전히 반영한 상태입니다. 실제 결과가 0.64달러라면 기술적으로는 예상 부합이지 예상 상회가 아닙니다. 중간값인 0.63달러라면 컨센서스 대비 1.56% 낮고, 하단인 0.62달러라면 3.1% 낮습니다. 다시 말해 회사가 자사 가이던스대로 정상적으로 실행하더라도 재무제표상으로는 예상 미달로 나타나게 됩니다.
주의해야 할 두 가지 기준 불일치
첫째는 매출입니다. 회사는 순매출을 환율 중립 기준으로 가이던스한 반면, 컨센서스는 총매출을 보고 달러 기준으로 제시하여 두 가지 차원에서 모두 다릅니다. 총매출에는 회비와 기타 수익이 포함되는데 이 부분의 성장률이 순매출보다 훨씬 높아, 2026 회계연도 1분기에는 두 수치가 16.28억 달러, 즉 0.99% 차이가 났습니다.
둘째는 전년 동기 기저입니다. 이번 분기 컨센서스 약 1,872억 달러는 2026 회계연도 3분기의 1,751.74억 달러 대비 6.87% 성장에 해당하지만, 시장에는 5.51%라는说法도 돌고 있습니다. 후자는 실제로 2026 회계연도 2분기의 약 1,774.32억 달러와 비교한 것으로 분기를 잘못 적용한 것입니다. 이 기저는 검산할 수 있습니다. 2026 회계연도 1분기 총매출 1,656.09억 달러는 회사 공시치이고, 2분기는 이번 회계연도 2분기의 1,879억 달러를 전년 대비 5.9% 성장으로 역산하면 1,774.32억 달러, 3분기는 1,751.74억 달러이며, 이 셋을 연간 공시치 7,132억 달러에서 빼면 4분기는 1,949.85억 달러가 되는데, 4분기는 홀리데이 시즌으로 연중 최대 분기여야 하므로 이는 성립합니다. 네 분기를 합치면 공시된 연간 총액과 정확히 일치합니다.
미국 동일점포 매출: 둔화는 전부 객수에서 발생
동일점포 매출을 객수와 객단가로 나누면 결론이 총계보다 훨씬 명확해집니다.
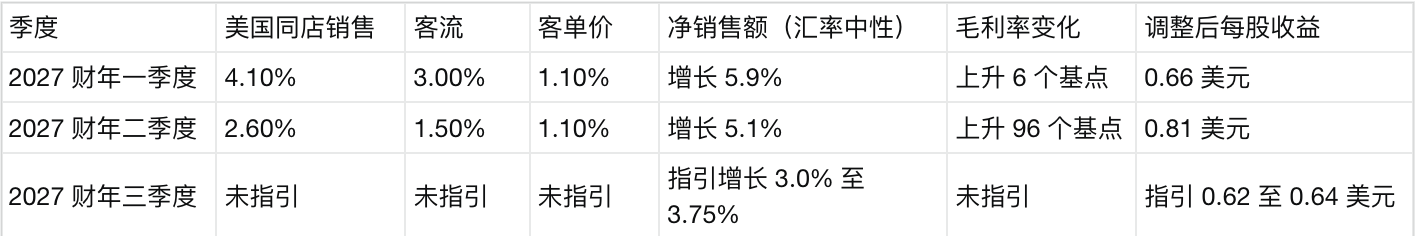
두 분기의 객단가 기여는 완전히 동일하게 1.1%포인트였고, 객수는 3.0%에서 1.5%로 하락했습니다. 동일점포 매출의 1.5%포인트 둔화는 전부 객수 항목에서 발생한 것입니다.
이 분해는 문제의 성격을 바꿉니다. 둔화가 객단가에서 비롯되었다면 소비 하향이나 상품 구성 변화를 가리키고, 객수에서 비롯되었다면 매장 방문 또는 주문 빈도를 가리킵니다. 경영진은 2분기 컨퍼런스콜에서 가격에 대대적으로 투자하고 있다고 밝히며 "고객이 우리에게 이것을 필요로 하고, 우리는 이것이 시간이 지나면서 시장점유율 상승을 가져올 것이라고 믿는다"고 설명했고, 가격 투자의 성과는 시차를 두고 나타난다고 표현했습니다. 객수는 이 투자가 효과를 발휘하는지 검증하는 직접적 지표이므로, 이번 분기의 객수 수치는 동일점포 총계보다 더 많은 정보를 담고 있습니다.
외부 요인도 하나 반영해야 합니다. Hudson Labs는 '최고 공정 가격' 규제를 미국 동일점포 매출에 약 125bp의 부담으로 꼽았습니다. 이 부담이 2분기에 이미 적용되었다면, 2분기 보고치 2.6%는 이를 제외할 경우 약 3.85%에 해당합니다. 이는 예측이 아닌 환산이며, 보고치와 기초 수요 사이에 고정적인 격차가 존재함을 보여줍니다.
손익계산서에서 매출 성장, 매출총이익률, 이익의 질 사이의 관계를 구분하는 방법에 대해서는 미국 주식 손익계산서 정독법이 재사용 가능한 점검 순서를 제시합니다.
이커머스, 광고, 회원: 가속하는 것은 단 하나
이 세 가지는 월마트가 최근 몇 년간 이익률을 개선한 주요 원천인데, 이번 회계연도 상반기 두 분기의 방향은 일치하지 않았습니다.
글로벌 이커머스 매출은 1분기 전년 대비 26% 성장, 2분기 23% 성장했으며, 그중 미국은 24%, 국제는 19%, Sam's Club 미국은 26% 성장했습니다. 글로벌 광고 사업은 1분기 37% 성장, 2분기 38% 성장했습니다. 글로벌 회비 수익은 1분기 17.4% 성장, 2분기 17% 성장했습니다. 세 가지 중 가속하는 것은 광고뿐입니다.
광고의 성장 동력은 자체 트래픽에서 인수 자산으로 확장되었으며, Hudson Labs는 VIZIO와 Vibe를 주목해야 할 증분 원천으로 꼽았습니다. 이 항목이 이익률에 중요한 이유는 광고 수익의 증분 이익률이 소매 자체보다 현저히 높고, 그 규모가 여전히 빠르게 확장되고 있기 때문입니다.
매출총이익률의 분포는 매우 불균등합니다. 1분기 매출총이익률은 6bp만 상승했고, 2분기는 96bp 상승해 25.4%가 되었으며, 연간 매출총이익률 개선의 거의 전부가 2분기에 집중되었습니다. 컨센서스는 이번 분기 매출총이익률을 24.4%로 모델링했으며, 이는 2분기의 25.4% 대비 1.0%포인트 낮은 수준입니다.
2분기의 매출총이익률 급등은 비경상 요인과 함께 이해해야 합니다. TradingKey의 기록에 따르면, 관세 환급은 2분기 조정 영업이익 성장률에 약 7.5%포인트 기여했습니다. 이는 2분기 조정 주당순이익이 19.1% 성장해 0.81달러가 된 이유를 설명하며, 이번 분기 가이던스가 0.62~0.64달러로 낮아진 이유도 설명합니다.
관세 환급이 둔화 폭을 어떻게 왜곡했는가
이 글에서 독자가 가져가야 할 가장 중요한 판단입니다.
2분기 조정 영업이익은 환율 중립 기준 전년 대비 17.4% 성장했으며, 그중 약 7.5%포인트는 관세 환급에서 나왔고 이를 제외한 기초 성장률은 약 9.9%입니다. 이번 분기 가이던스는 2.0~4.0% 성장입니다.
두 가지 비교 방식이 제시하는 둔화 폭은 두 배 차이가 납니다. 가이던스를 2분기의 17.4%와 비교하면 둔화는 13.4~15.4%포인트이고, 가이던스를 관세 환급을 제외한 9.9%와 비교하면 둔화는 5.9~7.9%포인트입니다. 전자는 일회성 이익을 기저에 포함시켜 기초 사업의 둔화 정도를 과장합니다.
매출 측에도 동일한 조정이 필요합니다. 이번 분기 순매출 가이던스는 환율 중립 기준 3.0~3.75% 성장이며, 회사는 여기에 100bp를 넘는 Flipkart 대형 프로모션 시점 불일치 영향이 포함되어 있다고 명확히 밝혔고, 이를 제외하면 약 4.0~4.75%입니다. 1분기 5.9%, 2분기 5.1%와 비교하면 제외 후 둔화는 0.3~1.1%포인트에 불과하지만, 가이던스 표면값으로 보면 1.3~2.1%포인트입니다.
두 가지 조정은 같은 결론을 가리킵니다. 이번 분기 가이던스가 보이는 하향 조정은 상당 부분이 기저에 포함된 일회성 항목과 시점 불일치에서 비롯된 것이지, 기초 경영의 악화가 아닙니다. 이는 또한 회사가 이번 분기에 다시 관세 관련 이익을 얻는다면 0.64달러 상한을 넘는 난이도가 현저히 낮아진다는 것을 의미합니다.
홀리데이 시즌과 연간 가이던스의 산술적 제약
연간 가이던스가 제시하는 제약은 이번 분기 가이던스보다 더 타이트합니다.
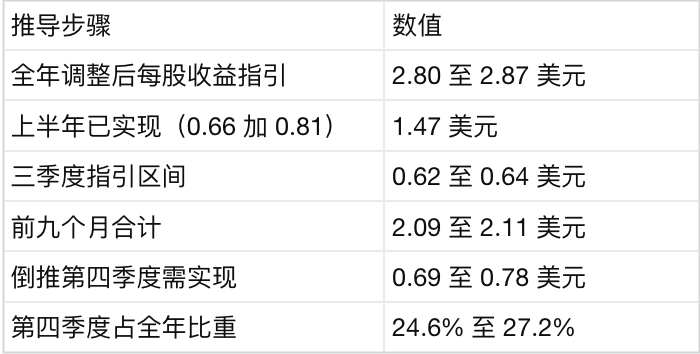
이 숫자들은 연간 가이던스의 달성이 거의 전적으로 홀리데이 시즌에 달려 있음을 보여줍니다.





