


알리바바(BABA) 2027 회계연도 2분기 실적 전망: AI 클라우드 사업이 현금흐름을 개선할 수 있을까?


- 핵심 관점: 알리바바 2027 회계연도 2분기 실적의 핵심 쟁점은 AI 클라우드 사업의 고속 성장과 대규모 자본지출로 인한 잉여현금흐름 적자 전환 사이의 줄다리기이며, 시장은 클라우드 마진 개선, 즉시배송 소매 손실 축소, CMR 안정화라는 세 가지 검증 포인트에 주목하고 있다.
- 핵심 요소:
- 시장은 2분기 총매출이 전년 동기 대비 8.9% 증가한 2698.5억 위안, ADS당 이익 1.65달러를 예상하며, 실적은 11월 19일 미국 증시 개장 전에 발표된다.
- 1분기 알리클라우드 외부 매출 증가율은 45%에 달했고, AI 제품 매출은 124억 위안으로 12개 분기 연속 세 자릿수 성장을 기록했으며, ARR은 495억 위안, 클라우드 부문 조정 EBITA는 전년 동기 대비 133% 증가한 56.28억 위안을 기록했다.
- 1분기 자본지출은 전년 동기 대비 75% 급증한 676.8억 위안으로 잉여현금흐름 446.7억 위안 순유출을 초래했으며, 경영진은 투자 회수 기간이 3년에서 2.5년으로 단축될 수 있다고 밝혔다.
- 전자상거래 그룹의 1분기 매출은 2058.6억 위안, 조정 EBITA는 397.5억 위안이었으며, 즉시배송 소매 매출은 45% 증가한 533억 위안을 기록했지만 전통 전자상거래 CMR은 전년 동기 대비 7% 감소했다.
- 6월 말 기준 순현금 포지션은 2079.75억 위안이며, 8월에는 AI 인프라에 사용하기 위해 800억 홍콩달러 규모의 유상증자를 완료했고, 1분기 자사주 매입 속도는 1.62억 달러로 둔화되었다.
- 월스트리트 14명 애널리스트의 평균 목표가는 186.86달러이며, 현재 주가는 약 94.3달러로 선행 PER은 16배 미만이다.
알리바바 그룹(뉴욕증권거래소 티커 BABA,홍콩거래소 티커 9988)은 미국 동부 표준시 기준 2026년 11월 19일 목요일 미국 증시 개장 전에 2026년 9월 30일로 종료되는 2027 회계연도 2분기(즉 2026년 3분기) 감사받지 않은 실적을 발표하고, 싱가포르 시간 같은 날 20:00(미국 동부 표준시 07:00)에 컨퍼런스 콜을 개최할 예정이다. 시장 컨센서스는 분기 총매출이 전년 동기 대비 약 8.9% 증가한 2,698.5억 위안(달러 기준 컨센서스는 402.3억 달러)에 달하고, 미국 예탁주식(ADS)당 순이익은 1.65달러로 예상된다. 1분기에 클라우드 컴퓨팅 외부 매출이 전년 동기 대비 45% 증가(인공지능 관련 제품 매출은 12분기 연속 세 자릿수 성장을 기록하며 124억 위안에 달함)했으나, 분기 자본지출이 전년 동기 대비 75% 급증한 676.8억 위안을 기록하며 잉여현금흐름이 446.7억 위안 순유출을 초래한 가운데, 이번 2분기 실적의 핵심 관전 포인트는 알리클라우드 인텔리전스 그룹이 45% 이상의 고속 성장을 유지하면서 조정 EBITDA 마진을 12%에서 추가로 끌어올릴 수 있을지, 그리고 즉시 소매 사업의 적자 축소가 대규모 AI 인프라 투자가 잉여현금흐름에 가하는 일시적 압박을 완화할 수 있을지 여부이다.
핵심 요점
알리바바 2027 회계연도 2분기 실적을 이해하는 열쇠는 'AI 클라우드 이익의 가속화된 방출'과 '전자상거래 및 컴퓨팅 파워의 중자산 투자 병행'이라는 이중 주축을 파악하는 데 있다. 2026년 8월 20일 발표된 알리바바 1분기 실적 분석을 되돌아보면, 그룹의 1분기 총매출은 전년 동기 대비 9% 증가한 2,689.53억 위안을 기록했으며, 그중 알리클라우드의 외부 매출과 총매출 성장률이 모두 45%로 가속화되었고, AI 관련 제품이 외부 클라우드 매출에서 차지하는 비중은 35%로 상승(연환산 반복 매출 ARR은 495억 위안에 달함)하며 클라우드 사업의 조정 EBITDA가 전년 동기 대비 133% 급증한 56.28억 위안을 기록하도록 견인했다. 그러나 AI 연구소 및 애플리케이션(Qwen 추론 및 모델 연구개발)에서 138.61억 위안의 조정 EBITDA 손실을 기록하고 타오바오 순간구매 초기 투자 영향으로, 그룹 전체 조정 EBITDA는 전년 동기 대비 30% 감소한 273.29억 위안을, 일반회계기준(GAAP) 순이익은 전년 동기 대비 75% 감소한 104.44억 위안을 기록했다. 이어 8월 24일부터 26일까지 회사는 알리바바 100억 달러 유상증자 분석에서 분석한 800억 홍콩달러(약 100억 달러) 규모의 홍콩 신주 배정을 완료하여 글로벌 AI 컴퓨팅 파워 기반 확충에 전용했다. BABA 주가가 94.30달러(선행 주가수익비율 약 11.6배에서 16배, 월가 컨센서스 목표가는 186.86달러)의 밸류에이션 수준에서 거래되는 가운데, 목요일 개장 전 고객관리매출(CMR) 추이, 클라우드 사업 마진 및 자본지출 강도가 주가 재평가를 결정하는 핵심 촉매가 될 것이다.
회계연도 기준, 동절기 시간 환산 및 2분기 실적 컨센서스 기준
알리바바 투자자관계 공식 웹사이트 및 Business Wire 일정 공고가 2026년 11월 6일 발표한 공식 통지에 따르면, 회사는 미국 동부 표준시 기준 2026년 11월 19일(목요일) 미국 증시 개장 전(미국 동부 시간 09:30 / 싱가포르 시간 22:30 이전)에 2026년 9월 30일로 종료되는 분기 재무 실적을 발표하고, 미국 동부 표준시 당일 오전 07:00(홍콩 및 싱가포르 시간 당일 오후 20:00)에 경영진 컨퍼런스 콜을 개최한다.
미국 증시와 홍콩 증시 두 시장을 추적하는 시차 투자자에게는 먼저 두 가지 기본 기준을 명확히 해야 한다. 첫째, 알리바바의 회계연도는 매년 4월 1일부터 다음 해 3월 31일까지의 회계연도를 채택하므로, 2026년 9월 30일로 종료되는 3개월은 공식 회계연도 기준에서 엄격히 2027 회계연도 2분기(Q2 FY2027)로 표기되며, 자연 분기 기준에서는 2026년 3분기(September Quarter 2026)에 해당한다. 둘째, 미국은 2026년 11월 1일 서머타임을 종료하고 표준시(EST, UTC-5)로 복귀했으므로, 미국 동부 시간 오전 07:00은 협정 세계시(UTC)12:00 및 싱가포르·베이징 시간(UTC+8)20:00에 해당한다(서머타임 기간 중 동일하게 미국 동부 07:00였던 컨퍼런스 콜보다 한 시간 뒤로 미뤄짐).
SEC 1분기 공식 보고서, 2026년 6월 분기 보고서 전문이 공개한 역사적 기준 및 Moomoo S&P 컨센서스(18명 애널리스트 위안 기준 평균)와 MarketBeat 이익 예상 통계(달러 ADS 기준 평균)를 결합하여, 아래 표는 전년 동기(Q2 FY2026), 직전 분기(Q1 FY2027) 및 이번 2분기 실적(Q2 FY2027)의 핵심 재무 지표 예상을 완전히 비교한 것이다.
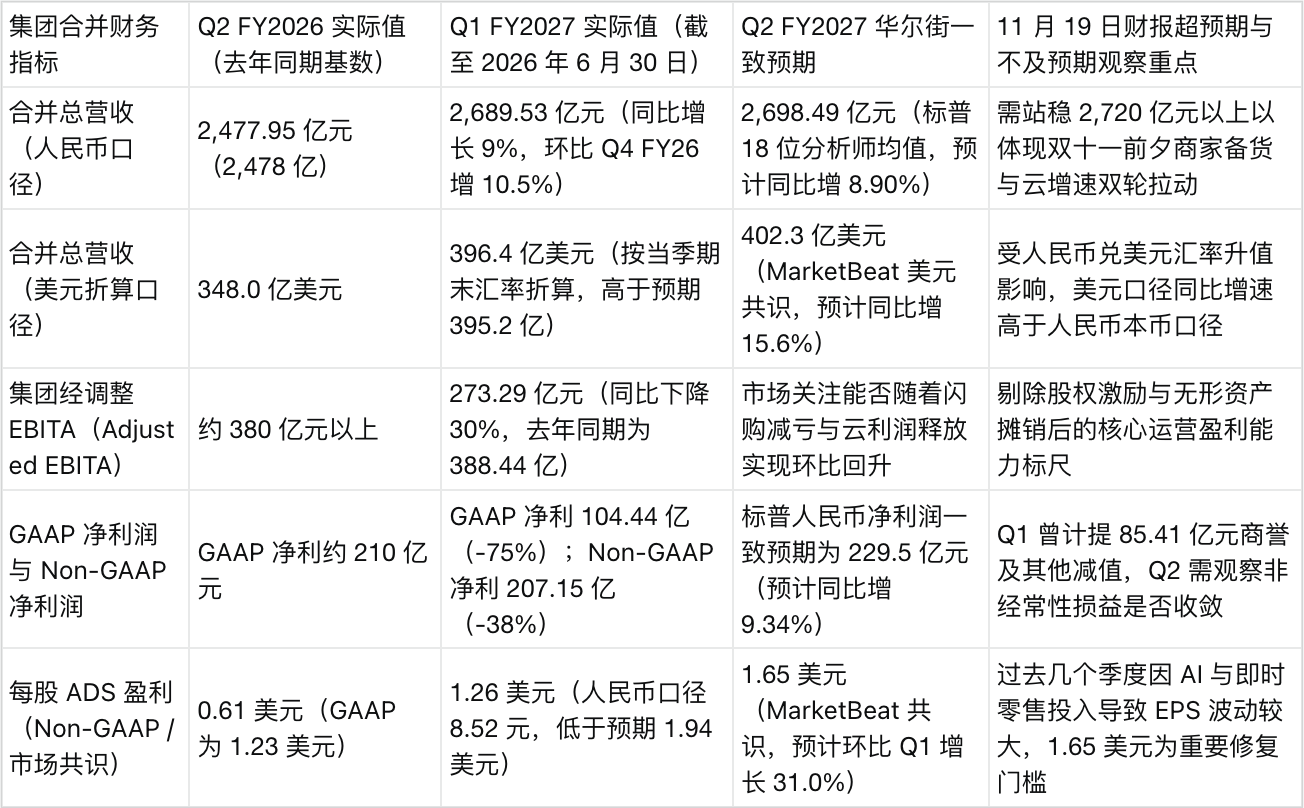
클라우드 인텔리전스 그룹 및 AI 제품 수요: 45% 성장, 495억 ARR 및 12% 마진이 계속 상승할 수 있을까?
알리바바의 현재 밸류에이션 체계에서 클라우드 인텔리전스 그룹(Cloud Intelligence Group)은 주가수익비율 배수가 상향 수정될 수 있는지를 결정하는 첫 번째 엔진이다. TradingKey 1분기 컨퍼런스 콜 전문 및 호랑이증권 2분기 실적 전망이 공개한 데이터에 따르면, 알리클라우드는 1분기에 양과 가격이 모두 상승한 성적표를 제출했다. 클라우드 부문 총매출과 외부 고객 매출의 전년 동기 대비 성장률이 모두 45%로 가속화되었고(2025년 3분기의 34%에서 11%포인트 추가 가속), 분기 외부 클라우드 매출 중 AI 관련 제품 비중이 35%에 달했으며, 이에 해당하는 분기 AI 제품 매출은 124억 위안(약 18억 달러)으로 12분기 연속 세 자릿수(100% 이상) 전년 동기 대비 성장을 유지했다.
1분기 분기 124억 위안을 기준으로 추산하면, 알리바바 AI 관련 제품의 연환산 반복 매출(ARR)은 495억 위안(약 73억 달러)에 달하며, 2026 회계연도 4분기의 358억 위안 ARR 대비 분기 대비 38.3% 급증했다. 1분기 컨퍼런스 콜에서 CEO 우융밍과 경영진은 두 가지 명확한 중장기 정량 목표를 재확인했다. 첫째, 2026년 말까지 모델서비스(MaaS, Qwen 오픈소스 및 상용 모델 패밀리와 QwenWork 엔터프라이즈급 에이전트 기반)ARR을 300억 위안 이상으로突破하는 것, 둘째, 2030년까지 외부 클라우드 연매출 1,000억 위안 이상 및 20% 총이익률 수준을 달성하는 것이다.

위 표의 부문 매트릭스를 분석하면, 투자자들이 목요일 개장 전에 중점 검증해야 할 알리클라우드의 세 가지 정량적 세부 사항은 다음과 같다. 첫째, 전년 동기(2025년 3분기) 클라우드 매출 성장률이 이미 34%의 높은 기저로 상승한 상황에서, 이번 분기 클라우드 사업 외부 매출 성장률이 40%에서 45% 구간에 계속 안착할 수 있을지 여부. 둘째, AI 관련 제품이 외부 클라우드 매출에서 차지하는 비중이 1분기의 35%에서 40%로 추가 진전하여 AI 제품 ARR이 550억에서 600억 위안을 돌파하도록 견인할 수 있을지 여부. 셋째, 고마진 퍼블릭 클라우드와 MaaS 호출량 비중이 확대됨에 따라 클라우드 인텔리전스 그룹의 조정 EBITDA 마진이 1분기 12%(조정 EBITDA 56.28억 위안, 전년 동기 대비 133% 증가)를 기반으로 계속 상향 확장될 수 있을지 여부이다.
전자상거래 사업의 이익 탄력성과 즉시 소매 적자 축소: CMR이 안정적으로 반등할 수 있을까?
알리클라우드가 알리바바의 밸류에이션 상한을 결정한다면, 그룹 총매출의 76.5%를 차지하는 알리 전자상거래 그룹(Alibaba E-commerce Group)은 전 그룹의 자본지출을 뒷받침하는 현금흐름 기반이다.
1분기에 알리 전자상거래 그룹은 총매출 2,058.62억 위안(전년 동기 대비 4% 증가)을 달성했고, 부문 조정 EBITDA는 397.49억 위안으로 전년 동기와 기본적으로持平했다(단지 1% 미세 감소). 그러나 전자상거래 그룹 내부 구조를 분해하면 명확한 신구 동력 전환을 볼 수 있다. 한편으로는 허마와 타오바오 순간구매(Taobao Instant Commerce)를 포함한 중국 즉시 소매 사업 매출이 전년 동기 대비 45% 급증한 532.95억 위안을 기록했고, 주문 밀도 향상과 배송 이행 효율 최적화로 경영진은 타오바오 순간구매의 단위 경제성(Unit Economics)이 지속적으로 개선되고 손실이 크게 축소되었음을 확인했다. 다른 한편으로는 전통 중국 전자상거래 사업 매출이 전년 동기 대비 8% 감소한 1,109.00억 위안을 기록했으며, 그중 시장이 가장 주목하는 타오톈 그룹의 고객관리매출(CMR, 주로 광고와 수수료로 구성)은 전년 동기 대비 7% 감소했다.
9월 30일로 종료되는 2분기에 전자상거래 부문은 두 가지 핵심 테스트에 직면한다. 첫째, 7월부터 9월은 여름 소비와 가을 개학 시즌을 포함하며 즉시 소매 배송 보조금 경쟁이 가장 치열한 시기이므로, 투자자들은 타오바오 순간구매가 시장 점유율을 유지하면서 건당 이행 비용이 예상대로 하락했는지 확인해야 한다





